
Tamaño y Participación del Mercado de Logística de Terceros de Vietnam
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
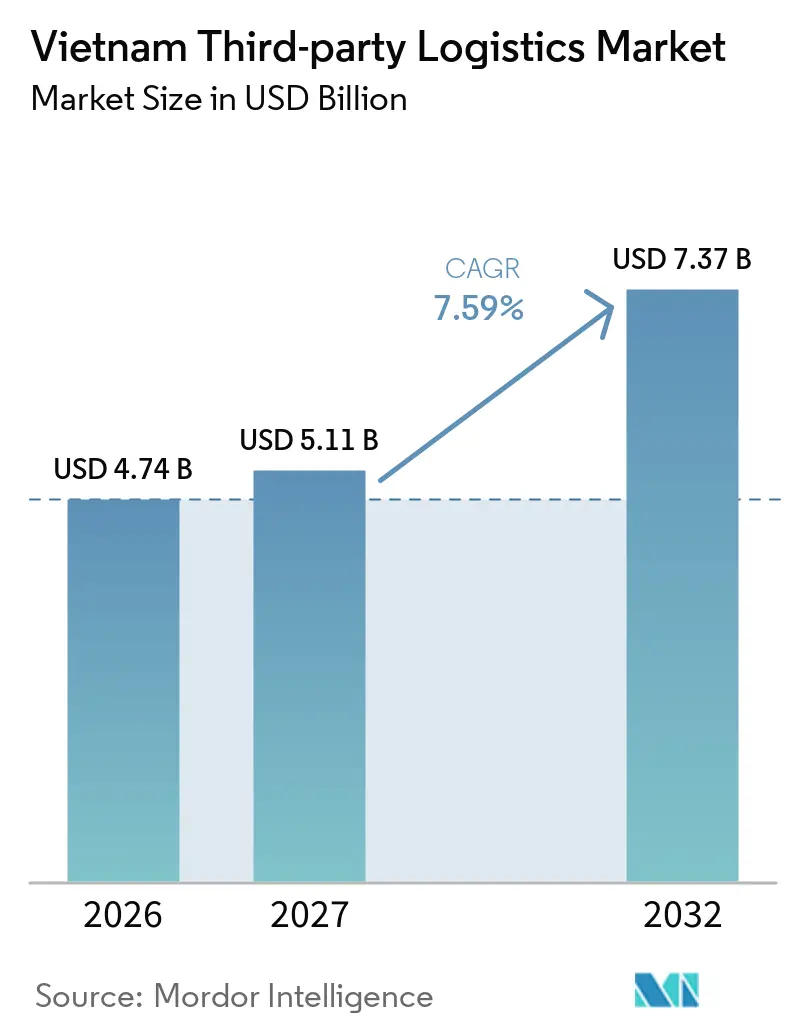
| Tamaño del mercado en el año base (2026) | 4.74 Mil millones de dólares |
| Tamaño del Mercado (2027) | 5.11 Mil millones de dólares |
| Tamaño del Mercado (2032) | 7.37 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.59 % |
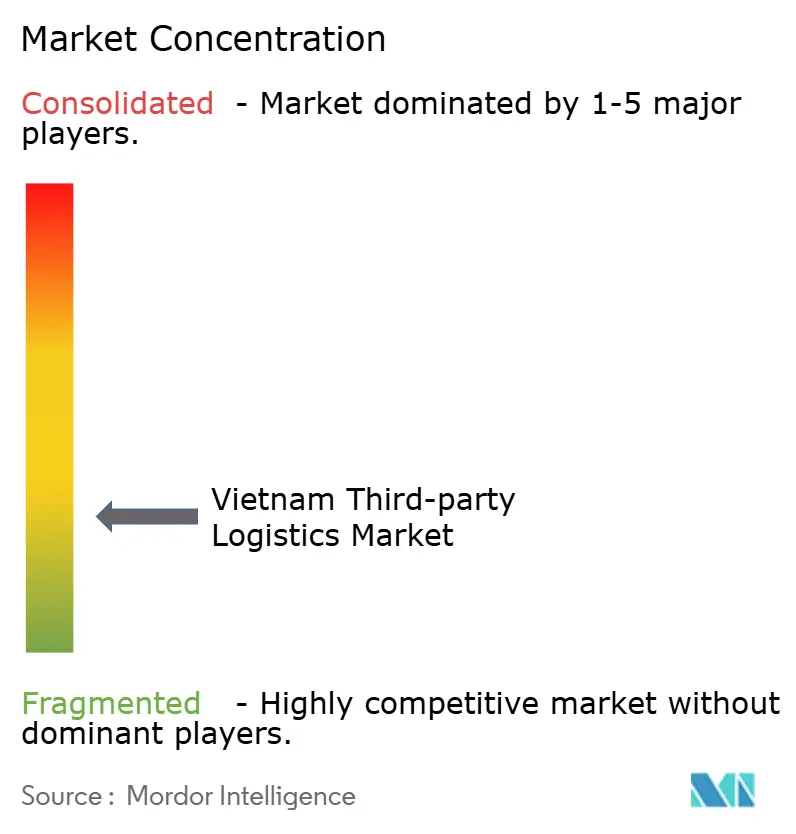
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Logística de Terceros de Vietnam por Mordor Intelligence
El mercado de logística de terceros de Vietnam fue valorado en 4,74 mil millones de USD en 2026 y se estima que alcanzará los 5,11 mil millones de USD en 2027 y los 7,37 mil millones de USD en 2032, registrando un CAGR del 7,59% durante 2027–2032.
La inversión manufacturera, el comercio internacional y la expansión del comercio electrónico están impulsando la demanda de servicios externalizados de transporte, almacenamiento, transporte de carga y distribución. Los proveedores de logística combinan cada vez más estos servicios para gestionar envíos a través de fábricas, centros de distribución, cruces fronterizos y puertos marítimos. A medida que las cadenas de suministro se vuelven más complejas, la fiabilidad del servicio, la visibilidad de los envíos y la capacidad de coordinar múltiples modos de transporte se están convirtiendo en factores competitivos importantes. Estas condiciones están impulsando la demanda de servicios logísticos integrados junto con el transporte de carga convencional.
Conclusiones Clave del Informe
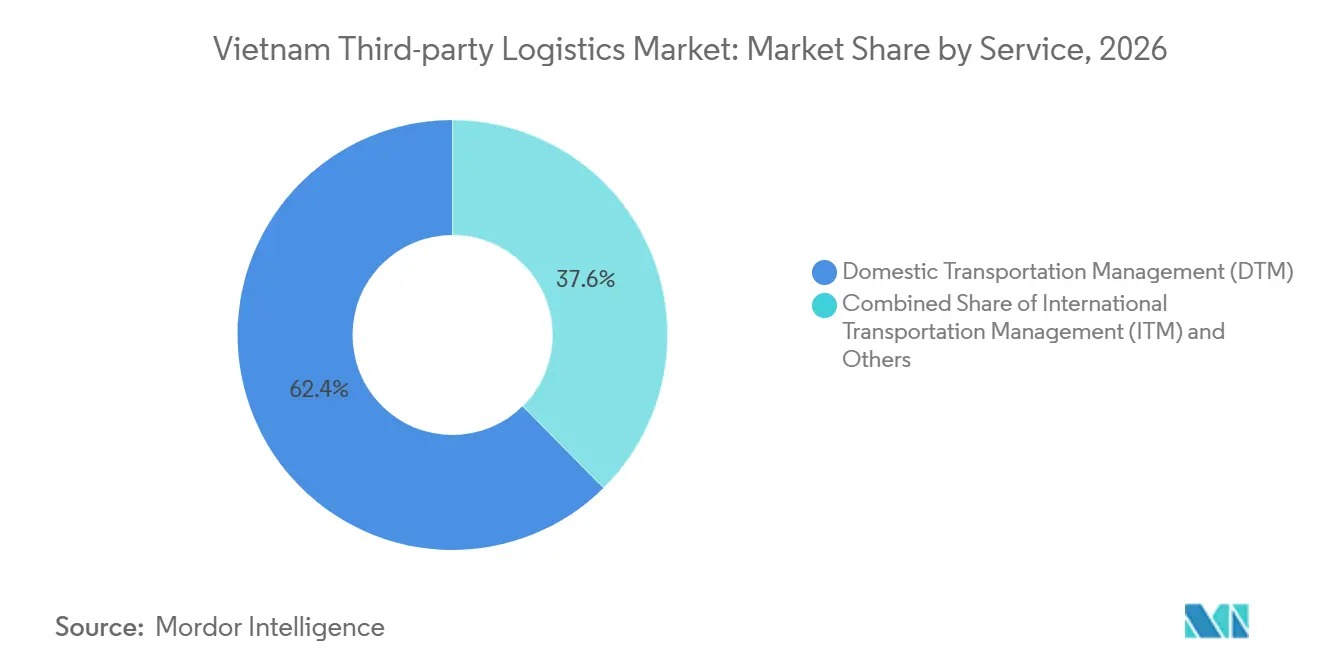
- Por servicio, la gestión del transporte doméstico representó el 62,45% de la participación del mercado de logística de terceros de Vietnam en 2026, mientras que el almacenamiento y la distribución de valor añadido proyecta registrar un CAGR del 9,26% durante 2027–2032.
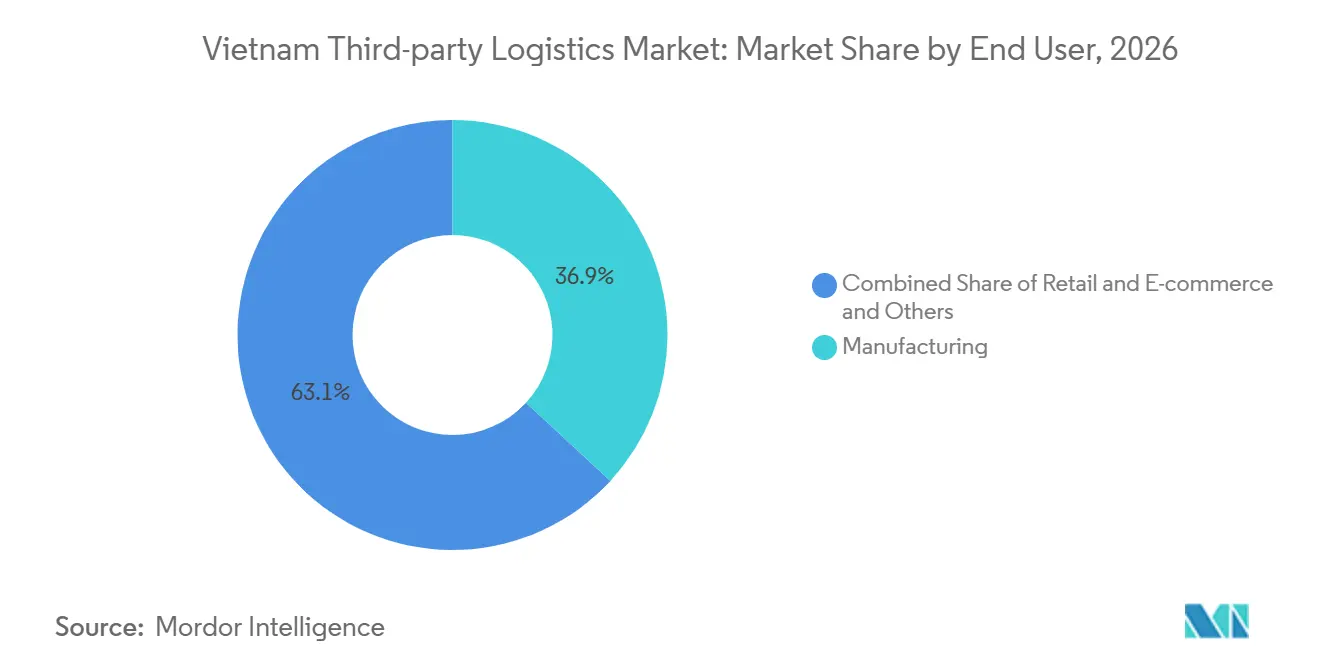
- Por aplicación de uso final, la manufactura representó el 36,87% del tamaño del mercado de logística de terceros de Vietnam en 2026, mientras que el comercio minorista y el comercio electrónico proyectan registrar un CAGR del 8,98% durante 2027–2032.
- Por modelo logístico, los activos ligeros representaron el 46,23% de la participación del mercado de logística de terceros de Vietnam en 2026, mientras que el modelo híbrido proyecta registrar un CAGR del 9,13% durante 2027–2032.
- Por geografía, el sur de Vietnam representó el 46,13% del tamaño del mercado de logística de terceros de Vietnam en 2026, mientras que el norte de Vietnam proyecta registrar un CAGR del 8,34% durante 2027–2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Logística de Terceros de Vietnam
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento de la Manufactura de Exportación que Incrementa la Demanda de Logística Integrada | +1.8% | Nacional, particularmente los corredores industriales del norte y del sur | Mediano plazo (2–4 años) |
| Expansión del Comercio Electrónico que Acelera la Externalización del Cumplimiento y la Entrega | +1.5% | Nacional, particularmente Ciudad Ho Chi Minh, Hanói y Da Nang | Corto plazo (hasta 2 años) |
| Aduanas Digitales que Mejoran la Eficiencia de la Integración Logística Transfronteriza | +0.9% | Nacional, incluidos Lao Cai, Lang Son y Mong Cai | Mediano plazo (2–4 años) |
| Externalización Empresarial que Amplía la Demanda de Almacenamiento y Transporte | +0.8% | Zonas industriales en Binh Duong, Dong Nai y Hung Yen | Mediano plazo (2–4 años) |
| Requisitos de Cadena de Frío que Incrementan la Adopción de Servicios Logísticos Especializados | +0.7% | Sur de Vietnam y el Delta del Mekong, con oportunidades en el centro de Vietnam | Largo plazo (4 años o más) |
| Proyectos Energéticos que Impulsan Requisitos Logísticos Complejos para Proyectos | +0.5% | Nacional, particularmente las provincias costeras centrales y del norte | Largo plazo (4 años o más) |
| Fuente: Mordor Intelligence | |||
Crecimiento de la Manufactura de Exportación que Incrementa la Demanda de Logística Integrada
La inversión manufacturera está impulsando la demanda de logística externalizada en todo Vietnam. La Oficina Nacional de Estadísticas informó que la inversión extranjera directa (IED) realizada alcanzó los 27,62 mil millones de USD en 2025, con la manufactura y el procesamiento representando el 82,8% de la IED desembolsadaLa Industria Manufacturera y de Procesamiento Atrae la Mayor IED en 2025, enero de 2026, https://www.nso.gov.vn.">[1]. Estas inversiones generan demanda de transporte de materias primas entrantes, logística en planta, gestión de inventarios y distribución de exportaciones. Los productos electrónicos, la maquinaria, los componentes automotrices y otros bienes manufacturados pueden requerir transporte coordinado, manejo especializado y conexiones fiables con aeropuertos y puertos marítimos. El mercado se beneficia, por tanto, de proveedores que pueden combinar el transporte doméstico con el almacenamiento, la coordinación aduanera y los servicios internacionales de flete.
Expansión del Comercio Electrónico que Acelera la Externalización del Cumplimiento y la Entrega
El creciente sector del comercio electrónico de Vietnam está generando demanda de cumplimiento de pedidos, gestión de inventarios, distribución de paquetes y gestión de devoluciones. El mercado minorista en línea de Vietnam continúa expandiéndose rápidamente, reflejando una mayor adopción por parte de los consumidores de los canales de compra digital y una creciente demanda de un cumplimiento más rápido y fiableInforme de Resumen sobre el Mercado Doméstico de Vietnam 2025, enero de 2026, www.dms.gov.vn">[2]. Este crecimiento está incrementando la necesidad de almacenamiento escalable, entrega de última milla y redes logísticas habilitadas por tecnología en todo el país. A medida que las transacciones en línea se expanden, los minoristas y vendedores de mercados en línea necesitan redes logísticas capaces de procesar pedidos más pequeños, gestionar la demanda cambiante y entregar a clientes en mercados urbanos y regionales. Estos requisitos respaldan el uso de centros de cumplimiento externalizados, redes de transporte y servicios de distribución.
Aduanas Digitales que Mejoran la Eficiencia de la Integración Logística Transfronteriza
El programa de modernización aduanera de Vietnam está creando oportunidades para mejorar el procesamiento de envíos transfronterizos. El 1 de junio de 2026, las autoridades aduaneras comenzaron a pilotar un modelo de despacho centralizado en la Subdirección de Aduanas Región III en Hai PhongImplementación Piloto del Modelo de Despacho Aduanero Centralizado en la Subdirección de Aduanas Región III, junio de 2026, www.vidi.mof.gov.vn">[3]. El piloto incluye el manejo digital de la documentación aduanera y tiene como objetivo agilizar el procesamiento de envíos de importación y exportación. Una presentación de documentos más estandarizada puede ayudar a los proveedores de logística a coordinar los procedimientos aduaneros con los calendarios de transporte y reducir el manejo administrativo evitable.
Externalización Empresarial que Amplía la Demanda de Almacenamiento y Transporte
Los fabricantes, minoristas e importadores pueden utilizar proveedores 3PL para acceder a redes de transporte y capacidad de almacenamiento sin necesidad de desarrollar y gestionar toda la infraestructura requerida por sí mismos. La externalización puede ser particularmente útil para empresas que se expanden a nuevas regiones, gestionan la demanda estacional o atienden varias ubicaciones de producción y distribución. Los proveedores que combinan almacenamiento, gestión de inventarios, transporte doméstico y transporte de carga pueden simplificar la coordinación a lo largo de la cadena de suministro.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Redes de Transporte Fragmentadas que Reducen la Consistencia y Escala del Servicio | -1.2% | Nacional, particularmente las rutas interprovinciales en el centro de Vietnam y el Delta del Mekong | Mediano plazo (2–4 años) |
| Escasez de Mano de Obra Calificada que Limita la Adopción de Tecnología Logística | -1.0% | Nacional, particularmente Hai Phong y el corredor industrial del norte | Corto plazo (hasta 2 años) |
| Cuellos de Botella en el Interior que Interrumpen la Eficiencia de la Red Logística Multimodal | -0.8% | Corredor Hanói–Hai Phong y conectividad vial de Cai Mep | Mediano plazo (2–4 años) |
| Costos de Cumplimiento que Presionan a los Proveedores de Servicios Logísticos Más Pequeños | -0.5% | Nacional, particularmente los operadores domésticos más pequeños | Corto plazo (hasta 2 años) |
| Fuente: Mordor Intelligence | |||
Redes de Transporte Fragmentadas que Reducen la Consistencia y Escala del Servicio
La red logística de Vietnam combina transporte por carretera, vías fluviales interiores, ferrocarril, aéreo y marítimo, pero la disponibilidad y eficiencia de las conexiones difieren según la ubicación. Las brechas en la infraestructura de apoyo, la congestión alrededor de las zonas industriales y el acceso desigual a las instalaciones logísticas interiores pueden aumentar los tiempos de desplazamiento y complicar la planificación de envíos. Estas condiciones dificultan que los proveedores 3PL mantengan niveles de servicio consistentes en las rutas, especialmente cuando los envíos involucran varios modos de transporte o ubicaciones fuera de los principales corredores industriales. Los costos logísticos del país se estimaron en aproximadamente el 16–17% del PIB en el Informe de Logística de Vietnam 2025, destacando la continua importancia de mejorar la eficiencia del transporte y la cadena de suministro.
Escasez de Mano de Obra Calificada que Limita la Adopción de Tecnología Logística
La adopción de sistemas de gestión de almacenes, sistemas de gestión de transporte, equipos de manejo automatizado y herramientas aduaneras digitales requiere trabajadores que puedan operar estos sistemas y responder a las excepciones operativas. Cuando el personal adecuadamente capacitado es difícil de reclutar, los proveedores de logística pueden enfrentar mayores costos de formación, una implementación tecnológica más lenta y un uso inconsistente de los procesos digitales. Estos desafíos pueden ser más significativos para los operadores más pequeños que tienen recursos limitados para el desarrollo de empleados y la integración de sistemas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Servicio: La Gestión del Transporte Doméstico Lidera Mientras el Almacenamiento de Valor Añadido se Expande
La gestión del transporte doméstico representó el 62,45% de la participación del mercado de logística de terceros de Vietnam en 2026. Su posición de liderazgo refleja la importancia de mover mercancías entre instalaciones manufactureras, proveedores, almacenes, centros de distribución y puertos. El transporte por carretera sigue siendo importante para los movimientos de carga doméstica, mientras que el transporte internacional de carga y la coordinación aduanera apoyan las cadenas de suministro transfronterizas. Las empresas buscan cada vez más proveedores que puedan coordinar el transporte con el manejo de inventarios y la distribución, especialmente cuando las mercancías pasan por varias instalaciones antes de llegar a los clientes.
Se proyecta que el segmento de almacenamiento y distribución de valor añadido registre un CAGR del 9,26% durante 2027–2032. Los fabricantes y minoristas requieren más que solo almacenamiento, creando oportunidades para la preparación de pedidos, el embalaje, el etiquetado, la gestión de inventarios y la coordinación de la distribución. En septiembre de 2025, Kuehne+Nagel y el Grupo LEGO inauguraron un centro de distribución regional en Dong Nai para apoyar la distribución en Asia-Pacífico. La instalación proporciona un ejemplo de cómo el almacenamiento puede integrarse con el despacho aduanero, el flete marítimo y los servicios de distribución regional.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación de Uso Final: La Manufactura Lidera Mientras el Comercio Minorista y el Comercio Electrónico se Aceleran
La manufactura representó el 36,87% del tamaño del mercado de logística de terceros de Vietnam en 2026. La base industrial del país genera demanda de movimientos de materias primas entrantes, logística relacionada con la producción, almacenamiento de inventarios y distribución de productos terminados. Los clústeres industriales en el sur y el norte de Vietnam conectan a los fabricantes con proveedores, clientes domésticos y puertas de exportación. Los fabricantes multinacionales pueden utilizar proveedores 3PL para coordinar la logística en múltiples instalaciones y rutas comerciales internacionales, mientras que los productores domésticos pueden externalizar el transporte y el almacenamiento para reducir la complejidad operativa.
Se proyecta que el comercio minorista y el comercio electrónico registren un CAGR del 8,98% durante 2027–2032. El crecimiento del comercio minorista en línea respalda la demanda de instalaciones de cumplimiento, visibilidad de inventarios, procesamiento de pedidos y distribución de última milla. Los minoristas y vendedores de mercados en línea requieren acuerdos logísticos flexibles para adaptarse a los volúmenes de pedidos cambiantes y las expectativas de entrega. Además, las cadenas de suministro de salud, alimentos y bebidas, bienes de consumo y automotriz generan demanda de servicios especializados de manejo y distribución.
Por Modelo Logístico: Los Activos Ligeros Lideran Mientras el Modelo Híbrido Gana Terreno
El modelo de activos ligeros representó el 46,23% de la participación del mercado de logística de terceros de Vietnam en 2026. Bajo este modelo, los proveedores coordinan los servicios de transporte y logística apoyándose sustancialmente en transportistas subcontratados, instalaciones arrendadas o capacidad de terceros. Este enfoque puede reducir los requisitos de capital inicial y permitir a los operadores ampliar su cobertura de servicio sin poseer cada vehículo o almacén. Es particularmente relevante para los proveedores de logística que gestionan envíos en múltiples regiones o modos de transporte.
Se proyecta que el modelo híbrido registre un CAGR del 9,13% durante 2027–2032. Las operaciones híbridas combinan activos propios o controlados con capacidad externa, lo que permite a los proveedores mantener el control sobre las actividades críticas mientras utilizan subcontratistas para gestionar las fluctuaciones de la demanda. Por ejemplo, un operador puede mantener sus propias instalaciones de distribución o flota de vehículos principal mientras externaliza determinados movimientos de larga distancia. En enero de 2026, ITL Logistics recibió 40 camiones Isuzu Euro 5 para ampliar y modernizar su flota de transporte doméstico.
Análisis Geográfico
El sur de Vietnam representó el 46,13% del mercado de logística de terceros de Vietnam en 2026. La región se beneficia de la base comercial de Ciudad Ho Chi Minh, la actividad manufacturera en las provincias circundantes y el acceso al clúster portuario de Cai Mep–Thi Vai. La demanda industrial y de consumo respalda el transporte doméstico, el almacenamiento, la distribución y el transporte internacional de carga. La red logística establecida de la región también la convierte en una ubicación importante para las empresas que buscan integrar las operaciones manufactureras con los canales de exportación y distribución doméstica.
La inversión en infraestructura portuaria y logística del sur de Vietnam está apoyando capacidad adicional. En abril de 2026, Gemadept Corporation y CMA CGM celebraron la ceremonia de inicio de obras de la Fase 2 del Puerto de Aguas Profundas Gemalink en Cai Mep–Thi Vai. Se espera que el proyecto aumente la capacidad total del puerto a más de 3 millones de TEU anuales cuando se complete, con operaciones previstas para el cuarto trimestre de 2027. Se espera que este desarrollo fortalezca la capacidad portuaria y apoye los flujos de carga futuros.
Se proyecta que el norte de Vietnam registre un CAGR del 8,34% durante 2027–2032. La manufactura de electrónica, la inversión industrial y las conexiones entre Hanói, Hai Phong y las provincias industriales del norte respaldan la demanda de logística externalizada. En julio de 2026, DHL Supply Chain inició las obras de su Campus Logístico Norte en Hung YenDHL Supply Chain Inicia las Obras del Campus Logístico Norte de DHL para Impulsar la Conectividad en el Norte de Vietnam, julio de 2026, www.dhl.com">[4]. El proyecto abarca más de 82.500 m², con la primera fase prevista para proporcionar aproximadamente 41.180 m² de espacio de almacén y con finalización esperada en el primer semestre de 2027. En mayo de 2026, Saigon Newport Corporation inauguró el Centro Logístico Tan Cang–Lach Huyen en Hai Phong, añadiendo una instalación logística integrada a la red portuaria del norte.
Panorama Competitivo
El mercado de logística de terceros de Vietnam está fragmentado e incluye grupos logísticos internacionales, proveedores domésticos de transporte y logística, y operadores vinculados a puertos. Los participantes internacionales incluyen DHL Supply Chain, Kuehne+Nagel, DSV, CEVA Logistics y Nippon Express Holdings. Las empresas domésticas y regionales incluyen ITL Corporation, Gemadept Corporation, Saigon Newport Corporation, Viettel Post y Vietnam Post Logistics. Estos proveedores compiten en transporte, almacenamiento, transporte de carga, logística contractual y distribución. Sus posiciones competitivas dependen de la cobertura de la red, las relaciones con los clientes, las capacidades operativas y la capacidad de coordinar los servicios domésticos con las cadenas de suministro internacionales.
Las alianzas estratégicas y la integración de servicios son factores competitivos importantes. En marzo de 2026, Gemadept Corporation y CJ Logistics acordaron optimizar sus operaciones logísticas y de transporte marítimo, con la reestructuración separando sus áreas de enfoque operativo principal. En septiembre de 2025, Kuehne+Nagel y el Grupo LEGO inauguraron su centro de distribución regional en Dong Nai, integrando el almacenamiento y la distribución regional con los servicios de transporte y aduanas. En julio de 2026, Vietnam Post Logistics y DSV Contract Logistics Vietnam renovaron su acuerdo de cooperación para servicios de cadena de suministro entre empresas. Estos desarrollos ilustran diferentes enfoques para ampliar las capacidades de servicio y fortalecer las relaciones con los clientes.
La inversión en instalaciones especializadas, capacidad de transporte y redes logísticas integradas es otra área de competencia. En marzo de 2025, LOTTE Global Logistics celebró la ceremonia de inicio de obras de su centro de cadena de frío en Dong Nai en el Parque Industrial Nhon Trach. En enero de 2026, ITL Logistics recibió 40 camiones Isuzu Euro 5, mientras que CEVA Logistics anunció un nuevo flete aéreo chárter Hanói–Chicago en junio de 2026. Estas inversiones y expansiones de servicios abordan diferentes requisitos logísticos, incluido el almacenamiento con control de temperatura, la distribución doméstica y el flete aéreo internacional.
Líderes de la Industria de Logística de Terceros de Vietnam
-
Indo Trans Logistics Corporation (ITL)
-
Gemadept Corporation
-
DHL Supply Chain
-
DSV
-
Kuehne+Nagel
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Julio de 2026: Vietnam Post Logistics y DSV Contract Logistics Vietnam renovaron su acuerdo de cooperación para servicios de cadena de suministro entre empresas.
- Julio de 2026: DHL Supply Chain inició las obras de su Campus Logístico Norte en Hung Yen. El proyecto abarca más de 82.500 m², con la Fase 1 prevista para proporcionar aproximadamente 41.180 m² de espacio de almacén en el primer semestre de 2027.
- Junio de 2026: CEVA Logistics anunció un nuevo flete aéreo chárter Hanói–Chicago que opera 3 veces por semana para apoyar los movimientos de carga entre Vietnam y los Estados Unidos.
- Mayo de 2026: Saigon Newport Corporation inauguró el Centro Logístico Tan Cang–Lach Huyen en Hai Phong. El centro fortalece la red logística integrada de la empresa en torno al clúster de puertos de aguas profundas del norte.
Alcance del Informe del Mercado de Logística de Terceros de Vietnam
| Gestión del Transporte Doméstico (GTD) | Carreteras |
| Ferrocarriles | |
| Vías Aéreas | |
| Vías Fluviales | |
| Gestión del Transporte Internacional (GTI) | Carreteras |
| Ferrocarriles | |
| Vías Aéreas | |
| Vías Fluviales | |
| Almacenamiento y Distribución de Valor Añadido (ADVA) |
| Automotriz |
| Energía y Servicios Públicos |
| Manufactura |
| Ciencias de la Vida y Salud |
| Tecnología y Electrónica |
| Comercio Minorista y Comercio Electrónico |
| Bienes de Consumo y Bienes de Consumo de Alta Rotación |
| Alimentos y Bebidas |
| Otros |
| Activos Ligeros |
| Activos Pesados |
| Híbrido |
| Norte de Vietnam |
| Centro de Vietnam |
| Sur de Vietnam |
| Por Servicio | Gestión del Transporte Doméstico (GTD) | Carreteras |
| Ferrocarriles | ||
| Vías Aéreas | ||
| Vías Fluviales | ||
| Gestión del Transporte Internacional (GTI) | Carreteras | |
| Ferrocarriles | ||
| Vías Aéreas | ||
| Vías Fluviales | ||
| Almacenamiento y Distribución de Valor Añadido (ADVA) | ||
| Por Aplicación de Uso Final | Automotriz | |
| Energía y Servicios Públicos | ||
| Manufactura | ||
| Ciencias de la Vida y Salud | ||
| Tecnología y Electrónica | ||
| Comercio Minorista y Comercio Electrónico | ||
| Bienes de Consumo y Bienes de Consumo de Alta Rotación | ||
| Alimentos y Bebidas | ||
| Otros | ||
| Por Modelo Logístico | Activos Ligeros | |
| Activos Pesados | ||
| Híbrido | ||
| Por Región | Norte de Vietnam | |
| Centro de Vietnam | ||
| Sur de Vietnam | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de logística de terceros de Vietnam para 2032?
Se proyecta que el mercado de logística de terceros de Vietnam alcance los 7,37 mil millones de USD en 2032, aumentando desde los 5,11 mil millones de USD en 2027 a un CAGR del 7,59% durante 2027–2032.
¿Qué servicio tiene la mayor participación en el mercado 3PL de Vietnam?
La gestión del transporte doméstico mantuvo el 62,45% del mercado en 2026, reflejando la importancia de los movimientos de carga doméstica entre instalaciones industriales, almacenes, centros de distribución y puertos.
¿Qué servicio 3PL proyecta el crecimiento más rápido en Vietnam?
Se proyecta que el almacenamiento y la distribución de valor añadido registre un CAGR del 9,26% durante 2027–2032, respaldado por la demanda de almacenamiento integrado, gestión de inventarios, procesamiento de pedidos y servicios de distribución.
¿Cómo está influyendo el comercio electrónico en la demanda logística en Vietnam?
El comercio electrónico está incrementando la demanda de cumplimiento externalizado, gestión de inventarios, procesamiento de pedidos, distribución de paquetes y gestión de devoluciones. Los minoristas en línea y los vendedores de mercados en línea requieren redes logísticas que puedan adaptarse a los volúmenes de pedidos cambiantes y los requisitos de entrega.
¿Qué región lidera el mercado de logística de terceros de Vietnam?
El sur de Vietnam mantuvo el 46,13% del mercado en 2026, respaldado por la actividad comercial de Ciudad Ho Chi Minh, los centros manufactureros en las provincias circundantes y el acceso al clúster portuario de Cai Mep–Thi Vai.
¿Cuáles son las principales restricciones que afectan al mercado 3PL de Vietnam?
Las redes de transporte fragmentadas, la conectividad de infraestructura desigual, la escasez de personal logístico adecuadamente capacitado y el costo de adopción de tecnología pueden limitar la consistencia del servicio y la eficiencia operativa.