
ベトナム繊維製造市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 4.95 十億米ドル |
| 市場規模 (2026) | 5.27 十億米ドル |
| 市場規模 (2031) | 7.32 十億米ドル |
| 成長率 (2026 - 2031) | 6.79 % |
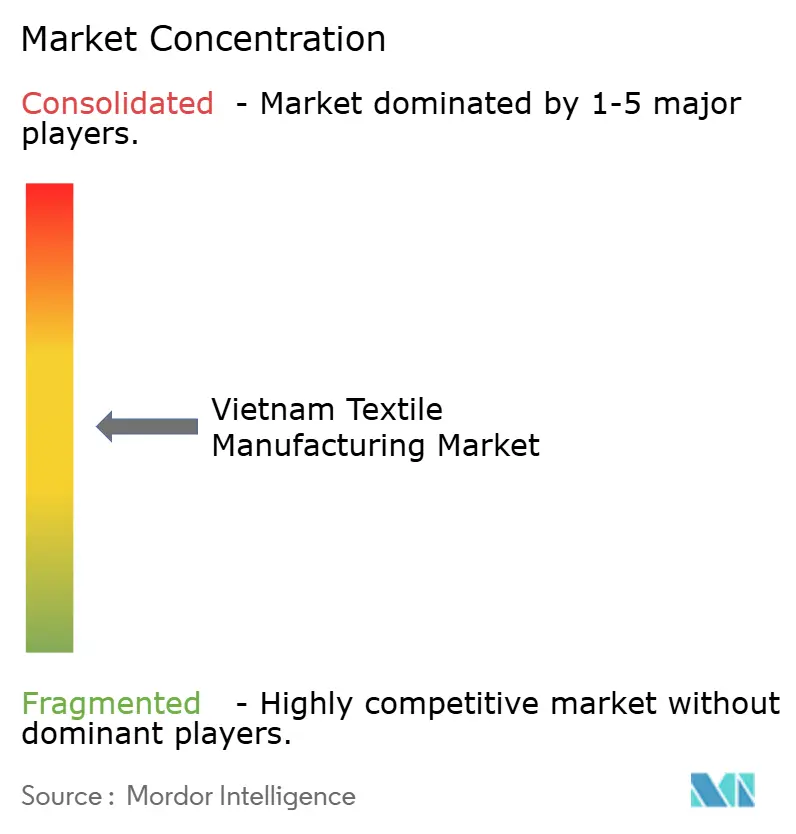
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
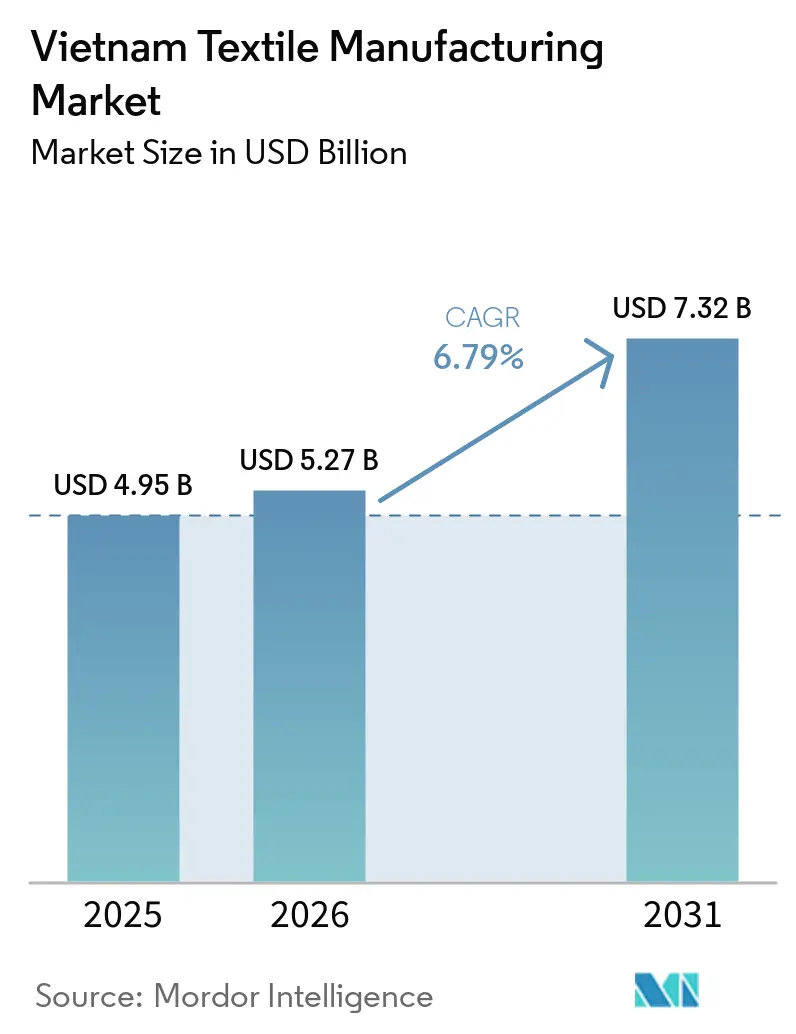
Mordor Intelligenceによるベトナム繊維製造市場分析
ベトナム繊維製造市場規模は、2025年の4.95 ビリオン 米ドルから2026年には5.27 ビリオン 米ドルに増加し、2026年から2031年にかけてCAGR 6.79%で成長して2031年には7.32 ビリオン 米ドルに達すると予測されています。
ベトナム繊維製造市場は、輸出需要および繊維・紡績・織布・ニット・染色・仕上げの各工程への投資によって支えられています。ベトナム繊維・アパレル協会は、2025年の繊維・衣料品輸出売上高を460 ビリオン 米ドルと報告し、2026年の目標を500 ビリオン 米ドルに設定しました。自由貿易協定は、関税優遇が原産地規則に依存するため、国内加工の付加価値を高めています。外国投資はリサイクル、特殊繊維、生地、副資材の生産能力を拡大しており、一方で輸入依存が引き続き国内付加価値の獲得を制限しています。ベトナム繊維製造市場はまた、トレーサビリティに資金を投じられる大規模生産者と、コンプライアンスコストにさらされたままの中小企業との間の格差拡大という課題にも直面しています。
主要レポートのポイント
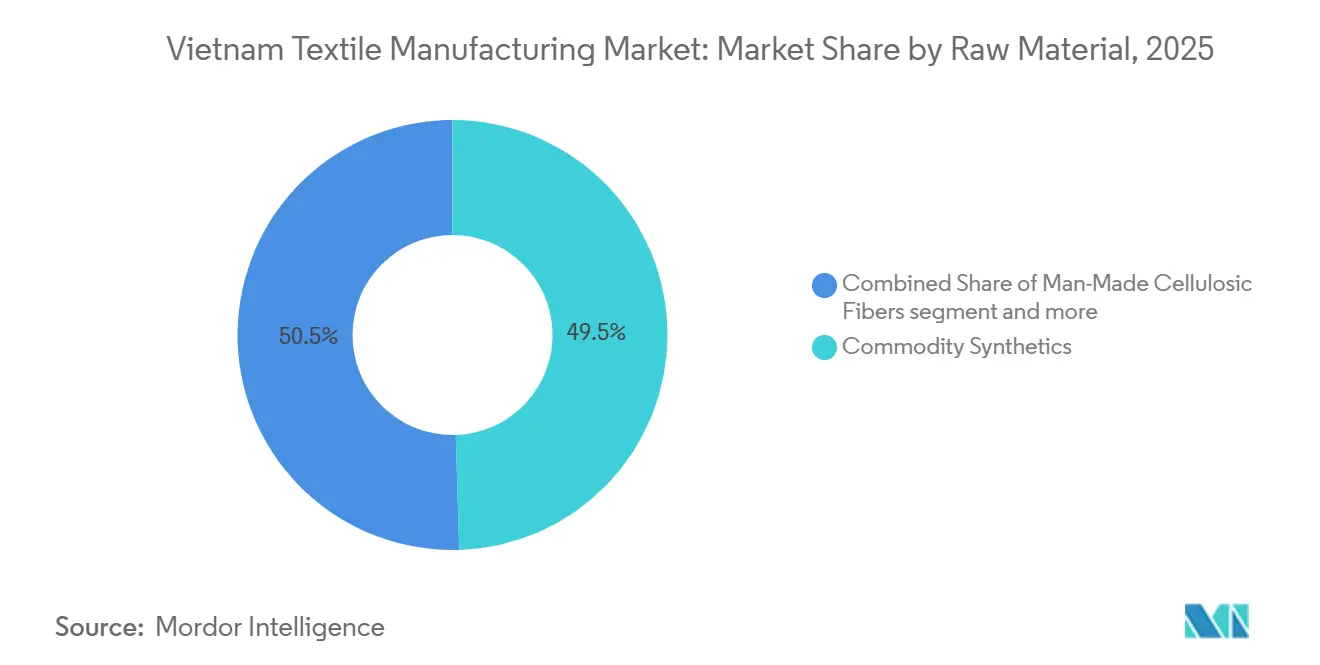
- 原材料別では、汎用合成繊維が2025年のベトナム繊維製造市場シェアの49.5%を占め、特殊・高性能繊維は2031年までに8.2%のCAGRで拡大すると予測されています。
- 製造プロセス別では、生地製造が2025年のベトナム繊維製造市場規模の43.5%を占め、不織布・フェルト製造は2031年までに9.8%のCAGRで成長すると予測されています。
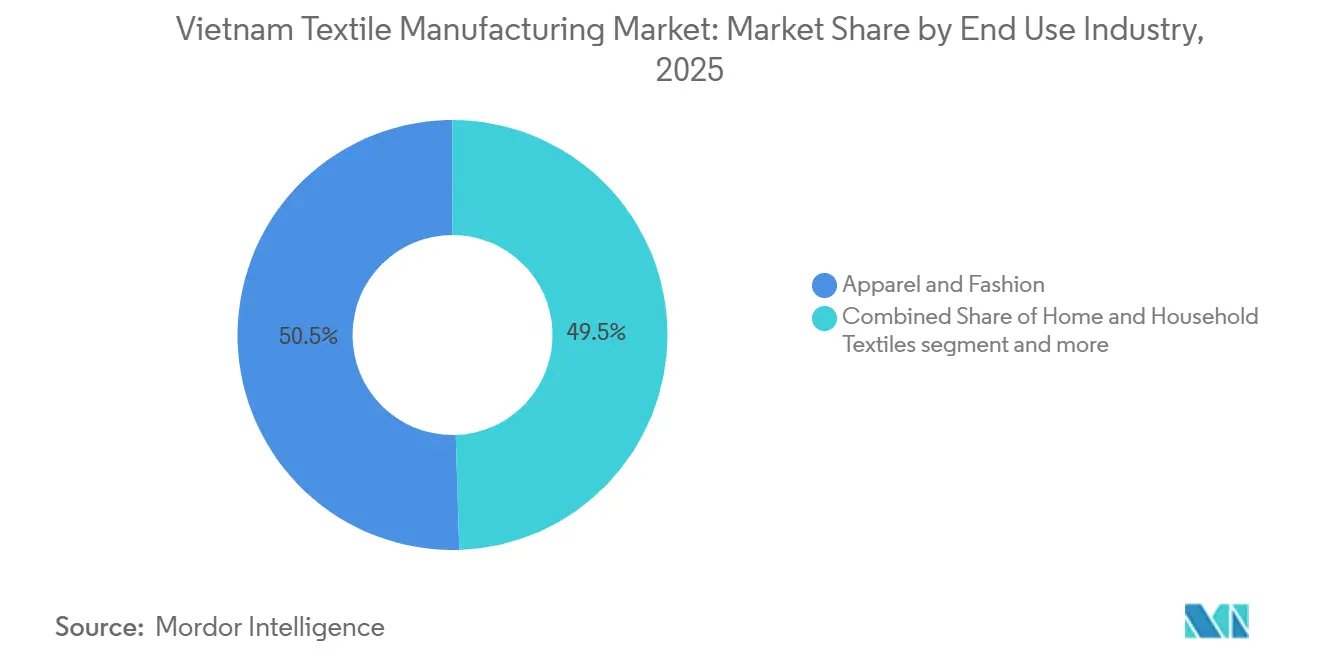
- 最終用途産業別では、アパレル・ファッションが2025年のベトナム繊維製造市場シェアの50.5%を占め、技術・産業用繊維は2031年までに7.7%のCAGRで拡大すると予測されています。
- 企業規模別では、中小零細企業および非組織化セクターが2025年の市場価値の57%を占め、大規模組織化メーカーは2031年までに7.9%のCAGRを記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ベトナム繊維製造市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 中国中心のサプライチェーンからの多様化 | +1.8% | 北部および中部ベトナムの産業ラスターに集中した世界的な動き | 短期(2年以内) |
| 新世代自由貿易協定へのアクセス | +1.5% | EVFTAおよびCPTPP回廊で最も強く発動する世界的な動き | 短期(2年以内) |
| グローバルバイヤーによるグリーンかつトレーサブルな繊維調達 | +1% | 北米およびEU、CPTPPマーケットへの波及あり | 中期(2〜4年) |
| FDI流入の増加と工業団地の拡大 | +0.8% | ビンディン、ゲアン、フンイェン、ドンナイにおける早期生産能力拡大を伴う全国的な動き | 長期(4年以上) |
| リサイクル繊維と循環型加工能力の拡大 | +0.6% | ビンディンおよび中部ベトナムの再生可能エネルギーゾーンに連動した全国的な動き | 長期(4年以上) |
| 産業のデジタル化とプロセスの自動化 | +0.5% | 工場全体で先進的な導入が進む全国的な動き | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
中国中心のサプライチェーンからの多様化
世界のアパレルおよびホームテキスタイルのバイヤーは、関税摩擦と過去のサプライ混乱が中国中心のサプライチェーンのリスクを露呈させた後も、ベトナムへの調達活動を増加させ続けています。米国の衣料品輸入に占めるベトナムのシェアは、2024年の18.9%から2025年には21.1%に上昇した一方、中国のサプライヤーは米国および日本の輸入バスケットでシェアを失いました。[1] バイヤーは製品開発、品質監査、サプライヤー管理業務をベトナムの生産施設に近づけています。これにより、ベトナム繊維製造市場のメーカーへの期待が高まっています。なぜなら、取引関係が基本的なカット・メイク・トリム受注を超えて広がっているからです。中東への輸出は2024年に10 ビリオン 米ドルを生み出した後、2025年の最初の7か月間で700 ミリオン 米ドルに達しました。高い受注量は紡績およびニットの稼働率を支えますが、原産地適合生地に必要な染色・仕上げ能力にも追加的な圧力をかけています。
新世代自由貿易協定へのアクセス
ベトナムは17の自由貿易協定を有し、60以上の輸出市場に対して差別化された関税アクセスを提供しています。EVFTAは、ベトナム原産またはEVFTA原産の生地から製造された適格な織物・ニット製品が欧州連合に無関税で輸入されることを認めています。[2] この規則は、まだ衣料品縫製に比べて未発達な織布、ニット、湿式加工への投資を促進します。CPTPPの糸から始まる原産地要件は、紡績および加盟国経済内での繊維・生地・衣料品間の連携をより重視しています。[3] 欧米地への繊維・衣料品輸出は2025年最初の9か月間で前年比10.8%増加し、同回廊への繊維・糸輸出は13.3%増加しました。ベトナム繊維製造市場は、生産者が国内または適格な原材料でこれらの原産地要件を満たせる場合に最大の恩恵を受けます。
グローバルバイヤーによるグリーンかつトレーサブルな繊維調達
サステナビリティ要件は、欧州および北米ブランドに供給するサプライヤーにとって購買条件となりつつあります。EUの持続可能な製品のためのエコデザイン規則および企業デューデリジェンス規則は、ベトナムの間接サプライヤーまでサプライチェーン審査を拡大しています。EUは2026年1月に炭素国境調整メカニズムの下での証書購入を義務付け始め、炭素価格が拡大するにつれて繊維生産者は将来的な対象拡大に備えています。コールドパッドバッチ染色は、従来の染色と比較して水・蒸気・電力・塩のコストを72.8%削減し、生地1キログラムあたりの二酸化炭素排出量を0.336キログラム削減できます。これらのプロセス改善により、トレーサブルで環境負荷の低い生産がコスト管理とバイヤー資格審査の両面で重要になっています。認証プロセスや信頼性の高いトレーサビリティ記録を持たない生産者は、優先サプライヤーリストから除外される可能性があります。
FDI流入の増加と工業団地の拡大
外国投資は、国内企業が資金調達に限界を抱える地域に資本集約型プロジェクトをもたらしています。Syre Groupはビンディンに年間最大25万トンの生産能力を持つ10 ビリオン 米ドルのポリエステルリサイクルおよび生地複合施設の投資登録証明書を取得し、2029年の操業開始を目標としています。Best Pacificはゲアンで67.5ヘクタールにわたる9.4 ビリオン 米ドルのMega Textile-Vietnamプロジェクトの建設を開始し、フェーズ1の生産は2028年第2四半期に計画されています。HS Hyosung Quảng Namは2026年第1四半期にダナンで1 ビリオン 米ドルのポリエステルカーテン生地および産業用繊維工場の建設を開始しました。これらの新プロジェクトは、基本的な労働コスト優位性からより複雑な加工および循環繊維能力へのシフトを支援しています。工業団地の拡大により、ベトナム繊維製造市場は港湾、衣料品クラスター、再生可能エネルギー資源に近い場所での生産開発の余地が広がっています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 輸入生地・綿花・繊維・化学品・染料への依存 | -1.2% | 中国産原材料に依存する紡績・染色クラスターで最も高い露出度を持つ全国的な課題 | 短期(2年以内) |
| 関税・原産地規則・地政学的リスクへの露出 | -0.9% | 北米、EU、APACの地政学的回廊 | 短期(2年以内) |
| 湿式加工および炭素削減に関する高いコンプライアンスコスト | -0.7% | 中小企業の染色・仕上げ事業者に深刻な圧力をかける全国的な課題 | 中期(2〜4年) |
| 熟練労働者不足と労働力の不安定性 | -0.4% | 特に北部ベトナムの技術・電子機器ハブ近隣クラスターにおける全国的な課題 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
輸入生地・綿花・繊維・化学品・染料への依存
輸入原材料への依存は、国内付加価値向上に対する最も根強い制約として残っています。ベトナムは綿花の100%を輸入しており、年間40万トンを消費しているのに対し国内供給は3,000トン未満であり、合成繊維の最大95%を輸入しています。国内生地生産は市場需要の25%から30%しかカバーできず、メーカーは輸入原材料および副資材依存しています。ベトナムは2025年に28.8 ビリオン 米ドル相当の171万トンの綿花を輸入し、米国が輸入量の45.6%を供給しました。輸入生地は2024年に110 ビリオン 米ドルに達し、中国が原材料・副資材調達の59%を占めました。これらの依存関係は、原材料が糸から始まる原産地規則の下で適格とならない場合、ベトナム繊維製造市場がCPTPP優遇措置を活用する能力を制限しています。
関税・原産地規則・地政学的リスクへの露出
ベトナムの輸出先が限られた市場に集中していることは、貿易政策の変化に対するリスクをもたらしています。米国は2025年にベトナムの繊維・衣料品輸出の180 ビリオン 米ドルを購入し、これは輸出総額の39%以上を占めました。米国の強制労働監査は、完全な繊維トレーサビリティを持たないメーカーに対して検証作業を追加し、受注を遅延させる可能性があります。CPTPPの要件もまた、適格な調達を大規模に確立できる大規模な垂直統合企業を優遇しています。コンプライアンス支出は、処理システム、エネルギー使用、文書化をアップグレードしなければならない小規模な染色・仕上げ企業にとって特に困難です。北部の技術・電子機器クラスター近隣での労働力不足は、操業の安定性にさらなる圧力を加えています。これらの要因が重なることで、ベトナム繊維製造市場が強固な構造的輸出機会を持っていても、投資判断が遅れる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原材料別:汎用合成繊維がリードし、特殊繊維がより速く成長
汎用合成繊維は2025年に市場価値の49.5%を占め、マスマーケットアパレルおよびパフォーマンスウェア輸出からの需要に支えられています。ポリエステル、ナイロン、ポリプロピレン、アクリル、エラスタンがこのカテゴリーの主要素材です。ポリエステルステープルファイバーおよびポリエステルフィラメント糸は、国内生産基盤において最も高い量の原材料として残っています。合成繊維の統合は、輸入漏洩を削減しベトナムにより多くの上流付加価値を保持するための優先事項として特定されています。ビスコース、リヨセル、モーダル、アセテートなどの人工セルロース系繊維は、従来の合成繊維に代わる生分解性代替品を求めるバイヤーから関心を集めています。天然綿系繊維もまた、トレーサブルでUFLPA適合の調達を実証できるサプライヤーに選択肢を提供しています。
特殊・高性能繊維は2031年までに8.2%のCAGRを記録すると予測されており、最も成長の速い原材料カテゴリーとなっています。需要は輸送、保護具、医療機器、建設、ジオテキスタイル用途から生まれています。これにより、ベトナム繊維製造産業に参入するサプライヤーにとって技術標準と管理された加工の重要性が高まっています。東レのベトナムにおけるポリエステルおよびナイロン特殊生地の事業は、より高度な原材料基盤のFDI主導の発展を示しています。ISO 9001プロセス管理および国際品質システムへの適合は、特殊繊維調達においてますます重要になっています。これらの要件は、分散した加工業者よりも大規模な認証メーカーを優遇します。このカテゴリーはより高付加価値な生産への道を提供しますが、その発展は一貫した品質と顧客資格審査に依存しています。

製造プロセス・製品タイプ別:生地が最大の価値を保持し、不織布が拡大
生地製造は2025年のベトナム繊維製造市場規模の43.5%を占め、主要なプロセスセグメントとして残っています。同国は2025年暦年に綿糸含有紡績工場121か所を稼働させており、1,040万スピンドル相当の設備を有していました。この紡績基盤は、国の衣料品輸出システムを支える生地生産に原材料を供給しています。糸・スレッド製造は依然として高い生産量を維持していますが、輸出量が8%増加したにもかかわらず、世界的な価格軟化により2025年暦年の綿糸輸出単価は5%低下しました。前処理、漂白、染色、プリントなどの仕上げ活動は、欧州の環境要件から最も厳しい精査を受けています。デジタルテキスタイルプリンティングは、これらの活動における水・化学品使用量を削減できるため、重要性を増しています。
不織布・フェルト製造は2031年までに9.8%のCAGRで成長すると予測されており、プロセスカテゴリーの中で最も高い成長率となっています。医療衛生、産業用フィルタリング、ジオテキスタイル、自動車内装がこの需要を支えています。パンデミック後の需要が衛生・医療用途の商業的な深さを確認した後、スパンボンドおよびメルトブロウンラインへの投資が増加しています。YKKは2026年1月にドンナイのニョントラック施設のフェーズ3を開始し、副資材生産と先進製品開発の拡大に8,360万 米ドルを投じました。このプロジェクトは衣料品生産を取り巻く部品・副資材エコシステムを支援しています。また、技術生地および不織布用途を支える広範な中流基盤への信頼を反映しています。このカテゴリーの拡大は、信頼性の高い設備、品質管理、および専門バイヤーへのアクセスに依存しています。
最終用途産業別:アパレルが規模を提供し、技術用繊維が投資を引き付ける
アパレル・ファッションは2025年の市場価値の50.5%を占め、最大の最終用途カテゴリーとして残っています。ベトナム繊維製造市場は衣料品縫製に大きく依存しており、国内製造生地のほとんどを消費し、世界最大の衣料品輸出基盤の一つを支えています。米国および欧州ブランドとのバイヤー関係は、カット・メイク・トリム活動を超えて拡大しています。メーカーはオリジナルデザイン製造およびオリジナルブランド製造モデルへと移行しています。この変化により、一貫した色、仕上げ、機能的パフォーマンスを持つ特殊加工生地への需要が高まっています。ホーム・家庭用テキスタイルは、欧州の需要とEVFTA関税優遇に支えられた安定した二次的な販路として残っています。
技術・産業用繊維は2031年までに7.7%のCAGRで成長すると予測されています。このカテゴリーには輸送用生地、医療・衛生用テキスタイル、産業用フィルタリング材料、建設用ジオテキスタイル、保護製品が含まれます。産業生産が広がるにつれて、ベトナム繊維製造市場はこれらの用途での地位を深める機会を持っています。医療および自動車用途への参入にはISO 13485およびIATF 16949品質認証が必要です。これらの標準は、製品検証と再現性を支援できる品質監査済みメーカーを優遇します。小規模加工業者は、必要なシステムの資金調達や維持が困難な場合があります。その結果、適合した大規模工場とコモディティ重視の企業との間の格差が拡大しています。
企業規模別:中小零細企業が広範な基盤を維持し、大規模企業がコンプライアンスから恩恵を受ける
中小零細企業および非組織化セクターは2025年の市場価値の57%を占め、紡績、織布、衣料品連携加工業者にわたる生産の広範な分散を示しています。この構造は多くの企業を、限られたマージンと技術投資能力を持つコモディティ活動に集中させています。現地化率は2025年に52%で、2030年までに60%超という産業目標を下回っています。したがって、中小企業は輸入原材料コスト、バイヤー監査、環境要件に対してより大きなリスクにさらされています。サプライチェーン全体で生産の幅と柔軟性を提供するため、その役割は依然として重要です。
大規模組織化メーカーは2031年までに7.9%のCAGRで成長すると予測されています。原産地要件、サステナビリティ監査、自動化の経済性が相対的な優位性を支えています。同グループは2026年のデジタルトランスフォーメーションを戦略的優先事項とし、紡績、織布、染色、衣料品操業全体でリアルタイム生産性モニタリング、RFIDトラッキング、Power BIアナリティクスを活用しています。Century Synthetic Fiberは2026年1月にタイニン省にリサイクル糸生産のための1.3 ビリオン 米ドルのUnitex工場を開設しました。同社のリサイクル糸収益は2025年に25.2%増加し、会社収益の50%近くに達しました。
地理的分析
南部ベトナムは2025年暦年に設置紡績能力の44%を占め、国内121か所の稼働紡績工場のうち54か所が集中しています。ホーチミン市、ドンナイ、タイニン、ビンズオンはベトナム繊維製造市場における最大の生産ゾーンを形成しています。この地域は輸出港、確立された衣料品クラスター、成熟したFDI基盤から恩恵を受けています。Hyosungはドンナイでスパンデックスおよびナイロン施設を運営し、Far Eastern Polytexはビンズオンにポリエステル繊維工場を持っています。Century Synthetic FiberのUnitexリサイクル糸工場(1.3 ビリオン 米ドル)は2026年1月にタイニンの合成繊維基盤を強化しました。土地コストの上昇と電子機器・消費財工場との労働者獲得競争が南部のコスト優位性を低下させています。
北部ベトナムは、低い土地コスト、省レベルのインセンティブ、中国の原材料サプライヤーへの陸路接続を背景に、最も成長の速い製造ゾーンとなっています。フンイェン、ニンビン、ナムディン、タイグエン、ハノイ工業周辺部がこの拡大の中心です。63省から34省への行政統合により、フンイェンやニンビンなどの工業ハブを中心に工場の地理的配置が再編されました。Xielong Vietnam Textile Technologyは2025年にナムディンで4,000万 米ドルのメッシュ生地工場を開始し、フェーズ1の生産は2026年第2四半期に予定されています。Carvico Groupも2025年にフンイェンのニット・色施設で第3生産棟の建設を開始しました。同社のデジタルシステムは、接続性がリアルタイム生産モニタリングを支援する北部ユニットで効果を発揮しています。
中部ベトナムは、ビンディン、ゲアン、タインホア、フエ、ダナンのプロジェクトを通じて資本集約型の生産能力を追加しています。Syreのビンディンにおけるリサイクリングコンプレックス(10 ビリオン 米ドル)は2029年に操業開始が計画されています。Best Pacificのゲアンにおける9.4 ビリオン 米ドルのプロジェクトおよびHyosungのダナンにおける1 ビリオン 米ドルの工場は、ベトナム繊維製造市場に生地および産業用繊維の生産能力を追加しています。Billion Unionは2025年にタインホアで7,000万 米ドル、18,000トンの生地工場の建設を開始し、2026年6月からの操業を目標としています。この地域の風力・太陽光資源は、低炭素電力とグリーン認証投資を求めるメーカーを支援できます。同地域の役割の拡大は、コストの高い南部の立地から離れたグリーンフィールドプロジェクトの移動を反映しています。
競争環境
ベトナム繊維製造市場は中程度の市場集中度を示しており、FDI企業が国内コングロマリットおよび広範な中小零細企業基盤と並んで事業を展開しています。FDI企業は2026年に繊維セクターの輸出価値の60%から62%を占めました。韓国、日本、台湾、中国の企業は、より大規模な統合型または特殊施設を運営する傾向があります。これらの企業の技術、環境管理、貿易規則遵守のシステムは、国内中堅生産者にとっての運営ベンチマークを設定しています。Thanh Congおよびその他の国内グループは、現地化、リサイクル、デジタル生産システムの追求によって競争しています。中小零細企業はサプライチェーンの幅に不可欠ですが、トレーサビリティとグリーン調達要件を満たすことにより大きな困難を抱えています。
競争戦略はますます高性能素材、循環型生産、大規模加工に焦点を当てています。Hyosungのダナンプロジェクトはポリエステルカーテン生地と産業用繊維を対象とし、Syreのビンディンプロジェクトはリサイクルポリエステルと生地を対象としています。YKKの2026年1月のドンナイ拡張は、ベトナムプラットフォームに副資材能力と製品開発能力を追加しています。これらの投資により、主要企業は小規模加工業者が迅速に対応できない顧客要件に応えることができます。また、ベトナム繊維製造市場におけるデータ規律とプロセスの一貫性の重要性を高めています。
最大の機会は中流の生地製造と湿式加工に残っており、国内生地生産は需要の25%から30%しか満たしていません。適格な生地の追加1メートルごとに、下流の衣料品輸出業者がEVFTA関税優遇を活用するのに役立ちます。この機会は輸入依存とバイヤー要件を同時に解決するため、外国および国内の資本を引き付けています。主要プレイヤーの企業レベルの合算シェアデータが入手できないため、より広い市場は依然として分散しています。
ベトナム繊維製造産業のリーダー企業
-
Vietnam National Textile and Garment Group (Vinatex)
-
Thanh Cong Textile Garment
-
Century Synthetic Fiber Corporation
-
Phong Phu Corporation
-
Hoa Tho Textile
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年1月:Century Synthetic Fiber Corporationはタイニン省のタインタインコン工業団地にリサイクル糸生産のために設計された1.3 ビリオン 米ドルの施設であるUnitex工場を開設しました。リサイクル糸収益は2025年に25.2%増加し、総収益の約50%に達しました。
- 2026年1月:YKKはドンナイ省のニョントラック工場フェーズ3の起工式を開催しました。8,360万 米ドルの拡張は110,460平方メートルのサイトをカバーし、副資材能力と先進製品開発を目標としています。
ベトナム繊維製造市場レポートの範囲
ベトナム繊維製造市場は、原材料別(天然繊維、汎用合成繊維、その他)、製造プロセス・製品タイプ別(生地製造、糸・スレッド製造、その他)、最終用途産業別(アパレル・ファッション、その他)、企業規模別(大規模組織化メーカー、その)に区分されています。本レポートは、上記すべてのセグメントの市場規模および金額(米ドル)予測を提供します。
| 天然繊維 | 植物性繊維 | 綿花 |
| その他(ジュート、亜麻、麻、ラミー、ヤシ繊維) | ||
| 動物性繊維(羊毛、絹およびその他の動物性繊維) | ||
| 人工セルロース系繊維(ビスコース・レーヨン、リヨセル、モーダル、アセテート) | ||
| 汎用合成繊維(ポリエステル、ナイロン・ポリアミド、ポリプロピレン、アクリル、エラスタン) | ||
| 特殊・高性能繊維(アラミド、UHMWPEなど) |
| 糸・スレッド製造 | |
| 生地製造 | 織布 |
| ニット・クロッシェ | |
| 不織布・フェルト製造 | |
| その他の生地形成プロセス | |
| 繊維仕上げおよび表面処理(前処理、漂白、染色、プリントなど) |
| アパレル・ファッション | |
| ホーム・家庭用テキスタイル | |
| 技術・産業用繊維 | 輸送・モビリティ |
| 医療・衛生 | |
| 産業加工・フィルタリング | |
| 建設・ジオテキスタイル | |
| 保護・安全 | |
| 包装 | |
| その他の技術的用途 - 農業など |
| 大規模組織化メーカー |
| 零細・中小企業(中小零細企業)および非組織化セクター |
| 原材料別 | 天然繊維 | 植物性繊維 | 綿花 |
| その他(ジュート、亜麻、麻、ラミー、ヤシ繊維) | |||
| 動物性繊維(羊毛、絹およびその他の動物性繊維) | |||
| 人工セルロース系繊維(ビスコース・レーヨン、リヨセル、モーダル、アセテート) | |||
| 汎用合成繊維(ポリエステル、ナイロン・ポリアミド、ポリプロピレン、アクリル、エラスタン) | |||
| 特殊・高性能繊維(アラミド、UHMWPEなど) | |||
| 製造プロセス・製品タイプ別 | 糸・スレッド製造 | ||
| 生地製造 | 織布 | ||
| ニット・クロッシェ | |||
| 不織布・フェルト製造 | |||
| その他の生地形成プロセス | |||
| 繊維仕上げおよび表面処理(前処理、漂白、染色、プリントなど) | |||
| 最終用途産業別 | アパレル・ファッション | ||
| ホーム・家庭用テキスタイル | |||
| 技術・産業用繊維 | 輸送・モビリティ | ||
| 医療・衛生 | |||
| 産業加工・フィルタリング | |||
| 建設・ジオテキスタイル | |||
| 保護・安全 | |||
| 包装 | |||
| その他の技術的用途 - 農業など | |||
| 企業規模別 | 大規模組織化メーカー | ||
| 零細・中小企業(中小零細企業)および非組織化セクター | |||
レポートで回答される主要な質問
2031年のベトナム繊維製造の予測市場規模は?
ベトナム繊維製造市場規模は2031年までに73.2 ビリオン 米ドルに達すると予測されており、2026年からCAGR 6.8%で成長します。
ベトナムにおける繊維生産成長の促進要因は何ですか?
輸出多様化、自由貿易協定へのアクセス、トレーサビリティ要件、FDI、生地・リサイクルにおける生産能力投資が成長を支えています。
ベトナムで最も成長の速い原材料カテゴリーはどれですか?
特殊・高性能繊維は技術的用途に支えられ、2031年までに8.2%のCAGRで拡大すると予測されています。
最も速く拡大している製造プロセスはどれですか?
不織布・フェルト製造は衛生、フィルタリング、ジオテキスタイル、自動車用途に支えられ、2031年までに9.8%のCAGRで成長すると予測されています。
なぜ国内生地生産はベトナムの輸出業者にとって重要なのですか?
国内生地生産は需要の25%から30%しか満たしておらず、適格な生地は衣料品輸出業者がEVFTA関税優遇を活用するのに役立ちます。
ベトナムの中小繊維メーカーにとっての主な課題は何ですか?
中小生産者は輸入原材料への依存と、トレーサビリティ、廃水管理、サステナビリティシステム、原産地コンプライアンスに関するより高いコストに直面しています。