
インド繊維製造市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
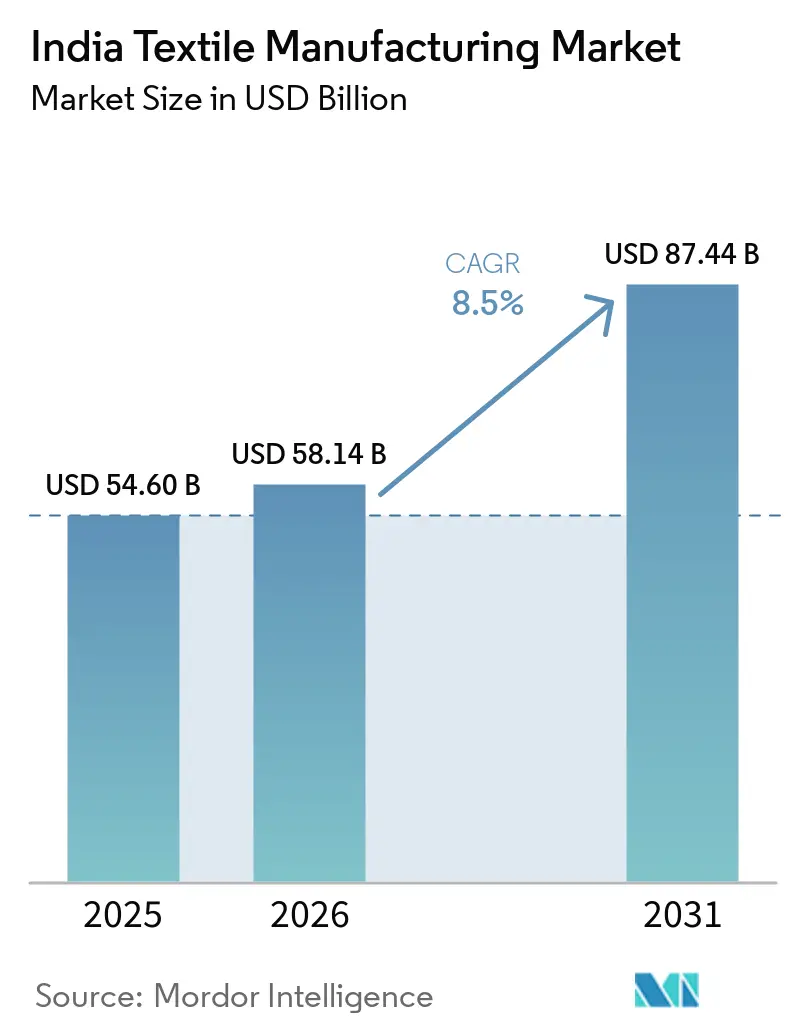
| 基準年の市場規模 (2025) | 54.60 十億米ドル |
| 市場規模 (2026) | 58.14 十億米ドル |
| 市場規模 (2031) | 87.44 十億米ドル |
| 成長率 (2026 - 2031) | 8.50 % |
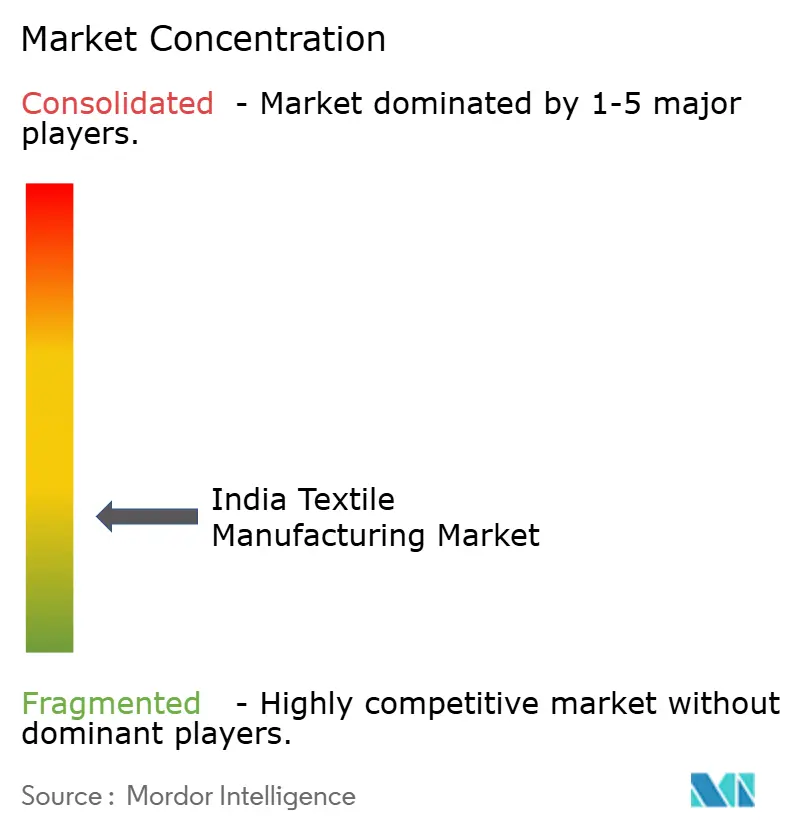
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインド繊維製造市場分析
インド繊維製造市場規模は、2025年の546.0億米ドルから2026年には581.4億米ドルに成長し、2026年から2031年にかけてCAGR 8.5%で2031年までに874.4億米ドルに達すると予測されています。
インド繊維製造市場は、天然繊維および合成繊維を糸、生地、不織布、コーティング素材、その他の中間繊維素材へと工業的に転換するプロセスを対象としています。繊維の準備、紡績、織布、ニット、不織布製造、染色、捺染、仕上げ、コーティング、および関連する生地加工が含まれ、繊維の初期処理から販売可能な中間素材の製造までを網羅します。人工繊維および産業用繊維に対する貿易アクセス、クラスター投資、政策支援は、この定義が対象とする上流素材への需要を強化する可能性があります。原材料コストの上昇が主要な制約として残る一方、不均一な加工能力と分散した生産ネットワークが規模と操業効率を制限しています。環境コンプライアンス要件の強化はさらにコストと実行の複雑性を高めており、特に近代的な加工インフラへのアクセスが限られた生産クラスターにおいてその影響が顕著です。
レポートの主要ポイント
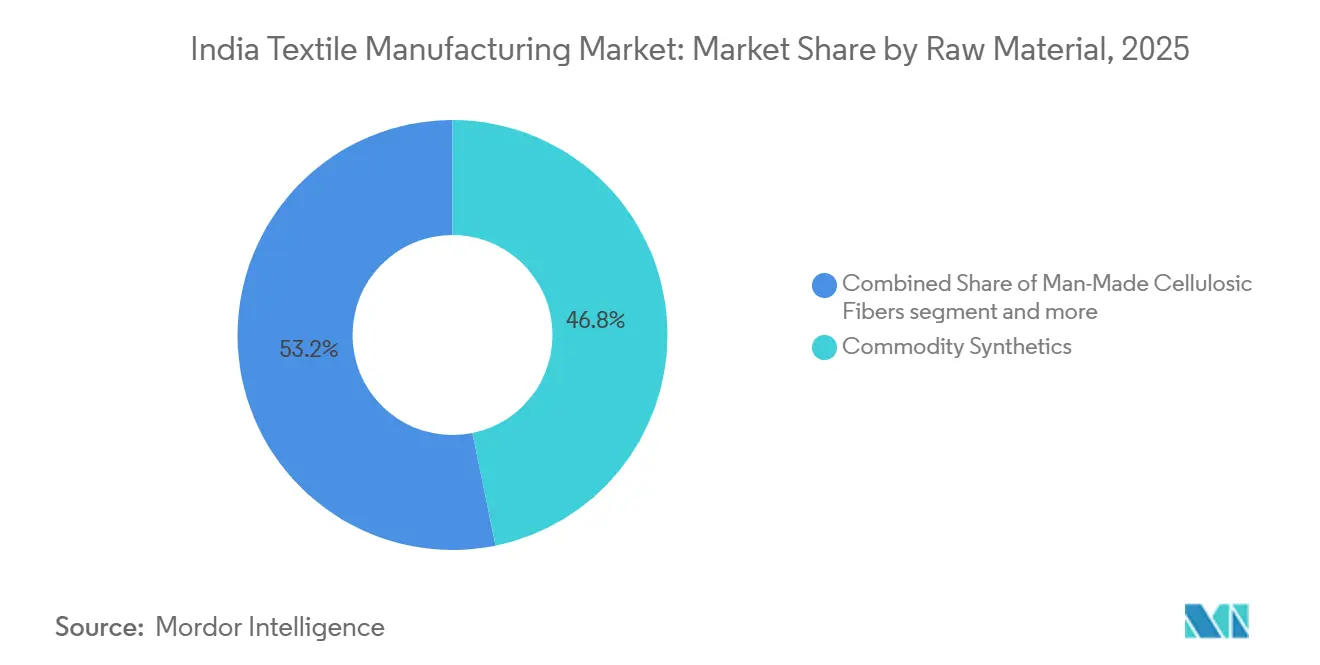
- 原材料別では、汎用合成繊維が2025年のインド繊維製造市場シェアの46.8%を占め、特殊・高性能繊維は2031年にかけてCAGR 11.9%で成長すると予測されています。
- 製造プロセス・製品タイプ別では、生地製造が2025年のインド繊維製造市場シェアの42.5%を占め、繊維仕上げおよび表面処理は2031年にかけてCAGR 9.8%で成長すると予測されています。
- 企業規模別では、中小零細企業(MSME)および非組織化セクターが2025年のインド繊維製造市場規模の61.5%を占め、大規模組織化メーカーは2031年にかけてCAGR 10.3%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
インド繊維製造市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| チャイナ・プラス・ワン調達とFTA主導の輸出アクセス | +2.2% | 南インドおよび西インドの輸出クラスターに最も近い将来の関連性を持つグローバルな動向 | 短期(2年以内) |
| PM MATRAの統合パーク整備とバリューチェーンの国産化 | +1.8% | グジャラート、ウッタル・プラデーシュ、カルナータカ、タミル・ナードゥ、マハーラーシュトラで早期活動が見られる全国的な動向 | 中期(2〜4年) |
| MMFおよび産業用繊維の設備能力インセンティブ | +1.5% | 輸出サプライ回廊および欧州バイヤーとの関連性を持つ全国的な動向 | 中期(2〜4年) |
| アスレジャー、手頃なファッション、機能性繊維に対する国内需要 | +1.2% | 特に都市部および新興都市の需要センターにおける全国的な動向 | 短期(2年以内) |
| AIを活用した小ロット受注と品質認証製造 | +0.9% | ティルプール、スーラト、ルディアーナで早期の関連性を持つ全国的な動向 | 中期(2〜4年) |
| 循環性、トレーサビリティ、デジタル製品パスポートへの対応 | +0.6% | 特に欧州向け輸出回廊を担う南インドおよび西インドの全国的な動向 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
チャイナ・プラス・ワン調達とFTA主導の輸出アクセス
インド繊維製造市場は、バイヤーが単一の調達国への依存を低減するにつれて恩恵を受ける可能性があります。2026年7月15日に発効したインド・英国包括的経済貿易協定(CETA)は、英国市場において対象となるインドの繊維・衣料品関税品目に対して無関税アクセスを提供します。[1] このアクセスは、メーカーが品質、書類、納期に関するバイヤー要件を満たす場合に最も価値を発揮します。繊維省によると、手工芸品を含む繊維輸出は2025〜26年度に3兆16,334.9億ルピー(360.48億米ドル)に達し、人工繊維輸出は3.6%増加しました。[2] 中規模のニットウェア、高機能生地、縫製品サプライヤーはこのアクセスを活用できますが、依然として協調的な生産体制と強固なコンプライアンス実績が必要です。インド繊維製造市場は、クラスターがバイヤーのリードタイ内に繊維素材および加工生地を供給できる場合に、より多くの貿易アクセスを受注へと転換できます。
PM MATRAの統合パーク整備とバリューチェーンの国産化
PM MATRAパークは、主要な繊維生産段階間の距離を縮めることを目的としています。政府はプログラム期間中に4,445億ルピー(5.101億米ドル)の支出を伴う7つのパークを承認しました。各サイトは製造エリアと共通インフラおよびサポートサービスを組み合わせており、繊維、糸、生地、加工活動間の連携を改善できます。議会への回答によると、2025年12月までに7サイト全てで土地取得が完了し、開発資本支援が拠出されました。統合サイトは個別のユーティリティ手配を削減し、バイヤー監査やデジタルシステムに対してより実用的な環境をメーカーに提供できます。インド繊維製造市場は、パークのテナントが既存クラスターを下流の加工および素材転換能力と結びつける場所で最大の恩恵を受けるでしょう。
MMFおよび産業用繊維の設備能力インセンティブ
生産連動型インセンティブ(PLI)スキームは、MMF繊維製品、MMF生地、産業用繊維への投資を誘導しています。2025年10月には、最低投資閾値の引き下げ、年間増分売上高要件の引き下げ、および17の製品コードの追加が行われました。公式ポータルには、2025年9月時点で91社の選定企業、7,731億ルピー(8.873億米ドル)のコミット済み投資、および30,838件の雇用が記録されています。[3] 国家産業用繊維ミッションは、2025年3月までに509億ルピー(5.84億米ドル)相当の168件の研究プロジェクトに資金を提供し、8件の品質管理命令を発行しました。これらのプログラムは、専門的な試験、性能基準、および一貫した原材料品質を必要とする製品の開発をメーカーが行う上で役立ちます。インド繊維製造市場は、プロジェクトが商業生産能力に達するにつれて、MMFベースおよび産業用製品の供給を強化できます。
アスレジャー、手頃なファッション、機能性繊維に対する国内需要
国内需要は、より幅広い生地および中間繊維素材の組み合わせへのニーズを高めています。アスレジャーおよび機能性衣料からの需要は、ニット構造、人工繊維、仕上げ化学品、および手頃な価格での一貫した性能を必要とします。これらの要件は糸の選定、テクスチャリング、染色、生地仕上げ、品質管理に影響を与えるとともに、一貫性を失わずに小ロット生産を管理できるサプライヤーを優遇します。PLIスキームはMMF繊維製品および生地を対象カテゴリーに含めており、投資支援をこの生産転換と結びつけています。価値志向の小売からの需要も、より幅広い製品レンジにわたるローカル調達ネットワークと柔軟な計画の価値を高める可能性があります。インド繊維製造市場は、国内ブランドおよび小売業者が使用する高機能志向生地の上流・下流能力を強化することで対応できます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 分散したサプライヤーインターフェースとエンドツーエンド調整の弱さ | -1% | 北インドのMSMEクラスターおよび半統合型南インド加工ユニットに高い関連性を持つ全国的な動向 | 短期(2年以内) |
| 綿花およびMMF原材料価格の変動 | -0.8% | スーラト、コインバトール、ティルプール、ラージコートの綿花依存クラスターに特に関連する全国的な動向 | 短期(2年以内) |
| 加工能力、水、排水、コンプライアンスのボトルネック | -0.7% | 南インド、北インド、西インドの加工クラスター | 中期(2〜4年) |
| 半加工生地の輸出による低い付加価値獲得 | -0.5% | 特に紡績集約型の北インドおよび西インドの製糸地帯における全国的な動向 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
分散したサプライヤーインターフェースとエンドツーエンド調整の弱さ
インド繊維製造市場は、紡績、織布、加工、コーティング、仕上げの各ユニットにわたって分散したままです。政府はPM MATRAプログラムで対応しており、統合施設と共有インフラの構築を目指しています。拠点が分散していると、中小企業にとって素材および加工生地のスケジュール管理、品質調整、納品が複雑になる可能性があります。7つのプロジェクトサイトはバリューチェーンの各段階を近づけるための公的枠組みを提供しており、2025年12月までに土地取得が完了しました。インフラの完成だけでは運営上の連携は生まれず、企業には共有計画、信頼できる仕様、バイヤー向け納品システムも必要です。インド繊維製造市場は、製造基盤からより多くの価値を得るために、生産段階をまたいだより強固な調整が必要です。
綿花およびMMF原材料価格の変動
綿花の供給状況と価格変動は、製糸工場の計画と運転資本に影響を与えます。インドの綿花生産量は2025〜26年度に2,350万梱と予測されており、2024〜25年度の2,400万梱から減少し、前年度には輸入量の増加が見られました。PLIスキームはMMF投資の拡大を目指していますが、綿花とMMFの異なるコスト条件は依然として製品価格設定を複雑にしています。原材料状況の変化に応じて、製糸工場は混紡比率、在庫、販売コミットメントを調整する必要があり、中小企業は変動を吸収する能力が低い状況です。インド繊維製造市場は、上流への投資、規律ある調達、サプライチェーン調整の強化を通じてこのリスクを低減できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原材料別:汎用合成繊維がリード、高性能繊維が拡大
汎用合成繊維は2025年のインド繊維製造市場シェアの46.8%を占めました。ポリエステル、ナイロン(ポリアミド)、ポリプロピレン、アクリル、エラスタンはアパレル、ホームテキスタイル、産業用途に使用されています。この地位は、織布、ニット、不織布形成、コーティング、生地加工に供給する準備・転換工程を含む合成繊維および糸生産における国内の確立した能力を反映しています。天然繊維は次の主要グループを形成し、国内アパレルおよび繊維輸出を引き続き支えています。ビスコース、レーヨン、リヨセル、モーダル、アセテートを含む人工セルロース系繊維は重要な中間的位置を占めています。セルロース含有量と性能特性(生地の風合い、ドレープ性、サステナビリティ関連の製品ポジショニングを含む)を組み合わせた代替品を求める顧客が増えるにつれて、その重要性は高まっています。複数の下流用途での使用が汎用合成繊維のインド繊維製造市場規模を支えています。素材の組み合わせはまた、最終消費者製品ではなく中間素材を通じて価格重視と高性能志向の需要に対応する柔軟性をメーカーに与えます。また、強度、伸縮性、耐久性、テクスチャー、仕上げ要件に適した原材料を加工業者が選択できるようにします。
特殊・高性能繊維は2031年にかけてCAGR 11.9%で成長すると予測されています。これらの素材には、防衛、自動車、建設、医療用途に使用されるアラミド、超高分子量ポリエチレン(UHMWPE)、その他の高性能繊維が含まれます。国家産業用繊維ミッションは特殊繊維用途の研究に資金を提供しており、この分野の技術開発を支援しています。Grasimは2026年6月に、カルナータカ州ハリハルにおけるリヨセル増設の第2フェーズに3,094億ルピー(3.551億米ドル)を承認しました。同社は追加能力を各55,000トン/年の2ラインで開発すると述べました。動物由来繊維は量的には小規模にとどまりましたが、プレミアムウールおよびシルク用途に使用されています。インド繊維製造市場は、生産者が従来型と特殊用途の両方の要件に対応するにつれて、より幅広い繊維バスケットへと移行しています。

製造プロセス・製品タイプ別:生地製造がリード、仕上げが勢いを増す
生地製造は2025年のインド繊維製造市場シェアの42.5%を占めました。このカテゴリーには、織布、ニット、かぎ針編み、不織布・フェルト製造、その他の生地形成プロセスが含まれます。大規模な既存の織機基盤があることから、織布は引き続き重要な位置を占めました。スポーツウェア、カジュアルウェア、高機能生地への需要が増加するにつれて、ニットの重要性が高まりました。不織布・フェルト生産は医療、農業、建設用途にも使用されています。Vardhman Textilesは2026年3月に、3,100万メートルの加工生地ユニットおよび1,800万メートルの高機能生地ユニットで商業生産を開始しました。これらの追加は、明確な性能特性を持つ生地能力への継続的な投資を示しています。インド繊維製造市場は、上流の繊維能力と加工繊維素材を結ぶ中心的な連結として生地製造に依存しています。
繊維仕上げおよび表面処理は2031年にかけてCAGR 9.8%で成長すると予測されています。このプロセスは前処理、漂白、染色、捺染、機能的仕上げを対象としています。グレージュ生地やその他の繊維基材を、産業バイヤーや下流コンバーターが必要とする外観、性能、一貫性を持つ素材へと転換します。バイヤーは均一な色、生地の風合い、耐久性、および文書化された化学品管理をますます要求しています。これらの要求は、特に大規模な生産ロットにわたって再現可能な結果を顧客が求める場合に、輸出業者と国内サプライヤーの双方にとって仕上げ能力の重要性を高めます。水の利用可能性、排水処理、コンプライアンスシステムも仕上げのインド繊維製造市場規模を左右します。大規模な組織化施設は、社内処理インフラを運営し技術基準を満たすことがより容易です。インドは綿花およびポリエステル糸の深い能力を持つため、糸・縫い糸製造は依然として重要なカテゴリーです。これらの中間製品は織布、ニット、不織布活動、その他の対象素材生産プロセスに供給されます。成長は、生地品質と素材仕様がより多くの差別化をもたらす下流でより強くなる可能性があります。
最終用途産業別:アパレル・ファッションがリード、産業用・技術用繊維が拡大
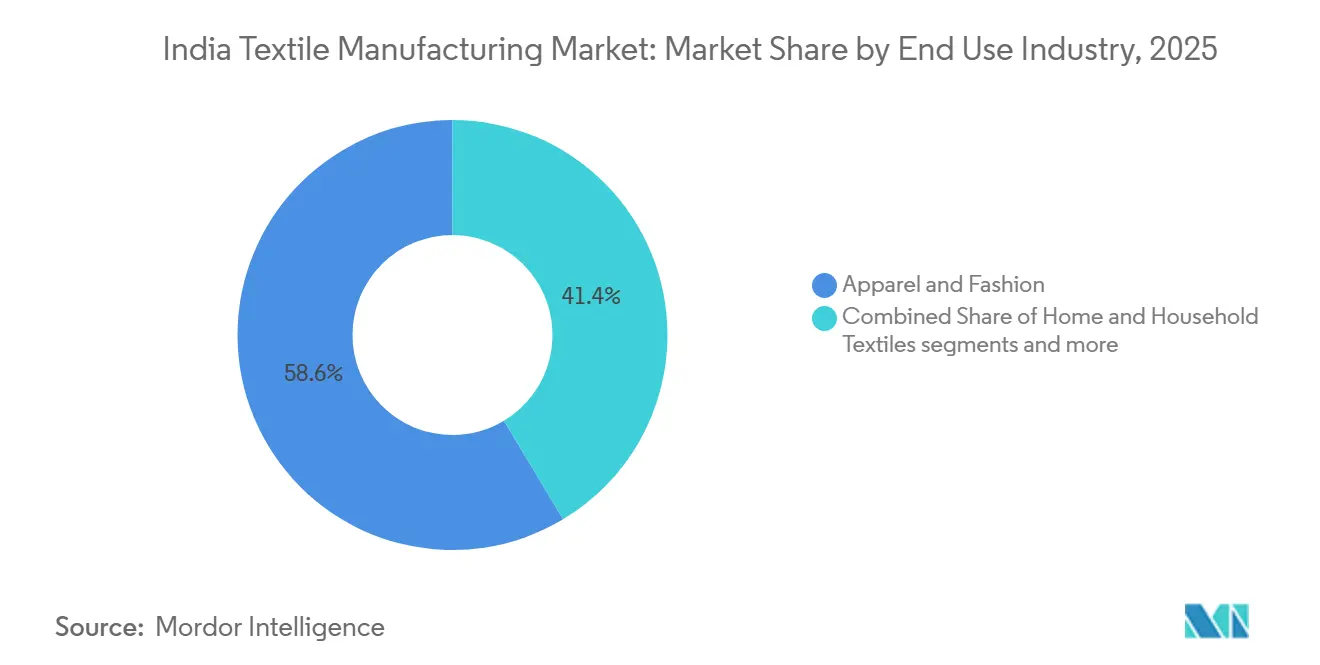
アパレル・ファッションは2025年のインド繊維製造市場シェアの58.6%を占めました。この最終用途の観点では、この数値はアパレル・ファッションコンバーターに供給される中間繊維素材への需要を表しています。市場定義の範囲内において、下流のアパレル製造、小売、流通は含まれません。このセグメントは綿花、人工セルロース系繊維、汎用合成繊維、特殊繊維、糸、織物生地、ニット生地、不織布、仕上げ繊維素材を活用しています。ホーム・家庭用繊維は、寝具生地、タオル素材、その他のインテリア繊維などの中間素材に対するもう一つの重要な需要分野を形成しています。その他の最終用途には、特殊な産業・商業用途向けに供給される素材が含まれます。インド繊維製造市場は、最終消費者製品の販売ではなく、これらの用途に使用される素材投入物の生産・加工を対象としています。この区別により、対象バリューチェーン全体にわたる工業的繊維転換に焦点が維持されます。
産業用・技術用繊維は2031年にかけてCAGR 11.8%で成長すると予測されています。このセグメントには、輸送・モビリティ、医療・衛生、産業加工・ろ過、建設・ジオテキスタイル、保護・安全用途、包装、農業用途が含まれます。これらの用途は、生産が中間繊維素材で終わる場合に繊維製造の定義の範囲内に留まります。国家産業用繊維ミッションは、2025年3月までに産業用繊維バリューチェーンへの5,218億ルピー(5.989億米ドル)の投資と8,500件以上の直接雇用を報告しました。また、2024〜25年度の産業用繊維輸出は29億米ドルと報告されました。性能要件が用途によって異なるため、試験、標準化された原材料、顧客固有の開発が重要です。インド繊維製造市場は、生産者が政策主導の研究と能力を定義された仕様を持つ素材への継続的な需要へと転換する際に、その価値基盤を拡大できます。これらの要因が産業用繊維素材生産を従来の生地生産と差別化します。
企業規模別:MSMEが生産をリード、組織化メーカーが拡大
中小零細企業(MSME)および非組織化セクターは2025年のインド繊維製造市場シェアの61.5%を占めました。その地位は、手織り、動力織機、紡績、織布、加工クラスターにわたる長年の専門化を反映しています。小ロット生産と地域的な知識は、これらの企業の多くにとって依然として有用な強みです。同時に、輸出・機関顧客はサプライヤーにトレーサビリティ、社会的文書、化学品使用記録をますます求めています。このような要件は、小規模ユニットが独立して対応することが困難な場合があります。MSMEが代表するイン繊維製造市場規模は、これらのユニットが地域化された生産能力の大きなシェアを提供するため依然として重要です。企業が共有サービス、サプライヤー事前資格審査、デジタル生産記録を採用する場合に、より大きな正規化が起こる可能性があります。このような措置は、小規模ユニットが地域的な専門性を失わずにバイヤープログラムに参加するのに役立ちます。
大規模組織化メーカーは2031年にかけてCAGR 10.3%で成長すると予測されています。これらの企業は垂直統合、投資能力、社内コンプライアンスシステムを活用して、より大規模な顧客プログラムに対応できます。Arvind Limitedは2025年に、2026〜27年度のガーメント、生地、先端素材事業にわたって475億ルピー(5.45億米ドル)から500億ルピー(5.74億米ドル)の設備投資を計画していると述べました。PLI改正はまた、対象となるMMFおよび産業用繊維製品への投資を準備している企業のアクセス障壁を引き下げました。組織化企業はそのため、コンプライアンスコストを吸収し新製品ラインを導入する立場にあります。その成長は小規模生産者の役割を排除するものではなく、小規模生産者は多くの地域サプライネットワークにとって依然として不可欠です。インド繊維製造市場は両方の構造を維持する可能性が高く、各規模で異なる競争上の強みを持ちます。組織化能力はより速く成長する可能性がある一方、MSMEは地域的、特殊的、小ロットの要件への供給を継続できます。
地域分析
南インドは2025年のインド繊維製造市場シェアの37.2%を占めました。タミル・ナードゥ州はティルプールのニットウェア、コインバトールの紡績、マドゥライの繊維生産を通じて中心的な役割を維持しました。カルナータカ、テランガーナ、アーンドラ・プラデーシュも織物生地、産業用繊維、シルクに貢献しました。2025〜26年度には綿花ベースのカテゴリーよりも人工繊維輸出の方が速い成長が報告されました。このトレンドは、輸出顧客向けにMMFおよび混紡生地を開発している南インドの生産者を支援します。
西インドは2031年にかけてCAGR 9.6%で成長すると予測されています。グジャラートとマハーラーシュトラには主要な合成繊維、デニム、加工生地、繊維素材・生地ネットワークが集積しています。スーラトとアーメダバードは人工生地と織物繊維の重要な中心地であり続けています。ナブサリとアムラーバティはPM MATRAパークの立地であり、より統合されたMMFバリューチェーンを支援できます。ArvindのロンドンデザインスタジオへのプランはArvindが英国バイヤーとのより緊密な関係を構築している地域輸出業者の一例を示しています。
北インドにはルディアーナのホーザリーとウール製品、パーニーパットのリサイクル、ジャイプールの捺染繊維、バラナシのシルク、計画中のラクナウPM MATRAパークが含まれます。東インドには西ベンガルのジュート、シルク、綿織物、アッサムのシルク、オディシャの手織りクラスターが含まれます。これらの地域の加工ユニットは、水、処理、バイヤー文書要件を満たす必要があります。インド繊維製造市場は、各地域が繊維、生地、リサイクル、伝統的製品、生地転換活動の独自の組み合わせに対応しているため、地域的に多様なままです。
競合環境
インド繊維製造市場は、分散したMSMEベースと、規模、供給信頼性、製品開発、バイヤー関係、コンプライアンスシステムを通じて競争する大規模統合素材メーカーを組み合わせています。関連する参加者には、繊維、糸、生地、産業用繊維素材の他の生産者が含まれます。その活動は繊維生産、糸形成、生地製造、加工、特殊繊維投入物にわたります。地域の専門家は、特定の素材、プロセス、顧客要件に対応するため依然として重要です。
メーカーは特殊原材料と生地加工能力への投資を行っています。Grasimは2026年6月に、カルナータカ州ハリハルにおけるリヨセル能力の第2フェーズに3,094億ルピー(3.551億米ドル)を承認しました。Vardhmanは2026年3月に新しい加工・高機能生地ユニットで商業生産を開始しました。これらの取り組みは素材の差別化、品質の一貫性、供給信頼性の向上を目指しています。Arvindも2025年の更新において生地および先端素材事業にわたる計画投資を示しました。
デジタル記録とサステナビリティ要件も競争を形成しています。輸出顧客は素材組成、生産場所、化学品管理、サステナビリティ属性に関する情報を必要とする場合があります。個別投資が困難な場合、中小企業は共有サービスやクラスタープラットフォームを利用することがあります。共通処理施設、品質ラボ、トレーサビリティツールは、地域メーカーが要求の厳しいバイヤーへのアクセスを維持するのに役立ちます。インド繊維製造市場は、コスト管理、コンプライアンス、スピード、一貫した素材生産、および定義された加工仕様を満たす能力に応じたパフォーマンスを持つ統合リーダーと特殊小規模企業を引き続き含むでしょう。
インド繊維製造産業のリーダー企業
-
Grasim Industries Limited
-
Vardhman Textiles Limited
-
Welspun Living Limited
-
Arvind Limited
-
Trident Limited
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年7月:インド・英国包括的経済貿易協定が2026年7月15日に発効し、英国においてインドの繊維素材および衣料品関連関税品目に対して無関税アクセスが提供されました。この取り決めは1,143の繊維・衣料品関税品目に適用され、この仕向地でのインドの競争力に影響していた12%の関税を撤廃します。
- 2026年3月:マディヤ・プラデーシュ州ブドニにおいて、3,100万メートルの加工生地ラインおよび1,800万メートルの高機能生地ユニットで商業生産が開始されました。これらの施設は、3,535億ルピー(40.57億米ドル)の発表済み設備投資プログラムの一部を形成しています。
- 2025年10月:PLIスキームへの変更が通知され、投資閾値の引き下げ、売上高要件の引き下げ、17の追加対象製品コードが含まれました。改訂された基準により、最低投資閾値はパート1で150億ルピー(1.72億米ドル)、パート2で50億ルピー(0.57億米ドル)に半減されました。申請ポータルは2026年3月31日まで延長されました。
インド繊維製造市場レポートの調査範囲
インド繊維製造市場は、原材料別(天然繊維、汎用合成繊維、その他)、製造プロセス・製品タイプ別(生地製造、その他)、最終用途産業別(アパレル・ファッション、その他)、企業規模別(大規模組織化メーカー、その他)、地域別(北インド、その他)に区分されています。本レポートは、上記すべてのセグメントの市場規模および金額(米ドル)予測を提供します。
| 天然繊維 | 植物由来繊維 | 綿花 |
| その他(ジュート、亜麻、麻、ラミー、ヤシ繊維) | ||
| 動物由来繊維(ウール、シルク、その他の動物由来繊維) | ||
| 人工セルロース系繊維(ビスコース・レーヨン、リヨセル、モーダル、アセテート) | ||
| 汎用合成繊維(ポリエステル、ナイロン・ポリアミド、ポリプロピレン、アクリル、エラスタン) | ||
| 特殊・高性能繊維(アラミド、UHMWPEなど) |
| 糸・縫い糸製造 | |
| 生地製造 | 織布 |
| ニットおよびかぎ針編み | |
| 不織布・フェルト製造 | |
| その他の生地形成プロセス | |
| 繊維仕上げおよび表面処理(前処理、漂白、染色、捺染など) |
| アパレル・ファッション | |
| ホーム・家庭用繊維 | |
| 産業用・技術用繊維 | 輸送・モビリティ |
| 医療・衛生 | |
| 産業加工・ろ過 | |
| 建設・ジオテキスタイル | |
| 保護・安全 | |
| 包装 | |
| その他の技術的用途 - 農業など | |
| その他の最終用途 |
| 大規模組織化メーカー |
| 中小零細企業(MSME)および非組織化セクター |
| 北インド(パンジャーブ、ハリヤーナー、デリー、ヒマーチャル・プラデーシュ、ウッタラーカンド、ウッタル・プラデーシュ、ジャンムー・カシミール、ラージャスターン) |
| 西インド(マハーラーシュトラ、グジャラート、ゴア) |
| 南インド(タミル・ナードゥ、カルナータカ、テランガーナ、アーンドラ・プラデーシュ、ケーララ) |
| 東インド(西ベンガル、オディシャ、ビハール、ジャールカンド、チャッティースガル、アッサムおよびその他の北東インド) |
| 原材料別 | 天然繊維 | 植物由来繊維 | 綿花 |
| その他(ジュート、亜麻、麻、ラミー、ヤシ繊維) | |||
| 動物由来繊維(ウール、シルク、その他の動物由来繊維) | |||
| 人工セルロース系繊維(ビスコース・レーヨン、リヨセル、モーダル、アセテート) | |||
| 汎用合成繊維(ポリエステル、ナイロン・ポリアミド、ポリプロピレン、アクリル、エラスタン) | |||
| 特殊・高性能繊維(アラミド、UHMWPEなど) | |||
| 製造プロセス・製品タイプ別 | 糸・縫い糸製造 | ||
| 生地製造 | 織布 | ||
| ニットおよびかぎ針編み | |||
| 不織布・フェルト製造 | |||
| その他の生地形成プロセス | |||
| 繊維仕上げおよび表面処理(前処理、漂白、染色、捺染など) | |||
| 最終用途産業別 | アパレル・ファッション | ||
| ホーム・家庭用繊維 | |||
| 産業用・技術用繊維 | 輸送・モビリティ | ||
| 医療・衛生 | |||
| 産業加工・ろ過 | |||
| 建設・ジオテキスタイル | |||
| 保護・安全 | |||
| 包装 | |||
| その他の技術的用途 - 農業など | |||
| その他の最終用途 | |||
| 企業規模別 | 大規模組織化メーカー | ||
| 中小零細企業(MSME)および非組織化セクター | |||
| 地域別 | 北インド(パンジャーブ、ハリヤーナー、デリー、ヒマーチャル・プラデーシュ、ウッタラーカンド、ウッタル・プラデーシュ、ジャンムー・カシミール、ラージャスターン) | ||
| 西インド(マハーラーシュトラ、グジャラート、ゴア) | |||
| 南インド(タミル・ナードゥ、カルナータカ、テランガーナ、アーンドラ・プラデーシュ、ケーララ) | |||
| 東インド(西ベンガル、オディシャ、ビハール、ジャールカンド、チャッティースガル、アッサムおよびその他の北東インド) | |||
レポートで回答される主要な質問
2025年のインド繊維製造の規模はどのくらいですか?
インド繊維製造市場規模は2025年に546億米ドルであり、CAGR 8.5%で2031年までに874億米ドルに達すると予測されています。
インドにおける繊維製造成長の促進要因は何ですか?
貿易アクセス、PM MATRAパーク、MMFおよび産業用繊維に対するPLI支援、機能性生地への需要が主要な要因です。これらの条件は、品質、サステナビリティ、信頼できる納品を文書化できる生産者に有利に働きます。
インドの繊維生産をリードする素材はどれですか?
汎用合成繊維が2025年に46.8%のシェアでリードし、特殊・高性能繊維は2031年にかけてCAGR 11.9%で成長すると予測されています。
産業用繊維がインドのメーカーにとって重要な理由は何ですか?
産業用・技術用繊維は2031年にかけてCAGR 11.8%で成長すると予測されており、医療、建設、農業、輸送における用途に支えられています。国家産業用繊維ミッションはこれらの用途における研究、基準、商業能力を支援しています。
インドの繊維製造をリードする地域はどこですか?
南インドは2025年に生産の37.2%を占め、タミル・ナードゥ州およびその他の南部州のクラスターに支えられています。ティルプール、コインバトール、マドゥライはニット、紡績、より幅広い繊維能力を提供しています。
インドの繊維素材メーカーにとっての主な課題は何ですか?
分散した生産ネットワーク、綿花およびMMF原材料価格の変動、加工コンプライアンスニーズが主要な課題として残っています。これらの制約は運転資本、納品スピード、コンプライアンスコスト、素材受注を確保する能力に影響します。