
ベトナム液体包装カートン市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
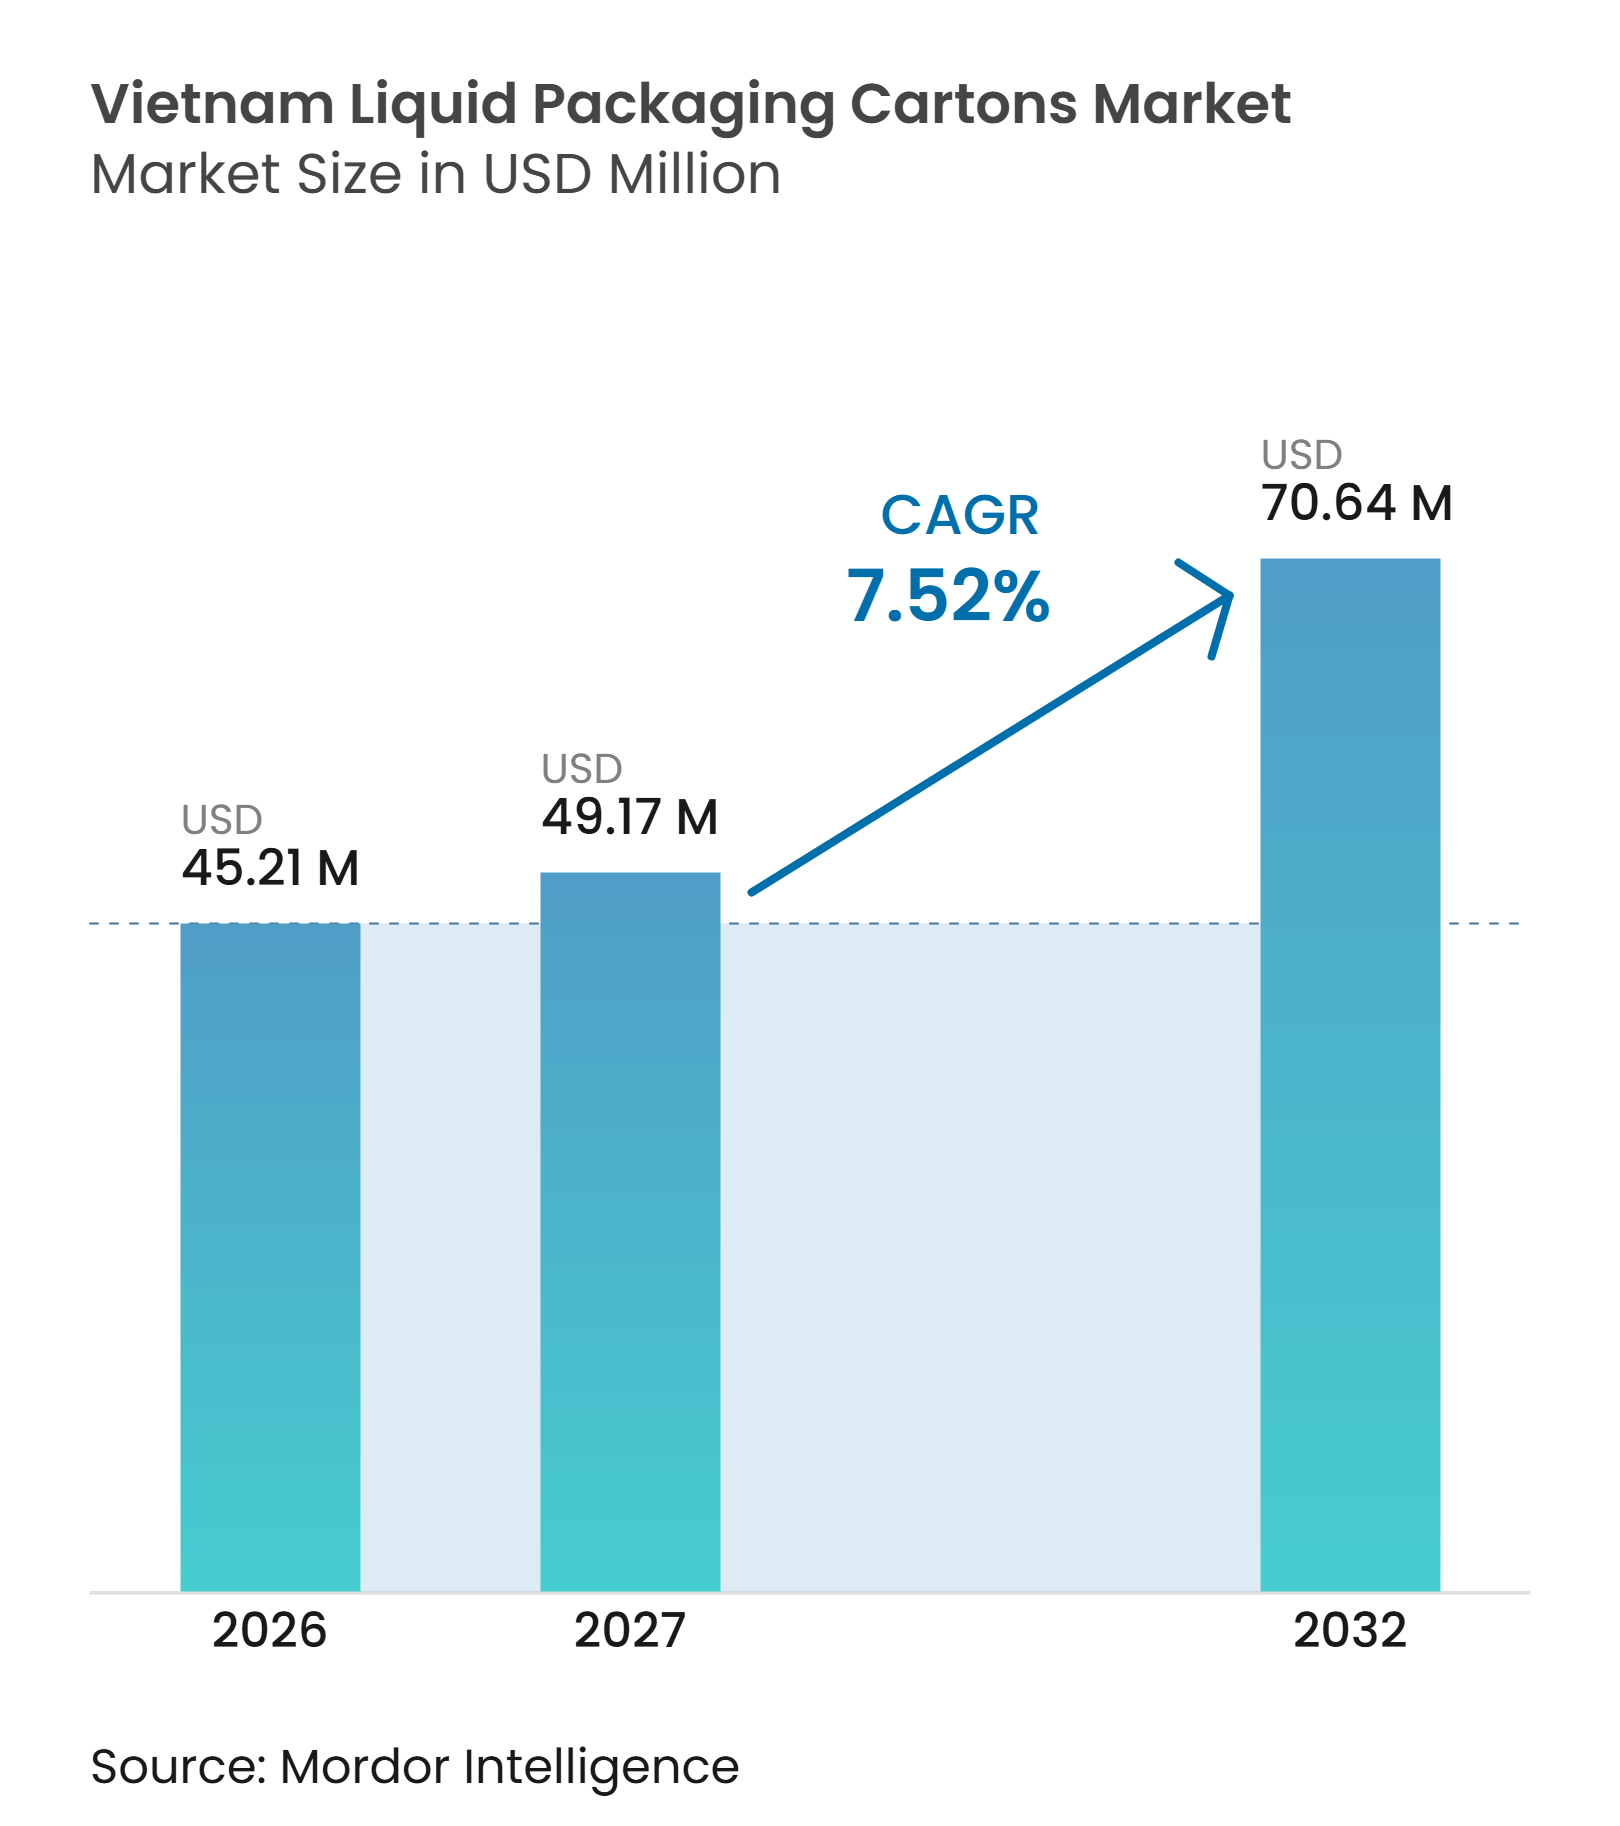
| 基準年の市場規模 (2026) | 45.21 百万米ドル |
| 市場規模 (2027) | 49.17 百万米ドル |
| 市場規模 (2032) | 70.64 百万米ドル |
| 成長率 (2027 - 2032) | 7.52 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるベトナム液体包装カートン市場分析
ベトナム液体包装カートン市場規模は、2026年の4,521万米ドルから2032年には7,064万米ドルへと拡大し、2027年から2032年にかけてCAGR 7.52%を記録する見込みです。主要都市以外では信頼性の高い冷蔵設備が不足しているため、牛乳やその他の液体食品を常温流通させる必要性が需要を支えています。常温保存可能な製品は、従来の物流ルートを通じて消費者に届けることができます。乳製品消費、学校向け牛乳調達、そして近代的小売の成長が、特に日常消費や施設向け流通に適した小型フォーマットを中心にカートン数量を押し上げています。グローバルな包装資材サプライヤーによる投資は、供給リードタイムを短縮し、地元飲料メーカーが利用できる無菌フォーマットの選択肢を拡大することで、新製品計画の改善に貢献しています。ただし、輸入液体包装ボードや、アルミニウム・ポリマー層のリサイクル能力の限界が、中小コンバーターのコスト増加やコンプライアンス計画の複雑化につながる可能性があります。したがって、ベトナム液体包装カートン市場は、新たな生産能力と回収システムが食品・飲料ブランドからの需要に追いつけるかどうかにかかっています。
主要レポートのポイント
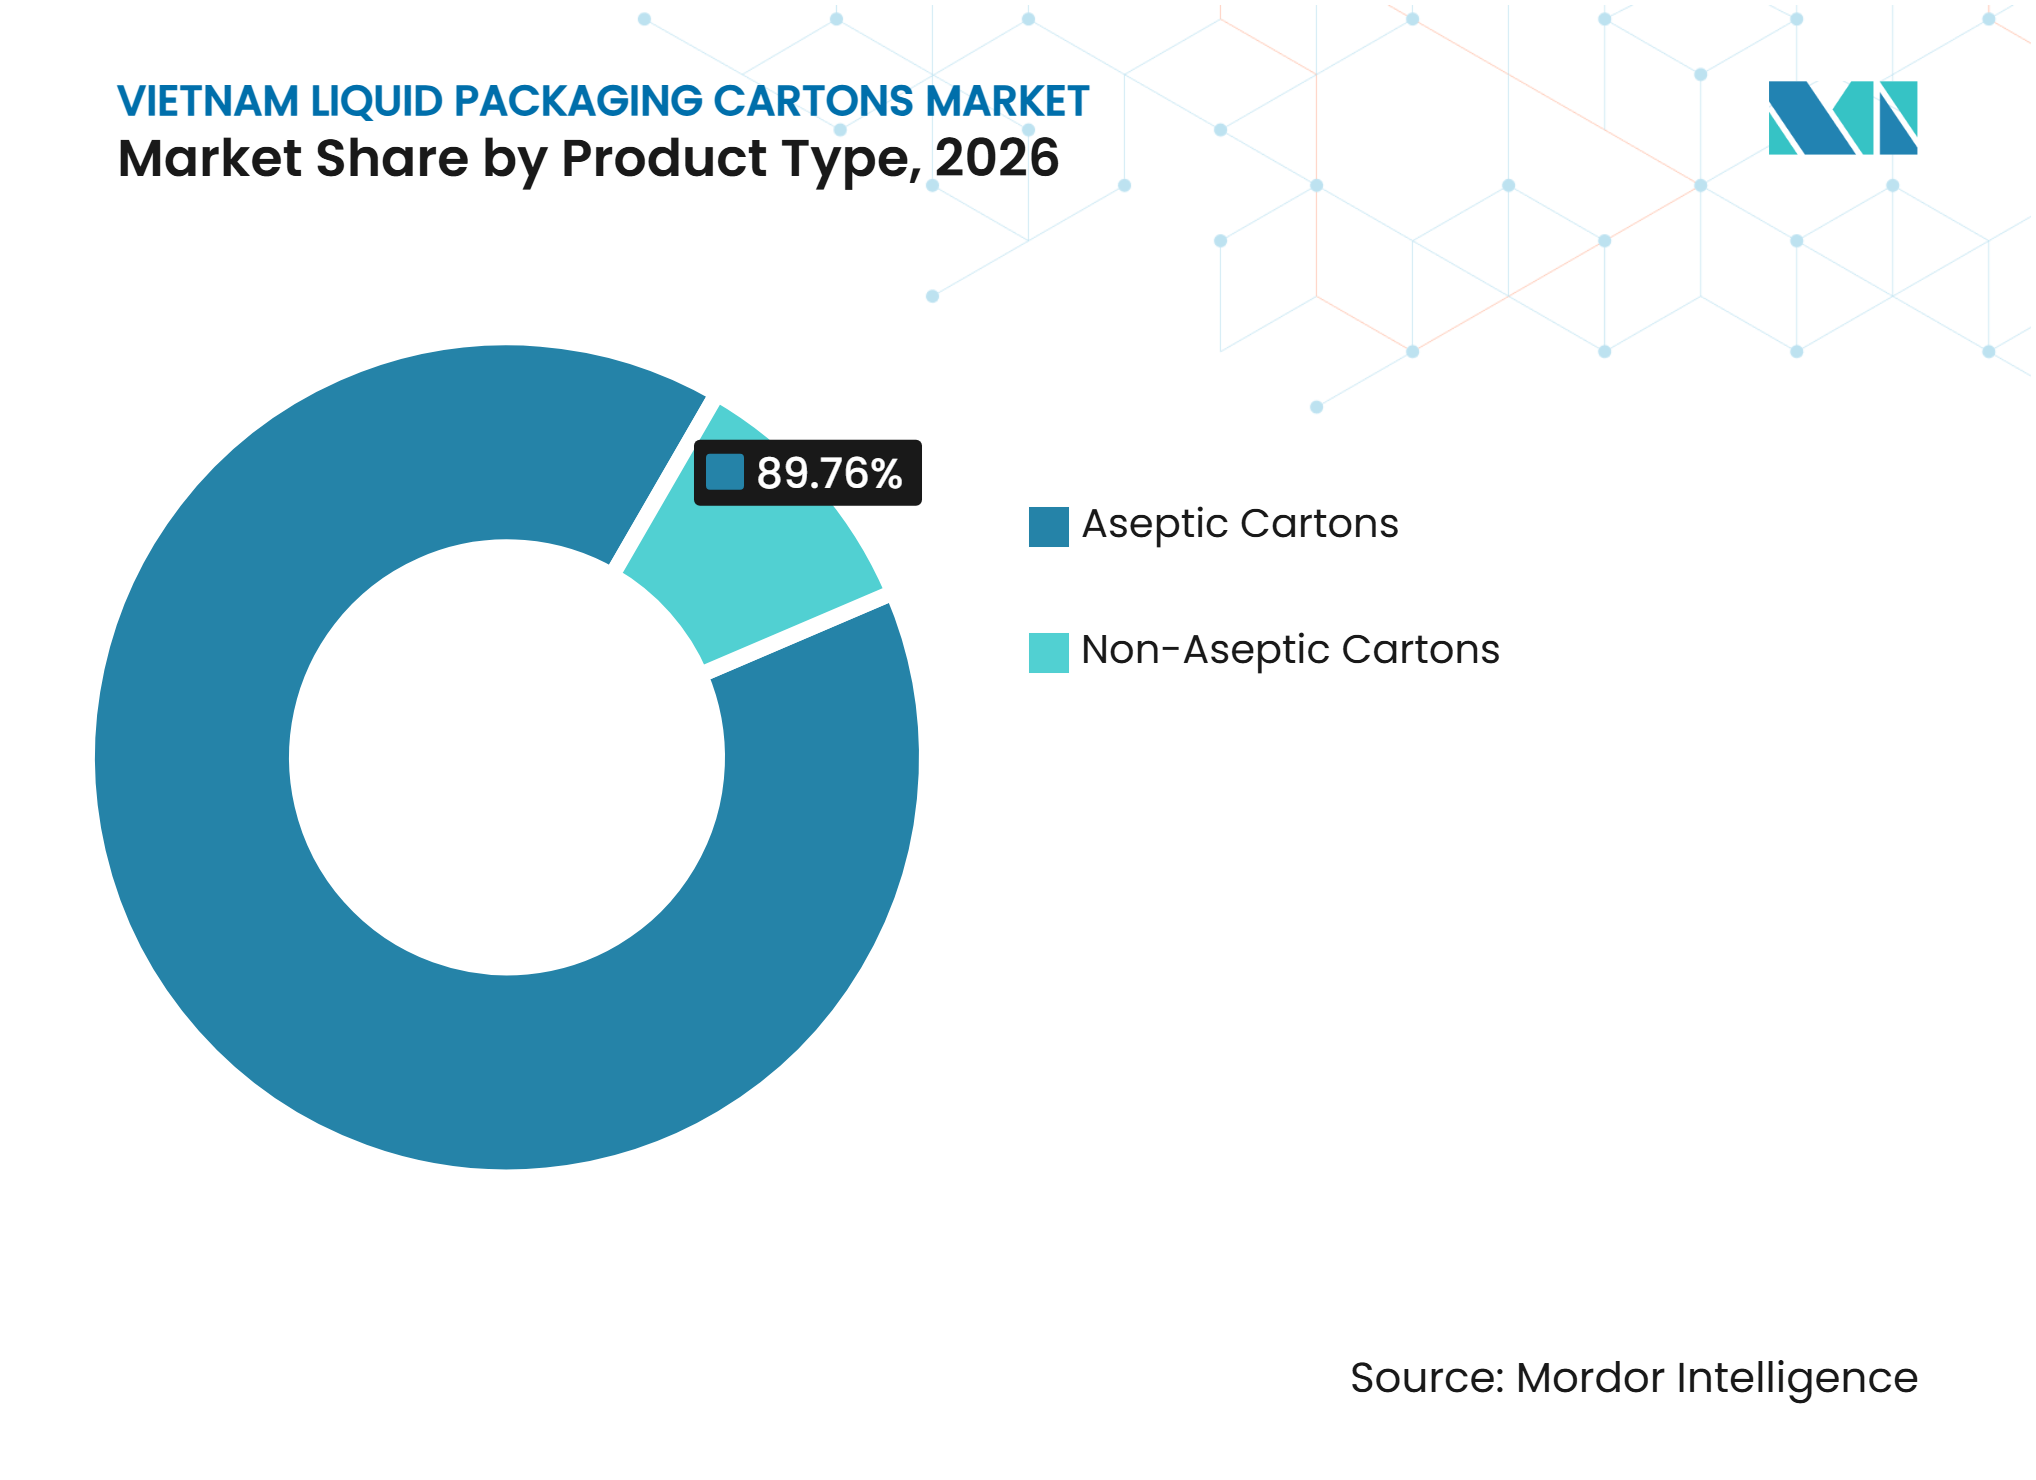
- 製品タイプ別では、無菌カートンが2026年のベトナム液体包装カートン市場シェアの89.76%を占め、2032年にかけてCAGR 8.27%で拡大する見込みです。
- 用途別では、牛乳が2026年のベトナム液体包装カートン市場規模の47.83%を占め、エネルギー・機能性飲料が2032年にかけて最高のCAGR 8.32%を記録すると予測されています。
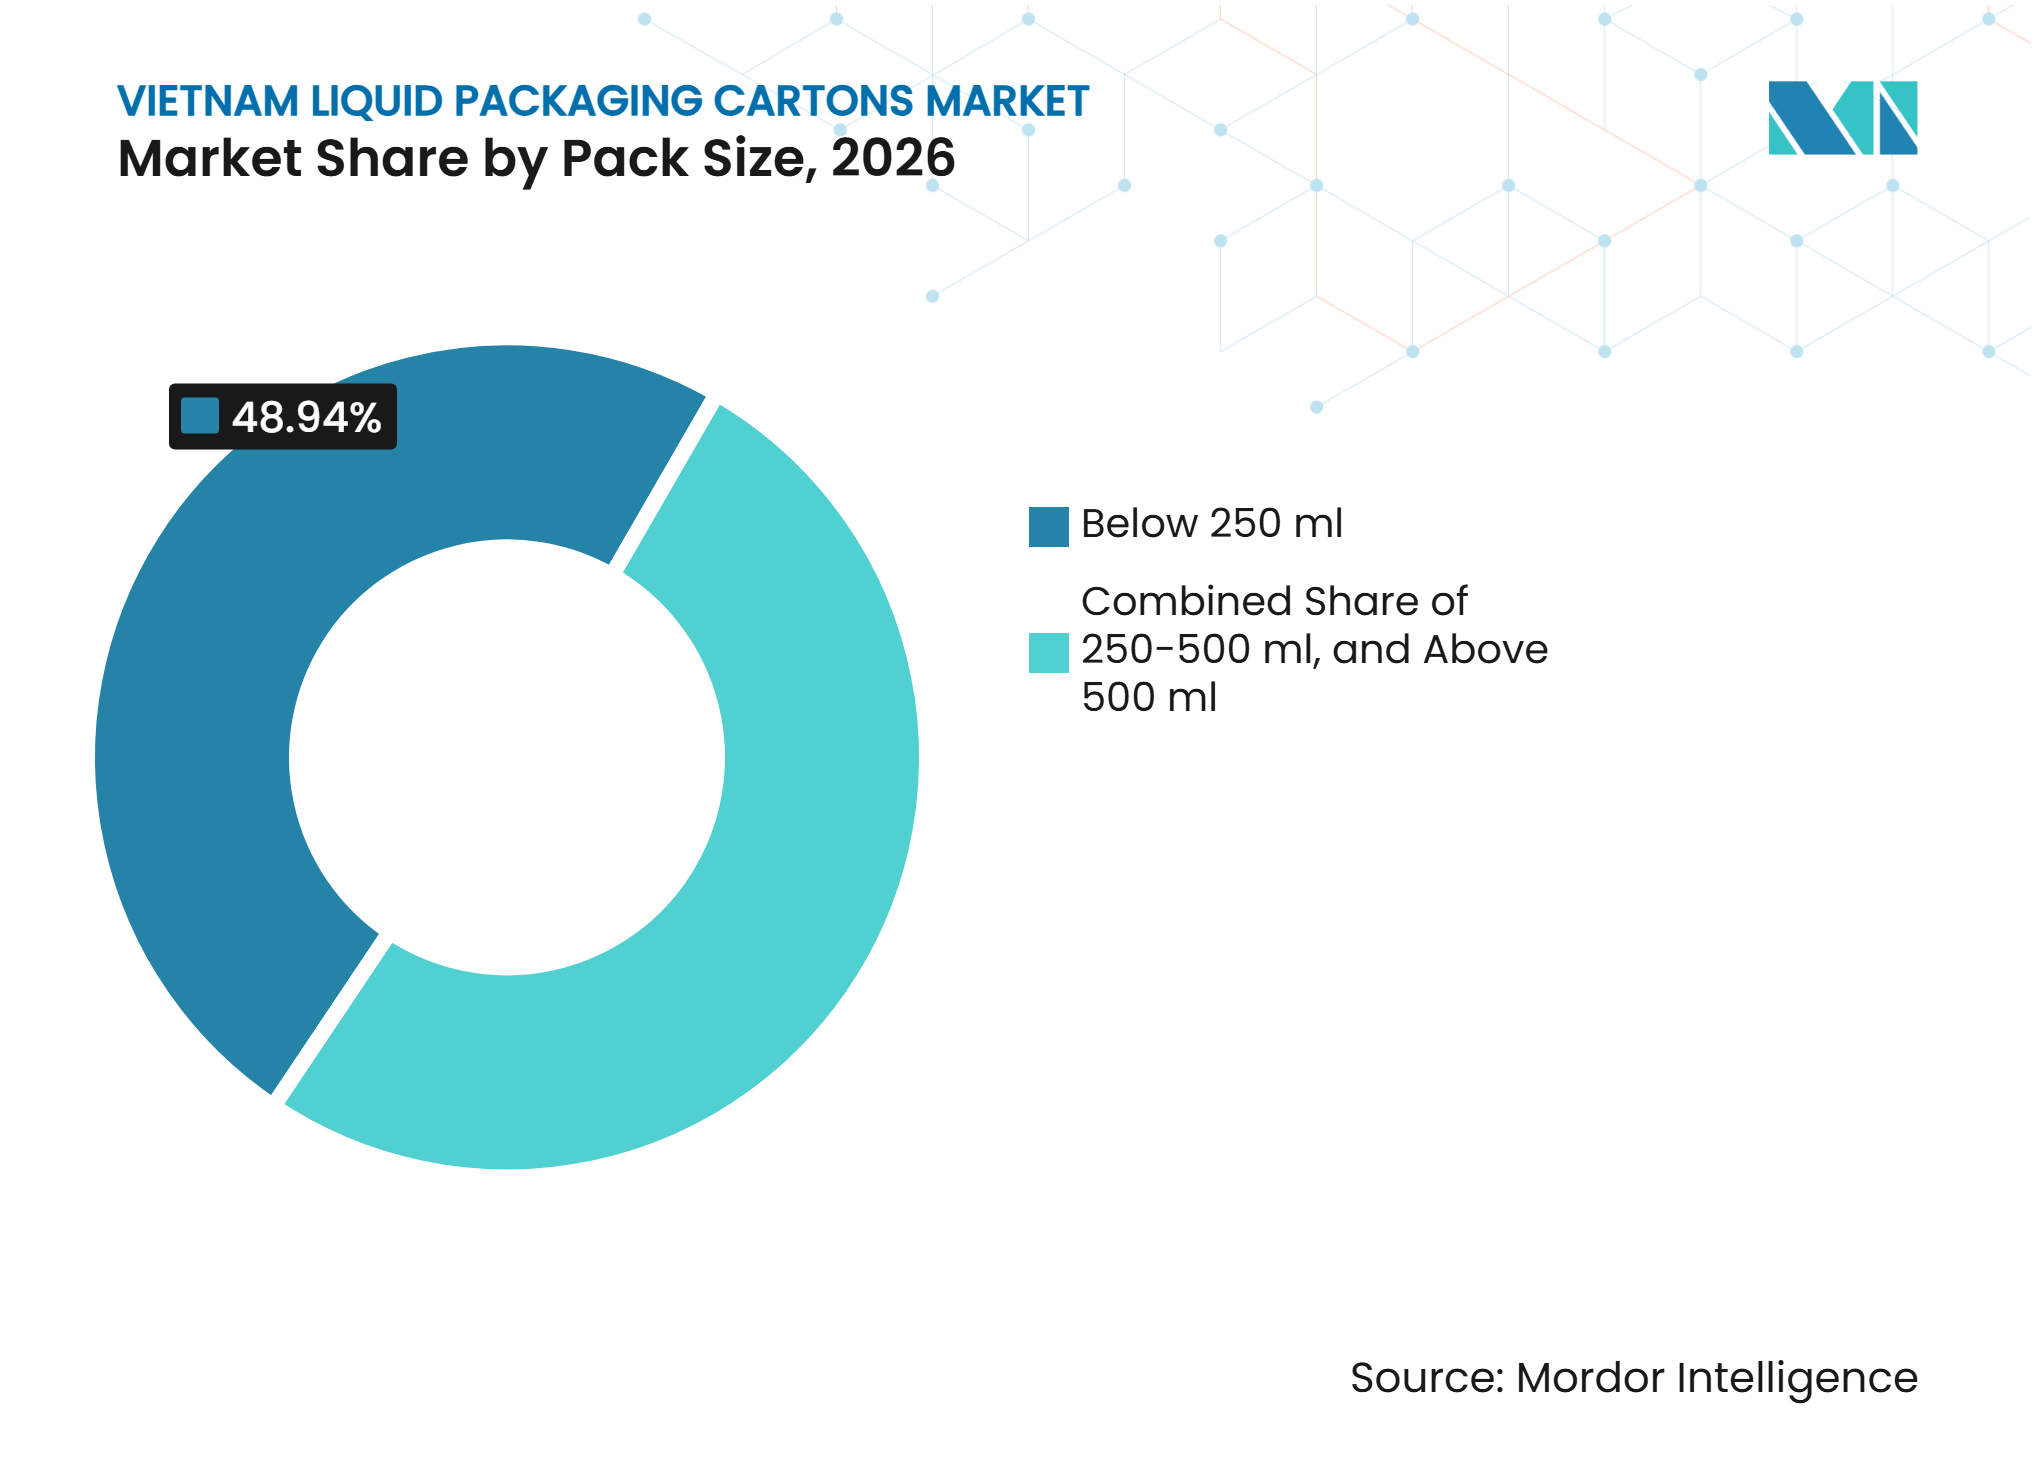
- パックサイズ別では、250ml未満のカートンが2026年のベトナム液体包装カートン市場シェアの48.94%を占め、250~500mlのカートンが2032年にかけてCAGR 8.13%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 乳製品および学校向け牛乳消費の増加 | +2.1% | バクニン省、クアンニン省、ホーチミン市に集中した影響を伴う全国規模 | 中期(2~4年) |
| コールドチェーン拠点を超えた常温流通 | +1.6% | 中部・北部ベトナムで特に高い関連性を持つ全国規模 | 長期(4年以上) |
| 近代的小売とEコマースによるパック多様化 | +1.3% | ホーチミン市、ハノイ、および第2層都市 | 中期(2~4年) |
| プラスチック代替とEPR主導の包装見直し | +0.9% | ビンズオン省とドンナイ省で早期の成果が見られる全国規模 | 中期(2~4年) |
| ベトナム国内の生産能力拡大とリードタイム短縮 | +0.7% | ビンズオン省とドンナイ省 | 長期(4年以上) |
| ASEANの飲料・食品輸出の地域化 | +0.5% | ホーチミン市とハイフォンの輸出拠点を中心としたASEAN全域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
乳製品および学校向け牛乳消費の増加
ベトナムの乳業セクターは2025年に1,330,420億ベトナムドンの収益を生み出し、これは51.2億米ドルに相当し、乳製品輸出は18.6%増加して3億5,410万米ドルに達しました。生乳生産量は2025年に1,672,526千リットルに達し、2024年から1.9%増加しました。[1] ベトナム工業貿易省は、現在の1人当たり年間消費量24~27リットルと比較して、2030年までに40リットルへの引き上げを目標としています。[2] クアンニン省は2026年の学校向け牛乳プログラムに3,210億ベトナムドン(1,230万米ドル相当)を割り当て、毎学校日に1人当たり180mlを供給しています。バクニン省は817校を対象とする独自の2025~2030年プログラムを開始し、カートンサプライヤーに契約需要の明確な基盤を提供しています。[3] これらのプログラムは、標準化された分量が250ml未満の無菌パックに適合するため、ベトナム液体包装カートン市場に有利に働きます。
コールドチェーン拠点を超えた常温流通
ベトナム液体包装カートン市場は、国内の冷蔵インフラの不均一な整備状況から恩恵を受けています。南部ベトナムは国内の冷蔵保管能力の大部分を占める一方、中部の省や北部の農村地域には施設が少ない状況です。無菌カートンにより、乳製品・ジュース・液体食品メーカーは継続的な冷蔵チェーンに依存することなく、常温で製品を流通させることができます。これにより、冷蔵製品では効率的に対応できない町や農村地域へのアクセスが生まれます。このフォーマットは長距離輸送における腐敗リスクも低減し、ホーチミン市やハノイを超えた流通計画の立案を支援します。したがって、ベトナム液体包装カートン市場は、消費者の好みだけでなく、常温製品に対する構造的な需要によって支えられています。
近代的小売とEコマースによるパック多様化
ベトナムの小売市場は2025年に2,690億米ドルに達し、Eコマース売上高は320億米ドルに達して前年比20%超の成長を記録しました。組織化された小売は複数パックの購入を促進し、従来の生鮮市場よりも安定した棚での視認性を包装飲料に提供します。Eコマースも、輸送中に製品を保護し、栄養・安全情報を明確に表示するパックを優遇します。これらの条件は、ブランドの訴求力が重要な乳製品、植物性飲料、機能性飲料のカートンに有利に働きます。これらのチャネルの拡大は、既存のパッケージを単に置き換えるのではなく、家庭の購買機会の数を増やします。ブランドが店舗、デリバリープラットフォーム、コンビニエンスストア向けにパック構成を調整するにつれ、ベトナム液体包装カートン市場を支えています。
プラスチック代替とEPR主導の包装見直し
ベトナムの拡大生産者責任(EPR)フレームワークは、対象となるメーカーおよび輸入業者に対し、包装材のリサイクル義務を果たすか、ベトナム環境保護基金に拠出することを求めています。2025年1月6日に施行された政令05/2025/ND-CPは、環境保護フレームワーク下の要件を明確化しました。紙包装のリサイクル目標は20%であり、年間売上高が300億ベトナムドン未満の企業は免除されます。大手飲料ブランドは、包装材を選択する際に回収・報告・リサイクルコストを考慮する必要があります。カートンは、パックの中で紙繊維が重要な割合を占める場合に有利となりますが、その完全な環境性能はPolyAl(ポリアルミニウム)フラクションの回収・処理にも依存します。これらのコンプライアンス要因が、ベトナム液体包装カートン市場全体でカートン対応充填ラインへの投資を促進しています。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 輸入液体包装ボードおよびバリア樹脂へのエクスポージャー | -1.2% | 長期契約を持たない中小コンバーターに特に影響する全国規模 | 短期(2年以内) |
| PolyAl回収・リサイクルのボトルネック | -0.8% | ホーチミン市以外でギャップが生じる全国規模 | 長期(4年以上) |
| 中小メーカーにとっての充填システム切り替えコストの高さ | -0.5% | 地域の食品・飲料メーカーに特に影響する全国規模 | 中期(2~4年) |
| PET価格とオンザゴーフォーマットとの競合 | -0.4% | ホーチミン市およびその他の都市回廊 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
輸入液体包装ボードおよびバリア樹脂へのエクスポージャー
ベトナムには、無菌カートンに使用される多層繊維基材である液体包装ボードの国内生産が実質的に存在しません。そのため、地元コンバーターは主要原材料の調達をヨーロッパ、日本、韓国からの輸入に依存しています。食品・飲料の供給契約では価格が長期間固定されることが多いため、包装紙の価格上昇はコンバーターのマージンに迅速に影響を与えます。アルミニウムおよびポリエチレンのバリア層は、国際商品コストへのさらなるエクスポージャーをもたらします。中小コンバーターは購買規模が小さく、長期調達契約も少ないため、より大きな影響を受けます。この制約は、投入コストが顧客価格よりも速く上昇した場合に、ベトナム液体包装カートン市場への再投資を鈍化させる可能性があります。
PolyAl回収・リサイクルのボトルネック
液体カートンは板紙、ポリマー、アルミニウムを組み合わせており、アルミニウム・ポリマーフラクションは従来の紙リサイクルを超えた処理を必要とします。ベトナムには、PolyAlを再利用のための圧延アルミニウムに処理できるアルミニウムリサイクル工場がありません。Tetra Pakは店舗、学校、地域コミュニティを通じてカートン回収ポイントを拡大しており、回収ネットワークが発展しつつあることを示しています。ただし、主要都市部以外ではカバレッジが依然として限られており、中小ブランドのコンプライアンスコストを押し上げています。地元の回収ポイントが容易に利用できない場合、メーカーは消費者に廃棄ルートを説明する必要もあります。ベトナム液体包装カートン市場がEPRに関連する環境上の期待に応えるためには、より広範な回収・処理能力が必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
無菌フォーマットが現在の需要と将の拡大をリード無菌カートンは2026年のベトナム液体包装カートン市場規模の89.76%を占め、2032年にかけてCAGR 8.27%で拡大する見込みです。その地位は、冷蔵保管が限られた地域での常温流通という実用的な優位性を反映しています。大手乳業メーカーは、冷蔵サプライチェーンなしに消費者へ届けるため、超高温殺菌(UHT)牛乳フォーマットを使用しています。無菌パックはジュース、レディトゥドリンクコーヒー、植物性飲料、強化子ども向け飲料の流通ニーズにも適合しています。大きな基盤と速い成長は、フォーマットからの転換ではなく、既存の消費機会の継続的な拡大を示しています。ベトナム液体包装カートン産業は、充填の安全性、長い賞味期限、全国的な流通リーチを兼ね備えた無菌技術を中心に据え続けています。
非無菌カートンは残りのシェアを占め、主に都市部のスーパーマーケットチャネルにおけるチルド乳製品に使用されています。これらの製品はホーチミン市とハノイにおけるより強固なコールドチェーンカバレッジに依存しており、対応可能な消費者基盤が狭まっています。Tetra Pakのビンズオン拡張は、新たな飲料カテゴリー向けのオプションを含む15の包装フォーマットを無菌ポートフォリオに追加しました。この製造能力により、ブランドはカートンサプライヤーや充填パートナーを変更することなく新製品を開発できます。PolyAlの問題はアルミニウムバリア無菌パックにより関連性が高いですが、大手ブランドはEPR義務の管理においてより有利な立場にあります。中小の特定飲料メーカーは、充填システムの切り替えコストとリサイクル要件の充足が吸収しにくい場合があります。



用途別:
牛乳が規模を提供し、機能性飲料が成長を牽引牛乳は2026年のベトナム液体包装カートン市場規模の47.83%を占めました。このカテゴリーは、学校向け牛乳プログラム、マスマーケット向け常温牛乳ポートフォリオ、および主要都市以外での手頃な価格の生乳流通の限られたリーチによって支えられています。ベトナムは2025年に1,672,526千リットルの生乳を生産しましたが、国内の生乳は加工需要の38~40%しか満たしていません。この供給構造は、加工済みおよび常温保存可能な牛乳製品に有利に働きます。牛乳は充填オペレーションに安定した数量基盤を提供し、小型カートンへの継続的な需要を支えます。この用途は、日常消費と公共栄養プログラムの両方に対応するため、ベトナム液体包装カートン市場の中心であり続けています。
エネルギー・機能性飲料は2032年にかけてCAGR 8.32%で成長すると予測されており、提供された用途の中で最高の成長率です。消費者はフィットネス、ウェルネス、特定の機能的効能を持つ飲料への関心を高めています。ダンチーは、ベトナムの機能性栄養飲料カテゴリーが2024年から2027年にかけてCAGR 8.4%で成長すると予測されていると報告しした。カートンはこれらの飲料を差別化された製品として位置づけながら、保護された常温保存フォーマットを提供するのに役立ちます。ジュースや植物性飲料も製品の多様性を加えており、Vinamilkの2025年8月のKombucha HAYĐẤYの発売もその一例です。その他の液体食品および乳製品用途は、コンバーターの稼働率を向上させる安定した数量主導の需要を提供します。
パックサイズ別:
小型カートンが主導し、中型パックが台頭250ml未満のカートンは2026年のベトナム液体包装カートン市場価値の48.94%を占めました。110~180mlの学校向け牛乳仕様、一人前の乳製品消費習慣、コンビニエンスストアや学校食堂の重要性がこのリードを支えています。このフォーマットは、小都市や農村地域に多い高頻度・低単価の購買パターンにも合致しています。小型パッケージは1回の購入をより手頃にし、開封後の家庭での冷蔵保管の必要性を低減します。学校プログラムが標準化されたカートンサイズを使用する場合、メーカーは予測可能な数量から恩恵を受けます。これにより、日常の乳製品消費チャネル全体でベトナム液体包装カートン市場の広範な設置基盤が支えられています。
250~500mlセグメントは2032年にかけてCAGR 8.13%で成長すると予測されています。働く成人はより大きな携帯可能なフォーマットへと移行しており、エネルギー・機能性飲料は一般的に330~500mlサイズで販売されています。Tetra Pakは拡張されたビンズオン施設において、500mlのオンザゴーパックと1,000mlのマルチサーブフォーマットに対応するフォーマットを導入しました。500ml超のカートンは家庭用・フードサービス用途に対応しており、組織化された小売がより多くの場所に浸透するにつれて関連性が高まる可能性があります。大型パックは1リットル当たりの包装材料を削減しますが、ブランドメーカーの取引価値を高める可能性があります。したがって、学校やコンビニエンスチャネルで使用される小型フォーマットを置き換えることなく、ミックスはより幅広くなっています。

地理的分析
南部ベトナム
南部ベトナムは液体包装カートンの主要な供給拠点であり、ホーチミン市、ビンズオン省、ドンナイ省を中心としています。Tetra Pakのビンズオン施設は年間300億パック超の生産能力を持ち、ベトナムとアジア太平洋地域の他の7市場にサービスを提供しています。その生産量の55%超がベトナムの顧客に割り当てられており、地元への納期は7~10日です。工業団地、確立された物流ルート、港湾接続がカートン製造と食品加工の集積を支えています。Oji Holdingsは2028年3月にドンナイ省に160億円(1億388万米ドル)のカートン工場を開設する計画です。この投資は地元供給を強化し、第2の大規模製造クラスターを追加します。南部ベトナムはまた、生産能力と国内最高の近代的小売および組織化された食品・飲料オペレーションの集積を兼ね備えています。
北部ベトナム
北部ベトナムは、ハノイ、バクニン省、クアンニン省、ハイフォンを中心に、ベトナム液体包装カートン市場の成長する消費拠点となっています。クアンニン省は2026年に3,210億ベトナムドン(1,230万米ドル相当)を拠出し、就学前・小学校の20万人超の子どもたちに学校向け牛乳を提供しています。このプログラムは2030年まで継続し、小型無菌カートンへの継続的な調達を生み出します。バクニン省の2025~2030年学校向け牛乳プログラムは817校を対象とし、安定した需要のもう一つの源泉を提供しています。学校調達により、乳業加工業者は必要なパック数量と配送スケジュールをより明確に把握できます。この地域の脆弱なコールドチェーンは、引き続き常温カートンをチルド代替品より有利な立場に置いています。ハイフォンの物流・製造拠点としての役割は、北部回廊全体の包装食品流通をさらに支援できます。
中部ベトナムと農村回廊
中部ベトナムおよび北部高地とメコンデルタにまたがる農村回廊は、ベトナム液体包装カートン市場の長期的なホワイトスペースを代表しています。冷蔵保管は南部に集中しており、中部の省は常温流通への依存度が高い状況です。これにより、無菌パックは分散した消費者へのリーチと長距離輸送の管理において実用的な役割を果たします。主要都市圏以外でも近代的小売が拡大しており、包装された液体食品・飲料の棚へのアクセスが増加しています。Tetra PakとDovecoは2025年7月にソンラ省でベトナム初のTetra Recartラインを稼働させ、野菜、豆類、ソース向けに最大6,000パック/時の生産能力を持ちます。これにより、紙ベースカートンの役割が飲料を超えて広がり、大規模な農作物生産を持つ地域の農業加工を支援できる可能性があります。より深い小売浸透と強固な回収システムが、これらの多様な地域がその潜在力をカートン需要に転換する速度を決定します。
競合環境
市場集中度
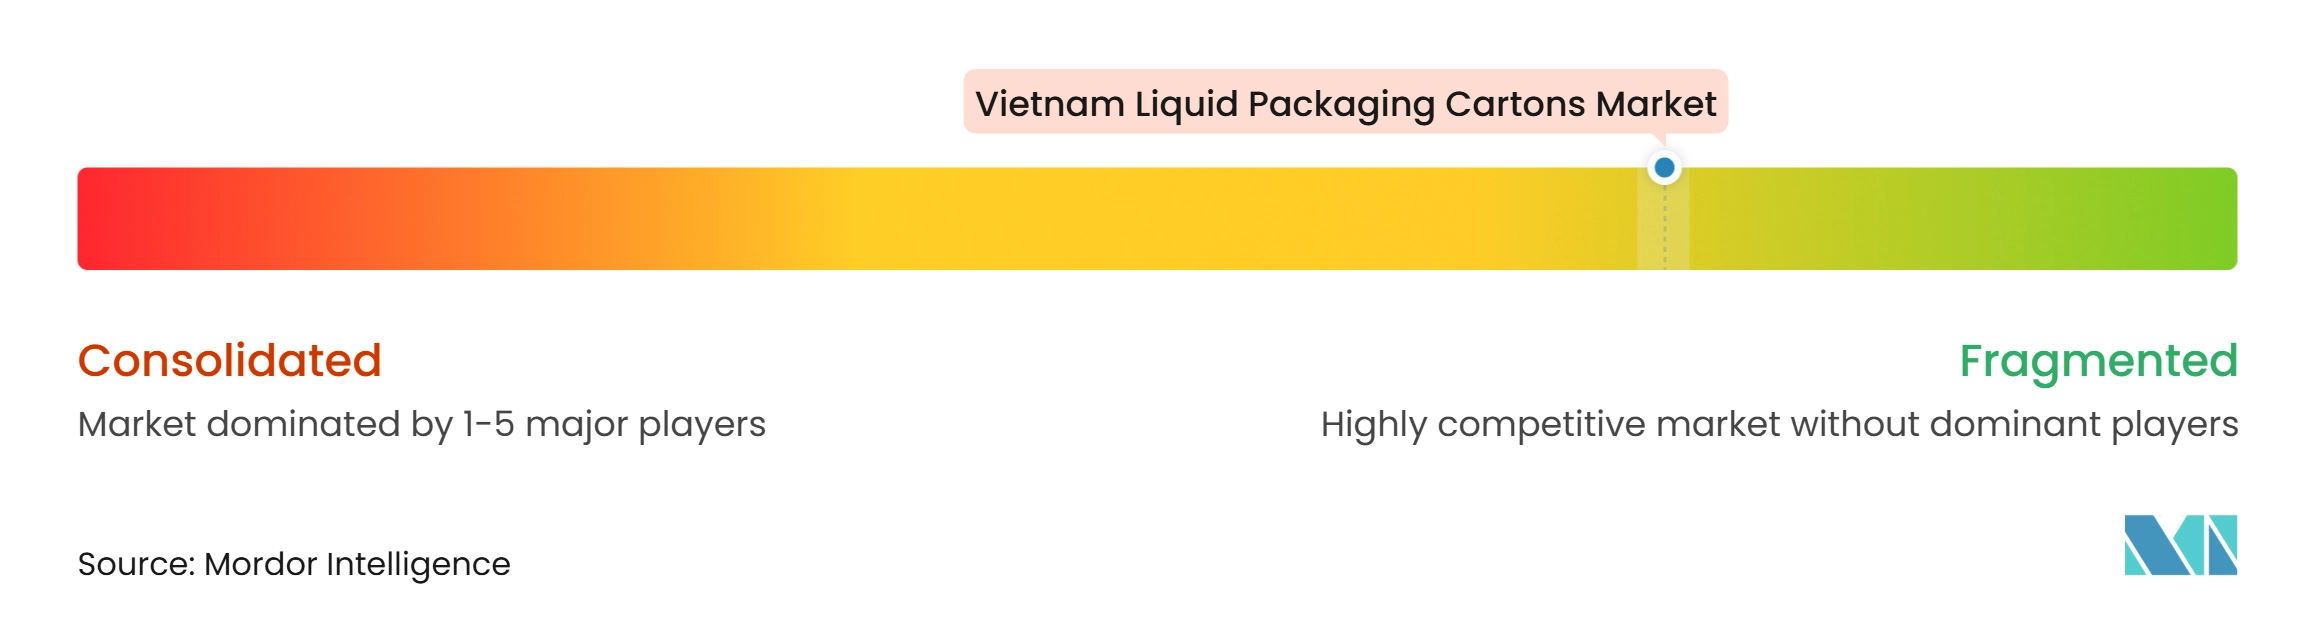
ベトナム液体包装カートン市場は、技術的に要求の高い無菌ティアでは集中しており、非無菌および下流コンバーターの間ではより分散しています。Tetra Pakは、ビンズオン拠点がカートン供給と充填設備、メンテナンス、パッケージ開発を組み合わせているため、主要な地元生産拠点となっています。同拠点は2025年7月に9,700万ユーロ(1億1,500万米ドル)の第2ライン投資を受け、総投資額は2億1,700万ユーロ(2億5,600万米ドル)に達しました。この拡張により年間生産能力は120億パックから300億パック超へと倍増以上となり、15の包装フォーマットが追加されました。7~10日の納期は、ベトナムの食品・飲料顧客への対応力を向上させます。同社の地元製造基盤は、輸入主導の中小サプライヤーがサービス信頼性で競合することを困難にしています。
SIGは素材革新を活用して、確立されたアルミニウムバリアフォーマットと競合しています。同社のSIG Terra アルミ層フリー無菌カートンは2025年に前年比24%の売上成長を記録しました。同社はまた、アルミニウム層を持たない無菌1リットルカートンを導入しており、リサイクルの課題を緩和できる素材設計への購買者の関心を反映しています。このアプローチは、ブランドがEPR義務に対応し、環境面での進捗を伝える必要がある場合に関連性があります。Greatviewはいくつかのアジア市場で価格志向の代替品として残っていますが、企業の混乱が近期の商業的立場に不確実性をもたらしています。Ojiの計画するドンナイ施設は、2028年に操業を開始した際に元飲料メーカーに別の供給オプションを提供します。
競争は、カートン供給だけでなく、充填ラインの互換性、短いリードタイム、パッケージフォーマット、リサイクルサポートに基づくものへと変化しています。機能性飲料やレディトゥドリンクコーヒー向けの中型パックは、製品開発の明確な領域です。大手ブランドは地元サプライヤーとの関係を活用して新しいパックをより迅速に導入できますが、中小メーカーは切り替えコストとより高いコンプライアンス負担に直面する可能性があります。Tetra PakとDovecoのTetra Recartラインは、カートンサプライヤーが隣接する加工食品用途に参入していることも示しています。EPR実施が進むにつれ、リサイクル関連ソリューションがより強力な差別化要因となる可能性があります。したがって、競争構造は広範なシステム能力を持つ少数の技術プロバイダーによって形成されています。ベトナム液体包装カートン産業は、より多くの用途とパックサイズへと拡大しながら、この集中した無菌構造を維持する可能性が高いです。
ベトナム液体包装カートン産業のリーダー企業
-
Tetra Pak International S.A.
-
SIG Group AG
-
Greatview Aseptic Packaging Company Limited
-
LAMI PACKAGING (KUNSHAN) CO., LTD.
-
IPI S.r.l.
- 注:主要企業の掲載順は順位を示すものではありません。
ベトナム液体包装カートン市場 このレポートでカバーされる企業
- Tetra Pak International S.A.
- SIG Group AG
- Elopak ASA
- Greatview Aseptic Packaging Company Limited
- Oji Holdings Corporation
- IPI S.r.l.
- LAMI PACKAGING (KUNSHAN) CO., LTD.
- NewJF Technology Co., Ltd.
- Nippon Paper Industries Co., Ltd.
- Stora Enso Oyj
- Billerud AB (publ)
- Shandong Bihai Packaging Materials Co., Ltd.
- Southern Packaging Group Ltd.
- TidePak Aseptic Packaging Material Co., Ltd.
- Ecolean AB
最近の産業開発事情 ベトナム液体包装カートン市場
- 2026年10月:Ojiグループは、ベトナムのドンナイ省において年間生産能力約80億カートンパックを持つ1億1,000万米ドルの無菌カートン包装施設の建設を開始し、2028年に操業開始予定です。これにより国内製造能力が強化され、サプライチェーン能力が向上し、無菌液体食品・飲料包装への高まる需要が支えられます。
- 2026年8月:ベトナムの飲料・液体食品コンバーターは、欧州連合の包装・包装廃棄物規則(EU 2025/40)の施行を受け、包装の再設計を加速させました。これにより輸出志向のメーカーは、欧州小売市場へのアクセスを維持するため、認証済み持続可能な板紙とリサイクル可能なモノマテリアルカートン構造の採用を迫られています。
- 2026年5月:SIGは「Recycle for Good」学校ベースの回収プログラムをバクニン省に拡大し、就学前・小学校で使用済み牛乳カートンを回収しています。これにより地元の回収ンフラが強化され、使用済みカートンがリサイクル紙とPolyAl製品に転換され、ベトナムの循環経済目標が支援されます。
- 2026年5月:Tetra Pakは、ベトナムデイリー2026において、Tetra Brik Aseptic、Tetra Prisma Aseptic、Tetra Topを含む先進的な加工・無菌カートン包装ソリューションを展示しました。これにより革新的な包装フォーマット、製品賞味期限の延長、食品安全、乳製品および植物性飲料用途における持続可能な包装の採用が促進されます。
ベトナム液体包装カートン市場レポートの調査範囲
ベトナム液体包装カートン市場は、液体飲料および食品の安全な保管、輸送、流通を目的とした紙板ベースの包装ソリューションの製造および供給を包含しています。これらのカートンは、製品保護、賞味期限の延長、および取り扱いの利便性を提供しながら、率的な包装および流通を支援します。当市場には、製品の鮮度維持、汚染防止、ならびに進化する食品安全性および持続可能性要件への対応を目的とした包装ソリューションが含まれます。
ベトナム液体包装カートン市場レポートは、製品タイプ(無菌カートンおよび非無菌カートン)、用途(牛乳、ジュース、植物性飲料、牛乳を除く乳製品、エネルギー・機能性飲料、液体食品、およびその他の用途)、ならびにパックサイズ(250ml未満、250〜500ml、および500ml超)によってセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 無菌カートン |
| 非無菌カートン |
| 牛乳 |
| ジュース |
| 植物性飲料 |
| 乳製品(牛乳を除く) |
| エネルギー・機能性飲料 |
| 液体食品 |
| その他の用途 |
| 250ml未満 |
| 250~500ml |
| 500ml超 |
| 製品タイプ別 | 無菌カートン |
| 非無菌カートン | |
| 用途別 | 牛乳 |
| ジュース | |
| 植物性飲料 | |
| 乳製品(牛乳を除く) | |
| エネルギー・機能性飲料 | |
| 液体食品 | |
| その他の用途 | |
| パックサイズ別 | 250ml未満 |
| 250~500ml | |
| 500ml超 |
レポートで回答される主要な質問
ベトナム液体包装カートン市場の規模はどのくらいですか?
ベトナム液体包装カートン市場は、2026年の4,521万米ドルから2032年には7,064万米ドルへと拡大し、2027年から2032年にかけてCAGR 7.52%を記録する見込みです。
ベトナムの液体包装カートン需要をリードする製品タイプはどれですか?
無菌カートンが2026年に89.76%のシェアでリードしてり、2032年にかけてCAGR 8.27%で成長すると予測されています。
ベトナムで液体カートンへの需要が最も大きい用途はどれですか?
牛乳は2026年の市場価値の47.83%を占め、常温流通と地方の学校向け牛乳プログラムによって支えられています。
2032年にかけて最も速く成長している用途はどれですか?
エネルギー・機能性飲料は2032年にかけてCAGR 8.32%で拡大すると予測されています。
無菌カートンがベトナムの食品・飲料流通において重要な理由は何ですか?
製品を常温で保存可能な状態に保つことで、冷蔵保管と冷蔵輸送が依然として限られている地域にメーカーが届けることを支援します。
ベトナムのカートン包装サプライヤーの成長を制限するものは何ですか?
主な課題には、輸入液体包装ボードへの依存、バリア材コストへのエクスポージャー、PolyAlの回収・リサイクルインフラの限界が含まれます。