
Taille et part du marché des cartons d'emballage liquide au Vietnam
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
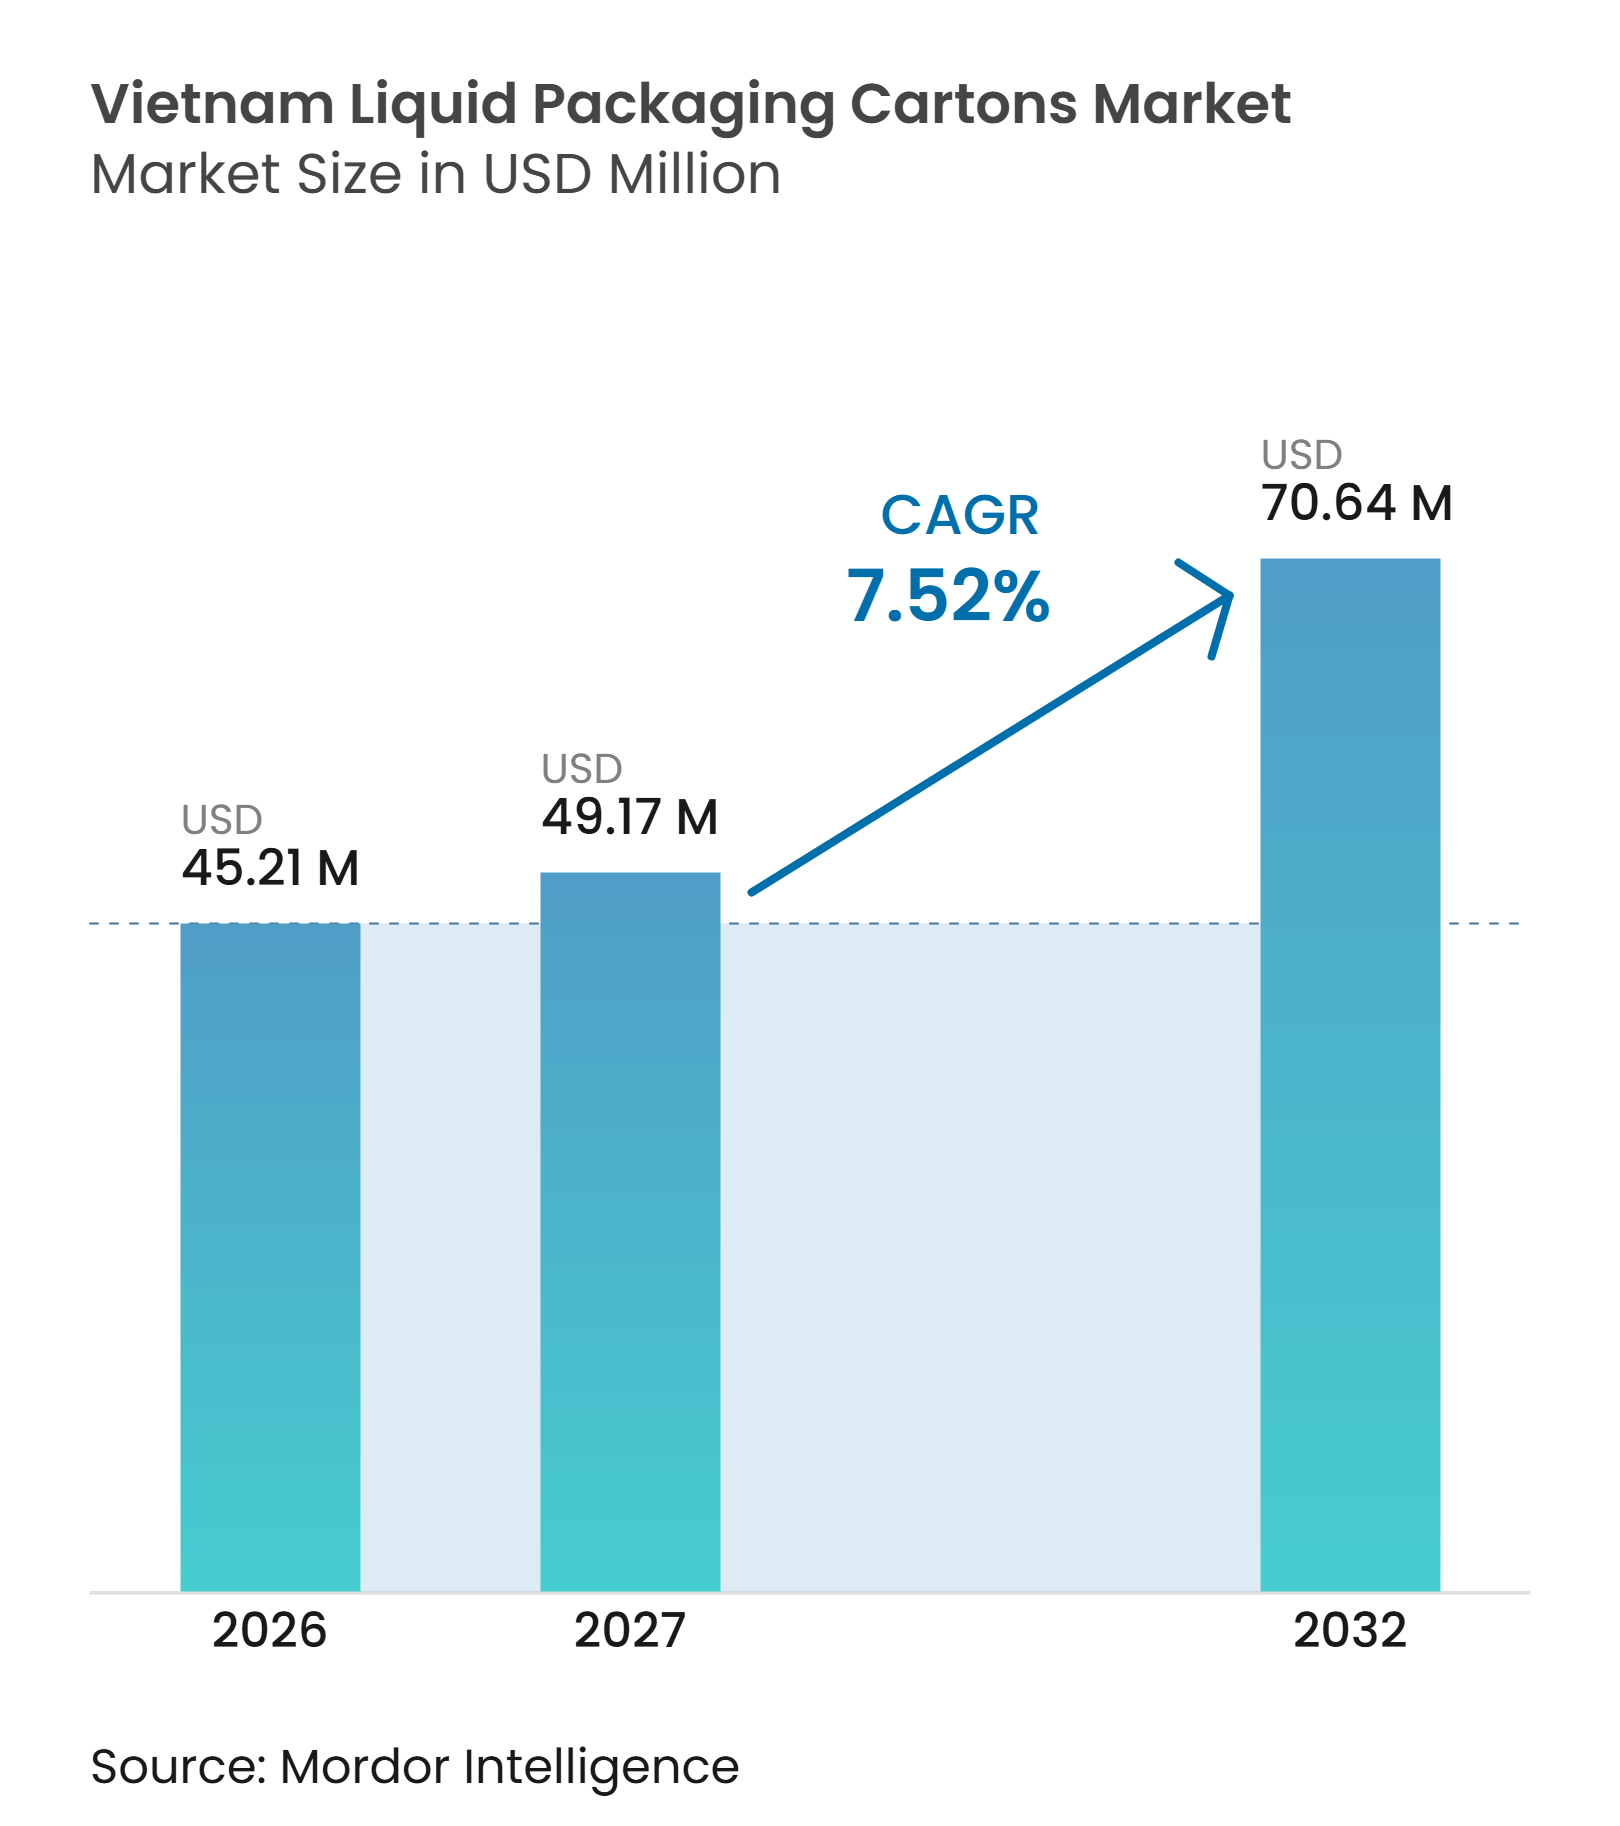
| Taille du marché de l'année de base (2026) | 45.21 Millions de dollars américains |
| Taille du Marché (2027) | 49.17 Millions de dollars américains |
| Taille du Marché (2032) | 70.64 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 7.52 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des cartons d'emballage liquide au Vietnam par Mordor Intelligence
La taille du marché des cartons d'emballage liquide au Vietnam devrait progresser de 45,21 millions USD en 2026 à 70,64 millions USD d'ici 2032, enregistrant un CAGR de 7,52 % de 2027 à 2032. La demande est soutenue par la nécessité de distribuer du lait et d'autres aliments liquides sans réfrigération fiable en dehors des grandes villes, où les produits à longue conservation peuvent atteindre les consommateurs via des circuits logistiques conventionnels. La consommation de produits laitiers, les achats de lait scolaire et le développement du commerce de détail moderne stimulent les volumes de cartons, notamment dans les petits formats adaptés à la consommation quotidienne et à la distribution institutionnelle. Les investissements des fournisseurs mondiaux d'emballages raccourcissent les délais d'approvisionnement et élargissent le choix de formats aseptiques disponibles pour les producteurs locaux de boissons, améliorant ainsi la planification de nouveaux produits. Cependant, les cartons d'emballage liquide importés et la capacité de recyclage limitée des couches aluminium-polymère peuvent augmenter les coûts pour les plus petits transformateurs et compliquer la planification de la conformité. Le marché des cartons d'emballage liquide au Vietnam dépend donc de la capacité des nouvelles installations et des systèmes de collecte à suivre la demande des marques alimentaires et de boissons.
Principaux enseignements du rapport
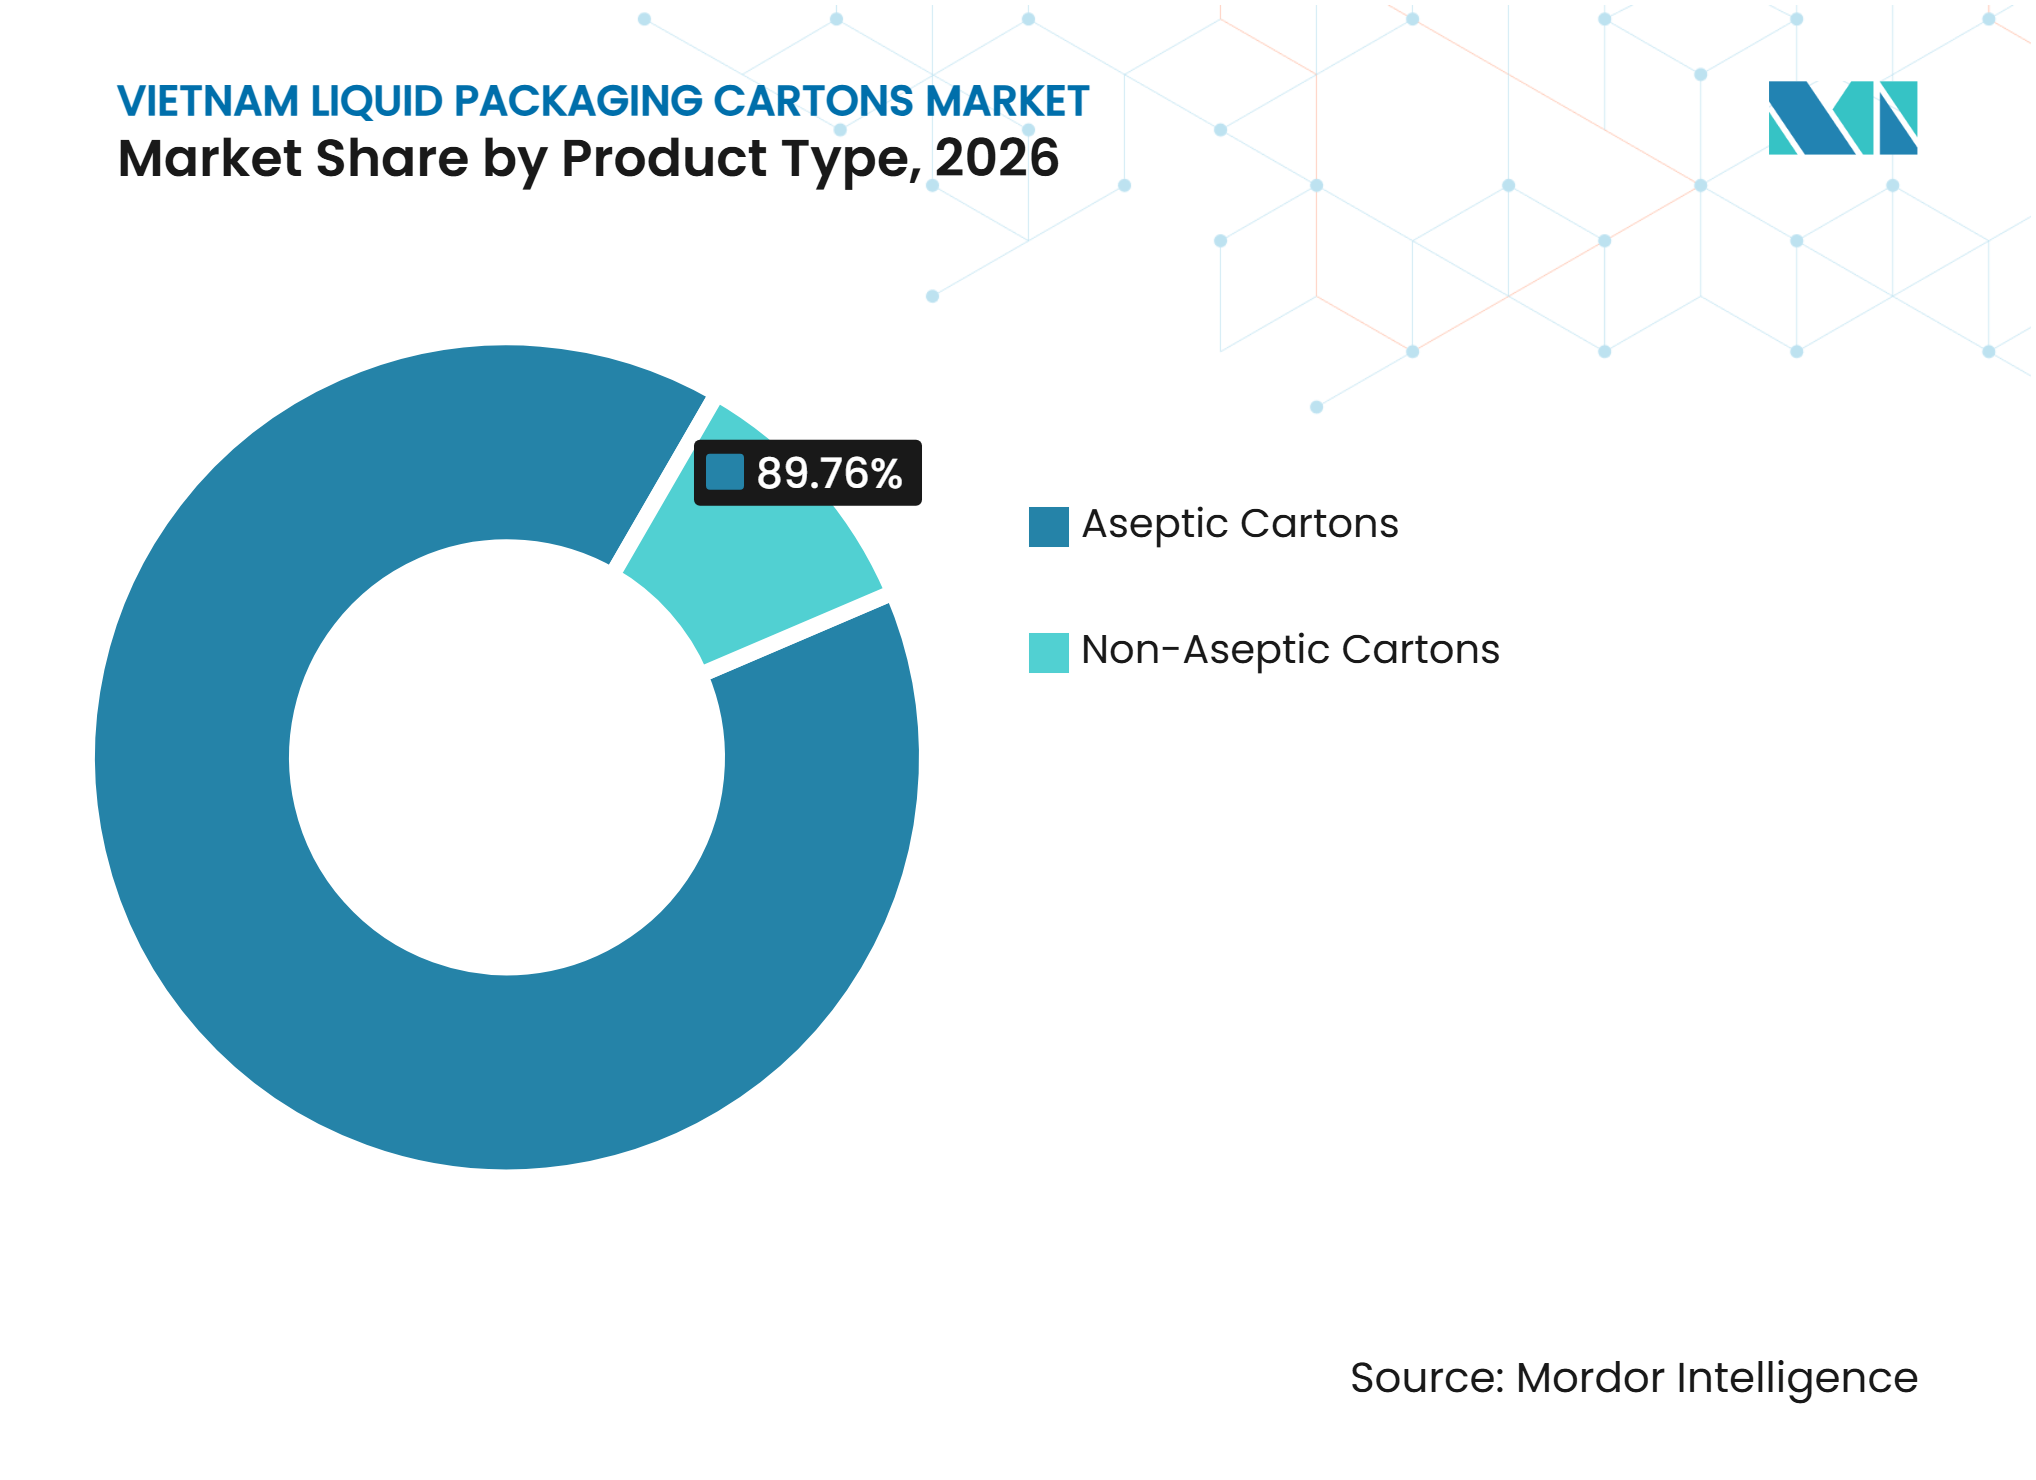
- Par type de produit, les cartons aseptiques détenaient 89,76 % de la part du marché des cartons d'emballage liquide au Vietnam en 2026 et devraient progresser à un CAGR de 8,27 % jusqu'en 2032.
- Par application, le lait représentait 47,83 % de la taille du marché des cartons d'emballage liquide au Vietnam en 2026, tandis que les boissons énergétiques et fonctionnelles devraient enregistrer le CAGR le plus élevé, à 8,32 %, jusqu'en 2032.
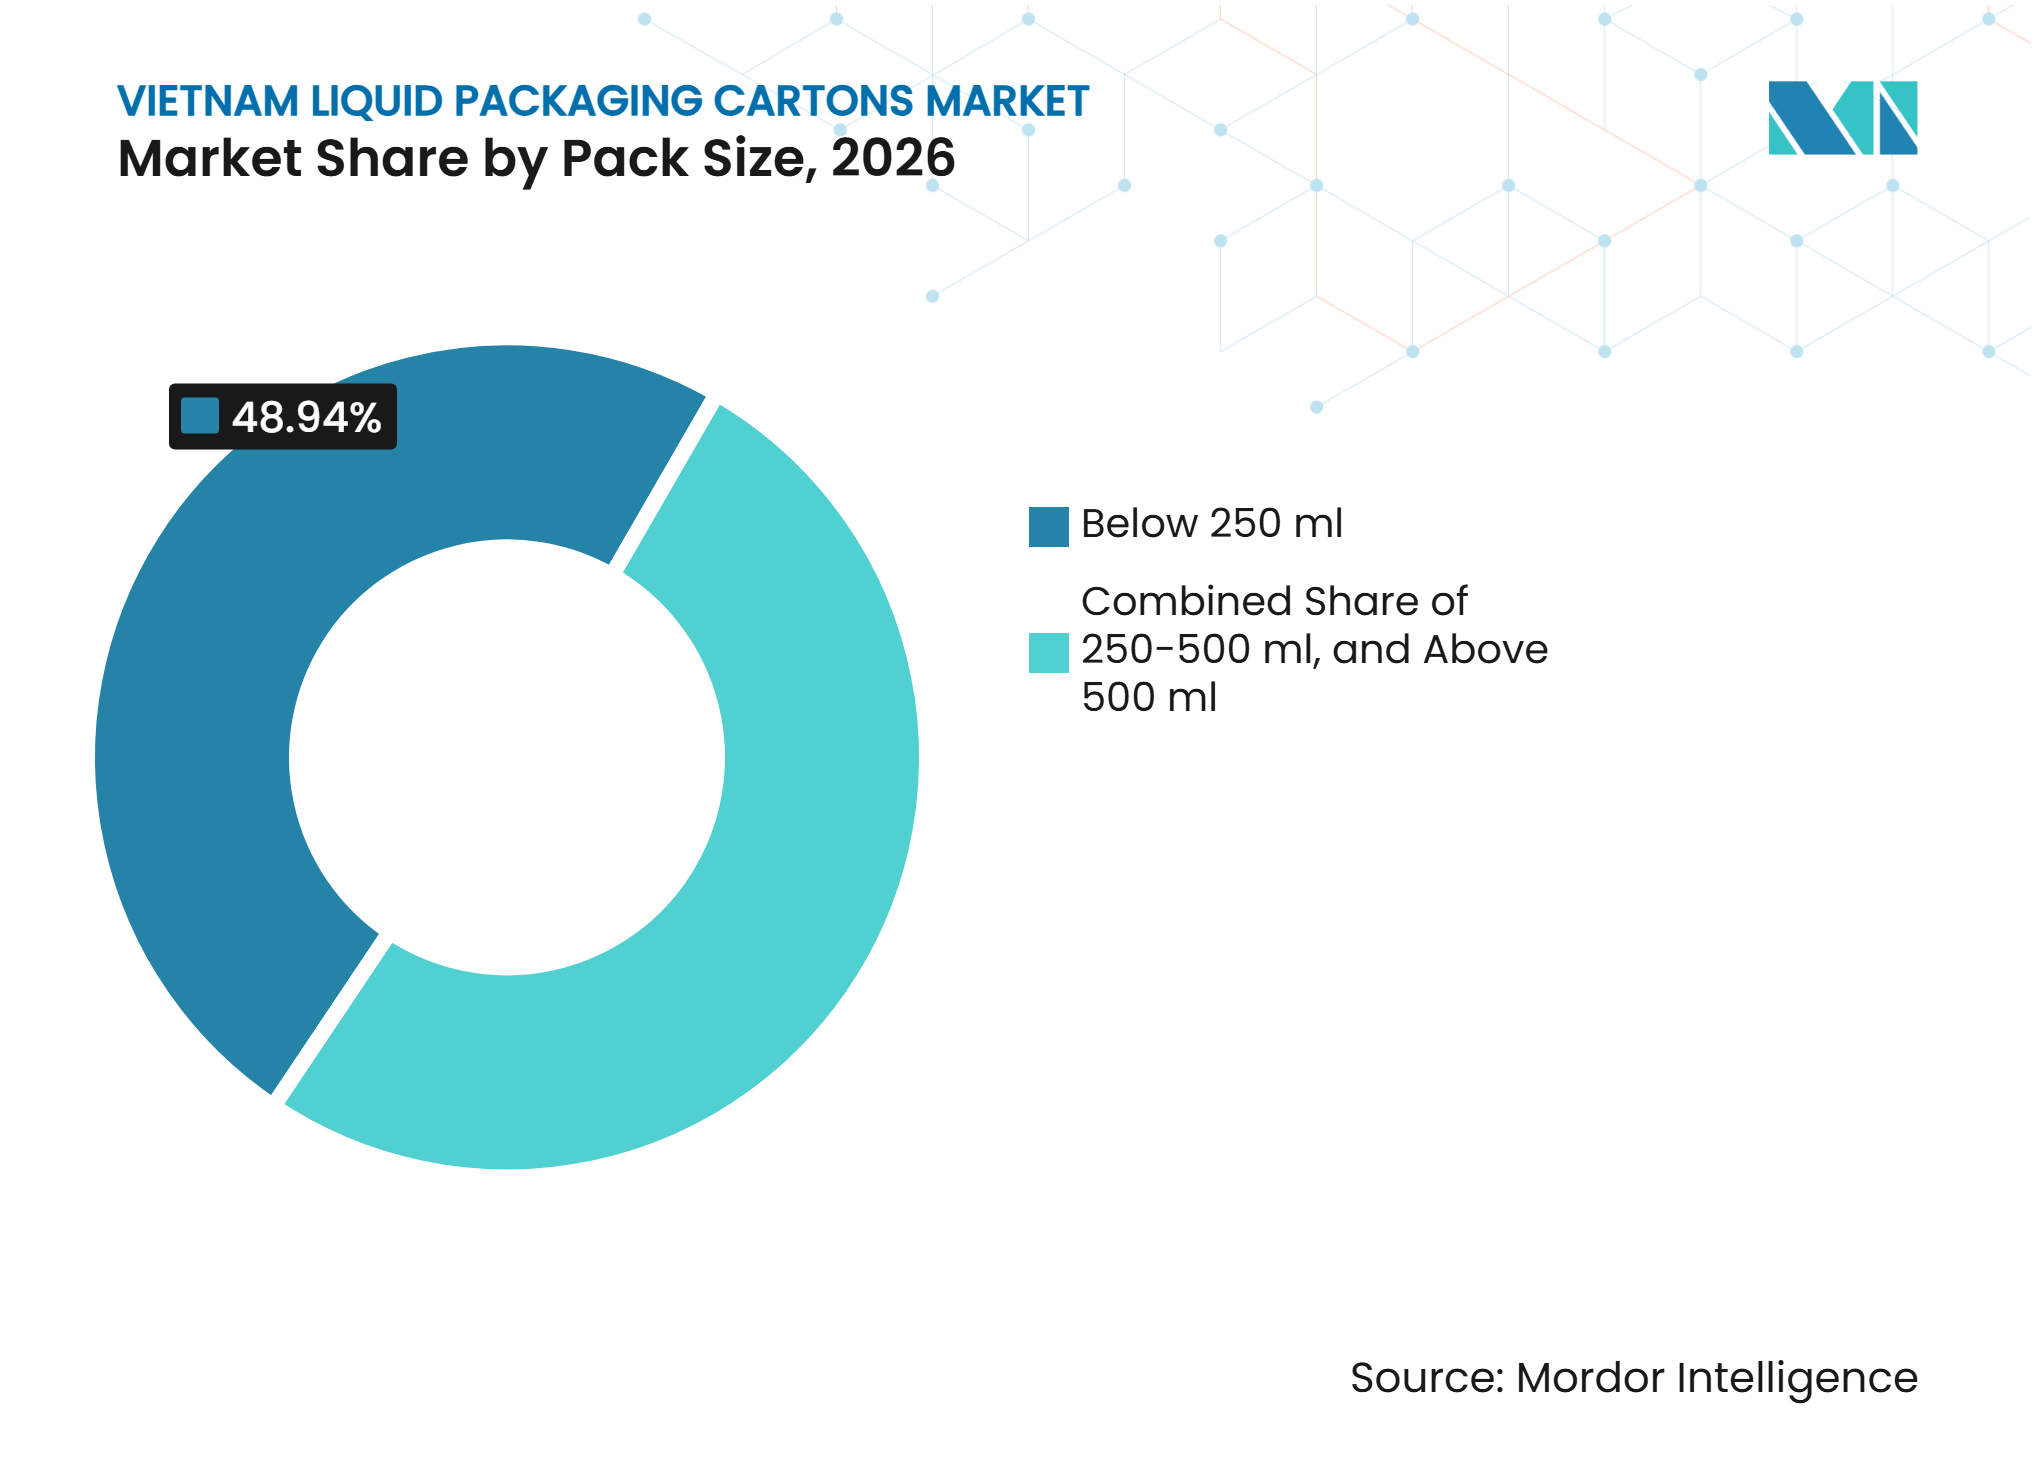
- Par taille d'emballage, les cartons de moins de 250 ml détenaient 48,94 % de la part du marché des cartons d'emballage liquide au Vietnam en 2026, tandis que les cartons de 250-500 ml devraient progresser à un CAGR de 8,13 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse de la consommation de produits laitiers et de lait scolaire | +2.1% | National, avec un impact concentré à Bac Ninh, Quang Ninh et Hô-Chi-Minh-Ville | Moyen terme (2-4 ans) |
| Distribution de produits à longue conservation au-delà des centres de chaîne du froid | +1.6% | National, avec une pertinence accrue dans le centre et le nord du Vietnam | Long terme (≥ 4 ans) |
| Multiplication des emballages dans le commerce de détail moderne et le commerce électronique | +1.3% | Hô-Chi-Minh-Ville, Hanoï et villes de deuxième rang | Moyen terme (2-4 ans) |
| Substitution des plastiques et réévaluation des emballages dans le cadre de la REP | +0.9% | National, avec des gains précoces à Binh Duong et Dong Nai | Moyen terme (2-4 ans) |
| Expansion des capacités au Vietnam et réduction des délais de livraison | +0.7% | Binh Duong et Dong Nai | Long terme (≥ 4 ans) |
| Régionalisation des exportations de boissons et d'aliments de l'ASEAN | +0.5% | À l'échelle de l'ASEAN, centré sur les pôles d'exportation de Hô-Chi-Minh-Ville et Haïphong | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse de la consommation de produits laitiers et de lait scolaire
Le secteur laitier vietnamien a généré 133 042 milliards VND de chiffre d'affaires en 2025, soit l'équivalent de 5,12 milliards USD, et les exportations laitières ont progressé de 18,6 % pour atteindre 354,1 millions USD. La production de lait frais a atteint 1 672 526 milliers de litres en 2025, soit une hausse de 1,9 % par rapport à 2024.[1] Le ministère de l'Industrie et du Commerce vise une consommation de lait par habitant de 40 litres d'ici 2030, contre une consommation actuelle de 24 à 27 litres.[2] Quang Ninh a alloué 321 milliards VND, soit l'équivalent de 12,3 millions USD, à son programme de lait scolaire 2026, qui fournit 180 ml par enfant chaque jour d'école. Bac Ninh a lancé un programme distinct pour 2025-2030 couvrant 817 écoles, offrant aux fournisseurs de cartons une base visible de demande contractuelle.[3] Ces programmes favorisent le marché des cartons d'emballage liquide au Vietnam car leurs portions standardisées correspondent aux emballages aseptiques de moins de 250 ml.
Distribution de produits à longue conservation au-delà des centres de chaîne du froid
Le marché des cartons d'emballage liquide au Vietnam bénéficie d'une infrastructure de réfrigération inégale à travers le pays. Le sud du Vietnam concentre la grande majorité des capacités de stockage frigorifique du pays, tandis que les provinces du centre et les zones rurales du nord disposent de moins d'installations. Les cartons aseptiques permettent aux producteurs de produits laitiers, de jus et d'aliments liquides de distribuer leurs produits à température ambiante sans dépendre d'une chaîne du froid continue. Cela ouvre l'accès aux villes et aux zones rurales que les produits réfrigérés ne peuvent pas desservir efficacement. Le format réduit également le risque de détérioration sur les longs trajets de transport et aide les producteurs à planifier la distribution au-delà de Hô-Chi-Minh-Ville et de Hanoï. Le marché des cartons d'emballage liquide au Vietnam est donc soutenu par un besoin structurel de produits ambiants, et pas seulement par la préférence des consommateurs.
Multiplication des emballages dans le commerce de détail moderne et le commerce électronique
Le marché de détail vietnamien a atteint 269 milliards USD en 2025, tandis que les ventes de commerce électronique ont totalisé 32 milliards USD et ont progressé de plus de 20 % par rapport à l'année précédente. Le commerce de détail organisé encourage les achats en multipacks et offre aux boissons emballées une visibilité en rayon plus stable que les marchés traditionnels. Le commerce électronique favorise également les emballages qui protègent les produits lors du transport et affichent clairement les informations nutritionnelles et de sécurité. Ces conditions favorisent les cartons pour les produits laitiers, les boissons à base de plantes et les boissons fonctionnelles où la présentation de la marque est importante. L'expansion de ces circuits augmente le nombre d'occasions d'achat pour un foyer, plutôt que de simplement remplacer un emballage existant. Cela soutient le marché des cartons d'emballage liquide au Vietnam à mesure que les marques adaptent leurs configurations d'emballage pour les magasins, les plateformes de livraison et les points de vente de proximité.
Substitution des plastiques et réévaluation des emballages dans le cadre de la REP
Le cadre de responsabilité élargie des producteurs du Vietnam oblige les producteurs et importateurs éligibles à respecter des obligations de recyclage des emballages ou à contribuer au Fonds de protection de l'environnement du Vietnam. Le décret 05/2025/ND-CP est entré en vigueur le 6 janvier 2025, clarifiant les exigences dans le cadre de la protection de l'environnement. L'objectif de recyclage des emballages en papier est fixé à 20 %, tandis que les entreprises dont le chiffre d'affaires annuel est inférieur à 30 milliards VND sont exemptées. Les grandes marques de boissons doivent désormais prendre en compte les coûts de collecte, de déclaration et de recyclage lors du choix des matériaux d'emballage. Les cartons peuvent en bénéficier lorsque la fibre de papier représente une part significative de l'emballage, bien que leurs performances environnementales globales dépendent encore de la collecte et du traitement de la fraction PolyAl. Ces facteurs de conformité encouragent les investissements dans des lignes de remplissage compatibles avec les cartons sur l'ensemble du marché des cartons d'emballage liquide au Vietnam.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exposition aux cartons d'emballage liquide importés et aux résines barrières | -1.2% | National, en particulier les petits transformateurs sans contrats à long terme | Court terme (≤ 2 ans) |
| Goulots d'étranglement dans la collecte et le recyclage du PolyAl | -0.8% | National, avec des lacunes en dehors de Hô-Chi-Minh-Ville | Long terme (≥ 4 ans) |
| Coûts élevés de changement de système de remplissage pour les petits producteurs | -0.5% | National, en particulier les fabricants régionaux de produits alimentaires et de boissons | Moyen terme (2-4 ans) |
| Concurrence du prix du PET et des formats à emporter | -0.4% | Hô-Chi-Minh-Ville et autres corridors urbains | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Exposition aux cartons d'emballage liquide importés et aux résines barrières
Le Vietnam ne dispose pas d'une production nationale significative de cartons d'emballage liquide, qui constituent le substrat fibreux multicouche utilisé dans les cartons aseptiques. Les transformateurs locaux dépendent donc des importations d'Europe, du Japon et de Corée du Sud pour leurs principaux intrants matériels. Une hausse du prix du papier d'emballage peut rapidement affecter les marges des transformateurs, car les accords d'approvisionnement en produits alimentaires et boissons fixent généralement les prix sur de longues périodes. Les couches barrières en aluminium et en polyéthylène ajoutent une exposition supplémentaire aux coûts des matières premières internationales. Les petits transformateurs sont plus touchés car ils disposent d'une moindre capacité d'achat et de moins d'accords d'approvisionnement à long terme. Cette contrainte peut ralentir le réinvestissement sur le marché des cartons d'emballage liquide au Vietnam lorsque les coûts des intrants augmentent plus vite que les prix pratiqués auprès des clients.
Goulots d'étranglement dans la collecte et le recyclage du PolyAl
Les cartons liquides combinent carton, polymère et aluminium, et la fraction aluminium-polymère nécessite un traitement allant au-delà du recyclage conventionnel du papier. Le Vietnam ne dispose pas d'usines de recyclage de l'aluminium capables de traiter le PolyAl en aluminium laminé pour le réutiliser. Tetra Pak a étendu ses points de collecte de cartons via les magasins, les écoles et les communautés, ce qui indique que les réseaux de collecte se développent. La couverture reste cependant limitée en dehors des grandes zones urbaines, ce qui augmente les coûts de conformité pour les petites marques. Les producteurs doivent également expliquer les circuits d'élimination aux consommateurs lorsque les points de collecte locaux ne sont pas facilement accessibles. Le marché des cartons d'emballage liquide au Vietnam a besoin d'une capacité de collecte et de traitement plus large si les cartons doivent répondre aux attentes environnementales associées à la REP.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les formats aseptiques dominent la demande actuelle et l'expansion futureLes cartons aseptiques détenaient 89,76 % de la taille du marché des cartons d'emballage liquide au Vietnam en 2026 et devraient progresser à un CAGR de 8,27 % jusqu'en 2032. Leur position reflète l'avantage pratique de la distribution à température ambiante dans les zones disposant de peu de stockage frigorifique. Les grands producteurs laitiers utilisent des formats de lait à ultra-haute température pour atteindre les consommateurs sans chaîne d'approvisionnement réfrigérée. Les emballages aseptiques correspondent également aux besoins de distribution des jus, du café prêt à boire, des boissons à base de plantes et des boissons enrichies pour enfants. Leur large base et leur croissance plus rapide indiquent une expansion continue des occasions de consommation existantes plutôt qu'un abandon du format. Le secteur des cartons d'emballage liquide au Vietnam reste centré sur la technologie aseptique car elle combine sécurité du remplissage, longue durée de conservation et portée de distribution nationale.
Les cartons non aseptiques occupent la part restante et sont principalement utilisés pour les produits laitiers réfrigérés dans les circuits de supermarchés urbains. Ces produits dépendent d'une meilleure couverture de la chaîne du froid à Hô-Chi-Minh-Ville et à Hanoï, ce qui réduit leur base de consommateurs adressable. L'expansion de Tetra Pak à Binh Duong a ajouté 15 formats d'emballage à son portefeuille aseptique, y compris des options destinées à de nouvelles catégories de boissons. Cette capacité de fabrication permet aux marques de développer de nouveaux produits sans changer de fournisseur de cartons ni de partenaire de remplissage. La problématique du PolyAl est plus pertinente pour les emballages aseptiques à barrière aluminium, mais les grandes marques sont mieux positionnées pour gérer les obligations REP associées. Les petits producteurs de boissons de spécialité pourraient trouver plus difficile d'absorber le coût du changement de lignes de remplissage et du respect des exigences de recyclage.



Par application :
le lait assure le volume tandis que les boissons fonctionnelles stimulent la croissanceLe lait représentait 47,83 % de la taille du marché des cartons d'emballage liquide au Vietnam en 2026. La catégorie est soutenue par les programmes de lait scolaire, les portefeuilles de lait ambiant grand public et la portée limitée de la distribution de lait frais abordable en dehors des grandes villes. Le Vietnam a produit 1 672 526 milliers de litres de lait frais en 2025, tandis que le lait cru domestique ne couvrait que 38 à 40 % de la demande de transformation. Cette structure d'approvisionnement favorise les produits laitiers transformés et à longue conservation. Le lait offre aux opérations de remplissage une base de volume fiable et soutient une demande récurrente pour les petits cartons. L'application reste centrale sur le marché des cartons d'emballage liquide au Vietnam car elle sert à la fois la consommation quotidienne et les programmes de nutrition publique.
Les boissons énergétiques et fonctionnelles devraient croître à un CAGR de 8,32 % jusqu'en 2032, le taux le plus élevé parmi les applications présentées. Les consommateurs manifestent un intérêt croissant pour le fitness, le bien-être et les boissons aux bénéfices fonctionnels spécifiques. Dantri a rapporté que la catégorie des boissons nutritionnelles fonctionnelles au Vietnam devrait croître à un CAGR de 8,4 % de 2024 à 2027. Les cartons peuvent aider à positionner ces boissons comme des produits différenciés tout en offrant un format à longue conservation protégé. Les jus et les boissons à base de plantes ajoutent également de la diversité produit, notamment avec le lancement par Vinamilk en août 2025 du Kombucha HAYĐẤY. Les autres applications d'aliments liquides et de produits laitiers fournissent une demande stable tirée par les volumes, ce qui améliore l'utilisation des transformateurs.
Par taille d'emballage :
les petits cartons dominent tandis que les formats moyens gagnent du terrainLes cartons de moins de 250 ml ont capté 48,94 % de la valeur du marché des cartons d'emballage liquide au Vietnam en 2026. Les spécifications de lait scolaire de 110 à 180 ml, les habitudes de consommation laitière individuelle et l'importance des commerces de proximité et des cantines scolaires soutiennent cette position dominante. Le format correspond également aux habitudes d'achat à haute fréquence et à faible valeur courantes dans les petites villes et les zones rurales. Les petits emballages rendent un achat unique plus abordable et réduisent le besoin de réfrigération à domicile après ouverture. Les producteurs bénéficient d'un volume prévisible lorsque les programmes scolaires utilisent des tailles de cartons standardisées. Cela soutient une large base installée pour le marché des cartons d'emballage liquide au Vietnam dans les circuits de consommation laitière quotidienne.
Le segment 250-500 ml devrait croître à un CAGR de 8,13 % jusqu'en 2032. Les adultes actifs se tournent vers des formats portables plus grands, tandis que les boissons énergétiques et fonctionnelles sont couramment vendues en formats de 330 à 500 ml. Tetra Pak a introduit des formats dans son usine élargie de Binh Duong qui répondent aux emballages à emporter de 500 ml et aux formats multi-portions de 1 000 ml. Les cartons de plus de 500 ml servent les occasions de consommation à domicile et en restauration collective et pourraient gagner en pertinence à mesure que le commerce de détail organisé pénètre davantage de zones. Les grands emballages réduisent la quantité de matériau d'emballage par litre, mais ils peuvent augmenter la valeur de transaction pour les producteurs de marques. La gamme s'élargit donc sans déplacer les petits formats utilisés dans les écoles et les circuits de proximité.

Analyse géographique
Sud du Vietnam
Le sud du Vietnam est la principale base d'approvisionnement en cartons d'emballage liquide, centrée sur Hô-Chi-Minh-Ville, Binh Duong et Dong Nai. L'usine de Tetra Pak à Binh Duong dispose d'une capacité de plus de 30 milliards d'emballages par an et dessert le Vietnam ainsi que 7 autres marchés d'Asie-Pacifique. Plus de 55 % de sa production est allouée aux clients vietnamiens, avec des délais de livraison locaux de 7 à 10 jours. Les parcs industriels, les circuits logistiques établis et les connexions portuaires soutiennent une concentration de la fabrication de cartons et de la transformation alimentaire. Oji prévoit d'ouvrir une usine de cartons à Dong Nai en mars 2028 pour un investissement de 16 milliards JPY, soit 103,88 millions USD. Cet investissement renforcera l'approvisionnement local et ajoutera un deuxième grand pôle de fabrication. Le sud du Vietnam combine également capacité de production et plus forte concentration de commerce de détail moderne et d'opérations alimentaires et de boissons organisées du pays.
Nord du Vietnam
Le nord du Vietnam est un centre de consommation en pleine croissance pour le marché des cartons d'emballage liquide au Vietnam, porté par Hanoï, Bac Ninh, Quang Ninh et Haïphong. Quang Ninh a engagé 321 milliards VND, soit l'équivalent de 12,3 millions USD, en 2026 pour le lait scolaire couvrant plus de 200 000 enfants dans les établissements préscolaires et primaires. Le programme court jusqu'en 2030 et crée des achats récurrents pour les petits cartons aseptiques. Le programme de lait scolaire 2025-2030 de Bac Ninh couvre 817 écoles, offrant une autre source de demande stable. Les achats scolaires donnent aux transformateurs laitiers une meilleure visibilité sur les volumes d'emballages requis et les calendriers de livraison. La chaîne du froid plus faible de la région continue de favoriser les cartons ambiants par rapport aux alternatives réfrigérées. Le rôle logistique et industriel de Haïphong peut également soutenir la distribution de produits alimentaires emballés dans tout le corridor nord.
Centre du Vietnam et corridors ruraux
Le centre du Vietnam et les corridors ruraux des hauts plateaux du nord et du delta du Mékong représentent des espaces de croissance à plus long terme pour le marché des cartons d'emballage liquide au Vietnam. Le stockage frigorifique reste concentré dans le sud, laissant les provinces du centre plus dépendantes de la distribution ambiante. Cela confère aux emballages aseptiques un rôle pratique pour atteindre les consommateurs dispersés et gérer les longues distances de transport. Le commerce de détail moderne se développe en dehors des principales zones métropolitaines, ce qui améliore l'accès en rayon pour les aliments liquides et les boissons emballés. Tetra Pak et Doveco ont mis en service la première ligne Tetra Recart du Vietnam à Son La en juillet 2025, avec une capacité allant jusqu'à 6 000 cartons par heure pour les légumes, les légumineuses et les sauces. Cela élargit le rôle des cartons à base de papier au-delà des boissons et pourrait soutenir la transformation agricole dans les régions à forte production agricole. Une pénétration plus profonde du commerce de détail et des systèmes de collecte plus solides détermineront la rapidité avec laquelle ces zones géographiques mixtes convertiront leur potentiel en demande de cartons.
Paysage concurrentiel
Concentration du Marché
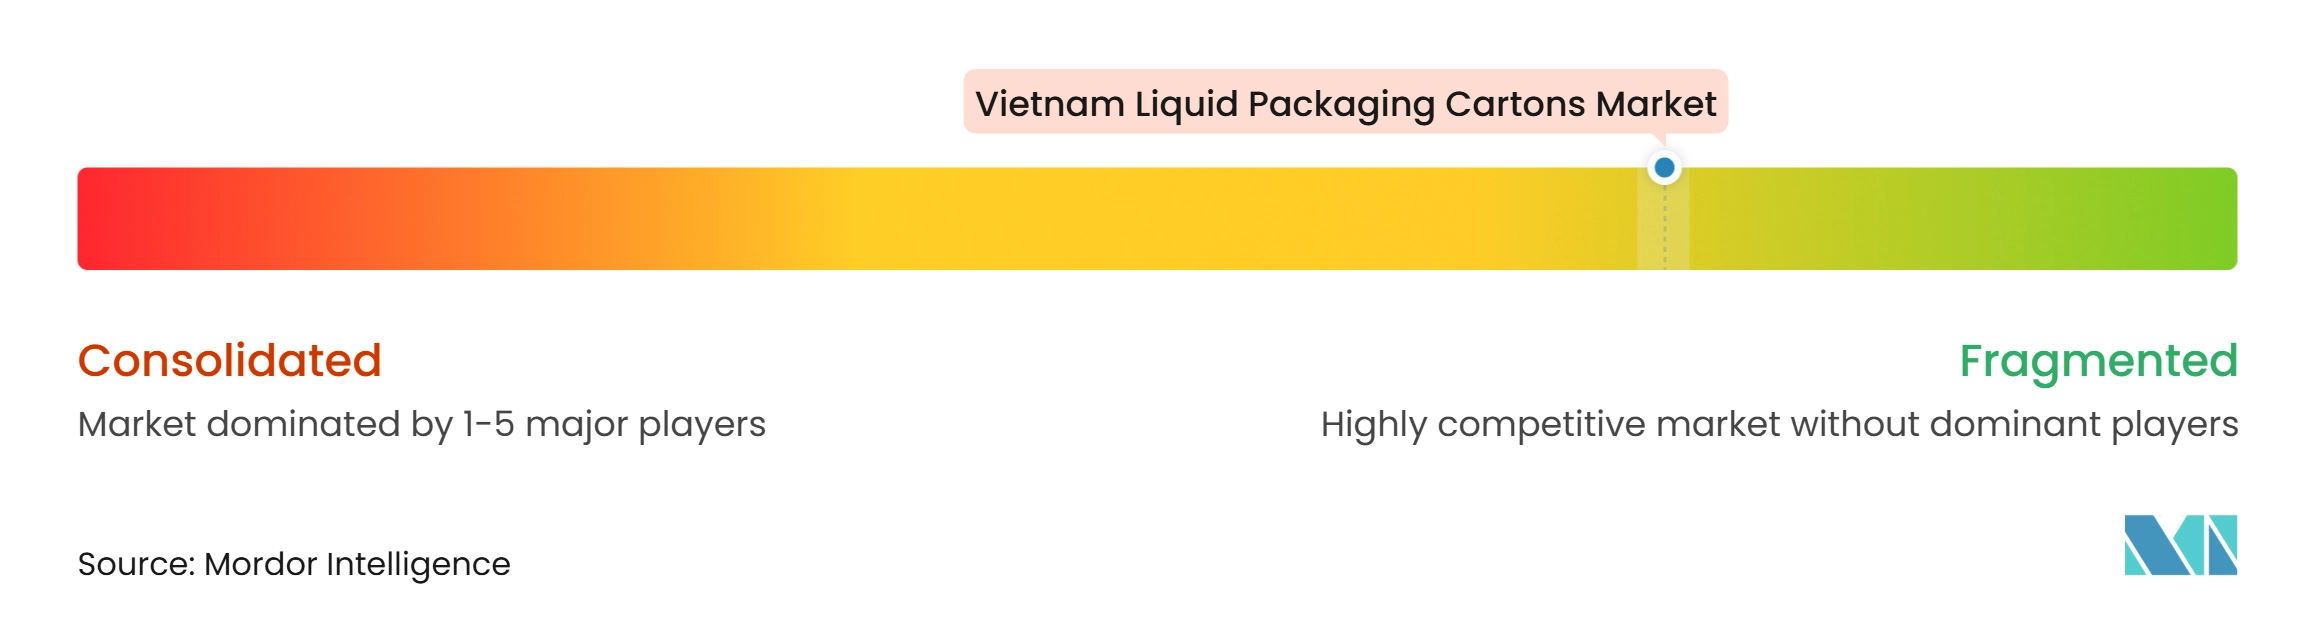
Le marché des cartons d'emballage liquide au Vietnam est concentré dans le segment aseptique techniquement exigeant et plus fragmenté parmi les cartons non aseptiques et les transformateurs en aval. Tetra Pak est le principal ancrage de production local car son site de Binh Duong combine l'approvisionnement en cartons avec les équipements de remplissage, la maintenance et le développement des emballages. Le site a reçu un investissement de deuxième ligne de 97 millions EUR (115 millions USD) en juillet 2025, portant l'investissement total à 217 millions EUR (256 millions USD). L'expansion a plus que doublé la capacité annuelle, passant de 12 milliards à plus de 30 milliards d'emballages, et a ajouté 15 formats d'emballage. Son délai de livraison de 7 à 10 jours améliore la réactivité pour les clients vietnamiens du secteur alimentaire et des boissons. La base de fabrication locale de l'entreprise rend difficile pour les fournisseurs plus petits axés sur les importations de rivaliser sur la fiabilité du service.
SIG utilise l'innovation matérielle pour concurrencer les formats à barrière aluminium établis. Ses cartons aseptiques SIG Terra sans couche aluminium ont enregistré une croissance des ventes de 24 % en glissement annuel en 2025. La société a également introduit un carton aseptique d'un litre sans couche aluminium, reflétant l'intérêt des acheteurs pour des conceptions de matériaux pouvant faciliter les défis de recyclage. Cette approche est pertinente là où les marques doivent répondre aux obligations REP et communiquer leurs progrès environnementaux. Greatview reste une alternative orientée prix sur plusieurs marchés asiatiques, mais ses perturbations internes créent une incertitude quant à sa position commerciale à court terme. L'usine prévue par Oji à Dong Nai offrira aux producteurs locaux de boissons une autre option d'approvisionnement lorsqu'elle commencera ses opérations en 2028.
La concurrence repose de plus en plus sur la compatibilité des lignes de remplissage, les délais de livraison courts, les formats d'emballage et le soutien au recyclage, plutôt que sur le seul approvisionnement en cartons. Les emballages de taille moyenne pour les boissons fonctionnelles et le café prêt à boire constituent un domaine de développement produit clairement identifié. Les grandes marques peuvent utiliser leurs relations avec les fournisseurs locaux pour introduire de nouveaux emballages plus rapidement, tandis que les petits producteurs peuvent faire face à des coûts de changement et à des charges de conformité plus élevées. La ligne Tetra Recart de Tetra Pak et Doveco montre également comment les fournisseurs de cartons s'étendent vers des applications d'aliments transformés adjacentes. Les solutions liées au recyclage pourraient devenir un facteur de différenciation plus fort à mesure que la mise en œuvre de la REP progresse. La structure concurrentielle est donc façonnée par un petit nombre de fournisseurs de technologie disposant de capacités systémiques étendues. Le secteur des cartons d'emballage liquide au Vietnam devrait conserver cette structure aseptique concentrée tout en s'étendant à davantage d'applications et de tailles d'emballage.
Leaders du secteur des cartons d'emballage liquide au Vietnam
-
Tetra Pak International S.A.
-
SIG Group AG
-
Greatview Aseptic Packaging Company Limited
-
LAMI PACKAGING (KUNSHAN) CO., LTD.
-
IPI S.r.l.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Cartons d'Emballage Liquide au Vietnam Entreprises couvertes dans ce rapport
- Tetra Pak International S.A.
- SIG Group AG
- Elopak ASA
- Greatview Aseptic Packaging Company Limited
- Oji Holdings Corporation
- IPI S.r.l.
- LAMI PACKAGING (KUNSHAN) CO., LTD.
- NewJF Technology Co., Ltd.
- Nippon Paper Industries Co., Ltd.
- Stora Enso Oyj
- Billerud AB (publ)
- Shandong Bihai Packaging Materials Co., Ltd.
- Southern Packaging Group Ltd.
- TidePak Aseptic Packaging Material Co., Ltd.
- Ecolean AB
Développements industriels récents dans Marché des Cartons d'Emballage Liquide au Vietnam
- Octobre 2026 : Le groupe Oji a commencé la construction d'une usine d'emballage de cartons aseptiques de 110 millions USD à Dong Nai, au Vietnam, avec une capacité de production annuelle d'environ huit milliards d'emballages carton et un démarrage des opérations prévu en 2028. Cela renforce la capacité de fabrication nationale, améliore les capacités de la chaîne d'approvisionnement et soutient la demande croissante d'emballages aseptiques pour les aliments liquides et les boissons.
- Août 2026 : Les transformateurs vietnamiens de boissons et d'aliments liquides ont accéléré la refonte de leurs emballages à la suite de l'entrée en vigueur du règlement de l'Union européenne sur les emballages et les déchets d'emballages (UE 2025/40). Cela pousse les fabricants orientés vers l'exportation à adopter des cartons en papier certifiés durables et des structures de cartons recyclables en matériau unique pour préserver l'accès aux marchés de détail européens.
- Mai 2026 : SIG a étendu son programme de collecte scolaire « Recycle for Good » à la province de Bac Ninh pour récupérer les cartons de lait post-consommation dans les écoles maternelles et primaires. Cela renforce l'infrastructure de collecte locale, transforme les cartons usagés en papier recyclé et en produits PolyAl, et soutient les objectifs d'économie circulaire du Vietnam.
- Mai 2026 : Tetra Pak a présenté ses solutions avancées de traitement et d'emballage de cartons aseptiques, notamment Tetra Brik Aseptic, Tetra Prisma Aseptic et Tetra Top, lors de Vietnam Dairy 2026. Cela promeut des formats d'emballage innovants, une durée de conservation prolongée des produits, la sécurité alimentaire et l'adoption d'emballages durables dans les applications laitières et de boissons à base de plantes.
Périmètre du rapport sur le marché des cartons d'emballage liquide au Vietnam
Le marché des cartons d'emballage liquide au Vietnam englobe la fabrication et la fourniture de solutions d'emballage à base de carton conçues pour le stockage sécurisé, le transport et la distribution de boissons liquides et de produits alimentaires. Ces cartons assurent la protection des produits, prolongent la durée de conservation et facilitent la manutention, tout en soutenant un conditionnement et une distribution efficaces. Le marché comprend des solutions d'emballage conçues pour maintenir la fraîcheur des produits, prévenir la contamination et répondre aux exigences évolutives en matière de sécurité alimentaire et de durabilité.
Le rapport sur le marché des cartons d'emballage liquide au Vietnam est segmenté par type de produit (cartons aseptiques et cartons non aseptiques), par application (lait, jus de fruits, boissons à base de plantes, produits laitiers hors lait, boissons énergisantes et fonctionnelles, aliments liquides et autres applications) et par format (moins de 250 ml, 250-500 ml et plus de 500 ml). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Cartons aseptiques |
| Cartons non aseptiques |
| Lait |
| Jus |
| Boissons à base de plantes |
| Produits laitiers (hors lait) |
| Boissons énergétiques et fonctionnelles |
| Aliments liquides |
| Autres applications |
| Moins de 250 ml |
| 250-500 ml |
| Plus de 500 ml |
| Par type de produit | Cartons aseptiques |
| Cartons non aseptiques | |
| Par application | Lait |
| Jus | |
| Boissons à base de plantes | |
| Produits laitiers (hors lait) | |
| Boissons énergétiques et fonctionnelles | |
| Aliments liquides | |
| Autres applications | |
| Par taille d'emballage | Moins de 250 ml |
| 250-500 ml | |
| Plus de 500 ml |
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des cartons d'emballage liquide au Vietnam ?
Le marché des cartons d'emballage liquide au Vietnam devrait progresser de 45,21 millions USD en 2026 à 70,64 millions USD d'ici 2032, à un CAGR de 7,52 % de 2027 à 2032.
Quel type de produit domine la demande de cartons d'emballage liquide au Vietnam ?
Les cartons aseptiques dominent avec une part de 89,76 % en 2026 et devraient croître à un CAGR de 8,27 % jusqu'en 2032.
Quelle application représente la plus grande demande de cartons liquides au Vietnam ?
Le lait représentait 47,83 % de la valeur du marché en 2026, soutenu par la distribution ambiante et les programmes provinciaux de lait scolaire.
Quelle application connaît la croissance la plus rapide jusqu'en 2032 ?
Les boissons énergétiques et fonctionnelles devraient progresser à un CAGR de 8,32 % jusqu'en 2032.
Pourquoi les cartons aseptiques sont-ils importants pour la distribution alimentaire et de boissons au Vietnam ?
Ils maintiennent les produits à longue conservation à température ambiante, aidant les producteurs à atteindre les zones où le stockage frigorifique et le transport réfrigéré restent limités.
Quels sont les freins à la croissance pour les fournisseurs d'emballages carton au Vietnam ?
Les principaux défis comprennent la dépendance aux cartons d'emballage liquide importés, l'exposition aux coûts des matériaux barrières et les infrastructures limitées de collecte et de recyclage du PolyAl.