
Tamaño y Participación del Mercado de Cartones de Envasado Líquido de Vietnam
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
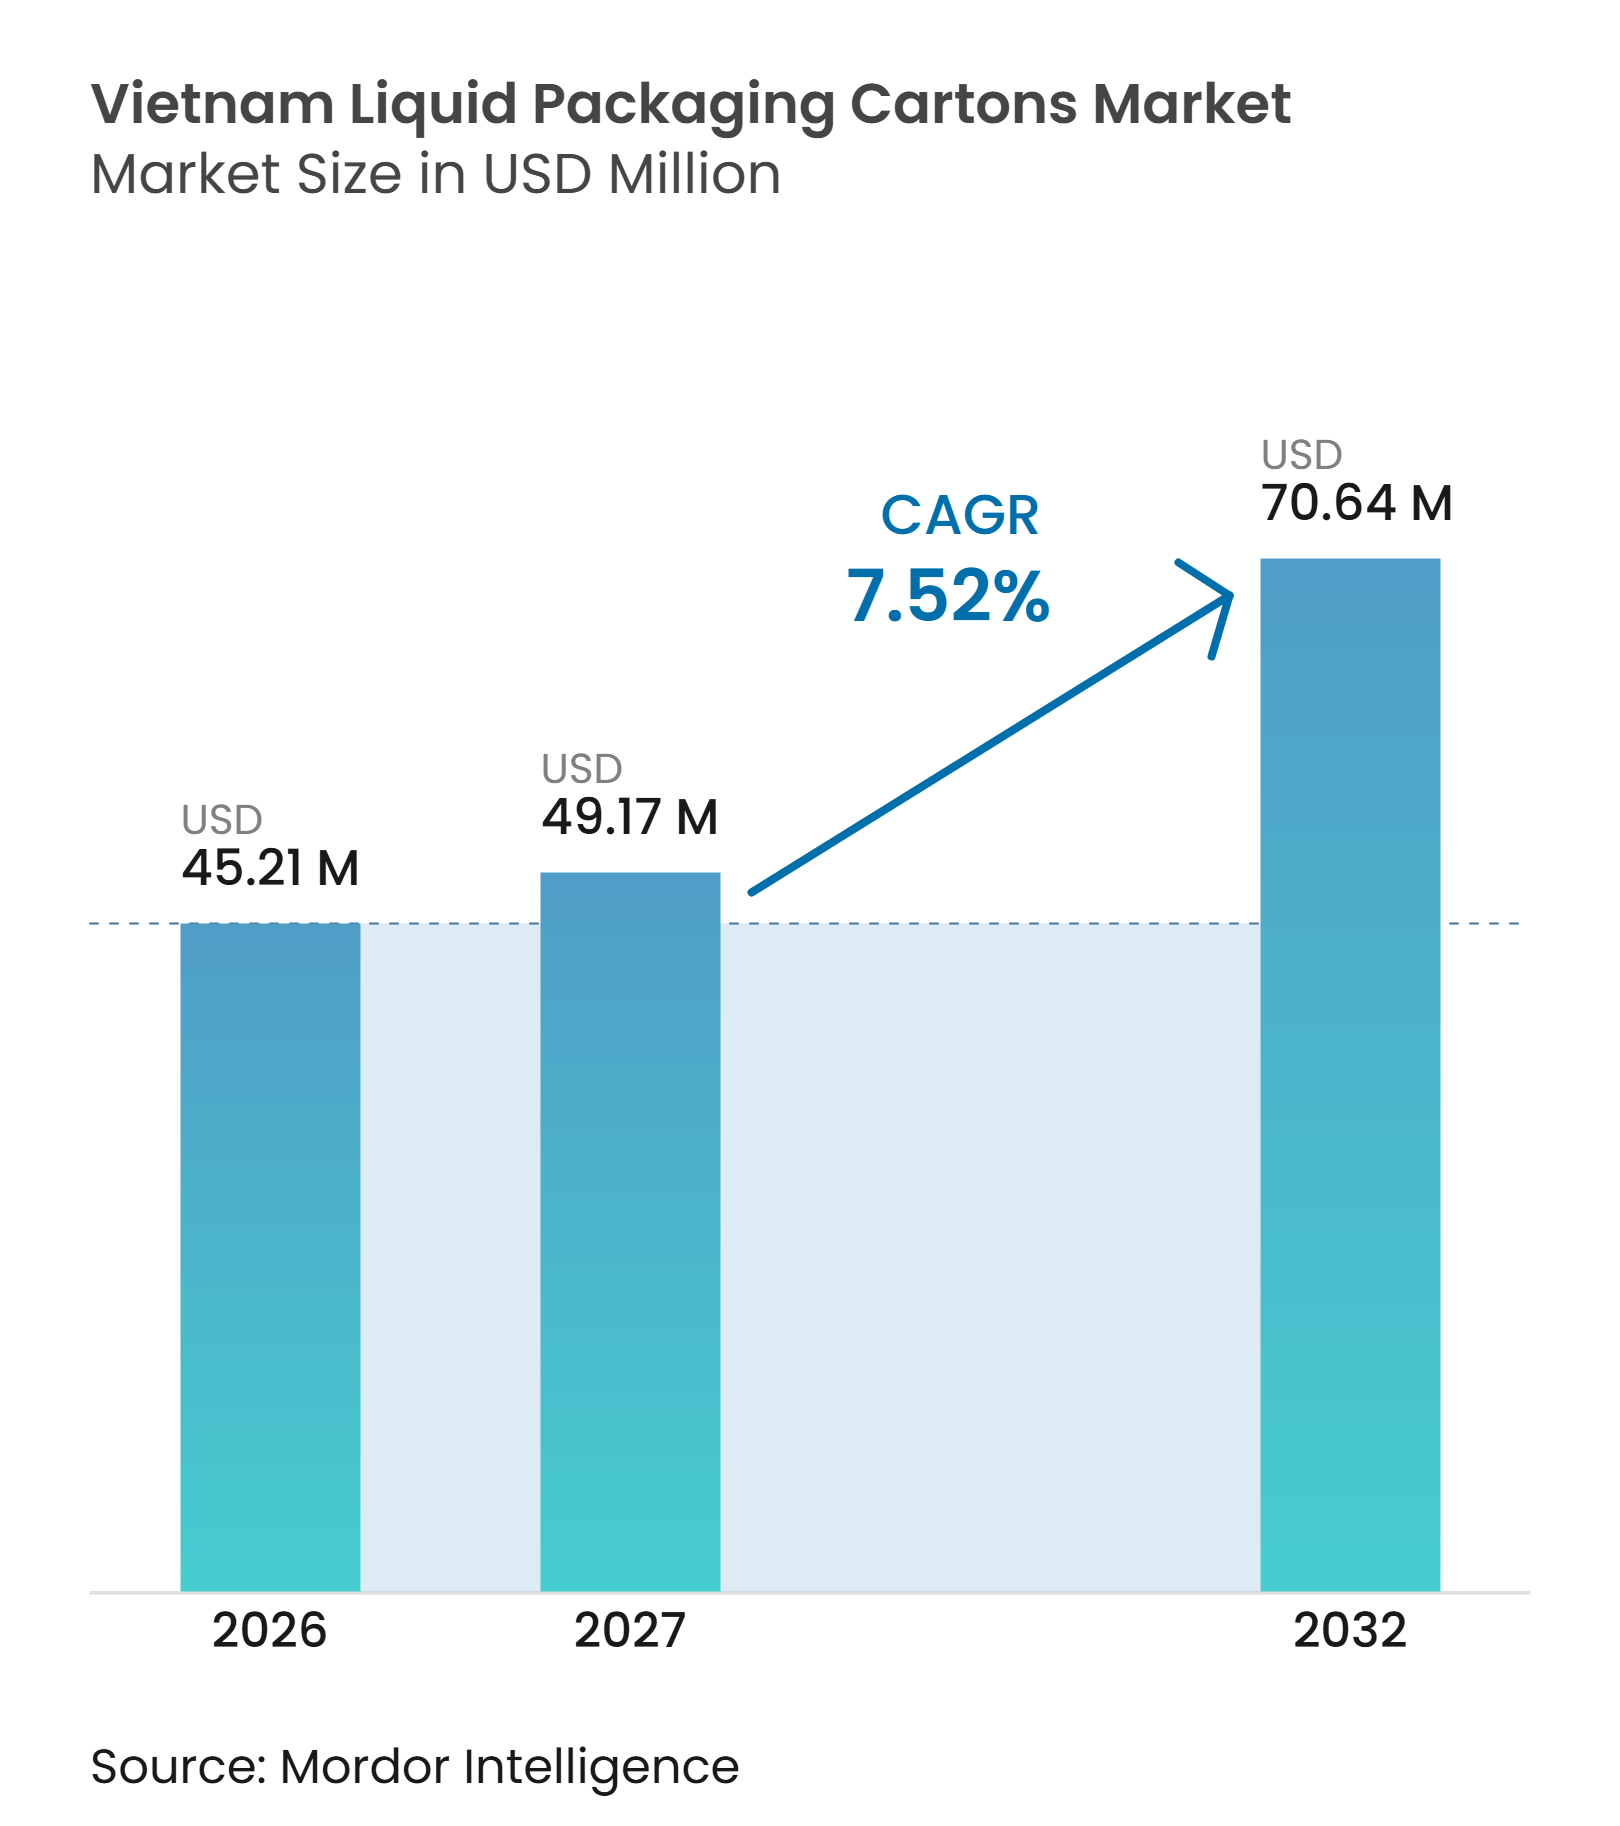
| Tamaño del mercado en el año base (2026) | 45.21 Millones de dólares |
| Tamaño del Mercado (2027) | 49.17 Millones de dólares |
| Tamaño del Mercado (2032) | 70.64 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.52 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cartones de Envasado Líquido de Vietnam por Mordor Intelligence
Se proyecta que el tamaño del mercado de cartones de envasado líquido de Vietnam se expanda de 45,21 millones de USD en 2026 a 70,64 millones de USD para 2032, registrando una CAGR del 7,52% de 2027 a 2032. La demanda está respaldada por la necesidad de distribuir leche y otros alimentos líquidos sin refrigeración confiable fuera de las ciudades más grandes, donde los productos de larga vida útil pueden llegar a los consumidores a través de rutas logísticas convencionales. El consumo de productos lácteos, la adquisición de leche escolar y el crecimiento del comercio minorista moderno están impulsando los volúmenes de cartones, especialmente en formatos pequeños que se adaptan al consumo diario y a la distribución institucional. La inversión de proveedores globales de envases está acortando los plazos de entrega de suministros y ampliando la oferta de formatos asépticos disponibles para los productores locales de bebidas, mejorando así la planificación de nuevos productos. Sin embargo, el cartón de envasado líquido importado y la capacidad de reciclaje limitada para las capas de aluminio y polímero pueden aumentar los costos para los convertidores más pequeños y complicar la planificación del cumplimiento normativo. El mercado de cartones de envasado líquido de Vietnam depende, por tanto, de si la nueva capacidad y los sistemas de recolección mantienen el ritmo de la demanda de las marcas de alimentos y bebidas.
Conclusiones Clave del Informe
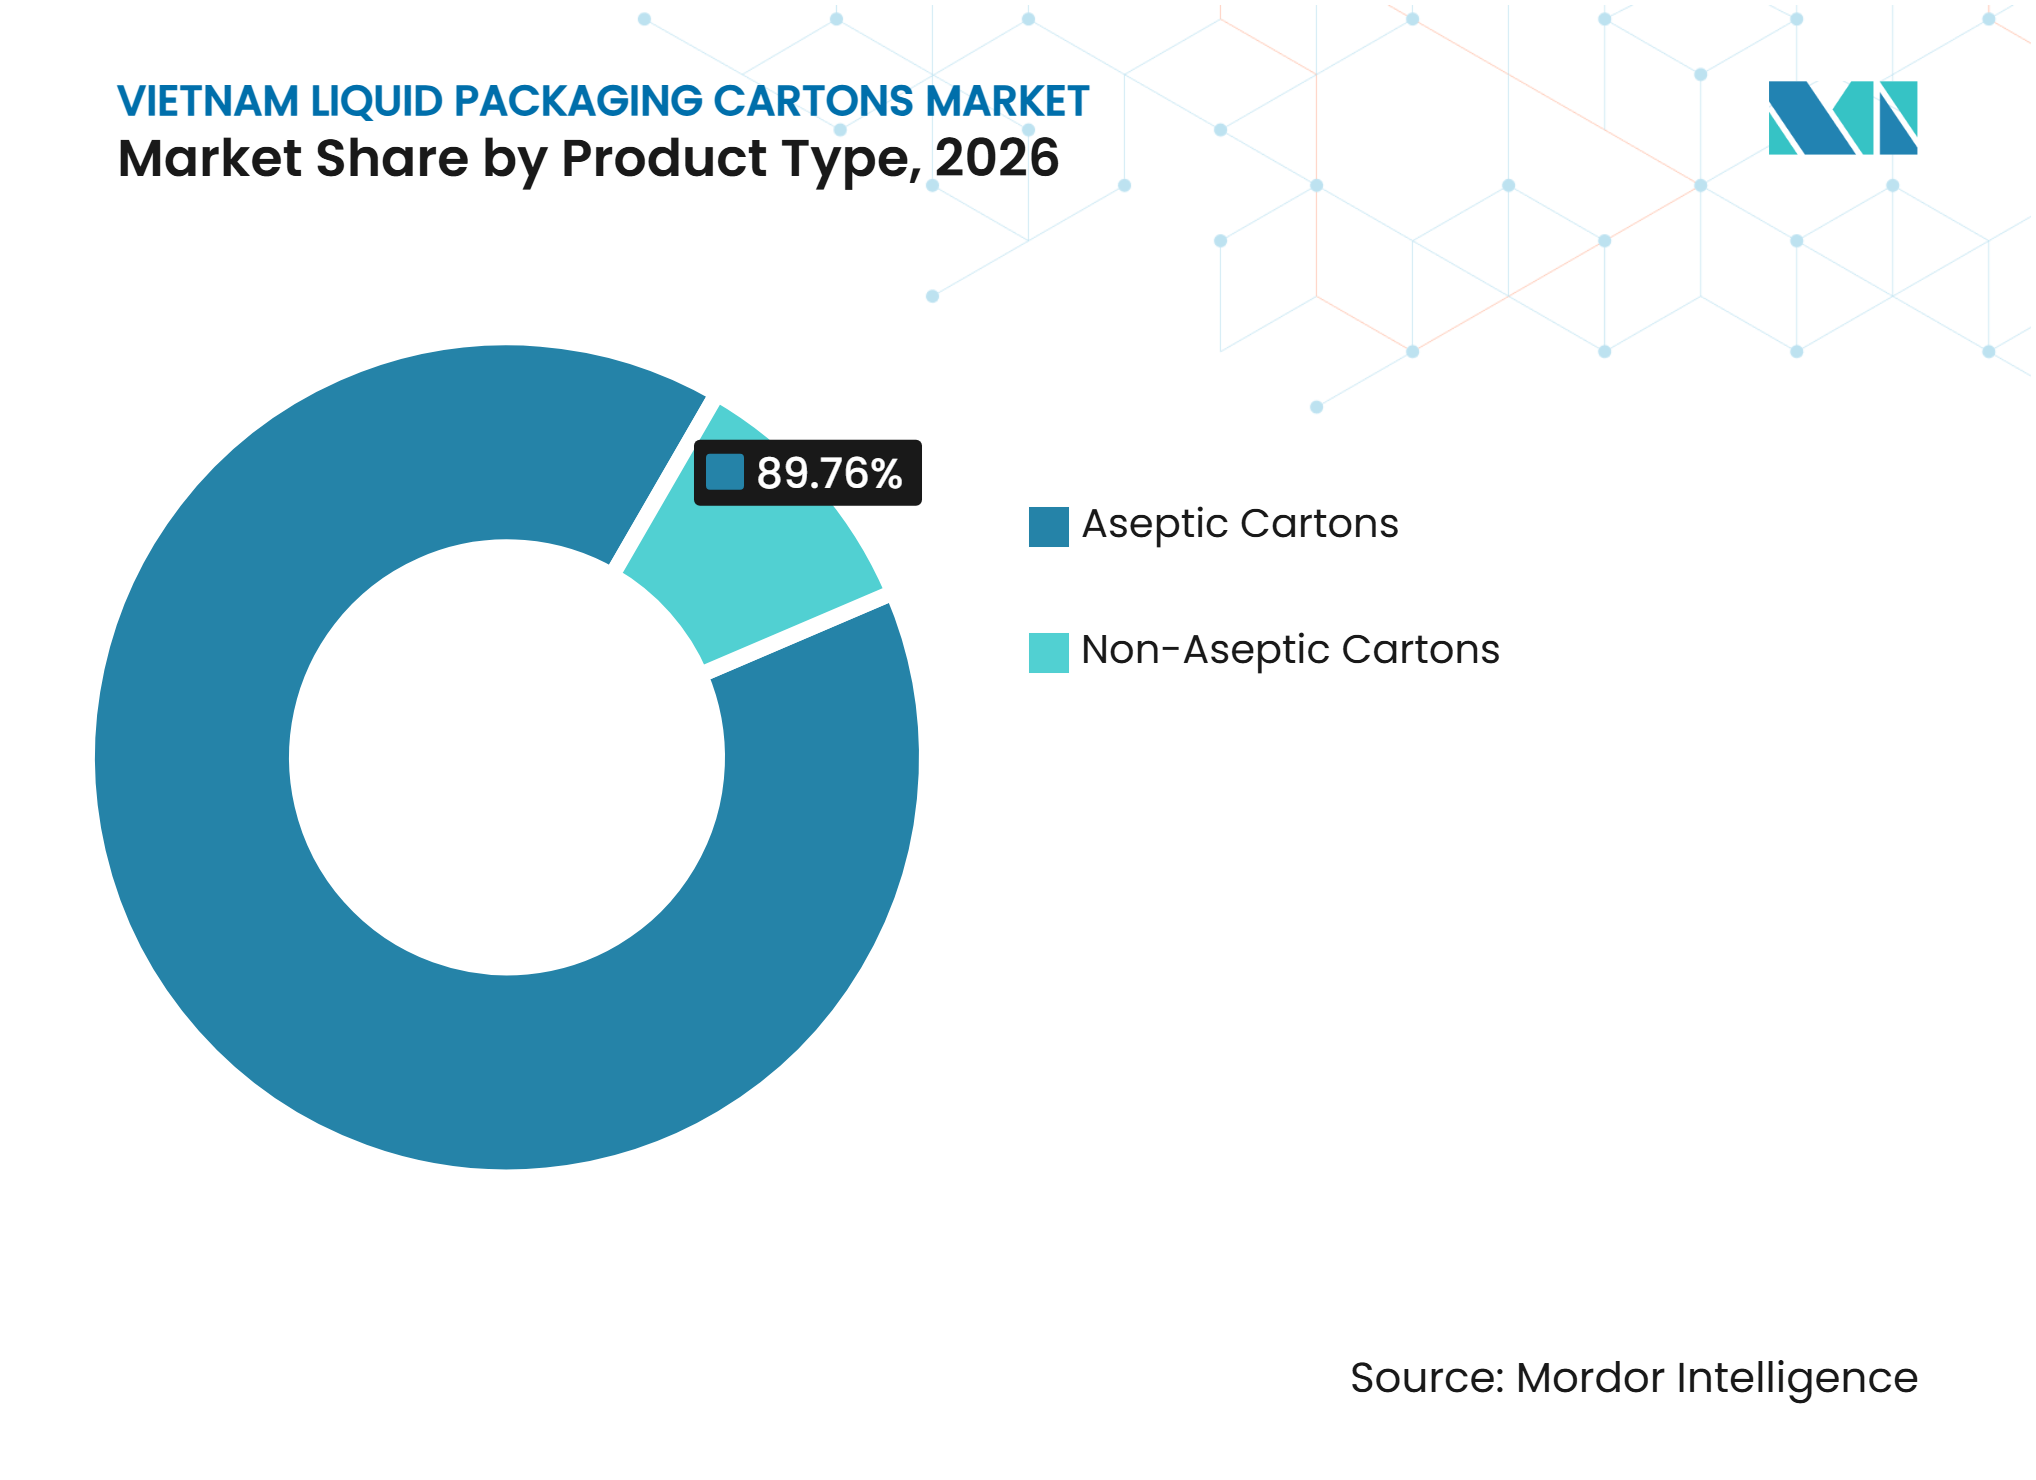
- Por tipo de producto, los cartones asépticos representaron el 89,76% de la participación del mercado de cartones de envasado líquido de Vietnam en 2026 y se proyecta que se expandan a una CAGR del 8,27% hasta 2032.
- Por aplicación, la leche representó el 47,83% del tamaño del mercado de cartones de envasado líquido de Vietnam en 2026, mientras que se proyecta que las bebidas energéticas y funcionales registren la CAGR más alta del 8,32% hasta 2032.
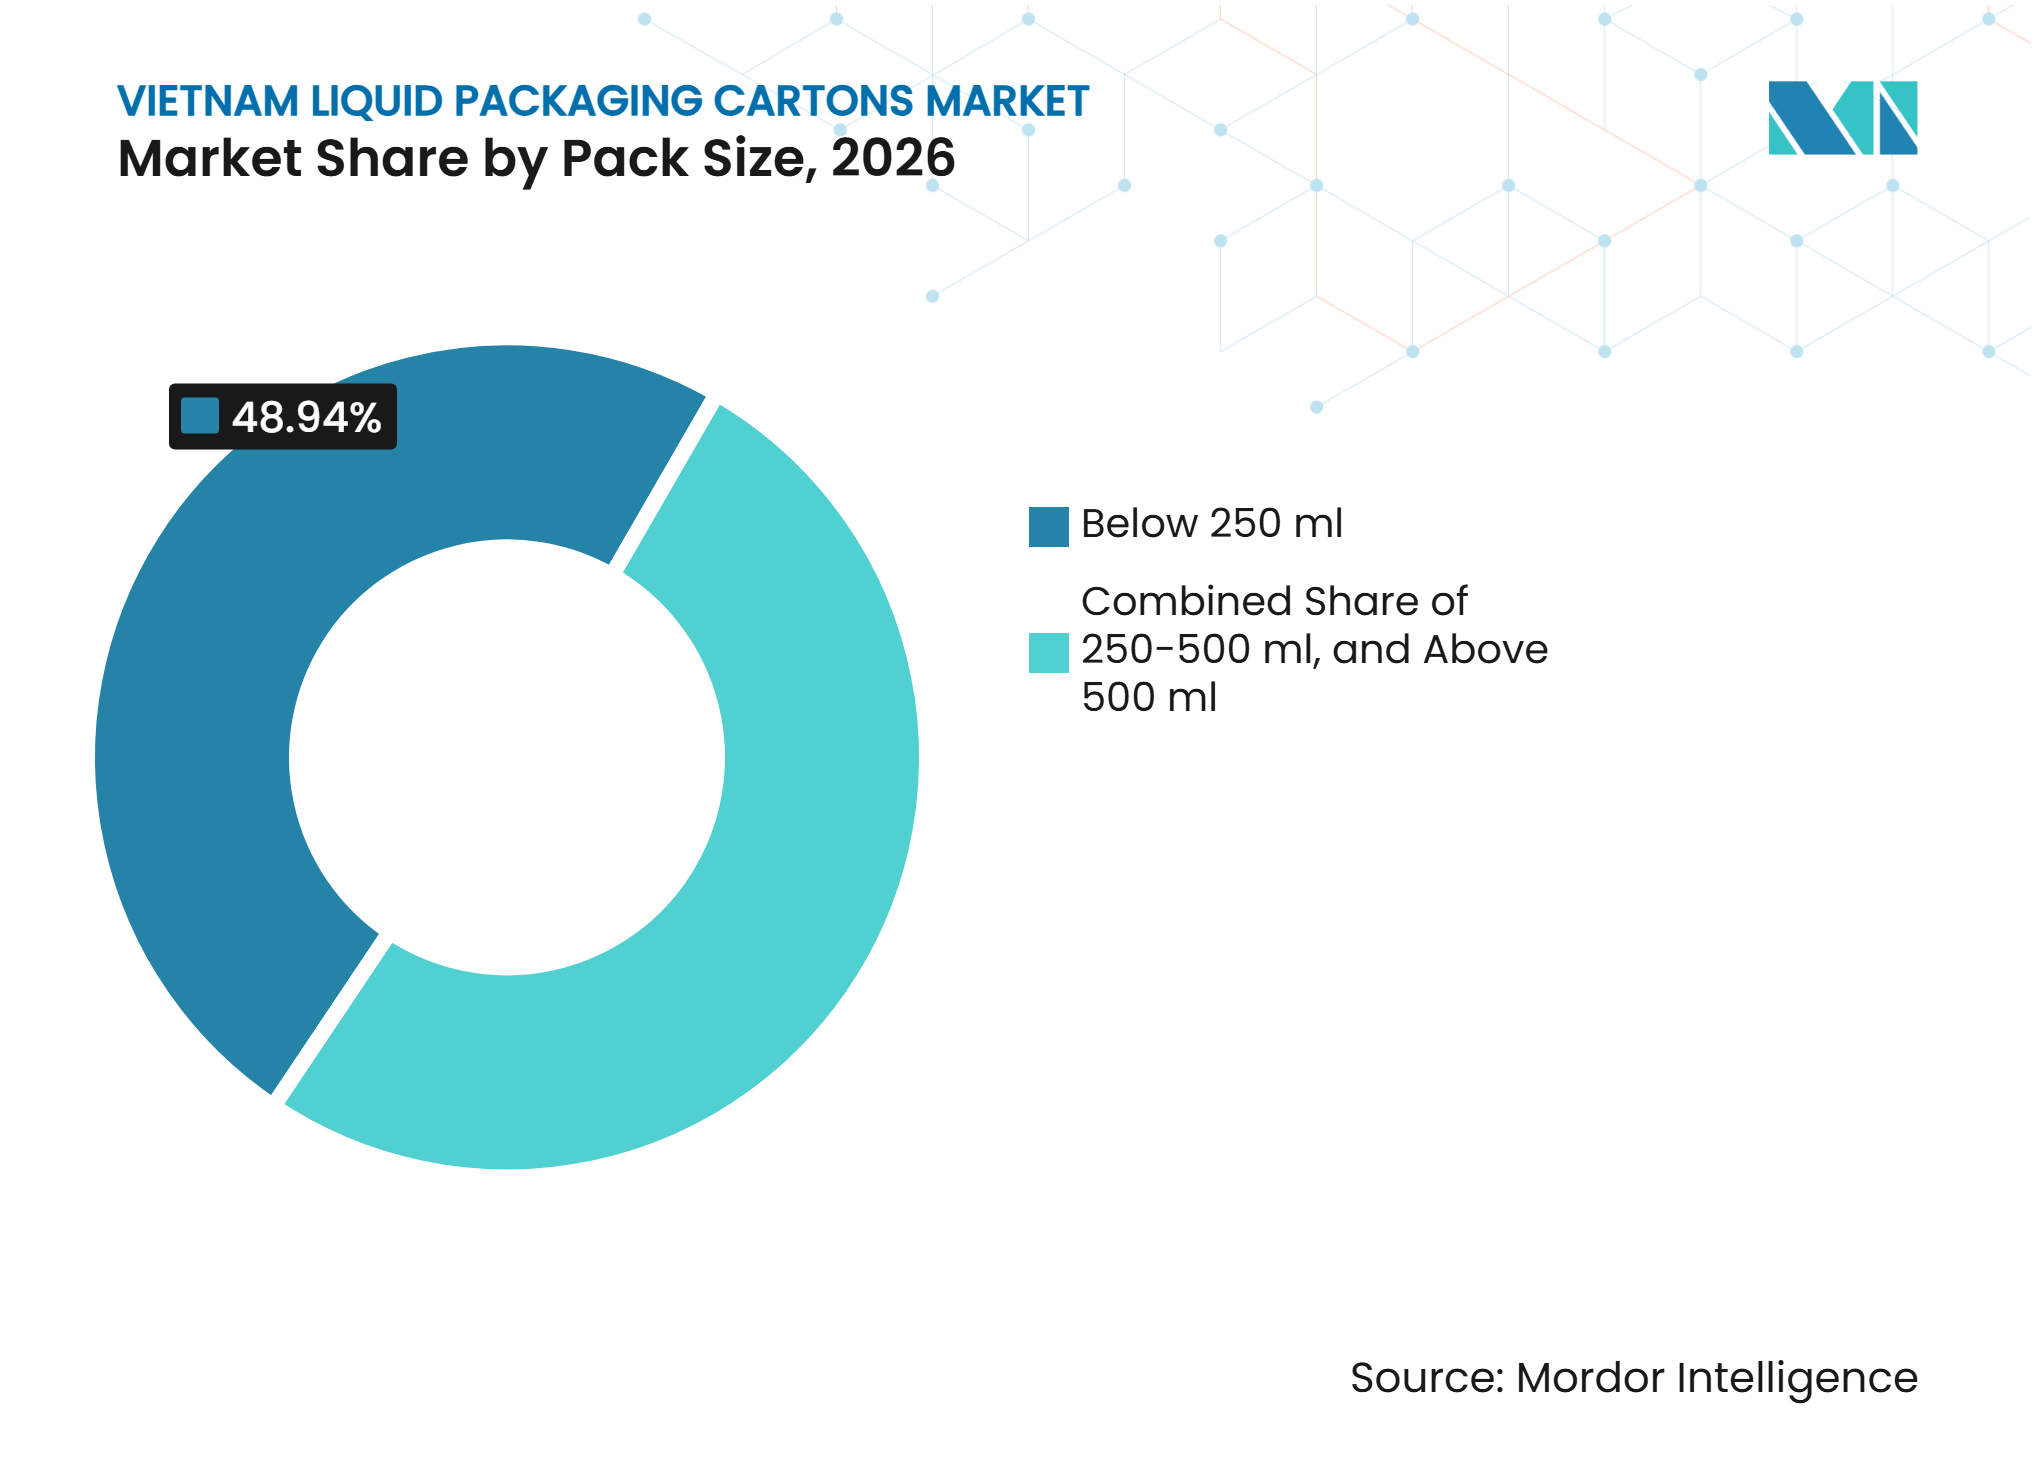
- Por tamaño de envase, los cartones de menos de 250 ml representaron el 48,94% de la participación del mercado de cartones de envasado líquido de Vietnam en 2026, mientras que se proyecta que los cartones de 250-500 ml se expandan a una CAGR del 8,13% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento del Consumo de Productos Lácteos y Leche Escolar | +2.1% | Nacional, con impacto concentrado en Bac Ninh, Quang Ninh y Ciudad Ho Chi Minh | Mediano plazo (2-4 años) |
| Distribución de Productos de Larga Vida Útil Más Allá de los Centros de Cadena de Frío | +1.6% | Nacional, con mayor relevancia en el centro y norte de Vietnam | Largo plazo (≥ 4 años) |
| Multiplicación de Envases en el Comercio Minorista Moderno y el Comercio Electrónico | +1.3% | Ciudad Ho Chi Minh, Hanói y ciudades de segundo nivel | Mediano plazo (2-4 años) |
| Sustitución de Plásticos y Reevaluación del Envasado Impulsada por la Responsabilidad Extendida del Productor | +0.9% | Nacional, con ganancias tempranas en Binh Duong y Dong Nai | Mediano plazo (2-4 años) |
| Expansión de Capacidad con Base en Vietnam y Reducción de Plazos de Entrega | +0.7% | Binh Duong y Dong Nai | Largo plazo (≥ 4 años) |
| Regionalización de las Exportaciones de Bebidas y Alimentos de la ASEAN | +0.5% | A nivel de la ASEAN, centrado en los centros de exportación de Ciudad Ho Chi Minh y Hai Phong | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento del Consumo de Productos Lácteos y Leche Escolar
El sector lácteo de Vietnam generó ingresos de VND 133.042 mil millones en 2025, equivalentes a 5,12 mil millones de USD, y las exportaciones lácteas aumentaron un 18,6% hasta 354,1 millones de USD. La producción de leche fresca alcanzó 1.672.526 miles de litros en 2025, un incremento del 1,9% respecto a 2024.[1] El Ministerio de Industria y Comercio tiene como objetivo un consumo per cápita de leche de 40 litros para 2030, en comparación con el consumo actual de 24-27 litros.[2] Quang Ninh asignó VND 321 mil millones, equivalentes a 12,3 millones de USD, para su programa de leche escolar 2026, que suministra 180 ml por niño en cada día escolar. Bac Ninh inició un programa separado para 2025-2030 que cubre 817 escuelas, lo que proporciona a los proveedores de cartones una base visible de demanda contratada.[3] Estos programas favorecen al mercado de cartones de envasado líquido de Vietnam porque sus porciones estandarizadas se alinean con los envases asépticos de menos de 250 ml.
Distribución de Productos de Larga Vida Útil Más Allá de los Centros de Cadena de Frío
El mercado de cartones de envasado líquido de Vietnam se beneficia de la infraestructura de refrigeración desigual en todo el país. El sur de Vietnam concentra la gran mayoría de la capacidad de almacenamiento en frío del país, mientras que las provincias centrales y las zonas rurales del norte cuentan con menos instalaciones. Los cartones asépticos permiten a los productores de lácteos, jugos y alimentos líquidos distribuir productos a temperatura ambiente sin depender de una cadena de refrigeración continua. Esto crea acceso a pueblos y zonas rurales a los que los productos refrigerados no pueden llegar de manera eficiente. El formato también reduce el riesgo de deterioro en rutas de transporte largas y ayuda a los productores a planificar la distribución más allá de Ciudad Ho Chi Minh y Hanói. El mercado de cartones de envasado líquido de Vietnam está, por tanto, respaldado por una necesidad estructural de productos a temperatura ambiente, y no solo por la preferencia del consumidor.
Multiplicación de Envases en el Comercio Minorista Moderno y el Comercio Electrónico
El mercado minorista de Vietnam alcanzó los 269 mil millones de USD en 2025, mientras que las ventas de comercio electrónico totalizaron 32 mil millones de USD y crecieron más de un 20% respecto al año anterior. El comercio minorista organizado fomenta las compras de múltiples unidades y otorga a las bebidas envasadas una mayor visibilidad estable en los estantes que los mercados tradicionales. El comercio electrónico también favorece los envases que protegen los productos durante el transporte y muestran claramente la información nutricional y de seguridad. Estas condiciones favorecen los cartones para lácteos, bebidas de origen vegetal y bebidas funcionales donde la presentación de marca es importante. La expansión de estos canales aumenta el número de ocasiones de compra para un hogar, en lugar de simplemente reemplazar un envase existente. Esto respalda al mercado de cartones de envasado líquido de Vietnam a medida que las marcas ajustan las configuraciones de envase para tiendas, plataformas de entrega y puntos de venta de conveniencia.
Sustitución de Plásticos y Reevaluación del Envasado Impulsada por la Responsabilidad Extendida del Productor
El marco de responsabilidad extendida del productor de Vietnam exige que los productores e importadores elegibles cumplan con las obligaciones de reciclaje de envases o contribuyan al Fondo de Protección Ambiental de Vietnam. El Decreto 05/2025/ND-CP entró en vigor el 6 de enero de 2025, aclarando los requisitos del marco de protección ambiental. El objetivo de reciclaje de envases de papel es del 20%, mientras que las empresas con ingresos anuales inferiores a VND 30 mil millones están exentas. Las marcas de bebidas más grandes deben ahora considerar los costos de recolección, reporte y reciclaje al seleccionar materiales de envasado. Los cartones pueden beneficiarse cuando la fibra de papel representa una parte significativa del envase, aunque su desempeño ambiental completo sigue dependiendo de la recolección y el procesamiento de la fracción PolyAl. Estos factores de cumplimiento están fomentando la inversión en líneas de llenado compatibles con cartones en todo el mercado de cartones de envasado líquido de Vietnam.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Exposición al Cartón de Envasado Líquido Importado y a las Resinas de Barrera | -1.2% | Nacional, particularmente los convertidores más pequeños sin contratos a largo plazo | Corto plazo (≤ 2 años) |
| Cuellos de Botella en la Recolección y el Reciclaje de PolyAl | -0.8% | Nacional, con brechas fuera de Ciudad Ho Chi Minh | Largo plazo (≥ 4 años) |
| Altos Costos de Cambio de Sistema de Llenado para Productores Más Pequeños | -0.5% | Nacional, particularmente fabricantes regionales de alimentos y bebidas | Mediano plazo (2-4 años) |
| Competencia del Precio del PET y los Formatos para Consumo en Movimiento | -0.4% | Ciudad Ho Chi Minh y otros corredores urbanos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Exposición al Cartón de Envasado Líquido Importado y a las Resinas de Barrera
Vietnam no cuenta con una producción doméstica significativa de cartón de envasado líquido, que es el sustrato de fibra multicapa utilizado en los cartones asépticos. Los convertidores locales dependen, por tanto, de importaciones de Europa, Japón y Corea del Sur para los insumos materiales clave. Un aumento de precio en el papel de envasado puede afectar rápidamente los márgenes de los convertidores, ya que los acuerdos de suministro de alimentos y bebidas comúnmente fijan precios por períodos prolongados. Las capas de barrera de aluminio y polietileno añaden una mayor exposición a los costos de materias primas internacionales. Los convertidores más pequeños se ven más afectados porque tienen menor escala de compra y menos acuerdos de adquisición a largo plazo. Esta restricción puede ralentizar la reinversión en el mercado de cartones de envasado líquido de Vietnam cuando los costos de insumos aumentan más rápido que los precios al cliente.
Cuellos de Botella en la Recolección y el Reciclaje de PolyAl
Los cartones de líquidos combinan cartón, polímero y aluminio, y la fracción de aluminio y polímero requiere un procesamiento más allá del reciclaje convencional de papel. Vietnam carece de plantas de reciclaje de aluminio que puedan procesar el PolyAl en aluminio laminado para su reutilización. Tetra Pak ha ampliado los puntos de recolección de cartones a través de tiendas, escuelas y comunidades, lo que indica que las redes de recolección están en desarrollo. Sin embargo, la cobertura sigue siendo limitada fuera de las principales áreas urbanas, lo que eleva los costos de cumplimiento para las marcas más pequeñas. Los productores también deben explicar las rutas de eliminación a los consumidores cuando los puntos de recolección locales no están fácilmente disponibles. El mercado de cartones de envasado líquido de Vietnam necesita una mayor capacidad de recolección y procesamiento si los cartones han de cumplir con las expectativas ambientales asociadas a la responsabilidad extendida del productor.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Formatos Asépticos Lideran la Demanda Actual y la Expansión FuturaLos cartones asépticos representaron el 89,76% del tamaño del mercado de cartones de envasado líquido de Vietnam en 2026 y se proyecta que se expandan a una CAGR del 8,27% hasta 2032. Su posición refleja la ventaja práctica de la distribución a temperatura ambiente en áreas con almacenamiento en frío limitado. Los grandes productores lácteos utilizan formatos de leche a temperatura ultraalta para llegar a los consumidores sin una cadena de suministro refrigerada. Los envases asépticos también se adaptan a las necesidades de distribución de jugos, café listo para beber, bebidas de origen vegetal y bebidas infantiles fortificadas. Su gran base y su crecimiento más rápido indican una expansión continua de las ocasiones de consumo existentes, en lugar de un alejamiento del formato. La industria de cartones de envasado líquido de Vietnam sigue centrada en la tecnología aséptica porque combina seguridad en el llenado, larga vida útil y alcance de distribución nacional.
Los cartones no asépticos ocupan la participación restante y se utilizan principalmente para productos lácteos refrigerados en canales de supermercados urbanos. Estos productos dependen de una mayor cobertura de cadena de frío en Ciudad Ho Chi Minh y Hanói, lo que limita su base de consumidores potenciales. La expansión de Tetra Pak en Binh Duong añadió 15 formatos de envasado a su cartera aséptica, incluidas opciones destinadas a nuevas categorías de bebidas. Esta capacidad de fabricación permite a las marcas desarrollar nuevos productos sin cambiar de proveedor de cartones o socios de llenado. El problema del PolyAl es más relevante para los envases asépticos con barrera de aluminio, pero las marcas más grandes están mejor posicionadas para gestionar las obligaciones de responsabilidad extendida del productor asociadas. Los productores de bebidas especializadas más pequeños pueden encontrar más difícil absorber el costo de cambiar los sistemas de llenado y cumplir con los requisitos de reciclaje.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Aplicación:
La Leche Proporciona Escala Mientras que las Bebidas Funcionales Impulsan el CrecimientoLa leche representó el 47,83% del tamaño del mercado de cartones de envasado líquido de Vietnam en 2026. La categoría está respaldada por los programas de leche escolar, las carteras de leche ambiente para el mercado masivo y el alcance limitado de la distribución de leche fresca asequible fuera de las principales ciudades. Vietnam produjo 1.672.526 miles de litros de leche fresca en 2025, mientras que la leche cruda doméstica solo satisfizo entre el 38% y el 40% de la demanda de procesamiento. Esta estructura de suministro favorece los productos lácteos procesados y de larga vida útil. La leche proporciona a las operaciones de llenado una base de volumen confiable y respalda la demanda recurrente de cartones pequeños. La aplicación sigue siendo central para el mercado de cartones de envasado líquido de Vietnam porque sirve tanto al consumo cotidiano como a los programas de nutrición pública.
Se proyecta que las bebidas energéticas y funcionales crezcan a una CAGR del 8,32% hasta 2032, la tasa más alta entre las aplicaciones proporcionadas. Los consumidores muestran un mayor interés en el fitness, el bienestar y las bebidas con beneficios funcionales específicos. Dantri informó que se proyecta que la categoría de bebidas de nutrición funcional de Vietnam crezca a una CAGR del 8,4% de 2024 a 2027. Los cartones pueden ayudar a posicionar estas bebidas como productos diferenciados al tiempo que proporcionan un formato de larga vida útil protegido. Los jugos y las bebidas de origen vegetal también añaden diversidad de productos, incluido el lanzamiento de Kombucha HAYĐẤY de Vinamilk en agosto de 2025. Otras aplicaciones de alimentos líquidos y lácteos proporcionan una demanda estable basada en volumen que mejora la utilización de los convertidores.
Por Tamaño de Envase:
Los Cartones Pequeños Dominan Mientras los Envases de Tamaño Mediano Ganan TerrenoLos cartones de menos de 250 ml capturaron el 48,94% del valor del mercado de cartones de envasado líquido de Vietnam en 2026. Las especificaciones de leche escolar de 110-180 ml, los hábitos de consumo individual de lácteos y la importancia de las tiendas de conveniencia y los comedores escolares sustentan este liderazgo. El formato también se adapta a los patrones de compra de alta frecuencia y bajo valor comunes en ciudades más pequeñas y zonas rurales. Los envases pequeños hacen que una sola compra sea más asequible y reducen la necesidad de refrigeración doméstica tras la apertura. Los productores se benefician de un volumen predecible cuando los programas escolares utilizan tamaños de cartón estandarizados. Esto respalda una amplia base instalada para el mercado de cartones de envasado líquido de Vietnam en los canales de consumo diario de lácteos.
Se proyecta que el segmento de 250-500 ml crezca a una CAGR del 8,13% hasta 2032. Los adultos en edad laboral se están orientando hacia formatos portátiles más grandes, mientras que las bebidas energéticas y funcionales se venden comúnmente en tamaños de 330-500 ml. Tetra Pak introdujo formatos en su ampliada instalación de Binh Duong que abordan los envases de 500 ml para consumo en movimiento y los formatos de 1.000 ml para múltiples porciones. Los cartones de más de 500 ml sirven para ocasiones domésticas y de servicio de alimentos y podrían ganar relevancia a medida que el comercio minorista organizado penetre en más ubicaciones. Los envases más grandes reducen el material de envasado por litro, pero pueden aumentar el valor de la transacción para los productores de marcas. La combinación se está volviendo, por tanto, más amplia sin desplazar los formatos pequeños utilizados en escuelas y canales de conveniencia.

Análisis Geográfico
Sur de Vietnam
El sur de Vietnam es la principal base de suministro de cartones de envasado líquido, centrada en Ciudad Ho Chi Minh, Binh Duong y Dong Nai. La instalación de Tetra Pak en Binh Duong tiene una capacidad de más de 30 mil millones de envases anuales y sirve a Vietnam junto con otros 7 mercados de Asia-Pacífico. Más del 55% de su producción se destina a clientes vietnamitas, y los plazos de entrega locales son de 7 a 10 días. Los parques industriales, las rutas logísticas establecidas y las conexiones portuarias respaldan una concentración de fabricación de cartones y procesamiento de alimentos. Oji planea abrir una planta de cartones en Dong Nai en marzo de 2028 con una inversión de JPY 16 mil millones, equivalentes a 103,88 millones de USD. La inversión fortalecerá el suministro local y añadirá un segundo clúster de fabricación a gran escala. El sur de Vietnam también combina capacidad de producción con la mayor concentración del país de comercio minorista moderno y operaciones organizadas de alimentos y bebidas.
Norte de Vietnam
El norte de Vietnam es un centro de consumo en crecimiento para el mercado de cartones de envasado líquido de Vietnam, liderado por Hanói, Bac Ninh, Quang Ninh y Hai Phong. Quang Ninh comprometió VND 321 mil millones, equivalentes a 12,3 millones de USD, en 2026 para leche escolar que cubre a más de 200.000 niños en instituciones preescolares y de educación primaria. El programa se extiende hasta 2030 y crea adquisiciones recurrentes de cartones asépticos pequeños. El programa de leche escolar 2025-2030 de Bac Ninh cubre 817 escuelas, proporcionando otra fuente de demanda estable. La adquisición escolar otorga a los procesadores lácteos mayor visibilidad sobre los volúmenes de envases requeridos y los calendarios de entrega. La cadena de frío más débil de la región continúa favoreciendo los cartones a temperatura ambiente sobre las alternativas refrigeradas. El papel logístico y manufacturero de Hai Phong puede respaldar aún más la distribución de alimentos envasados en todo el corredor norte.
Vietnam Central y Corredores Rurales
El centro de Vietnam y los corredores rurales a lo largo de las tierras altas del norte y el Delta del Mekong representan un espacio de oportunidad a largo plazo para el mercado de cartones de envasado líquido de Vietnam. El almacenamiento en frío sigue concentrado en el sur, lo que hace que las provincias centrales dependan más de la distribución a temperatura ambiente. Esto otorga a los envases asépticos un papel práctico para llegar a consumidores dispersos y gestionar largas distancias de transporte. El comercio minorista moderno se está expandiendo fuera de las principales áreas metropolitanas, lo que aumenta el acceso a los estantes para alimentos y bebidas líquidas envasadas. Tetra Pak y Doveco pusieron en marcha la primera línea Tetra Recart de Vietnam en Son La en julio de 2025, con una capacidad de hasta 6.000 cartones por hora para verduras, legumbres y salsas. Esto amplía el papel de los cartones de base de papel más allá de las bebidas y podría respaldar el procesamiento agrícola en regiones con gran producción de cultivos. Una mayor penetración minorista y sistemas de recolección más sólidos determinarán la rapidez con que estas geografías mixtas conviertan su potencial en demanda de cartones.
Panorama Competitivo
Concentración del Mercado
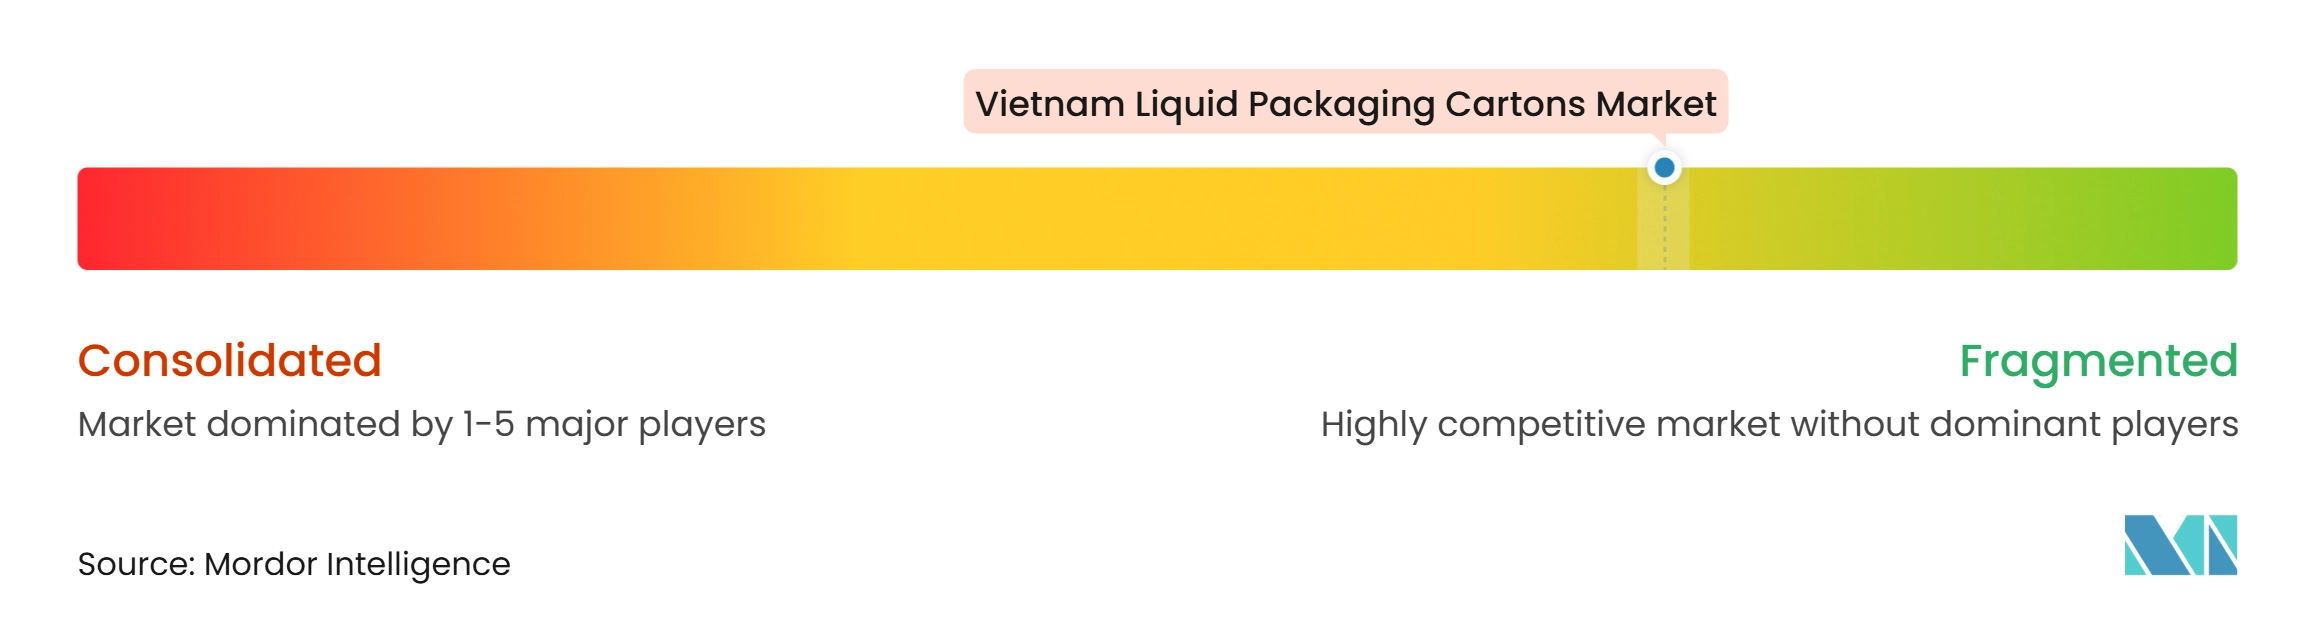
El mercado de cartones de envasado líquido de Vietnam está concentrado en el segmento aséptico de alta exigencia técnica y es más fragmentado entre los convertidores no asépticos y los de la cadena de valor inferior. Tetra Pak es el principal ancla de producción local porque su instalación en Binh Duong combina el suministro de cartones con equipos de llenado, mantenimiento y desarrollo de envases. La instalación recibió una inversión de segunda línea de 97 millones de EUR (115 millones de USD) en julio de 2025, elevando la inversión total a 217 millones de EUR (256 millones de USD). La expansión más que duplicó la capacidad anual de 12 mil millones a más de 30 mil millones de envases y añadió 15 formatos de envasado. Su período de entrega de 7 a 10 días mejora la capacidad de respuesta para los clientes vietnamitas de alimentos y bebidas. La base de fabricación local de la empresa dificulta que los proveedores más pequeños basados en importaciones compitan en confiabilidad de servicio.
SIG está utilizando la innovación en materiales para competir con los formatos establecidos de barrera de aluminio. Sus cartones asépticos SIG Terra sin capa de aluminio registraron un crecimiento de ventas interanual del 24% en 2025. La empresa también ha introducido un cartón aséptico de 1 litro sin capa de aluminio, lo que refleja el interés de los compradores en diseños de materiales que puedan facilitar los desafíos de reciclaje. Este enfoque es relevante donde las marcas necesitan abordar las obligaciones de responsabilidad extendida del productor y comunicar avances ambientales. Greatview sigue siendo una alternativa orientada al precio en varios mercados asiáticos, pero su disrupción corporativa genera incertidumbre sobre su posición comercial a corto plazo. La instalación planificada de Oji en Dong Nai proporcionará a los productores locales de bebidas otra opción de suministro cuando comience operaciones en 2028.
La competencia se basa cada vez más en la compatibilidad con las líneas de llenado, los plazos de entrega cortos, los formatos de envase y el soporte de reciclaje, en lugar de solo en el suministro de cartones. Los envases de tamaño mediano para bebidas funcionales y café listo para beber son un área clara para el desarrollo de productos. Las marcas más grandes pueden utilizar las relaciones con proveedores locales para introducir nuevos envases más rápidamente, mientras que los productores más pequeños pueden enfrentar costos de cambio y mayores cargas de cumplimiento. La línea Tetra Recart de Tetra Pak y Doveco también muestra cómo los proveedores de cartones están incursionando en aplicaciones adyacentes de alimentos procesados. Las soluciones vinculadas al reciclaje podrían convertirse en un diferenciador más fuerte a medida que avance la implementación de la responsabilidad extendida del productor. La estructura competitiva está, por tanto, moldeada por un pequeño número de proveedores de tecnología con amplias capacidades de sistemas. Es probable que la industria de cartones de envasado líquido de Vietnam mantenga esta estructura aséptica concentrada mientras se expande hacia más aplicaciones y tamaños de envase.
Líderes de la Industria de Cartones de Envasado Líquido de Vietnam
-
Tetra Pak International S.A.
-
SIG Group AG
-
Greatview Aseptic Packaging Company Limited
-
LAMI PACKAGING (KUNSHAN) CO., LTD.
-
IPI S.r.l.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cartones de Envasado Líquido de Vietnam Empresas cubiertas en este informe
- Tetra Pak International S.A.
- SIG Group AG
- Elopak ASA
- Greatview Aseptic Packaging Company Limited
- Oji Holdings Corporation
- IPI S.r.l.
- LAMI PACKAGING (KUNSHAN) CO., LTD.
- NewJF Technology Co., Ltd.
- Nippon Paper Industries Co., Ltd.
- Stora Enso Oyj
- Billerud AB (publ)
- Shandong Bihai Packaging Materials Co., Ltd.
- Southern Packaging Group Ltd.
- TidePak Aseptic Packaging Material Co., Ltd.
- Ecolean AB
Desarrollos recientes de la industria en Mercado de Cartones de Envasado Líquido de Vietnam
- Octubre de 2026: El Grupo Oji inició la construcción de una instalación de envasado de cartones asépticos de 110 millones de USD en Dong Nai, Vietnam, con una capacidad de producción anual de aproximadamente ocho mil millones de envases de cartón y con operaciones previstas para comenzar en 2028. Esto fortalece la capacidad de fabricación doméstica, mejora las capacidades de la cadena de suministro y respalda la creciente demanda de envasado aséptico de alimentos y bebidas líquidas.
- Agosto de 2026: Los convertidores vietnamitas de bebidas y alimentos líquidos aceleraron el rediseño de envases tras la aplicación del Reglamento de Envases y Residuos de Envases de la Unión Europea (UE 2025/40). Esto impulsa a los fabricantes orientados a la exportación a adoptar cartón sostenible certificado y estructuras de cartón de material único reciclable para preservar el acceso a los mercados minoristas europeos.
- Mayo de 2026: SIG amplió su programa de recolección escolar "Recycle for Good" a la provincia de Bac Ninh para recuperar cartones de leche posconsumo en preescolares y escuelas primarias. Esto fortalece la infraestructura de recolección local, convierte los cartones usados en papel reciclado y productos PolyAl, y apoya los objetivos de economía circular de Vietnam.
- Mayo de 2026: Tetra Pak presentó sus soluciones avanzadas de procesamiento y envasado de cartones asépticos, incluidos Tetra Brik Aseptic, Tetra Prisma Aseptic y Tetra Top, en Vietnam Dairy 2026. Esto promueve formatos de envasado innovadores, vida útil prolongada del producto, seguridad alimentaria y la adopción de envasado sostenible en aplicaciones de lácteos y bebidas de origen vegetal.
Alcance del Informe del Mercado de Cartones de Envasado Líquido de Vietnam
El Mercado de Cartones de Envasado Líquido de Vietnam abarca la fabricación y el suministro de soluciones de envasado a base de cartón diseñadas para el almacenamiento seguro, el transporte y la distribución de bebidas líquidas y productos alimenticios. Estos cartones proporcionan protección del producto, vida útil prolongada y manipulación conveniente, al tiempo que respaldan un envasado y una distribución eficientes. El mercado incluye soluciones de envasado diseñadas para mantener la frescura del producto, prevenir la contaminación y cumplir con los requisitos en constante evolución en materia de seguridad alimentaria y sostenibilidad.
El Informe del Mercado de Cartones de Envasado Líquido de Vietnam está segmentado por Tipo de Producto (Cartones Asépticos y Cartones No Asépticos), Aplicaciones (Leche, Jugos, Bebidas de Origen Vegetal, Productos Lácteos Excluyendo Leche, Bebidas Energéticas y Funcionales, Alimentos Líquidos y Otras Aplicaciones) y Tamaño de Envase (Por debajo de 250 ml, 250-500 ml y Por encima de 500 ml). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Cartones Asépticos |
| Cartones No Asépticos |
| Leche |
| Jugos |
| Bebidas de Origen Vegetal |
| Productos Lácteos (Excluyendo Leche) |
| Bebidas Energéticas y Funcionales |
| Alimentos Líquidos |
| Otras Aplicaciones |
| Por Debajo de 250 ml |
| 250-500 ml |
| Por Encima de 500 ml |
| Por Tipo de Producto | Cartones Asépticos |
| Cartones No Asépticos | |
| Por Aplicaciones | Leche |
| Jugos | |
| Bebidas de Origen Vegetal | |
| Productos Lácteos (Excluyendo Leche) | |
| Bebidas Energéticas y Funcionales | |
| Alimentos Líquidos | |
| Otras Aplicaciones | |
| Por Tamaño de Envase | Por Debajo de 250 ml |
| 250-500 ml | |
| Por Encima de 500 ml |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de cartones de envasado líquido de Vietnam?
Se proyecta que el mercado de cartones de envasado líquido de Vietnam se expanda de 45,21 millones de USD en 2026 a 70,64 millones de USD para 2032, a una CAGR del 7,52% de 2027 a 2032.
¿Qué tipo de producto lidera la demanda de cartones de envasado líquido en Vietnam?
Los cartones asépticos lideran con una participación del 89,76% en 2026 y se proyecta que crezcan a una CAGR del 8,27% hasta 2032.
¿Qué aplicación tiene la mayor demanda de cartones de líquidos en Vietnam?
La leche representó el 47,83% del valor del mercado en 2026, respaldada por la distribución a temperatura ambiente y los programas provinciales de leche escolar.
¿Qué aplicación crece más rápido hasta 2032?
Se proyecta que las bebidas energéticas y funcionales se expandan a una CAGR del 8,32% hasta 2032.
¿Por qué son importantes los cartones asépticos para la distribución de alimentos y bebidas en Vietnam?
Mantienen los productos estables a temperatura ambiente, ayudando a los productores a llegar a áreas donde el almacenamiento en frío y el transporte refrigerado siguen siendo limitados.
¿Qué limita el crecimiento de los proveedores de envasado en cartón en Vietnam?
Los principales desafíos incluyen la dependencia del cartón de envasado líquido importado, la exposición a los costos de materiales de barrera y la infraestructura limitada de recolección y reciclaje de PolyAl.