
Marktgröße und Marktanteil für Flüssigverpackungskartons in Vietnam
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
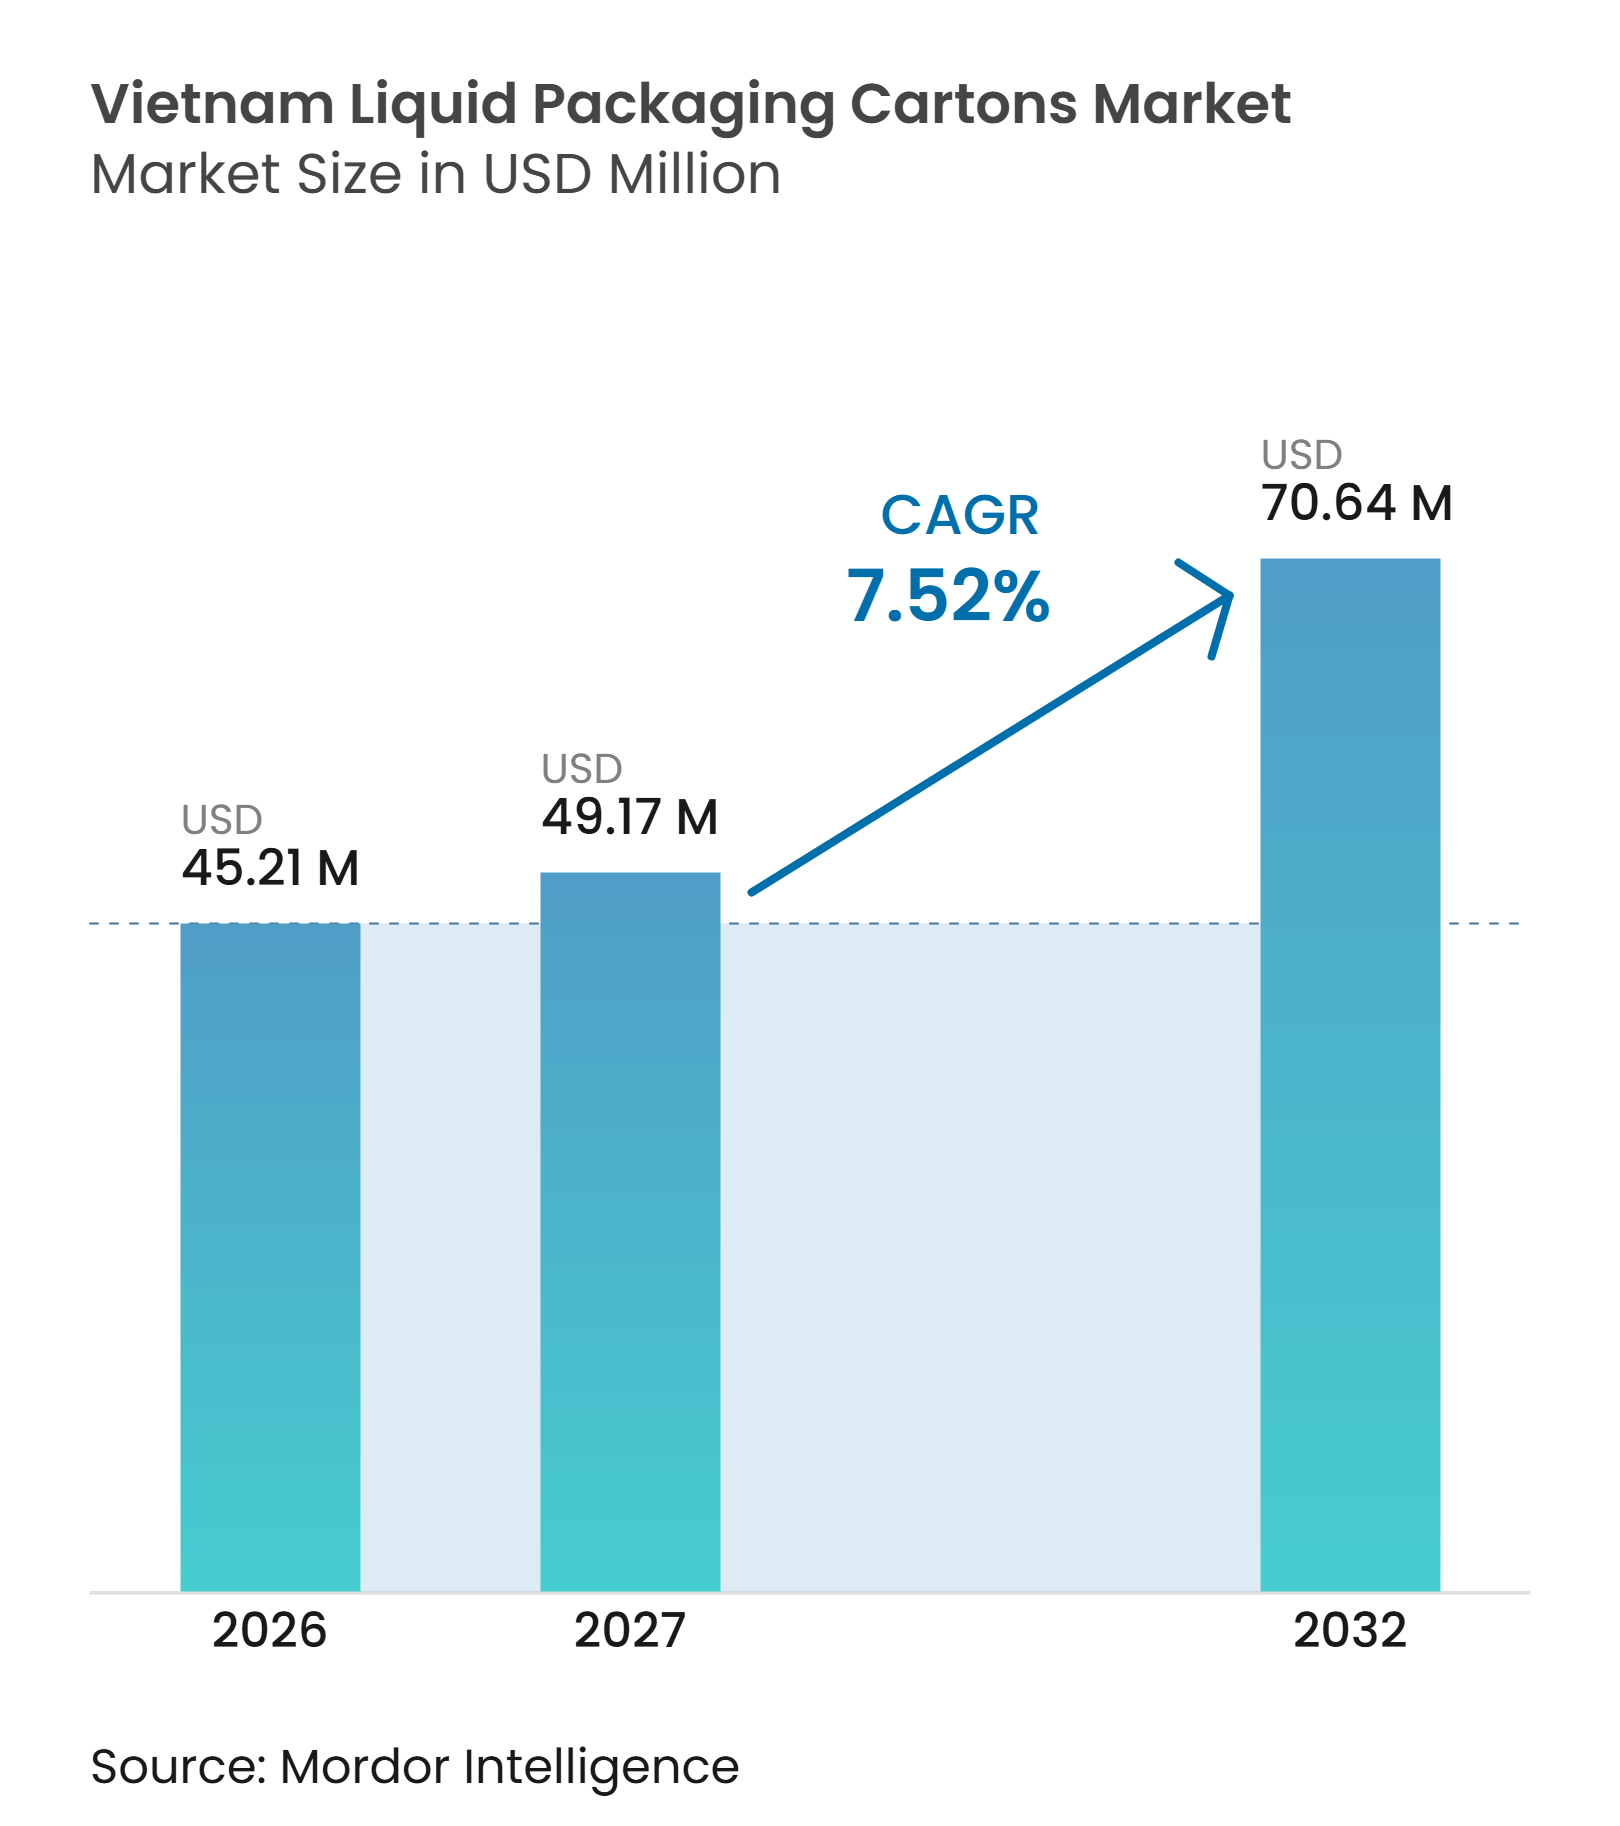
| Marktgröße im Basisjahr (2026) | 45.21 Millionen US-Dollar |
| Marktgröße (2027) | 49.17 Millionen US-Dollar |
| Marktgröße (2032) | 70.64 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.52 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Flüssigverpackungskartons in Vietnam von Mordor Intelligence
Die Marktgröße für Flüssigverpackungskartons in Vietnam wird voraussichtlich von 45,21 Millionen USD im Jahr 2026 auf 70,64 Millionen USD bis 2032 anwachsen, mit einer CAGR von 7,52% von 2027 bis 2032. Die Nachfrage wird durch den Bedarf gestützt, Milch und andere flüssige Lebensmittel ohne zuverlässige Kühlung außerhalb der größten Städte zu verteilen, wo haltbare Produkte Verbraucher über konventionelle Logistikwege erreichen können. Der Milchkonsum, die Beschaffung von Schulmilch und das Wachstum des modernen Einzelhandels treiben die Kartonmengen an, insbesondere in kleinen Formaten, die für den täglichen Konsum und die institutionelle Distribution geeignet sind. Investitionen globaler Verpackungslieferanten verkürzen die Lieferzeiten und erweitern die Auswahl an aseptischen Formaten für lokale Getränkehersteller, was die Planung neuer Produkte verbessert. Importiertes Flüssigverpackungskarton und begrenzte Recyclingkapazitäten für Aluminium-Polymer-Schichten können jedoch die Kosten für kleinere Verarbeiter erhöhen und die Compliance-Planung erschweren. Der Markt für Flüssigverpackungskartons in Vietnam hängt daher davon ab, ob neue Kapazitäten und Sammelsysteme mit der Nachfrage von Lebensmittel- und Getränkemarken Schritt halten können.
Wichtigste Erkenntnisse des Berichts
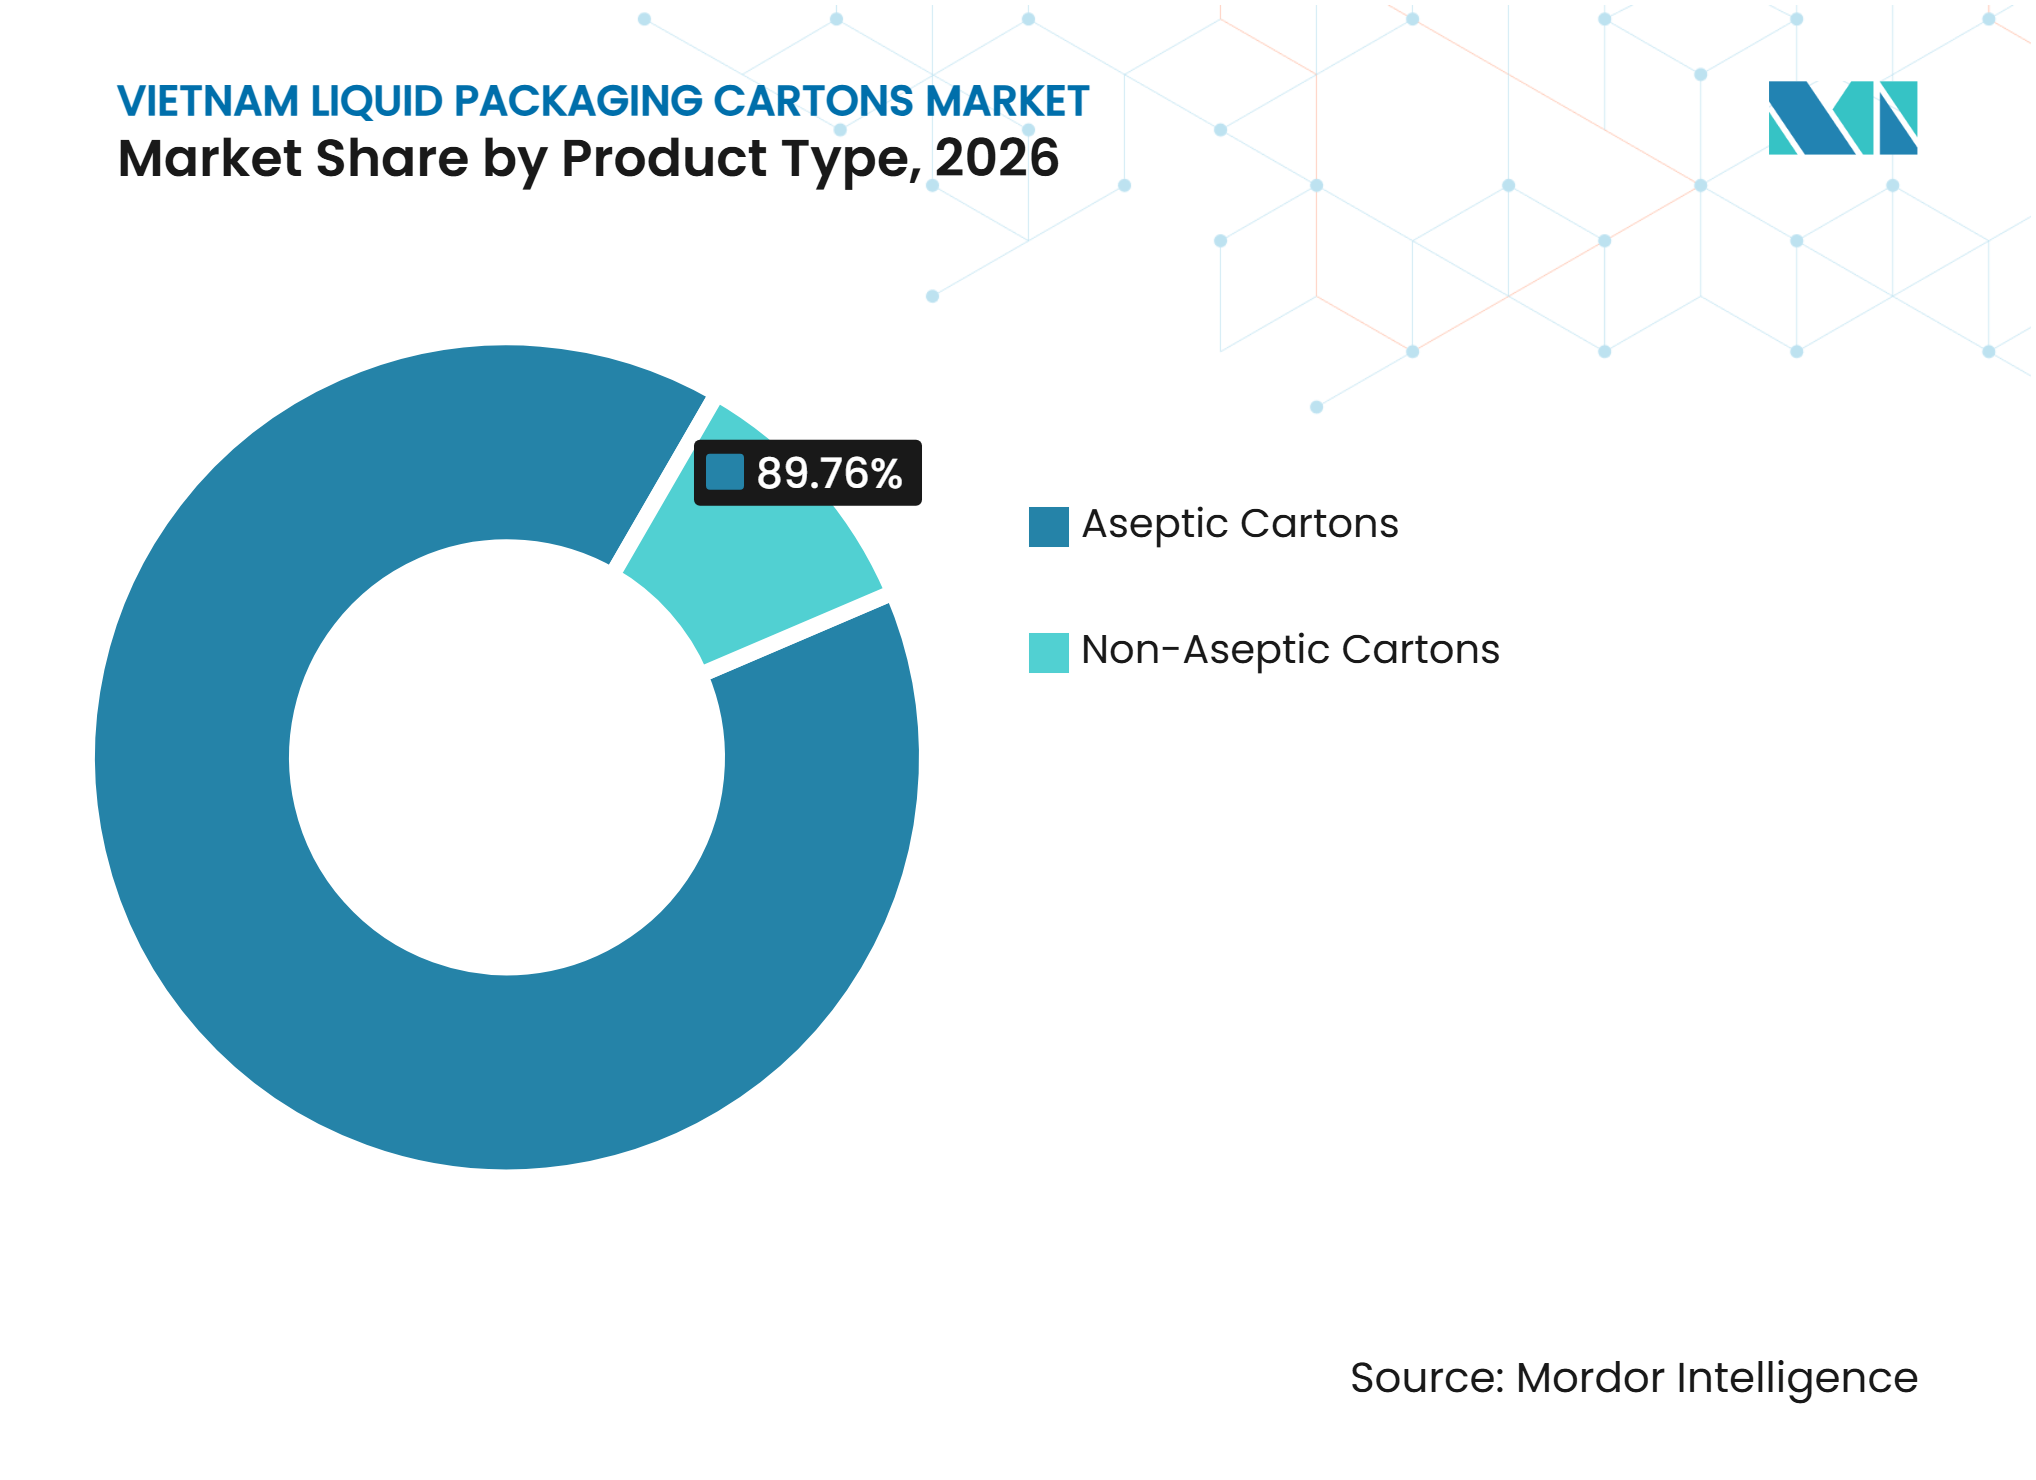
- Nach Produkttyp hielten aseptische Kartons im Jahr 2026 einen Marktanteil von 89,76% am Markt für Flüssigverpackungskartons in Vietnam und sollen bis 2032 mit einer CAGR von 8,27% wachsen.
- Nach Anwendung entfiel auf Milch im Jahr 2026 ein Anteil von 47,83% an der Marktgröße für Flüssigverpackungskartons in Vietnam, während Energie- und Funktionsgetränke bis 2032 die höchste CAGR von 8,32% verzeichnen sollen.
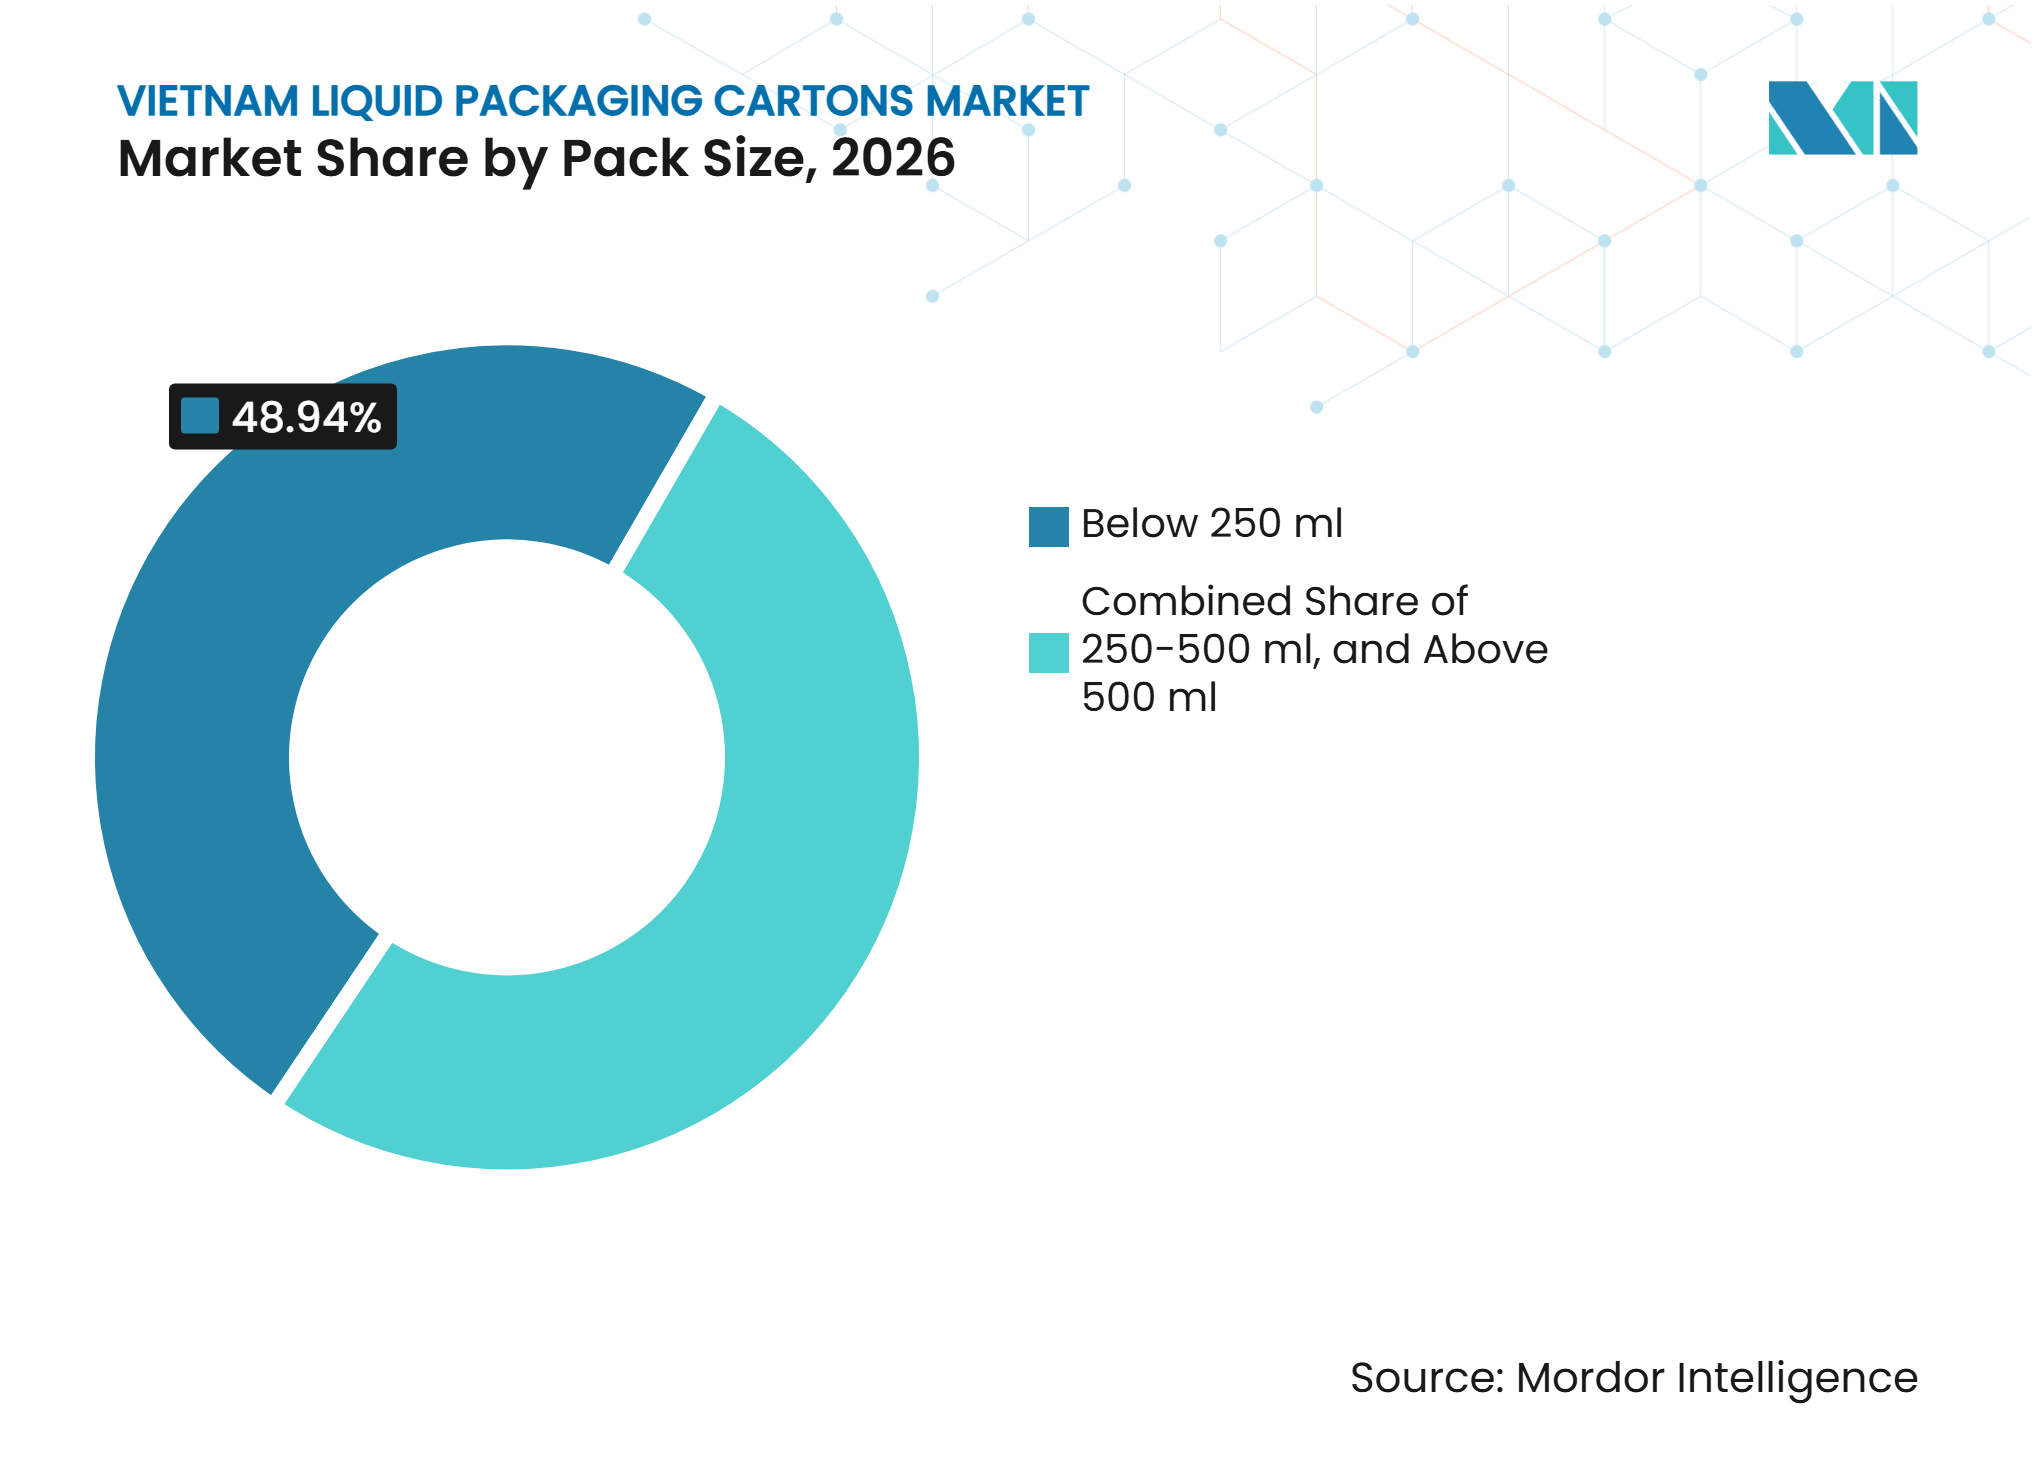
- Nach Packungsgröße hielten Kartons unter 250 ml im Jahr 2026 einen Marktanteil von 48,94% am Markt für Flüssigverpackungskartons in Vietnam, während Kartons von 250–500 ml bis 2032 mit einer CAGR von 8,13% wachsen sollen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigender Milch- und Schulmilchkonsum | +2.1% | National, mit konzentrierter Wirkung in Bac Ninh, Quang Ninh und Ho-Chi-Minh-Stadt | Mittelfristig (2–4 Jahre) |
| Haltbare Distribution über Kühlkettenstandorte hinaus | +1.6% | National, mit erhöhter Relevanz in Zentral- und Nordvietnam | Langfristig (≥ 4 Jahre) |
| Multiplikation von Packungsformaten im modernen Einzelhandel und E-Commerce | +1.3% | Ho-Chi-Minh-Stadt, Hanoi und Städte der zweiten Ebene | Mittelfristig (2–4 Jahre) |
| Kunststoffsubstitution und EPR-geführte Neubewertung von Verpackungen | +0.9% | National, mit frühen Gewinnen in Binh Duong und Dong Nai | Mittelfristig (2–4 Jahre) |
| Kapazitätserweiterung in Vietnam und kürzere Lieferzeiten | +0.7% | Binh Duong und Dong Nai | Langfristig (≥ 4 Jahre) |
| Regionalisierung von ASEAN-Getränke- und Lebensmittelexporten | +0.5% | ASEAN-weit, zentriert auf die Exporthubs Ho-Chi-Minh-Stadt und Hai Phong | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigender Milch- und Schulmilchkonsum
Vietnams Milchwirtschaft erzielte im Jahr 2025 einen Umsatz von 133.042 Milliarden VND, entsprechend 5,12 Milliarden USD, und die Milchexporte stiegen um 18,6% auf 354,1 Millionen USD. Die Frischmilchproduktion erreichte im Jahr 2025 1.672.526 Tausend Liter, ein Anstieg von 1,9% gegenüber 2024.[1] Das Ministerium für Industrie und Handel strebt einen Pro-Kopf-Milchkonsum von 40 Litern bis 2030 an, verglichen mit dem aktuellen Konsum von 24–27 Litern.[2] Quang Ninh stellte 321 Milliarden VND, entsprechend 12,3 Millionen USD, für sein Schulmilchprogramm 2026 bereit, das 180 ml pro Kind an jedem Schultag liefert. Bac Ninh startete ein separates Programm für 2025–2030, das 817 Schulen abdeckt und Kartonlieferanten eine sichtbare Basis vertraglich gesicherter Nachfrage bietet.[3] Diese Programme begünstigen den Markt für Flüssigverpackungskartons in Vietnam, da ihre standardisierten Portionen mit aseptischen Packungen unter 250 ml übereinstimmen.
Haltbare Distribution über Kühlkettenstandorte hinaus
Der Markt für Flüssigverpackungskartons in Vietnam profitiert von einer ungleichmäßigen Kühlinfrastruktur im ganzen Land. Südvietnam verfügt über den Großteil der Kühlkapazitäten des Landes, während die zentralen Provinzen und ländliche nördliche Gebiete über weniger Einrichtungen verfügen. Aseptische Kartons ermöglichen es Milch-, Saft- und Flüssignahrungsmittelherstellern, Produkte bei Raumtemperatur zu verteilen, ohne auf eine durchgehende Kühlkette angewiesen zu sein. Dies schafft Zugang zu Städten und ländlichen Gebieten, die gekühlte Produkte nicht effizient versorgen können. Das Format reduziert auch das Verderbnisrisiko auf langen Transportwegen und hilft Herstellern, die Distribution über Ho-Chi-Minh-Stadt und Hanoi hinaus zu planen. Der Markt für Flüssigverpackungskartons in Vietnam wird daher durch einen strukturellen Bedarf an Umgebungsprodukten gestützt, nicht nur durch Verbraucherpräferenzen.
Multiplikation von Packungsformaten im modernen Einzelhandel und E-Commerce
Vietnams Einzelhandelsmarkt erreichte im Jahr 2025 einen Wert von 269 Milliarden USD, während der E-Commerce-Umsatz 32 Milliarden USD betrug und gegenüber dem Vorjahr um mehr als 20% wuchs. Der organisierte Einzelhandel fördert Mehrfachpackungskäufe und verleiht verpackten Getränken eine stabilere Regalpräsenz als traditionelle Nassmärkte. E-Commerce begünstigt auch Packungen, die Produkte beim Transport schützen und Ernährungs- und Sicherheitsinformationen klar anzeigen. Diese Bedingungen begünstigen Kartons für Milchprodukte, pflanzenbasierte Getränke und Funktionsgetränke, bei denen die Markenpräsentation wichtig ist. Die Expansion dieser Kanäle erhöht die Anzahl der Kaufgelegenheiten für einen Haushalt, anstatt lediglich eine bestehende Verpackung zu ersetzen. Dies unterstützt den Markt für Flüssigverpackungskartons in Vietnam, da Marken ihre Packungskonfigurationen für Geschäfte, Lieferplattformen und Convenience-Outlets anpassen.
Kunststoffsubstitution und EPR-geführte Neubewertung von Verpackungen
Vietnams Rahmen für die erweiterte Herstellerverantwortung verpflichtet berechtigte Hersteller und Importeure, Verpackungsrecyclingpflichten zu erfüllen oder zum Vietnam Environmental Protection Fund beizutragen. Das Dekret 05/2025/ND-CP trat am 6. Januar 2025 in Kraft und präzisierte die Anforderungen im Rahmen des Umweltschutzrahmens. Das Recyclingziel für Papierverpackungen beträgt 20%, während Unternehmen mit einem Jahresumsatz unter 30 Milliarden VND befreit sind. Größere Getränkemarken müssen nun Sammel-, Berichterstattungs- und Recyclingkosten bei der Auswahl von Verpackungsmaterialien berücksichtigen. Kartons können dort profitieren, wo Papierfaser ein wesentlicher Bestandteil der Verpackung ist, obwohl ihre vollständige Umweltleistung weiterhin von der Sammlung und Verarbeitung des PolyAl-Anteils abhängt. Diese Compliance-Faktoren fördern Investitionen in kartonkompatible Abfüllanlagen im gesamten Markt für Flüssigverpackungskartons in Vietnam.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Importiertes Flüssigverpackungskarton und Barriereharzexposition | -1.2% | National, insbesondere kleinere Verarbeiter ohne langfristige Verträge | Kurzfristig (≤ 2 Jahre) |
| Engpässe bei der PolyAl-Sammlung und beim Recycling | -0.8% | National, mit Lücken außerhalb von Ho-Chi-Minh-Stadt | Langfristig (≥ 4 Jahre) |
| Hohe Umstellungskosten für Abfüllanlagen bei kleineren Herstellern | -0.5% | National, insbesondere regionale Lebensmittel- und Getränkehersteller | Mittelfristig (2–4 Jahre) |
| PET-Preis- und On-the-Go-Formatwettbewerb | -0.4% | Ho-Chi-Minh-Stadt und andere städtische Korridore | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Importiertes Flüssigverpackungskarton und Barriereharzexposition
Vietnam verfügt über keine nennenswerte inländische Produktion von Flüssigverpackungskarton, dem mehrschichtigen Fasersubstrat, das in aseptischen Kartons verwendet wird. Lokale Verarbeiter sind daher für wichtige Materialeingaben auf Importe aus Europa, Japan und Südkorea angewiesen. Ein Preisanstieg bei Verpackungspapier kann die Margen der Verarbeiter schnell beeinflussen, da Liefer- und Getränkeversorgungsverträge häufig Preise für lange Zeiträume festlegen. Aluminium- und Polyethylen-Barriereschichten erhöhen die Exposition gegenüber internationalen Rohstoffkosten zusätzlich. Kleinere Verarbeiter sind stärker betroffen, da sie über weniger Einkaufsvolumen und weniger langfristige Beschaffungsvereinbarungen verfügen. Dieses Hemmnis kann Reinvestitionen im Markt für Flüssigverpackungskartons in Vietnam verlangsamen, wenn die Inputkosten schneller steigen als die Kundenpreise.
Engpässe bei der PolyAl-Sammlung und beim Recycling
Flüssigkartons kombinieren Karton, Polymer und Aluminium, und der Aluminium-Polymer-Anteil erfordert eine Verarbeitung, die über das konventionelle Papierrecycling hinausgeht. Vietnam verfügt nicht über Aluminiumrecyclinganlagen, die PolyAl zu gewalztem Aluminium für die Wiederverwendung verarbeiten können. Tetra Pak hat die Kartonsammelstellen in Geschäften, Schulen und Gemeinden ausgebaut, was darauf hindeutet, dass sich Sammlernetzwerke entwickeln. Die Abdeckung bleibt jedoch außerhalb der großen städtischen Gebiete begrenzt, was die Compliance-Kosten für kleinere Marken erhöht. Hersteller müssen Verbrauchern auch Entsorgungswege erklären, wenn lokale Sammelstellen nicht ohne Weiteres verfügbar sind. Der Markt für Flüssigverpackungskartons in Vietnam benötigt eine breitere Sammel- und Verarbeitungskapazität, wenn Kartons die mit EPR verbundenen Umwelterwartungen erfüllen sollen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Aseptische Formate führen die aktuelle Nachfrage und zukünftige Expansion anAseptische Kartons hielten im Jahr 2026 einen Anteil von 89,76% an der Marktgröße für Flüssigverpackungskartons in Vietnam und sollen bis 2032 mit einer CAGR von 8,27% wachsen. Ihre Position spiegelt den praktischen Vorteil der Raumtemperaturverteilung in Gebieten mit begrenzter Kühlkapazität wider. Große Milchproduzenten verwenden Ultrahochtemperatur-Milchformate, um Verbraucher ohne eine gekühlte Lieferkette zu erreichen. Aseptische Packungen passen auch zu den Distributionsanforderungen von Saft, trinkfertigem Kaffee, pflanzenbasierten Getränken und angereicherten Kinderdrinks. Ihre große Basis und ihr schnelleres Wachstum deuten auf eine anhaltende Ausweitung bestehender Konsumgelegenheiten hin, anstatt auf eine Abkehr vom Format. Die Branche für Flüssigverpackungskartons in Vietnam bleibt auf aseptische Technologie ausgerichtet, da sie Abfüllsicherheit, lange Haltbarkeit und nationale Distributionsreichweite kombiniert.
Nicht-aseptische Kartons nehmen den verbleibenden Anteil ein und werden hauptsächlich für gekühlte Milchprodukte in städtischen Supermarktkanälen verwendet. Diese Produkte sind auf eine stärkere Kühlkettenabdeckung in Ho-Chi-Minh-Stadt und Hanoi angewiesen, was ihre adressierbare Verbraucherbasis einschränkt. Tetra Paks Erweiterung in Binh Duong fügte seinem aseptischen Portfolio 15 Verpackungsformate hinzu, darunter Optionen für neue Getränkekategorien. Diese Fertigungskapazität ermöglicht es Marken, neue Produkte zu entwickeln, ohne Kartonlieferanten oder Abfüllpartner zu wechseln. Das PolyAl-Problem ist für aluminiumbarriereaseptische Packungen relevanter, aber größere Marken sind besser positioniert, um die damit verbundenen EPR-Verpflichtungen zu erfüllen. Kleinere Spezialgetränkehersteller könnten die Kosten für den Wechsel von Abfüllanlagen und die Erfüllung von Recyclinganforderungen schwerer absorbieren.



Nach Anwendung:
Milch liefert Volumen, während Funktionsgetränke das Wachstum antreibenMilch entfiel im Jahr 2026 auf 47,83% der Marktgröße für Flüssigverpackungskartons in Vietnam. Die Kategorie wird durch Schulmilchprogramme, massenmarktorientierte Umgebungsmilchportfolios und die begrenzte Reichweite erschwinglicher Frischmilchdistribution außerhalb der großen Städte gestützt. Vietnam produzierte im Jahr 2025 1.672.526 Tausend Liter Frischmilch, während inländische Rohmilch nur 38–40% des Verarbeitungsbedarfs deckte. Diese Versorgungsstruktur begünstigt verarbeitete und haltbare Milchprodukte. Milch gibt Abfüllbetrieben eine zuverlässige Volumenbasis und unterstützt eine wiederkehrende Nachfrage nach kleinen Kartons. Die Anwendung bleibt zentral für den Markt für Flüssigverpackungskartons in Vietnam, da sie sowohl den alltäglichen Konsum als auch öffentliche Ernährungsprogramme bedient.
Energie- und Funktionsgetränke sollen bis 2032 mit einer CAGR von 8,32% wachsen, der höchsten Rate unter den angegebenen Anwendungen. Verbraucher zeigen ein wachsendes Interesse an Fitness, Wellness und Getränken mit spezifischen funktionellen Vorteilen. Dantri berichtete, dass die Kategorie der funktionellen Ernährungsgetränke in Vietnam von 2024 bis 2027 mit einer CAGR von 8,4% wachsen soll. Kartons können dazu beitragen, diese Getränke als differenzierte Produkte zu positionieren und gleichzeitig ein geschütztes haltbares Format bereitzustellen. Säfte und pflanzenbasierte Getränke fügen ebenfalls Produktvielfalt hinzu, einschließlich des Kombucha HAYĐẤY-Launches von Vinamilk im August 2025. Andere Flüssignahrungsmittel- und Milchanwendungen bieten eine stabile, volumengetriebene Nachfrage, die die Auslastung der Verarbeiter verbessert.
Nach Packungsgröße:
Kleine Kartons dominieren, während mittelgroße Packungen an Boden gewinnenKartons unter 250 ml erfassten im Jahr 2026 einen Anteil von 48,94% am Marktwert für Flüssigverpackungskartons in Vietnam. Schulmilchspezifikationen von 110–180 ml, Einzelportions-Milchgewohnheiten sowie die Bedeutung von Convenience-Stores und Schulkantinen untermauern diese Führungsposition. Das Format entspricht auch hochfrequenten, niedrigpreisigen Einkaufsmustern, die in kleineren Städten und ländlichen Gebieten verbreitet sind. Kleine Packungen machen einen einzelnen Kauf erschwinglicher und reduzieren den Bedarf an Heimkühlung nach dem Öffnen. Hersteller profitieren von vorhersehbarem Volumen, wenn Schulprogramme standardisierte Kartongrößen verwenden. Dies unterstützt eine breite installierte Basis für den Markt für Flüssigverpackungskartons in Vietnam über tägliche Milchkonsumkanäle hinweg.
Das Segment 250–500 ml soll bis 2032 mit einer CAGR von 8,13% wachsen. Berufstätige Erwachsene tendieren zu größeren tragbaren Formaten, während Energie- und Funktionsgetränke häufig in Größen von 330–500 ml verkauft werden. Tetra Pak führte in seiner erweiterten Binh-Duong-Anlage Formate ein, die 500-ml-On-the-Go-Packungen und 1.000-ml-Mehrportionsformate abdecken. Kartons über 500 ml bedienen Haushalts- und Gastronomiegelegenheiten und könnten an Relevanz gewinnen, wenn der organisierte Einzelhandel mehr Standorte erschließt. Größere Packungen reduzieren das Verpackungsmaterial pro Liter, können aber den Transaktionswert für Markenhersteller erhöhen. Der Mix wird daher breiter, ohne die kleinen Formate zu verdrängen, die in Schulen und Convenience-Kanälen verwendet werden.

Geografische Analyse
Südvietnam
Südvietnam ist die führende Versorgungsbasis für Flüssigverpackungskartons, zentriert auf Ho-Chi-Minh-Stadt, Binh Duong und Dong Nai. Tetra Paks Anlage in Binh Duong verfügt über eine Kapazität von mehr als 30 Milliarden Packungen jährlich und bedient Vietnam zusammen mit 7 anderen asiatisch-pazifischen Märkten. Mehr als 55% seiner Produktion ist vietnamesischen Kunden zugeteilt, und die lokalen Lieferzeiten betragen 7–10 Tage. Industrieparks, etablierte Logistikrouten und Hafenverbindungen unterstützen eine Konzentration von Kartonherstellung und Lebensmittelverarbeitung. Oji plant, im März 2028 ein Kartonwerk in Dong Nai mit einem Investitionsvolumen von 16 Milliarden JPY, entsprechend 103,88 Millionen USD, zu eröffnen. Die Investition wird die lokale Versorgung stärken und einen zweiten großen Fertigungscluster hinzufügen. Südvietnam kombiniert Produktionskapazität mit der höchsten Konzentration an modernem Einzelhandel und organisierten Lebensmittel- und Getränkebetrieben des Landes.
Nordvietnam
Nordvietnam ist ein wachsendes Konsumzentrum für den Markt für Flüssigverpackungskartons in Vietnam, angeführt von Hanoi, Bac Ninh, Quang Ninh und Hai Phong. Quang Ninh verpflichtete sich im Jahr 2026 zu 321 Milliarden VND, entsprechend 12,3 Millionen USD, für Schulmilch, die mehr als 200.000 Kinder in Vorschul- und Grundschuleinrichtungen versorgt. Das Programm läuft bis 2030 und schafft eine wiederkehrende Beschaffung für kleine aseptische Kartons. Bac Ninhs Schulmilchprogramm 2025–2030 umfasst 817 Schulen und bietet eine weitere Quelle stabiler Nachfrage. Die Schulbeschaffung gibt Milchverarbeitern eine bessere Übersicht über erforderliche Packungsmengen und Lieferpläne. Die schwächere Kühlkette der Region begünstigt weiterhin Umgebungskartons gegenüber gekühlten Alternativen. Hai Phongs Logistik- und Fertigungsrolle kann die Verteilung verpackter Lebensmittel im nördlichen Korridor weiter unterstützen.
Zentralvietnam und ländliche Korridore
Zentralvietnam und ländliche Korridore im nördlichen Hochland und im Mekong-Delta stellen längerfristiges Wachstumspotenzial für den Markt für Flüssigverpackungskartons in Vietnam dar. Kühlkapazitäten bleiben im Süden konzentriert, was die zentralen Provinzen stärker von der Umgebungsdistribution abhängig macht. Dies gibt aseptischen Packungen eine praktische Rolle bei der Versorgung verstreuter Verbraucher und der Bewältigung langer Transportdistanzen. Der moderne Einzelhandel expandiert außerhalb der wichtigsten Ballungsräume, was den Regalzugang für verpackte flüssige Lebensmittel und Getränke erhöht. Tetra Pak und Doveco haben im Juli 2025 Vietnams erste Tetra-Recart-Linie in Son La in Betrieb genommen, mit einer Kapazität von bis zu 6.000 Kartons pro Stunde für Gemüse, Hülsenfrüchte und Saucen. Dies erweitert die Rolle papierbasierter Kartons über Getränke hinaus und könnte die landwirtschaftliche Verarbeitung in Regionen mit großem Erntevolumen unterstützen. Eine tiefere Einzelhandelsdurchdringung und stärkere Sammelsysteme werden bestimmen, wie schnell diese gemischten Geografien ihr Potenzial in Kartonnachfrage umwandeln.
Wettbewerbslandschaft
Marktkonzentration
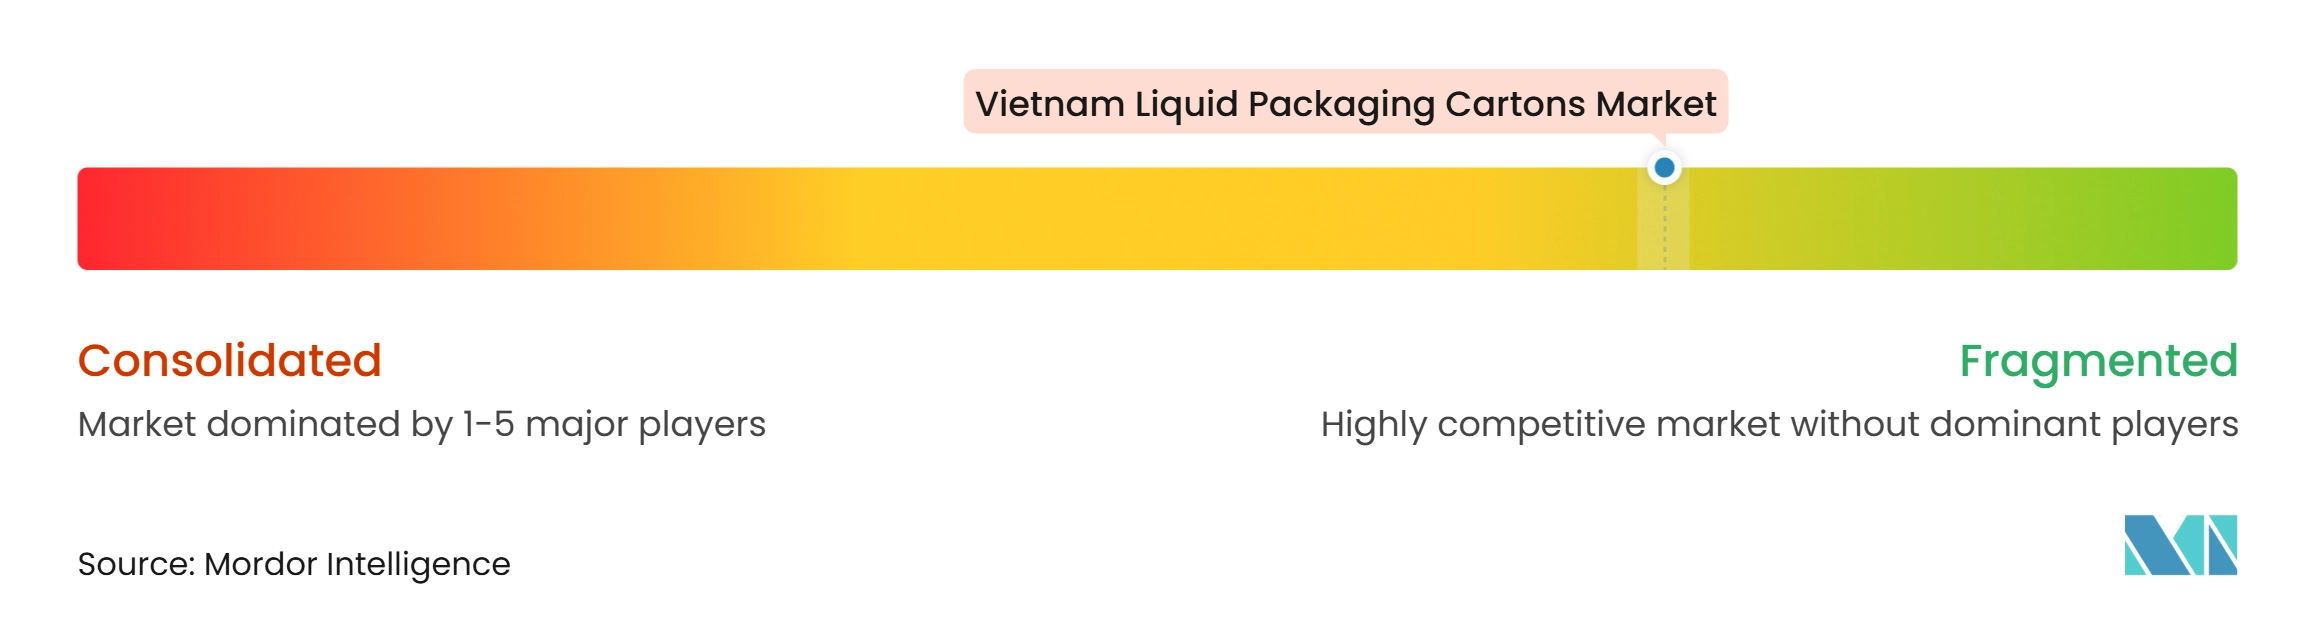
Der Markt für Flüssigverpackungskartons in Vietnam ist im technisch anspruchsvollen aseptischen Segment konzentriert und unter nicht-aseptischen und nachgelagerten Verarbeitern stärker fragmentiert. Tetra Pak ist der wichtigste lokale Produktionsanker, da sein Standort in Binh Duong Kartonversorgung mit Abfüllanlagen, Wartung und Verpackungsentwicklung kombiniert. Der Standort erhielt im Juli 2025 eine zweite Investition von 97 Millionen EUR (115 Millionen USD), womit sich die Gesamtinvestition auf 217 Millionen EUR (256 Millionen USD) beläuft. Die Erweiterung hat die jährliche Kapazität von 12 Milliarden auf über 30 Milliarden Packungen mehr als verdoppelt und 15 Verpackungsformate hinzugefügt. Die Lieferzeit von 7–10 Tagen verbessert die Reaktionsfähigkeit für vietnamesische Lebensmittel- und Getränkekunden. Die lokale Fertigungsbasis des Unternehmens macht es für kleinere importorientierte Lieferanten schwierig, bei der Servicezuverlässigkeit zu konkurrieren.
SIG nutzt Materialinnovation, um mit etablierten Aluminiumbarriere-Formaten zu konkurrieren. Die aluminiumschichtfreien aseptischen Kartons SIG Terra verzeichneten im Jahr 2025 ein Umsatzwachstum von 24% gegenüber dem Vorjahr. Das Unternehmen hat auch einen aseptischen 1-Liter-Karton ohne Aluminiumschicht eingeführt, was das Käuferinteresse an Materialdesigns widerspiegelt, die Recyclingherausforderungen erleichtern können. Dieser Ansatz ist relevant, wo Marken EPR-Verpflichtungen erfüllen und Umweltfortschritte kommunizieren müssen. Greatview bleibt in mehreren asiatischen Märkten eine preisorientierte Alternative, aber die Unternehmensunterbrechung schafft Unsicherheit hinsichtlich seiner kurzfristigen kommerziellen Position. Ojis geplante Anlage in Dong Nai wird lokalen Getränkeherstellern eine weitere Versorgungsoption bieten, wenn sie 2028 den Betrieb aufnimmt.
Der Wettbewerb basiert zunehmend auf der Kompatibilität von Abfüllanlagen, kurzen Lieferzeiten, Verpackungsformaten und Recyclingunterstützung, anstatt nur auf der Kartonversorgung. Mittelgroße Packungen für Funktionsgetränke und trinkfertigen Kaffee sind ein klarer Bereich für die Produktentwicklung. Größere Marken können lokale Lieferantenbeziehungen nutzen, um neue Packungen schneller einzuführen, während kleinere Hersteller möglicherweise mit Umstellungskosten und höheren Compliance-Belastungen konfrontiert sind. Die Tetra-Recart-Linie von Tetra Pak und Doveco zeigt auch, wie Kartonlieferanten in angrenzende verarbeitete Lebensmittelanwendungen eintreten. Recyclingbezogene Lösungen könnten zu einem stärkeren Differenzierungsmerkmal werden, wenn die EPR-Umsetzung voranschreitet. Die Wettbewerbsstruktur wird daher von einer kleinen Anzahl von Technologieanbietern mit umfangreichen Systemfähigkeiten geprägt. Die Branche für Flüssigverpackungskartons in Vietnam wird diese konzentrierte aseptische Struktur wahrscheinlich beibehalten und gleichzeitig in mehr Anwendungen und Packungsgrößen expandieren.
Marktführer in der Branche für Flüssigverpackungskartons in Vietnam
-
Tetra Pak International S.A.
-
SIG Group AG
-
Greatview Aseptic Packaging Company Limited
-
LAMI PACKAGING (KUNSHAN) CO., LTD.
-
IPI S.r.l.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Vietnam-Markt für flüssige Verpackungskartons Unternehmen in diesem Bericht
- Tetra Pak International S.A.
- SIG Group AG
- Elopak ASA
- Greatview Aseptic Packaging Company Limited
- Oji Holdings Corporation
- IPI S.r.l.
- LAMI PACKAGING (KUNSHAN) CO., LTD.
- NewJF Technology Co., Ltd.
- Nippon Paper Industries Co., Ltd.
- Stora Enso Oyj
- Billerud AB (publ)
- Shandong Bihai Packaging Materials Co., Ltd.
- Southern Packaging Group Ltd.
- TidePak Aseptic Packaging Material Co., Ltd.
- Ecolean AB
Neueste Industrielle Entwicklungen in Vietnam-Markt für flüssige Verpackungskartons
- Oktober 2026: Die Oji Group begann mit dem Bau einer aseptischen Kartonverpackungsanlage im Wert von 110 Millionen USD in Dong Nai, Vietnam, mit einer jährlichen Produktionskapazität von etwa acht Milliarden Kartonpackungen und einem erwarteten Betriebsbeginn im Jahr 2028. Dies stärkt die inländische Fertigungskapazität, verbessert die Lieferkettenkapazitäten und unterstützt die wachsende Nachfrage nach aseptischen Flüssignahrungsmittel- und Getränkeverpackungen.
- August 2026: Vietnamesische Getränke- und Flüssignahrungsmittelverarbeiter beschleunigten Verpackungsredesigns nach der Durchsetzung der Verpackungs- und Verpackungsabfallverordnung der Europäischen Union (EU 2025/40). Dies veranlasst exportorientierte Hersteller, zertifizierten nachhaltigen Karton und recycelbare Monomaterial-Kartonstrukturen einzusetzen, um den Zugang zu europäischen Einzelhandelsmärkten zu erhalten.
- Mai 2026: SIG erweiterte sein schulbasiertes Sammelprogramm „Recycle for Good” in die Provinz Bac Ninh, um gebrauchte Milchkartons in Vorschulen und Grundschulen zu sammeln. Dies stärkt die lokale Sammelinfrastruktur, wandelt gebrauchte Kartons in recyceltes Papier und PolyAl-Produkte um und unterstützt Vietnams Ziele für eine Kreislaufwirtschaft.
- Mai 2026: Tetra Pak präsentierte seine fortschrittlichen Verarbeitungs- und aseptischen Kartonverpackungslösungen, darunter Tetra Brik Aseptic, Tetra Prisma Aseptic und Tetra Top, auf der Vietnam Dairy 2026. Dies fördert innovative Verpackungsformate, verlängerte Produkthaltbarkeit, Lebensmittelsicherheit und die Einführung nachhaltiger Verpackungen in Milch- und pflanzenbasierten Getränkeanwendungen.
Berichtsumfang für den Markt für Flüssigverpackungskartons in Vietnam
Der Vietnam-Markt für flüssige Verpackungskartons umfasst die Herstellung und Lieferung von Verpackungslösungen auf Kartonbasis, die für die sichere Lagerung, den Transport und den Vertrieb von flüssigen Getränken und Lebensmitteln konzipiert sind. Diese Kartons bieten Produktschutz, verlängerte Haltbarkeit und komfortables Handling und unterstützen gleichzeitig eine effiziente Verpackung und Distribution. Der Markt umfasst Verpackungslösungen, die darauf ausgelegt sind, die Produktfrische zu erhalten, Kontaminationen zu verhindern und den sich wandelnden Anforderungen an Lebensmittelsicherheit und Nachhaltigkeit gerecht zu werden.
Der Bericht zum Vietnam-Markt für flüssige Verpackungskartons ist segmentiert nach Produkttyp (Aseptische Kartons und Nicht-Aseptische Kartons), Anwendungen (Milch, Säfte, Pflanzenbasierte Getränke, Milchprodukte ohne Milch, Energie- und Funktionsgetränke, Flüssige Lebensmittel und Sonstige Anwendungen) sowie Packungsgröße (Unter 250 ml, 250–500 ml und Über 500 ml). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Aseptische Kartons |
| Nicht-Aseptische Kartons |
| Milch |
| Säfte |
| Pflanzenbasierte Getränke |
| Milchprodukte (ohne Milch) |
| Energie- und Funktionsgetränke |
| Flüssige Lebensmittel |
| Sonstige Anwendungen |
| Unter 250 ml |
| 250–500 ml |
| Über 500 ml |
| Nach Produkttyp | Aseptische Kartons |
| Nicht-Aseptische Kartons | |
| Nach Anwendungen | Milch |
| Säfte | |
| Pflanzenbasierte Getränke | |
| Milchprodukte (ohne Milch) | |
| Energie- und Funktionsgetränke | |
| Flüssige Lebensmittel | |
| Sonstige Anwendungen | |
| Nach Packungsgröße | Unter 250 ml |
| 250–500 ml | |
| Über 500 ml |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Flüssigverpackungskartons in Vietnam?
Der Markt für Flüssigverpackungskartons in Vietnam soll von 45,21 Millionen USD im Jahr 2026 auf 70,64 Millionen USD bis 2032 wachsen, mit einer CAGR von 7,52% von 2027 bis 2032.
Welcher Produkttyp führt die Nachfrage nach Flüssigverpackungskartons in Vietnam an?
Aseptische Kartons führen mit einem Anteil von 89,76% im Jahr 2026 und sollen bis 2032 mit einer CAGR von 8,27% wachsen.
Welche Anwendung hat die größte Nachfrage nach Flüssigkartons in Vietnam?
Milch entfiel im Jahr 2026 auf 47,83% des Marktwerts, gestützt durch Umgebungsdistribution und provinzielle Schulmilchprogramme.
Welche Anwendung wächst bis 2032 am schnellsten?
Energie- und Funktionsgetränke sollen bis 2032 mit einer CAGR von 8,32% wachsen.
Warum sind aseptische Kartons für die Lebensmittel- und Getränkedistribution in Vietnam wichtig?
Sie halten Produkte bei Raumtemperatur haltbar und helfen Herstellern, Gebiete zu erreichen, in denen Kühlkapazitäten und Kühltransporte weiterhin begrenzt sind.
Was begrenzt das Wachstum für Kartonverpackungslieferanten in Vietnam?
Zu den wichtigsten Herausforderungen gehören die Abhängigkeit von importiertem Flüssigverpackungskarton, die Exposition gegenüber Barrierematerialkosten sowie begrenzte PolyAl-Sammel- und Recyclinginfrastruktur.