
ベトナム国際貨物輸送市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 4.68 十億米ドル |
| 市場規模 (2027) | 5 十億米ドル |
| 市場規模 (2032) | 6.89 十億米ドル |
| 成長率 (2027 - 2032) | 6.59 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるベトナム国際貨物輸送市場分析
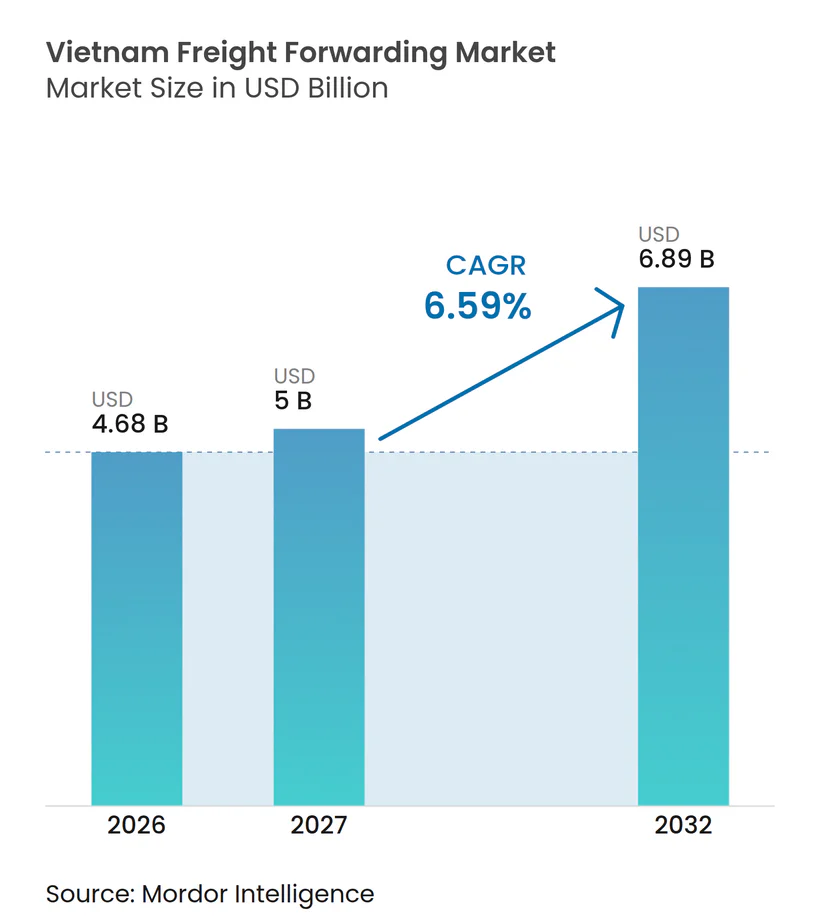
ベトナム国際貨物輸送市場規模は2026年に4.68 ビリオン 米ドルと評価されており、2027年の5.00 ビリオン 米ドルから2032年には6.89 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)においてCAGR 6.59%で成長する見込みです。
ベトナムの製造基盤の拡大、国際貿易への統合、および輸送インフラへの投資が、国際貨物輸送サービスへの需要を支えています。輸出業者は、通関手続き、保税倉庫、輸送可視化、および複合一貫輸送の調整をますます必要としています。電子機器、医療機器、産業用設備、消費財は、カーゴのセキュリティ、取り扱い、および輸送信頼性に関してそれぞれ異なる要件をもたらします。インフラ整備によりサービスネットワークの潜在的な拡大が進む一方、渋滞、道路輸送の制約、および分散した運送業者の運営が引き続き効率性の課題となっています。競争は、国際ネットワークへのアクセス、専門的な取り扱い能力、デジタル統合、および複数の輸送モードにわたる輸送調整能力によってますます形成されています。
主要レポートのポイント
- 輸送モード別では、海上フレート輸送が2026年のベトナム国際貨物輸送市場規模の76.39%を占めており、航空フレート輸送は2032年までにCAGR 8.41%を記録すると予測されています。
- 企業規模別では、大企業が2026年のベトナム国際貨物輸送市場シェアの69.12%を占めており、中小企業は2032年までにCAGR 7.21%を記録すると予測されています。
- フォワーダーモデル別では、従来型アセットライトフォワーダーが2026年のベトナム国際貨物輸送市場規模の64.81%を占めており、デジタルファーストおよびオンラインプラットフォームは2032年までにCAGR 8.43%を記録すると予測されています。
- エンドユーザー産業別では、産業・製造業セグメントが2026年のベトナム国際貨物輸送市場シェアの36.93%を占めており、ヘルスケアおよび医薬品は2032年までにCAGR 8.64%を記録すると予測されています。
- 地域別では、ベトナム南部が2026年のベトナム国際貨物輸送市場規模の49.21%を占めており、ベトナム中部は2032年までにCAGR 7.82%を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
ベトナム国際貨物輸送市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算) (%) | 地理的 関連性 | 影響の時間軸 |
|---|---|---|---|
| 製造業への外国直接投資による 輸出物流需要の拡大 | +1.8% | ベトナム北部および南部に 主要な恩恵をもたらすグローバル規模 | 中期(2〜4 年) |
| 越境輸送量を増加させる eコマースの成長 | +1.3% | ベトナム北部への波及効果を伴う ベトナム南部 | 短期(2年 以内) |
| 複合一貫輸送の接続性を強化する 物流ハブへの投資 | +1.0% | ハイフォン、ホーチミン市、ダナンに 早期の恩恵をもたらす全国規模 | 長期(4年 以上) |
| 時間的制約のある輸送需要を増加させる 航空カーゴの成長 | +0.9% | ベトナム北部および ベトナム南部 | 中期(2〜4 年) |
| フレートフローの複雑性を高める 中国・ASEAN多様化 | +0.9% | 中国・ベトナム回廊への波及効果を伴う アジア太平洋地域 | 中期(2〜4 年) |
| 物流へのSMEアクセスを拡大する デジタルマーケットプレイス | +0.7% | ホーチミン市およびハノイで早期に普及する 全国規模 | 短期(2年 以内) |
| 情報源: Mordor Intelligence | |||
製造業への外国直接投資による輸出物流需要の拡大
ベトナムの製造業投資と輸出活動は、国際フレート輸送、インバウンドの部品輸送、およびアウトバウンドの完成品流通への需要を支えています。2025年1月から11月の間に実行された外国直接投資は23.6 ビリオン 米ドルに達し、前年同期比8.9%増加しました[1]。製造業および加工業は引き続き外国投資の重要な受け皿となっています。生産ネットワークが複雑化するにつれ、輸出業者は信頼性の高い運送業者へのアクセス、通関の専門知識、輸送追跡、および適切な保管手配を必要としています。電子機器、産業用設備、その他の高付加価値製品は、一般的な一般カーゴよりも厳格なカーゴセキュリティおよび取り扱い手順を必要とする場合もあります。ベトナムの国際貿易協定への参加と地域サプライチェーンへの統合は、越境フォワーディングサービスへの需要をさらに支えています。
越境輸送量を増加させるeコマースの成長
ベトナムのeコマース市場は2025年に推定31 ビリオン 米ドルに達し、2026年2月に同国の物流当局が発表したところによると、約25.5%の成長を記録しました。オンライン販売の拡大により、越境輸送、通関書類、輸送追跡、および調整された配送サービスへの需要が高まっています。小規模な輸出業者は、フルコンテナ予約ではなく混載輸送を必要とする場合があり、コンテナ未満積み(LCL)フォワーディングおよびデジタル物流プラットフォームの機会を生み出しています。2025年9月15日、Vietnam SuperPortおよびVietnam Post Logisticsは、VisaおよびそのほかのパートナーとともにLogistics Marketplace Platformを立ち上げました。このプラットフォームは、中小企業向けに物流サービス、輸送可視化、書類手続き、および金融サービスを統合しています。このようなプラットフォームは、小規模事業者のアクセス障壁を下げ、国際輸送の調整を改善することができます。
複合一貫フレート接続性を強化する物流ハブへの投資
2025年10月9日に承認されたベトナムの物流開発戦略は、インフラ整備、地域接続性、デジタルトランスフォーメーション、およびサービス品質を同国の物流セクターの優先事項として位置づけています。港湾、空港、倉庫、および内陸輸送への投資は、輸出業者が利用できるルーティングオプションの範囲を拡大することができます。2026年4月25日、APM TerminalsとHatecoは、ダナンのリエンチェウ港に新たなコンテナターミナルを開発・建設・運営する協定を締結し、計画投資額は1.7 ビリオン 米ドルを超え、フル開発時の推定年間処理能力は570.00 ミリオン TEU以上となる見込みです。このターミナルは、稼働施設ではなく将来の能力機会にとどまっています。フォワーディングサービスへの最終的な貢献は、竣工、内陸接続性、通関効率、および支援物流ネットワークの整備に依存します。
時間的制約のある輸送需要を増加させる航空カーゴの成長
ベトナムの空港は2025年に約1.80 ミリオン トンのカーゴを取り扱い、記録を更新しました。また、国内空港ネットワークは2026年上半期に920,900トンを処理しました。ノイバイ国際空港はその6ヶ月間に550,400トンを取り扱い、同期間の国内空港カーゴ量の約60%を占めました。これらのフローは、航空輸送能力、通関手続き、および後続の配送を調整するフォワーディングサービスへの需要を支えています。電子機器、医療機器、その他の高付加価値品は、在庫の可用性や生産スケジュールが遅延に敏感な場合に、より短い輸送時間から恩恵を受けることができます。航空フォワーディングは、緊急輸送の代替手段を提供することで海上フレートを補完します。ただし、その商業的な魅力は航空フレート料金、利用可能な輸送能力、カーゴの特性、および配送の緊急性に依存します。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算) (%) | 地理的 関連性 | 影響の時間軸 |
|---|---|---|---|
| バックホール利用効率を低下させる 分散した運送業者ネットワーク | -1.2% | 内陸および二次回廊に集中する 全国規模 | 中期(2〜4 年) |
| コンプライアンスおよび運営コストを増加させる ドライバー不足 | -1.1% | ベトナム北部および南部の物流回廊で 深刻な全国規模 | 短期(2年 以内) |
| フレート輸送を遅延させる 港湾・国境の混雑 | -1.0% | カイメップ・チーバイ、ノイバイ、 およびラオカイ国境地域 | 短期(2年 以内) |
| エンドツーエンドの可視性を制限する データ相互運用性のギャップ | -0.7% | 中国・ベトナム回廊により大きな影響を もたらす全国規模 | 中期(2〜4 年) |
| 情報源: Mordor Intelligence | |||
バックホール利用効率を低下させる分散した運送業者ネットワーク
ベトナムの物流セクターには約45,000社の企業が含まれており、そのうち約5,000社が国際フレート輸送会社です。大規模なプロバイダー基盤は、輸送、通関、混載、および倉庫サービスにわたる競争を生み出しています。ルートによってフレート需要が不均一な場合、運送業者は帰り荷の確保に苦労し、車両稼働率が低下して個々の輸送コストが増加する可能性があります。小規模なフォワーダーは、ピーク時に不利な調達条件や安定した輸送能力へのアクセス制限に直面することもあります。確立された運送業者との関係、輸送の混載、およびデジタルフレートマッチングは、これらの課題の軽減に役立ちます。ただし、システム、サービス基準、および情報共有の違いにより、分散した輸送ネットワークを効率的に調整することが困難になる場合があります。
コンプライアンスおよび運営コストを増加させるドライバー不足
ベトナムの輸送規制は、商用車ドライバーに対して1日最大10時間、週48時間の運転を制限しており、関連要件は2025年1月1日に発効しました[2]。これらの制限は、特に長距離道路輸送において、ルート計画、ドライバーのスケジューリング、および配送時間に影響を与える可能性があります。道路輸送に依存するフォワーダーは、追加のドライバーを調整し、内陸区間により多くの時間を確保し、運送業者とのスケジューリングを改善する必要が生じる場合があります。鉄道および沿岸海運は、適切な輸送に対して代替手段を提供できますが、利用可能性と輸送要件は回廊によって異なります。港湾および国境での混雑はスケジューリングの課題を悪化させる可能性があり、不完全なデータ交換により遅延の予測と顧客への伝達が困難になります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
輸送モード別:海上フレートが輸送量を牽引し、航空が緊急カーゴを支援
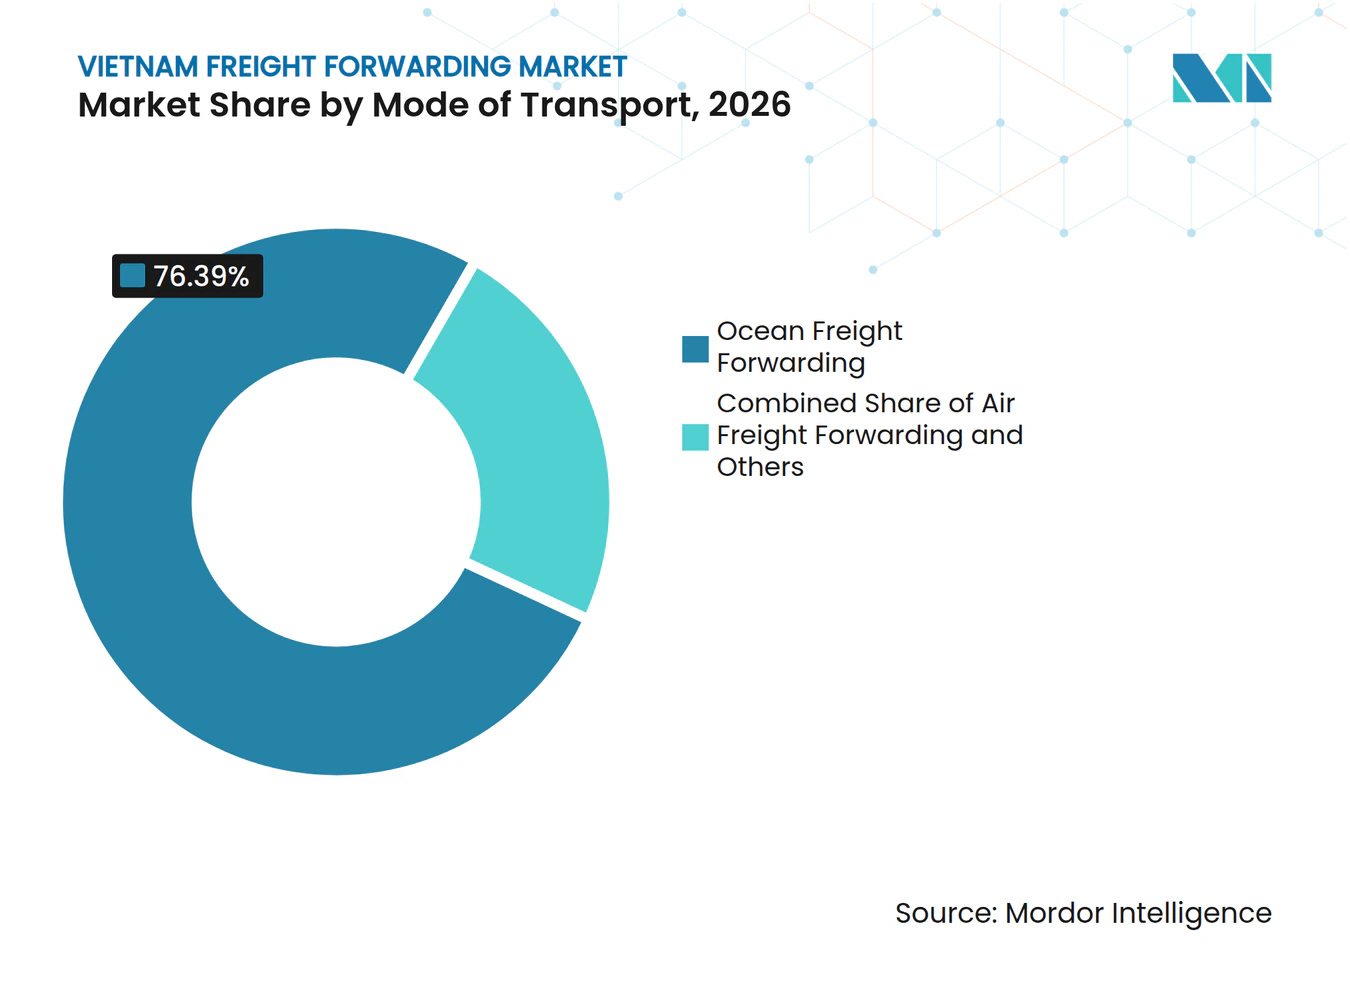
海上フレート輸送は2026年のベトナム国際貨物輸送市場シェアの76.39%を占めています。その地位は、ベトナムの輸出志向型製造基盤と、大量の国際カーゴに対するコンテナ輸送の適合性を反映しています。フルコンテナロード(FCL)サービスは定期的な輸送量を持つメーカーを支援し、コンテナ未満積み(LCL)サービスは小規模な輸出業者がカーゴを混載することを可能にします。港湾へのアクセス、航海スケジュール、コンテナの可用性、通関調整、および内陸輸送接続が海上フォワーディングの信頼性に影響します。追加のターミナル能力の開発は時間をかけてルーティングオプションを拡大できますが、混雑と陸側の制約が引き続き輸送パフォーマンスに影響する可能性があります。
航空フレート輸送のCAGRは2027年から2032年にかけて8.41%と予測されており、セグメント区分の中で最も成長の速い輸送モードとなっています。航空フォワーディングは、輸送時間、カーゴの価値、または在庫要件が高い輸送コストを正当化する輸送に対応します。電子機器、医療機器、および緊急の産業用部品は、調整された航空輸送能力と通関サービスから恩恵を受けることができます。2026年6月5日、NX GroupはNX Ocean Fast Trackサービスを開始し、ハイフォンからロサンゼルスへの輸送をカバーし、従来のサービスよりも速い海上フレートの代替手段を提供しています。これは、フォワーディングプロバイダーがコストと配送速度のバランスを取る荷主向けに差別化された輸送オプションを開発している様子を示しています。道路、鉄道、および内陸水路サービスは、国内集荷、配送、および複合一貫輸送接続において引き続き重要です。


注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
企業規模別:大企業契約が輸送量を牽引し、SMEがデジタル需要を追加
大企業は2026年のベトナム国際貨物輸送市場規模の69.12%を占めています。多国籍メーーおよび主要輸出業者は、統合されたフレート輸送、通関手続き、保税倉庫、輸送追跡、および国際流通を必要とすることが多くあります。これらの要件は、確立された運送業者との関係、越境ネットワーク、および複数のサービス段階を調整する能力を持つプロバイダーを優遇します。2025年9月10日、Kuehne+NagelとLEGOグループは、LEGOグループのベトナム製造事業および地域流通を支援するため、ドンナイに地域流通センターを開設しました。この施設は10,200 m²のスペースで開業し、2026年にはさらなる拡張が計画されています。このような取り決めは、物流プロバイダーが主要顧客のサプライチェーン内にフォワーディングおよび流通サービスを組み込む方法を示しています。
中小企業のCAGRは2027年から2032年にかけて7.21%と予測されています。デジタル予約、混載輸送、オンライン見積もり、および簡素化された書類手続きにより、小規模事業者にとって国際フォワーディングがよりアクセスしやすくなります。2025年9月にVietnam SuperPortおよびVietnam Post Logisticsが立ち上げたLogistics Marketplace Platformは、デジタル注文処理、輸送可視化、物流アクセス、および金融サービスを組み合わせています。これらの機能は、小規模な輸出業者が国際輸送のすべての段階を独自に調整することなく、正式な物流ネットワークにアクセスするのに役立ちます。透明な価格設定と柔軟な輸送サイズを提供するプロバイダーはこの需要を獲得できますが、小規模な顧客はフレート料金や輸出量の変化に対してより敏感なままである可能性があります。
フォワーダーモデル別:従来型の関係がプラットフォームベースの価格透明性に直面
従来型アセットライトフォワーダーは2026年のベトナム国際貨物輸送市場シェアの64.81%を占めています。そのビジネスモデルは、すべての輸送資産の所有ではなく、運送業者の調達、通関の専門知識、輸送の混載、および輸送プロバイダー間の調整に依存しています。書類サポート、専門的な取り扱い、または複数のサービスプロバイダーを必要とする輸送において、地域の知識と確立された顧客関係は引き続き重要です。ただし、アセットライトフォワーダーは、フレート料金の変動へのエクスポージャーを管理しながら、信頼性の高い運送業者へのアクセスとサービス品質を維持する必要があります。輸送パートナーを調整し、輸送状況を伝達する能力は、提示されたフレート料金と同様に重要である場合があります。
デジタルファーストおよびオンラインプラットフォームのCAGRは2027年から2032年にかけて8.43%と予測されています。デジタル見積もり、予約インターフェース、輸送可視化、および自動化された書類手続きにより、管理業務を削減し、顧客体験を向上させることができます。2025年3月、Samsung SDSはCello Squareロジスティクスプラットフォームの機能強化を発表し、AIを活用した出発・到着予測、輸送障害の早期検知、および生成AIベースの市場レポートが含まれています[3]。これらの開発は、フォワーディングサービスにおけるデータ分析の役割の拡大を示しています。物理的な物流能力とデジタルツールを組み合わせたハイブリッドプロバイダーは、運営管理とオンライン可視性の両方を求める顧客にサービスを提供できます。これらのメリットを一貫して提供するためには、運送業者、通関プロセス、および顧客システムとの統合が不可欠です。
エンドユーザー産業別:製造業が中核を維持しながらヘルスケアが勢いを増す
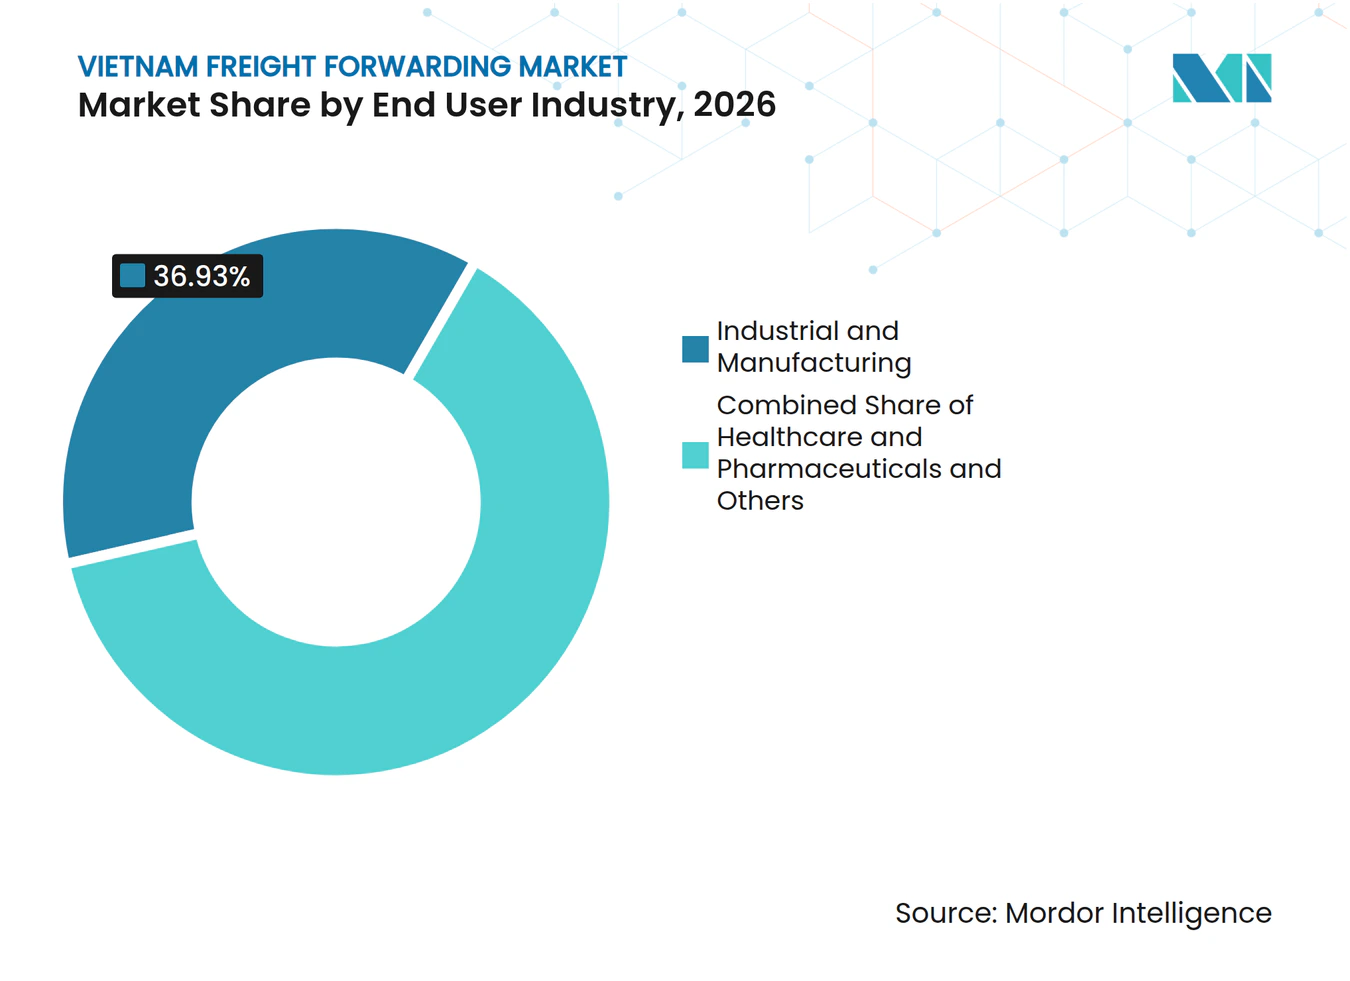
産業・製造業セグメントは2026年のベトナム国際貨物輸送市場規模の36.93%を占めています。電子機器、繊維、履物、家具、および産業用部品は、インバウンドの原材料、輸出輸送、通関手続き、および流通への需要を生み出しています。製造業の顧客は、定期的なコンテナ輸送能力、信頼性の高い航海スケジュール、および調整された内陸集荷を必要とする場合があります。高付加価値で繊細な製品は、追加のセキュリティおよび取り扱い管理を必要とする場合もあります。小売、eコマース、自動車、化学品、およびその他の産業活動は、輸入、輸出、および流通ネットワークを通じてさらなる需要をもたらします。カーゴタイプの組み合わせは、輸送サイズ、複雑さ、および必要な取り扱い基準によってサービスを差別化するフォワーダーの機会を生み出します。
ヘルスケアおよび医薬品のCAGRは2027年から2032年にかけて8.64%と予測されています。医薬品、医療機器、および繊細なヘルスケアカーゴは、温度管理、湿度管理、安全な保管、および文書化された取り扱い手順を必要とする場合があります。2025年5月、NX GroupはハイフォンのDinh Vu物流センターのフェーズIIを稼働させました。この施設には、保税倉庫、コンテナフレートステーション、および医療機器や電子機器などの製品向けに設計された温度・湿度管理保管が含まれています。この投資は、繊細なカーゴに対する専門的な物流インフラの重要性を示しています。食品・飲料の輸出もコールドチェーンの調整を必要とする場合があり、エネルギーおよび産業プロジェクトは専門的なプロジェクトカーゴサービスへの需要を生み出す可能性があります。

地域分析
ベトナム南部は2026年の市場の49.21%を占めています。この地域は、ホーチミン市周辺の製造基盤と、カイメップ・チーバイ港湾クラスターを含む主要な海上ゲートウェイへのアクセスから恩恵を受けています。その産業活動は、コンテナフォワーディング、通関サービス、混載、倉庫、および内陸流通への需要を支えています。輸出志向型企業の集中により、サービスの信頼性とコンテナの可用性も商業的に重要となっています。2025年11月、DHL Global Forwardingはベトナムのコンテナフレートステーションネットワークの拡張を発表しました。ホーチミン市の施設は4,600 m²から6,800 m²に拡大し、ハイフォンの施設は4,000 m²に達しました。この拡張は、主要ゲートウェイにおける取り扱い能力への投資を示しています。
ベトナム北部は、電子機器の生産、工業団地、および中国との接続に支えられた重要な製造・航空カーゴ地域です。ノバイ国際空港は2026年上半期に550,400トンのカーゴを取り扱い、同期間のベトナムの空港ネットワーク全体のカーゴの約60%を占めました[4]。ハイフォンも北部工業地帯の輸出業者向けに海上フォワーディングと保税物流を支援しています。2025年5月、NX GroupはハイフォンのDinh Vu物流センターのフェーズIIを開設し、倉庫スペースと管理保管能力を追加しました。北部のフォワーダーは、航空と海上サービスを道路・鉄道接続と組み合わせることで恩恵を受けることができますが、越境手続きと内陸輸送の信頼性は引き続き重要な考慮事項です。
ベトナム中部のCAGRは2027年から2032年にかけて7.82%と予測されており、最も速い地域成長率となっています。この地域の開発ポテンシャルは、産業活動、港湾投資、および国内外の貿易ルートとの接続性向上への取り組みと結びついています。2026年4月、APM TerminalsとHatecoはダナン市とリエンチェウコンテナターミナルを開発する協定を締結しました。このプロジェクトは計画投資額が1.7 ビリオン 米ドルを超え、フル開発時の推定年間処理能力は570.00 ミリオン TEU以上となる見込みです。このプロジェクトは、ターミナル能力と支援輸送リンクが発展するにつれてフォワーディングの機会を拡大する可能性があります。市場成長のペースは、プロジェクトの実行、内陸物流ネットワークの確立、および十分なカーゴ量を引き付ける能力に依存します。
競争環境
市場集中度
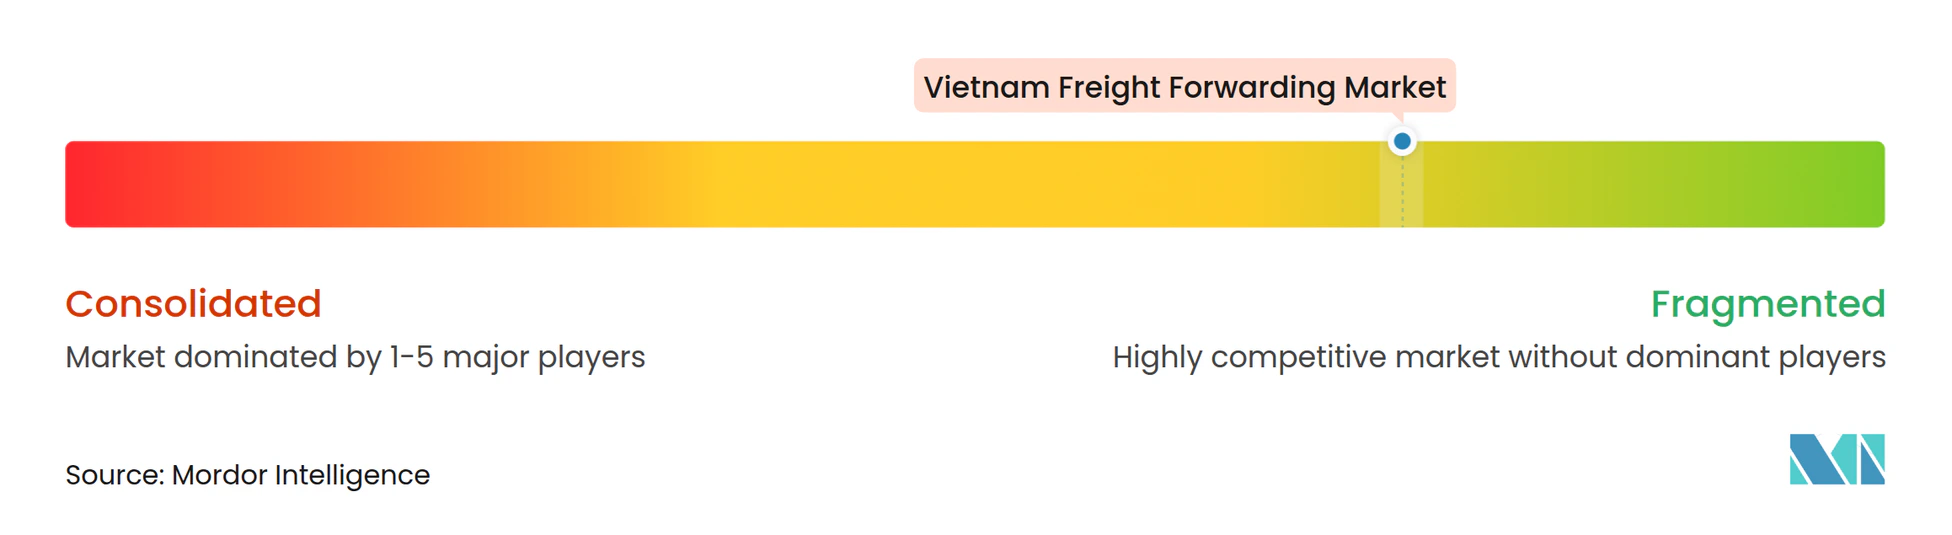
ベトナム国際貨物輸送市場は分散しており、グローバルな物流グループが国内プロバイダーと競合しています。DHL Group、A.P. Moller-Maersk、Kuehne+Nagel、DSV、およびNX Groupは、国際ネットワーク、運送業者との関係、および統合物流サービスを通じて競争しています。ITL、Transimex、Bee Logistics、Vietfracht、およびGemadeptを含むベトナムのプロバイダーは、地域市場の知識と国内輸送または港湾関連の能力を活用しています。競争は、カーゴタイプ、ルート、顧客規模、およびサービス要件によって異なります。プロバイダーは、価格だけでなく、信頼性の高い輸送能力、通関の専門知識、専門的な取り扱い、および調整された内陸輸送によって差別化を図ることができます。
インフラと統合された顧客契約は引き続き重要な競争ツールです。2025年11月、DHL Global Forwardingはホーチミン市とハイフォンのコンテナフレートステーション能力を拡張し、カーゴの混載と取り扱い能力を強化しました。2025年9月、Kuehne+NagelとLEGOグループはドンナイに地域流通センターを開設し、輸送、通関、保税倉庫、および地域流通を統合しました。これらの開発は、国際プロバイダーが顧客のサプライチェーン内にフォワーディングサービスを組み込む方法を示しています。専門的なヘルスケア物流、高付加価値カーゴの取り扱い、および複合一貫輸送の調整は、さらなる差別化の機会を提供します。
デジタル統合とパートナーシップも競争に影響を与えています。2025年3月、Samsung SDSはCello Squareプラットフォーム向けにAIベースの輸送予測と障害監視機能を発表しました。2026年3月、CJ LogisticsとGemadeptは物流・海運事業の戦略的最適化を発表し、各事業がそれぞれの強みに集中することを目的としています。両社は2026年4月に後続の再編発表を行い、物流と海運事業の分離の意図をさらに明確にしました。これらの開発は、運営の専門化、地域インフラ、およびテクノロジーの重要性を浮き彫りにしています。国内での実行と国際ネットワークへのアクセスおよび互換性のあるデジタルシステムを組み合わせたフォワーダーは、複雑な顧客要件に対応するためにより有利な立場にあります。
ベトナム国際貨物輸送産業のリーダー企業
-
Indo Trans Logistics Corporation (ITL)
-
Bee Logistics Corporation
-
DHL Global Forwarding
-
DSV
-
Kuehne+Nagel
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年4月:CJ Logisticsはベトナムの物流・海運事業の再編を発表し、物流事業の完全所有権取得と海運事業の分離計画を含みます。この変更は、契約物流と運営効率への集中を強化することを目的としています。
- 2026年4月:APM TerminalsとHatecoはダナン市とリエンチェウ港に新たなコンテナターミナルを開発・建設・運営する協定を締結しました。このプロジェクトは計画投資額が1.7 ビリオン 米ドルを超え、フル開発時の推定年間処理能力は570.00 ミリオン TEU以上となる見込みです。
- 2026年3月:GemadeptとCJ Logisticsは物流・海運事業の戦略的最適化を発表しました。この取り決めは、Gemadeptの港湾物流エコシステムとCJ Logisticsの流通センター主導の物流事業を強化することを目的としています。
- 2026年1月:Kuehne+NagelはSchwalbeのベトナム輸出流通センターを約20,000 m²に拡張すると発表し、10年間の協力関係の節目を迎えるとともに、国際市場への対応における同施設の役割を強化しました。
ベトナム国際貨物輸送市場レポートの範囲
| 海上フレート輸送 | フルコンテナロード(FCL) |
| コンテナ未満積み(LCL) | |
| 道路フレート輸送 | フルトラックロード(FTL) |
| トラック未満積み(LTL) | |
| 航空フレート輸送 | |
| 鉄道フレート輸送 | |
| 複合一貫輸送 |
| 中小企業 |
| 大企業 |
| 従来型アセットライトフォワーダー |
| デジタルファースト/オンラインプラットフォーム |
| ハイブリッドアセット活用型フォワーダー |
| 産業・製造業 |
| 小売・eコマース |
| ヘルスケアおよび医薬品 |
| 石油・ガス・エネルギー |
| 食品・飲料 |
| 自動車 |
| 化学品 |
| その他のエンドユーザー |
| ベトナム北部 |
| ベトナム中部 |
| ベトナム南部 |
| 輸送モード別 | 海上フレート輸送 | フルコンテナロード(FCL) |
| コンテナ未満積み(LCL) | ||
| 道路フレート輸送 | フルトラックロード(FTL) | |
| トラック未満積み(LTL) | ||
| 航空フレート輸送 | ||
| 鉄道フレート輸送 | ||
| 複合一貫輸送 | ||
| 企業規模別 | 中小企業 | |
| 大企業 | ||
| フォワーダーモデル別 | 従来型アセットライトフォワーダー | |
| デジタルファースト/オンラインプラットフォーム | ||
| ハイブリッドアセット活用型フォワーダー | ||
| エンドユーザー産業別 | 産業・製造業 | |
| 小売・eコマース | ||
| ヘルスケアおよび医薬品 | ||
| 石油・ガス・エネルギー | ||
| 食品・飲料 | ||
| 自動車 | ||
| 化学品 | ||
| その他のエンドユーザー | ||
| 地域別 | ベトナム北部 | |
| ベトナム中部 | ||
| ベトナム南部 | ||
レポートで回答される主要な質問
ベトナム国際貨物輸送市場の規模はどのくらいですか?
市場は2026年に4.68 ビリオン 米ドルと評価されており、2027年には5.00 ビリオン 米ドル、2032年には6.89 ビリオン 米ドルに達すると推定されています。
どの輸送モードが市場をリードしていますか?
海上フレート輸送は2026年の市場収益の76.39%を占めており、コンテナ化された製造輸出と国際海上接続に支えられています。
どの輸送モードが最も速く成長していますか?
航空フレート輸送は2027年から2032年にかけてCAGR 8.41%を記録すると予測されており、時間的制約のある高付加価値輸送への需要に支えられています。
どの企業グループが最大の市場シェアを占めていますか?
大企業は2026年の市場収益の69.12%を占めており、統合されたフォワーディング、通関、倉庫、および国際流通への需要を反映しています。
どのエンドユーザー産業が最も速く成長すると予想されますか?
ヘルスケアおよび医薬品は2027年から2032年にかけてCAGR 8.64%を記録すると予測されており、専門的な取り扱いと管理保管への需要に支えられています。
ベトナム中部が物流プロバイダーにとって重要な理由は何ですか?
ベトナム中部は2027年から2032年にかけてCAGR 7.82%を記録すると予測されています。計画されている港湾開発と接続性の向上により、国際フレート輸送における同地域の役割が拡大する可能性があります。