
Taille et part du marché du fret de transit au Vietnam
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
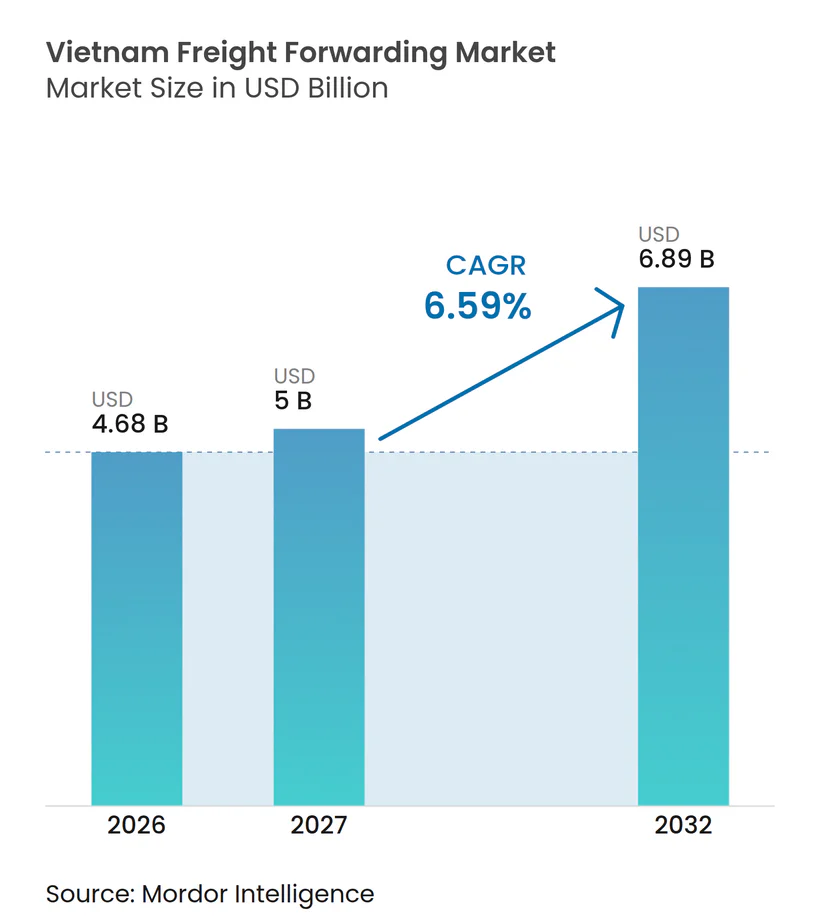
| Taille du marché de l'année de base (2026) | 4.68 Milliards de dollars |
| Taille du Marché (2027) | 5 Milliards de dollars |
| Taille du Marché (2032) | 6.89 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.59 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du fret de transit au Vietnam par Mordor Intelligence
La taille du marché du fret de transit au Vietnam est évaluée à 4,68 milliards USD en 2026 et devrait croître de 5 milliards USD en 2027 pour atteindre 6,89 milliards USD d'ici 2032, à un CAGR de 6,59 % durant la période de prévision (2027-2032).
L'expansion de la base manufacturière du Vietnam, son intégration dans le commerce international et les investissements dans les infrastructures de transport soutiennent la demande de services de fret de transit. Les exportateurs ont de plus en plus besoin de dédouanement, d'entreposage sous douane, de visibilité des expéditions et d'un transport multimodal coordonné. L'électronique, les dispositifs médicaux, les équipements industriels et les biens de consommation créent des exigences différentes en matière de sécurité des cargaisons, de manutention et de fiabilité du transit. Le développement des infrastructures élargit le réseau de services potentiel, tandis que la congestion, les contraintes du transport routier et la fragmentation des opérations des transporteurs continuent de peser sur l'efficacité. La concurrence est de plus en plus déterminée par l'accès aux réseaux internationaux, les capacités de manutention spécialisée, l'intégration numérique et la capacité à coordonner les expéditions entre les différents modes de transport.
Principaux enseignements du rapport
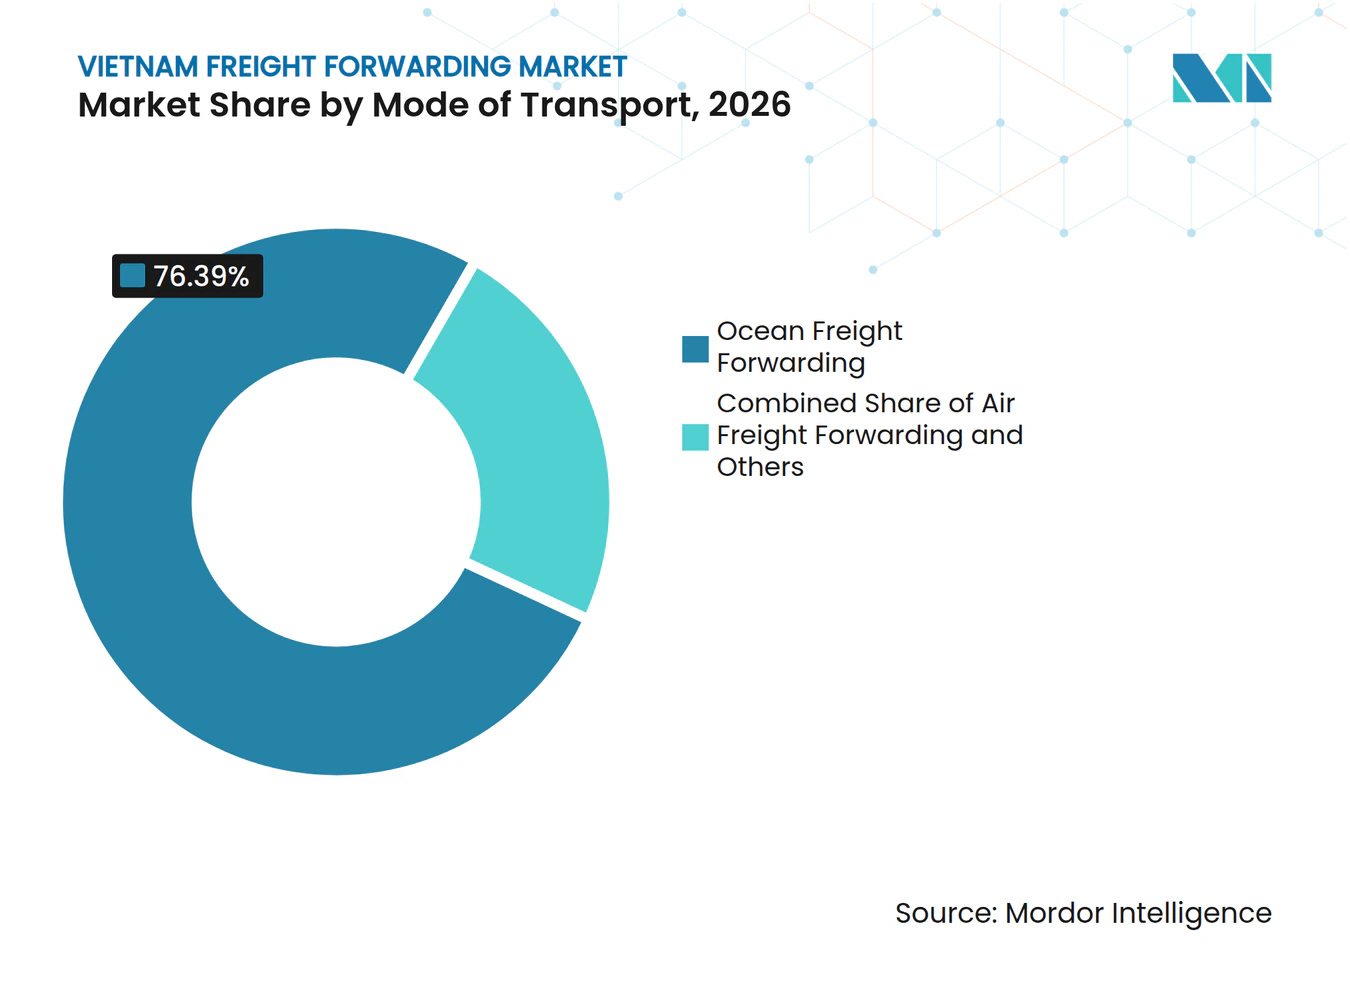
- Par mode de transport, le fret maritime représente 76,39 % de la taille du marché du fret de transit au Vietnam en 2026, tandis que le fret aérien devrait enregistrer un CAGR de 8,41 % jusqu'en 2032.
- Par taille d'entreprise, les grandes entreprises représentent 69,12 % de la part du marché du fret de transit au Vietnam en 2026, tandis que les petites et moyennes entreprises devraient enregistrer un CAGR de 7,21 % jusqu'en 2032.
- Par modèle de transitaire, les transitaires traditionnels à actifs légers représentent 64,81 % de la taille du marché du fret de transit au Vietnam en 2026, tandis que les plateformes numériques et en ligne devraient enregistrer un CAGR de 8,43 % jusqu'en 2032.
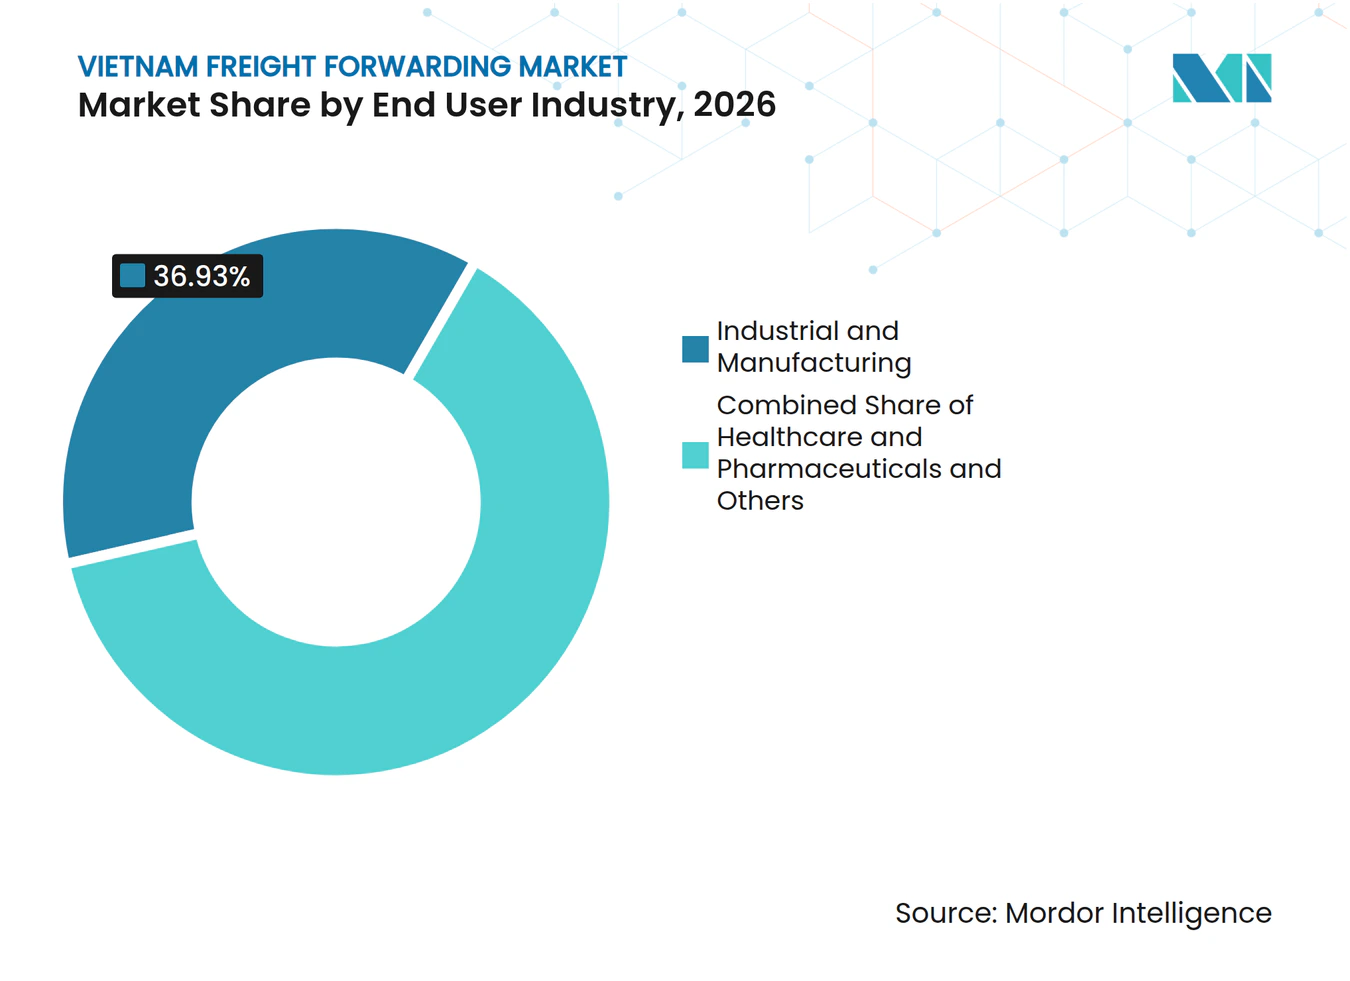
- Par secteur d'utilisateur final, le segment industrie et fabrication représente 36,93 % de la part du marché du fret de transit au Vietnam en 2026, tandis que la santé et les produits pharmaceutiques devraient enregistrer un CAGR de 8,64 % jusqu'en 2032.
- Par zone géographique, le Sud du Vietnam représente 49,21 % de la taille du marché du fret de transit au Vietnam en 2026, tandis que le Centre du Vietnam devrait enregistrer un CAGR de 7,82 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché du fret de transit au Vietnam
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Investissements directs étrangers dans la fabrication stimulant la demande logistique à l'exportation | +1.8% | Mondial, avec des gains concentrés dans le Nord et le Sud du Vietnam | Moyen terme (2 à 4 ans) |
| Croissance du commerce électronique augmentant les volumes d'expéditions transfrontalières | +1.3% | Sud du Vietnam, avec des retombées vers le Nord du Vietnam | Court terme (≤ 2 ans) |
| Investissement dans les pôles logistiques renforçant la connectivité multimodale | +1.0% | National, avec des gains précoces à Haïphong, Hô-Chi-Minh-Ville et Danang | Long terme (≥ 4 ans) |
| Croissance du fret aérien augmentant la demande d'expéditions urgentes | +0.9% | Nord du Vietnam et Sud du Vietnam | Moyen terme (2 à 4 ans) |
| Diversification Chine-ASEAN accroissant la complexité des flux de fret | +0.9% | Asie-Pacifique, avec des retombées sur les corridors Chine-Vietnam | Moyen terme (2 à 4 ans) |
| Places de marché numériques élargissant l'accès des PME à la logistique | +0.7% | National, avec une adoption précoce à Hô-Chi-Minh-Ville et Hanoï | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Investissements directs étrangers dans la fabrication stimulant la demande logistique à l'exportation
Les investissements manufacturiers et l'activité exportatrice du Vietnam soutiennent la demande de fret de transit international, de mouvements entrants de composants et de distribution de produits finis sortants. Les investissements directs étrangers décaissés ont atteint 23,6 milliards USD entre janvier et novembre 2025, en hausse de 8,9 % en glissement annuelRapport sur la situation socio-économique en novembre et sur les 1 premiers mois de 2025, décembre 2025, https://www.nso.gov.vn">[1]. La fabrication et la transformation restent des destinations importantes pour les investissements étrangers. À mesure que les réseaux de production se complexifient, les exportateurs ont besoin d'un accès fiable aux transporteurs, d'une expertise douanière, d'un suivi des expéditions et de dispositifs de stockage adaptés. Les produits électroniques, les équipements industriels et autres produits à haute valeur ajoutée peuvent également nécessiter des procédures de sécurité et de manutention des cargaisons plus strictes que les marchandises générales conventionnelles. La participation du Vietnam aux accords commerciaux internationaux et son intégration dans les chaînes d'approvisionnement régionales soutiennent davantage la demande de services de transit transfrontalier.
Croissance du commerce électronique augmentant les volumes d'expéditions transfrontalières
Le marché du commerce électronique au Vietnam a atteint un chiffre d'affaires estimé à 31 milliards USD en 2025, avec une croissance d'environ 25,5 %, selon les autorités logistiques du pays en février 2026. L'expansion des ventes en ligne accroît le besoin de transport transfrontalier, de documentation douanière, de suivi des expéditions et de services de livraison coordonnés. Les petits exportateurs peuvent avoir besoin d'expéditions groupées plutôt que de réservations de conteneurs complets, créant des opportunités pour le transit en groupage et les plateformes logistiques numériques. Le 15 septembre 2025, Vietnam SuperPort et Vietnam Post Logistics, en partenariat avec Visa et d'autres partenaires, ont lancé une plateforme de place de marché logistique intégrant des services logistiques, la visibilité des expéditions, la documentation et des services financiers pour les petites et moyennes entreprises. Ces plateformes peuvent abaisser les barrières d'accès pour les petites entreprises et améliorer la coordination des expéditions internationales.
Investissement dans les pôles logistiques renforçant la connectivité multimodale du fret
La stratégie de développement logistique du Vietnam, approuvée le 9 octobre 2025, identifie le développement des infrastructures, la connectivité régionale, la transformation numérique et la qualité des services comme des priorités pour le secteur logistique du pays. Les investissements dans les ports, aéroports, entrepôts et transports intérieurs peuvent élargir l'éventail des options d'acheminement disponibles pour les exportateurs. Le 25 avril 2026, APM Terminals et Hateco ont annoncé un accord pour développer, construire et exploiter un nouveau terminal à conteneurs au port de Lien Chieu à Danang, avec un investissement prévu dépassant 1,7 milliard USD et une capacité estimée à plus de 5,7 millions d'EVP par an à plein développement. Le terminal reste une opportunité de capacité future plutôt qu'une installation opérationnelle. Sa contribution ventuelle aux services de transit dépendra de sa mise en service, de la connectivité intérieure, de l'efficacité douanière et du développement des réseaux logistiques de soutien.
Croissance du fret aérien augmentant la demande d'expéditions urgentes
Les aéroports du Vietnam ont traité environ 1,8 million de tonnes de fret en 2025, établissant un record, tandis que le réseau aéroportuaire national a traité 920 900 tonnes au cours du premier semestre 2026. L'aéroport international de Noi Bai a représenté 550 400 tonnes durant ces six mois, soit près de 60 % du volume de fret aéroportuaire national. Ces flux soutiennent la demande de services de transit coordonnant la capacité aérienne, le dédouanement et la distribution en aval. L'électronique, les équipements médicaux et autres marchandises à haute valeur ajoutée peuvent bénéficier de délais de transit plus courts lorsque la disponibilité des stocks ou les calendriers de production sont sensibles aux retards. Le transit aérien complète également le fret maritime en offrant une alternative pour les expéditions urgentes. Toutefois, son attrait commercial dépend des tarifs du fret aérien, de la capacité disponible, des caractéristiques des cargaisons et de l'urgence de la livraison.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Fragmentation des réseaux de transporteurs réduisant l'efficacité d'utilisation des trajets retour | -1.2% | National, concentré dans les corridors intérieurs et secondaires | Moyen terme (2 à 4 ans) |
| Pénurie de chauffeurs augmentant les coûts de conformité et d'exploitation | -1.1% | National, aiguë dans les corridors logistiques du Nord et du Sud du Vietnam | Court terme (≤ 2 ans) |
| Congestion portuaire et aux frontières retardant les mouvements de fret | -1.0% | Cai Mep-Thi Vai, Noi Bai et la zone frontalière de Lao Cai | Court terme (≤ 2 ans) |
| Lacunes d'interopérabilité des données limitant la visibilité de bout en bout | -0.7% | National, avec des effets plus importants sur les corridors Chine-Vietnam | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Fragmentation des réseaux de transporteurs réduisant l'efficacité d'utilisation des trajets retour
Le secteur logistique du Vietnam compte environ 45 000 entreprises, dont environ 5 000 sociétés de transit international. La grande base de prestataires crée une concurrence dans les services de transport, de douane, de groupage et d'entreposage. Lorsque la demande de fret est inégale selon les routes, les transporteurs peuvent avoir du mal à obtenir des chargements de retour, ce qui réduit le taux d'utilisation des véhicules et augmente le coût des mouvements individuels. Les petits transitaires peuvent également faire face à des conditions d'approvisionnement moins favorables et à un accès limité à une capacité régulière durant les périodes de pointe. Les relations établies avec les transporteurs, le groupage des expéditions et la mise en correspondance numérique du fret peuvent contribuer à atténuer ces défis. Cependant, les différences de systèmes, de normes de service et de partage d'informations peuvent rendre difficile la coordination efficace des réseaux de transport fragmentés.
Pénurie de chauffeurs augmentant les coûts de conformité et d'exploitation
La réglementation des transports au Vietnam limite les conducteurs de véhicules commerciaux à un maximum de 10 heures de conduite par jour et 48 heures par semaine, les exigences correspondantes étant entrées en vigueur le 1er janvier 2025À partir du 2er janvier 2025, les conducteurs de transport commercial ne doivent pas conduire plus de 10 heures par jour et 48 heures par semaine, décembre 2024, https://mps.gov.vn/">[2]. Ces limites peuvent affecter la planification des itinéraires, la gestion des horaires des conducteurs et les délais de livraison, en particulier pour les trajets routiers longue distance. Les transitaires dépendant du transport routier peuvent avoir besoin de coordonner des conducteurs supplémentaires, de prévoir plus de temps pour les tronçons intérieurs et d'améliorer la planification avec les transporteurs. Le rail et le cabotage maritime peuvent offrir des alternatives pour les expéditions adaptées, bien que la disponibilité et les exigences de transit varient selon les corridors. La congestion dans les ports et aux postes frontières peut aggraver les difficultés de planification, tandis que l'échange incomplet de données rend les retards plus difficiles à anticiper et à communiquer aux clients.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par mode de transport : le fret maritime ancre les volumes tandis que le fret aérien soutient les cargaisons urgentes
Le fret maritime représente 76,39 % de la part du marché du fret de transit au Vietnam en 2026. Sa position reflète la base manufacturière orientée vers l'exportation du Vietnam et l'adéquation du transport par conteneurs pour les cargaisons internationales à grand volume. Les services en conteneur complet soutiennent les fabricants disposant de volumes d'expédition réguliers, tandis que les services en groupage permettent aux petits exportateurs de consolider leurs cargaisons. L'accès aux ports, les calendriers de navigation, la disponibilité des conteneurs, la coordination douanière et les connexions de transport intérieur influencent la fiabilité du transit maritime. Le développement de capacités terminales supplémentaires peut élargir les options d'acheminement au fil du temps, bien que la congestion et les contraintes côté terre puissent continuer à affecter les performances des expéditions.
Le CAGR du fret aérien est projeté à 8,41 % de 2027 à 2032, ce qui en fait le mode de transport à la croissance la plus rapide dans la segmentation. Le transit aérien sert les expéditions pour lesquelles le délai de transit, la valeur de la cargaison ou les exigences de stock justifient des coûts de transport plus élevés. L'électronique, les équipements médicaux et les composants industriels urgents peuvent bénéficier d'une capacité aérienne coordonnée et de services douaniers. Le 5 juin 2026, NX Group a lancé son service NX Ocean Fast Track, couvrant les expéditions de Haïphong vers Los Angeles et offrant une alternative de fret maritime plus rapide aux services conventionnels. Cela illustre comment les prestataires de transit développent des options de transport différenciées pour les expéditeurs cherchant à équilibrer coût et délai de livraison. Les services routiers, ferroviaires et par voies navigables intérieures restent importants pour la collecte intérieure, la distribution et les connexions multimodales.



Par taille d'entreprise : les contrats des grandes entreprises ancrent les volumes tandis que les PME génèrent une demande numérique
Les grandes entreprises représentent 69,12 % de la taille du marché du fret de transit au Vietnam en 2026. Les fabricants multinationaux et les grands exportateurs nécessitent souvent un transit intégré, un dédouanement, un entreposage sous douane, un suivi des expéditions et une distribution internationale. Ces exigences favorisent les prestataires disposant de relations établies avec les transporteurs, de réseaux transfrontaliers et de la capacité à coordonner plusieurs étapes de service. Le 10 septembre 2025, Kuehne+Nagel et le groupe LEGO ont ouvert un centre de distribution régional à Dong Nai pour soutenir les opérations de fabrication vietnamiennes du groupe LEGO et sa distribution régionale. L'installation a ouvert avec 10 200 m² d'espace, avec une expansion supplémentaire prévue pour 2026. Ces arrangements illustrent comment les prestataires logistiques peuvent intégrer des services de transit et de distribution au sein des chaînes d'approvisionnement de grands clients.
Le CAGR des petites et moyennes entreprises est projeté à 7,21 % de 2027 à 2032. La réservation numérique, les expéditions groupées, les devis en ligne et la simplification de la documentation peuvent rendre le transit international plus accessible aux petites entreprises. La plateforme de place de marché logistique lancée par Vietnam SuperPort et Vietnam Post Logistics en septembre 2025 combine le traitement numérique des commandes, la visibilité des expéditions, l'accès logistique et les services financiers. Ces capacités peuvent aider les petits exportateurs à accéder aux réseaux logistiques formels sans coordonner indépendamment chaque étape de l'expédition internationale. Les prestataires offrant une tarification transparente et des tailles d'expédition flexibles peuvent capter cette demande, bien que les petits clients puissent rester plus sensibles aux tarifs de fret et aux variations des volumes d'exportation.
Par modèle de transitaire : les relations traditionnelles font face à la transparence tarifaire des plateformes
Les transitaires traditionnels à actifs légers représentent 64,81 % de la part du marché du fret de transit au Vietnam en 2026. Leur modèle économique repose sur l'approvisionnement auprès des transporteurs, l'expertise douanière, le groupage des expéditions et la coordination entre les prestataires de transport plutôt que sur la possession de chaque actif de transport. La connaissance locale et les relations clients établies restent importantes pour les expéditions nécessitant un soutien documentaire, une manutention spécialisée ou plusieurs prestataires de services. Cependant, les transitaires à actifs légers doivent maintenir un accès fiable aux transporteurs et une qualité de service tout en gérant leur exposition aux variations des tarifs de fret. La capacité à coordonner les partenaires de transport et à communiquer le statut des expéditions peut être aussi importante que le tarif de fret proposé.
Le CAGR des plateformes numériques et en ligne est projeté à 8,43 % de 2027 à 2032. Les devis numériques, les interfaces de réservation, la visibilité des expéditions et la documentation automatisée peuvent réduire la charge administrative et améliorer l'expérience client. En mars 2025, Samsung SDS a présenté des améliorations à sa plateforme logistique Cello Square, notamment des prédictions de départ et d'arrivée estimées assistées par intelligence artificielle, la détection précoce des perturbations d'expédition et des rapports de marché basés sur l'intelligence artificielle générativeSamsung SDS ouvre la voie à la logistique numérique basée sur les données avec une analyse et des prédictions basées sur l'intelligence artificielle plus sophistiquées, mars 3, https://www.samsungsds.com">[3]. Ces développements illustrent le rôle croissant de l'analyse de données dans les services de transit. Les prestataires hybrides combinant des capacités logistiques physiques avec des outils numériques peuvent servir les clients recherchant à la fois un contrôle opérationnel et une visibilité en ligne. L'intégration avec les transporteurs, les processus douaniers et les systèmes clients reste essentielle pour fournir ces avantages de manière cohérente.
Par secteur d'utilisateur final : la fabrication reste le cœur du marché tandis que la santé prend de l'élan
Le segment industrie et fabrication représente 36,93 % de la taille du marché du fret de transit au Vietnam en 2026. L'électronique, le textile, la chaussure, le mobilier et les composants industriels génèrent une demande de matières premières entrantes, de transport à l'exportation, de dédouanement et de distribution. Les clients manufacturiers peuvent nécessiter une capacité régulière en conteneurs, des calendriers de navigation fiables et une collecte intérieure coordonnée. Les produits à haute valeur ajoutée et sensibles peuvent également nécessiter des contrôles supplémentaires de sécurité et de manutention. Le commerce de détail, le commerce électronique, l'automobile, les produits chimiques et d'autres activités industrielles contribuent à la demande supplémentaire via les importations, les exportations et les réseaux de distribution. La diversité des types de cargaisons crée des opportunités pour les transitaires de différencier leurs services par taille d'expédition, complexité et normes de manutention requises.
Le CAGR de la santé et des produits pharmaceutiques est projeté à 8,64 % de 2027 à 2032. Les produits pharmaceutiques, les équipements médicaux et les cargaisons de santé sensibles peuvent nécessiter des températures contrôlées, une gestion de l'humidité, un stockage sécurisé et des procédures de manutention documentées. En mai 2025, NX Group a mis en service la Phase II de son centre logistique de Dinh Vu à Haïphong. L'installation comprend un entreposage sous douane, une station de fret à conteneurs et un stockage à température et humidité contrôlées conçu pour des produits tels que les équipements médicaux et l'électronique. Cet investissement illustre l'importance des infrastructures logistiques spécialisées pour les cargaisons sensibles. Les exportations alimentaires et de boissons peuvent également nécessiter une coordination de la chaîne du froid, tandis que les projets énergétiques et industriels peuvent créer une demande de services de fret de projet spécialisés.

Analyse géographique
Le Sud du Vietnam représente 49,21 % du marché en 2026. La région bénéficie de la base manufacturière autour de Hô-Chi-Minh-Ville et de l'accès aux principales portes d'entrée maritimes, notamment le complexe portuaire de Cai Mep-Thi Vai. Son activité industrielle soutient la demande de transit par conteneurs, de services douaniers, de groupage, d'entreposage et de distribution intérieure. La concentration d'entreprises orientées vers l'exportation dans la région rend également la fiabilité des services et la disponibilité des conteneurs commercialement importantes. En novembre 2025, DHL Global Forwarding a annoncé une expansion de son réseau de stations de fret à conteneurs au Vietnam. Son installation de Hô-Chi-Minh-Ville est passée de 4 600 m² à 6 800 m², tandis que son installation de Haïphong a atteint 4 000 m². Cette expansion démontre l'investissement dans les capacités de manutention aux principales portes d'entrée.
Le Nord du Vietnam est une région importante pour la fabrication et le fret aérien, soutenue par la production électronique, les zones industrielles et les connexions avec la Chine. L'aéroport international de Noi Bai a traité 550 400 tonnes de fret au cours du premier semestre 2026, représentant près de 60 % du fret dans le réseau aéroportuaire du Vietnam durant cette périodeMarché de la logistique aérienne au Vietnam, juillet 4, https://caa.gov.vn">[4]. Haïphong soutient également le transit maritime et la logistique sous douane pour les exportateurs des zones industrielles du Nord. En mai 2025, NX Group a ouvert la Phase II de son centre logistique de Dinh Vu à Haïphong, ajoutant de l'espace d'entreposage et des capacités de stockage contrôlé. Les transitaires du Nord peuvent bénéficier de la combinaison des services aériens et maritimes avec les connexions routières et ferroviaires, bien que les procédures transfrontalières et la fiabilité du transport intérieur restent des considérations importantes.
Le CAGR du Centre du Vietnam est projeté à 7,82 % de 2027 à 2032, le taux de croissance régionale le plus rapide. Le potentiel de développement de la région est lié à l'activité industrielle, aux investissements portuaires et aux efforts d'amélioration de la connectivité avec les routes commerciales nationales et internationales. En avril 2026, APM Terminals et Hateco ont annoncé un accord pour développer le terminal à conteneurs de Lien Chieu à Danang. Le projet prévoit un investissement dépassant 1,7 milliard USD et une capacité estimée à plus de 5,7 millions d'EVP par an à plein développement. Le projet pourrait élargir les opportunités de transit à mesure que la capacité terminale et les liaisons de transport de soutien se développent. Le rythme de croissance du marché dépendra de l'exécution du projet, de la mise en place des réseaux logistiques intérieurs et de la capacité à attirer des volumes de fret suffisants.
Paysage concurrentiel
Concentration du Marché
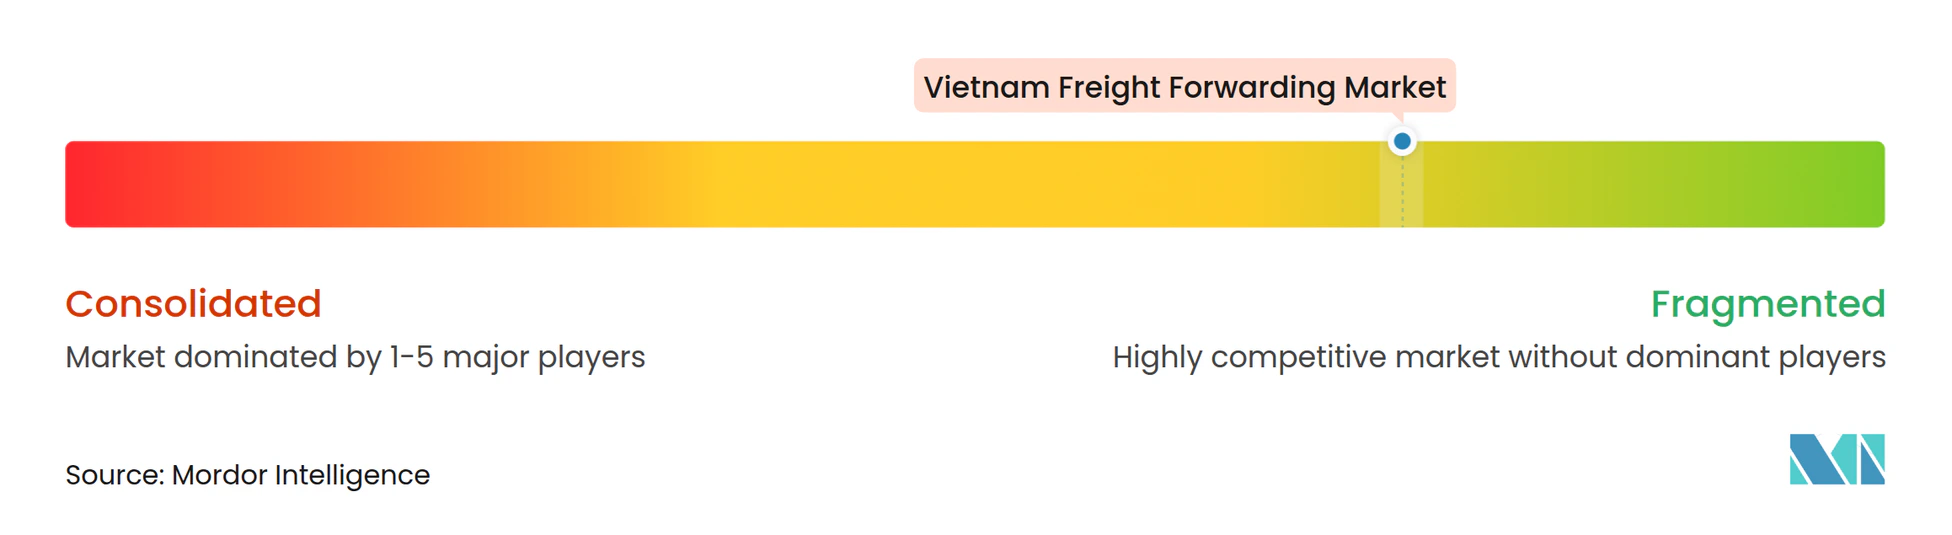
Le marché du fret de transit au Vietnam est fragmenté, avec des groupes logistiques mondiaux en concurrence aux côtés de prestataires nationaux. DHL Group, A.P. Moller-Maersk, Kuehne+Nagel, DSV et NX Group se concurrencent via des réseaux internationaux, des relations avec les transporteurs et des services logistiques intégrés. Les prestataires vietnamiens, notamment ITL, Transimex, Bee Logistics, Vietfracht et Gemadept, s'appuient sur leur connaissance du marché local et leurs capacités de transport intérieur ou portuaires. La concurrence varie selon le type de cargaison, l'itinéraire, la taille du client et les exigences de service. Les prestataires peuvent se différencier par une capacité fiable, une expertise douanière, une manutention spécialisée et un transport intérieur coordonné plutôt que par le seul prix.
Les infrastructures et les contrats clients intégrés restent des outils concurrentiels importants. En novembre 2025, DHL Global Forwarding a étendu sa capacité de station de fret à conteneurs à Hô-Chi-Minh-Ville et Haïphong, renforçant les capacités de groupage et de manutention des cargaisons. En septembre 2025, Kuehne+Nagel et le groupe LEGO ont ouvert leur centre de distribution régional de Dong Nai, intégrant le transport, les douanes, l'entreposage sous douane et la distribution régionale. Ces développements illustrent comment les prestataires internationaux peuvent intégrer des services de transit au sein des chaînes d'approvisionnement des clients. La logistique de santé spécialisée, la manutention de cargaisons à haute valeur ajoutée et la coordination multimodale offrent d'autres opportunités de différenciation.
L'intégration numérique et les partenariats influencent également la concurrence. En mars 2025, Samsung SDS a présenté des prédictions d'expédition basées sur l'intelligence artificielle et des capacités de surveillance des perturbations pour sa plateforme Cello Square. En mars 2026, CJ Logistics et Gemadept ont annoncé une optimisation stratégique de leurs opérations logistiques et de transport maritime, dans le but de concentrer chaque entreprise sur ses points forts respectifs. L'annonce de restructuration ultérieure des entreprises en avril 2026 a précisé davantage la séparation prévue des opérations logistiques et de transport maritime. Ces développements soulignent l'importance de la spécialisation opérationnelle, des infrastructures locales et de la technologie. Les transitaires qui combinent une exécution nationale avec un accès aux réseaux internationaux et des systèmes numériques compatibles sont mieux positionnés pour répondre aux exigences complexes des clients.
Leaders du secteur du fret de transit au Vietnam
-
Indo Trans Logistics Corporation (ITL)
-
Bee Logistics Corporation
-
DHL Global Forwarding
-
DSV
-
Kuehne+Nagel
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Avril 2026 : CJ Logistics a annoncé une restructuration de ses activités logistiques et de transport maritime au Vietnam, incluant un plan d'acquisition de la pleine propriété de l'activité logistique et de séparation des opérations de transport maritime. Ce changement vise à renforcer son orientation vers la logistique contractuelle et l'efficacité opérationnelle.
- Avril 2026 : APM Terminals et Hateco ont annoncé un accord avec la ville de Danang pour développer, construire et exploiter un nouveau terminal à conteneurs au port de Lien Chieu. Le projet implique un investissement prévu dépassant 1,7 milliard USD et une capacité de traitement annuelle estimée à plus de 5,7 millions d'EVP à plein développement.
- Mars 2026 : Gemadept et CJ Logistics ont annoncé une optimisation stratégique de leurs opérations logistiques et de transport maritime. L'arrangement vise à renforcer l'écosystème port-logistique de Gemadept et l'activité logistique axée sur les centres de distribution de CJ Logistics.
- Janvier 2026 : Kuehne+Nagel a annoncé l'expansion du centre de distribution à l'exportation vietnamien de Schwalbe à près de 20 000 m², marquant 10 ans de collaboration et renforçant le rôle de l'installation au service des marchés internationaux.
Périmètre du rapport sur le marché du fret de transit au Vietnam
| Fret maritime | Conteneur complet (FCL) |
| Groupage (LCL) | |
| Fret routier | Chargement complet (FTL) |
| Chargement partiel (LTL) | |
| Fret aérien | |
| Fret ferroviaire | |
| Transit multimodal et intermodal |
| Petites et moyennes entreprises |
| Grandes entreprises |
| Transitaires traditionnels à actifs légers |
| Plateformes numériques et en ligne |
| Prestataires hybrides à actifs propres |
| Industrie et fabrication |
| Commerce de détail et commerce électronique |
| Santé et produits pharmaceutiques |
| Pétrole, gaz et énergie |
| Alimentation et boissons |
| Automobile |
| Produits chimiques |
| Autres utilisateurs finaux |
| Nord du Vietnam |
| Centre du Vietnam |
| Sud du Vietnam |
| Par mode de transport | Fret maritime | Conteneur complet (FCL) |
| Groupage (LCL) | ||
| Fret routier | Chargement complet (FTL) | |
| Chargement partiel (LTL) | ||
| Fret aérien | ||
| Fret ferroviaire | ||
| Transit multimodal et intermodal | ||
| Par taille d'entreprise | Petites et moyennes entreprises | |
| Grandes entreprises | ||
| Par modèle de transitaire | Transitaires traditionnels à actifs légers | |
| Plateformes numériques et en ligne | ||
| Prestataires hybrides à actifs propres | ||
| Par secteur d'utilisateur final | Industrie et fabrication | |
| Commerce de détail et commerce électronique | ||
| Santé et produits pharmaceutiques | ||
| Pétrole, gaz et énergie | ||
| Alimentation et boissons | ||
| Automobile | ||
| Produits chimiques | ||
| Autres utilisateurs finaux | ||
| Par région | Nord du Vietnam | |
| Centre du Vietnam | ||
| Sud du Vietnam | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché du fret de transit au Vietnam ?
Le marché était évalué à 4,68 milliards USD en 2026 et devrait atteindre 5,00 milliards USD en 2027 et 6,89 milliards USD d'ici 2032.
Quel mode de transport domine le marché ?
Le fret maritime est en tête avec 76,39 % des revenus du marché en 2026, soutenu par les exportations manufacturières conteneurisées et les connexions maritimes internationales.
Quel mode de transport connaît la croissance la plus rapide ?
Le fret aérien devrait enregistrer un CAGR de 8,41 % de 2027 à 2032, soutenu par la demande d'expéditions urgentes et à haute valeur ajoutée.
Quel groupe d'entreprises représente la plus grande part de marché ?
Les grandes entreprises représentent 69,12 % des revenus du marché en 2026, reflétant la demande de transit intégré, de douane, d'entreposage et de distribution internationale.
Quel secteur d'utilisateur final devrait connaître la croissance la plus rapide ?
La santé et les produits pharmaceutiques devraient enregistrer un CAGR de 8,64 % de 2027 à 2032, soutenu par la demande de manutention spécialisée et de stockage contrôlé.
Pourquoi le Centre du Vietnam est-il important pour les prestataires logistiques ?
Le Centre du Vietnam devrait enregistrer un CAGR de 7,82 % de 2027 à 2032. Le développement portuaire prévu et l'amélioration de la connectivité pourraient renforcer son rôle dans le fret de transit international.