
Marktgröße und Marktanteile im vietnamesischen Frachtspeditionsmarkt
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 4.68 Milliarden US-Dollar |
| Marktgröße (2027) | 5 Milliarden US-Dollar |
| Marktgröße (2032) | 6.89 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.59 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des vietnamesischen Frachtspeditionsmarkts von Mordor Intelligence
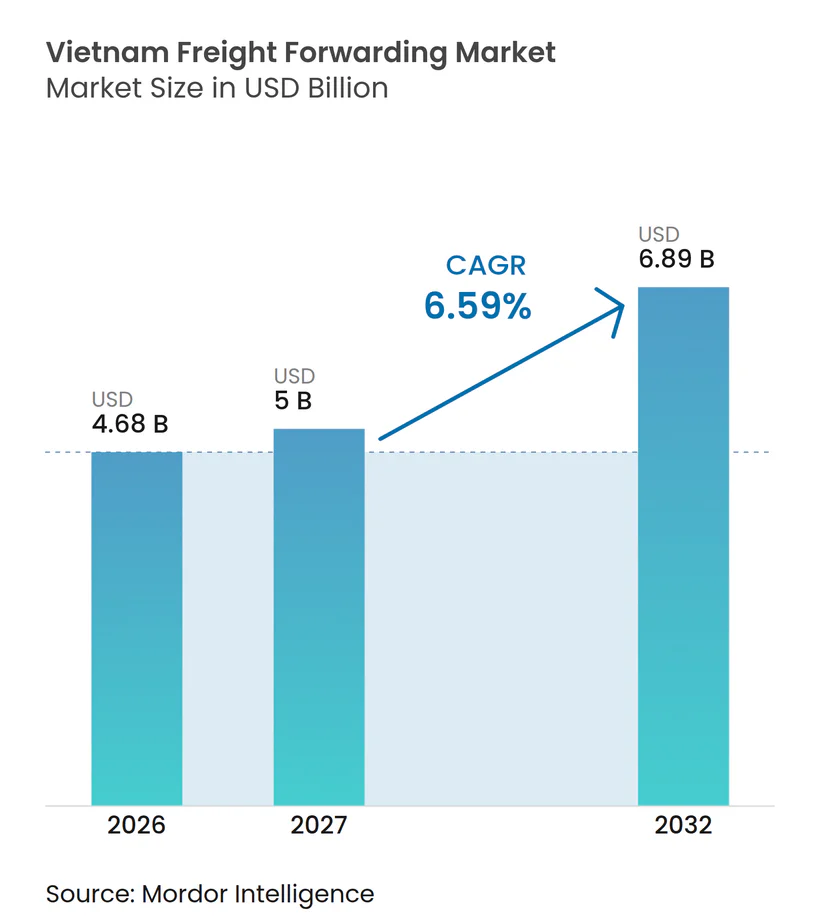
Die Marktgröße des vietnamesischen Frachtspeditionsmarkts wird im Jahr 2026 auf 4,68 Milliarden USD geschätzt und soll von 5 Milliarden USD im Jahr 2027 auf 6,89 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,59 % während des Prognosezeitraums (2027–2032).
Die wachsende Fertigungsbasis Vietnams, die Integration in den internationalen Handel und Investitionen in die Verkehrsinfrastruktur stützen die Nachfrage nach Frachtspeditionsdienstleistungen. Exporteure benötigen zunehmend Zollabfertigung, Zolllager, Sendungstransparenz und koordinierten multimodalen Transport. Elektronik, Medizinprodukte, Industrieanlagen und Konsumgüter stellen unterschiedliche Anforderungen an Frachtsicherheit, Handhabung und Transitzuverlässigkeit. Die Infrastrukturentwicklung erweitert das potenzielle Dienstleistungsnetzwerk, während Überlastung, Einschränkungen im Straßentransport und fragmentierte Spediteurbetriebe die Effizienz weiterhin beeinträchtigen. Der Wettbewerb wird zunehmend durch den Zugang zu internationalen Netzwerken, spezialisierte Handhabungskapazitäten, digitale Integration und die Fähigkeit zur Koordination von Sendungen über verschiedene Transportmodi geprägt.
Wesentliche Erkenntnisse des Berichts
- Nach Transportmodus entfallen im Jahr 2026 76,39 % der Marktgröße des vietnamesischen Frachtspeditionsmarkts auf die Seefrachtspeditionen, während für die Luftfrachtspeditionen bis 2032 eine CAGR von 8,41 % prognostiziert wird.
- Nach Unternehmensgröße entfallen im Jahr 2026 69,12 % des Marktanteils des vietnamesischen Frachtspeditionsmarkts auf Großunternehmen, während für kleine und mittlere Unternehmen bis 2032 eine CAGR von 7,21 % prognostiziert wird.
- Nach Speditionsmodell entfallen im Jahr 2026 64,81 % der Marktgröße des vietnamesischen Frachtspeditionsmarkts auf traditionelle Asset-Light-Spediteure, während für digital-orientierte und Online-Plattformen bis 2032 eine CAGR von 8,43 % prognostiziert wird.
- Nach Endnutzerbranche entfällt im Jahr 2026 auf das Segment Industrie und Fertigung ein Anteil von 36,93 % am Marktanteil des vietnamesischen Frachtspeditionsmarkts, während für das Gesundheitswesen und die Pharmaindustrie bis 2032 eine CAGR von 8,64 % prognostiziert wird.
- Nach Geografie entfallen im Jahr 2026 49,21 % der Marktgröße des vietnamesischen Frachtspeditionsmarkts auf Südvietnam, während für Zentralvietnam bis 2032 eine CAGR von 7,82 % prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse im vietnamesischen Frachtspeditionsmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausländische Direktinvestitionen im verarbeitenden Gewerbe weiten die Exportlogistiknachfrage aus | +1.8% | Global, mit wesentlichen Gewinnen in Nord- und Südvietnam | Mittelfristig (2–4 Jahre) |
| Wachstum des E-Commerce erhöht grenzüberschreitende Sendungsvolumina | +1.3% | Südvietnam, mit Ausstrahlungseffekten auf Nordvietnam | Kurzfristig (≤ 2 Jahre) |
| Investitionen in Logistikzentren stärken die multimodale Konnektivität | +1.0% | National, mit frühen Gewinnen in Hai Phong, Ho-Chi-Minh-Stadt und Danang | Langfristig (≥ 4 Jahre) |
| Wachstum der Luftfracht erhöht die Nachfrage nach zeitkritischen Sendungen | +0.9% | Nordvietnam und Südvietnam | Mittelfristig (2–4 Jahre) |
| China-ASEAN- Diversifizierung erhöht die Komplexität der Frachtströme | +0.9% | Asien-Pazifik, mit Ausstrahlungseffekten auf China-Vietnam-Korridore | Mittelfristig (2–4 Jahre) |
| Digitale Marktplätze erweitern den KMU-Zugang zur Logistik | +0.7% | National, mit früher Akzeptanz in Ho-Chi-Minh-Stadt und Hanoi | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausländische Direktinvestitionen im verarbeitenden Gewerbe weiten die Exportlogistiknachfrage aus
Vietnams Fertigungsinvestitionen und Exportaktivitäten stützen die Nachfrage nach internationaler Frachtspedition, eingehenden Komponentenbewegungen und ausgehender Fertigwarenverteilung. Die ausgezahlten ausländischen Direktinvestitionen erreichten im Zeitraum Januar bis November 2025 23,6 Milliarden USD, was einem Anstieg von 8,9 % gegenüber dem Vorjahr entsprichtBericht zur sozioökonomischen Lage im November und in den ersten 1 Monaten des Jahres 2025, Dezember 2025, https://www.nso.gov.vn">[1]. Fertigung und Verarbeitung bleiben wichtige Ziele für ausländische Investitionen. Da Produktionsnetzwerke immer komplexer werden, benötigen Exporteure zuverlässigen Zugang zu Spediteuren, Zollkenntnisse, Sendungsverfolgung und geeignete Lagervereinbarungen. Elektronik, Industrieanlagen und andere hochwertige Produkte können zudem strengere Anforderungen an Frachtsicherheit und Handhabung stellen als herkömmliche Stückgüter. Vietnams Teilnahme an internationalen Handelsabkommen und seine Integration in regionale Lieferketten stützen die Nachfrage nach grenzüberschreitenden Speditionsdienstleistungen weiter.
Wachstum des E-Commerce erhöht grenzüberschreitende Sendungsvolumina
Vietnams E-Commerce-Markt erreichte laut den Logistikbehörden des Landes im Februar 2026 einen geschätzten Wert von 31 Milliarden USD, mit einem Wachstum von rund 25,5 %. Der wachsende Online-Handel erhöht den Bedarf an grenzüberschreitendem Transport, Zolldokumentation, Sendungsverfolgung und koordinierten Lieferdienstleistungen. Kleinere Exporteure benötigen möglicherweise konsolidierte Sendungen anstelle von Vollcontainerbuchungen, was Chancen für Sammelladungsspeditionen und digitale Logistikplattformen schafft. Am 15. September 2025 starteten Vietnam SuperPort und Vietnam Post Logistics gemeinsam mit Visa und weiteren Partnern eine Logistikmarktplatz-Plattform, die Logistikdienstleistungen, Sendungstransparenz, Dokumentation und Finanzdienstleistungen für kleine und mittlere Unternehmen integriert. Solche Plattformen können Zugangshürden für kleinere Unternehmen senken und die Koordination internationaler Sendungen verbessern.
Investitionen in Logistikzentren stärken die multimodale Frachtanbindung
Vietnams am 9. Oktober 2025 genehmigte Logistikentwicklungsstrategie identifiziert Infrastrukturentwicklung, regionale Konnektivität, digitale Transformation und Servicequalität als Prioritäten für den Logistiksektor des Landes. Investitionen in Häfen, Flughäfen, Lagerhäuser und den Binnenverkehr können die Bandbreite der Routingoptionen für Exporteure erweitern. Am 25. April 2026 gaben APM Terminals und Hateco eine Vereinbarung zur Entwicklung, zum Bau und zum Betrieb eines neuen Containerterminals am Hafen Lien Chieu in Danang bekannt, mit einer geplanten Investition von über 1,7 Milliarden USD und einer geschätzten Kapazität von mehr als 5,7 Millionen TEU jährlich bei vollständiger Entwicklung. Das Terminal stellt vorerst eine zukünftige Kapazitätsmöglichkeit und keine Betriebsanlage dar. Sein eventueller Beitrag zu Speditionsdienstleistungen wird von der Inbetriebnahme, der Binnenanbindung, der Zolleffizienz und der Entwicklung unterstützender Logistiknetzwerke abhängen.
Wachstum der Luftfracht erhöht die Nachfrage nach zeitkritischen Sendungen
Vietnams Flughäfen haben im Jahr 2025 rund 1,8 Millionen Tonnen Fracht abgefertigt und damit einen Rekord aufgestellt, während das nationale Flughafennetz im ersten Halbjahr 2026 920.900 Tonnen abfertigte. Der internationale Flughafen Noi Bai entfiel in diesen sechs Monaten auf 550.400 Tonnen, was fast 60 % des nationalen Flughafenfrachtvolumens entspricht. Diese Ströme stützen die Nachfrage nach Speditionsdienstleistungen, die Luftkapazität, Zollabfertigung und Weiterverteilung koordinieren. Elektronik, Medizingeräte und andere hochwertige Güter können von kürzeren Transitzeiten profitieren, wenn die Lagerverfügbarkeit oder Produktionspläne empfindlich auf Verzögerungen reagieren. Die Luftfrachtspeditionen ergänzen auch die Seefracht, indem sie eine Alternative für dringende Sendungen bieten. Ihre kommerzielle Attraktivität hängt jedoch von Luftfrachtpreisen, verfügbarer Kapazität, Frachtmerkmalen und der Dringlichkeit der Lieferung ab.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte Spediteursnetzwerke verringern die Effizienz der Rückfrachtauslastung | -1.2% | National, konzentriert auf Binnenland- und Nebenkorridore | Mittelfristig (2–4 Jahre) |
| Fahrermangel erhöht Compliance- und Betriebskosten | -1.1% | National, akut in den Logistikkorridoren Nord- und Südvietnams | Kurzfristig (≤ 2 Jahre) |
| Hafen- und Grenzstau verzögert Frachtbewegungen | -1.0% | Cai Mep-Thi Vai, Noi Bai und das Grenzgebiet Lao Cai | Kurzfristig (≤ 2 Jahre) |
| Lücken bei der Dateninteroperabilität begrenzen die durchgängige Transparenz | -0.7% | National, mit stärkeren Auswirkungen auf China-Vietnam-Korridore | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Spediteursnetzwerke verringern die Effizienz der Rückfrachtauslastung
Vietnams Logistiksektor umfasst rund 45.000 Unternehmen, darunter etwa 5.000 internationale Frachtspeditionsunternehmen. Die große Anbieterbasis schafft Wettbewerb in den Bereichen Transport, Zollabwicklung, Konsolidierung und Lagerhaltung. Wenn die Frachtanfrage auf bestimmten Routen ungleichmäßig ist, können Spediteure Schwierigkeiten haben, Rückfrachten zu sichern, was die Fahrzeugauslastung verringert und die Kosten einzelner Transporte erhöht. Kleinere Spediteure können auch ungünstigere Einkaufskonditionen und eingeschränkten Zugang zu konsistenter Kapazität in Spitzenzeiten haben. Etablierte Spediteursbeziehungen, Sendungskonsolidierung und digitale Frachtabstimmung können dazu beitragen, diese Herausforderungen zu mindern. Unterschiede in Systemen, Servicestandards und Informationsaustausch können es jedoch schwierig machen, fragmentierte Transportnetzwerke effizient zu koordinieren.
Fahrermangel erhöht Compliance- und Betriebskosten
Vietnams Transportvorschriften beschränken Fahrer von Nutzfahrzeugen auf maximal 10 Fahrstunden pro Tag und 48 Stunden pro Woche, wobei die entsprechenden Anforderungen am 1. Januar 2025 in Kraft getreten sindAb dem 2. Januar 2025 dürfen Fahrer im gewerblichen Transport nicht mehr als 10 Stunden pro Tag und 48 Stunden pro Woche fahren, Dezember 2024, https://mps.gov.vn/">[2]. Diese Grenzen können die Routenplanung, die Fahrereinteilung und die Lieferzeiten beeinflussen, insbesondere bei Langstreckentransporten auf der Straße. Spediteure, die auf den Straßentransport angewiesen sind, müssen möglicherweise zusätzliche Fahrer koordinieren, mehr Zeit für Binnenlandabschnitte einplanen und die Terminplanung mit Spediteuren verbessern. Schiene und Küstenschifffahrt können Alternativen für geeignete Sendungen bieten, obwohl Verfügbarkeit und Transitanforderungen je nach Korridor variieren. Staus in Häfen und an Grenzübergängen können Planungsherausforderungen verschärfen, während unvollständiger Datenaustausch es schwieriger macht, Verzögerungen vorherzusehen und Kunden zu kommunizieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Transportmodus: Seefracht verankert das Volumen, während Luftfracht dringende Ladungen unterstützt
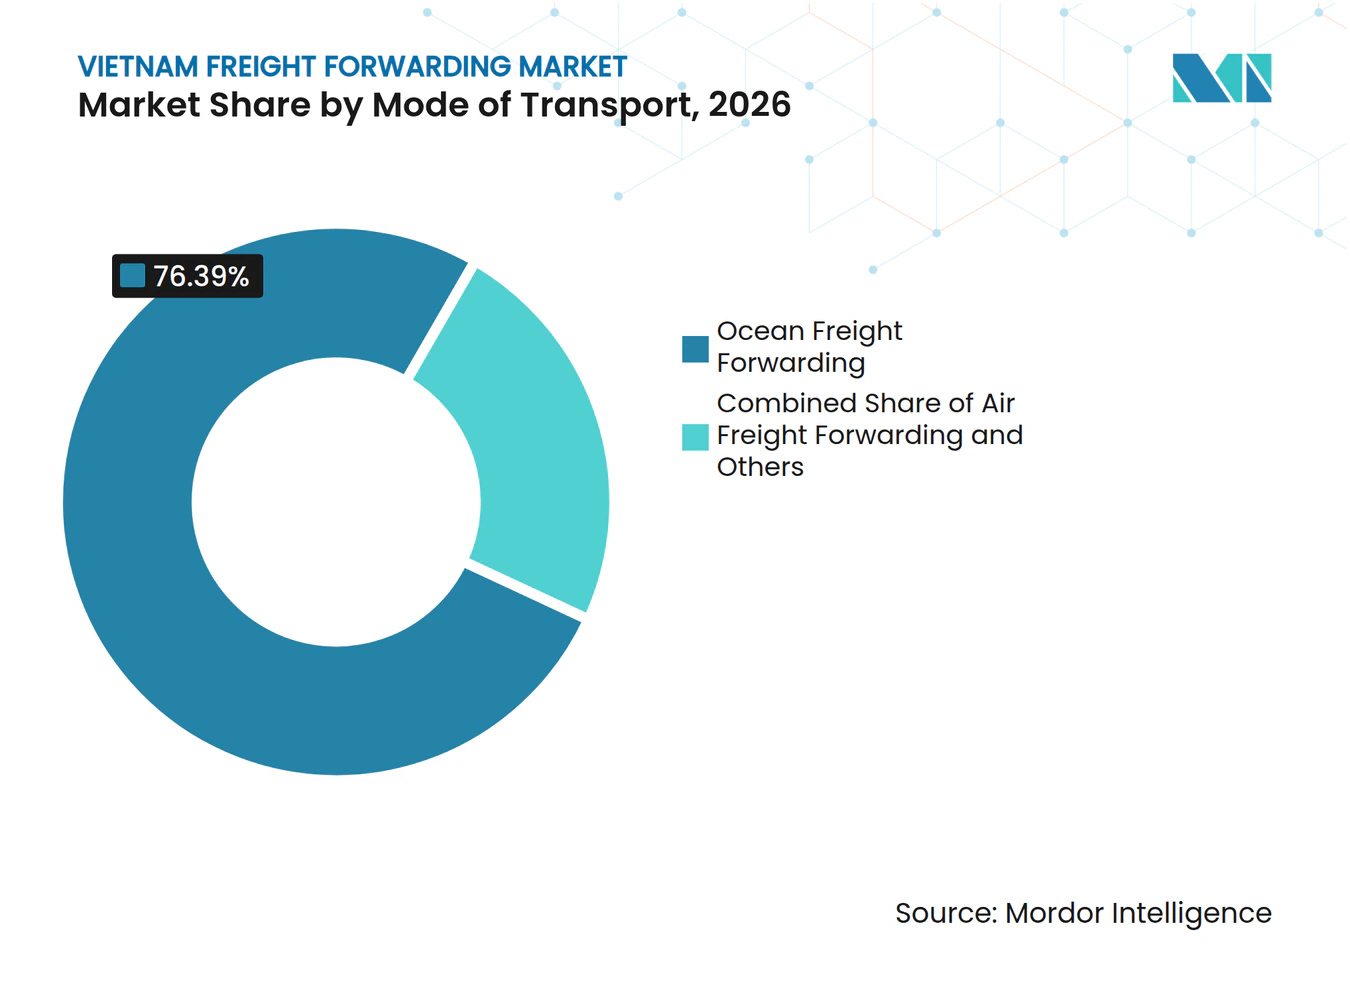
Seefrachtspeditionen entfallen im Jahr 2026 auf 76,39 % des Marktanteils des vietnamesischen Frachtspeditionsmarkts. Ihre Position spiegelt Vietnams exportorientierte Fertigungsbasis und die Eignung der Containerschifffahrt für internationale Großvolumenfracht wider. Vollcontainerladungsdienstleistungen unterstützen Hersteller mit regelmäßigen Sendungsvolumina, während Sammelladungsdienstleistungen kleineren Exporteuren die Konsolidierung von Fracht ermöglichen. Hafenzugang, Abfahrtspläne, Containerverfügbarkeit, Zollkoordination und Binnenverkehrsverbindungen beeinflussen die Zuverlässigkeit der Seefrachtspeditionen. Die Entwicklung zusätzlicher Terminalkapazitäten kann die Routingoptionen im Laufe der Zeit erweitern, obwohl Überlastung und landseitige Einschränkungen die Sendungsleistung weiterhin beeinträchtigen können.
Die CAGR für Luftfrachtspeditionen wird von 2027 bis 2032 auf 8,41 % prognostiziert, was sie zum am schnellsten wachsenden Transportmodus in der Segmentierung macht. Luftfrachtspeditionen bedienen Sendungen, bei denen Transitzeit, Frachtwertt oder Lageranforderungen höhere Transportkosten rechtfertigen. Elektronik, Medizingeräte und dringende Industriekomponenten können von koordinierter Luftkapazität und Zolldienstleistungen profitieren. Am 5. Juni 2026 startete NX Group seinen NX Ocean Fast Track-Dienst für Sendungen von Haiphong nach Los Angeles und bietet damit eine schnellere Seefrachtalternative zu herkömmlichen Diensten. Dies veranschaulicht, wie Speditionsanbieter differenzierte Transportoptionen für Verlader entwickeln, die Kosten und Liefergeschwindigkeit abwägen. Straßen-, Schienen- und Binnenwasserstraßendienste bleiben wichtig für die inländische Abholung, Verteilung und multimodale Verbindungen.



Nach Unternehmensgröße: Verträge mit Großunternehmen verankern das Volumen, während KMU die digitale Nachfrage steigern
Großunternehmen entfallen im Jahr 2026 auf 69,12 % der Marktgröße des vietnamesischen Frachtspeditionsmarkts. Multinationale Hersteller und große Exporteure benötigen häufig integrierte Frachtspedition, Zollabfertigung, Zolllager, Sendungsverfolgung und internationale Verteilung. Diese Anforderungen begünstigen Anbieter mit etablierten Spediteursbeziehungen, grenzüberschreitenden Netzwerken und der Fähigkeit, mehrere Dienstleistungsstufen zu koordinieren. Am 10. September 2025 eröffneten Kuehne+Nagel und die LEGO Group ein regionales Vertriebszentrum in Dong Nai zur Unterstützung der vietnamesischen Fertigungsaktivitäten und der regionalen Verteilung der LEGO Group. Die Einrichtung wurde mit 10.200 m² Fläche eröffnet, mit weiterer Expansion für 2026 geplant. Solche Vereinbarungen zeigen, wie Logistikanbieter Speditions- und Vertriebsdienstleistungen in die Lieferketten großer Kunden einbetten können.
Die CAGR für kleine und mittlere Unternehmen wird von 2027 bis 2032 auf 7,21 % prognostiziert. Digitale Buchung, konsolidierte Sendungen, Online-Angebote und vereinfachte Dokumentation können die internationale Spedition für kleinere Unternehmen zugänglicher machen. Die im September 2025 von Vietnam SuperPort und Vietnam Post Logistics gestartete Logistikmarktplatz-Plattform kombiniert digitale Auftragsabwicklung, Sendungstransparenz, Logistikzugang und Finanzdienstleistungen. Diese Funktionen können kleineren Exporteuren helfen, auf formelle Logistiknetzwerke zuzugreifen, ohne jede Phase des internationalen Versands unabhängig koordinieren zu müssen. Anbieter, die transparente Preisgestaltung und flexible Sendungsgrößen anbieten, können um diese Nachfrage konkurrieren, obwohl kleinere Kunden möglicherweise empfindlicher auf Frachtpreise und Änderungen der Exportvolumina reagieren.
Nach Speditionsmodell: Traditionelle Beziehungen stehen vor plattformbasierter Preistransparenz
Traditionelle Asset-Light-Spediteure entfallen im Jahr 2026 auf 64,81 % des Marktanteils des vietnamesischen Frachtspeditionsmarkts. Ihr Geschäftsmodell basiert auf Spediteursbeschaffung, Zollkenntnissen, Sendungskonsolidierung und Koordination zwischen Transportanbietern statt auf dem Besitz jedes Transportmittels. Lokales Wissen und etablierte Kundenbeziehungen bleiben wichtig für Sendungen, die Dokumentationsunterstützung, spezielle Handhabung oder mehrere Dienstleister erfordern. Asset-Light-Spediteure müssen jedoch zuverlässigen Spediteurszugang und Servicequalität aufrechterhalten und gleichzeitig das Risiko von Frachtpreisänderungen managen. Die Fähigkeit, Transportpartner zu koordinieren und den Sendungsstatus zu kommunizieren, kann ebenso wichtig sein wie der angebotene Frachtpreis.
Die CAGR für digital-orientierte und Online-Plattformen wird von 2027 bis 2032 auf 8,43 % prognostiziert. Digitale Angebote, Buchungsschnittstellen, Sendungstransparenz und automatisierte Dokumentation können den Verwaltungsaufwand reduzieren und das Kundenerlebnis verbessern. Im März 2025 präsentierte Samsung SDS Verbesserungen seiner Cello Square-Logistikplattform, darunter KI-gestützte Prognosen für voraussichtliche Abfahrts- und Ankunftszeiten, Früherkennung von Sendungsstörungen und auf generativer KI basierende MarktberichteSamsung SDS führt datenbasierte digitale Logistik mit ausgefeilterer KI-gestützter Analyse und Prognose an, März 3, https://www.samsungsds.com">[3]. Diese Entwicklungen veranschaulichen die wachsende Rolle der Datenanalyse in Speditionsdienstleistungen. Hybridanbieter, die physische Logistikkapazitäten mit digitalen Tools kombinieren, können Kunden bedienen, die sowohl operative Kontrolle als auch Online-Transparenz suchen. Die Integration mit Spediteuren, Zollprozessen und Kundensystemen bleibt wesentlich für die konsistente Bereitstellung dieser Vorteile.
Nach Endnutzerbranche: Fertigung bleibt der Kern, während das Gesundheitswesen an Bedeutung gewinnt
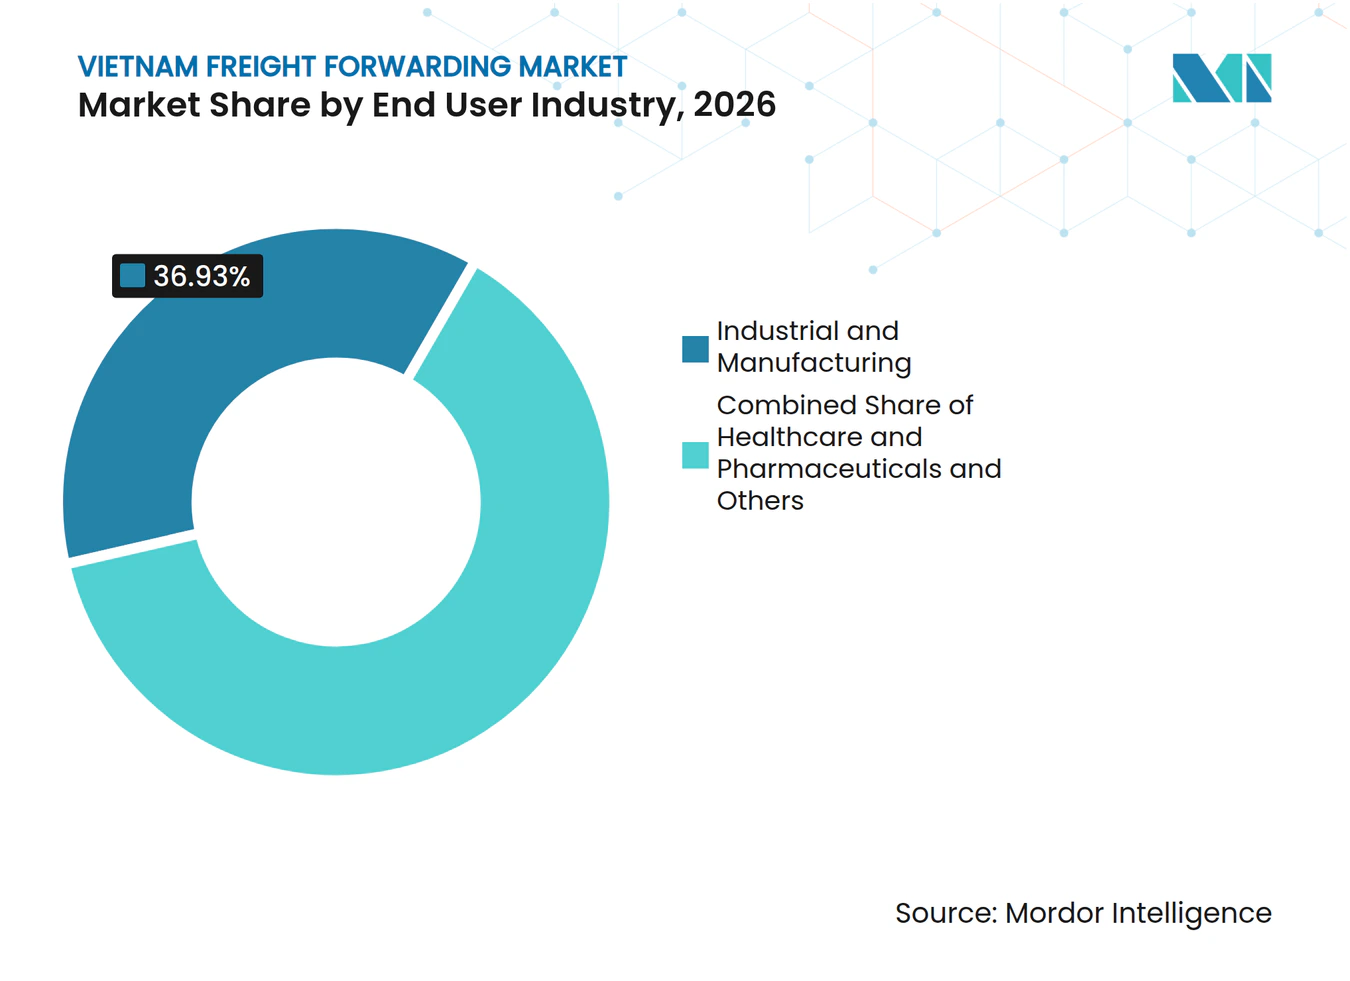
Das Segment Industrie und Fertigung entfällt im Jahr 2026 auf 36,93 % der Marktgröße des vietnamesischen Frachtspeditionsmarkts. Elektronik, Textilien, Schuhe, Möbel und Industriekomponenten erzeugen Nachfrage nach eingehenden Materialien, Exporttransport, Zollabfertigung und Verteilung. Fertigungskunden benötigen möglicherweise regelmäßige Containerkapazität, zuverlässige Abfahrtspläne und koordinierte Binnenabholung. Hochwertige und empfindliche Produkte können auch zusätzliche Sicherheits- und Handhabungskontrollen erfordern. Einzelhandel, E-Commerce, Automobilindustrie, Chemikalien und andere industrielle Aktivitäten tragen durch Importe, Exporte und Vertriebsnetzwerke weitere Nachfrage bei. Die Mischung aus Frachttypen schafft Möglichkeiten für Spediteure, ihre Dienstleistungen nach Sendungsgröße, Komplexität und erforderlichen Handhabungsstandards zu differenzieren.
Die CAGR für das Gesundheitswesen und die Pharmaindustrie wird von 2027 bis 2032 auf 8,64 % prognostiziert. Pharmazeutische Produkte, Medizingeräte und empfindliche Gesundheitsfracht können kontrollierte Temperaturen, Feuchtigkeitsmanagement, sichere Lagerung und dokumentierte Handhabungsverfahren erfordern. Im Mai 2025 nahm NX Group Phase II seines Dinh Vu Logistikzentrums in Hai Phong in Betrieb. Die Einrichtung umfasst Zolllager, eine Containerfrachstation sowie temperatur- und feuchtigkeitskontrollierte Lagerung für Produkte wie Medizingeräte und Elektronik. Diese Investition veranschaulicht die Bedeutung spezialisierter Logistikinfrastruktur für empfindliche Fracht. Lebensmittel- und Getränkeexporte können auch Kühlkettenkoordination erfordern, während Energie- und Industrieprojekte Nachfrage nach spezialisierten Projektfrachtdienstleistungen erzeugen können.

Geografische Analyse
Südvietnam entfällt im Jahr 2026 auf 49,21 % des Markts. Die Region profitiert von der Fertigungsbasis rund um Ho-Chi-Minh-Stadt und dem Zugang zu wichtigen Seegateways, einschließlich des Hafenclusters Cai Mep-Thi Vai. Ihre Industrieaktivität stützt die Nachfrage nach Containerspeditionen, Zolldienstleistungen, Konsolidierung, Lagerhaltung und Binnenverteilung. Die Konzentration exportorientierter Unternehmen in der Region macht Servicezuverlässigkeit und Containerverfügbarkeit auch kommerziell wichtig. Im November 2025 gab DHL Global Forwarding eine Erweiterung seines vietnamesischen Netzwerks von Containerfrachtstationen bekannt. Die Einrichtung in Ho-Chi-Minh-Stadt wurde von 4.600 m² auf 6.800 m² vergrößert, während die Einrichtung in Hai Phong 4.000 m² erreichte. Die Erweiterung zeigt Investitionen in Umschlagskapazitäten an wichtigen Gateways.
Nordvietnam ist eine wichtige Fertigungs- und Luftfrachtregion, gestützt durch Elektronikaproduktion, Industriegebiete und Verbindungen mit China. Der internationale Flughafen Noi Bai fertigte im ersten Halbjahr 2026 550.400 Tonnen Fracht ab, was fast 60 % der Fracht im vietnamesischen Flughafennetz in diesem Zeitraum entsprichtVietnams Luftlogistikmarkt, Juli 4, https://caa.gov.vn">[4]. Hai Phong unterstützt auch maritime Speditionen und gebundene Logistik für Exporteure in nördlichen Industriezonen. Im Mai 2025 eröffnete NX Group Phase II seines Dinh Vu Logistikzentrums in Hai Phong und fügte Lagerfläche und kontrollierte Lagerkapazitäten hinzu. Nördliche Spediteure können davon profitieren, Luft- und Seedienstleistungen mit Straßen- und Schienenverbindungen zu kombinieren, obwohl grenzüberschreitende Verfahren und die Zuverlässigkeit des Binnenverkehrs wichtige Überlegungen bleiben.
Die CAGR für Zentralvietnam wird von 2027 bis 2032 auf 7,82 % prognostiziert, was die schnellste regionale Wachstumsrate darstellt. Das Entwicklungspotenzial der Region ist mit Industrieaktivitäten, Hafeninvestitionen und Bemühungen zur Verbesserung der Konnektivität mit inländischen und internationalen Handelsrouten verbunden. Im April 2026 gaben APM Terminals und Hateco eine Vereinbarung zur Entwicklung des Containerterminals Lien Chieu in Danang bekannt. Das Projekt umfasst eine geplante Investition von über 1,7 Milliarden USD und eine geschätzte Kapazität von mehr als 5,7 Millionen TEU jährlich bei vollständiger Entwicklung. Das Projekt könnte Speditionsmöglichkeiten erweitern, wenn sich Terminalkapazitäten und unterstützende Transportverbindungen entwickeln. Das Tempo des Marktwachstums wird von der Projektdurchführung, dem Aufbau von Binnenlogistiknetzwerken und der Fähigkeit abhängen, ausreichende Frachtvolumina anzuziehen.
Wettbewerbslandschaft
Marktkonzentration
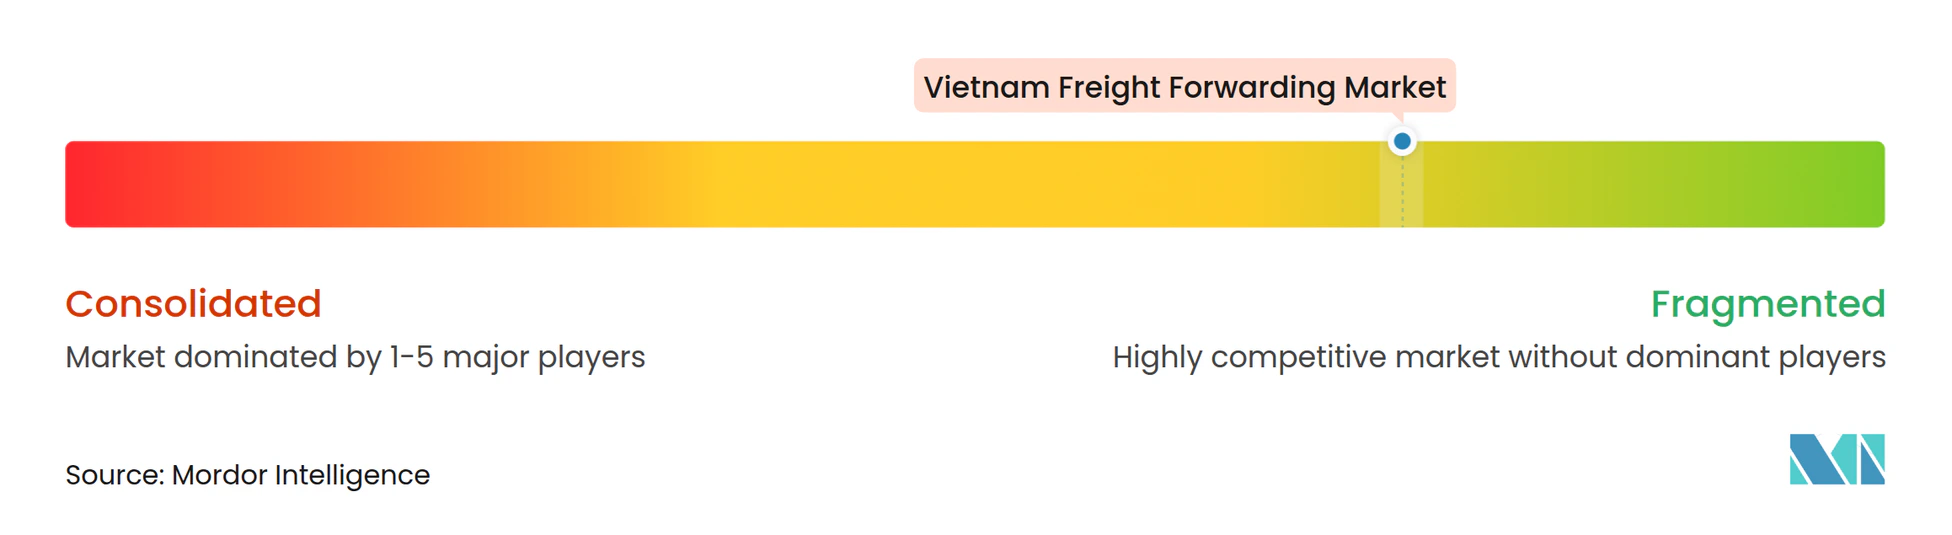
Der vietnamesische Frachtspeditionsmarkt ist fragmentiert, wobei globale Logistikgruppen neben inländischen Anbietern konkurrieren. DHL Group, A.P. Moller-Maersk, Kuehne+Nagel, DSV und NX Group konkurrieren durch internationale Netzwerke, Spediteursbeziehungen und integrierte Logistikdienstleistungen. Vietnamesische Anbieter, darunter ITL, Transimex, Bee Logistics, Vietfracht und Gemadept, nutzen lokales Marktwissen sowie inländische Transport- oder hafenbezogene Kapazitäten. Der Wettbewerb variiert je nach Frachttyp, Route, Kundengröße und Serviceanforderungen. Anbieter können sich durch zuverlässige Kapazität, Zollkenntnisse, spezialisierte Handhabung und koordinierten Binnenverkehr differenzieren, nicht nur durch den Preis.
Infrastruktur und integrierte Kundenverträge bleiben wichtige Wettbewerbsinstrumente. Im November 2025 erweiterte DHL Global Forwarding seine Containerfrachtstationskapazität in Ho-Chi-Minh-Stadt und Hai Phong und stärkte damit die Frachtkonsolidierungs- und Umschlagskapazitäten. Im September 2025 eröffneten Kuehne+Nagel und die LEGO Group ihr regionales Vertriebszentrum in Dong Nai und integrierten Transport, Zollabwicklung, Zolllager und regionale Verteilung. Diese Entwicklungen veranschaulichen, wie internationale Anbieter Speditionsdienstleistungen in die Lieferketten von Kunden einbetten können. Spezialisierte Gesundheitslogistik, Hochwertige Frachthandhabung und multimodale Koordination bieten weitere Differenzierungsmöglichkeiten.
Digitale Integration und Partnerschaften beeinflussen ebenfalls den Wettbewerb. Im März 2025 präsentierte Samsung SDS KI-basierte Sendungsprognosen und Störungsüberwachungsfunktionen für seine Cello Square-Plattform. Im März 2026 gaben CJ Logistics und Gemadept eine strategische Optimierung ihrer Logistik- und Schifffahrtsbetriebe bekannt, mit dem Ziel, jedes Unternehmen auf seine jeweiligen Stärken zu fokussieren. Die anschließende Restrukturierungsankündigung der Unternehmen im April 2026 verdeutlichte die beabsichtigte Trennung von Logistik- und Schifffahrtsbetrieben weiter. Diese Entwicklungen unterstreichen die Bedeutung von operativer Spezialisierung, lokaler Infrastruktur und Technologie. Spediteure, die inländische Ausführung mit internationalem Netzwerkzugang und kompatiblen digitalen Systemen kombinieren, sind besser positioniert, um komplexe Kundenanforderungen zu erfüllen.
Branchenführer im vietnamesischen Frachtspeditionsmarkt
-
Indo Trans Logistics Corporation (ITL)
-
Bee Logistics Corporation
-
DHL Global Forwarding
-
DSV
-
Kuehne+Nagel
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- April 2026: CJ Logistics gab eine Restrukturierung seiner vietnamesischen Logistik- und Schifffahrtsgeschäfte bekannt, einschließlich eines Plans zur vollständigen Übernahme des Logistikgeschäfts und zur Trennung der Schifffahrtsbetriebe. Die Änderung soll den Fokus auf Kontraktlogistik und betriebliche Effizienz stärken.
- April 2026: APM Terminals und Hateco gaben eine Vereinbarung mit der Stadt Danang zur Entwicklung, zum Bau und zum Betrieb eines neuen Containerterminals am Hafen Lien Chieu bekannt. Das Projekt umfasst eine geplante Investition von über 1,7 Milliarden USD und eine geschätzte jährliche Umschlagskapazität von mehr als 5,7 Millionen TEU bei vollständiger Entwicklung.
- März 2026: Gemadept und CJ Logistics gaben eine strategische Optimierung ihrer Logistik- und Schifffahrtsbetriebe bekannt. Die Vereinbarung zielt darauf ab, Gemadepts Hafen-Logistik-Ökosystem und CJ Logistics' auf Vertriebszentren ausgerichtetes Logistikgeschäft zu stärken.
- Januar 2026: Kuehne+Nagel gab eine Erweiterung von Schwalbes vietnamesischem Exportvertriebszentrum auf fast 20.000 m² bekannt, was 10 Jahre der Zusammenarbeit markiert und die Rolle der Einrichtung bei der Bedienung internationaler Märkte stärkt.
Berichtsumfang des vietnamesischen Frachtspeditionsmarkts
| Seefrachtspeditionen | Vollcontainerladung (FCL) |
| Sammelladung (LCL) | |
| Straßenfrachtspeditionen | Vollladung (FTL) |
| Teilladung (LTL) | |
| Luftfrachtspeditionen | |
| Schienenfrachtspeditionen | |
| Multimodale und intermodale Speditionen |
| Kleine und mittlere Unternehmen |
| Großunternehmen |
| Traditionelle Asset-Light-Spediteure |
| Digital-orientierte/Online-Plattformen |
| Hybride Asset-gestützte Spediteure |
| Industrie und Fertigung |
| Einzelhandel und E-Commerce |
| Gesundheitswesen und Pharmaindustrie |
| Öl, Gas und Energie |
| Lebensmittel und Getränke |
| Automobilindustrie |
| Chemikalien |
| Sonstige Endnutzer |
| Nordvietnam |
| Zentralvietnam |
| Südvietnam |
| Nach Transportmodus | Seefrachtspeditionen | Vollcontainerladung (FCL) |
| Sammelladung (LCL) | ||
| Straßenfrachtspeditionen | Vollladung (FTL) | |
| Teilladung (LTL) | ||
| Luftfrachtspeditionen | ||
| Schienenfrachtspeditionen | ||
| Multimodale und intermodale Speditionen | ||
| Nach Unternehmensgröße | Kleine und mittlere Unternehmen | |
| Großunternehmen | ||
| Nach Speditionsmodell | Traditionelle Asset-Light-Spediteure | |
| Digital-orientierte/Online-Plattformen | ||
| Hybride Asset-gestützte Spediteure | ||
| Nach Endnutzerbranche | Industrie und Fertigung | |
| Einzelhandel und E-Commerce | ||
| Gesundheitswesen und Pharmaindustrie | ||
| Öl, Gas und Energie | ||
| Lebensmittel und Getränke | ||
| Automobilindustrie | ||
| Chemikalien | ||
| Sonstige Endnutzer | ||
| Nach Region | Nordvietnam | |
| Zentralvietnam | ||
| Südvietnam | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der vietnamesische Frachtspeditionsmarkt?
Der Markt wurde im Jahr 2026 auf 4,68 Milliarden USD geschätzt und soll 2027 einen Wert von 5,00 Milliarden USD und bis 2032 einen Wert von 6,89 Milliarden USD erreichen.
Welcher Transportmodus führt den Markt an?
Seefrachtspeditionen führen mit 76,39 % des Marktumsatzes im Jahr 2026, gestützt durch containerisierte Fertigungsexporte und internationale Seeverbindungen.
Welcher Transportmodus wächst am schnellsten?
Für Luftfrachtspeditionen wird von 2027 bis 2032 eine CAGR von 8,41 % prognostiziert, gestützt durch die Nachfrage nach zeitkritischen und hochwertigen Sendungen.
Welche Unternehmensgruppe hat den größten Marktanteil?
Großunternehmen entfallen im Jahr 2026 auf 69,12 % des Marktumsatzes, was die Nachfrage nach integrierter Spedition, Zollabwicklung, Lagerhaltung und internationaler Verteilung widerspiegelt.
Welche Endnutzerbranche wird voraussichtlich am schnellsten wachsen?
Für das Gesundheitswesen und die Pharmaindustrie wird von 2027 bis 2032 eine CAGR von 8,64 % prognostiziert, gestützt durch die Nachfrage nach spezialisierter Handhabung und kontrollierter Lagerung.
Warum ist Zentralvietnam für Logistikanbieter wichtig?
Für Zentralvietnam wird von 2027 bis 2032 eine CAGR von 7,82 % prognostiziert. Geplante Hafenentwicklungen und verbesserte Konnektivität könnten seine Rolle in der internationalen Frachtspedition ausbauen.