
ベトナム第四者物流市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
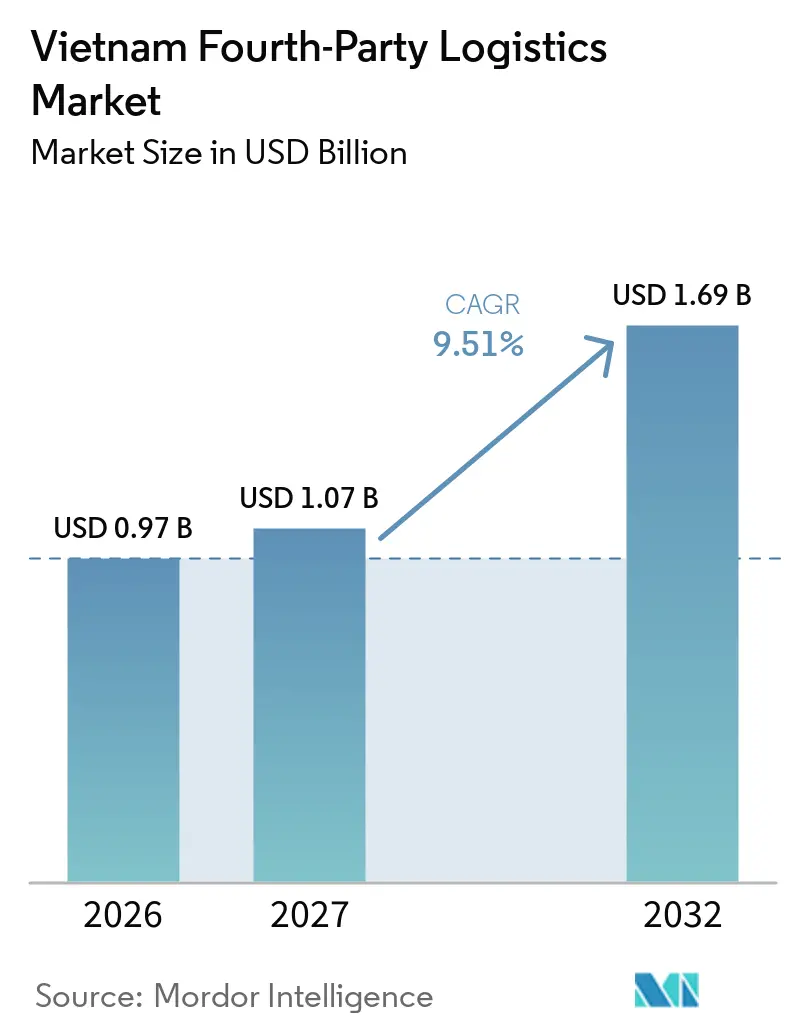
| 基準年の市場規模 (2026) | 0.97 十億米ドル |
| 市場規模 (2027) | 1.07 十億米ドル |
| 市場規模 (2032) | 1.69 十億米ドル |
| 成長率 (2027 - 2032) | 9.51 % |
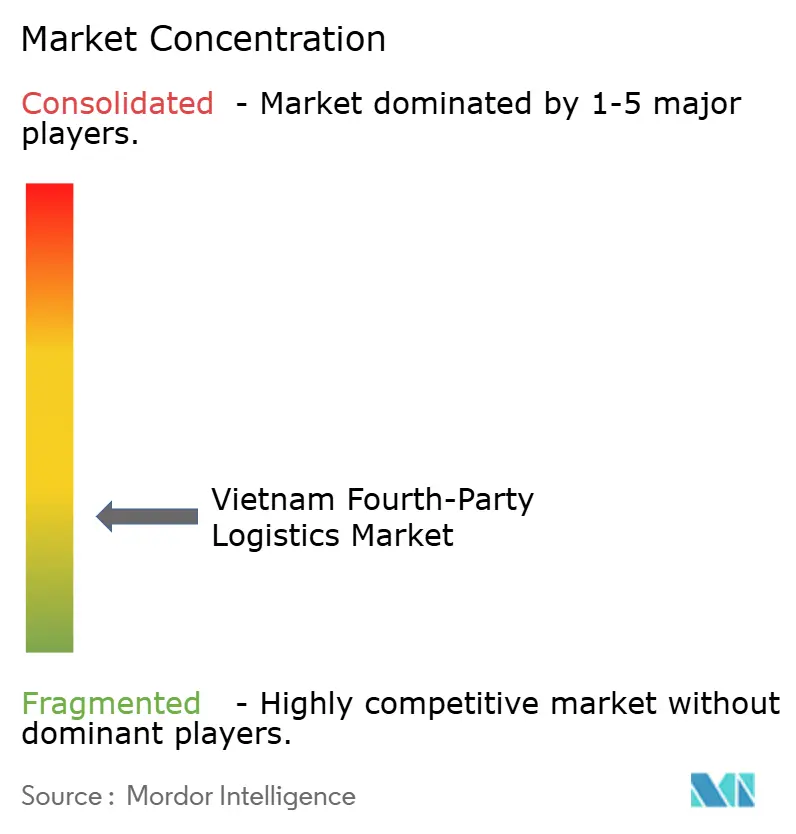
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるベトナム第四者物流市場分析
ベトナム第四者物流(4PL)市場は2026年に9.70 ビリオン 米ドルと評価されており、2027年の1.07 ビリオン 米ドルから2032年には1.69 ビリオン 米ドルへと成長し、予測期間2027年〜2032年においてCAGR 9.51%を記録すると推定されます。
需要は、ベトナムの製造基盤、輸出志向のサプライチェーン、および複数の物流プロバイダーにわたる輸送・倉庫保管・通関・流通の調整ニーズによって支えられています。同国の実現済み外国直接投資は2025年に276.2 ビリオン 米ドルに達しました。この投資活動は、国際的な調達・流通ネットワークを管理するメーカーを中心に、統合されたサプライチェーンサービスへの需要を支えています。政府は2025年10月に決定第2229/QĐ-TTg号を承認し、2025年〜2035年を対象とし、2050年を展望するベトナムの物流開発戦略を策定しました。この戦略は、物流アウトソーシングの拡大、デジタルトランスフォーメーションソリューションの普及促進、人材能力の向上、および近代的な物流インフラの整備を目標としています。これらの優先事項は、データを統合し、複数のサービスプロバイダーを整し、サプライチェーンの可視性を向上させる4PLプロバイダーに機会をもたらします。
レポートの主要ポイント
- 運営モデル別では、ソリューションインテグレーターが2026年のベトナム第四者物流市場シェアの43.67%を占めています。デジタルプラットフォーム4PLは2027年〜2032年においてCAGR 10.34%を記録すると予測されます。
- エンドユーザー産業別では、産業製造が2026年のベトナム第四者物流市場規模の32.56%を占めています。小売・Eコマースは2027年〜2032年においてCAGR 11.49%を記録すると予測されます。
- 企業規模別では、大企業が2026年のベトナム第四者物流市場シェアの73.12%を占めています。中小企業は2027年〜2032年においてCAGR 10.96%を記録すると予測されます。
- 地域別では、ベトナム南部が2026年のベトナム第四者物流市場規模の43.68%を占めています。ベトナム中部は2026年〜2031年においてCAGR 10.43%を記録すると予測されます。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
ベトナム第四者物流市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 物流アウトソーシングによる統合サプライチェーン需要の増大 | +2.5% | 国内全体、特に主要製造・輸出回廊 | 短期(2年以内) |
| 製造拠点移転による多国間調整要件の拡大 | +2.2% | ベトナム北部および南部の製造クラスター | 中期(2〜4年) |
| オムニチャネル成長による複雑なフルフィルメント調整需要の増大 | +1.8% | 主要都市部およびEコマースセンター | 短期(2年以内) |
| 政府支援による高度物流サービス採用の促進 | +1.3% | 国内全体 | 中期(2〜4年) |
| 分散した輸送能力によるサプライチェーン調整ニーズの増大 | +1.0% | 国内全体(物流市場が発展途上の地域を含む) | 中期(2〜4年) |
| 輸出コンプライアンスによるカーボンおよび通関データ需要の増大 | +0.9% | 輸出志向型製造・港湾回廊 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
物流アウトソーシングによる統合サプライチェーン需要の増大
ベトナムの2025年〜2035年物流開発戦略は、物流アウトソーシング率70〜80%を目標としており、専門的な物流サービスの幅広い活用を促進する政府の意向を反映しています。この政策の方向性は、複数のサービスプロバイダーにわたる輸送・倉庫保管・通関手続き・流通を調整する4PLプロバイダーに機会をもたらします。複雑な調達・輸出ネットワークを持つメーカーは、集中的なパフォーマンス監視、キャリア管理、および貨物可視性から恩恵を受けることができます。この機会は、荷主が個々の物流契約を社内で管理するのではなく、調整責任を独立したインテグレーターに移管するかどうかにかかっています。
製造拠点移転による多国間調整要件の拡大
ベトナムの製造活動は、調整された入荷材料、工場在庫、通関書類、および出荷流通への需要を生み出しています。複数のアジア調達市場で事業を展開するメーカーは、サプライヤーのスケジュールを生産要件および輸出コミットメントに合わせる必要があります。第四者物流プロバイダーは、複数のキャリアと物流パートナーを共通の計画・監視体制に統合することで、これらの業務を支援することができます。したがって、同国の国際製造ネットワークにおける役割は、国境を越えた調整能力、信頼できる現地パートナー、および貨物・在庫情報を接続するテクノロジーを持つプロバイダーに構造的な機会を提供します。
オムニチャネル成長による複雑なフフィルメント調整需要の増大
オンライン販売の拡大により、マーケットプレイスと物流パートナーにわたる在庫配分、フルフィルメント、配送、および返品の調整ニーズが高まっています。第四者物流プロバイダーは、小売業者が運営データを統合し、異なるチャネルにわたるサービスパフォーマンスを管理するのを支援することができます。需要は、複数の流通拠点、多様な配送要件、および高い出荷量を持つ企業において最も強くなると見込まれます。市場機会は、プロバイダーが小売業者のシステムを統合し、信頼性の高いラストマイルサービスカバレッジを維持する能力にかかっています。
政府支援による高度物流サービス採用の促進
ベトナムは2025年10月に決定第2229/QĐ-TTg号を承認し、2035年以降を見据えた物流開発の国家的方向性を定めました[1]。この戦略には、デジタルトランスフォーメーションの採用、専門人材の育成、物流アウトソーシング、および近代的な物流センターに関する目標が含まれています。これらの施策は、物流事業者がデータ管理、サービス統合、および運営効率を向上させるインセンティブを高める環境を支援します。テクノロジー投資、人材の準備状況、および物流プロバイダー間の調整が引き続き重要な考慮事項であるため、実施状況が採用ペースを左右します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高度な計画能力を制限する熟練人材不足 | -1.4% | 国内全体、特に主要物流センター以外の地域 | 短期(2年以内) |
| 統合データ交換効率を妨げるレガシーシステム | -1.1% | 国内全体、特に中小規模の物流事業者 | 中期(2〜4年) |
| エンドツーエンドの可視性を制限する荷主のデータ共有への消極性 | -0.7% | 国内全体 | 中期(2〜4年) |
| ネットワーク最適化効率を低下させる地域インフラのギャップ | -0.8% | 物流回廊の発展途上地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高度な計画能力を制限する熟練人材不足
第四者物流業務には、輸送計画、データ分析、通関知識、およびサプライヤー調整を組み合わせることができる人材が必要です。これらの複合的な能力を持つ従業員の不足は、高度なコントロールタワーおよび統合サプライチェーンサービスの実装を制約する可能性があります。プロバイダーは、複雑な顧客アカウントを担当する前に、社内研修と採用に投資する必要があるかもしれません。主要物流センターと発展途上地域との間の人材確保の格差も、サービスの一貫性と事業拡大コストに影響を与える可能性があります。
統合データ交換効率を妨げるレガシーシステム
第四者物流プロバイダーは、キャリア、倉庫、通関業者、メーカー、および小売業者間の信頼性の高い情報交換に依存しています。互換性のないソフトウェア、手動による書類作成、および一貫性のないデータ標準は、これらのパートナー間のリアルタイムの可視性を妨げる可能性があります。中小規模の事業者は、システムのアップグレードに際して財務的技術的な制約に直面することもあります。これらの制限は、実装時間を増加させ、追加の手動照合を必要とし、集中計画の有効性を低下させる可能性があります。したがって、プロバイダーはテクノロジー統合とパートナーのオンボーディング、データガバナンス、および標準化された業務手順を組み合わせる必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
運営モデル別:デジタルプラットフォームが拡大する中でソリューションインテグレーターがリード
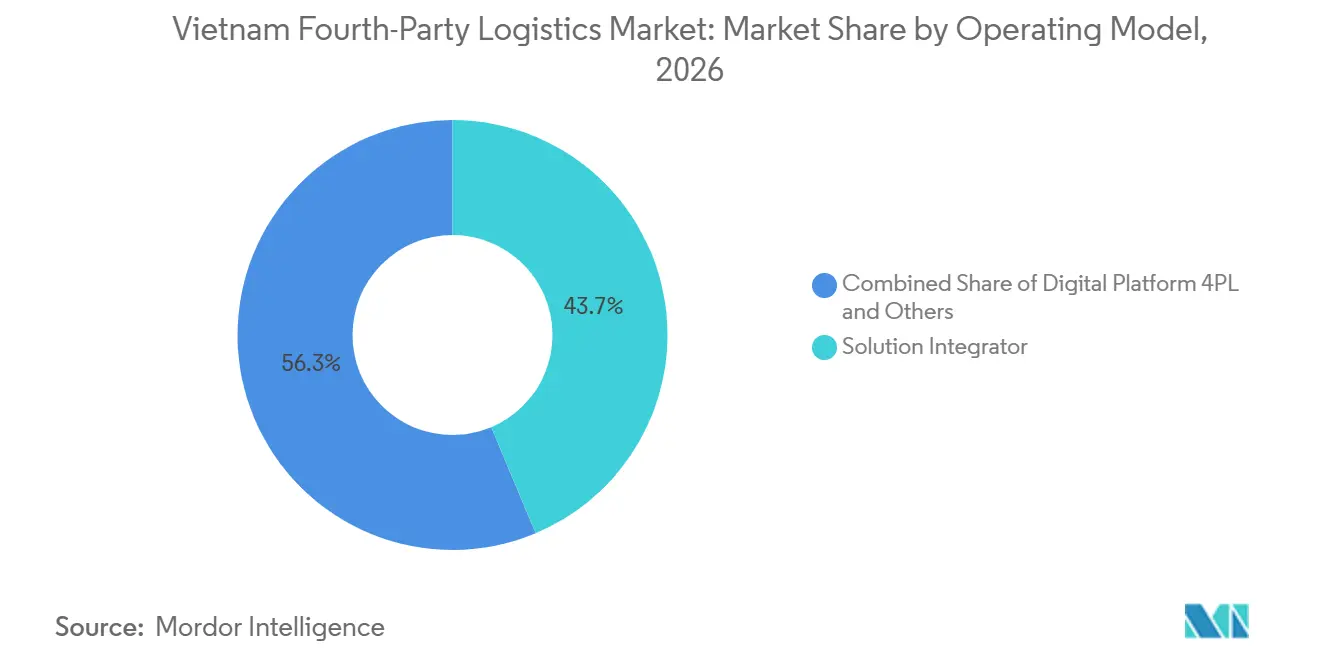
ソリューションインテグレーターは2026年のベトナム第四者物流市場において43.67%のシェアを占めています。その地位は、複雑な荷主が輸送プロバイダー、倉庫、通関業者、および流通パートナーを単一の管理体制を通じて調整する必要性を反映しています。これらのサービスは、国際的な調達ネットワークと複数の輸出先を持つメーカーに関連しています。ソリューションインテグレーターは、顧客が個々の物流事業者との既存の関係を維持しながら、パフォーマンス監視と例外管理を一元化することができます。
デジタルプラットフォーム4PLは2027年〜2032年においてCAGR 10.34%を記録すると予測されます。クラウドベースのコントロールタワー、システムインターフェース、および自動レポートは、貨物の可視性を向上させ、手動による調整を削減することができます。2026年2月、Samsung SDSはManifest 2026においてCello Squareデジタル物流機能を披露し、コントロールタワー監視とテクノロジーを活用したサプライチェーン管理を強調しました[2]。プラットフォームの採用は、現地サービスプロバイダーとの統合、正確なデータの可用性、および顧客の既存の運営システムをサポートする能力にかかっています。

エンドユーザー産業別:Eコマースが拡大する中で製造業が需要を牽引
産業製造は2026年のベトナム第四者物流市場規模の32.56%を占めています。メーカーは多くの場合、複数のサプライヤーと輸送プロバイダーにわたる部品調達、工場在庫、通関書類、および完成品流通を調整する必要があります。これらの要件により、複数の生産拠点と国際市場にわたって事業を展開する企業にとって、統合サプライチェーン管理が重要となります。第四者物流サービスは、入荷材料を生産スケジュールに合わせ、顧客要件に対応した出荷配送を調整するのに役立ちます。
小売・Eコースは2027年〜2032年においてCAGR 11.49%を記録すると予測されます。オンラインコマースの拡大により、在庫の可視性、フルフィルメント調整、配送監視、および返品管理のニーズが高まっています。複数の販売チャネルを持つ小売業者は、異なる物流パートナーの集中的な監視から恩恵を受けることができます。採用はフルフィルメントの複雑さ、統合コスト、およびラストマイルネットワークの信頼性にかかっています。
企業規模別:中小企業のアクセスが向上する中で大企業がリード
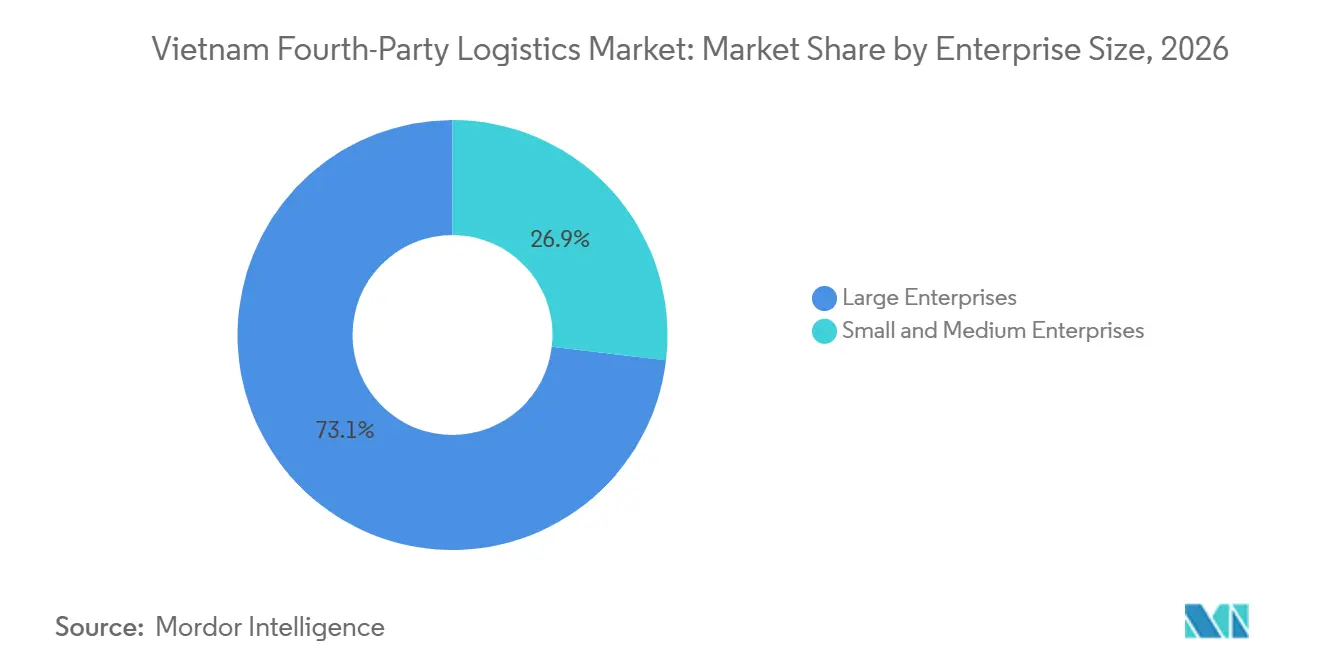
大企業は2026年のベトナム第四者物流市場シェアの73.12%を占めています。大規模な荷主は一般的に広範なサプライヤーネットワークを運営しており、輸送モード、通関プロセス、倉庫、および流通チャネルにわたる調整を必要とします。また、物流システムと基幹業務システムプラットフォームとの統合を必要とする場合もあります。これらの要件は、4PLプロバイダーが専任の調整、パフォーマンス監視、およびネットワーク最適化サービスを提供する機会を生み出します。
中小企業は2027年〜2032年においてCAGR 10.96%を記録すると予測されます。デジタルプラットフォームにより、貨物の可視性、書類作成、物流調整、およびパートナーサービスへのアクセスが中小企業にとってより利用しやすくなります。2025年9月、Vietnam SuperPortとVietnam Post Logisticsは、VisaおよびそのほかのパートナーとともにLogistics Marketplace Platformを立ち上げ、中小企業のデジタル受注から決済までのプロセス、貨物の可視性、ならびに物流・金融サービスへのアクセスを支援しました[3]。この動向が4PL採用にどの程度つながるかは、オンボーディング要件、サービス価格、および既存の業務プロセスとの統合にかかっています。
地域分析
ベトナム南部は2026年の市場の43.68%を占めています。ホーチミン市、周辺の製造クラスター、およびカイメップ・チーバイ深海港コンプレックスが、国際貿易・流通における同地域の役割を支えています。輸出志向型メーカーの集積が、調整された輸送、通関手続き、倉庫保管、および海運手配への需要を生み出しています。2026年4月、GemadeptとCMA CGMはGemalink深海港フェーズ2の起工式を開催しました。この拡張により、完成時に港の年間処理能力が300万TEU超に増加し、国際カーゴフローに向けた同地域のインフラが強化される見込みです。
ベトナム北部は重要な製造・流通地域であり、ハノイ周辺および近隣省の工業地帯をハイフォン港とノイバイ国際空港と結んでいます。国際的な調達ネットワークで事業を展開するメーカーは、調整された入荷貨物、工場補充、通関プロセス、および輸出流通を必要とします。2026年7月、DHL Supply ChainはフンイェンにDHL北部物流キャンパスの起工式を行いした。このプロジェクトは6,300万ユーロ(7,403万 米ドル)の投資を表しています[4]。計画されている物流施設は、同社の事業拠点を強化し、ベトナム北部のサプライチェーン要件を支援することを目的としています。
ベトナム中部は2027年〜2032年においてCAGR 10.43%を記録すると予測されます。同地域は、産業活動、港湾接続性、および地域流通要件が発展するにつれて、物流調整の機会を提供します。ただし、統合された物流施設と信頼性の高いサービスプロバイダーネットワークの可用性は場所によって異なる場合があります。第四者物流プロバイダーは、利用可能な輸送・倉庫保管リソースの調整を企業が行うのを支援することができますが、インフラのギャップが効率を制約する可能性があります。市場発展のペースは、産業投資、地域接続性、物流施設の開発、および信頼できるパートナーネットワークを構築するプロバイダーの能力にかかっています。
競合環境
ベトナム第四者物流市場は分散しており、国際的な物流インテグレーター、国内物流企業、およびテクノロジーを活用したサービスプロバイダーが含まれています。DHL Group、DSV、A.P. Moller–Maersk、およびKuehne+Nagelは、国際的なネットワークとサプライチェーン管理能力を有しており、国境を越えた調達・流通要件を持つ顧客を支援することができます。輸送、倉庫保管、通関プロセス、および地域流通を調整する能力は、ベトナムで事業を展開する多国籍顧客に関連しています。
テクノロジー統合は重要な競争上の考慮事項であり、顧客は複数の物流パートナーにわたるタイムリーな情報を必要としています。デジタルプラットフォームは、貨物監視、予約、パフォーマンスレポート、および例外管理を支援することができます。2026年2月、Samsung SDSはManifest 2026においてCello Squareプラットフォームを披露し、デジタル物流とコントロールタワー機能を強調しました。国内事業者は、現地の業務知識、物理的インフラ、および確立された地域関係を通じてこれらの能力を補完することができます。
戦略的パートナーシップと業務の専門化も競争環境を形成しています。2026年3月、GemadeptとCJ Logisticsは物流・海運合弁事業の再編を発表し、Gemadeptが海運に注力し、CJ Logisticsが3PL(サードパーティ物流)サービスを担当することになりました。2025年10月、Vietnam Post Logisticsは自律型ロボティクスとAIを活用した倉庫管理システムを開発するためにPhenikaa-Xとのパートナーシップを発表しました。
ベトナム第四者物流産業のリーダー企業
-
DHL Group
-
DSV
-
A.P. Moller - Maersk
-
Indo Trans Logistics Corporation (ITL)
-
Gemadept Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年7月:Vietnam Post LogisticsとDSV Contract Logistics Vietnamは2026年7月13日に契約更新式を開催し、B2Bサプライチェーンサービスにおける協力関係を継続しました。
- 2026年4月:GemadeptとCMA CGMはGemalink深海港フェーズ2の起工式を開催し、完成後の年間処理能力は300万TEU超を予定しています。
- 2026年3月:GemadeptとCJ Logisticsは物流・海運合弁事業の再編を発表し、海運業務をGemadeptに、3PL業務をCJ Logisticsに割り当てました。
- 2025年9月:Kuehne+NagelとLEGOグループはドンナイに地域流通センターを開設し、LEGOのベトナム製造拠点からアジア太平洋市場への流通を支援します。
ベトナム第四者物流市場レポートの調査範囲
| リードロジスティクスプロバイダー(LLP) |
| ソリューションインテグレーター |
| デジタルプラットフォーム4PL |
| FMCG |
| 小売・Eコマース |
| ファッション・ライフスタイル |
| テクノロジー・エレクトロニクス |
| 冷蔵・医薬品 |
| 自動車・モビリティ |
| 産業製造 |
| その他 |
| 中小企業 |
| 大企業 |
| ベトナム北部 |
| ベトナム中部 |
| ベトナム南部 |
| 運営モデル別 | リードロジスティクスプロバイダー(LLP) |
| ソリューションインテグレーター | |
| デジタルプラットフォーム4PL | |
| エンドユーザー産業別 | FMCG |
| 小売・Eコマース | |
| ファッション・ライフスタイル | |
| テクノロジー・エレクトロニクス | |
| 冷蔵・医薬品 | |
| 自動車・モビリティ | |
| 産業製造 | |
| その他 | |
| 企業規模別 | 中小企業 |
| 大企業 | |
| 地域別 | ベトナム北部 |
| ベトナム中部 | |
| ベトナム南部 |
レポートで回答される主要な質問
2032年までのベトナム第者物流市場の予測規模は?
ベトナム第四者物流市場は、2027年の1.07 ビリオン 米ドルから2027年〜2032年のCAGR 9.51%で成長し、2032年までに1.69 ビリオン 米ドルに達すると予測されます。
ベトナム第四者物流市場をリードする運営モデルは?
ソリューションインテグレーターが2026年において43.67%の市場シェアを保有しています。
最も高い成長が予測されるエンドユーザー産業は?
小売・Eコマースは2026年〜2031年においてCAGR 11.49%を記録すると予測されます。
大企業が第四者物流サービスを利用する理由は?
大企業は、複数の物流プロバイダーの調整、貨物の可視性の向上、基幹業務システムの統合、および拠点をまたいだサプライチェーンパフォーマンスの管理のために4PLサービスを利用する場合があります。大企業は2026年において73.12%の市場シェアを保有しています。
2025年において最大の市場シェアを占めた地域は?
ベトナム南部が2026年の市場の43.68%を占めています。
ベトナムにおける4PL採用の主な障壁は何ですか?
主な障壁には、高度な物流・データ管理スキルを持つ人材の不足、互換性のない情報システム、限られたデータ共有、および地域の物流インフラの格差が含まれます。