
Taille et part du marché de la logistique de quatrième partie au Vietnam
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
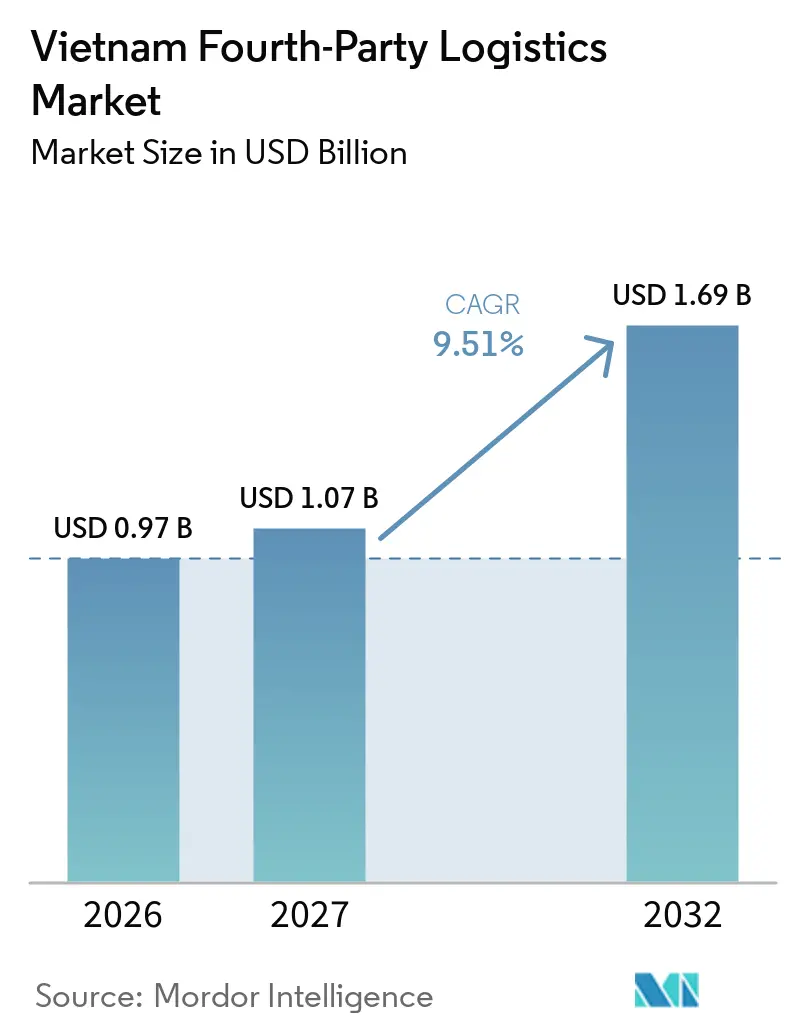
| Taille du marché de l'année de base (2026) | 0.97 Milliards de dollars |
| Taille du Marché (2027) | 1.07 Milliards de dollars |
| Taille du Marché (2032) | 1.69 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.51 % |
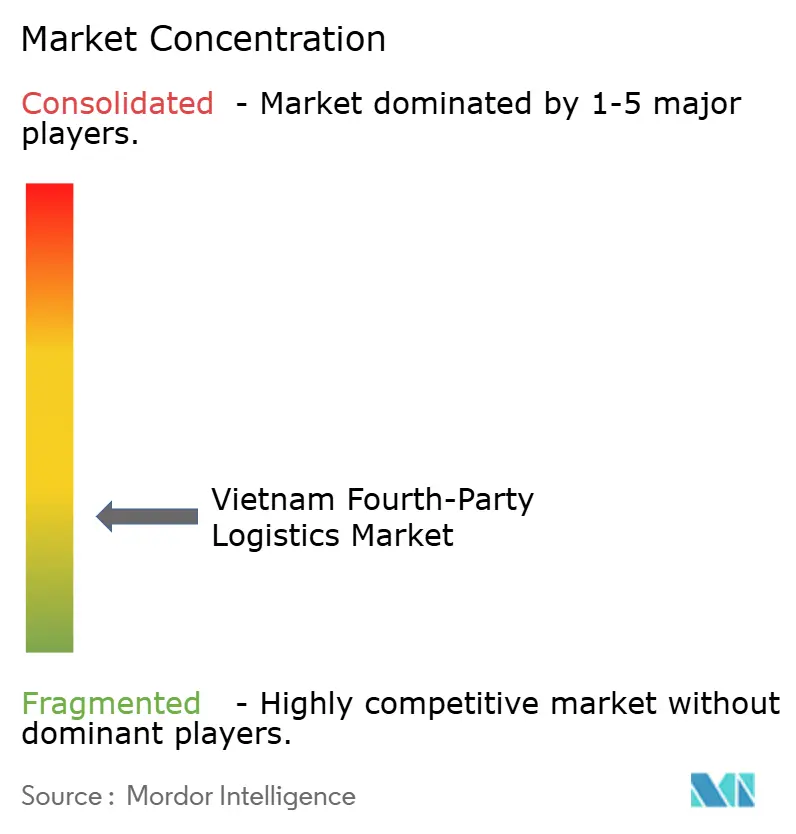
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la logistique de quatrième partie au Vietnam par Mordor Intelligence
Le marché de la logistique de quatrième partie (4PL) au Vietnam est évalué à 0,97 milliard USD en 2026 et devrait croître de 1,07 milliard USD en 2027 à 1,69 milliard USD d'ici 2032, enregistrant un CAGR de 9,51 % durant la période de prévision 2027–2032.
La demande est soutenue par la base manufacturière du Vietnam, les chaînes d'approvisionnement orientées vers l'exportation et la nécessité de coordonner le transport, l'entreposage, le dédouanement et la distribution auprès de plusieurs prestataires logistiques. Les investissements directs étrangers réalisés dans le pays ont atteint 27,62 milliards USD en 2025. Cette activité d'investissement soutient la demande de services de chaîne d'approvisionnement coordonnés, notamment parmi les fabricants grant des réseaux internationaux d'approvisionnement et de distribution. Le gouvernement a approuvé la Décision n° 2229/QĐ-TTg en octobre 2025, établissant la stratégie de développement logistique du Vietnam pour 2025–2035, avec une vision à l'horizon 2050. La stratégie vise un taux d'externalisation logistique plus élevé, une adoption plus large des solutions de transformation numérique, l'amélioration des capacités de la main-d'œuvre et des infrastructures logistiques modernes. Ces priorités créent des opportunités pour les prestataires 4PL qui intègrent les données, coordonnent plusieurs prestataires de services et améliorent la visibilité de la chaîne d'approvisionnement.
Principaux enseignements du rapport
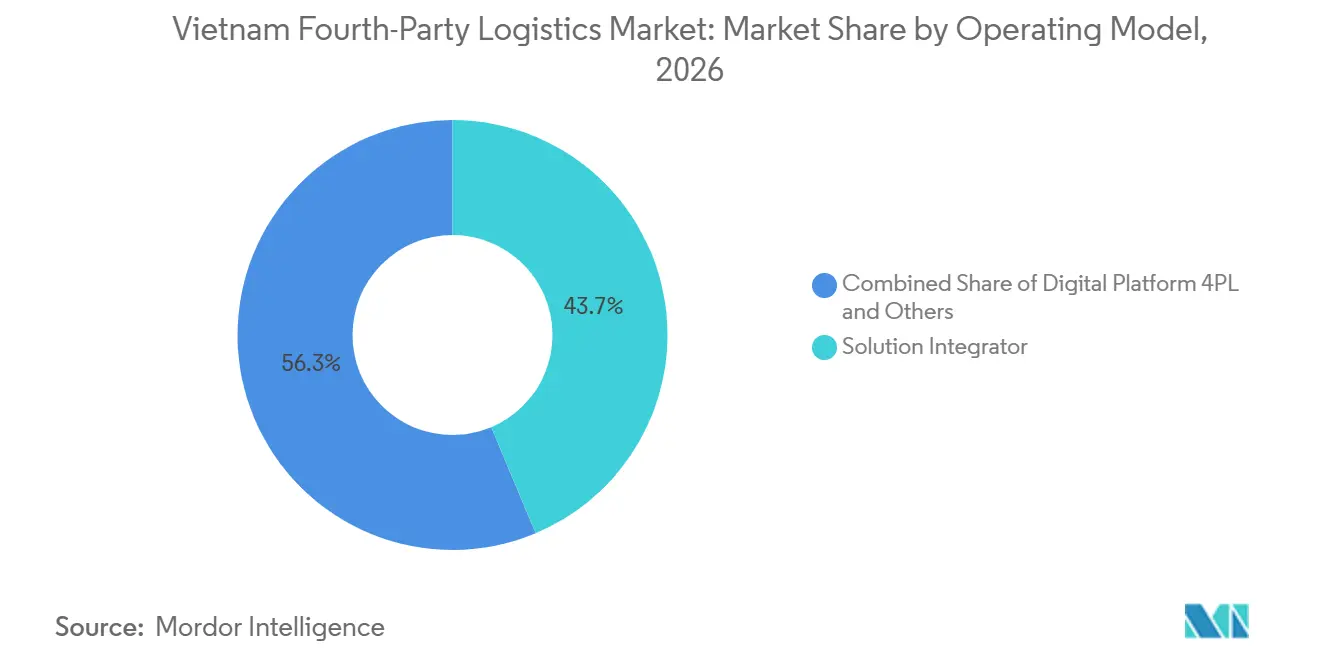
- Par modèle opérationnel, les intégrateurs de solutions représentent 43,67 % de la part du marché de la logistique de quatrième partie au Vietnam en 2026. La 4PL sur plateforme numérique devrait enregistrer un CAGR de 10,34 % durant 2027–2032.
- Par secteur d'utilisation final, la fabrication industrielle représente 32,56 % de la taille du marché de la logistique de quatrième partie au Vietnam en 2026. Le commerce de détail et l'e-commerce devraient enregistrer un CAGR de 11,49 % durant 2027–2032.
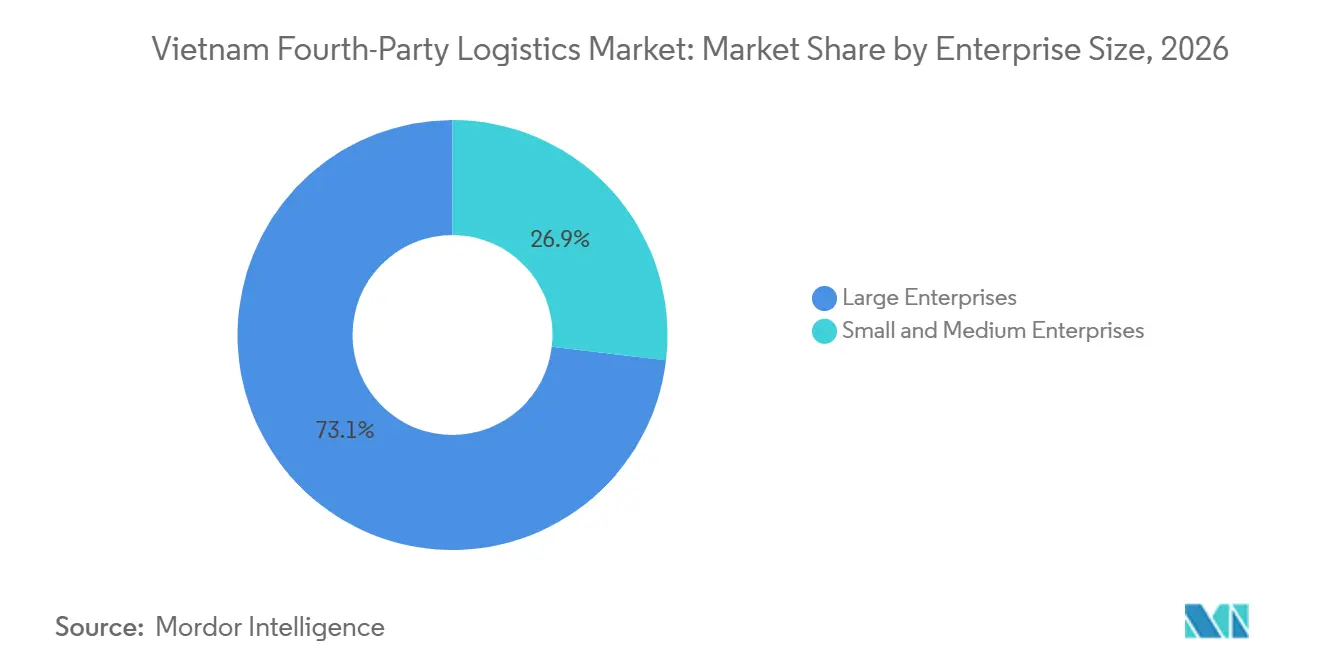
- Par taille d'entreprise, les grandes entreprises représentent 73,12 % de la part du marché de la logistique de quatrième partie au Vietnam en 2026. Les petites et moyennes entreprises devraient enregistrer un CAGR de 10,96 % durant 2027–2032.
- Par zone géographique, le sud du Vietnam représente 43,68 % de la taille du marché de la logistique de quatrième partie au Vietnam en 2026. Le centre du Vietnam devrait enregistrer un CAGR de 10,43 % durant 2026–2031.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché de la logistique de quatrième partie au Vietnam
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Externalisation logistique stimulant la demande de chaînes d'approvisionnement intégrées | +2.5% | National, notamment les principaux corridors de fabrication et d'exportation | Court terme (≤ 2 ans) |
| Délocalisation manufacturière élargissant les exigences de coordination multi-pays | +2.2% | Clusters manufacturiers du nord et du sud du Vietnam | Moyen terme (2–4 ans) |
| Croissance omnicanale stimulant la demande d'orchestration d'exécution complexe | +1.8% | Principaux centres urbains et de commerce électronique | Court terme (≤ 2 ans) |
| Soutien gouvernemental encourageant l'adoption de services logistiques avancés | +1.3% | National | Moyen terme (2–4 ans) |
| Capacité fragmentée accroissant les besoins d'orchestration de la chaîne d'approvisionnement | +1.0% | National, y compris les marchés logistiques en développement | Moyen terme (2–4 ans) |
| Conformité à l'exportation accroissant la demande de données carbone et douanières | +0.9% | Corridors de fabrication orientés vers l'exportation et corridors portuaires | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Externalisation logistique stimulant la demande de chaînes d'approvisionnement intégrées
La stratégie de développement logistique du Vietnam pour 2025–2035 vise un taux d'externalisation logistique de 70 à 80 %, reflétant l'intention du gouvernement d'encourager un recours plus large aux services logistiques professionnels. Cette orientation politique crée des opportunités pour les prestataires 4PL afin de coordonner le transport, l'entreposage, les procédures douanières et la distribution auprès de plusieurs prestataires de services. Les fabricants disposant de réseaux d'approvisionnement et d'exportation complexes peuvent bénéficier d'un suivi centralisé des performances, d'une gestion des transporteurs et d'une visibilité sur les expéditions. L'opportunité dépend de la volonté des chargeurs de transférer les responsabilités de coordination à des intégrateurs indépendants plutôt que de gérer individuellement les contrats logistiques en interne.
Délocalisation manufacturière élargissant les exigences de coordination multi-pays
L'activité manufacturière du Vietnam crée une demande de coordination des matières premières entrantes, des stocks d'usine, de la documentation douanière et de la distribution sortante. Les fabricants opérant sur plusieurs marchés d'approvisionnement asiatiques doivent aligner les calendriers des fournisseurs avec les exigences de production et les engagements d'exportation. Les prestataires de logistique de quatrième partie peuvent soutenir ces opérations en intégrant plusieurs transporteurs et partenaires logistiques dans une structure commune de planification et de suivi. Le rôle du pays dans les réseaux de fabrication internationaux offre donc une opportunité structurelle pour les prestataires disposant de capacités de coordination transfrontalière, de partenaires locaux fiables et d'une technologie reliant les informations sur les expéditions et les stocks.
Croissance omnicanale stimulant la demande d'orchestration d'exécution complexe
L'expansion des ventes en ligne accroît la nécessité de coordonner l'allocation des stocks, l'exécution des commandes, la livraison et les retours entre les places de marché et les partenaires logistiques. Les prestataires de logistique de quatrième partie peuvent aider les détaillants à consolider les données opérationnelles et à gérer les performances des services sur différents canaux. La demande sera probablement la plus forte parmi les entreprises disposant de plusieurs points de distribution, d'exigences de livraison diversifiées et de volumes d'expédition élevés. L'opportunité de marché dépendra de la capacité des prestataires à intégrer les systèmes des détaillants et à maintenir une couverture fiable du service de livraison au dernier kilomètre.
Soutien gouvernemental encourageant l'adoption de services logistiques avancés
Le Vietnam a approuvé la Décision n° 2229/QĐ-TTg en octobre 2025, fixant une orientation nationale pour le développement logistique jusqu'en 2035 et au-delàDécision n° 2229/QĐ-TTg approuvant la stratégie de développement des services logistiques du Vietnam pour 2025–2035, avec une vision à l'horizon 2050, octobre 2025, vanban.chinhphu.vn.">[1]. La stratégie comprend des objectifs en matière d'adoption de la transformation numérique, de développement d'une main-d'œuvre professionnelle, d'externalisation logistique et de centres logistiques modernes. Ces mesures favorisent un environnement dans lequel les opérateurs logistiques ont de plus grandes incitations à améliorer la gestion des données, l'intégration des services et l'efficacité opérationnelle. La mise en œuvre déterminera le rythme d'adoption, car l'investissement technologique, la préparation de la main-d'œuvre et la coordination entre les prestataires logistiques restent des considérations importantes.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénuries de talents qualifiés limitant les capacités de planification avancée | -1.4% | National, notamment en dehors des principaux centres logistiques | Court terme (≤ 2 ans) |
| Systèmes hérités entravant l'efficacité de l'échange de données intégré | -1.1% | National, notamment parmi les opérateurs logistiques de plus petite taille | Moyen terme (2–4 ans) |
| Réticence des chargeurs à partager leurs données limitant la visibilité de bout en bout | -0.7% | National | Moyen terme (2–4 ans) |
| Lacunes infrastructurelles régionales réduisant l'efficacité de l'optimisation du réseau | -0.8% | Corridors logistiques en développement | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénuries de talents qualifiés limitant les capacités de planification avancée
Les opérations de logistique de quatrième partie nécessitent du personnel capable de combiner planification du transport, analyse de données, connaissance des procédures douanières et coordination des fournisseurs. Une pénurie d'employés disposant de ces compétences combinées peut contraindre la mise en œuvre de tours de contrôle avancées et de services de chaîne d'approvisionnement intégrés. Les prestataires peuvent avoir besoin d'investir dans la formation interne et le recrutement avant de prendre en charge des comptes clients complexes. Les différences de disponibilité de la main-d'œuvre entre les principaux centres logistiques et les sites moins développés peuvent également affecter la cohérence du service et le coût de l'expansion des opérations.
Systèmes hérités entravant l'efficacité de l'échange de données intégré
Les prestataires de logistique de quatrième partie dépendent d'un échange d'informations fiable entre les transporteurs, les entrepôts, les commissionnaires en douane, les fabricants et les détaillants. Les logiciels incompatibles, la documentation manuelle et les normes de données incohérentes peuvent empêcher la visibilité en temps réel entre ces partenaires. Les opérateurs de plus petite taille peuvent également faire face à des contraintes financières et techniques lors de la mise à niveau de leurs systèmes. Ces limitations peuvent augmenter les délais de mise en œuvre, nécessiter une réconciliation manuelle supplémentaire et réduire l'efficacité de la planification centralisée. Les prestataires doivent donc combiner l'intégration technologique avec l'intégration des partenaires, la gouvernance des données et des procédures opérationnelles standardisées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle opérationnel : les intégrateurs de solutions en tête tandis que les plateformes numériques se développent
Les intégrateurs de solutions représentent une part de 43,67 % du marché de la logistique de quatrième partie au Vietnam en 2026. Leur position reflète le besoin des chargeurs complexes de coordonner les transporteurs, les entrepôts, les commissionnaires en douane et les partenaires de distribution via une structure de gestion unique. Ces services sont pertinents pour les fabricants disposant de réseaux d'approvisionnement internationaux et de multiples destinations d'exportation. Les intégrateurs de solutions peuvent centraliser le suivi des performances et la gestion des exceptions tout en permettant aux clients de conserver leurs relations existantes avec les opérateurs logistiques individuels.
La 4PL sur plateforme numérique devrait enregistrer un CAGR de 10,34 % durant 2027–2032. Les tours de contrôle basées sur le cloud, les interfaces système et les rapports automatisés peuvent améliorer la visibilité des expéditions et réduire la coordination manuelle. En février 2026, Samsung SDS a présenté ses capacités logistiques numériques Cello Square lors de Manifest 2026, mettant en avant le suivi par tour de contrôle et la gestion de la chaîne d'approvisionnement assistée par la technologieRépondre aux risques de la chaîne d'approvisionnement mondiale grâce à l'analyse par IA et à la prise de décision basée sur les données, Samsung SDS dévoile sa solution logistique numérique mondiale lors de Manifest 2026, février 2026, samsungsds.com.">[2]. L'adoption de la plateforme dépendra de l'intégration avec les prestataires de services locaux, de la disponibilité de données précises et de la capacité à prendre en charge les systèmes opérationnels existants des clients.

Par secteur d'utilisation final : la fabrication ancre la demande tandis que le commerce électronique se développe
La fabrication industrielle représente 32,56 % de la taille du marché de la logistique de quatrième partie au Vietnam en 2026. Les fabricants ont souvent besoin de coordonner l'approvisionnement en composants, les stocks d'usine, la documentation douanière et la distribution des produits finis auprès de plusieurs fournisseurs et transporteurs. Ces exigences rendent la gestion intégrée de la chaîne d'approvisionnement pertinente pour les entreprises opérant sur plusieurs sites de production et marchés internationaux. Les services de logistique de quatrième partie peuvent aider à aligner les matières premières entrantes avec les calendriers de production et à coordonner les livraisons sortantes en fonction des exigences des clients.
Le commerce de détail et l'e-commerce devraient enregistrer un CAGR de 11,49 % durant 2027–2032. L'expansion du commerce en ligne accroît le besoin de visibilité des stocks, de coordination de l'exécution des commandes, de suivi des livraisons et de gestion des retours. Les détaillants disposant de plusieurs canaux de vente peuvent bénéficier d'une supervision centralisée de différents partenaires logistiques. L'adoption dépendra de la complexité de l'exécution des commandes, des coûts d'intégration et de la fiabilité des réseaux de livraison au dernier kilomètre.
Par taille d'entreprise : les grandes entreprises en tête tandis que l'accès des PME s'améliore
Les grandes entreprises représentent 73,12 % de la part du marché de la logistique de quatrième partie au Vietnam en 2026. Les grands chargeurs exploitent généralement de vastes réseaux de fournisseurs et nécessitent une coordination entre les modes de transport, les procédures douanières, les entrepôts et les canaux de distribution. Ils peuvent également nécessiter une intégration entre les systèmes logistiques et les plateformes de planification des ressources d'entreprise. Ces exigences créent des opportunités pour les prestataires 4PL afin de fournir des services dédiés de coordination, de suivi des performances et d'optimisation du réseau.
Les petites et moyennes entreprises devraient enregistrer un CAGR de 10,96 % durant 2027–2032. Les plateformes numériques peuvent rendre la visibilité des expéditions, la documentation, la coordination logistique et l'accès aux services partenaires plus accessibles aux petites entreprises. En septembre 2025, Vietnam SuperPort et Vietnam Post Logistics, en collaboration avec Visa et d'autres partenaires, ont lancé la Plateforme de marché logistique pour soutenir les PME avec des processus numériques de commande au paiement, la visibilité des expéditions et l'accès aux services logistiques et financiersVietnam SuperPort et Vietnam Post lancent la Plateforme de marché logistique avec Visa pour autonomiser les PME, septembre 2025, superport.vn.">[3]. La mesure dans laquelle ce développement se traduit par une adoption de la 4PL dépendra des exigences d'intégration, de la tarification des services et de l'intégration avec les processus métier existants.
Analyse géographique
Le sud du Vietnam représente 43,68 % du marché en 2026. Hô-Chi-Minh-Ville, les clusters manufacturiers environnants et le complexe portuaire en eau profonde de Cai Mep–Thi Vai soutiennent le rôle de la région dans le commerce international et la distribution. La concentration de fabricants orientés vers l'exportation crée une demande de transport coordonné, de procédures douanières, d'entreposage et d'arrangements d'expédition. En avril 2026, Gemadept et CMA CGM ont tenu la cérémonie de première pierre de la Phase 2 du port en eau profonde de Gemalink. L'expansion devrait porter la capacité annuelle du port à plus de 3 millions d'EVP à son achèvement, renforçant l'infrastructure de la région pour les flux de cargaisons internationales.
Le nord du Vietnam est une importante région de fabrication et de distribution, reliant les zones industrielles autour de Hanoï et des provinces voisines avec le port de Haïphong et l'aéroport international de Noi Bai. Les fabricants opérant sur des réseaux d'approvisionnement internationaux ont besoin d'expéditions entrantes coordonnées, de réapprovisionnement des usines, de procédures douanières et de distribution à l'exportation. En juillet 2026, DHL Supply Chain a posé la première pierre de son Campus logistique nord DHL à Hung Yen. Le projet représente un investissement de 63 millions EUR (74,03 millions USD)DHL Supply Chain pose la première pierre du Campus logistique nord DHL pour renforcer la connectivité dans le nord du Vietnam, juillet 2026, dhl.com.">[4]. Ses installations logistiques prévues sont destinées à renforcer l'empreinte opérationnelle de l'entreprise et à soutenir les besoins de la chaîne d'approvisionnement dans le nord du Vietnam.
Le centre du Vietnam devrait enregistrer un CAGR de 10,43 % durant 2027–2032. La région offre des opportunités de coordination logistique à mesure que l'activité industrielle, la connectivité portuaire et les exigences de distribution régionale se développent. Cependant, la disponibilité d'installations logistiques intégrées et de réseaux de prestataires de services fiables peut varier selon les sites. Les prestataires de logistique de quatrième partie peuvent aider les entreprises à coordonner les ressources de transport et d'entreposage disponibles, bien que les lacunes infrastructurelles puissent contraindre l'efficacité. Le rythme du développement du marché dépendra des investissements industriels, de la connectivité régionale, du développement des installations logistiques et de la capacité des prestataires à établir des réseaux de partenaires fiables.
Paysage concurrentiel
Le marché de la logistique de quatrième partie au Vietnam est fragmenté et comprend des intégrateurs logistiques internationaux, des entreprises logistiques nationales et des prestataires de services assistés par la technologie. DHL Group, DSV, A.P. Moller–Maersk et Kuehne+Nagel disposent de réseaux internationaux et de capacités de gestion de la chaîne d'approvisionnement pouvant soutenir les clients ayant des exigences d'approvisionnement et de distribution transfrontalières. Leur capacité à coordonner le transport, l'entreposage, les procédures douanières et la distribution régionale peut être pertinente pour les clients multinationaux opérant au Vietnam.
L'intégration technologique est une considération concurrentielle importante car les clients exigent des informations en temps opportun auprès de plusieurs partenaires logistiques. Les plateformes numériques peuvent soutenir le suivi des expéditions, la réservation, le reporting des performances et la gestion des exceptions. En février 2026, Samsung SDS a présenté sa plateforme Cello Square lors de Manifest 2026, mettant en avant les capacités logistiques numériques et de tour de contrôle. Les opérateurs nationaux peuvent compléter ces capacités grâce à leur connaissance opérationnelle locale, leur infrastructure physique et leurs relations régionales établies.
Les partenariats stratégiques et la spécialisation opérationnelle façonnent également l'environnement concurrentiel. En mars 2026, Gemadept et CJ Logistics ont annoncé une restructuration de leurs opérations de coentreprise logistique et maritime, Gemadept se concentrant sur le transport maritime et CJ Logistics prenant en charge les services 3PL. En octobre 2025, Vietnam Post Logistics a annoncé un partenariat avec Phenikaa-X pour développer des systèmes d'entrepôts intelligents utilisant la robotique autonome et la gestion d'entrepôts assistée par l'IA.
Leaders du secteur de la logistique de quatrième partie au Vietnam
-
DHL Group
-
DSV
-
A.P. Moller - Maersk
-
Indo Trans Logistics Corporation (ITL)
-
Gemadept Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Juillet 2026 : Vietnam Post Logistics et DSV Contract Logistics Vietnam ont tenu une cérémonie de renouvellement de contrat le 13 juillet 2026, poursuivant leur collaboration dans les services de chaîne d'approvisionnement B2B.
- Avril 2026 : Gemadept et CMA CGM ont tenu la cérémonie de première pierre de la Phase 2 du port en eau profonde de Gemalink, avec une capacité annuelle prévue dépassant 3 millions d'EVP après achèvement.
- Mars 2026 : Gemadept et CJ Logistics ont annoncé une restructuration de leurs opérations de coentreprise logistique et maritime, attribuant les opérations maritimes à Gemadept et les opérations 3PL à CJ Logistics.
- Septembre 2025 : Kuehne+Nagel et le groupe LEGO ont ouvert un centre de distribution régional à Dong Nai pour soutenir la distribution depuis les opérations manufacturières de LEGO au Vietnam vers les marchés Asie-Pacifique.
Périmètre du rapport sur le marché de la logistique de quatrième partie au Vietnam
| Prestataire logistique principal |
| Intégrateur de solutions |
| 4PL sur plateforme numérique |
| FMCG |
| Commerce de détail et e-commerce |
| Mode et style de vie |
| Technologie et électronique |
| Réfrigéré et pharmaceutique |
| Automobile et mobilité |
| Fabrication industrielle |
| Autres |
| Petites et moyennes entreprises |
| Grandes entreprises |
| Nord du Vietnam |
| Centre du Vietnam |
| Sud du Vietnam |
| Par modèle opérationnel | Prestataire logistique principal |
| Intégrateur de solutions | |
| 4PL sur plateforme numérique | |
| Par secteur d'utilisation final | FMCG |
| Commerce de détail et e-commerce | |
| Mode et style de vie | |
| Technologie et électronique | |
| Réfrigéré et pharmaceutique | |
| Automobile et mobilité | |
| Fabrication industrielle | |
| Autres | |
| Par taille d'entreprise | Petites et moyennes entreprises |
| Grandes entreprises | |
| Par région | Nord du Vietnam |
| Centre du Vietnam | |
| Sud du Vietnam |
Questions clés auxquelles répond le rapport
Quelle est la taille projetée du marché de la logistique de quatrième partie au Vietnam d'ici 2032 ?
Le marché de la logistique de quatrième partie au Vietnam devrait atteindre 1,69 milliard USD d'ici 2032, contre 1,07 milliard USD en 2027, à un CAGR de 9,51 % durant 2027–2032.
Quel modèle opérationnel domine le marché de la logistique de quatrième partie au Vietnam ?
Les intégrateurs de solutions détiennent une part de marché de 43,67 % en 2026.
Quel secteur d'utilisation final devrait connaître la croissance la plus rapide ?
Le commerce de détail et l'e-commerce devraient enregistrer un CAGR de 11,49 % durant 2026–2031.
Pourquoi les grandes entreprises utilisent-elles les services de logistique de quatrième partie ?
Les grandes entreprises peuvent utiliser les services 4PL pour coordonner plusieurs prestataires logistiques, améliorer la visibilité des expéditions, intégrer les systèmes d'entreprise et gérer les performances de la chaîne d'approvisionnement sur plusieurs sites. Les grandes entreprises détiennent une part de marché de 73,12 % en 2026.
Quelle région représentait la plus grande part de marché en 2025 ?
Le sud du Vietnam représente 43,68 % du marché en 2026.
Quels sont les principaux obstacles à l'adoption de la 4PL au Vietnam ?
Les principaux obstacles comprennent les pénuries de personnel disposant de compétences avancées en logistique et en gestion des données, les systèmes d'information incompatibles, le partage limité des données et les différences d'infrastructure logistique régionale.