
Größe und Marktanteil des vietnamesischen Marktes für Fourth-Party-Logistik
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
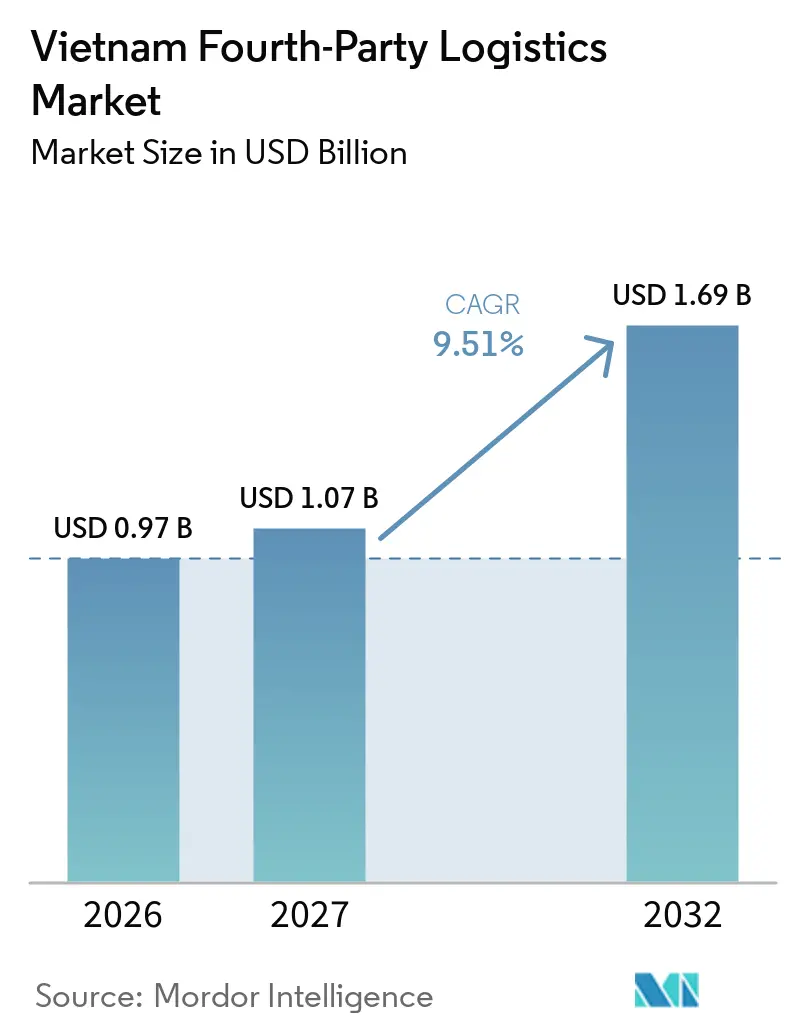
| Marktgröße im Basisjahr (2026) | 0.97 Milliarden US-Dollar |
| Marktgröße (2027) | 1.07 Milliarden US-Dollar |
| Marktgröße (2032) | 1.69 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.51 % |
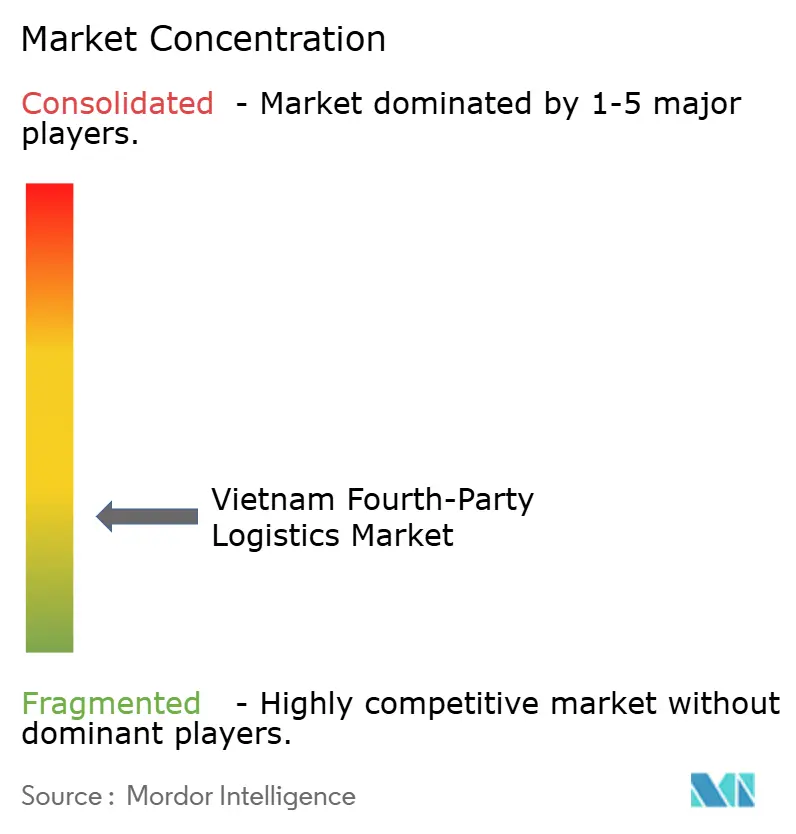
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des vietnamesischen Marktes für Fourth-Party-Logistik von Mordor Intelligence
Der vietnamesische Markt für Fourth-Party-Logistik (4PL) wird im Jahr 2026 auf 0,97 Milliarden USD geschätzt und soll von 1,07 Milliarden USD im Jahr 2027 auf 1,69 Milliarden USD bis 2032 wachsen, was einer CAGR von 9,51 % während des Prognosezeitraums 2027–2032 entspricht.
Die Nachfrage wird durch Vietnams Fertigungsbasis, exportorientierte Lieferketten und den Bedarf an der Koordinierung von Transport, Lagerung, Zollabfertigung und Distribution über mehrere Logistikdienstleister hinweg gestützt. Die realisierten ausländischen Direktinvestitionen des Landes erreichten im Jahr 2025 27,62 Milliarden USD. Diese Investitionstätigkeit unterstützt die Nachfrage nach koordinierten Lieferkettendienstleistungen, insbesondere bei Herstellern, die internationale Beschaffungs- und Distributionsnetzwerke verwalten. Die Regierung genehmigte im Oktober 2025 die Entscheidung Nr. 2229/QĐ-TTg, mit der Vietnams Logistikentwicklungsstrategie für 2025–2035 mit einer Vision bis 2050 festgelegt wurde. Die Strategie zielt auf eine stärkere Logistikauslagerung, eine breitere Einführung digitaler Transformationslösungen, verbesserte Arbeitskräftekompetenzen und eine moderne Logistikinfrastruktur ab. Diese Prioritäten schaffen Chancen für 4PL-Anbieter, die Daten integrieren, mehrere Dienstleister koordinieren und die Lieferkettentransparenz verbessern.
Wichtigste Erkenntnisse des Berichts
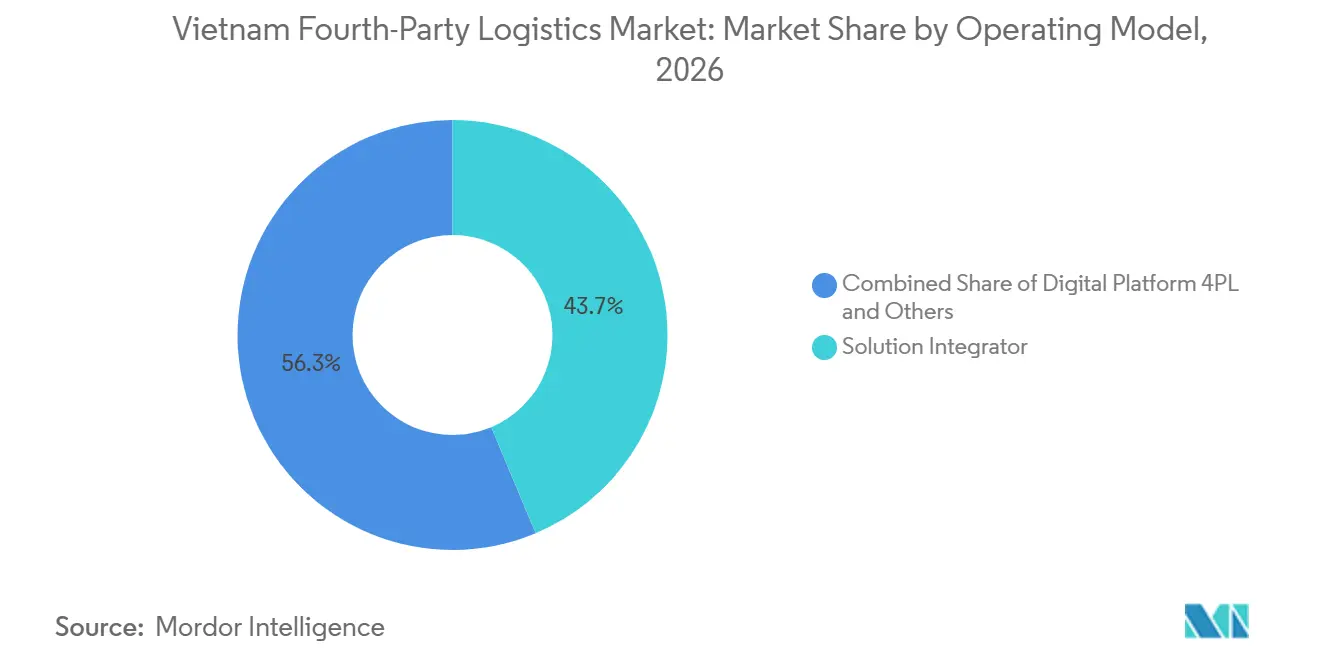
- Nach Betriebsmodell entfallen auf Solution Integrators im Jahr 2026 43,67 % des Marktanteils des vietnamesischen Marktes für Fourth-Party-Logistik. Digitale Plattform-4PL wird voraussichtlich während 2027–2032 eine CAGR von 10,34 % verzeichnen.
- Nach Endverbraucherbranche entfällt auf die industrielle Fertigung im Jahr 2026 ein Anteil von 32,56 % an der Marktgröße des vietnamesischen Marktes für Fourth-Party-Logistik. Einzelhandel und E-Commerce werden voraussichtlich während 2027–2032 eine CAGR von 11,49 % verzeichnen.
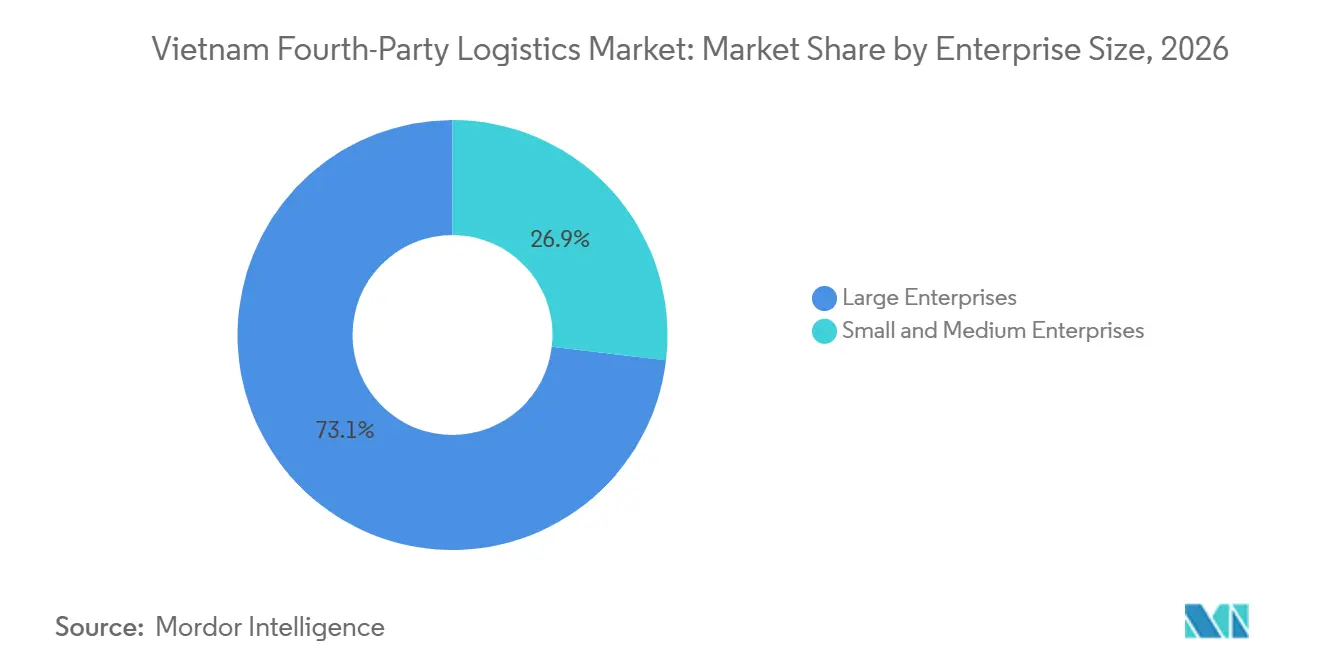
- Nach Unternehmensgröße entfallen auf Großunternehmen im Jahr 2026 73,12 % des Marktanteils des vietnamesischen Marktes für Fourth-Party-Logistik. Kleine und mittlere Unternehmen werden voraussichtlich während 2027–2032 eine CAGR von 10,96 % verzeichnen.
- Nach Geografie entfällt auf Südvietnam im Jahr 2026 ein Anteil von 43,68 % an der Marktgröße des vietnamesischen Marktes für Fourth-Party-Logistik. Zentralvietnam wird voraussichtlich während 2026–2031 eine CAGR von 10,43 % verzeichnen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse im vietnamesischen Markt für Fourth-Party-Logistik
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Logistikauslagerung erhöht die Nachfrage nach integrierten Lieferketten | +2.5% | National, insbesondere wichtige Fertigungs- und Exportkorridore | Kurzfristig (≤2 Jahre) |
| Verlagerung der Fertigung erweitert den Bedarf an länderübergreifender Koordinierung | +2.2% | Fertigungscluster in Nord- und Südvietnam | Mittelfristig (2–4 Jahre) |
| Omnichannel-Wachstum erhöht die Nachfrage nach komplexer Fulfillment-Orchestrierung | +1.8% | Wichtige städtische Zentren und E-Commerce-Zentren | Kurzfristig (≤2 Jahre) |
| Staatliche Unterstützung fördert die Einführung fortschrittlicher Logistikdienstleistungen | +1.3% | National | Mittelfristig (2–4 Jahre) |
| Fragmentierte Kapazitäten erhöhen den Bedarf an Lieferkettenorchestrierung | +1.0% | National, einschließlich sich entwickelnder Logistikmärkte | Mittelfristig (2–4 Jahre) |
| Exportkonformität erhöht die Nachfrage nach CO₂- und Zolldaten | +0.9% | Exportorientierte Fertigungs- und Hafenkorridore | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Logistikauslagerung erhöht die Nachfrage nach integrierten Lieferketten
Vietnams Logistikentwicklungsstrategie für 2025–2035 zielt auf eine Logistikauslagerungsrate von 70–80 % ab, was die Absicht der Regierung widerspiegelt, die breitere Nutzung professioneller Logistikdienstleistungen zu fördern. Diese politische Ausrichtung schafft Chancen für 4PL-Anbieter, Transport, Lagerung, Zollverfahren und Distribution über mehrere Dienstleister hinweg zu koordinieren. Hersteller mit komplexen Beschaffungs- und Exportnetzwerken können von einer zentralisierten Leistungsüberwachung, dem Carrier-Management und der Sendungstransparenz profitieren. Die Chance hängt davon ab, ob Verlader die Koordinierungsverantwortung an unabhängige Integratoren übertragen oder einzelne Logistikverträge intern verwalten möchten.
Verlagerung der Fertigung erweitert den Bedarf an länderübergreifender Koordinierung
Vietnams Fertigungsaktivitäten schaffen Nachfrage nach koordinierten eingehenden Materialien, Fabrikbeständen, Zolldokumentation und ausgehender Distribution. Hersteller, die in mehreren asiatischen Beschaffungsmärkten tätig sind, müssen Lieferantenpläne mit Produktionsanforderungen und Exportverpflichtungen abstimmen. Fourth-Party-Logistikanbieter können diese Abläufe unterstützen, indem sie mehrere Carrier und Logistikpartner in eine gemeinsame Planungs- und Überwachungsstruktur integrieren. Die Rolle des Landes in internationalen Fertigungsnetzwerken bietet daher eine strukturelle Chance für Anbieter mit grenzüberschreitenden Koordinierungsfähigkeiten, zuverlässigen lokalen Partnern und Technologie, die Sendungs- und Bestandsinformationen verknüpft.
Omnichannel-Wachstum erhöht die Nachfrage nach komplexer Fulfillment-Orchestrierung
Die Ausweitung des Online-Handels erhöht den Bedarf an der Koordinierung von Bestandszuweisung, Fulfillment, Lieferung und Retouren über Marktplätze und Logistikpartner hinweg. Fourth-Party-Logistikanbieter können Einzelhändlern helfen, operative Daten zu konsolidieren und die Serviceleistung über verschiedene Kanäle hinweg zu verwalten. Die Nachfrage dürfte am stärksten bei Unternehmen mit mehreren Distributionspunkten, unterschiedlichen Lieferanforderungen und hohen Sendungsvolumina sein. Die Marktchance wird von der Fähigkeit der Anbieter abhängen, Einzelhändlersysteme zu integrieren und eine zuverlässige Last-Mile-Serviceabdeckung aufrechtzuerhalten.
Staatliche Unterstützung fördert die Einführung fortschrittlicher Logistikdienstleistungen
Vietnam genehmigte im Oktober 2025 die Entscheidung Nr. 2229/QĐ-TTg, die eine nationale Ausrichtung für die Logistikentwicklung bis 2035 und darüber hinaus festlegtEntscheidung Nr. 2229/QĐ-TTg zur Genehmigung der vietnamesischen Strategie zur Entwicklung von Logistikdienstleistungen für 2025–2035 mit einer Vision bis 2050, Oktober 2025, vanban.chinhphu.vn.">[1]. Die Strategie umfasst Ziele für die Einführung digitaler Transformation, die Entwicklung professioneller Arbeitskräfte, Logistikauslagerung und moderne Logistikzentren. Diese Maßnahmen unterstützen ein Umfeld, in dem Logistikbetreiber stärkere Anreize haben, Datenmanagement, Serviceintegration und Betriebseffizienz zu verbessern. Die Umsetzung wird das Tempo der Einführung bestimmen, da Technologieinvestitionen, die Bereitschaft der Arbeitskräfte und die Koordinierung zwischen Logistikanbietern wichtige Überlegungen bleiben.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fachkräftemangel schränkt fortschrittliche Planungskapazitäten ein | -1.4% | National, insbesondere außerhalb wichtiger Logistikzentren | Kurzfristig (≤2 Jahre) |
| Veraltete Systeme behindern den effizienten integrierten Datenaustausch | -1.1% | National, insbesondere bei kleineren Logistikbetreibern | Mittelfristig (2–4 Jahre) |
| Zurückhaltung der Verlader bei der Datenweitergabe schränkt die durchgängige Transparenz ein | -0.7% | National | Mittelfristig (2–4 Jahre) |
| Regionale Infrastrukturlücken verringern die Effizienz der Netzwerkoptimierung | -0.8% | Sich entwickelnde Logistikkorridore | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fachkräftemangel schränkt fortschrittliche Planungskapazitäten ein
Fourth-Party-Logistikbetriebe erfordern Personal, das Transportplanung, Datenanalyse, Zollkenntnisse und Lieferantenkoordinierung kombinieren kann. Ein Mangel an Mitarbeitern mit diesen kombinierten Fähigkeiten kann die Implementierung fortschrittlicher Control Tower und integrierter Lieferkettendienstleistungen einschränken. Anbieter müssen möglicherweise in interne Schulungen und Rekrutierung investieren, bevor sie die Verantwortung für komplexe Kundenkonten übernehmen. Unterschiede in der Verfügbarkeit von Arbeitskräften zwischen wichtigen Logistikzentren und weniger entwickelten Standorten können auch die Servicekonsistenz und die Kosten der Betriebserweiterung beeinflussen.
Veraltete Systeme behindern den effizienten integrierten Datenaustausch
Fourth-Party-Logistikanbieter sind auf einen zuverlässigen Informationsaustausch zwischen Carriern, Lagerhäusern, Zollmaklern, Herstellern und Einzelhändlern angewiesen. Inkompatible Software, manuelle Dokumentation und inkonsistente Datenstandards können die Echtzeittransparenz über diese Partner hinweg verhindern. Kleinere Betreiber können auch mit finanziellen und technischen Einschränkungen bei der Aktualisierung ihrer Systeme konfrontiert sein. Diese Einschränkungen können die Implementierungszeit verlängern, zusätzlichen manuellen Abgleich erfordern und die Effektivität der zentralisierten Planung verringern. Anbieter müssen daher Technologieintegration mit Partner-Onboarding, Data Governance und standardisierten Betriebsverfahren kombinieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Betriebsmodell: Solution Integrators führen, während digitale Plattformen expandieren
Solution Integrators entfallen im Jahr 2026 auf einen Anteil von 43,67 % am vietnamesischen Markt für Fourth-Party-Logistik. Ihre Position spiegelt den Bedarf komplexer Verlader wider, Transportanbieter, Lagerhäuser, Zollmakler und Distributionspartner über eine einzige Managementstruktur zu koordinieren. Diese Dienstleistungen sind für Hersteller mit internationalen Beschaffungsnetzwerken und mehreren Exportzielen relevant. Solution Integrators können die Leistungsüberwachung und das Ausnahmemanagement zentralisieren und gleichzeitig den Kunden ermöglichen, bestehende Beziehungen zu einzelnen Logistikbetreibern aufrechtzuerhalten.
Digitale Plattform-4PL wird voraussichtlich während 2027–2032 eine CAGR von 10,34 % verzeichnen. Cloud-basierte Control Tower, Systemschnittstellen und automatisiertes Reporting können die Sendungstransparenz verbessern und den manuellen Koordinierungsaufwand reduzieren. Im Februar 2026 präsentierte Samsung SDS seine digitalen Logistikfähigkeiten von Cello Square auf der Manifest 2026 und hob dabei Control-Tower-Monitoring und technologiegestütztes Supply-Chain-Management hervorReaktion auf globale Lieferkettenrisiken durch KI-Analysen und datengestützte Entscheidungsfindung: Samsung SDS stellt auf der Manifest 2026 globale digitale Logistiklösung vor, Februar 2026, samsungsds.com.">[2]. Die Plattformeinführung wird von der Integration mit lokalen Dienstleistern, der Verfügbarkeit genauer Daten und der Fähigkeit abhängen, die bestehenden Betriebssysteme der Kunden zu unterstützen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche: Fertigung verankert die Nachfrage, während E-Commerce expandiert
Die industrielle Fertigung entfällt im Jahr 2026 auf einen Anteil von 32,56 % an der Marktgröße des vietnamesischen Marktes für Fourth-Party-Logistik. Hersteller müssen häufig Komponentenbeschaffung, Fabrikbestände, Zolldokumentation und die Distribution von Fertigwaren über mehrere Lieferanten und Transportanbieter hinweg koordinieren. Diese Anforderungen machen integriertes Supply-Chain-Management für Unternehmen relevant, die an mehreren Produktionsstandorten und in internationalen Märkten tätig sind. Fourth-Party-Logistikdienstleistungen können dabei helfen, eingehende Materialien mit Produktionsplänen abzustimmen und ausgehende Lieferungen gemäß den Kundenanforderungen zu koordinieren.
Einzelhandel und E-Commerce werden voraussichtlich während 2027–2032 eine CAGR von 11,49 % verzeichnen. Die Ausweitung des Online-Handels erhöht den Bedarf an Bestandstransparenz, Fulfillment-Koordinierung, Lieferüberwachung und Retourenmanagement. Einzelhändler mit mehreren Vertriebskanälen können von einer zentralisierten Überwachung verschiedener Logistikpartner profitieren. Die Einführung wird von der Fulfillment-Komplexität, den Integrationskosten und der Zuverlässigkeit der Last-Mile-Netzwerke abhängen.
Nach Unternehmensgröße: Großunternehmen führen, während der Zugang für KMU verbessert wird
Großunternehmen entfallen im Jahr 2026 auf 73,12 % des Marktanteils des vietnamesischen Marktes für Fourth-Party-Logistik. Große Verlader betreiben häufig umfangreiche Lieferantennetzwerke und benötigen Koordinierung über Transportmodi, Zollprozesse, Lagerhäuser und Distributionskanäle hinweg. Sie können auch eine Integration zwischen Logistiksystemen und Enterprise-Resource-Planning-Plattformen benötigen. Diese Anforderungen schaffen Chancen für 4PL-Anbieter, dedizierte Koordinierungs-, Leistungsüberwachungs- und Netzwerkoptimierungsdienstleistungen zu erbringen.
Kleine und mittlere Unternehmen werden voraussichtlich während 2027–2032 eine CAGR von 10,96 % verzeichnen. Digitale Plattformen können Sendungstransparenz, Dokumentation, Logistikkoordinierung und den Zugang zu Partnerdienstleistungen für kleinere Unternehmen zugänglicher machen. Im September 2025 starteten Vietnam SuperPort und Vietnam Post Logistics zusammen mit Visa und anderen Partnern die Logistics Marketplace Platform, um KMU mit digitalen Auftrags- bis Zahlungsprozessen, Sendungstransparenz und Zugang zu Logistik- und Finanzdienstleistungen zu unterstützenVietnam SuperPort und Vietnam Post starten Logistics Marketplace Platform mit Visa zur Stärkung von KMU, September 2025, superport.vn.">[3]. Inwieweit sich diese Entwicklung in eine 4PL-Einführung übersetzt, wird von den Onboarding-Anforderungen, der Servicepreisgestaltung und der Integration in bestehende Geschäftsprozesse abhängen.
Geografische Analyse
Südvietnam entfällt im Jahr 2026 auf 43,68 % des Marktes. Ho-Chi-Minh-Stadt, die umliegenden Fertigungscluster und der Tiefseehafenkomplex Cai Mep–Thi Vai unterstützen die Rolle der Region im internationalen Handel und in der Distribution. Die Konzentration exportorientierter Hersteller schafft Nachfrage nach koordiniertem Transport, Zollverfahren, Lagerung und Versandabwicklung. Im April 2026 hielten Gemadept und CMA CGM die Grundsteinlegungszeremonie für Phase 2 des Tiefseehafens Gemalink ab. Die Erweiterung soll die jährliche Kapazität des Hafens nach Fertigstellung auf mehr als 3 Millionen TEU erhöhen und damit die Infrastruktur der Region für internationale Ladungsströme stärken.
Nordvietnam ist eine wichtige Fertigungs- und Distributionsregion, die Industriegebiete rund um Hanoi und benachbarte Provinzen mit dem Hafen Hai Phong und dem internationalen Flughafen Noi Bai verbindet. Hersteller, die in internationalen Beschaffungsnetzwerken tätig sind, benötigen koordinierte eingehende Sendungen, Fabrikauffüllung, Zollprozesse und Exportdistribution. Im Juli 2026 legte DHL Supply Chain den Grundstein für seinen DHL North Logistics Campus in Hung Yen. Das Projekt stellt eine Investition von 63 Millionen EUR (74,03 Millionen USD) darDHL Supply Chain legt Grundstein für DHL North Logistics Campus zur Stärkung der Konnektivität in Nordvietnam, Juli 2026, dhl.com.">[4]. Die geplanten Logistikeinrichtungen sollen den operativen Fußabdruck des Unternehmens stärken und die Lieferkettenanforderungen in Nordvietnam unterstützen.
Zentralvietnam wird voraussichtlich während 2027–2032 eine CAGR von 10,43 % verzeichnen. Die Region bietet Chancen für die Logistikkoordinierung, da sich Industrieaktivitäten, Hafenkonnektivität und regionale Distributionsanforderungen weiterentwickeln. Die Verfügbarkeit integrierter Logistikeinrichtungen und zuverlässiger Dienstleisternetzwerke kann jedoch je nach Standort variieren. Fourth-Party-Logistikanbieter können Unternehmen dabei helfen, verfügbare Transport- und Lagerressourcen zu koordinieren, obwohl Infrastrukturlücken die Effizienz einschränken können. Das Tempo der Marktentwicklung wird von Industrieinvestitionen, regionaler Konnektivität, der Entwicklung von Logistikeinrichtungen und der Fähigkeit der Anbieter abhängen, zuverlässige Partnernetzwerke aufzubauen.
Wettbewerbslandschaft
Der vietnamesische Markt für Fourth-Party-Logistik ist fragmentiert und umfasst internationale Logistikintegratoren, inländische Logistikunternehmen und technologiegestützte Dienstleister. DHL Group, DSV, A.P. Moller–Maersk und Kuehne+Nagel verfügen über internationale Netzwerke und Supply-Chain-Management-Fähigkeiten, die Kunden mit grenzüberschreitenden Beschaffungs- und Distributionsanforderungen unterstützen können. Ihre Fähigkeit, Transport, Lagerung, Zollprozesse und regionale Distribution zu koordinieren, kann für multinationale Kunden, die in Vietnam tätig sind, relevant sein.
Technologieintegration ist ein wichtiger Wettbewerbsfaktor, da Kunden zeitnahe Informationen über mehrere Logistikpartner hinweg benötigen. Digitale Plattformen können Sendungsüberwachung, Buchung, Leistungsberichterstattung und Ausnahmemanagement unterstützen. Im Februar 2026 präsentierte Samsung SDS seine Cello-Square-Plattform auf der Manifest 2026 und hob dabei digitale Logistik- und Control-Tower-Fähigkeiten hervor. Inländische Betreiber können diese Fähigkeiten durch lokales Betriebswissen, physische Infrastruktur und etablierte regionale Beziehungen ergänzen.
Strategische Partnerschaften und operative Spezialisierung prägen ebenfalls das Wettbewerbsumfeld. Im März 2026 kündigten Gemadept und CJ Logistics eine Umstrukturierung ihrer gemeinsamen Logistik- und Schifffahrts-Joint-Venture-Aktivitäten an, wobei Gemadept sich auf die Schifffahrt und CJ Logistics die Verantwortung für 3PL-Dienstleistungen übernimmt. Im Oktober 2025 kündigte Vietnam Post Logistics eine Partnerschaft mit Phenikaa-X an, um intelligente Lagersysteme mit autonomer Robotik und KI-gestütztem Lagerverwaltungssystem zu entwickeln.
Marktführer in der vietnamesischen Fourth-Party-Logistik-Branche
-
DHL Group
-
DSV
-
A.P. Moller - Maersk
-
Indo Trans Logistics Corporation (ITL)
-
Gemadept Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Juli 2026: Vietnam Post Logistics und DSV Contract Logistics Vietnam hielten am 13. Juli 2026 eine Vertragsverlängerungszeremonie ab und setzten damit ihre Zusammenarbeit im Bereich B2B-Supply-Chain-Dienstleistungen fort.
- April 2026: Gemadept und CMA CGM hielten die Grundsteinlegungszeremonie für Phase 2 des Tiefseehafens Gemalink ab, mit einer geplanten jährlichen Kapazität von mehr als 3 Millionen TEU nach Fertigstellung.
- März 2026: Gemadept und CJ Logistics kündigten eine Umstrukturierung ihrer gemeinsamen Logistik- und Schifffahrts-Joint-Venture-Aktivitäten an, wobei die Schifffahrtsoperationen Gemadept und die 3PL-Operationen CJ Logistics zugewiesen wurden.
- September 2025: Kuehne+Nagel und die LEGO Group eröffneten in Dong Nai ein regionales Distributionszentrum zur Unterstützung der Distribution von LEGOs vietnamesischen Fertigungsoperationen in die Märkte des asiatisch-pazifischen Raums.
Berichtsumfang des vietnamesischen Marktes für Fourth-Party-Logistik
| Lead-Logistics-Provider (LLP) |
| Solution Integrator |
| Digitale Plattform-4PL |
| FMCG |
| Einzelhandel und E-Commerce |
| Mode und Lifestyle |
| Technologie und Elektronik |
| Gekühlte Waren und Pharma |
| Automobil und Mobilität |
| Industrielle Fertigung |
| Sonstige |
| Kleine und mittlere Unternehmen |
| Großunternehmen |
| Nordvietnam |
| Zentralvietnam |
| Südvietnam |
| Nach Betriebsmodell | Lead-Logistics-Provider (LLP) |
| Solution Integrator | |
| Digitale Plattform-4PL | |
| Nach Endverbraucherbranche | FMCG |
| Einzelhandel und E-Commerce | |
| Mode und Lifestyle | |
| Technologie und Elektronik | |
| Gekühlte Waren und Pharma | |
| Automobil und Mobilität | |
| Industrielle Fertigung | |
| Sonstige | |
| Nach Unternehmensgröße | Kleine und mittlere Unternehmen |
| Großunternehmen | |
| Nach Region | Nordvietnam |
| Zentralvietnam | |
| Südvietnam |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des vietnamesischen Marktes für Fourth-Party-Logistik bis 2032?
Der vietnamesische Markt für Fourth-Party-Logistik wird voraussichtlich bis 2032 einen Wert von 1,69 Milliarden USD erreichen, ausgehend von 1,07 Milliarden USD im Jahr 2027, bei einer CAGR von 9,51 % während 2027–2032.
Welches Betriebsmodell führt den vietnamesischen Markt für Fourth-Party-Logistik an?
Solution Integrators halten im Jahr 2026 einen Marktanteil von 43,67 %.
Welche Endverbraucherbranche wird voraussichtlich am schnellsten wachsen?
Einzelhandel und E-Commerce wird voraussichtlich während 2026–2031 eine CAGR von 11,49 % verzeichnen.
Warum nutzen Großunternehmen Fourth-Party-Logistikdienstleistungen?
Großunternehmen können 4PL-Dienstleistungen nutzen, um mehrere Logistikdienstleister zu koordinieren, die Sendungstransparenz zu verbessern, Unternehmenssysteme zu integrieren und die Lieferkettenleistung über verschiedene Standorte hinweg zu verwalten. Großunternehmen halten im Jahr 2026 einen Marktanteil von 73,12 %.
Welche Region hatte im Jahr 2025 den größten Marktanteil?
Südvietnam entfällt im Jahr 2026 auf 43,68 % des Marktes.
Was sind die wichtigsten Hindernisse für die 4PL-Einführung in Vietnam?
Zu den wichtigsten Hindernissen zählen Mangel an Personal mit fortgeschrittenen Logistik- und Datenverwaltungskenntnissen, inkompatible Informationssysteme, eingeschränkte Datenweitergabe und Unterschiede in der regionalen Logistikinfrastruktur.