
船舶用バッテリーエネルギー貯蔵システム市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 138.20 百万米ドル |
| 市場規模 (2031) | 253.41 百万米ドル |
| 成長率 (2026 - 2031) | 12.89 % |
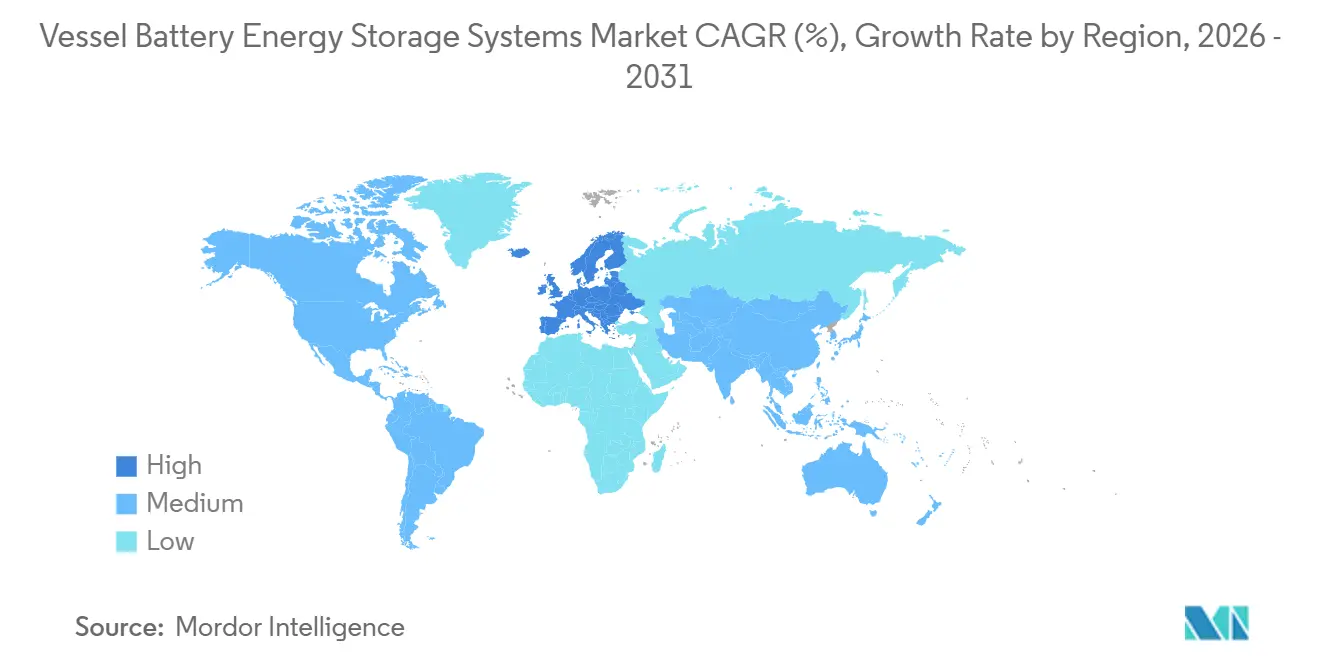
| 最も急速に成長している市場 | ヨーロッパ |
| 最大市場 | ヨーロッパ |
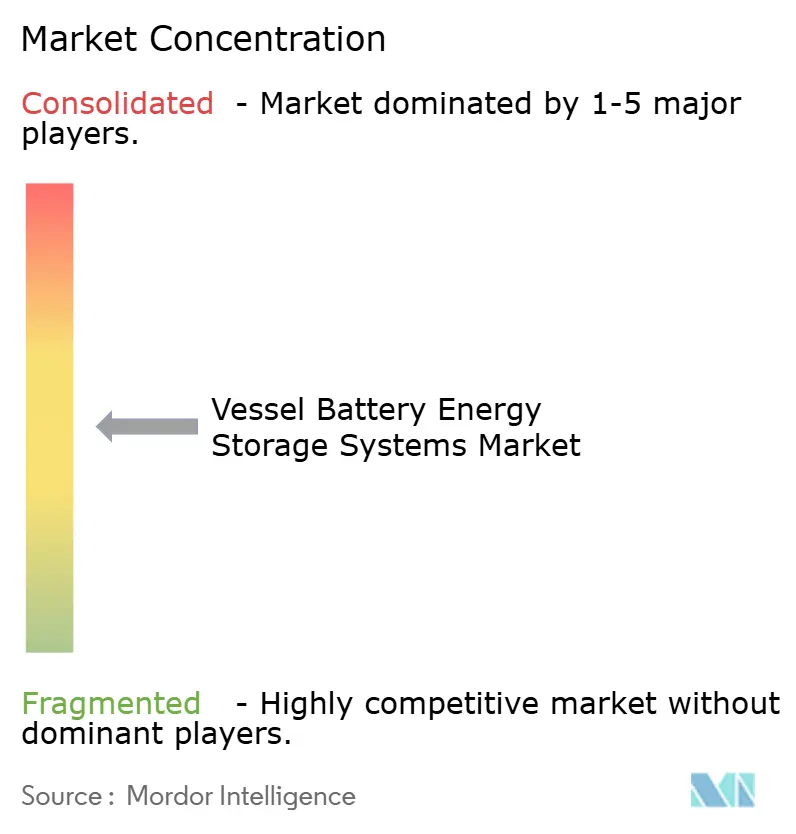
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる船舶用バッテリーエネルギー貯蔵システム市場分析
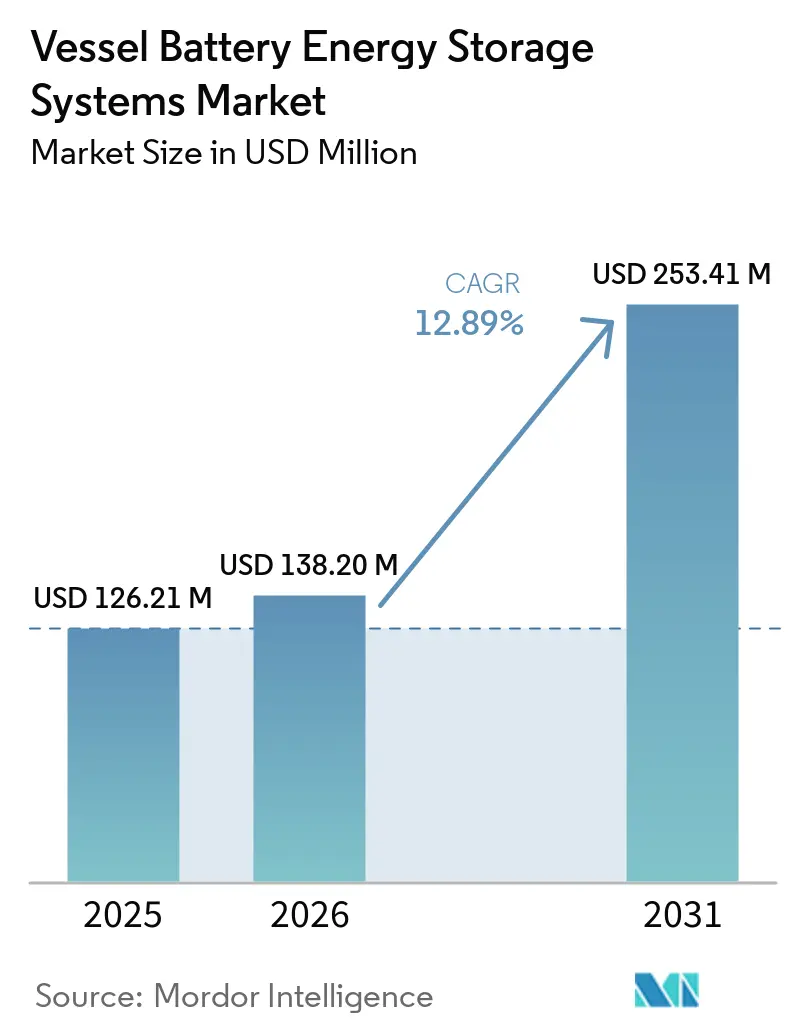
船舶用バッテリーエネルギー貯蔵システムの市場規模は、2025年の126.21 ミリオン 米ドルから2026年には138.20 ミリオン 米ドルへと拡大し、2026年から2031年にかけてCAGR 12.89%で成長して2031年には253.41 ミリオン 米ドルに達する見込みです。船舶用バッテリーエネルギー貯蔵システム市場は、バッテリー補助推進が法令遵守対応から適切な航路における運航コスト削減手段へと移行するにつれて拡大しています。セルコストの低下、排出規制の強化、および陸上電力への投資増加が、各船種にわたる需要を支えています。オペレーターは実績あるバッテリー設計を新造船に標準化する動きを強めており、これにより後続発注における設計作業を削減できます。自律船プログラムも、信頼性の高い運航と認証を支援できる冗長な船内電力システムへの需要を高めています。船舶用バッテリーエネルギー貯蔵システム市場は、北欧の確立された航路以外では充電インフラへの投資に依存しており、港湾容量の制限が導入の遅延を招く可能性があります。
主要レポートのポイント
- 化学種別では、NMCが2025年に金額ベースで79.1%のシェアを占め、LFPは2031年にかけてCAGR 15.8%で拡大する見込みです。
- 設置方式別では、新造船への設置が2025年の船舶用バッテリーエネルギー貯蔵システム市場の75.2%を占め、改造はCAGR 15.6%で成長する見込みです。
- 船種別では、旅客船が2025年に43.6%を占め、2031年にかけてCAGR 13.9%で成長する見込みです。
- 用途別では、ハイブリッド電力システムが2025年の船舶用バッテリーエネルギー貯蔵システム市場の33.9%を占め、主推進システムはCAGR 14.2%で成長する見込みです。
- 地域別では、欧州が2025年の船舶用バッテリーエネルギー貯蔵システム市場シェアの70.8%を占め、CAGR 14.1%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 排出削減に向けたハイブリッド・電動船舶への需要増加 | +3.20% | 世界全体、欧州およびアジア太平洋に集中 | 短期(2年以内) |
| クリーンエネルギーソリューションの採用を促進する厳格な環境規制 | +2.80% | 欧州(FuelEU海事規則)、世界(IMO MARPOL附属書VI) | 中期(2〜4年) |
| 船舶用バッテリーシステムの技術進歩による効率改善 | +2.00% | 世界全体;開発は欧州と中国が主導 | 中期(2〜4年) |
| 海上輸送における再生可能エネルギー統合への投資増加 | +1.40% | アジア太平洋および欧州;中東・アフリカへの波及 | 長期(4年以上) |
| 陸上電力および港湾電化への需要増加が船舶用バッテリー普及を支援 | +1.50% | 欧州および北米;南米・中東・アフリカでは初期段階 | 中期(2〜4年) |
| 自律型・デジタル接続船舶の拡大が信頼性の高い船内エネルギー貯蔵への需要を増加 | +1.00% | 日本、ノルウェー、中国;世界への波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイブリッド・電動船舶への需要増加がバッテリーシステムの需要量を押し上げ
ハイブリッドおよび全電動推進は、頻繁な運航サイクルを持つ短距離航路においてより魅力的な選択肢となっています。船舶用バッテリーエネルギー貯蔵システム市場は、バッテリーのサイクル運用が法令遵守の支援にとどまらず総運航コストを削減できる場合に恩恵を受けます。Wärtsiläは2026年1月、インキャット・タスマニアにおいてモルスリンエン向け高速フェリーへの電動推進装置の受注を3件連続で獲得しました。この繰り返しの採用は、オペレーターが関連船舶に実績ある設計を標準化できることを示しています。このアプローチにより、後続船に必要な設計作業が削減され、調達判断を短縮できます。また、予測可能な航路と充電アクセスを持つフェリーオペレーターへのバッテリー普及拡大も支援します[1]。
厳格な環境規制がクリーンエネルギー採用を加速
規制により、排出パフォーマンスは欧州および国際貿易における現在の運航課題となっており、船舶用バッテリーエネルギー貯蔵システム市場を支援しています。IMOは2025年4月のMEPC 83において、世界的な船舶燃料温室効果ガス強度基準と排出価格メカニズムを組み合わせたネットゼロフレームワークを承認しました。このフレームワークは2027年に発効する見込みです。FuelEU海事規則は2025年1月1日より完全適用されており、2026年1月31日までに2025年の温室効果ガス強度データの検証が求められます。2026年5月1日以降は不遵守に対するペナルティが適用されます。バッテリー補助運航は達成温室効果ガス強度を低下させることができ、規制要件を超えるパフォーマンスを達成した場合には、売買可能なコンプライアンス余剰ユニットを生み出す可能性があります。
技術進歩が船舶用バッテリーの性能とライフサイクル経済性を改善
LFP化学種、モジュール式システム設計、およびバッテリー管理システムが、船舶用バッテリーエネルギー貯蔵システム市場における船舶用バッテリーの運用ケースを改善しています。Corvus Energyは2025年12月、コバルトフリーのBlue Whale NxtGen LFPシステムを発売しました。このシステムは15年の予測運用寿命、1Cの充放電レート、サイバーセキュリティ基準を備えた第4世代バッテリー管理システムを有しています。モジュール式設計により、システム全体を交換することなくセルの交換が可能です。この機能により、バッテリー技術の進化に伴う座礁資産への懸念を軽減できます。ABSとSiemens Energyも熱暴走シミュレーション機能の開発を進めており、安全性の検証がエネルギー性能と並んで重要な要素になりつつあることを示しています[2]。
陸上電力と港湾電化が船舶用バッテリーの有用性を再定義
陸上電力により、船舶は長時間の独立運航のためにバッテリー容量を搭載するのではなく、港での計画的な充電に依存できます。船舶用バッテリーエネルギー貯蔵システム市場は、定められた航路に沿って充電アクセスが予測可能な場合に恩恵を受けます。ポーツマス国際港は英国初のマルチバース・マルチユーザー陸上電力施設となり、英国運輸省から1,980万ポンドの資金援助を受け、2025年に最初の商業船舶接続が実現しました。NYKグループの一員であるICOは2026年6月、ゼーブルッヘ港においてベルギー初のRoRo船向け商業陸上電力施設の運営を開始しました。イベルドローラは2026年5月、スペインのパサイア港において陸上電力供給接続を完成させました。これらの施設により充電アクセスの予測可能性が高まり、定められた航路における電動・ハイブリッド船舶の商業的根拠が強化されます[3]。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 船舶用バッテリーエネルギー貯蔵システムの高い初期コスト | -2.80% | 世界全体;中小規模オペレーターおよび途上国市場の船隊で最も顕著 | 短期(2年以内) |
| 港湾および海上航路における充電インフラの不足 | -2.00% | 北欧および東アジアを除く世界全体;中東・アフリカおよび南米で顕著 | 中期(2〜4年) |
| バッテリーの熱管理および火災リスクに関する安全上の懸念 | -1.50% | 世界全体 | 短期(2年以内) |
| 過酷な海洋環境における短いライフサイクルと性能劣化 | -1.00% | 世界全体;熱帯、耐氷、高振動オフショア環境で最も顕著 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期資本コストが先行オペレーター以外のセグメントへの普及を制約
初期投資は、中小規模の海運会社、漁船オペレーター、および低所得貿易地域のオペレーターにとって依然として障壁となっています。オールボー大学の分析によると、基準となる電動フェリーの10年間の総所有コストは328万ユーロであるのに対し、ディーゼル電気式の同等船は248万ユーロでした。同研究では、より高い1日あたりの航路利用率においてのみコストが均衡することが判明しました。船舶認定システムには振動保護、安全エンクロージャー、およびクラス認証要件が含まれており、コストが増加します。高頻度の短距離フェリー航路は、オフショアや低稼働率の貨物用途よりも早期に実行可能な経済的閾値に達することができます。このコスト格差は、経験とコスト優位性を構築できる先行ユーザーを優遇することで、船舶用バッテリーエネルギー貯蔵システム市場を形成しています[4]。
不十分な港湾充電インフラがバッテリー依存航路の拡大を制限
全電動および高バッテリーハイブリッド船舶は、航路の両端で信頼性の高い充電容量を必要とします。この条件は、世界のほとんどの港湾ネットワークではまだ整っていません。主要な充電設備には専用ケーブル、開閉装置、および地域の電力容量が必要です。ブラジルのペセン港は2026年に同国初の陸上電力システムを開発中であり、南米のインフラ基盤が初期段階にあることを示しています。充電インフラの不足により、オペレーターが全電動船舶仕様にコミットできる航路が制限されます。船舶用バッテリーエネルギー貯蔵システム市場では、これらの不足がディーゼルバックアップハイブリッドシステムを維持させ、成熟した充電回廊以外での平均船内容量を制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
化学種別:
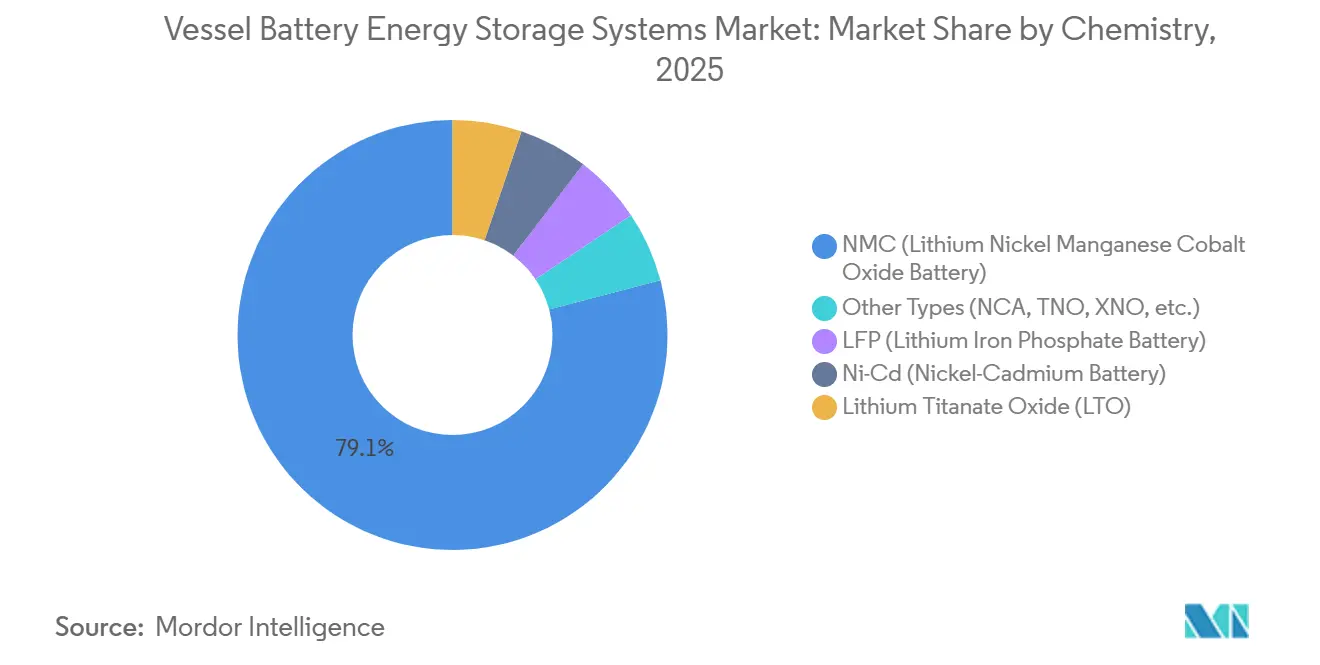
LFPの勢いがNMCのエネルギー密度優位性に挑戦NMCは2025年に船舶用バッテリーエネルギー貯蔵システム市場の金額ベースで79.1%を占めました。これはそのエネルギー密度が、スペースと重量制限の厳しい設計を支援するためです。LFPは2026年から2031年にかけてCAGR 15.8%で成長する見込みであり、化学種の中で最も高い成長率です。その熱安定性により火災リスクの認証の複雑さを軽減でき、中国メーカーがLFPセルのコスト低下曲線を支援しています。シンガポール海事研究所による7種類の船舶の評価では、サイクルパターンと安全要件からLFPがフェリー、オフショア支援船、漁船に適していると特定されました。船舶用バッテリーエネルギー貯蔵システム産業は、NMCのスペース優位性とLFPの安全性・ライフサイクル特性のバランスを取っています。
Ni-Cdは極端な温度での動作を必要とする軍事用途で引き続き重要であり、LTOは急速充電がコストプレミアムを正当化できる短時間折り返しフェリーや港湾タグボートに対応しています。2026年1月に発行されたISO 18962:2026は、交換可能な船舶用バッテリーの設置および運用要件を定めています。この規格は船舶用バッテリーエネルギー貯蔵システム市場におけるモジュール式設計を支援し、システム全体を交換することなく船舶の稼働期間中に化学種のアップグレードを可能にする可能性があります。Corvus EnergyとBYD Energy Storageは2026年5月に高レートLFP船舶システムを開発するための戦略的協力協定を締結しました。この協定は、主要な船舶用バッテリーサプライヤーがLFP開発を追求する一方で、NMCサプライヤーがスペース制約のある用途での地位を維持しようとしていることを示しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
設置方式別:
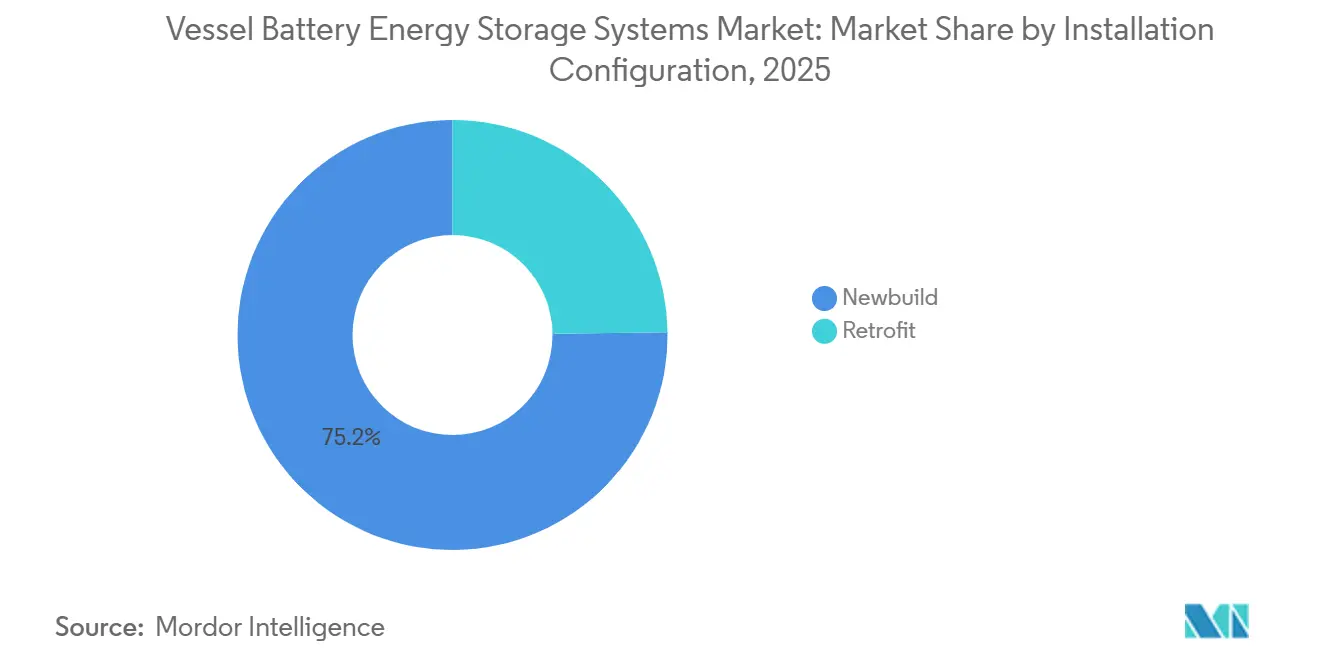
改造セグメントが構造的成長ドライバーとして台頭新造船への設置は2025年の船舶用バッテリーエネルギー貯蔵システム市場の75.2%を占めました。これは新造船が最初からバッテリーベイと電気システムを中心に設計できるためです。改造は2026年から2031年にかけてCAGR 15.6%で成長する見込みであり、オペレーターが船舶の代替を待つのではなく、計画的なドック入り期間中にパックを追加しています。これにより老朽化したディーゼル電気式船隊の温室効果ガス強度性能を改善できます。また、既存の船体を活用しながら規制要件を管理するのにも役立ちます。船舶用バッテリーエネルギー貯蔵システム産業は、新造船調達の準備が整っていない船隊へのより広い参入経路を見出しています。
改造プロジェクトは、既存の電気アーキテクチャ、船舶レイアウト、およびクラス要件との慎重な統合が必要です。ワサラインのオーロラ・ボスニアは2026年初頭に10.4 MWhのLFP改造を受け、DNVクラス承認を得て船内総容量を12.6 MWhに引き上げました。このプロジェクトは、大規模なバッテリーアップグレードが限られた運航停止時間で完了できることを実証しました。EverllenceとWE Tech Solutionsは、定期ドック入り中の最大33隻を対象とした軸発電機および可変周波数ドライブのアップグレードに関するパイロットについて協議していました。この設置方式は、長期間運航してから代替される貨物船や漁船の船隊に特に関連しています。
船種別:
旅客船が市場規模と将来の方向性を定義旅客船は2025年の船舶用バッテリーエネルギー貯蔵システム市場シェアの43.6%を占め、2031年にかけてCAGR 13.9%で成長する見込みです。フェリーおよびハイブリッドクルーズ船は、固定航路、予測可能な日次サイクル、および旅客ターミナルと連携して整備された充電設備から恩恵を受けます。フェリープログラムは多くの地域で導入の初期から中期段階にあります。Leclanchéは2025年10月、EU排出量取引制度への準拠を支援するため、ハイブリッド外洋クルーズ船に4 MWhのNavius MRS-3システムを設置しました。これは同社初の深海クルーズへの導入です。旅客運航は、航路スケジュールと充電ニーズの計画が容易なため、バッテリーシステムの実践的な場を提供します。
貨物船は2番目に大きな船種グループを形成していますが、そのバッテリーは主推進よりも補助負荷や停泊中の排出削減に使用されることが多いです。これにより貨物船1隻あたりの平均バッテリー容量が制限されます。軍艦は静粛運航が商業燃料経済性に関わらず採用を支援できるため、別のケースを持ちます。ビビー・マリンのeCSOVは、24時間の完全電動運航を支援できる25 MWhのCorvus Blue Whale LFPシステムで計画されています。漁船、タグボート、作業船、および内陸船も、充電ロジスティクスを簡素化する港湾近傍の運航から恩恵を受けることができます。
用途別:
主推進が補助的ハイブリッド化を超えた移行を示すハイブリッド電力システムは2025年に33.9%のシェアで船舶用バッテリーエネルギー貯蔵システム市場をリードしました。負荷平準化、ピークシェービング、およびディーゼル削減が、幅広い船種にわたる主要な商業用途として残っています。主推進システムは、完全電動推進が最大20海里の航路で実用的であることが証明されるにつれ、2031年にかけてCAGR 14.2%で成長する見込みです。大容量システムのコスト低下もこの移行を支援しています。船舶用バッテリーエネルギー貯蔵システム市場は、補助的なバッテリー使用から、適切な充電容量を持つ航路でのバッテリー主体推進へと移行しています。
バッテリー駆動の主推進は、大容量の港湾接続と短く予測可能な航路プロファイルに依存します。スカンドラインズは2026年3月、10 MWhのLeclanché LFPバッテリーシステムと急速折り返しのための専用充電接続を備えたバルティック・ホエール完全電動貨物フェリーを就航させました。補助電源装置は、推進用バッテリーに慎重なオペレーターにとって低リスクの参入点として残っています。非常用電源システムは、高い信頼性要件を持つ軍艦および重要な海上用途に対応します。再生可能エネルギー統合は、船舶の運航パターンと港湾インフラが電力配置を支援する場合に、これらの用途を補完できます。
地域分析
欧州船舶用バッテリーエネルギー貯蔵システム市場
欧州は2025年の船舶用バッテリーエネルギー貯蔵システム市場シェアの70.8%を占め、2031年にかけて14.1%のCAGRで成長すると予測されています。欧州の優位性は、排出規制、確立されたフェリー電化回廊、ならびにノルウェー、ドイツ、スウェーデン、オランダにおける船舶用バッテリーサプライヤーの存在を反映しいます。ドイツのHADAGフリートは、ハンブルクに3隻の完全電動ハーバーフェリーを導入しており、各船にはLehmann Marine CUBE LFPシステム(3.8 MWh)が搭載されています。スカンジナビアは、Aurora Bothniaの改修工事およびBaltic Whaleの貨物運航を通じて、大規模な設置容量を実証しています。積極的なフェリー更新プログラムと、2030年から旅客船およびコンテナ船に適用されるEUの陸上電力供給要件が、継続的な需要を下支えしています。
アジア太平洋船舶用バッテリーエネルギー貯蔵システム市場
アジア太平洋地域は、船舶用バッテリーエネルギー貯蔵システム市場において、最技術的に活発な成長地域である。中国は2026年4月に、20,000 kWhのバッテリー貯蔵容量と統合型自律航行システムを搭載した1万トン級純電気式インテリジェントコンテナ船を就航させた。同船は高電圧陸上電力供給およびバッテリーコンテナ交換方式も採用している。日本のMEGURI2040プログラムは2026年に4隻の自律航行船に対して政府認証を取得し、MOLは複数の船舶を陸上のフリートオペレーションセンターにリアルタイムで接続した。これらの動向は、自律航行船の運航において信頼性の高いバッテリーバックアップによる電力品質が中核的な役割を担うことを示している。
南北アメリカおよびMEA船舶用バッテリーエネルギー貯蔵システム市場
北米は、州が調達するフェリープログラムおよびバッテリー電動船舶システムへの防衛分野の関心を通じて発展を続けています。ワシントン州フェリーのハイブリッド電動新造船は、ABBとCorvus Energyのパートナーシップにより13.2 MWhのバッテリーシステムを採用しています。BCフェリーのSummit Classは、1隻あたり最大70 MWhを想定した設計となっています。南米は充電インフラの整備が進行中であるため、より初期段階にとどまっており、中東およびアフリカもサウジアラビアおよびアラブ首長国連邦からの関心はあるものの、普及は初期段階にあります。
競合ランドスケープ
船舶用バッテリーエネルギー貯蔵システム市場は、システムインテグレーションレベルでは中程度の集中度を示しています。Corvus Energy、ABB Marine & Ports、Wärtsilä、およびKongsberg Maritimeが最も高い設置容量ポジションを保有しています。Leclanché、Lehmann Marine、EST-Floattech、およびEchandia Marineは、フェリー、内陸船、および作業船用途で競合しています。Corvus Energyは、世界でゼロエミッション技術を使用する船舶の50%以上が同社のバッテリーシステムを搭載していると述べています。この設置基盤は、中小規模サプライヤーが対抗することが難しい幅広いクラス認証経験とバッテリー管理データを支援しています。
中国のセルメーカーが船舶システムインテグレーションへと拡大するにつれ、競争も変化しています。CATLとマースクは2025年10月、海上電化、港湾、および倉庫を対象とした世界的な戦略的パートナーシップを締結しました。Corvus EnergyとBYDの協定は、中国のセル技術と欧州の船舶インテグレーション経験を組み合わせています。北欧以外の貨物船や漁船向けの1〜5 MWhの中容量改造は、サプライヤーがフェリーレベル認証とサービスカバレッジを確立していない参入機会として残っています。船舶用バッテリーエネルギー貯蔵システム市場は、バッテリー管理分析と予知保全を提供できるサプライヤーを優遇します。
最近のいくつかの動向は、主要サプライヤーが技術パートナーシップと納入契約を通じてポジションを構築している様子を示しています。Corvus EnergyとBYDは2026年5月の協力協定を通じて高レートLFPシステムに取り組んでいます。Wärtsiläの3件目のモルスリンエン電動推進受注は、繰り返しの船隊プログラムの価値を示しています。Kongsberg Maritimeは2026年5月、コーチン造船所から4隻のSvitzer次世代完全電動TRAnsverseタグボートへの統合電気・自動化技術供給契約を受注しました。各船には4.8 MWhのバッテリーパックが搭載されます。
船舶用バッテリーエネルギー貯蔵システム産業リーダー
-
Corvus Energy Holding AS
-
Wärtsilä Oyj Abp
-
ABB Ltd
-
Siemens Energy AG
-
EST-Floattech B.V.
- 注:主要企業の掲載順は順位を示すものではありません。
船舶用バッテリーエネルギー貯蔵システム市場 このレポートでカバーされる企業
- ABB Ltd
- AYK Energy
- BorgWarner Inc.
- Corvus Energy Holding AS
- EAS Batteries GmbH
- Echandia Marine AB
- ePropulsion Europe SLU
- EST-Floattech B.V.
- EVE Energy Co., Ltd.
- Kongsberg Gruppen ASA
- KREISEL Electric GmbH
- Leclanché SA
- Lehmann Marine GmbH
- Saft Groupe S.A.S.
- Siemens Energy AG
- Sunlight Group
- Wärtsilä Oyj Abp
- ZEM AS
最近の産業開発事情 船舶用バッテリーエネルギー貯蔵システム市場
- 2026年6月:NYKグループの一員であるICOは、ゼーブルッヘ港においてRoRo船向けベルギー初の商業用陸上電力供給施設の運用を開始した。同施設はNYKのピュアカー・アンド・トラックキャリアを用いて検証され、着岸中の再生可能電力利用を可能にする。
- 2026年5月:Kongsberg Maritimeは、Cochin Shipyardよりスヴィッツァーの次世代フル電気式TRAnsverseタグボート4隻向けに統合電気・自動化技術を供給する契約を受注した。各船には4.8 MWhのッテリーパックが搭載されており、追加4隻のオプションも含まれている。
- 2026年5月:Corvus EnergyとBYD Energy Storageは、次世代船舶用バッテリーソリューションの共同研究開発、認証、および大規模展開を対象とした高レート型LFP船舶用バッテリーシステムの共同開発に関する戦略的協力協定を締結した。
- 2026年4月:中国初の1万トン級純電気式インテリジェントコンテナ船が商業運航を開始した。同船は20,000 kWhのバッテリー貯蔵容量、ゼロカーボン排出、および高電圧陸上電力供給と急速コンテナ交換を組み合わせたデュアルモード充電システムを備えている。
世界の船舶用バッテリーエネルギー貯蔵システム市場レポートの調査範囲
船舶用バッテリーエネルギー貯蔵システム(BESS)は、船舶に設置された充電式バッテリーベースのエネルギー貯蔵システムであり、電気エネルギーを蓄え、必要に応じて船舶の推進、船内電気システム、および補助機器に供給します。これらのシステムは通常、バッテリーセル・モジュール、バッテリー管理システム(BMS)、電力変換システム(PCS)、熱管理、安全システム、および関連する制御機器で構成されます。船舶用BESSは、完全電動推進、ハイブリッド推進、ピーク負荷管理、エンジン負荷最適化、回生エネルギー貯蔵、ならびに燃料消費と排出の削減に使用できます。
船舶用バッテリーエネルギー貯蔵システム市場は、化学種、設置方式、船種、用途、および地域によって区分されます。化学種別では、NMC、LFP、Ni-Cd、LTO、およびその他の化学種に区分されます。設置方式別では、新造船と改造に区分されます。船種別では、貨物船、旅客船、軍艦、漁船、オフショア支援船、およびその他の船種に区分されます。用途別では、補助電源装置、主推進、非常用電源、再生可能エネルギー統合、およびハイブリッド電力に区分されます。本レポートは、主要地域26カ国における世界の船舶用バッテリーエネルギー貯蔵システム市場の規模と予測も対象としています。各セグメントの市場規模と予測は、金額ベース(米ドル)で提供されます。
| NMC(リチウムニッケルマンガンコバルト酸化物バッテリー) |
| LFP(リン酸鉄リチウムバッテリー) |
| Ni-Cd(ニッケルカドミウムバッテリー) |
| チタン酸リチウム(LTO) |
| その他の種類(NCA、TNO、XNOなど) |
| 新造船 |
| 改造 |
| 貨物船 |
| 旅客船 |
| 軍艦 |
| 漁船 |
| オフショア支援船 |
| その他 |
| 補助電源装置 |
| 主推進システム |
| 非常用電源 |
| 再生可能エネルギー統合 |
| ハイブリッド電力システム |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| 中東・アフリカその他 |
| 化学種別 | NMC(リチウムニッケルマンガンコバルト酸化物バッテリー) | |
| LFP(リン酸鉄リチウムバッテリー) | ||
| Ni-Cd(ニッケルカドミウムバッテリー) | ||
| チタン酸リチウム(LTO) | ||
| その他の種類(NCA、TNO、XNOなど) | ||
| 設置方式別 | 新造船 | |
| 改造 | ||
| 船種別 | 貨物船 | |
| 旅客船 | ||
| 軍艦 | ||
| 漁船 | ||
| オフショア支援船 | ||
| その他 | ||
| 用途別 | 補助電源装置 | |
| 主推進システム | ||
| 非常用電源 | ||
| 再生可能エネルギー統合 | ||
| ハイブリッド電力システム | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
船舶用バッテリーエネルギー貯蔵システムへの需要を促進しているのは何ですか?
排出規制、バッテリーコストの低下、陸上電力への投資、ならびに短距離電動・ハイブリッド船舶プログラムが需要を支援しています。
船舶用バッテリーエネギー貯蔵システム市場の規模はどのくらいですか?
市場は2026年に138.2 ミリオン 米ドルと推定され、CAGR 12.89%で2031年までに253.41 ミリオン 米ドルに達する見込みです。
船舶用途でリードするバッテリー化学種はどれですか?
NMCが2025年に79.1%のシェアでリードし、LFPはCAGR 15.8%で2031年にかけて最も成長の速い化学種となる見込みです。
旅客船がバッテリー導入において重要な理由は何ですか?
旅客船は固定航路と計画的な充電スケジュールがバッテリー運用を支援するため、2025年に43.6%のシェアを占めました。
電動船舶のより広い普及を制限しているのは何ですか?
高い初期投資、充電インフラの不足、安全要件、および過酷な海洋環境での性能劣化が普及を遅らせる可能性があります。
改造バッテリーシステムが成長している理由は何ですか?
改造はCAGR 15.6%で成長する見込みです。オペレーターがドック入り中にシステムを設置し、既存船隊の排出性能を改善できるためです。