
Marktgröße und Marktanteil für Schiffsbatterie-Energiespeichersysteme
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
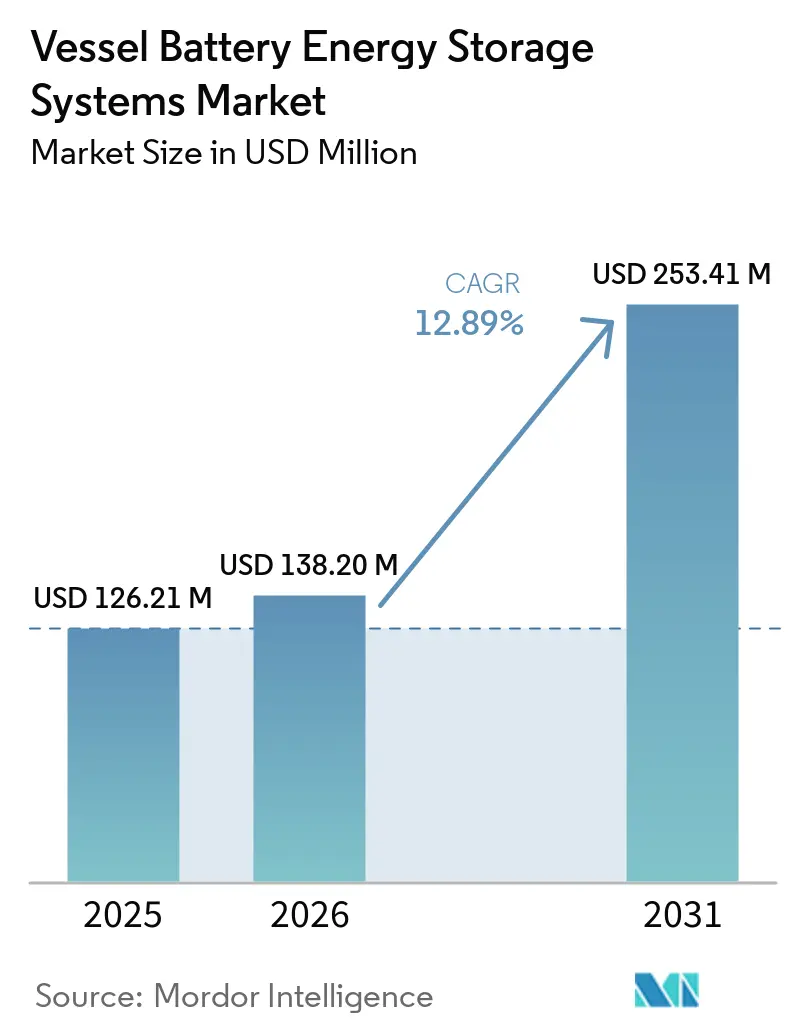
| Marktgröße (2026) | 138.20 Millionen US-Dollar |
| Marktgröße (2031) | 253.41 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 12.89 % |
| Schnellstwachsender Markt | Europa |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Schiffsbatterie-Energiespeichersysteme von Mordor Intelligence
Die Marktgröße für Schiffsbatterie-Energiespeichersysteme wird voraussichtlich von 126,21 Millionen USD im Jahr 2025 auf 138,20 Millionen USD im Jahr 2026 steigen und bis 2031 einen Wert von 253,41 Millionen USD erreichen, mit einer CAGR von 12,89 % über den Zeitraum 2026–2031. Der Markt für Schiffsbatterie-Energiespeichersysteme expandiert, da batteriegestützter Antrieb von einer reinen Compliance-Maßnahme zu einem Mittel zur Senkung der Betriebskosten auf geeigneten Routen wird. Niedrigere Zellkosten, Emissionsvorschriften und steigende Investitionen in Landstromversorgung stützen die Nachfrage über alle Schiffsklassen hinweg. Betreiber standardisieren zunehmend bewährte Batteriedesigns für neue Schiffe, was den Ingenieuraufwand bei späteren Bestellungen reduzieren kann. Programme für autonome Schiffe erhöhen zudem den Bedarf an redundanten Bordstromsystemen, die einen zuverlässigen Betrieb und die Zertifizierung unterstützen können. Der Markt für Schiffsbatterie-Energiespeichersysteme ist außerhalb etablierter nordeuropäischer Routen weiterhin von Ladeinvestitionen abhängig, wo begrenzte Hafenkapazitäten Einsätze verzögern können.
Wichtigste Erkenntnisse des Berichts
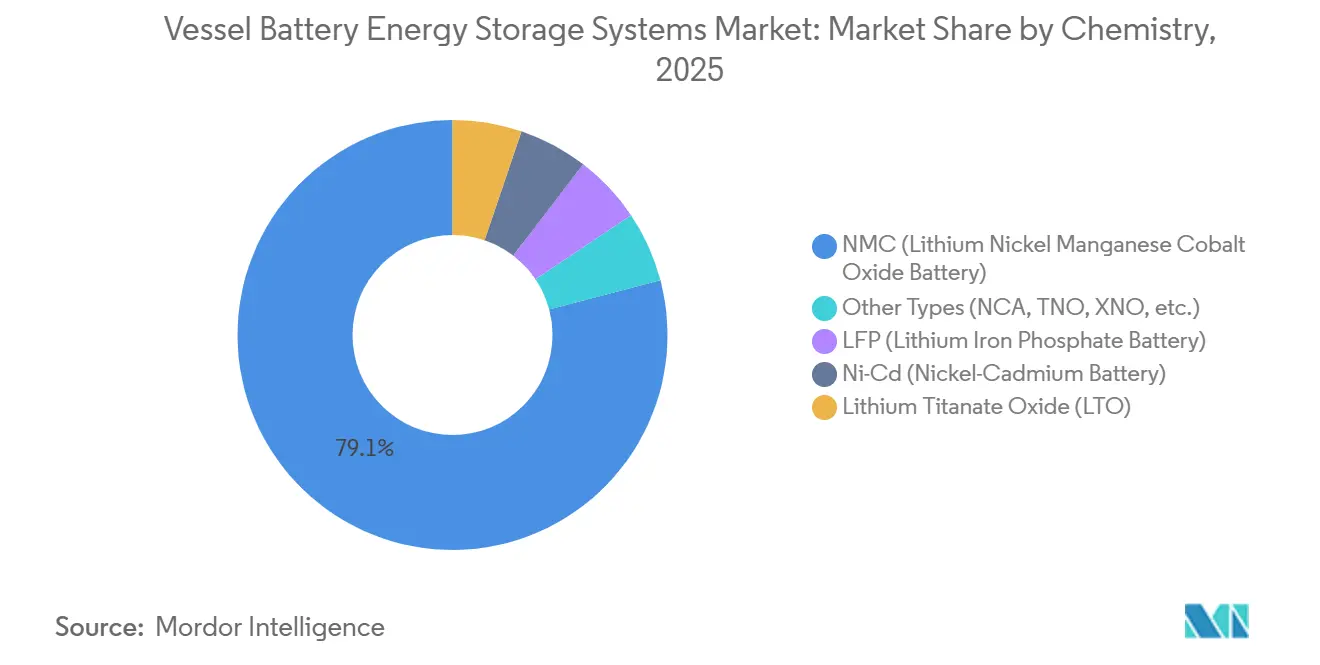
- Nach Chemie hielt NMC im Jahr 2025 einen Wertanteil von 79,1 %, während LFP bis 2031 mit einer CAGR von 15,8 % wachsen soll.
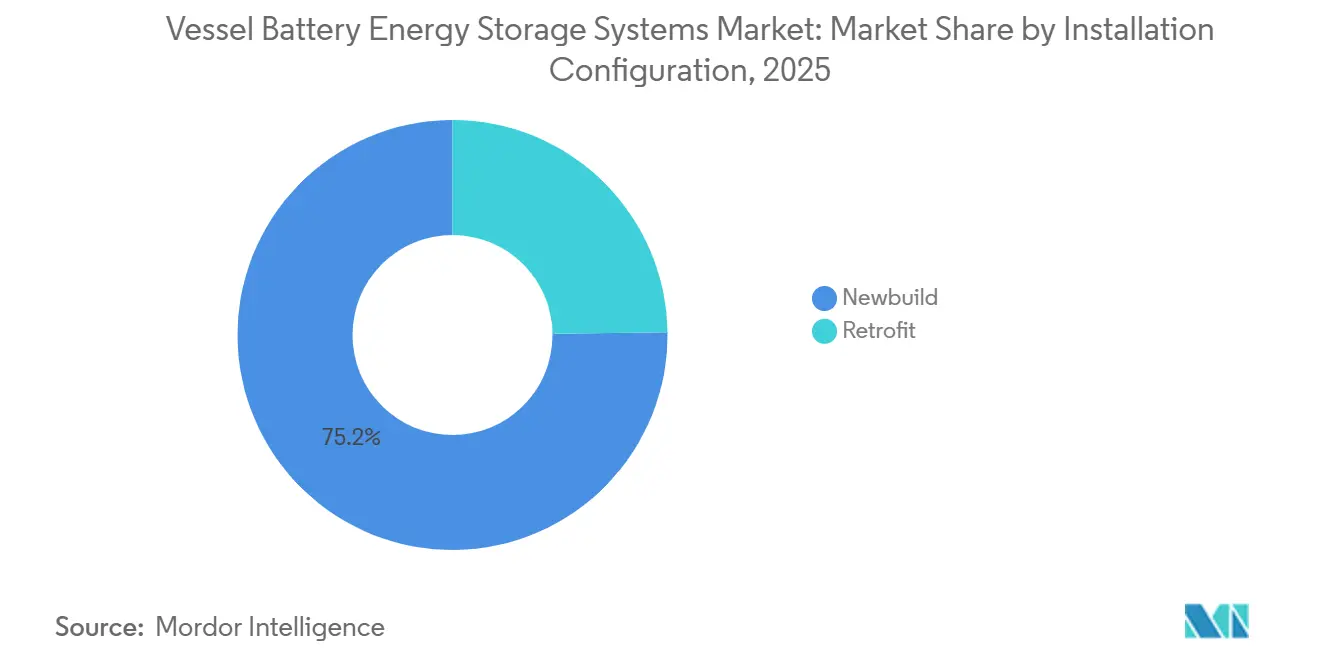
- Nach Installationskonfiguration hielten Neubauten im Jahr 2025 einen Anteil von 75,2 % am Markt für Schiffsbatterie-Energiespeichersysteme, während Nachrüstungen bis 2031 mit einer CAGR von 15,6 % wachsen sollen.
- Nach Schiffstyp entfielen im Jahr 2025 43,6 % auf Passagierschiffe, die bis 2031 mit einer CAGR von 13,9 % wachsen sollen.
- Nach Anwendung hielten Hybridantriebssysteme im Jahr 2025 einen Anteil von 33,9 % am Markt für Schiffsbatterie-Energiespeichersysteme, während Hauptantriebssysteme bis 2031 mit einer CAGR von 14,2 % wachsen sollen.
- Nach Geografie entfielen im Jahr 2025 70,8 % des Marktanteils für Schiffsbatterie-Energiespeichersysteme auf Europa, das bis 2031 mit einer CAGR von 14,1 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Hybrid- und Elektrischen Schiffen zur Emissionsreduzierung | +3.20% | Global, konzentriert in Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Strenge Umweltvorschriften fördern die Einführung sauberer Energielösungen | +2.80% | Europa (FuelEU Maritime), Global (IMO MARPOL Anhang VI) | Mittelfristig (2–4 Jahre) |
| Technologische Fortschritte bei Marinebatteriesystemen verbessern die Effizienz | +2.00% | Global; Entwicklung angeführt von Europa und China | Mittelfristig (2–4 Jahre) |
| Zunehmende Investitionen in die Integration erneuerbarer Energien für den Schifffahrtsbetrieb | +1.40% | Asien-Pazifik und Europa; Ausstrahlungseffekte auf den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Wachsende Nachfrage nach Landstromversorgung und Hafenelektrifizierung unterstützt die Einführung von Schiffsbatterien | +1.50% | Europa und Nordamerika; Frühphase in Südamerika und Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Expansion autonomer und digital vernetzter Schiffe erhöht die Nachfrage nach zuverlässiger Bordenergiespeicherung | +1.00% | Japan, Norwegen, China; Ausstrahlungseffekte global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Hybrid- und Elektrischen Schiffen treibt das Volumen an Batteriesystemen an
Hybrid- und vollelektrischer Antrieb sind für Kurzstreckenrouten mit häufigen Betriebszyklen attraktiver geworden. Der Markt für Schiffsbatterie-Energiespeichersysteme profitiert, wenn Batteriezyklen die Gesamtbetriebskosten senken können, anstatt nur die Compliance zu unterstützen. Wärtsilä erhielt im Januar 2026 seinen dritten aufeinanderfolgenden Elektroantriebsauftrag für eine Hochgeschwindigkeitsfähre von Molslinjen bei Incat Tasmania. Die wiederholte Auswahl zeigt, dass Betreiber eine bewährte Architektur über verwandte Schiffe hinweg standardisieren können. Dieser Ansatz reduziert den Ingenieuraufwand für Folgeschiffe und kann Beschaffungsentscheidungen beschleunigen. Er unterstützt auch eine breitere Batterieeinführung bei Fährbetreibern mit vorhersehbaren Routen und Lademöglichkeiten[1].
Strenge Umweltvorschriften beschleunigen die Einführung sauberer Energie
Regulierung hat die Emissionsleistung zu einem aktuellen Betriebsthema gemacht, das den Markt für Schiffsbatterie-Energiespeichersysteme im europäischen und internationalen Handel unterstützt. Die IMO genehmigte ihr Netto-Null-Rahmenwerk auf der MEPC 83 im April 2025, das einen globalen Standard für die Treibhausgasintensität von Schiffskraftstoffen mit einem Emissionspreismechanismus verbindet. Es wird erwartet, dass das Rahmenwerk 2027 in Kraft tritt. FuelEU Maritime gilt seit dem 1. Januar 2025 vollständig und erfordert bis zum 31. Januar 2026 verifizierte Treibhausgasintensitätsdaten für 2025. Sanktionen bei Nichteinhaltung gelten ab dem 1. Mai 2026. Batteriegestützter Betrieb kann die erreichte Treibhausgasintensität senken und kann bankfähige oder übertragbare Compliance-Überschusseinheiten schaffen, wenn die Leistung die Anforderungen der Verordnung übertrifft.
Technologische Fortschritte verbessern die Leistung und Lebenszyklusökonomie von Marinebatterien
LFP-Chemie, modulares Systemdesign und Batteriemanagementsysteme verbessern die Betriebsgrundlage für Marinebatterien im Markt für Schiffsbatterie-Energiespeichersysteme. Corvus Energy brachte im Dezember 2025 sein kobaltfreies Blue Whale NxtGen LFP-System auf den Markt. Das System hat eine prognostizierte Betriebslebensdauer von 15 Jahren, eine Lade- und Entladerate von 1C sowie ein Batteriemanagementsystem der vierten Generation mit Cybersicherheitsstandards. Sein modulares Design ermöglicht den Austausch von Zellen, ohne das gesamte System ersetzen zu müssen. Diese Eigenschaft kann Bedenken hinsichtlich gestrandeter Vermögenswerte verringern, da sich die Batterietechnologie weiterentwickelt. ABS und Siemens Energy entwickeln zudem Simulationsfähigkeiten für thermisches Durchgehen, was zeigt, dass die Sicherheitsverifizierung neben der Energieleistung zu einem wichtigen Faktor wird[2].
Landstromversorgung und Hafenelektrifizierung verändern den Nutzen von Schiffsbatterien
Landstromversorgung ermöglicht es Schiffen, sich auf geplantes Laden im Hafen zu verlassen, anstatt Batteriekapazität für einen längeren unabhängigen Betrieb vorzuhalten. Der Markt für Schiffsbatterie-Energiespeichersysteme profitiert, wenn der Ladezugang auf einer definierten Route vorhersehbar ist. Der Portsmouth International Port wurde zur ersten Mehrliegeplatz- und Mehrnutzer-Landstromanlage des Vereinigten Königreichs, unterstützt durch 19,8 Millionen GBP Förderung des britischen Verkehrsministeriums, und seine erste kommerzielle Schiffsverbindung erfolgte im Jahr 2025. ICO, Teil der NYK Group, nahm im Juni 2026 Belgiens erste kommerzielle Landstromanlage für RoRo-Schiffe in Zeebrugge in Betrieb. Iberdrola schloss im Mai 2026 eine Landstromverbindung am spanischen Hafen Pasaia ab. Diese Anlagen machen den Ladezugang vorhersehbarer und stärken die wirtschaftliche Grundlage für batterie-elektrische und hybride Schiffe auf definierten Routen[3].
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionskosten für Batterie-Energiespeichersysteme auf Schiffen | -2.80% | Global; am stärksten ausgeprägt bei kleineren Betreibern und Flotten in Entwicklungsmärkten | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Ladeinfrastruktur in Häfen und auf Schifffahrtsrouten | -2.00% | Global mit Ausnahme von Nordeuropa und Ostasien; ausgeprägt in Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Sicherheitsbedenken im Zusammenhang mit dem thermischen Management von Batterien und Brandrisiken | -1.50% | Global | Kurzfristig (≤ 2 Jahre) |
| Kurze Lebensdauer und Leistungsabbau in rauen Meeresumgebungen | -1.00% | Global; am stärksten ausgeprägt in tropischen, eisklasse- und hochvibrationsbehafteten Offshore-Umgebungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionskosten begrenzen die Einführung über Erstanwender-Segmente hinaus
Die Anfangsinvestition bleibt eine Hürde für kleinere Reedereien, Fischereiflotten und Betreiber in einkommensschwächeren Handelsregionen. Eine Analyse der Aalborg Universität ergab, dass eine elektrische Basisfähre über 10 Jahre Gesamtbetriebskosten von 3,28 Millionen EUR verursachte, verglichen mit 2,48 Millionen EUR für ein diesel-elektrisches Äquivalent. Die Studie stellte Kostenparität nur bei höherer täglicher Routenauslastung fest. Marinezertifizierte Systeme umfassen Vibrationsschutz, Sicherheitsgehäuse und Klassenzertifizierungsanforderungen, die die Kosten erhöhen. Hochfrequente Kurzstreckenfährrouten können daher früher eine wirtschaftlich tragfähige Schwelle erreichen als Offshore- oder Frachtanwendungen mit geringer Auslastung. Dieses Kostengefälle prägt den Markt für Schiffsbatterie-Energiespeichersysteme, indem es frühe Anwender begünstigt, die Erfahrung und Kostenvorteile aufbauen können[4].
Unzureichende Hafen-Ladeinfrastruktur begrenzt die Expansion batterieabhängiger Routen
Vollelektrische und batteriereiche Hybridschiffe benötigen zuverlässige Ladekapazität an beiden Enden einer Route. Diese Voraussetzung ist in den meisten globalen Hafennetzen noch nicht erfüllt. Größere Ladeanlagen erfordern dedizierte Kabel, Schaltanlagen und lokale Stromkapazität. Der brasilianische Hafen Pecém entwickelt 2026 das erste Landstromsystem des Landes, was zeigt, dass die Infrastrukturbasis in Südamerika noch in einem frühen Stadium ist. Lücken in der Ladeinfrastruktur begrenzen die Routen, auf denen Betreiber sich für vollelektrische Schiffsspezifikationen entscheiden können. Im Markt für Schiffsbatterie-Energiespeichersysteme erhalten diese Lücken Diesel-Backup-Hybridsysteme und begrenzen die durchschnittliche Bordkapazität außerhalb reifer Ladekorridor.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Chemie:
LFP-Dynamik stellt die Energiedichte-Prämie von NMC in FrageNMC hielt im Jahr 2025 79,1 % des Marktes für Schiffsbatterie-Energiespeichersysteme nach Wert, da seine Energiedichte Designs mit engen Platz- und Gewichtsgrenzen unterstützt. LFP soll von 2026 bis 2031 mit einer CAGR von 15,8 % wachsen, der schnellsten Rate unter den Chemietypen. Seine thermische Stabilität kann die Komplexität der Brandrisikozertifizierung reduzieren, während chinesische Hersteller eine sinkende LFP-Zellkostenkurve unterstützt haben. Eine Bewertung des Singapore Maritime Institute für 7 Schiffstypen identifizierte LFP als geeignet für Fähren, Offshore-Versorgungsschiffe und Fischereifahrzeuge aufgrund ihrer Zyklusmuster und Sicherheitsanforderungen. Die Branche der Schiffsbatterie-Energiespeichersysteme balanciert den Platzvorteil von NMC gegen die Sicherheits- und Lebenszyklusattribute von LFP ab.
Ni-Cd bleibt in militärischen Anwendungen relevant, die einen Betrieb bei extremen Temperaturen erfordern, während LTO Kurzumlauffähren und Hafenschleppern dient, bei denen schnelles Laden eine Kostenprämie rechtfertigen kann. ISO 18962:2026, veröffentlicht im Januar 2026, legt Installations- und Betriebsanforderungen für austauschbare Schiffsbatterien fest. Der Standard unterstützt modulare Designs im Markt für Schiffsbatterie-Energiespeichersysteme und kann Chemie-Upgrades während der Betriebslebensdauer eines Schiffes ohne vollständigen Systemersatz ermöglichen. Corvus Energy und BYD Energy Storage unterzeichneten im Mai 2026 eine strategische Kooperationsvereinbarung zur Entwicklung von LFP-Marinebatteriesystemen mit hoher Rate. Die Vereinbarung zeigt, dass ein führender Marinebatterielieferant LFP-Entwicklung verfolgt, während NMC-Lieferanten ihre Position in platzbeschränkten Anwendungen zu halten suchen.


Nach Installationskonfiguration:
Nachrüstungssegment entwickelt sich zum strukturellen WachstumstreiberNeubauten hielten im Jahr 2025 75,2 % des Marktes für Schiffsbatterie-Energiespeichersysteme, da neue Schiffe von Anfang an um Batterieschächte und elektrische Systeme herum konzipiert werden können. Nachrüstungen sollen von 2026 bis 2031 mit einer CAGR von 15,6 % wachsen, da Betreiber Pakete während geplanter Trockendockperioden hinzufügen, anstatt auf den Schiffsersatz zu warten. Dies ermöglicht es alternden diesel-elektrischen Flotten, ihre Treibhausgasintensitätsleistung zu verbessern. Es hilft Betreibern auch, regulatorische Anforderungen zu erfüllen und gleichzeitig bestehende Rümpfe weiter zu nutzen. Die Branche der Schiffsbatterie-Energiespeichersysteme findet einen breiteren Zugang zu Flotten, die noch nicht für Neubauten bereit sind.
Nachrüstungsprojekte erfordern eine sorgfältige Integration in die bestehende elektrische Architektur, das Schiffslayout und die Klasseanforderungen. Wasalines Aurora Botnia erhielt Anfang 2026 eine LFP-Nachrüstung mit 10,4 MWh, wodurch die gesamte Bordkapazität auf 12,6 MWh mit DNV-Klassengenehmigung angehoben wurde. Das Projekt zeigte, dass große Batterie-Upgrades mit begrenzten Betriebsausfallzeiten abgeschlossen werden können. Everllence und WE Tech Solutions diskutierten ein Pilotprojekt für bis zu 33 Schiffe für Power-Take-Off- und Frequenzumrichter-Upgrades während geplanter Trockendocks. Dieser Installationsweg ist besonders relevant für Fracht- und Fischereiflotten, die lange Zeiträume vor dem Ersatz betrieben werden.
Nach Schiffstyp:
Passagierschiffe definieren Marktumfang und ZukunftsrichtungPassagierschiffe entfielen im Jahr 2025 auf 43,6 % des Marktanteils für Schiffsbatterie-Energiespeichersysteme und sollen bis 2031 mit einer CAGR von 13,9 % wachsen. Fähren und hybride Kreuzfahrtschiffe profitieren von festen Routen, vorhersehbaren Tageszyklen und Ladeeinrichtungen, die mit Passagierterminals entwickelt wurden. Fährprogramme befinden sich in vielen Regionen noch in einer frühen bis mittleren Einsatzphase. Leclanché installierte im Oktober 2025 4 MWh Navius MRS-3-Systeme an Bord eines hybriden Hochseekreuzfahrtschiffes – sein erster Tiefseekreuzfahrteinsatz – zur Unterstützung der Compliance mit dem EU-Emissionshandelssystem. Passagierbetriebe bieten einen praktischen Rahmen für Batteriesysteme, da Routenpläne und Ladebedarf leichter zu planen sind.
Frachtschiffe bilden die zweitgrößte Schiffsgruppe, obwohl ihre Batterien häufig Hilfslasten und die Emissionsreduzierung am Liegeplatz statt des Hauptantriebs bedienen. Dies begrenzt die durchschnittliche Batteriekapazität pro Frachtschiff. Marineschiffe haben einen gesonderten Fall, da stiller Betrieb die Einführung unabhängig von kommerziellen Kraftstoffökonomien unterstützen kann. Bibby Marines eCSOV ist mit einem 25-MWh-Corvus-Blue-Whale-LFP-System geplant, das 24 Stunden vollelektrischen Betrieb unterstützen kann. Fischereifahrzeuge, Schlepper, Arbeitsboote und Binnenschiffe können ebenfalls von hafennahem Betrieb profitieren, der die Ladelogistik vereinfacht.
Nach Anwendung:
Hauptantrieb signalisiert den Übergang über die ergänzende Hybridisierung hinausHybridantriebssysteme führten den Markt für Schiffsbatterie-Energiespeichersysteme im Jahr 2025 mit einem Anteil von 33,9 % an. Lastausgleich, Spitzenlastreduzierung und Dieselreduktion bleiben die wichtigsten kommerziellen Anwendungen über eine breite Palette von Schiffstypen hinweg. Hauptantriebssysteme sollen bis 2031 mit einer CAGR von 14,2 % wachsen, da sich vollelektrischer Antrieb auf Routen bis zu 20 Seemeilen als tragfähig erweist. Sinkende Kosten für Hochkapazitätssysteme unterstützen ebenfalls diesen Wandel. Der Markt für Schiffsbatterie-Energiespeichersysteme bewegt sich von ergänzender Batterienutzung hin zu batteriebasiertem Primärantrieb auf Routen mit geeigneter Ladekapazität.
Batteriebasierter Hauptantrieb hängt von Hochkapazitäts-Hafenverbindungen und kurzen, vorhersehbaren Routenprofilen ab. Scandlines nahm seine vollelektrische Frachtfähre Baltic Whale im März 2026 mit einem 10-MWh-Leclanché-LFP-Batteriesystem und einer dedizierten Ladeverbindung für schnelle Umläufe in Betrieb. Hilfsstromaggregate bleiben ein risikoärmerer Einstiegspunkt für Betreiber, die bei Antriebsbatterien vorsichtig sind. Notstromversorgungssysteme dienen Marine- und kritischen Schifffahrtsanwendungen mit hohen Zuverlässigkeitsanforderungen. Die Integration erneuerbarer Energien kann diese Anwendungen ergänzen, wo Schiffsbetriebsmuster und Hafeninfrastruktur die Stromanordnung unterstützen.
Geografische Analyse
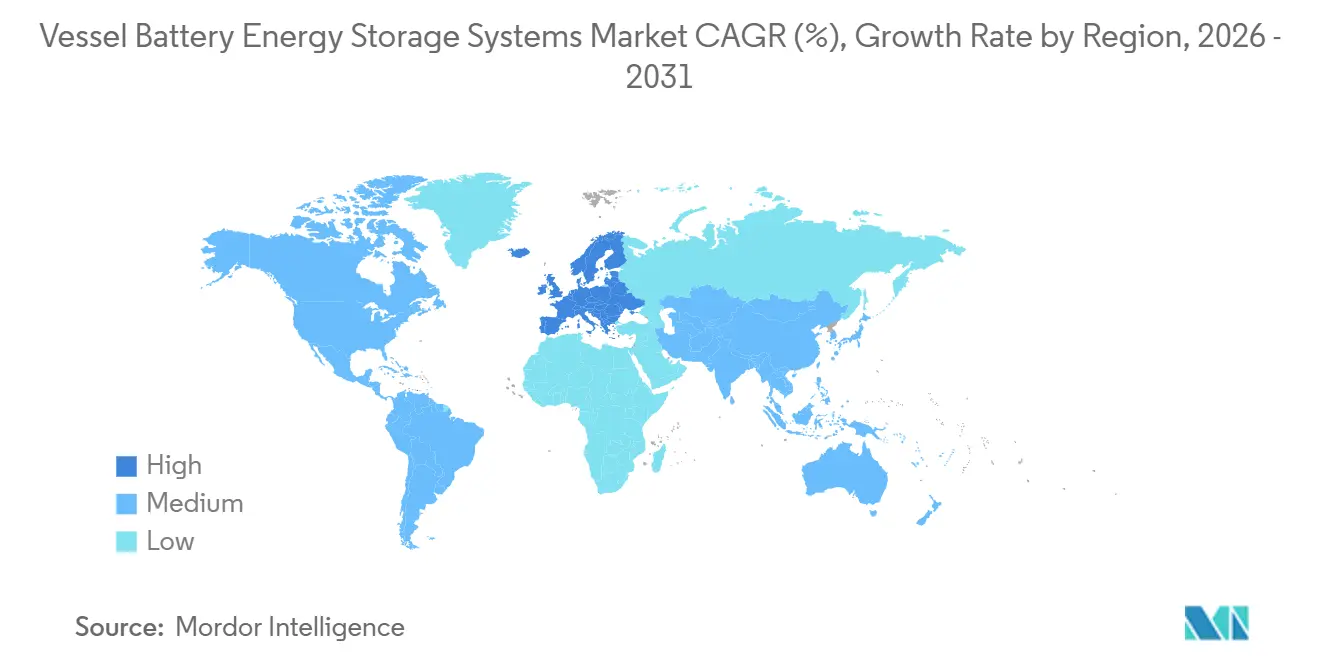
Europäischer Markt für Schiffsbatterie-Energiespeichersysteme
Europa hielt im Jahr 2025 einen Marktanteil von 70,8 % am Markt für Schiffsbatterie-Energiespeichersysteme und wird voraussichtlich bis 2031 mit einer CAGR von 14,1 % wachsen. Die führende Position spiegelt die Emissionsregulierung, etablierte Elektrifizierungskorridore für Fähren sowie Anbieter von Marinebatterien in Norwegen, Deutschland, Schweden und den Niederlanden wider. Die HADAG-Flotte in Deutschland setzt in Hamburg 3 vollelektrische Hafenfähren ein, jede mit einem 3,8-MWh-System Lehmann Marine CUBE LFP. Skandinavien hat durch den Umbau der Aurora Botnia und den Frachtbetrieb der Baltic Whale eine große installierte Kapazität nachgewiesen. Aktive Fährenersatzprogramme und die EU-Anforderung zur Landstromversorgung für Passagier- und Containerschiffe ab 2030 sorgen für anhaltende Nachfrageunterstützung.
Asiatisch-pazifischer Markt für Schiffsbatterie-Energiespeichersysteme
Der asiatisch-pazifische Raum ist die technisch aktivste Wachstumsregion im Markt für Schiffsbatterie-Energiespeichersysteme. China nahm im April 2026 ein reines Elektro-Intelligentes Containerschiff der 10.000-Tonnen-Klasse mit 20.000 kWh Batteriespeicher und integrierter autonomer Navigation in Betrieb. Das Schiff nutzt außerdem Hochspannungslandstrom und Batterie-Container-Tausch. Japans MEGURI2040-Programm erhielt 2026 die staatliche Zertifizierung für 4 autonome Schiffe, und MOL verband mehrere Schiffe in Echtzeit mit landgestützten Flottenoperationszentren. Diese Entwicklungen stellen zuverlässige batteriegestützte Stromqualität in den Mittelpunkt des autonomen Schiffsbetriebs.
Markt für Schiffsbatterie-Energiespeichersysteme in Amerika und MEA
Nordamerika entwickelt sich durch staatlich beschaffte Fährprogramme und das Interesse des Verteidigungssektors an batterie-elektrischen Schiffssystemen weiter. Die Hybridantrieb-Neubauten der Washington State Ferries nutzen 13,2-MWh-Batteriesysteme im Rahmen einer Partnerschaft zwischen ABB und Corvus Energy. Die Summit-Class-Schiffe von BC Ferries sind für bis zu 70 MWh pro Schiff ausgelegt. Südamerika befindet sich noch in einem früheren Stadium, da die Ladeinfrastruktur noch aufgebaut wird, während der Nahe Osten und Afrika trotz des Interesses aus Saudi-Arabien und den Vereinigten Arabischen Emiraten ebenfalls noch am Anfang der Einführung stehen.

Wettbewerbslandschaft
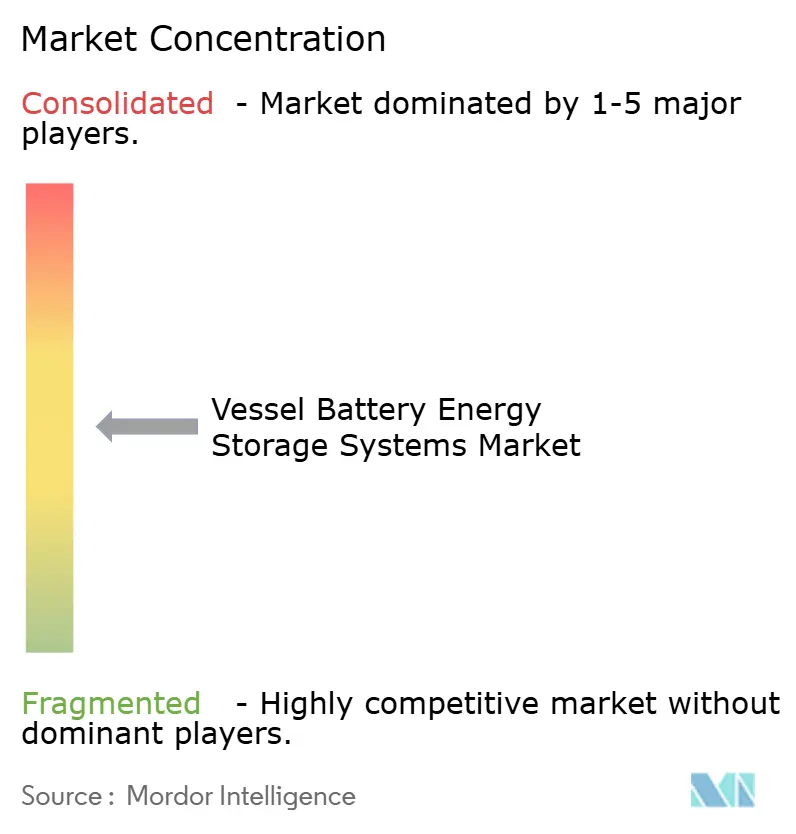
Der Markt für Schiffsbatterie-Energiespeichersysteme ist auf der Ebene der Systemintegration mäßig konzentriert. Corvus Energy, ABB Marine & Ports, Wärtsilä und Kongsberg Maritime halten die höchsten installierten Kapazitätspositionen. Leclanché, Lehmann Marine, EST-Floattech und Echandia Marine konkurrieren in Fähr-, Binnenschiffs- und Arbeitsbootanwendungen. Corvus Energy gibt an, dass mehr als 50 % der Schiffe, die weltweit Null-Emissions-Technologie einsetzen, seine Batteriesysteme verwenden. Diese installierte Basis unterstützt umfangreiche Klassenzertifizierungserfahrung und Batteriemanagemtsdaten, die kleinere Lieferanten möglicherweise nur schwer erreichen können.
Der Wettbewerb verändert sich auch, da chinesische Zellhersteller in Richtung Marinesystemintegration expandieren. CATL und Maersk unterzeichneten im Oktober 2025 eine globale strategische Partnerschaft, die maritime Elektrifizierung, Häfen und Lagerhaltung abdeckt. Corvus Energys Vereinbarung mit BYD verbindet chinesische Zelltechnologie mit europäischer Marineintegrationserfahrung. Mittelkapazitäts-Nachrüstungen von 1–5 MWh für Fracht- und Fischereifahrzeuge außerhalb Nordeuropas bleiben eine Öffnung, in der Lieferanten noch keine Fährzertifizierungs- und Serviceabdeckung auf Fährniveau etabliert haben. Der Markt für Schiffsbatterie-Energiespeichersysteme belohnt Lieferanten, die Batteriemanagemtanalysen und vorausschauende Wartung anbieten können.
Mehrere jüngste Schritte zeigen, wie führende Lieferanten Positionen durch Technologiepartnerschaften und Lieferverträge aufbauen. Corvus Energy und BYD arbeiten durch ihre Kooperationsvereinbarung vom Mai 2026 an LFP-Marinebatteriesystemen mit hoher Rate. Wärtsiläs dritter Molslinjen-Elektroantriebsauftrag zeigt den Wert von Wiederholungsflottenprogrammen. Kongsberg Maritime erhielt im Mai 2026 einen Auftrag von Cochin Shipyard für 4 vollelektrische Svitzer-Schlepper, jeder mit einem 4,8-MWh-Batteriepaket.
Marktführer in der Branche der Schiffsbatterie-Energiespeichersysteme
-
Corvus Energy Holding AS
-
Wärtsilä Oyj Abp
-
ABB Ltd
-
Siemens Energy AG
-
EST-Floattech B.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Schiffsbatterie-Energiespeichersysteme Markt Unternehmen in diesem Bericht
- ABB Ltd
- AYK Energy
- BorgWarner Inc.
- Corvus Energy Holding AS
- EAS Batteries GmbH
- Echandia Marine AB
- ePropulsion Europe SLU
- EST-Floattech B.V.
- EVE Energy Co., Ltd.
- Kongsberg Gruppen ASA
- KREISEL Electric GmbH
- Leclanché SA
- Lehmann Marine GmbH
- Saft Groupe S.A.S.
- Siemens Energy AG
- Sunlight Group
- Wärtsilä Oyj Abp
- ZEM AS

Neueste Industrielle Entwicklungen in Schiffsbatterie-Energiespeichersysteme Markt
- Juni 2026: ICO, Teil der NYK Group, nahm Belgiens erste kommerzielle Landstromanlage für RoRo-Schiffe im Hafen von Zeebrügge in Betrieb, validiert mit einem reinen Pkw- und Lkw-Transporter von NYK, und ermöglicht erneuerbare Energie am Liegeplatz.
- Mai 2026: Kongsberg Maritime sicherte sich einen Auftrag von Cochin Shipyard zur Lieferung integrierter Elektro- und Automatisierungstechnologie für 4 der nächsten Generation vollelektrischer TRAnsverse-Schlepper von Svitzer, die jeweils von einem 4,8-MWh-Batteriepaket angetrieben werden, mit Optionen für 4 weitere Einheiten.
- Mai 2026: Corvus Energy und BYD Energy Storage unterzeichneten ein strategisches Kooperationsabkommen zur gemeinsamen Entwicklung von Hochleistungs-LFP-Marinebatteriesystemen, das gemeinsame Forschung und Entwicklung, Zertifizierung und den großflächigen Einsatz von Marinebatterielösungen der nächsten Generation umfasst.
- April 2026: Chinas erstes reines Elektro-Intelligentes Containerschiff der 10.000-Tonnen-Klasse nahm den kommerziellen Betrieb mit 20.000 kWh Batteriespeicher, null CO2-Emissionen und einem Dual-Mode-Ladesystem auf, das Hochspannungslandstrom und schnellen Container-Tausch kombiniert.


Globaler Berichtsumfang für den Markt für Schiffsbatterie-Energiespeichersysteme
Schiffsbatterie-Energiespeichersysteme (BESS) sind wiederaufladbare batteriebasierte Energiespeichersysteme, die auf Meeresschiffen installiert werden, um elektrische Energie zu speichern und sie nach Bedarf an den Antrieb des Schiffes, die elektrischen Bordsysteme und Hilfsgeräte zu liefern. Diese Systeme bestehen typischerweise aus Batteriezellen/-modulen, einem Batteriemanagementsystem (BMS), einem Leistungsumwandlungssystem (PCS), thermischem Management, Sicherheitssystemen und zugehöriger Steuerungsausrüstung. Schiffs-BESS können für vollelektrischen Antrieb, Hybridantrieb, Spitzenlastmanagement, Motorlastoptimierung, regenerative Energiespeicherung sowie zur Reduzierung von Kraftstoffverbrauch und Emissionen eingesetzt werden.
Der Markt für Schiffsbatterie-Energiespeichersysteme ist nach Chemie, Installation, Schiffstyp, Anwendung und Geografie segmentiert. Nach Chemie ist der Markt in NMC, LFP, Ni-Cd, LTO und andere Chemien segmentiert. Nach Installation ist der Markt in Neubau und Nachrüstung segmentiert. Nach Schiffstyp ist der Markt in Fracht, Passagier, Marine, Fischerei, Offshore-Versorgung und andere Schiffstypen segmentiert. Nach Anwendung ist der Markt in Hilfsstromaggregate, Hauptantrieb, Notstromversorgung, Integration erneuerbarer Energien und Hybridantrieb segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für Schiffsbatterie-Energiespeichersysteme in 26 Ländern in wichtigen Regionen. Für jedes Segment werden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) bereitgestellt.
| NMC (Lithium-Nickel-Mangan-Kobalt-Oxid-Batterie) |
| LFP (Lithium-Eisenphosphat-Batterie) |
| Ni-Cd (Nickel-Cadmium-Batterie) |
| Lithium-Titanat-Oxid (LTO) |
| Sonstige Typen (NCA, TNO, XNO, usw.) |
| Neubau |
| Nachrüstung |
| Frachtschiffe |
| Passagierschiffe |
| Marineschiffe |
| Fischereifahrzeuge |
| Offshore-Versorgungsschiffe |
| Sonstige |
| Hilfsstromaggregate |
| Hauptantriebssysteme |
| Notstromversorgung |
| Integration erneuerbarer Energien |
| Hybridantriebssysteme |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Chemie | NMC (Lithium-Nickel-Mangan-Kobalt-Oxid-Batterie) | |
| LFP (Lithium-Eisenphosphat-Batterie) | ||
| Ni-Cd (Nickel-Cadmium-Batterie) | ||
| Lithium-Titanat-Oxid (LTO) | ||
| Sonstige Typen (NCA, TNO, XNO, usw.) | ||
| Nach Installationskonfiguration | Neubau | |
| Nachrüstung | ||
| Nach Schiffstyp | Frachtschiffe | |
| Passagierschiffe | ||
| Marineschiffe | ||
| Fischereifahrzeuge | ||
| Offshore-Versorgungsschiffe | ||
| Sonstige | ||
| Nach Anwendung | Hilfsstromaggregate | |
| Hauptantriebssysteme | ||
| Notstromversorgung | ||
| Integration erneuerbarer Energien | ||
| Hybridantriebssysteme | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Schiffsbatterie-Energiespeichersystemen an?
Emissionsvorschriften, niedrigere Batteriekosten, Investitionen in Landstromversorgung sowie Kurzstrecken-Elektro- und Hybridschiffsprogramme stützen die Nachfrage.
Wie groß ist der Markt für Schiffsbatterie-Energiespeichersysteme?
Der Markt wird im Jahr 2026 auf 138,2 Millionen USD geschätzt und soll bis 2031 mit einer CAGR von 12,89 % einen Wert von 253,41 Millionen USD erreichen.
Welche Batteriechemie führt bei Marineanwendungen?
NMC führte im Jahr 2025 mit einem Anteil von 79,1 %, während LFP bis 2031 mit einer CAGR von 15,8 % die am schnellsten wachsende Chemie sein soll.
Warum sind Passagierschiffe für den Batterieeinsatz wichtig?
Passagierschiffe hielten im Jahr 2025 einen Anteil von 43,6 %, da ihre festen Routen und geplanten Ladepläne den Batteriebetrieb unterstützen.
Was begrenzt den weiteren Einsatz batterie-elektrischer Schiffe?
Hohe Anfangsinvestitionen, begrenzte Ladeinfrastruktur, Sicherheitsanforderungen und Leistungsabbau in rauen Meeresumgebungen können die Einführung verlangsamen.
Warum wachsen Nachrüstungs-Batteriesysteme?
Nachrüstungen sollen mit einer CAGR von 15,6 % wachsen, da Betreiber Systeme während des Trockendocks installieren und die Emissionsleistung bestehender Flotten verbessern können.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
