
使用済み鉛蓄電池ハンドリング市場規模およびシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
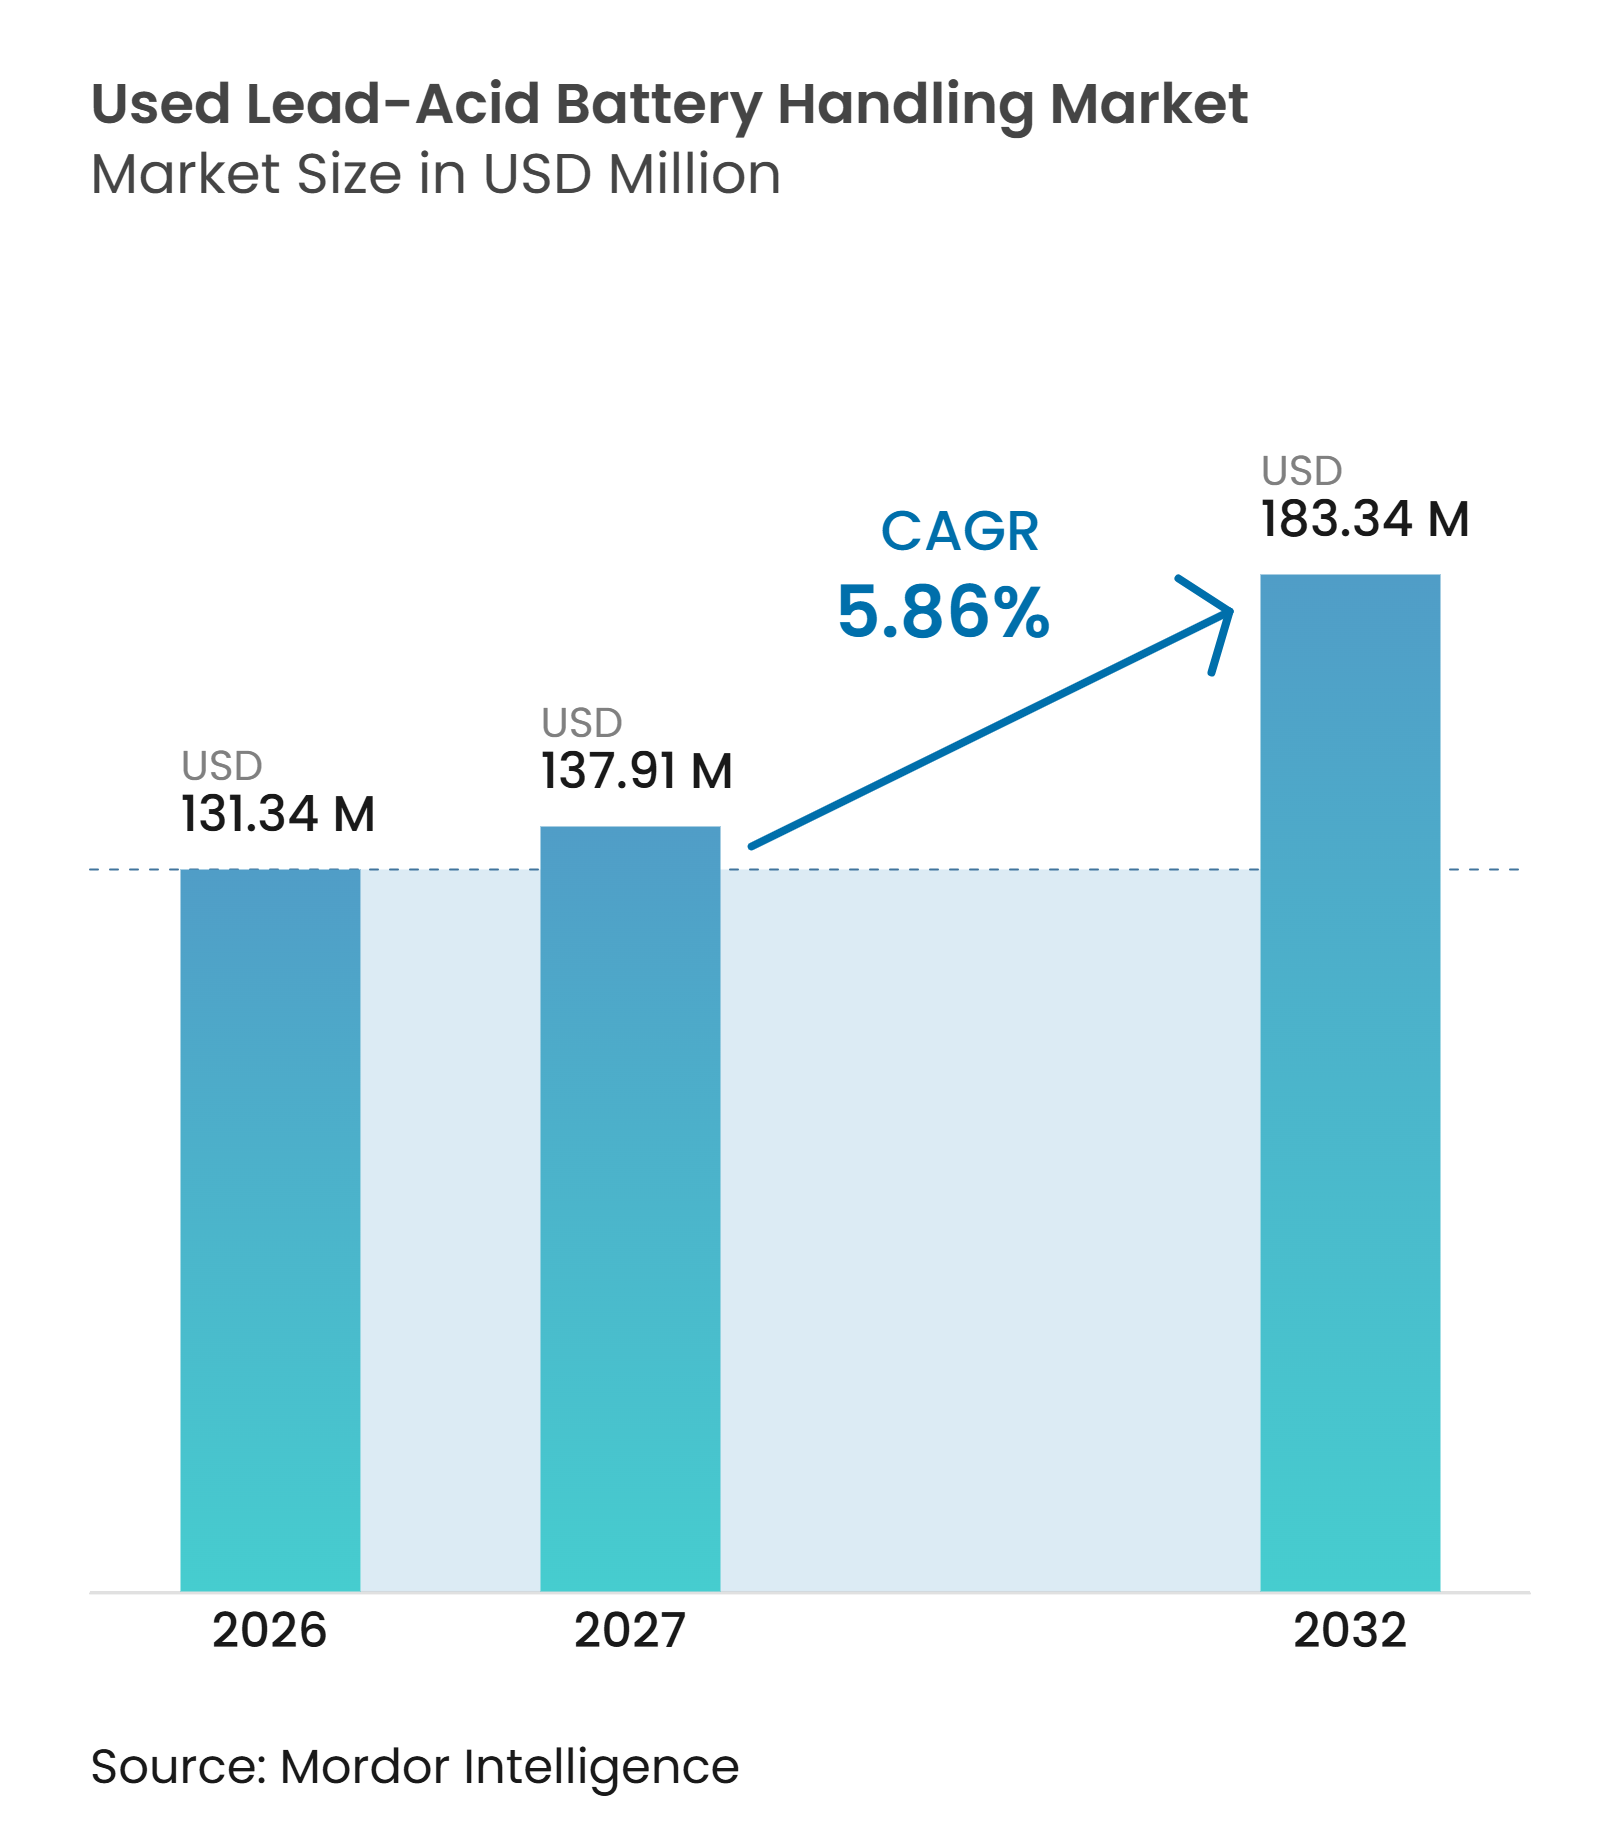
| 市場規模 (2027) | 137.91 百万米ドル |
| 市場規模 (2032) | 183.34 百万米ドル |
| 成長率 (2027 - 2032) | 5.86 % |
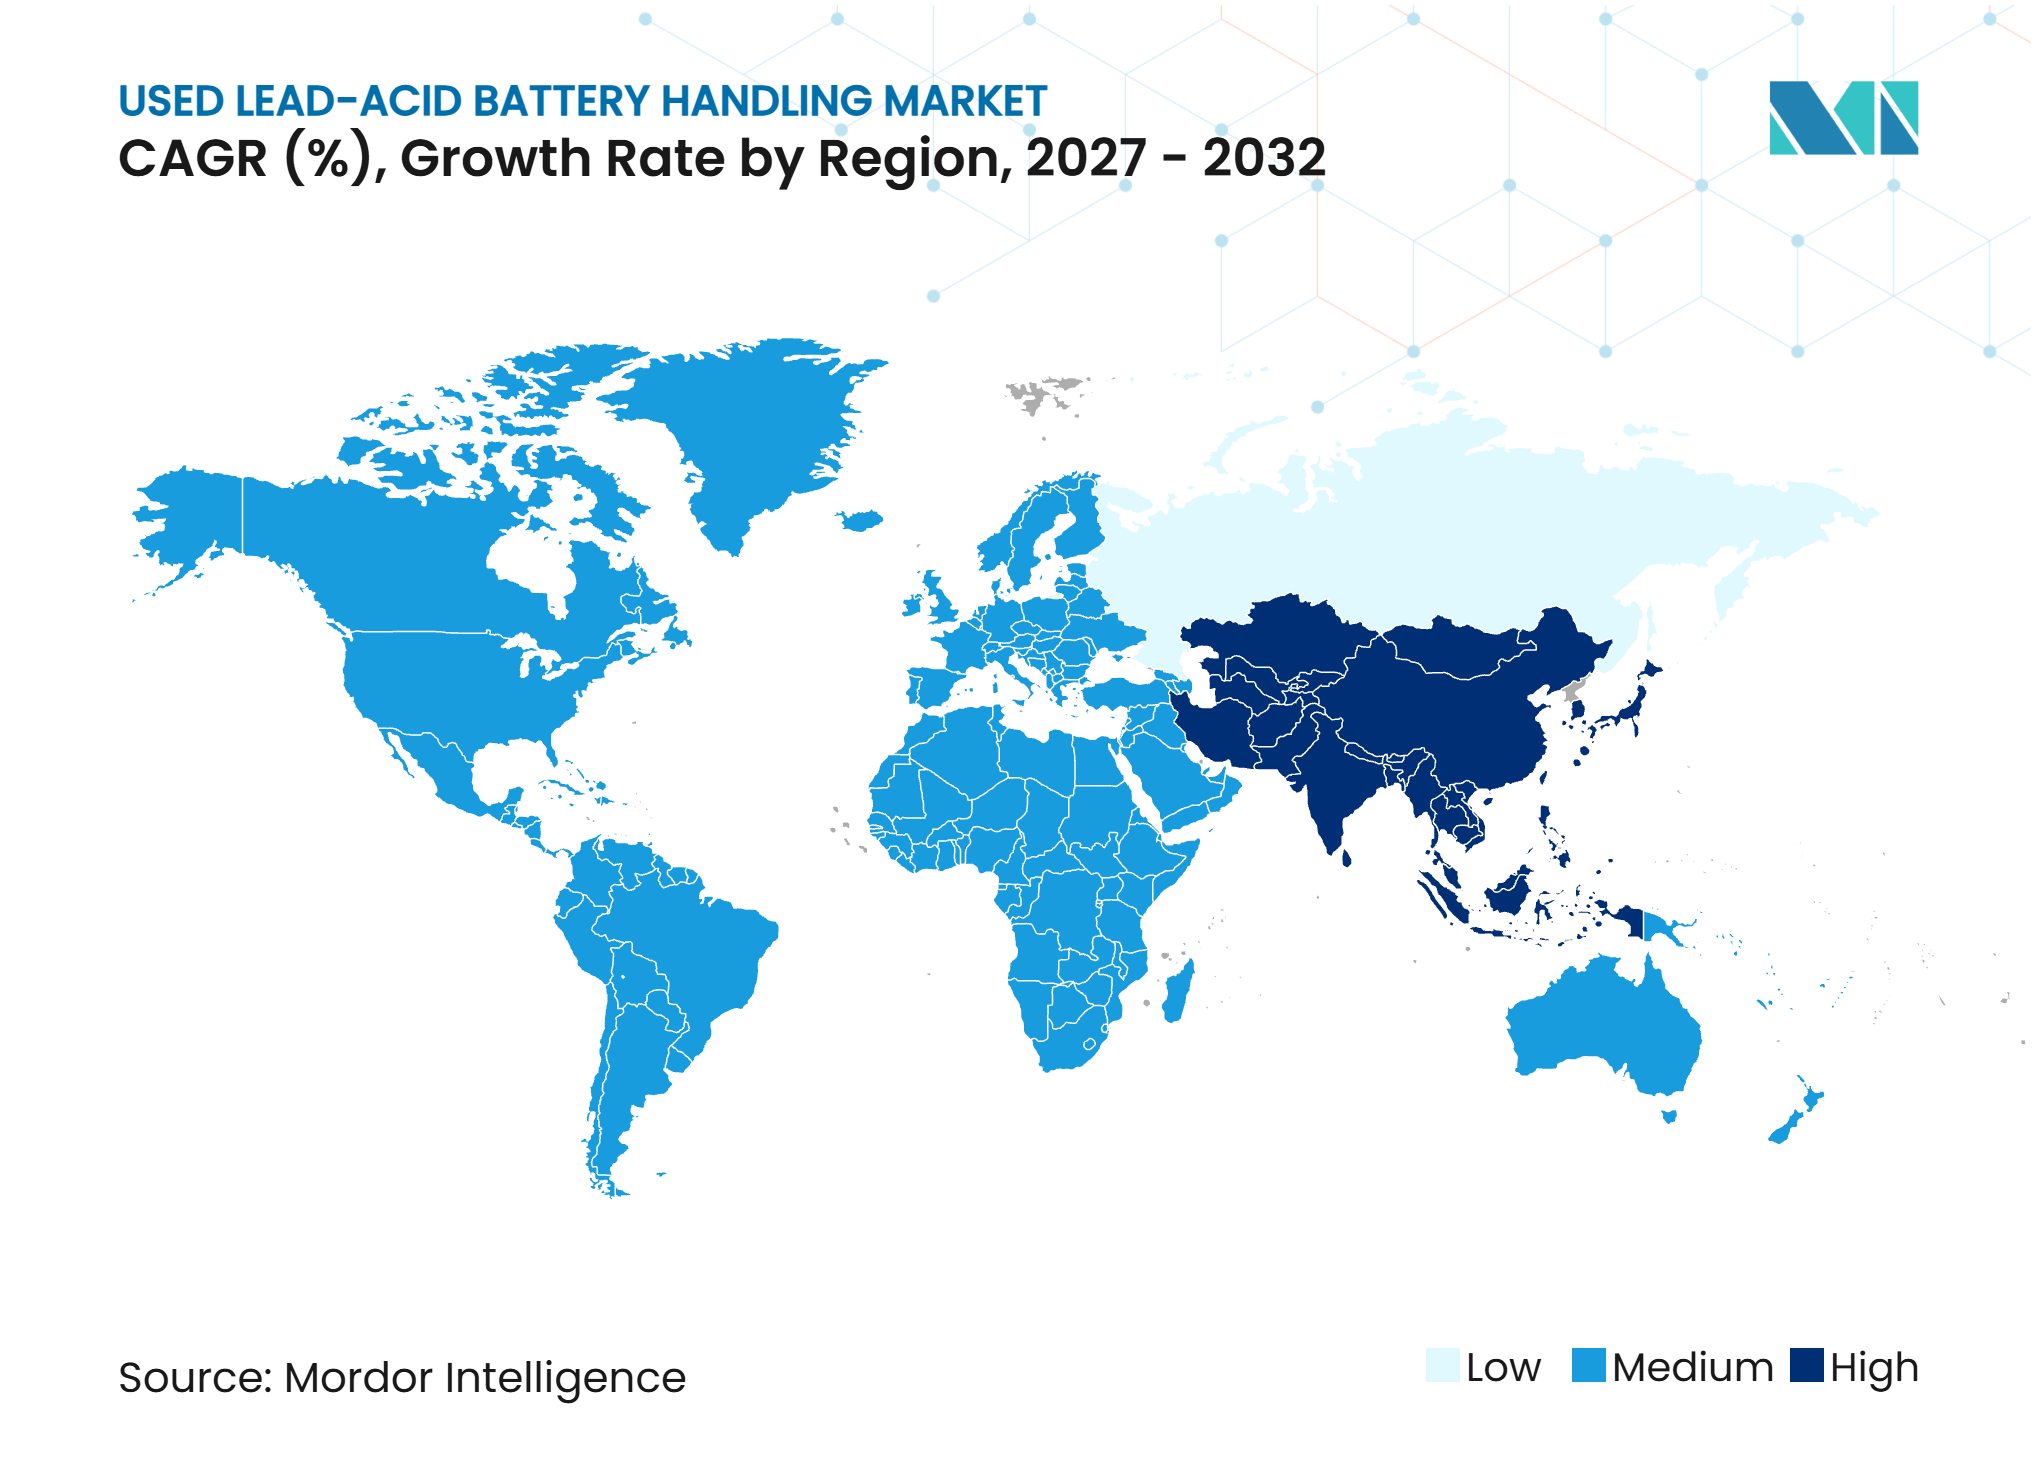
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる使用済み鉛蓄電池ハンドリング市場分析
使用済み鉛蓄電池取り扱い市場規模は2026年に131.34 ミリオン 米ドルと評価され、2027年の137.91 ミリオン 米ドルから成長し、予測期間(2027年〜2032年)においてCAGR 5.86%で2032年までに183.34 ミリオン 米ドルに達すると推定されます。使用済み鉛蓄電池取り扱い市場は、自動車、産業、および定置型電力用途から生じた廃電池の回収、持ち上げ、仕分け、輸送、保管、およびリサイクル前処理を対象としています。拡大生産者責任規則により、複数の主要な法域において、文書化された取り扱いは任意の活動ではなく必須サービスとなりつつあります。この変化により、取扱量はインフォーマルなチャネルから登録済みの回収・物流・リサイクル事業者へとシフトしています。投資は、トレーサビリティ、より安全な保管、および施設内の自動搬送にますます集中しています。鉛価格の変動およびインフォーマルな買取ネットワークは、正規回収活動に対する重大な制約として依然として残っています。
主要レポートのポイント
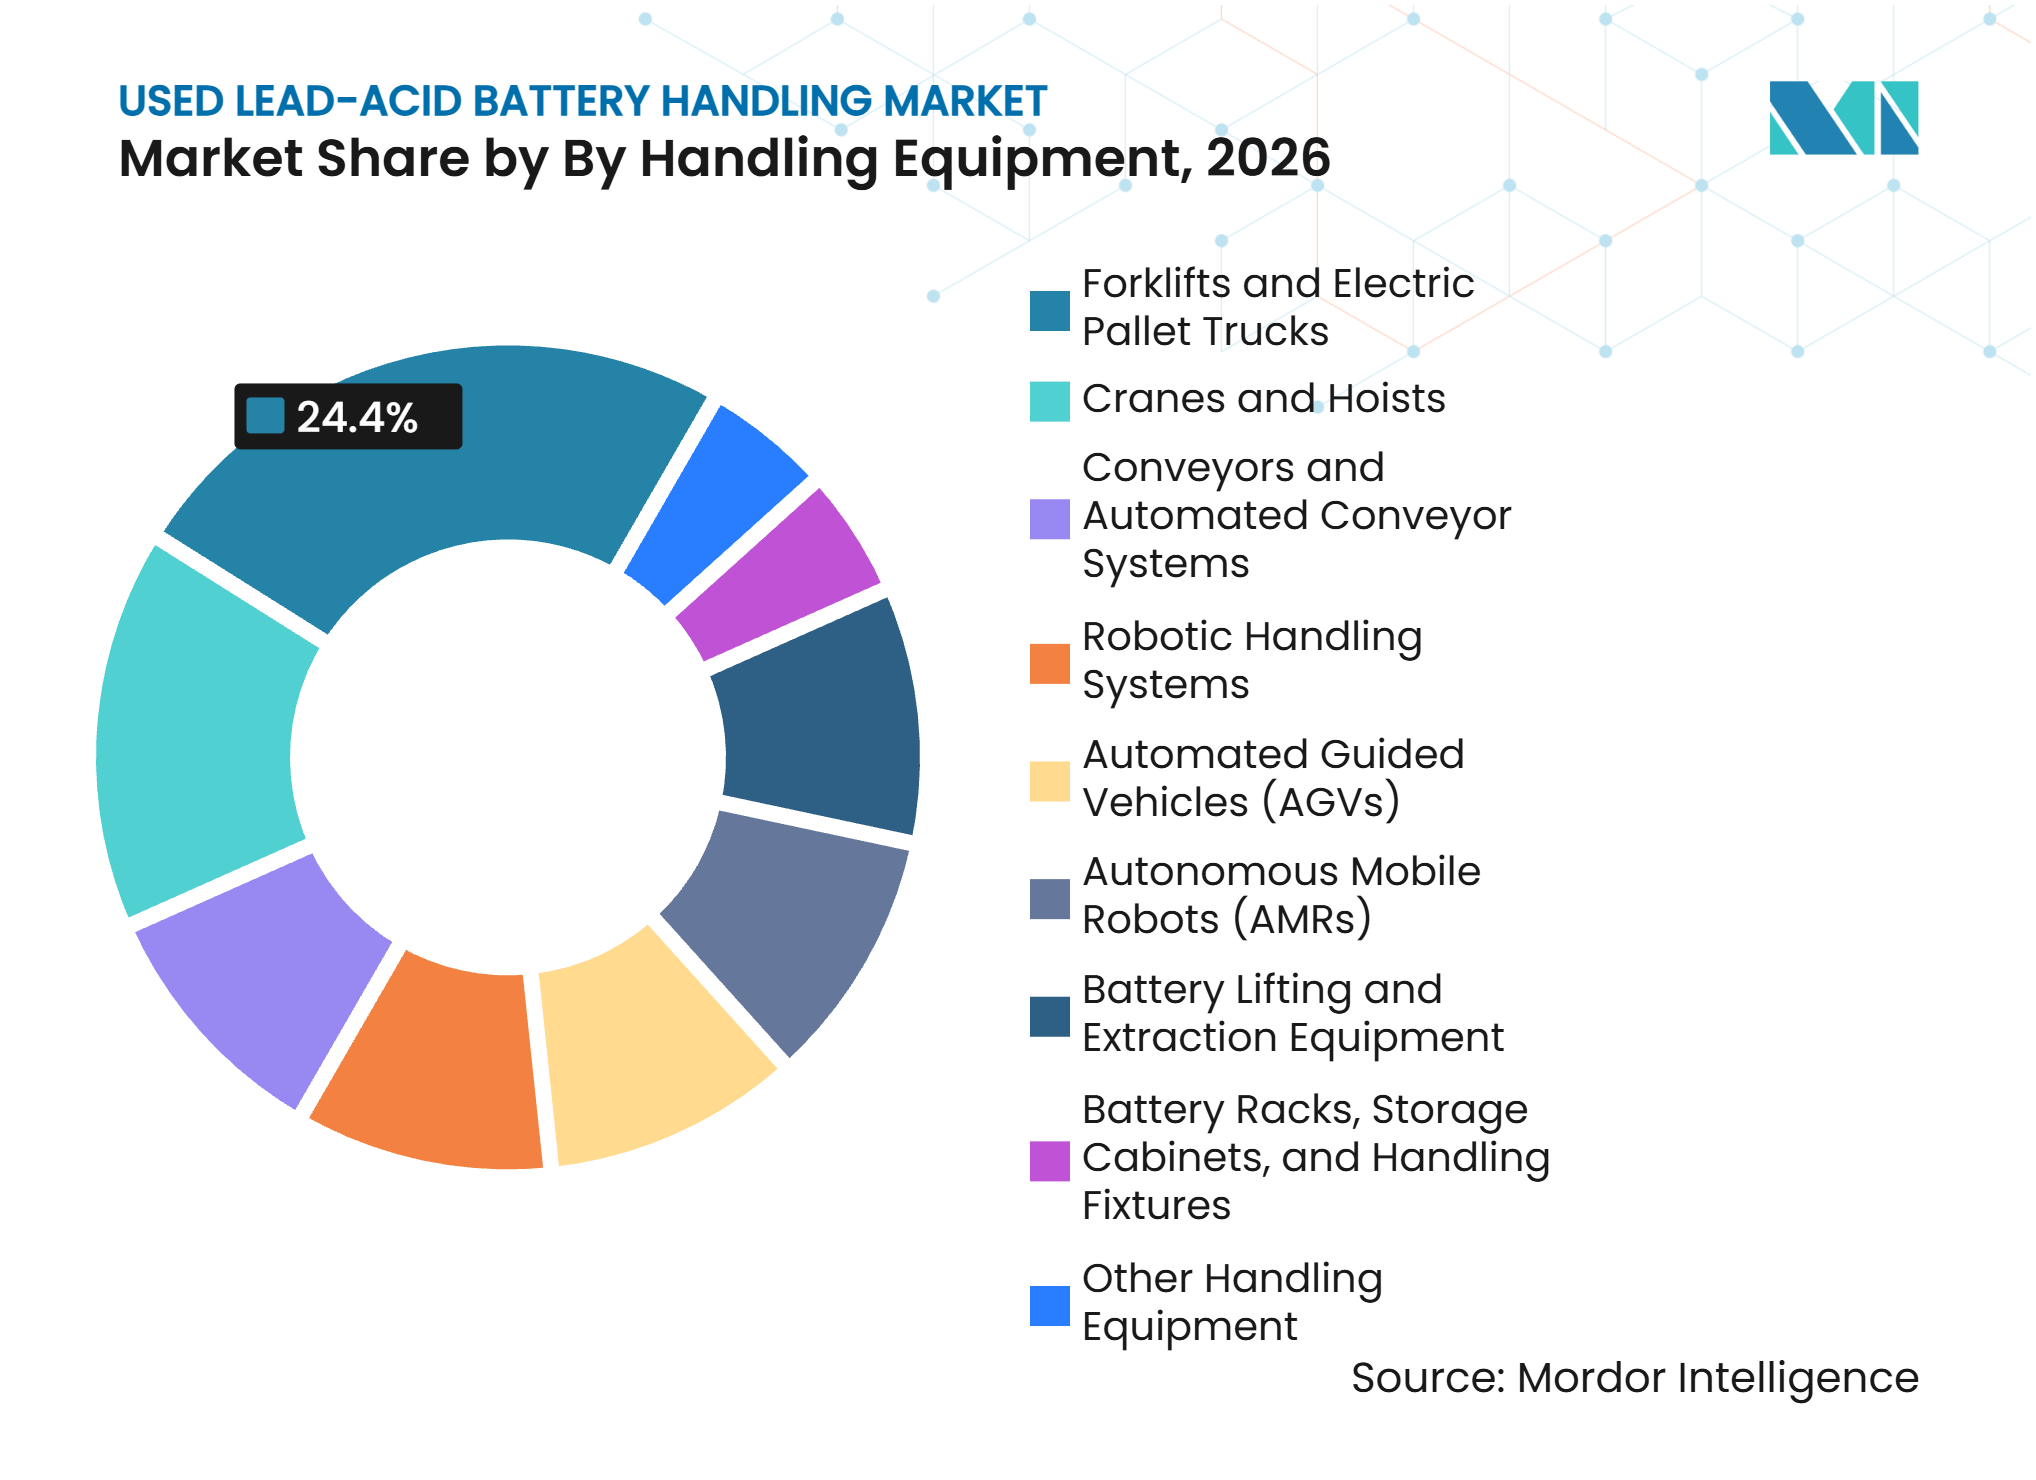
- ハンドリング機器別では、フォークリフトおよび電動パレットトラックが2026年に24.4%の収益シェアでリードし、自律移動ロボットは2032年までに7.1%のCAGRで拡大すると予測されています。
- 供給源別では、乗用車が2026年に48.1%の収益シェアを保持し、再生可能エネルギーおよびオフグリッドシステムは2032年までに6.1%のCAGRで成長すると予測されています。
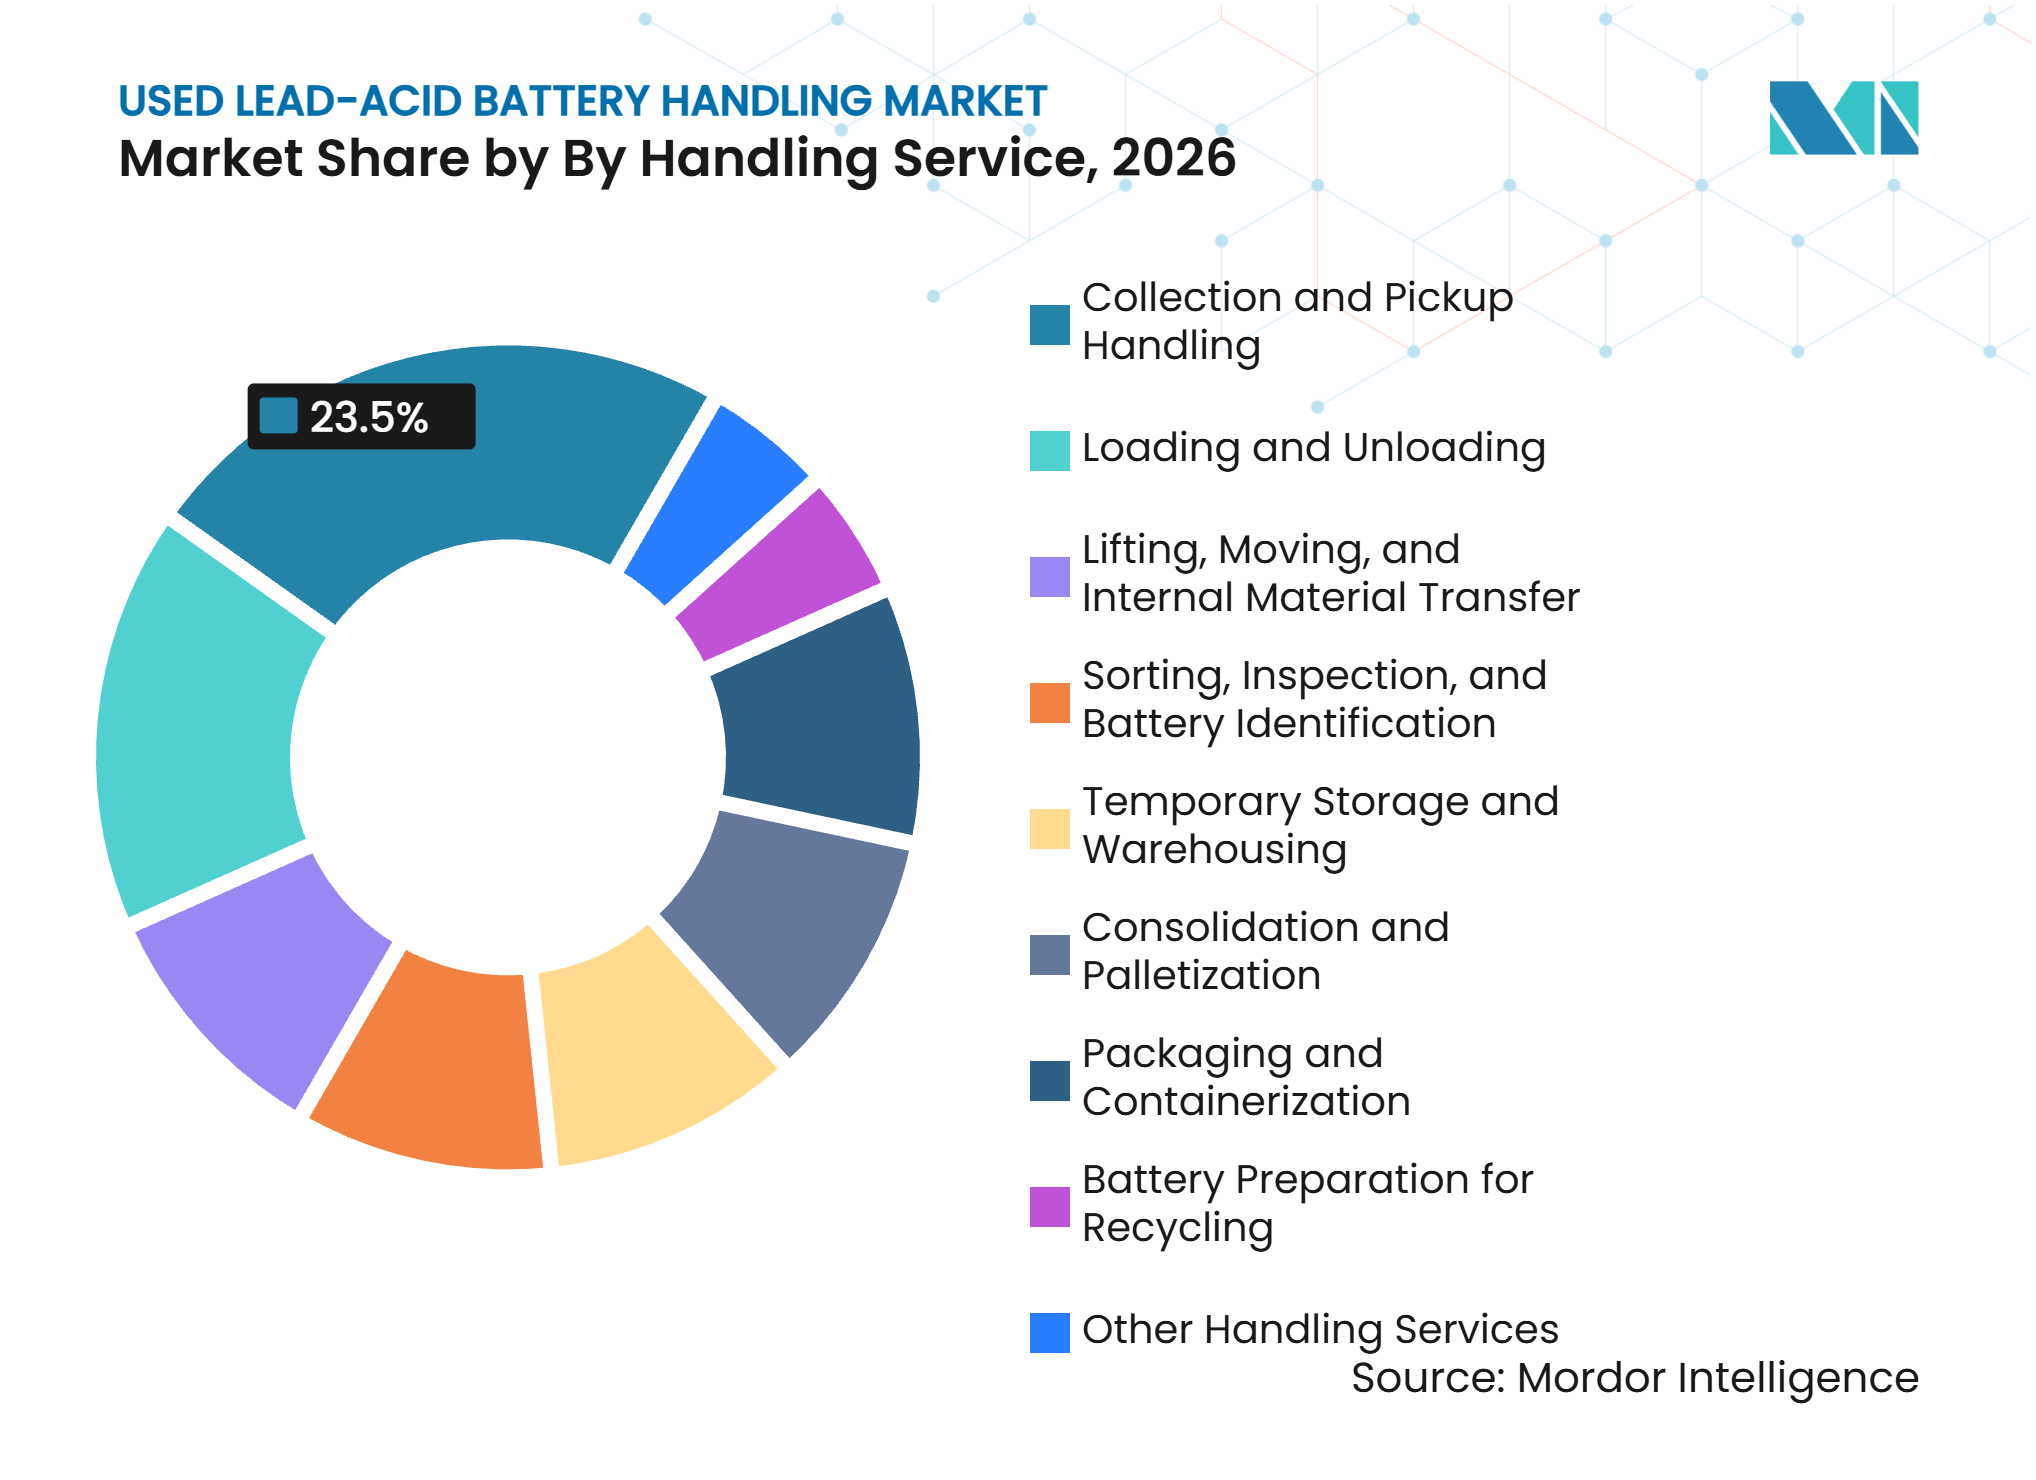
- ハンドリングサービス別では、回収・集荷が2026年に23.5%の収益シェアを保持し、仕分け・検査・電池識別は2032年までに6.7%のCAGRで成長すると予測されています。
- 自動化レベル別では、手動ハンドリングが2026年に52.6%の収益シェアを保持し、完全自動ハンドリングは2032年までに7.6%のCAGRで成長すると予測されています。
- エンドユーザー別では、鉛蓄電池リサイクル企業が2026年に34.7%の収益シェアを保持し、廃棄物管理および環境サービスプロバイダーは2032年までに6.9%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2026年に39.2%の収益シェアを保持し、2032年までに6.2%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 正式な回収および環境上適切な管理に向けた規制の推進 | +1.3% | 世界規模、EUおよびインド、北米に集中 | 短期(2年以内) |
| 安定した自動車用SLI交換フィードストック | +1.0% | 世界規模、北米・欧州・アジア太平洋で最大量 | 中期(2~4年) |
| バックアップ電源および通信用電池の保持 | +0.8% | アフリカ、南アジア、東南アジア(通信用VRLAの密度が高い) | 中期(2~4年) |
| 二次鉛のコストおよびカーボンアドバンテージ | +0.7% | 北米、欧州(確立された二次鉛の閉ループ) | 長期(4年以上) |
| デジタルトレーサビリティおよび生産者責任データインフラ | +0.9% | EUコア、インドおよびアジア太平洋への波及 | 短期(2年以内) |
| 許可制約による地域別リサイクル能力が局所的なハンドリング需要を創出 | +0.6% | 北米西部諸州、東南アジア | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
正式な回収および環境上適切な管理に向けた規制の推進
規制措置により、使用済み鉛蓄電池ハンドリング市場における認定ハンドリングサービスへの需要が拡大しています。EU電池規則は2025年8月18日から拡大生産者責任要件を適用し、2025年12月31日から鉛蓄電池に対して75%のリサイクル効率目標を設定しています。[1] コロンビアは、Resolución 0799 de 2025を通じて、使用済み鉛蓄電池の回収および管理に関する国家的枠組みを確立しました。これらの措置は、製品の使用終了時の責任を生産者に課し、電池のより文書化された移動を要求しています。認定事業者は、インフォーマルなネットワークが容易に対応できない契約を獲得できるようになります。
安定した自動車用始動・照明・点火(SLI)交換フィードストック
自動車の交換サイクルは、使用済み鉛蓄電池ハンドリング市場において最も予測可能な大量フィードストックストリームを提供しています。世界の始動・照明・点火(SLI)電池生産量は2025年に4億6,000万個に達し、アフターマーケット交換チャネルはセグメント収益の69%を占めました。交換需要は、新車販売が変動しても継続します。なぜなら、車両フリートに搭載された電池は依然として交換が必要だからです。3~5年の交換サイクルにより、回収事業者は将来の返品量を見通すことができます。鉛電池の取引量は、2025年に交換出荷量が1.6%減少した後、2026年には1.9%の成長に回復すると予測されています。この安定したストリームは、ルート計画、契約集荷、集約能力を支えています。また、自動車供給源を正式な回収システムの中心に位置づけ続けています。
デジタルトレーサビリティおよび生産者責任データインフラ
デジタルトレーサビリティは、正式な電池サプライチェーンに参加できる事業者を変えつつあります。EUの規則は電池のマーキングを要求し、ハンドリングチェーン全体での報告を支援する電池パスポート情報の構築に向けて進んでいます。GPS追跡フリート、デジタル計量橋、データプラットフォームにより、ハンドリングイベントを一貫して記録することができます。これらのシステムにより、確立された事業者はプログラム入札においてコンプライアンスを実証しやすくなります。小規模な回収業者は、以前は必要でなかったシステムとプロセスに資金を投じなければなりません。したがって、使用済み鉛蓄電池ハンドリング市場は、物理的な回収範囲と並んで運営能力を評価します。
許可制約による地域別リサイクル能力が局所的なハンドリング需要を創出
許可制約により、認定回収・ハンドリング能力に対する局所的な需要が生まれる可能性があります。北米では毎年177,000メトリックトンの二次鉛不足があり、輸入鉛への依存度が高まり、国内リサイクル能力の限界が浮き彫りになっています。許可を持ち、文書化された物流ネットワークを有する施設は、サービスエリア内の電池の重要な受け入れ先となることができます。長期化する承認プロセスも、既存のコンプライアント事業の価値を高めます。回収ルートは、材料を受け入れ処理できる限られた数の施設を中心に構築される傾向があります。これにより、専門的な輸送・保管サービスの稼働率が向上する可能性があります。また、許可コンプライアンスが地域競争における実際的な要因となります。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 鉛・硫酸・漏洩暴露コンプライアンススト | -0.5% | 北米、EU(コンプライアンスコスト負担が最大) | 短期(2年以内) |
| インフォーマルな回収と正式チャネルからの漏洩 | -0.8% | アフリカ、南アジアおよび東南アジア、ラテンアメリカ | 中期(2~4年) |
| 鉛価格の変動と運転資本リスク | -0.4% | 世界規模、アジアの二次鉛市場でより深刻 | 短期(2年以内) |
| 特定の新規機器用途におけるリチウムイオンへの代替 | -0.3% | 世界規模、新規通信およびデータセンター設備に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
インフォーマルな回収と正式チャネルからの漏洩
インフォーマルな回収は、登録されたハンドリングシステムに入る取引量を制限しています。インフォーマルな買取業者は、安全性、文書化、保管、輸送コストを同様に負担しない場合、より高い買取価格を提示できます。この慣行により、電池が契約ルートや許可施設に到達する前に転用される可能性があります。この問題は、回収が分散しており、執行能力が限られている地域で最も顕著です。規制により文書化は改善できますが、地域の回収業者が直面する経済的状況を即座に変えることはできません。したがって、正式な事業者はコンプライアンスと実際的な集荷カバレッジおよび魅力的な商業条件を組み合わせる必要があります。使用済み鉛蓄電池ハンドリング市場は、発展途上の回収ネットワークにおいてこの漏洩にさらされ続けています。
鉛価格の変動と運転資本リスク
鉛価格の変動は、回収業者、物流プロバイダー、二次製錬業者が利用できる運転資本に影響を与えます。ロンドン金属取引所(LME)の鉛現物価格は2025年上半期に平均2,017米ドル/トンでした。回収鉛の価値が低下しても、電池の調達コストは高止まりする可能性があります。製錬業者はその後、操業活動を縮小し、電池の購入を減らす可能性があります。これにより、定期的な施設受け入れに依存する集荷、移送、保管サービスへの需要が弱まります。在庫をより長期間にわたって資金調達しなければならない場合、中規模事業者は特に影響を受けます。このような状況は、追加のハンドリングインフラへの投資を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ハンドリング機器別:
フォークリフトが施設内の日常的な搬送を支援フォークリフトおよび電動パレットトラックは、2026年の使用済み鉛蓄電池ハンドリング市場規模の24.4%を占めました。その地位は、受け入れドック、仕分けフロア、集約エリアにわたる使用を反映しています。典型的な始動・照明・点火(SLI)電池の重量は15~25kgであり、産業用電池は60kgを超えることもあります。これらの荷重には、安定したリフティング機器、制御された移動、慎重な配置が必要です。クレーンおよびホイストは、二次鉛施設での重作業に使用されます。
自律移動ロボットは2032年までに7.1%のCAGRで成長すると予測されています。これらのシステムは、センサーガイドナビゲーションと反復可能なルートにより、危険区域内で材料を移動させることができます。IEEEの研究では、電池化学全体にわたって視覚と重量ベースの推論を組み合わせたシステムが98.3%の分類精度を報告しました。自動ハンドリングはまた、トレーサビリティ要件を支援できる記録を生成します。電池ラック、保管キャビネット、固定具は、コンプライアントな一時保管に引き続き必要です。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能です
供給源別:
自動車からの回収が主要な供給ストリームであり続ける乗用車は2026年の使用済み鉛蓄電池ハンドリング市場シェアの48.1%を占めました。車両用電池は、交換サイクルが一般的に3~5年であるため、継続的な返品ストリームを生み出します。自動車アフターマーケットは2025年の鉛電池セグメント収益の69%を占めました。商用車、産業機器、フォークリフトも、専門的なハンドリングを必要とする重量のある機器を提供しています。UPS、通信、データセンター、船舶、航空、防衛用電池には、厳しい輸送・ハンドリング要件があります。
再生可能エネルギーおよびオフグリッドシステムは2032年までに6.1%のCAGRで成長すると予測されています。インドでは、鉛蓄電池を使用するシステムを含む100万台以上の太陽光家庭用照明システムが導入されています。この設置ベースは、機器が廃棄されるにつれて使用済み電池を生み出します。生産者責任プログラムが分散型エネルギーシステムに拡大するにつれて、正式な回収の重要性が高まっています。トゥウェンテ大学のプロジェクトでは、二次利用作業において電池材料の最大99%の回収が報告されています。
ハンドリングサービス別:
回収が最大の役割を維持回収・集荷は2026年の使用済み鉛蓄電池ハンドリング市場規模の23.5%を占めました。これはハンドリングチェーンにおける最初の商業的ステップであり、分散した発生源と集約施設を結びつけます。自動車サービスセンター、スクラップ業者、産業サイト、通信拠点はそれぞれ異なる集荷パターンを必要とします。積み込み、荷降ろし、内部移送はルート回収と並行して行われます。一時保管、パレタイゼーション、梱包、コンテナ化は、施設が保管規則を満たす必要がある場合に付加価値をもたらします。
仕分け・検査・電池識別は2032年までに6.7%のCAGRで成長すると予測されています。このサービスは、正式なプログラムが電池の状態、化学組成、原産地に関するより良い記録を要求するため、重要性が増しています。自動分類により、より一貫した受け入れ判断を支援できます。自動仕分けに関するIEEEの研究は、施設管理の代替ではなく、技術の方向性の一例を示しています。[2] 仕分けと報告を組み合わせたプロバイダーは、生産者プログラムに対てより完全なサービスを提供できます。

自動化レベル別:
手動システムが分散ネットワークへの対応を継続手動ハンドリングは2026年の使用済み鉛蓄電池ハンドリング市場シェアの52.6%を占めました。労働力ベースの回収は、返品が分散しており、設備投資予算が限られている場合に実用的です。ハンドトラック、電池台車、漏洩防止キットは、回収・移送作業における一般的なツールです。このアプローチは、小規模サイトや変動する集荷量に適しています。半自動システムは、事業者がスループットを向上させるための中間的な選択肢を形成しています。
完全自動ハンドリングは2032年までに7.6%のCAGRで成長すると予測されています。ロボットシステムは、定義された処理タスクにおいて反復性を向上させ、作業者の暴露を制限することができます。査読済み研究では、構成されたロボットセルが5.5人の作業者の生産性に匹敵し、テストされた仮定の下で最短1.33年の回収期間を達成できることが示されました。[3] 自動機器はまた、監査証跡のための機械生成記録を作成します。その採用は、スループットと施設レイアウトが投資を正当化する場所で最も強くなっています。
エンドユーザー別:
リサイクル業者が主要な購買者であり続ける鉛蓄電池リサイクル企業は2026年の使用済み鉛蓄電池ハンドリング市場規模の34.7%を占めました。これらの企業は、一貫したフィードストックを確保するために、回収、移送、仕分け、前処理サービスを購入しています。二次鉛製錬業者および生産者は、最も重い専門機器を必要とすることが多いです。電池メーカーもリサイクル能力への役割を拡大しています。自動車サービスセンターおよびディーラーは、引き取りネットワークにおける重要な回収拠点であり続けています。
廃棄物管理および環境サービスプロバイダーは2032年までに6.9%のCAGRで成長すると予測されています。これらの事業者の許可取得、フリート管理、コンプライアンス文書化は、生産者責任スキームのニーズに合致しています。これらの事業者はGPS追跡回収と文書化された引き渡しプロセスを提供できます。大型の弁制御鉛蓄電池(VRLA)バンクを持つ産業・商業ユーザーは、認定された使用終了サービスをますます必要としています。これにより、専門リサイクル業者を超えて顧客基盤が広がります。
地域分析
アア太平洋は2026年の使用済み鉛蓄電池ハンドリング市場規模の39.2%を占め、2032年までに6.2%のCAGRで成長すると予測されています。中国は電池リサイクル企業に対して集中的な承認アプローチを採用しています。遼寧省は2025年に改訂されたガイドラインを発行し、個々の回収業者による一時保管を30日・3トンに制限しました。
北米と欧州は、能力とコンプライアンスの変化を経験している成熟したリサイクルシステムを持っています。北米は国内の二次鉛生産が需要を満たさないため、毎年177,000メトリックトンの鉛を輸入しています。Clariosは、6.0 ビリオン 米ドルのアメリカエネルギー製造戦略の下、リサイクルおよび重要鉱物処理能力を追加する計画を発表しました。また、2025年8月にEcobatのドイツおよびオーストリアのリサイクル事業の買収を発表しました。これらの動向は、確立された施設とシステムへの投資を支援しています。
南米、中東、アフリカは、公式化のニーズを持つ現在は小規模な市場を代表しています。コロンビアの2025年決議は、使用済み鉛蓄電池の回収・管理のための専用の国家システムを確立しています。アフリカでは、2025年3月にアブジャで開催されたProBaMetカンファレンスに170名のステークホルダーが集まり、より安全な電池リサイクルのための循環性ガイドラインを発表しました。通信、データセンター、防衛用電池の交換サイクルは、中東における正式な回収の必要性を支えています。
競合環境
市場集中度
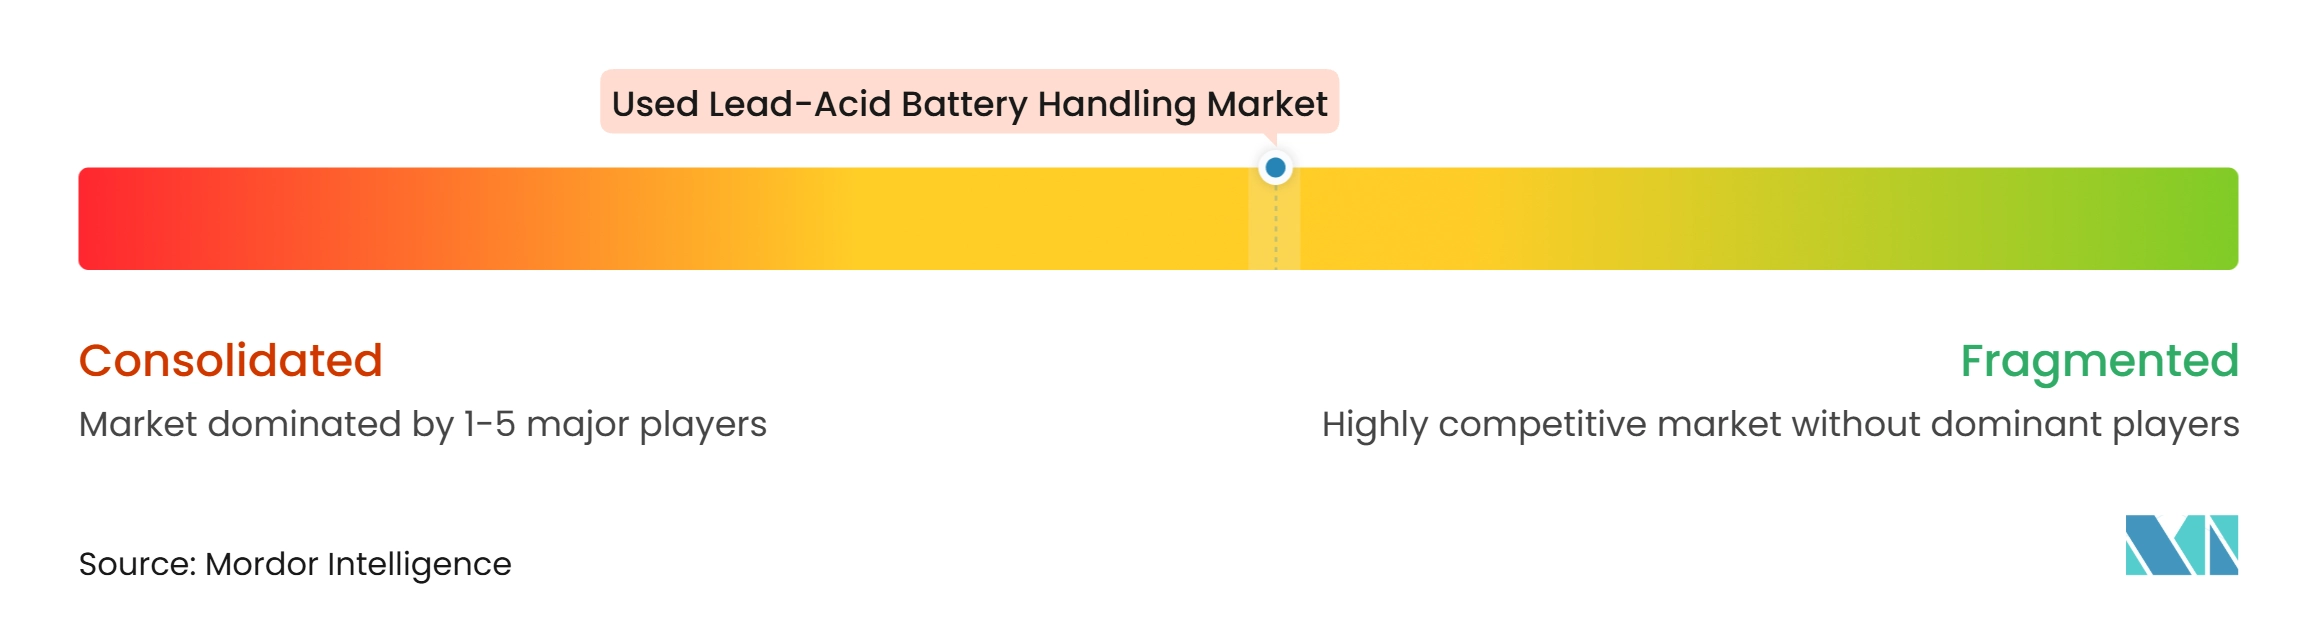
使用済み鉛蓄電池ハンドリング市場は、施設事業者レベルでは適度に集約されており、地域の回収・物流全体では分散したままです。Clariosは主要な統合事業者であり、そのネットワーク全体で毎時8,000個の電池をリサイクルしていると述べています。その戦略は、回収能力を独立したコモディティサービスではなくサプライチェーン能力として扱っています。Clariosは、能力、自動化、重要鉱物処理イニシアチブを含む6.0 ビリオン 米ドルのアメリカエネルギー製造戦略を発表しました。ドイツとオーストリアのEcobat施設の買収により、欧州における鉛およびポリプロピレン回収事業が追加されました。
電池メーカーとリサイクル業者もより統合されたポジションを構築しています。ACE Green Recyclingは鉛およびリチウム電池リサイクルプロジェクトの技術ライセンスを追求しています。Mel Metalとの契約は、アルメニアにおける年間6,000メトリックトンの鉛蓄電池事業と拡張オプションをカバーしています。同社のアプローチは、従来の製錬ではなく湿式冶金技術を鉛回収に使用しています。これらの動きは、能力の所有権、技術へのアクセス、トレーサビリティシステムがすべて競争上のポジションを形成できることを示しています。
競争優位性は、コンプライアントなルート、許可された保管、信頼性の高いフィードストックアクセス、安全な処理アウトレットに依存しています。生産者プログラムが各移送ポイントでの記録を要求するにつれて、データ対応ハンドングの重要性が増しています。大規模事業者は、フリート追跡、計量、報告システムのコストをより多くの取引量に分散させることができます。地域集約業者は、地域の回収関係を管理しているため、引き続き価値を保持しています。
使用済み鉛蓄電池ハンドリング業界のリーダー企業
-
ECOBAT
-
Clarios
-
Exide Industries Ltd.
-
Gravita India Ltd.
-
East Penn Manufacturing Company
- 注:主要企業の掲載順は順位を示すものではありません。
使用済み鉛蓄電池取り扱い市場 このレポートでカバーされる企業
- ACE Green Recycling, Inc.
- Amara Raja Energy & Mobility Limited
- Aqua Metals, Inc.
- Call2Recycle, Inc.
- Campine NV
- Clarios, LLC.
- Ecobat, LLC
- EnerSys
- East Penn Manufacturing Company
- Enva Group Limited
- Exide Industries Limited
- Gopher Resource, LLC
- Gravita India Limited
- Hunan Jiangye Electromechanical Science & Technology Co., Ltd.
- Mettherm Inc.
- Pondy Oxides and Chemicals Limited
- Raw Materials Company Inc.
- The Doe Run Company
- Tianneng Power International Limited
- Umicore SA
最近の産業開発事情 使用済み鉛蓄電池取り扱い市場
- 2025年8月:Clariosは、ドイツのフライベルクおよびブラウバッハ、オーストリアのアルノルトシュタインにあるEcobatの3つの鉛電池リサイクル施設の買収を確認し、実証済みの鉛およびポリプロピレン回収技術によりClariosの欧州リサイクル拠点を大幅に拡大しました。
- 2025年8月:コロンビア環境省はResolución 0799 de 2025を発行し、使用済み鉛蓄電池の回収・管理のための国家規制システムを正式に確立しました。
- 2025年5月:Clariosは、インディアナ州、テキサス州、ユタ州を積極的なサイト評価の対象として、米国における重要鉱物処理・回収プラントに最大10億米ドルを投資する計画を明らかにしました。
- 2025年2月:ACE Green Recyclingは、アルメニアのMel Metalと年間6,000メトリックトンの鉛蓄電池リサイクル事業に関する技術ライセンス契約を締結し、拡張オプションも確保しました。
世界の使用済み鉛蓄電池ハンドリング市場レポートの範囲
使用済み鉛蓄電池ハンドリングとは、リサイクルまたはさらなる処理のために使用済み鉛蓄電池の回収、リフティング、移動、仕分け、保管、集約、梱包、前処理に関わる機器、システム、サービスを指します。これらの活動は、回収拠点、自動車サービスセンター、産業施設、バックアップ電源設備、その他の供給源からリサイクル施設および二次鉛製錬業者への使用済み電池の安全な移送を支援します。ハンドリング作業では、フォークリフト、電動パレットトラック、クレーン、ホイスト、コンベヤー、ロボットハンドリングシステム、自動搬送車(AGV)、自律移動ロボット(AMR)、専門的な電池リフティングおよび取り出し機器などの機器を使用します。これらのソリューションは、手動ハンドリングリスクを低減し、損傷を防止し、効率的な材料移動を支援しながら、使用済み電池の重量、法、潜在的な漏洩を管理するように設計されています。鉛蓄電池には鉛と腐食性の硫酸が含まれているため、適切なハンドリング慣行、保管配置、封じ込め措置は作業者の安全と環境保護に不可欠です。
世界の使用済み鉛蓄電池ハンドリング市場は、ハンドリング機器、供給源、ハンドリングサービス、自動化レベル、エンドユーザー、地域によってセグメント化されています。ハンドリング機器別では、市場はフォークリフトおよび電動パレットトラック、クレーンおよびホイスト、コンベヤーおよび自動コンベヤーシステム、ロボットハンドリングシステム、自動搬送車(AGV)、自律移動ロボット(AMR)、電池リフティングおよび取り出し機器、電池ラック・保管キャビネット・ハンドリング固定具、その他のハンドリング機器にセグメント化されています。供給源別では、市場は乗用車、商用車、産業機器およびフォークリフト、UPS・通信・データセンター、再生可能エネルギーおよびオフグリッドシステム、船舶・航空・防衛用途にセグメント化されています。ハンドリングサービス別では、市場は回収・集荷ハンドリング、積み込みおよび荷降ろし、リフティング・移動・内部材料移送、仕分け・検査・電池識別、一時保管および倉庫保管、集約およびパレタイゼーション、梱包およびコンテナ化、リサイクルのための電池前処理、その他のハンドリングサービスにセグメント化されています。自動化レベル別では、市場は手動電池ハンドリング、半自動電池ハンドリング、完全自動電池ハンドリングにセグメント化されています。エンドユーザー別では、市場は鉛蓄電池リサイクル企業、二次鉛製錬業者および鉛生産者、電池メーカー、自動車サービスセンターおよび電池ディーラー、スクラップ回収業者および集約業者、産業・商業電池ユーザー、廃棄物管理および環境サービスプロバイダー、その他のエンドユーザーにセグメント化されています。本レポートはまた、主要地域の26カ国における世界の使用済み鉛蓄電池ハンドリング市場の規模と予測をカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| フォークリフトおよび電動パレットトラック |
| クレーンおよびホイスト |
| コンベヤーおよび自動コンベヤーシステム |
| ロボットハンドリングシステム |
| 自動搬送車(AGV) |
| 自律移動ロボット(AMR) |
| 電池リフティングおよび取り出し機器 |
| 電池ラック、保管キャビネット、およびハンドリング固定具 |
| その他のハンドリング機器 |
| 乗用車 |
| 商用車 |
| 産業機器およびフォークリフト |
| UPS、通信およびデータセンター |
| 再生可能エネルギーおよびオフグリッドシステム |
| 船舶、航空および防衛用途 |
| 回収・集荷ハンドリング |
| 積み込みおよび荷降ろし |
| リフティング、移動、および内部材料移送 |
| 仕分け、検査、および電池識別 |
| 一時保管および倉庫保管 |
| 集約およびパレタイゼーション |
| 梱包およびコンテナ化 |
| リサイクルのための電池前処理 |
| その他のハンドリングサービス |
| 手動電池ハンドリング |
| 半自動電池ハンドリング |
| 完全自動電池ハンドリング |
| 鉛蓄電池リサイクル企業 |
| 二次鉛製錬業者および鉛生産者 |
| 電池メーカー |
| 自動車サービスセンターおよび電池ディーラー |
| スクラップ回収業者および集約業者 |
| 産業・商業電池ユーザー |
| 廃棄物管理および環境サービスプロバイダー |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東およびアフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東およびアフリカ |
| ハンドリング機器別 | フォークリフトおよび電動パレットトラック | |
| クレーンおよびホイスト | ||
| コンベヤーおよび自動コンベヤーシステム | ||
| ロボットハンドリングシステム | ||
| 自動搬送車(AGV) | ||
| 自律移動ロボット(AMR) | ||
| 電池リフティングおよび取り出し機器 | ||
| 電池ラック、保管キャビネット、およびハンドリング固定具 | ||
| その他のハンドリング機器 | ||
| 供給源別 | 乗用車 | |
| 商用車 | ||
| 産業機器およびフォークリフト | ||
| UPS、通信およびデータセンター | ||
| 再生可能エネルギーおよびオフグリッドシステム | ||
| 船舶、航空および防衛用途 | ||
| ハンドリングサービス別 | 回収・集荷ハンドリング | |
| 積み込みおよび荷降ろし | ||
| リフティング、移動、および内部材料移送 | ||
| 仕分け、検査、および電池識別 | ||
| 一時保管および倉庫保管 | ||
| 集約およびパレタイゼーション | ||
| 梱包およびコンテナ化 | ||
| リサイクルのための電池前処理 | ||
| その他のハンドリングサービス | ||
| 自動化レベル別 | 手動電池ハンドリング | |
| 半自動電池ハンドリング | ||
| 完全自動電池ハンドリング | ||
| エンドユーザー別 | 鉛蓄電池リサイクル企業 | |
| 二次鉛製錬業者および鉛生産者 | ||
| 電池メーカー | ||
| 自動車サービスセンターおよび電池ディーラー | ||
| スクラップ回収業者および集約業者 | ||
| 産業・商業電池ユーザー | ||
| 廃棄物管理および環境サービスプロバイダー | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東およびアフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東およびアフリカ | ||
レポートで回答される主要な質問
2032年までの使用済み鉛蓄電池ハンドリング市場の予測値はいくらですか?
市場は2027年から2032年にかけて5.86%のCAGRで成長し、2032年までに183.34 ミリオン 米ドルに達すると予測されています。
使用済み鉛蓄電池ハンドリングをリードしている地域はどこですか?
アジア太平洋が2026年に39.2%のシェアでリードしており、2032年までに6.2%のCAGRで成長すると予測されています。
使用済み鉛蓄電池の最大量を生み出す供給源はどれですか?
乗用車が2026年に48.1%のシェアで供給源セグメントをリードしており、定期的な始動・照明・点火(SLI)電池交換サイクルに支えられています。
正式な電池回収サービスを推進しているものは何ですか?
EU、インド、コロンビアにおける生産者責任およびトレーサビリティ規則が、文書化された回収・管理の必要性を高めています。
最も速く成長すると予測されているハンドリングサービスはどれですか?
仕分け、検査、および電池識別は2032年までに6.7%のCAGRで成長すると予測されています。
ハンドリングサービスにおいて最も速く成長しているエンドユーザーはどれですか?
廃棄物管理および環境サービスプロバイダーは2032年までに6.9%のCAGRで成長すると予測されています。