
Marktgröße und Marktanteil für die Handhabung gebrauchter Blei-Säure-Batterien
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 137.91 Millionen US-Dollar |
| Marktgröße (2032) | 183.34 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.86 % |
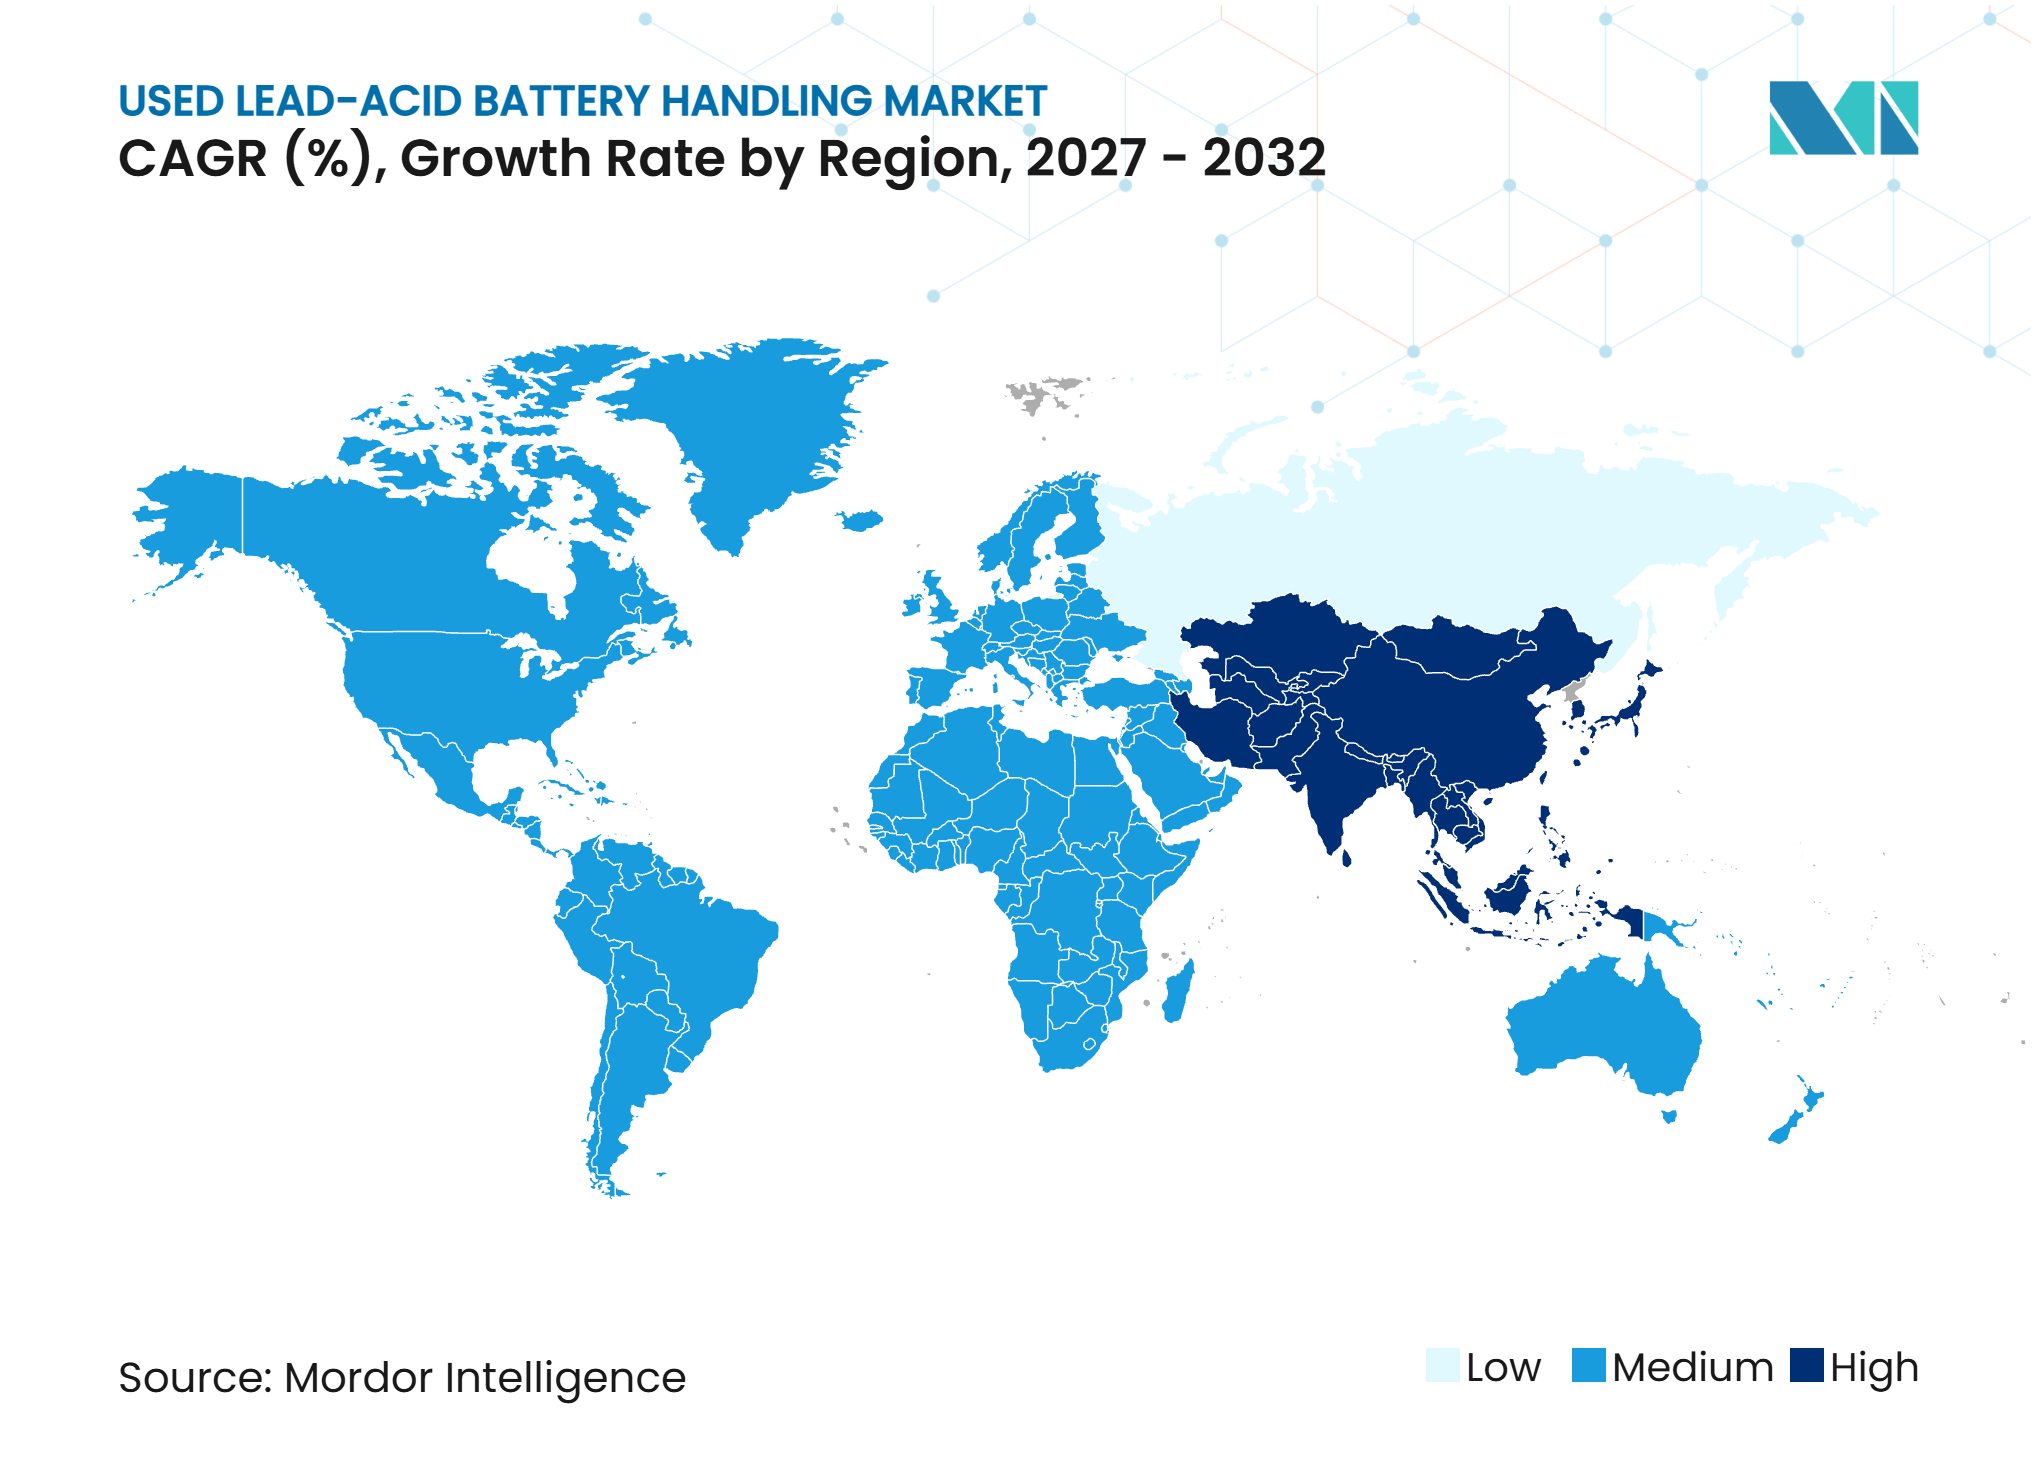
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für die Handhabung gebrauchter Blei-Säure-Batterien von Mordor Intelligence
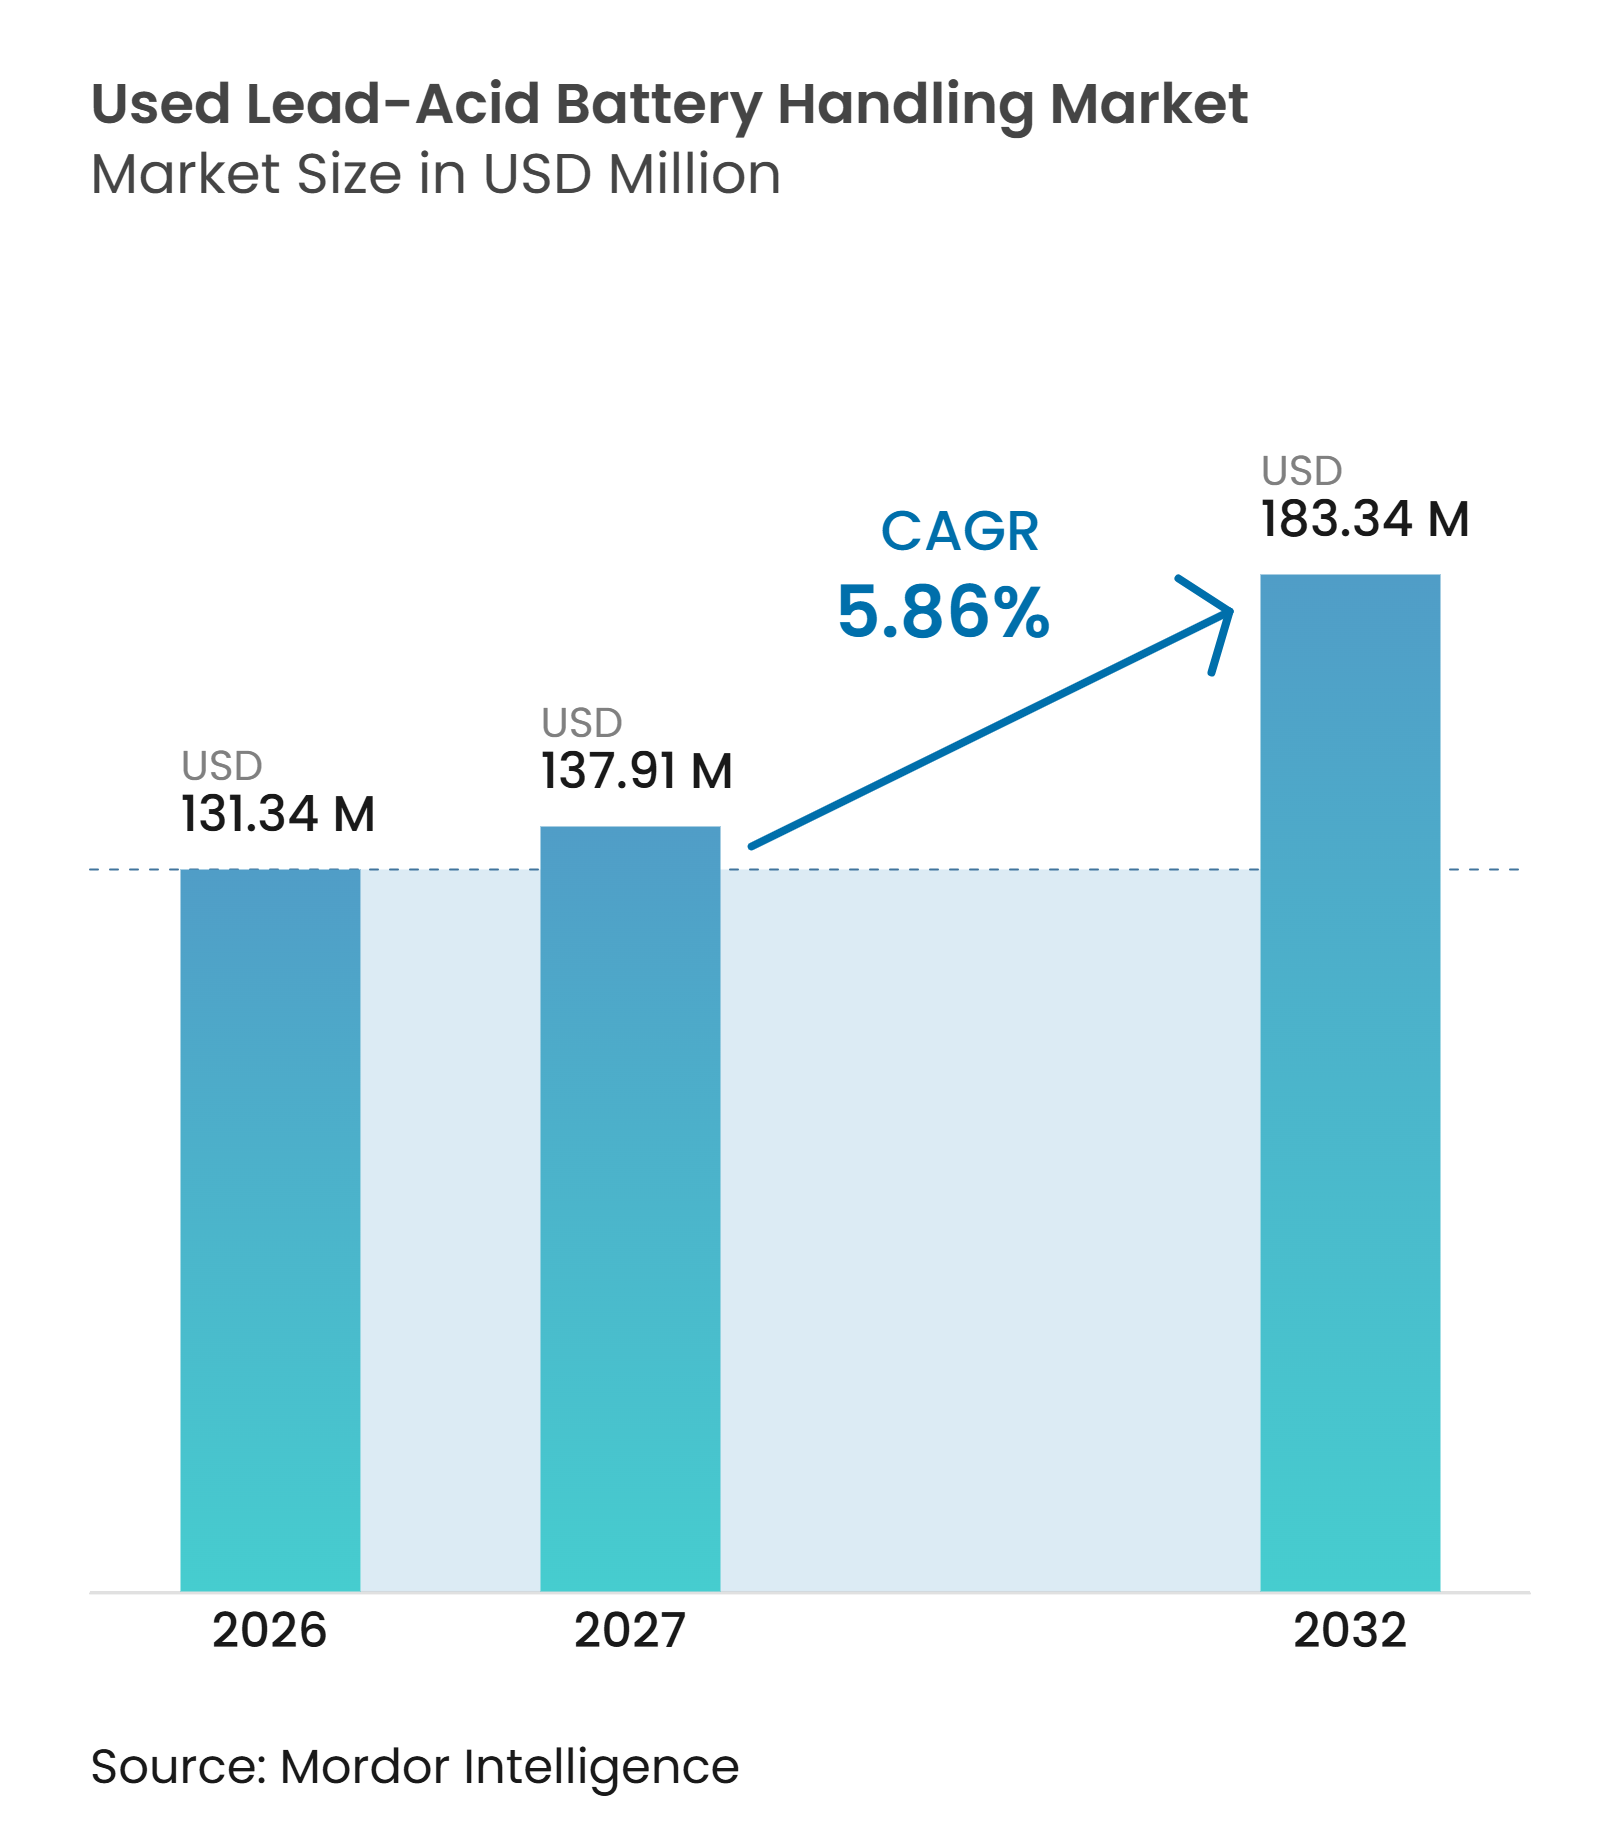
Die Marktgröße für die Handhabung gebrauchter Blei-Säure-Batterien wurde im Jahr 2026 auf 131,34 Millionen USD geschätzt und wird voraussichtlich von 137,91 Millionen USD im Jahr 2027 auf 183,34 Millionen USD bis 2032 wachsen, bei einer CAGR von 5,86 % während des Prognosezeitraums (2027–2032). Der Markt für die Handhabung gebrauchter Blei-Säure-Batterien umfasst die Sammlung, das Heben, die Sortierung, den Transport, die Lagerung und die Vorbereitung zur Wiederverwertung von verbrauchten Batterien aus dem Automobil-, Industrie- und stationären Energiebereich. Erweiterte Herstellerverantwortungsregelungen machen die dokumentierte Handhabung in mehreren wichtigen Rechtsgebieten zu einer erforderlichen Dienstleistung anstatt einer optionalen Tätigkeit. Diese Veränderung verlagert Volumina von informellen Kanälen hin zu registrierten Sammel-, Logistik- und Recyclingbetreibern. Investitionen konzentrieren sich zunehmend auf Rückverfolgbarkeit, sicherere Lagerung und automatisierte Bewegungsabläufe innerhalb von Anlagen. Bleispreisschwankungen und informelle Einkaufsnetzwerke bleiben wesentliche Einschränkungen für die formelle Sammelaktivität.
Wichtigste Erkenntnisse des Berichts
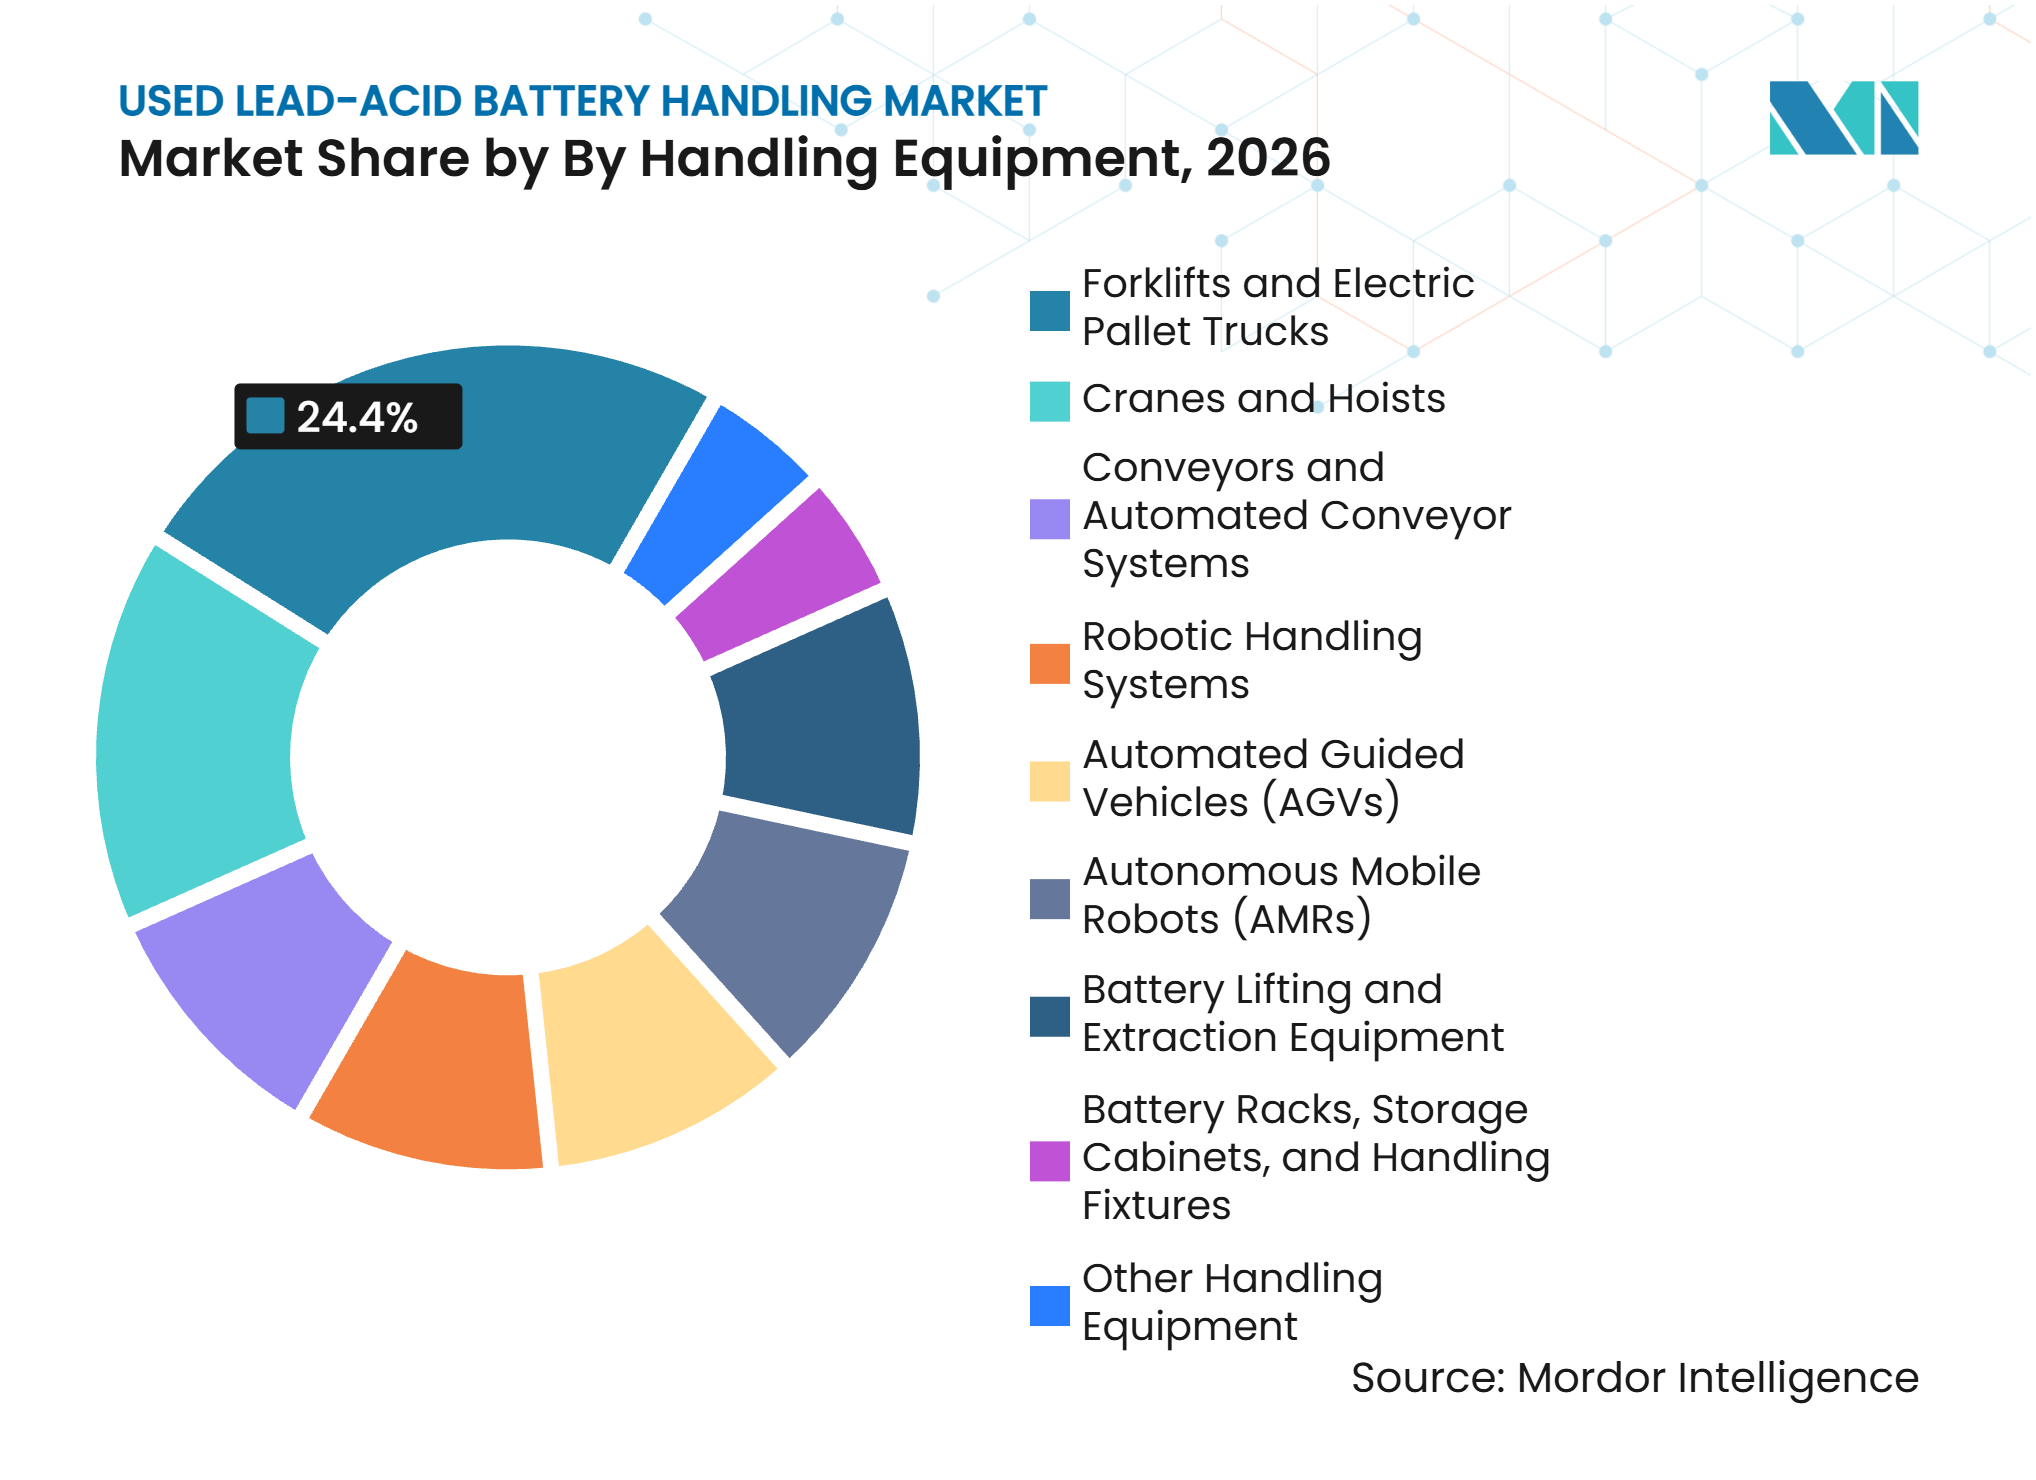
- Nach Handhabungsgeräten führten Gabelstapler und Elektro-Palettenhubwagen mit einem Umsatzanteil von 24,4 % im Jahr 2026, während autonome mobile Roboter bis 2032 voraussichtlich mit einem CAGR von 7,1 % wachsen werden.
- Nach Quelle hielten Personenkraftfahrzeuge im Jahr 2026 einen Umsatzanteil von 48,1 %, während erneuerbare Energien und netzunabhängige Systeme bis 2032 voraussichtlich mit einem CAGR von 6,1 % wachsen werden.
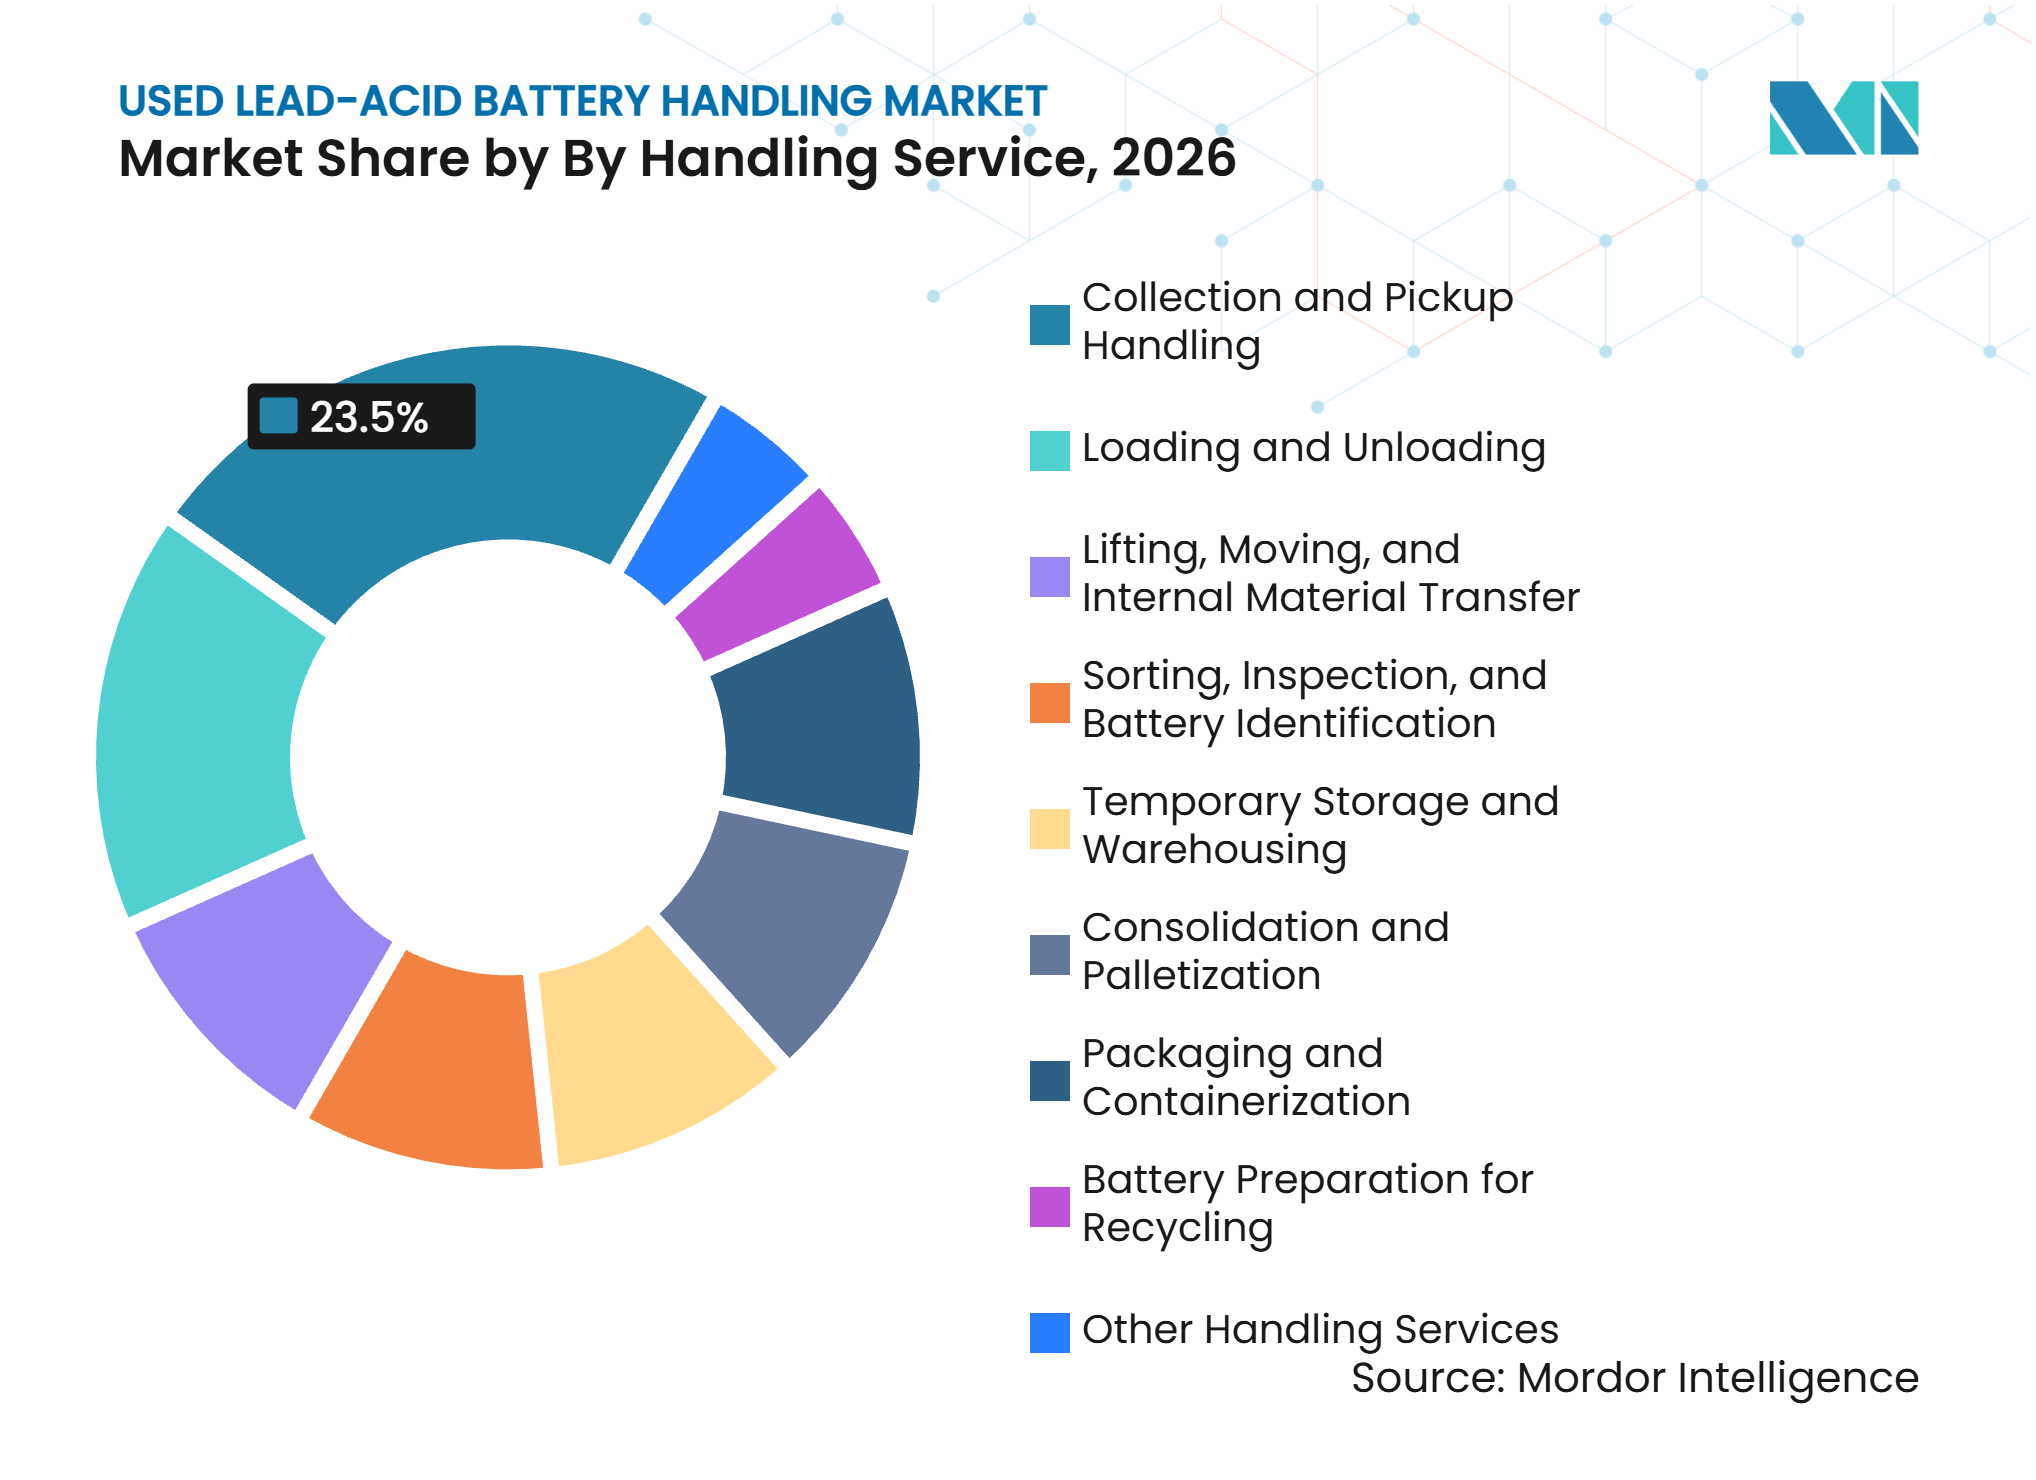
- Nach Handhabungsdienstleistung hielt die Sammlung und Abholung im Jahr 2026 einen Umsatzanteil von 23,5 %, während Sortierung, Inspektion und Batterieidentifikation bis 2032 voraussichtlich mit einem CAGR von 6,7 % wachsen werden.
- Nach Automatisierungsgrad hielt die manuelle Handhabung im Jahr 2026 einen Umsatzanteil von 52,6 %, während die vollautomatisierte Handhabung bis 2032 voraussichtlich mit einem CAGR von 7,6 % wachsen wird.
- Nach Endnutzer hielten Blei-Säure-Batterie-Recyclingunternehmen im Jahr 2026 einen Umsatzanteil von 34,7 %, während Abfallwirtschafts- und Umweltdienstleister bis 2032 voraussichtlich mit einem CAGR von 6,9 % wachsen werden.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2026 einen Umsatzanteil von 39,2 % und wird bis 2032 voraussichtlich mit einem CAGR von 6,2 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorischer Druck für formelle Sammlung und umweltgerechtes Management | +1.3% | Global, konzentriert in der EU, Indien, Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Stabiler Ersatzrohstoff für Kfz-SLI-Batterien | +1.0% | Global, höchste Volumina in Nordamerika, Europa, APAC | Mittelfristig (2–4 Jahre) |
| Notstromversorgung und Telekommunikations-Batteriespeicherung | +0.8% | Afrika, Südasien, Südostasien (hohe Telekommunikations-VRLA-Dichte) | Mittelfristig (2–4 Jahre) |
| Sekundärbleikosten und CO₂-Vorteil | +0.7% | Nordamerika, Europa (etablierte geschlossene Sekundärbleikreisläufe) | Langfristig (≥ 4 Jahre) |
| Digitale Rückverfolgbarkeit und Dateninfrastruktur für Herstellerverantwortung | +0.9% | EU-Kernbereich, Ausstrahlungseffekte auf Indien und APAC | Kurzfristig (≤ 2 Jahre) |
| Durch Genehmigungsauflagen eingeschränkte regionale Recyclingkapazität erzeugt lokalisierte Handhabungsnachfrage | +0.6% | Westliche Bundesstaaten Nordamerikas, Südostasien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorischer Druck für formelle Sammlung und umweltgerechtes Management
Regulatorische Maßnahmen weiten die Nachfrage nach zertifizierten Handhabungsdienstleistungen im Markt für die Handhabung gebrauchter Blei-Säure-Batterien aus. Die EU-Batterieverordnung wendet ab dem 18. August 2025 Anforderungen zur erweiterten Herstellerverantwortung an und legt ab dem 31. Dezember 2025 ein Recyclingeffizienzziel von 75 % für Blei-Säure-Batterien fest.[1] Kolumbien hat durch die Resolución 0799 de 2025 einen nationalen Rahmen für die Sammlung und das Management gebrauchter Blei-Säure-Batterien eingerichtet. Diese Maßnahmen legen den Herstellern Verantwortlichkeiten am Ende des Produktlebenszyklus auf und erfordern eine stärker dokumentierte Bewegung von Batterien. Zertifizierte Betreiber können daher um Verträge konkurrieren, die informelle Netzwerke nicht ohne Weiteres bedienen können.
Stabiler Ersatzrohstoff für Kfz-Starter-, Beleuchtungs- und Zündbatterien (SLI)
Kfz-Ersatzzyklen liefern den vorhersehbarsten Hochvolumen-Rohstoffstrom für den Markt für die Handhabung gebrauchter Blei-Säure-Batterien. Die globale Produktion von Starter-, Beleuchtungs- und Zündbatterien (SLI) erreichte im Jahr 2025 460 Millionen Einheiten, und der Aftermarket-Ersatzkanal repräsentierte 69 % des Segmentumsatzes. Die Ersatznachfrage hält auch dann an, wenn sich die Neuwagenzulassungen verändern, da die im Fahrzeugbestand eingebauten Batterien weiterhin ersetzt werden müssen. Ein Ersatzzyklus von 3 bis 5 Jahren gibt Sammeloperateuren Einblick in künftige Rückläufe. Die Blei-Batterievolumina werden voraussichtlich im Jahr 2026 zu einem Wachstum von 1,9 % zurückkehren, nachdem die Ersatzlieferungen im Jahr 2025 um 1,6 % zurückgegangen sind. Dieser stetige Strom unterstützt die Routenplanung, vertraglich vereinbarte Abholung und Aggregationskapazität. Er hält auch Kfz-Quellen im Mittelpunkt formeller Sammelsysteme.
Digitale Rückverfolgbarkeit und Dateninfrastruktur für Herstellerverantwortung
Digitale Rückverfolgbarkeit verändert, welche Betreiber an formellen Batterie-Lieferketten teilnehmen können. Die EU-Vorschriften verlangen Batteriekennzeichnungen und bauen auf Batteriepass-Informationen auf, die die Berichterstattung entlang der Handhabungskette unterstützen. GPS-verfolgte Flotten, digitale Fahrzeugwaagen und Datenplattformen ermöglichen eine konsistente Aufzeichnung von Handhabungsereignissen. Diese Systeme erleichtern es etablierten Betreibern, die Einhaltung von Vorschriften bei Programmausschreibungen nachzuweisen. Kleinere Sammler müssen Systeme und Prozesse finanzieren, die zuvor nicht erforderlich waren. Der Markt für die Handhabung gebrauchter Blei-Säure-Batterien belohnt daher operative Leistungsfähigkeit neben physischer Sammelreichweite.
Durch Genehmigungsauflagen eingeschränkte regionale Recyclingkapazität erzeugt lokalisierte Handhabungsnachfrage
Genehmigungsauflagen können eine lokale Nachfrage nach zertifizierter Sammel- und Handhabungskapazität erzeugen. Nordamerika weist jährlich ein Sekundärbleidefizit von 177.000 Tonnen auf, was die Abhängigkeit von importiertem Blei erhöht und die Grenzen der inländischen Recyclingkapazität verdeutlicht. Anlagen mit Genehmigungen und dokumentierten Logistiknetzwerken können zu wichtigen Abnahmestellen für Batterien in ihren Versorgungsgebieten werden. Längere Genehmigungsverfahren erhöhen auch den Wert bestehender konformer Betriebe. Sammelrouten werden tendenziell um die begrenzte Anzahl von Anlagen herum aufgebaut, die Material annehmen und verarbeiten können. Dies kann die Auslastung professioneller Transport- und Lagerdienstleistungen verbessern. Es macht die Genehmigungskonformität auch zu einem praktischen Faktor im lokalen Wettbewerb.
Analyse der Hemmnisse*
| Hemmnis | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Blei-, Schwefelsäure- und Verschüttungsexpositions-Compliance-Kosten | -0.5% | Nordamerika, EU (höchste Compliance-Kostenbelastung) | Kurzfristig (≤ 2 Jahre) |
| Informelle Sammlung und Abfluss aus formellen Kanälen | -0.8% | Afrika, Süd- und Südostasien, Lateinamerika | Mittelfristig (2–4 Jahre) |
| Bleispreisvolatilität und Betriebskapitalrisiko | -0.4% | Global, ausgeprägter in asiatischen Sekundärbleimärkten | Kurzfristig (≤ 2 Jahre) |
| Lithium-Ionen-Substitution in ausgewählten Neugeräteanwendungen | -0.3% | Global, konzentriert in neuen Telekommunikations- und Rechenzentrumsinstallationen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Informelle Sammlung und Abfluss aus formellen Kanälen
Informelle Sammlung begrenzt das Volumen, das in registrierte Handhabungssysteme gelangt. Informelle Käufer können höhere Einkaufspreise anbieten, wenn sie nicht dieselben Sicherheits-, Dokumentations-, Lager- und Transportkosten tragen. Diese Praxis kann Batterien ablenken, bevor sie vertraglich vereinbarte Routen oder lizenzierte Anlagen erreichen. Das Problem ist am ausgeprägtesten dort, wo die Sammlung fragmentiert und die Durchsetzungskapazität begrenzt ist. Vorschriften können die Dokumentation verbessern, ändern aber nicht sofort die wirtschaftlichen Bedingungen für lokale Sammler. Formelle Betreiber müssen daher Compliance mit praktischer Abholabdeckung und attraktiven kommerziellen Konditionen verbinden. Der Markt für die Handhabung gebrauchter Blei-Säure-Batterien bleibt diesem Abfluss in sich entwickelnden Sammelnetzwerken ausgesetzt.
Bleispreisvolatilität und Betriebskapitalrisiko
Bleispreisvolatilität beeinflusst das Betriebskapital, das Sammlern, Logistikdienstleistern und Sekundärschmelzern zur Verfügung steht. Der Kassapreis für Blei an der London Metal Exchange (LME) lag im ersten Halbjahr 2025 im Durchschnitt bei 2.017 USD pro Tonne. Die Beschaffungskosten für Batterien können hoch bleiben, selbst wenn der Wert des zurückgewonnenen Bleis sinkt. Schmelzwerke können dann ihre Betriebstätigkeit reduzieren und weniger Batterien kaufen. Dies schwächt die Nachfrage nach Abhol-, Transfer- und Lagerdienstleistungen, die von regelmäßiger Anlagenaufnahme abhängen. Mittelgroße Betreiber sind besonders exponiert, wenn Bestände über längere Zeiträume finanziert werden müssen. Diese Bedingungen können Investitionen in zusätzliche Handhabungsinfrastruktur verzögern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Handhabungsgeräten:
Gabelstapler unterstützen die tägliche AnlagenbewegungGabelstapler und Elektro-Palettenhubwagen machten im Jahr 2026 24,4 % der Marktgröße für die Handhabung gebrauchter Blei-Säure-Batterien aus. Ihre Position spiegelt ihren Einsatz an Empfangsdocks, Sortierflächen und Konsolidierungsbereichen wider. Eine typische Starter-, Beleuchtungs- und Zündbatterie (SLI) wiegt 15–25 kg, während Industriebatterien 60 kg überschreiten können. Diese Lasten erfordern stabiles Hebezeug, kontrollierte Bewegung und sorgfältige Platzierung. Krane und Hebezeuge dienen für schwerere Arbeiten in Sekundärbleianlagen.
Autonome mobile Roboter werden bis 2032 voraussichtlich mit einem CAGR von 7,1 % wachsen. Diese Systeme können Material durch gefährliche Bereiche mit sensorgeführter Navigation und wiederholbaren Routen bewegen. Eine IEEE-Studie berichtete von einer Klassifizierungsgenauigkeit von 98,3 % für ein System, das Bildverarbeitung und gewichtsbasierte Inferenz über Batteriechemien hinweg kombiniert. Automatisierte Handhabung erzeugt auch Aufzeichnungen, die Rückverfolgbarkeitsanforderungen unterstützen können. Batterieregale, Lagerschränke und Vorrichtungen bleiben für die konforme vorübergehende Lagerung notwendig.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Quelle:
Kfz-Rückläufe bleiben der zentrale VersorgungsstromPersonenkraftfahrzeuge hielten im Jahr 2026 48,1 % des Marktanteils für die Handhabung gebrauchter Blei-Säure-Batterien. Fahrzeugbatterien erzeugen einen rollierenden Rücklaufstrom, da der Ersatzzyklus in der Regel 3–5 Jahre beträgt. Der Kfz-Aftermarket repräsentierte im Jahr 2025 69 % des Umsatzes im Blei-Batteriesegment. Nutzfahrzeuge, Industrieanlagen und Gabelstapler tragen ebenfalls schwerere Einheiten bei, die eine professionelle Handhabung erfordern. USV-, Telekommunikations-, Rechenzentrum-, Marine-, Luftfahrt- und Verteidigungsbatterien haben anspruchsvolle Transport- und Handhabungsanforderungen.
Erneuerbare Energien und netzunabhängige Systeme werden bis 2032 voraussichtlich mit einem CAGR von 6,1 % wachsen. Indien hat mehr als 1 Million Solar-Heimbeleuchtungssysteme installiert, einschließlich Systemen, die Blei-Säure-Speicher verwenden. Diese installierte Basis wird am Ende ihrer Lebensdauer Altbatterien erzeugen. Die formelle Sammlung gewinnt an Relevanz, da Programme zur Herstellerverantwortung auf dezentrale Energiesysteme ausgeweitet werden. Ein Projekt der Universität Twente berichtet von einer Rückgewinnung von bis zu 99 % der Batteriematerialien bei der Zweitnutzung.
Nach Handhabungsdienstleistung:
Sammlung behält die größte RolleSammlung und Abholung repräsentierten im Jahr 2026 23,5 % der Marktgröße für die Handhabung gebrauchter Blei-Säure-Batterien. Es ist der erste kommerzielle Schritt in der Handhabungskette und verbindet dezentrale Erzeuger mit Aggregationsanlagen. Kfz-Servicezentren, Schrotthändler, Industriestandorte und Telekommunikationsstandorte erfordern unterschiedliche Abholmuster. Be- und Entladen sowie interner Transfer laufen parallel zur Routensammlung. Vorübergehende Lagerung, Palettierung, Verpackung und Containerisierung schaffen Mehrwert, wo Anlagen Lagervorschriften erfüllen müssen.
Sortierung, Inspektion und Batterieidentifikation werden bis 2032 voraussichtlich mit einem CAGR von 6,7 % wachsen. Diese Dienstleistung wird wichtiger, weil formelle Programme bessere Aufzeichnungen über Batteriezustand, Chemie und Herkunft erfordern. Automatisierte Klassifizierung kann konsistentere Aufnahmeentscheidungen unterstützen. Die IEEE-Forschung zur automatisierten Sortierung liefert ein Beispiel für die technologische Richtung, nicht jedoch einen Ersatz für Anlagenkontrollen.[2] Anbieter, die Sortierung mit Berichterstattung kombinieren, können Herstellerprogrammen einen umfassenderen Service anbieten.

Nach Automatisierungsgrad:
Manuelle Systeme bedienen weiterhin dezentrale NetzwerkeManuelle Handhabung hielt im Jahr 2026 52,6 % des Marktanteils für die Handhabung gebrauchter Blei-Säure-Batterien. Arbeitsbasierte Sammlung bleibt praktikabel, wo Rückläufe dezentral sind und Kapitalbudgets begrenzt sind. Handwagen, Batteriekarren und Auffangsets bleiben gängige Werkzeuge bei Sammel- und Transferarbeiten. Dieser Ansatz eignet sich für kleinere Standorte und variable Abholvolumina. Halbautomatisierte Systeme bilden eine mittlere Option für Betreiber zur Verbesserung des Durchsatzes.
Vollautomatisierte Handhabung wird bis 2032 voraussichtlich mit einem CAGR von 7,6 % wachsen. Robotersysteme können Wiederholbarkeit verbessern und die Exposition der Arbeitnehmer bei definierten Verarbeitungsaufgaben begrenzen. Eine begutachtete Studie ergab, dass eine konfigurierte Roboterzelle die Produktivität von 5,5 Arbeitern erreichen konnte, mit Amortisationszeiten von nur 1,33 Jahren unter den getesteten Annahmen.[3] Automatisierte Geräte erzeugen auch maschinenerzeugte Aufzeichnungen für Prüfpfade. Die Einführung ist am stärksten dort, wo Durchsatz und Anlagenlayout die Investition rechtfertigen.
Nach Endnutzer:
Recycler bleiben die primären KäuferBlei-Säure-Batterie-Recyclingunternehmen hielten im Jahr 2026 34,7 % der Marktgröße für die Handhabung gebrauchter Blei-Säure-Batterien. Diese Unternehmen kaufen Sammel-, Transfer-, Sortier- und Vorbereitungsdienstleistungen, um einen konsistenten Rohstoffzufluss zu sichern. Sekundärbleischmelzwerke und -produzenten benötigen häufig die schwersten Spezialgeräte. Batteriehersteller erweitern auch ihre Rolle in die Recyclingkapazität. Kfz-Servicezentren und Händler bleiben wichtige Sammelpunkte in Rücknahmesystemen.
Abfallwirtschafts- und Umweltdienstleister werden bis 2032 voraussichtlich mit einem CAGR von 6,9 % wachsen. Ihre Genehmigungen, Flottenmanagement und Compliance-Dokumentation entsprechen den Anforderungen von Herstellerverantwortungsprogrammen. Diese Betreiber können GPS-verfolgte Sammlung und dokumentierte Übergabeprozesse anbieten. Industrie- und Gewerbenutzer mit großen ventilgeregelten Blei-Säure-Batterien (VRLA) benötigen zunehmend zertifizierte Entsorgungsdienstleistungen. Dies erweitert die Kundenbasis über spezialisierte Recycler hinaus.
Geografische Analyse
Der asiatisch-pazifische Raum machte im Jahr 2026 39,2 % der Marktgröße für die Handhabung gebrauchter Blei-Säure-Batterien aus und wird bis 2032 voraussichtlich mit einem CAGR von 6,2 % wachsen. China verwendet einen zentralisierten Genehmigungsansatz für Batterie-Recyclingunternehmen. Die Provinz Liaoning hat überarbeitete Richtlinien für 2025 herausgegeben, die die vorübergehende Lagerung durch einzelne Sammler auf 30 Tage und 3 Tonnen begrenzen.
Nordamerika und Europa verfügen über ausgereifte Recyclingsysteme, die Kapazitäts- und Compliance-Veränderungen durchlaufen. Nordamerika importiert jährlich 177.000 Tonnen Blei, da die inländische Sekundärbleiproduktion die Nachfrage nicht deckt. Clarios hat Pläne im Rahmen seiner Amerikanischen Energieherstellungsstrategie im Wert von 6,00 Milliarden USD angekündigt, um Recycling- und Kapazitäten zur Verarbeitung kritischer Mineralien hinzuzufügen. Das Unternehmen gab auch im August 2025 die Übernahme der deutschen und österreichischen Recyclingbetriebe von Ecobat bekannt. Diese Entwicklungen unterstützen Investitionen in etablierte Anlagen und Systeme.
Südamerika, der Nahe Osten und Afrika repräsentieren kleinere aktuelle Märkte mit Formalisierungsbedarf. Kolumbiens Resolution von 2025 etabliert ein dediziertes nationales System für die Sammlung und das Management gebrauchter Blei-Säure-Batterien. In Afrika brachte die ProBaMet-Konferenz im März 2025 in Abuja 170 Interessenvertreter zusammen und verabschiedete Kreislaufwirtschaftsrichtlinien für sichereres Batterie-Recycling. Telekommunikations-, Rechenzentrum- und Verteidigungsbatterie-Ersatzzyklen unterstützen den Bedarf an formeller Sammlung im Nahen Osten.
Wettbewerbslandschaft
Marktkonzentration
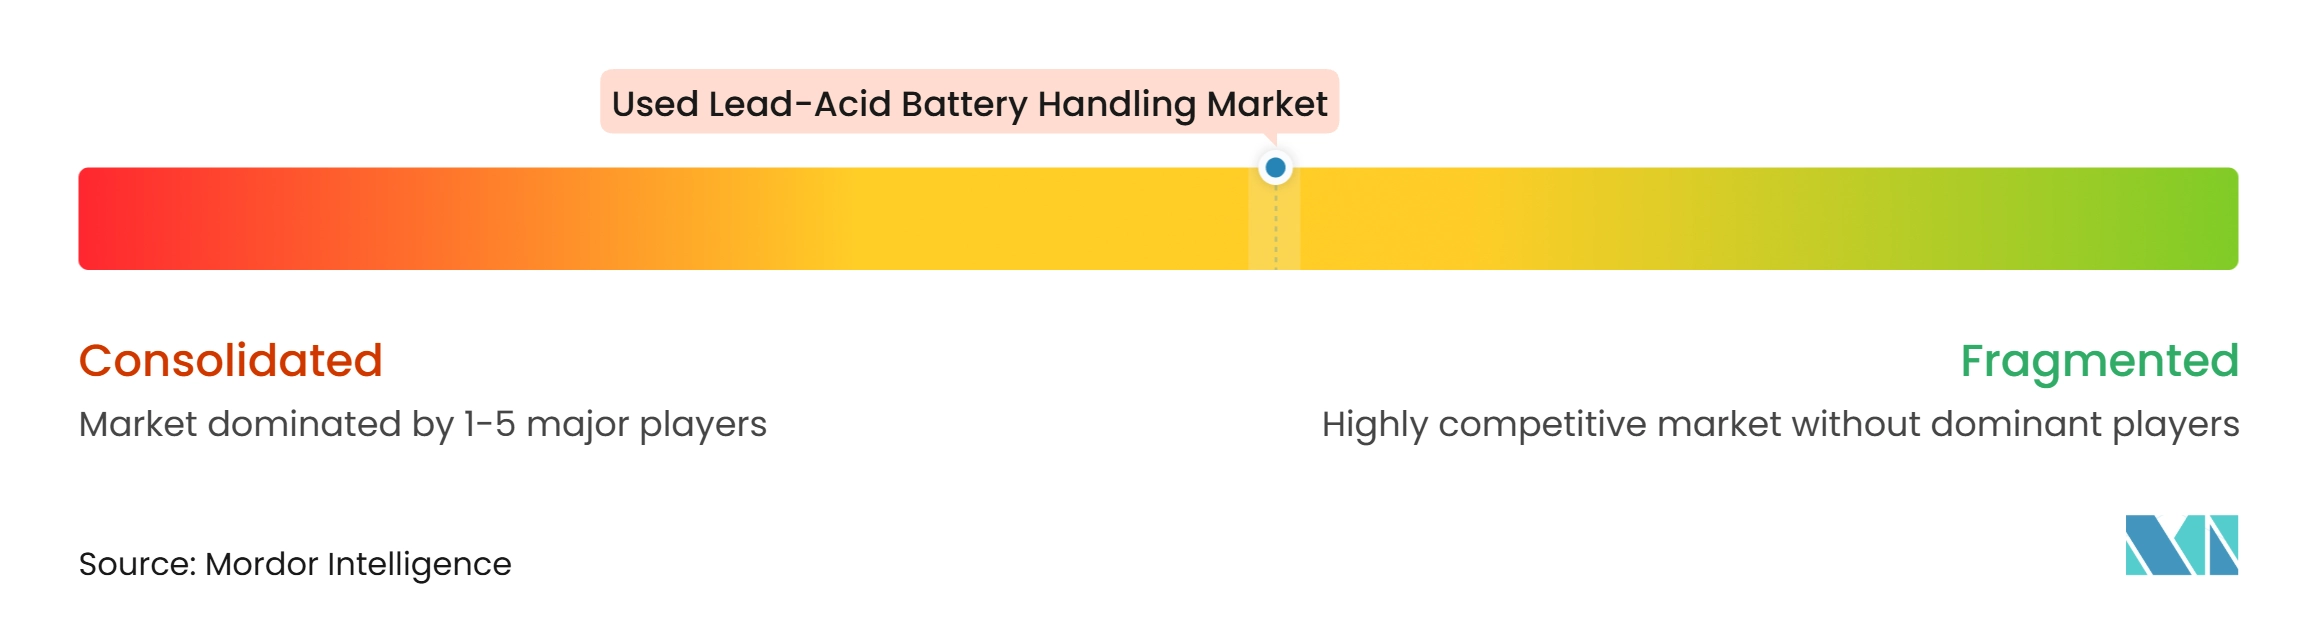
Der Markt für die Handhabung gebrauchter Blei-Säure-Batterien ist auf der Ebene der Anlagenbetreiber mäßig konsolidiert und bleibt bei der lokalen Sammlung und Logistik fragmentiert. Clarios ist ein bedeutender integrierter Betreiber und gibt an, in seinem Netzwerk 8.000 Batterien pro Stunde zu recyceln. Seine Strategie behandelt Rückgewinnungskapazität als eine Lieferkettenkapazität und nicht als eine eigenständige Rohstoffdienstleistung. Clarios kündigte eine Amerikanische Energieherstellungsstrategie im Wert von 6,00 Milliarden USD an, die Kapazitäts-, Automatisierungs- und Verarbeitungsinitiativen für kritische Mineralien umfasst. Die Übernahme von Ecobat-Anlagen in Deutschland und Österreich fügte Blei- und Polypropylen-Rückgewinnungsbetriebe in Europa hinzu.
Batteriehersteller und Recycler bauen ebenfalls integriertere Positionen auf. ACE Green Recycling verfolgt Technologielizenzierung für Blei- und Lithiumbatterie-Recyclingprojekte. Seine Vereinbarung mit Mel Metal umfasst einen Blei-Säure-Betrieb mit 6.000 Tonnen pro Jahr in Armenien mit Erweiterungsoptionen. Der Ansatz des Unternehmens verwendet hydrometallurgische Technologie zur Bleirückgewinnung anstelle von traditionellem Schmelzen. Diese Schritte zeigen, wie Kapazitätseigentum, Technologiezugang und Rückverfolgbarkeitssysteme alle Wettbewerbspositionen gestalten können.
Wettbewerbsvorteile hängen von konformen Routen, genehmigter Lagerung, zuverlässigem Rohstoffzugang und sicheren Verarbeitungsabsatzmärkten ab. Datengestützte Handhabung wird wichtiger, da Herstellerprogramme Aufzeichnungen an jedem Übergabepunkt erfordern. Große Betreiber können die Kosten für Flottentracking, Wiegung und Berichtssysteme auf mehr Volumen verteilen. Regionale Aggregatoren behalten ihren Wert, weil sie lokale Sammelbeziehungen kontrollieren.
Marktführer in der Branche für die Handhabung gebrauchter Blei-Säure-Batterien
-
ECOBAT
-
Clarios
-
Exide Industries Ltd.
-
Gravita India Ltd.
-
East Penn Manufacturing Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für die Handhabung gebrauchter Blei-Säure-Batterien Unternehmen in diesem Bericht
- ACE Green Recycling, Inc.
- Amara Raja Energy & Mobility Limited
- Aqua Metals, Inc.
- Call2Recycle, Inc.
- Campine NV
- Clarios, LLC.
- Ecobat, LLC
- EnerSys
- East Penn Manufacturing Company
- Enva Group Limited
- Exide Industries Limited
- Gopher Resource, LLC
- Gravita India Limited
- Hunan Jiangye Electromechanical Science & Technology Co., Ltd.
- Mettherm Inc.
- Pondy Oxides and Chemicals Limited
- Raw Materials Company Inc.
- The Doe Run Company
- Tianneng Power International Limited
- Umicore SA
Neueste Industrielle Entwicklungen in Markt für die Handhabung gebrauchter Blei-Säure-Batterien
- August 2025: Clarios bestätigte die Übernahme der drei Blei-Batterie-Recyclinganlagen von Ecobat in Freiberg und Braubach, Deutschland, sowie Arnoldstein, Österreich, und erweitert damit den europäischen Recycling-Fußabdruck von Clarios erheblich mit bewährter Blei- und Polypropylen-Rückgewinnungstechnologie.
- August 2025: Kolumbiens Umweltministerium erließ die Resolución 0799 de 2025 und etablierte damit formell ein nationales Regulierungssystem für die Sammlung und das Management gebrauchter Blei-Säure-Batterien.
- Mai 2025: Clarios gab Pläne bekannt, bis zu 1,00 Milliarden USD in eine Anlage zur Verarbeitung und Rückgewinnung kritischer Mineralien in den Vereinigten Staaten zu investieren, wobei Indiana, Texas und Utah aktiv als Standorte bewertet werden.
- Februar 2025: ACE Green Recycling sicherte sich Technologielizenzvereinbarungen mit Armeniens Mel Metal für einen Blei-Säure-Recyclingbetrieb mit 6.000 Tonnen pro Jahr mit Erweiterungsoptionen.
Globaler Berichtsumfang für den Markt für die Handhabung gebrauchter Blei-Säure-Batterien
Die Handhabung gebrauchter Blei-Säure-Batterien bezieht sich auf die Geräte, Systeme und Dienstleistungen, die bei der Sammlung, dem Heben, der Bewegung, der Sortierung, der Lagerung, der Konsolidierung, der Verpackung und der Vorbereitung verbrauchter Blei-Säure-Batterien für das Recycling oder die weitere Verarbeitung eingesetzt werden. Diese Tätigkeiten unterstützen den sicheren Transfer gebrauchter Batterien von Sammelpunkten, Kfz-Servicezentren, Industrieanlagen, Notstrominstallationen und anderen Quellen zu Recyclinganlagen und Sekundärbleischmelzwerken. Handhabungsoperationen verwenden Geräte wie Gabelstapler, Elektro-Palettenhubwagen, Krane, Hebezeuge, Förderer, robotische Handhabungssysteme, automatisch geführte Fahrzeuge (AGVs), autonome mobile Roboter (AMRs) und spezialisierte Batteriehebe- und Extraktionsgeräte. Diese Lösungen sind darauf ausgelegt, das Gewicht, die Abmessungen und mögliche Leckagen gebrauchter Batterien zu bewältigen und gleichzeitig manuelle Handhabungsrisiken zu reduzieren, Schäden zu verhindern und eine effiziente Materialbewegung zu unterstützen. Angesichts des Vorhandenseins von Blei und korrosiver Schwefelsäure in Blei-Säure-Batterien sind geeignete Handhabungspraktiken, Lageranordnungen und Eindämmungsmaßnahmen für die Arbeitssicherheit und den Umweltschutz unerlässlich.
Der globale Markt für die Handhabung gebrauchter Blei-Säure-Batterien ist nach Handhabungsgeräten, Quelle, Handhabungsdienstleistung, Automatisierungsgrad, Endnutzer und Geografie segmentiert. Nach Handhabungsgeräten ist der Markt in Gabelstapler und Elektro-Palettenhubwagen, Krane und Hebezeuge, Förderer und automatisierte Fördersysteme, robotische Handhabungssysteme, automatisch geführte Fahrzeuge (AGVs), autonome mobile Roboter (AMRs), Batteriehebe- und Extraktionsgeräte, Batterieregale, Lagerschränke und Handhabungsvorrichtungen sowie sonstige Handhabungsgeräte segmentiert. Nach Quelle ist der Markt in Personenkraftfahrzeuge, Nutzfahrzeuge, Industrieanlagen und Gabelstapler, USV-, Telekommunikations- und Rechenzentren, erneuerbare Energien und netzunabhängige Systeme sowie Marine-, Luftfahrt- und Verteidigungsanwendungen segmentiert. Nach Handhabungsdienstleistung ist der Markt in Sammlung und Abholhandhabung, Be- und Entladen, Heben, Bewegen und interner Materialtransfer, Sortierung, Inspektion und Batterieidentifikation, vorübergehende Lagerung und Lagerhaltung, Konsolidierung und Palettierung, Verpackung und Containerisierung, Batterievorbereitung für das Recycling sowie sonstige Handhabungsdienstleistungen segmentiert. Nach Automatisierungsgrad ist der Markt in manuelle Batteriehandhabung, halbautomatisierte Batteriehandhabung und vollautomatisierte Batteriehandhabung segmentiert. Nach Endnutzer ist der Markt in Blei-Säure-Batterie-Recyclingunternehmen, Sekundärbleischmelzwerke und Bleiproduzenten, Batteriehersteller, Kfz-Servicezentren und Batteriehändler, Schrottsammler und Aggregatoren, Industrie- und Gewerbe-Batterienutzer, Abfallwirtschafts- und Umweltdienstleister sowie sonstige Endnutzer segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Markt für die Handhabung gebrauchter Blei-Säure-Batterien in 26 Ländern in wichtigen Regionen ab. Für jedes Segment werden Marktgrößen und Prognosen auf der Grundlage des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Gabelstapler und Elektro-Palettenhubwagen |
| Krane und Hebezeuge |
| Förderer und automatisierte Fördersysteme |
| Robotische Handhabungssysteme |
| Automatisch geführte Fahrzeuge (AGVs) |
| Autonome mobile Roboter (AMRs) |
| Batteriehebe- und Extraktionsgeräte |
| Batterieregale, Lagerschränke und Handhabungsvorrichtungen |
| Sonstige Handhabungsgeräte |
| Personenkraftfahrzeuge |
| Nutzfahrzeuge |
| Industrieanlagen und Gabelstapler |
| USV-, Telekommunikations- und Rechenzentren |
| Erneuerbare Energien und netzunabhängige Systeme |
| Marine-, Luftfahrt- und Verteidigungsanwendungen |
| Sammlung und Abholhandhabung |
| Be- und Entladen |
| Heben, Bewegen und interner Materialtransfer |
| Sortierung, Inspektion und Batterieidentifikation |
| Vorübergehende Lagerung und Lagerhaltung |
| Konsolidierung und Palettierung |
| Verpackung und Containerisierung |
| Batterievorbereitung für das Recycling |
| Sonstige Handhabungsdienstleistungen |
| Manuelle Batteriehandhabung |
| Halbautomatisierte Batteriehandhabung |
| Vollautomatisierte Batteriehandhabung |
| Blei-Säure-Batterie-Recyclingunternehmen |
| Sekundärbleischmelzwerke und Bleiproduzenten |
| Batteriehersteller |
| Kfz-Servicezentren und Batteriehändler |
| Schrottsammler und Aggregatoren |
| Industrie- und Gewerbe-Batterienutzer |
| Abfallwirtschafts- und Umweltdienstleister |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger asiatisch-pazifischer Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Handhabungsgeräten | Gabelstapler und Elektro-Palettenhubwagen | |
| Krane und Hebezeuge | ||
| Förderer und automatisierte Fördersysteme | ||
| Robotische Handhabungssysteme | ||
| Automatisch geführte Fahrzeuge (AGVs) | ||
| Autonome mobile Roboter (AMRs) | ||
| Batteriehebe- und Extraktionsgeräte | ||
| Batterieregale, Lagerschränke und Handhabungsvorrichtungen | ||
| Sonstige Handhabungsgeräte | ||
| Nach Quelle | Personenkraftfahrzeuge | |
| Nutzfahrzeuge | ||
| Industrieanlagen und Gabelstapler | ||
| USV-, Telekommunikations- und Rechenzentren | ||
| Erneuerbare Energien und netzunabhängige Systeme | ||
| Marine-, Luftfahrt- und Verteidigungsanwendungen | ||
| Nach Handhabungsdienstleistung | Sammlung und Abholhandhabung | |
| Be- und Entladen | ||
| Heben, Bewegen und interner Materialtransfer | ||
| Sortierung, Inspektion und Batterieidentifikation | ||
| Vorübergehende Lagerung und Lagerhaltung | ||
| Konsolidierung und Palettierung | ||
| Verpackung und Containerisierung | ||
| Batterievorbereitung für das Recycling | ||
| Sonstige Handhabungsdienstleistungen | ||
| Nach Automatisierungsgrad | Manuelle Batteriehandhabung | |
| Halbautomatisierte Batteriehandhabung | ||
| Vollautomatisierte Batteriehandhabung | ||
| Nach Endnutzer | Blei-Säure-Batterie-Recyclingunternehmen | |
| Sekundärbleischmelzwerke und Bleiproduzenten | ||
| Batteriehersteller | ||
| Kfz-Servicezentren und Batteriehändler | ||
| Schrottsammler und Aggregatoren | ||
| Industrie- und Gewerbe-Batterienutzer | ||
| Abfallwirtschafts- und Umweltdienstleister | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für die Handhabung gebrauchter Blei-Säure-Batterien bis 2032 erreichen?
Der Markt wird voraussichtlich bis 2032 183,34 Millionen USD erreichen und von 2027 bis 2032 mit einem CAGR von 5,86 % wachsen.
Welche Region führt bei der Handhabung gebrauchter Blei-Säure-Batterien?
Der asiatisch-pazifische Raum führt mit einem Anteil von 39,2 % im Jahr 2026 und wird bis 2032 voraussichtlich mit einem CAGR von 6,2 % wachsen.
Welche Quelle erzeugt das größte Volumen gebrauchter Blei-Säure-Batterien?
Personenkraftfahrzeuge führen das Quellsegment mit einem Anteil von 48,1 % im Jahr 2026 an, unterstützt durch routinemäßige Ersatzzyklen für Starter-, Beleuchtungs- und Zündbatterien (SLI).
Was treibt formelle Batteriesammeldienstleistungen an?
Herstellerverantwortungs- und Rückverfolgbarkeitsregeln in der EU, Indien und Kolumbien erhöhen den Bedarf an dokumentierter Sammlung und Verwaltung.
Welche Handhabungsdienstleistung wird voraussichtlich am schnellsten wachsen?
Sortierung, Inspektion und Batterieidentifikation werden bis 2032 voraussichtlich mit einem CAGR von 6,7 % wachsen.
Welche Endnutzer wachsen bei Handhabungsdienstleistungen am schnellsten?
Abfallwirtschafts- und Umweltdienstleister werden bis 2032 voraussichtlich mit einem CAGR von 6,9 % wachsen.