
Taille et part du marché de la manutention des batteries plomb-acide usagées
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
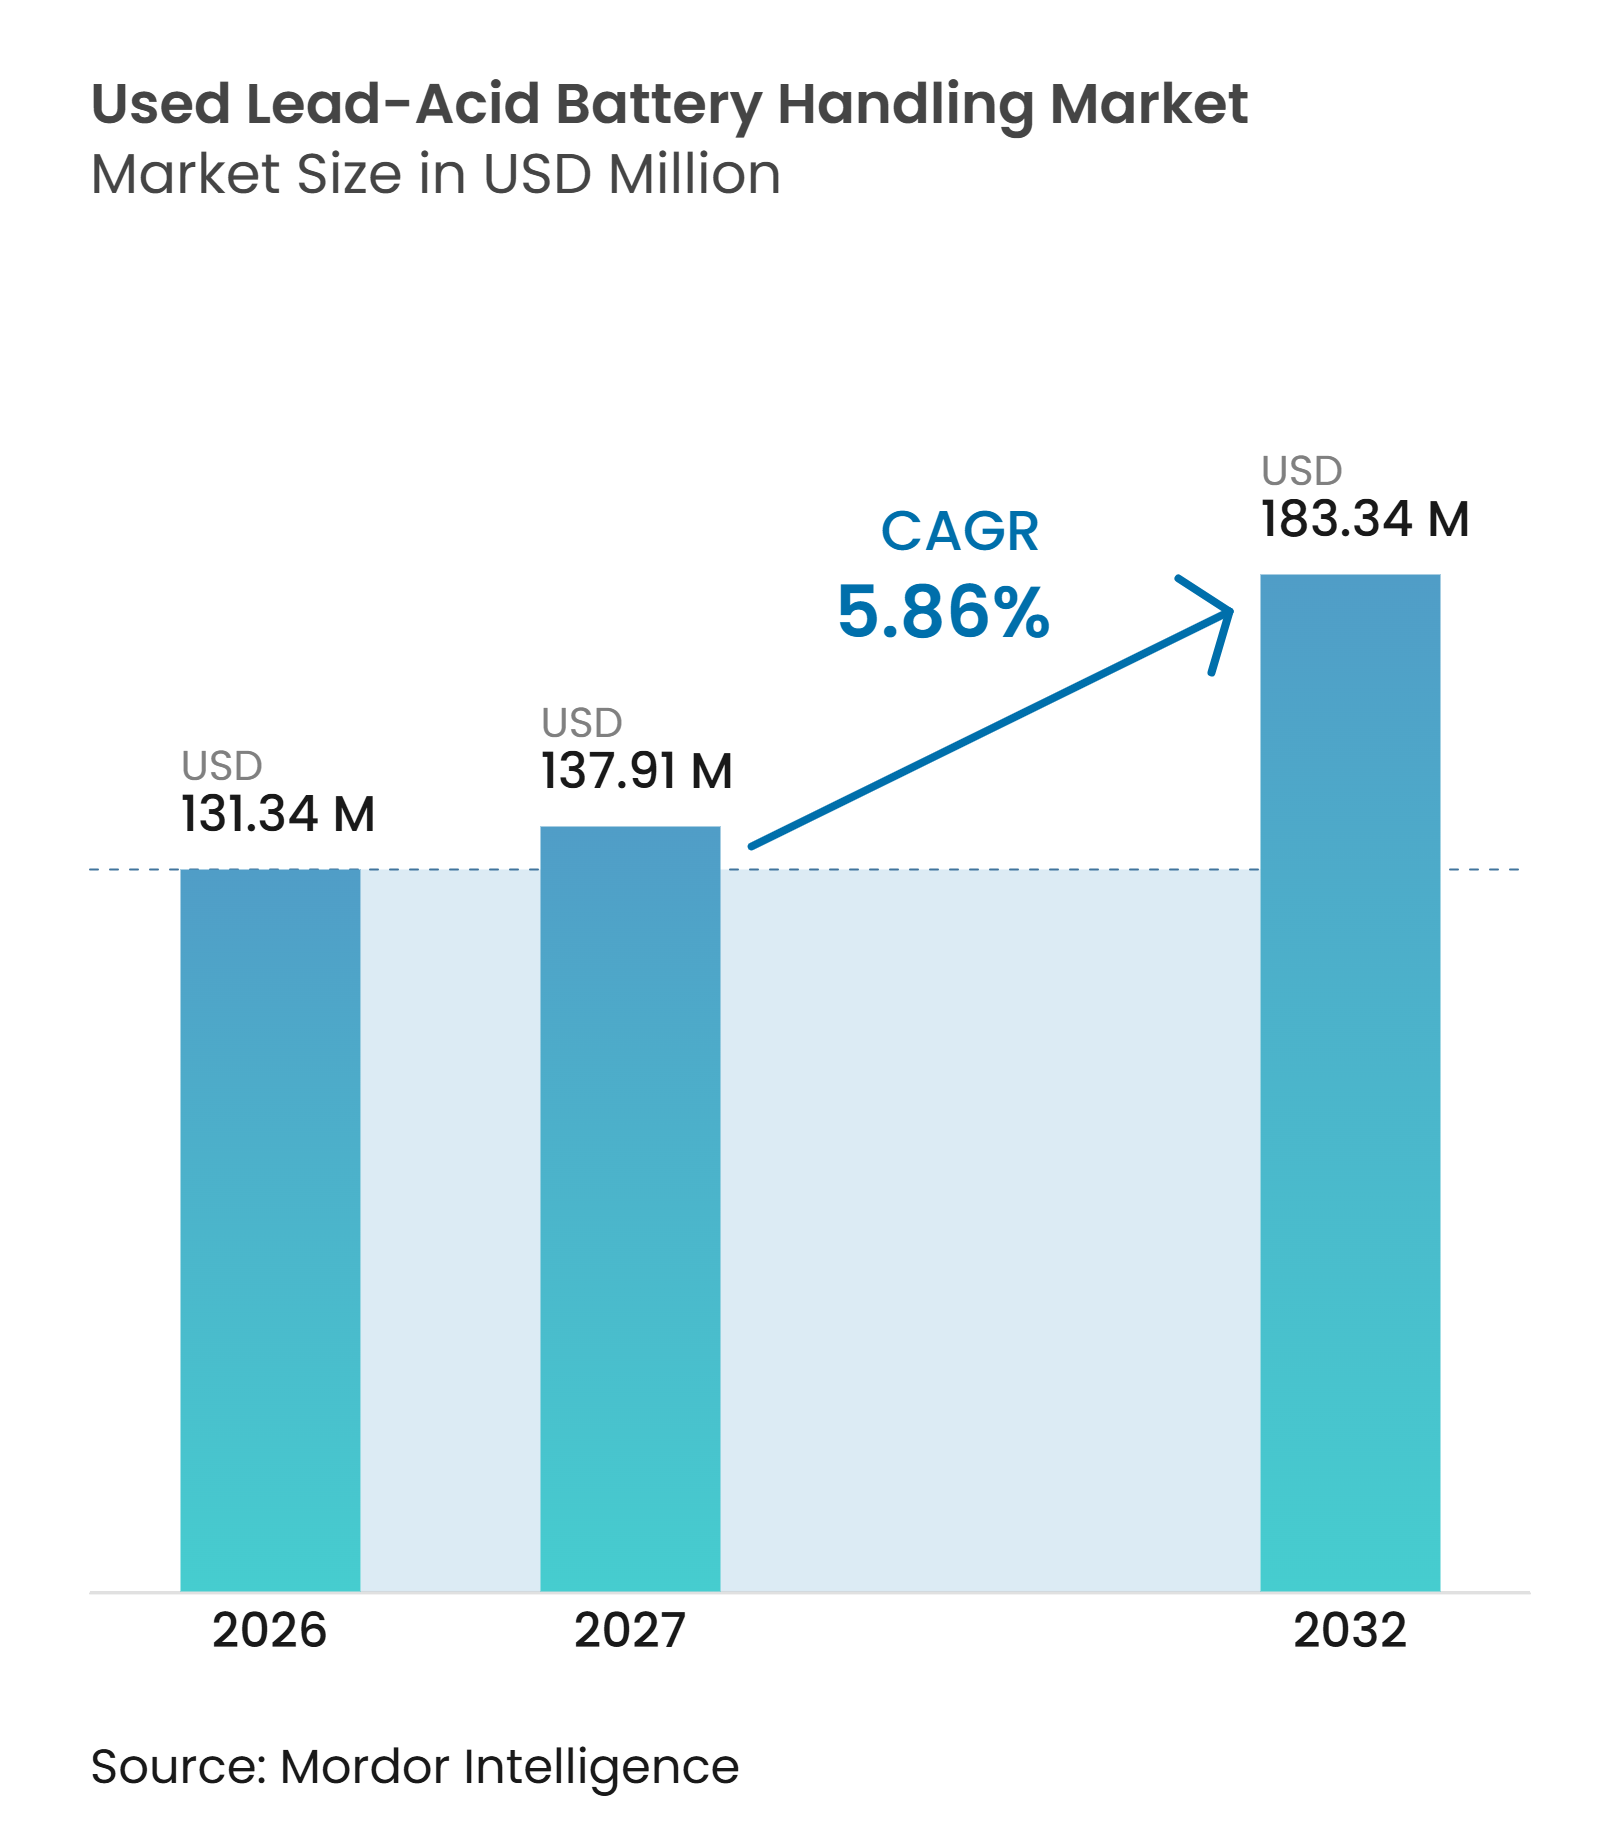
| Taille du Marché (2027) | 137.91 Millions de dollars américains |
| Taille du Marché (2032) | 183.34 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 5.86 % |
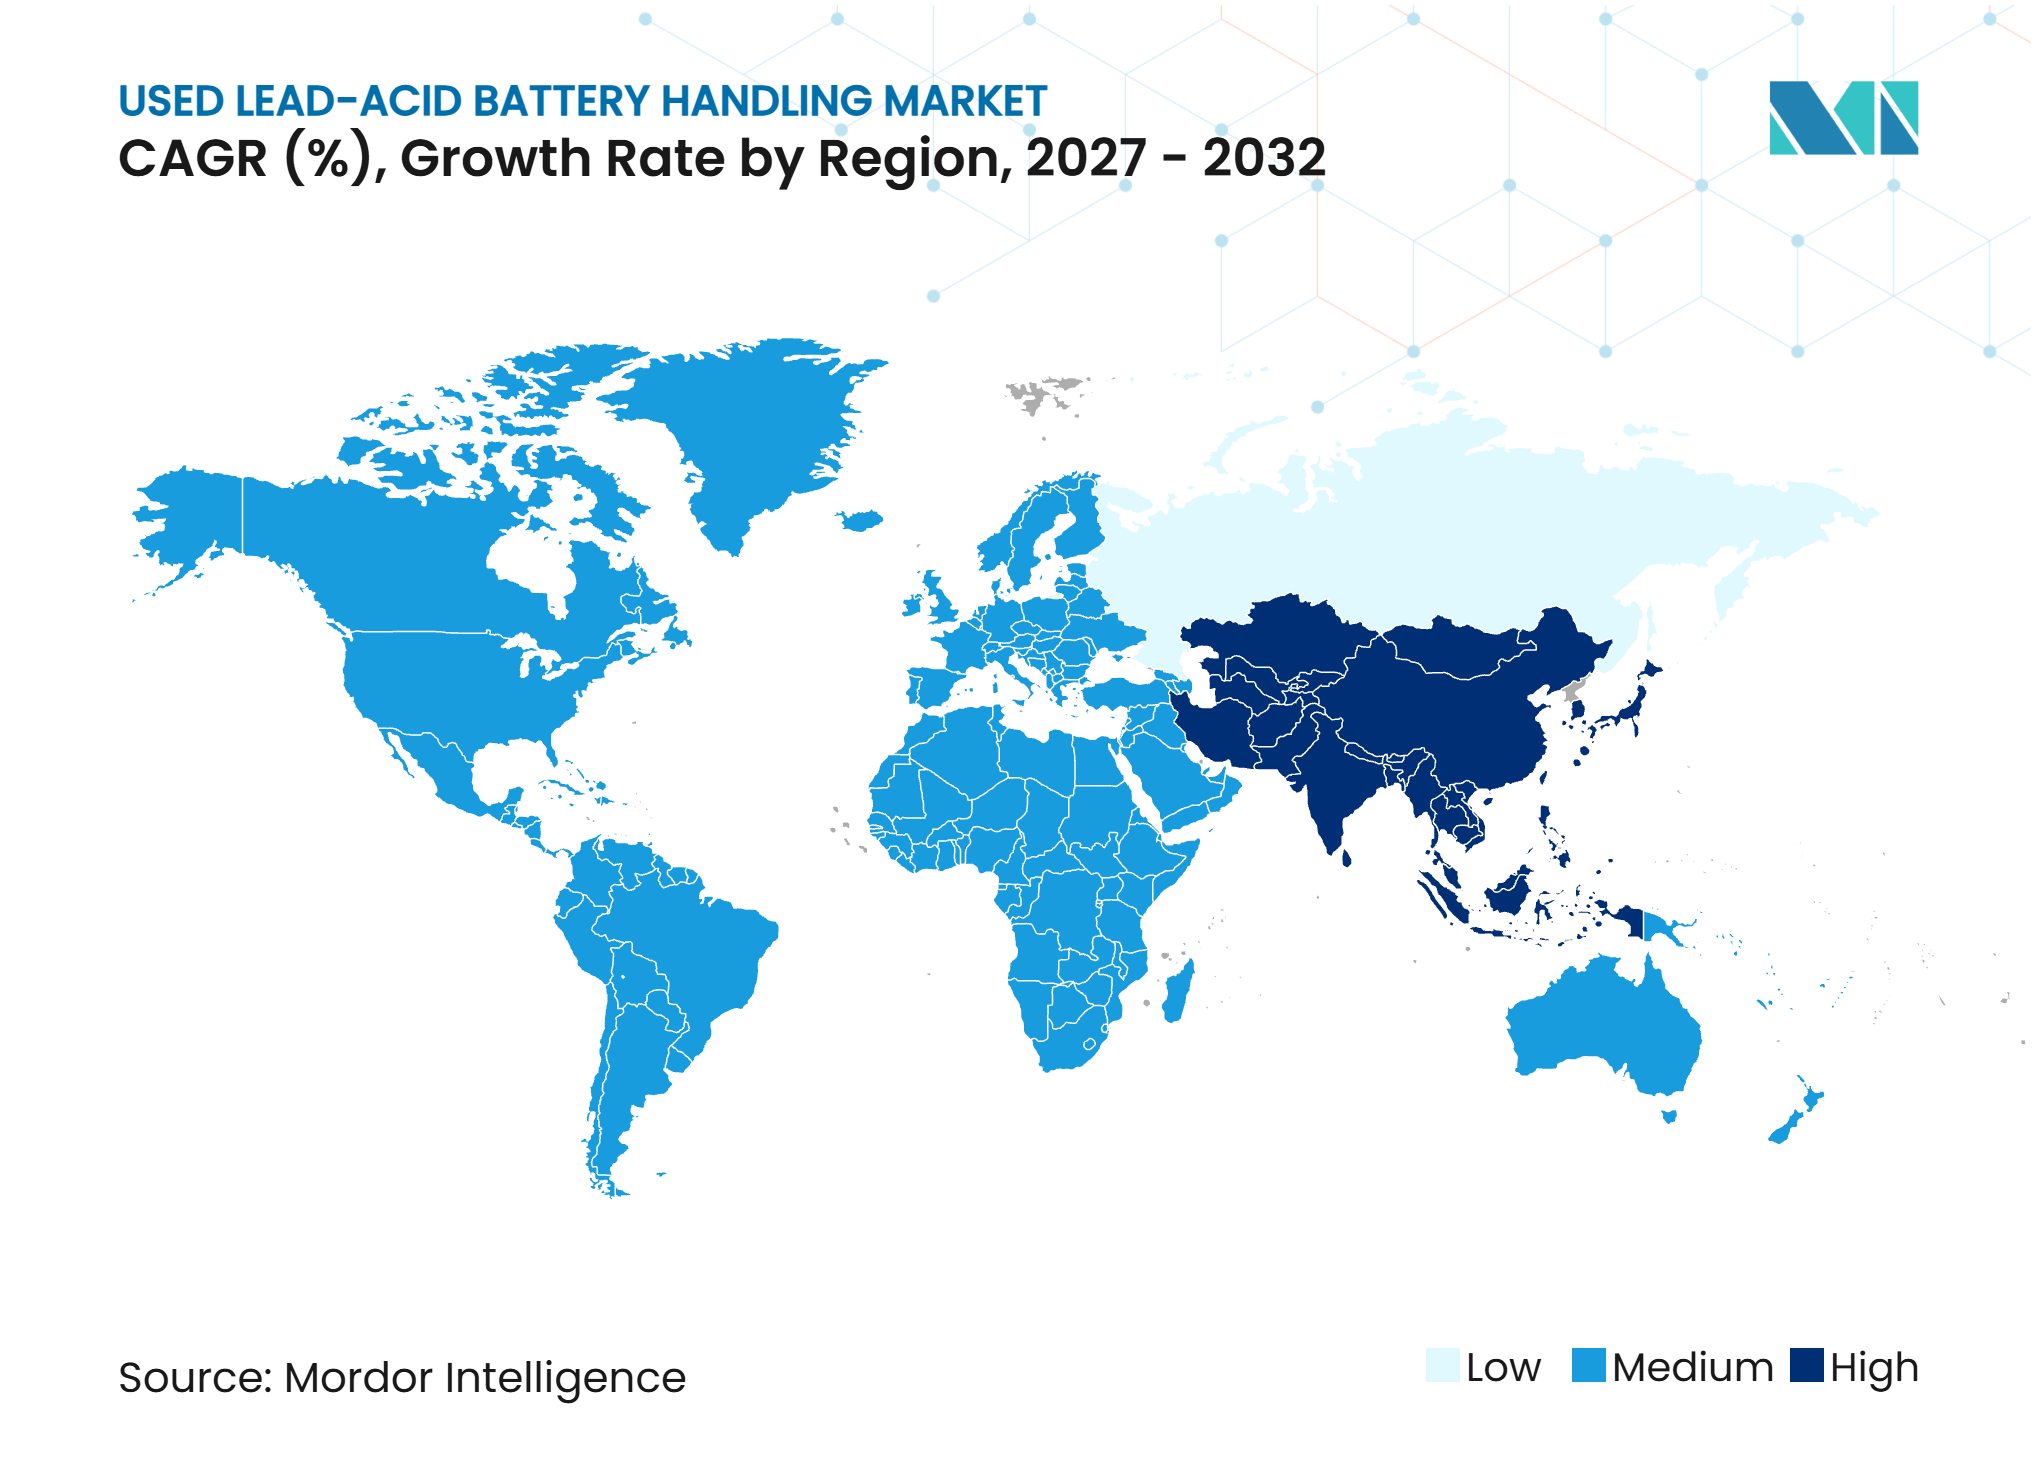
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la manutention des batteries plomb-acide usagées par Mordor Intelligence
La taille du marché de la gestion des batteries au plomb-acide usagées a été évaluée à 131,34 millions USD en 2026 et devrait progresser de 137,91 millions USD en 2027 pour atteindre 183,34 millions USD d'ici 2032, à un CAGR de 5,86 % durant la période de prévision (2027-2032). Le marché de la gestion des batteries au plomb-acide usagées couvre la collecte, la manutention, le tri, le transport, le stockage et la préparation au pré-recyclage des batteries usagées issues des usages automobiles, industriels et d'alimentation stationnaire. Les règles de responsabilité élargie des producteurs font de la gestion documentée un service obligatoire plutôt qu'une activité facultative dans plusieurs grandes juridictions. Ce changement oriente les volumes des circuits informels vers des opérateurs de collecte, de logistique et de recyclage agréés. Les investissements se concentrent de plus en plus sur la traçabilité, un stockage plus sûr et la manutention automatisée au sein des installations. Les fluctuations du cours du plomb et les réseaux informels d'achat demeurent des freins importants à l'activité de collecte formelle.
Points clés du rapport
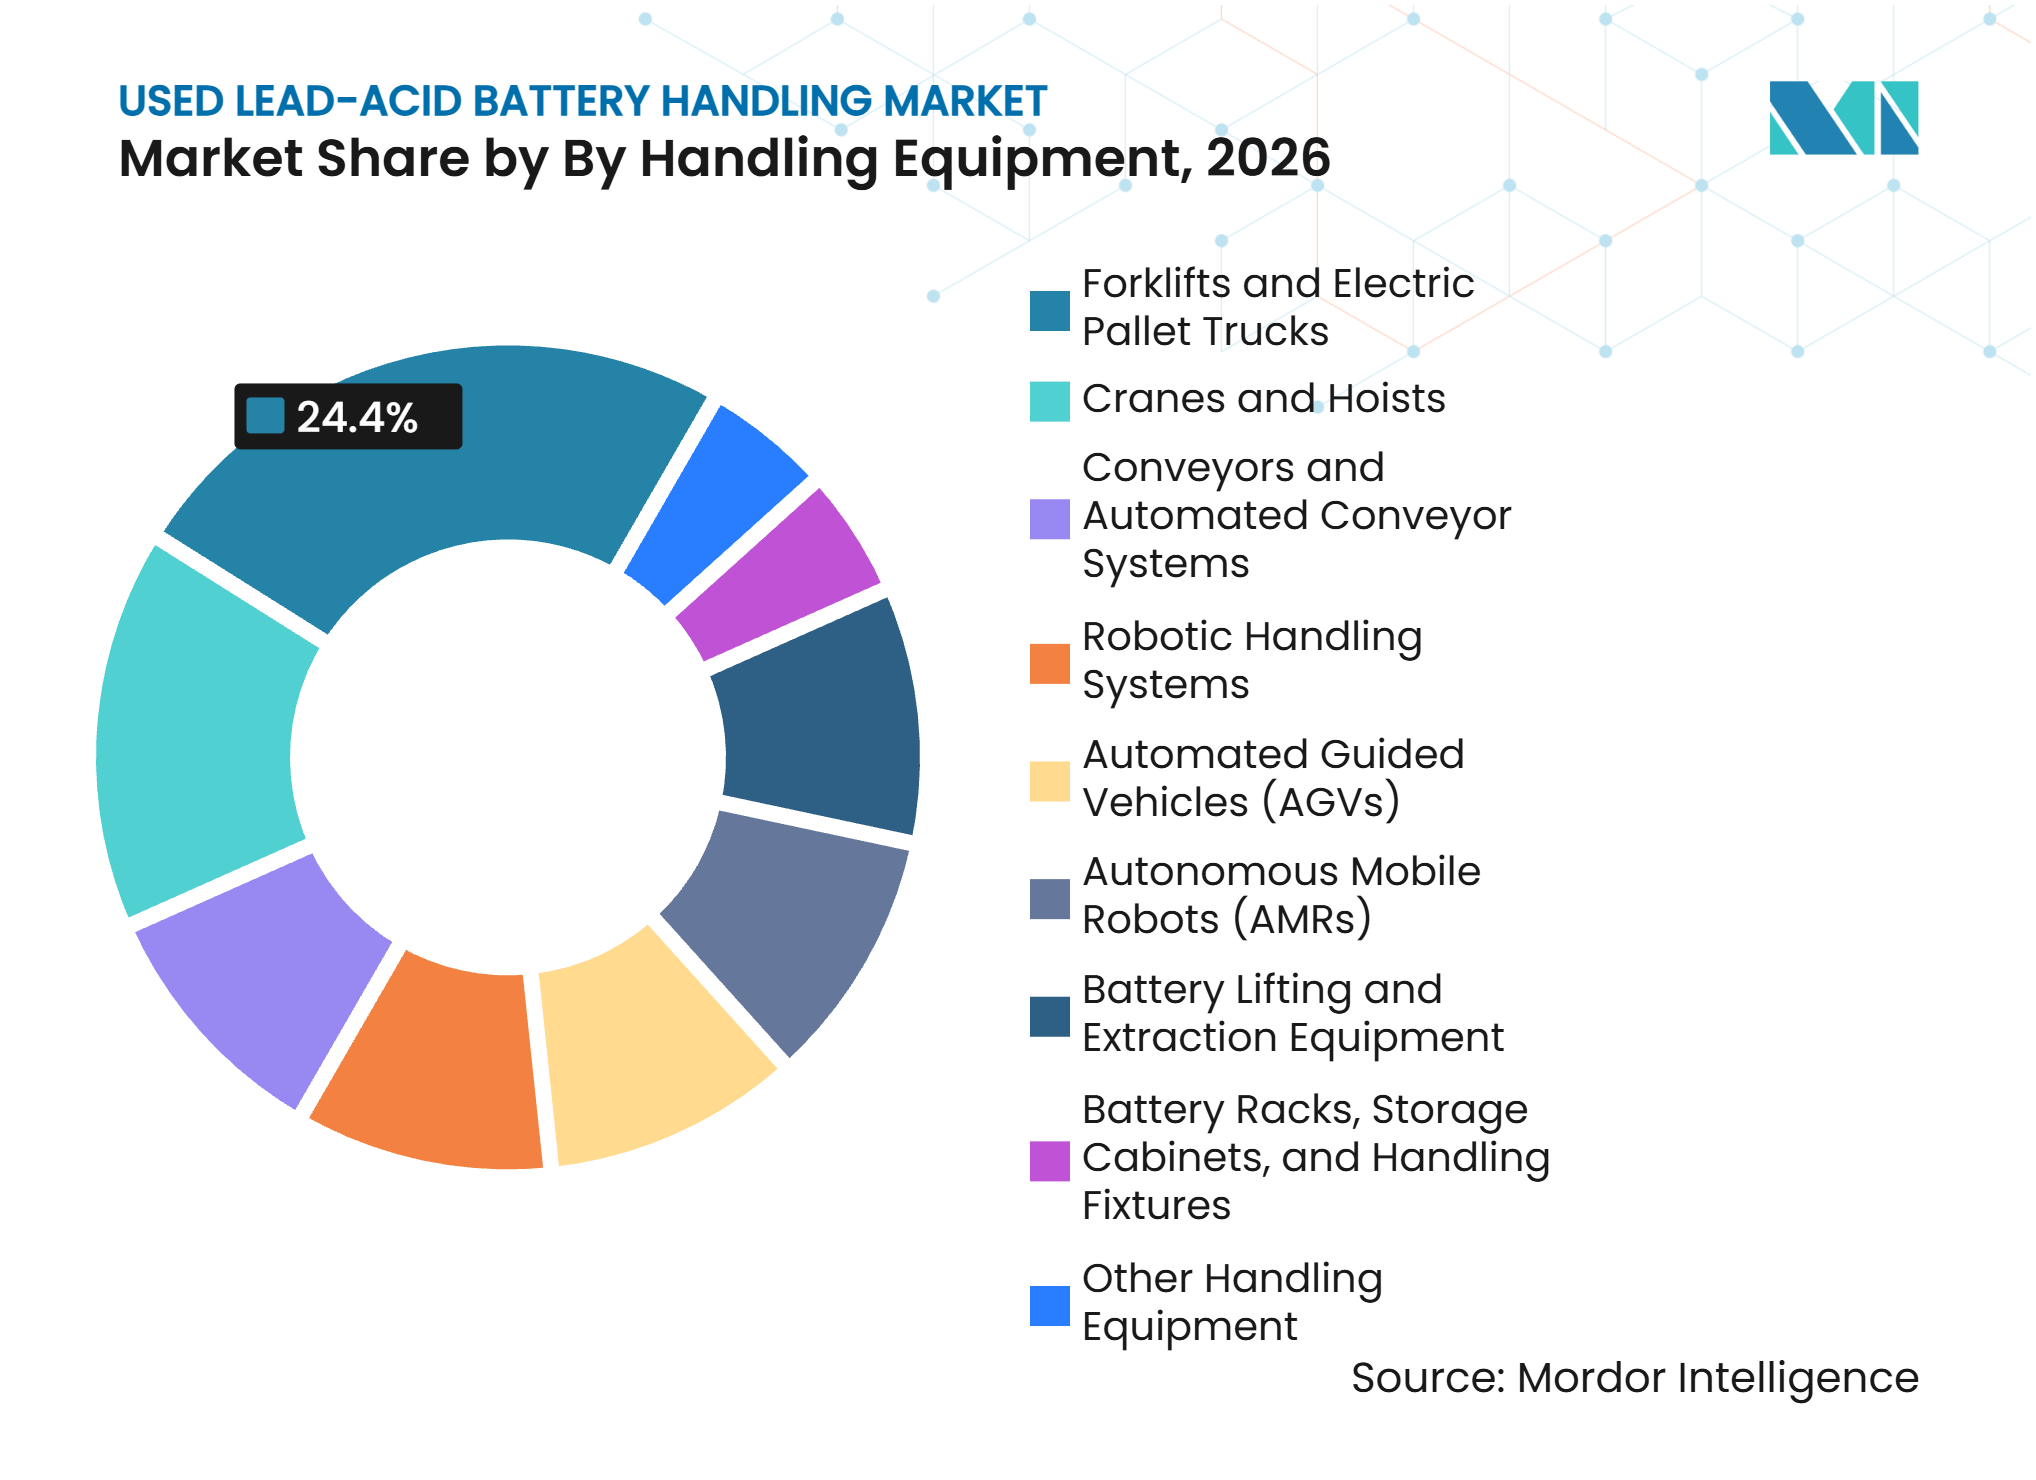
- Par équipement de manutention, les chariots élévateurs et transpalettes électriques ont dominé avec une part de revenus de 24,4 % en 2026, tandis que les robots mobiles autonomes devraient se développer à un CAGR de 7,1 % jusqu'en 2032.
- Par source, les véhicules particuliers ont détenu une part de revenus de 48,1 % en 2026, tandis que les énergies renouvelables et les systèmes hors réseau devraient croître à un CAGR de 6,1 % jusqu'en 2032.
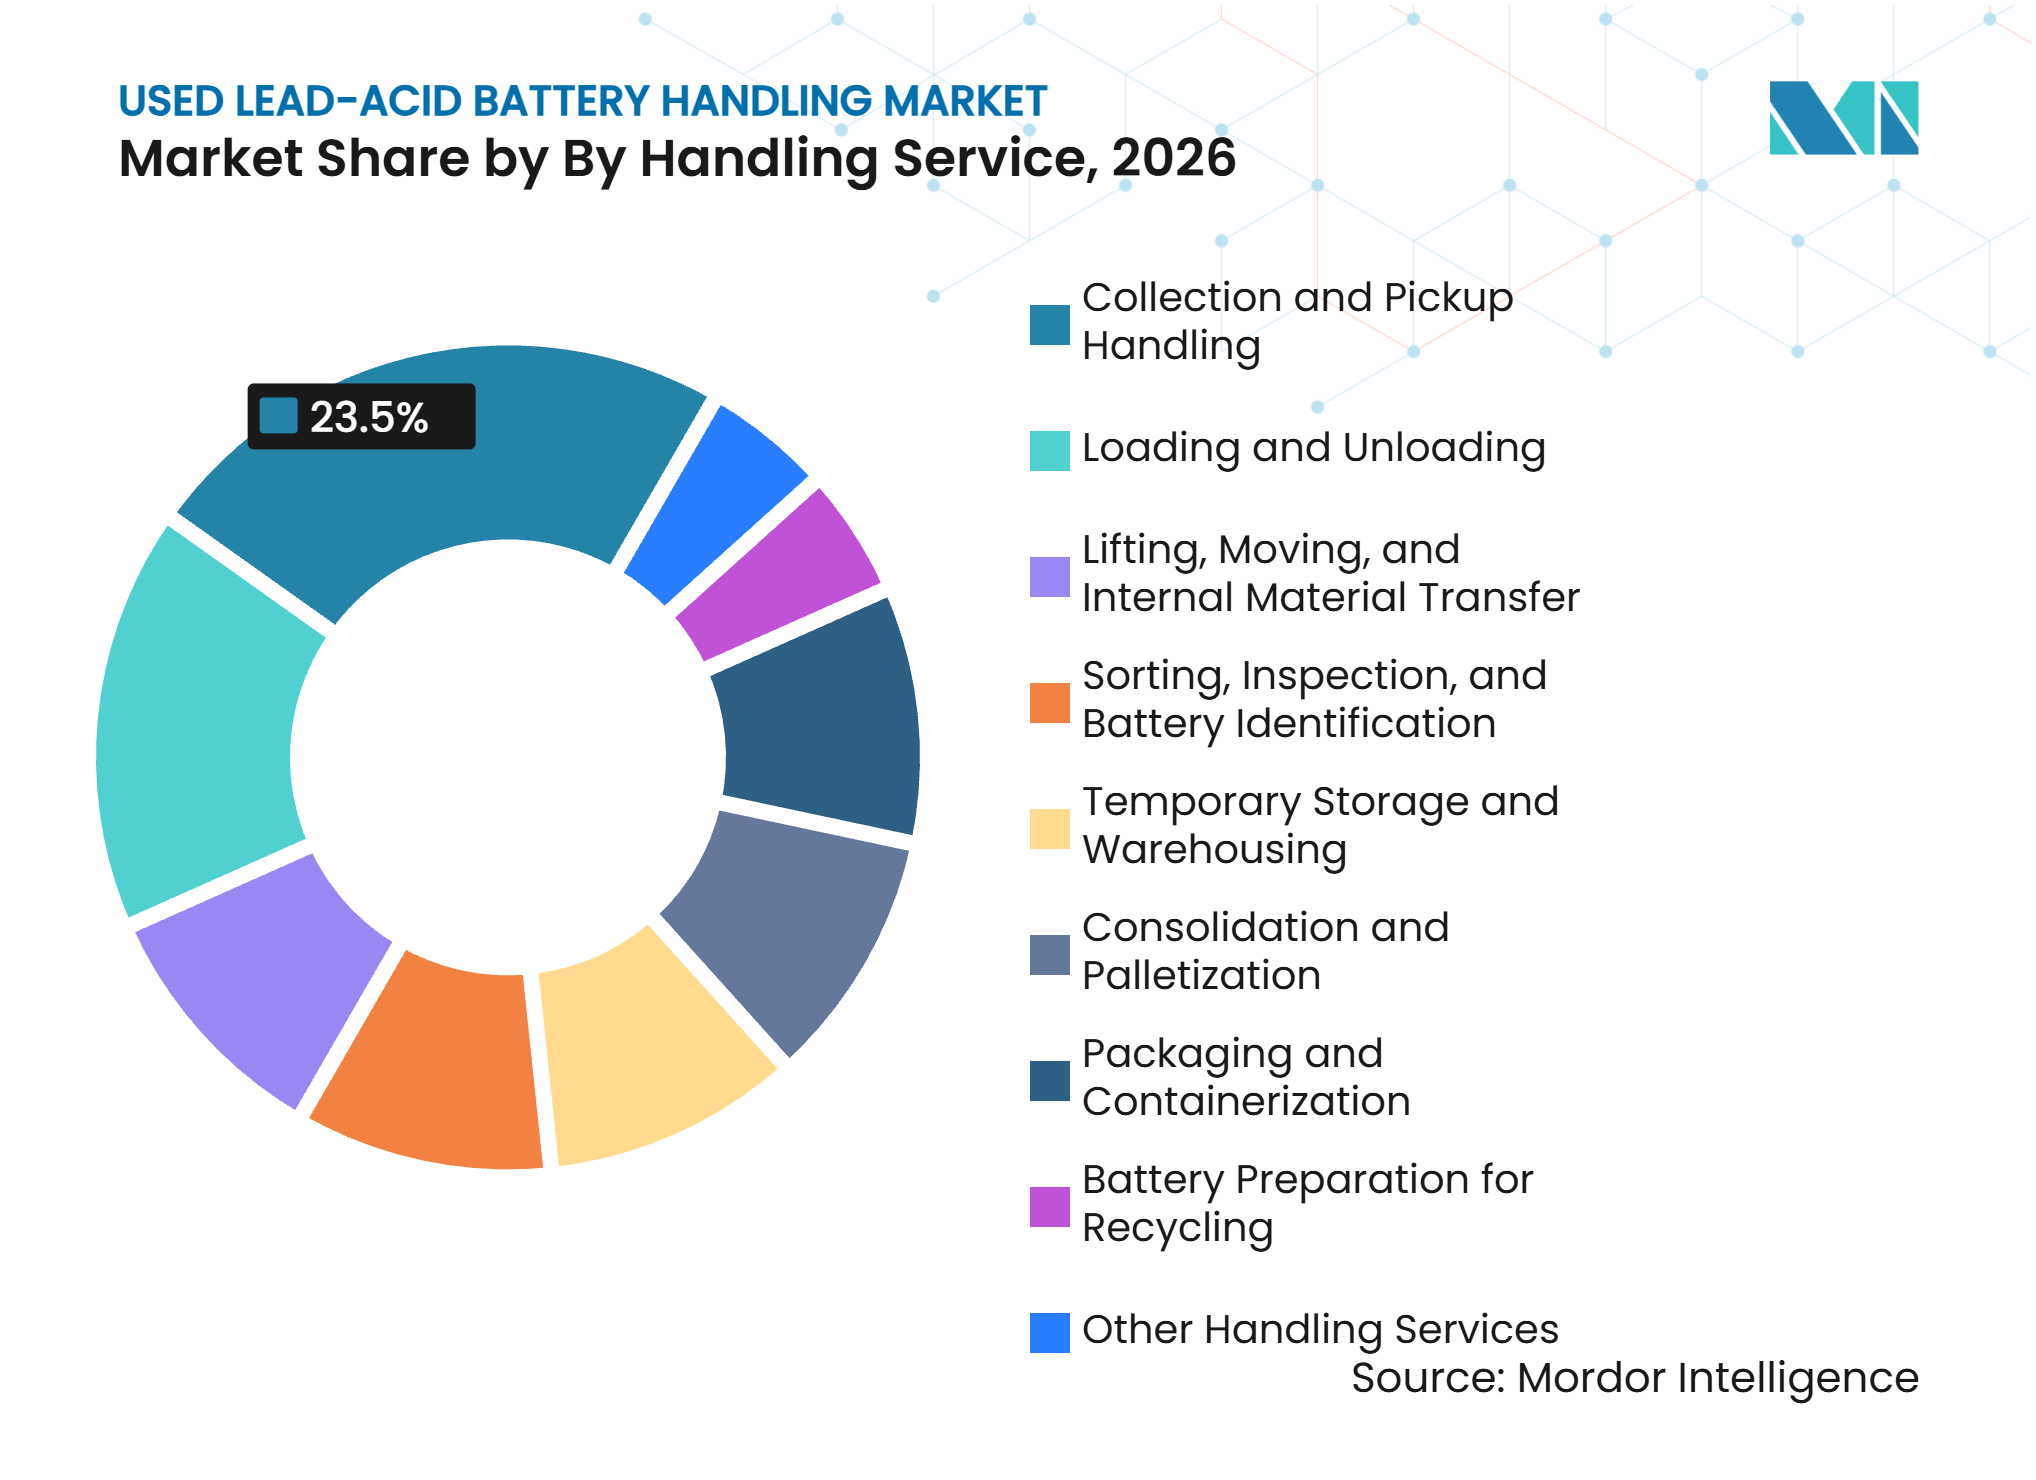
- Par service de manutention, la collecte et l'enlèvement ont détenu une part de revenus de 23,5 % en 2026, tandis que le tri, l'inspection et l'identification des batteries devraient croître à un CAGR de 6,7 % jusqu'en 2032.
- Par niveau d'automatisation, la manutention manuelle a détenu une part de revenus de 52,6 % en 2026, tandis que la manutention entièrement automatisée devrait croître à un CAGR de 7,6 % jusqu'en 2032.
- Par utilisateur final, les entreprises de recyclage de batteries plomb-acide ont détenu une part de revenus de 34,7 % en 2026, tandis que les prestataires de gestion des déchets et de services environnementaux devraient croître à un CAGR de 6,9 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique a détenu une part de revenus de 39,2 % en 2026 et devrait se développer à un CAGR de 6,2 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Pression réglementaire en faveur de la collecte formelle et d'une gestion écologiquement rationnelle | +1.3% | Mondial, concentré dans l'UE, l'Inde, l'Amérique du Nord | Court terme (≤ 2 ans) |
| Matières premières stables issues du remplacement des batteries SLI automobiles | +1.0% | Mondial, volumes les plus élevés en Amérique du Nord, en Europe et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Rétention des batteries d'alimentation de secours et de télécommunications | +0.8% | Afrique, Asie du Sud, Asie du Sud-Est (forte densité de batteries VRLA pour les télécommunications) | Moyen terme (2-4 ans) |
| Avantage en termes de coût et d'empreinte carbone du plomb secondaire | +0.7% | Amérique du Nord, Europe (boucles fermées de plomb secondaire établies) | Long terme (≥ 4 ans) |
| Traçabilité numérique et infrastructure de données pour la responsabilité des producteurs | +0.9% | Cœur de l'UE, extension vers l'Inde et l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Capacité de recyclage régionale limitée par les autorisations créant une demande de manutention localisée | +0.6% | États de l'ouest de l'Amérique du Nord, Asie du Sud-Est | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pression réglementaire en faveur de la collecte formelle et d'une gestion écologiquement rationnelle
L'action réglementaire élargit la demande de services de manutention certifiés sur le marché de la manutention des batteries plomb-acide usagées. Le règlement européen sur les batteries applique les exigences de responsabilité élargie des producteurs à partir du 18 août 2025 et fixe un objectif d'efficacité de recyclage de 75 % pour les batteries plomb-acide à compter du 31 décembre 2025.[1] La Colombie a établi un cadre national pour la collecte et la gestion des batteries plomb-acide usagées par le biais de la Resolución 0799 de 2025. Ces mesures placent les responsabilités de fin de vie sur les producteurs et exigent un suivi plus documenté des mouvements de batteries. Les opérateurs certifiés peuvent ainsi concourir pour des contrats que les réseaux informels ne peuvent pas facilement assurer.
Matières premières stables issues du remplacement des batteries de démarrage, d'éclairage et d'allumage (SLI) automobiles
Les cycles de remplacement automobiles constituent le flux de matières premières à volume élevé le plus prévisible pour le marché de la manutention des batteries plomb-acide usagées. La production mondiale de batteries de démarrage, d'éclairage et d'allumage (SLI) a atteint 460 millions d'unités en 2025, et le canal de remplacement sur le marché secondaire représentait 69 % des revenus du segment. La demande de remplacement se maintient même lorsque les ventes de nouveaux véhicules évoluent, car les batteries installées dans le parc automobile doivent toujours être remplacées. Un cycle de remplacement de 3 à 5 ans offre aux opérateurs de collecte une visibilité sur les retours futurs. Les volumes de batteries au plomb devraient retrouver une croissance de 1,9 % en 2026 après que les expéditions de remplacement ont reculé de 1,6 % en 2025. Ce flux régulier soutient la planification des tournées, les enlèvements sous contrat et la capacité d'agrégation. Il maintient également les sources automobiles au cœur des systèmes de collecte formels.
Traçabilité numérique et infrastructure de données pour la responsabilité des producteurs
La traçabilité numérique modifie les opérateurs qui peuvent participer aux chaînes d'approvisionnement formelles en batteries. Les règles de l'UE exigent des marquages sur les batteries et s'orientent vers des informations de passeport de batterie qui soutiennent le reporting tout au long de la chaîne de manutention. Les flottes équipées de GPS, les ponts-bascules numériques et les plateformes de données permettent d'enregistrer les événements de manutention de manière cohérente. Ces systèmes facilitent la démonstration de conformité par les opérateurs établis lors des appels d'offres de programmes. Les collecteurs de plus petite taille doivent financer des systèmes et des processus qui n'étaient pas nécessaires auparavant. Le marché de la manutention des batteries plomb-acide usagées récompense donc la capacité opérationnelle en plus de la couverture physique de collecte.
Capacité de recyclage régionale limitée par les autorisations créant une demande de manutention localisée
Les contraintes d'autorisation peuvent créer une demande locale de capacité de collecte et de manutention certifiées. L'Amérique du Nord présente un déficit de plomb secondaire de 177 000 tonnes métriques par an, ce qui accroît la dépendance au plomb importé et met en évidence les limites de la capacité de recyclage nationale. Les installations disposant d'autorisations et de réseaux logistiques documentés peuvent devenir des débouchés importants pour les batteries dans leurs zones de service. Des processus d'approbation plus longs augmentent également la valeur des opérations conformes existantes. Les circuits de collecte ont tendance à être construits autour du nombre limité d'installations pouvant recevoir et traiter les matériaux. Cela peut améliorer l'utilisation des services professionnels de transport et de stockage. Cela fait également de la conformité aux autorisations un facteur pratique dans la concurrence locale.
Analyse de l'impact des freins*
| Frein | % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coûts de conformité liés au plomb, à l'acide sulfurique et à l'exposition aux déversements | -0.5% | Amérique du Nord, UE (charge de coûts de conformité la plus élevée) | Court terme (≤ 2 ans) |
| Collecte informelle et fuite des circuits formels | -0.8% | Afrique, Asie du Sud et du Sud-Est, Amérique latine | Moyen terme (2-4 ans) |
| Volatilité du prix du plomb et risque de fonds de roulement | -0.4% | Mondial, plus aigu sur les marchés asiatiques du plomb secondaire | Court terme (≤ 2 ans) |
| Substitution par les batteries lithium-ion dans certaines applications de nouveaux équipements | -0.3% | Mondial, concentré dans les nouvelles installations de télécommunications et de centres de données | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Collecte informelle et fuite des circuits formels
La collecte informelle limite le volume entrant dans les systèmes de manutention enregistrés. Les acheteurs informels peuvent proposer des prix d'achat plus élevés lorsqu'ils ne supportent pas les mêmes coûts de sécurité, de documentation, de stockage et de transport. Cette pratique peut détourner les batteries avant qu'elles n'atteignent les circuits sous contrat ou les installations agréées. Le problème est le plus prononcé là où la collecte est fragmentée et où la capacité d'application est limitée. Les réglementations peuvent améliorer la documentation, mais elles ne modifient pas immédiatement l'économie à laquelle font face les collecteurs locaux. Les opérateurs formels doivent donc combiner la conformité avec une couverture pratique des enlèvements et des conditions commerciales attractives. Le marché de la manutention des batteries plomb-acide usagées reste exposé à cette fuite dans les réseaux de collecte en développement.
Volatilité du prix du plomb et risque de fonds de roulement
La volatilité du prix du plomb affecte le fonds de roulement disponible pour les collecteurs, les prestataires logistiques et les fonderies secondaires. Le prix au comptant du plomb sur le London Metal Exchange (LME) a atteint en moyenne 2 017 USD par tonne au premier semestre 2025. Les coûts d'approvisionnement en batteries peuvent rester élevés même lorsque la valeur du plomb récupéré s'affaiblit. Les fonderies peuvent alors réduire leur activité et acheter moins de batteries. Cela affaiblit la demande de services d'enlèvement, de transfert et de stockage qui dépendent d'une réception régulière par les installations. Les opérateurs de taille intermédiaire sont particulièrement exposés lorsque les stocks doivent être financés sur des périodes plus longues. Ces conditions peuvent retarder les investissements dans des infrastructures de manutention supplémentaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par équipement de manutention :
les chariots élévateurs soutiennent le mouvement quotidien des installationsLes chariots élévateurs et les transpalettes électriques représentaient 24,4 % de la taille du marché de la manutention des batteries plomb-acide usagées en 2026. Leur position reflète leur utilisation dans les quais de réception, les aires de tri et les zones de consolidation. Une batterie SLI (démarrage, éclairage et allumage) typique pèse 15 à 25 kg, tandis que les batteries industrielles peuvent dépasser 60 kg. Ces charges nécessitent un équipement de levage stable, un déplacement contrôlé et un placement soigneux. Les grues et palans sont utilisés pour les travaux plus lourds dans les installations de plomb secondaire.
Les robots mobiles autonomes devraient croître à un CAGR de 7,1 % jusqu'en 2032. Ces systèmes peuvent déplacer des matériaux dans des zones dangereuses grâce à une navigation guidée par capteurs et des itinéraires reproductibles. Une étude de l'IEEE a rapporté une précision de classification de 98,3 % pour un système combinant la vision et l'inférence basée sur le poids pour différentes chimies de batteries. La manutention automatisée produit également des enregistrements pouvant soutenir les exigences de traçabilité. Les râteliers à batteries, les armoires de stockage et les accessoires restent nécessaires pour un stockage temporaire conforme.



Par source :
les retours automobiles restent le flux d'approvisionnement principalLes véhicules particuliers détenaient 48,1 % de la part du marché de la manutention des batteries plomb-acide usagées en 2026. Les batteries de véhicules créent un flux de retour continu car le cycle de remplacement est généralement de 3 à 5 ans. Le marché secondaire automobile représentait 69 % des revenus du segment des batteries au plomb en 2025. Les véhicules commerciaux, les équipements industriels et les chariots élévateurs contribuent également avec des unités plus lourdes nécessitant une manutention professionnelle. Les batteries UPS, télécommunications, centres de données, marines, aéronautiques et de défense ont des exigences de transport et de manutention exigeantes.
Les énergies renouvelables et les systèmes hors réseau devraient croître à un CAGR de 6,1 % jusqu'en 2032. L'Inde a déployé plus d'un million de systèmes d'éclairage solaire domestique, y compris des systèmes utilisant le stockage plomb-acide. Cette base installée générera des batteries en fin de vie au fur et à mesure que les unités seront retirées. La collecte formelle gagne en pertinence à mesure que les programmes de responsabilité des producteurs s'étendent aux systèmes d'énergie distribués. Un projet de l'Université de Twente rapporte une récupération allant jusqu'à 99 % des matériaux de batteries dans les travaux de seconde vie.
Par service de manutention :
la collecte maintient le rôle le plus importantLa collecte et l'enlèvement représentaient 23,5 % de la taille du marché de la manutention des batteries plomb-acide usagées en 2026. Il s'agit de la première étape commerciale de la chaîne de manutention, reliant les générateurs dispersés aux installations d'agrégation. Les centres de service automobile, les ferrailleurs, les sites industriels et les sites de télécommunications nécessitent des schémas d'enlèvement différents. Le chargement, le déchargement et le transfert interne fonctionnent en parallèle avec la collecte sur les tournées. Le stockage temporaire, la palettisation, l'emballage et la mise en conteneurs apportent de la valeur là où les installations doivent satisfaire aux règles de stockage.
Le tri, l'inspection et l'identification des batteries devraient croître à un CAGR de 6,7 % jusqu'en 2032. Ce service devient plus important car les programmes formels exigent de meilleurs enregistrements sur l'état, la chimie et l'origine des batteries. La classification automatisée peut soutenir des décisions de réception plus cohérentes. La recherche de l'IEEE sur le tri automatisé fournit un exemple de la direction technologique, plutôt qu'un remplacement des contrôles des installations.[2] Les prestataires qui combinent le tri avec le reporting peuvent offrir un service plus complet aux programmes des producteurs.

Par niveau d'automatisation :
les systèmes manuels continuent de desservir les réseaux distribuésLa manutention manuelle détenait 52,6 % de la part du marché de la manutention des batteries plomb-acide usagées en 2026. La collecte basée sur la main-d'œuvre reste pratique là où les retours sont dispersés et les budgets d'investissement limités. Les diables, les chariots à batteries et les kits de confinement des déversements restent des outils courants dans les travaux de collecte et de transfert. Cette approche convient aux sites de plus petite taille et aux volumes d'enlèvement variables. Les systèmes semi-automatisés constituent une option intermédiaire pour les opérateurs souhaitant améliorer leur débit.
La manutention entièrement automatisée devrait croître à un CAGR de 7,6 % jusqu'en 2032. Les systèmes robotisés peuvent améliorer la répétabilité et limiter l'exposition des travailleurs dans des tâches de traitement définies. Une étude évaluée par des pairs a constaté qu'une cellule robotisée configurée pouvait égaler la productivité de 5,5 travailleurs, avec des périodes de retour sur investissement aussi courtes que 1,33 an dans ses hypothèses testées.[3] Les équipements automatisés créent également des enregistrements générés par machine pour les pistes d'audit. Leur adoption est la plus forte là où le débit et la configuration des installations justifient l'investissement.
Par utilisateur final :
les recycleurs restent les principaux acheteursLes entreprises de recyclage de batteries plomb-acide détenaient 34,7 % de la taille du marché de la manutention des batteries plomb-acide usagées en 2026. Ces entreprises achètent des services de collecte, de transfert, de tri et de préparation pour sécuriser un approvisionnement régulier en matières premières. Les fonderies et producteurs de plomb secondaire nécessitent souvent les équipements spécialisés les plus lourds. Les fabricants de batteries étendent également leur rôle dans la capacité de recyclage. Les centres de service automobile et les concessionnaires restent des points de collecte importants dans les réseaux de reprise.
Les prestataires de gestion des déchets et de services environnementaux devraient croître à un CAGR de 6,9 % jusqu'en 2032. Leurs autorisations, leur gestion de flotte et leur documentation de conformité s'alignent sur les besoins des programmes de responsabilité des producteurs. Ces opérateurs peuvent offrir une collecte suivie par GPS et des processus de remise documentés. Les utilisateurs industriels et commerciaux disposant de grandes banques de batteries à régulation par valve (VRLA) ont de plus en plus besoin de services certifiés de fin de vie. Cela élargit la base de clients au-delà des recycleurs spécialisés.
Analyse géographique
L'Asie-Pacifique représentait 39,2 % de la taille du marché de la manutention des batteries plomb-acide usagées en 2026 et devrait croître à un CAGR de 6,2 % jusqu'en 2032. La Chine utilise une approche d'approbation centralisée pour les entreprises de recyclage de batteries. La province du Liaoning a publié des directives révisées pour 2025 qui limitent le stockage temporaire par les collecteurs individuels à 30 jours et 3 tonnes.
L'Amérique du Nord et l'Europe disposent de systèmes de recyclage matures qui subissent des changements de capacité et de conformité. L'Amérique du Nord importe 177 000 tonnes métriques de plomb par an car la production nationale de plomb secondaire ne répond pas à la demande. Clarios a annoncé des plans dans le cadre de sa Stratégie américaine de fabrication d'énergie de 6 milliards USD pour ajouter des capacités de recyclage et de traitement des minéraux critiques. Elle a également annoncé l'acquisition des opérations de recyclage allemandes et autrichiennes d'Ecobat en août 2025. Ces développements soutiennent les investissements dans les installations et systèmes établis.
L'Amérique du Sud, le Moyen-Orient et l'Afrique représentent des marchés actuels plus petits avec des besoins de formalisation. La résolution colombienne de 2025 établit un système national dédié à la collecte et à la gestion des batteries plomb-acide usagées. En Afrique, la conférence ProBaMet de mars 2025 à Abuja a réuni 170 parties prenantes et a publié des lignes directrices sur la circularité pour un recyclage plus sûr des batteries. Les cycles de remplacement des batteries de télécommunications, de centres de données et de défense soutiennent le besoin de collecte formelle au Moyen-Orient.
Paysage concurrentiel
Concentration du Marché
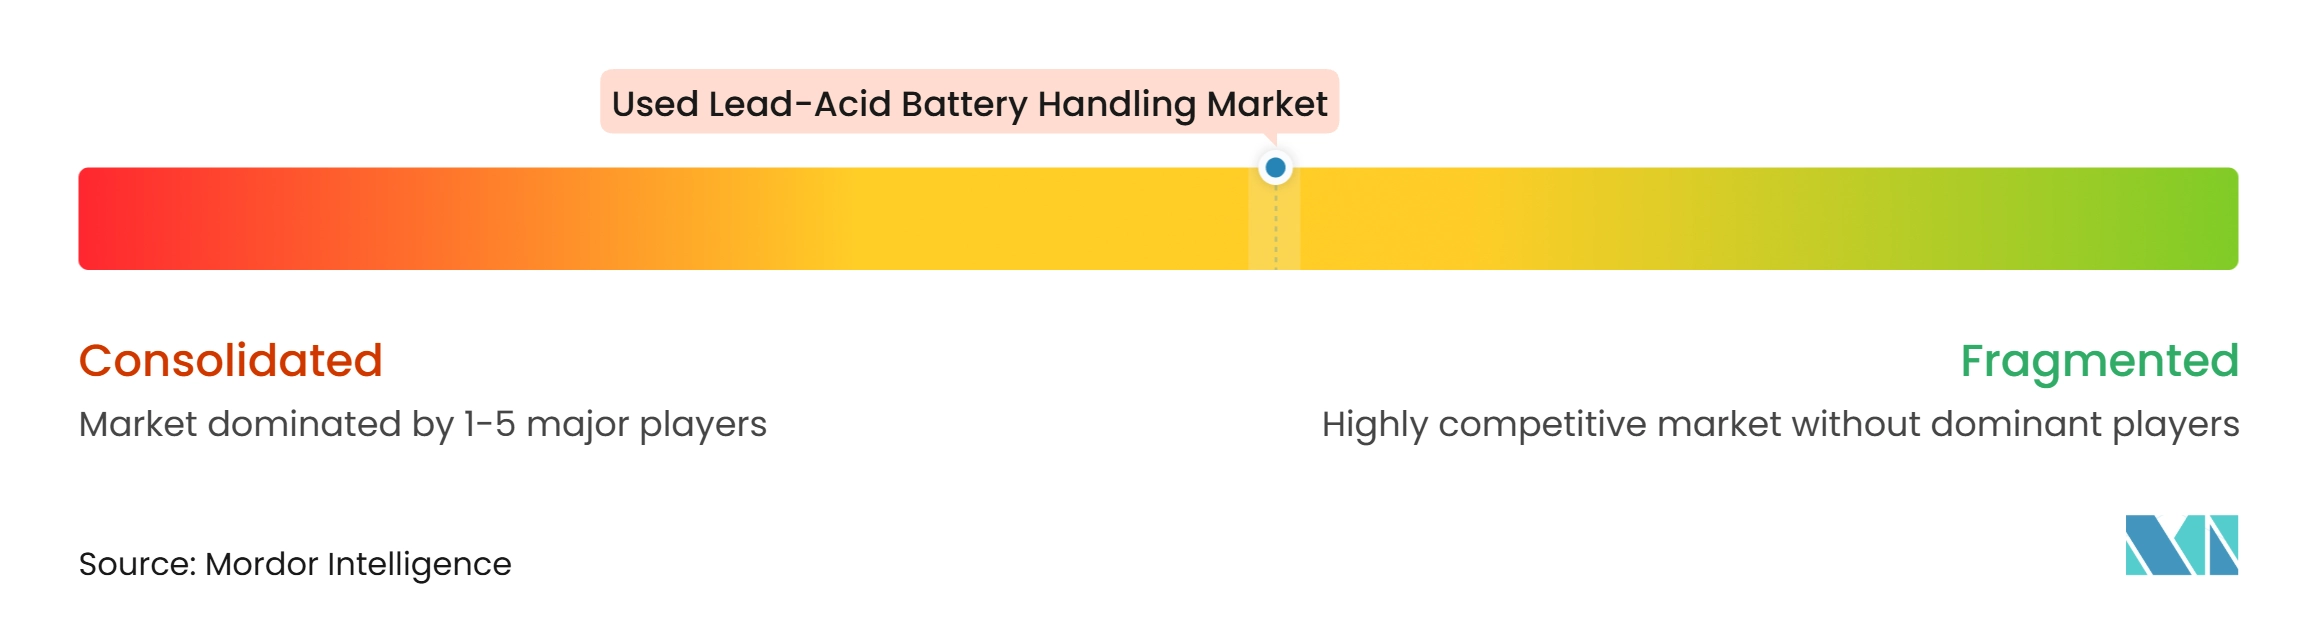
Le marché de la manutention des batteries plomb-acide usagées est modérément consolidé au niveau des opérateurs d'installations et reste fragmenté dans la collecte locale et la logistique. Clarios est un opérateur intégré majeur et déclare recycler 8 000 batteries par heure dans son réseau. Sa stratégie traite la capacité de récupération comme une capacité de chaîne d'approvisionnement plutôt que comme un service de commodité autonome. Clarios a annoncé une Stratégie américaine de fabrication d'énergie de 6 milliards USD comprenant des initiatives de capacité, d'automatisation et de traitement des minéraux critiques. Son acquisition des installations d'Ecobat en Allemagne et en Autriche a ajouté des opérations de récupération du plomb et du polypropylène en Europe.
Les fabricants de batteries et les recycleurs construisent également des positions plus intégrées. ACE Green Recycling poursuit des accords de licence technologique pour des projets de recyclage de batteries au plomb et au lithium. Son accord avec Mel Metal couvre une opération plomb-acide de 6 000 tonnes métriques par an en Arménie avec des options d'expansion. L'approche de l'entreprise utilise la technologie hydrométallurgique pour la récupération du plomb plutôt que la fusion traditionnelle. Ces mouvements montrent comment la propriété de capacité, l'accès à la technologie et les systèmes de traçabilité peuvent tous façonner les positions concurrentielles.
L'avantage concurrentiel dépend des tournées conformes, du stockage autorisé, de l'accès fiable aux matières premières et des débouchés de traitement sécurisés. La manutention assistée par les données devient plus importante à mesure que les programmes des producteurs exigent des enregistrements à chaque point de transfert. Les grands opérateurs peuvent répartir les coûts des systèmes de suivi de flotte, de pesage et de reporting sur des volumes plus importants. Les agrégateurs régionaux conservent de la valeur car ils contrôlent les relations de collecte locales.
Leaders du secteur de la manutention des batteries plomb-acide usagées
-
ECOBAT
-
Clarios
-
Exide Industries Ltd.
-
Gravita India Ltd.
-
East Penn Manufacturing Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la gestion des batteries au plomb-acide usagées Entreprises couvertes dans ce rapport
- ACE Green Recycling, Inc.
- Amara Raja Energy & Mobility Limited
- Aqua Metals, Inc.
- Call2Recycle, Inc.
- Campine NV
- Clarios, LLC.
- Ecobat, LLC
- EnerSys
- East Penn Manufacturing Company
- Enva Group Limited
- Exide Industries Limited
- Gopher Resource, LLC
- Gravita India Limited
- Hunan Jiangye Electromechanical Science & Technology Co., Ltd.
- Mettherm Inc.
- Pondy Oxides and Chemicals Limited
- Raw Materials Company Inc.
- The Doe Run Company
- Tianneng Power International Limited
- Umicore SA
Développements industriels récents dans Marché de la gestion des batteries au plomb-acide usagées
- Août 2025 : Clarios a confirmé l'acquisition des trois installations de recyclage de batteries au plomb d'Ecobat à Freiberg et Braubach, en Allemagne, et à Arnoldstein, en Autriche, élargissant considérablement l'empreinte de recyclage européenne de Clarios avec une technologie éprouvée de récupération du plomb et du polypropylène.
- Août 2025 : Le ministère de l'Environnement de Colombie a publié la Resolución 0799 de 2025, établissant formellement un système réglementaire national pour la collecte et la gestion des batteries plomb-acide usagées.
- Mai 2025 : Clarios a dévoilé des plans pour investir jusqu'à 1 milliard USD dans une usine de traitement et de récupération de minéraux critiques aux États-Unis, avec l'Indiana, le Texas et l'Utah en cours d'évaluation active des sites.
- Février 2025 : ACE Green Recycling a conclu des accords de licence technologique avec Mel Metal d'Arménie pour une opération de recyclage plomb-acide de 6 000 tonnes métriques par an, avec des options d'expansion.
Portée du rapport mondial sur le marché de la manutention des batteries plomb-acide usagées
La manutention des batteries plomb-acide usagées désigne les équipements, systèmes et services impliqués dans la collecte, le levage, le déplacement, le tri, le stockage, la consolidation, l'emballage et la préparation des batteries plomb-acide usagées en vue de leur recyclage ou d'un traitement ultérieur. Ces activités soutiennent le transfert sécurisé des batteries usagées depuis les points de collecte, les centres de service automobile, les installations industrielles, les installations d'alimentation de secours et d'autres sources vers les installations de recyclage et les fonderies de plomb secondaire. Les opérations de manutention utilisent des équipements tels que des chariots élévateurs, des transpalettes électriques, des grues, des palans, des convoyeurs, des systèmes de manutention robotisés, des véhicules à guidage automatique (AGV), des robots mobiles autonomes (AMR) et des équipements spécialisés de levage et d'extraction de batteries. Ces solutions sont conçues pour gérer le poids, les dimensions et les risques de fuite des batteries usagées tout en réduisant les risques de manutention manuelle, en prévenant les dommages et en soutenant un déplacement efficace des matériaux. Compte tenu de la présence de plomb et d'acide sulfurique corrosif dans les batteries plomb-acide, des pratiques de manutention appropriées, des dispositions de stockage et des mesures de confinement sont essentielles pour la sécurité des travailleurs et la protection de l'environnement.
Le marché mondial de la manutention des batteries plomb-acide usagées est segmenté par équipement de manutention, source, service de manutention, niveau d'automatisation, utilisateur final et géographie. Par équipement de manutention, le marché est segmenté en chariots élévateurs et transpalettes électriques, grues et palans, convoyeurs et systèmes de convoyage automatisés, systèmes de manutention robotisés, véhicules à guidage automatique (AGV), robots mobiles autonomes (AMR), équipements de levage et d'extraction de batteries, râteliers à batteries, armoires de stockage et accessoires de manutention, et autres équipements de manutention. Par source, le marché est segmenté en véhicules particuliers, véhicules commerciaux, équipements industriels et chariots élévateurs, UPS, télécommunications et centres de données, énergies renouvelables et systèmes hors réseau, et applications marines, aéronautiques et de défense. Par service de manutention, le marché est segmenté en collecte et enlèvement, chargement et déchargement, levage, déplacement et transfert interne de matériaux, tri, inspection et identification des batteries, stockage temporaire et entreposage, consolidation et palettisation, emballage et mise en conteneurs, préparation des batteries pour le recyclage, et autres services de manutention. Par niveau d'automatisation, le marché est segmenté en manutention manuelle de batteries, manutention semi-automatisée de batteries et manutention entièrement automatisée de batteries. Par utilisateur final, le marché est segmenté en entreprises de recyclage de batteries plomb-acide, fonderies et producteurs de plomb secondaire, fabricants de batteries, centres de service automobile et revendeurs de batteries, collecteurs et agrégateurs de ferraille, utilisateurs industriels et commerciaux de batteries, prestataires de gestion des déchets et de services environnementaux, et autres utilisateurs finaux. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial de la manutention des batteries plomb-acide usagées dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions sont fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Chariots élévateurs et transpalettes électriques |
| Grues et palans |
| Convoyeurs et systèmes de convoyage automatisés |
| Systèmes de manutention robotisés |
| Véhicules à guidage automatique (AGV) |
| Robots mobiles autonomes (AMR) |
| Équipements de levage et d'extraction de batteries |
| Râteliers à batteries, armoires de stockage et accessoires de manutention |
| Autres équipements de manutention |
| Véhicules particuliers |
| Véhicules commerciaux |
| Équipements industriels et chariots élévateurs |
| UPS, télécommunications et centres de données |
| Énergies renouvelables et systèmes hors réseau |
| Applications marines, aéronautiques et de défense |
| Collecte et enlèvement |
| Chargement et déchargement |
| Levage, déplacement et transfert interne de matériaux |
| Tri, inspection et identification des batteries |
| Stockage temporaire et entreposage |
| Consolidation et palettisation |
| Emballage et mise en conteneurs |
| Préparation des batteries pour le recyclage |
| Autres services de manutention |
| Manutention manuelle de batteries |
| Manutention semi-automatisée de batteries |
| Manutention entièrement automatisée de batteries |
| Entreprises de recyclage de batteries plomb-acide |
| Fonderies et producteurs de plomb secondaire |
| Fabricants de batteries |
| Centres de service automobile et revendeurs de batteries |
| Collecteurs et agrégateurs de ferraille |
| Utilisateurs industriels et commerciaux de batteries |
| Prestataires de gestion des déchets et de services environnementaux |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par équipement de manutention | Chariots élévateurs et transpalettes électriques | |
| Grues et palans | ||
| Convoyeurs et systèmes de convoyage automatisés | ||
| Systèmes de manutention robotisés | ||
| Véhicules à guidage automatique (AGV) | ||
| Robots mobiles autonomes (AMR) | ||
| Équipements de levage et d'extraction de batteries | ||
| Râteliers à batteries, armoires de stockage et accessoires de manutention | ||
| Autres équipements de manutention | ||
| Par source | Véhicules particuliers | |
| Véhicules commerciaux | ||
| Équipements industriels et chariots élévateurs | ||
| UPS, télécommunications et centres de données | ||
| Énergies renouvelables et systèmes hors réseau | ||
| Applications marines, aéronautiques et de défense | ||
| Par service de manutention | Collecte et enlèvement | |
| Chargement et déchargement | ||
| Levage, déplacement et transfert interne de matériaux | ||
| Tri, inspection et identification des batteries | ||
| Stockage temporaire et entreposage | ||
| Consolidation et palettisation | ||
| Emballage et mise en conteneurs | ||
| Préparation des batteries pour le recyclage | ||
| Autres services de manutention | ||
| Par niveau d'automatisation | Manutention manuelle de batteries | |
| Manutention semi-automatisée de batteries | ||
| Manutention entièrement automatisée de batteries | ||
| Par utilisateur final | Entreprises de recyclage de batteries plomb-acide | |
| Fonderies et producteurs de plomb secondaire | ||
| Fabricants de batteries | ||
| Centres de service automobile et revendeurs de batteries | ||
| Collecteurs et agrégateurs de ferraille | ||
| Utilisateurs industriels et commerciaux de batteries | ||
| Prestataires de gestion des déchets et de services environnementaux | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché de la manutention des batteries plomb-acide usagées d'ici 2032 ?
Le marché devrait atteindre 183,34 millions USD d'ici 2032, avec un CAGR de 5,86 % de 2027 à 2032.
Quelle région est en tête de la manutention des batteries plomb-acide usagées ?
L'Asie-Pacifique est en tête avec une part de 39,2 % en 2026 et devrait croître à un CAGR de 6,2 % jusqu'en 2032.
Quelle source génère le plus grand volume de batteries plomb-acide usagées ?
Les véhicules particuliers dominent le segment des sources avec une part de 48,1 % en 2026, soutenu par les cycles de remplacement réguliers des batteries de démarrage, d'éclairage et d'allumage (SLI).
Qu'est-ce qui stimule les services formels de collecte de batteries ?
Les règles de responsabilité des producteurs et de traçabilité dans l'UE, en Inde et en Colombie augmentent le besoin de collecte et de gestion documentées.
Quel service de manutention devrait croître le plus rapidement ?
Le tri, l'inspection et l'identification des batteries devraient croître à un CAGR de 6,7 % jusqu'en 2032.
Quels utilisateurs finaux connaissent la croissance la plus rapide pour les services de manutention ?
Les prestataires de gestion des déchets et de services environnementaux devraient croître à un CAGR de 6,9 % jusqu'en 2032.