
Tamaño y Participación del Mercado de Manejo de Baterías de Plomo-Ácido Usadas
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 137.91 Millones de dólares |
| Tamaño del Mercado (2032) | 183.34 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.86 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Manejo de Baterías de Plomo-Ácido Usadas por Mordor Intelligence
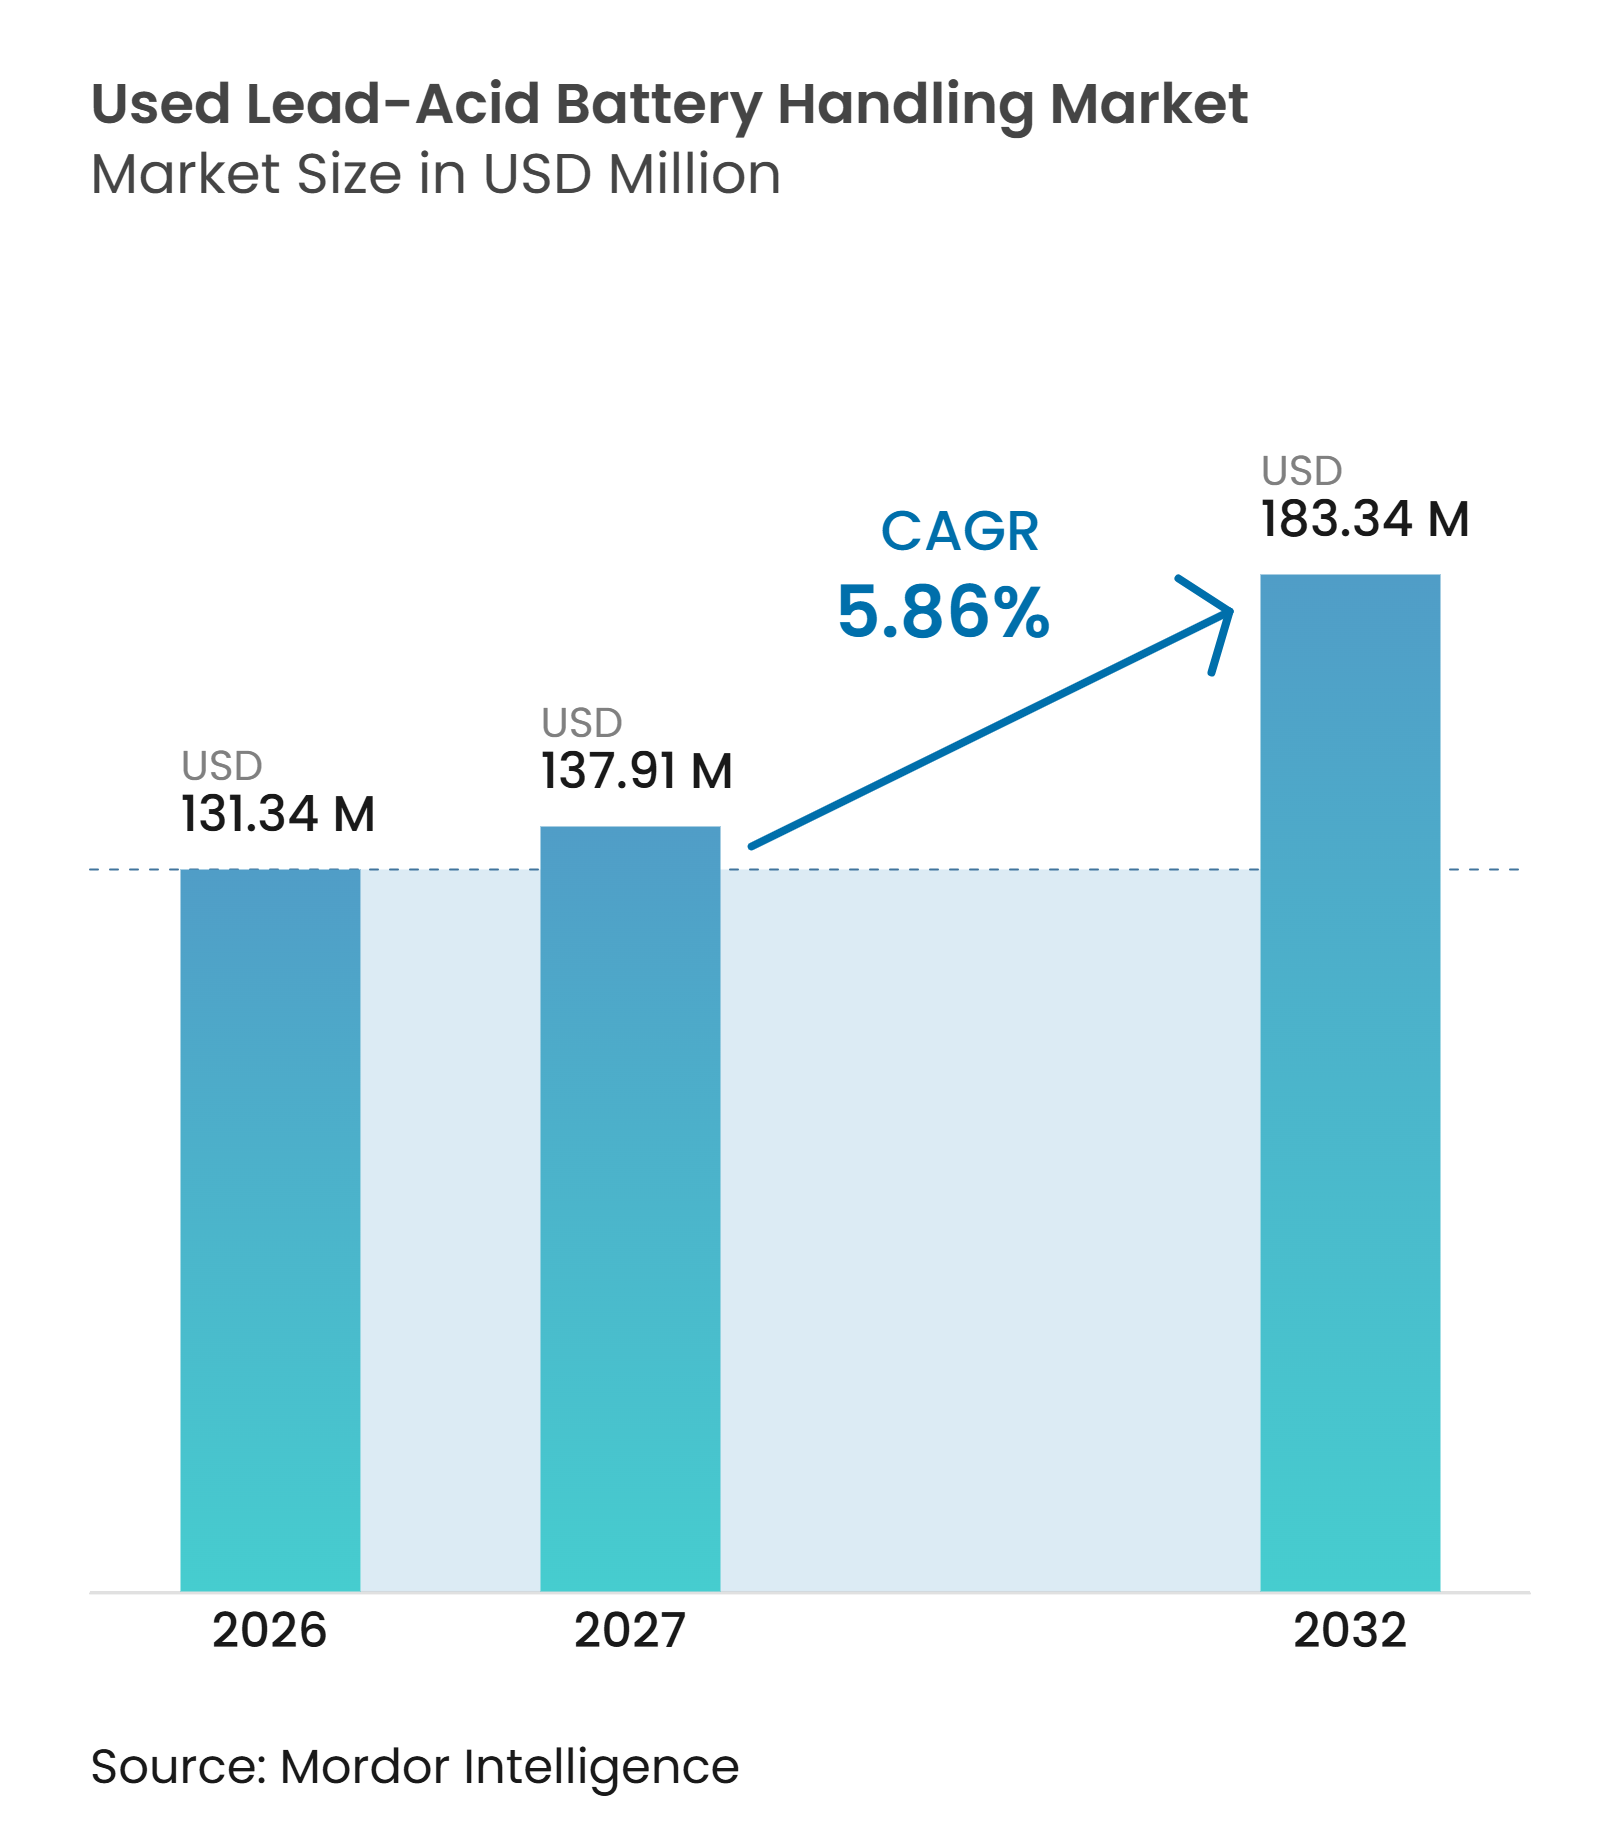
El tamaño del mercado de manejo de baterías de plomo-ácido usadas fue valorado en 131,34 millones de USD en 2026 y se estima que crecerá desde 137,91 millones de USD en 2027 hasta alcanzar los 183,34 millones de USD para 2032, a una CAGR del 5,86% durante el período de pronóstico (2027-2032). El Mercado de Manejo de Baterías de Plomo-Ácido Usadas abarca la recolección, elevación, clasificación, transporte, almacenamiento y preparación previa al reciclaje de baterías agotadas provenientes de usos automotrices, industriales y de energía estacionaria. Las normas de responsabilidad extendida del productor están convirtiendo el manejo documentado en un servicio obligatorio en lugar de una actividad opcional en varias jurisdicciones importantes. Este cambio desplaza los volúmenes desde los canales informales hacia operadores registrados de recolección, logística y reciclaje. La inversión se centra cada vez más en la trazabilidad, el almacenamiento más seguro y el movimiento automatizado dentro de las instalaciones. Las fluctuaciones en el precio del plomo y las redes informales de compra siguen siendo limitaciones materiales para la actividad formal de recolección.
Conclusiones Clave del Informe
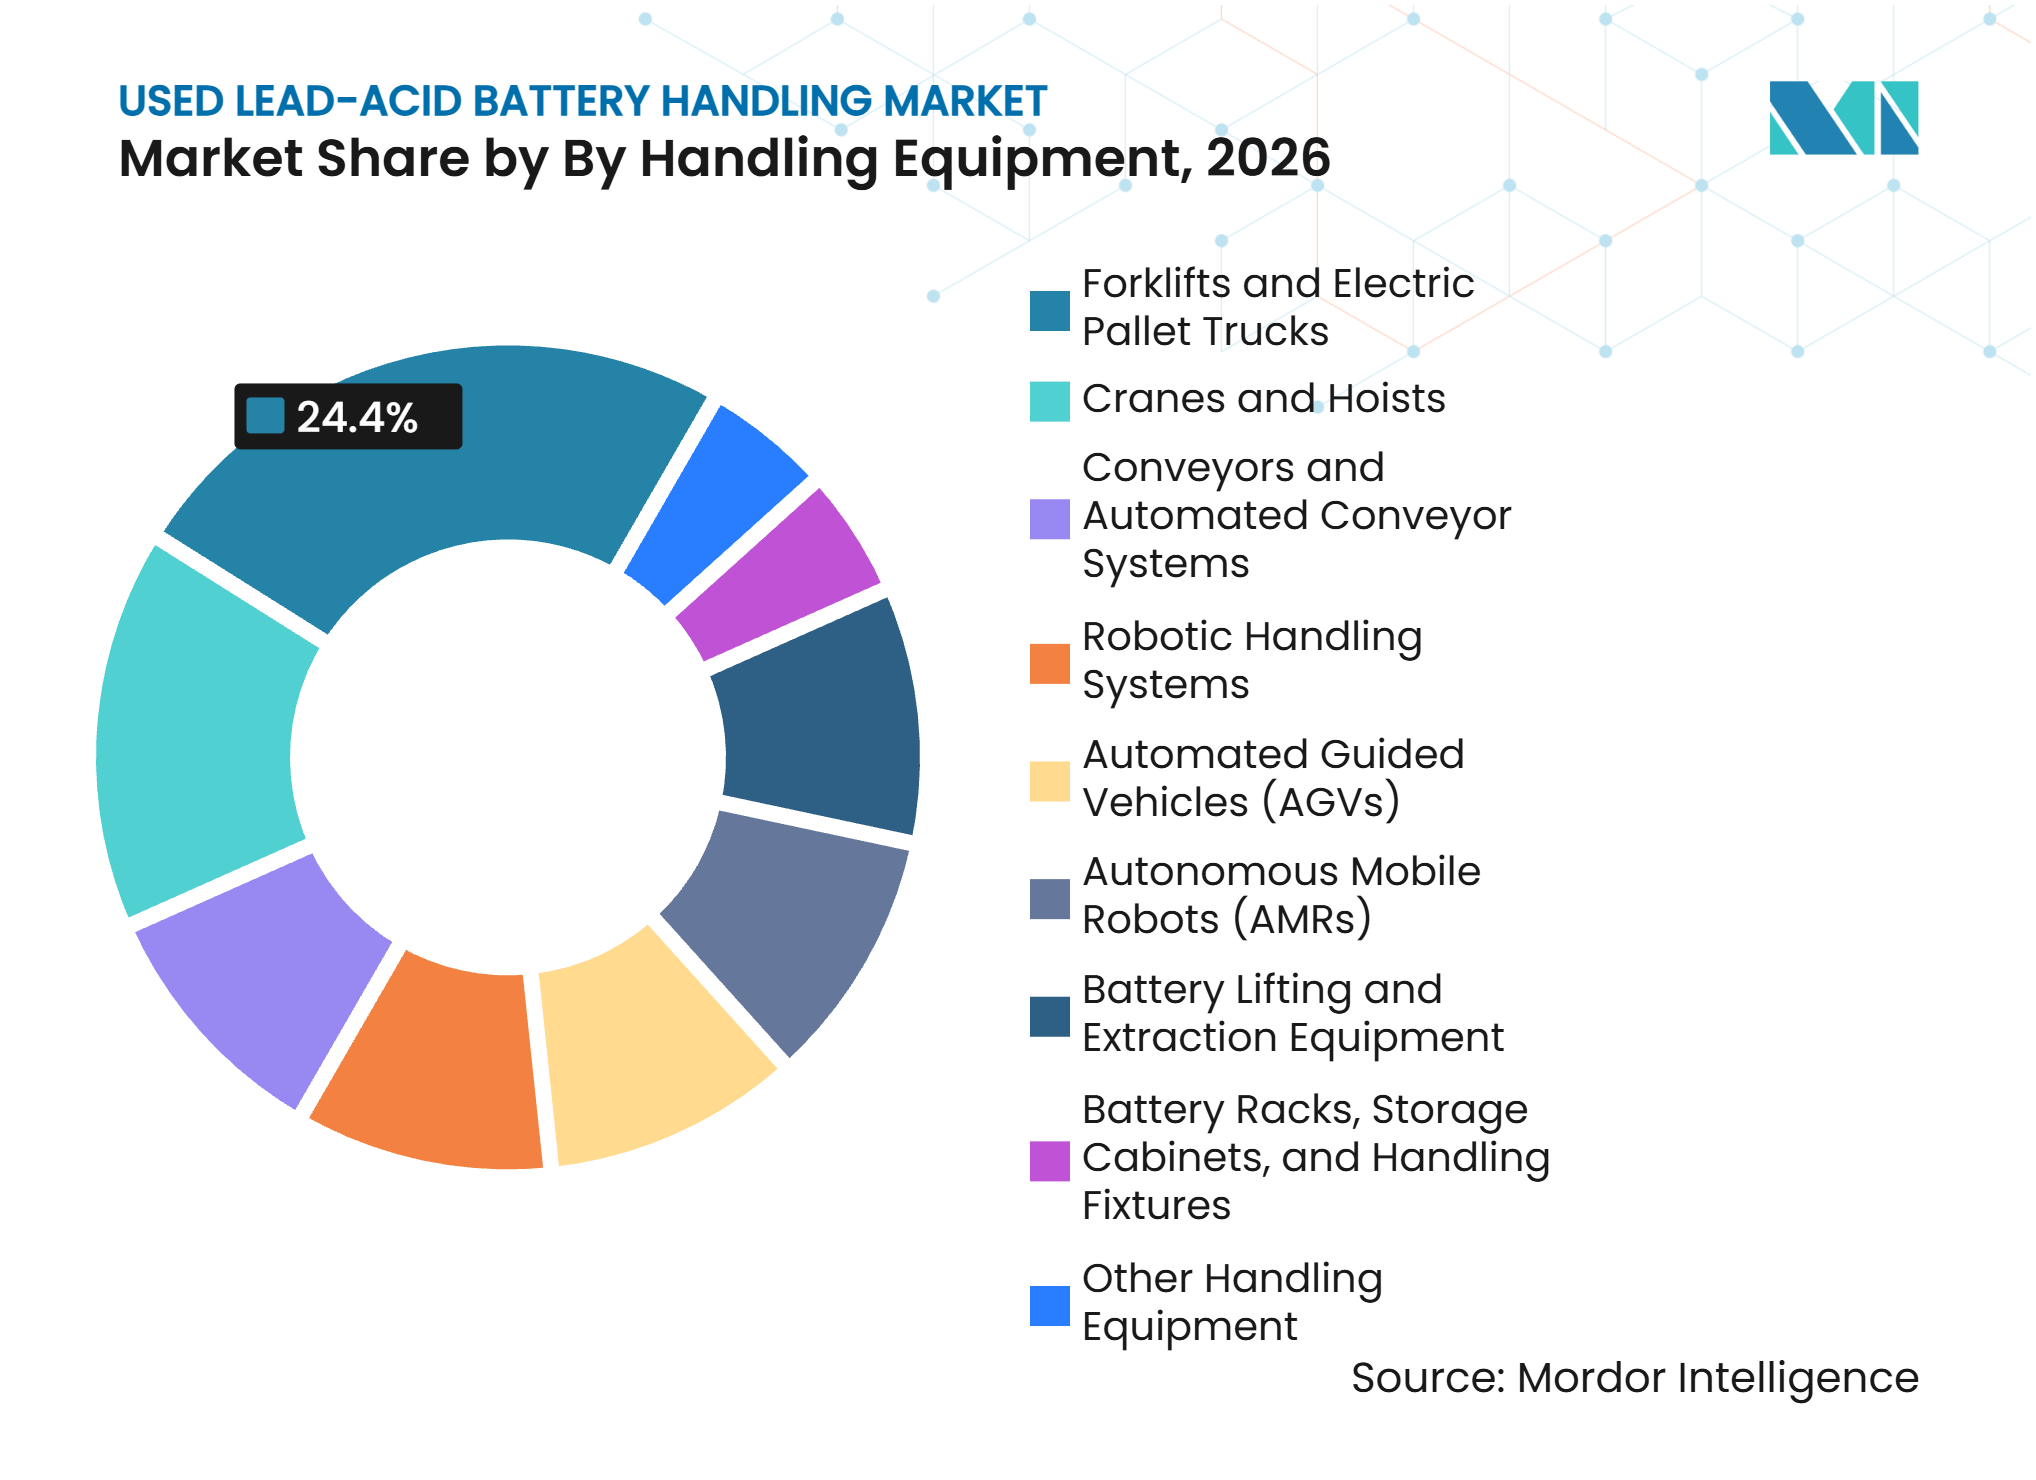
- Por equipo de manejo, los montacargas y las transpaletas eléctricas lideraron con una participación de ingresos del 24,4% en 2026, mientras que se prevé que los robots móviles autónomos se expandan a una CAGR del 7,1% hasta 2032.
- Por fuente, los vehículos de pasajeros mantuvieron una participación de ingresos del 48,1% en 2026, mientras que se proyecta que los sistemas de energía renovable y fuera de la red crezcan a una CAGR del 6,1% hasta 2032.
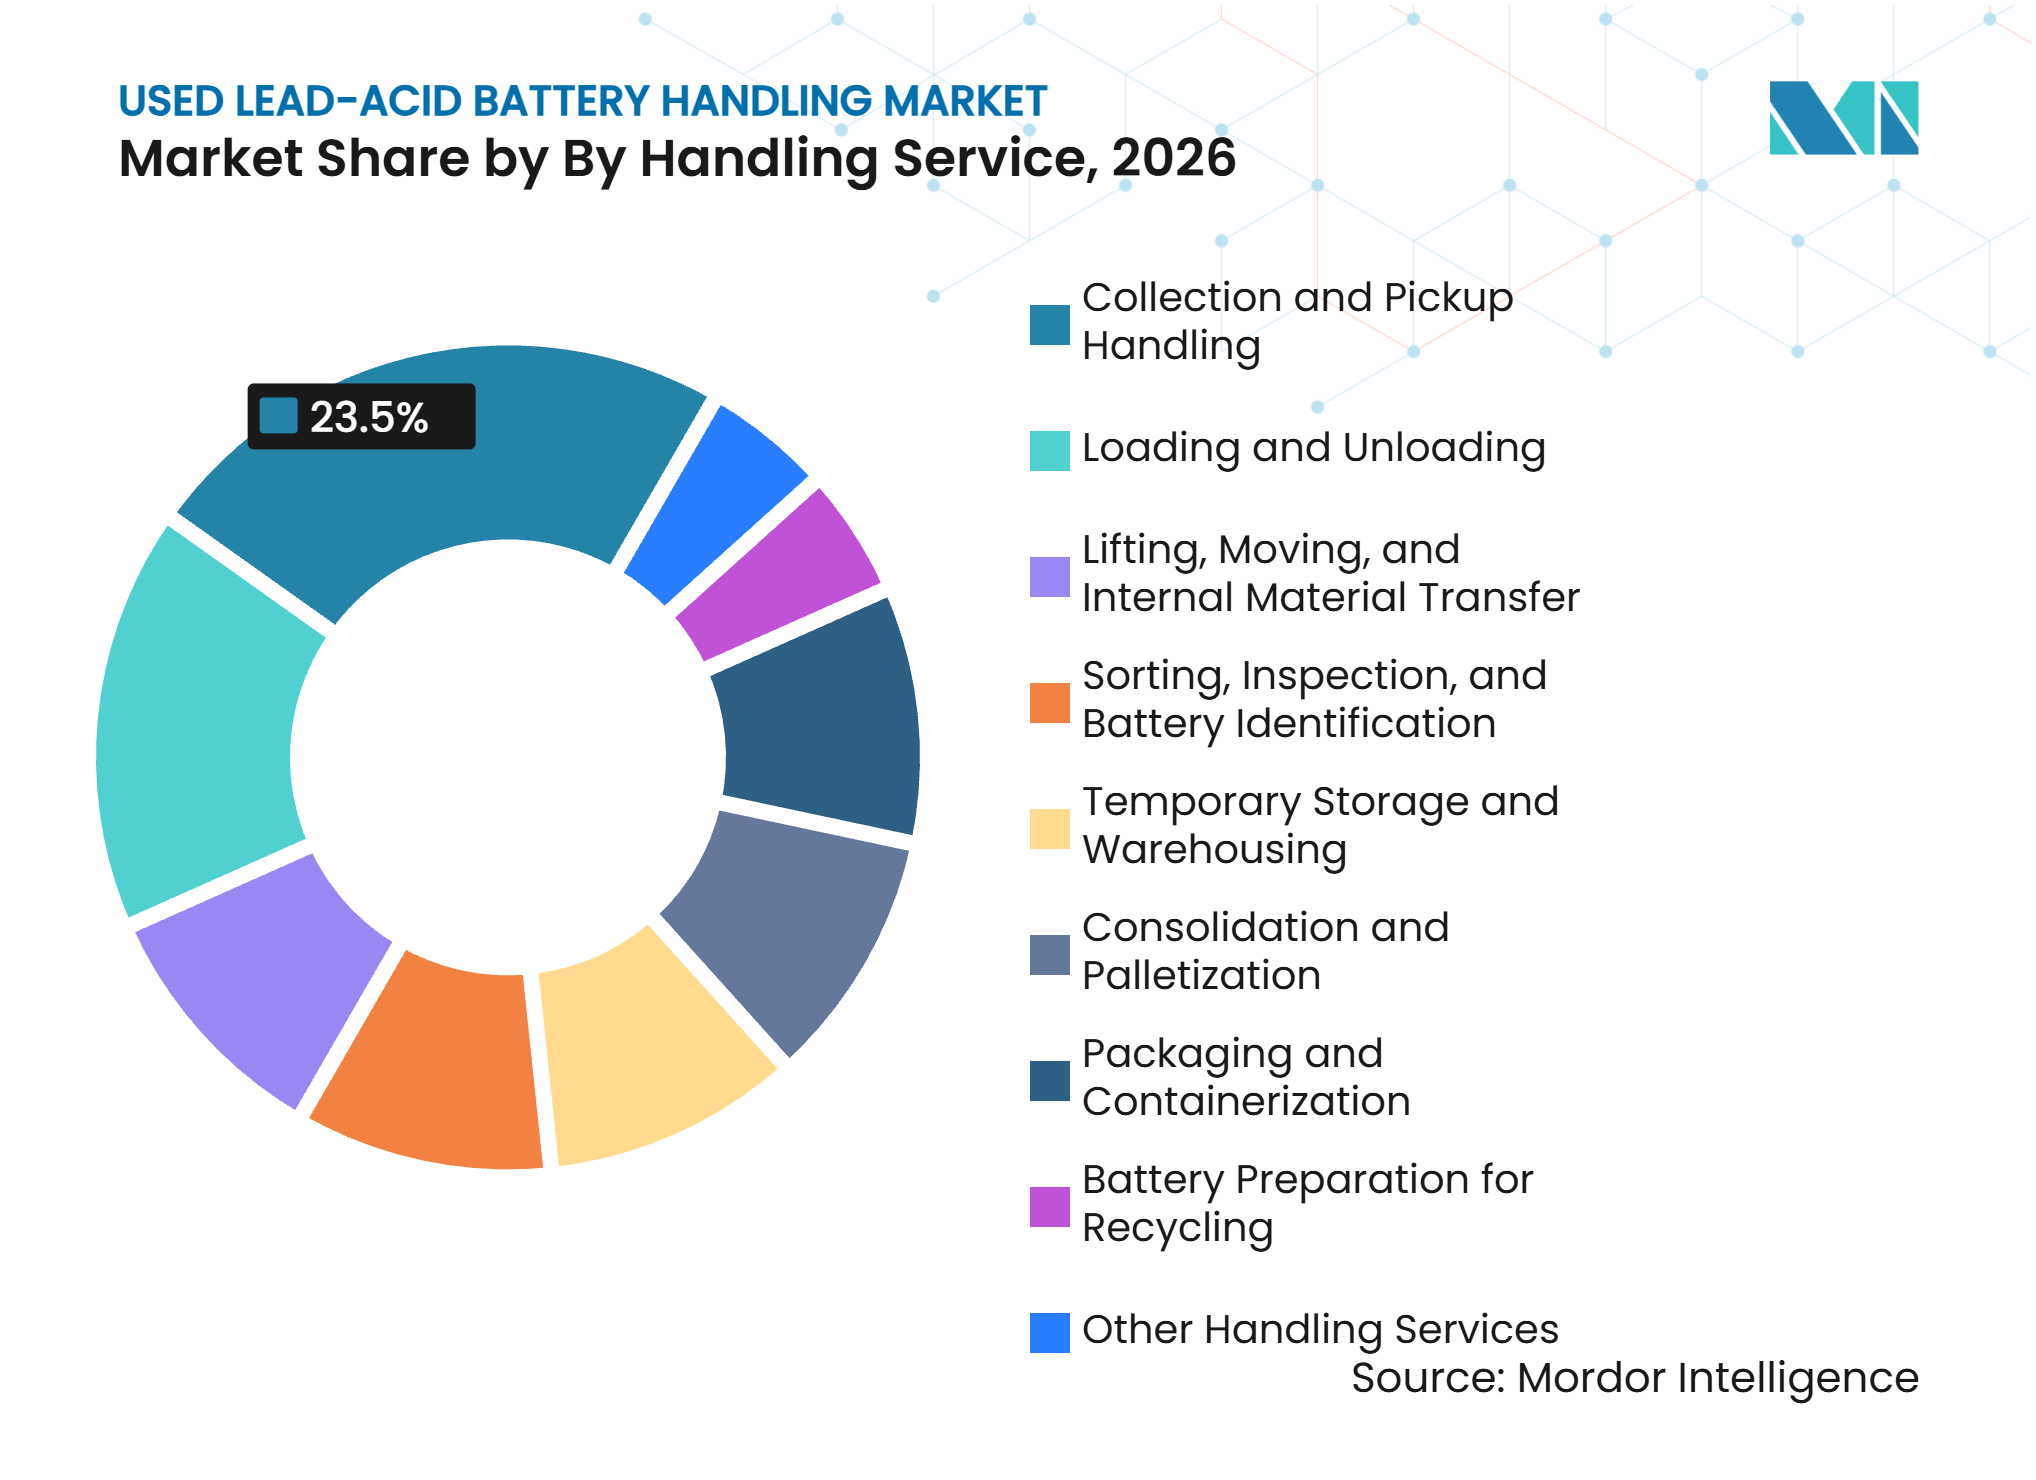
- Por servicio de manejo, la recolección y recogida mantuvo una participación de ingresos del 23,5% en 2026, mientras que se prevé que la clasificación, inspección e identificación de baterías crezca a una CAGR del 6,7% hasta 2032.
- Por nivel de automatización, el manejo manual mantuvo una participación de ingresos del 52,6% en 2026, mientras que se prevé que el manejo totalmente automatizado crezca a una CAGR del 7,6% hasta 2032.
- Por usuario final, las empresas de reciclaje de baterías de plomo-ácido mantuvieron una participación de ingresos del 34,7% en 2026, mientras que se prevé que los proveedores de gestión de residuos y servicios ambientales crezcan a una CAGR del 6,9% hasta 2032.
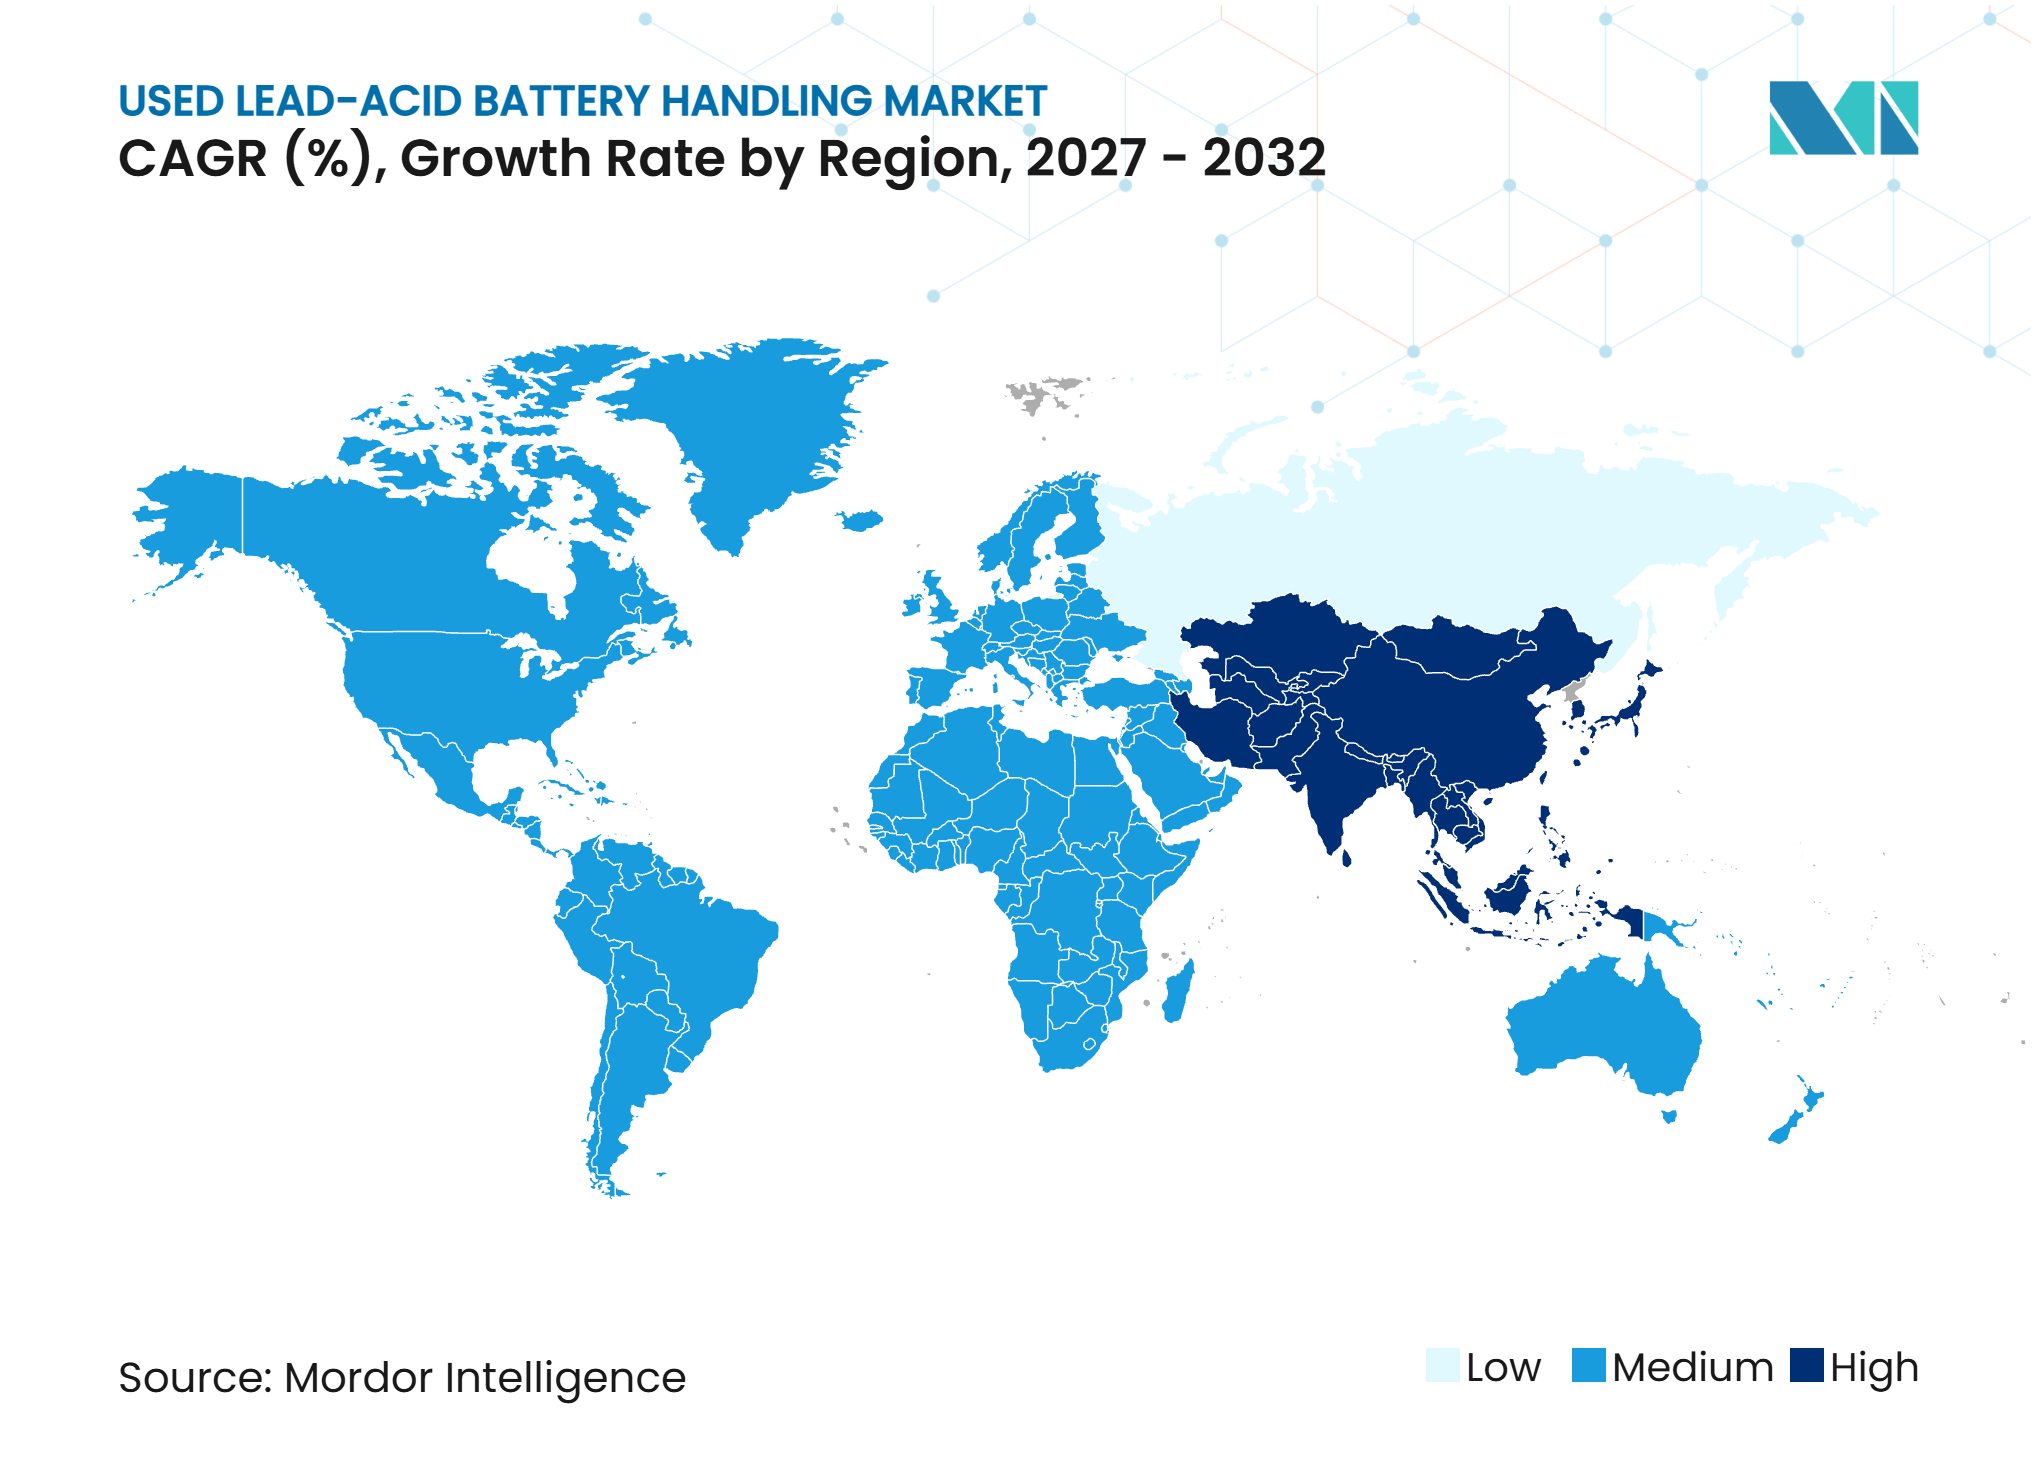
- Por geografía, Asia-Pacífico mantuvo una participación de ingresos del 39,2% en 2026 y se prevé que se expanda a una CAGR del 6,2% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Impulso Regulatorio hacia la Recolección Formal y la Gestión Ambientalmente Adecuada | +1.3% | Global, concentrado en la UE, India, América del Norte | Corto plazo (≤ 2 años) |
| Suministro Estable de Baterías de Reemplazo SLI Automotrices | +1.0% | Global, mayores volúmenes en América del Norte, Europa, APAC | Mediano plazo (2-4 años) |
| Retención de Baterías de Energía de Respaldo y Telecomunicaciones | +0.8% | África, Asia del Sur, Sudeste Asiático (alta densidad de VRLA en telecomunicaciones) | Mediano plazo (2-4 años) |
| Ventaja de Costo y Carbono del Plomo Secundario | +0.7% | América del Norte, Europa (circuitos cerrados de plomo secundario establecidos) | Largo plazo (≥ 4 años) |
| Trazabilidad Digital e Infraestructura de Datos de Responsabilidad del Productor | +0.9% | Núcleo de la UE, extensión hacia India y APAC | Corto plazo (≤ 2 años) |
| Capacidad de Reciclaje Regional Limitada por Permisos que Genera Demanda de Manejo Localizada | +0.6% | Estados occidentales de América del Norte, Sudeste Asiático | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Impulso Regulatorio hacia la Recolección Formal y la Gestión Ambientalmente Adecuada
La acción regulatoria está ampliando la demanda de servicios de manejo certificados en el Mercado de Manejo de Baterías de Plomo-Ácido Usadas. El Reglamento de Baterías de la UE aplica requisitos de responsabilidad extendida del productor a partir del 18 de agosto de 2025 y establece un objetivo de eficiencia de reciclaje del 75% para las baterías de plomo-ácido a partir del 31 de diciembre de 2025.[1] Colombia estableció un marco nacional para la recolección y gestión de baterías de plomo-ácido usadas mediante la Resolución 0799 de 2025. Estas medidas imponen responsabilidades de fin de vida a los productores y exigen un movimiento más documentado de las baterías. Los operadores certificados pueden, por tanto, competir por contratos que las redes informales no pueden atender fácilmente.
Suministro Estable de Baterías de Arranque, Alumbrado e Ignición (SLI) Automotrices
Los ciclos de reemplazo automotriz proporcionan el flujo de suministro de alto volumen más predecible para el Mercado de Manejo de Baterías de Plomo-Ácido Usadas. La producción global de baterías de Arranque, Alumbrado e Ignición (SLI) alcanzó los 460 millones de unidades en 2025, y el canal de reemplazo del mercado de posventa representó el 69% de los ingresos del segmento. La demanda de reemplazo continúa incluso cuando las ventas de vehículos nuevos cambian, porque las baterías instaladas en el parque vehicular aún deben reemplazarse. Un ciclo de reemplazo de 3 a 5 años brinda a los operadores de recolección visibilidad sobre los retornos futuros. Se espera que los volúmenes de baterías de plomo vuelvan a un crecimiento del 1,9% en 2026 tras una caída del 1,6% en los envíos de reemplazo en 2025. Este flujo constante respalda la planificación de rutas, la recogida contratada y la capacidad de agregación. También mantiene a las fuentes automotrices como elemento central de los sistemas de recolección formal.
Trazabilidad Digital e Infraestructura de Datos de Responsabilidad del Productor
La trazabilidad digital está cambiando qué operadores pueden participar en las cadenas de suministro formales de baterías. Las normas de la UE exigen marcaciones en las baterías y avanzan hacia la información del pasaporte de batería que respalda la presentación de informes a lo largo de la cadena de manejo. Las flotas con seguimiento GPS, las básculas digitales y las plataformas de datos permiten registrar los eventos de manejo de manera consistente. Estos sistemas facilitan que los operadores establecidos demuestren el cumplimiento en las licitaciones de programas. Los recolectores más pequeños deben financiar sistemas y procesos que antes no eran necesarios. El Mercado de Manejo de Baterías de Plomo-Ácido Usadas, por tanto, recompensa la capacidad operativa junto con el alcance físico de recolección.
Capacidad de Reciclaje Regional Limitada por Permisos que Genera Demanda de Manejo Localizada
Las restricciones de permisos pueden generar demanda local de capacidad de recolección y manejo certificados. América del Norte tiene un déficit de plomo secundario de 177.000 toneladas métricas al año, lo que aumenta la dependencia del plomo importado y pone de manifiesto los límites de la capacidad de reciclaje doméstica. Las instalaciones que cuentan con permisos y redes logísticas documentadas pueden convertirse en puntos de salida importantes para las baterías en sus áreas de servicio. Los procesos de aprobación más largos también aumentan el valor de las operaciones conformes existentes. Las rutas de recolección tienden a construirse en torno al número limitado de instalaciones que pueden recibir y procesar el material. Esto puede mejorar la utilización de los servicios profesionales de transporte y almacenamiento. También convierte el cumplimiento de permisos en un factor práctico en la competencia local.
Análisis del Impacto de las Restricciones*
| Restricción | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos de Cumplimiento por Exposición a Plomo, Ácido Sulfúrico y Derrames | -0.5% | América del Norte, UE (mayor carga de costos de cumplimiento) | Corto plazo (≤ 2 años) |
| Recolección Informal y Fuga de los Canales Formales | -0.8% | África, Asia del Sur y Sudeste Asiático, América Latina | Mediano plazo (2-4 años) |
| Volatilidad del Precio del Plomo y Riesgo de Capital de Trabajo | -0.4% | Global, más agudo en los mercados asiáticos de plomo secundario | Corto plazo (≤ 2 años) |
| Sustitución por Iones de Litio en Aplicaciones Seleccionadas de Nuevos Equipos | -0.3% | Global, concentrado en nuevas instalaciones de telecomunicaciones y centros de datos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Recolección Informal y Fuga de los Canales Formales
La recolección informal limita el volumen que ingresa a los sistemas de manejo registrados. Los compradores informales pueden ofrecer precios de compra más altos cuando no asumen los mismos costos de seguridad, documentación, almacenamiento y transporte. Esta práctica puede desviar las baterías antes de que lleguen a las rutas contratadas o a las instalaciones autorizadas. El problema es más pronunciado donde la recolección está fragmentada y la capacidad de aplicación de la ley es limitada. Las regulaciones pueden mejorar la documentación, pero no cambian de inmediato la economía que enfrentan los recolectores locales. Los operadores formales deben, por tanto, combinar el cumplimiento con una cobertura práctica de recogida y condiciones comerciales atractivas. El Mercado de Manejo de Baterías de Plomo-Ácido Usadas sigue expuesto a esta fuga en las redes de recolección en desarrollo.
Volatilidad del Precio del Plomo y Riesgo de Capital de Trabajo
La volatilidad del precio del plomo afecta el capital de trabajo disponible para los recolectores, los proveedores de logística y los fundidores secundarios. El precio al contado del plomo en la Bolsa de Metales de Londres (LME) promedió 2.017 USD por tonelada en el primer semestre de 2025. Los costos de adquisición de baterías pueden mantenerse altos incluso cuando el valor del plomo recuperado se debilita. Los fundidores pueden entonces reducir su actividad operativa y comprar menos baterías. Esto debilita la demanda de servicios de recogida, transferencia y almacenamiento que dependen de la recepción regular en las instalaciones. Los operadores medianos son particularmente vulnerables cuando el inventario debe financiarse durante períodos más largos. Estas condiciones pueden retrasar la inversión en infraestructura de manejo adicional.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Equipo de Manejo:
Los Montacargas Apoyan el Movimiento Diario en las InstalacionesLos montacargas y las transpaletas eléctricas representaron el 24,4% del tamaño del Mercado de Manejo de Baterías de Plomo-Ácido Usadas en 2026. Su posición refleja su uso en muelles de recepción, pisos de clasificación y áreas de consolidación. Una batería típica de Arranque, Alumbrado e Ignición (SLI) pesa entre 15 y 25 kg, mientras que las baterías industriales pueden superar los 60 kg. Estas cargas requieren equipos de elevación estables, movimiento controlado y colocación cuidadosa. Las grúas y los polipastos sirven para trabajos más pesados en las instalaciones de plomo secundario.
Se proyecta que los robots móviles autónomos crezcan a una CAGR del 7,1% hasta 2032. Estos sistemas pueden mover material a través de áreas peligrosas con navegación guiada por sensores y rutas repetibles. Un estudio del IEEE reportó una precisión de clasificación del 98,3% para un sistema que combina visión e inferencia basada en peso en diferentes químicas de baterías. El manejo automatizado también genera registros que pueden respaldar los requisitos de trazabilidad. Los bastidores de baterías, los armarios de almacenamiento y los accesorios siguen siendo necesarios para el almacenamiento temporal conforme.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Fuente:
Los Retornos Automotrices Siguen Siendo el Flujo de Suministro PrincipalLos vehículos de pasajeros mantuvieron el 48,1% de la participación del Mercado de Manejo de Baterías de Plomo-Ácido Usadas en 2026. Las baterías de vehículos crean un flujo de retorno continuo porque el ciclo de reemplazo es generalmente de 3 a 5 años. El mercado de posventa automotriz representó el 69% de los ingresos del segmento de baterías de plomo en 2025. Los vehículos comerciales, los equipos industriales y los montacargas también aportan unidades más pesadas que requieren manejo profesional. Las baterías de UPS, telecomunicaciones, centros de datos, marinas, aviación y defensa tienen exigentes requisitos de transporte y manejo.
Se prevé que los sistemas de energía renovable y fuera de la red crezcan a una CAGR del 6,1% hasta 2032. India ha desplegado más de 1 millón de sistemas de iluminación solar para el hogar, incluidos sistemas que utilizan almacenamiento de plomo-ácido. Esta base instalada generará baterías al final de su vida útil a medida que las unidades se retiren. La recolección formal está ganando relevancia a medida que los programas de responsabilidad del productor se extienden a los sistemas de energía distribuida. Un proyecto de la Universidad de Twente reporta la recuperación de hasta el 99% de los materiales de las baterías en trabajos de segunda vida.
Por Servicio de Manejo:
La Recolección Mantiene el Papel más ImportanteLa recolección y recogida representaron el 23,5% del tamaño del mercado de manejo de baterías de plomo-ácido usadas en 2026. Es el primer paso comercial en la cadena de manejo y vincula a los generadores dispersos con las instalaciones de agregación. Los centros de servicio automotriz, los comerciantes de chatarra, los sitios industriales y las ubicaciones de telecomunicaciones requieren diferentes patrones de recogida. La carga, descarga y transferencia interna operan junto con la recolección en ruta. El almacenamiento temporal, la paletización, el embalaje y la contenedorización añaden valor donde las instalaciones deben cumplir con las normas de almacenamiento.
Se prevé que la clasificación, inspección e identificación de baterías crezca a una CAGR del 6,7% hasta 2032. Este servicio se está volviendo más importante porque los programas formales requieren mejores registros sobre el estado, la química y el origen de las baterías. La clasificación automatizada puede respaldar decisiones de recepción más consistentes. La investigación del IEEE sobre clasificación automatizada proporciona un ejemplo de la dirección tecnológica, más que un reemplazo de los controles de las instalaciones.[2] Los proveedores que combinan la clasificación con la elaboración de informes pueden ofrecer un servicio más completo a los programas de productores.

Por Nivel de Automatización:
Los Sistemas Manuales Continúan Sirviendo a las Redes DistribuidasEl manejo manual mantuvo el 52,6% de la participación del Mercado de Manejo de Baterías de Plomo-Ácido Usadas en 2026. La recolección basada en mano de obra sigue siendo práctica donde los retornos están dispersos y los presupuestos de capital son limitados. Los carros de mano, los carros para baterías y los kits de contención de derrames siguen siendo herramientas comunes en los trabajos de recolección y transferencia. Este enfoque se adapta a sitios más pequeños y volúmenes de recogida variables. Los sistemas semiautomatizados forman una opción intermedia para que los operadores mejoren el rendimiento.
Se prevé que el manejo totalmente automatizado crezca a una CAGR del 7,6% hasta 2032. Los sistemas robóticos pueden mejorar la repetibilidad y limitar la exposición de los trabajadores en tareas de procesamiento definidas. Un estudio revisado por pares encontró que una celda robótica configurada podría igualar la productividad de 5,5 trabajadores, con períodos de recuperación de la inversión tan cortos como 1,33 años bajo sus supuestos probados.[3] El equipo automatizado también genera registros producidos por máquinas para las pistas de auditoría. Su adopción es más fuerte donde el rendimiento y la distribución de las instalaciones justifican la inversión.
Por Usuario Final:
Los Recicladores Siguen Siendo los Principales CompradoresLas empresas de reciclaje de baterías de plomo-ácido mantuvieron el 34,7% del tamaño del mercado de manejo de baterías de plomo-ácido usadas en 2026. Estas empresas adquieren servicios de recolección, transferencia, clasificación y preparación para asegurar un suministro consistente. Los fundidores y productores de plomo secundario a menudo requieren el equipo especializado más pesado. Los fabricantes de baterías también están ampliando su papel hacia la capacidad de reciclaje. Los centros de servicio automotriz y los concesionarios siguen siendo puntos de recolección importantes en las redes de devolución.
Se prevé que los proveedores de gestión de residuos y servicios ambientales crezcan a una CAGR del 6,9% hasta 2032. Sus permisos, gestión de flotas y documentación de cumplimiento se alinean con las necesidades de los esquemas de responsabilidad del productor. Estos operadores pueden ofrecer recolección con seguimiento GPS y procesos de entrega documentados. Los usuarios industriales y comerciales con grandes bancos de Baterías de Plomo-Ácido Reguladas por Válvula (VRLA) necesitan cada vez más servicios certificados de fin de vida. Esto amplía la base de clientes más allá de los recicladores especializados.
Análisis Geográfico
Asia-Pacífico representó el 39,2% del tamaño del mercado de manejo de baterías de plomo-ácido usadas en 2026 y se proyecta que crezca a una CAGR del 6,2% hasta 2032. China utiliza un enfoque de aprobación centralizado para las empresas de reciclaje de baterías. La Provincia de Liaoning emitió directrices revisadas para 2025 que limitan el almacenamiento temporal por parte de los recolectores individuales a 30 días y 3 toneladas.
América del Norte y Europa cuentan con sistemas de reciclaje maduros que están experimentando cambios en capacidad y cumplimiento. América del Norte importa 177.000 toneladas métricas de plomo anualmente porque la producción doméstica de plomo secundario no satisface la demanda. Clarios ha anunciado planes bajo su Estrategia de Fabricación de Energía Estadounidense de 6.000 millones de USD para añadir capacidad de reciclaje y procesamiento de minerales críticos. También anunció la adquisición de las operaciones de reciclaje de Ecobat en Alemania y Austria en agosto de 2025. Estos desarrollos respaldan la inversión en instalaciones y sistemas establecidos.
América del Sur, Oriente Medio y África representan mercados actuales más pequeños con necesidades de formalización. La resolución de Colombia de 2025 establece un sistema nacional dedicado para la recolección y gestión de baterías de plomo-ácido usadas. En África, la conferencia ProBaMet de marzo de 2025 en Abuja reunió a 170 partes interesadas y emitió directrices de circularidad para un reciclaje de baterías más seguro. Los ciclos de reemplazo de baterías de telecomunicaciones, centros de datos y defensa respaldan la necesidad de recolección formal en Oriente Medio.
Panorama Competitivo
Concentración del Mercado
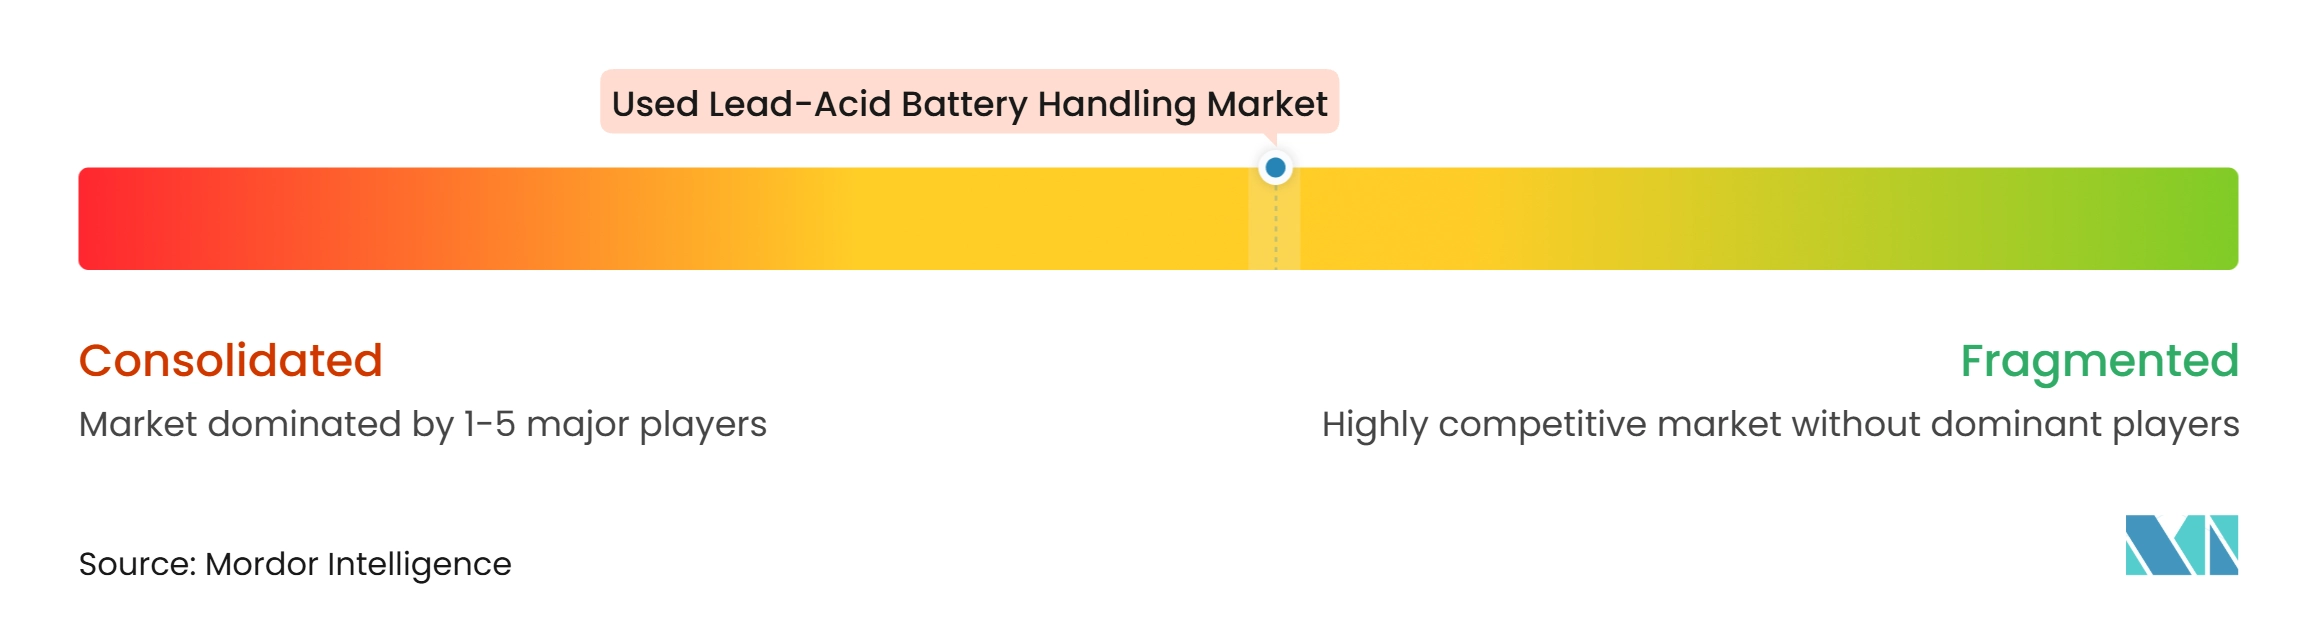
El Mercado de Manejo de Baterías de Plomo-Ácido Usadas está moderadamente consolidado a nivel de operadores de instalaciones y sigue siendo fragmentado en la recolección y logística local. Clarios es un operador integrado importante y declara que recicla 8.000 baterías por hora en toda su red. Su estrategia trata la capacidad de recuperación como una capacidad de cadena de suministro en lugar de un servicio básico independiente. Clarios anunció una Estrategia de Fabricación de Energía Estadounidense de 6.000 millones de USD que incluye iniciativas de capacidad, automatización y procesamiento de minerales críticos. Su adquisición de las instalaciones de Ecobat en Alemania y Austria añadió operaciones de recuperación de plomo y polipropileno en Europa.
Los fabricantes y recicladores de baterías también están construyendo posiciones más integradas. ACE Green Recycling está buscando licencias tecnológicas para proyectos de reciclaje de baterías de plomo y litio. Su acuerdo con Mel Metal cubre una operación de plomo-ácido de 6.000 toneladas métricas por año en Armenia con opciones de expansión. El enfoque de la empresa utiliza tecnología hidrometalúrgica para la recuperación de plomo en lugar de la fundición tradicional. Estos movimientos muestran cómo la propiedad de capacidad, el acceso a la tecnología y los sistemas de trazabilidad pueden dar forma a las posiciones competitivas.
La ventaja competitiva depende de rutas conformes, almacenamiento con permisos, acceso confiable a suministros y puntos de procesamiento seguros. El manejo habilitado por datos se está volviendo más importante a medida que los programas de productores requieren registros en cada punto de transferencia. Los grandes operadores pueden distribuir los costos de los sistemas de seguimiento de flotas, pesaje e informes en mayores volúmenes. Los agregadores regionales retienen valor porque controlan las relaciones de recolección local.
Líderes de la Industria de Manejo de Baterías de Plomo-Ácido Usadas
-
ECOBAT
-
Clarios
-
Exide Industries Ltd.
-
Gravita India Ltd.
-
East Penn Manufacturing Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Manejo de Baterías de Plomo-Ácido Usadas Empresas cubiertas en este informe
- ACE Green Recycling, Inc.
- Amara Raja Energy & Mobility Limited
- Aqua Metals, Inc.
- Call2Recycle, Inc.
- Campine NV
- Clarios, LLC.
- Ecobat, LLC
- EnerSys
- East Penn Manufacturing Company
- Enva Group Limited
- Exide Industries Limited
- Gopher Resource, LLC
- Gravita India Limited
- Hunan Jiangye Electromechanical Science & Technology Co., Ltd.
- Mettherm Inc.
- Pondy Oxides and Chemicals Limited
- Raw Materials Company Inc.
- The Doe Run Company
- Tianneng Power International Limited
- Umicore SA
Desarrollos recientes de la industria en Mercado de Manejo de Baterías de Plomo-Ácido Usadas
- Agosto de 2025: Clarios confirmó la adquisición de las tres instalaciones de reciclaje de baterías de plomo de Ecobat en Freiberg y Braubach, Alemania, y Arnoldstein, Austria, ampliando sustancialmente la huella de reciclaje europea de Clarios con tecnología probada de recuperación de plomo y polipropileno.
- Agosto de 2025: El Ministerio de Ambiente de Colombia emitió la Resolución 0799 de 2025, estableciendo formalmente un sistema regulatorio nacional para la recolección y gestión de baterías de plomo-ácido usadas.
- Mayo de 2025: Clarios reveló planes para invertir hasta 1.000 millones de USD en una planta de procesamiento y recuperación de minerales críticos en los Estados Unidos, con Indiana, Texas y Utah bajo evaluación activa de sitios.
- Febrero de 2025: ACE Green Recycling aseguró acuerdos de licencia tecnológica con Mel Metal de Armenia para una operación de reciclaje de plomo-ácido de 6.000 toneladas métricas por año, con opciones de expansión.
Alcance del Informe Global del Mercado de Manejo de Baterías de Plomo-Ácido Usadas
El manejo de baterías de plomo-ácido usadas se refiere a los equipos, sistemas y servicios involucrados en la recolección, elevación, movimiento, clasificación, almacenamiento, consolidación, embalaje y preparación de baterías de plomo-ácido agotadas para su reciclaje o procesamiento posterior. Estas actividades apoyan la transferencia segura de baterías usadas desde puntos de recolección, centros de servicio automotriz, instalaciones industriales, instalaciones de energía de respaldo y otras fuentes hacia instalaciones de reciclaje y fundidores de plomo secundario. Las operaciones de manejo utilizan equipos como montacargas, transpaletas eléctricas, grúas, polipastos, transportadores, sistemas de manejo robótico, vehículos de guiado automático (AGVs), robots móviles autónomos (AMRs) y equipos especializados de elevación y extracción de baterías. Estas soluciones están diseñadas para gestionar el peso, las dimensiones y el posible derrame de las baterías usadas, al tiempo que reducen los riesgos del manejo manual, previenen daños y apoyan el movimiento eficiente de materiales. Dada la presencia de plomo y ácido sulfúrico corrosivo en las baterías de plomo-ácido, las prácticas de manejo adecuadas, los arreglos de almacenamiento y las medidas de contención son esenciales para la seguridad de los trabajadores y la protección del medio ambiente.
El Mercado Global de Manejo de Baterías de Plomo-Ácido Usadas está segmentado por equipo de manejo, fuente, servicio de manejo, nivel de automatización, usuario final y geografía. Por equipo de manejo, el mercado está segmentado en montacargas y transpaletas eléctricas, grúas y polipastos, transportadores y sistemas de transportadores automatizados, sistemas de manejo robótico, vehículos de guiado automático (AGVs), robots móviles autónomos (AMRs), equipos de elevación y extracción de baterías, bastidores de baterías, armarios de almacenamiento y accesorios de manejo, y otros equipos de manejo. Por fuente, el mercado está segmentado en vehículos de pasajeros, vehículos comerciales, equipos industriales y montacargas, UPS, telecomunicaciones y centros de datos, sistemas de energía renovable y fuera de la red, y aplicaciones marinas, de aviación y defensa. Por servicio de manejo, el mercado está segmentado en manejo de recolección y recogida, carga y descarga, elevación, movimiento y transferencia interna de materiales, clasificación, inspección e identificación de baterías, almacenamiento temporal y almacenaje, consolidación y paletización, embalaje y contenedorización, preparación de baterías para el reciclaje y otros servicios de manejo. Por nivel de automatización, el mercado está segmentado en manejo manual de baterías, manejo semiautomatizado de baterías y manejo totalmente automatizado de baterías. Por usuario final, el mercado está segmentado en empresas de reciclaje de baterías de plomo-ácido, fundidores de plomo secundario y productores de plomo, fabricantes de baterías, centros de servicio automotriz y distribuidores de baterías, recolectores y agregadores de chatarra, usuarios industriales y comerciales de baterías, proveedores de gestión de residuos y servicios ambientales, y otros usuarios finales. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de manejo de baterías de plomo-ácido usadas en 26 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se proporcionan en base al valor (USD).
Resumen de la segmentación
| Montacargas y Transpaletas Eléctricas |
| Grúas y Polipastos |
| Transportadores y Sistemas de Transportadores Automatizados |
| Sistemas de Manejo Robótico |
| Vehículos de Guiado Automático (AGVs) |
| Robots Móviles Autónomos (AMRs) |
| Equipos de Elevación y Extracción de Baterías |
| Bastidores de Baterías, Armarios de Almacenamiento y Accesorios de Manejo |
| Otros Equipos de Manejo |
| Vehículos de Pasajeros |
| Vehículos Comerciales |
| Equipos Industriales y Montacargas |
| UPS, Telecomunicaciones y Centros de Datos |
| Sistemas de Energía Renovable y Fuera de la Red |
| Aplicaciones Marinas, de Aviación y Defensa |
| Manejo de Recolección y Recogida |
| Carga y Descarga |
| Elevación, Movimiento y Transferencia Interna de Materiales |
| Clasificación, Inspección e Identificación de Baterías |
| Almacenamiento Temporal y Almacenaje |
| Consolidación y Paletización |
| Embalaje y Contenedorización |
| Preparación de Baterías para el Reciclaje |
| Otros Servicios de Manejo |
| Manejo Manual de Baterías |
| Manejo Semiautomatizado de Baterías |
| Manejo Totalmente Automatizado de Baterías |
| Empresas de Reciclaje de Baterías de Plomo-Ácido |
| Fundidores de Plomo Secundario y Productores de Plomo |
| Fabricantes de Baterías |
| Centros de Servicio Automotriz y Distribuidores de Baterías |
| Recolectores y Agregadores de Chatarra |
| Usuarios Industriales y Comerciales de Baterías |
| Proveedores de Gestión de Residuos y Servicios Ambientales |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Equipo de Manejo | Montacargas y Transpaletas Eléctricas | |
| Grúas y Polipastos | ||
| Transportadores y Sistemas de Transportadores Automatizados | ||
| Sistemas de Manejo Robótico | ||
| Vehículos de Guiado Automático (AGVs) | ||
| Robots Móviles Autónomos (AMRs) | ||
| Equipos de Elevación y Extracción de Baterías | ||
| Bastidores de Baterías, Armarios de Almacenamiento y Accesorios de Manejo | ||
| Otros Equipos de Manejo | ||
| Por Fuente | Vehículos de Pasajeros | |
| Vehículos Comerciales | ||
| Equipos Industriales y Montacargas | ||
| UPS, Telecomunicaciones y Centros de Datos | ||
| Sistemas de Energía Renovable y Fuera de la Red | ||
| Aplicaciones Marinas, de Aviación y Defensa | ||
| Por Servicio de Manejo | Manejo de Recolección y Recogida | |
| Carga y Descarga | ||
| Elevación, Movimiento y Transferencia Interna de Materiales | ||
| Clasificación, Inspección e Identificación de Baterías | ||
| Almacenamiento Temporal y Almacenaje | ||
| Consolidación y Paletización | ||
| Embalaje y Contenedorización | ||
| Preparación de Baterías para el Reciclaje | ||
| Otros Servicios de Manejo | ||
| Por Nivel de Automatización | Manejo Manual de Baterías | |
| Manejo Semiautomatizado de Baterías | ||
| Manejo Totalmente Automatizado de Baterías | ||
| Por Usuario Final | Empresas de Reciclaje de Baterías de Plomo-Ácido | |
| Fundidores de Plomo Secundario y Productores de Plomo | ||
| Fabricantes de Baterías | ||
| Centros de Servicio Automotriz y Distribuidores de Baterías | ||
| Recolectores y Agregadores de Chatarra | ||
| Usuarios Industriales y Comerciales de Baterías | ||
| Proveedores de Gestión de Residuos y Servicios Ambientales | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de manejo de baterías de plomo-ácido usadas para 2032?
Se proyecta que el mercado alcance los 183,34 millones de USD para 2032, creciendo a una CAGR del 5,86% de 2027 a 2032.
¿Qué región lidera el manejo de baterías de plomo-ácido usadas?
Asia-Pacífico lidera con una participación del 39,2% en 2026 y se proyecta que crezca a una CAGR del 6,2% hasta 2032.
¿Qué fuente genera el mayor volumen de baterías de plomo-ácido usadas?
Los vehículos de pasajeros lideran el segmento de fuentes con una participación del 48,1% en 2026, respaldados por los ciclos rutinarios de reemplazo de baterías de Arranque, Alumbrado e Ignición (SLI).
¿Qué está impulsando los servicios formales de recolección de baterías?
Las normas de responsabilidad del productor y trazabilidad en la UE, India y Colombia están aumentando la necesidad de recolección y gestión documentadas.
¿Qué servicio de manejo se espera que crezca más rápido?
Se proyecta que la clasificación, inspección e identificación de baterías crezca a una CAGR del 6,7% hasta 2032.
¿Qué usuarios finales están creciendo más rápido en servicios de manejo?
Se proyecta que los proveedores de gestión de residuos y servicios ambientales crezcan a una CAGR del 6,9% hasta 2032.