
米国モバイルクレーン市場規模・シェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 3.55 十億米ドル |
| 市場規模 (2027) | 3.76 十億米ドル |
| 市場規模 (2032) | 5 十億米ドル |
| 成長率 (2027 - 2032) | 5.88 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国モバイルクレーン市場分析
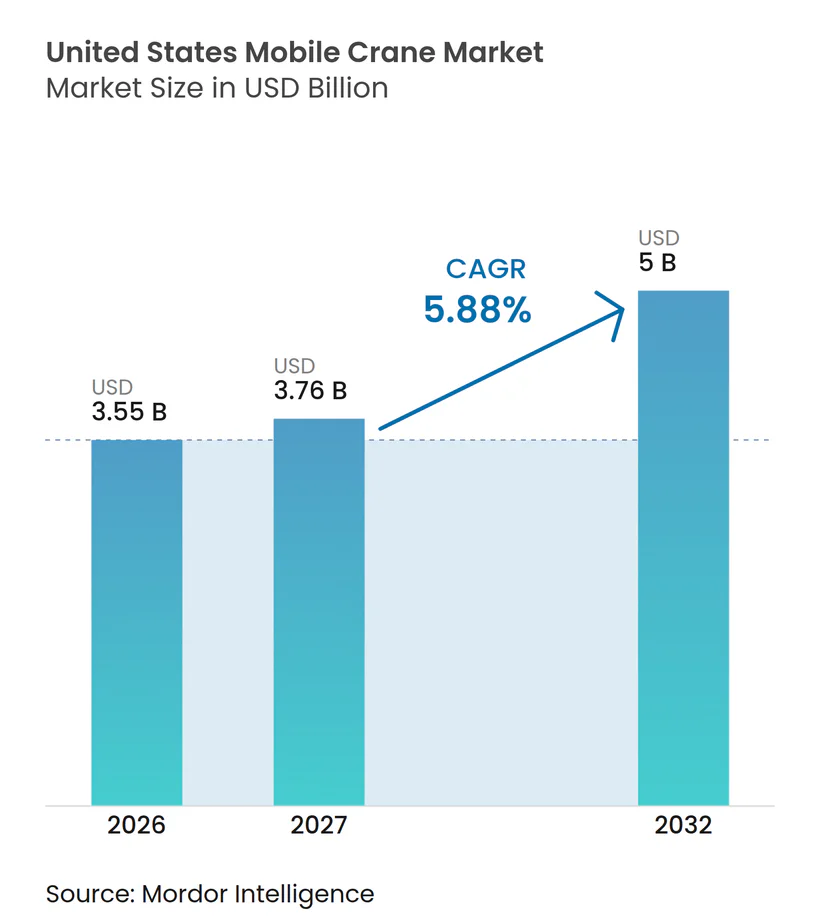
米国モバイルクレーン市場規模は2026年に3.55 ビリオン 米ドルと評価され、2027年の3.76 ビリオン 米ドルから2032年には5.00 ビリオン 米ドルへと、2027年~2032年のCAGR 5.88%で成長する見込みです。連邦インフラ工事、再生可能エネルギー建設、送電網投資、およびデータセンター開発が、官民双方のプロジェクトパイプライン全体にわたる揚重機器および関連サービスへの需要を支えています。これらのプロジェクトパイプラインは同一州内で重複することがあり、利用可能なフリート、熟練したオペレーター、信頼性の高い計画支援、および適時のメンテナンスの価値をさらに高めています。米国モバイルクレーン市場はまた、顧客が全資産を自社保有するのではなく、機器、オペレーター、リギング、エンジニアリング支援、揚重計画に専門プロバイダーを活用する場合にも恩恵を受けます。メーカーおよびレンタルプロバイダーは、より高能力の機器、コネクテッドフリートツール、より広範なサービスカバレッジ、および複雑なプロジェクトや変化する顧客スケジュールに適した運営モデルで対応しています。高い機器コスト、地域の輸送規制、および有資格者不足が、供給の迅速な調整を引き続き制限しています。
主要レポートのポイント
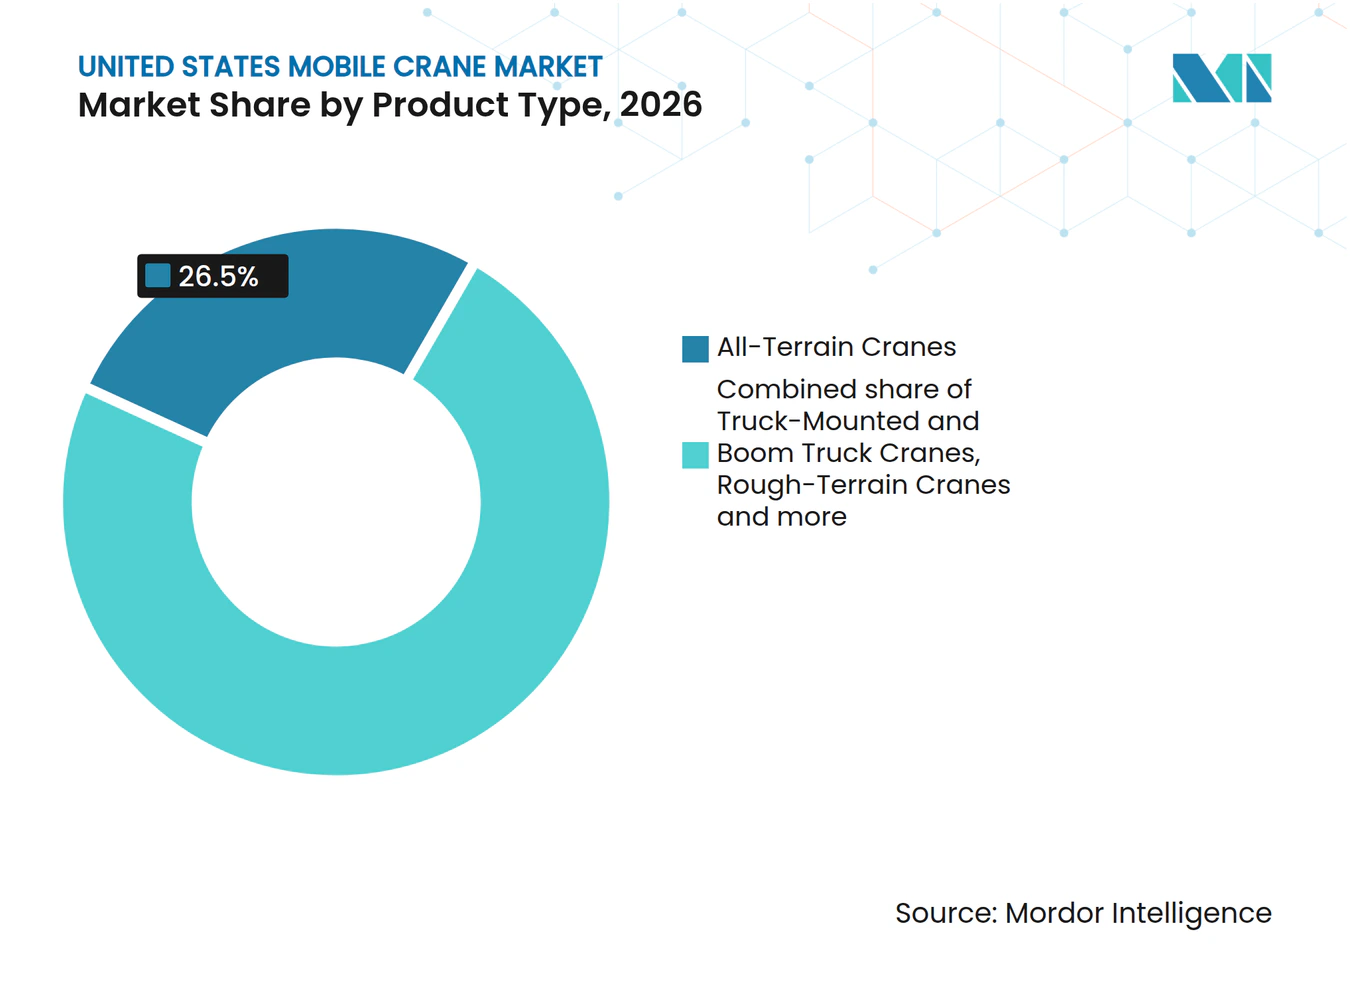
- 製品タイプ別では、オールテレーンクレーンが2026年の米国モバイルクレーン市場シェアの26.50%を占め、2032年までCAGR 6.20%で成長すると予測されています。
- キャリアタイプ別では、自走式ホイール型ユニットが2026年に48.50%のシェアを占め、クローラー搭載型ユニットは2032年までCAGR 6.60%で成長すると予測されています。
- 地形タイプ別では、オールテレーンが2026年に58.71%のシェアを占め、ラフテレーンは2032年までCAGR 7.58%で成長すると予測されています。
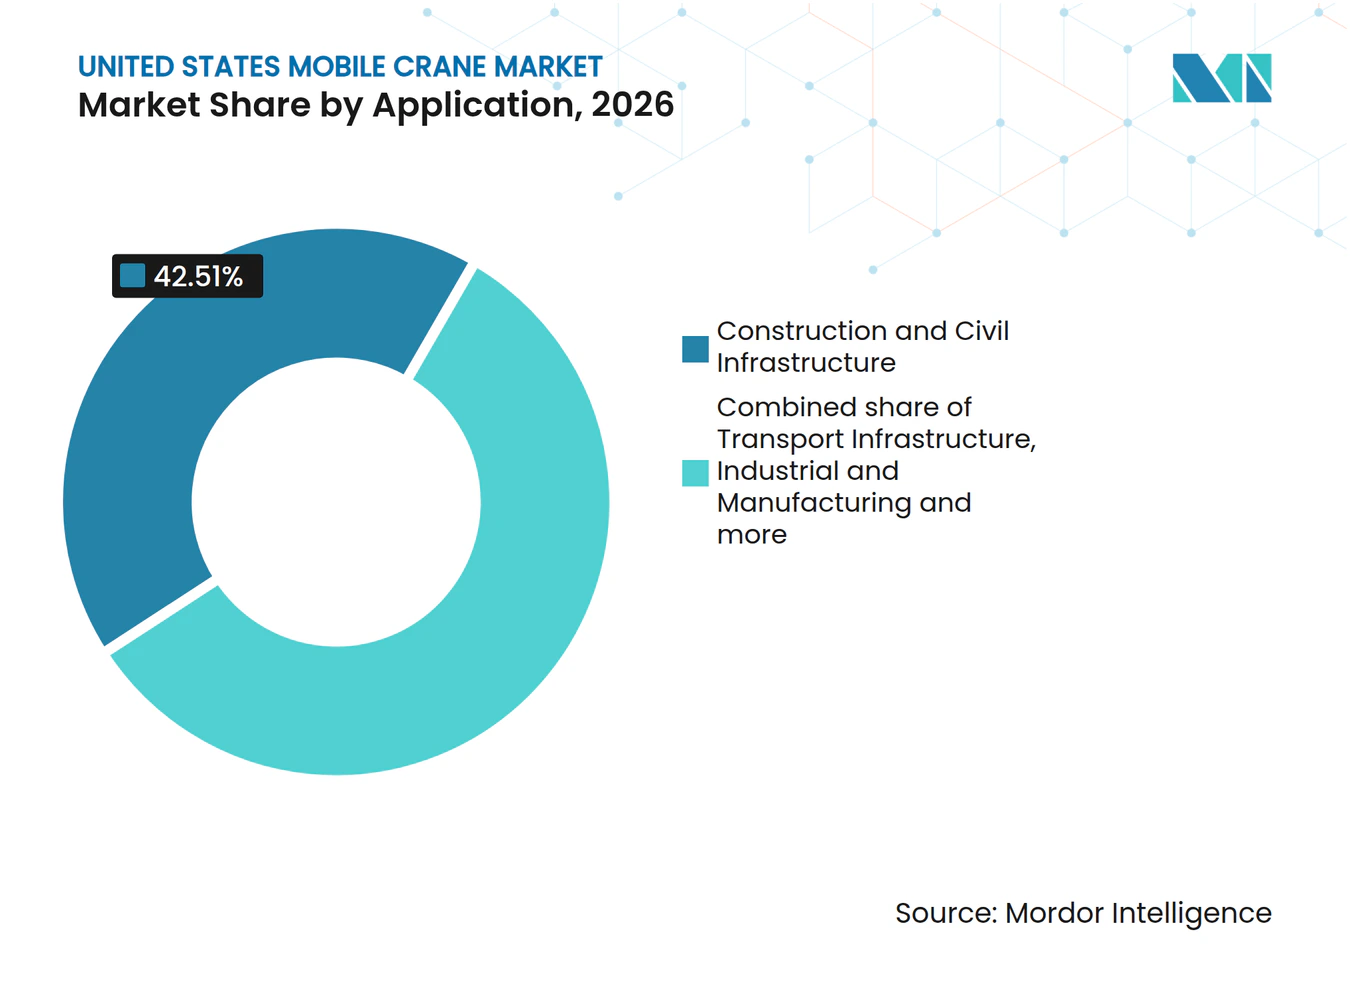
- 用途別では、建設・土木インフラが2026年に42.51%のシェアを占め、再生可能エネルギーは2032年までCAGR 8.22%で成長すると予測されています。
- エンドユーザー別では、クレーンレンタル・揚重請負会社が2026年に35.42%のシェアを占め、エネルギー・公益事業会社は2032年までCAGR 7.84%で成長すると予測されています。
- 揚重能力別では、50~150トンが2026年に46.56%のシェアを占め、300トン超は2032年までCAGR 8.42%で成長すると予測されています。
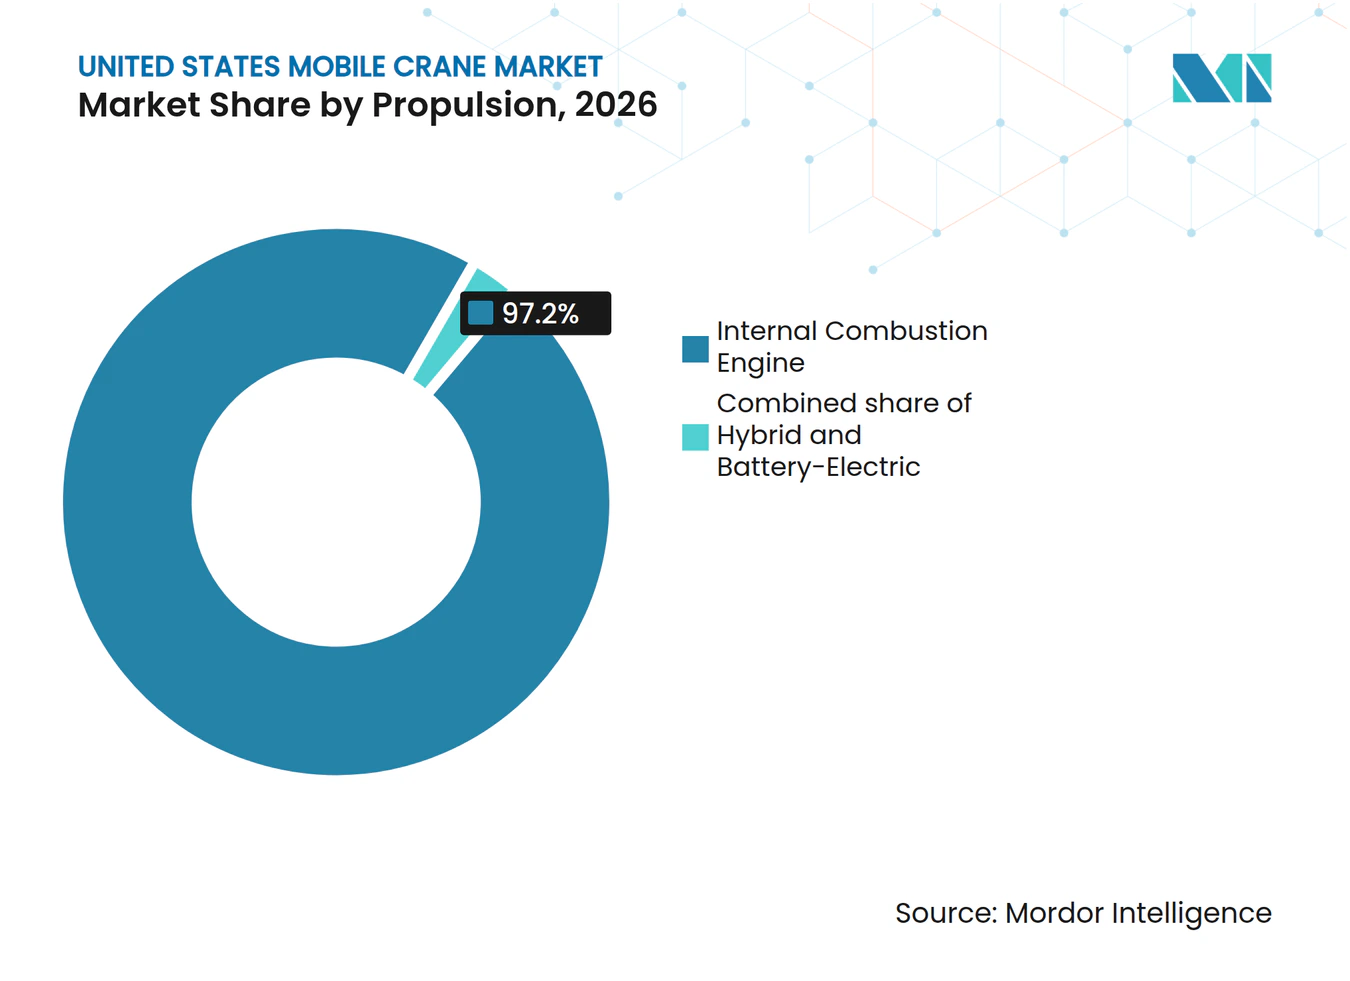
- 推進方式別では、内燃機関が2026年に97.20%のシェアを占め、バッテリー電気式は2032年までCAGR 19.72%で成長すると予測されています。
- 所有モデル別では、自社保有フリートが2026年に52.63%のシェアを占め、オペレーター付きレンタルは2032年までCAGR 8.13%で成長すると予測されています。
- 地域別では、南部が2026年に38.50%のシェアを占め、2032年までCAGR 6.90%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 米国インフラ・公益事業投資パイプライン | +1.8% | テキサス州、カリフォルニア州、フロリダ州、ニューヨーク州、イリノイ州、ペンシルベニア州 | 中期(2~4年) |
| データセンターおよびモジュール式産業建設向け特殊揚重 | +1.4% | 南部(テキサス州、ジョージア州、ノースカロライナ州)、中西部(オハイオ州、イリノイ州) | 短期(2年以内) |
| 再生可能エネルギーおよび送電網近代化による揚重需要 | +1.2% | テキサス州、中西部(アイオワ州、カンザス州)、南東部、グレートプレーンズ諸州 | 中期(2~4年) |
| レンタルフリート拡大とアセットライト調達 | +0.9% | 全国;南部および中西部に集中 | 中期(2~4年) |
| 安全性・排出ガス・稼働率向上のためのフリート更新 | +0.7% | 全国 | 中期(2~4年) |
| テレマティクスを活用した稼働率管理と予知保全 | +0.4% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
米国インフラ・公益事業投資パイプライン
インフラプログラムは計画段階を超え、長期にわたる設計・審査・調達プロセスを経た後、プロジェクト現場での機器を必要とする建設工事へと移行しています。道路、橋梁、水道システム、港湾、および送電回廊はいずれも、掘削、構造組立、機器設置、修繕、および最終試運転の各段階で揚重作業を必要とします。連邦道路局は、長期にわたる輸送プロジェクトのパイプラインを支える超党派インフラ法によって創設された主要プログラムを引き続き管理しています[1]。長期にわたる設計・許認可期間を経たプロジェクトは、より短い期間内に実行段階に入ることができ、地域の請負業者の可用性に圧力をかけます。このパターンは、重複する作業スケジュールを必要とする複数の公共事業プログラムが活発な地域において、フリート稼働率を高める可能性があります。また、信頼性の高いプロジェクト見通しのある地域の近くに重機、訓練された作業員、およびメンテナンス支援を配置するよう、レンタル会社を促します。
データセンターおよびモジュール式産業建設向け特殊揚重
データセンターは、鉄骨建方、機械設備、電力システム、バックアップ発電設備、および最終現場作業のための揚重支援を必要とします。米国モバイルクレーン市場は、建設が基礎工事から試運転へと進むにつれて異なるクレーン構成が必要となるため、この一連の工程から恩恵を受けます。モジュール式産業建設もまた、厳密に管理された納入スケジュールで到着する可能性のある大型プレファブリケーションセクションの慎重な設置の必要性を高めます。請負業者はしばしば、機器に加えてオペレーター、リギング支援、揚重計画、交通調整、および明確な安全文書を必要とします。これは、限られた期間だけクレーンを供給するのではなく、専門的な作業を調整できるプロバイダーを優遇します。データセンター容量が拡大し、地域の電力接続が強化されるにつれて、同じ場所でエネルギーインフラ工事が必要になる場合があります。
再生可能エネルギーおよび送電網近代化による揚重需要
風力プロジェクトは、タービン設置、メンテナンス、部品交換、およびリパワリング活動において重揚重を必要とします。風力は2026年の米国電力発電量の10.3%を供給しており、建設・保守作業を必要とする設置済みベースの規模を示しています[2]。送電網近代化はまた、変電所、変圧器設置場所、および新規発電を接続する送電回廊での作業需要を生み出します。米国モバイルクレーン市場は、風力、送電網、および従来型電力プロジェクトが共通の機器ニーズを持つ重複エリアで進行する場合に恩恵を受けます。機器サプライヤーは、揚重能力を現場条件、ルート計画、気象条件、および輸送制約に合わせる必要があります。リパワリング作業は、新規サイトに必要な開発プロセスを経ることなく部品交換が必要な既存風力施設において、後続需要を提供できます。
レンタルフリート拡大とアセットライト調達
顧客は、プロジェクトが専門機器、訓練された人員、および明確な運営責任を必要とする場合、契約揚重サービスをますます選択するようになっています。このモデルには、クレーン、オペレーター、リギング、エンジニアリング支援、現場監督、および広範な建設チームとの実務的な調整が含まれる場合があります。レンタル会社は、複数の現場にわたって一貫したサービスを必要とする全国・地域顧客を支援するため、フリートと地域カバレッジを拡大しています。フリート更新はまた、安全機能、運営信頼性、および要求の厳しい作業での顧客要件を満たす能力を向上させます。コネクテッドメンテナンスツールは、オペレーターが機器の状態を追跡し、保守作業を計画し、中断が重要な揚重作業に影響するリスクを低減するのに役立ちます。したがって、米国モバイルクレーン市場は、資産の可用性と迅速なフィールドサポートおよび信頼性の高いプロジェクトコミュニケーションを組み合わせたプロバイダーを優遇します。
制約の影響分析*
| 制約 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い取得・維持コスト | -0.7% | 全国 | 長期(4年以上) |
| 熟練オペレーターおよび有資格者不足 | -0.5% | テキサス州、フロリダ州、アリゾナ州、コロラド州 | 中期(2~4年) |
| 州ごとの許認可および軸重規制の摩擦 | -0.3% | 全国;北東部諸州で深刻 | 短期(2年以内) |
| 高能力フリートの低稼働率リスク | -0.2% | 中西部、北東部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い取得・維持コスト
大型モバイルクレーンは、レンタル収入を生み出す前に多大な資本コミットメントを必要とし、購入決定は将来の不確実なプロジェクトスケジュールを考慮しなければなりません。最新のユニットはまた、メーカー固有のシステムを理解する専門的なメンテナンス、診断ツール、交換部品、および訓練された技術者を必要とします。これらの要件により、需要が強い時期に高能力機器を追加することが中小企業にとって困難になります。大型機器が主要プロジェクト間で保管されたり、次の作業場所に到達するために長距離を移動したりする場合、稼働率が低下することもあります。その結果生じるリスクは、多様な顧客、確立された拠点、規律あるメンテナンスプログラム、および長期契約を持つ企業を優遇します。安全で信頼性の高い運営基準を維持しながら同等のフリートを構築できる新規競合他社の数を制限する可能性があります。
熟練オペレーターおよび有資格者不足
有資格のオペレーター、揚重計画担当者、リギング担当者、および評価者は、すべてのプロジェクトにおける安全なクレーン作業に不可欠です。OSHAは、雇用主がオペレーターを割り当てられた機器および作業条件に対して訓練、認定、および評価されることを確保するよう義務付けています。有資格者の可用性は、利用可能なクレーンが予定通りに動員され、計画通りに使用できるかどうかを決定する場合があります。認定のバックログおよび経験豊富なオペレーターの退職は、新規クレーン配備のスタッフ確保に必要な時間を延長する可能性があります。メーカーおよびレンタル会社が運営する訓練プログラムは、近い将来のギャップを部分的にしか補えません。経験豊富な地域チームを持つプロバイダーは、これらの運営上の制約を管理し、顧客に現実的なスケジュールを伝えるうえでより有利な立場にあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
オールテレーンクレーンが複合現場作業をリードオールテレーンクレーンは2026年の米国モバイルクレーン市場シェアの26.50%を占め、2032年までCAGR 6.20%で成長すると予測されており、クローラークレーンは伸縮式および格子ブームクローラータイプを合わせて約27.0%を占めました。クローラー設計は、重量部品を安定した位置決めと制御された動きで設置する必要がある作業を支援します。風力設置、産業プラント建設、および大型構造物工事がこの機器への需要を支えています。これらのプロジェクトは多くの場合、クレーンが複数の建設フェーズを通じて単一の現場で生産性を維持することを必要とします。レンタルプロバイダーは、プロジェクトが高能力、詳細な揚重計画、および経験豊富な運営チームを必要とする場合にクローラーを評価します。この機器はまた、プロジェクトスケジュールに代替ユニットや揚重方法の予定外の変更の余地がほとんどない場合にも有用です。
オールテレーンクレーンは、場所間の頻繁な移動と公道への迅速な復帰を必要とするプロジェクトに機動性を提供します。トラック搭載型クレーンは、最大揚重能力よりも実用的なアクセスが重要な日常的な建設・公益事業の作業に引き続き有用です。ラフテレーンモデルは、不均一な地盤、不完全な現場準備、または制限された内部道路を持つ場所に対応します。伸縮式クローラー設計は、複雑なプロジェクトの一部の動員要件を削減しながら重揚重能力を提供できます。製品選択は、荷重要件、地盤条件、輸送計画、オペレータースキル、および作業期間によって異なります。これらの選択により、米国モバイルクレーン市場は主要建設プログラムと短期間の地域作業の両方に対応できます。


注記: すべての個別セグメントのシェアはレポート購入時に入手可能
キャリアタイプ別:
クローラー搭載型機器が重プロジェクト要件に対応自走式ホイール型ユニットが2026年に48.50%のシェアを占め、クローラー搭載型ユニットは27.00%を占め、2032年までCAGR 6.60%で成長すると予測されています。クローラー搭載型キャリアタイプは、作業現場で相当な揚重能力と安定した設置を必要とするプロジェクトに適しています。インフラ、エネルギー、および産業建設は、機器が長期間現場に留まる場合にこの構成を好む場合があります。その使用は、慎重な現場準備と明確な移動計画で大型部品を管理する必要性を反映しています。オペレーターはまた、地盤条件が従来のホイール型機器に適さない場合や、繰り返しの位置変更が作業を妨げる可能性がある場合にもこれを選択します。キャリア設計は、困難な荷重、制約されたスペース、および要求の厳しい安全手順の周囲で作業員が慎重に作業するのに役立ちます。
トラック搭載型キャリアは、顧客が近隣の作業現場間の移動と簡単な動員を優先する場合に引き続き重要です。トレーラー搭載型ユニットは、輸送手配と専用現場設置を正当化できる特殊な作業に対応します。自走式ホイール型機器は、機動性、地盤圧力、およびスペース制限が重要な都市・産業エリアで役割を果たします。これらの代替手段は、レンタル会社に異なる現場レイアウト、作業期間、および顧客スケジュールに対応するオプションを提供します。多様化されたキャリアフリートは、より単純な構成で安全に作業を完了できる場合に高コスト機器の使用を避けるのに役立ちます。米国モバイルクレーン市場は、フリートオペレーターが各揚重作業のコスト、タイミング、およびアクセス条件にキャリア選択を合わせることができる場合に恩恵を受けます。
地形タイプ別:
オールテレーンモデルが複合アクセス現場に対応オールテレーンが2026年に58.71%のシェアを占め、ラフテレーンは2032年までCAGR 7.58%で成長すると予測されています。オールテレーン機器は、道路走行と半開発された作業環境での運用が可能なため広く使用されています。この柔軟性は、商業、インフラ、公益事業、および産業現場にわたって作業する請負業者を支援します。レンタル会社は、特殊な物流や作業順序の中断を少なくして、これらのユニットを異なるプロジェクトタイプ間で移動させることができます。その広範な使用により、計画された作業と時間的制約のある作業の両方を含む多様な顧客ポートフォリオにおいて価値ある資産となります。この機器はまた、作業場所の変更ごとに顧客が別途輸送を手配する必要性を減らすことができます。
ラフテレーンクレーンは、グリーンフィールドエネルギーサイト、工業団地、公益事業回廊、および地盤準備が限られたその他のエリアに適しています。舗装・都市アクセス機器は、現場条件、ステージングエリア、およびアクセスルートが厳密に管理された密集した建設エリアを支援します。未舗装・オフロード作業は、アクセス道路が未完成または地盤条件が変化する場所で安全に運用できる機械を必要とします。データセンタープロジェクトは、基礎工事、構造工事、機器設置、および仕上げ作業が進むにつれて複数の地形カテゴリーへの需要を生み出す可能性があります。オペレーターは機器を選択する前に、地盤支持力、気象、交通管理、およびアウトリガーまたはトラックのための利用可能なスペースを考慮しなければなりません。このような多様なニーズが、米国モバイルクレーン市場全体での製品差別化を支えています。
用途別:
再生可能エネルギーが土木工事を超えて需要を拡大建設・土木インフラが2026年に42.51%のシェアを占め、再生可能エネルギーは2032年までCAGR 8.22%で成長すると予測されています。土木工事は、橋梁、交通機関、建物、および輸送アップグレードに揚重が必要なため、広範な需要源であり続けます。再生可能エネルギープロジェクトは、大型部品、詳細な揚重計画、および十分に調整された現場活動への特殊なニーズを加えます。この組み合わせにより、プロバイダーは狭い顧客基盤ではなく、官民の建設活動への露出を得ます。また、プロジェクトスケジュールや資金調達のタイミングが変化した場合に、単一の建設カテゴリーへの依存を減らします。両方の用途に対応するプロバイダーは、よりバランスの取れたフリートを維持しながら、異なる作業環境にわたって技術的知識を活用できます。
輸送インフラは、修繕、交換、建設ステージング、および大型構造要素の設置のためのクレーン作業を必要とします。産業・製造現場は、新施設、計画的メンテナンス、機器設置、および内部プラント変更のための機器を必要とします。公益事業・送電網プロジェクトは、発電、送電、配電、および貯蔵資産での定期的な作業を支援します。海洋・港湾活動は、アクセス、安全手順、気象、およびスケジュールが厳密に管理される作業を含みます。災害復旧はまた、公共インフラやエネルギーシステムへの損害後に迅速な機器展開を必要とする場合があります。バランスの取れた用途ミックスは、米国モバイルクレーン市場が個々のプロジェクトパイプラインと顧客支出パターンの変化を管理するのに役立ちます。

注記: すべての個別セグメントのシェアはレポート購入時に入手可能
エンドユーザー別:
専門プロバイダーが中心的役割を維持クレーンレンタル・揚重請負会社が2026年に35.42%のシェアを占め、エネルギー・公益事業会社は2032年までCAGR 7.84%で成長すると予測されています。レンタル・揚重請負プロバイダーは、完全なフリートを維持しない顧客に機器と運営能力を提供します。その役割は、プロジェクトがエンジニアリングされた揚重計画、専門リギング、および訓練されたスタッフを必要とする場合に特に重要です。エネルギー・公益事業顧客は、発電、送電、メンテナンス、および大型交換部品の設置のための機器を必要とします。この需要は多くの場合、現場規則、気象条件、停電スケジュール、および長いプロジェクトタイムラインを理解するプロバイダーを優遇します。その専門的なサービスは、複雑な建設・保守作業を管理する顧客の調整負担を軽減できます。
産業資産所有者は、計画的な操業停止、メンテナンス、施設アップグレード、および主要プロセス機器の交換時にクレーンを使用します。政府・自治体顧客は、輸送プロジェクト、水道システム、公共建物、およびその他の公共事業のための揚重支援を必要とします。総合・専門請負業者は、一時的な揚重能力を必要とする従来の建築・土木作業の主要ユーザーであり続けます。鉱業・骨材オペレーターは、プラントメンテナンス、処理機器、および材料取り扱いインフラのためにクレーンサービスを使用します。各グループは、スケジュール、文書化、作業員の専門知識、および機器の可用性に関して異なる要件を持っています。これらのエンドユーザーグループは、米国モバイルクレーン市場に定期的かつプロジェクトベースの需要の広い基盤を提供します。
揚重能力別:
高能力機器が注目を集める50~150トンセグメントが2026年に46.56%のシェアを占め、300トン超セグメントは2032年までCAGR 8.42%で成長すると予測されています。中型機器は、揚重能力と機動性の実用的なバランスで幅広い建設・産業作業に対応します。その柔軟性は、構造設置、メンテナンス、定期的な機器交換、および一般的なプロジェクト活動などの定期的な作業を支援します。プロジェクト部品がより大きく、重く、または正確な設置が困難になるにつれて、高能力機器が必要とされます。使用ケースの違いにより、フリートオペレーターは1種類の機械に依存するのではなく、能力のミックスを維持することが促されます。顧客はまた、能力範囲を選択する際に動員の複雑さ、現場アクセス、および有資格作業員の可用性を考慮します。
50トン未満の機器は、機動性、短い設置要件、および低い運営コストが重要な作業を支援します。151~300トンの範囲は、最大ユニットと同じ運営上の要求なしに多くの重土木・産業揚重に対応します。最大のクレーンは、風力部品、モジュールセクション、主要機械システム、およびその他の要求の厳しい設置に使用されます。メーカーは、プロジェクト要件の変化に伴い、確立された能力クラス間のギャップに引き続き対応しています。これにより、レンタル会社は回避可能な物流負担を生み出すことなく、作業の物理的要件により適した機器を選択できます。この製品計画により、米国モバイルクレーン市場は特殊作業と変化する顧客ニーズに対してより多くの選択肢を持つことができます。
推進方式別:
代替動力が小さな基盤から移行内燃機関が2026年に97.20%のシェアを占め、バッテリー電気式機器は2032年までCAGR 19.72%で成長すると予測されています。従来型エンジンは、多くのクレーン用途にわたって必要な動力、航続距離、および給油の柔軟性を提供するため引き続き重要です。代替システムは、プロジェクト現場に騒音規制、排出ガス要件、または電気インフラへのアクセスがある場合に注目を集めています。ハイブリッド設計は、要求の厳しい作業中に従来の動力源からのサポートを維持しながら燃料使用量を削減できます。採用のペースは、機器能力、充電アクセス、メンテナンスサポート、および各プロジェクトの具体的な要件によって異なります。顧客はまた、低排出機器が新たな運営上の制約を生み出すことなく計画された作業を完了できるかどうかを評価しなければなりません。
都市建設および規制された場所は、低排出機器と静粛な運営慣行の早期機会を生み出す可能性があります。メーカーは電動化計画を発表し、運営の可視性とメンテナンス計画を改善するコネクテッドシステムを導入しています。重揚重は、気象変化や長い作業サイクルを含む変動する現場条件下で引き続き信頼性の高い動力を必要とします。バッテリー電気式機器は、管理可能なデューティサイクルと予測可能な現場アクセスを持つ用途で最初により実用的になる可能性があります。ハイブリッドユニットは、充電可用性のみに依存することなく燃料使用量を削減したい顧客に中間的な選択肢を提供できます。これらの要因により、推進方式は全機器クラスにわたる均一な変化ではなく、米国モバイルクレーン市場内の発展中の分野となっています。
注記: すべての個別セグメントのシェアはレポート購入時に入手可能
所有モデル別:
オペレーター付きレンタルの重要性が高まる自社保有フリートが2026年に52.63%のシェアを占め、オペレーター付きレンタルは2032年まCAGR 8.13%で成長すると予測されています。フリート所有は、確立されたオペレーターに機器の可用性、メンテナンス計画、および長期顧客への資産割り当てに対する直接的な管理を与えます。また、需要サイクルを通じてコストのかかる資産を支援し、交換機器に投資できる企業に優位性をもたらす可能性があります。オペレーター付きレンタルは、クレーンと調整されたフィールドチームとともに専門的な専門知識を求める顧客に訴求します。このモデルは、運営、スケジュール、および安全責任を関連機器を持つ経験豊富なプロバイダーに移転できます。内部顧客が複雑な揚重を独立して管理するためのスタッフや技術的知識を欠く場合に特に有用です。
ベアレンタルは、有資格の内部オペレーターを維持し、自社現場で機器を監督できる顧客に引き続き関連性があります。揚重請負は、専門家が定義された揚重範囲の責任を負い、関連する作業を調整する場合に使用されます。プロジェクトフリートソリューションは、長期にわたって慎重に計画された建設スケジュールと一貫した機器要件を持つ現場を支援できます。これらのモデルにより、クライアントは技術的能力、リスク許容度、および内部労働力に合った管理レベルを選択できます。プロバイダーはまた、1つの標準サービスモデルを使用するのではなく、プロジェクトの期間と複雑さに合わせた商業条件を調整できます。したがって、米国モバイルクレーン産業は資産所有とサービス主導の提供モデルの両方によって形成されています。
地域分析
中西部は2026年の米国モバイルクレーン市場シェアの約21%を占めました。その製造、エネルギー、および産業施設は、幅広い顧客現場にわたるメンテナンス、施設改善、機器交換、および建設活動のための定期的な作業を生み出します。この地域はまた、確立された輸送リンク、広範なクレーンフリートの基盤、および産業運営要件に精通した経験豊富なサービスプロバイダーを持っています。これにより、顧客現場間での機器移動と時間的制約のある作業のサポート手配の実務的な複雑さを低減できます。データセンターおよびインフラプロジェクトは、この確立された産業基盤に需要を加えながら、従来の工場メンテナンスとは異なる作業を生み出します。したがって、この地域は定期的な産業需要と、変化するプロジェクトスケジュールにわたってフリート稼働率を支援できる建設機会を組み合わせています。
南部は2026年の米国モバイルクレーン市場シェアの38.50%を占め、2032年までCAGR 6.90%で成長すると予測されています。テキサス州は、エネルギー、電力インフラ、風力、産業建設、データセンター、および関連サービス会社の大規模なネットワークにわたる活動を支援します。フロリダ州、ジョージア州、ノースカロライナ州、およびルイジアナ州もまた、インフラ、製造、港湾、航空宇宙、およびその他の建設関連作業を通じてプロジェクト需要に貢献しています。この地域は、1つのプロジェクトタイプや1つの顧客支出源に依存するのではなく、複数のエンドマーケットから需要を引き出しています。この多様性は、変化する建設スケジュールや季節的な作業パターンにわたって機器を稼働させ続けるのにレンタルプロバイダーを助けることができます。また、地域の安全、輸送、および現場要件を支援しながら、広大な地域にわたって迅速に機器を展開できるプロバイダーへのニーズを生み出します。
北東部は、計画と現場アクセスの両方に影響を与える可能性のある密集した都市建設、交通工事、および詳細な地域許認可要件によって形成されています。これらの条件は、機器アクセス、輸送、ステージング、運営時間帯、および近隣の交通や占有施設との調整のための慎重な計画を必要とします。西部は、インフラ、港湾投資、製造建設、および困難な地形や環境要件を持つ可能性のある様々なプロジェクトから恩恵を受けます。カリフォルニア州は、プロジェクト要件が大気質と地域の運営条件により大きな焦点を当てているため、低排出機器の早期使用を支援できます。これらの地域を合わせると、米国モバイルクレーン市場の地理的基盤を広げる特殊な作業が加わります。また、密集した都市、沿岸施設、および遠隔地の異なる要件に機器選択、人員配置、および物流を適応させることができるオペレーターを優遇します。
競合環境
市場集中度
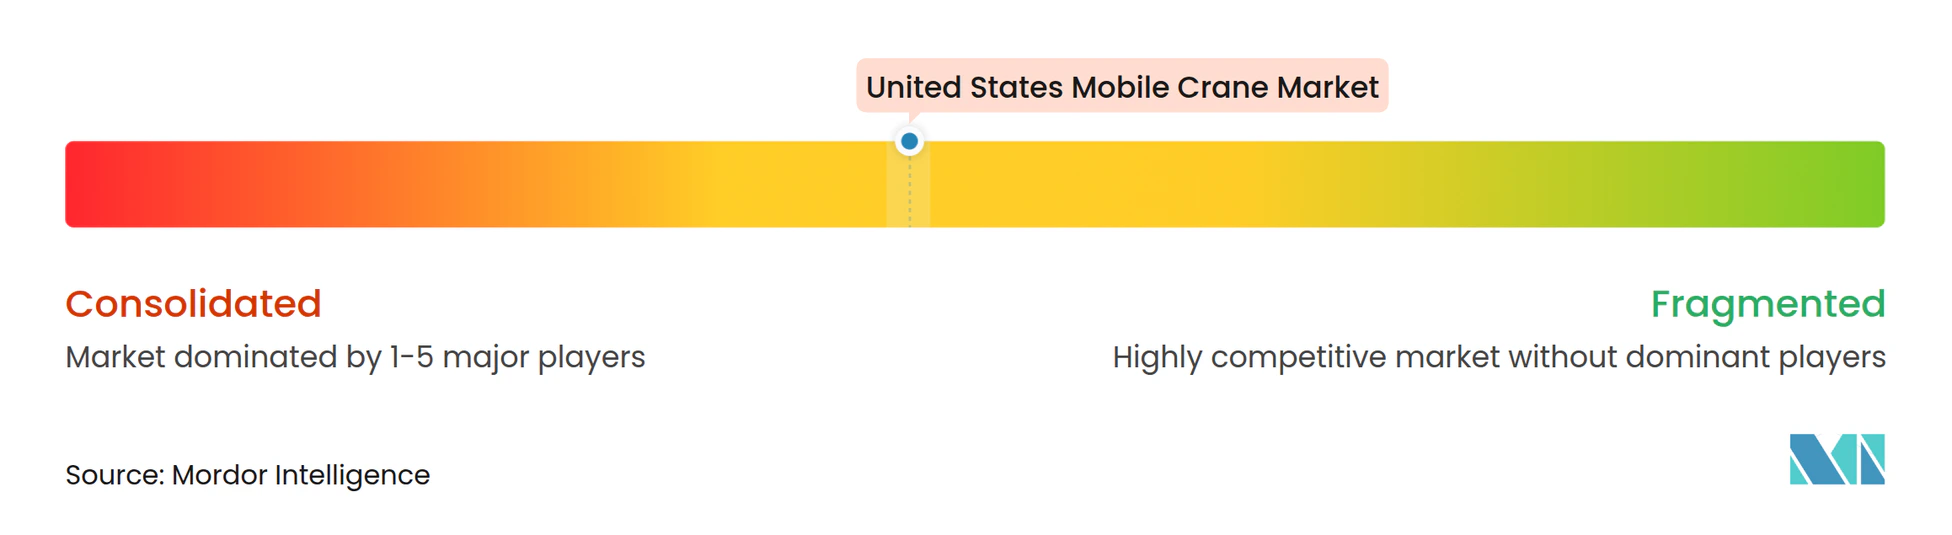
米国モバイルクレーン市場は中程度に集中しており、機器メーカー、全国レンタルプラットフォーム、地域オペレーター、および専門リギング会社で構成され、それぞれがバリューチェーンにおいて明確な役割を持っています。メーカーは、揚重能力、製品信頼性、サービスネットワーク、機器技術、および現場作業に機器を準備し続けることができる部品・技術サポートの可用性を通じて競争しています。レンタルプロバイダーは、フリートの可用性、地域拠点カバレッジ、オペレーターの専門知識、プロジェクト計画、および現場条件やスケジュールが変化した場合に中断なく複雑な作業を支援する能力を通じて競争しています。地域企業は、地域の知識、確立された顧客関係、および迅速なサービスがプロジェクトレベルで重要になる可能性があるため、特にアクセス規則と顧客ニーズが場所によって異なる場合に引き続き重要です。これにより、機器所有のみが顧客の選択を決定する市場ではなく、全国規模と地域実行の両方が価値を持つ競争環境が生まれます。
Manitowocは、CONEXPO 2026でGrove GMK8700を発表し、新しい高能力モデルとコネクテッドクレーンシステムでオールテレーンラインナップを拡大しました。同メーカーはまた、同イベントでNational Crane NTC80ブームトラックを発表し、顧客の意見を反映した設計で公益事業、建設、および石油・ガスの要件に対応しました。これらの発表は、製品開発が大型プロジェクトの揚重と、アクセスの容易さ、機器設置、およびオペレーターの視認性が重要なモバイルフィールド作業の両方に対応していることを示しています。レンタル事業者もまた、サービス範囲を深め、重要な顧客所在地の近くに機器を維持するために、買収と外部投資を通じてフリートを更新し、領域を拡大しています。このような行動は、一貫した運営慣行、異なる機器クラスへのアクセス、および1つのプロバイダーからの明確な説明責任を求める複数州にわたる顧客に対応する能力を向上させることができます。
コネクテッドフリート管理とメンテナンス計画は、顧客が予測可能なプロジェクト実行と機器関連の遅延の削減を求めるにつれて、より重要な競争能力となっています。機器サプライヤーは、新しい機械をサービスサポート、デジタルツール、アクセス可能な技術ガイダンス、およびフィールド担当者への実践的なトレーニングと組み合わせることで顧客関係を強化できます。レンタル会社は、活発な建設センターの近くに異なるクレーンタイプを配置し、プロジェクトチームと緊密な連絡を維持し、予想される稼働率に合わせてメンテナンスを計画することで応答性を向上させることができます。専門的な揚重計画は、顧客がエンジニアリングサポート、複雑な現場調整、詳細な文書化、および運営上の制限を明確に説明できるプロバイダーを必要とする場合に差別化要因であり続けます。競合環境は、信頼性の高い資産と経験豊富な人員、広範なサービス能力、および安全に作業を実行した実績を組み合わせた企業を引き続き優遇するでしょう。
米国モバイルクレーン産業リーダー
-
The Manitowoc Company, Inc.
-
Liebherr USA Co.
-
Tadano America Corporation
-
Terex Corporation
-
Link-Belt Cranes
- 注:主要企業の掲載順は順位を示すものではありません。
米国モバイルクレーン市場 このレポートでカバーされる企業
- The Manitowoc Company, Inc.
- Liebherr USA Co.
- Tadano America Corporation
- Terex Corporation
- Link-Belt Cranes
- SANY America, Inc.
- XCMG America Corporation
- Zoomlion Heavy Industry North America, Inc.
- Kobelco Construction Machinery USA Inc.
- Hitachi Sumitomo Heavy Industries Construction Crane Co., Ltd.
- Palfinger USA, LLC
- Manitex International, Inc.
- Altec Industries, Inc.
- Elliott Equipment Company
- Broderson Manufacturing Corp.
- Sennebogen LLC
- KATO WORKS CO., LTD.
- Maxim Crane Works, LP
- Bigge Crane and Rigging Co.
- Barnhart Crane & Rigging
- TNT Crane & Rigging, Inc.
- Bay Crane Companies
- Buckner HeavyLift Cranes
- Deep South Crane & Rigging
最近の産業開発事情 米国モバイルクレーン市場
- 2026年3月:LiebherrはCONEXPO-CON/AGG 2026にてPrillaman's Crane & RiggingにLTM 1250-5.1オールテレーンクレーンを引き渡しました。同社のフリートにおける8台目のLiebherrクレーンです。
- 2026年3月:XCMGはCONEXPO-CON/AGG 2026にて米国向けに調整された3台のクレーンを初披露しました。
- XCA275_Uオールテレーンクレーン、XCR130_Uラフテレーンクレーン、およびXCT45_Uトラッククレーンです。
- 2026年3月:ManitowocはCONEXPO-CON/AGG 2026にてGrove GMK8700(800米トンオールテレーンクレーン)およびNational Crane NTC80ブームトラックを初披露しました。
- 2026年3月:Link-Belt CranesはCONEXPO-CON/AGG 2026にて、データセンターおよび橋梁工事を対象とした180トンTCC-1800伸縮式クローラークレーンを発表しました。
米国モバイルクレーン市場レポートの範囲
米国モバイルクレーン市場は、製品タイプ、キャリアタイプ、地形タイプ、用途、エンドユーザー、揚重能力、推進方式、所有モデル、および地域別にセグメント化されています。製品タイプ別では、市場はトラック搭載型・ブームトラッククレーン、オールテレーンクレーン、ラフテレーンクレーン、伸縮式クローラークレーン、格子ブームクローラークレーン、およびピックアンドキャリークレーンにセグメント化されています。キャリアタイプ別では、市場はトラック搭載型、クローラー搭載型、トレーラー搭載型、および自走式ホイール型にセグメント化されています。地形タイプ別では、市場はオールテレーン、ラフテレーン、舗装・都市アクセス、および未舗装・オフロードアクセスにセグメント化されています。用途別では、市場は建設・土木インフラ、輸送インフラ、産業・製造、石油・ガスおよび石油化学、再生可能エネルギー、公益事業・送電網、鉱業・骨材、海洋・港湾、および災害復旧・公共事業にセグメント化されています。エンドユーザー別では、市場はクレーンレンタル・揚重請負会社、総合・専門請負業者、産業資産所有者、エネルギー・公益事業会社、政府・自治体、および鉱業・骨材オペレーターにセグメント化されています。揚重能力別では、市場は50トン未満、50~150トン、151~300トン、および300トン超にセグメント化されています。推進方式別では、市場は内燃機関、ハイブリッド、およびバッテリー電気式にセグメント化されています。所有モデル別では、市場は自社保有フリート、ベアレンタル、オペレーター付きレンタル、揚重請負、およびプロジェクトフリートソリューションにセグメント化されています。地域別では、市場は北東部(ニューヨーク州、ペンシルベニア州、ニュージャージー州、マサチューセッツ州、およびコネチカット州)、中西部(イリノイ州、オハイオ州、インディアナ州、ミシガン州、およびウィスコンシン州)、南部(テキサス州、フロリダ州、ジョージア州、ノースカロライナ州、およびルイジアナ州)、および西部(カリフォルニア州、ワシントン州、オレゴン州、アリゾナ州、およびコロラド州)にセグメント化されています。市場予測は金額(米ドル)および数量(台数)で提供されます。
セグメンテーション概要
| トラック搭載型・ブームトラッククレーン |
| オールテレーンクレーン |
| ラフテレーンクレーン |
| 伸縮式クローラークレーン |
| 格子ブームクローラークレーン |
| ピックアンドキャリークレーン |
| トラック搭載型 |
| クローラー搭載型 |
| トレーラー搭載型 |
| 自走式ホイール型 |
| オールテレーン |
| ラフテレーン |
| 舗装・都市アクセス |
| 未舗装・オフロードアクセス |
| 建設・土木インフラ |
| 輸送インフラ |
| 産業・製造 |
| 石油・ガスおよび石油化学 |
| 再生可能エネルギー |
| 公益事業・送電網 |
| 鉱業・骨材 |
| 海洋・港湾 |
| 災害復旧・公共事業 |
| クレーンレンタル・揚重請負会社 |
| 総合・専門請負業者 |
| 産業資産所有者 |
| エネルギー・公益事業会社 |
| 政府・自治体 |
| 鉱業・骨材オペレーター |
| 50トン未満 |
| 50~150トン |
| 151~300トン |
| 300トン超 |
| 内燃機関 |
| ハイブリッド |
| バッテリー電気式 |
| 自社保有フリート |
| ベアレンタル |
| オペレーター付きレンタル |
| 揚重請負 |
| プロジェクトフリートソリューション |
| 北東部 | ニューヨーク州 |
| ペンシルベニア州 | |
| ニュージャージー州 | |
| マサチューセッツ州 | |
| コネチカット州 | |
| 中西部 | イリノイ州 |
| オハイオ州 | |
| インディアナ州 | |
| ミシガン州 | |
| ウィスコンシン州 | |
| 南部 | テキサス州 |
| フロリダ州 | |
| ジョージア州 | |
| ノースカロライナ州 | |
| ルイジアナ州 | |
| 西部 | カリフォルニア州 |
| ワシントン州 | |
| オレゴン州 | |
| アリゾナ州 | |
| コロラド州 |
| 製品タイプ別 | トラック搭載型・ブームトラッククレーン | |
| オールテレーンクレーン | ||
| ラフテレーンクレーン | ||
| 伸縮式クローラークレーン | ||
| 格子ブームクローラークレーン | ||
| ピックアンドキャリークレーン | ||
| キャリアタイプ別 | トラック搭載型 | |
| クローラー搭載型 | ||
| トレーラー搭載型 | ||
| 自走式ホイール型 | ||
| 地形タイプ別 | オールテレーン | |
| ラフテレーン | ||
| 舗装・都市アクセス | ||
| 未舗装・オフロードアクセス | ||
| 用途別 | 建設・土木インフラ | |
| 輸送インフラ | ||
| 産業・製造 | ||
| 石油・ガスおよび石油化学 | ||
| 再生可能エネルギー | ||
| 公益事業・送電網 | ||
| 鉱業・骨材 | ||
| 海洋・港湾 | ||
| 災害復旧・公共事業 | ||
| エンドユーザー別 | クレーンレンタル・揚重請負会社 | |
| 総合・専門請負業者 | ||
| 産業資産所有者 | ||
| エネルギー・公益事業会社 | ||
| 政府・自治体 | ||
| 鉱業・骨材オペレーター | ||
| 揚重能力別 | 50トン未満 | |
| 50~150トン | ||
| 151~300トン | ||
| 300トン超 | ||
| 推進方式別 | 内燃機関 | |
| ハイブリッド | ||
| バッテリー電気式 | ||
| 所有モデル別 | 自社保有フリート | |
| ベアレンタル | ||
| オペレーター付きレンタル | ||
| 揚重請負 | ||
| プロジェクトフリートソリューション | ||
| 地域別 | 北東部 | ニューヨーク州 |
| ペンシルベニア州 | ||
| ニュージャージー州 | ||
| マサチューセッツ州 | ||
| コネチカット州 | ||
| 中西部 | イリノイ州 | |
| オハイオ州 | ||
| インディアナ州 | ||
| ミシガン州 | ||
| ウィスコンシン州 | ||
| 南部 | テキサス州 | |
| フロリダ州 | ||
| ジョージア州 | ||
| ノースカロライナ州 | ||
| ルイジアナ州 | ||
| 西部 | カリフォルニア州 | |
| ワシントン州 | ||
| オレゴン州 | ||
| アリゾナ州 | ||
| コロラド州 | ||
レポートで回答される主要な質問
米国モバイルクレーン市場の予測成長率は?
米国モバイルクレーン市場は2027年から2032年にかけてCAGR 5.88%で成長し、2032年までに5.00 ビリオン 米ドルに達すると予測されています。この見通しは、インフラ、エネルギー、送電網、データセンター、および産業建設工事からの需要と、専門揚重サービスへの高まる需要を反映しています。
米国でモバイルクレーンの需要をリードする製品タイプは?
オールテレーンクレーンは2026年に26.50%のシェアで製品タイプセグメントをリードし、2032年までCAGR 6.20%で成長すると予測されています。
再生可能エネルギープロジェクトにモバイルクレーンが必要な理由は?
風力設置、リパワリング、変電所、および送電工事は、専門的な揚重機器と慎重な揚重計画を必要とします。クレーンプロバイダーはまた、現場アクセス、部品取り扱い、気象、輸送手配、および作業を安全に完了できる有資格作業員の可用性を考慮しなければなりません。
2032年までに最も速く成長すると予想される用途は?
再生可能エネルギーは、風力および送電網関連建設に支えられ、2032年までCAGR 8.22%で成長すると予測されています。