
Taille et part du marché des grues mobiles aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 3.55 Milliards de dollars |
| Taille du Marché (2027) | 3.76 Milliards de dollars |
| Taille du Marché (2032) | 5 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.88 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des grues mobiles aux États-Unis par Mordor Intelligence
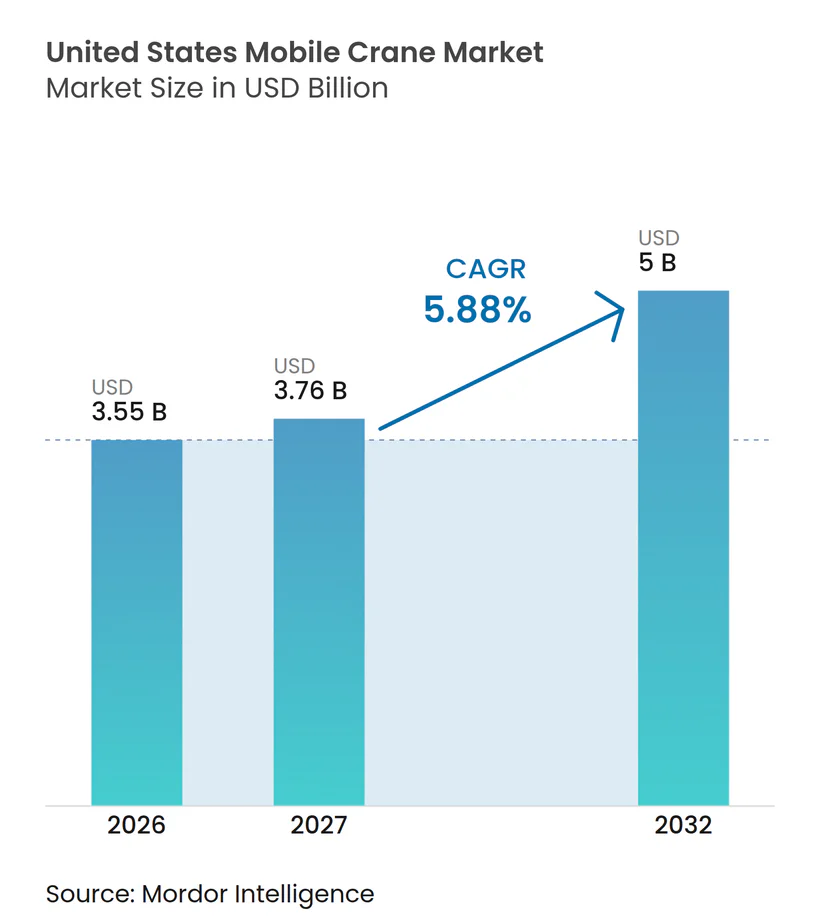
La taille du marché des grues mobiles aux États-Unis était évaluée à 3,55 milliards USD en 2026 et devrait croître de 3,76 milliards USD en 2027 à 5,00 milliards USD d'ici 2032, à un CAGR de 5,88 % durant la période 2027-2032. Les travaux d'infrastructure fédéraux, la construction d'énergies renouvelables, les investissements dans le réseau électrique et le développement des centres de données soutiennent la demande en équipements de levage et services associés dans les pipelines de projets publics et privés. Ces pipelines de projets peuvent se chevaucher dans les mêmes États, ce qui accroît la valeur des flottes disponibles, des opérateurs expérimentés, du soutien à la planification fiable et de la maintenance en temps opportun. Le marché des grues mobiles aux États-Unis bénéficie également lorsque les clients font appel à des prestataires spécialisés pour l'équipement, les opérateurs, le gréage, le soutien technique et la planification des levages plutôt que de posséder chaque actif. Les fabricants et les prestataires de location répondent avec des équipements de plus grande capacité, des outils de gestion de flotte connectés, une couverture de service plus large et des modèles opérationnels adaptés aux projets complexes et aux calendriers clients changeants. Les coûts élevés des équipements, les réglementations locales de transport et la pénurie de personnel qualifié continuent de limiter la rapidité d'ajustement de l'offre.
Points clés du rapport
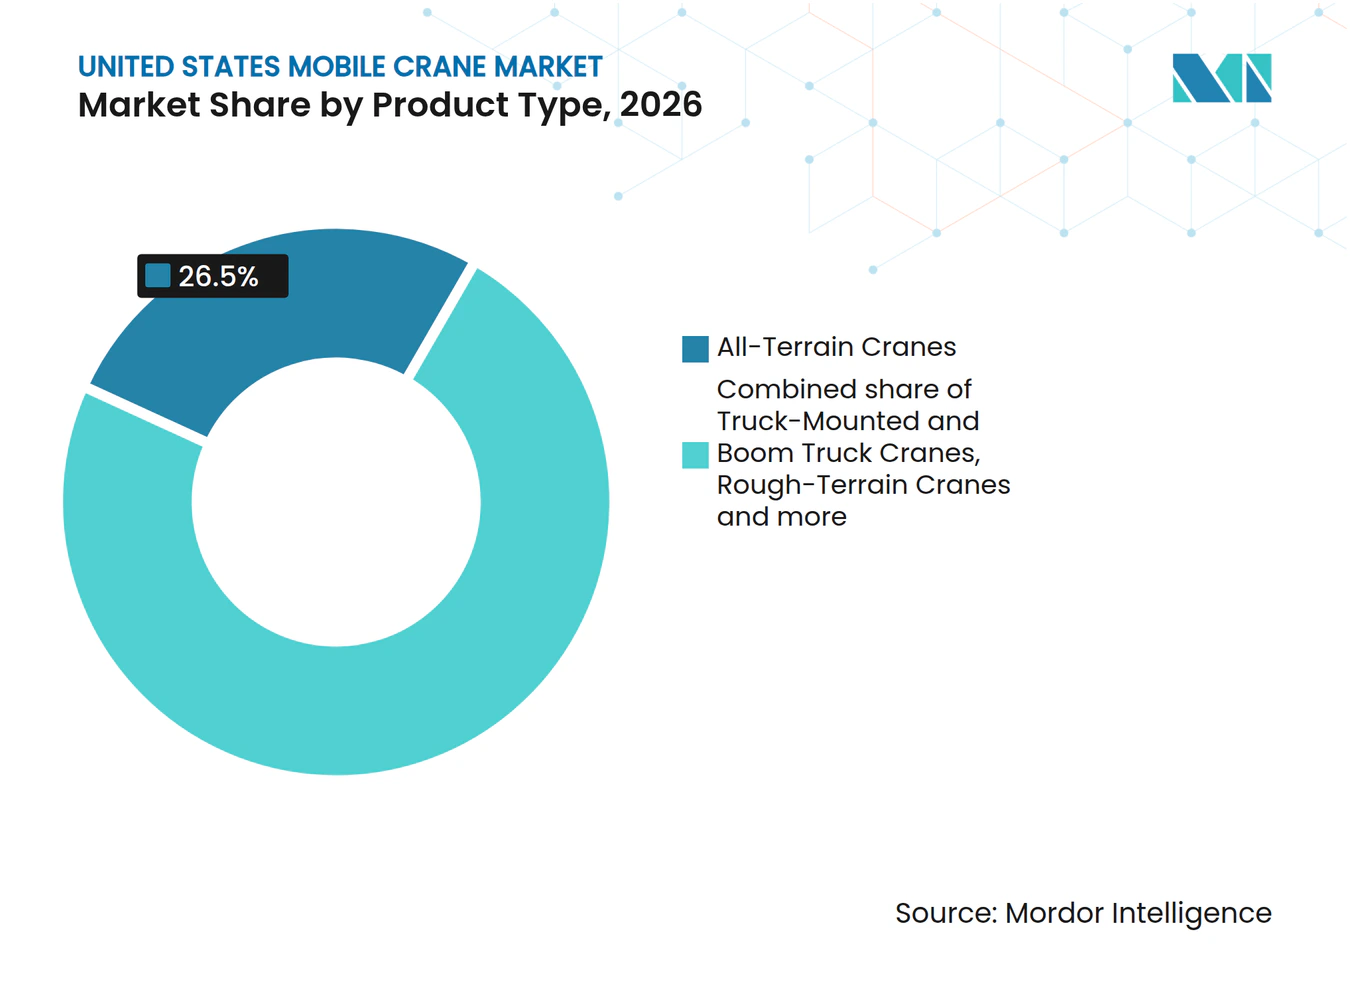
- Par type de produit, les grues tout-terrain détenaient 26,50 % de la part du marché des grues mobiles aux États-Unis en 2026 et devraient croître à un CAGR de 6,20 % jusqu'en 2032.
- Par type de porteur, les unités à roues autopropulsées détenaient 48,50 % de part en 2026, tandis que les unités montées sur chenilles devraient croître à un CAGR de 6,60 % jusqu'en 2032.
- Par type de terrain, le tout-terrain détenait 58,71 % de part en 2026, tandis que le terrain accidenté devrait croître à un CAGR de 7,58 % jusqu'en 2032.
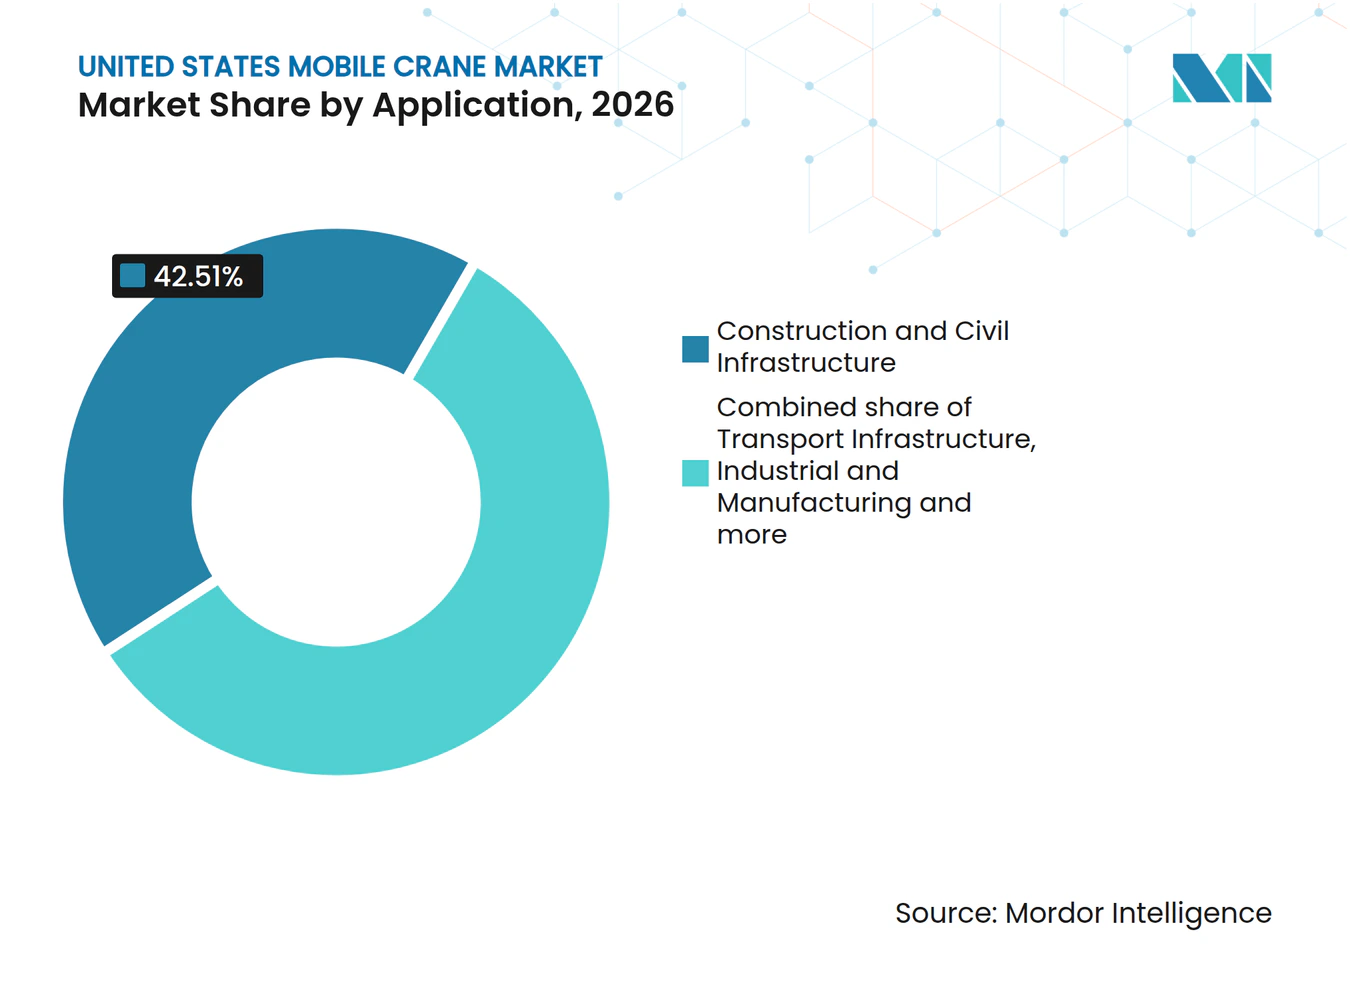
- Par application, la construction et l'infrastructure civile détenaient 42,51 % de part en 2026, tandis que les énergies renouvelables devraient croître à un CAGR de 8,22 % jusqu'en 2032.
- Par utilisateur final, les sociétés de location de grues et de contrats de levage détenaient 35,42 % de part en 2026, tandis que les sociétés d'énergie et de services publics devraient croître à un CAGR de 7,84 % jusqu'en 2032.
- Par capacité de levage, le segment 50 à 150 tonnes détenait 46,56 % de part en 2026, tandis que le segment supérieur à 300 tonnes devrait croître à un CAGR de 8,42 % jusqu'en 2032.
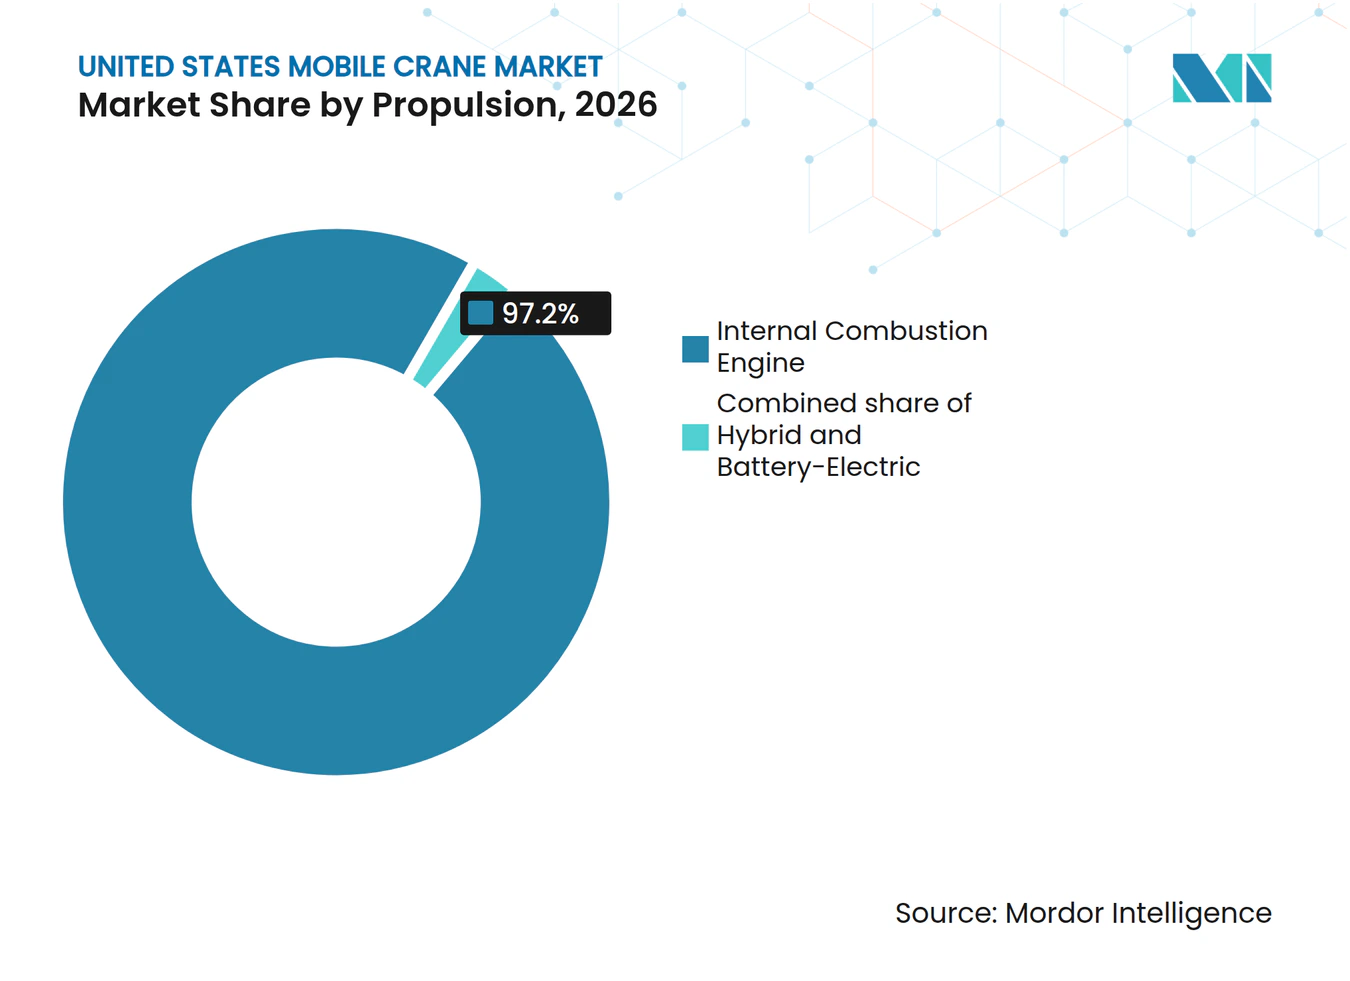
- Par propulsion, les moteurs à combustion interne détenaient 97,20 % de part en 2026, tandis que les équipements électriques à batterie devraient croître à un CAGR de 19,72 % jusqu'en 2032.
- Par modèle de propriété, la flotte en propriété détenait 52,63 % de part en 2026, tandis que la location avec opérateur devrait croître à un CAGR de 8,13 % jusqu'en 2032.
- Par zone géographique, le Sud détenait 38,50 % de part en 2026 et devrait croître à un CAGR de 6,90 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pipeline d'investissements dans les infrastructures et les services publics aux États-Unis | +1.8% | Texas, Californie, Floride, New York, Illinois, Pennsylvanie | Moyen terme (2 à 4 ans) |
| Levages spécialisés pour les centres de données et la construction industrielle modulaire | +1.4% | Sud (Texas, Géorgie, Caroline du Nord), Midwest (Ohio, Illinois) | Court terme (≤ 2 ans) |
| Demande de levage pour les énergies renouvelables et la modernisation du réseau électrique | +1.2% | Texas, Midwest (Iowa, Kansas), Sud-Est, États des Grandes Plaines | Moyen terme (2 à 4 ans) |
| Expansion de la flotte de location et approvisionnement allégé en actifs | +0.9% | National ; concentré dans le Sud et le Midwest | Moyen terme (2 à 4 ans) |
| Renouvellement de la flotte pour la sécurité, les émissions et la disponibilité | +0.7% | National | Moyen terme (2 à 4 ans) |
| Utilisation par télématique et maintenance prédictive | +0.4% | National | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pipeline d'investissements dans les infrastructures et les services publics aux États-Unis
Les programmes d'infrastructure passent de la phase de planification à la phase de travaux de construction qui nécessitent des équipements sur les chantiers, souvent après de longs processus de conception, d'examen et d'approvisionnement. Les routes, ponts, systèmes d'eau, ports et corridors de transmission nécessitent tous des travaux de levage lors des excavations, de l'assemblage structurel, de la mise en place des équipements, des réparations et de la mise en service finale. La Federal Highway Administration continue d'administrer les grands programmes créés par la loi bipartisane sur les infrastructures, qui soutient un long pipeline de projets de transportLoi sur l'investissement dans les infrastructures et l'emploi - Financement, FHWA, highways.dot.gov">[1]. Les projets ayant connu de longues périodes de conception et d'obtention de permis peuvent entrer en phase d'exécution dans un délai plus court, ce qui exerce une pression sur la disponibilité des entrepreneurs locaux. Ce schéma peut accroître l'utilisation des flottes dans les régions où plusieurs programmes de travaux publics actifs nécessitent des calendriers de travail qui se chevauchent. Il encourage également les sociétés de location à positionner des équipements lourds, des équipes formées et un soutien à la maintenance à proximité des zones offrant une bonne visibilité sur les projets.
Levages spécialisés pour les centres de données et la construction industrielle modulaire
Les centres de données nécessitent un soutien au levage pour l'érection de structures en acier, les équipements mécaniques, les systèmes d'alimentation électrique, les équipements de production de secours et les travaux de finition sur site. Le marché des grues mobiles aux États-Unis bénéficie de cette séquence car différentes configurations de grues peuvent être nécessaires à mesure que la construction progresse des fondations jusqu'à la mise en service. La construction industrielle modulaire accroît également le besoin de mise en place soigneuse de grandes sections préfabriquées qui peuvent arriver selon un calendrier de livraison étroitement géré. Les entrepreneurs ont souvent besoin d'un opérateur, d'un soutien au gréage, d'une planification des levages, d'une coordination du trafic et d'une documentation de sécurité claire en plus de l'équipement. Cela favorise les prestataires capables de coordonner des travaux spécialisés plutôt que de simplement fournir une grue pour une période limitée. Les mêmes sites peuvent nécessiter des travaux d'infrastructure énergétique à mesure que la capacité des centres de données s'étend et que les connexions électriques locales sont renforcées.
Demande de levage pour les énergies renouvelables et la modernisation du réseau électrique
Les projets éoliens nécessitent des levages lourds lors de l'installation des turbines, de la maintenance, du remplacement des composants et des activités de repowering. L'éolien a fourni 10,3 % de la production d'électricité aux États-Unis en 2026, ce qui illustre la base installée nécessitant des travaux de construction et de maintenanceLes énergies renouvelables représentaient 2 % de la production électrique américaine et 36 % de la capacité installée en 2025, North American Clean Energy, nacleanenergy.com.">[2]. La modernisation du réseau électrique crée également une demande pour des travaux dans les sous-stations, les emplacements de transformateurs et le long des corridors de transmission reliant les nouvelles installations de production. Le marché des grues mobiles aux États-Unis peut bénéficier lorsque des projets éoliens, de réseau et de production conventionnelle se déroulent dans des zones qui se chevauchent avec des besoins en équipements partagés. Les fournisseurs d'équipements doivent adapter la capacité de levage aux conditions du site, à la planification des itinéraires, à l'exposition météorologique et aux contraintes de transport. Les travaux de repowering peuvent fournir une demande de suivi là où les installations éoliennes existantes ont besoin de remplacement de composants sans le processus de développement requis pour un nouveau site.
Expansion de la flotte de location et approvisionnement allégé en actifs
Les clients choisissent de plus en plus des services de levage sous contrat lorsqu'un projet nécessite des équipements spécialisés, du personnel formé et une responsabilité opérationnelle claire. Ce modèle peut inclure la grue, l'opérateur, le gréage, le soutien technique, la supervision du site et la coordination pratique avec l'équipe de construction au sens large. Les sociétés de location étendent leurs flottes et leur couverture locale pour soutenir les clients nationaux et régionaux qui ont besoin d'un service cohérent sur plusieurs sites. Le renouvellement de la flotte améliore également les caractéristiques de sécurité, la fiabilité opérationnelle et la capacité à répondre aux exigences des clients sur des chantiers exigeants. Les outils de maintenance connectés aident les opérateurs à suivre l'état des équipements, à planifier les interventions de maintenance et à réduire le risque qu'une interruption affecte un levage critique. Le marché des grues mobiles aux États-Unis récompense donc les prestataires qui combinent la disponibilité des actifs avec un soutien terrain réactif et une communication de projet fiable.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé d'acquisition et de maintenance | -0.7% | National | Long terme (≥ 4 ans) |
| Pénurie d'opérateurs qualifiés et de personnes habilitées | -0.5% | Texas, Floride, Arizona, Colorado | Moyen terme (2 à 4 ans) |
| Friction liée aux permis État par État et aux charges à l'essieu | -0.3% | National ; aiguë dans les États du Nord-Est | Court terme (≤ 2 ans) |
| Risque de faible utilisation pour les flottes de grande capacité | -0.2% | Midwest, Nord-Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé d'acquisition et de maintenance
Les grandes grues mobiles nécessitent des engagements en capital substantiels avant de pouvoir générer des revenus locatifs, et la décision d'achat doit tenir compte de l'incertitude des futurs calendriers de projets. Les unités modernes nécessitent également une maintenance spécialisée, des outils de diagnostic, des pièces de rechange et des techniciens formés qui comprennent les systèmes spécifiques aux fabricants. Ces exigences rendent plus difficile pour les petites entreprises l'ajout d'équipements de grande capacité en période de forte demande. L'utilisation peut également diminuer lorsque des équipements lourds sont immobilisés entre de grands projets ou déplacés sur de longues distances pour atteindre la prochaine mission. Le risque qui en résulte favorise les entreprises ayant une clientèle diversifiée, des agences établies, des programmes de maintenance rigoureux et des contrats à long terme. Cela peut limiter le nombre de nouveaux concurrents capables de constituer une flotte comparable tout en maintenant des normes d'exploitation sûres et fiables.
Pénurie d'opérateurs qualifiés et de personnes habilitées
Les opérateurs qualifiés, les planificateurs de levage, le personnel de gréage et les évaluateurs restent essentiels à la sécurité des travaux de grue sur chaque projet. L'OSHA exige des employeurs qu'ils s'assurent que les opérateurs sont formés, certifiés et évalués pour les équipements et les conditions de travail assignés. La disponibilité de personnes qualifiées peut déterminer si une grue disponible peut être mobilisée dans les délais prévus et utilisée comme planifié. Les retards dans les certifications et les départs à la retraite parmi les opérateurs expérimentés peuvent prolonger le délai nécessaire pour doter en personnel les nouveaux déploiements de grues. Les programmes de formation dispensés par les fabricants et les sociétés de location ne peuvent que partiellement combler le déficit à court terme. Les prestataires disposant d'équipes locales expérimentées sont mieux positionnés pour gérer ces contraintes opérationnelles et communiquer des calendriers réalistes aux clients.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les grues tout-terrain dominent les travaux sur sites mixtesLes grues tout-terrain détenaient 26,50 % de la part du marché des grues mobiles aux États-Unis en 2026 et devraient croître à un CAGR de 6,20 % jusqu'en 2032, tandis que les grues sur chenilles représentaient environ 27,0 % combinés entre les types à flèche télescopique et à flèche en treillis sur chenilles. Les conceptions sur chenilles soutiennent les travaux où des composants lourds doivent être mis en place avec un positionnement stable et un mouvement contrôlé. L'installation éolienne, la construction d'installations industrielles et les grands travaux structurels soutiennent la demande pour ces équipements. Ces projets nécessitent souvent qu'une grue reste productive sur un seul site pendant plusieurs phases de construction. Les prestataires de location apprécient les grues sur chenilles lorsque les projets nécessitent une grande capacité, une planification détaillée des levages et des équipes d'exploitation expérimentées. L'équipement est également utile lorsque les calendriers de projet laissent peu de place à une unité de remplacement ou à un changement imprévu de méthode de levage.
Les grues tout-terrain offrent une mobilité pour les projets qui nécessitent des déplacements fréquents entre les sites et un retour rapide sur les routes publiques. Les grues sur camion restent utiles pour les missions de construction et de services publics courantes où l'accès pratique est plus important que la capacité de levage maximale. Les modèles tout-terrain servent les sites avec un sol inégal, une préparation de site incomplète ou des routes internes restreintes. Les conceptions de grues télescopiques sur chenilles peuvent offrir une capacité de levage lourd tout en réduisant certaines exigences de mobilisation pour les projets complexes. La sélection du produit dépend des exigences de charge, des conditions du sol, de la planification du transport, des compétences de l'opérateur et de la durée de la mission. Ces choix permettent au marché des grues mobiles aux États-Unis de servir aussi bien les grands programmes de construction que les travaux locaux de plus courte durée.



Par type de porteur :
les équipements sur chenilles répondent aux exigences des projets lourdsLes unités à roues autopropulsées détenaient 48,50 % de part en 2026, tandis que les unités montées sur chenilles détenaient 27,00 % et devraient croître à un CAGR de 6,60 % jusqu'en 2032. Le type de porteur monté sur chenilles est adapté aux projets qui nécessitent une capacité de levage substantielle et un positionnement stable sur le chantier. Les infrastructures, l'énergie et la construction industrielle peuvent favoriser cette configuration lorsque l'équipement reste sur site pendant une période prolongée. Son utilisation reflète la nécessité de gérer de grands composants avec une préparation soigneuse du site et des plans de déplacement clairs. Les opérateurs le choisissent également là où les conditions du sol sont inadaptées aux équipements à roues conventionnels ou lorsque des repositionnements répétés pourraient perturber le chantier. La conception du porteur peut aider les équipes à travailler soigneusement autour de charges difficiles, d'espaces contraints et de procédures de sécurité exigeantes.
Les porteurs sur camion restent importants là où les clients privilégient les déplacements entre chantiers proches et une mobilisation simple. Les unités montées sur remorque servent des missions spécialisées qui peuvent justifier leurs arrangements de transport et leur installation dédiée sur site. Les équipements à roues autopropulsés ont un rôle dans les zones urbaines et industrielles où la mobilité, la pression au sol et les contraintes d'espace sont importantes. Ces alternatives donnent aux sociétés de location des options pour différentes configurations de site, durées de travail et calendriers clients. Une flotte de porteurs diversifiée aide les prestataires à éviter d'utiliser des équipements coûteux lorsqu'une configuration plus simple peut réaliser le travail en toute sécurité. Le marché des grues mobiles aux États-Unis bénéficie lorsque les opérateurs de flotte peuvent adapter la sélection du porteur au coût, au calendrier et aux conditions d'accès de chaque levage.
Par type de terrain :
les modèles tout-terrain servent les sites à accès mixteLe tout-terrain détenait 58,71 % de part en 2026, tandis que le terrain accidenté devrait croître à un CAGR de 7,58 % jusqu'en 2032. Les équipements tout-terrain sont largement utilisés car ils peuvent circuler sur les routes et opérer dans des environnements de chantier semi-aménagés. Cette flexibilité soutient les entrepreneurs travaillant sur des sites commerciaux, d'infrastructure, de services publics et industriels. Les sociétés de location peuvent déplacer ces unités entre différents types de projets avec moins de logistique spécialisée et moins de perturbations dans la séquence des travaux. Leur large utilisation en fait des actifs précieux dans un portefeuille clients mixte qui comprend à la fois des travaux planifiés et des missions urgentes. L'équipement peut également réduire la nécessité pour un client d'organiser un transport séparé pour chaque changement de lieu de travail.
Les grues tout-terrain sont appropriées pour les sites d'énergie en champ libre, les parcs industriels, les corridors de services publics et d'autres zones avec une préparation du sol limitée. Les équipements à accès pavé et urbain soutiennent les zones de construction dense où les conditions du site, les zones de stockage et les voies d'accès sont étroitement contrôlées. Les travaux sur terrain non pavé et hors route nécessitent des machines capables d'opérer en toute sécurité là où les routes d'accès restent incomplètes ou où les conditions du sol changent. Les projets de centres de données peuvent créer une demande pour plus d'une catégorie de terrain à mesure que les fondations, les travaux structurels, la mise en place des équipements et les activités de finition progressent. Les opérateurs doivent tenir compte de la portance du sol, des conditions météorologiques, de la gestion du trafic et de l'espace disponible pour les stabilisateurs ou les chenilles avant de sélectionner l'équipement. Cette gamme de besoins soutient la différenciation des produits sur le marché des grues mobiles aux États-Unis.
Par application :
les énergies renouvelables élargissent la demande au-delà des travaux civilsLa construction et l'infrastructure civile détenaient 42,51 % de part en 2026, tandis que les énergies renouvelables devraient croître à un CAGR de 8,22 % jusqu'en 2032. Les travaux civils restent une large source de demande car le levage est nécessaire pour les ponts, les transports en commun, les bâtiments et les améliorations des transports. Les projets d'énergies renouvelables ajoutent un besoin spécialisé pour les grands composants, les plans de levage détaillés et une activité de site bien coordonnée. La combinaison expose les prestataires à l'activité de construction publique et privée plutôt qu'à une base de clients étroite. Elle réduit également la dépendance à une seule catégorie de construction lorsque les calendriers de projets ou le calendrier de financement changent. Les prestataires qui servent les deux applications peuvent utiliser leurs connaissances techniques dans différents environnements de travail tout en maintenant une flotte plus équilibrée.
Les infrastructures de transport nécessitent des travaux de grue pour les réparations, les remplacements, la mise en place de chantier et l'installation de grands éléments structurels. Les sites industriels et de fabrication nécessitent des équipements pour les nouvelles installations, la maintenance planifiée, l'installation d'équipements et les modifications internes d'usine. Les services publics et les projets de réseau soutiennent des travaux récurrents sur les actifs de production, de transport, de distribution et de stockage. Les activités maritimes et portuaires impliquent des missions dans lesquelles l'accès, les procédures de sécurité, les conditions météorologiques et la planification sont étroitement gérés. La reprise après sinistre peut également nécessiter un déploiement rapide d'équipements après des dommages aux infrastructures publiques ou aux systèmes énergétiques. Un mix d'applications équilibré aide le marché des grues mobiles aux États-Unis à gérer les changements dans les pipelines de projets individuels et les habitudes de dépenses des clients.

Par utilisateur final :
les prestataires spécialisés conservent un rôle centralLes sociétés de location de grues et de contrats de levage détenaient 35,42 % de part en 2026, tandis que les sociétés d'énergie et de services publics devraient croître à un CAGR de 7,84 % jusqu'en 2032. Les prestataires de location et de contrats de levage fournissent des équipements et des capacités opérationnelles aux clients qui ne maintiennent pas une flotte complète. Leur rôle est particulièrement important lorsqu'un projet nécessite des plans de levage conçus par des ingénieurs, un gréage spécialisé et du personnel formé. Les clients du secteur de l'énergie et des services publics nécessitent des équipements pour la production, le transport, la maintenance et la mise en place de grands composants de remplacement. Cette demande favorise souvent les prestataires qui comprennent les règles du site, l'exposition météorologique, les calendriers d'arrêt et les longs délais de projet. Leur service spécialisé peut réduire la charge de coordination pour les clients gérant des travaux de construction ou de maintenance complexes.
Les propriétaires d'actifs industriels utilisent des grues lors d'arrêts planifiés, de maintenance, de mises à niveau d'installations et du remplacement de grands équipements de process. Les clients gouvernementaux et municipaux nécessitent un soutien au levage pour les projets de transport, les systèmes d'eau, les bâtiments publics et d'autres travaux publics. Les entrepreneurs généraux et spécialisés restent des utilisateurs majeurs des missions de construction conventionnelle et civile qui nécessitent une capacité de levage temporaire. Les opérateurs miniers et d'agrégats utilisent des services de grue pour la maintenance des installations, les équipements de traitement et les infrastructures de manutention des matériaux. Chaque groupe a des exigences différentes en matière de planification, de documentation, d'expertise des équipes et de disponibilité des équipements. Ces groupes d'utilisateurs finaux donnent au marché des grues mobiles aux États-Unis une large base de demande récurrente et basée sur des projets.
Par capacité de levage :
les équipements de plus grande capacité attirent l'attentionLe segment 50 à 150 tonnes détenait 46,56 % de part en 2026, tandis que le segment supérieur à 300 tonnes devrait croître à un CAGR de 8,42 % jusqu'en 2032. Les équipements de gamme intermédiaire servent un large éventail de tâches de construction et industrielles avec un équilibre pratique entre capacité de levage et mobilité. Sa flexibilité soutient les travaux récurrents tels que la mise en place de structures, la maintenance, les changements d'équipements courants et l'activité générale de projet. Des équipements de plus grande capacité sont nécessaires lorsque les composants de projet deviennent plus grands, plus lourds ou plus difficiles à placer avec précision. La différence dans les cas d'utilisation encourage les opérateurs de flotte à maintenir un mix de capacités plutôt que de s'appuyer sur une seule classe de machine. Les clients tiennent également compte de la complexité de la mobilisation, de l'accès au site et de la disponibilité d'équipes qualifiées lors du choix d'une gamme de capacité.
Les équipements inférieurs à 50 tonnes soutiennent les travaux où la mobilité, des exigences de mise en place plus courtes et des coûts d'exploitation plus faibles sont importants. La gamme 151 à 300 tonnes sert de nombreux levages civils et industriels lourds sans les mêmes exigences opérationnelles que les plus grandes unités. Les plus grandes grues sont utilisées pour les composants éoliens, les sections modulaires, les grands systèmes mécaniques et d'autres mises en place exigeantes. Les fabricants continuent de combler les lacunes entre les classes de capacité établies à mesure que les exigences des projets évoluent. Cela permet aux sociétés de location de sélectionner des équipements qui correspondent mieux aux exigences physiques d'un chantier sans créer de charges logistiques évitables. Cette planification de produits donne au marché des grues mobiles aux États-Unis plus d'options pour les travaux spécialisés et les besoins changeants des clients.
Par propulsion :
les systèmes d'alimentation alternatifs progressent à partir d'une base réduiteLes moteurs à combustion interne détenaient 97,20 % de part en 2026, tandis que les équipements électriques à batterie devraient croître à un CAGR de 19,72 % jusqu'en 2032. Les moteurs conventionnels restent importants car ils fournissent la puissance, l'autonomie et la flexibilité de ravitaillement nécessaires dans de nombreuses applications de grue. Les systèmes alternatifs attirent l'attention là où les chantiers ont des contrôles de bruit, des exigences d'émissions ou un accès à l'infrastructure électrique. Les conceptions hybrides peuvent réduire la consommation de carburant tout en conservant le soutien d'une source d'alimentation conventionnelle lors de travaux exigeants. Le rythme d'adoption dépendra de la capacité des équipements, de l'accès à la recharge, du soutien à la maintenance et des exigences spécifiques de chaque projet. Les clients doivent également évaluer si les équipements à faibles émissions peuvent réaliser les travaux planifiés sans créer de nouvelles contraintes opérationnelles.
La construction urbaine et les sites réglementés peuvent créer des opportunités précoces pour les équipements à faibles émissions et les pratiques d'exploitation plus silencieuses. Les fabricants publient des plans d'électrification et introduisent des systèmes connectés qui améliorent la visibilité opérationnelle et la planification de la maintenance. Le levage lourd continue de nécessiter une puissance fiable dans des conditions de site variables, y compris les changements météorologiques et les longs cycles de travail. Les équipements électriques à batterie seront probablement plus pratiques en premier lieu dans les applications avec des cycles d'utilisation gérables et un accès prévisible au site. Les unités hybrides peuvent offrir une option intermédiaire pour les clients qui souhaitent une consommation de carburant réduite sans dépendre uniquement de la disponibilité de la recharge. Ces facteurs font de la propulsion un domaine en développement au sein du marché des grues mobiles aux États-Unis plutôt qu'un changement uniforme dans toutes les classes d'équipements.
Par modèle de propriété :
la location avec opérateur gagne en pertinenceLa flotte en propriété détenait 52,63 % de part en 2026, tandis que la location avec opérateur devrait croître à un CAGR de 8,13 % jusqu'en 2032. La propriété de flotte donne aux opérateurs établis un contrôle direct sur la disponibilité des équipements, la planification de la maintenance et l'affectation des actifs aux clients à long terme. Elle peut également créer un avantage pour les entreprises capables de soutenir des actifs coûteux à travers les cycles de demande et d'investir dans des équipements de remplacement. La location avec opérateur attire les clients qui souhaitent une expertise spécialisée en plus de la grue et d'une équipe terrain coordonnée. Ce modèle peut transférer les responsabilités opérationnelles, de planification et de sécurité à un prestataire expérimenté disposant d'équipements pertinents. Il est particulièrement utile lorsqu'un client interne manque du personnel ou des connaissances techniques pour gérer un levage complexe de manière indépendante.
La location nue reste pertinente pour les clients qui maintiennent des opérateurs internes qualifiés et peuvent superviser l'équipement sur leurs propres sites. Le contrat de levage est utilisé lorsqu'un spécialiste prend la responsabilité d'un périmètre de levage défini et coordonne les travaux associés. Les solutions de flotte de projet peuvent soutenir des sites avec des calendriers de construction longs et soigneusement planifiés et des besoins en équipements cohérents. Ces modèles permettent aux clients de choisir un niveau de contrôle qui correspond à leurs capacités techniques, leur tolérance au risque et leur main-d'œuvre interne. Les prestataires peuvent également adapter les conditions commerciales à la durée et à la complexité du projet plutôt que d'utiliser un modèle de service standard unique. Le secteur des grues mobiles aux États-Unis est donc façonné à la fois par la propriété des actifs et les modèles de prestation axés sur les services.
Analyse géographique
Le Midwest représentait environ 21 % de la part du marché des grues mobiles aux États-Unis en 2026. Ses installations de fabrication, d'énergie et industrielles créent des travaux récurrents pour la maintenance, les améliorations d'installations, le remplacement d'équipements et l'activité de construction sur un large éventail de sites clients. La région dispose également de liaisons de transport établies, d'une large base de flottes de grues et de prestataires de services expérimentés familiers avec les exigences opérationnelles industrielles. Cela peut réduire la complexité pratique du déplacement d'équipements entre les sites clients et de l'organisation du soutien pour les travaux urgents. Les projets de centres de données et d'infrastructure ajoutent de la demande à cette base industrielle établie tout en créant des travaux qui diffèrent de la maintenance traditionnelle d'usine. La région combine donc une demande industrielle récurrente avec des opportunités de construction qui peuvent soutenir l'utilisation de la flotte à travers des calendriers de projets changeants.
Le Sud détenait 38,50 % de la part du marché des grues mobiles aux États-Unis en 2026 et devrait croître à un CAGR de 6,90 % jusqu'en 2032. Le Texas soutient l'activité dans les secteurs de l'énergie, des infrastructures électriques, de l'éolien, de la construction industrielle, des centres de données et d'un large réseau de sociétés de services associées. La Floride, la Géorgie, la Caroline du Nord et la Louisiane contribuent également à la demande de projets à travers les infrastructures, la fabrication, les ports, l'aérospatiale et d'autres travaux liés à la construction. La région attire la demande de plusieurs marchés finaux plutôt que de s'appuyer sur un seul type de projet ou une seule source de dépenses clients. Cette diversité peut aider les prestataires de location à maintenir les équipements actifs à travers des calendriers de construction changeants et des schémas de travail saisonniers. Elle crée également un besoin de prestataires capables de déployer rapidement des équipements sur une grande zone géographique tout en soutenant les exigences locales de sécurité, de transport et de site.
Le Nord-Est est façonné par la construction urbaine dense, les travaux de transport en commun et les exigences détaillées de permis locaux qui peuvent affecter à la fois la planification et l'accès au site. Ces conditions nécessitent une planification soigneuse pour l'accès des équipements, le transport, la mise en place, les fenêtres opérationnelles et la coordination avec le trafic voisin ou les installations occupées. L'Ouest bénéficie des infrastructures, des investissements portuaires, de la construction manufacturière et d'une gamme de projets qui peuvent présenter des terrains difficiles ou des exigences environnementales. La Californie peut soutenir l'utilisation précoce d'équipements à faibles émissions car les exigences des projets mettent davantage l'accent sur la qualité de l'air et les conditions d'exploitation locales. Ensemble, ces régions ajoutent des travaux spécialisés qui élargissent la base géographique du marché des grues mobiles aux États-Unis. Elles récompensent également les opérateurs capables d'adapter la sélection des équipements, les effectifs et la logistique aux différentes exigences des villes denses, des installations côtières et des sites éloignés.
Paysage concurrentiel
Concentration du Marché
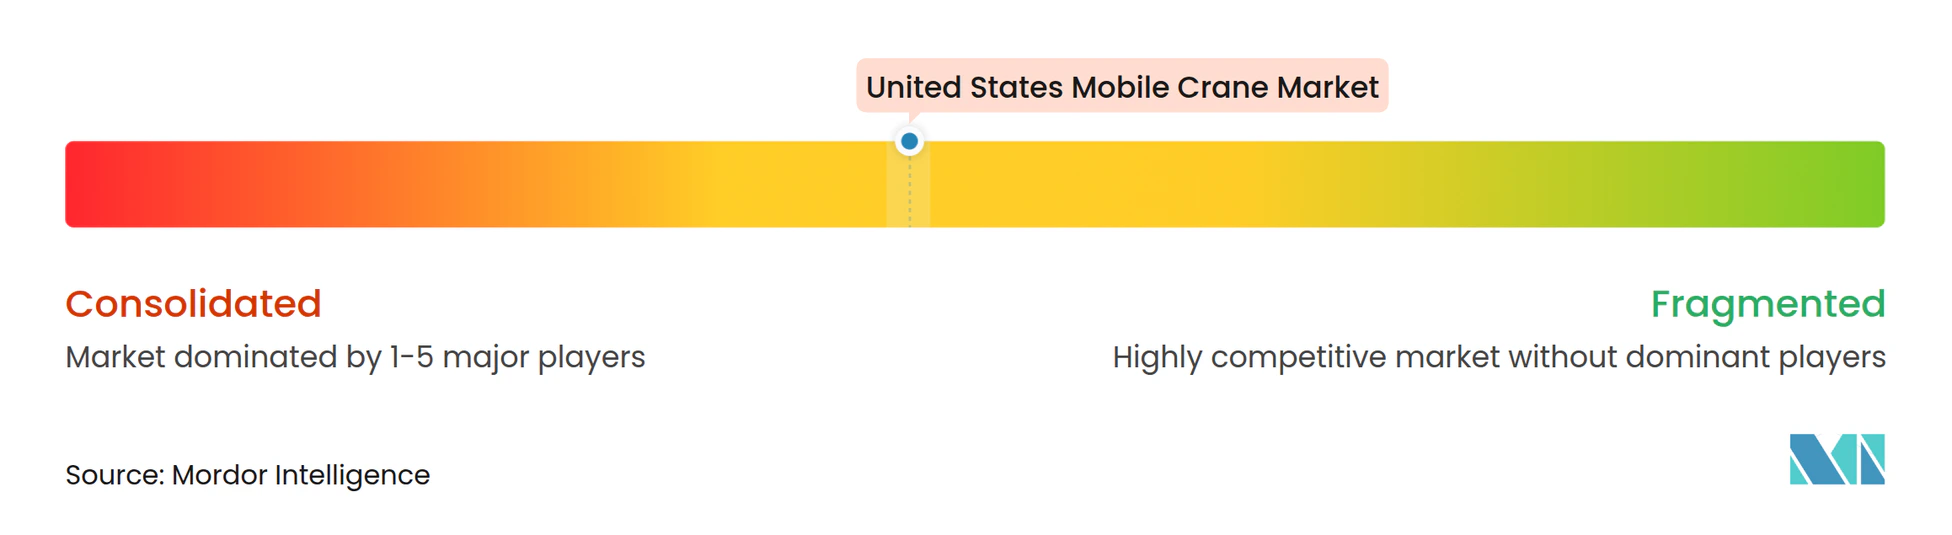
Le marché des grues mobiles aux États-Unis est modérément concentré et comprend des fabricants d'équipements, des plateformes nationales de location, des opérateurs régionaux et des sociétés spécialisées en gréage, chacun ayant des rôles distincts dans la chaîne de valeur. Les fabricants se font concurrence par la capacité de levage, la fiabilité des produits, les réseaux de service, la technologie des équipements et la disponibilité des pièces et du soutien technique qui peuvent maintenir les équipements prêts pour les missions terrain. Les prestataires de location se font concurrence par la disponibilité de la flotte, la couverture des agences locales, l'expertise des opérateurs, la planification des projets et la capacité à soutenir des travaux complexes sans interruption lorsque les conditions du site ou les calendriers changent. Les entreprises régionales restent importantes car la connaissance locale, les relations clients établies et le service réactif peuvent avoir de l'importance au niveau du projet, surtout là où les règles d'accès et les besoins des clients diffèrent d'un site à l'autre. Cela crée un environnement concurrentiel où l'échelle nationale et l'exécution locale ont toutes deux de la valeur, plutôt qu'un marché où la seule propriété des équipements détermine le choix des clients.
Manitowoc a présenté la Grove GMK8700 à CONEXPO 2026, élargissant son offre tout-terrain avec un nouveau modèle de grande capacité et des systèmes de grue connectés. Le même fabricant a également présenté le camion-grue National Crane NTC80 lors de l'événement, répondant aux exigences des services publics, de la construction et du pétrole et gaz avec une conception informée par les clients. Ces lancements montrent comment le développement de produits répond à la fois aux levages de grands projets et aux travaux mobiles sur le terrain où la facilité d'accès, la mise en place des équipements et la visibilité de l'opérateur sont importantes. Les entreprises de location renouvellent également leurs flottes et étendent leur territoire par des acquisitions et des investissements extérieurs pour approfondir leur portée de service et maintenir les équipements plus près des sites clients importants. De telles actions peuvent améliorer leur capacité à servir des clients multi-États qui souhaitent des pratiques opérationnelles cohérentes, un accès à différentes classes d'équipements et une responsabilité claire d'un seul prestataire.
La gestion de flotte connectée et la planification de la maintenance deviennent des capacités concurrentielles de plus en plus importantes à mesure que les clients recherchent une exécution de projet prévisible et moins de retards liés aux équipements. Les fournisseurs d'équipements peuvent renforcer les relations clients lorsqu'ils combinent de nouvelles machines avec un soutien de service, des outils numériques, des conseils techniques accessibles et une formation pratique pour le personnel terrain. Les sociétés de location peuvent améliorer leur réactivité en localisant différents types de grues près des centres de construction actifs, en maintenant un contact étroit avec les équipes de projet et en planifiant la maintenance autour de l'utilisation prévue. La planification spécialisée des levages reste un facteur de différenciation là où les clients ont besoin d'un soutien technique, d'une coordination complexe du site, d'une documentation détaillée et d'un prestataire capable d'expliquer clairement les limites opérationnelles. Le paysage concurrentiel continuera de favoriser les entreprises qui associent des actifs fiables à du personnel expérimenté, de larges capacités de service et un bilan d'exécution sûre des travaux.
Leaders du secteur des grues mobiles aux États-Unis
-
The Manitowoc Company, Inc.
-
Liebherr USA Co.
-
Tadano America Corporation
-
Terex Corporation
-
Link-Belt Cranes
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des grues mobiles aux États-Unis Entreprises couvertes dans ce rapport
- The Manitowoc Company, Inc.
- Liebherr USA Co.
- Tadano America Corporation
- Terex Corporation
- Link-Belt Cranes
- SANY America, Inc.
- XCMG America Corporation
- Zoomlion Heavy Industry North America, Inc.
- Kobelco Construction Machinery USA Inc.
- Hitachi Sumitomo Heavy Industries Construction Crane Co., Ltd.
- Palfinger USA, LLC
- Manitex International, Inc.
- Altec Industries, Inc.
- Elliott Equipment Company
- Broderson Manufacturing Corp.
- Sennebogen LLC
- KATO WORKS CO., LTD.
- Maxim Crane Works, LP
- Bigge Crane and Rigging Co.
- Barnhart Crane & Rigging
- TNT Crane & Rigging, Inc.
- Bay Crane Companies
- Buckner HeavyLift Cranes
- Deep South Crane & Rigging
Développements industriels récents dans Marché des grues mobiles aux États-Unis
- Mars 2026 : Liebherr a remis une grue tout-terrain LTM 1250-5.1 à Prillaman's Crane & Rigging lors de CONEXPO-CON/AGG 2026, la huitième grue Liebherr de la flotte de l'entreprise.
- Mars 2026 : XCMG a débuté avec trois grues adaptées au marché américain lors de CONEXPO-CON/
- AGG 2026 : la grue tout-terrain XCA275_U, la grue tout-terrain accidenté XCR130_U et la grue sur camion XCT45_U.
- Mars 2026 : Manitowoc a débuté avec la Grove GMK8700, une grue tout-terrain de 800 tonnes américaines, et le camion-grue National Crane NTC80 lors de CONEXPO-CON/AGG 2026.
- Mars 2026 : Link-Belt Cranes a lancé la grue télescopique sur chenilles TCC-1800 de 180 tonnes, destinée aux centres de données et aux travaux de ponts, lors de CONEXPO-CON/AGG 2026.
Périmètre du rapport sur le marché des grues mobiles aux États-Unis
Le marché des grues mobiles aux États-Unis est segmenté par type de produit, type de porteur, type de terrain, application, utilisateur final, capacité de levage, propulsion, modèle de propriété et région. Par type de produit, le marché est segmenté en grues sur camion et grues à flèche télescopique sur camion, grues tout-terrain, grues tout-terrain accidenté, grues télescopiques sur chenilles, grues à flèche en treillis sur chenilles et grues de manutention. Par type de porteur, le marché est segmenté en monté sur camion, monté sur chenilles, monté sur remorque et à roues autopropulsées. Par type de terrain, le marché est segmenté en tout-terrain, terrain accidenté, accès pavé/urbain et accès non pavé/hors route. Par application, le marché est segmenté en construction et infrastructure civile, infrastructure de transport, industrie et fabrication, pétrole et gaz et pétrochimie, énergies renouvelables, services publics et réseau électrique, mines et agrégats, maritime et portuaire, et reprise après sinistre et travaux publics. Par utilisateur final, le marché est segmenté en sociétés de location de grues et de contrats de levage, entrepreneurs généraux et spécialisés, propriétaires d'actifs industriels, sociétés d'énergie et de services publics, gouvernement et municipalités, et opérateurs miniers et d'agrégats. Par capacité de levage, le marché est segmenté en moins de 50 tonnes, 50 à 150 tonnes, 151 à 300 tonnes et plus de 300 tonnes. Par propulsion, le marché est segmenté en moteur à combustion interne, hybride et électrique à batterie. Par modèle de propriété, le marché est segmenté en flotte en propriété, location nue, location avec opérateur, contrat de levage et solutions de flotte de projet. Par région, le marché est segmenté en Nord-Est (New York, Pennsylvanie, New Jersey, Massachusetts et Connecticut), Midwest (Illinois, Ohio, Indiana, Michigan et Wisconsin), Sud (Texas, Floride, Géorgie, Caroline du Nord et Louisiane) et Ouest (Californie, Washington, Oregon, Arizona et Colorado). Les prévisions de marché sont fournies en termes de valeur (USD) et de volume (unités).
Aperçu de la segmentation
| Grues sur camion et grues à flèche télescopique sur camion |
| Grues tout-terrain |
| Grues tout-terrain accidenté |
| Grues télescopiques sur chenilles |
| Grues à flèche en treillis sur chenilles |
| Grues de manutention |
| Monté sur camion |
| Monté sur chenilles |
| Monté sur remorque |
| À roues autopropulsées |
| Tout-terrain |
| Terrain accidenté |
| Accès pavé/urbain |
| Accès non pavé/hors route |
| Construction et infrastructure civile |
| Infrastructure de transport |
| Industrie et fabrication |
| Pétrole et gaz et pétrochimie |
| Énergies renouvelables |
| Services publics et réseau électrique |
| Mines et agrégats |
| Maritime et portuaire |
| Reprise après sinistre et travaux publics |
| Sociétés de location de grues et de contrats de levage |
| Entrepreneurs généraux et spécialisés |
| Propriétaires d'actifs industriels |
| Sociétés d'énergie et de services publics |
| Gouvernement et municipalités |
| Opérateurs miniers et d'agrégats |
| Moins de 50 tonnes |
| 50 à 150 tonnes |
| 151 à 300 tonnes |
| Plus de 300 tonnes |
| Moteur à combustion interne |
| Hybride |
| Électrique à batterie |
| Flotte en propriété |
| Location nue |
| Location avec opérateur |
| Contrat de levage |
| Solutions de flotte de projet |
| Nord-Est | New York |
| Pennsylvanie | |
| New Jersey | |
| Massachusetts | |
| Connecticut | |
| Midwest | Illinois |
| Ohio | |
| Indiana | |
| Michigan | |
| Wisconsin | |
| Sud | Texas |
| Floride | |
| Géorgie | |
| Caroline du Nord | |
| Louisiane | |
| Ouest | Californie |
| Washington | |
| Oregon | |
| Arizona | |
| Colorado |
| Par type de produit | Grues sur camion et grues à flèche télescopique sur camion | |
| Grues tout-terrain | ||
| Grues tout-terrain accidenté | ||
| Grues télescopiques sur chenilles | ||
| Grues à flèche en treillis sur chenilles | ||
| Grues de manutention | ||
| Par type de porteur | Monté sur camion | |
| Monté sur chenilles | ||
| Monté sur remorque | ||
| À roues autopropulsées | ||
| Par type de terrain | Tout-terrain | |
| Terrain accidenté | ||
| Accès pavé/urbain | ||
| Accès non pavé/hors route | ||
| Par application | Construction et infrastructure civile | |
| Infrastructure de transport | ||
| Industrie et fabrication | ||
| Pétrole et gaz et pétrochimie | ||
| Énergies renouvelables | ||
| Services publics et réseau électrique | ||
| Mines et agrégats | ||
| Maritime et portuaire | ||
| Reprise après sinistre et travaux publics | ||
| Par utilisateur final | Sociétés de location de grues et de contrats de levage | |
| Entrepreneurs généraux et spécialisés | ||
| Propriétaires d'actifs industriels | ||
| Sociétés d'énergie et de services publics | ||
| Gouvernement et municipalités | ||
| Opérateurs miniers et d'agrégats | ||
| Par capacité de levage | Moins de 50 tonnes | |
| 50 à 150 tonnes | ||
| 151 à 300 tonnes | ||
| Plus de 300 tonnes | ||
| Par propulsion | Moteur à combustion interne | |
| Hybride | ||
| Électrique à batterie | ||
| Par modèle de propriété | Flotte en propriété | |
| Location nue | ||
| Location avec opérateur | ||
| Contrat de levage | ||
| Solutions de flotte de projet | ||
| Par région | Nord-Est | New York |
| Pennsylvanie | ||
| New Jersey | ||
| Massachusetts | ||
| Connecticut | ||
| Midwest | Illinois | |
| Ohio | ||
| Indiana | ||
| Michigan | ||
| Wisconsin | ||
| Sud | Texas | |
| Floride | ||
| Géorgie | ||
| Caroline du Nord | ||
| Louisiane | ||
| Ouest | Californie | |
| Washington | ||
| Oregon | ||
| Arizona | ||
| Colorado | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour le marché des grues mobiles aux États-Unis ?
Le marché des grues mobiles aux États-Unis devrait croître à un CAGR de 5,88 % de 2027 à 2032, pour atteindre 5,00 milliards USD d'ici 2032. Les perspectives reflètent la demande provenant des infrastructures, de l'énergie, du réseau électrique, des centres de données et des travaux de construction industrielle, ainsi qu'une préférence croissante pour les services de levage spécialisés.
Quel type de produit domine la demande de grues mobiles aux États-Unis ?
Les grues tout-terrain ont dominé le segment des types de produits avec 26,50 % de part en 2026 et devraient croître à un CAGR de 6,20 % jusqu'en 2032.
Pourquoi les grues mobiles sont-elles nécessaires pour les projets d'énergies renouvelables ?
L'installation éolienne, le repowering, les sous-stations et les travaux de transmission nécessitent des équipements de levage spécialisés et une planification soigneuse des levages. Les prestataires de grues doivent également tenir compte de l'accès au site, de la manutention des composants, des conditions météorologiques, des arrangements de transport et de la disponibilité d'équipes qualifiées capables de réaliser les travaux en toute sécurité.
Quelle application devrait connaître la croissance la plus rapide jusqu'en 2032 ?
Les énergies renouvelables devraient croître à un CAGR de 8,22 % jusqu'en 2032, soutenues par la construction liée à l'éolien et au réseau électrique.