
Marktgröße und Marktanteil des mobilen Kranmarkts der Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 3.55 Milliarden US-Dollar |
| Marktgröße (2027) | 3.76 Milliarden US-Dollar |
| Marktgröße (2032) | 5 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.88 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des mobilen Kranmarkts der Vereinigten Staaten von Mordor Intelligence
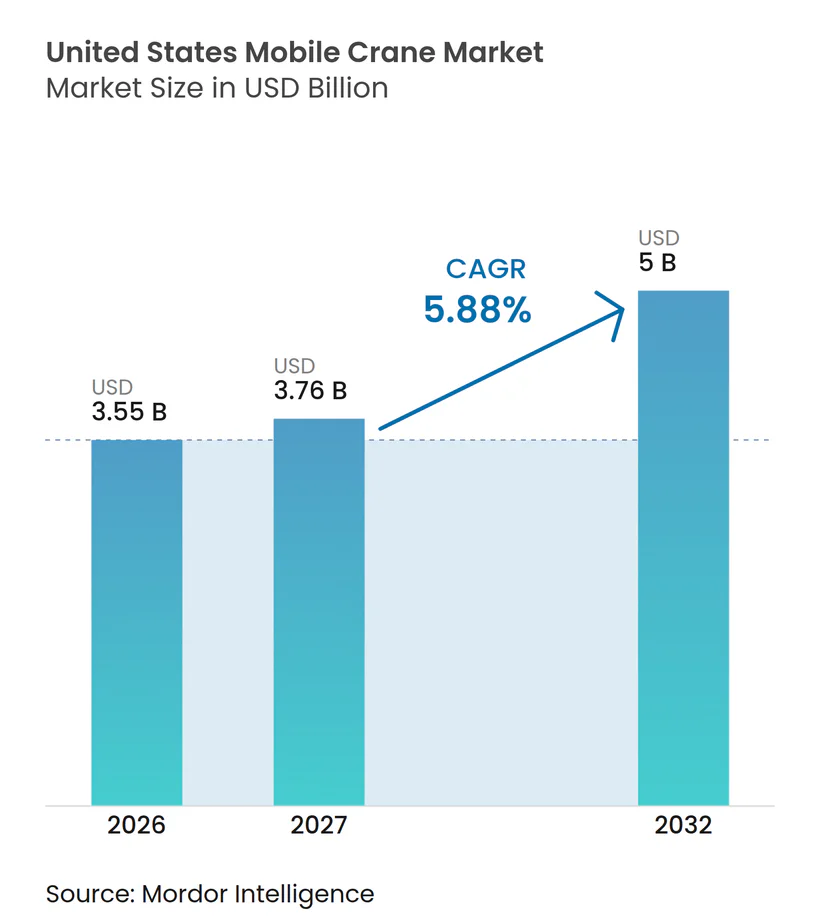
Die Marktgröße des mobilen Kranmarkts der Vereinigten Staaten wurde im Jahr 2026 auf 3,55 Milliarden USD geschätzt und soll von 3,76 Milliarden USD im Jahr 2027 auf 5,00 Milliarden USD bis 2032 wachsen, bei einem CAGR von 5,88 % im Zeitraum 2027–2032. Bundesinfrastrukturmaßnahmen, der Ausbau erneuerbarer Energien, Investitionen in das Stromnetz und die Entwicklung von Rechenzentren stützen die Nachfrage nach Hebegeräten und damit verbundenen Dienstleistungen in öffentlichen und privaten Projektpipelines. Diese Projektpipelines können sich in denselben Bundesstaaten überschneiden, was den Wert verfügbarer Flotten, erfahrener Bediener, zuverlässiger Planungsunterstützung und zeitnaher Wartung erhöht. Der mobile Kranmarkt der Vereinigten Staaten profitiert auch dann, wenn Kunden Spezialanbieter für Geräte, Bediener, Anschlagmittel, technische Unterstützung und Hubplanung nutzen, anstatt jeden Vermögenswert selbst zu besitzen. Hersteller und Vermieter reagieren mit Geräten höherer Kapazität, vernetzten Flottentools, erweiterter Serviceabdeckung und Betriebsmodellen, die auf komplexe Projekte und wechselnde Kundenpläne zugeschnitten sind. Hohe Gerätekosten, lokale Transportvorschriften und der Mangel an qualifiziertem Personal schränken weiterhin ein, wie schnell das Angebot angepasst werden kann.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Geländekrane im Jahr 2026 einen Marktanteil von 26,50 % am mobilen Kranmarkt der Vereinigten Staaten und sollen bis 2032 mit einem CAGR von 6,20 % wachsen.
- Nach Trägertyp hielten selbstfahrende Radeinheiten im Jahr 2026 einen Anteil von 48,50 %, während raupenmontierte Einheiten bis 2032 mit einem CAGR von 6,60 % wachsen sollen.
- Nach Geländetyp hielt Allgelände im Jahr 2026 einen Anteil von 58,71 %, während Geländekrane bis 2032 mit einem CAGR von 7,58 % wachsen sollen.
- Nach Anwendung hielten Bau und Zivilinfrastruktur im Jahr 2026 einen Anteil von 42,51 %, während erneuerbare Energien bis 2032 mit einem CAGR von 8,22 % wachsen sollen.
- Nach Endnutzer hielten Kranvermietungs- und Hebeunternehmen im Jahr 2026 einen Anteil von 35,42 %, während Energie- und Versorgungsunternehmen bis 2032 mit einem CAGR von 7,84 % wachsen sollen.
- Nach Hubkapazität hielt das Segment 50 bis 150 Tonnen im Jahr 2026 einen Anteil von 46,56 %, während das Segment über 300 Tonnen bis 2032 mit einem CAGR von 8,42 % wachsen soll.
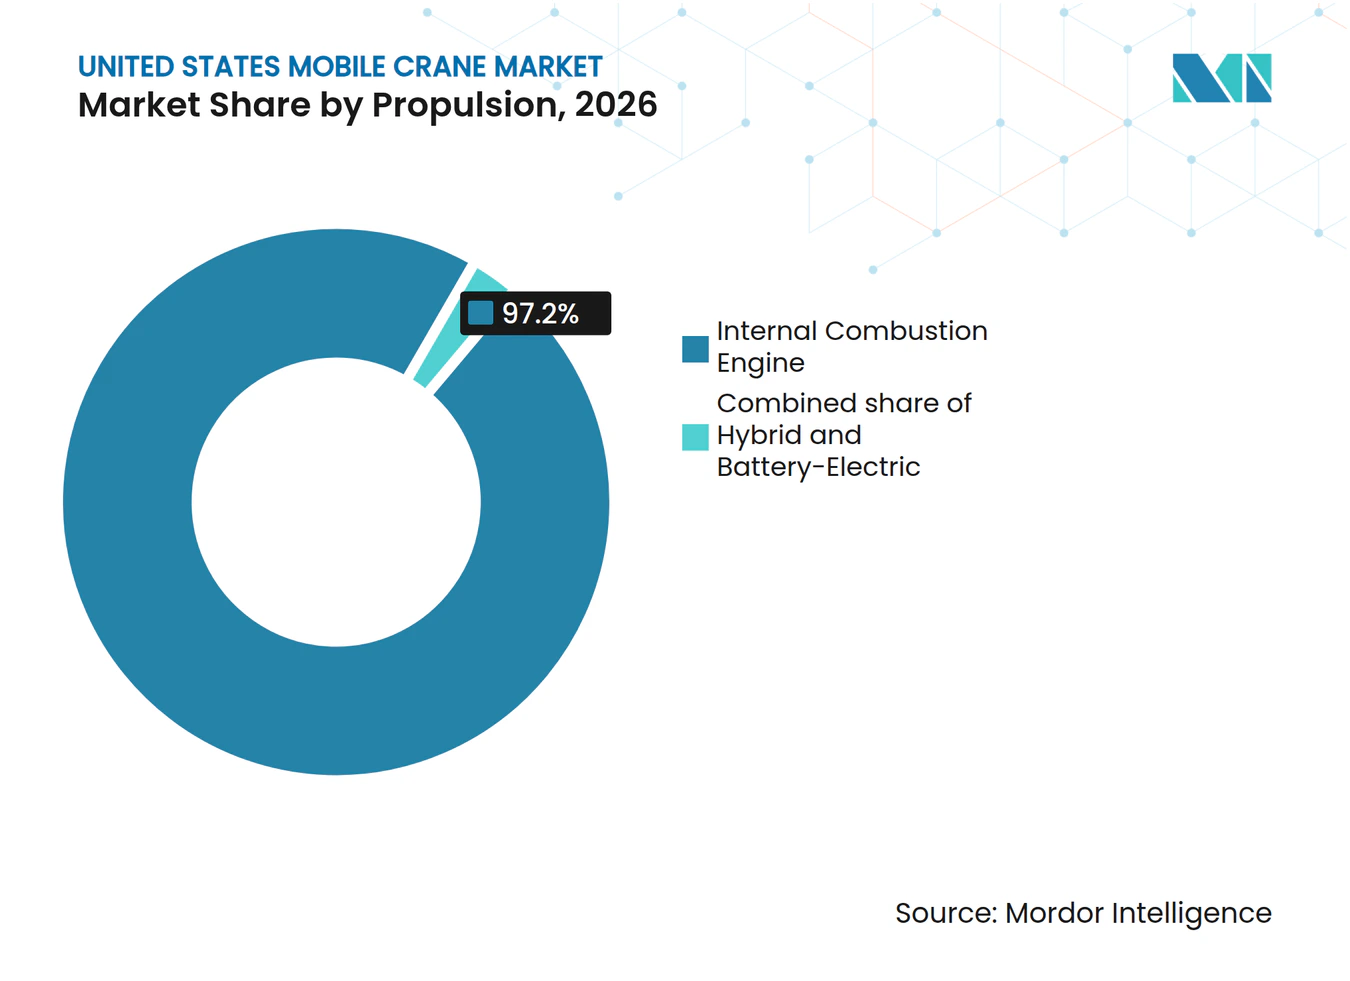
- Nach Antrieb hielten Verbrennungsmotoren im Jahr 2026 einen Anteil von 97,20 %, während batteriebetriebene Elektrogeräte bis 2032 mit einem CAGR von 19,72 % wachsen sollen.
- Nach Eigentumsmodell hielt die eigene Flotte im Jahr 2026 einen Anteil von 52,63 %, während die Betriebsvermietung bis 2032 mit einem CAGR von 8,13 % wachsen soll.
- Nach Geografie hielt der Süden im Jahr 2026 einen Anteil von 38,50 % und soll bis 2032 mit einem CAGR von 6,90 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Investitionspipeline für Infrastruktur und Versorgungseinrichtungen in den Vereinigten Staaten | +1.8% | Texas, Kalifornien, Florida, New York, Illinois, Pennsylvania | Mittelfristig (2–4 Jahre) |
| Spezialhebungen für Rechenzentren und modulare Industriebauten | +1.4% | Süden (Texas, Georgia, North Carolina), Mittlerer Westen (Ohio, Illinois) | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Hebeleistungen für erneuerbare Energien und Netzmodernisierung | +1.2% | Texas, Mittlerer Westen (Iowa, Kansas), Südosten, Great-Plains-Bundesstaaten | Mittelfristig (2–4 Jahre) |
| Erweiterung der Mietflotte und Asset-Light-Beschaffung | +0.9% | National; konzentriert im Süden und Mittleren Westen | Mittelfristig (2–4 Jahre) |
| Flottenemeuerung für Sicherheit, Emissionen und Betriebszeit | +0.7% | National | Mittelfristig (2–4 Jahre) |
| Telematikgestützte Auslastung und vorausschauende Wartung | +0.4% | National | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Investitionspipeline für Infrastruktur und Versorgungseinrichtungen in den Vereinigten Staaten
Infrastrukturprogramme gehen über die Planungsphase hinaus in Bauarbeiten über, die Geräte an Projektstandorten erfordern – oft nach langen Entwurfs-, Prüf- und Beschaffungsprozessen. Straßen, Brücken, Wassersysteme, Häfen und Übertragungskorridore erfordern alle Hebearbeiten bei Aushub, Strukturmontage, Geräteaufstellung, Reparatur und abschließender Inbetriebnahme. Die Bundesstraßenverwaltung verwaltet weiterhin wichtige Programme, die durch das Bipartisan Infrastructure Law geschaffen wurden und eine lange Pipeline von Verkehrsprojekten unterstützen[1]. Projekte mit langen Entwurfs- und Genehmigungszeiträumen können innerhalb kürzerer Zeit in die Ausführungsphase eintreten, was den Druck auf die lokale Auftragnehmerkapazität erhöht. Dieses Muster kann die Flottenauslastung in Regionen mit mehreren aktiven öffentlichen Bauprogrammen erhöhen, die überlappende Arbeitspläne erfordern. Es ermutigt Vermieter auch dazu, schwere Geräte, ausgebildete Besatzungen und Wartungsunterstützung in der Nähe von Gebieten mit zuverlässiger Projektsichtbarkeit zu positionieren.
Spezialhebungen für Rechenzentren und modulare Industriebauten
Rechenzentren erfordern Hebeunterstützung für die Stahlmontage, mechanische Ausrüstung, Stromsysteme, Notstromaggregate und abschließende Standortarbeiten. Der mobile Kranmarkt der Vereinigten Staaten profitiert von dieser Abfolge, da verschiedene Krankonfigurationen benötigt werden können, wenn der Bau von den Fundamenten bis zur Inbetriebnahme fortschreitet. Modulare Industriebauten erhöhen auch den Bedarf an sorgfältiger Platzierung großer vorgefertigter Abschnitte, die möglicherweise nach einem eng geführten Lieferplan ankommen. Auftragnehmer benötigen neben dem Gerät oft einen Bediener, Anschlagmittelunterstützung, Hubplanung, Verkehrskoordination und eine klare Sicherheitsdokumentation. Dies begünstigt Anbieter, die spezialisierte Arbeiten koordinieren können, anstatt nur für einen begrenzten Zeitraum einen Kran bereitzustellen. Dieselben Standorte können Energieinfrastrukturarbeiten erfordern, wenn die Rechenzentrumkapazität zunimmt und lokale Stromanschlüsse verstärkt werden.
Nachfrage nach Hebeleistungen für erneuerbare Energien und Netzmodernisierung
Windprojekte erfordern schwere Hebeleistungen bei der Turbineninstallation, Wartung, dem Komponentenaustausch und der Repowering-Aktivität. Wind lieferte im Jahr 2026 10,3 % der Stromerzeugung der Vereinigten Staaten, was die installierte Basis veranschaulicht, die Bau- und Servicearbeiten erfordert[2]. Die Netzmodernisierung schafft auch Nachfrage nach Arbeiten an Umspannwerken, Transformatorstandorten und entlang von Übertragungskorridoren, die neue Erzeugungsanlagen verbinden. Der mobile Kranmarkt der Vereinigten Staaten kann profitieren, wenn Wind-, Netz- und konventionelle Energieprojekte in überlappenden Gebieten mit gemeinsamem Gerätebedarf voranschreiten. Geräteanbieter müssen die Hubkapazität mit Standortbedingungen, Routenplanung, Wetterexposition und Transportbeschränkungen abstimmen. Repowering-Arbeiten können Folgenachfrage erzeugen, wo bestehende Windanlagen einen Komponentenaustausch benötigen, ohne den Entwicklungsprozess für einen neuen Standort zu durchlaufen.
Erweiterung der Mietflotte und Asset-Light-Beschaffung
Kunden wählen zunehmend vertraglich vereinbarte Hebedienstleistungen, wenn ein Projekt spezialisierte Geräte, ausgebildetes Personal und klare betriebliche Verantwortung erfordert. Dieses Modell kann den Kran, den Bediener, Anschlagmittel, technische Unterstützung, Standortaufsicht und praktische Koordination mit dem weiteren Bauteam umfassen. Vermieter erweitern ihre Flotten und lokale Abdeckung, um nationale und regionale Kunden zu unterstützen, die konsistenten Service an mehreren Standorten benötigen. Die Flottenemeuerung verbessert auch Sicherheitsmerkmale, Betriebszuverlässigkeit und die Fähigkeit, Kundenanforderungen bei anspruchsvollen Aufträgen zu erfüllen. Vernetzte Wartungstools helfen Betreibern, den Gerätezustand zu verfolgen, Servicearbeiten zu planen und das Risiko zu reduzieren, dass eine Unterbrechung einen kritischen Hub beeinträchtigt. Der mobile Kranmarkt der Vereinigten Staaten belohnt daher Anbieter, die Geräteverfügbarkeit mit reaktionsschnellem Außendienst und zuverlässiger Projektkommunikation verbinden.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungs- und Wartungskosten | -0.7% | National | Langfristig (≥ 4 Jahre) |
| Mangel an qualifizierten Bedienern und Fachpersonal | -0.5% | Texas, Florida, Arizona, Colorado | Mittelfristig (2–4 Jahre) |
| Genehmigungsverfahren und Achslastreibungen von Bundesstaat zu Bundesstaat | -0.3% | National; akut in den Nordoststaaten | Kurzfristig (≤ 2 Jahre) |
| Geringes Auslastungsrisiko für Hochkapazitätsflotten | -0.2% | Mittlerer Westen, Nordosten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungs- und Wartungskosten
Große mobile Krane erfordern erhebliche Kapitalverpflichtungen, bevor sie Mieteinnahmen generieren können, und die Kaufentscheidung muss unsichere zukünftige Projektpläne berücksichtigen. Moderne Einheiten benötigen auch spezialisierte Wartung, Diagnosewerkzeuge, Ersatzteile und ausgebildete Techniker, die herstellerspezifische Systeme verstehen. Diese Anforderungen erschweren es kleineren Unternehmen, in einer Phase starker Nachfrage Hochkapazitätsgeräte hinzuzufügen. Die Auslastung kann auch sinken, wenn große Geräte zwischen Großprojekten gehalten oder über lange Strecken zum nächsten Einsatz transportiert werden. Das daraus resultierende Risiko begünstigt Unternehmen mit vielfältigen Kunden, etablierten Niederlassungen, disziplinierten Wartungsprogrammen und langfristigen Verträgen. Es kann die Anzahl neuer Wettbewerber begrenzen, die in der Lage sind, eine vergleichbare Flotte aufzubauen und dabei sichere und zuverlässige Betriebsstandards aufrechtzuerhalten.
Mangel an qualifizierten Bedienern und Fachpersonal
Qualifizierte Bediener, Hubplaner, Anschlagmittelpersonal und Prüfer sind für sichere Kranarbeiten bei jedem Projekt unerlässlich. Die Arbeitsschutzbehörde (OSHA) verlangt von Arbeitgebern, sicherzustellen, dass Bediener für die zugewiesenen Geräte und Arbeitsbedingungen ausgebildet, zertifiziert und bewertet sind. Die Verfügbarkeit qualifizierter Personen kann bestimmen, ob ein verfügbarer Kran planmäßig mobilisiert und wie geplant eingesetzt werden kann. Zertifizierungsrückstände und Pensionierungen erfahrener Bediener können die Zeit verlängern, die benötigt wird, um neue Kraneinsätze zu besetzen. Schulungsprogramme von Herstellern und Vermietern können die Lücke kurzfristig nur teilweise schließen. Anbieter mit erfahrenen lokalen Teams sind besser positioniert, um diese betrieblichen Einschränkungen zu bewältigen und Kunden realistische Zeitpläne zu kommunizieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
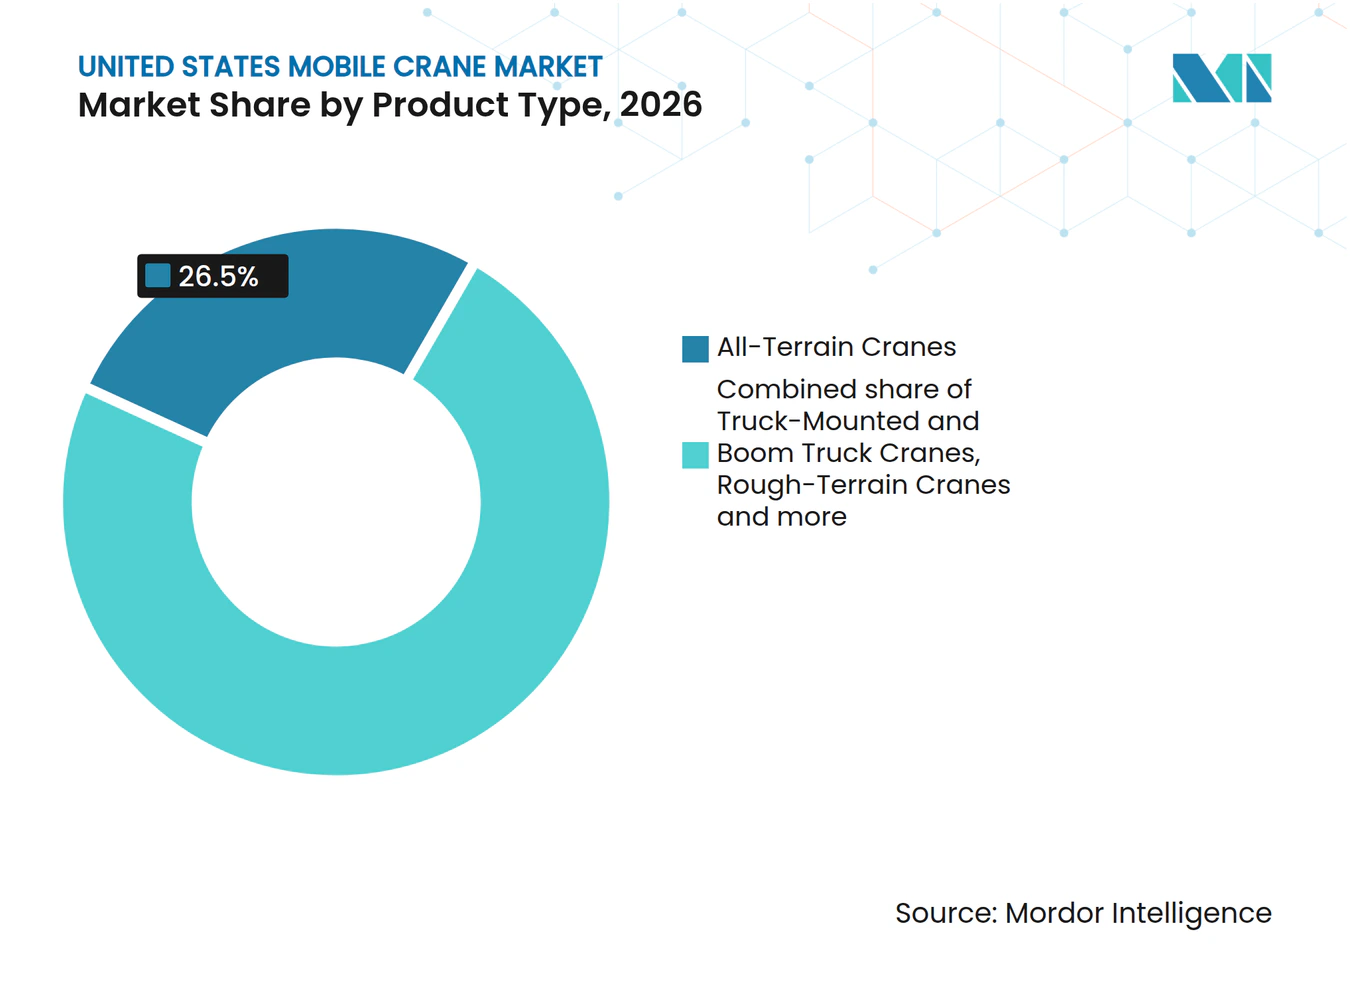
Geländekrane führen bei gemischten StandortarbeitenGeländekrane hielten im Jahr 2026 einen Marktanteil von 26,50 % am mobilen Kranmarkt der Vereinigten Staaten und sollen bis 2032 mit einem CAGR von 6,20 % wachsen, während Raupenkrane kombiniert etwa 27,0 % auf Teleskop- und Gitterausleger-Raupentypen entfielen. Raupendesigns unterstützen Arbeiten, bei denen schwere Komponenten mit stabiler Positionierung und kontrollierter Bewegung platziert werden müssen. Windinstallation, Industrieanlagenbau und große Strukturarbeiten stützen die Nachfrage nach diesen Geräten. Diese Projekte erfordern oft, dass ein Kran über mehrere Bauphasen hinweg an einem einzigen Standort produktiv bleibt. Vermieter schätzen Raupenkrane, wenn Projekte hohe Kapazität, detaillierte Hubplanung und erfahrene Betriebsteams erfordern. Das Gerät ist auch nützlich, wenn Projektpläne wenig Spielraum für eine Ersatzeinheit oder eine ungeplante Änderung der Hubmethode lassen.
Geländekrane bieten Mobilität für Projekte, die häufige Ortswechsel und eine schnelle Rückkehr auf öffentliche Straßen erfordern. LKW-montierte Krane bleiben nützlich für routinemäßige Bau- und Versorgungsaufgaben, bei denen praktischer Zugang wichtiger ist als maximale Hubkapazität. Geländemodelle dienen Standorten mit unebenem Gelände, unvollständiger Standortvorbereitung oder eingeschränkten internen Straßen. Teleskop-Raupendesigns können schwere Hubkapazität bieten und gleichzeitig einige Mobilisierungsanforderungen für komplexe Projekte reduzieren. Die Produktauswahl hängt von Lastanforderungen, Bodenbedingungen, Transportplanung, Bedienerqualifikation und der Dauer des Auftrags ab. Diese Auswahlmöglichkeiten ermöglichen es dem mobilen Kranmarkt der Vereinigten Staaten, sowohl große Bauprogramme als auch kürzere lokale Arbeiten zu bedienen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Trägertyp:
Raupenmontierte Geräte erfüllen schwere ProjektanforderungenSelbstfahrende Radeinheiten hielten im Jahr 2026 einen Anteil von 48,50 %, während raupenmontierte Einheiten 27,00 % hielten und bis 2032 mit einem CAGR von 6,60 % wachsen sollen. Der raupenmontierte Trägertyp eignet sich für Projekte, die erhebliche Hubkapazität und stabile Platzierung am Arbeitsplatz erfordern. Infrastruktur-, Energie- und Industriebauten können diese Konfiguration bevorzugen, wenn Geräte für einen längeren Zeitraum vor Ort bleiben. Ihre Verwendung spiegelt die Notwendigkeit wider, große Komponenten mit sorgfältiger Standortvorbereitung und klaren Bewegungsplänen zu handhaben. Bediener wählen sie auch dort, wo Bodenbedingungen für konventionelle Radgeräte ungeeignet sind oder wiederholtes Umpositionieren den Auftrag stören könnte. Das Trägerdesign kann Besatzungen helfen, sorgfältig um schwierige Lasten, beengte Räume und anspruchsvolle Sicherheitsverfahren herum zu arbeiten.
LKW-montierte Träger bleiben wichtig, wo Kunden die Fahrt zwischen nahe gelegenen Baustellen und unkomplizierte Mobilisierung priorisieren. Anhängermontierte Einheiten dienen spezialisierten Aufgaben, die ihre Transportarrangements und dedizierte Standorteinrichtung rechtfertigen können. Selbstfahrende Radgeräte haben eine Rolle in städtischen und industriellen Gebieten, wo Mobilität, Bodendruck und Platzbeschränkungen wichtig sind. Diese Alternativen geben Vermietern Optionen für verschiedene Standortlayouts, Arbeitsdauern und Kundenpläne. Eine diversifizierte Trägerflotte hilft Anbietern, den Einsatz von Hochkostengeräten zu vermeiden, wenn eine einfachere Konfiguration die Arbeit sicher abschließen kann. Der mobile Kranmarkt der Vereinigten Staaten profitiert, wenn Flottenbetreiber die Trägerauswahl an die Kosten-, Timing- und Zugangsbedingungen jedes Hubs anpassen können.
Nach Geländetyp:
Allgeländemodelle bedienen gemischte ZugangstandorteAllgelände hielt im Jahr 2026 einen Anteil von 58,71 %, während Geländekrane bis 2032 mit einem CAGR von 7,58 % wachsen sollen. Allgeländegeläte werden weit verbreitet eingesetzt, da sie auf Straßen fahren und in halbentwickelten Arbeitsumgebungen betrieben werden können. Diese Flexibilität unterstützt Auftragnehmer, die auf kommerziellen, Infrastruktur-, Versorgungs- und Industriestandorten arbeiten. Vermieter können diese Einheiten mit weniger spezialisierten Logistik- und weniger Störungen der Auftragsabfolge zwischen verschiedenen Projekttypen bewegen. Ihre breite Verwendung macht sie zu wertvollen Vermögenswerten in einem gemischten Kundenportfolio, das sowohl geplante Arbeiten als auch zeitkritische Aufgaben umfasst. Das Gerät kann auch den Bedarf eines Kunden reduzieren, für jeden Wechsel des Arbeitsortes einen separaten Transport zu arrangieren.
Geländekrane eignen sich für Greenfield-Energiestandorte, Industrieparks, Versorgungskorridore und andere Gebiete mit begrenzter Bodenvorbereitung. Befestigte und städtische Zugangsgeräte unterstützen dichte Baubereiche, wo Standortbedingungen, Bereitstellungsflächen und Zugangswege eng kontrolliert werden. Unbefestigte und Geländearbeiten erfordern Maschinen, die sicher betrieben werden können, wo Zufahrtsstraßen unvollständig bleiben oder sich Bodenbedingungen ändern. Rechenzentrum-Projekte können Nachfrage nach mehr als einer Geländekategorie erzeugen, wenn Fundamente, Strukturarbeiten, Geräteaufstellung und Fertigstellungsaktivitäten voranschreiten. Bediener müssen Bodentragfähigkeit, Wetter, Verkehrsmanagement und den verfügbaren Platz für Abstützungen oder Raupen berücksichtigen, bevor sie Geräte auswählen. Diese Bandbreite an Anforderungen unterstützt die Produktdifferenzierung im mobilen Kranmarkt der Vereinigten Staaten.
Nach Anwendung:
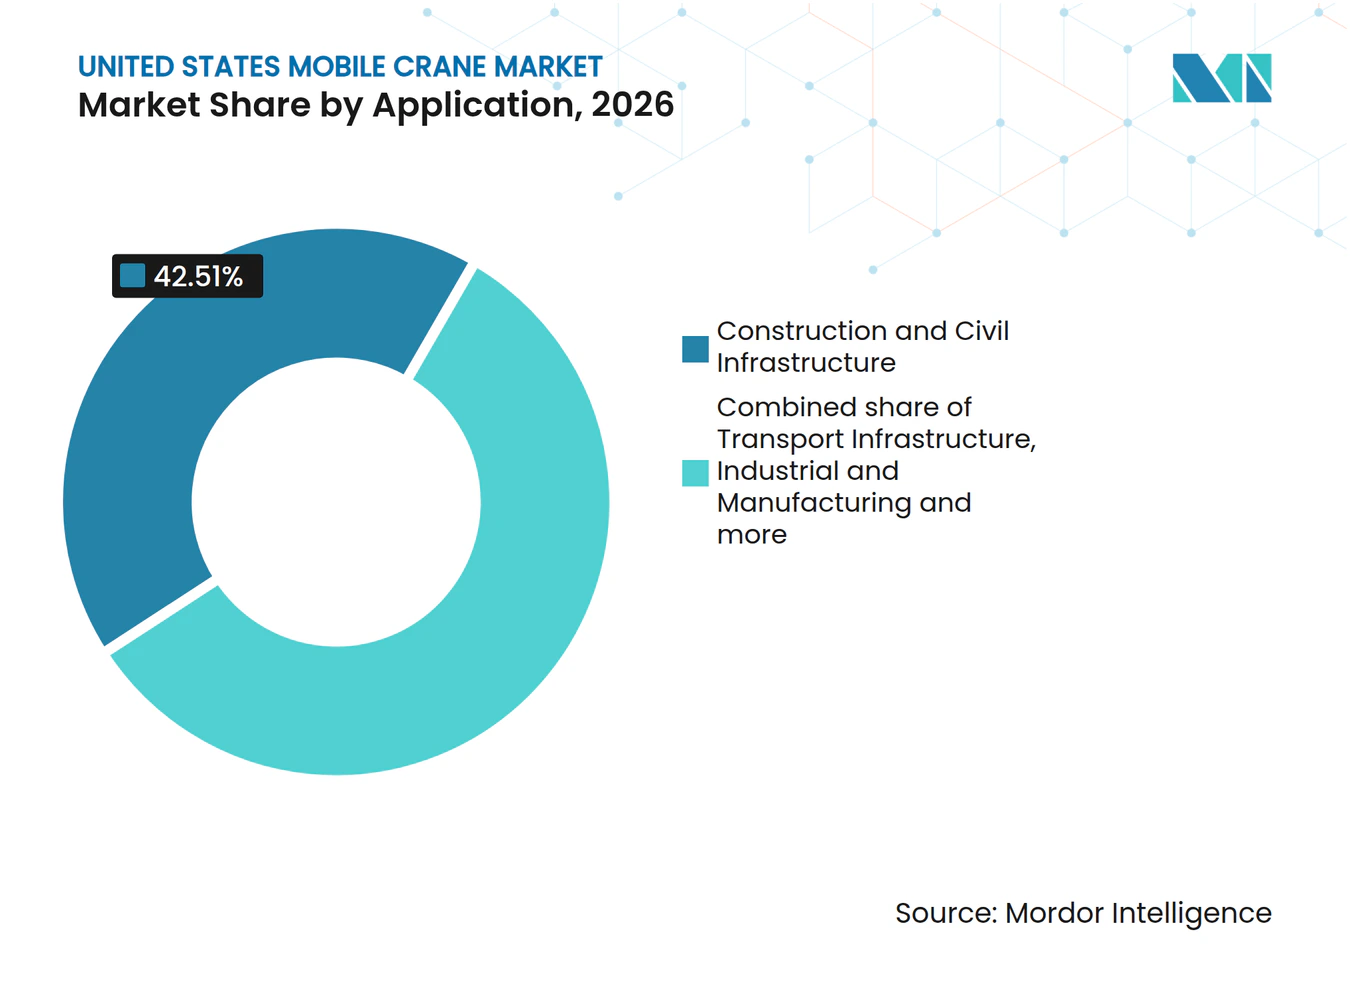
Erneuerbare Energien erweitern die Nachfrage über Tiefbauarbeiten hinausBau und Zivilinfrastruktur hielten im Jahr 2026 einen Anteil von 42,51 %, während erneuerbare Energien bis 2032 mit einem CAGR von 8,22 % wachsen sollen. Tiefbauarbeiten bleiben eine breite Nachfragequelle, da Hebeleistungen für Brücken, Verkehrsmittel, Gebäude und Verkehrsverbesserungen erforderlich sind. Projekte für erneuerbare Energien fügen einen spezialisierten Bedarf für große Komponenten, detaillierte Hubpläne und gut koordinierte Standortaktivitäten hinzu. Die Mischung gibt Anbietern Zugang zu öffentlichen und privaten Bauaktivitäten, anstatt einer engen Kundenbasis. Es reduziert auch die Abhängigkeit von einer einzelnen Baukategorie, wenn sich Projektpläne oder Finanzierungszeitpläne ändern. Anbieter, die beide Anwendungen bedienen, können ihr technisches Wissen in verschiedenen Arbeitsumgebungen einsetzen und gleichzeitig eine ausgewogenere Flotte aufrechterhalten.
Verkehrsinfrastruktur erfordert Kranarbeiten für Reparaturen, Ersatz, Baubereitstellung und die Installation großer Strukturelemente. Industrie- und Fertigungsstandorte erfordern Geräte für neue Anlagen, geplante Wartung, Geräteinstallation und interne Anlagenänderungen. Versorgungs- und Netzprojekte unterstützen wiederkehrende Arbeiten an Erzeugungs-, Übertragungs-, Verteilungs- und Speicheranlagen. Marine- und Hafenaktivitäten umfassen Aufgaben, bei denen Zugang, Sicherheitsverfahren, Wetter und Terminplanung eng geführt werden. Katastrophenschutz kann auch einen schnellen Geräteeinsatz nach Schäden an öffentlicher Infrastruktur oder Energiesystemen erfordern. Eine ausgewogene Anwendungsmischung hilft dem mobilen Kranmarkt der Vereinigten Staaten, Änderungen in einzelnen Projektpipelines und Kundenausgabenmustern zu bewältigen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Spezialanbieter behalten eine zentrale RolleKranvermietungs- und Hebeunternehmen hielten im Jahr 2026 einen Anteil von 35,42 %, während Energie- und Versorgungsunternehmen bis 2032 mit einem CAGR von 7,84 % wachsen sollen. Vermietungs- und Hebevertragsanbieter liefern Geräte und Betriebskapazität an Kunden, die keine vollständige Flotte unterhalten. Ihre Rolle ist besonders wichtig, wenn ein Projekt technisch geplante Hubpläne, Spezialanschlagmittel und ausgebildetes Personal erfordert. Energie- und Versorgungskunden benötigen Geräte für Erzeugung, Übertragung, Wartung und die Platzierung großer Ersatzkomponenten. Diese Nachfrage begünstigt oft Anbieter, die Standortregeln, Wetterexposition, Abschaltpläne und lange Projektzeitpläne verstehen. Ihr spezialisierter Service kann den Koordinationsaufwand für Kunden reduzieren, die komplexe Bau- oder Wartungsarbeiten verwalten.
Industrielle Anlagenbesitzer nutzen Krane bei geplanten Abschaltungen, Wartung, Anlagenaufrüstungen und dem Austausch wichtiger Prozessgeräte. Regierungs- und Kommunalkunden benötigen Hebeunterstützung für Verkehrsprojekte, Wassersysteme, öffentliche Gebäude und andere öffentliche Arbeiten. Allgemeine und Spezialauftragnehmer bleiben Hauptnutzer konventioneller Bau- und Tiefbauaufgaben, die temporäre Hubkapazität benötigen. Bergbau- und Zuschlagstoffbetreiber nutzen Krandienstleistungen für Anlagenwartung, Verarbeitungsgeräte und Materialhandhabungsinfrastruktur. Jede Gruppe hat unterschiedliche Anforderungen an Terminplanung, Dokumentation, Besatzungsexpertise und Geräteverfügbarkeit. Diese Endnutzergruppen geben dem mobilen Kranmarkt der Vereinigten Staaten eine breite Basis aus wiederkehrender und projektbasierter Nachfrage.
Nach Hubkapazität:
Hochkapazitätsgeräte gewinnen an AufmerksamkeitDas Segment 50 bis 150 Tonnen hielt im Jahr 2026 einen Anteil von 46,56 %, während das Segment über 300 Tonnen bis 2032 mit einem CAGR von 8,42 % wachsen soll. Mittelklassegeräte bedienen eine breite Palette von Bau- und Industrieaufgaben mit einer praktischen Balance zwischen Hubkapazität und Mobilität. Seine Flexibilität unterstützt wiederkehrende Arbeiten wie Strukturplatzierung, Wartung, routinemäßige Gerätewechsel und allgemeine Projektaktivitäten. Hochkapazitätsgeräte werden benötigt, wenn Projektkomponenten größer, schwerer oder schwieriger präzise zu platzieren werden. Der Unterschied in den Anwendungsfällen ermutigt Flottenbetreiber, eine Mischung von Kapazitäten beizubehalten, anstatt sich auf eine Geräteklasse zu verlassen. Kunden berücksichtigen auch Mobilisierungskomplexität, Standortzugang und die Verfügbarkeit qualifizierter Besatzungen bei der Wahl eines Kapazitätsbereichs.
Geräte unter 50 Tonnen unterstützen Arbeiten, bei denen Mobilität, kürzere Einrichtungsanforderungen und niedrigere Betriebskosten wichtig sind. Der Bereich 151 bis 300 Tonnen bedient viele schwere Tief- und Industriehebungen ohne die gleichen betrieblichen Anforderungen wie die größten Einheiten. Die größten Krane werden für Windkomponenten, modulare Abschnitte, große mechanische Systeme und andere anspruchsvolle Platzierungen eingesetzt. Hersteller adressieren weiterhin Lücken zwischen etablierten Kapazitätsklassen, wenn sich Projektanforderungen ändern. Dies ermöglicht es Vermietern, Geräte auszuwählen, die besser zu den physischen Anforderungen eines Auftrags passen, ohne vermeidbare Logistikbelastungen zu schaffen. Diese Produktplanung gibt dem mobilen Kranmarkt der Vereinigten Staaten mehr Optionen für spezialisierte Arbeiten und sich ändernde Kundenbedürfnisse.
Nach Antrieb:
Alternative Antriebe entwickeln sich von einer kleinen BasisVerbrennungsmotoren hielten im Jahr 2026 einen Anteil von 97,20 %, während batteriebetriebene Elektrogeräte bis 2032 mit einem CAGR von 19,72 % wachsen sollen. Konventionelle Motoren bleiben wichtig, da sie die Leistung, Reichweite und Betankungsflexibilität bieten, die für viele Krananwendungen benötigt werden. Alternative Systeme gewinnen an Aufmerksamkeit, wo Projektstandorte Lärmschutzauflagen, Emissionsanforderungen oder Zugang zu elektrischer Infrastruktur haben. Hybriddesigns können den Kraftstoffverbrauch reduzieren und gleichzeitig die Unterstützung durch eine konventionelle Energiequelle bei anspruchsvollen Arbeiten beibehalten. Das Adoptionsniveau wird von Gerätekapazität, Ladeinfrastruktur, Wartungsunterstützung und den spezifischen Anforderungen jedes Projekts abhängen. Kunden müssen auch beurteilen, ob emissionsärmere Geräte geplante Arbeiten abschließen können, ohne neue betriebliche Einschränkungen zu schaffen.
Städtische Baustellen und regulierte Standorte können frühe Möglichkeiten für emissionsärmere Geräte und leisere Betriebspraktiken schaffen. Hersteller veröffentlichen Elektrifizierungspläne und führen vernetzte Systeme ein, die die Betriebssichtbarkeit und Wartungsplanung verbessern. Schwere Hebeleistungen erfordern weiterhin zuverlässige Leistung unter variablen Standortbedingungen, einschließlich Wetteränderungen und langen Arbeitszyklen. Batteriebetriebene Elektrogeräte werden wahrscheinlich zuerst in Anwendungen mit handhabbaren Lastzyklen und vorhersehbarem Standortzugang praktischer sein. Hybrideinheiten können eine Zwischenlösung für Kunden bieten, die einen geringeren Kraftstoffverbrauch wünschen, ohne sich ausschließlich auf die Verfügbarkeit von Ladeinfrastruktur zu verlassen. Diese Faktoren machen den Antrieb zu einem sich entwickelnden Bereich im mobilen Kranmarkt der Vereinigten Staaten, anstatt zu einer einheitlichen Veränderung über alle Geräteklassen hinweg.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Eigentumsmodell:
Betriebsvermietung gewinnt an RelevanzDie eigene Flotte hielt im Jahr 2026 einen Anteil von 52,63 %, während die Betriebsvermietung bis 2032 mit einem CAGR von 8,13 % wachsen soll. Flottenbesitz gibt etablierten Betreibern direkte Kontrolle über Geräteverfügbarkeit, Wartungsplanung und die Zuweisung von Vermögenswerten an langfristige Kunden. Es kann auch einen Vorteil für Unternehmen schaffen, die kostspielige Vermögenswerte durch Nachfragezyklen unterstützen und in Ersatzgeräte investieren können. Betriebsvermietung spricht Kunden an, die neben dem Kran und einem koordinierten Außenteam Spezialexpertise wünschen. Dieses Modell kann betriebliche, terminliche und sicherheitsbezogene Verantwortlichkeiten auf einen erfahrenen Anbieter mit relevanten Geräten übertragen. Es ist besonders nützlich, wenn einem internen Kunden das Personal oder das technische Wissen fehlt, um einen komplexen Hub selbstständig zu verwalten.
Bare Rental bleibt relevant für Kunden, die qualifizierte interne Bediener unterhalten und die Geräte an ihren eigenen Standorten überwachen können. Hebevertrag wird verwendet, wenn ein Spezialist die Verantwortung für einen definierten Hubumfang übernimmt und die damit verbundenen Arbeiten koordiniert. Projektflottenlösungen können Standorte mit langen, sorgfältig geplanten Bauplänen und konsistenten Geräteanforderungen unterstützen. Diese Modelle ermöglichen es Kunden, ein Kontrollniveau zu wählen, das ihrer technischen Fähigkeit, Risikobereitschaft und internen Belegschaft entspricht. Anbieter können auch kommerzielle Bedingungen an die Dauer und Komplexität des Projekts anpassen, anstatt ein einheitliches Servicemodell zu verwenden. Die mobile Kranbranche der Vereinigten Staaten wird daher sowohl durch Anlagenbesitz als auch durch serviceorientierte Liefermodelle geprägt.
Geografische Analyse
Der Mittlere Westen machte im Jahr 2026 etwa 21 % des Marktanteils des mobilen Kranmarkts der Vereinigten Staaten aus. Seine Fertigungs-, Energie- und Industrieanlagen schaffen wiederkehrende Arbeiten für Wartung, Anlagenverbesserungen, Geräteaustausch und Bauaktivitäten über eine breite Palette von Kundenstandorten. Die Region verfügt auch über etablierte Transportverbindungen, eine breite Basis von Kranflotten und erfahrene Dienstleister, die mit industriellen Betriebsanforderungen vertraut sind. Dies kann die praktische Komplexität des Gerätewechsels zwischen Kundenstandorten und der Unterstützung für zeitkritische Arbeiten verringern. Rechenzentrum- und Infrastrukturprojekte fügen dieser etablierten Industriebasis Nachfrage hinzu und schaffen gleichzeitig Arbeiten, die sich von der traditionellen Fabrikwartung unterscheiden. Die Region kombiniert daher wiederkehrende Industrienachfrage mit Baumöglichkeiten, die die Flottenauslastung bei sich ändernden Projektplänen unterstützen können.
Der Süden hielt im Jahr 2026 38,50 % des Marktanteils des mobilen Kranmarkts der Vereinigten Staaten und soll bis 2032 mit einem CAGR von 6,90 % wachsen. Texas unterstützt Aktivitäten in den Bereichen Energie, Strominfrastruktur, Wind, Industriebau, Rechenzentren und ein großes Netzwerk verwandter Dienstleistungsunternehmen. Florida, Georgia, North Carolina und Louisiana tragen ebenfalls Projektnachfrage durch Infrastruktur, Fertigung, Häfen, Luft- und Raumfahrt und andere bauverwandte Arbeiten bei. Die Region zieht Nachfrage aus mehreren Endmärkten, anstatt sich auf einen Projekttyp oder eine Quelle von Kundenausgaben zu verlassen. Diese Vielfalt kann Vermietern helfen, Geräte bei sich ändernden Bauplänen und saisonalen Arbeitsmustern aktiv zu halten. Es schafft auch einen Bedarf an Anbietern, die Geräte schnell über eine große Geografie hinweg einsetzen können und dabei lokale Sicherheits-, Transport- und Standortanforderungen unterstützen.
Der Nordosten wird durch dichten städtischen Bau, Verkehrsarbeiten und detaillierte lokale Genehmigungsanforderungen geprägt, die sowohl Planung als auch Standortzugang beeinflussen können. Diese Bedingungen erfordern sorgfältige Planung für Gerätezugang, Transport, Bereitstellung, Betriebsfenster und Koordination mit nahegelegenem Verkehr oder belegten Einrichtungen. Der Westen profitiert von Infrastruktur, Hafeninvestitionen, Fertigungsbau und einer Reihe von Projekten, die möglicherweise herausforderndes Gelände oder Umweltanforderungen haben. Kalifornien kann den frühen Einsatz emissionsärmerer Geräte unterstützen, da Projektanforderungen einen stärkeren Fokus auf Luftqualität und lokale Betriebsbedingungen legen. Zusammen fügen diese Regionen spezialisierte Arbeiten hinzu, die die geografische Basis des mobilen Kranmarkts der Vereinigten Staaten verbreitern. Sie belohnen auch Betreiber, die Geräteauswahl, Personalbesetzung und Logistik an die unterschiedlichen Anforderungen dichter Städte, Küstenanlagen und abgelegener Standorte anpassen können.
Wettbewerbslandschaft
Marktkonzentration
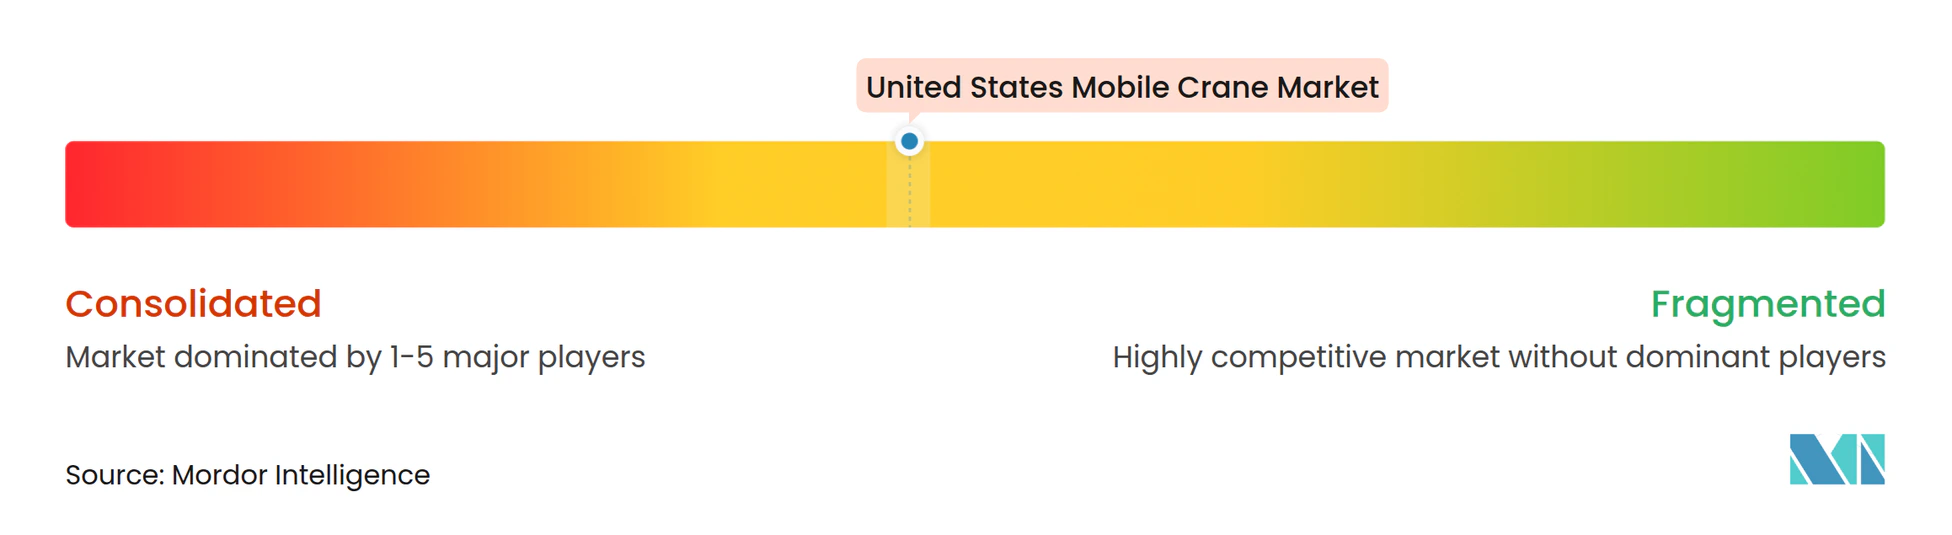
Der mobile Kranmarkt der Vereinigten Staaten ist mäßig konzentriert und umfasst Gerätehersteller, nationale Vermietungsplattformen, regionale Betreiber und Spezialanschlagmittelunternehmen, jedes mit unterschiedlichen Rollen in der Wertschöpfungskette. Hersteller konkurrieren durch Hubkapazität, Produktzuverlässigkeit, Servicenetzwerke, Gerätetechnologie und die Verfügbarkeit von Teilen und technischer Unterstützung, die Geräte für Feldeinsätze bereit halten können. Vermieter konkurrieren durch Flottenverfügbarkeit, lokale Niederlassungsabdeckung, Bedienerexpertise, Projektplanung und die Fähigkeit, komplexe Arbeiten ohne Unterbrechung zu unterstützen, wenn sich Standortbedingungen oder Pläne ändern. Regionale Unternehmen bleiben wichtig, da lokales Wissen, etablierte Kundenbeziehungen und reaktionsschneller Service auf Projektebene wichtig sein können, insbesondere wo Zugangsregeln und Kundenbedürfnisse von einem Standort zum anderen unterschiedlich sind. Dies schafft ein Wettbewerbsumfeld, in dem nationale Größe und lokale Ausführung beide Wert haben, anstatt einen Markt, in dem Gerätebesitz allein die Kundenwahl bestimmt.
Manitowoc stellte den Grove GMK8700 auf der CONEXPO 2026 vor und erweiterte sein Geländeangebot mit einem neuen Hochkapazitätsmodell und vernetzten Kransystemen. Derselbe Hersteller stellte auf der Veranstaltung auch den National Crane NTC80 Auslegerkran vor und reagierte damit auf Anforderungen aus den Bereichen Versorgung, Bau sowie Öl und Gas mit einem kundenorientierten Design. Diese Markteinführungen zeigen, wie die Produktentwicklung sowohl große Projekthebungen als auch mobile Feldarbeiten adressiert, bei denen einfacher Zugang, Geräteeinrichtung und Bedienersichtbarkeit wichtig sind. Vermietungsunternehmen erneuern auch Flotten und erweitern ihr Territorium durch Akquisitionen und externe Investitionen, um ihre Servicereichweite zu vertiefen und Geräte näher an wichtigen Kundenstandorten zu halten. Solche Maßnahmen können ihre Fähigkeit verbessern, Multi-State-Kunden zu bedienen, die konsistente Betriebspraktiken, Zugang zu verschiedenen Geräteklassen und klare Verantwortlichkeit von einem Anbieter wünschen.
Vernetzte Flottenmanagement- und Wartungsplanung werden zu immer wichtigeren Wettbewerbsfähigkeiten, da Kunden vorhersehbare Projektausführung und weniger gerätebezogene Verzögerungen anstreben. Geräteanbieter können Kundenbeziehungen stärken, wenn sie neue Maschinen mit Serviceunterstützung, digitalen Tools, zugänglicher technischer Anleitung und praktischer Schulung für Feldpersonal kombinieren. Vermieter können die Reaktionsfähigkeit verbessern, indem sie verschiedene Krantypen in der Nähe aktiver Bauzentren positionieren, engen Kontakt mit Projektteams halten und Wartung rund um die erwartete Auslastung planen. Spezialisierte Hubplanung bleibt ein Differenzierungsmerkmal, wo Kunden technische Unterstützung, komplexe Standortkoordination, detaillierte Dokumentation und einen Anbieter benötigen, der Betriebsgrenzen klar erklären kann. Die Wettbewerbslandschaft wird weiterhin Unternehmen begünstigen, die zuverlässige Vermögenswerte mit erfahrenem Personal, breiten Servicefähigkeiten und einer Erfolgsbilanz bei der sicheren Ausführung von Arbeiten verbinden.
Marktführer der mobilen Kranbranche der Vereinigten Staaten
-
The Manitowoc Company, Inc.
-
Liebherr USA Co.
-
Tadano America Corporation
-
Terex Corporation
-
Link-Belt Cranes
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Mobiler Kranmarkt der Vereinigten Staaten Unternehmen in diesem Bericht
- The Manitowoc Company, Inc.
- Liebherr USA Co.
- Tadano America Corporation
- Terex Corporation
- Link-Belt Cranes
- SANY America, Inc.
- XCMG America Corporation
- Zoomlion Heavy Industry North America, Inc.
- Kobelco Construction Machinery USA Inc.
- Hitachi Sumitomo Heavy Industries Construction Crane Co., Ltd.
- Palfinger USA, LLC
- Manitex International, Inc.
- Altec Industries, Inc.
- Elliott Equipment Company
- Broderson Manufacturing Corp.
- Sennebogen LLC
- KATO WORKS CO., LTD.
- Maxim Crane Works, LP
- Bigge Crane and Rigging Co.
- Barnhart Crane & Rigging
- TNT Crane & Rigging, Inc.
- Bay Crane Companies
- Buckner HeavyLift Cranes
- Deep South Crane & Rigging
Neueste Industrielle Entwicklungen in Mobiler Kranmarkt der Vereinigten Staaten
- März 2026: Liebherr übergab auf der CONEXPO-CON/AGG 2026 einen LTM 1250-5.1 Geländekran an Prillaman's Crane & Rigging – den achten Liebherr-Kran in der Flotte des Unternehmens.
- März 2026: XCMG debütierte mit drei auf den US-Markt zugeschnittenen Kranen auf der CONEXPO-CON/
- AGG 2026: dem XCA275_U Geländekran, dem XCR130_U Geländekran und dem XCT45_U LKW-Kran.
- März 2026: Manitowoc debütierte mit dem Grove GMK8700, einem 800-US-Tonnen-Geländekran, und dem National Crane NTC80 Auslegerkran auf der CONEXPO-CON/AGG 2026.
- März 2026: Link-Belt Cranes stellte auf der CONEXPO-CON/AGG 2026 den 180-Tonnen-TCC-1800-Teleskop-Raupenkran vor, der auf Rechenzentrum- und Brückenarbeiten ausgerichtet ist.
Berichtsumfang des mobilen Kranmarkts der Vereinigten Staaten
Der mobile Kranmarkt der Vereinigten Staaten ist segmentiert nach Produkttyp, Trägertyp, Geländetyp, Anwendung, Endnutzer, Hubkapazität, Antrieb, Eigentumsmodell und Region. Nach Produkttyp ist der Markt segmentiert in LKW-montierte Krane und Auslegerkrane, Geländekrane, Geländekrane, Teleskop-Raupenkrane, Gitterausleger-Raupenkrane und Pick-and-Carry-Krane. Nach Trägertyp ist der Markt segmentiert in LKW-montiert, Raupenmontiert, Anhängermontiert und Selbstfahrend Radgetrieben. Nach Geländetyp ist der Markt segmentiert in Allgelände, Gelände, Befestigt/Städtischer Zugang und Unbefestigt/Geländezugang. Nach Anwendung ist der Markt segmentiert in Bau und Zivilinfrastruktur, Verkehrsinfrastruktur, Industrie und Fertigung, Öl und Gas und Petrochemie, Erneuerbare Energien, Versorgung und Netz, Bergbau und Zuschlagstoffe, Marine und Hafen sowie Katastrophenschutz und öffentliche Arbeiten. Nach Endnutzer ist der Markt segmentiert in Kranvermietungs- und Hebeunternehmen, Allgemeine und Spezialauftragnehmer, Industrielle Anlagenbesitzer, Energie- und Versorgungsunternehmen, Regierung und Kommunen sowie Bergbau- und Zuschlagstoffbetreiber. Nach Hubkapazität ist der Markt segmentiert in Unter 50 Tonnen, 50–150 Tonnen, 151–300 Tonnen und Über 300 Tonnen. Nach Antrieb ist der Markt segmentiert in Verbrennungsmotor, Hybrid und Batterieelektrisch. Nach Eigentumsmodell ist der Markt segmentiert in Eigene Flotte, Bare Rental, Betriebsvermietung, Hebevertrag und Projektflottenlösungen. Nach Region ist der Markt segmentiert in Nordosten (New York, Pennsylvania, New Jersey, Massachusetts und Connecticut), Mittlerer Westen (Illinois, Ohio, Indiana, Michigan und Wisconsin), Süden (Texas, Florida, Georgia, North Carolina und Louisiana) und Westen (Kalifornien, Washington, Oregon, Arizona und Colorado). Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
Segmentierungsübersicht
| LKW-montierte Krane und Auslegerkrane |
| Geländekrane |
| Geländekrane |
| Teleskop-Raupenkrane |
| Gitterausleger-Raupenkrane |
| Pick-and-Carry-Krane |
| LKW-montiert |
| Raupenmontiert |
| Anhängermontiert |
| Selbstfahrend Radgetrieben |
| Allgelände |
| Gelände |
| Befestigt/Städtischer Zugang |
| Unbefestigt/Geländezugang |
| Bau und Zivilinfrastruktur |
| Verkehrsinfrastruktur |
| Industrie und Fertigung |
| Öl und Gas und Petrochemie |
| Erneuerbare Energien |
| Versorgung und Netz |
| Bergbau und Zuschlagstoffe |
| Marine und Hafen |
| Katastrophenschutz und öffentliche Arbeiten |
| Kranvermietungs- und Hebeunternehmen |
| Allgemeine und Spezialauftragnehmer |
| Industrielle Anlagenbesitzer |
| Energie- und Versorgungsunternehmen |
| Regierung und Kommunen |
| Bergbau- und Zuschlagstoffbetreiber |
| Unter 50 Tonnen |
| 50–150 Tonnen |
| 151–300 Tonnen |
| Über 300 Tonnen |
| Verbrennungsmotor |
| Hybrid |
| Batterieelektrisch |
| Eigene Flotte |
| Bare Rental |
| Betriebsvermietung |
| Hebevertrag |
| Projektflottenlösungen |
| Nordosten | New York |
| Pennsylvania | |
| New Jersey | |
| Massachusetts | |
| Connecticut | |
| Mittlerer Westen | Illinois |
| Ohio | |
| Indiana | |
| Michigan | |
| Wisconsin | |
| Süden | Texas |
| Florida | |
| Georgia | |
| North Carolina | |
| Louisiana | |
| Westen | Kalifornien |
| Washington | |
| Oregon | |
| Arizona | |
| Colorado |
| Nach Produkttyp | LKW-montierte Krane und Auslegerkrane | |
| Geländekrane | ||
| Geländekrane | ||
| Teleskop-Raupenkrane | ||
| Gitterausleger-Raupenkrane | ||
| Pick-and-Carry-Krane | ||
| Nach Trägertyp | LKW-montiert | |
| Raupenmontiert | ||
| Anhängermontiert | ||
| Selbstfahrend Radgetrieben | ||
| Nach Geländetyp | Allgelände | |
| Gelände | ||
| Befestigt/Städtischer Zugang | ||
| Unbefestigt/Geländezugang | ||
| Nach Anwendung | Bau und Zivilinfrastruktur | |
| Verkehrsinfrastruktur | ||
| Industrie und Fertigung | ||
| Öl und Gas und Petrochemie | ||
| Erneuerbare Energien | ||
| Versorgung und Netz | ||
| Bergbau und Zuschlagstoffe | ||
| Marine und Hafen | ||
| Katastrophenschutz und öffentliche Arbeiten | ||
| Nach Endnutzer | Kranvermietungs- und Hebeunternehmen | |
| Allgemeine und Spezialauftragnehmer | ||
| Industrielle Anlagenbesitzer | ||
| Energie- und Versorgungsunternehmen | ||
| Regierung und Kommunen | ||
| Bergbau- und Zuschlagstoffbetreiber | ||
| Nach Hubkapazität | Unter 50 Tonnen | |
| 50–150 Tonnen | ||
| 151–300 Tonnen | ||
| Über 300 Tonnen | ||
| Nach Antrieb | Verbrennungsmotor | |
| Hybrid | ||
| Batterieelektrisch | ||
| Nach Eigentumsmodell | Eigene Flotte | |
| Bare Rental | ||
| Betriebsvermietung | ||
| Hebevertrag | ||
| Projektflottenlösungen | ||
| Nach Region | Nordosten | New York |
| Pennsylvania | ||
| New Jersey | ||
| Massachusetts | ||
| Connecticut | ||
| Mittlerer Westen | Illinois | |
| Ohio | ||
| Indiana | ||
| Michigan | ||
| Wisconsin | ||
| Süden | Texas | |
| Florida | ||
| Georgia | ||
| North Carolina | ||
| Louisiana | ||
| Westen | Kalifornien | |
| Washington | ||
| Oregon | ||
| Arizona | ||
| Colorado | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate des mobilen Kranmarkts der Vereinigten Staaten?
Der mobile Kranmarkt der Vereinigten Staaten soll von 2027 bis 2032 mit einem CAGR von 5,88 % wachsen und bis 2032 einen Wert von 5,00 Milliarden USD erreichen. Der Ausblick spiegelt die Nachfrage aus Infrastruktur-, Energie-, Netz-, Rechenzentrum- und Industriebauarbeiten wider, begleitet von einer wachsenden Präferenz für spezialisierte Hebedienstleistungen.
Welcher Produkttyp führt die Nachfrage nach mobilen Kranen in den Vereinigten Staaten an?
Geländekrane führten das Produkttypsegment mit einem Anteil von 26,50 % im Jahr 2026 an und sollen bis 2032 mit einem CAGR von 6,20 % wachsen.
Warum werden mobile Krane für Projekte im Bereich erneuerbare Energien benötigt?
Windinstallation, Repowering, Umspannwerke und Übertragungsarbeiten erfordern spezialisierte Hebegeräte und sorgfältige Hubplanung. Krananbieter müssen auch Standortzugang, Komponentenhandhabung, Wetter, Transportarrangements und die Verfügbarkeit qualifizierter Besatzungen berücksichtigen, die die Arbeiten sicher abschließen können.
Welche Anwendung soll bis 2032 am schnellsten wachsen?
Erneuerbare Energien sollen bis 2032 mit einem CAGR von 8,22 % wachsen, unterstützt durch wind- und netzbezogene Bauarbeiten.