
Tamaño y Participación del Mercado de Grúas Móviles de Estados Unidos
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
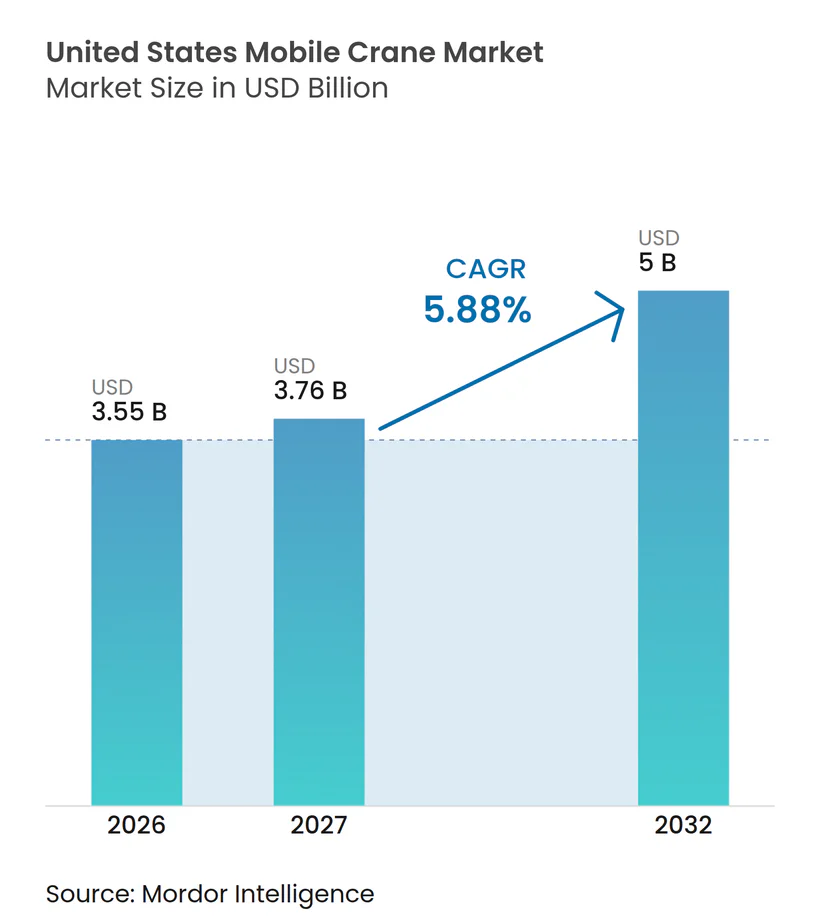
| Tamaño del mercado en el año base (2026) | 3.55 Mil millones de dólares |
| Tamaño del Mercado (2027) | 3.76 Mil millones de dólares |
| Tamaño del Mercado (2032) | 5 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.88 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Grúas Móviles de Estados Unidos por Mordor Intelligence
El tamaño del mercado de grúas móviles de Estados Unidos fue valorado en 3,55 mil millones de USD en 2026 y se espera que crezca de 3,76 mil millones de USD en 2027 a 5,00 mil millones de USD para 2032, a una CAGR del 5,88% durante 2027-2032. Los trabajos de infraestructura federal, la construcción de energías renovables, la inversión en redes eléctricas y el desarrollo de centros de datos respaldan la demanda de equipos de elevación y servicios relacionados en las carteras de proyectos públicos y privados. Estas carteras de proyectos pueden superponerse en los mismos estados, lo que otorga mayor valor a las flotas disponibles, los operadores experimentados, el soporte de planificación confiable y el mantenimiento oportuno. El mercado de grúas móviles de Estados Unidos también se beneficia cuando los clientes utilizan proveedores especializados para equipos, operadores, aparejamiento, soporte de ingeniería y planificación de izajes en lugar de poseer cada activo. Los fabricantes y proveedores de alquiler están respondiendo con equipos de mayor capacidad, herramientas de flota conectadas, mayor cobertura de servicio y modelos operativos adecuados para proyectos complejos y calendarios cambiantes de los clientes. Los altos costos de los equipos, las normas locales de transporte y la escasez de personal calificado continúan limitando la rapidez con que la oferta puede ajustarse.
Conclusiones Clave del Informe
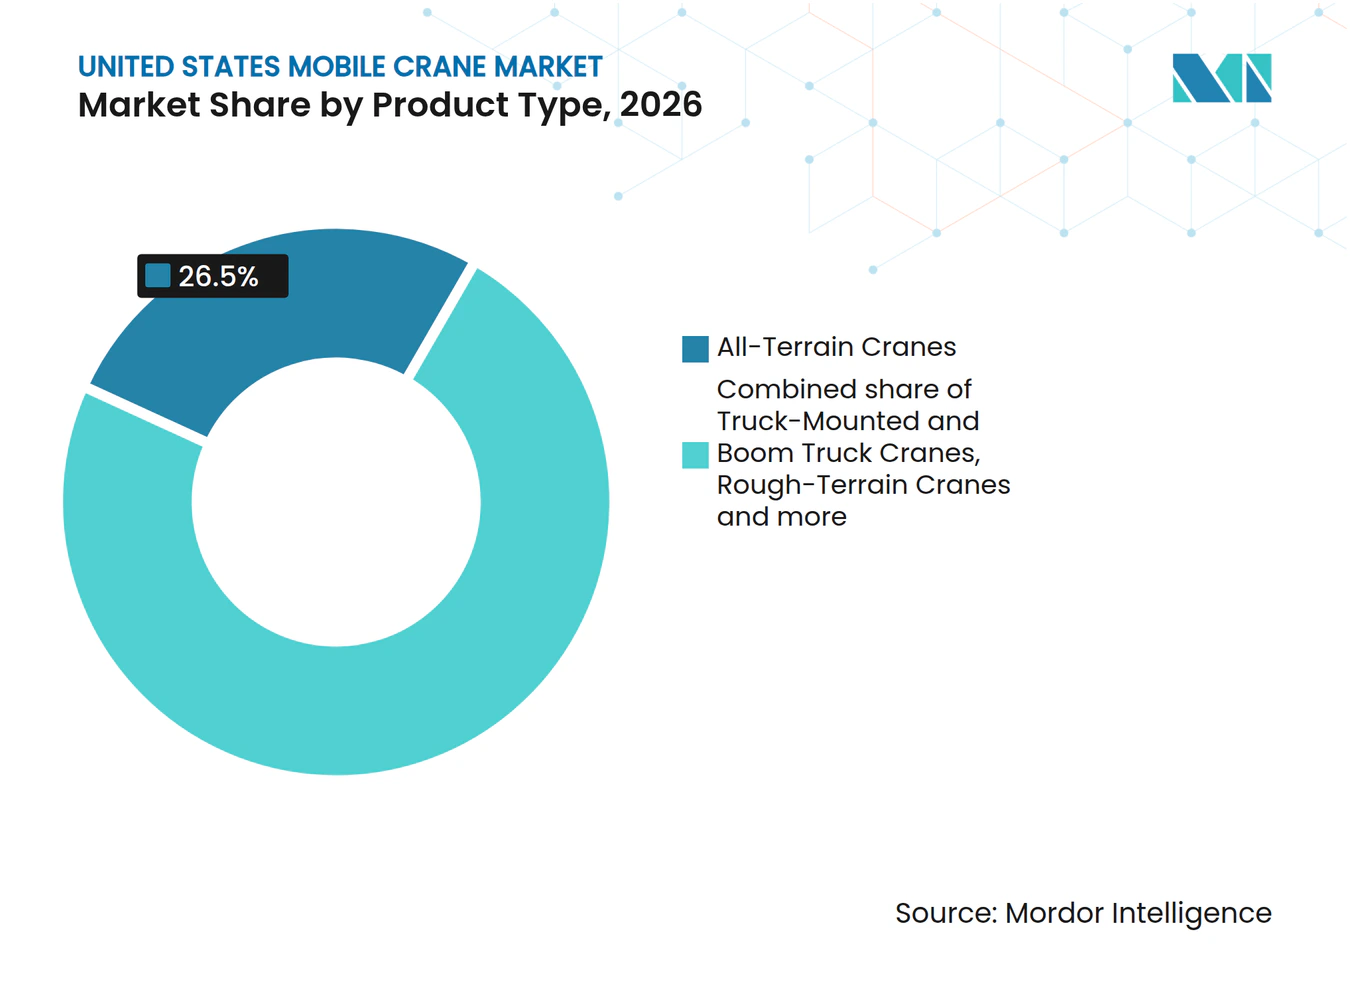
- Por tipo de producto, las grúas todo terreno representaron el 26,50% de la participación del mercado de grúas móviles de Estados Unidos en 2026 y se prevé que crezcan a una CAGR del 6,20% hasta 2032.
- Por tipo de portador, las unidades autopropulsadas con ruedas representaron el 48,50% de la participación en 2026, mientras que se prevé que las unidades montadas sobre orugas crezcan a una CAGR del 6,60% hasta 2032.
- Por tipo de terreno, todo terreno representó el 58,71% de la participación en 2026, mientras que se prevé que el terreno accidentado crezca a una CAGR del 7,58% hasta 2032.
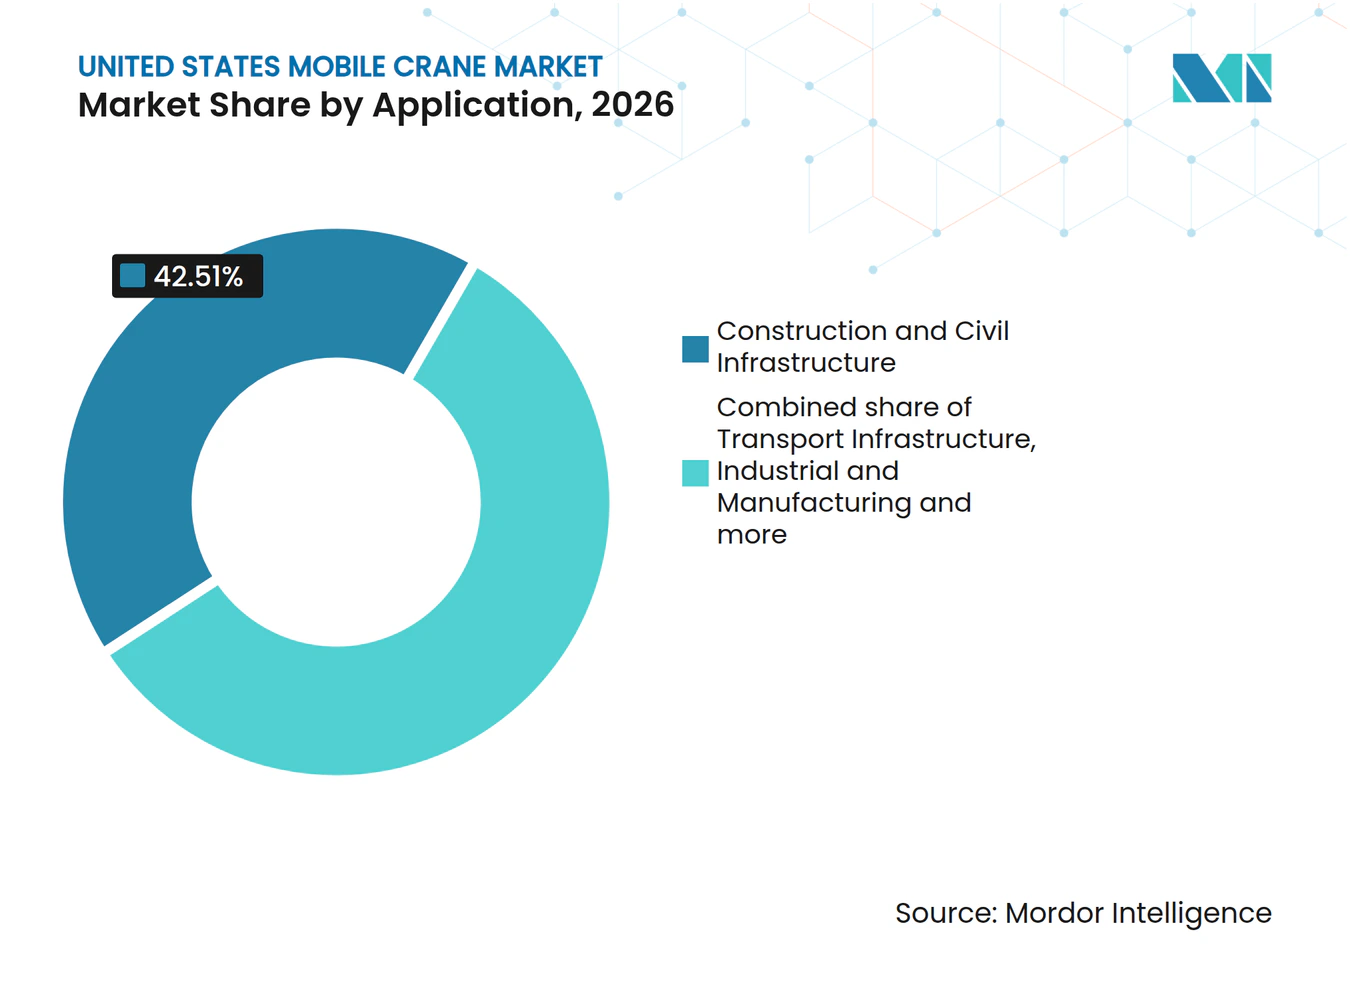
- Por aplicación, la construcción e infraestructura civil representó el 42,51% de la participación en 2026, mientras que se prevé que las energías renovables crezcan a una CAGR del 8,22% hasta 2032.
- Por usuario final, las empresas de alquiler de grúas y contratación de izajes representaron el 35,42% de la participación en 2026, mientras que se prevé que las empresas de energía y servicios públicos crezcan a una CAGR del 7,84% hasta 2032.
- Por capacidad de elevación, el segmento de 50 a 150 toneladas representó el 46,56% de la participación en 2026, mientras que se prevé que el segmento de más de 300 toneladas crezca a una CAGR del 8,42% hasta 2032.
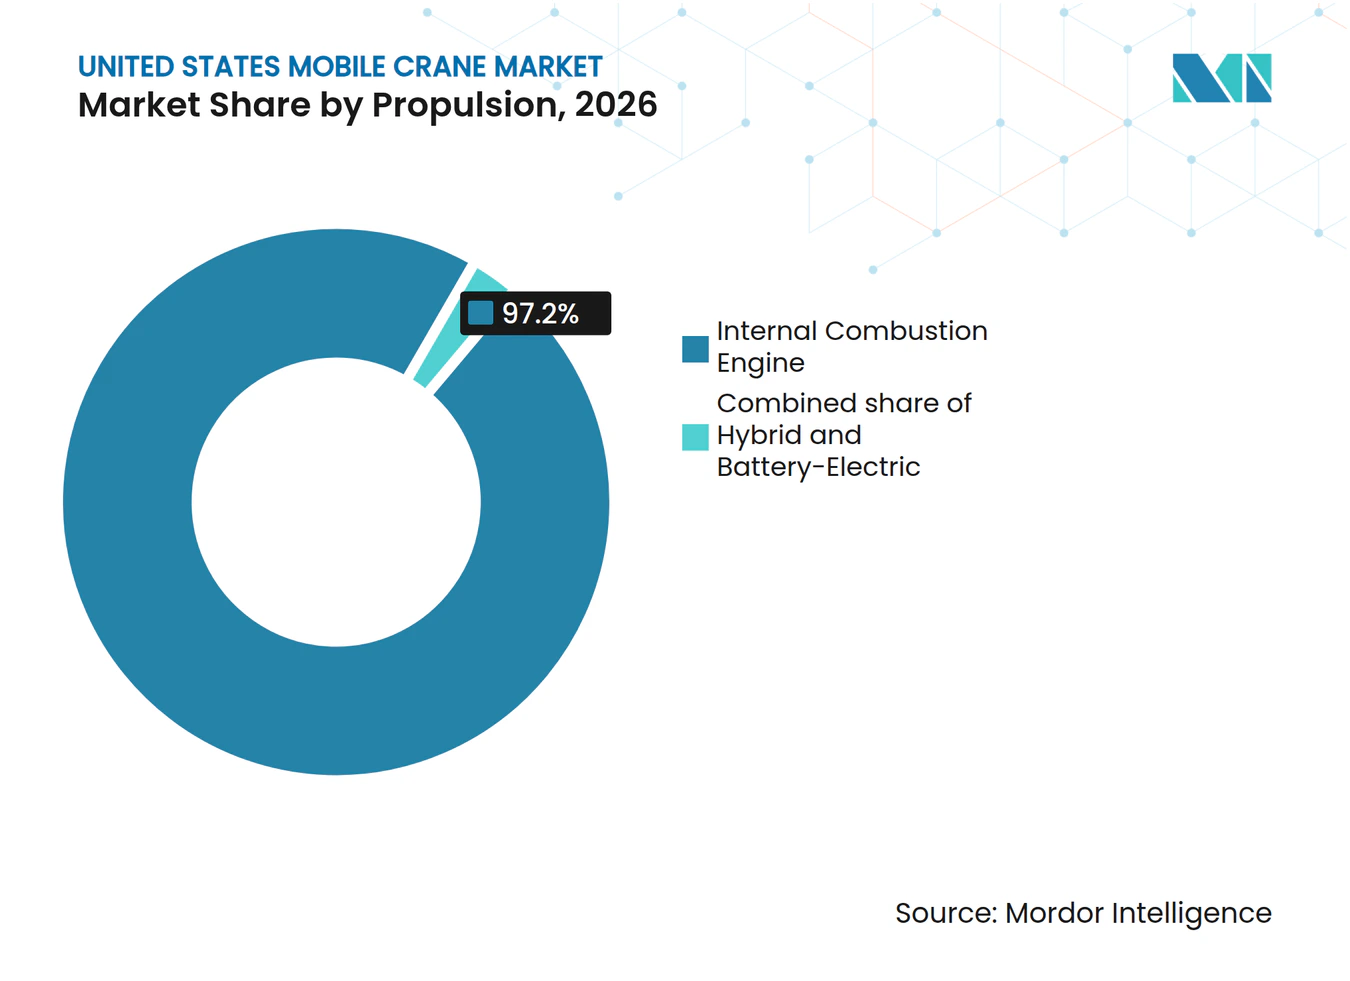
- Por propulsión, los motores de combustión interna representaron el 97,20% de la participación en 2026, mientras que se prevé que los equipos eléctricos de batería crezcan a una CAGR del 19,72% hasta 2032.
- Por modelo de propiedad, la flota propia representó el 52,63% de la participación en 2026, mientras que se prevé que el alquiler con operador crezca a una CAGR del 8,13% hasta 2032.
- Por geografía, el Sur representó el 38,50% de la participación en 2026 y se prevé que crezca a una CAGR del 6,90% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Programa de Inversión en Infraestructura y Servicios Públicos de Estados Unidos | +1.8% | Texas, California, Florida, Nueva York, Illinois, Pensilvania | Mediano plazo (2–4 años) |
| Izajes Especializados para Centros de Datos y Construcción Industrial Modular | +1.4% | Sur (Texas, Georgia, Carolina del Norte), Medio Oeste (Ohio, Illinois) | Corto plazo (≤ 2 años) |
| Demanda de Izajes para Energías Renovables y Modernización de la Red Eléctrica | +1.2% | Texas, Medio Oeste (Iowa, Kansas), Sureste, estados de las Grandes Llanuras | Mediano plazo (2–4 años) |
| Expansión de Flota de Alquiler y Adquisición con Activos Reducidos | +0.9% | Nacional; concentrado en el Sur y el Medio Oeste | Mediano plazo (2–4 años) |
| Renovación de Flota para Seguridad, Emisiones y Tiempo de Actividad | +0.7% | Nacional | Mediano plazo (2–4 años) |
| Utilización Habilitada por Telemática y Mantenimiento Predictivo | +0.4% | Nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Programa de Inversión en Infraestructura y Servicios Públicos de Estados Unidos
Los programas de infraestructura están pasando de la planificación a la ejecución de obras que requieren equipos en los sitios de proyecto, a menudo tras largos procesos de diseño, revisión y adquisición. Las carreteras, puentes, sistemas de agua, puertos y corredores de transmisión requieren trabajos de elevación durante la excavación, el montaje estructural, la colocación de equipos, las reparaciones y la puesta en marcha final. La Administración Federal de Carreteras continúa administrando los principales programas creados por la Ley de Infraestructura Bipartidista, que respalda una larga cartera de proyectos de transporteLey de Inversión en Infraestructura y Empleos - Financiamiento, FHWA, highways.dot.gov">[1]. Los proyectos que tuvieron largos períodos de diseño y permisos pueden entrar en ejecución en un período más corto, lo que ejerce presión sobre la disponibilidad de contratistas locales. Este patrón puede aumentar la utilización de la flota en regiones con varios programas activos de obras públicas que requieren calendarios de trabajo superpuestos. También alienta a las empresas de alquiler a posicionar equipos pesados, tripulaciones capacitadas y soporte de mantenimiento cerca de áreas con visibilidad confiable de proyectos.
Izajes Especializados para Centros de Datos y Construcción Industrial Modular
Los centros de datos requieren soporte de elevación para la erección de estructuras de acero, equipos mecánicos, sistemas de energía, equipos de generación de respaldo y trabajos finales en el sitio. El mercado de grúas móviles de Estados Unidos se beneficia de esta secuencia porque pueden necesitarse diferentes configuraciones de grúas a medida que la construcción avanza desde los cimientos hasta la puesta en marcha. La construcción industrial modular también aumenta la necesidad de colocación cuidadosa de grandes secciones prefabricadas que pueden llegar con un calendario de entrega estrictamente gestionado. Los contratistas a menudo necesitan un operador, soporte de aparejamiento, planificación de izajes, coordinación de tráfico y documentación de seguridad clara junto con el equipo. Esto favorece a los proveedores que pueden coordinar trabajos especializados en lugar de solo suministrar una grúa por un período limitado. Las mismas ubicaciones pueden requerir trabajos de infraestructura energética a medida que la capacidad de los centros de datos se expande y las conexiones de energía locales se refuerzan.
Demanda de Izajes para Energías Renovables y Modernización de la Red Eléctrica
Los proyectos eólicos requieren elevación pesada durante la instalación de turbinas, el mantenimiento, el reemplazo de componentes y las actividades de repotenciación. La energía eólica suministró el 10,3% de la generación eléctrica de Estados Unidos en 2026, lo que ilustra la base instalada que requiere trabajos de construcción y servicioLas Energías Renovables Representaron el 2% de la Generación Eléctrica de EE. UU. y el 36% de la Capacidad Instalada en 2025, North American Clean Energy, nacleanenergy.com.">[2]. La modernización de la red eléctrica también genera demanda de trabajos en subestaciones, ubicaciones de transformadores y a lo largo de corredores de transmisión que conectan nueva generación. El mercado de grúas móviles de Estados Unidos puede beneficiarse cuando los proyectos eólicos, de red y de energía convencional avanzan en áreas superpuestas con necesidades compartidas de equipos. Los proveedores de equipos deben adaptar la capacidad de elevación a las condiciones del sitio, la planificación de rutas, la exposición climática y las restricciones de transporte. Los trabajos de repotenciación pueden proporcionar demanda adicional donde las instalaciones eólicas existentes necesitan reemplazo de componentes sin el proceso de desarrollo requerido para un nuevo sitio.
Expansión de Flota de Alquiler y Adquisición con Activos Reducidos
Los clientes seleccionan cada vez más servicios de elevación contratados cuando un proyecto requiere equipos especializados, personal capacitado y responsabilidad operativa clara. Este modelo puede incluir la grúa, el operador, el aparejamiento, el soporte de ingeniería, la supervisión en el sitio y la coordinación práctica con el equipo de construcción más amplio. Las empresas de alquiler están expandiendo sus flotas y cobertura local para apoyar a clientes nacionales y regionales que necesitan un servicio consistente en múltiples sitios. La renovación de la flota también mejora las características de seguridad, la confiabilidad operativa y la capacidad de cumplir con los requisitos del cliente en trabajos exigentes. Las herramientas de mantenimiento conectadas ayudan a los operadores a rastrear el estado del equipo, planificar los trabajos de servicio y reducir el riesgo de que una interrupción afecte un izaje crítico. El mercado de grúas móviles de Estados Unidos, por lo tanto, recompensa a los proveedores que combinan disponibilidad de activos con soporte de campo receptivo y comunicación confiable del proyecto.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Adquisición y Mantenimiento | -0.7% | Nacional | Largo plazo (≥ 4 años) |
| Escasez de Operadores Calificados y Personal Habilitado | -0.5% | Texas, Florida, Arizona, Colorado | Mediano plazo (2–4 años) |
| Fricción en Permisos y Cargas por Eje Estado por Estado | -0.3% | Nacional; agudo en los estados del Noreste | Corto plazo (≤ 2 años) |
| Riesgo de Baja Utilización para Flotas de Alta Capacidad | -0.2% | Medio Oeste, Noreste | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Adquisición y Mantenimiento
Las grúas móviles de gran tamaño requieren compromisos de capital sustanciales antes de poder generar ingresos por alquiler, y la decisión de compra debe tener en cuenta los calendarios de proyectos futuros inciertos. Las unidades modernas también necesitan mantenimiento especializado, herramientas de diagnóstico, repuestos y técnicos capacitados que comprendan los sistemas específicos del fabricante. Estos requisitos dificultan que las empresas más pequeñas agreguen equipos de alta capacidad durante un período de fuerte demanda. La utilización también puede caer cuando los equipos de gran tamaño se mantienen entre proyectos importantes o se trasladan a largas distancias para llegar a la siguiente asignación. El riesgo resultante favorece a las empresas con clientes diversos, sucursales establecidas, programas de mantenimiento disciplinados y contratos a largo plazo. Puede limitar el número de nuevos competidores capaces de construir una flota comparable mientras mantienen estándares operativos seguros y confiables.
Escasez de Operadores Calificados y Personal Habilitado
Los operadores calificados, los planificadores de izajes, el personal de aparejamiento y los evaluadores siguen siendo esenciales para el trabajo seguro con grúas en cada proyecto. La OSHA exige a los empleadores que garanticen que los operadores estén capacitados, certificados y evaluados para los equipos y condiciones de trabajo asignados. La disponibilidad de personal calificado puede determinar si una grúa disponible puede movilizarse según el calendario previsto y utilizarse según lo planificado. Los retrasos en la certificación y las jubilaciones entre los operadores experimentados pueden extender el tiempo necesario para dotar de personal a nuevos despliegues de grúas. Los programas de capacitación dirigidos por fabricantes y empresas de alquiler solo pueden compensar parcialmente la brecha a corto plazo. Los proveedores con equipos locales experimentados están mejor posicionados para gestionar estas restricciones operativas y comunicar calendarios realistas a los clientes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Las Grúas Todo Terreno Lideran el Trabajo en Sitios MixtosLas grúas todo terreno representaron el 26,50% de la participación del mercado de grúas móviles de Estados Unidos en 2026 y se prevé que crezcan a una CAGR del 6,20% hasta 2032, mientras que las grúas sobre orugas representaron aproximadamente el 27,0% combinado entre los tipos de orugas con pluma telescópica y de celosía. Los diseños sobre orugas respaldan el trabajo donde los componentes pesados deben colocarse con posicionamiento estable y movimiento controlado. La instalación eólica, la construcción de plantas industriales y los trabajos estructurales de gran envergadura respaldan la demanda de este equipo. Estos proyectos a menudo requieren que una grúa permanezca productiva en un solo sitio durante varias fases de construcción. Los proveedores de alquiler valoran las grúas sobre orugas cuando los proyectos necesitan alta capacidad, planificación detallada de izajes y equipos operativos experimentados. El equipo también es útil cuando los calendarios del proyecto dejan poco margen para una unidad de reemplazo o un cambio no planificado en el método de elevación.
Las grúas todo terreno proporcionan movilidad para proyectos que requieren movimientos frecuentes entre ubicaciones y un rápido regreso a las vías públicas. Las grúas montadas en camión siguen siendo útiles para asignaciones rutinarias de construcción y servicios públicos donde el acceso práctico es más importante que la capacidad máxima de elevación. Los modelos de terreno accidentado sirven a ubicaciones con terreno irregular, preparación incompleta del sitio o vías internas restringidas. Los diseños de orugas telescópicas pueden ofrecer capacidad de elevación pesada al tiempo que reducen algunos requisitos de movilización para proyectos complejos. La selección del producto depende de los requisitos de carga, las condiciones del terreno, la planificación del transporte, la habilidad del operador y la duración de la asignación. Estas opciones permiten al mercado de grúas móviles de Estados Unidos atender grandes programas de construcción, así como trabajos locales de menor duración.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tipo de Portador:
Los Equipos Montados sobre Orugas Satisfacen los Requisitos de Proyectos PesadosLas unidades autopropulsadas con ruedas representaron el 48,50% de la participación en 2026, mientras que las unidades montadas sobre orugas representaron el 27,00% y se prevé que crezcan a una CAGR del 6,60% hasta 2032. El tipo de portador montado sobre orugas es adecuado para proyectos que necesitan una capacidad de elevación sustancial y una colocación estable en el sitio de trabajo. La infraestructura, la energía y la construcción industrial pueden favorecer esta configuración cuando el equipo permanece en el sitio durante un período prolongado. Su uso refleja la necesidad de gestionar componentes grandes con una preparación cuidadosa del sitio y planes de movimiento claros. Los operadores también lo seleccionan donde las condiciones del terreno son inadecuadas para equipos con ruedas convencionales o donde el reposicionamiento repetido podría interrumpir el trabajo. El diseño del portador puede ayudar a los equipos a trabajar cuidadosamente con cargas difíciles, espacios restringidos y exigentes procedimientos de seguridad.
Los portadores montados en camión siguen siendo importantes donde los clientes priorizan el desplazamiento entre sitios de trabajo cercanos y una movilización sencilla. Las unidades montadas en remolque sirven para asignaciones especializadas que pueden justificar sus arreglos de transporte y la configuración dedicada del sitio. Los equipos autopropulsados con ruedas tienen un papel en áreas urbanas e industriales donde la movilidad, la presión sobre el suelo y las limitaciones de espacio son importantes. Estas alternativas ofrecen a las empresas de alquiler opciones para diferentes distribuciones de sitios, duraciones de trabajo y calendarios de clientes. Una flota de portadores diversificada ayuda a los proveedores a evitar el uso de equipos de alto costo cuando una configuración más simple puede completar el trabajo de forma segura. El mercado de grúas móviles de Estados Unidos se beneficia cuando los operadores de flota pueden adaptar la selección del portador al costo, el tiempo y las condiciones de acceso de cada izaje.
Por Tipo de Terreno:
Los Modelos Todo Terreno Sirven a Sitios de Acceso MixtoTodo terreno representó el 58,71% de la participación en 2026, mientras que se prevé que el terreno accidentado crezca a una CAGR del 7,58% hasta 2032. Los equipos todo terreno se utilizan ampliamente porque pueden circular por carreteras y operar en entornos de trabajo semiacondicionados. Esta flexibilidad respalda a los contratistas que trabajan en sitios comerciales, de infraestructura, de servicios públicos e industriales. Las empresas de alquiler pueden mover estas unidades entre diferentes tipos de proyectos con una logística menos especializada y menos interrupciones en la secuencia del trabajo. Su amplio uso los convierte en activos valiosos en una cartera de clientes mixta que incluye tanto trabajos planificados como asignaciones urgentes. El equipo también puede reducir la necesidad de que un cliente organice un transporte separado para cada cambio en la ubicación del trabajo.
Las grúas de terreno accidentado son apropiadas para sitios de energía en campo abierto, parques industriales, corredores de servicios públicos y otras áreas con preparación limitada del terreno. Los equipos de acceso pavimentado y urbano respaldan áreas de construcción densa donde las condiciones del sitio, las áreas de preparación y las rutas de acceso están estrictamente controladas. El trabajo en terreno no pavimentado y fuera de carretera requiere máquinas que puedan operar de forma segura donde las vías de acceso permanecen incompletas o las condiciones del terreno cambian. Los proyectos de centros de datos pueden crear demanda de más de una categoría de terreno a medida que avanzan las cimentaciones, los trabajos estructurales, la colocación de equipos y las actividades de acabado. Los operadores deben considerar la capacidad de carga del suelo, el clima, la gestión del tráfico y el espacio disponible para los estabilizadores o las orugas antes de seleccionar el equipo. Esta variedad de necesidades respalda la diferenciación de productos en el mercado de grúas móviles de Estados Unidos.
Por Aplicación:
Las Energías Renovables Amplían la Demanda Más Allá de las Obras CivilesLa construcción e infraestructura civil representó el 42,51% de la participación en 2026, mientras que se prevé que las energías renovables crezcan a una CAGR del 8,22% hasta 2032. Las obras civiles siguen siendo una amplia fuente de demanda porque se requiere elevación para puentes, tránsito, edificios y mejoras de transporte. Los proyectos de energías renovables añaden una necesidad especializada de componentes grandes, planes de izaje detallados y actividad de sitio bien coordinada. La combinación ofrece a los proveedores exposición a la actividad de construcción pública y privada en lugar de una base de clientes reducida. También reduce la dependencia de una sola categoría de construcción cuando los calendarios de proyectos o el momento de la financiación cambian. Los proveedores que atienden ambas aplicaciones pueden utilizar su conocimiento técnico en diferentes entornos de trabajo mientras mantienen una flota más equilibrada.
La infraestructura de transporte requiere trabajos con grúas para reparaciones, reemplazos, preparación de la construcción y la instalación de grandes elementos estructurales. Los sitios industriales y de fabricación requieren equipos para nuevas instalaciones, mantenimiento planificado, instalación de equipos y cambios internos en la planta. Los proyectos de servicios públicos y de red eléctrica respaldan trabajos recurrentes en activos de generación, transmisión, distribución y almacenamiento. Las actividades marítimas y portuarias implican asignaciones en las que el acceso, los procedimientos de seguridad, el clima y la programación se gestionan de cerca. La recuperación ante desastres también puede requerir un despliegue rápido de equipos tras daños a la infraestructura pública o a los sistemas energéticos. Una combinación equilibrada de aplicaciones ayuda al mercado de grúas móviles de Estados Unidos a gestionar los cambios en las carteras de proyectos individuales y los patrones de gasto de los clientes.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Usuario Final:
Los Proveedores Especializados Mantienen un Papel CentralLas empresas de alquiler de grúas y contratación de izajes representaron el 35,42% de la participación en 2026, mientras que se prevé que las empresas de energía y servicios públicos crezcan a una CAGR del 7,84% hasta 2032. Los proveedores de alquiler y contratación de izajes suministran equipos y capacidad operativa a clientes que no mantienen una flota completa. Su papel es especialmente importante cuando un proyecto requiere planes de izaje diseñados por ingenieros, aparejamiento especializado y personal capacitado. Los clientes de energía y servicios públicos requieren equipos para generación, transmisión, mantenimiento y la colocación de grandes componentes de reemplazo. Esta demanda a menudo favorece a los proveedores que comprenden las normas del sitio, la exposición climática, los calendarios de interrupciones y los largos plazos de los proyectos. Su servicio especializado puede reducir la carga de coordinación para los clientes que gestionan trabajos complejos de construcción o mantenimiento.
Los propietarios de activos industriales utilizan grúas durante paradas planificadas, mantenimiento, mejoras de instalaciones y el reemplazo de equipos de proceso importantes. Los clientes gubernamentales y municipales requieren soporte de elevación para proyectos de transporte, sistemas de agua, edificios públicos y otras obras públicas. Los contratistas generales y especializados siguen siendo grandes usuarios de asignaciones convencionales de construcción y obras civiles que necesitan capacidad de elevación temporal. Los operadores de minería y áridos utilizan servicios de grúas para el mantenimiento de plantas, equipos de procesamiento e infraestructura de manejo de materiales. Cada grupo tiene diferentes requisitos de programación, documentación, experiencia del equipo y disponibilidad de equipos. Estos grupos de usuarios finales otorgan al mercado de grúas móviles de Estados Unidos una amplia base de demanda recurrente y basada en proyectos.
Por Capacidad de Elevación:
Los Equipos de Mayor Capacidad Ganan AtenciónEl segmento de 50 a 150 toneladas representó el 46,56% de la participación en 2026, mientras que se prevé que el segmento de más de 300 toneladas crezca a una CAGR del 8,42% hasta 2032. Los equipos de rango medio sirven a un amplio conjunto de tareas de construcción e industriales con un equilibrio práctico entre capacidad de elevación y movilidad. Su flexibilidad respalda trabajos recurrentes como la colocación de estructuras, el mantenimiento, los cambios rutinarios de equipos y la actividad general del proyecto. Se necesitan equipos de mayor capacidad cuando los componentes del proyecto se vuelven más grandes, más pesados o más difíciles de colocar con precisión. La diferencia en los casos de uso alienta a los operadores de flota a mantener una combinación de capacidades en lugar de depender de una sola clase de máquina. Los clientes también consideran la complejidad de la movilización, el acceso al sitio y la disponibilidad de tripulaciones calificadas al elegir un rango de capacidad.
Los equipos de menos de 50 toneladas respaldan trabajos donde la movilidad, los requisitos de configuración más cortos y los menores costos operativos son importantes. El rango de 151 a 300 toneladas sirve a muchos izajes civiles e industriales pesados sin las mismas exigencias operativas que las unidades más grandes. Las grúas más grandes se utilizan para componentes eólicos, secciones modulares, sistemas mecánicos importantes y otras colocaciones exigentes. Los fabricantes continúan abordando las brechas entre las clases de capacidad establecidas a medida que cambian los requisitos de los proyectos. Esto permite a las empresas de alquiler seleccionar equipos que se adapten mejor a los requisitos físicos de un trabajo sin crear cargas logísticas evitables. Esta planificación de productos ofrece al mercado de grúas móviles de Estados Unidos más opciones para trabajos especializados y necesidades cambiantes de los clientes.
Por Propulsión:
La Energía Alternativa Avanza desde una Base PequeñaLos motores de combustión interna representaron el 97,20% de la participación en 2026, mientras que se prevé que los equipos eléctricos de batería crezcan a una CAGR del 19,72% hasta 2032. Los motores convencionales siguen siendo importantes porque proporcionan la potencia, la autonomía y la flexibilidad de reabastecimiento de combustible necesarias en muchas aplicaciones de grúas. Los sistemas alternativos están ganando atención donde los sitios de proyectos tienen controles de ruido, requisitos de emisiones o acceso a infraestructura eléctrica. Los diseños híbridos pueden reducir el consumo de combustible mientras mantienen el soporte de una fuente de energía convencional durante trabajos exigentes. El ritmo de adopción dependerá de la capacidad del equipo, el acceso a la carga, el soporte de mantenimiento y los requisitos específicos de cada proyecto. Los clientes también deben evaluar si los equipos de menores emisiones pueden completar el trabajo planificado sin crear nuevas restricciones operativas.
La construcción urbana y las ubicaciones reguladas pueden crear oportunidades tempranas para equipos de menores emisiones y prácticas operativas más silenciosas. Los fabricantes están publicando planes de electrificación e introduciendo sistemas conectados que mejoran la visibilidad operativa y la planificación del mantenimiento. La elevación pesada continúa requiriendo energía confiable bajo condiciones variables del sitio, incluidos cambios climáticos y largos ciclos de trabajo. Es probable que los equipos eléctricos de batería sean más prácticos primero en aplicaciones con ciclos de trabajo manejables y acceso predecible al sitio. Las unidades híbridas pueden proporcionar una opción intermedia para los clientes que desean un menor consumo de combustible sin depender únicamente de la disponibilidad de carga. Estos factores hacen de la propulsión un área en desarrollo dentro del mercado de grúas móviles de Estados Unidos en lugar de un cambio uniforme en todas las clases de equipos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Modelo de Propiedad:
El Alquiler con Operador Gana RelevanciaLa flota propia representó el 52,63% de la participación en 2026, mientras que se prevé que el alquiler con operador crezca a una CAGR del 8,13% hasta 2032. La propiedad de la flota otorga a los operadores establecidos control directo sobre la disponibilidad de equipos, la planificación del mantenimiento y la asignación de activos a clientes a largo plazo. También puede crear una ventaja para las empresas que pueden sostener activos costosos a través de ciclos de demanda e invertir en equipos de reemplazo. El alquiler con operador atrae a los clientes que desean experiencia especializada junto con la grúa y un equipo de campo coordinado. Este modelo puede transferir las responsabilidades operativas, de programación y de seguridad a un proveedor experimentado con equipos relevantes. Es particularmente útil cuando un cliente interno carece del personal o el conocimiento técnico para gestionar un izaje complejo de forma independiente.
El alquiler sin operador sigue siendo relevante para los clientes que mantienen operadores internos calificados y pueden supervisar el equipo en sus propios sitios. La contratación de izajes se utiliza cuando un especialista asume la responsabilidad de un alcance de elevación definido y coordina el trabajo asociado. Las soluciones de flota para proyectos pueden respaldar sitios con calendarios de construcción largos y cuidadosamente planificados y requisitos de equipos consistentes. Estos modelos permiten a los clientes elegir un nivel de control que se adapte a su capacidad técnica, tolerancia al riesgo y fuerza laboral interna. Los proveedores también pueden adaptar los términos comerciales a la duración y complejidad del proyecto en lugar de utilizar un modelo de servicio estándar. La industria de grúas móviles de Estados Unidos está, por lo tanto, moldeada tanto por la propiedad de activos como por los modelos de entrega orientados al servicio.
Análisis Geográfico
El Medio Oeste representó aproximadamente el 21% de la participación del mercado de grúas móviles de Estados Unidos en 2026. Sus instalaciones de fabricación, energía e industriales crean trabajos recurrentes para mantenimiento, mejoras de instalaciones, reemplazo de equipos y actividad de construcción en una amplia gama de sitios de clientes. La región también cuenta con enlaces de transporte establecidos, una amplia base de flotas de grúas y proveedores de servicios experimentados familiarizados con los requisitos operativos industriales. Esto puede reducir la complejidad práctica de mover equipos entre sitios de clientes y organizar soporte para trabajos urgentes. Los proyectos de centros de datos e infraestructura añaden demanda a esta base industrial establecida al tiempo que crean trabajos que difieren del mantenimiento tradicional de fábricas. La región, por lo tanto, combina la demanda industrial recurrente con oportunidades de construcción que pueden respaldar la utilización de la flota en calendarios de proyectos cambiantes.
El Sur representó el 38,50% de la participación del mercado de grúas móviles de Estados Unidos en 2026 y se prevé que crezca a una CAGR del 6,90% hasta 2032. Texas respalda la actividad en energía, infraestructura eléctrica, energía eólica, construcción industrial, centros de datos y una gran red de empresas de servicios relacionados. Florida, Georgia, Carolina del Norte y Luisiana también contribuyen con demanda de proyectos a través de infraestructura, fabricación, puertos, aeroespacial y otros trabajos relacionados con la construcción. La región atrae demanda de varios mercados finales en lugar de depender de un tipo de proyecto o una fuente de gasto de clientes. Esta diversidad puede ayudar a los proveedores de alquiler a mantener los equipos activos en calendarios de construcción cambiantes y patrones de trabajo estacionales. También crea la necesidad de proveedores que puedan desplegar equipos rápidamente en una gran geografía mientras respaldan los requisitos locales de seguridad, transporte y sitio.
El Noreste está moldeado por la construcción urbana densa, los trabajos de tránsito y los requisitos detallados de permisos locales que pueden afectar tanto la planificación como el acceso al sitio. Estas condiciones requieren una planificación cuidadosa para el acceso de equipos, el transporte, la preparación, las ventanas operativas y la coordinación con el tráfico cercano o las instalaciones ocupadas. El Oeste se beneficia de la infraestructura, la inversión portuaria, la construcción de fabricación y una variedad de proyectos que pueden tener terrenos desafiantes o requisitos ambientales. California puede respaldar el uso temprano de equipos de menores emisiones porque los requisitos del proyecto ponen mayor énfasis en la calidad del aire y las condiciones operativas locales. En conjunto, estas regiones añaden trabajos especializados que amplían la base geográfica del mercado de grúas móviles de Estados Unidos. También recompensan a los operadores que pueden adaptar la selección de equipos, el personal y la logística a los diferentes requisitos de las ciudades densas, las instalaciones costeras y los sitios remotos.
Panorama Competitivo
Concentración del Mercado
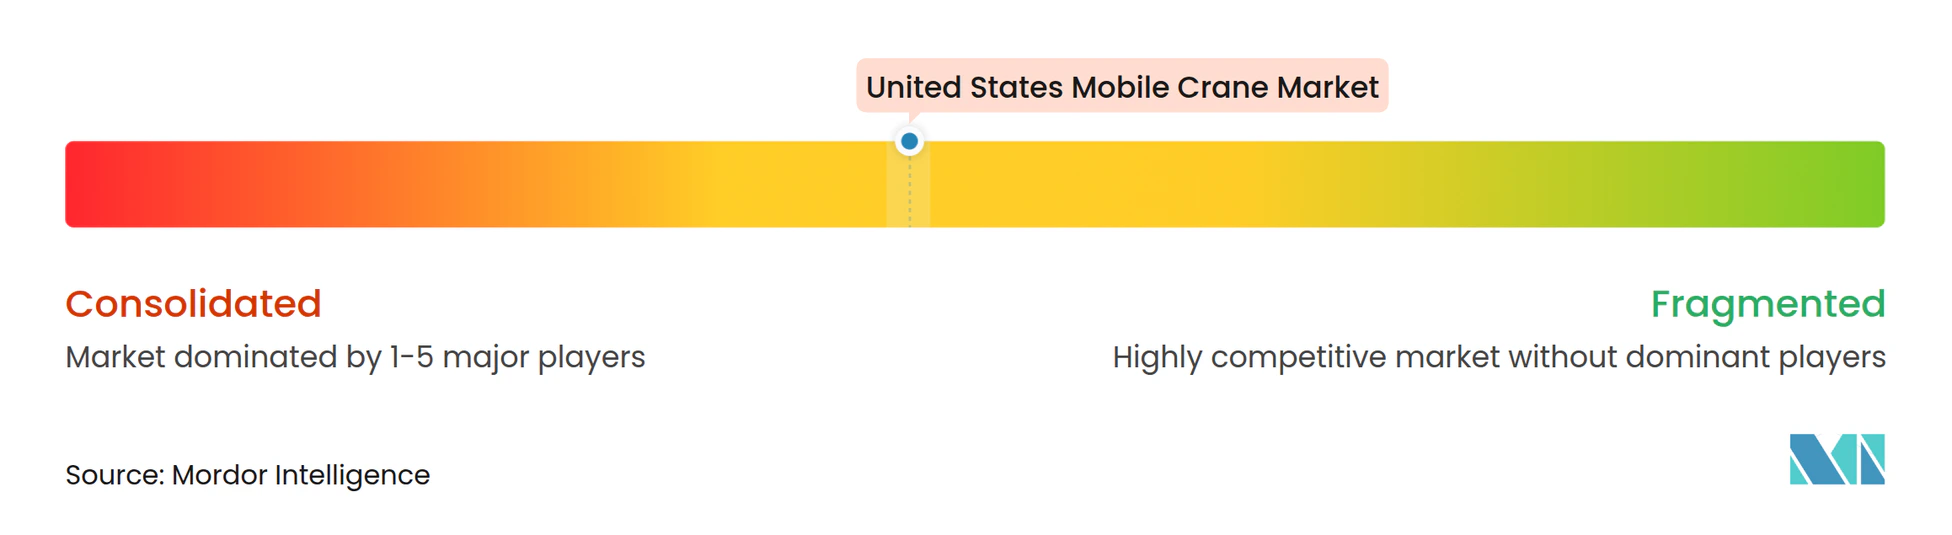
El mercado de grúas móviles de Estados Unidos está moderadamente concentrado y comprende fabricantes de equipos, plataformas nacionales de alquiler, operadores regionales y empresas especializadas en aparejamiento, cada uno con roles distintos en la cadena de valor. Los fabricantes compiten a través de la capacidad de elevación, la confiabilidad del producto, las redes de servicio, la tecnología de los equipos y la disponibilidad de repuestos y soporte técnico que pueden mantener los equipos listos para las asignaciones en campo. Los proveedores de alquiler compiten a través de la disponibilidad de flota, la cobertura de sucursales locales, la experiencia de los operadores, la planificación de proyectos y la capacidad de respaldar trabajos complejos sin interrupciones cuando las condiciones del sitio o los calendarios cambian. Las empresas regionales siguen siendo importantes porque el conocimiento local, las relaciones establecidas con los clientes y el servicio receptivo pueden importar a nivel de proyecto, especialmente donde las normas de acceso y las necesidades de los clientes difieren de una ubicación a otra. Esto crea un entorno competitivo donde la escala nacional y la ejecución local tienen valor, en lugar de un mercado donde la propiedad de equipos por sí sola determina la elección del cliente.
Manitowoc presentó la Grove GMK8700 en CONEXPO 2026, ampliando su oferta todo terreno con un nuevo modelo de alta capacidad y sistemas de grúas conectados. El mismo fabricante también presentó el camión grúa National Crane NTC80 en el evento, respondiendo a los requisitos de servicios públicos, construcción y petróleo y gas con un diseño informado por los clientes. Estos lanzamientos muestran cómo el desarrollo de productos está abordando tanto los izajes de grandes proyectos como los trabajos de campo móviles donde la facilidad de acceso, la configuración del equipo y la visibilidad del operador son importantes. Las empresas de alquiler también están renovando flotas y expandiendo territorio a través de adquisiciones e inversión externa para profundizar su alcance de servicio y mantener equipos más cerca de las ubicaciones importantes de los clientes. Tales acciones pueden mejorar su capacidad para atender a clientes de múltiples estados que desean prácticas operativas consistentes, acceso a diferentes clases de equipos y responsabilidad clara de un solo proveedor.
La gestión de flotas conectadas y la planificación del mantenimiento se están convirtiendo en capacidades competitivas más importantes a medida que los clientes buscan una ejecución predecible de los proyectos y menos retrasos relacionados con los equipos. Los proveedores de equipos pueden fortalecer las relaciones con los clientes cuando combinan nuevas máquinas con soporte de servicio, herramientas digitales, orientación técnica accesible y capacitación práctica para el personal de campo. Las empresas de alquiler pueden mejorar la capacidad de respuesta ubicando diferentes tipos de grúas cerca de los centros de construcción activos, manteniendo un contacto estrecho con los equipos de proyecto y planificando el mantenimiento en torno a la utilización esperada. La planificación especializada de izajes sigue siendo un diferenciador donde los clientes necesitan soporte de ingeniería, coordinación compleja del sitio, documentación detallada y un proveedor que pueda explicar claramente los límites operativos. El panorama competitivo continuará favoreciendo a las empresas que combinen activos confiables con personal experimentado, amplias capacidades de servicio y un historial de ejecución segura del trabajo.
Líderes de la Industria de Grúas Móviles de Estados Unidos
-
The Manitowoc Company, Inc.
-
Liebherr USA Co.
-
Tadano America Corporation
-
Terex Corporation
-
Link-Belt Cranes
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Grúas Móviles de Estados Unidos Empresas cubiertas en este informe
- The Manitowoc Company, Inc.
- Liebherr USA Co.
- Tadano America Corporation
- Terex Corporation
- Link-Belt Cranes
- SANY America, Inc.
- XCMG America Corporation
- Zoomlion Heavy Industry North America, Inc.
- Kobelco Construction Machinery USA Inc.
- Hitachi Sumitomo Heavy Industries Construction Crane Co., Ltd.
- Palfinger USA, LLC
- Manitex International, Inc.
- Altec Industries, Inc.
- Elliott Equipment Company
- Broderson Manufacturing Corp.
- Sennebogen LLC
- KATO WORKS CO., LTD.
- Maxim Crane Works, LP
- Bigge Crane and Rigging Co.
- Barnhart Crane & Rigging
- TNT Crane & Rigging, Inc.
- Bay Crane Companies
- Buckner HeavyLift Cranes
- Deep South Crane & Rigging
Desarrollos recientes de la industria en Mercado de Grúas Móviles de Estados Unidos
- Marzo de 2026: Liebherr entregó una grúa todo terreno LTM 1250-5.1 a Prillaman's Crane & Rigging en CONEXPO-CON/AGG 2026, la octava grúa Liebherr en la flota de la empresa.
- Marzo de 2026: XCMG debutó con tres grúas adaptadas para el mercado estadounidense en CONEXPO-CON/
- AGG 2026: la grúa todo terreno XCA275_U, la grúa de terreno accidentado XCR130_U y la grúa camión XCT45_U.
- Marzo de 2026: Manitowoc debutó con la Grove GMK8700, una grúa todo terreno de 800 toneladas cortas estadounidenses, y el camión grúa National Crane NTC80 en CONEXPO-CON/AGG 2026.
- Marzo de 2026: Link-Belt Cranes lanzó la grúa sobre orugas telescópica TCC-1800 de 180 toneladas, orientada a trabajos en centros de datos y puentes, en CONEXPO-CON/AGG 2026.
Alcance del Informe del Mercado de Grúas Móviles de Estados Unidos
El Mercado de Grúas Móviles de Estados Unidos está segmentado por tipo de producto, tipo de portador, tipo de terreno, aplicación, usuario final, capacidad de elevación, propulsión, modelo de propiedad y región. Por Tipo de Producto, el mercado está segmentado en Grúas Montadas en Camión y Grúas de Pluma, Grúas Todo Terreno, Grúas de Terreno Accidentado, Grúas sobre Orugas Telescópicas, Grúas sobre Orugas de Pluma de Celosía y Grúas de Carga y Transporte. Por Tipo de Portador, el mercado está segmentado en Montado en Camión, Montado sobre Orugas, Montado en Remolque y Autopropulsado con Ruedas. Por Tipo de Terreno, el mercado está segmentado en Todo Terreno, Terreno Accidentado, Acceso Pavimentado/Urbano y Acceso No Pavimentado/Fuera de Carretera. Por Aplicación, el mercado está segmentado en Construcción e Infraestructura Civil, Infraestructura de Transporte, Industrial y Manufactura, Petróleo y Gas y Petroquímicos, Energías Renovables, Servicios Públicos y Red Eléctrica, Minería y Áridos, Marítimo y Portuario, y Recuperación ante Desastres y Obras Públicas. Por Usuario Final, el mercado está segmentado en Empresas de Alquiler de Grúas y Contratación de Izajes, Contratistas Generales y Especializados, Propietarios de Activos Industriales, Empresas de Energía y Servicios Públicos, Gobierno y Municipios, y Operadores de Minería y Áridos. Por Capacidad de Elevación, el mercado está segmentado en Menos de 50 Toneladas, 50–150 Toneladas, 151–300 Toneladas y Más de 300 Toneladas. Por Propulsión, el mercado está segmentado en Motor de Combustión Interna, Híbrido y Eléctrico de Batería. Por Modelo de Propiedad, el mercado está segmentado en Flota Propia, Alquiler sin Operador, Alquiler con Operador, Contratación de Izajes y Soluciones de Flota para Proyectos. Por Región, el mercado está segmentado en Noreste (Nueva York, Pensilvania, Nueva Jersey, Massachusetts y Connecticut), Medio Oeste (Illinois, Ohio, Indiana, Míchigan y Wisconsin), Sur (Texas, Florida, Georgia, Carolina del Norte y Luisiana) y Oeste (California, Washington, Oregón, Arizona y Colorado). Los pronósticos del mercado se proporcionan en términos de Valor (USD) y Volumen (Unidades).
Resumen de la segmentación
| Grúas Montadas en Camión y Grúas de Pluma |
| Grúas Todo Terreno |
| Grúas de Terreno Accidentado |
| Grúas sobre Orugas Telescópicas |
| Grúas sobre Orugas de Pluma de Celosía |
| Grúas de Carga y Transporte |
| Montado en Camión |
| Montado sobre Orugas |
| Montado en Remolque |
| Autopropulsado con Ruedas |
| Todo Terreno |
| Terreno Accidentado |
| Acceso Pavimentado/Urbano |
| Acceso No Pavimentado/Fuera de Carretera |
| Construcción e Infraestructura Civil |
| Infraestructura de Transporte |
| Industrial y Manufactura |
| Petróleo y Gas y Petroquímicos |
| Energías Renovables |
| Servicios Públicos y Red Eléctrica |
| Minería y Áridos |
| Marítimo y Portuario |
| Recuperación ante Desastres y Obras Públicas |
| Empresas de Alquiler de Grúas y Contratación de Izajes |
| Contratistas Generales y Especializados |
| Propietarios de Activos Industriales |
| Empresas de Energía y Servicios Públicos |
| Gobierno y Municipios |
| Operadores de Minería y Áridos |
| Menos de 50 Toneladas |
| 50–150 Toneladas |
| 151–300 Toneladas |
| Más de 300 Toneladas |
| Motor de Combustión Interna |
| Híbrido |
| Eléctrico de Batería |
| Flota Propia |
| Alquiler sin Operador |
| Alquiler con Operador |
| Contratación de Izajes |
| Soluciones de Flota para Proyectos |
| Noreste | Nueva York |
| Pensilvania | |
| Nueva Jersey | |
| Massachusetts | |
| Connecticut | |
| Medio Oeste | Illinois |
| Ohio | |
| Indiana | |
| Míchigan | |
| Wisconsin | |
| Sur | Texas |
| Florida | |
| Georgia | |
| Carolina del Norte | |
| Luisiana | |
| Oeste | California |
| Washington | |
| Oregón | |
| Arizona | |
| Colorado |
| Por Tipo de Producto | Grúas Montadas en Camión y Grúas de Pluma | |
| Grúas Todo Terreno | ||
| Grúas de Terreno Accidentado | ||
| Grúas sobre Orugas Telescópicas | ||
| Grúas sobre Orugas de Pluma de Celosía | ||
| Grúas de Carga y Transporte | ||
| Por Tipo de Portador | Montado en Camión | |
| Montado sobre Orugas | ||
| Montado en Remolque | ||
| Autopropulsado con Ruedas | ||
| Por Tipo de Terreno | Todo Terreno | |
| Terreno Accidentado | ||
| Acceso Pavimentado/Urbano | ||
| Acceso No Pavimentado/Fuera de Carretera | ||
| Por Aplicación | Construcción e Infraestructura Civil | |
| Infraestructura de Transporte | ||
| Industrial y Manufactura | ||
| Petróleo y Gas y Petroquímicos | ||
| Energías Renovables | ||
| Servicios Públicos y Red Eléctrica | ||
| Minería y Áridos | ||
| Marítimo y Portuario | ||
| Recuperación ante Desastres y Obras Públicas | ||
| Por Usuario Final | Empresas de Alquiler de Grúas y Contratación de Izajes | |
| Contratistas Generales y Especializados | ||
| Propietarios de Activos Industriales | ||
| Empresas de Energía y Servicios Públicos | ||
| Gobierno y Municipios | ||
| Operadores de Minería y Áridos | ||
| Por Capacidad de Elevación | Menos de 50 Toneladas | |
| 50–150 Toneladas | ||
| 151–300 Toneladas | ||
| Más de 300 Toneladas | ||
| Por Propulsión | Motor de Combustión Interna | |
| Híbrido | ||
| Eléctrico de Batería | ||
| Por Modelo de Propiedad | Flota Propia | |
| Alquiler sin Operador | ||
| Alquiler con Operador | ||
| Contratación de Izajes | ||
| Soluciones de Flota para Proyectos | ||
| Por Región | Noreste | Nueva York |
| Pensilvania | ||
| Nueva Jersey | ||
| Massachusetts | ||
| Connecticut | ||
| Medio Oeste | Illinois | |
| Ohio | ||
| Indiana | ||
| Míchigan | ||
| Wisconsin | ||
| Sur | Texas | |
| Florida | ||
| Georgia | ||
| Carolina del Norte | ||
| Luisiana | ||
| Oeste | California | |
| Washington | ||
| Oregón | ||
| Arizona | ||
| Colorado | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para el mercado de grúas móviles de Estados Unidos?
Se prevé que el mercado de grúas móviles de Estados Unidos crezca a una CAGR del 5,88% de 2027 a 2032, alcanzando los 5,00 mil millones de USD para 2032. Las perspectivas reflejan la demanda de trabajos de infraestructura, energía, red eléctrica, centros de datos y construcción industrial, junto con una creciente preferencia por servicios especializados de elevación.
¿Qué tipo de producto lidera la demanda de grúas móviles en Estados Unidos?
Las grúas todo terreno lideraron el segmento de tipo de producto con una participación del 26,50% en 2026 y se prevé que crezcan a una CAGR del 6,20% hasta 2032.
¿Por qué se necesitan grúas móviles para proyectos de energías renovables?
La instalación eólica, la repotenciación, las subestaciones y los trabajos de transmisión requieren equipos de elevación especializados y una planificación cuidadosa de los izajes. Los proveedores de grúas también deben tener en cuenta el acceso al sitio, el manejo de componentes, el clima, los arreglos de transporte y la disponibilidad de tripulaciones calificadas que puedan completar el trabajo de forma segura.
¿Qué aplicación se espera que crezca más rápido hasta 2032?
Se prevé que las energías renovables crezcan a una CAGR del 8,22% hasta 2032, respaldadas por la construcción relacionada con la energía eólica y la red eléctrica.