
米国内陸水路貨物輸送市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 9.80 十億米ドル |
| 市場規模 (2027) | 10.32 十億米ドル |
| 市場規模 (2032) | 13.06 十億米ドル |
| 成長率 (2027 - 2032) | 4.84 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国内陸水路貨物輸送市場分析
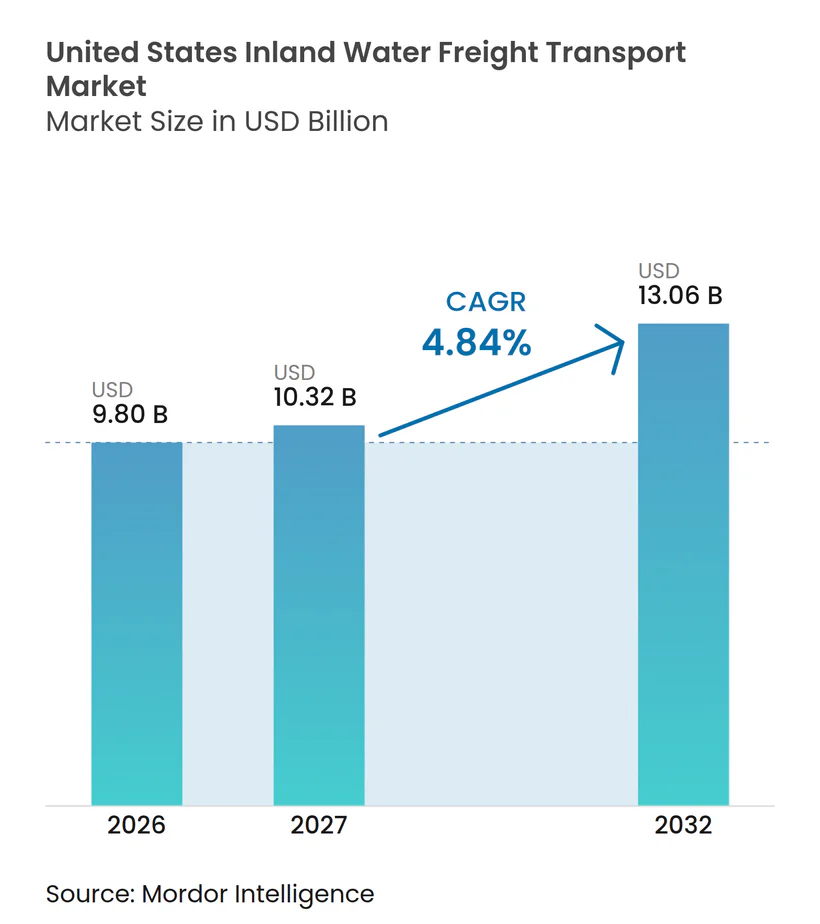
米国内陸水路貨物輸送市場規模は2026年に9.80 ビリオン 米ドルと評価されており、2027年の10.32 ビリオン 米ドルから2032年には13.06 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)においてCAGR 4.84%で成長する見込みです。
米国内陸水路貨物輸送市場は、ミシシッピ川、オハイオ川、およびガルフ沿岸内陸水路回廊におけるバージサービスのコストおよび燃料効率の優位性から恩恵を受けています。バージは燃料1ガロンで1トンのカーゴを576マイル輸送できるのに対し、鉄道では413マイル、トラックでは155マイルにとどまります。ミシシッピ川水系における穀物バージ輸送量は、高水位、氷の堆積、および閘門閉鎖にもかかわらず、2025年に2024年比で11%増加しました。[1] 連邦資金も内陸水路建設向けの200 ミリオン 米ドルおよびカンバーランド川流域の航行改善向けの205 ミリオン 米ドルを含む形で能力増強を支援しています。老朽化した閘門と不安定な水位は米国内陸水路貨物輸送市場にとって重大な制約として残っていますが、その影響は水上バルク貨物の根本的なコスト優位性を消し去るものではありません。
主要レポートのポイント
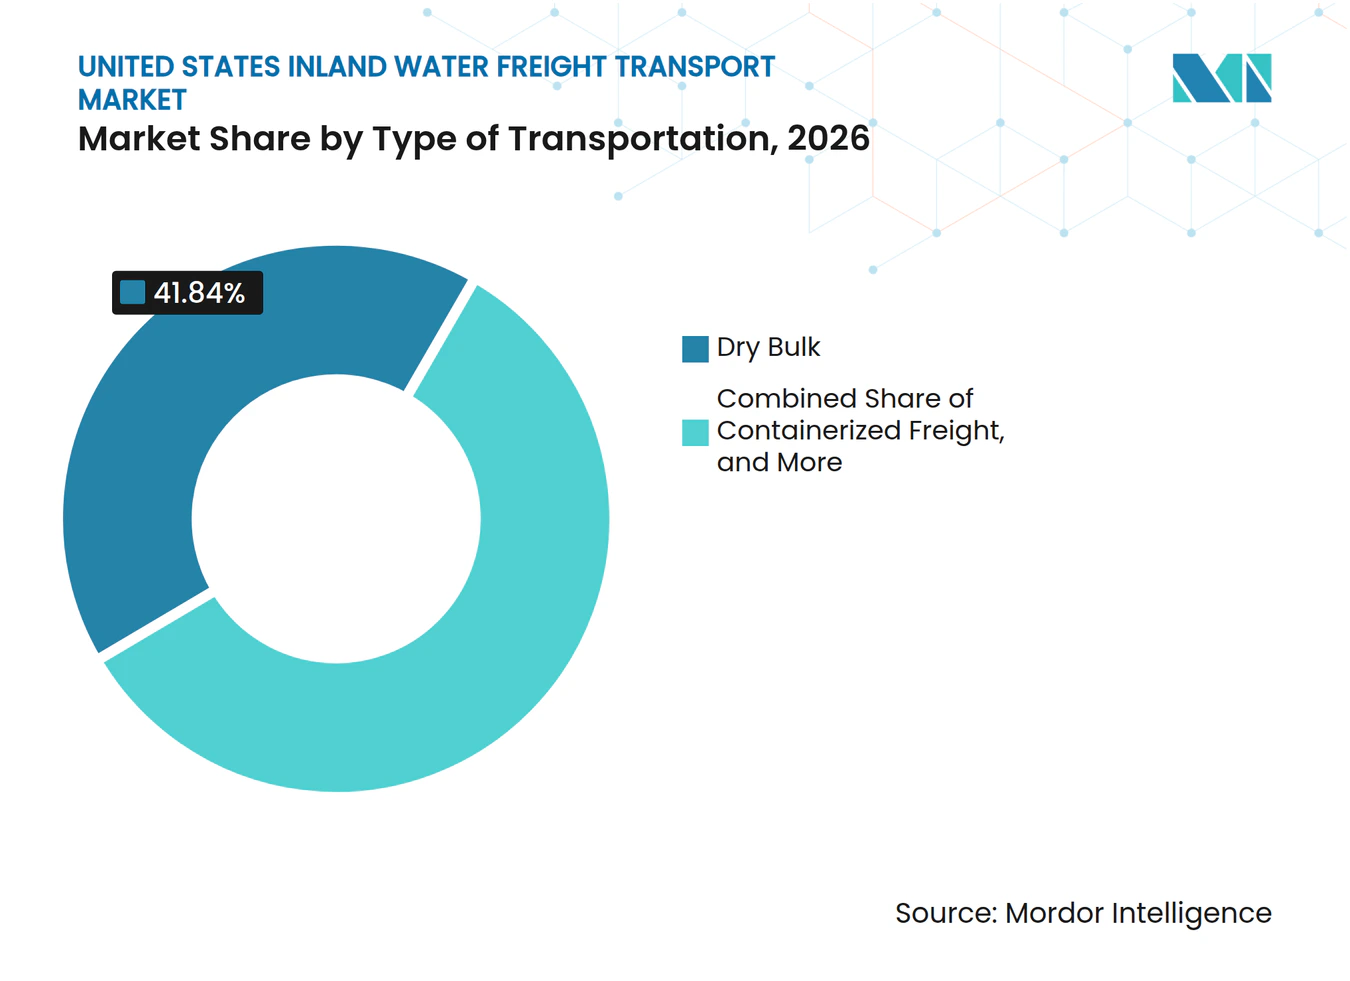
- 輸送タイプ別では、乾燥バルクが2026年の米国内陸水路貨物輸送市場シェアの41.84%を占め、コンテナ化フレートは2032年までにCAGR 5.85%を記録すると予測されています。
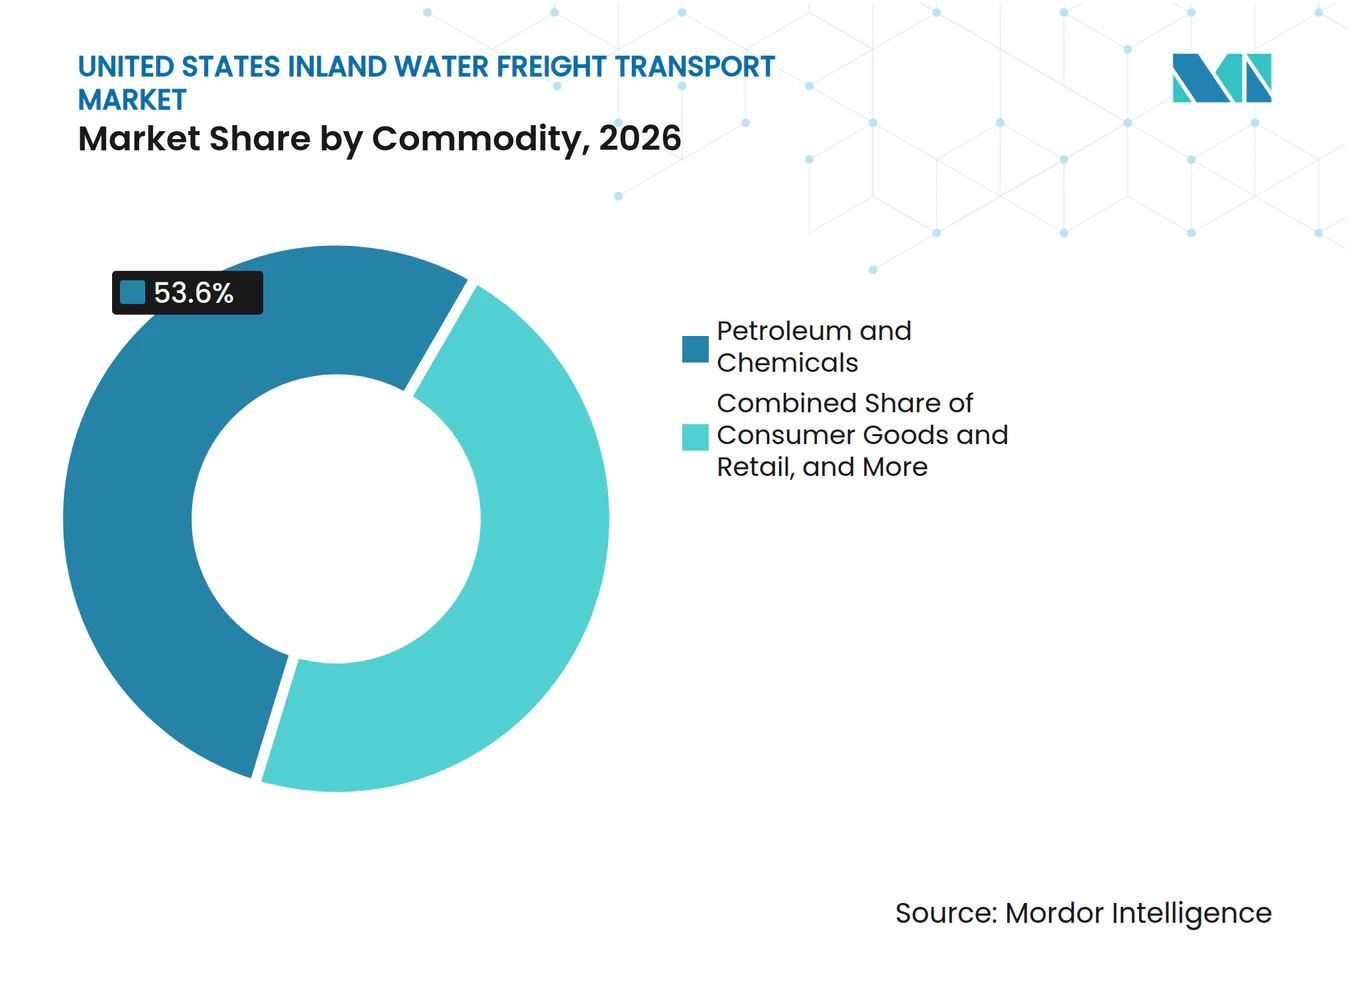
- 商品・用途別では、石油・化学品が2026年の米国内陸水路貨物輸送市場規模の53.55%を占め、消費財・小売は2032年までにCAGR 6.16%で拡大すると予測されています。
- 地域別では、中西部が2026年の米国内陸水路貨物輸送市場における収益の34.22%を占め、南東部は2032年までにCAGR 5.43%を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 道路・鉄道と比較したコストおよび燃料効率 | +1.3% | 全国、主要河川回廊すべて | 短期(2年以内) |
| ミシシッピ川水系を通じた農産物輸出フロー | +1.1% | 中西部および南部、ガルフコースト輸出ターミナルへの波及あり | 短期(2年以内) |
| 連邦政府による閘門・ダムおよび内陸航行近代化資金 | +0.9% | 全国、オハイオ川、テネシー川、イリノイ水路を優先 | 中期(2年~4年) |
| 再生可能ディーゼル、バイオ燃料原料および低炭素バルクフロー | +0.6% | 中西部、ガルフコースト、およびミッドサウス | 中期(2年~4年) |
| 未活用のコンテナ・オン・バージおよび河川港インターモーダル能力 | +0.4% | ガルフコースト、南東部、および五大湖 | 長期(4年以上) |
| 予測型航行およびカーゴ可視化の導入 | +0.2% | 全国、下流ミシシッピおよびオハイオ水系に集中 | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
道路・鉄道と比較したコストおよび燃料効率
バージのフレートコストはトンマイルあたり0.01米ドルであるのに対し、鉄道では0.04米ドル、ディーゼルトラックでは0.12米ドルです。このコスト差は、米国内陸水路貨物輸送市場に対し、重量物・低付加価値カーゴを長距離輸送する上での持続的な役割を与えています。15バージ編成のトウは87万5,000ブッシェルを輸送でき、これは鉄道車両216両またはトラック1,000台に相当します。バージ輸送能力が逼迫すると、競合する道路・鉄道サービスはトラフィックを失わずに価格を調整する余地が少なくなります。バージ輸送はまた、鉄道と比較してトンマイルあたりの窒素酸化物排出量が29%少なく、トラックと比較して36%少ない排出量となっています。この低燃料消費、低輸送コスト、低排出量の組み合わせが、バルク商品荷主からの継続的な需要を支えています。
ミシシッピ川水系を通じた農産物輸出フロー
ミシシッピ川水系における穀物バージ輸送量は2025年に11%増加し、2022年以来最高の年間水準に達しました。この増加は、個々の輸送期間を中断させた洪水、高水位、氷の堆積、および閘門閉鎖にもかかわらず生じました。USDAは2026年度のトウモロコシ輸出が15%増加し、小麦輸出が9%増加すると推定しています。バージは輸出向け米国穀物のほぼ半分を輸送しており、トウモロコシと大豆の48%を占めています。これにより、上流ミシシッピ川、オハイオ川、およびイリノイ水系全体の農産物輸出ロジスティクスにおいて、河川へのアクセスが中心的な役割を果たしています。喫水制限が米国輸出業者の海外バイヤーへの安定的な供給能力を弱める可能性があるため、信頼性は重要です。
連邦政府による閘門・ダムおよび内陸航行近代化資金
2025年度ワークプランは内陸水路建設に200 ミリオン 米ドルを配分しており、T.J. オブライエン閘門向けに122.9 ミリオン 米ドル、モンゴメリー閘門向けに44 ミリオン 米ドル、チカモーガ閘門向けに32.19 ミリオン 米ドルが含まれています。米国陸軍工兵隊ナッシュビル地区もカンバーランド川流域の閘門運営、ダム安全、およびインフラ改善のために205 ミリオン 米ドルを受領しました。インフラ投資・雇用法もUSACEの運営・維持管理に4 ビリオン 米ドルを拠出しました。各完成プロジェクトは、事業者が船舶を追加することなく、遅延を削減し、より大型のトウ編成を支援できます。これらの改善は、既存の貨物需要に対応している路線の実効能力を高める可能性があります。
再生可能ディーゼル、バイオ燃料原料および低炭素バルクフロー
再生可能ディーゼルおよび持続可能な航空燃料に関連した大豆圧搾能力の拡大が、水路貨物需要を追加的に創出しています。内陸水路沿いに立地するプラントは、油糧種子の動きをバージ対応ターミナルに向け、既存の河川積み込みネットワークの密度を高めることができます。ニューヨーク市は2025年に、スタテンアイランドフェリー船団向けに33万6,000ガロンの再生可能ディーゼルの初のバージ輸送を実施しました。[2] この輸送は、フェリー船団がバージによるよりクリーンな燃料供給への移行を開始したことを示しました。低炭素燃料政策もまた、バージアクセス可能な中西部およびガルフコースト地域での原料加工を促進しています。これらのフローは、従来の穀物輸出を超えて米国内陸水路貨物輸送市場のカーゴ基盤を拡大しています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 老朽化した閘門・ダムおよびタウボート船団 | -1.1% | 全国、ミシシッピ川、オハイオ川、テネシー川で最も深刻 | 短期(2年以内) |
| 干ばつ、洪水および喫水制限の変動 | -0.8% | 下流ミシシッピ川、オハイオ川、およびコロンビア・スネーク水系 | 短期(2年以内) |
| 閘門閉鎖および保守遅延によるスケジュールの不確実性 | -0.6% | 全国、上流ミシシッピ川およびオハイオ川回廊に集中 | 中期(2年~4年) |
| 低排出推進システム改修の高い資本コスト | -0.3% | 全国、ガルフコーストおよび中西部事業者に圧力が集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
老朽化した閘門・ダムおよびタウボート船団
ASCEの2025年インフラレポートカードによると、内陸水路の閘門・ダムの80%が設計耐用年数50年を超過しています。[3] ASCEはまた、2024年から2033年にかけての内陸水路および港湾に対する13 ビリオン 米ドルの資金不足を指摘しました。老朽化した閘門は航行時間を延長し、老朽化したタウボートはより多くのメンテナンスを必要とし、稼働時間を削減します。これらの制約が合わさって、米国内陸水路貨物輸送市場全体のスループットを制限しています。
干ばつ、洪水および喫水制限の変動
水位の極端な変動は、主要な内陸回廊全体の使用可能能力を低下させる可能性があります。2025年9月、下流ミシシッピ川の低水位により、南行きの交通は喫水10.5フィート以下、トウ幅6バージ以下の制限を遵守することが求められました。[4] メンフィス水位計は2025年9月にマイナス5.5フィートに達しました。セントルイス付近の高水位と洪水も、トウモロコシ輸出需要が高まっていた2025年春に主要閘門の再開を遅らせました。干ばつは支流貯水池からの放流を制限し、低水位への運用上の対応範囲を狭めます。これらの中断はカーゴオーナーのスケジュール不確実性を高め、各トウが輸送できる量を制限します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
輸送タイプ別:
乾燥バルクが主導し、コンテナ化フレートが勢いを増す乾燥バルクは2026年の米国内陸水路貨物輸送市場規模の41.84%を占めました。穀物、石炭、肥料、砂、砂利は大量に移動し、単位重量あたりの価値が比較的低いため、オープンホッパーバージに適しています。このセグメントは、商品生産と河川アクセスが密接に連携している中西部およびミッドサウスに集中しています。バージサービスは、数百マイルを移動する高トン数カーゴの代替が困難なままです。この運用上の適合性が、米国内陸水路貨物輸送市場における乾燥バルクの安定した役割を与えています。
コンテナ化フレートは、港湾と事業者がコンテナ・オン・バージネットワークを開発するにつれて、2027年から2032年にかけてCAGR 5.85%を記録すると予測されています。これらのサービスは、内陸荷主を海洋ターミナルと接続し、カーゴを統合して、コンテナで取り扱い、適切な河川港を通じて輸送できる場合に、幹線道路輸送への依存を低減できます。その他のカテゴリーは一般カーゴや重量物などの小規模フローに対応しており、インディアナ州港湾局は2025年12月にジェファーソンビルにおける鉄鋼バージ取り扱い能力の40%拡張を報告しました。


商品・用途別:
石油・化学品が輸送量を支え、消費財が需要を再形成石油・化学品は2026年の米国内陸水路貨物輸送市場シェアの53.55%を占めました。ガルフコーストの製油所とガルフ沿岸内陸水路が、確立されたタンクバージ需要を通じてこの地位を支えています。製油所の活動は2025年の大半において内陸タンクバージの稼働率を90%超に維持しました。この路線ネットワークは、液体カーゴ事業者に精製品および石油化学品の流通への重要なエクスポージャーを与えています。このカテゴリーは事業者の稼働率と価格設定の中心であり続けています。
消費財・小売は2027年から2032年にかけてCAGR 6.16%を記録すると予測されています。その成長は、以前はトラックまたはインターモーダル鉄道で輸送されていた包装品向けのコンテナ・オン・バージサービスの広範な利用を反映しています。農業・食品は2025年度の米国農産物輸出170.5 ビリオン 米ドルに支えられ、第2位の商品グループにとどまりました。冶金・鉱業、建設、エネルギーは定期的な輸送量を提供していますが、これらのグループの活動は産業設備投資に依存しています。林産物、特殊化学品、廃棄物由来材料が米国内陸水路貨物輸送産業全体にわたって路線固有の需要を追加しています。

地域分析
中西部は2026年の収益の34.22%を占め、米国内陸水路貨物輸送市場において首位の地位を維持しています。穀物エレベーター、エタノールプラント、肥料ターミナル、および鉄鋼施設が、オハイオ川、上流ミシシッピ川、およびイリノイ川回廊全体にわたって密度の高い貨物需要を生み出しています。この地域はまた、農産物の起点をガルフ輸出ターミナルと結んでいます。この組み合わせが乾燥バルクおよび液体バルクカーゴの定期的な輸送を支えています。
南東部は2027年から2032年にかけてCAGR 5.43%を記録すると予測されています。2025年3月、イエロークリーク州立内陸港の1,290万米ドルの改善プロジェクトが発表され、アパラチア地域委員会からの900万米ドルの資金を含み、テネシー・トンビグビー水系におけるバージ、鉄道、トラック接続の改善を目的としています。このプロジェクトは、ガルフコーストアクセスとアラバマ・ミシシッピ州の市場を結ぶ路線を強化します。テネシー州もまた、2025年5月にアッシュランドシティ河川港向けにIngram Marine Groupとの3,300万米ドルの官民パートナーシップを設立しました。この港はテネシー州中部の乾燥品ゲートウェイとして計画されており、トラック回廊への依存を低減することを目的としています。これらのプロジェクトは南東部における水路、鉄道、道路サービス間のカーゴ転送を支援します。
北東部、南西部、および西部が米国内陸水路貨物輸送市場における残りの地域活動を占めています。北東部はバルク石油および一般カーゴを取り扱っています。ニューヨーク市の2025年再生可能ディーゼルバージ配送は、よりクリーンな船舶燃料ロジスティクスにおける水上供給の役割を示しました。西部のコロンビア・スネーク川水系では、長期閘門閉鎖終了後の2025年第1四半期に小麦輸送量が前年同期比137%増加しました。南西部は石油化学品および関連液体カーゴに関連したガルフ沿岸内陸水路の交通量に貢献しています。
競争環境
市場集中度
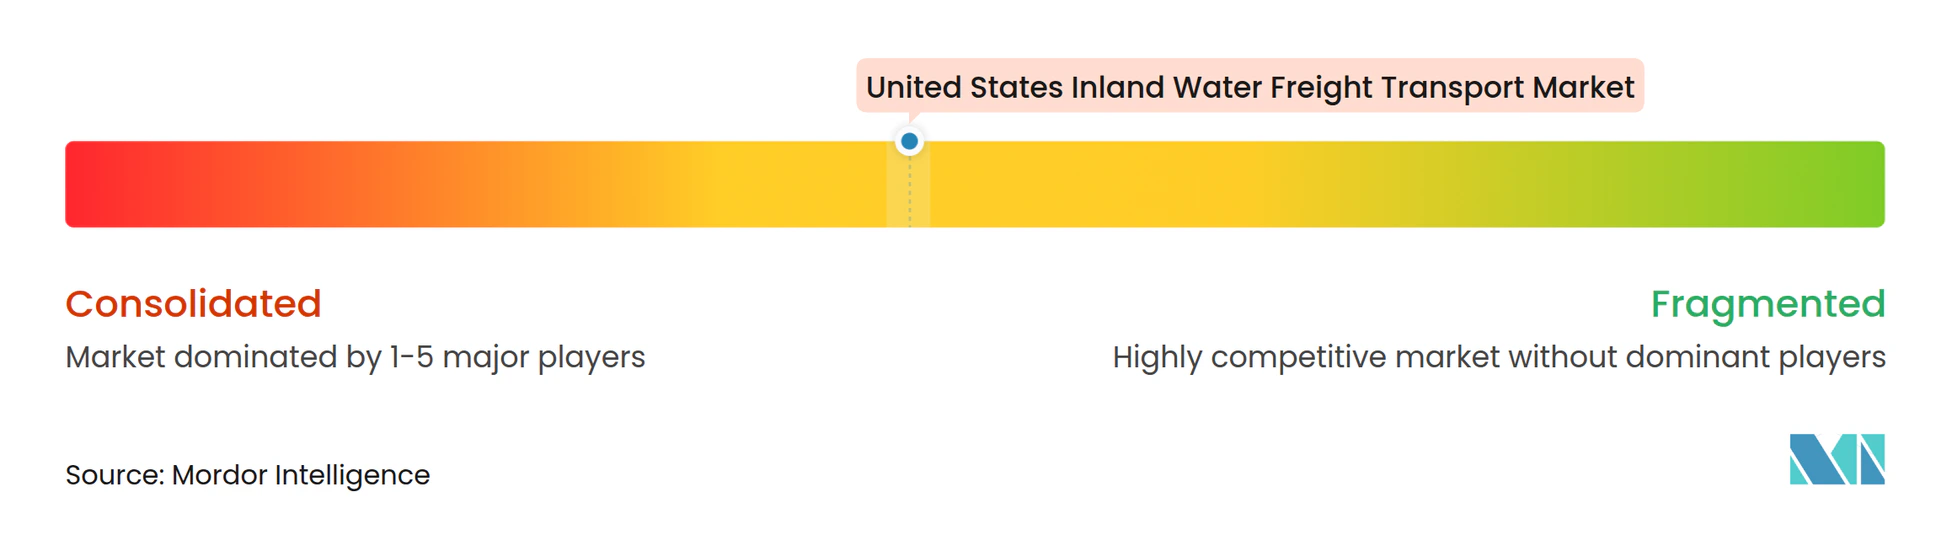
米国内陸水路貨物輸送市場は、主要な液体カーゴ事業者と地域・専門プロバイダーの間で適度に集中しています。高い新造船コストが特殊船舶の供給増加を制限しているため、大型タンクバージ事業者が価格設定に影響を与えています。Kirby Corporationは1,100隻以上の内陸バージを運航しており、2025年度の純利益として3億5,460万米ドルを報告しました。同社はまた、2025年度の海上輸送収益として1.94 ビリオン 米ドルを報告しました。2026年の計画資本支出2億2,000万米ドルから2億6,000万米ドルには、最大6,500万米ドルの成長資本が含まれています。
統合が米国内陸水路貨物輸送市場の中間層全体の所有権を変えています。Hines Furlong Lineは2025年12月にCampbell Transportation Companyの河川部門を買収する合意を発表しました。完了後、Hines Furlong Lineは870隻のホッパーおよびタンクバージ、64隻の内陸タウボート、1,000のフリーティングスペース、および2つの造船所を所有または管理することになります。これらの取引により、大規模事業者はより広い路線カバレッジと顧客契約間で配分するより多くの資産を得ることができます。中小企業は地域との関係、専門サービス、および特定の水路への近接性を通じて競争を続けています。
運用の専門化も米国内陸水路貨物輸送市場における競争上の選択を形成しています。米国沿岸警備隊の運用要件とUSACEの閘門監視は、すべての事業者に継続的なコンプライアンス負担を生み出しています。これらの要件は、確立された回廊に参入または拡大するために必要な資本および運用能力を高めます。また、広範な運用ネットワーク全体にわたって船舶、乗組員、安全プロセス、および顧客サービスを維持できる企業を優遇します。
米国内陸水路貨物輸送産業リーダー
-
American Commercial Barge Line LLC
-
Ingram Barge Company
-
Kirby Corporation
-
Campbell Transportation Company, Inc.
-
Marquette Transportation Company, LLC
- 注:主要企業の掲載順は順位を示すものではありません。
米国内陸水路貨物輸送市場 このレポートでカバーされる企業
- American Commercial Barge Line LLC
- Ingram Barge Company
- Kirby Corporation
- Campbell Transportation Company, Inc.
- Marquette Transportation Company, LLC
- Canal Barge Company, Inc.
- Florida Marine Transporters, LLC
- Genesis Energy, L.P.
- Magnolia Marine Transport Company
- Tidewater Transportation and Terminals, LLC
- Savage Inland Marine LLC
- Blessey Marine Services, Inc.
- Turn Services, LLC
- Crounse Corporation
- Southern Devall
- LeBeouf Brothers Towing, LLC
- Golding Barge Line, Inc.
- Chem Carriers, LLC
- Central Boat Rentals, Inc.
- Inland Marine Service, Inc.
最近の産業開発事情 米国内陸水路貨物輸送市場
- 2026年9月:Heartland Fabrication, LLCは、モノンガヒラ川沿いのペンシルベニア州ブラウンズビル造船所の6,000万米ドルの段階的拡張を発表しました。これは、2028年に完全完成した際に年間ホッパーバージ生産能力を180隻から最大280隻に増加させるよう設計されており、今後5年間で年間推定800隻から1,000隻の退役を必要とする老朽化した米国内陸ホッパーバージ船団によって推進されています。このプログラムには4棟の新建屋、自動構造溶接およびロボット溶接ライン、ならびに河川インフラ改善が含まれています。
- 2026年7月:テネシー州アッシュランドシティのカンバーランド川沿いにおけるTDOTとIngram Marine Groupの3,300万米ドルの官民パートナーシップの一部であるMid TN Riverportは、桟橋建設を完了し、2026年12月に開業する予定です。この40エーカーの施設は400フィートの河川正面と4万平方フィートの屋内保管スペースを提供し、線材、鉄筋、アルミニウム、セメントを含むブレークバルクおよびバルクカーゴ向けに設計されています。
- 2026年5月:American Commercial Barge Line(ACBL)はヒューストン港湾局とヒューストン・シップ・チャンネル沿いの28エーカーの水没地を専用バージフリーティング業務のためにリースおよび開発する合意を締結し、開発計画にはガルフコーストの液体および石油化学品ロジスティクス能力を拡大するための新しい係留構造物と浚渫が含まれています。
- 2026年5月:Kirby Corporationは内陸バージ23隻と高馬力タウボート3隻を9,580万米ドルで取得し、稼働中の内陸船団を1,134隻のタンクバージに拡大しました。2026年第1四半期に実質的に完了したこの取引は、業界全体の新造船活動が限られる中、通年で低90%台の稼働率目標を達成するためのKirbyの取り組みを支援しました。
米国内陸水路貨物輸送市場レポートの範囲
セグメンテーション概要
| 液体バルク |
| 乾燥バルク |
| コンテナ化フレート |
| その他 |
| 農業・食品 |
| 石油・化学品 |
| 冶金・鉱業 |
| 建設 |
| エネルギー |
| 消費財・小売 |
| その他 |
| 北東部 |
| 南西部 |
| 西部 |
| 南東部 |
| 中西部 |
| 輸送タイプ別 | 液体バルク |
| 乾燥バルク | |
| コンテナ化フレート | |
| その他 | |
| 商品・用途別 | 農業・食品 |
| 石油・化学品 | |
| 冶金・鉱業 | |
| 建設 | |
| エネルギー | |
| 消費財・小売 | |
| その他 | |
| 地域別 | 北東部 |
| 南西部 | |
| 西部 | |
| 南東部 | |
| 中西部 |
レポートで回答される主要な質問
米国内陸水路貨物輸送の予測成長率はどのくらいですか?
このセクターは2027年から2032年にかけてCAGR 4.84%で拡大し、2026年の9.8 ビリオン 米ドルから2032年には13.06 ビリオン 米ドルに増加すると予測されています。この見通しは、バルクカーゴに対するバージサービスの継続的なコスト優位性を反映しています。
米国内陸水路貨物輸送においてどの貨物タイプが主導していますか?
乾燥バルクが2026年の収益シェア41.84%で主導しています。穀物、石炭、肥料、砂、砂利は大量バージ輸送に適しているため、このセグメントを支えています。
米国内陸水路において最も急速に成長しているカーゴカテゴリーはどれですか?
消費財・小売は2027年から2032年にかけてCAGR 6.16%を記録すると予測されています。成長は包装品流通向けのコンテナ・オン・バージサービスの広範な利用と関連しています。
荷主が鉄道やトラックの代わりにバージを使用する理由は何ですか?
バージのフレートコストはトンマイルあたり0.01米ドルであるのに対し、鉄道では0.04米ドル、ディーゼルトラックでは0.12米ドルです。15バージ編成のトウは鉄道車両216両またはトラック1,000台に相当する量を輸送できます。
米国のどの地域が最大の内陸水路貨物基盤を持っていますか?
中西部が2026年に34.22%の最大シェアを保有しています。その河川回廊は穀物エレベーター、エタノールプラント、肥料ターミナル、および鉄鋼施設を国内外の輸出先と結んでいます。
内陸水路運送業者の主な運用リスクは何ですか?
老朽化した閘門・ダム、閘門の遅延、干ばつ、洪水、および喫水制限が能力を低下させ、輸送スケジュールを混乱させる可能性があります。2025年9月、下流ミシシッピ川の低水位により南行きの喫水が10.5フィートに制限され、トウ幅が6バージに制限されました。