
Marktgröße und Marktanteil des Binnenwasserfrachtverkehrs in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
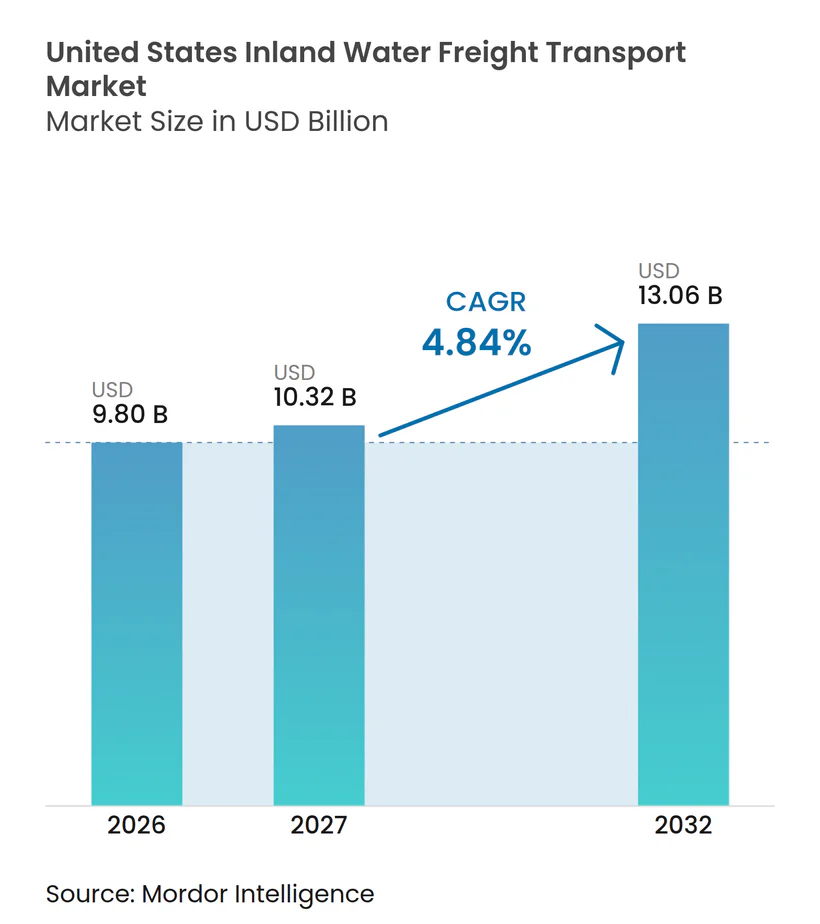
| Marktgröße im Basisjahr (2026) | 9.80 Milliarden US-Dollar |
| Marktgröße (2027) | 10.32 Milliarden US-Dollar |
| Marktgröße (2032) | 13.06 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.84 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des Binnenwasserfrachtverkehrs in den Vereinigten Staaten von Mordor Intelligence
Die Marktgröße des Binnenwasserfrachtverkehrs in den Vereinigten Staaten wird im Jahr 2026 auf 9,80 Milliarden USD geschätzt und soll von 10,32 Milliarden USD im Jahr 2027 auf 13,06 Milliarden USD bis 2032 wachsen, bei einem CAGR von 4,84 % während des Prognosezeitraums (2027–2032).
Der Markt für Binnenwasserfrachtverkehr in den Vereinigten Staaten profitiert von der Kosten- und Kraftstoffeffizienz der Schiffsdienste auf den Korridoren des Mississippi, Ohio und des Golf-Küstenkanals. Ein Lastkahn kann 1 Tonne Ladung 576 Meilen mit 1 Gallone Kraftstoff transportieren, verglichen mit 413 Meilen per Schiene und 155 Meilen per Lkw. Die Getreideschiffvolumina auf dem Mississippi-Flusssystem stiegen 2025 gegenüber 2024 um 11 %, trotz Hochwasser, Eisansammlungen und Schleusenausfällen.[1] Bundesfinanzierungen unterstützen ebenfalls die Kapazität, darunter 200 Millionen USD für den Bau von Binnenwasserstraßen und 205 Millionen USD für Verbesserungen der Schifffahrt im Cumberland-River-Becken. Alternde Schleusen und volatile Wasserstände bleiben wesentliche Einschränkungen für den Markt für Binnenwasserfrachtverkehr in den Vereinigten Staaten, ihr Einfluss hebt jedoch den grundlegenden Kostenvorteil des wassergebundenen Massengutfrachtverkehrs nicht auf.
Wichtigste Erkenntnisse des Berichts
- Nach Transportart hielt Trockenschüttgut im Jahr 2026 einen Marktanteil von 41,84 % am Binnenwasserfrachtverkehr in den Vereinigten Staaten, während containerisierter Frachtverkehr bis 2032 voraussichtlich einen CAGR von 5,85 % verzeichnen wird.
- Nach Ware oder Anwendung entfielen Erdöl und Chemikalien im Jahr 2026 auf 53,55 % der Marktgröße des Binnenwasserfrachtverkehrs in den Vereinigten Staaten, während Konsumgüter und Einzelhandel bis 2032 voraussichtlich mit einem CAGR von 6,16 % wachsen werden.
- Nach Geografie hielt der Mittlere Westen im Jahr 2026 einen Umsatzanteil von 34,22 % am Markt für Binnenwasserfrachtverkehr in den Vereinigten Staaten, während für den Südosten bis 2032 ein CAGR von 5,43 % prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kosten- und Kraftstoffeffizienz gegenüber Straße und Schiene | +1.3% | National, alle wichtigen Flusskorridore | Kurzfristig (≤ 2 Jahre) |
| Landwirtschaftliche Exportströme über das Mississippi-Flusssystem | +1.1% | Mittlerer Westen und Süden, mit Ausstrahlungseffekten auf Exportterminals an der Golfküste | Kurzfristig (≤ 2 Jahre) |
| Bundesfinanzierung für Modernisierung von Schleusen, Staudämmen und Binnenschifffahrt | +0.9% | National, mit Priorität auf dem Ohio River, Tennessee River und Illinois Waterway | Mittelfristig (2–4 Jahre) |
| Erneuerbarer Diesel, Biokraftstoff- Rohstoffe und kohlenstoffarme Massengutströme | +0.6% | Mittlerer Westen, Golfküste und mittlerer Süden | Mittelfristig (2–4 Jahre) |
| Ungenutzte Container-auf-Kahn- und Flusshafen-Intermodalkapazität | +0.4% | Golfküste, Südosten und Große Seen | Langfristig (≥ 4 Jahre) |
| Einführung von prädiktiver Navigation und Frachtvisibilität | +0.2% | National, konzentriert auf den unteren Mississippi und das Ohio-System | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kosten- und Kraftstoffeffizienz gegenüber Straße und Schiene
Frachtkosten per Lastkahn betragen 0,01 USD pro Tonnenmeile, verglichen mit 0,04 USD per Schiene und 0,12 USD per Diesel-Lkw. Dieser Unterschied verleiht dem Markt für Binnenwasserfrachtverkehr in den Vereinigten Staaten eine dauerhafte Rolle beim Transport schwerer, geringwertiger Güter über lange Strecken. Ein Schleppverband aus 15 Kähnen kann 875.000 Scheffel transportieren, was 216 Eisenbahnwaggons oder 1.000 Lkw entspricht. Wenn die Kahnkapazität knapp wird, haben konkurrierende Straßen- und Schienendienste weniger Spielraum, die Preise anzupassen, ohne Verkehr zu verlieren. Der Kahntransport erzeugt auch 29 % weniger Stickoxidemissionen pro Tonnenmeile als die Schiene und 36 % weniger als Lkw. Diese Kombination aus geringerem Kraftstoffverbrauch, niedrigeren Transportkosten und geringeren Emissionen unterstützt die wiederkehrende Nachfrage von Massengutversendern.
Landwirtschaftliche Exportströme über das Mississippi-Flusssystem
Die Getreideschiffvolumina auf dem Mississippi-Flusssystem stiegen 2025 um 11 % und erreichten das höchste Jahresniveau seit 2022. Der Anstieg erfolgte trotz Überschwemmungen, Hochwasser, Eisansammlungen und Schleusenausfällen, die einzelne Versandperioden unterbrachen. Das USDA schätzte, dass die Maisexporte im Haushaltsjahr 2026 um 15 % und die Weizenexporte um 9 % steigen werden. Kähne transportieren fast die Hälfte des für den Export bestimmten Getreides der Vereinigten Staaten, darunter 48 % von Mais und Sojabohnen. Dies macht den Flusszugang zu einem zentralen Element der landwirtschaftlichen Exportlogistik entlang des oberen Mississippi, Ohio und Illinois. Zuverlässigkeit ist wichtig, da Tiefgangsbeschränkungen die Fähigkeit der Exporteure der Vereinigten Staaten schwächen können, Überseekäufer konsistent zu beliefern.
Bundesfinanzierung für Modernisierung von Schleusen, Staudämmen und Binnenschifffahrt
Der Arbeitsplan für das Haushaltsjahr 2025 wies 200 Millionen USD für den Bau von Binnenwasserstraßen zu, darunter 122,9 Millionen USD für die T.J. O'Brien-Schleuse, 44 Millionen USD für die Montgomery-Schleuse und 32,19 Millionen USD für die Chickamauga-Schleuse. Der USACE Nashville District erhielt außerdem 205 Millionen USD für Schleusenbetrieb, Staudammsicherheit und Infrastrukturverbesserungen im Cumberland-River-Becken. Das Infrastrukturinvestitions- und Beschäftigungsgesetz verpflichtete sich ebenfalls zu 4 Milliarden USD für den Betrieb und die Instandhaltung des USACE. Jedes abgeschlossene Projekt kann Verzögerungen reduzieren und größere Schleppverbandkonfigurationen unterstützen, ohne dass Betreiber zusätzliche Schiffe einsetzen müssen. Diese Verbesserungen können die effektive Kapazität auf Routen erhöhen, die bereits eine etablierte Frachtanfrage bedienen.
Erneuerbarer Diesel, Biokraftstoff-Rohstoffe und kohlenstoffarme Massengutströme
Die mit erneuerbarem Diesel und nachhaltigem Flugkraftstoff verbundene Sojaschrotkapazität schafft zusätzliche Frachtanfrage auf Wasserstraßen. Anlagen in der Nähe von Binnenwasserstraßen können Ölsaatenbewegungen zu kahnbedienten Terminals lenken und die Dichte bestehender Flussladungsnetzwerke erhöhen. New York City lieferte 2025 seine erste Kahnlieferung erneuerbaren Diesels mit insgesamt 336.000 Gallonen an die Staten Island Ferry-Flotte.[2] Die Lieferung markierte den Beginn des Übergangs der Fährflotte zu einer saubereren Kraftstoffversorgung per Kahn. Kohlenstoffarme Kraftstoffpolitiken fördern auch die Rohstoffverarbeitung an kahnzugänglichen Standorten im Mittleren Westen und an der Golfküste. Diese Ströme erweitern die Frachtbasis für den Markt für Binnenwasserfrachtverkehr in den Vereinigten Staaten über konventionelle Getreideexporte hinaus.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Alternde Schleusen, Staudämme und Schlepperflotten | -1.1% | National, höchste Schwere am Mississippi, Ohio und Tennessee River | Kurzfristig (≤ 2 Jahre) |
| Dürre, Überschwemmungen und Volatilität der Tiefgangsbeschränkungen | -0.8% | Unterer Mississippi, Ohio River und Columbia-Snake-System | Kurzfristig (≤ 2 Jahre) |
| Planungsunsicherheit durch Schleusenausfälle und Wartungsverzögerungen | -0.6% | National, konzentriert auf obere Mississippi- und Ohio-River-Korridore | Mittelfristig (2–4 Jahre) |
| Hohe Kapitalkosten für emissionsarme Antriebsnachrüstungen | -0.3% | National, mit Druck konzentriert auf Betreiber an der Golfküste und im Mittleren Westen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternde Schleusen, Staudämme und Schlepperflotten
Laut dem Infrastruktur-Berichtsblatt der ASCE von 2025 haben 80 % der Schleusen und Staudämme auf Binnenwasserstraßen ihre 50-jährige Auslegungslebensdauer überschritten.[3] Die ASCE identifizierte auch eine Finanzierungslücke von 13 Milliarden USD für Binnenwasserstraßen und Häfen im Zeitraum 2024–2033. Ältere Schleusen verlängern die Reisezeiten, während alternde Schlepper mehr Wartung erfordern und die verfügbare Betriebszeit reduzieren. Zusammen begrenzen diese Einschränkungen den Durchsatz im Markt für Binnenwasserfrachtverkehr in den Vereinigten Staaten.
Dürre, Überschwemmungen und Volatilität der Tiefgangsbeschränkungen
Extreme Wasserstände können die nutzbare Kapazität auf wichtigen Binnenkorridoren reduzieren. Im September 2025 erforderte Niedrigwasser am unteren Mississippi, dass der südwärts fahrende Verkehr Tiefgangsgrenzen von 10,5 Fuß und Schleppbreiten von maximal 6 Kähnen einhielt.[4] Der Memphis-Pegel erreichte im September 2025 minus 5,5 Fuß. Hochwasser und Überschwemmungen in der Nähe von St. Louis verzögerten auch die Wiedereröffnung wichtiger Schleusen im Frühjahr 2025, als die Maisexportnachfrage stieg. Dürre kann die Wasserabgabe aus Nebenflussreservoirs einschränken, was den Spielraum für operative Reaktionen auf niedrige Flusspegelstände begrenzt. Diese Unterbrechungen erhöhen die Planungsunsicherheit für Frachtinhaber und schränken das von jedem Schleppverband transportierte Volumen ein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Transportart:
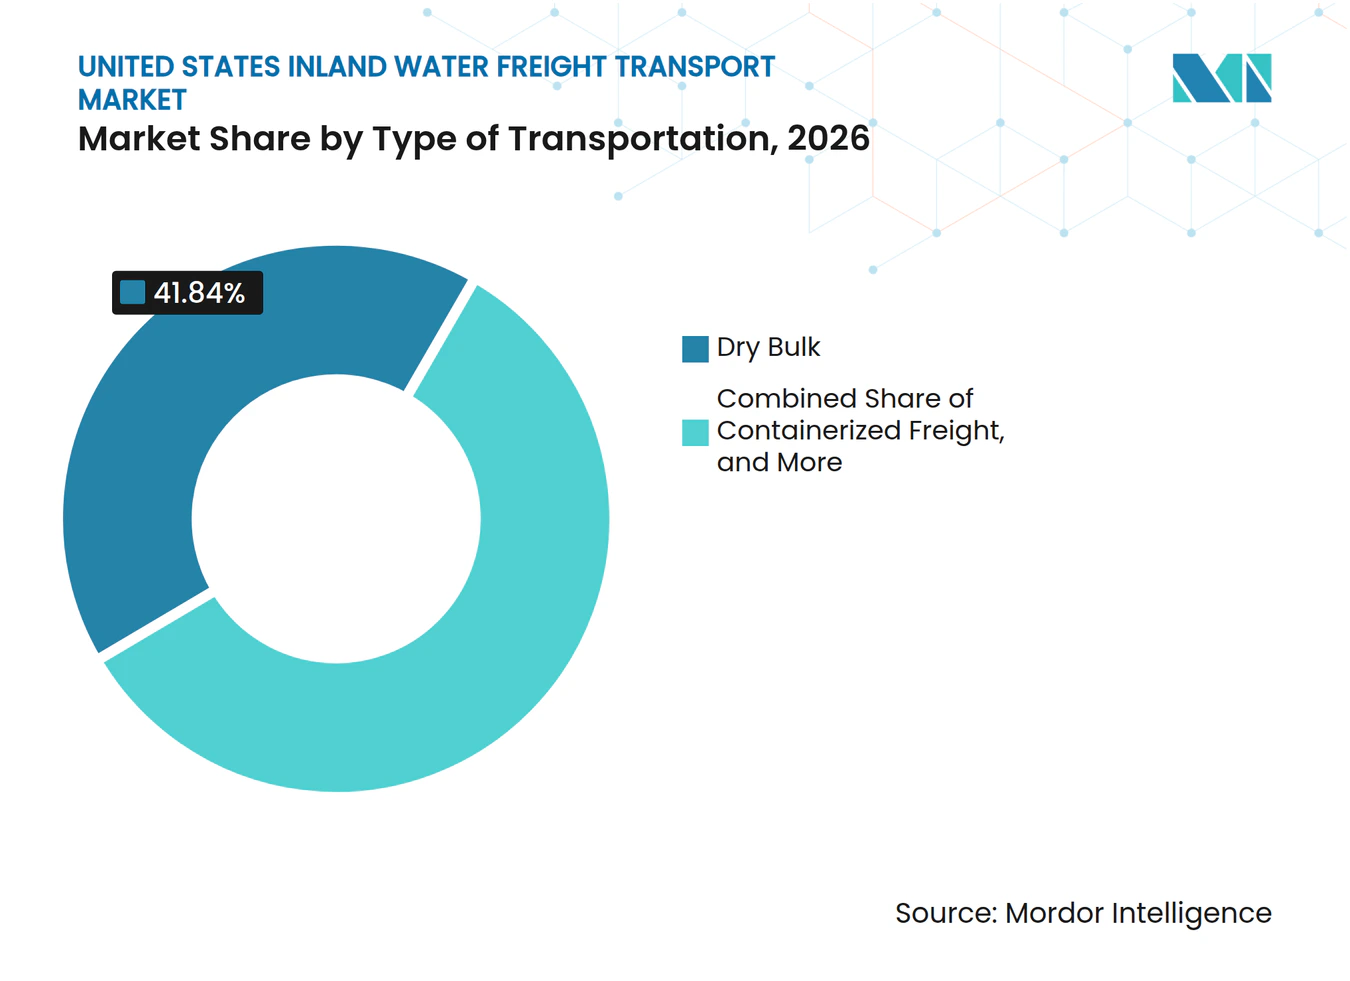
Trockenschüttgut führt, während containerisierter Frachtverkehr an Dynamik gewinntTrockenschüttgut machte im Jahr 2026 41,84 % der Marktgröße des Binnenwasserfrachtverkehrs in den Vereinigten Staaten aus. Getreide, Kohle, Düngemittel, Sand und Kies eignen sich gut für offene Trichterkähne, da sie in großen Mengen bewegt werden und einen relativ geringen Wert pro Gewichtseinheit haben. Das Segment ist im Mittleren Westen und mittleren Süden konzentriert, wo Rohstoffproduktion und Flusszugang eng aufeinander abgestimmt sind. Der Kahndienst bleibt für hochtonnagemäßige Güter, die mehrere hundert Meilen zurücklegen, schwer zu ersetzen. Diese betriebliche Eignung verleiht Trockenschüttgut eine stabile Rolle im Markt für Binnenwasserfrachtverkehr in den Vereinigten Staaten.
Containerisierter Frachtverkehr wird voraussichtlich von 2027 bis 2032 einen CAGR von 5,85 % verzeichnen, da Häfen und Betreiber Container-auf-Kahn-Netzwerke entwickeln. Diese Dienste können Binnenverlader mit Seeterminals verbinden und die Abhängigkeit von Straßenbewegungen verringern, wo Güter konsolidiert, in Containern gehandhabt und über geeignete Flusshäfen transportiert werden können. Die sonstige Kategorie bedient kleinere Ströme wie allgemeine Ladung und Schwerlastgüter, während die Ports of Indiana im Dezember 2025 eine 40-prozentige Erweiterung der Stahlkahnumschlagskapazität in Jeffersonville meldeten.


Nach Ware/Anwendung:
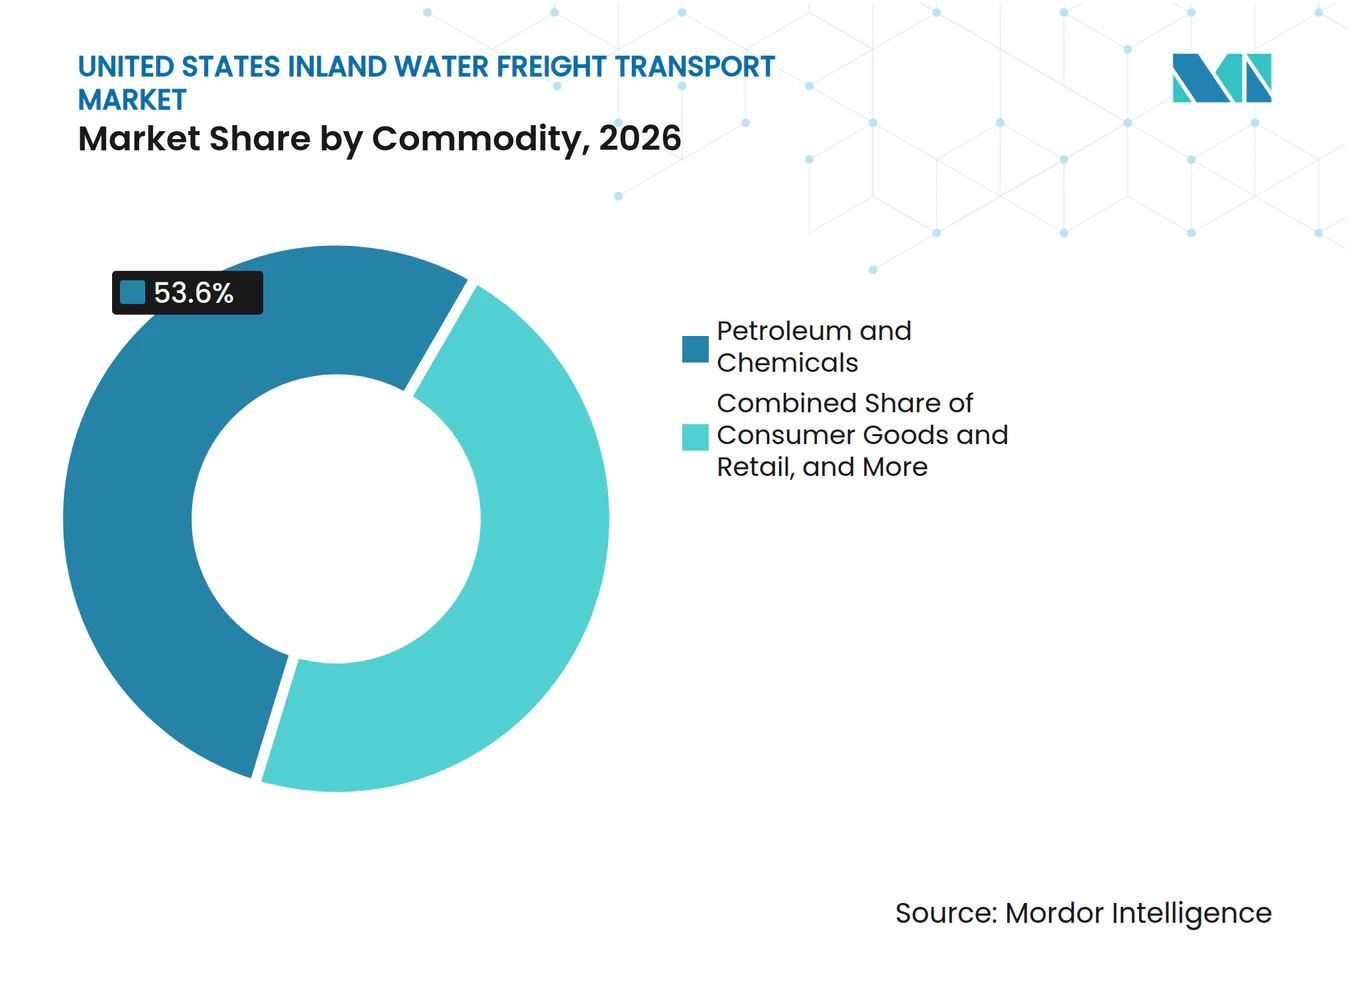
Erdöl und Chemikalien sichern das Volumen, während Konsumgüter die Nachfrage neu gestaltenErdöl und Chemikalien repräsentierten im Jahr 2026 53,55 % des Marktanteils des Binnenwasserfrachtverkehrs in den Vereinigten Staaten. Raffinerien an der Golfküste und der Golf-Küstenkanal unterstützen diese Position durch eine etablierte Tankkahnachfrage. Die Raffinerieaktivität hielt die Auslastung der Binnentankkähne für einen Großteil des Jahres 2025 über 90 %. Dieses Routennetzwerk gibt Flüssigfrachtbetreibern eine bedeutende Exposition gegenüber der Verteilung von Raffinerieprodukten und Petrochemikalien. Die Kategorie bleibt zentral für die Betreiberauslastung und Preisgestaltung.
Konsumgüter und Einzelhandel werden voraussichtlich von 2027 bis 2032 einen CAGR von 6,16 % verzeichnen. Das Wachstum spiegelt die breitere Nutzung von Container-auf-Kahn-Diensten für verpackte Güter wider, die zuvor per Lkw oder intermodalem Schienenverkehr transportiert wurden. Landwirtschaft und Lebensmittel blieben die zweitgrößte Warengruppe, unterstützt durch 170,5 Milliarden USD an landwirtschaftlichen Exporten der Vereinigten Staaten im Haushaltsjahr 2025. Metallurgie und Bergbau, Bauwesen und Energie liefern wiederkehrende Volumina, obwohl die Aktivität in diesen Gruppen von industriellen Kapitalausgaben abhängt. Forstprodukte, Spezialchemikalien und aus Abfall gewonnene Materialien fügen routenspezifische Nachfrage in der Binnenwasserfrachtverkehrsbranche der Vereinigten Staaten hinzu.

Geografische Analyse
Der Mittlere Westen hielt im Jahr 2026 einen Umsatzanteil von 34,22 % und damit die führende Position im Markt für Binnenwasserfrachtverkehr in den Vereinigten Staaten. Getreidesilos, Ethanolwerke, Düngemittelterminals und Stahlwerke schaffen eine dichte Frachtanfrage entlang der Korridore des Ohio, oberen Mississippi und Illinois. Die Region verbindet auch landwirtschaftliche Ursprungspunkte mit Exportterminals am Golf. Diese Kombination unterstützt regelmäßige Bewegungen von Trocken- und Flüssigschüttgut.
Für den Südosten wird von 2027 bis 2032 ein CAGR von 5,43 % prognostiziert. Im März 2025 wurde ein Verbesserungsprojekt im Wert von 12,9 Millionen USD für den Yellow Creek State Inland Port angekündigt, darunter 9 Millionen USD an Finanzierung der Appalachian Regional Commission, das die Kahn-, Schienen- und Lkw-Verbindungen auf dem Tennessee-Tombigbee-System verbessern soll. Das Projekt stärkt eine Route, die den Golfküstenzugang mit Märkten in Alabama und Mississippi verbindet. Tennessee schloss im Mai 2025 auch eine öffentlich-private Partnerschaft im Wert von 33 Millionen USD mit der Ingram Marine Group für den Ashland City River Port ab. Der Hafen ist als Trockengüter-Gateway für Zentral-Tennessee geplant und soll die Abhängigkeit von Lkw-Korridoren verringern. Diese Projekte unterstützen Güterumschläge zwischen Wasser-, Schienen- und Straßendiensten im Südosten.
Der Nordosten, Südwesten und Westen machen die verbleibende regionale Aktivität im Markt für Binnenwasserfrachtverkehr in den Vereinigten Staaten aus. Der Nordosten verarbeitet Massenpetroleum und allgemeine Ladung. New Yorks Kahnlieferung von erneuerbarem Diesel im Jahr 2025 zeigte die Rolle des wassergebundenen Angebots in der Logistik saubererer Schiffskraftstoffe. Das Columbia-Snake-River-System im Westen verzeichnete im ersten Quartal 2025 nach dem Ende einer längeren Schleusenausfallzeit einen Anstieg der Weizenbewegungen um 137 % im Jahresvergleich. Der Südwesten trägt zum Golf-Küstenkanal-Verkehr bei, der mit Petrochemikalien und verwandten Flüssigladungen verbunden ist.
Wettbewerbslandschaft
Marktkonzentration
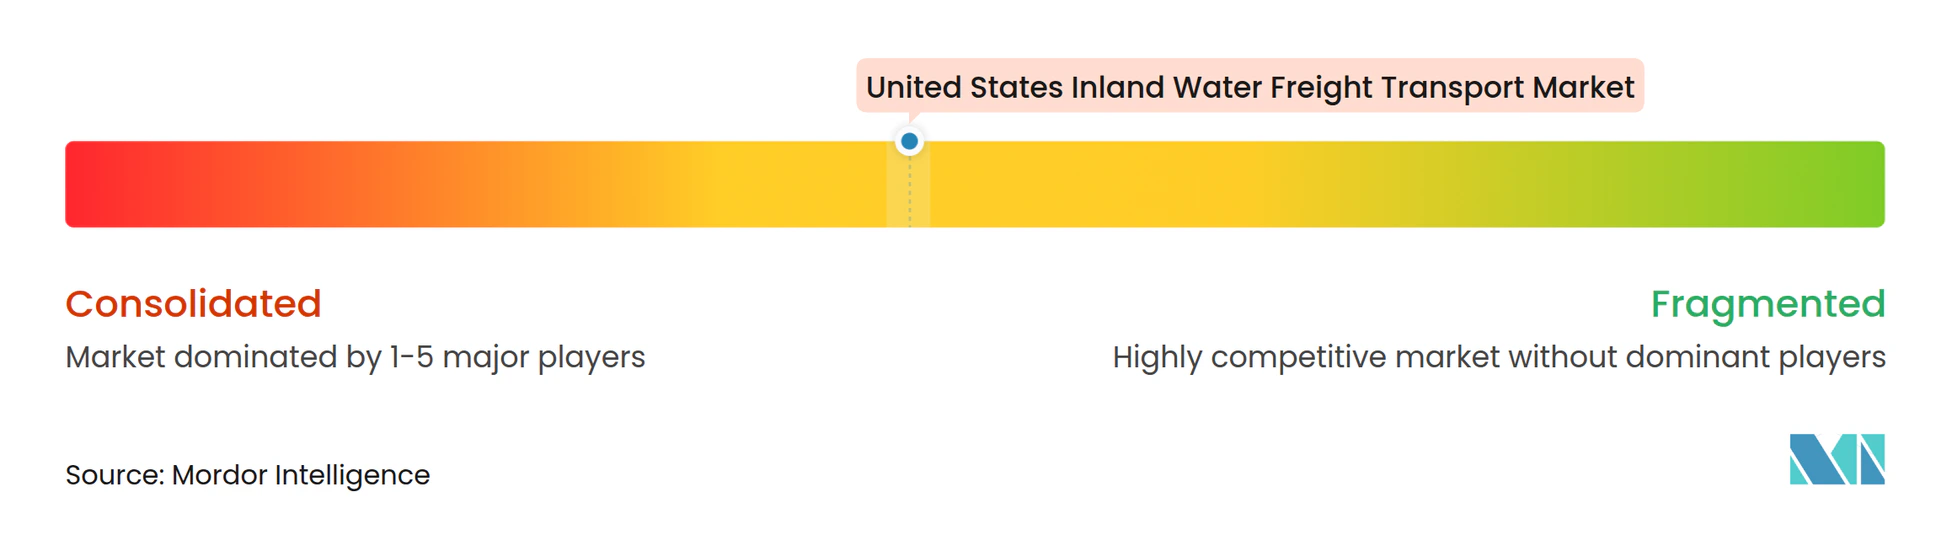
Der Markt für Binnenwasserfrachtverkehr in den Vereinigten Staaten ist mäßig konzentriert unter führenden Flüssigfrachtbetreibern sowie regionalen und spezialisierten Anbietern. Große Tankkahnbetreiber beeinflussen die Preisgestaltung, da hohe Neubaukosten die Ergänzungen des spezialisierten Schiffsangebots begrenzt haben. Kirby Corporation betreibt mehr als 1.100 Binnenkähne und meldete für das Haushaltsjahr 2025 einen Nettogewinn von 354,6 Millionen USD. Das Unternehmen meldete außerdem einen Umsatz aus dem Seetransport von 1,94 Milliarden USD für das Haushaltsjahr 2025. Die geplanten Kapitalausgaben für 2026 in Höhe von 220 Millionen USD bis 260 Millionen USD umfassen bis zu 65 Millionen USD an Wachstumskapital.
Konsolidierung verändert die Eigentümerschaft in der mittleren Ebene des Marktes für Binnenwasserfrachtverkehr in den Vereinigten Staaten. Hines Furlong Line gab im Dezember 2025 eine Vereinbarung zur Übernahme der Flussabteilung von Campbell Transportation Company bekannt. Nach Abschluss wird Hines Furlong Line 870 Trichter- und Tankkähne, 64 Binnenschlepper, 1.000 Liegeplätze und 2 Werften besitzen oder verwalten. Diese Transaktionen können größeren Betreibern eine breitere Routenabdeckung und mehr Vermögenswerte zur Zuteilung unter Kundenverträgen verschaffen. Kleinere Unternehmen konkurrieren weiterhin durch lokale Beziehungen, spezialisierte Dienste und Nähe zu bestimmten Wasserstraßen.
Betriebliche Spezialisierung prägt auch die Wettbewerbsentscheidungen im Markt für Binnenwasserfrachtverkehr in den Vereinigten Staaten. Die Betriebsanforderungen der USCG und die Schleusenüberwachung des USACE schaffen eine anhaltende Compliance-Belastung für alle Betreiber. Diese Anforderungen erhöhen den Kapital- und Betriebsbedarf für den Einstieg oder die Expansion in etablierten Korridoren. Sie begünstigen auch Unternehmen, die Schiffe, Besatzungen, Sicherheitsprozesse und Kundendienst über ein breites Betriebsnetzwerk aufrechterhalten können.
Branchenführer im Binnenwasserfrachtverkehr in den Vereinigten Staaten
-
American Commercial Barge Line LLC
-
Ingram Barge Company
-
Kirby Corporation
-
Campbell Transportation Company, Inc.
-
Marquette Transportation Company, LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Binnenwasserfrachtverkehr in den Vereinigten Staaten Unternehmen in diesem Bericht
- American Commercial Barge Line LLC
- Ingram Barge Company
- Kirby Corporation
- Campbell Transportation Company, Inc.
- Marquette Transportation Company, LLC
- Canal Barge Company, Inc.
- Florida Marine Transporters, LLC
- Genesis Energy, L.P.
- Magnolia Marine Transport Company
- Tidewater Transportation and Terminals, LLC
- Savage Inland Marine LLC
- Blessey Marine Services, Inc.
- Turn Services, LLC
- Crounse Corporation
- Southern Devall
- LeBeouf Brothers Towing, LLC
- Golding Barge Line, Inc.
- Chem Carriers, LLC
- Central Boat Rentals, Inc.
- Inland Marine Service, Inc.
Neueste Industrielle Entwicklungen in Markt für Binnenwasserfrachtverkehr in den Vereinigten Staaten
- September 2026: Heartland Fabrication, LLC gab eine stufenweise Erweiterung seiner Werft in Brownsville, Pennsylvania, am Monongahela River im Wert von 60 Millionen USD bekannt, die darauf ausgelegt ist, die jährliche Produktionskapazität für Trichterkähne von 180 auf bis zu 280 Einheiten zu erhöhen, sobald sie 2028 vollständig abgeschlossen ist. Das Programm umfasst vier neue Gebäude, automatisierte Struktur- und Roboterschweißlinien sowie Flussinfrastrukturverbesserungen, angetrieben durch eine alternde Binnentrichterkahn-Flotte der Vereinigten Staaten, die schätzungsweise 800 bis 1.000 Stilllegungen jährlich über die nächsten fünf Jahre erfordert.
- Juli 2026: Der Mid TN Riverport, Teil der öffentlich-privaten Partnerschaft im Wert von 33 Millionen USD zwischen TDOT und der Ingram Marine Group am Cumberland River in Ashland City, Tennessee, hat den Pier-Bau abgeschlossen und soll im Dezember 2026 eröffnet werden. Die 40 Hektar große Anlage bietet 400 Fuß Flussfrontage und 40.000 Quadratfuß Innenlagerfläche, ausgelegt für Stückgut und Massengut, einschließlich Walzdraht, Bewehrungsstahl, Aluminium und Zement.
- Mai 2026: American Commercial Barge Line (ACBL) schloss eine Vereinbarung mit der Port of Houston Authority zum Pacht und zur Entwicklung von 28 Acres versunkenen Landes entlang des Houston Ship Channel für dedizierte Kahnliegeplatzoperationen ab, mit Entwicklungsplänen einschließlich neuer Verankerungsstrukturen und Ausbaggerung zur Erweiterung der Flüssig- und Petrochemikalienlogistikkapazität an der Golfküste.
- Mai 2026: Kirby Corporation erwarb 23 Binnenkähne und 3 Hochleistungsschlepper für 95,8 Millionen USD und erweiterte damit seine aktive Binnenflotte auf 1.134 Tankkähne. Die im ersten Quartal 2026 im Wesentlichen abgeschlossene Transaktion unterstützte Kirbys Auslastungsziel von niedrigen 90 % für das Gesamtjahr bei begrenzter branchenweiter Neubauaktivität.
Berichtsumfang des Marktes für Binnenwasserfrachtverkehr in den Vereinigten Staaten
Segmentierungsübersicht
| Flüssigschüttgut |
| Trockenschüttgut |
| Containerisierter Frachtverkehr |
| Sonstige |
| Landwirtschaft und Lebensmittel |
| Erdöl und Chemikalien |
| Metallurgie und Bergbau |
| Bauwesen |
| Energie |
| Konsumgüter und Einzelhandel |
| Sonstige |
| Nordosten |
| Südwesten |
| Westen |
| Südosten |
| Mittlerer Westen |
| Nach Transportart | Flüssigschüttgut |
| Trockenschüttgut | |
| Containerisierter Frachtverkehr | |
| Sonstige | |
| Nach Ware / Anwendung | Landwirtschaft und Lebensmittel |
| Erdöl und Chemikalien | |
| Metallurgie und Bergbau | |
| Bauwesen | |
| Energie | |
| Konsumgüter und Einzelhandel | |
| Sonstige | |
| Nach Geografie | Nordosten |
| Südwesten | |
| Westen | |
| Südosten | |
| Mittlerer Westen |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für den Binnenwasserfrachtverkehr in den Vereinigten Staaten?
Der Sektor wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 4,84 % wachsen und von 9,8 Milliarden USD im Jahr 2026 auf 13,06 Milliarden USD bis 2032 steigen. Dieser Ausblick spiegelt den anhaltenden Kostenvorteil von Kahndiensten für Massengut wider.
Welche Frachtart führt den Binnenwasserfrachtverkehr in den Vereinigten Staaten an?
Trockenschüttgut führt mit einem Umsatzanteil von 41,84 % im Jahr 2026. Getreide, Kohle, Düngemittel, Sand und Kies unterstützen das Segment, da sie für hochvolumige Kahnbewegungen geeignet sind.
Welche Frachtkategorie wächst am schnellsten auf den Binnenwasserstraßen der Vereinigten Staaten?
Konsumgüter und Einzelhandel werden voraussichtlich von 2027 bis 2032 einen CAGR von 6,16 % verzeichnen. Das Wachstum ist mit der breiteren Nutzung von Container-auf-Kahn-Diensten für die Verteilung verpackter Güter verbunden.
Warum nutzen Verlader Kähne statt Schiene oder Lkw?
Frachtkosten per Lastkahn betragen 0,01 USD pro Tonnenmeile, verglichen mit 0,04 USD per Schiene und 0,12 USD per Diesel-Lkw. Ein Schleppverband aus 15 Kähnen kann das Äquivalent von 216 Eisenbahnwaggons oder 1.000 Lkw transportieren.
Welche Region der Vereinigten Staaten hat die größte Basis im Binnenwasserfrachtverkehr?
Der Mittlere Westen hält mit 34,22 % im Jahr 2026 den größten Anteil. Seine Flusskorridore verbinden Getreidesilos, Ethanolwerke, Düngemittelterminals und Stahlwerke mit inländischen und Exportzielen.
Was sind die wichtigsten Betriebsrisiken für Binnenwasserstraßenbetreiber?
Alternde Schleusen und Staudämme, Schleusenausfälle, Dürre, Überschwemmungen und Tiefgangsbeschränkungen können die Kapazität reduzieren und Versandpläne stören. Im September 2025 begrenzte Niedrigwasser am unteren Mississippi den südwärts fahrenden Tiefgang auf 10,5 Fuß und die Schleppbreite auf 6 Kähne.