
Taille et Part du Marché du Transport de Fret par Voie Navigable Intérieure aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
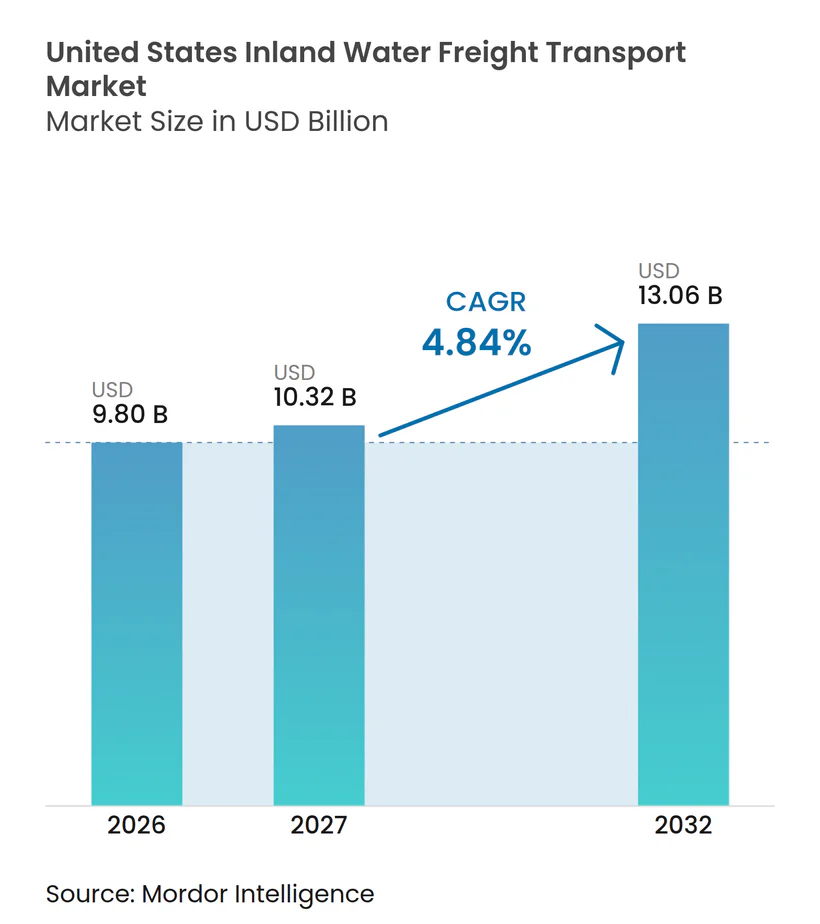
| Taille du marché de l'année de base (2026) | 9.80 Milliards de dollars |
| Taille du Marché (2027) | 10.32 Milliards de dollars |
| Taille du Marché (2032) | 13.06 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.84 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Transport de Fret par Voie Navigable Intérieure aux États-Unis par Mordor Intelligence
La taille du marché du transport de fret par voie navigable intérieure aux États-Unis est évaluée à 9,80 milliards USD en 2026 et devrait croître de 10,32 milliards USD en 2027 pour atteindre 13,06 milliards USD d'ici 2032, à un CAGR de 4,84 % durant la période de prévision (2027-2032).
Le marché du transport de fret par voie navigable intérieure aux États-Unis bénéficie de l'efficacité en termes de coûts et de carburant des services de barges sur les corridors du Mississippi, de l'Ohio et de la Voie Maritime Intracôtière du Golfe. Une barge peut transporter 1 tonne de cargaison sur 576 miles avec 1 gallon de carburant, contre 413 miles par rail et 155 miles par camion. Les volumes de barges céréalières sur le Système Fluvial du Mississippi ont augmenté de 11 % en 2025 par rapport à 2024, malgré les hautes eaux, l'accumulation de glace et les fermetures d'écluses.[1] Le financement fédéral soutient également la capacité, notamment 200 millions USD pour la construction de voies navigables intérieures et 205 millions USD pour les améliorations de la navigation dans le bassin de la rivière Cumberland. Le vieillissement des écluses et la volatilité des niveaux d'eau demeurent des contraintes importantes pour le marché du transport de fret par voie navigable intérieure aux États-Unis, mais leur effet ne supprime pas l'avantage de coût inhérent au fret en vrac par voie navigable.
Points Clés du Rapport
- Par type de transport, le vrac sec détenait 41,84 % de la part du marché du transport de fret par voie navigable intérieure aux États-Unis en 2026, tandis que le fret conteneurisé devrait enregistrer un CAGR de 5,85 % jusqu'en 2032.
- Par produit ou application, le pétrole et les produits chimiques représentaient 53,55 % de la taille du marché du transport de fret par voie navigable intérieure aux États-Unis en 2026, tandis que les biens de consommation et le commerce de détail devraient se développer à un CAGR de 6,16 % jusqu'en 2032.
- Par géographie, le Midwest détenait 34,22 % des revenus en 2026 au sein du marché du transport de fret par voie navigable intérieure aux États-Unis, tandis que le Sud-Est devrait enregistrer un CAGR de 5,43 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Efficacité en Termes de Coûts et de Carburant par Rapport à la Route et au Rail | +1.3% | National, tous les principaux corridors fluviaux | Court terme (≤ 2 ans) |
| Flux d'Exportations Agricoles via le Système Fluvial du Mississippi | +1.1% | Midwest et Sud, avec répercussions sur les terminaux d'exportation de la côte du Golfe | Court terme (≤ 2 ans) |
| Financement Fédéral pour la Modernisation des Écluses, Barrages et de la Navigation Intérieure | +0.9% | National, avec priorité sur la rivière Ohio, la rivière Tennessee et la Voie Maritime de l'Illinois | Moyen terme (2-4 ans) |
| Diesel Renouvelable, Matières Premières pour Biocarburants et Flux de Vrac à Faible Teneur en Carbone | +0.6% | Midwest, côte du Golfe et Mid-South | Moyen terme (2-4 ans) |
| Capacité Intermodale Sous-Utilisée de Conteneurs sur Barge et de Ports Fluviaux | +0.4% | Côte du Golfe, Sud-Est et Grands Lacs | Long terme (≥ 4 ans) |
| Adoption de la Navigation Prédictive et de la Visibilité de la Cargaison | +0.2% | National, concentré sur le Bas-Mississippi et les systèmes de l'Ohio | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Efficacité en Termes de Coûts et de Carburant par Rapport à la Route et au Rail
Le fret par barge coûte 0,01 USD par tonne-mile, contre 0,04 USD par rail et 0,12 USD par camion diesel. Cet écart confère au marché du transport de fret par voie navigable intérieure aux États-Unis un rôle durable dans le déplacement de marchandises lourdes à faible valeur sur de longues distances. Un convoi de 15 barges peut transporter 875 000 boisseaux, ce qui équivaut à 216 wagons de chemin de fer ou 1 000 camions. Lorsque la capacité des barges se resserre, les services concurrents de transport routier et ferroviaire ont moins de marge pour ajuster leurs prix sans perdre du trafic. Le transport par barge produit également 29 % moins d'émissions d'oxydes d'azote par tonne-mile que le rail et 36 % moins que les camions. Cette combinaison de consommation de carburant réduite, de coût de transport inférieur et d'émissions plus faibles soutient une demande récurrente de la part des expéditeurs de marchandises en vrac.
Flux d'Exportations Agricoles via le Système Fluvial du Mississippi
Les volumes de barges céréalières sur le Système Fluvial du Mississippi ont augmenté de 11 % en 2025 et ont atteint leur niveau annuel le plus élevé depuis 2022. Cette augmentation s'est produite malgré les inondations, les hautes eaux, l'accumulation de glace et les fermetures d'écluses qui ont interrompu des périodes d'expédition individuelles. L'USDA a estimé que les exportations de maïs augmenteraient de 15 % et les exportations de blé de 9 % au cours de l'exercice 2026. Les barges transportent près de la moitié des céréales américaines destinées à l'exportation, dont 48 % du maïs et du soja. Cela rend l'accès fluvial central à la logistique des exportations agricoles sur les systèmes du Haut-Mississippi, de l'Ohio et de l'Illinois. La fiabilité est importante car les restrictions de tirant d'eau peuvent affaiblir la capacité des exportateurs américains à servir régulièrement les acheteurs étrangers.
Financement Fédéral pour la Modernisation des Écluses, Barrages et de la Navigation Intérieure
Le Plan de Travail de l'exercice 2025 a alloué 200 millions USD à la construction de voies navigables intérieures, dont 122,9 millions USD pour l'écluse T.J. O'Brien, 44 millions USD pour l'écluse Montgomery et 32,19 millions USD pour l'écluse Chickamauga. Le District de Nashville de l'USACE a également reçu 205 millions USD pour les opérations d'écluses, la sécurité des barrages et les améliorations des infrastructures dans le bassin de la rivière Cumberland. La Loi sur les Investissements dans les Infrastructures et l'Emploi a également engagé 4 milliards USD pour les opérations et la maintenance de l'USACE. Chaque projet achevé peut réduire les délais et permettre des configurations de convois plus importantes sans que les opérateurs aient besoin d'ajouter des navires. Ces améliorations peuvent augmenter la capacité effective sur les routes qui desservent déjà une demande de fret établie.
Diesel Renouvelable, Matières Premières pour Biocarburants et Flux de Vrac à Faible Teneur en Carbone
La capacité de trituration du soja liée au diesel renouvelable et au carburant d'aviation durable crée une demande supplémentaire de fret par voie navigable. Les usines situées à proximité des voies navigables intérieures peuvent orienter les mouvements d'oléagineux vers des terminaux desservis par barge et ajouter de la densité aux réseaux de chargement fluviaux existants. New York a effectué sa première livraison par barge de diesel renouvelable, totalisant 336 000 gallons, à la flotte du Staten Island Ferry en 2025.[2] Cette livraison a marqué le début de la transition de la flotte de ferries vers un approvisionnement en carburant plus propre par barge. Les politiques en matière de carburants à faible teneur en carbone encouragent également le traitement des matières premières dans des sites du Midwest et de la côte du Golfe accessibles par barge. Ces flux élargissent la base de cargaison du marché du transport de fret par voie navigable intérieure aux États-Unis au-delà des exportations céréalières conventionnelles.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Vieillissement des Écluses, Barrages et Flottes de Remorqueurs | -1.1% | National, gravité la plus élevée sur le Mississippi, l'Ohio et la Tennessee | Court terme (≤ 2 ans) |
| Volatilité liée à la Sécheresse, aux Inondations et aux Restrictions de Tirant d'Eau | -0.8% | Bas-Mississippi, rivière Ohio et Système Columbia-Snake | Court terme (≤ 2 ans) |
| Incertitude des Horaires due aux Fermetures d'Écluses et aux Retards de Maintenance | -0.6% | National, concentré sur les corridors du Haut-Mississippi et de la rivière Ohio | Moyen terme (2-4 ans) |
| Coût en Capital Élevé des Retrofits de Propulsion à Faibles Émissions | -0.3% | National, avec une pression concentrée parmi les opérateurs de la côte du Golfe et du Midwest | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Vieillissement des Écluses, Barrages et Flottes de Remorqueurs
Selon le Bilan des Infrastructures 2025 de l'ASCE, 80 % des écluses et barrages des voies navigables intérieures ont dépassé leur durée de vie de conception de 50 ans.[3] L'ASCE a également identifié un déficit de financement de 13 milliards USD pour les voies navigables intérieures et les ports sur la période 2024-2033. Les écluses plus anciennes allongent les temps de voyage, tandis que les remorqueurs vieillissants nécessitent davantage de maintenance et réduisent le temps d'exploitation disponible. Ensemble, ces contraintes limitent le débit sur l'ensemble du marché du transport de fret par voie navigable intérieure aux États-Unis.
Volatilité liée à la Sécheresse, aux Inondations et aux Restrictions de Tirant d'Eau
Les extrêmes du niveau d'eau peuvent réduire la capacité utilisable sur les principaux corridors intérieurs. En septembre 2025, les basses eaux sur le Bas-Mississippi ont contraint le trafic en direction du sud à respecter des limites de tirant d'eau de 10,5 pieds et des largeurs de convoi ne dépassant pas 6 barges.[4] La jauge de Memphis a atteint moins 5,5 pieds en septembre 2025. Les hautes eaux et les inondations près de Saint-Louis ont également retardé la réouverture d'écluses clés au printemps 2025, alors que la demande d'exportation de maïs était en hausse. La sécheresse peut contraindre le lâcher d'eau des réservoirs tributaires, ce qui limite la portée des réponses opérationnelles aux basses eaux. Ces interruptions accroissent l'incertitude des plannings pour les propriétaires de cargaisons et limitent le volume transporté par chaque convoi.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Transport :
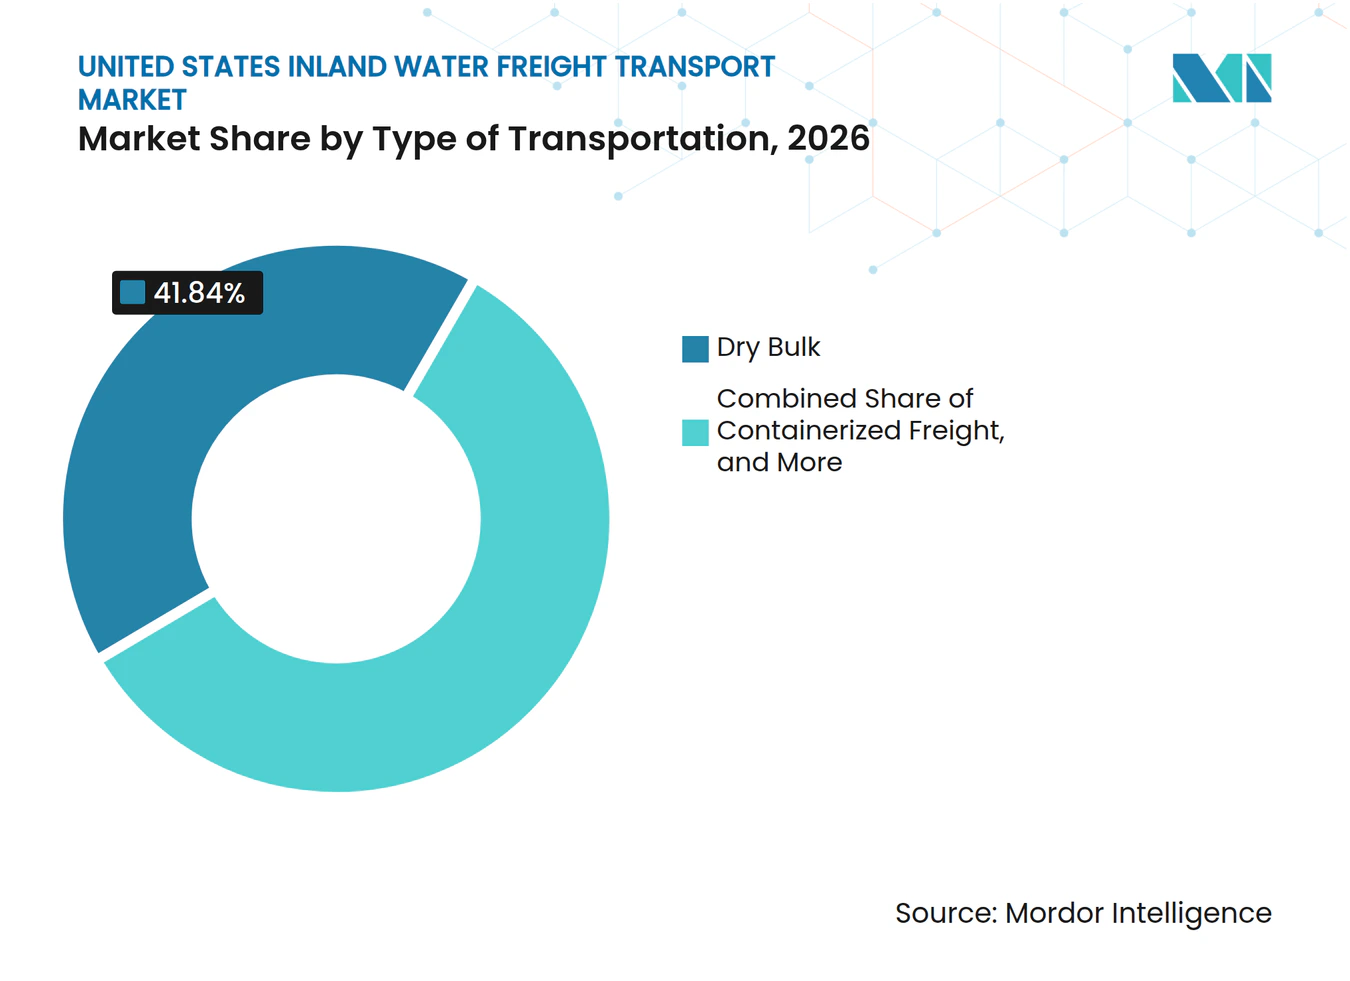
le Vrac Sec en Tête tandis que le Fret Conteneurisé Gagne en VitesseLe vrac sec représentait 41,84 % de la taille du marché du transport de fret par voie navigable intérieure aux États-Unis en 2026. Les céréales, le charbon, les engrais, le sable et le gravier sont bien adaptés aux barges à trémie ouvertes car ils se déplacent en grands volumes et ont une valeur relativement faible par unité de poids. Le segment est concentré dans le Midwest et le Mid-South, où la production de matières premières et l'accès fluvial sont étroitement alignés. Le service par barge reste difficile à remplacer pour les cargaisons à fort tonnage se déplaçant sur plusieurs centaines de miles. Cette adéquation opérationnelle confère au vrac sec un rôle stable dans le marché du transport de fret par voie navigable intérieure aux États-Unis.
Le fret conteneurisé devrait enregistrer un CAGR de 5,85 % de 2027 à 2032, à mesure que les ports et les opérateurs développent des réseaux de conteneurs sur barge. Ces services peuvent connecter les expéditeurs intérieurs aux terminaux océaniques et réduire la dépendance aux mouvements routiers lorsque les marchandises peuvent être consolidées, manutentionnées en conteneurs et acheminées via des ports fluviaux appropriés. L'autre catégorie dessert des flux plus petits tels que les marchandises générales et les charges lourdes, tandis que les Ports de l'Indiana ont signalé une expansion de 40 % de la capacité de manutention de barges d'acier à Jeffersonville en décembre 2025.


Par Produit/Application :
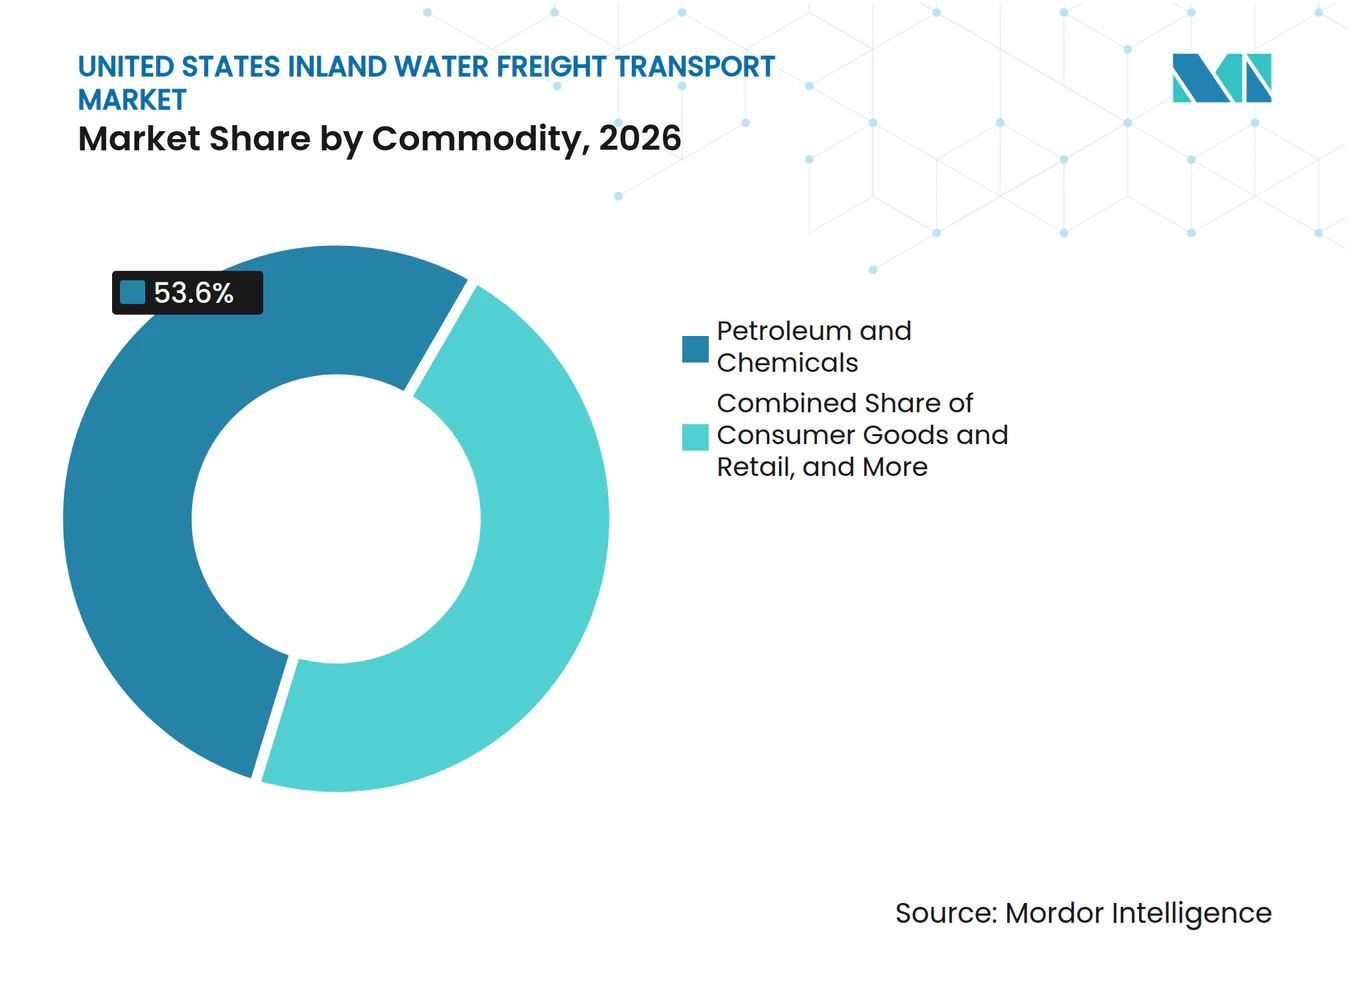
le Pétrole et les Produits Chimiques Ancrent le Volume tandis que les Biens de Consommation Remodèlent la DemandeLe pétrole et les produits chimiques représentaient 53,55 % de la part du marché du transport de fret par voie navigable intérieure aux États-Unis en 2026. Les raffineries de la côte du Golfe et la Voie Maritime Intracôtière du Golfe soutiennent cette position grâce à une demande établie de barges-citernes. L'activité de raffinage a maintenu le taux d'utilisation des barges-citernes intérieures au-dessus de 90 % pendant une grande partie de 2025. Ce réseau de routes offre aux opérateurs de cargaisons liquides une exposition significative aux produits raffinés et à la distribution pétrochimique. La catégorie reste centrale pour l'utilisation et la tarification des opérateurs.
Les biens de consommation et le commerce de détail devraient enregistrer un CAGR de 6,16 % de 2027 à 2032. Sa croissance reflète une utilisation plus large des services de conteneurs sur barge pour les marchandises emballées qui se déplaçaient auparavant par camion ou par rail intermodal. L'agriculture et l'alimentation sont restées le deuxième groupe de produits le plus important, soutenu par 170,5 milliards USD d'exportations agricoles américaines pour l'exercice 2025. La métallurgie et les mines, la construction et l'énergie fournissent des volumes récurrents, bien que l'activité dans ces groupes dépende des dépenses d'investissement industriel. Les produits forestiers, les produits chimiques spéciaux et les matériaux dérivés des déchets ajoutent une demande spécifique aux routes dans l'ensemble du secteur du transport de fret par voie navigable intérieure aux États-Unis.

Analyse Géographique
Le Midwest détenait 34,22 % des revenus en 2026, lui conférant la position de leader sur le marché du transport de fret par voie navigable intérieure aux États-Unis. Les silos à grains, les usines d'éthanol, les terminaux d'engrais et les installations sidérurgiques créent une demande de fret dense sur les corridors fluviaux de l'Ohio, du Haut-Mississippi et de l'Illinois. La région relie également les points d'origine agricoles aux terminaux d'exportation du Golfe. Cette combinaison soutient des mouvements réguliers de vrac sec et de vrac liquide.
Le Sud-Est devrait enregistrer un CAGR de 5,43 % de 2027 à 2032. En mars 2025, un projet d'amélioration de 12,9 millions USD a été annoncé pour le Port Intérieur de l'État de Yellow Creek, comprenant 9 millions USD de financement de la Commission Régionale des Appalaches, et vise à améliorer les connexions par barge, rail et camion sur le système Tennessee-Tombigbee. Le projet renforce une route qui relie l'accès à la côte du Golfe aux marchés de l'Alabama et du Mississippi. Le Tennessee a également établi un partenariat public-privé de 33 millions USD avec Ingram Marine Group pour le Port Fluvial d'Ashland City en mai 2025. Le port est prévu comme une porte d'entrée pour les marchandises sèches pour le centre du Tennessee et vise à réduire la dépendance aux corridors routiers. Ces projets soutiennent les transferts de cargaisons entre les services fluviaux, ferroviaires et routiers dans le Sud-Est.
Le Nord-Est, le Sud-Ouest et l'Ouest représentent l'activité régionale restante sur le marché du transport de fret par voie navigable intérieure aux États-Unis. Le Nord-Est traite le pétrole en vrac et les marchandises générales. La livraison par barge de diesel renouvelable à New York en 2025 a illustré le rôle de l'approvisionnement par voie navigable dans la logistique des carburants marins plus propres. Le système fluvial Columbia-Snake dans l'Ouest a enregistré une augmentation de 137 % d'une année sur l'autre des mouvements de blé au premier trimestre 2025, à la suite de la fin d'une longue fermeture d'écluse. Le Sud-Ouest contribue au trafic de la Voie Maritime Intracôtière du Golfe lié aux produits pétrochimiques et aux cargaisons liquides connexes.
Paysage Concurrentiel
Concentration du Marché
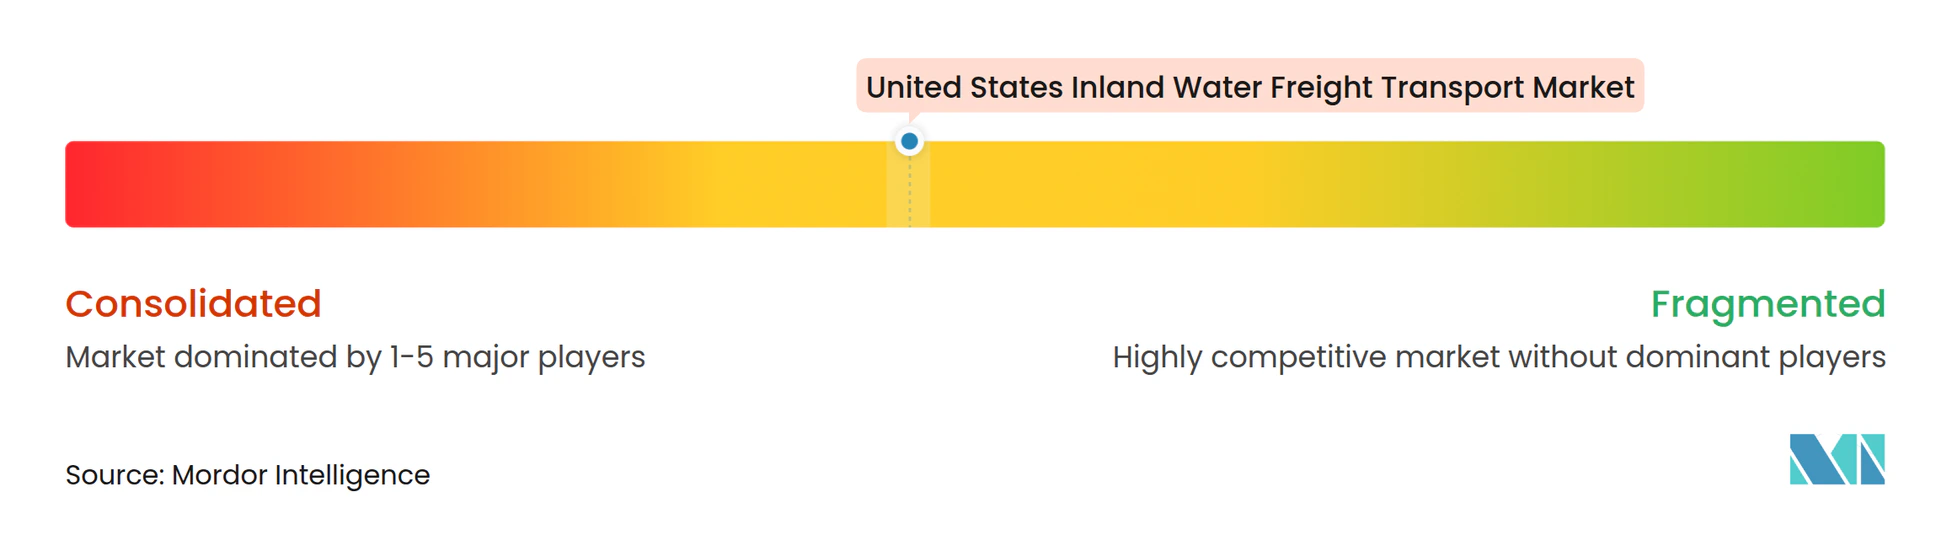
Le marché du transport de fret par voie navigable intérieure aux États-Unis est modérément concentré parmi les principaux opérateurs de cargaisons liquides et les prestataires régionaux et spécialisés. Les grands opérateurs de barges-citernes influencent les prix car les coûts élevés de construction de nouveaux navires ont limité les ajouts à l'offre de navires spécialisés. Kirby Corporation exploite plus de 1 100 barges intérieures et a déclaré 354,6 millions USD de bénéfice net pour l'exercice 2025. La société a également déclaré 1,94 milliard USD de revenus de transport maritime pour l'exercice 2025. Ses dépenses d'investissement prévues pour 2026, comprises entre 220 millions USD et 260 millions USD, incluent jusqu'à 65 millions USD de capital de croissance.
La consolidation modifie la propriété au sein du niveau intermédiaire du marché du transport de fret par voie navigable intérieure aux États-Unis. Hines Furlong Line a annoncé un accord en décembre 2025 pour acquérir la Division Fluviale de Campbell Transportation Company. À l'issue de cette opération, Hines Furlong Line possédera ou gérera 870 barges à trémie et barges-citernes, 64 remorqueurs intérieurs, 1 000 espaces de stationnement et 2 chantiers navals. Ces transactions peuvent donner aux opérateurs plus importants une couverture de routes plus large et davantage d'actifs à allouer entre les contrats clients. Les petites entreprises continuent de se concurrencer grâce à des relations locales, des services spécialisés et la proximité de voies navigables particulières.
La spécialisation opérationnelle façonne également les choix concurrentiels sur le marché du transport de fret par voie navigable intérieure aux États-Unis. Les exigences opérationnelles de la Garde Côtière des États-Unis et la surveillance des écluses par l'USACE créent une charge de conformité continue pour tous les opérateurs. Ces exigences augmentent le capital et les capacités opérationnelles nécessaires pour entrer ou se développer dans des corridors établis. Elles favorisent également les entreprises capables de maintenir des navires, des équipages, des processus de sécurité et un service client sur un vaste réseau opérationnel.
Leaders du Secteur du Transport de Fret par Voie Navigable Intérieure aux États-Unis
-
American Commercial Barge Line LLC
-
Ingram Barge Company
-
Kirby Corporation
-
Campbell Transportation Company, Inc.
-
Marquette Transportation Company, LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Transport de Fret par Voie Navigable Intérieure aux États-Unis Entreprises couvertes dans ce rapport
- American Commercial Barge Line LLC
- Ingram Barge Company
- Kirby Corporation
- Campbell Transportation Company, Inc.
- Marquette Transportation Company, LLC
- Canal Barge Company, Inc.
- Florida Marine Transporters, LLC
- Genesis Energy, L.P.
- Magnolia Marine Transport Company
- Tidewater Transportation and Terminals, LLC
- Savage Inland Marine LLC
- Blessey Marine Services, Inc.
- Turn Services, LLC
- Crounse Corporation
- Southern Devall
- LeBeouf Brothers Towing, LLC
- Golding Barge Line, Inc.
- Chem Carriers, LLC
- Central Boat Rentals, Inc.
- Inland Marine Service, Inc.
Développements industriels récents dans Marché du Transport de Fret par Voie Navigable Intérieure aux États-Unis
- Septembre 2026 : Heartland Fabrication, LLC a annoncé une expansion progressive de 60 millions USD de son chantier naval de Brownsville, en Pennsylvanie, sur la rivière Monongahela, conçue pour augmenter la capacité annuelle de production de barges à trémie de 180 à 280 unités au maximum une fois entièrement achevée en 2028. Le programme ajoute quatre nouveaux bâtiments, des lignes de soudage structurel automatisé et robotisé, ainsi que des améliorations des infrastructures fluviales, motivées par le vieillissement de la flotte américaine de barges à trémie intérieures nécessitant environ 800 à 1 000 retraits annuels au cours des cinq prochaines années.
- Juillet 2026 : Le Mid TN Riverport, qui fait partie du partenariat public-privé de 33 millions USD entre le TDOT et Ingram Marine Group sur la rivière Cumberland à Ashland City, Tennessee, a achevé la construction des quais et devrait ouvrir en décembre 2026. L'installation de 40 acres offre 400 pieds de façade fluviale et 40 000 pieds carrés de stockage intérieur, conçue pour les cargaisons en pontée et en vrac, notamment les barres de fil machine, les barres d'armature, l'aluminium et le ciment.
- Mai 2026 : American Commercial Barge Line (ACBL) a conclu un accord avec l'Autorité Portuaire de Houston pour louer et développer 28 acres de terres immergées le long du Canal Maritime de Houston pour des opérations dédiées de stationnement de barges, avec des plans de développement incluant de nouvelles structures d'amarrage et du dragage pour accroître la capacité logistique de liquides et de produits pétrochimiques sur la côte du Golfe.
- Mai 2026 : Kirby Corporation a acquis 23 barges intérieures et 3 remorqueurs à haute puissance pour 95,8 millions USD, portant sa flotte intérieure active à 1 134 barges-citernes. La transaction, essentiellement achevée au premier trimestre 2026, a soutenu l'objectif d'utilisation de Kirby dans les 90 % bas pour l'année complète dans un contexte d'activité limitée de construction de nouveaux navires à l'échelle du secteur.
Périmètre du Rapport sur le Marché du Transport de Fret par Voie Navigable Intérieure aux États-Unis
Aperçu de la segmentation
| Vrac Liquide |
| Vrac Sec |
| Fret Conteneurisé |
| Autres |
| Agriculture et Alimentation |
| Pétrole et Produits Chimiques |
| Métallurgie et Mines |
| Construction |
| Énergie |
| Biens de Consommation et Commerce de Détail |
| Autres |
| Nord-Est |
| Sud-Ouest |
| Ouest |
| Sud-Est |
| Midwest |
| Par Type de Transport | Vrac Liquide |
| Vrac Sec | |
| Fret Conteneurisé | |
| Autres | |
| Par Produit / Application | Agriculture et Alimentation |
| Pétrole et Produits Chimiques | |
| Métallurgie et Mines | |
| Construction | |
| Énergie | |
| Biens de Consommation et Commerce de Détail | |
| Autres | |
| Par Géographie | Nord-Est |
| Sud-Ouest | |
| Ouest | |
| Sud-Est | |
| Midwest |
Questions Clés Traitées dans le Rapport
Quel est le taux de croissance prévu pour le transport de fret par voie navigable intérieure aux États-Unis ?
Le secteur devrait se développer à un CAGR de 4,84 % de 2027 à 2032, passant de 9,8 milliards USD en 2026 à 13,06 milliards USD d'ici 2032. Ces perspectives reflètent l'avantage de coût continu des services de barges pour les cargaisons en vrac.
Quel type de fret est en tête du transport de fret par voie navigable intérieure aux États-Unis ?
Le vrac sec est en tête avec une part de revenus de 41,84 % en 2026. Les céréales, le charbon, les engrais, le sable et le gravier soutiennent le segment car ils sont adaptés aux mouvements de barges à grand volume.
Quelle catégorie de cargaison connaît la croissance la plus rapide sur les voies navigables intérieures américaines ?
Les biens de consommation et le commerce de détail devraient enregistrer un CAGR de 6,16 % de 2027 à 2032. La croissance est liée à une utilisation plus large des services de conteneurs sur barge pour la distribution de marchandises emballées.
Pourquoi les expéditeurs utilisent-ils des barges plutôt que le rail ou les camions ?
Le fret par barge coûte 0,01 USD par tonne-mile, contre 0,04 USD par rail et 0,12 USD par camion diesel. Un convoi de 15 barges peut transporter l'équivalent de 216 wagons de chemin de fer ou 1 000 camions.
Quelle région des États-Unis dispose de la plus grande base de fret par voie navigable intérieure ?
Le Midwest détient la plus grande part à 34,22 % en 2026. Ses corridors fluviaux relient les silos à grains, les usines d'éthanol, les terminaux d'engrais et les installations sidérurgiques aux destinations nationales et à l'exportation.
Quels sont les principaux risques opérationnels pour les transporteurs par voie navigable intérieure ?
Le vieillissement des écluses et des barrages, les retards aux écluses, la sécheresse, les inondations et les restrictions de tirant d'eau peuvent réduire la capacité et perturber les calendriers d'expédition. En septembre 2025, les basses eaux sur le Bas-Mississippi ont limité le tirant d'eau en direction du sud à 10,5 pieds et la largeur des convois à 6 barges.