
Tamaño y Participación del Mercado de Transporte de Flete por Vías Navegables Interiores de los Estados Unidos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 9.80 Mil millones de dólares |
| Tamaño del Mercado (2027) | 10.32 Mil millones de dólares |
| Tamaño del Mercado (2032) | 13.06 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.84 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Transporte de Flete por Vías Navegables Interiores de los Estados Unidos por Mordor Intelligence
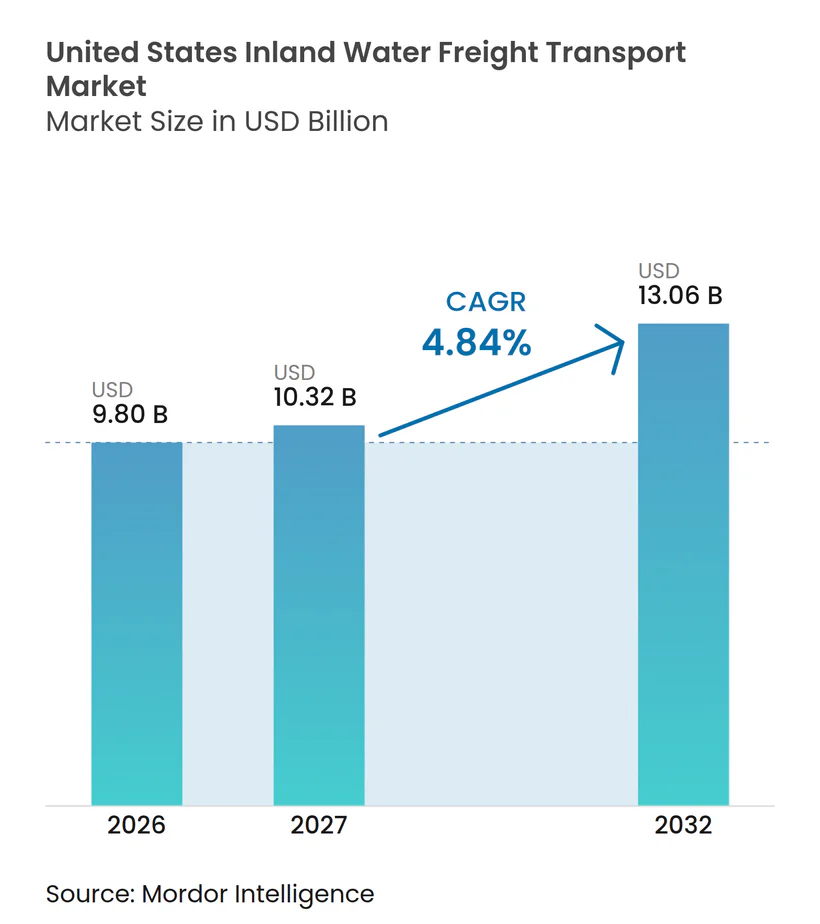
El tamaño del mercado de transporte de flete por vías navegables interiores de los Estados Unidos se valora en 9,80 mil millones de USD en 2026 y se estima que crecerá desde 10,32 mil millones de USD en 2027 hasta alcanzar los 13,06 mil millones de USD para 2032, a un CAGR del 4,84% durante el período de pronóstico (2027-2032).
El mercado de transporte de flete por vías navegables interiores de los Estados Unidos se beneficia de la eficiencia en costos y combustible de los servicios de barcazas en los corredores del Misisipi, el Ohio y la Vía Acuática Intracostera del Golfo. Una barcaza puede transportar 1 tonelada de carga 576 millas con 1 galón de combustible, en comparación con 413 millas por ferrocarril y 155 millas por camión. Los volúmenes de barcazas de grano a través del Sistema del Río Misisipi aumentaron un 11% en 2025 respecto a 2024, a pesar de las aguas altas, la acumulación de hielo y los cierres de esclusas.[1] El financiamiento federal también apoya la capacidad, incluidos 200 millones de USD para la construcción de vías navegables interiores y 205 millones de USD para mejoras de navegación en la Cuenca del Río Cumberland. Las esclusas envejecidas y los niveles de agua volátiles siguen siendo restricciones materiales para el mercado de transporte de flete por vías navegables interiores de los Estados Unidos, pero su efecto no elimina la ventaja de costo subyacente del flete a granel por vía fluvial.
Conclusiones Clave del Informe
- Por tipo de transporte, el granel seco representó el 41,84% de la participación del mercado de transporte de flete por vías navegables interiores de los Estados Unidos en 2026, mientras que se proyecta que el flete contenerizado registre un CAGR del 5,85% hasta 2032.
- Por mercancía o aplicación, el petróleo y los productos químicos representaron el 53,55% del tamaño del mercado de transporte de flete por vías navegables interiores de los Estados Unidos en 2026, mientras que se proyecta que los bienes de consumo y el comercio minorista se expandan a un CAGR del 6,16% hasta 2032.
- Por geografía, el Medio Oeste representó el 34,22% de los ingresos en 2026 dentro del mercado de transporte de flete por vías navegables interiores de los Estados Unidos, mientras que se pronostica que el Sureste registre un CAGR del 5,43% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Eficiencia en Costos y Combustible frente al Transporte por Carretera y Ferroviario | +1.3% | Nacional, todos los principales corredores fluviales | Corto plazo (≤ 2 años) |
| Flujos de Exportación Agrícola a través del Sistema del Río Misisipi | +1.1% | Medio Oeste y Sur, con repercusión en las terminales de exportación de la Costa del Golfo | Corto plazo (≤ 2 años) |
| Financiamiento Federal para la Modernización de Esclusas, Presas y Navegación Interior | +0.9% | Nacional, con prioridad en el Río Ohio, el Río Tennessee y la Vía Acuática de Illinois | Mediano plazo (2-4 años) |
| Diésel Renovable, Materias Primas para Biocombustibles y Flujos de Granel Bajo en Carbono | +0.6% | Medio Oeste, Costa del Golfo y Centro-Sur | Mediano plazo (2-4 años) |
| Capacidad Intermodal Subutilizada de Contenedor en Barcaza y Puerto Fluvial | +0.4% | Costa del Golfo, Sureste y Grandes Lagos | Largo plazo (≥ 4 años) |
| Adopción de Navegación Predictiva y Visibilidad de Carga | +0.2% | Nacional, concentrado en los sistemas del Bajo Misisipi y el Ohio | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Eficiencia en Costos y Combustible frente al Transporte por Carretera y Ferroviario
El flete en barcaza cuesta 0,01 USD por tonelada-milla, en comparación con 0,04 USD por ferrocarril y 0,12 USD por camión diésel. Esta brecha otorga al mercado de transporte de flete por vías navegables interiores de los Estados Unidos un papel duradero en el movimiento de carga pesada de menor valor a largas distancias. Un convoy de 15 barcazas puede transportar 875.000 bushels, lo que equivale a 216 vagones de ferrocarril o 1.000 camiones. Cuando la capacidad de las barcazas se ajusta, los servicios de carretera y ferroviarios competidores tienen menos margen para ajustar precios sin perder tráfico. El transporte en barcaza también produce un 29% menos de emisiones de óxidos de nitrógeno por tonelada-milla que el ferrocarril y un 36% menos que los camiones. Esta combinación de menor consumo de combustible, menor costo de transporte y menores emisiones respalda la demanda recurrente de los expedidores de mercancías a granel.
Flujos de Exportación Agrícola a través del Sistema del Río Misisipi
Los volúmenes de barcazas de grano en el Sistema del Río Misisipi aumentaron un 11% en 2025 y alcanzaron su nivel anual más alto desde 2022. El incremento se produjo a pesar de inundaciones, aguas altas, acumulación de hielo y cierres de esclusas que interrumpieron períodos individuales de envío. El USDA estimó que las exportaciones de maíz aumentarían un 15% y las exportaciones de trigo un 9% en el año fiscal 2026. Las barcazas transportan casi la mitad del grano de los Estados Unidos destinado a la exportación, incluido el 48% del maíz y la soja. Esto hace que el acceso fluvial sea central para la logística de exportación agrícola en los sistemas del alto Misisipi, el Ohio y el Illinois. La fiabilidad es importante porque las restricciones de calado pueden debilitar la capacidad de los exportadores de los Estados Unidos para atender a los compradores extranjeros de manera consistente.
Financiamiento Federal para la Modernización de Esclusas, Presas y Navegación Interior
El Plan de Trabajo del Año Fiscal 2025 asignó 200 millones de USD a la construcción de vías navegables interiores, incluidos 122,9 millones de USD para la Esclusa T.J. O'Brien, 44 millones de USD para la Esclusa Montgomery y 32,19 millones de USD para la Esclusa Chickamauga. El Distrito de Nashville del Cuerpo de Ingenieros del Ejército de los Estados Unidos también recibió 205 millones de USD para operaciones de esclusas, seguridad de presas y mejoras de infraestructura en la Cuenca del Río Cumberland. La Ley de Inversión en Infraestructura y Empleos también comprometió 4.000 millones de USD para las operaciones y el mantenimiento del Cuerpo de Ingenieros del Ejército de los Estados Unidos. Cada proyecto completado puede reducir los retrasos y admitir configuraciones de convoy más grandes sin que los operadores necesiten agregar embarcaciones. Estas mejoras pueden aumentar la capacidad efectiva en rutas que ya atienden una demanda de flete establecida.
Diésel Renovable, Materias Primas para Biocombustibles y Flujos de Granel Bajo en Carbono
La capacidad de trituración de soja vinculada al diésel renovable y el combustible de aviación sostenible está creando demanda adicional de flete por vías navegables. Las plantas ubicadas cerca de vías navegables interiores pueden dirigir los movimientos de semillas oleaginosas hacia terminales servidas por barcazas y añadir densidad a las redes de carga fluvial existentes. La Ciudad de Nueva York realizó su primer envío de diésel renovable en barcaza, con un total de 336.000 galones, a la flota del Ferry de Staten Island en 2025.[2] El envío marcó el inicio de la transición de la flota de ferris hacia un suministro de combustible más limpio por barcaza. Las políticas de combustibles bajos en carbono también están fomentando el procesamiento de materias primas en ubicaciones del Medio Oeste y la Costa del Golfo accesibles por barcaza. Estos flujos amplían la base de carga del mercado de transporte de flete por vías navegables interiores de los Estados Unidos más allá de las exportaciones convencionales de grano.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Envejecimiento de Esclusas, Presas y Flotas de Remolcadores | -1.1% | Nacional, mayor severidad en los ríos Misisipi, Ohio y Tennessee | Corto plazo (≤ 2 años) |
| Volatilidad por Sequía, Inundaciones y Restricciones de Calado | -0.8% | Bajo Río Misisipi, Río Ohio y Sistema Columbia-Snake | Corto plazo (≤ 2 años) |
| Incertidumbre en los Horarios por Cierres de Esclusas y Retrasos en el Mantenimiento | -0.6% | Nacional, concentrado en los corredores del alto Misisipi y el Río Ohio | Mediano plazo (2-4 años) |
| Alto Costo de Capital de las Modernizaciones de Propulsión de Bajas Emisiones | -0.3% | Nacional, con presión concentrada entre los operadores de la Costa del Golfo y el Medio Oeste | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Envejecimiento de Esclusas, Presas y Flotas de Remolcadores
Según el Informe de Calificación de Infraestructura 2025 de la Sociedad Americana de Ingenieros Civiles, el 80% de las esclusas y presas de las vías navegables interiores superaron su vida útil de diseño de 50 años.[3] La Sociedad Americana de Ingenieros Civiles también identificó una brecha de financiamiento de 13.000 millones de USD para vías navegables interiores y puertos durante el período 2024-2033. Las esclusas más antiguas prolongan los tiempos de viaje, mientras que los remolcadores envejecidos requieren más mantenimiento y reducen el tiempo operativo disponible. En conjunto, estas restricciones limitan el rendimiento en todo el mercado de transporte de flete por vías navegables interiores de los Estados Unidos.
Volatilidad por Sequía, Inundaciones y Restricciones de Calado
Los extremos en los niveles de agua pueden reducir la capacidad utilizable en los principales corredores interiores. En septiembre de 2025, las aguas bajas en el bajo Misisipi obligaron al tráfico en dirección sur a observar límites de calado de 10,5 pies y anchos de convoy de no más de 6 barcazas.[4] El indicador de Memphis alcanzó los -5,5 pies en septiembre de 2025. Las aguas altas y las inundaciones cerca de San Luis también retrasaron la reapertura de esclusas clave durante la primavera de 2025, cuando la demanda de exportación de maíz estaba en aumento. La sequía puede restringir la liberación de agua de los embalses tributarios, lo que limita el alcance de las respuestas operativas a los niveles bajos del río. Estas interrupciones aumentan la incertidumbre en la programación para los propietarios de carga y restringen el volumen transportado por cada convoy.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Transporte:
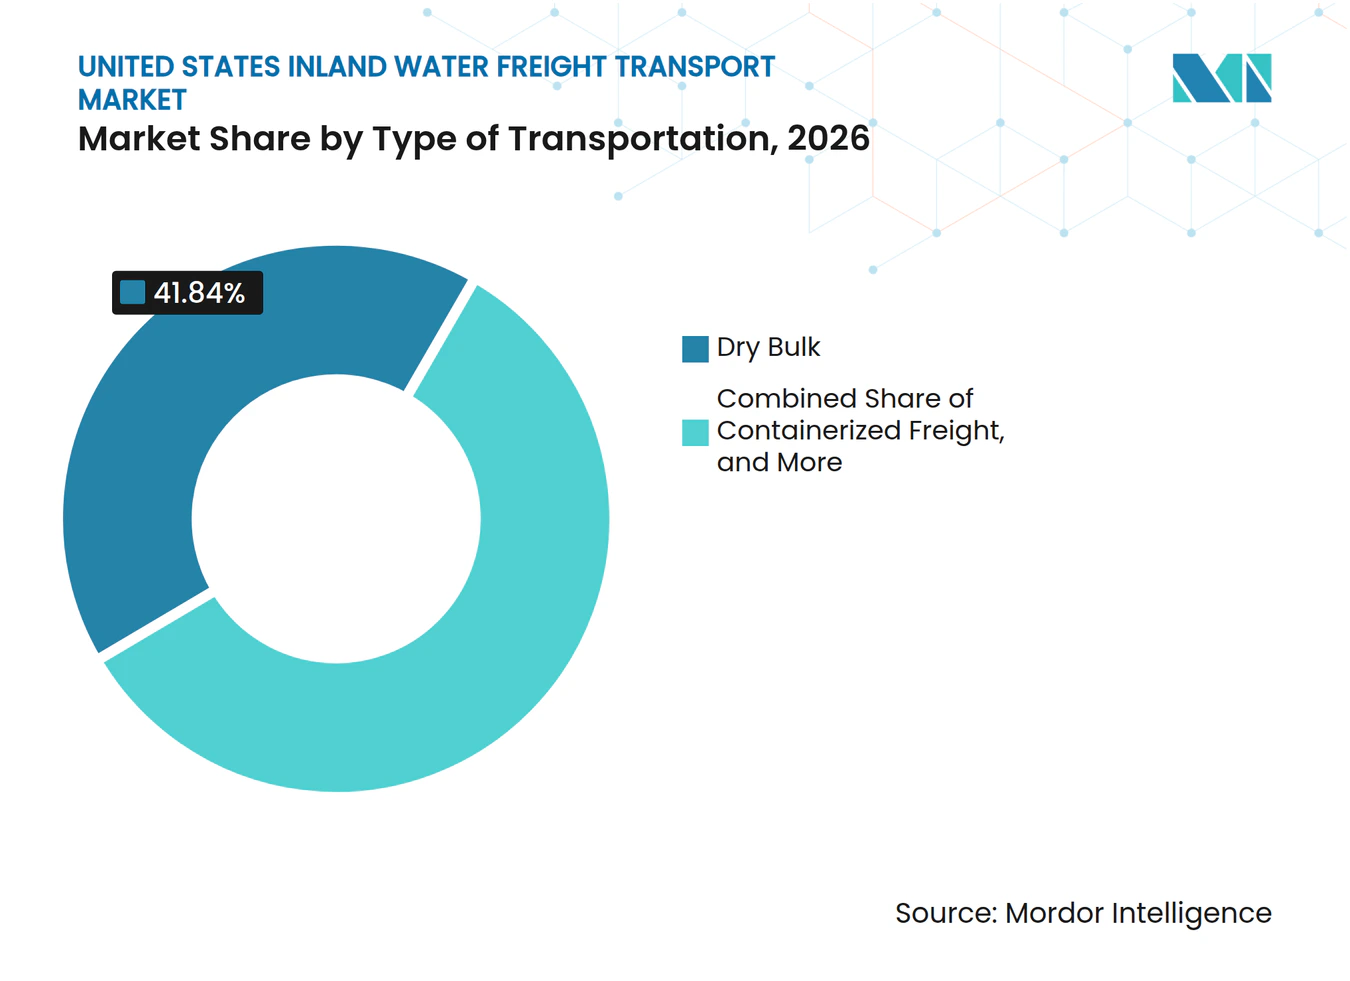
El Granel Seco Lidera mientras el Flete Contenerizado Gana VelocidadEl granel seco representó el 41,84% del tamaño del mercado de transporte de flete por vías navegables interiores de los Estados Unidos en 2026. El grano, el carbón, los fertilizantes, la arena y la grava son muy adecuados para las barcazas de tolva abierta porque se mueven en grandes volúmenes y tienen un valor relativamente bajo por unidad de peso. El segmento está concentrado en el Medio Oeste y el Centro-Sur, donde la producción de materias primas y el acceso fluvial están estrechamente alineados. El servicio de barcazas sigue siendo difícil de reemplazar para la carga de alto tonelaje que se desplaza varios cientos de millas. Esta adecuación operativa otorga al granel seco un papel estable en el mercado de transporte de flete por vías navegables interiores de los Estados Unidos.
Se pronostica que el flete contenerizado registre un CAGR del 5,85% de 2027 a 2032, a medida que los puertos y los operadores desarrollen redes de contenedor en barcaza. Estos servicios pueden conectar a los expedidores del interior con las terminales oceánicas y reducir la dependencia de los movimientos por carretera donde la carga puede consolidarse, manejarse en contenedores y moverse a través de puertos fluviales adecuados. La categoría de otros atiende flujos menores como carga general y mercancías de gran peso, mientras que los Puertos de Indiana informaron una expansión del 40% en la capacidad de manejo de barcazas de acero en Jeffersonville en diciembre de 2025.


Por Mercancía/Aplicación:
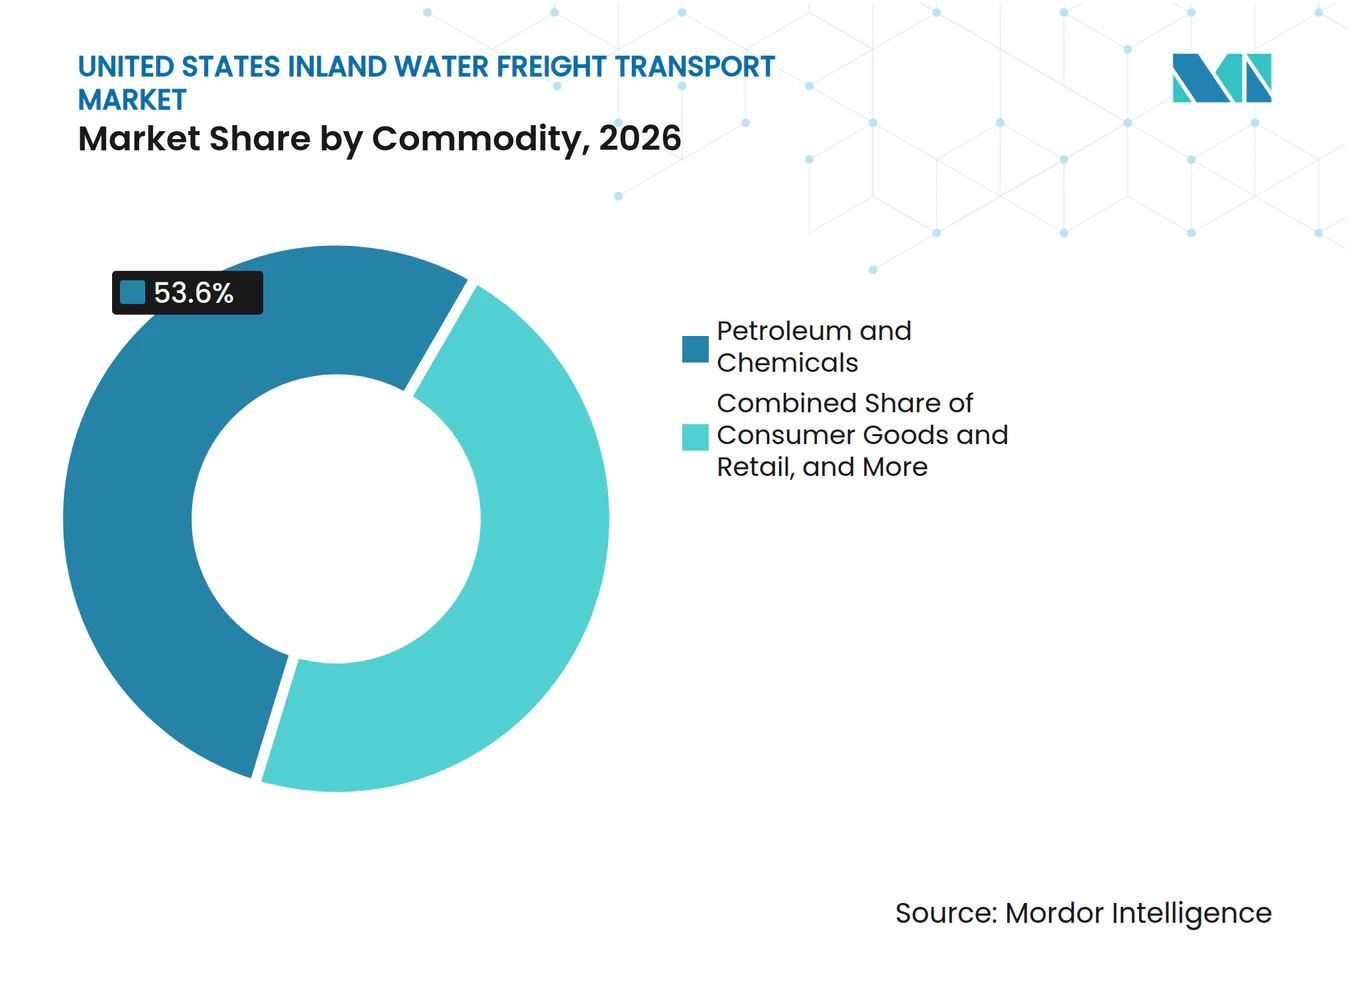
El Petróleo y los Productos Químicos Anclan el Volumen mientras los Bienes de Consumo Reconfiguran la DemandaEl petróleo y los productos químicos representaron el 53,55% de la participación del mercado de transporte de flete por vías navegables interiores de los Estados Unidos en 2026. Las refinerías de la Costa del Golfo y la Vía Acuática Intracostera del Golfo respaldan esta posición a través de la demanda establecida de barcazas cisterna. La actividad de las refinerías mantuvo la utilización de barcazas cisterna interiores por encima del 90% durante gran parte de 2025. Esta red de rutas otorga a los operadores de carga líquida una exposición significativa a la distribución de productos refinados y petroquímicos. La categoría sigue siendo central para la utilización y la fijación de precios de los operadores.
Se proyecta que los bienes de consumo y el comercio minorista registren un CAGR del 6,16% de 2027 a 2032. Su crecimiento refleja un uso más amplio de los servicios de contenedor en barcaza para bienes envasados que anteriormente se transportaban por camión o ferrocarril intermodal. La agricultura y los alimentos se mantuvieron como el segundo grupo de mercancías más grande, respaldado por 170.500 millones de USD en exportaciones agrícolas de los Estados Unidos para el año fiscal 2025. La metalurgia y la minería, la construcción y la energía proporcionan volúmenes recurrentes, aunque la actividad en estos grupos depende del gasto de capital industrial. Los productos forestales, los productos químicos especiales y los materiales derivados de residuos añaden demanda específica por ruta en toda la industria de transporte de flete por vías navegables interiores de los Estados Unidos.

Análisis Geográfico
El Medio Oeste representó el 34,22% de los ingresos en 2026, otorgándole la posición líder en el mercado de transporte de flete por vías navegables interiores de los Estados Unidos. Los elevadores de grano, las plantas de etanol, las terminales de fertilizantes y las instalaciones siderúrgicas crean una densa demanda de flete en los corredores fluviales del Ohio, el alto Misisipi y el Illinois. La región también conecta los puntos de origen agrícola con las terminales de exportación del Golfo. Esta combinación respalda movimientos regulares de carga a granel seco y líquido.
Se pronostica que el Sureste registre un CAGR del 5,43% de 2027 a 2032. En marzo de 2025, se anunció un proyecto de mejora de 12,9 millones de USD para el Puerto Interior Estatal de Yellow Creek, que incluye 9 millones de USD en financiamiento de la Comisión Regional de los Apalaches, y tiene como objetivo mejorar las conexiones de barcaza, ferrocarril y camión en el sistema Tennessee-Tombigbee. El proyecto fortalece una ruta que conecta el acceso a la Costa del Golfo con los mercados de Alabama y Misisipi. Tennessee también estableció una asociación público-privada de 33 millones de USD con Ingram Marine Group para el Puerto Fluvial de Ashland City en mayo de 2025. El puerto está planificado como una puerta de entrada de mercancías secas para el centro de Tennessee y tiene como objetivo reducir la dependencia de los corredores de camiones. Estos proyectos apoyan las transferencias de carga entre los servicios de agua, ferrocarril y carretera en el Sureste.
El Noreste, el Suroeste y el Oeste representan la actividad regional restante en el mercado de transporte de flete por vías navegables interiores de los Estados Unidos. El Noreste maneja petróleo a granel y carga general. La entrega de diésel renovable en barcaza de la Ciudad de Nueva York en 2025 mostró el papel del suministro por vía fluvial en la logística de combustibles marinos más limpios. El sistema del Río Columbia-Snake en el Oeste registró un aumento interanual del 137% en los movimientos de trigo en el primer trimestre de 2025 tras el fin de un cierre prolongado de esclusas. El Suroeste contribuye con el tráfico de la Vía Acuática Intracostera del Golfo vinculado a los petroquímicos y las cargas líquidas relacionadas.
Panorama Competitivo
Concentración del Mercado
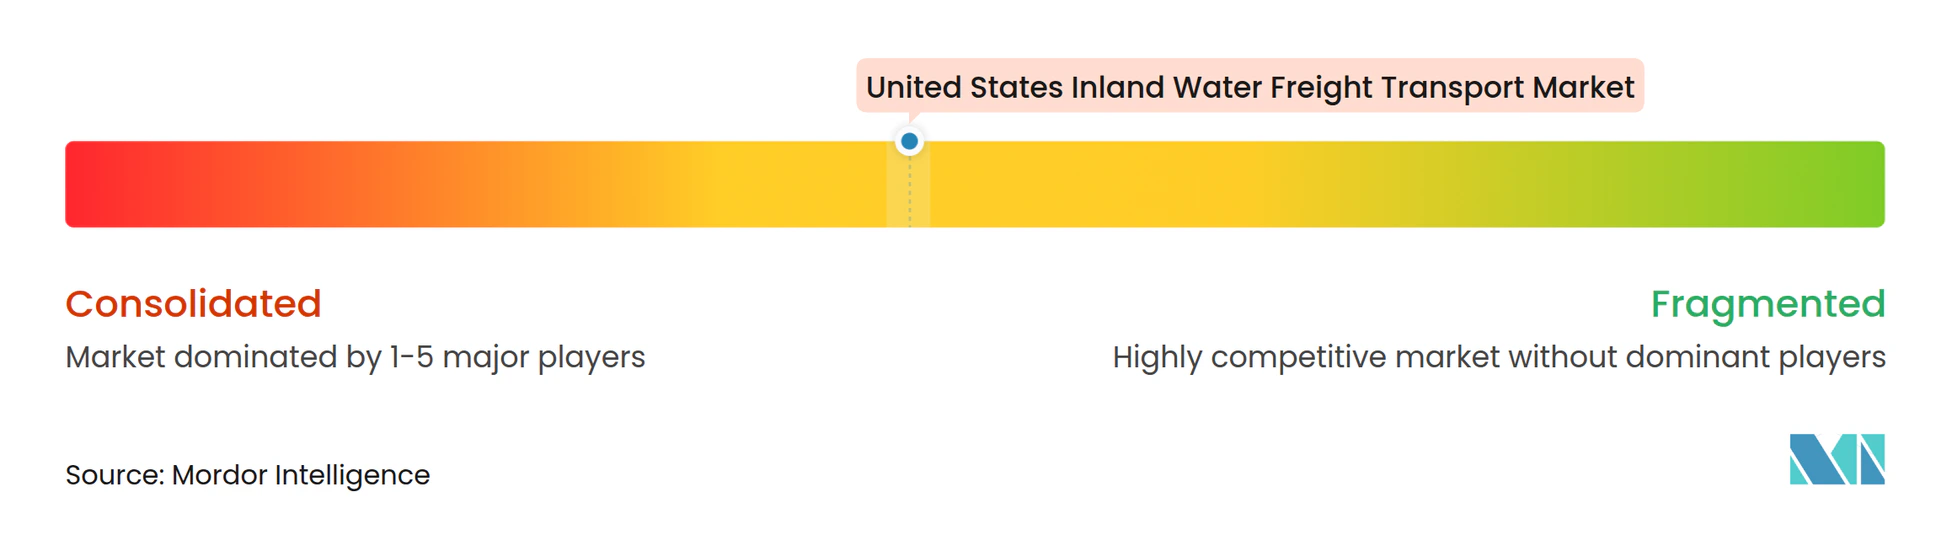
El mercado de transporte de flete por vías navegables interiores de los Estados Unidos está moderadamente concentrado entre los principales operadores de carga líquida y los proveedores regionales y especializados. Los grandes operadores de barcazas cisterna influyen en los precios porque los altos costos de construcción de nuevas embarcaciones han limitado las incorporaciones al suministro de embarcaciones especializadas. Kirby Corporation opera más de 1.100 barcazas interiores e informó 354,6 millones de USD en ganancias netas para el año fiscal 2025. La empresa también informó 1,94 mil millones de USD en ingresos por transporte marítimo para el año fiscal 2025. Su gasto de capital planificado para 2026 de entre 220 millones y 260 millones de USD incluye hasta 65 millones de USD en capital de crecimiento.
La consolidación está cambiando la propiedad en el nivel intermedio del mercado de transporte de flete por vías navegables interiores de los Estados Unidos. Hines Furlong Line anunció un acuerdo en diciembre de 2025 para adquirir la División Fluvial de Campbell Transportation Company. Una vez completada la operación, Hines Furlong Line poseerá o gestionará 870 barcazas de tolva y cisterna, 64 remolcadores interiores, 1.000 espacios de amarre y 2 astilleros. Estas transacciones pueden dar a los operadores más grandes una cobertura de rutas más amplia y más activos para asignar entre los contratos con clientes. Las empresas más pequeñas continúan compitiendo a través de relaciones locales, servicios especializados y proximidad a vías navegables particulares.
La especialización operativa también determina las decisiones competitivas en el mercado de transporte de flete por vías navegables interiores de los Estados Unidos. Los requisitos operativos de la Guardia Costera de los Estados Unidos y el monitoreo de esclusas del Cuerpo de Ingenieros del Ejército de los Estados Unidos crean una carga de cumplimiento continua para todos los operadores. Estos requisitos elevan el capital y la capacidad operativa necesarios para ingresar o expandirse en los corredores establecidos. También favorecen a las empresas que pueden mantener embarcaciones, tripulaciones, procesos de seguridad y servicio al cliente en una amplia red operativa.
Líderes de la Industria de Transporte de Flete por Vías Navegables Interiores de los Estados Unidos
-
American Commercial Barge Line LLC
-
Ingram Barge Company
-
Kirby Corporation
-
Campbell Transportation Company, Inc.
-
Marquette Transportation Company, LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Transporte de Flete por Vías Navegables Interiores de los Estados Unidos Empresas cubiertas en este informe
- American Commercial Barge Line LLC
- Ingram Barge Company
- Kirby Corporation
- Campbell Transportation Company, Inc.
- Marquette Transportation Company, LLC
- Canal Barge Company, Inc.
- Florida Marine Transporters, LLC
- Genesis Energy, L.P.
- Magnolia Marine Transport Company
- Tidewater Transportation and Terminals, LLC
- Savage Inland Marine LLC
- Blessey Marine Services, Inc.
- Turn Services, LLC
- Crounse Corporation
- Southern Devall
- LeBeouf Brothers Towing, LLC
- Golding Barge Line, Inc.
- Chem Carriers, LLC
- Central Boat Rentals, Inc.
- Inland Marine Service, Inc.
Desarrollos recientes de la industria en Mercado de Transporte de Flete por Vías Navegables Interiores de los Estados Unidos
- Septiembre de 2026: Heartland Fabrication, LLC anunció una expansión por fases de 60 millones de USD de su astillero en Brownsville, Pensilvania, sobre el Río Monongahela, diseñada para aumentar la capacidad anual de producción de barcazas de tolva de 180 a hasta 280 unidades una vez completada en 2028. El programa añade cuatro nuevos edificios, líneas de soldadura estructural automatizada y robótica, y mejoras de infraestructura fluvial, impulsado por el envejecimiento de la flota de barcazas de tolva interiores de los Estados Unidos, que requiere un estimado de 800 a 1.000 retiros anuales durante los próximos cinco años.
- Julio de 2026: El Mid TN Riverport, parte de la asociación público-privada de 33 millones de USD entre el Departamento de Transporte de Tennessee y Ingram Marine Group en el Río Cumberland en Ashland City, Tennessee, ha completado la construcción del muelle y se espera que abra en diciembre de 2026. La instalación de 40 acres ofrece 400 pies de frente fluvial y 40.000 pies cuadrados de almacenamiento interior, diseñada para cargas de carga fraccionada y a granel, incluidos varilla de alambre, barras de refuerzo, aluminio y cemento.
- Mayo de 2026: American Commercial Barge Line (ACBL) celebró un acuerdo con la Autoridad Portuaria de Houston para arrendar y desarrollar 28 acres de terreno sumergido a lo largo del Canal de Houston para operaciones dedicadas de amarre de barcazas, con planes de desarrollo que incluyen nuevas estructuras de amarre y dragado para ampliar la capacidad logística de líquidos y petroquímicos en la Costa del Golfo.
- Mayo de 2026: Kirby Corporation adquirió 23 barcazas interiores y 3 remolcadores de alta potencia por 95,8 millones de USD, ampliando su flota interior activa a 1.134 barcazas cisterna. La transacción, sustancialmente completada en el primer trimestre de 2026, respaldó el objetivo de utilización del bajo 90% de Kirby para el año completo en medio de una actividad limitada de construcción de nuevas embarcaciones en toda la industria.
Alcance del Informe del Mercado de Transporte de Flete por Vías Navegables Interiores de los Estados Unidos
Resumen de la segmentación
| Granel Líquido |
| Granel Seco |
| Flete Contenerizado |
| Otros |
| Agricultura y Alimentos |
| Petróleo y Productos Químicos |
| Metalurgia y Minería |
| Construcción |
| Energía |
| Bienes de Consumo y Comercio Minorista |
| Otros |
| Noreste |
| Suroeste |
| Oeste |
| Sureste |
| Medio Oeste |
| Por Tipo de Transporte | Granel Líquido |
| Granel Seco | |
| Flete Contenerizado | |
| Otros | |
| Por Mercancía / Aplicación | Agricultura y Alimentos |
| Petróleo y Productos Químicos | |
| Metalurgia y Minería | |
| Construcción | |
| Energía | |
| Bienes de Consumo y Comercio Minorista | |
| Otros | |
| Por Geografía | Noreste |
| Suroeste | |
| Oeste | |
| Sureste | |
| Medio Oeste |
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para el transporte de flete por vías navegables interiores de los Estados Unidos?
Se proyecta que el sector se expanda a un CAGR del 4,84% de 2027 a 2032, aumentando desde 9.800 millones de USD en 2026 hasta 13.060 millones de USD para 2032. Esta perspectiva refleja la continua ventaja de costo de los servicios de barcazas para la carga a granel.
¿Qué tipo de flete lidera el transporte de flete por vías navegables interiores de los Estados Unidos?
El granel seco lidera con una participación de ingresos del 41,84% en 2026. El grano, el carbón, los fertilizantes, la arena y la grava respaldan el segmento porque son adecuados para los movimientos de barcazas de alto volumen.
¿Qué categoría de carga está creciendo más rápido en las vías navegables interiores de los Estados Unidos?
Se pronostica que los bienes de consumo y el comercio minorista registren un CAGR del 6,16% de 2027 a 2032. El crecimiento está vinculado a un uso más amplio de los servicios de contenedor en barcaza para la distribución de bienes envasados.
¿Por qué los expedidores utilizan barcazas en lugar de ferrocarril o camiones?
El flete en barcaza cuesta 0,01 USD por tonelada-milla, en comparación con 0,04 USD por ferrocarril y 0,12 USD por camión diésel. Un convoy de 15 barcazas puede transportar el equivalente a 216 vagones de ferrocarril o 1.000 camiones.
¿Qué región de los Estados Unidos tiene la mayor base de flete por vías navegables interiores?
El Medio Oeste tiene la mayor participación con el 34,22% en 2026. Sus corredores fluviales conectan elevadores de grano, plantas de etanol, terminales de fertilizantes e instalaciones siderúrgicas con destinos nacionales y de exportación.
¿Cuáles son los principales riesgos operativos para los transportistas de vías navegables interiores?
El envejecimiento de esclusas y presas, los retrasos en las esclusas, la sequía, las inundaciones y las restricciones de calado pueden reducir la capacidad y perturbar los calendarios de envío. En septiembre de 2025, las aguas bajas en el bajo Misisipi limitaron el calado en dirección sur a 10,5 pies y el ancho del convoy a 6 barcazas.