
米国HVDCコンバーターステーション市場規模およびシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 663.66 百万米ドル |
| 市場規模 (2027) | 711.65 百万米ドル |
| 市場規模 (2032) | 996.32 百万米ドル |
| 成長率 (2027 - 2032) | 6.96 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国HVDCコンバーターステーション市場分析
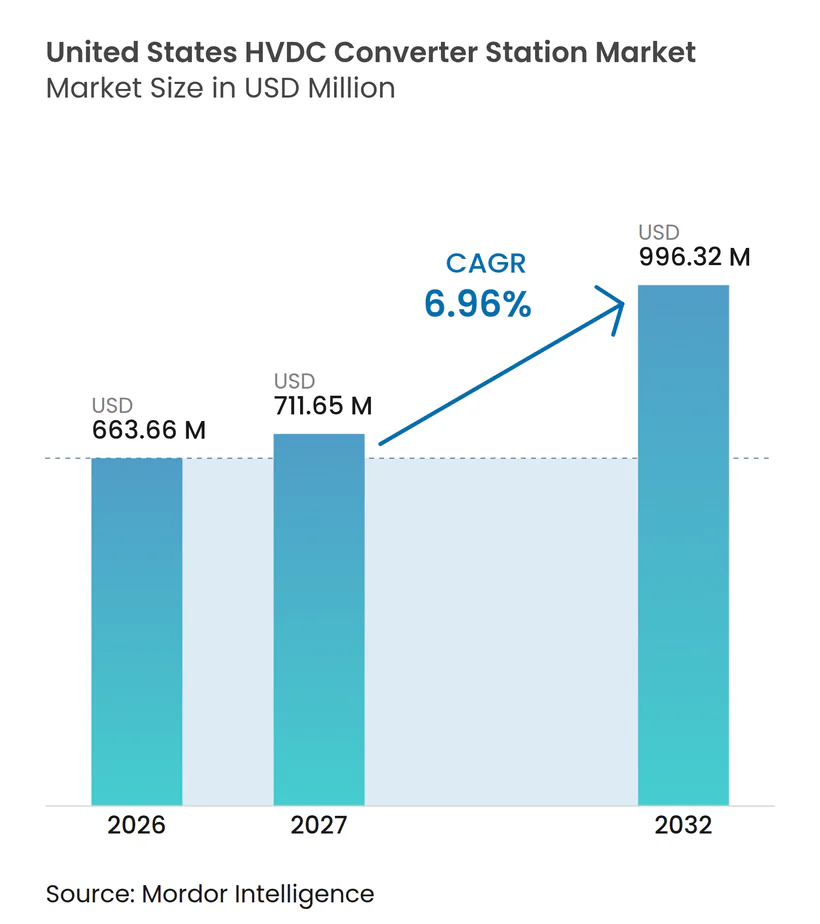
米国HVDCコンバーターステーション市場規模は、2026年の663.66 ミリオン 米ドルおよび2027年の711.65 ミリオン 米ドルから、2032年までに996.32 ミリオン 米ドルへと拡大する見込みであり、2027年から2032年にかけてCAGR 6.96%を記録すると予測されます。米国HVDCコンバーターステーション市場は、遠隔地の発電エリアから主要な負荷センターへ再生可能電力を輸送する必要性によって支えられています。データセンターおよび産業電化からの電力需要の増大も、制御可能な長距離送電リンクの価値を高めています。[1] 開発業者は、独立した電力系統を接続し、地域市場間での容量共有を支援するプロジェクトにより多くの注目を向けています。[2] 米国HVDCコンバーターステーション市場は、したがって、機器の入手可能性、初期エンジニアリング作業、および建設開始前に取得される許可に依存しています。VSCシステムは、系統接続が弱い場合、洋上の場合、またはより精密な電力制御が必要な場合に関連性を高めています。[3] 供給制約および複数州にわたる長期的な承認プロセスは、新たな送電容量への需要が明確であっても、プロジェクトを遅延させる可能性があります。[4]
レポートの主要なポイント
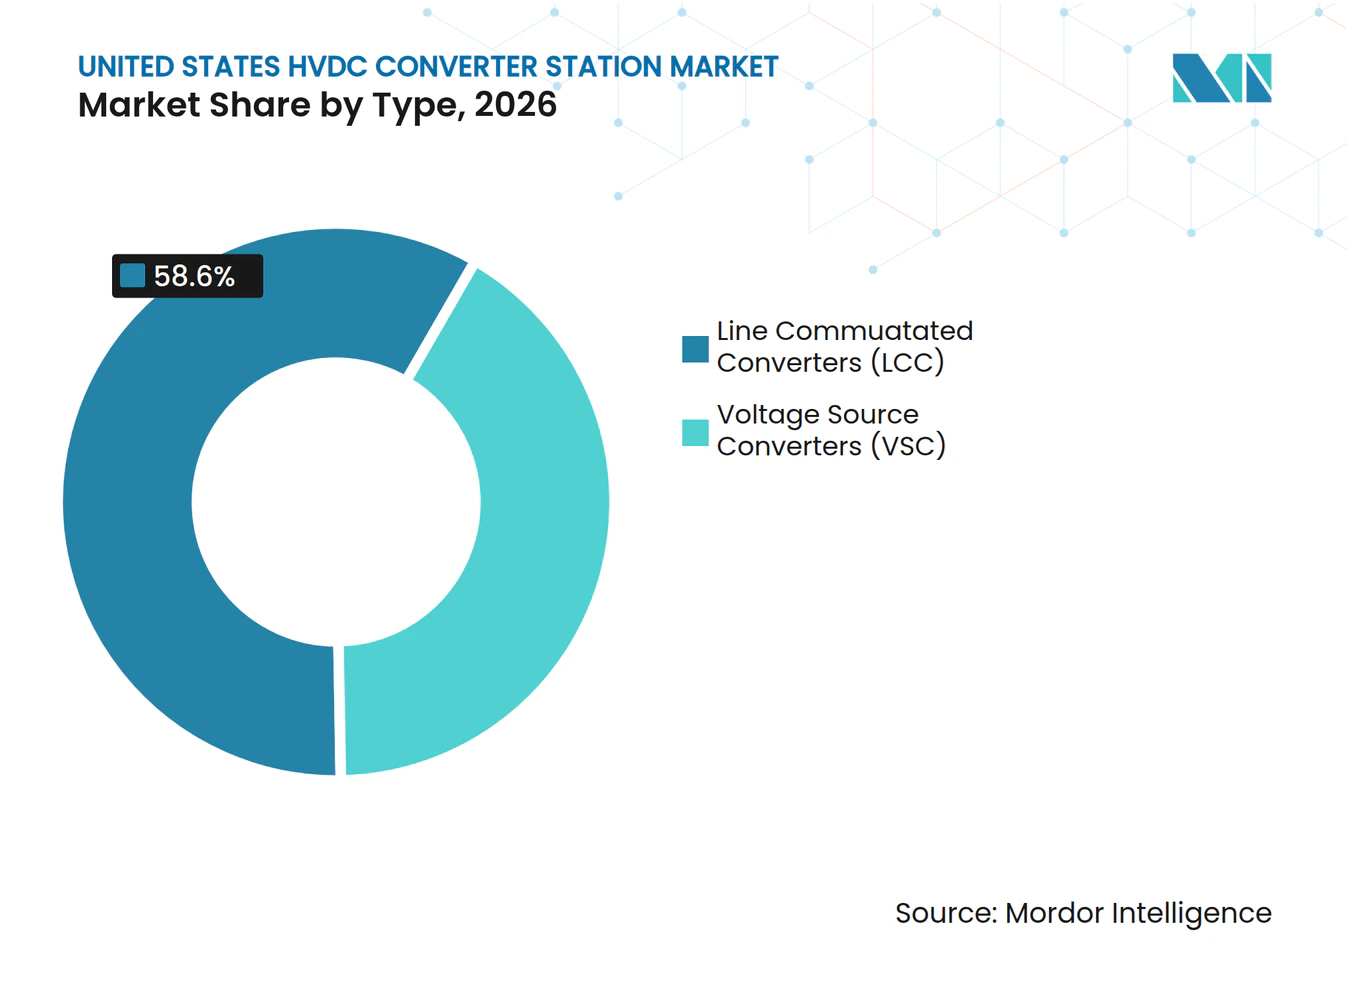
- タイプ別では、ライン転流コンバーター(LCC)が2026年の米国HVDCコンバーターステーション市場シェアの58.6%を占め、一方で電圧源コンバーター(VSC)は2032年にかけてCAGR 7.9%で拡大すると予測されます。
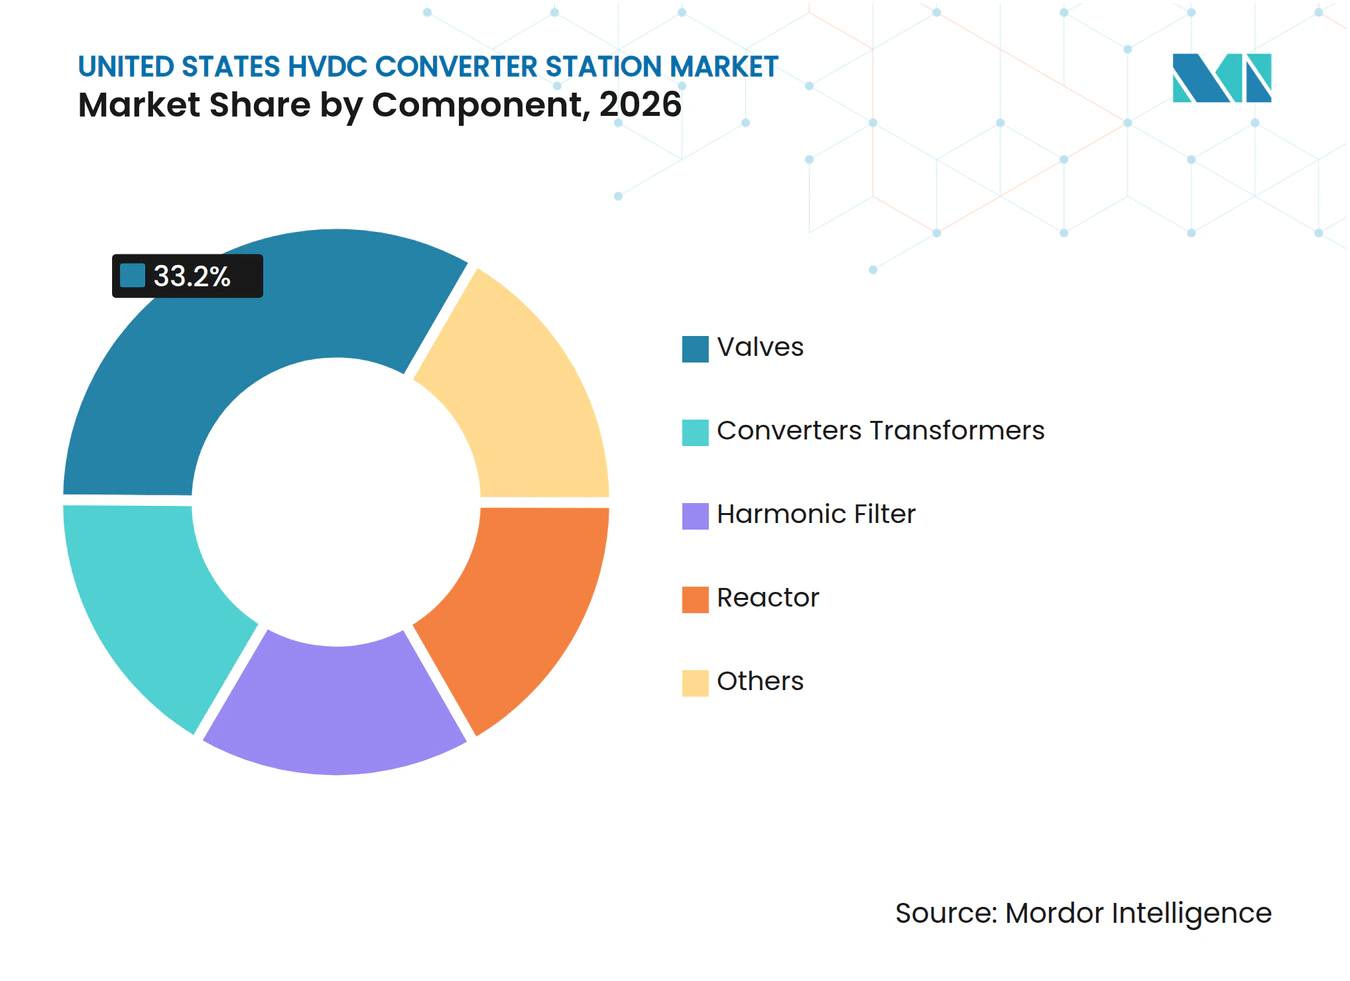
- コンポーネント別では、バルブが2026年の米国HVDCコンバーターステーション市場規模の33.2%を占め、2032年にかけてCAGR 7.3%で拡大すると予測されます。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
米国HVDCコンバーターステーション市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 長距離再生可能電力輸送 | +1.4% | 西部インターコネクション、グレートプレーンズ、MISO-SPPインターフェース | 長期(4年以上) |
| 広域系統混雑および信頼性ニーズ | +1.0% | MISO-PJMシーム、SPP-WECCインターフェース、NERCが特定した全国的なギャップ | 中期(2~4年) |
| 洋上風力および沿岸送電の拡大 | +0.9% | 米国大西洋岸、PJM、ISO-NE、NYISO、メキシコ湾 | 長期(4年以上) |
| データセンターおよび産業電化からの電力需要増大 | +1.2% | バージニア州、テキサス州、アリゾナ州、ジョージア州、および全国の需要センター | 短期(2年以内) |
| 米国電力系統間の非同期インターコネクション | +0.6% | ERCOTの境界、東部・西部インターコネクションのシーム、ケベック・米国国境 | 中期(2~4年) |
| 低コストモジュール型コンバーター設計およびHVDC研究開発 | +0.5% | 全国の研究拠点および大学パートナー | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
長距離再生可能電力輸送
米国HVDCコンバーターステーション市場は、再生可能エネルギーリソースが電力を使用する都市から遠く離れている場合に恩恵を受けます。HVDCは、送電損失を抑制し電力輸送を直接制御できるため、長距離ルートで経済的になり得ます。グレートプレーンズの風力・太陽光リソースは大規模な東部需要センターから遠く離れており、長距離送電計画が重要となっています。SunZiaプロジェクトは、ニューメキシコ州からアリゾナ州まで552マイルにわたる3,000 MW、±525 kVの電圧源コンバータ(VSC)リンクを使用し、2025年後半に試運転に入りました。各端のコンバーターステーションは、従来のAC変電所が同様の方法では提供できない周波数サポート、無効電力制御、およびブラックスタート機能を提供できます。州のクリーンエネルギー目標は、新たな再生可能エネルギー容量が遠隔地の需要エリアへの信頼性の高いアクセスを必要とするため、長期的なプロジェクトパイプラインを強化します。
データセンターおよび産業電化からの電力需要増大
データセンターは短い開発期間内に大量の信頼性の高い電力を必要とし、より分散した負荷成長とは異なる送電要件を生み出しています。ローレンス・バークレー国立研究所は、データセンターが2030年までに米国電力需要の11.8%を占める可能性があると推定しており、これは以前の期間の約4%と比較されます。米国HVDCコンバーターステーション市場は、開発業者が長距離リンクを使用して再生可能エネルギーおよび水力発電リソースを主要なコンピューティングセンターと接続する場合に恩恵を受けることができます。バージニア州、テキサス州、アリゾナ州、およびジョージア州は、大規模な計画負荷と信頼性の高い電力供給の必要性を組み合わせているため、重要な拠点となっています。大規模なデータセンター購入者は、計画された回廊上の容量へのアクセスを契約する際に、送電プロジェクトの資金調達を支援できます。この取り決めにより、プロジェクト開発業者は路線が運用開始前により明確な需要基盤を持つことができます。
洋上風力および沿岸送電の拡大
洋上風力プロジェクトは、沿岸変電所での大量の電力注入を管理できる系統接続を必要とします。エネルギー省は段階的な洋上送電開発を求め、2030年からの経路の一部としてHVDCインターリンクを特定しています。国立洋上風力研究センターおよびNRELの研究は、大西洋岸の250 GWの洋上風力を供給し、陸上の電力フローを大幅に変化させる可能性のある協調ネットワークを検討しました。電圧源コンバーター(VSC)機器は、有効電力と無効電力を独立して制御できるため、これらの用途に適しています。また、弱い接続点や将来のマルチターミナル構成もサポートできます。米国HVDCコンバーターステーション市場は、技術要件がVSCコンバーターステーションを優先する沿岸プロジェクトにおいて長期的な機会を有しています。
広域系統混雑および信頼性ニーズ
地域インターフェースでの混雑は、制御可能な送電容量をシステムオペレーターおよび市場参加者にとってより価値あるものにします。北部平原コネクターは、中部大陸独立系統運用者(MISO)、南西電力プール(SPP)、および西部電力調整協議会(WECC)地域を結ぶ3,000 MW、±525 kVのプロジェクトとして計画されています。これは、地域リソースが制約されている場合に地域間で容量を共有するという広範なニーズを反映しています。バックツーバックコンバーターステーションは、ACスイッチングが同期していない系統間の電力フローを直接制御できないため、非同期境界でも必要とされます。テキサス電力信頼性評議会(ERCOT)、東部インターコネクション、および西部インターコネクションは、したがって、この機器に対して明確な機会を生み出しています。モジュール型コンバーター研究は、機器のフットプリントを削減し、高度な送電リンクの性能を向上させることで、これらの用途を支援できます。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 許可および複数管轄区域にわたる立地遅延 | -0.7% | 全国、3つ以上の管轄区域をまたぐ複数州プロジェクトで最も深刻 | 長期(4年以上) |
| 高い初期資本要件および条件付き資金調達 | -0.5% | 全国、独立系送電開発業者に不均衡な影響 | 中期(2~4年) |
| コンバータートランスフォーマーおよびパワーエレクトロニクスの供給ボトルネック | -0.4% | グローバルサプライチェーン、米国プロジェクトへの深刻な影響 | 短期(2年以内) |
| 国内HVDCエンジニアリングおよび試運転能力の不足 | -0.4% | 全国、5社未満の資格あるエンジニアリング会社に集中 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
許可および複数管轄区域にわたる立地遅延
許可は、路線や変電所が複数の州をまたぐことが多いため、米国HVDCコンバーターステーション市場における持続的な制約となっています。SunZiaプロジェクトはルート承認に17年、建設に6年を要し、開発スケジュールが物理的な建設スケジュールを超える可能性を示しています。各州は個別の承認プロセスを適用し、独立系HVDCプロジェクトは単一の全国的な立地フレームワークの下では運営されていません。議会調査局(CRS)は、連邦送電許可権限および連邦・州の役割関係に関する継続的な政策議論を文書化しています。長い承認期間により、製造業者および開発業者はすべての規制マイルストーンが完了する前に初期エンジニアリングを実施せざるを得ません。これは、プロジェクトが最終的な建設経路を持つ前に機器予約および開発費用が発生する可能性があるため、資金調達リスクを高めます。
コンバータートランスフォーマーおよびパワーエレクトロニクスの供給ボトルネック
機器供給の制限は、プロジェクトが承認を確保した後でもコンバーターステーションの納入を遅らせる可能性があります。HVDCステーションは、専門的な設計と製造を必要とするカスタマイズされたバルブ、コンバータートランスフォーマー、フィルター、および制御システムを必要とします。プロジェクト開発業者が納入リスクへのエクスポージャーを低減しようとするため、国内製造能力は重要です。Hitachi Energyは2025年9月に、バージニア州サウスボストンのトランスフォーマー施設への4億5,700万 米ドルを含む、米国製造への10億 米ドル超の投資を発表しました。同社はまた、800 kVまでのHVDC定格ブッシング容量を含む、テネシー州アラモでのトランスフォーマーコンポーネント製造拡張に1億600万 米ドルを投じることを約束しました。これらの投資は時間をかけて制約を軽減できますが、資格あるエンジニアリングおよび試運転能力はプロジェクト実行に不可欠であり続けるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:系統の複雑化に伴いVSCが存在感を高める
ライン転流コンバーター(LCC)は、確立された長距離ポイントツーポイントプロジェクトに支えられ、2026年の米国HVDCコンバーターステーション市場シェアの58.6%を占めました。系統が強固で、近隣の変電所から無効電力サポートが提供できる大量電力ルートに引き続き適しています。グレインベルトエクスプレスは、5,000 MWの容量を持つ大規模送電プロジェクトとして計画されているため、このアプローチの継続的な関連性を示しています。長距離システムの既設ベースも、LCCの専門知識および近代化作業への継続的な需要を支えています。LCCは、明確に定義されたターミナル間で大量の電力を効率的に輸送することが目的である場合に実用的な選択肢であり続けます。
VSCは2032年にかけてCAGR 7.9%で成長すると予測されており、米国HVDCコンバーターステーション市場全体を上回ります。洋上風力、弱い系統、非同期接続、またはマルチターミナル設計がより大きな運用柔軟性を必要とする場合に使用されます。2025年のオークリッジ国立研究所、太平洋北西国立研究所、および国立再生可能エネルギー研究所(NREL)による技術レポートは、大規模な広域電力輸送のためのスケーラブルなハイブリッドDC-AC系統解析手法を検討しました。査読済み研究もVSCベースのマルチターミナルシステムの制御性能の向上を報告しています。米国HVDCコンバーターステーション産業は、したがって、確立された大量輸送回廊にLCCを使用し、より複雑な接続にVSCを使用する二技術市場へと移行しています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
コンポーネント別:バルブとトランスフォーマーがコンバーターステーション価値を支える
バルブは2026年の米国HVDCコンバーターステーション市場規模の33.2%を占め、2032年にかけてCAGR 7.3%で成長すると予測されます。バルブは電力変換の中核であり、LCCおよびVSCシステムの両方において主要な技術差別化ポイントです。VSCステーションでは、モジュラーマルチレベルコンバーターバルブスタックが多数の半導体サブモジュールを使用します。この要件により、技術能力は資格ある製造業者の限られたグループに集中しています。エネルギー省は、高密度スイッチング機器の開発とコンバーターステーションコストの削減を目的とした1,100万 米ドルのIDEAL HVDCプログラムの下で4つのHVDCプロジェクトを選定しました。
コンバータートランスフォーマーはステーションのもう一つの高価値部品であり、納入スケジュールに直接影響します。ステーション固有の設計は長い製造期間を要する可能性があるため、開発業者はトランスフォーマーの早期調達をますます求めています。高調波フィルター、リアクター、およびその他の補助機器は残りのコンポーネント需要を占め、より広いサプライヤーグループを有しています。VSCの採用が増加するにつれ、各設備はより高度なパワーエレクトロニクスコンテンツを必要とします。このシフトは、米国HVDCコンバーターステーション産業内のバルブサプライヤーおよびパワーエレクトロニクス専門業者を支援します。高度なスイッチへの連邦支援も、より有能な国内サプライベースの構築への関心を示しています。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
米国HVDCコンバーターステーション市場は、これらのシステムが主要な送電境界を設定するため、西部インターコネクション、東部インターコネクション、およびERCOTを中心に構成されています。西部インターコネクションは、2025年後半に試運転に入った3,000 MW、±525 kVの電圧源コンバーター(VSC)リンクであるSunZiaを通じて活発なプロジェクト活動を有しています。計画中の北部平原コネクターは、3,000 MW、±525 kVのシステムを通じて中部大陸独立系統運用者(MISO)、南西電力プール(SPP)、および西部電力調整協議会(WECC)を結ぶ予定です。これらのプロジェクトは、遠隔地のリソースエリアを複数の地域市場と接続する必要性を示しています。西部系統と東部系統の分離は、制御された広域輸送容量の価値を高めています。
東部インターコネクションにはグレインベルトエクスプレスおよびその他の独立系送電提案が含まれます。エネルギー省は2025年7月にグレインベルトエクスプレスフェーズ1の最終環境影響評価書を完成させました。計画中のプロジェクトには±600 kV、5,000 MWのHVDC線路と各端点のコンバーターステーションが含まれます。この地域は、大西洋岸洋上風力送電アクションプランが放射状接続および後のマルチターミナルインターリンクのためのHVDC計画を支援するため、別途沿岸の機会も有しています。インターコネクション別の公表された内訳は入手できませんが、東部系統は内陸および沿岸プロジェクト需要の最も広い組み合わせを有しています。
ERCOTは東部および西部インターコネクションとは独立して運営され、隣接システムとの既存接続にバックツーバックHVDCステーションを使用しています。この構造は、電力交換が非同期系統間の制御されたインターフェースを必要とするため、コンバーターステーションに明確な役割を生み出しています。テキサス州はまた、大規模なデータセンター開発と主要な風力リソースを組み合わせており、将来の輸送容量の必要性を強化しています。ERCOTは州間送電システムとは異なる規制構造の下で運営されています。この違いは、新規プロジェクトの許可および費用回収のタイミングに影響を与える可能性があります。米国HVDCコンバーターステーション市場は、テキサスの連系線のストレスを緩和しながら確固たる容量へのアクセスを拡大するプロジェクトから恩恵を受けることができます。
競争環境
市場集中度
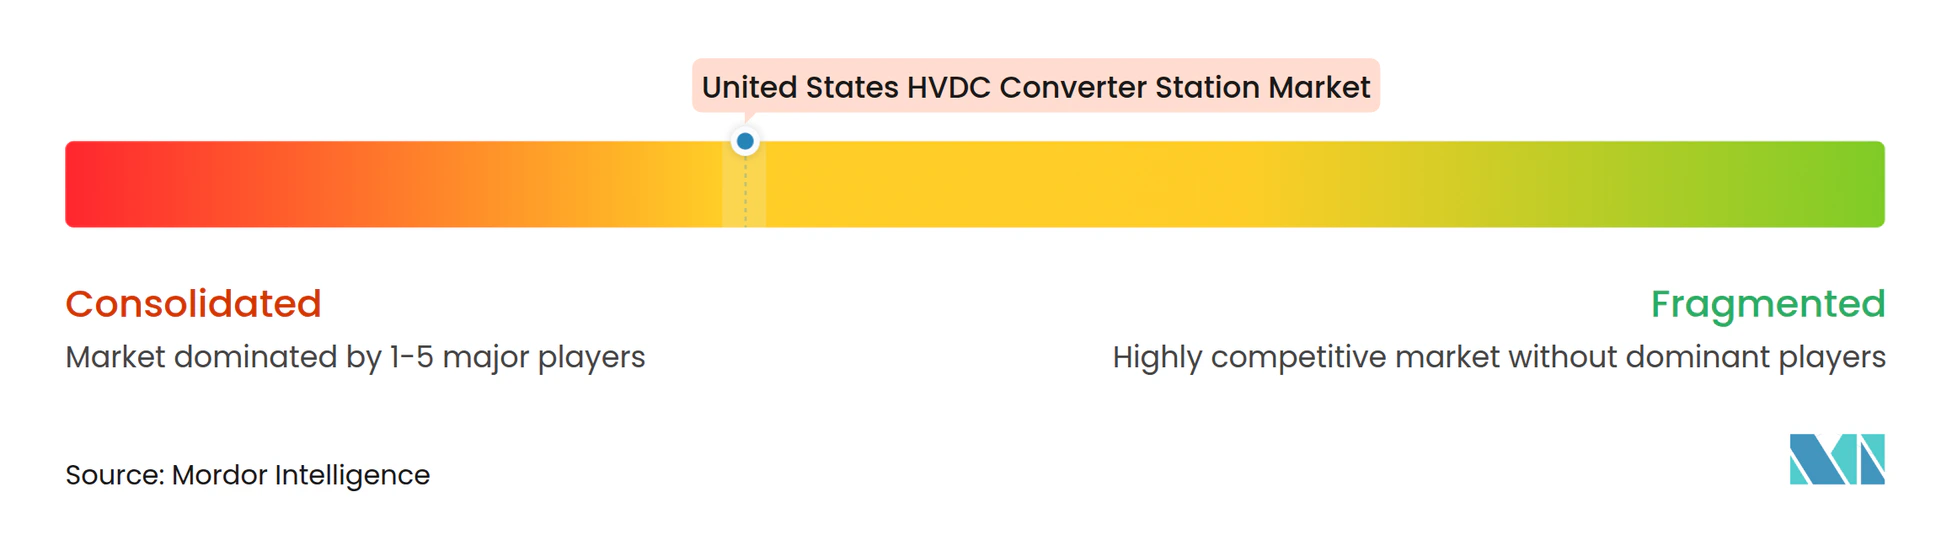
米国HVDCコンバーターステーション市場は、技術供給レベルで中程度に集中しています。Hitachi Energy、Siemens Energy、GE Vernova、およびMitsubishi Electricは、大型コンバーターステーションパッケージの主要な資格あるグローバルサプライヤーです。ナショナルグリッドは2025年3月のHVDCサプライチェーンフレームワークにこれら4社を選定し、主要なHVDC機器を納入する能力を確認しました。このフレームワークは米国の会社レベルの市場シェアを提供していません。競争は、したがって、実証済みの技術、納入能力、エンジニアリングの深さ、および長期サービスサポートを中心に展開されます。サプライヤーはまた、最終投資決定前に機器仕様に影響を与えることができる初期計の役割を競っています。
Hitachi Energyは、初期エンジニアリング契約と製造投資を活用してその地位を強化しています。2025年10月、Hitachi EnergyとGrid Unitedは北部平原コネクターの初期段階のコンバーターステーション設計のためのエンジニアリングサービス契約を締結しました。この契約は、2つのHVDCコンバーターステーションの技術仕様、高調波緩和作業、動的システムモデリング、およびMISO、SPP、WECCとの統合のためのAC-DCインターフェース定義をカバーしています。2025年9月、同社はバージニア州の4億5,700万 米ドルのトランスフォーマー施設を含む、米国製造への10億 米ドル超の投資を発表しました。また、HVDC定格トランスフォーマーコンポーネントのためのテネシー州アラモでの1億600万 米ドルの拡張も発表しました。これらの行動は、同社の国内供給ポジションを改善しながら納入リスクに対処します。米国HVDCコンバーターステーション市場は、この能力が将来のプロジェクトに利用可能になった際に恩恵を受けることができます。
Siemens Energyは、主要な計画送電インフラを通じて米国HVDCコンバーターステーション市場に引き続き関連しています。エネルギー省のグレインベルトエクスプレス審査はプロジェクトターミナルのコンバーターステーションを特定しており、プロジェクトの広範な進捗は資格あるサプライヤーへの需要を維持しています。GE Vernovaは、エネルギー省が支援するIDEAL HVDCプロジェクトを通じて低コストのHVDC送電アクセスポイント変電所を開発しています。Mitsubishi Electricはナショナルグリッドのフレームワーク選定を通じてその参照ポジションを強化しました。Quanta ServicesおよびKiewit は送電建設における重要な国内EPCプレーヤーであり続けますが、コンバーターステーションのOEMではありません。米国HVDCコンバーターステーション市場は、EPCファームが専門機器サプライヤーと建設を調整できる場合にも恩恵を受けます。
米国HVDCコンバーターステーション産業リーダー
-
Hitachi Energy Ltd
-
Siemens Energy AG
-
GE Vernova Inc.
-
Mitsubishi Electric Corporation
-
Toshiba Energy Systems and Solutions Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2025年10月:Hitachi EnergyとGrid Unitedは、北部平原コネクター(±525 kV、3,000 MW、約420マイル)の初期段階のコンバーターステーション設計のためのエンジニアリングサービス契約を締結しました。範囲には、2つのHVDCコンバーターステーションの技術仕様、高調波緩和研究、動的システムモデリング、およびMISO、SPP、WECC統合のためのAC-DCインターフェース定義が含まれます。
- 2025年9月:Hitachi Energyは、バージニア州サウスボストンの新しい大型電力トランスフォーマー施設への4億5,700万 米ドルを含む、825以上の新規雇用と2027年末までの稼働目標を含む、米国製造への10億 米ドル超の投資を発表しました。また、テネシー州およびミシシッピ州の既存施設での拡張も含まれます。この投資は90億 米ドル超のグローバルプログラムの一部であり、単一のHVDC専門製造業者による米国電気産業史上最大のコミットメントです。
- 2025年8月:Hitachi Energyは、テネシー州アラモ施設でのトランスフォーマーブッシング製造拡張に1億600万 米ドルを投じることを約束し、800 kVまでのHVDC定格ドライブッシング容量を増加させます。完成後、このサイトは北米最大のブッシング製造施設となり、HVDC グレード絶縁コンポーネントの米国供給ボトルネックを直接解消します。
- 2025年7月:エネルギー省(DOE)ローンプログラムオフィスは、カンザス州フォード郡とミズーリ州モンロー郡の間の542マイルのHVDC線路(±600 kV、5,000 MW)および各端点のHVDCコンバーターステーションを含む、グレインベルトエクスプレスフェーズ1の最終環境影響評価書を発行しました。これはプロジェクトのDOEローン審査のための必須規制マイルストーンでした。
米国HVDCコンバーターステーション市場レポートの範囲
この市場は、米国全体のステーションおよび主要サブシステムレベルで計上された、系統送電および相互接続のためにACとDCの間で電力を変換するHVDCコンバーターステーションの供給から生じる収益をカバーしています。
米国HVDCコンバーターステーション市場は、コンバータータイプおよびコンポーネント別にセグメント化されています。コンバータータイプ別では、市場はライン転流コンバーター(LCC)と電圧源コンバーター(VSC)にセグメント化されています。コンポーネント別では、市場はバルブ、コンバータートランスフォーマー、高調波フィルター、リアクター、およびその他のコンポーネントにセグメント化されています。各セグメントについて、市場規模および予測は金額(米ドル)ベースで提供されます。
| ライン転流コンバーター(LCC) |
| 電圧源コンバーター(VSC) |
| バルブ |
| コンバータートランスフォーマー |
| 高調波フィルター |
| リアクター |
| その他 |
| タイプ別 | ライン転流コンバーター(LCC) |
| 電圧源コンバーター(VSC) | |
| コンポーネント別 | バルブ |
| コンバータートランスフォーマー | |
| 高調波フィルター | |
| リアクター | |
| その他 |
レポートで回答される主要な質問
米国HVDCコンバーターステーションの予測はどのようなものですか?
このセクターは2026年に663.66 ミリオン 米ドルと評価されており、2027年から2032年にかけてCAGR 6.96%で2032年までに996.32 ミリオン 米ドルに達すると予測されています。
米国でどのHVDCコンバータータイプがより速く成長していますか?
VSCは洋上、弱い系統、およびマルチターミナル用途に適しているため、2032年にかけてCAGR 7.9%で成長すると予測されています。
データセンターがHVDC開発に関連する理由は何ですか?
データセンターは大量かつ信頼性の高い電力供給を必要とし、リソースエリアと高需要地域の間の新たな長距離リンクを支援できます。
コンバーターステーション価値において最大の役割を持つコンポーネントは何ですか?
バルブは2026年に33.2%のシェアを占め、2032年にかけてCAGR 7.3%で成長すると予測されています。
米国でHVDC送電プロジェクトを遅延させるものは何ですか?
複数州にわたる許可、機器の入手可能性、資金調達ニーズ、および限られた専門エンジニアリング能力がプロジェクトスケジュールを遅延させる可能性があります。
大型コンバーターステーション供給をリードする企業はどこですか?
Hitachi Energy、Siemens Energy、GE Vernova、およびMitsubishi Electricが大型コンバーターステーションパッケージの主要な資格あるサプライヤーです。