
Tamaño y participación del mercado de estaciones convertidoras HVDC de Estados Unidos
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
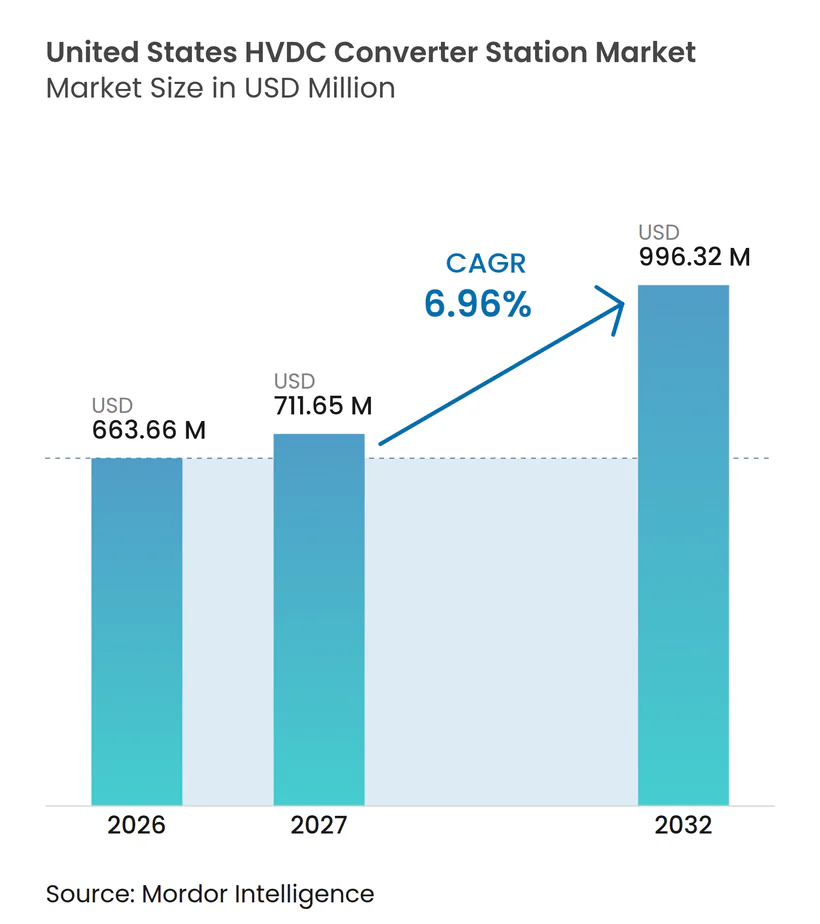
| Tamaño del mercado en el año base (2026) | 663.66 Millones de dólares |
| Tamaño del Mercado (2027) | 711.65 Millones de dólares |
| Tamaño del Mercado (2032) | 996.32 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.96 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de estaciones convertidoras HVDC de Estados Unidos por Mordor Intelligence
Se proyecta que el tamaño del mercado de estaciones convertidoras HVDC de Estados Unidos se expanda desde 663,66 millones de USD en 2026 y 711,65 millones de USD en 2027 hasta 996,32 millones de USD en 2032, registrando una CAGR del 6,96% entre 2027 y 2032. El mercado de estaciones convertidoras HVDC de Estados Unidos está respaldado por la necesidad de trasladar electricidad renovable desde zonas de generación remotas hasta los principales centros de carga. El aumento de la demanda de energía proveniente de centros de datos y la electrificación industrial también está incrementando el valor de los enlaces de transmisión de larga distancia controlables.[1] Los desarrolladores están prestando mayor atención a los proyectos que conectan sistemas eléctricos separados y apoyan el intercambio de capacidad entre mercados regionales.[2] El mercado de estaciones convertidoras HVDC de Estados Unidos depende, por tanto, de la disponibilidad de equipos, del trabajo de ingeniería temprana y de los permisos obtenidos con suficiente antelación al inicio de la construcción. Los sistemas VSC están ganando relevancia donde las conexiones a la red son débiles, están en alta mar o requieren un control de potencia más preciso.[3] Las restricciones de suministro y los prolongados procesos de aprobación en múltiples estados pueden retrasar los proyectos incluso cuando la demanda de nueva capacidad de transmisión es evidente.[4]
Conclusiones clave del informe
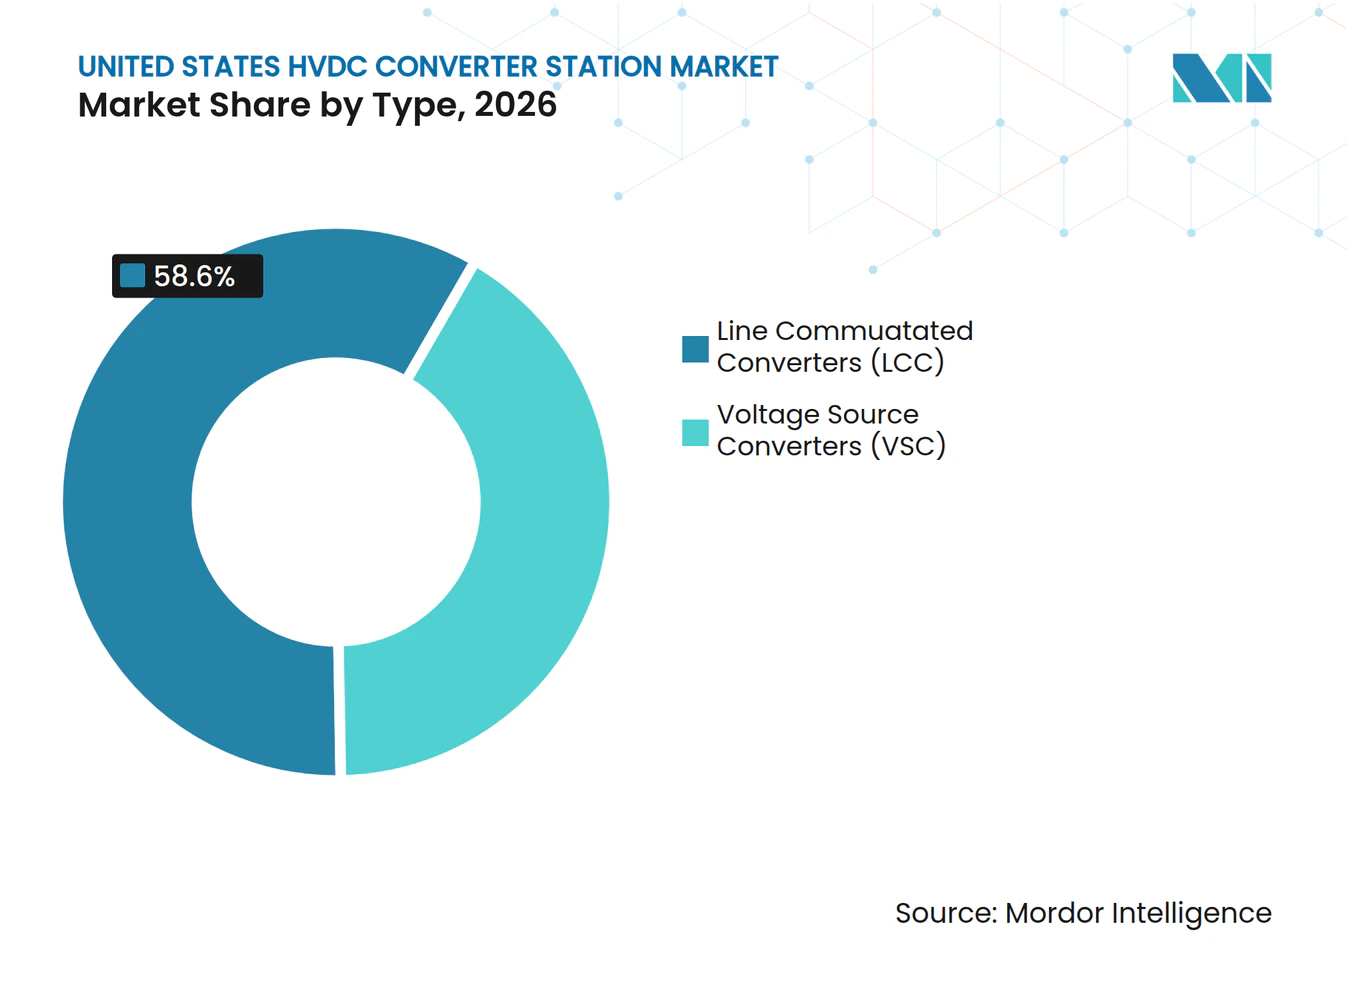
- Por tipo, el Convertidor de Conmutación de Línea (LCC) representó el 58,6% de la participación del mercado de estaciones convertidoras HVDC de Estados Unidos en 2026, mientras que se prevé que el Convertidor de Fuente de Tensión (VSC) se expanda a una CAGR del 7,9% hasta 2032.
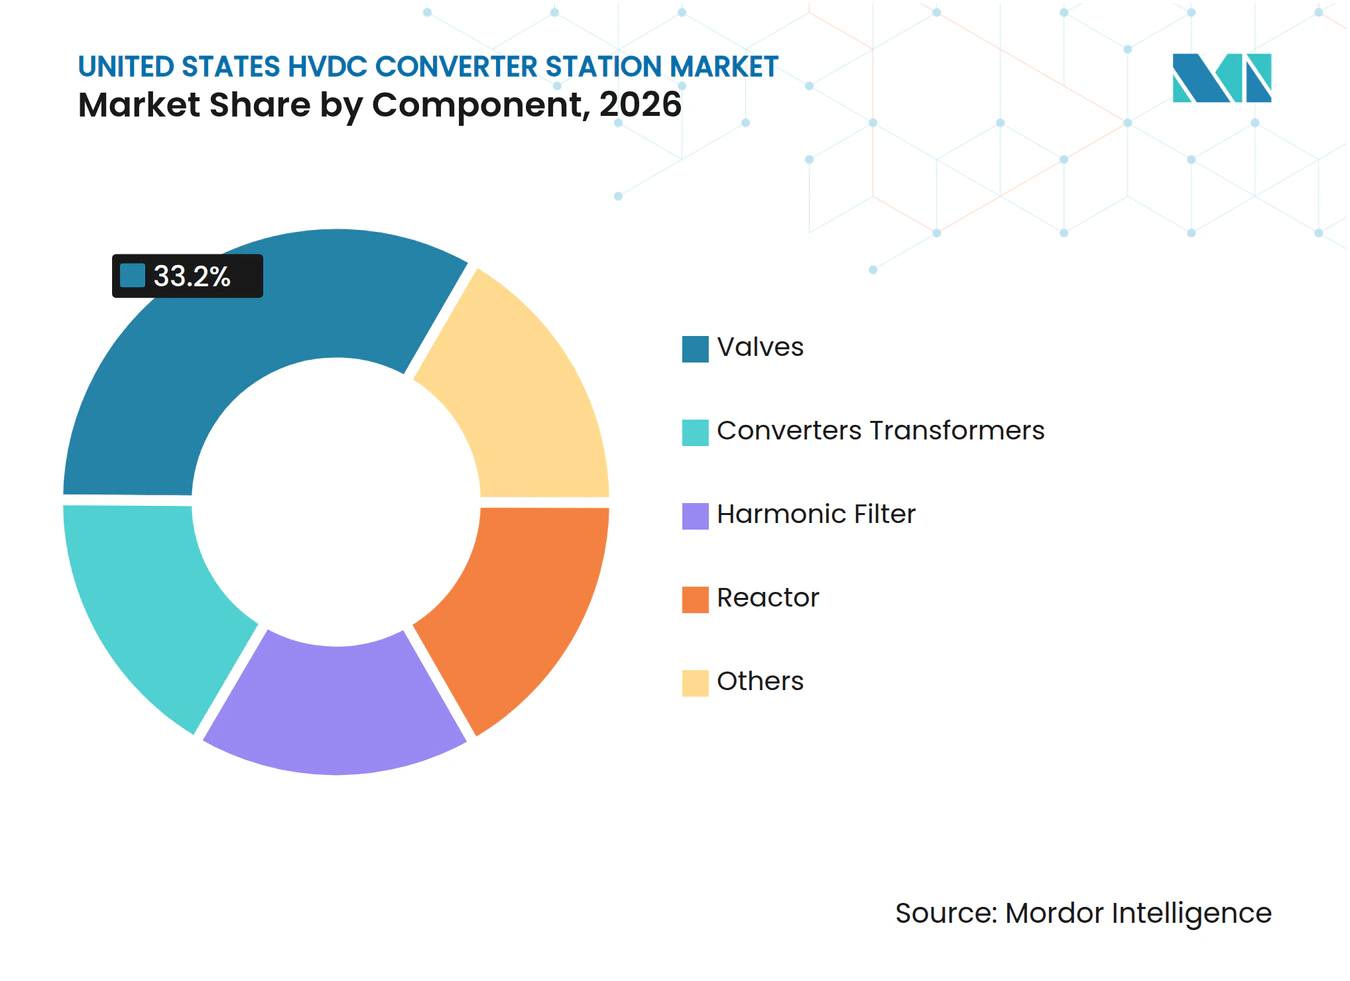
- Por componente, las válvulas representaron el 33,2% del tamaño del mercado de estaciones convertidoras HVDC de Estados Unidos en 2026 y se prevé que se expandan a una CAGR del 7,3% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e información del mercado de estaciones convertidoras HVDC de Estados Unidos
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Transferencia de energía renovable de larga distancia | +1.4% | Interconexión Occidental, Grandes Llanuras, interfaz MISO-SPP | Largo plazo (≥ 4 años) |
| Congestión interregional de la red y necesidades de fiabilidad | +1.0% | Unión MISO-PJM, interfaz SPP-WECC, brechas identificadas a nivel nacional por NERC | Mediano plazo (2-4 años) |
| Expansión de la energía eólica marina y la transmisión costera | +0.9% | Costa Atlántica de Estados Unidos, PJM, ISO-NE, NYISO, Golfo de México | Largo plazo (≥ 4 años) |
| Aumento de la demanda eléctrica de centros de datos y la electrificación industrial | +1.2% | Virginia, Texas, Arizona, Georgia y centros de demanda nacionales | Corto plazo (≤ 2 años) |
| Interconexión asíncrona entre redes eléctricas de Estados Unidos | +0.6% | Límites de ERCOT, unión entre las Interconexiones Oriental y Occidental, frontera Quebec-Estados Unidos | Mediano plazo (2-4 años) |
| Diseños de convertidores modulares de menor costo e I+D en HVDC | +0.5% | Centros de investigación nacionales y socios universitarios | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Transferencia de energía renovable de larga distancia
El mercado de estaciones convertidoras HVDC de Estados Unidos se beneficia cuando los recursos renovables se encuentran lejos de las ciudades que utilizan la electricidad. El HVDC puede resultar económico en rutas largas porque limita las pérdidas de transmisión y proporciona control directo sobre la transferencia de potencia. Los recursos eólicos y solares de las Grandes Llanuras están ubicados lejos de los grandes centros de demanda del este, lo que hace importante la planificación de la transmisión de larga distancia. El proyecto SunZia utiliza un enlace de Convertidor de Fuente de Tensión (VSC) de 3.000 MW y ±525 kV a lo largo de 552 millas desde Nuevo México hasta Arizona, y entró en fase de puesta en marcha a finales de 2025. Las estaciones convertidoras en cada extremo pueden proporcionar soporte de frecuencia, control de potencia reactiva y capacidad de arranque en negro que las subestaciones de corriente alterna convencionales no pueden ofrecer de la misma manera. Los objetivos estatales de energía limpia refuerzan el pipeline de proyectos a largo plazo porque la nueva capacidad renovable necesita acceso fiable a zonas de demanda distantes.
Aumento de la demanda eléctrica de centros de datos y la electrificación industrial
Los centros de datos necesitan grandes volúmenes de electricidad fiable en períodos de desarrollo cortos, lo que crea un requisito de transmisión diferente al del crecimiento de la carga más disperso. Lawrence Berkeley National Laboratory estimó que los centros de datos podrían representar el 11,8% de la demanda eléctrica de Estados Unidos en 2030, frente a casi el 4% en un período anterior. El mercado de estaciones convertidoras HVDC de Estados Unidos puede beneficiarse cuando los desarrolladores utilizan enlaces de larga distancia para conectar recursos renovables e hidroeléctricos con los principales centros de computación. Virginia, Texas, Arizona y Georgia son ubicaciones importantes porque combinan grandes cargas planificadas con la necesidad de un suministro eléctrico fiable. Los grandes compradores de centros de datos pueden apoyar la financiación de proyectos de transmisión cuando contratan acceso a capacidad en corredores planificados. Este acuerdo ofrece a los desarrolladores de proyectos una base de demanda más visible antes de que una línea entre en servicio.
Expansión de la energía eólica marina y la transmisión costera
Los proyectos de energía eólica marina requieren conexiones a la red que puedan gestionar grandes inyecciones de potencia en subestaciones costeras. El Departamento de Energía propugna el desarrollo por fases de la transmisión eólica marina e identifica los interenlaces HVDC como parte del camino a seguir a partir de 2030. Una investigación del Centro Nacional de Investigación de Energía Eólica Marina y del NREL examinó una red coordinada que podría servir a 250 GW de energía eólica marina del Atlántico y modificar sustancialmente los flujos de potencia en tierra. El equipo de Convertidor de Fuente de Tensión (VSC) es adecuado para estas aplicaciones porque puede controlar la potencia activa y reactiva de forma independiente. También puede soportar puntos de conexión débiles y futuras configuraciones multiterninal. El mercado de estaciones convertidoras HVDC de Estados Unidos tiene una oportunidad a más largo plazo en proyectos costeros donde los requisitos tecnológicos favorecen las estaciones convertidoras VSC.
Congestión interregional de la red y necesidades de fiabilidad
La congestión en las interfaces regionales hace que la capacidad de transmisión controlable sea más valiosa para los operadores del sistema y los participantes del mercado. El North Plains Connector está planificado como un proyecto de 3.000 MW y ±525 kV que conecta el Operador Independiente del Sistema de Midcontinent (MISO), el Southwest Power Pool (SPP) y las regiones del Consejo de Coordinación de Electricidad del Oeste (WECC). Refleja una necesidad más amplia de compartir capacidad entre regiones cuando los recursos locales son limitados. Las estaciones convertidoras de retorno también son necesarias en los límites asíncronos porque la conmutación de corriente alterna no puede controlar directamente el flujo de potencia entre redes que no están sincronizadas. El Consejo de Fiabilidad Eléctrica de Texas (ERCOT), la Interconexión Oriental y la Interconexión Occidental crean, por tanto, oportunidades distintas para este equipo. La investigación sobre convertidores modulares puede apoyar estas aplicaciones reduciendo la huella del equipo y mejorando el rendimiento de los enlaces de transmisión avanzados.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Retrasos en permisos y ubicación multijurisdiccional | -0.7% | Nacional, más grave para proyectos multiestado que cruzan 3 o más jurisdicciones | Largo plazo (≥ 4 años) |
| Elevados requisitos de capital inicial y financiación condicional | -0.5% | Nacional, con un efecto desproporcionado en los desarrolladores de transmisión independiente | Mediano plazo (2-4 años) |
| Cuellos de botella en el suministro de transformadores convertidores y electrónica de potencia | -0.4% | Cadena de suministro global, con efectos agudos en los proyectos de Estados Unidos | Corto plazo (≤ 2 años) |
| Capacidad limitada de ingeniería y puesta en marcha de HVDC a nivel nacional | -0.4% | Nacional, concentrada en menos de 5 empresas de ingeniería cualificadas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Retrasos en permisos y ubicación multijurisdiccional
Los permisos son una restricción persistente en el mercado de estaciones convertidoras HVDC de Estados Unidos porque las líneas y estaciones a menudo cruzan varios estados. El proyecto SunZia requirió 17 años para la aprobación de la ruta y 6 años para la construcción, lo que muestra cómo los calendarios de desarrollo pueden superar los calendarios de construcción física. Los estados aplican procesos de aprobación separados, mientras que los proyectos HVDC independientes no operan bajo un marco nacional único de ubicación. El Servicio de Investigación del Congreso (CRS) ha documentado el debate político continuo sobre la autoridad federal en materia de permisos de transmisión y la relación entre los roles federal y estatal. Los largos períodos de aprobación obligan a fabricantes y desarrolladores a realizar ingeniería temprana antes de que se completen todos los hitos regulatorios. Esto aumenta el riesgo de financiación porque las reservas de equipos y los gastos de desarrollo pueden incurrirse antes de que un proyecto tenga una ruta de construcción definitiva.
Cuellos de botella en el suministro de transformadores convertidores y electrónica de potencia
Las limitaciones en el suministro de equipos pueden posponer la entrega de la estación convertidora incluso después de que un proyecto haya obtenido las aprobaciones. Las estaciones HVDC necesitan válvulas personalizadas, transformadores convertidores, filtros y sistemas de control que requieren diseño y producción especializados. La capacidad de fabricación nacional sigue siendo importante porque los desarrolladores de proyectos buscan reducir su exposición al riesgo de entrega. Hitachi Energy anunció más de 1.000 millones de USD en inversión manufacturera en Estados Unidos en septiembre de 2025, incluidos 457 millones de USD para una instalación de transformadores en South Boston, Virginia. La empresa también se comprometió a invertir 106 millones de USD para ampliar la producción de componentes de transformadores en Alamo, Tennessee, incluida la capacidad de bushings con clasificación HVDC de hasta 800 kV. Estas inversiones pueden reducir las restricciones con el tiempo, aunque la capacidad de ingeniería y puesta en marcha cualificada seguirá siendo esencial para la ejecución de proyectos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo: el VSC gana terreno a medida que aumenta la complejidad de la red
El Convertidor de Conmutación de Línea (LCC) representó el 58,6% de la participación del mercado de estaciones convertidoras HVDC de Estados Unidos en 2026, respaldado por proyectos establecidos de punto a punto de larga distancia. Sigue siendo adecuado para rutas de transmisión masiva donde la red es sólida y el soporte de potencia reactiva puede ser proporcionado por subestaciones cercanas. Grain Belt Express ilustra la continua relevancia de este enfoque porque está planificado como un gran proyecto de transmisión con una capacidad de 5.000 MW. La base instalada de sistemas de larga distancia también respalda la demanda continua de experiencia en LCC y trabajos de modernización. El LCC sigue siendo una opción práctica cuando el objetivo es la transferencia eficiente de grandes volúmenes de electricidad entre terminales claramente definidas.
Se prevé que el VSC crezca a una CAGR del 7,9% hasta 2032, más rápido que el mercado general de estaciones convertidoras HVDC de Estados Unidos. Se utiliza donde la energía eólica marina, las redes débiles, las conexiones asíncronas o los diseños multiterninal requieren mayor flexibilidad operativa. Un informe técnico de 2025 elaborado por Oak Ridge National Laboratory, Pacific Northwest National Laboratory y el Laboratorio Nacional de Energías Renovables (NREL) consideró métodos escalables de análisis de redes híbridas CC-CA para grandes transferencias de potencia entre áreas. La investigación revisada por pares también reportó un mejor rendimiento de control para los sistemas multiterninal basados en VSC. La industria de estaciones convertidoras HVDC de Estados Unidos se está moviendo, por tanto, hacia un mercado de dos tecnologías, con LCC utilizado para corredores masivos establecidos y VSC utilizado para conexiones más complejas.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por componente: las válvulas y los transformadores anclan el valor de la estación convertidora
Las válvulas representaron el 33,2% del tamaño del mercado de estaciones convertidoras HVDC de Estados Unidos en 2026 y se prevé que crezcan a una CAGR del 7,3% hasta 2032. Son fundamentales para la conversión de potencia y constituyen un punto importante de diferenciación técnica tanto en los sistemas LCC como VSC. En las estaciones VSC, las pilas de válvulas de convertidor multinivel modular utilizan un gran número de submódulos semiconductores. Este requisito concentra la capacidad técnica entre un grupo limitado de fabricantes cualificados. El Departamento de Energía seleccionó 4 proyectos HVDC en el marco de su programa IDEAL HVDC de 11 millones de USD para desarrollar equipos de conmutación de mayor densidad y reducir los costos de las estaciones convertidoras.
Los transformadores convertidores son otra parte de alto valor de una estación y tienen una influencia directa en los calendarios de entrega. Los desarrolladores buscan cada vez más una adquisición más temprana de transformadores porque los diseños específicos para cada estación pueden tener largos períodos de producción. Los filtros armónicos, los reactores y otros equipos de soporte representan la demanda restante de componentes y cuentan con un grupo más amplio de proveedores. A medida que aumenta la adopción del VSC, cada instalación necesita un contenido más avanzado de electrónica de potencia. Este cambio beneficia a los proveedores de válvulas y a los especialistas en electrónica de potencia dentro de la industria de estaciones convertidoras HVDC de Estados Unidos. El apoyo federal a los interruptores avanzados también apunta al interés en construir una base de suministro nacional más capaz.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
El mercado de estaciones convertidoras HVDC de Estados Unidos está organizado en torno a la Interconexión Occidental, la Interconexión Oriental y ERCOT, ya que estos sistemas establecen los principales límites de transmisión. La Interconexión Occidental tiene actividad de proyectos activa a través de SunZia, un enlace de Convertidor de Fuente de Tensión (VSC) de 3.000 MW y ±525 kV que entró en fase de puesta en marcha a finales de 2025. El North Plains Connector planificado conectaría el Operador Independiente del Sistema de Midcontinent (MISO), el Southwest Power Pool (SPP) y el Consejo de Coordinación de Electricidad del Oeste (WECC) a través de un sistema de 3.000 MW y ±525 kV. Estos proyectos muestran la necesidad de conectar zonas de recursos remotos con múltiples mercados regionales. La separación del sistema occidental de la red oriental aumenta el valor de la capacidad de transferencia interregional controlada.
La Interconexión Oriental contiene Grain Belt Express y otras propuestas de transmisión independiente. El Departamento de Energía completó la declaración de impacto ambiental final para la Fase 1 de Grain Belt Express en julio de 2025. El proyecto planificado incluye una línea HVDC de ±600 kV y 5.000 MW y estaciones convertidoras en sus extremos. La región también tiene una oportunidad costera separada porque el Plan de Acción para la Transmisión Eólica Marina del Atlántico apoya la planificación HVDC para conexiones radiales y posteriores interenlaces multiterninal. No se dispone de un desglose publicado por interconexión, pero el sistema oriental tiene la combinación más amplia de demanda de proyectos interiores y costeros.
ERCOT opera de forma independiente de las Interconexiones Oriental y Occidental y utiliza estaciones HVDC de retorno para las conexiones existentes con los sistemas vecinos. Esta estructura crea un papel diferenciado para las estaciones convertidoras porque el intercambio de energía necesita interfaces controladas entre redes asíncronas. Texas también combina un importante desarrollo de centros de datos con grandes recursos eólicos, lo que refuerza el argumento a favor de una futura capacidad de transferencia. ERCOT opera bajo una estructura regulatoria que difiere de los sistemas de transmisión interestatales. Esa distinción puede influir en el calendario de permisos y la recuperación de costos para nuevos proyectos. El mercado de estaciones convertidoras HVDC de Estados Unidos puede beneficiarse de proyectos que alivien la presión sobre las interconexiones de Texas al tiempo que amplían el acceso a capacidad firme.
Panorama competitivo
Concentración del Mercado
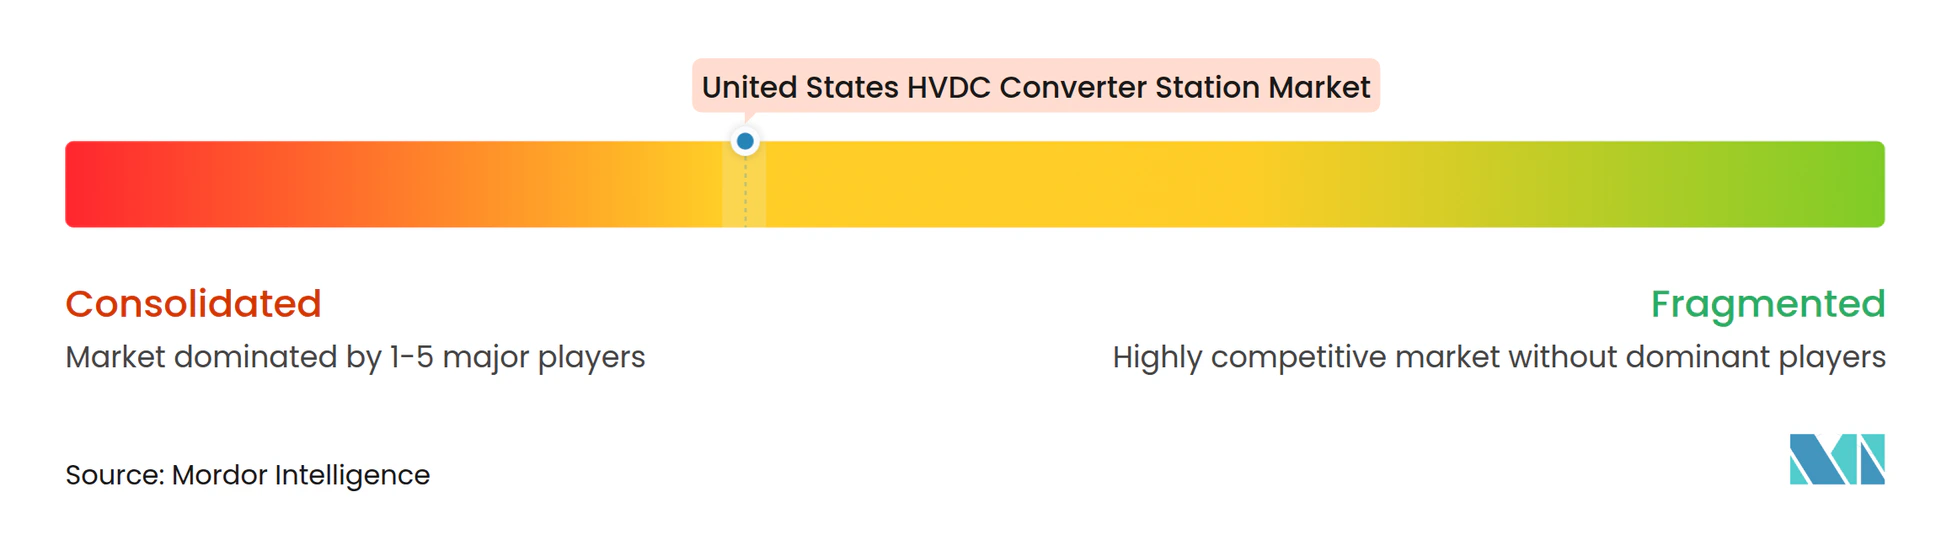
El mercado de estaciones convertidoras HVDC de Estados Unidos está moderadamente concentrado a nivel de suministro tecnológico. Hitachi Energy, Siemens Energy, GE Vernova y Mitsubishi Electric son los principales proveedores globales cualificados para grandes paquetes de estaciones convertidoras. National Grid seleccionó a estas 4 empresas para su marco de cadena de suministro HVDC de marzo de 2025, confirmando su capacidad para suministrar equipos HVDC importantes. El marco no proporciona cuotas de mercado a nivel de empresa para Estados Unidos. La competencia se centra, por tanto, en la tecnología probada, la capacidad de entrega, la profundidad de ingeniería y el soporte de servicio a largo plazo. Los proveedores también compiten por los roles de diseño temprano que pueden influir en las especificaciones de los equipos antes de las decisiones de inversión final.
Hitachi Energy está utilizando acuerdos de ingeniería temprana e inversión manufacturera para consolidar su posición. En octubre de 2025, Hitachi Energy y Grid United ejecutaron un Acuerdo de Servicios de Ingeniería para el diseño en fase inicial de la estación convertidora del North Plains Connector. El acuerdo abarca especificaciones técnicas, trabajos de mitigación armónica, modelado dinámico y definiciones de interfaz CA-CC. En septiembre de 2025, la empresa anunció más de 1.000 millones de USD en inversión manufacturera en Estados Unidos, incluida una instalación de transformadores de 457 millones de USD en Virginia. También anunció una expansión de 106 millones de USD en Alamo, Tennessee, para componentes de transformadores con clasificación HVDC. Estas acciones abordan el riesgo de entrega al tiempo que mejoran la posición de suministro nacional de la empresa. El mercado de estaciones convertidoras HVDC de Estados Unidos puede beneficiarse cuando esta capacidad esté disponible para futuros proyectos.
Siemens Energy sigue siendo relevante para el mercado de estaciones convertidoras HVDC de Estados Unidos a través de la importante infraestructura de transmisión planificada. La revisión de Grain Belt Express por parte del Departamento de Energía identifica estaciones convertidoras en los terminales del proyecto, mientras que el avance general del proyecto mantiene la demanda de proveedores cualificados. GE Vernova está desarrollando una subestación de acceso a transmisión HVDC de menor costo a través de un proyecto IDEAL HVDC apoyado por el Departamento de Energía. Mitsubishi Electric ha reforzado su posición de referencia a través de la selección del marco de National Grid. Quanta Services y Kiewit siguen siendo importantes participantes nacionales de EPC en la construcción de transmisión, aunque no son fabricantes de equipos originales de estaciones convertidoras. El mercado de estaciones convertidoras HVDC de Estados Unidos también se beneficia cuando las empresas de EPC pueden coordinar la construcción con proveedores de equipos especializados.
Líderes de la industria de estaciones convertidoras HVDC de Estados Unidos
-
Hitachi Energy Ltd
-
Siemens Energy AG
-
GE Vernova Inc.
-
Mitsubishi Electric Corporation
-
Toshiba Energy Systems and Solutions Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos recientes de la industria
- Octubre de 2025: Hitachi Energy y Grid United ejecutaron un Acuerdo de Servicios de Ingeniería para el diseño en fase inicial de la estación convertidora del North Plains Connector (±525 kV, 3.000 MW, ~420 millas). El alcance incluye especificaciones técnicas para dos estaciones convertidoras HVDC, estudios de mitigación armónica, modelado dinámico del sistema y definiciones de interfaz CA-CC para la integración con MISO, SPP y WECC.
- Septiembre de 2025: Hitachi Energy anunció más de 1.000 millones de USD en inversión manufacturera en Estados Unidos, incluidos 457 millones de USD para una nueva instalación de transformadores de gran potencia en South Boston, Virginia, con más de 825 nuevos empleos y un objetivo operativo para finales de 2027, además de ampliaciones en instalaciones existentes en Tennessee y Mississippi. La inversión forma parte de un programa global de más de 9.000 millones de USD y es el mayor compromiso en la historia de la industria eléctrica de Estados Unidos por parte de un único fabricante centrado en HVDC.
- Agosto de 2025: Hitachi Energy se comprometió a invertir 106 millones de USD para ampliar la fabricación de bushings de transformadores en su instalación de Alamo, Tennessee, aumentando la capacidad de bushings secos con clasificación HVDC de hasta 800 kV. Una vez completada, la instalación será la mayor planta de fabricación de bushings en América del Norte, dirigida directamente al cuello de botella de suministro en Estados Unidos para componentes de aislamiento de grado HVDC.
- Julio de 2025: La Oficina de Programas de Préstamos del Departamento de Energía (DOE) emitió una Declaración de Impacto Ambiental final para la Fase 1 de Grain Belt Express, una línea HVDC de 542 millas (±600 kV, 5.000 MW) entre el condado de Ford, Kansas, y el condado de Monroe, Missouri, incluidas las estaciones convertidoras HVDC en cada extremo. Este fue un hito regulatorio obligatorio para la consideración del préstamo del DOE al proyecto.
Alcance del informe del mercado de estaciones convertidoras HVDC de Estados Unidos
Este mercado abarca los ingresos generados por el suministro de estaciones convertidoras HVDC que convierten la electricidad entre CA y CC para la transmisión en red e interconexiones, contabilizados a nivel de estación y de subsistema principal en todo Estados Unidos.
El mercado de estaciones convertidoras HVDC de Estados Unidos está segmentado por tipo de convertidor y componente. Por tipo de convertidor, el mercado está segmentado en convertidores de conmutación de línea (LCC) y convertidores de fuente de tensión (VSC). Por componente, el mercado está segmentado en válvulas, transformadores convertidores, filtros armónicos, reactores y otros componentes. Para cada segmento, el dimensionamiento del mercado y los pronósticos se proporcionan sobre la base del valor (USD).
| Convertidores de Conmutación de Línea (LCC) |
| Convertidores de Fuente de Tensión (VSC) |
| Válvulas |
| Transformadores convertidores |
| Filtro armónico |
| Reactor |
| Otros |
| Por tipo | Convertidores de Conmutación de Línea (LCC) |
| Convertidores de Fuente de Tensión (VSC) | |
| Por componente | Válvulas |
| Transformadores convertidores | |
| Filtro armónico | |
| Reactor | |
| Otros |
Preguntas clave respondidas en el informe
¿Cuál es el pronóstico para las estaciones convertidoras HVDC de Estados Unidos?
El sector está valorado en 663,66 millones de USD en 2026 y se proyecta que alcance los 996,32 millones de USD en 2032, a una CAGR del 6,96% de 2027 a 2032.
¿Qué tipo de convertidor HVDC está creciendo más rápido en Estados Unidos?
Se proyecta que el VSC crezca a una CAGR del 7,9% hasta 2032 porque se adapta a aplicaciones marinas, de red débil y multiterninal.
¿Por qué son relevantes los centros de datos para el desarrollo del HVDC?
Los centros de datos requieren suministros de energía grandes y fiables, lo que puede apoyar nuevos enlaces de larga distancia entre zonas de recursos y ubicaciones de alta demanda.
¿Qué componente tiene el mayor peso en el valor de la estación convertidora?
Las válvulas representaron una participación del 33,2% en 2026 y se prevé que crezcan a una CAGR del 7,3% hasta 2032.
¿Qué retrasa los proyectos de transmisión HVDC en Estados Unidos?
Los permisos en múltiples estados, la disponibilidad de equipos, las necesidades de financiación y la limitada capacidad de ingeniería especializada pueden retrasar los calendarios de los proyectos.
¿Qué empresas lideran el suministro de grandes estaciones convertidoras?
Hitachi Energy, Siemens Energy, GE Vernova y Mitsubishi Electric son los principales proveedores cualificados para grandes paquetes de estaciones convertidoras.