
Marktgröße und Marktanteil der HVDC-Konverterstationen in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
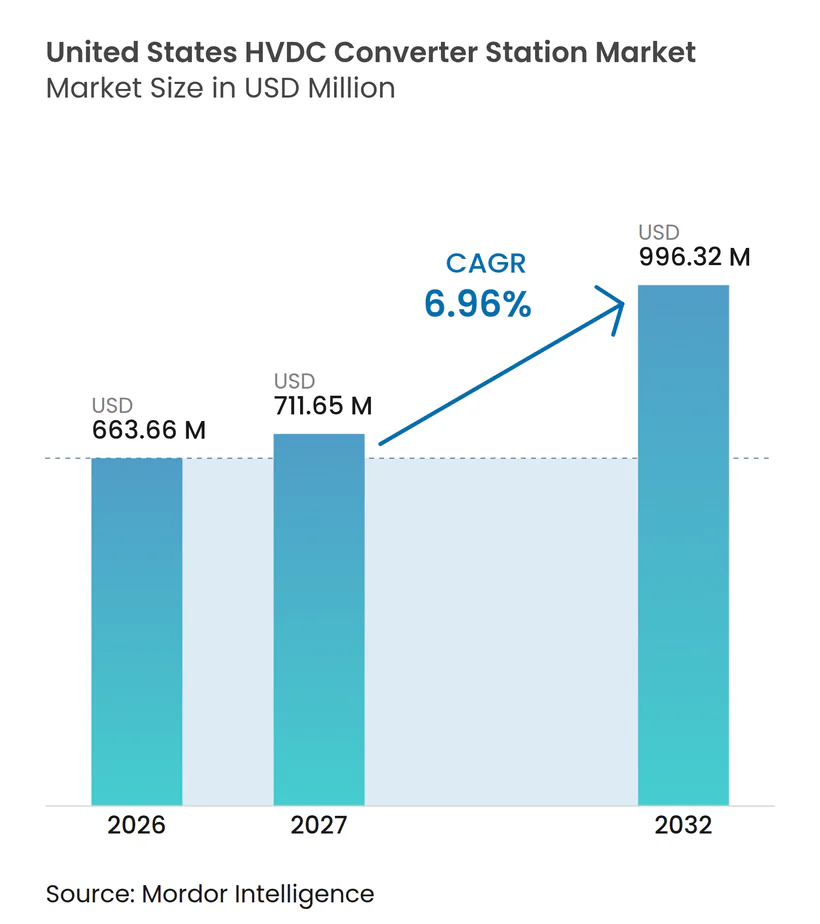
| Marktgröße im Basisjahr (2026) | 663.66 Millionen US-Dollar |
| Marktgröße (2027) | 711.65 Millionen US-Dollar |
| Marktgröße (2032) | 996.32 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.96 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für HVDC-Konverterstationen in den Vereinigten Staaten von Mordor Intelligence
Die Marktgröße für HVDC-Konverterstationen in den Vereinigten Staaten wird voraussichtlich von 663,66 Millionen USD im Jahr 2026 und 711,65 Millionen USD im Jahr 2027 auf 996,32 Millionen USD bis 2032 anwachsen, was einer CAGR von 6,96 % zwischen 2027 und 2032 entspricht. Der Markt für HVDC-Konverterstationen in den Vereinigten Staaten wird durch den Bedarf gestützt, erneuerbare Energie aus abgelegenen Erzeugungsgebieten zu großen Lastzentren zu transportieren. Der steigende Strombedarf von Rechenzentren und der industriellen Elektrifizierung erhöht ebenfalls den Wert steuerbarer Fernübertragungsverbindungen.[1] Projektentwickler widmen Vorhaben, die separate Stromsysteme verbinden und die gemeinsame Nutzung von Kapazitäten über regionale Märkte hinweg unterstützen, mehr Aufmerksamkeit.[2] Der Markt für HVDC-Konverterstationen in den Vereinigten Staaten ist daher auf Geräteverfügbarkeit, frühzeitige Ingenieurarbeiten und Genehmigungen angewiesen, die weit vor Baubeginn eingeholt werden. VSC-Systeme gewinnen an Bedeutung, wo Netzanschlüsse schwach, offshore oder eine präzisere Leistungsregelung erforderlich ist.[3] Versorgungsengpässe und langwierige bundesstaatenübergreifende Genehmigungsverfahren können Projekte verzögern, selbst wenn der Bedarf an neuen Übertragungskapazitäten offensichtlich ist.[4]
Wichtigste Erkenntnisse des Berichts
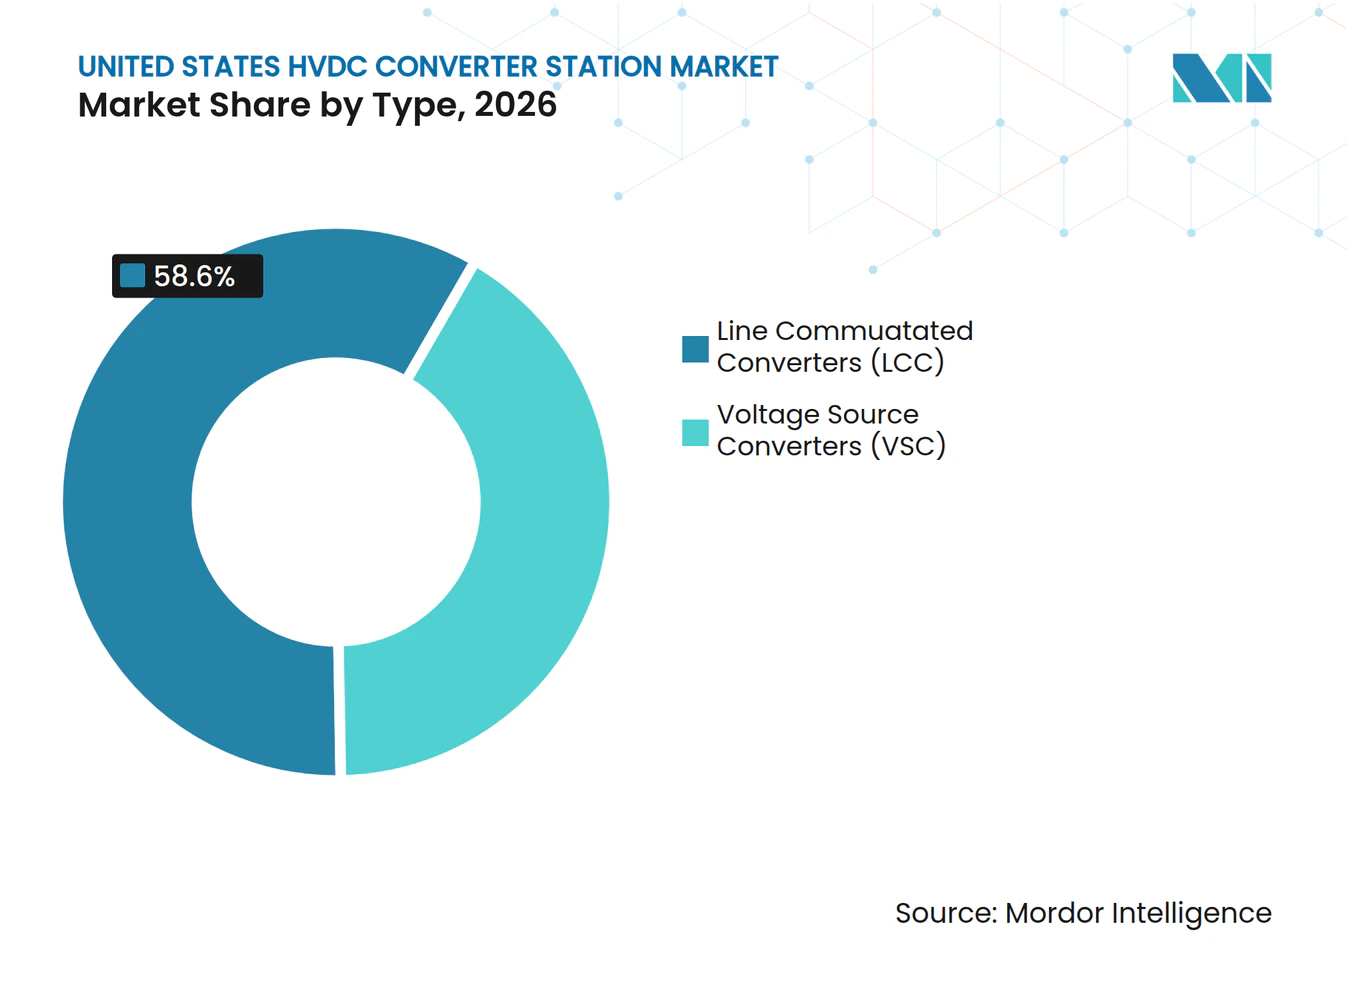
- Nach Typ hielt der netzgeführte Stromrichter (LCC) im Jahr 2026 einen Marktanteil von 58,6 % am Markt für HVDC-Konverterstationen in den Vereinigten Staaten, während der selbstgeführte Stromrichter (VSC) bis 2032 voraussichtlich mit einer CAGR von 7,9 % wachsen wird.
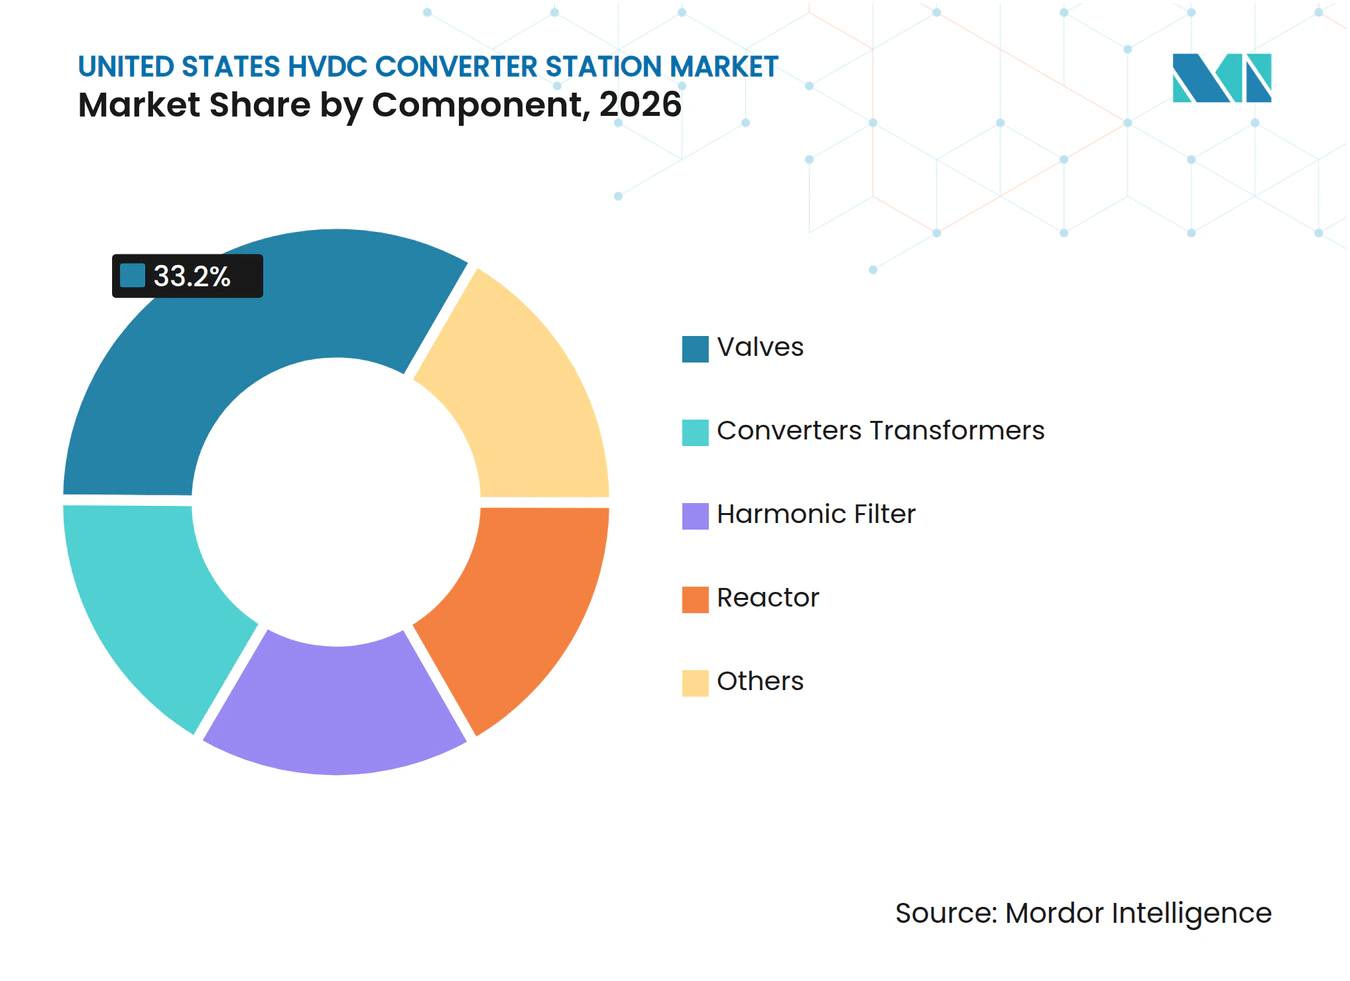
- Nach Komponente entfielen auf Ventile im Jahr 2026 33,2 % der Marktgröße für HVDC-Konverterstationen in den Vereinigten Staaten, und es wird prognostiziert, dass sie bis 2032 mit einer CAGR von 7,3 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Erkenntnisse zu HVDC-Konverterstationen in den Vereinigten Staaten
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fernübertragung erneuerbarer Energie über große Distanzen | +1.4% | Westliche Verbundzone, Great Plains, MISO-SPP-Schnittstelle | Langfristig (≥ 4 Jahre) |
| Interregionale Netzüberlastung und Zuverlässigkeitsbedarf | +1.0% | MISO-PJM-Naht, SPP-WECC-Schnittstelle, national von NERC identifizierte Lücken | Mittelfristig (2–4 Jahre) |
| Ausbau der Offshore-Windenergie und der Küstenübertragung | +0.9% | Atlantikküste der Vereinigten Staaten, PJM, ISO-NE, NYISO, Golf von Mexiko | Langfristig (≥ 4 Jahre) |
| Steigender Strombedarf durch Rechenzentren und industrielle Elektrifizierung | +1.2% | Virginia, Texas, Arizona, Georgia und nationale Nachfragezentren | Kurzfristig (≤ 2 Jahre) |
| Asynchrone Verbindung zwischen US-Stromnetzen | +0.6% | ERCOT-Grenzen, Naht zwischen östlicher und westlicher Verbundzone, Grenze Québec–Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| Kostengünstigere modulare Konverterdesigns und HVDC-Forschung und -Entwicklung | +0.5% | Nationale Forschungszentren und Universitätspartner | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fernübertragung erneuerbarer Energie über große Distanzen
Der Markt für HVDC-Konverterstationen in den Vereinigten Staaten profitiert, wenn erneuerbare Ressourcen weit von den Städten entfernt sind, die den Strom verbrauchen. HVDC kann auf langen Strecken wirtschaftlich werden, da es Übertragungsverluste begrenzt und eine direkte Kontrolle über den Leistungstransfer ermöglicht. Wind- und Solarressourcen in den Great Plains befinden sich weit entfernt von großen östlichen Nachfragezentren, was eine langfristige Übertragungsplanung wichtig macht. Das SunZia-Projekt nutzt eine 3.000-MW-±525-kV-Verbindung mit selbstgeführtem Stromrichter (VSC) über 552 Meilen von New Mexico nach Arizona und wurde Ende 2025 in Betrieb genommen. Konverterstationen an jedem Ende können Frequenzunterstützung, Blindleistungsregelung und Schwarzstartfähigkeit bieten, die konventionelle Wechselstromumspannwerke auf dieselbe Weise nicht bereitstellen können. Staatliche Ziele für saubere Energie stärken die langfristige Projektpipeline, da neue erneuerbare Kapazitäten einen zuverlässigen Zugang zu entfernten Nachfragegebieten benötigen.
Steigender Strombedarf durch Rechenzentren und industrielle Elektrifizierung
Rechenzentren benötigen große Mengen zuverlässiger Energie innerhalb kurzer Entwicklungszeiträume, was einen anderen Übertragungsbedarf als ein stärker verteiltes Lastwachstum schafft. Das Lawrence Berkeley National Laboratory schätzte, dass Rechenzentren bis 2030 bis zu 11,8 % des Strombedarfs der Vereinigten Staaten ausmachen könnten, verglichen mit fast 4 % in einem früheren Zeitraum. Der Markt für HVDC-Konverterstationen in den Vereinigten Staaten kann davon profitieren, wenn Entwickler Fernverbindungen nutzen, um erneuerbare Energien und Wasserkraftressourcen mit großen Rechenzentren zu verbinden. Virginia, Texas, Arizona und Georgia sind wichtige Standorte, da sie große geplante Lasten mit dem Bedarf an zuverlässiger Stromversorgung kombinieren. Große Rechenzentrumsabnehmer können die Finanzierung von Übertragungsprojekten unterstützen, wenn sie Verträge über den Zugang zu Kapazitäten auf geplanten Korridoren abschließen. Diese Vereinbarung gibt Projektentwicklern eine besser erkennbare Nachfragebasis, bevor eine Leitung in Betrieb geht.
Ausbau der Offshore-Windenergie und der Küstenübertragung
Offshore-Windprojekte erfordern Netzanschlüsse, die große Einspeiseleitungen an Küstenumspannwerken bewältigen können. Das Energieministerium fordert eine schrittweise Entwicklung der Offshore-Übertragung und identifiziert HVDC-Verbindungen als Teil des Weges ab 2030. Forschungen des National Offshore Wind Research Center und des NREL untersuchten ein koordiniertes Netz, das 250 GW Offshore-Windenergie im Atlantik versorgen und die Leistungsflüsse an Land erheblich verändern könnte. Selbstgeführte Stromrichter (VSC) sind für diese Anwendungen geeignet, da sie Wirk- und Blindleistung unabhängig voneinander regeln können. Sie können auch schwache Anschlusspunkte und zukünftige Mehrpunkt-Konfigurationen unterstützen. Der Markt für HVDC-Konverterstationen in den Vereinigten Staaten hat eine längerfristige Chance bei Küstenprojekten, bei denen die technischen Anforderungen VSC-Konverterstationen begünstigen.
Interregionale Netzüberlastung und Zuverlässigkeitsbedarf
Überlastungen an regionalen Schnittstellen machen steuerbare Übertragungskapazitäten für Netzbetreiber und Marktteilnehmer wertvoller. Der North Plains Connector ist als 3.000-MW-±525-kV-Projekt geplant, das die Regionen Midcontinent Independent System Operator (MISO), Southwest Power Pool (SPP) und Western Electricity Coordinating Council (WECC) verbindet. Er spiegelt einen breiteren Bedarf wider, Kapazitäten über Regionen hinweg zu teilen, wenn lokale Ressourcen begrenzt sind. Rücken-an-Rücken-Konverterstationen werden auch an asynchronen Grenzen benötigt, da Wechselstromschalten den Leistungsfluss zwischen nicht synchronisierten Netzen nicht direkt steuern kann. Electric Reliability Council of Texas (ERCOT), die östliche Verbundzone und die westliche Verbundzone schaffen daher unterschiedliche Möglichkeiten für diese Ausrüstung. Modulare Konverterforschung kann diese Anwendungen unterstützen, indem sie den Geräteplatzbedarf reduziert und die Leistung fortschrittlicher Übertragungsverbindungen verbessert.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Genehmigungs- und Standortverzögerungen in mehreren Zuständigkeitsbereichen | -0.7% | National, am stärksten bei bundesstaatenübergreifenden Projekten, die 3 oder mehr Zuständigkeitsbereiche berühren | Langfristig (≥ 4 Jahre) |
| Hoher Anfangskapitalbedarf und bedingte Finanzierung | -0.5% | National, mit unverhältnismäßig starken Auswirkungen auf Betreiber von Handelsübertragungsnetzen | Mittelfristig (2–4 Jahre) |
| Engpässe bei Konvertertransformatoren und Leistungselektronik in der Lieferkette | -0.4% | Globale Lieferkette, mit akuten Auswirkungen auf Projekte in den Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Begrenzte inländische HVDC-Ingenieur- und Inbetriebnahmekapazität | -0.4% | National, konzentriert auf weniger als 5 qualifizierte Ingenieurbüros | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Genehmigungs- und Standortverzögerungen in mehreren Zuständigkeitsbereichen
Genehmigungen sind eine anhaltende Einschränkung für den Markt für HVDC-Konverterstationen in den Vereinigten Staaten, da Leitungen und Stationen häufig mehrere Bundesstaaten durchqueren. Das SunZia-Projekt benötigte 17 Jahre für die Streckengenehmigung und 6 Jahre für den Bau, was zeigt, wie Entwicklungszeitpläne die eigentlichen Bauzeitpläne überschreiten können. Die Bundesstaaten wenden separate Genehmigungsverfahren an, während HVDC-Handelsprojekte nicht unter einem einheitlichen nationalen Standortrahmen betrieben werden. Der Wissenschaftliche Dienst des Kongresses (CRS) hat die anhaltende politische Diskussion über die bundesstaatliche Genehmigungsbehörde für Übertragungsanlagen und das Verhältnis zwischen Bundes- und Staatsrollen dokumentiert. Lange Genehmigungszeiträume zwingen Hersteller und Entwickler, frühzeitige Ingenieurarbeiten durchzuführen, bevor alle regulatorischen Meilensteine abgeschlossen sind. Dies erhöht das Finanzierungsrisiko, da Gerätevorbestellungen und Entwicklungskosten anfallen können, bevor ein Projekt einen endgültigen Bauweg hat.
Engpässe bei Konvertertransformatoren und Leistungselektronik in der Lieferkette
Engpässe bei der Geräteversorgung können die Lieferung von Konverterstationen verzögern, selbst nachdem ein Projekt Genehmigungen erhalten hat. HVDC-Stationen benötigen maßgeschneiderte Ventile, Konvertertransformatoren, Filter und Steuerungssysteme, die spezialisiertes Design und Fertigung erfordern. Die inländische Fertigungskapazität bleibt wichtig, da Projektentwickler eine geringere Exposition gegenüber Lieferrisiken anstreben. Hitachi Energy kündigte im September 2025 Investitionen in die US-amerikanische Fertigung von mehr als 1 Milliarde USD an, darunter 457 Millionen USD für eine Transformatorenanlage in South Boston, Virginia. Das Unternehmen verpflichtete sich außerdem zu 106 Millionen USD für die Erweiterung der Transformatorkomponentenproduktion in Alamo, Tennessee, einschließlich HVDC-geeigneter Durchführungskapazität bis zu 800 kV. Diese Investitionen können Engpässe im Laufe der Zeit reduzieren, obwohl qualifizierte Ingenieur- und Inbetriebnahmekapazitäten für die Projektdurchführung weiterhin unerlässlich sein werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: VSC gewinnt an Bedeutung mit zunehmender Netzkomplexität
Der netzgeführte Stromrichter (LCC) hielt 2026 einen Marktanteil von 58,6 % am Markt für HVDC-Konverterstationen in den Vereinigten Staaten, gestützt durch etablierte Punkt-zu-Punkt-Fernübertragungsprojekte. Er bleibt für Massenleistungsrouten geeignet, bei denen das Netz stark ist und die Blindleistungsunterstützung durch nahegelegene Umspannwerke bereitgestellt werden kann. Grain Belt Express veranschaulicht die anhaltende Relevanz dieses Ansatzes, da es als großes Übertragungsprojekt mit einer Kapazität von 5.000 MW geplant ist. Die installierte Basis von Fernübertragungssystemen unterstützt auch die anhaltende Nachfrage nach LCC-Expertise und Modernisierungsarbeiten. LCC bleibt eine praktische Wahl, wenn das Ziel die effiziente Übertragung großer Strommengen zwischen klar definierten Endpunkten ist.
VSC wird bis 2032 voraussichtlich mit einer CAGR von 7,9 % wachsen, schneller als der Gesamtmarkt für HVDC-Konverterstationen in den Vereinigten Staaten. Es wird dort eingesetzt, wo Offshore-Windenergie, schwache Netze, asynchrone Verbindungen oder Mehrpunkt-Designs eine größere Betriebsflexibilität erfordern. Ein technischer Bericht von 2025 des Oak Ridge National Laboratory, des Pacific Northwest National Laboratory und des National Renewable Energy Laboratory (NREL) untersuchte skalierbare hybride Gleichstrom-Wechselstrom-Netzanalysemethoden für große interregionale Leistungsübertragungen. Peer-reviewed-Forschung berichtete auch über verbesserte Regelungsleistung für VSC-basierte Mehrpunktsysteme. Die Branche der HVDC-Konverterstationen in den Vereinigten Staaten entwickelt sich daher zu einem Zwei-Technologie-Markt, wobei LCC für etablierte Massenkorridore und VSC für komplexere Verbindungen eingesetzt wird.



Nach Komponente: Ventile und Transformatoren bilden den Kern des Konverterstationswerts
Ventile entfielen 2026 auf 33,2 % der Marktgröße für HVDC-Konverterstationen in den Vereinigten Staaten und werden bis 2032 voraussichtlich mit einer CAGR von 7,3 % wachsen. Sie sind zentral für die Leistungsumwandlung und ein wesentlicher Punkt der technischen Differenzierung sowohl in LCC- als auch in VSC-Systemen. In VSC-Stationen verwenden modulare Mehrpegel-Konverterventilstapel eine große Anzahl von Halbleiter-Submodulen. Diese Anforderung konzentriert die technische Kompetenz auf eine begrenzte Gruppe qualifizierter Hersteller. Das Energieministerium wählte 4 HVDC-Projekte im Rahmen seines 11-Millionen-USD-IDEAL-HVDC-Programms aus, um Schaltgeräte mit höherer Dichte zu entwickeln und die Kosten von Konverterstationen zu senken.
Konvertertransformatoren sind ein weiterer hochwertiger Teil einer Station und haben einen direkten Einfluss auf die Lieferpläne. Entwickler suchen zunehmend nach einer frühzeitigeren Beschaffung von Transformatoren, da stationsspezifische Designs lange Produktionszeiträume haben können. Oberwellenfilter, Reaktoren und andere unterstützende Ausrüstungen machen den verbleibenden Komponentenbedarf aus und haben eine breitere Gruppe von Lieferanten. Mit zunehmender VSC-Akzeptanz benötigt jede Installation mehr fortschrittliche Leistungselektronik. Diese Verschiebung unterstützt Ventillieferanten und Leistungselektronikspezialisten innerhalb der Branche der HVDC-Konverterstationen in den Vereinigten Staaten. Bundesunterstützung für fortschrittliche Schalter deutet auch auf Interesse am Aufbau einer leistungsfähigeren inländischen Versorgungsbasis hin.

Geografische Analyse
Der Markt für HVDC-Konverterstationen in den Vereinigten Staaten ist um die westliche Verbundzone, die östliche Verbundzone und ERCOT organisiert, da diese Systeme die wichtigsten Übertragungsgrenzen setzen. Die westliche Verbundzone weist durch SunZia eine aktive Projektaktivität auf, eine 3.000-MW-±525-kV-Verbindung mit selbstgeführtem Stromrichter (VSC), die Ende 2025 in Betrieb genommen wurde. Der geplante North Plains Connector würde den Midcontinent Independent System Operator (MISO), den Southwest Power Pool (SPP) und den Western Electricity Coordinating Council (WECC) durch ein 3.000-MW-±525-kV-System verbinden. Diese Projekte zeigen die Notwendigkeit, abgelegene Ressourcengebiete mit mehreren regionalen Märkten zu verbinden. Die Trennung des westlichen Systems vom östlichen Netz erhöht den Wert kontrollierter interregionaler Übertragungskapazitäten.
Die östliche Verbundzone enthält Grain Belt Express und andere Handelsübertragungsvorschläge. Das Energieministerium schloss im Juli 2025 die abschließende Umweltverträglichkeitsprüfung für Grain Belt Express Phase 1 ab. Das geplante Projekt umfasst eine ±600-kV-5.000-MW-HVDC-Leitung und Konverterstationen an ihren Endpunkten. Die Region hat auch eine separate Küstenchance, da der Aktionsplan für die Offshore-Windübertragung im Atlantik die HVDC-Planung für radiale Verbindungen und spätere Mehrpunkt-Verbindungen unterstützt. Eine veröffentlichte Aufschlüsselung nach Verbundzone ist nicht verfügbar, aber das östliche System hat die breiteste Kombination aus Binnenland- und Küstenprojektnachfrage.
ERCOT operiert getrennt von der östlichen und westlichen Verbundzone und nutzt Rücken-an-Rücken-HVDC-Stationen für bestehende Verbindungen mit benachbarten Systemen. Diese Struktur schafft eine besondere Rolle für Konverterstationen, da der Stromaustausch kontrollierte Schnittstellen zwischen asynchronen Netzen erfordert. Texas kombiniert auch eine erhebliche Rechenzentrumsentwicklung mit großen Windressourcen, was den Fall für zukünftige Übertragungskapazitäten stärkt. ERCOT operiert unter einer Regulierungsstruktur, die sich von bundesstaatenübergreifenden Übertragungssystemen unterscheidet. Diese Unterscheidung kann den Zeitplan für Genehmigungen und die Kostendeckung für neue Projekte beeinflussen. Der Markt für HVDC-Konverterstationen in den Vereinigten Staaten kann von Projekten profitieren, die die Belastung der Texas-Verbindungsleitungen verringern und gleichzeitig den Zugang zu gesicherter Kapazität erweitern.
Wettbewerbslandschaft
Marktkonzentration
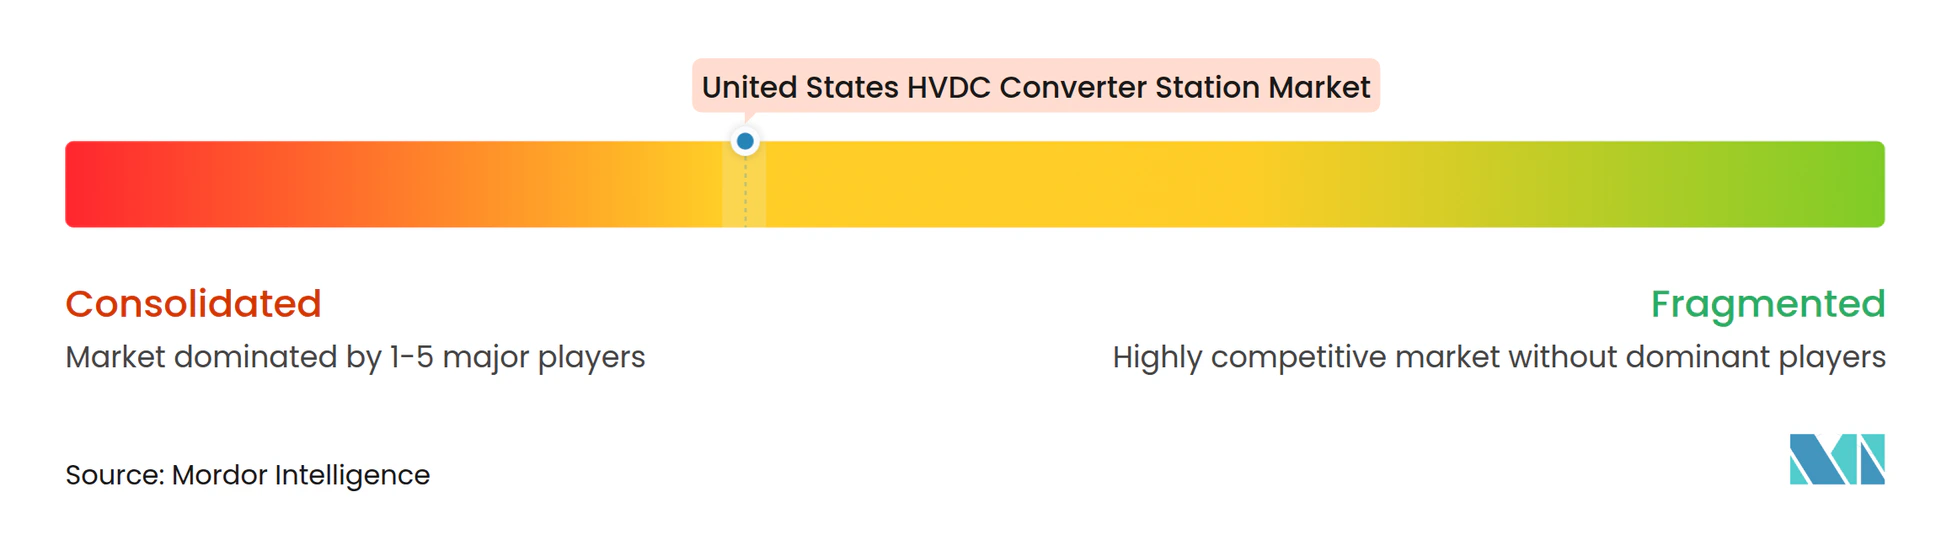
Der Markt für HVDC-Konverterstationen in den Vereinigten Staaten ist auf der Ebene der Technologieversorgung mäßig konzentriert. Hitachi Energy, Siemens Energy, GE Vernova und Mitsubishi Electric sind die wichtigsten qualifizierten globalen Lieferanten für große Konverterstationspakete. National Grid wählte diese 4 Unternehmen für seinen HVDC-Lieferkettenrahmen vom März 2025 aus und bestätigte damit ihre Fähigkeit, wichtige HVDC-Ausrüstungen zu liefern. Der Rahmen liefert keine unternehmensspezifischen Marktanteile für die Vereinigten Staaten. Der Wettbewerb konzentriert sich daher auf bewährte Technologie, Lieferkapazität, Ingenieurtiefe und langfristigen Serviceunterstützung. Lieferanten konkurrieren auch um frühe Designrollen, die Gerätespezifikationen vor endgültigen Investitionsentscheidungen beeinflussen können.
Hitachi Energy nutzt frühe Ingenieurvereinbarungen und Fertigungsinvestitionen, um seine Position zu stärken. Im Oktober 2025 schlossen Hitachi Energy und Grid United eine Ingenieurdienstleistungsvereinbarung für das frühe Konverterstationsdesign des North Plains Connector ab. Die Vereinbarung umfasst technische Spezifikationen, Oberwellenminderungsarbeiten, dynamische Modellierung und Wechselstrom-Gleichstrom-Schnittstellendefinitionen. Im September 2025 kündigte das Unternehmen Investitionen in die US-amerikanische Fertigung von mehr als 1 Milliarde USD an, darunter eine 457-Millionen-USD-Transformatorenanlage in Virginia. Es kündigte auch eine Erweiterung um 106 Millionen USD in Alamo, Tennessee, für HVDC-geeignete Transformatorkomponenten an. Diese Maßnahmen adressieren das Lieferrisiko und verbessern gleichzeitig die inländische Versorgungsposition des Unternehmens. Der Markt für HVDC-Konverterstationen in den Vereinigten Staaten kann davon profitieren, wenn diese Kapazität für zukünftige Projekte verfügbar ist.
Siemens Energy bleibt durch wichtige geplante Übertragungsinfrastruktur für den Markt für HVDC-Konverterstationen in den Vereinigten Staaten relevant. Die Überprüfung von Grain Belt Express durch das Energieministerium identifiziert Konverterstationen an den Projektendpunkten, während der breitere Fortschritt des Projekts die Nachfrage nach qualifizierten Lieferanten aufrechterhält. GE Vernova entwickelt eine kostengünstigere HVDC-Übertragungszugangssubstation durch ein vom Energieministerium unterstütztes IDEAL-HVDC-Projekt. Mitsubishi Electric hat seine Referenzposition durch die Rahmenauswahl von National Grid gestärkt. Quanta Services und Kiewit bleiben wichtige inländische EPC-Teilnehmer im Übertragungsbau, obwohl sie keine Konverterstations-OEMs sind. Der Markt für HVDC-Konverterstationen in den Vereinigten Staaten profitiert auch, wenn EPC-Unternehmen den Bau mit spezialisierten Gerätelieferanten koordinieren können.
Marktführer der HVDC-Konverterstationsbranche in den Vereinigten Staaten
-
Hitachi Energy Ltd
-
Siemens Energy AG
-
GE Vernova Inc.
-
Mitsubishi Electric Corporation
-
Toshiba Energy Systems and Solutions Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Oktober 2025: Hitachi Energy und Grid United schlossen eine Ingenieurdienstleistungsvereinbarung für das frühe Konverterstationsdesign des North Plains Connector (±525 kV, 3.000 MW, ~420 Meilen) ab. Der Umfang umfasst technische Spezifikationen für zwei HVDC-Konverterstationen, Oberwellenminderungsstudien, dynamische Systemmodellierung und Wechselstrom-Gleichstrom-Schnittstellendefinitionen für die MISO-, SPP- und WECC-Integration.
- September 2025: Hitachi Energy kündigte Investitionen in die US-amerikanische Fertigung von mehr als 1 Milliarde USD an, darunter 457 Millionen USD für eine neue Großleistungstransformatorenanlage in South Boston, Virginia, mit mehr als 825 neuen Arbeitsplätzen und einem Betriebsziel bis Ende 2027, sowie Erweiterungen bestehender Anlagen in Tennessee und Mississippi. Die Investition ist Teil eines globalen Programms von mehr als 9 Milliarden USD und das größte Engagement in der Geschichte der US-amerikanischen Elektroindustrie durch einen einzelnen HVDC-fokussierten Hersteller.
- August 2025: Hitachi Energy verpflichtete sich zu 106 Millionen USD für die Erweiterung der Transformatordurchführungsfertigung in seiner Anlage in Alamo, Tennessee, und erhöhte die HVDC-geeignete Trockendurchführungskapazität auf bis zu 800 kV. Nach Fertigstellung wird der Standort die größte Durchführungsfertigungsanlage in Nordamerika sein und direkt den US-amerikanischen Versorgungsengpass bei HVDC-geeigneten Isolierkomponenten adressieren.
- Juli 2025: Das Kreditprogrammbüro des Energieministeriums (DOE) veröffentlichte eine abschließende Umweltverträglichkeitsprüfung für Grain Belt Express Phase 1, eine 542 Meilen lange HVDC-Leitung (±600 kV, 5.000 MW) zwischen Ford County, Kansas, und Monroe County, Missouri, einschließlich HVDC-Konverterstationen an jedem Endpunkt. Dies war ein obligatorischer regulatorischer Meilenstein für die DOE-Darlehenserwägung des Projekts.
Berichtsumfang des Markts für HVDC-Konverterstationen in den Vereinigten Staaten
Dieser Markt umfasst die Einnahmen aus der Lieferung von HVDC-Konverterstationen, die Strom zwischen Wechselstrom und Gleichstrom für die Netzübertragung und Verbindungen umwandeln, gezählt auf der Ebene der Station und der wichtigsten Teilsysteme in den Vereinigten Staaten.
Der Markt für HVDC-Konverterstationen in den Vereinigten Staaten ist nach Konvertertyp und Komponente segmentiert. Nach Konvertertyp ist der Markt in netzgeführte Stromrichter (LCC) und selbstgeführte Stromrichter (VSC) segmentiert. Nach Komponente ist der Markt in Ventile, Konvertertransformatoren, Oberwellenfilter, Reaktoren und sonstige Komponenten segmentiert. Für jedes Segment werden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) bereitgestellt.
| Netzgeführte Stromrichter (LCC) |
| Selbstgeführte Stromrichter (VSC) |
| Ventile |
| Konvertertransformatoren |
| Oberwellenfilter |
| Reaktor |
| Sonstige |
| Nach Typ | Netzgeführte Stromrichter (LCC) |
| Selbstgeführte Stromrichter (VSC) | |
| Nach Komponente | Ventile |
| Konvertertransformatoren | |
| Oberwellenfilter | |
| Reaktor | |
| Sonstige |
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für HVDC-Konverterstationen in den Vereinigten Staaten?
Der Sektor wird 2026 auf 663,66 Millionen USD geschätzt und soll bis 2032 einen Wert von 996,32 Millionen USD erreichen, bei einer CAGR von 6,96 % von 2027 bis 2032.
Welcher HVDC-Konvertertyp wächst in den Vereinigten Staaten schneller?
VSC wird bis 2032 voraussichtlich mit einer CAGR von 7,9 % wachsen, da er für Offshore-, Schwachnetz- und Mehrpunktanwendungen geeignet ist.
Warum sind Rechenzentren für die HVDC-Entwicklung relevant?
Rechenzentren benötigen große und zuverlässige Stromversorgungen, was neue Fernverbindungen zwischen Ressourcengebieten und Standorten mit hoher Nachfrage unterstützen kann.
Welche Komponente hat den größten Anteil am Konverterstationswert?
Ventile hielten 2026 einen Anteil von 33,2 % und werden bis 2032 voraussichtlich mit einer CAGR von 7,3 % wachsen.
Was verzögert HVDC-Übertragungsprojekte in den Vereinigten Staaten?
Bundesstaatenübergreifende Genehmigungsverfahren, Geräteverfügbarkeit, Finanzierungsbedarf und begrenzte spezialisierte Ingenieurkapazitäten können Projektzeitpläne verzögern.
Welche Unternehmen führen die Lieferung großer Konverterstationen an?
Hitachi Energy, Siemens Energy, GE Vernova und Mitsubishi Electric sind die wichtigsten qualifizierten Lieferanten für große Konverterstationspakete.