
Taille et part du marché des stations de conversion HVDC aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 663.66 Millions de dollars américains |
| Taille du Marché (2027) | 711.65 Millions de dollars américains |
| Taille du Marché (2032) | 996.32 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 6.96 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des stations de conversion HVDC aux États-Unis par Mordor Intelligence
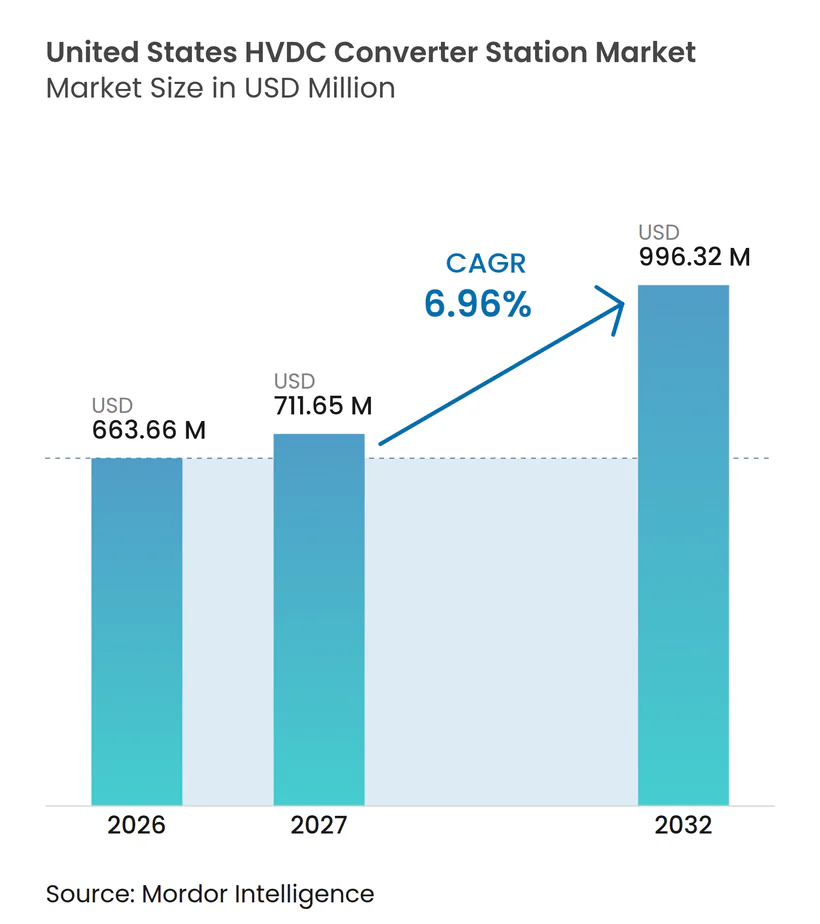
La taille du marché des stations de conversion HVDC aux États-Unis devrait s'étendre de 663,66 millions USD en 2026 et 711,65 millions USD en 2027 à 996,32 millions USD d'ici 2032, enregistrant un CAGR de 6,96 % entre 2027 et 2032. Le marché des stations de conversion HVDC aux États-Unis est soutenu par la nécessité de transporter l'électricité renouvelable depuis des zones de production éloignées vers les principaux centres de charge. La hausse de la demande en électricité des centres de données et l'électrification industrielle augmentent également la valeur des liaisons de transmission longue distance contrôlables.[1] Les développeurs accordent davantage d'attention aux projets qui connectent des systèmes électriques distincts et soutiennent le partage de capacité entre les marchés régionaux.[2] Le marché des stations de conversion HVDC aux États-Unis dépend donc de la disponibilité des équipements, des travaux d'ingénierie précoces et des permis obtenus bien avant le début de la construction. Les systèmes VSC gagnent en pertinence là où les connexions au réseau sont faibles, en mer ou nécessitent un contrôle plus précis de la puissance.[3] Les contraintes d'approvisionnement et les longues procédures d'approbation multi-États peuvent retarder les projets même lorsque la demande de nouvelles capacités de transmission est évidente.[4]
Principaux enseignements du rapport
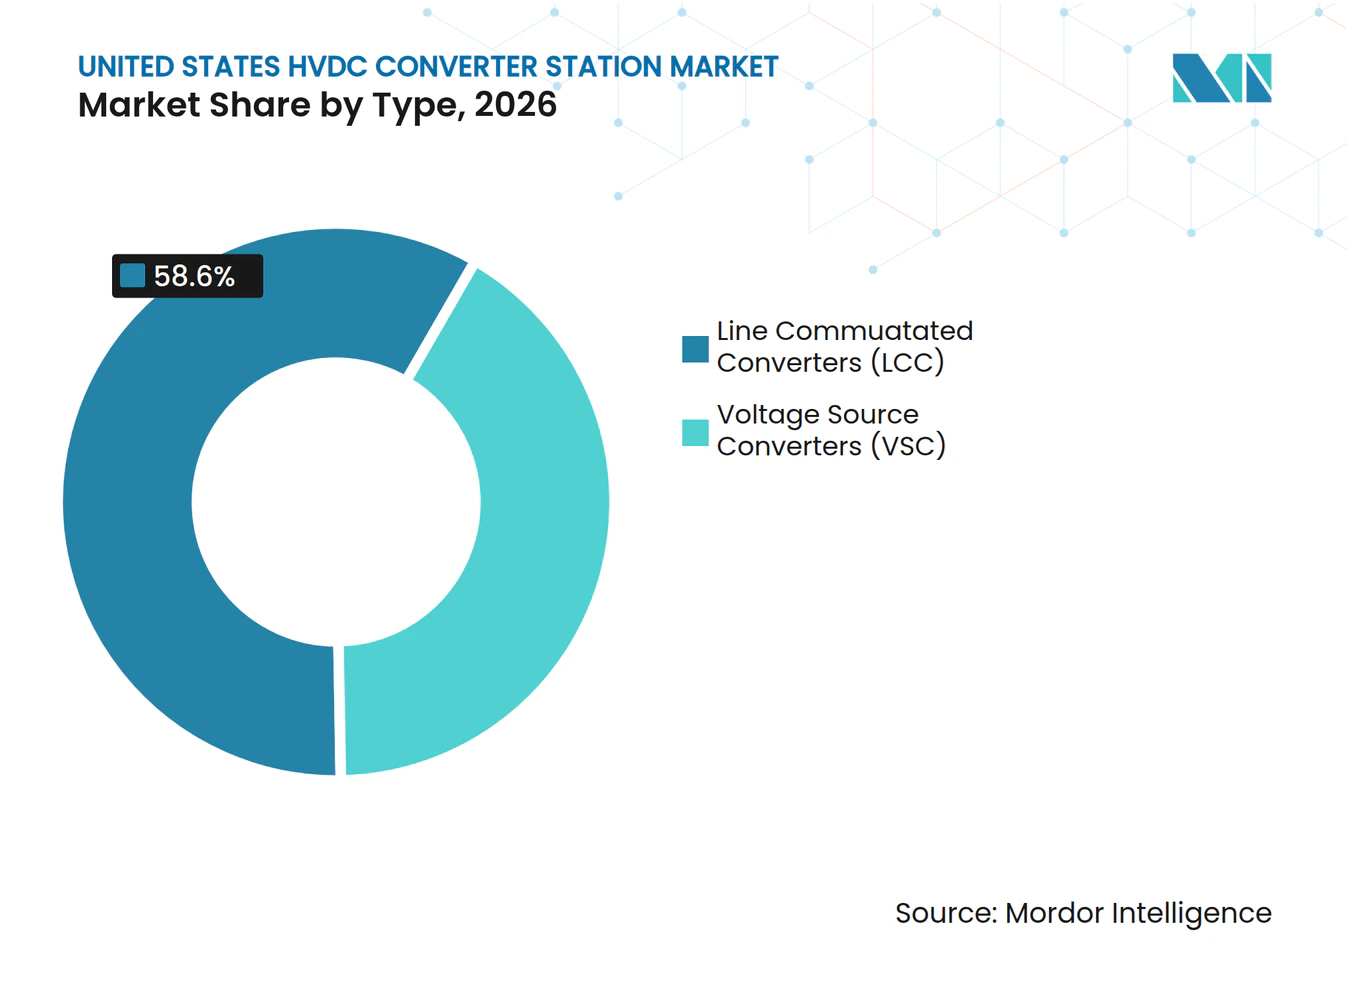
- Par type, le convertisseur commuté par ligne (LCC) détenait 58,6 % de la part du marché des stations de conversion HVDC aux États-Unis en 2026, tandis que le convertisseur à source de tension (VSC) devrait se développer à un CAGR de 7,9 % jusqu'en 2032.
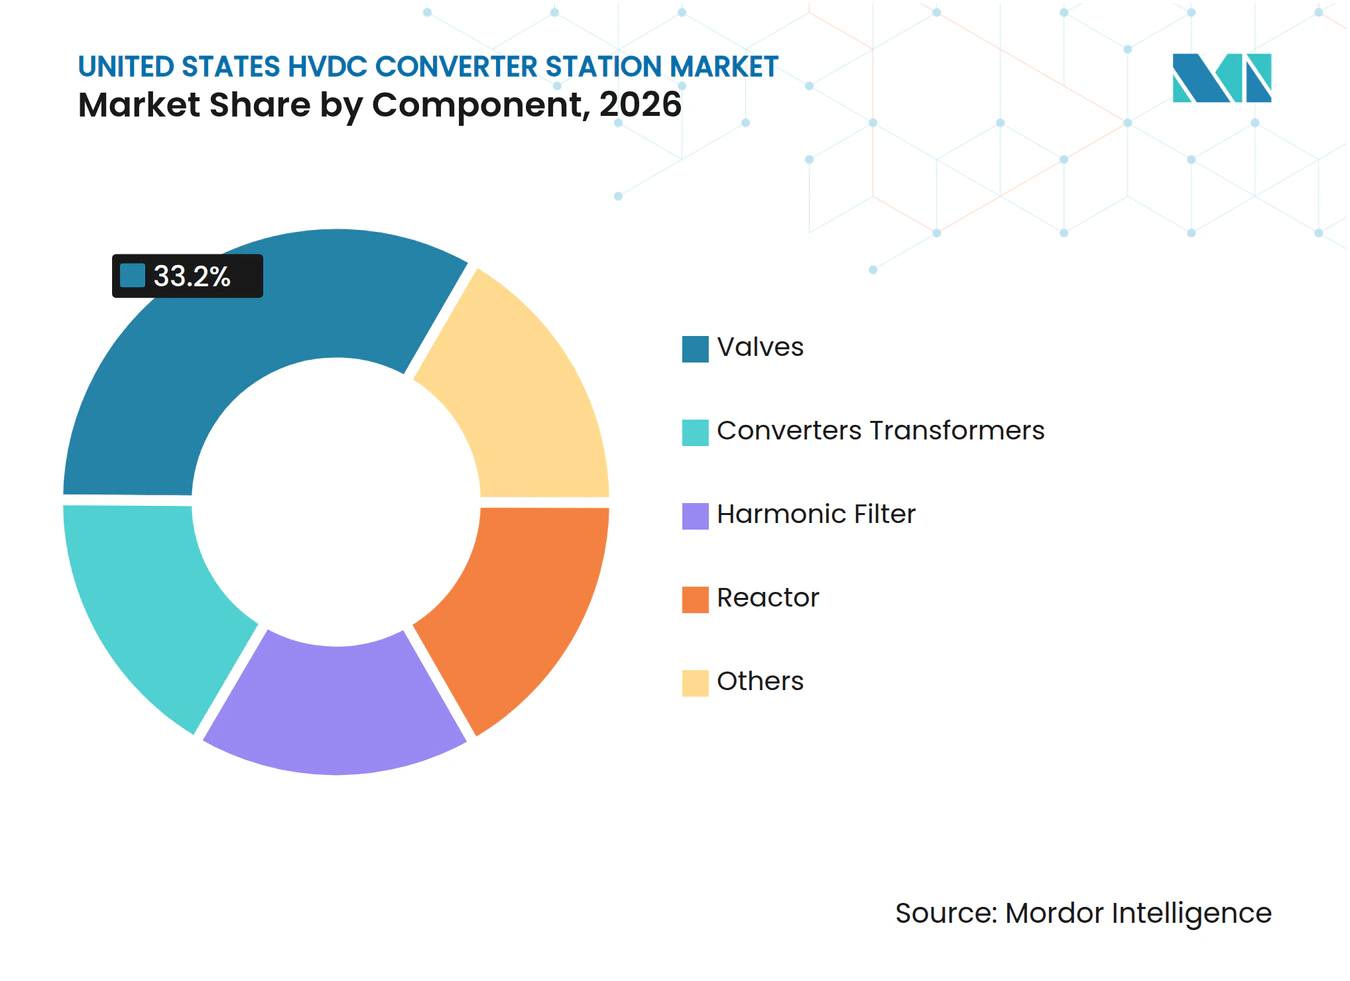
- Par composant, les valves représentaient 33,2 % de la taille du marché des stations de conversion HVDC aux États-Unis en 2026 et devraient se développer à un CAGR de 7,3 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché des stations de conversion HVDC aux États-Unis
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Transfert d'énergie renouvelable sur longue distance | +1.4% | Interconnexion occidentale, Grandes Plaines, interface MISO-SPP | Long terme (≥ 4 ans) |
| Congestion interrégionale du réseau et besoins en fiabilité | +1.0% | Jonction MISO-PJM, interface SPP-WECC, lacunes nationales identifiées par la NERC | Moyen terme (2-4 ans) |
| Expansion de l'éolien offshore et de la transmission côtière | +0.9% | Côte atlantique des États-Unis, PJM, ISO-NE, NYISO, golfe du Mexique | Long terme (≥ 4 ans) |
| Hausse de la demande en électricité des centres de données et de l'électrification industrielle | +1.2% | Virginie, Texas, Arizona, Géorgie et centres de demande nationaux | Court terme (≤ 2 ans) |
| Interconnexion asynchrone entre les réseaux électriques américains | +0.6% | Limites de l'ERCOT, jonction Interconnexion Est-Ouest, frontière Québec-États-Unis | Moyen terme (2-4 ans) |
| Conception de convertisseurs modulaires à moindre coût et R&D HVDC | +0.5% | Pôles de recherche nationaux et partenaires universitaires | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Transfert d'énergie renouvelable sur longue distance
Le marché des stations de conversion HVDC aux États-Unis bénéficie lorsque les ressources renouvelables sont éloignées des villes qui consomment l'électricité. Le HVDC peut devenir économique sur de longs trajets car il limite les pertes de transmission et offre un contrôle direct sur le transfert de puissance. Les ressources éoliennes et solaires des Grandes Plaines sont situées loin des grands centres de demande de l'Est, ce qui rend la planification de la transmission longue distance importante. Le projet SunZia utilise une liaison à convertisseur à source de tension (VSC) de 3 000 MW, ±525 kV sur 552 miles du Nouveau-Mexique à l'Arizona et est entré en phase de mise en service fin 2025. Les stations de conversion à chaque extrémité peuvent fournir un soutien en fréquence, un contrôle de la puissance réactive et une capacité de démarrage autonome que les postes AC conventionnels ne peuvent pas fournir de la même manière. Les objectifs des États en matière d'énergie propre renforcent le pipeline de projets à long terme car les nouvelles capacités renouvelables ont besoin d'un accès fiable aux zones de demande éloignées.
Hausse de la demande en électricité des centres de données et de l'électrification industrielle
Les centres de données ont besoin de grandes quantités d'électricité fiable dans des délais de développement courts, créant une exigence de transmission différente de celle d'une croissance de charge plus dispersée. Le Lawrence Berkeley National Laboratory a estimé que les centres de données pourraient représenter 11,8 % de la demande en électricité des États-Unis d'ici 2030, contre près de 4 % lors d'une période antérieure. Le marché des stations de conversion HVDC aux États-Unis peut bénéficier lorsque les développeurs utilisent des liaisons longue distance pour connecter les ressources renouvelables et hydroélectriques aux grands centres informatiques. La Virginie, le Texas, l'Arizona et la Géorgie sont des emplacements importants car ils combinent de grandes charges planifiées avec un besoin de fourniture d'énergie fiable. Les grands acheteurs de centres de données peuvent soutenir le financement de projets de transmission lorsqu'ils contractent pour l'accès à la capacité sur des corridors planifiés. Cet arrangement donne aux développeurs de projets une base de demande plus visible avant qu'une ligne entre en service.
Expansion de l'éolien offshore et de la transmission côtière
Les projets éoliens offshore nécessitent des connexions au réseau capables de gérer de grandes injections de puissance dans les postes côtiers. Le Département de l'Énergie préconise un développement phasé de la transmission offshore et identifie les interconnexions HVDC comme faisant partie de la trajectoire à partir de 2030. Des recherches du National Offshore Wind Research Center et du NREL ont examiné un réseau coordonné pouvant desservir 250 GW d'éolien offshore atlantique et modifier substantiellement les flux de puissance à terre. L'équipement à convertisseur à source de tension (VSC) est approprié pour ces applications car il peut contrôler la puissance active et réactive de manière indépendante. Il peut également soutenir des points de connexion faibles et de futures configurations multi-terminaux. Le marché des stations de conversion HVDC aux États-Unis dispose d'une opportunité à plus long terme dans les projets côtiers où les exigences technologiques favorisent les stations de conversion VSC.
Congestion interrégionale du réseau et besoins en fiabilité
La congestion aux interfaces régionales rend la capacité de transmission contrôlable plus précieuse pour les opérateurs de système et les participants au marché. Le North Plains Connector est prévu comme un projet de 3 000 MW, 525 kV reliant les régions du Midcontinent Independent System Operator (MISO), du Southwest Power Pool (SPP) et du Western Electricity Coordinating Council (WECC). Il reflète un besoin plus large de partager la capacité entre les régions lorsque les ressources locales sont contraintes. Des stations de conversion dos-à-dos sont également nécessaires aux frontières asynchrones car la commutation AC ne peut pas contrôler directement le flux de puissance entre des réseaux non synchronisés. L'Electric Reliability Council Of Texas (ERCOT), l'Interconnexion Est et l'Interconnexion Ouest créent donc des opportunités distinctes pour cet équipement. La recherche sur les convertisseurs modulaires peut soutenir ces applications en réduisant l'encombrement des équipements et en améliorant les performances des liaisons de transmission avancées.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Retards de permis et d'implantation multi-juridictionnelle | -0.7% | National, plus sévère pour les projets multi-États traversant 3 juridictions ou plus | Long terme (≥ 4 ans) |
| Exigences élevées en capital initial et financement conditionnel | -0.5% | National, avec un effet disproportionné sur les développeurs de transmission marchande | Moyen terme (2-4 ans) |
| Goulots d'étranglement dans l'approvisionnement en transformateurs de conversion et en électronique de puissance | -0.4% | Chaîne d'approvisionnement mondiale, avec des effets aigus sur les projets aux États-Unis | Court terme (≤ 2 ans) |
| Capacité limitée en ingénierie et mise en service HVDC nationale | -0.4% | National, concentré parmi moins de 5 cabinets d'ingénierie qualifiés | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Retards de permis et d'implantation multi-juridictionnelle
Les permis constituent une contrainte persistante sur le marché des stations de conversion HVDC aux États-Unis car les lignes et les stations traversent souvent plusieurs États. Le projet SunZia a nécessité 17 ans pour l'approbation du tracé et 6 ans pour la construction, montrant comment les calendriers de développement peuvent dépasser les calendriers de construction physique. Les États appliquent des processus d'approbation distincts, tandis que les projets HVDC marchands ne fonctionnent pas sous un cadre national unique d'implantation. Le Service de recherche du Congrès (CRS) a documenté les discussions politiques continues sur l'autorité fédérale en matière de permis de transmission et la relation entre les rôles fédéraux et étatiques. Les longues périodes d'approbation obligent les fabricants et les développeurs à effectuer des travaux d'ingénierie précoces avant que toutes les étapes réglementaires soient franchies. Cela augmente le risque de financement car les réservations d'équipements et les dépenses de développement peuvent être engagées avant qu'un projet ait un chemin de construction final.
Goulots d'étranglement dans l'approvisionnement en transformateurs de conversion et en électronique de puissance
Les limites d'approvisionnement en équipements peuvent retarder la livraison des stations de conversion même après qu'un projet a obtenu ses approbations. Les stations HVDC nécessitent des valves personnalisées, des transformateurs de conversion, des filtres et des systèmes de contrôle qui requièrent une conception et une production spécialisées. La capacité de fabrication nationale reste importante car les développeurs de projets cherchent à réduire leur exposition au risque de livraison. Hitachi Energy a annoncé plus de 1 milliard USD d'investissement manufacturier aux États-Unis en septembre 2025, dont 457 millions USD pour une installation de transformateurs à South Boston, en Virginie. La société s'est également engagée à investir 106 millions USD pour étendre la production de composants de transformateurs à Alamo, Tennessee, incluant une capacité de traversées de qualité HVDC jusqu'à 800 kV. Ces investissements peuvent réduire les contraintes au fil du temps, bien que la capacité d'ingénierie et de mise en service qualifiée reste essentielle pour l'exécution des projets.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : le VSC gagne du terrain à mesure que la complexité du réseau augmente
Le convertisseur commuté par ligne (LCC) détenait 58,6 % de la part du marché des stations de conversion HVDC aux États-Unis en 2026, soutenu par des projets point à point longue distance établis. Il reste adapté aux routes de transport d'énergie en vrac où le réseau est solide et où le soutien en puissance réactive peut être fourni par des postes à proximité. Grain Belt Express illustre la pertinence continue de cette approche car il est prévu comme un grand projet de transmission d'une capacité de 5 000 MW. La base installée de systèmes longue distance soutient également la demande continue d'expertise LCC et de travaux de modernisation. Le LCC reste un choix pratique lorsque l'objectif est le transfert efficace de grandes quantités d'électricité entre des terminaux clairement définis.
Le VSC devrait croître à un CAGR de 7,9 % jusqu'en 2032, plus rapidement que l'ensemble du marché des stations de conversion HVDC aux États-Unis. Il est utilisé là où l'éolien offshore, les réseaux faibles, les connexions asynchrones ou les conceptions multi-terminaux nécessitent une plus grande flexibilité opérationnelle. Un rapport technique de 2025 du Oak Ridge National Laboratory, du Pacific Northwest National Laboratory et du National Renewable Energy Laboratory (NREL) a examiné des méthodes d'analyse évolutives de réseau hybride DC-AC pour les grands transferts de puissance inter-zones. Des recherches évaluées par des pairs ont également signalé des performances de contrôle améliorées pour les systèmes multi-terminaux à base de VSC. Le secteur des stations de conversion HVDC aux États-Unis évolue donc vers un marché à deux technologies, avec le LCC utilisé pour les corridors en vrac établis et le VSC utilisé pour les connexions plus complexes.



Par composant : les valves et les transformateurs ancrent la valeur des stations de conversion
Les valves représentaient 33,2 % de la taille du marché des stations de conversion HVDC aux États-Unis en 2026 et devraient croître à un CAGR de 7,3 % jusqu'en 2032. Elles sont au cœur de la conversion de puissance et constituent un point majeur de différenciation technique dans les systèmes LCC et VSC. Dans les stations VSC, les empilements de valves à convertisseur multiniveau modulaire utilisent un grand nombre de sous-modules à semi-conducteurs. Cette exigence concentre la capacité technique parmi un groupe limité de fabricants qualifiés. Le Département de l'Énergie a sélectionné 4 projets HVDC dans le cadre de son programme IDEAL HVDC de 11 millions USD pour développer des équipements de commutation à plus haute densité et réduire les coûts des stations de conversion.
Les transformateurs de conversion constituent une autre partie à haute valeur d'une station et ont une influence directe sur les calendriers de livraison. Les développeurs cherchent de plus en plus à procéder à des achats anticipés de transformateurs car les conceptions spécifiques aux stations peuvent avoir de longues périodes de production. Les filtres harmoniques, les réacteurs et les autres équipements de support représentent la demande restante en composants et disposent d'un groupe plus large de fournisseurs. À mesure que l'adoption du VSC augmente, chaque installation nécessite un contenu plus avancé en électronique de puissance. Ce changement soutient les fournisseurs de valves et les spécialistes de l'électronique de puissance au sein du secteur des stations de conversion HVDC aux États-Unis. Le soutien fédéral aux commutateurs avancés indique également un intérêt pour la construction d'une base d'approvisionnement nationale plus capable.

Analyse géographique
Le marché des stations de conversion HVDC aux États-Unis est organisé autour de l'Interconnexion Ouest, de l'Interconnexion Est et de l'ERCOT car ces systèmes définissent les principales frontières de transmission. L'Interconnexion Ouest présente une activité de projet active à travers SunZia, une liaison à convertisseur à source de tension (VSC) de 3 000 MW, ±525 kV entrée en phase de mise en service fin 2025. Le North Plains Connector prévu relierait le Midcontinent Independent System Operator (MISO), le Southwest Power Pool (SPP) et le Western Electricity Coordinating Council (WECC) via un système de 3 000 MW, ±525 kV. Ces projets montrent la nécessité de connecter des zones de ressources éloignées à plusieurs marchés régionaux. La séparation du système occidental du réseau oriental augmente la valeur de la capacité de transfert interrégional contrôlé.
L'Interconnexion Est comprend Grain Belt Express et d'autres propositions de transmission marchande. Le Département de l'Énergie a achevé la déclaration d'impact environnemental finale pour la Phase 1 de Grain Belt Express en juillet 2025. Le projet prévu comprend une ligne HVDC ±600 kV, 5 000 MW et des stations de conversion à ses extrémités. La région dispose également d'une opportunité côtière distincte car le Plan d'action pour la transmission de l'énergie éolienne offshore atlantique soutient la planification HVDC pour les connexions radiales et les interconnexions multi-terminaux ultérieures. Une ventilation publiée par interconnexion n'est pas disponible, mais le système oriental présente la combinaison la plus large de demande de projets intérieurs et côtiers.
L'ERCOT fonctionne séparément des Interconnexions Est et Ouest et utilise des stations HVDC dos-à-dos pour les connexions existantes avec les systèmes voisins. Cette structure crée un rôle distinct pour les stations de conversion car l'échange d'énergie nécessite des interfaces contrôlées entre des réseaux asynchrones. Le Texas combine également un développement substantiel de centres de données avec d'importantes ressources éoliennes, ce qui renforce l'argument en faveur d'une future capacité de transfert. L'ERCOT opère sous une structure réglementaire différente des systèmes de transmission interétatiques. Cette distinction peut influencer le calendrier des permis et la récupération des coûts pour les nouveaux projets. Le marché des stations de conversion HVDC aux États-Unis peut bénéficier de projets qui soulagent la pression sur les interconnexions texanes tout en élargissant l'accès à une capacité ferme.
Paysage concurrentiel
Concentration du Marché
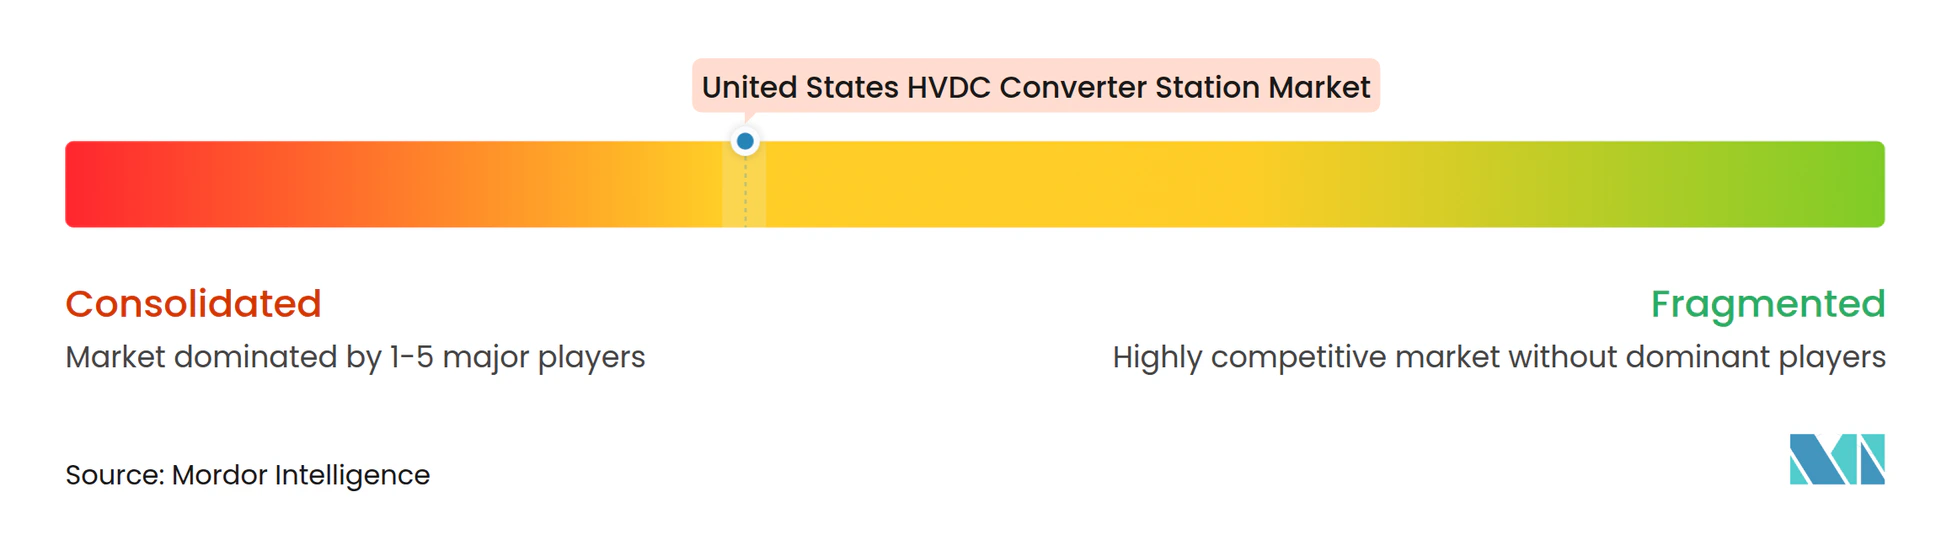
Le marché des stations de conversion HVDC aux États-Unis est modérément concentré au niveau de l'offre technologique. Hitachi Energy, Siemens Energy, GE Vernova et Mitsubishi Electric sont les principaux fournisseurs mondiaux qualifiés pour les grands ensembles de stations de conversion. National Grid a sélectionné ces 4 sociétés pour son cadre de chaîne d'approvisionnement HVDC de mars 2025, confirmant leur capacité à livrer des équipements HVDC majeurs. Le cadre ne fournit pas de parts de marché au niveau des entreprises pour les États-Unis. La concurrence se concentre donc sur la technologie éprouvée, la capacité de livraison, la profondeur d'ingénierie et le soutien au service à long terme. Les fournisseurs se disputent également les rôles de conception précoce qui peuvent influencer les spécifications des équipements avant les décisions d'investissement finales.
Hitachi Energy utilise des accords d'ingénierie précoce et des investissements manufacturiers pour renforcer sa position. En octobre 2025, Hitachi Energy et Grid United ont conclu un accord de services d'ingénierie pour la conception précoce des stations de conversion du North Plains Connector. L'accord couvre les spécifications techniques, les travaux d'atténuation harmonique, la modélisation dynamique et les définitions d'interface AC-DC. En septembre 2025, la société a annoncé plus de 1 milliard USD d'investissement manufacturier aux États-Unis, dont une installation de transformateurs de grande puissance de 457 millions USD en Virginie. Elle a également annoncé une expansion de 106 millions USD à Alamo, Tennessee, pour les composants de transformateurs de qualité HVDC. Ces actions réduisent le risque de livraison tout en améliorant la position d'approvisionnement national de la société. Le marché des stations de conversion HVDC aux États-Unis peut bénéficier lorsque cette capacité sera disponible pour les projets futurs.
Siemens Energy reste pertinent pour le marché des stations de conversion HVDC aux États-Unis à travers les grandes infrastructures de transmission planifiées. L'examen de Grain Belt Express par le Département de l'Énergie identifie des stations de conversion aux terminaux du projet, tandis que la progression plus large du projet soutient la demande pour des fournisseurs qualifiés. GE Vernova développe un poste d'accès à la transmission HVDC à moindre coût dans le cadre d'un projet IDEAL HVDC soutenu par le Département de l'Énergie. Mitsubishi Electric a renforcé sa position de référence grâce à la sélection dans le cadre de National Grid. Quanta Services et Kiewit restent d'importants participants EPC nationaux dans la construction de transmission, bien qu'ils ne soient pas des fabricants d'équipements d'origine de stations de conversion. Le marché des stations de conversion HVDC aux États-Unis bénéficie également lorsque les entreprises EPC peuvent coordonner la construction avec des fournisseurs d'équipements spécialisés.
Leaders du secteur des stations de conversion HVDC aux États-Unis
-
Hitachi Energy Ltd
-
Siemens Energy AG
-
GE Vernova Inc.
-
Mitsubishi Electric Corporation
-
Toshiba Energy Systems and Solutions Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Octobre 2025 : Hitachi Energy et Grid United ont conclu un accord de services d'ingénierie pour la conception précoce des stations de conversion du North Plains Connector (±525 kV, 3 000 MW, ~420 miles). Le périmètre comprend les spécifications techniques pour deux stations de conversion HVDC, les études d'atténuation harmonique, la modélisation dynamique du système et les définitions d'interface AC-DC pour l'intégration MISO, SPP et WECC.
- Septembre 2025 : Hitachi Energy a annoncé plus de 1 milliard USD d'investissement manufacturier aux États-Unis, dont 457 millions USD pour une nouvelle installation de transformateurs de grande puissance à South Boston, Virginie, avec plus de 825 nouveaux emplois et une cible opérationnelle d'ici fin 2027, ainsi que des extensions dans les installations existantes au Tennessee et au Mississippi. L'investissement fait partie d'un programme mondial de plus de 9 milliards USD et représente le plus grand engagement dans l'histoire du secteur électrique américain par un seul fabricant axé sur le HVDC.
- Août 2025 : Hitachi Energy s'est engagée à investir 106 millions USD pour étendre la fabrication de traversées de transformateurs dans son installation d'Alamo, Tennessee, augmentant la capacité de traversées sèches de qualité HVDC jusqu'à 800 kV. Une fois achevé, le site sera la plus grande installation de fabrication de traversées en Amérique du Nord, ciblant directement le goulot d'étranglement américain dans l'approvisionnement en composants d'isolation de qualité HVDC.
- Juillet 2025 : Le Bureau des programmes de prêts du Département de l'Énergie (DOE) a publié une déclaration d'impact environnemental finale pour la Phase 1 de Grain Belt Express, une ligne HVDC de 542 miles (±600 kV, 5 000 MW) entre le comté de Ford, Kansas, et le comté de Monroe, Missouri, incluant des stations de conversion HVDC à chaque terminus. Il s'agissait d'une étape réglementaire obligatoire pour l'examen du prêt DOE du projet.
Périmètre du rapport sur le marché des stations de conversion HVDC aux États-Unis
Ce marché couvre les revenus générés par la fourniture de stations de conversion HVDC qui convertissent l'électricité entre AC et DC pour la transmission sur réseau et les interconnexions, comptabilisés au niveau de la station et des principaux sous-systèmes à travers les États-Unis.
Le marché des stations de conversion HVDC aux États-Unis est segmenté par type de convertisseur et composant. Par type de convertisseur, le marché est segmenté en convertisseurs commutés par ligne (LCC) et convertisseurs à source de tension (VSC). Par composant, le marché est segmenté en valves, transformateurs de conversion, filtres harmoniques, réacteurs et autres composants. Pour chaque segment, le dimensionnement du marché et les prévisions sont fournis sur la base de la valeur (USD).
| Convertisseurs commutés par ligne (LCC) |
| Convertisseurs à source de tension (VSC) |
| Valves |
| Transformateurs de conversion |
| Filtre harmonique |
| Réacteur |
| Autres |
| Par type | Convertisseurs commutés par ligne (LCC) |
| Convertisseurs à source de tension (VSC) | |
| Par composant | Valves |
| Transformateurs de conversion | |
| Filtre harmonique | |
| Réacteur | |
| Autres |
Questions clés auxquelles le rapport répond
Quelles sont les prévisions pour les stations de conversion HVDC aux États-Unis ?
Le secteur est évalué à 663,66 millions USD en 2026 et devrait atteindre 996,32 millions USD d'ici 2032, à un CAGR de 6,96 % de 2027 à 2032.
Quel type de convertisseur HVDC croît le plus rapidement aux États-Unis ?
Le VSC devrait croître à un CAGR de 7,9 % jusqu'en 2032 car il convient aux applications offshore, aux réseaux faibles et aux applications multi-terminaux.
Pourquoi les centres de données sont-ils pertinents pour le développement du HVDC ?
Les centres de données nécessitent des approvisionnements en énergie importants et fiables, ce qui peut soutenir de nouvelles liaisons longue distance entre les zones de ressources et les emplacements à forte demande.
Quel composant joue le rôle le plus important dans la valeur des stations de conversion ?
Les valves détenaient une part de 33,2 % en 2026 et devraient croître à un CAGR de 7,3 % jusqu'en 2032.
Qu'est-ce qui retarde les projets de transmission HVDC aux États-Unis ?
Les procédures d'autorisation multi-États, la disponibilité des équipements, les besoins de financement et la capacité d'ingénierie spécialisée limitée peuvent retarder les calendriers des projets.
Quelles entreprises dirigent l'approvisionnement en grandes stations de conversion ?
Hitachi Energy, Siemens Energy, GE Vernova et Mitsubishi Electric sont les principaux fournisseurs qualifiés pour les grands ensembles de stations de conversion.