
米国農業用農機具市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 30.20 十億米ドル |
| 市場規模 (2026) | 32.14 十億米ドル |
| 市場規模 (2031) | 43.84 十億米ドル |
| 成長率 (2026 - 2031) | 6.41 % |
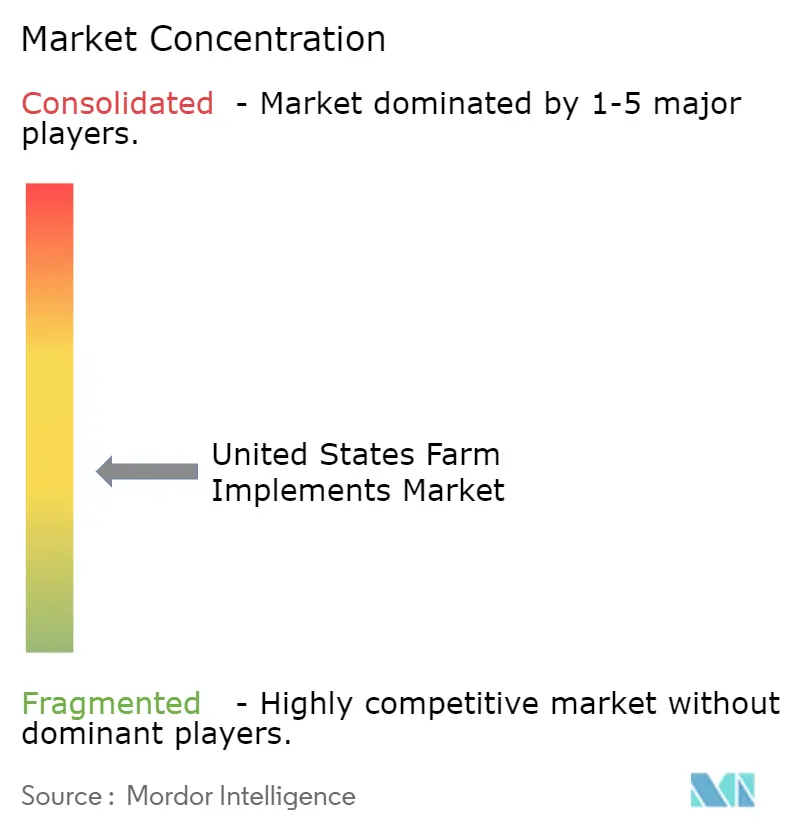
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国農業用農機具市場分析
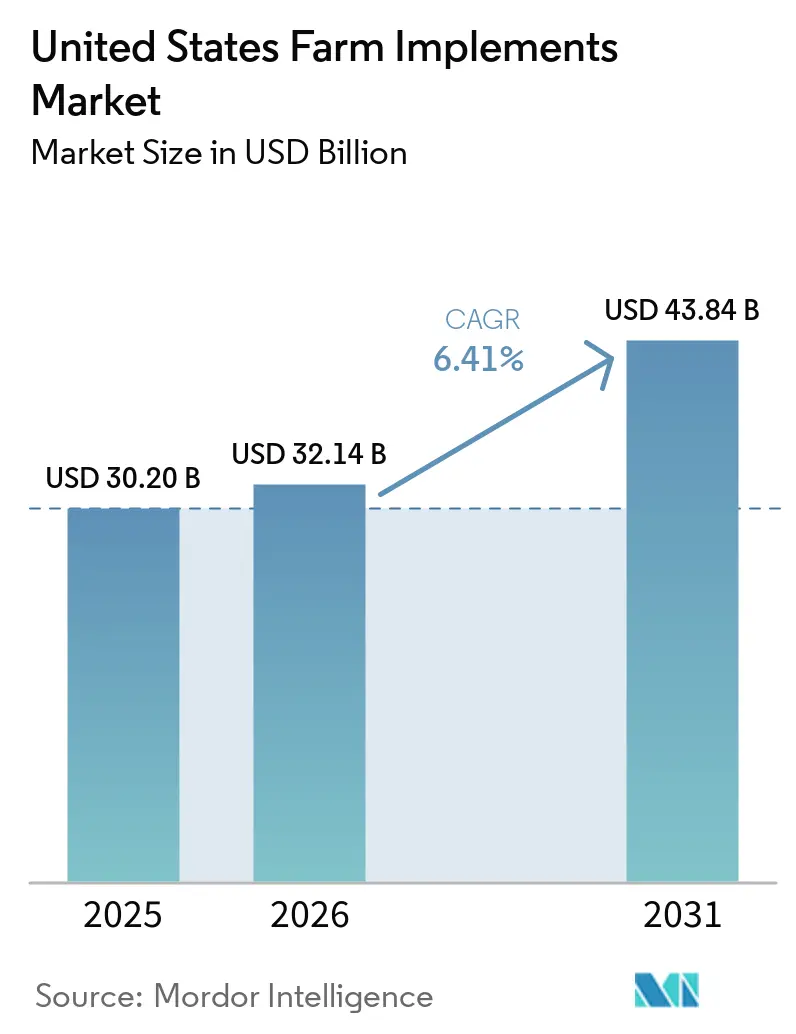
米国農業用農機具市場は2025年に30.20 ビリオン 米ドルと評価され、2026年の32.14 ビリオン 米ドルから2031年には43.84 ビリオン 米ドルへと、2026年から2031年の予測期間においてCAGR 6.41%で成長する見込みです。市場成長は、精密農業技術の採用、機器の自動化の進展、圃場生産性および投入資源利用効率を向上させる農業機械への需要によって支えられています。コネクテッド機器、遠隔診断、その他のデジタル機能が農業機械の機能を拡張し、関連機器の近代化を支援しています。ただし、高い機器コストおよび農場設備投資への圧力が、購入・更新の意思決定に影響を与える可能性があります。
主要レポートのポイント
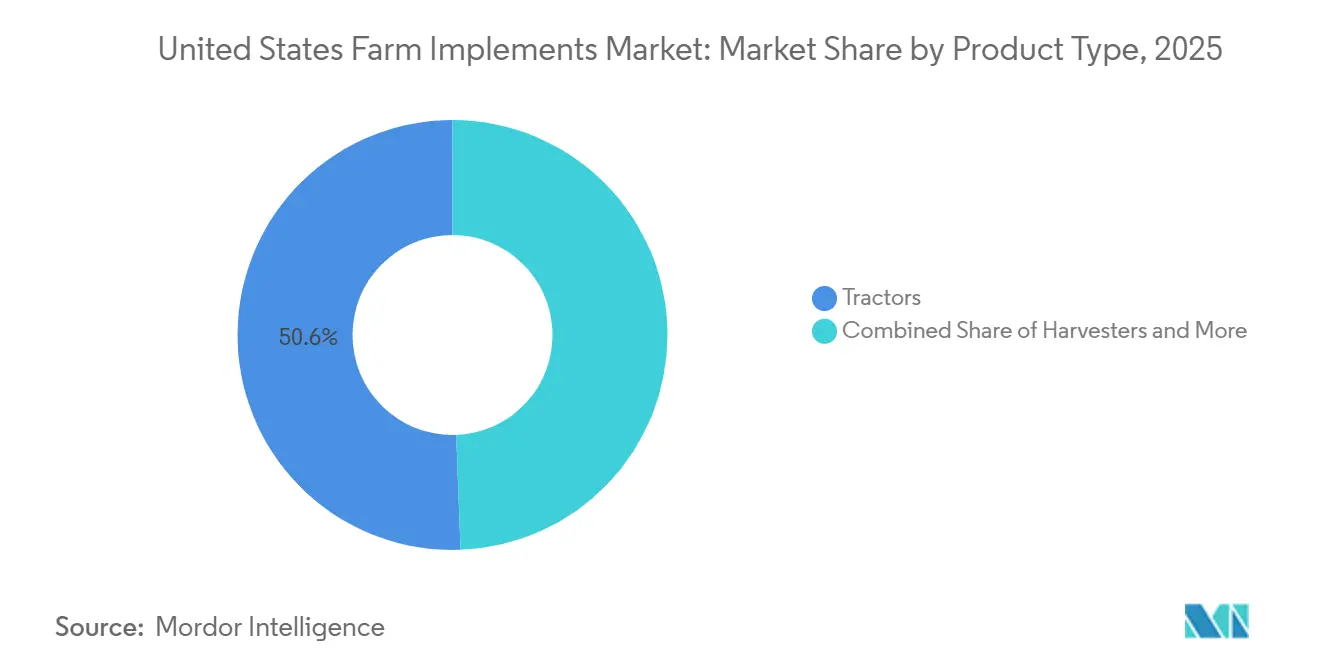
- 製品タイプ別では、トラクターが2025年の米国農業用農機具市場シェアの最大50.6%を占め、灌漑・作物保護農機具は2026年から2031年にかけて最も速いCAGR 9.3%で成長する見込みです。
- 運転方式別では、動力農機具が2025年に最大シェア78.0%を保持し、2026年から2031年にかけて最も速いCAGR 7.4%で成長する見込みです。
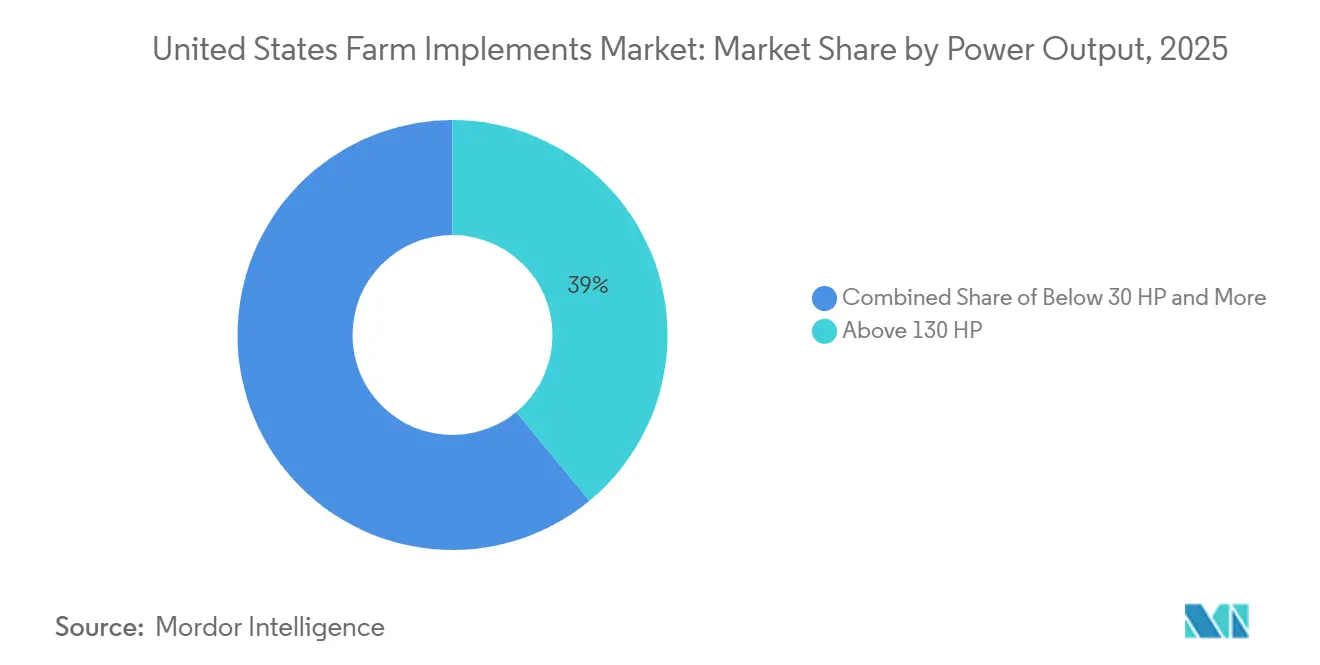
- 出力別では、130馬力超が2025年に最大シェア39.0%を占め、30馬力未満の米国農業用農機具市場規模は2026年から2031年にかけて最も速いCAGR 7.8%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
米国農業用農機具市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 既存フリートへの精密農業後付け採用 | +1.6% | 全国規模、コーンベルトおよびグレートプレーンズに集中 | 中期(2~4年) |
| 完成車メーカーの電動化および低馬力製品の更新サイクル | +1.2% | 全国規模、カリフォルニア州および北東部での早期普及 | 中期(2~4年) |
| テレマティクス主導の予知保全および稼働保証 | +1% | 全国規模、コーンベルトおよび太平洋岸北西部での活動 | 中期(2~4年) |
| 水・投入資源効率向上のための気候スマートプログラム資金 | +0.8% | 全国規模、西部諸州およびグレートプレーンズに集中 | 短期(2年以内) |
| 資金難農場向けのカスタムリースおよびサブスクリプションモデル | +0.7% | 全国規模、中西部および南部 | 短期(2年以内) |
| 果樹園・ブドウ園・苗圃作業における特殊作物ロボティクスの採用 | +0.6% | 西海岸、太平洋岸北西部、および南東部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
既存フリートへの精密農業後付け採用
精密農業技術に関連する高い初期費用が、既存農業機械に高度な機能を追加する後付けソリューションへの需要を促進しています。米国政府説明責任局は2024年1月、GPS、自動化、可変施用システムを含む精密農業技術が資源管理と農場収益性を向上させる可能性がある一方、高い初期取得コストが依然として採用の大きな障壁であると報告しました。機器メーカーは、農家がトラクター、播種機、散布機、コンバイン、その他の既存機器に誘導、接続性、自動化、精密施用機能を追加できる後付け技術で対応しています。Deere and Companyは農家がすでに所有する機械向けに精密アップグレードを提供し、AGCOのPTxポートフォリオは混合ブランドのフリートに対して後付けソリューションを提供しています。これらのソリューションにより、生産者は機械全体を交換することなく既存機器を近代化でき、精密対応農機具およびアフターマーケット技術アップグレードへの需要を支えています。
完成車メーカーの電動化および低馬力製品の更新サイクル
完成車メーカーはコンパクト農業機器における電動化と製品更新サイクルを加速させており、米国農業用農機具市場に新たな成長機会を創出しています。2025年度、米国農務省は農村エネルギー・フォー・アメリカ・プログラムが適格な再生可能エネルギーおよびエネルギー効率改善プロジェクトに対してローン保証の80%を提供すると発表し、先進農業技術の資金調達障壁を低減しています [1]出典:米国農務省農村開発局、「農村エネルギー・フォー・アメリカ・プログラム 再生可能エネルギーシステムおよびエネルギー効率改善保証ローン」、rd.usda.gov。。この政策環境は、電動式およびエネルギー効率の高い農業機器への投資を促進しています。その結果、メーカーは低馬力電動プラットフォームおよび対応農機具の拡充を進め、農家が運用効率を改善し、機器を近代化し、持続可能な農業慣行を推進できるよう支援しています。
テレマティクス主導の予知保全および稼働保証
コネクテッド機器への需要の高まりが、米国農業用農機具市場全体でテレマティクス対応保全ソリューションの採用を加速させています。Deere and Companyの2024年サステナビリティデータブックによると、同社は2026年までに150万台の機械を接続するという目標を設定しており、デジタル農業およびコネクテッド機器技術への継続的な投資を反映しています[2]出典:Deere and Company、「2024年サステナビリティデータブック」、deere.com。。この拡大するテレマティクスエコシステムにより、リアルタイムの機器監視、予知保全、遠隔診断が可能となり、ディーラーは障害が発生する前に潜在的な問題を特定し、重要な農作業中の計画外ダウンタイムを最小化できます。その結果、メーカーは稼働保証プログラムとデジタルサービス機能を強化し、米国農業用農機具市場全体で機器の信頼性、運用効率、および顧客価値を向上させています。
水・投入資源効率向上のための気候スマートプログラム資金
連邦政府の保全資金が、米国における水および投入資利用効率を向上させる農業機器・技術への投資を支援しています。米国農務省の環境品質インセンティブプログラムは、灌漑水管理や灌漑システムの改善を含む保全慣行を実施する農業生産者に対して財政的・技術的支援を提供しています。USDA保全プログラムはまた、生産者が肥料やその他の投入資源をより効率的に施用するのに役立つ精密栄養管理慣行も支援しています。これらのインセンティブは、精密灌漑、栄養施用、および関連圃場機器の採用に関連するコストの一部を削減し、水および農業投入資源のより効率的な利用を可能にする農機具への需要を支援しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 商品価格の低迷による更新サイクルの遅延 | -1.8% | 全国規模、コーンベルトおよびグレートプレーンズへの影響が最大 | 短期(2年以内) |
| ディーラー技術者不足による機器サービス能力の低下 | -0.9% | 全国規模、農村部の中西部および南東部で最も深刻 | 中期(2~4年) |
| 農村部の接続性格差によるコネクテッド農機具採用の制限 | -0.6% | 農村部の中西部、グレートプレーンズ、および南部 | 中期(2~4年) |
| 排出規制対応のリードタイムとサプライチェーンの混乱 | -0.5% | 全国規模、主に56キロワット(kW)超のエンジンを搭載した機器 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
商品価格の低迷による更新サイクルの遅延
商品価格の低迷と農場収益性の低下により、生産者は新しい農業機器の購入を先送りし、米国農業用農機具市場の成長を制限しています。米国農務省経済調査局によると、農場の現金収入は2026年に514.7 ビリオン 米ドルに達すると予測されており、主に家畜・畜産物収入の減少により2025年比で14.2 ビリオン 米ドルの減少となっています[3]出典:米国農務省経済調査局、「2026年農業部門所得予測」、ers.usda.gov。。農場収入の減少が設備投資を制約し、生産者は新しい農機具への投資よりも既存機械の稼働寿命を延長する傾向にあります。その結果、更新サイクルが長期化し、機器需要が鈍化するとともに、市場全体で価格圧力が生じています。
ディーラー技術者不足による機器サービス能力の低下
資格を持つ農業サービス技術者の不足が機器保全能力を制約し続け、米国農業用農機具市場の成長を制限しています。Farmdoc Daily(2026年)によると、サービス能力が最も高い州でも農場100件あたりの農業機器サービス技術者はわずか約3~7名にとどまり、ますます高度化する農業機械の保全に必要な熟練労働力の限られた供給状況を浮き彫りにしています。農機具が精密技術、センサー、テレマティクス、ソフトウェアへの依存度を高めるにつれ、技術サポートの不足が修理を遅延させ、機器のダウンタイムを延長させる可能性があります。その結果、サービス能力の低下が機器購入を抑制し、特に重要な播種・収穫シーズン中の市場拡大を鈍化させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:トラクターが収益を牽引し、灌漑農機具が成長を促進
トラクターは2025年の米国農業用農機具市場において最大シェア50.6%を占めました。これは、多様な農業システムにおける耕起、播種、資材取り扱い、特殊作物作業の主要動力源としての役割を反映しています大型トラクターは大面積の畑作生産に不可欠であり、コンパクトモデルは果樹園、ブドウ園、畜産農場を支援しています。メーカーは引き続き、圃場効率を向上させる精密誘導、接続性、電動農機具機能を備えた先進プラットフォームを導入しています。収穫機も主要穀物および特殊作物生産地域における機械化収穫を支援する重要な製品カテゴリーを構成しています。
灌漑・作物保護農機具は2026年から2031年にかけて最も速いCAGR 9.3%で成長する見込みです。水保全要件の高まり、精密投入資源管理、および自動施用技術の採用拡大が、主要農業地域全体での需要を引き続き支えています。精密灌漑システムは土壌水分監視、可変施用、自動制御を統合し、運用コストを削減しながら水利用効率を向上させています。精密散布機および自律型圃場機器も、生産者が労働効率と持続可能な作物管理を優先するにつれて商業的受容が拡大しています。土壌準備、播種、施肥、牧草・飼料農機具は、季節的な農作業に繰り返し対応するため引き続き不可欠です。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


運転方式別:動力農機具が数量・成長の両面を獲得
動力農機具は2025年に最大シェア78.0%を保持し、2026年から2031年にかけて最も速いCAGR 7.4%で成長する見込みです。この優位性は、圃場生産性と施用精度を向上させる油圧式、電動式、電子制御システムを備えた機器の採用拡大を反映しています。動力農機具は大規模商業農場における精密播種、散布、施肥、収穫、資材取り扱いを支援しています。誘導技術、テレマティクス、自動化、可変施用システムとの統合により、生産者は多様な作付けシステム全体で投入資源の利用を最適化し、労働要件を削減し、運用効率を向上させることができます。
非動力農機具は、購入の主要考慮事項として手頃な価格と運用の簡便性が重視される中小規模農業において引き続き重要な役割を果たしています。従来の耕起ツール、機械式播種機、中耕機、非動力施用機は、限られた自動化しか必要としない日常的な圃場作業に広く使用されています。そのシンプルな設計により保全要件が削減され、オペレーターは容易に入手可能な部品を使用して修理を行うことができ、コスト意識の高い生産者に適しています。構造的耐久性、材料品質、農機具互換性の継続的な改善が圃場性能を向上させ続け、ますます高度化する動力農業システムと並んで非動力機器の関連性を維持しています。
出力別:130馬力超がリード、30馬力未満が勢いを増す
130馬力超セグメントは2025年に最大シェア39.0%を占めました。高馬力機器は、より大きな牽引力と圃場生産性が不可欠なトウモロコシ、大豆、小麦、綿花を生産する大規模商業農場で広く使用されています。これらの機械は幅広い耕起ツール、大容量播種機、エアシーダー、精密施用機器を効率的に操作し、圃場通過回数と労働要件を削減します。メーカーは引き続き高度な油圧システム、テレマティクス、自動化、精密誘導技術を統合、大規模農業運営全体でオペレーターの効率向上を可能にしています。
30馬力未満セグメントの米国農業用農機具市場規模は、2026年から2031年にかけて最も速いCAGR 7.8%で成長する見込みです。小規模農場、果樹園、ブドウ園、畜産経営、趣味農場が狭い作業環境に適したコンパクトで多用途な機器に投資するにつれ、需要が増加しています。これらの機械は燃料消費量が少なく、保全コストが低く、幅広い軽作業農機具との互換性を持ち、多様な農業活動に対して経済的な選択肢となっています。メーカーは引き続き、オペレーターの快適性、静油圧トランスミッション、デジタル接続性を改善したコンパクト機器ポートフォリオを拡充し、小規模農業における採用を支援しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
中西部は2025年の米国農業用農機具市場を支配しており、アイオワ州、イリノイ州、ネブラスカ州、ミネソタ州、インディアナ州などの州にわたるトウモロコシ、大豆、小麦の大規模生産が牽引しています。同地域の大規模商業農場は、圃場生産性と運用効率を向上させるための大容量トラクター、播種機、耕起機器、精密施用農機具への強い需要を生み出しています。同地域はまた、確立された農業機器ディーラーシップ、高い機械化水準、精密農業技術の広範な採用からも恩恵を受けており、先進農業機械への継続的な投資を支援しています。
米国南部は、綿花、米、落花生、サトウキビ、家禽、畜産を含む多様な農業生産に支えられた別の主要市場を形成しています。テキサス州、アーカンソー州、ジョージア州、ミシシッピ州、ルイジアナ州などの州は、地域の作付けシステムと大規模農業経営に適した幅広い専門農機具を必要としています。精密播種、散布、収穫技術の採用拡大、老朽化機械の更新需要、商業農業活動の拡大が、同地域全体での機器販売を引き続き支援しています。
カリフォルニア州、ワシントン州、オレゴン州、アリゾナ州は、高付加価値特殊作物生産の集積と機械化ニーズの増大により、先進農機具への投資を引き続き牽引しています。米国農務省(USDA)全国農業統計局によると、カリフォルニア州は2025年に農業現金収入63.8 ビリオン 米ドルを生み出し、全米トップの農業州としての地位を維持しています。労働力不足の深刻化、精密灌漑の採用、果樹園・ブドウ園・果物・野菜生産の拡大が、生産者によるコンパクトトラクター、精密散布機、自動収穫機器、その他の専門農機具への投資を促進し、米国西部全体での先進農業機械への需要を強化しています。
競争環境
米国農業用農機具市場は2025年において中程度に分散しています。主要メーカーにはDeere and Company、CNH Industrial N.V.、AGCO Corporation、Kubota Corporation、Mahindra and Mahindra Limitedが含まれ、多数の地域メーカーおよび専門機器プロバイダーと競合しています。これらの企業は、広範なディーラーネットワーク、幅広い製品ポートフォリオ、精密農業技術、および機器効率・自動化・デジタル農業機能を上させるための研究開発への継続的な投資を通じて市場ポジションを維持しています。
競争は技術革新、スマート農業ソリューション、持続可能な機器開発にますます焦点が当てられています。メーカーはGPS誘導、テレマティクス、自律運転、人工知能、精密施用技術をトラクターおよび農機具に統合し、労働・投入コストを削減しながら生産性を向上させています。戦略的パートナーシップ、製造拡大、製品発表、アフターマーケットサービスの強化も、米国全体での顧客維持と市場プレゼンス拡大に使用される主要な競争戦略です。
最近の製品革新が米国農業用農機具市場全体での競争を激化させ続けています。例えば、Deere and CompanyはCES 2025において第2世代自律技術プラットフォームと新しい自律農業機械を発表し、労働力不足への対応と精密農業運営の改善を目的とした自律型9RXトラクターおよび5ML果樹園トラクターを含む製品を披露しました。このような動向は、自動化、人工知能、精密農業への業界の高まる重点を反映しており、競合他社が次世代農機具およびデジタル農業ソリューションへの投資を加速させるよう促しています。
米国農業用農機具産業リーダー
Deere and Company
CNH Industrial N.V.
AGCO Corporation
Kubota Corporation
Mahindra & Mahindra Limited
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年2月:Deere and Companyは、電気式可変トランスミッション(EVT)および自律対応技術を搭載した6台の新型8Rおよび8RXトラクターを発表し、米国農業市場向けの高馬力・精密農業機器ポートフォリオを拡充しました。
- 2026年1月:Kubota CorporationはCES 2026において、Agtonomy社と共同開発した商業対応の自律型M5ナロートラクターを発表し、米国全土の果樹園・ブドウ園作業向けの自律農機具ソリューションを拡充しました。
- 2025年8月:CNH Industrial N.V.はイリノイ州のファームプログレスショーにおいて、同ブランド最高馬力トラクターであるCase IH Steiger 785 Quadtracと新しい精密農業技術を発表しました。


米国農業用農機具市場レポートの範囲
農機具とは、土地準備、播種、施肥、灌漑、作物保護、収穫、牧草・飼料作業などの圃場作業を行うために使用される農業機械、機器、アタッチメントです。
米国農業用農機具市場レポートは、製品タイプ別(トラクター、収穫機、土壌準備・耕作機器、播種・施肥機器、灌漑・作物保護農機具、精密・自律農機具、牧草・飼料機器、その他農機具)、運転方式別(動力農機具および非動力農機具)、出力別(30馬力未満、31~70馬力、71~130馬力、130馬力超)に区分されています。市場予測は金額(米ドル)ベースで提供されています。
| トラクター |
| 収穫機 |
| 土壌準備・耕作機器 |
| 播種・施肥機器 |
| 灌漑・作物保護農機具 |
| 精密・自律農機具 |
| 牧草・飼料機器 |
| その他農機具 |
| 動力農機具 |
| 非動力農機具 |
| 30馬力未満 |
| 31~70馬力 |
| 71~130馬力 |
| 130馬力超 |
| 製品タイプ別 | トラクター |
| 収穫機 | |
| 土壌準備・耕作機器 | |
| 播種・施肥機器 | |
| 灌漑・作物保護農機具 | |
| 精密・自律農機具 | |
| 牧草・飼料機器 | |
| その他農機具 | |
| 運転方式別 | 動力農機具 |
| 非動力農機具 | |
| 出力別 | 30馬力未満 |
| 31~70馬力 | |
| 71~130馬力 | |
| 130馬力超 |


レポートで回答される主要な質問
2026年の米国農業用農機具市場規模はいくらで、2031年にはどの程度成長すると予測されていますか?
市場は2026年の32.14 ビリオン 米ドルから2031年には43.84 ビリオン 米ドルへと、2026年から2031年にかけてCAGR 6.41%で成長する見込みです。
米国において農機具需要をリードする製品カテゴリーはどれですか?
トラクターは耕起、播種、資材取り扱いなどの中核的な農作業を支援するため、2025年に50.6%のシェアでリードしました。
最も速く成長している農機具の製品タイプカテゴリーはどれですか?
灌漑・作物保護農機具は、水管理ニーズと保全インセンティブに支えられ、2026年から2031年にかけてCAGR 9.3%で成長すると予測されています。
コネクテッド農業機器の採用を制限しているものは何ですか?
技術者不足と農村部のブロードバンドアクセスの不均一さが、テレマティクスおよび可変施用システムのサービスとリアルタイム利用を遅延・制限する可能性があります。
最終更新日:



