
Taille et Part du Marché des Équipements Agricoles aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 30.20 Milliards de dollars |
| Taille du Marché (2026) | 32.14 Milliards de dollars |
| Taille du Marché (2031) | 43.84 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.41 % |
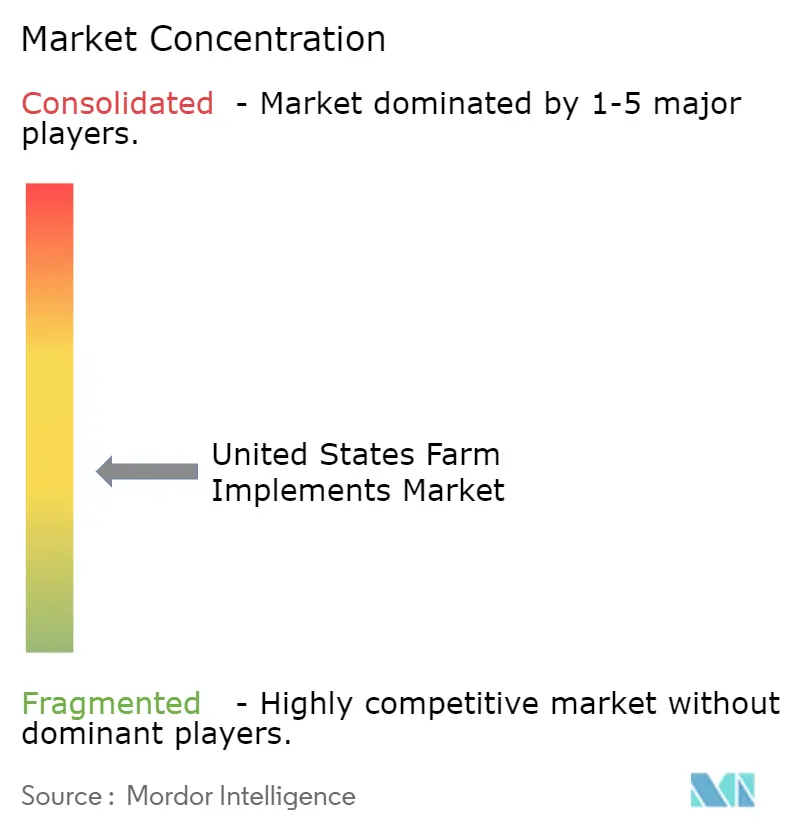
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Équipements Agricoles aux États-Unis par Mordor Intelligence
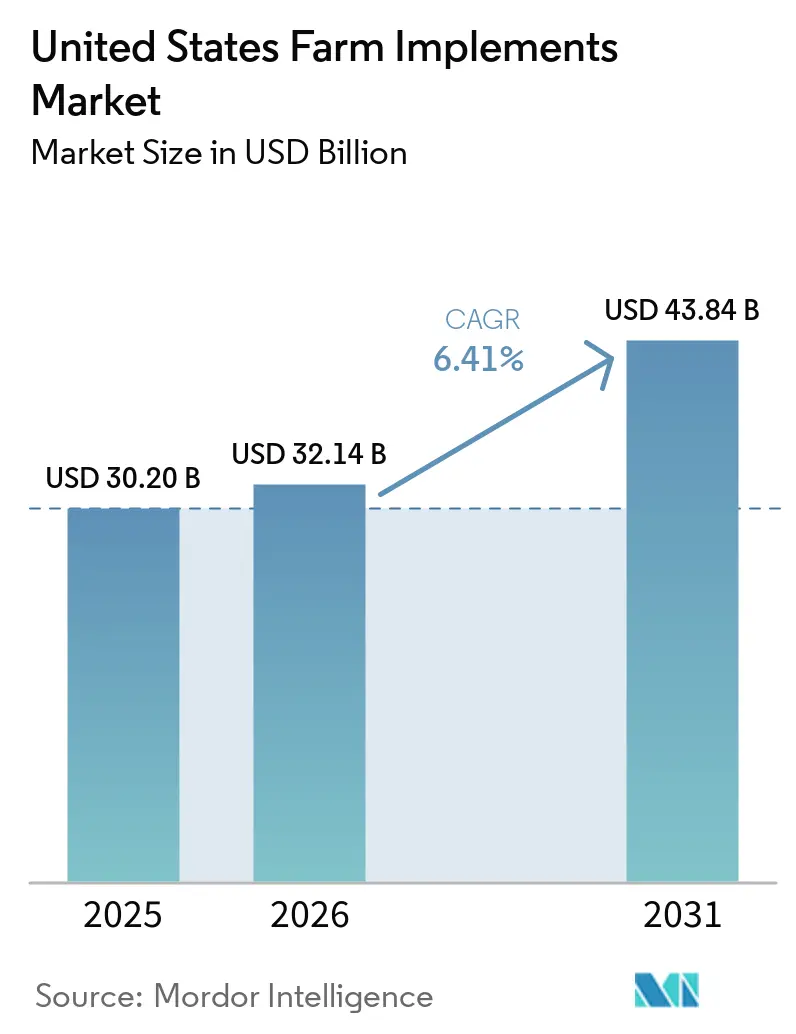
Le marché des équipements agricoles aux États-Unis était évalué à 30,20 milliards USD en 2025 et devrait croître de 32,14 milliards USD en 2026 à 43,84 milliards USD d'ici 2031, à un CAGR de 6,41 % durant la période de prévision de 2026 à 2031. La croissance du marché est soutenue par l'adoption des technologies d'agriculture de précision, l'automatisation croissante des équipements et la demande de machines améliorant la productivité des champs et l'efficacité d'utilisation des intrants. Les équipements connectés, le diagnostic à distance et d'autres capacités numériques élargissent les fonctionnalités des machines agricoles et soutiennent la modernisation des équipements associés. Cependant, les coûts élevés des équipements et la pression sur les dépenses d'investissement agricoles peuvent influencer les décisions d'achat et de remplacement.
Principaux Enseignements du Rapport
- Par type de produit, les tracteurs représentaient la plus grande part du marché des équipements agricoles aux États-Unis, soit 50,6 %, en 2025, tandis que les équipements d'irrigation et de protection des cultures devraient croître au CAGR le plus rapide de 9,3 % de 2026 à 2031.
- Par mode de fonctionnement, les équipements motorisés détenaient la plus grande part à 78,0 % en 2025 et devraient croître au CAGR le plus rapide de 7,4 % de 2026 à 2031.
- Par puissance, la catégorie supérieure à 130 CV représentait la plus grande part à 39,0 % en 2025, tandis que la taille du marché des équipements agricoles aux États-Unis pour la catégorie inférieure à 30 CV devrait croître au CAGR le plus rapide de 7,8 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché des Équipements Agricoles aux États-Unis
Analyse de l'Impact des Moteurs*
| Moteur | Impact (~) % sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Adoption des Solutions de Modernisation pour l'Agriculture de Précision sur les Flottes Existantes | +1.6% | National, avec une concentration dans la Ceinture de Maïs et les Grandes Plaines | Moyen terme (2-4 ans) |
| Cycles d'Électrification et de Renouvellement des Produits à Faible Puissance par les Fabricants d'Équipements d'Origine | +1.2% | National, avec des gains précoces en Californie et dans le Nord-Est | Moyen terme (2-4 ans) |
| Maintenance Prédictive et Garanties de Disponibilité Pilotées par la Télématique | +1% | National, avec une activité dans la Ceinture de Maïs et le Nord-Ouest Pacifique | Moyen terme (2-4 ans) |
| Financement des Programmes Climatiques Intelligents pour l'Efficacité de l'Eau et des Intrants | +0.8% | National, avec une concentration dans les États de l'Ouest et les Grandes Plaines | Court terme (≤ 2 ans) |
| Modèles de Crédit-Bail et d'Abonnement Sur Mesure pour les Exploitations à Trésorerie Limitée | +0.7% | National, Midwest et Sud | Court terme (≤ 2 ans) |
| Adoption de la Robotique pour les Cultures Spécialisées dans les Vergers, Vignobles et Pépinières | +0.6% | Côte Ouest, Nord-Ouest Pacifique et Sud-Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption des Solutions de Modernisation pour l'Agriculture de Précision sur les Flottes Existantes
Les coûts initiaux élevés associés aux technologies d'agriculture de précision stimulent la demande de solutions de modernisation qui ajoutent des capacités avancées aux machines agricoles existantes. Le Bureau de la Responsabilité Gouvernementale des États-Unis a rapporté en janvier 2024 que les technologies d'agriculture de précision, notamment le GPS, l'automatisation et les systèmes à taux variable, peuvent améliorer la gestion des ressources et la rentabilité des exploitations, bien que les coûts d'acquisition initiaux élevés demeurent un obstacle significatif à l'adoption. Les fabricants d'équipements répondent avec des technologies de modernisation permettant aux agriculteurs d'ajouter des capacités de guidage, de connectivité, d'automatisation et d'application de précision aux tracteurs, planteuses, pulvérisateurs, moissonneuses-batteuses et autres équipements existants. Deere and Company propose des mises à niveau de précision pour les machines déjà détenues par les agriculteurs, tandis que le portefeuille PTx d'AGCO Corporation fournit des solutions de modernisation pour des flottes multi-marques. Ces solutions permettent aux producteurs de moderniser les équipements existants sans remplacer les machines entières, soutenant la demande d'équipements agricoles de précision et de mises à niveau technologiques sur le marché secondaire.
Cycles d'Électrification et de Renouvellement des Produits à Faible Puissance par les Fabricants d'Équipements d'Origine
Les fabricants d'équipements d'origine accélèrent l'électrification et les cycles de renouvellement des produits dans les équipements agricoles compacts, créant de nouvelles opportunités de croissance sur le marché des équipements agricoles aux États-Unis. Au cours de l'exercice fiscal 2025, le Département de l'Agriculture des États-Unis a annoncé que le Programme d'Énergie Rurale pour l'Amérique fournit 80 % des garanties de prêt pour les projets d'énergie renouvelable et d'amélioration de l'efficacité énergétique éligibles, réduisant les obstacles au financement des technologies agricoles avancées [1]Source : Département de l'Agriculture des États-Unis, Développement Rural, Prêts Garantis pour les Systèmes d'Énergie Renouvelable et l'Amélioration de l'Efficacité Énergétique du Programme d'Énergie Rurale pour l'Amérique,
rd.usda.gov.. Cet environnement réglementaire encourage l'investissement dans les équipements agricoles à propulsion électrique et à haute efficacité énergétique. En conséquence, les fabricants élargissent les plateformes électriques à faible puissance et les équipements compatibles, permettant aux agriculteurs d'améliorer l'efficacité opérationnelle, de moderniser les équipements et de faire progresser les pratiques agricoles durables.
Maintenance Prédictive et Garanties de Disponibilité Pilotées par la Télématique
La demande croissante d'équipements connectés accélère l'adoption de solutions de maintenance basées sur la télématique sur le marché des équipements agricoles aux États-Unis. Selon le Livre de Données sur la Durabilité 2024 de Deere and Company, l'entreprise s'est fixé pour objectif de connecter 1,5 million de machines d'ici 2026, reflétant son investissement continu dans l'agriculture numérique et les technologies d'équipements connectés[2]Source : Deere and Company, Livre de Données sur la Durabilité 2024,
deere.com.. Cet écosystème de télématique en expansion permet la surveillance des équipements en temps réel, la maintenance prédictive et le diagnostic à distance, permettant aux concessionnaires d'identifier les problèmes potentiels avant les pannes et de minimiser les temps d'arrêt imprévus lors des opérations agricoles critiques. En conséquence, les fabricants renforcent les programmes de garantie de disponibilité et les capacités de service numérique, améliorant la fiabilité des équipements, l'efficacité opérationnelle et la valeur client sur le marché des équipements agricoles aux États-Unis.
Financement des Programmes Climatiques Intelligents pour l'Efficacité de l'Eau et des Intrants
Le financement fédéral de la conservation soutient l'investissement dans les équipements et technologies agricoles qui améliorent l'efficacité d'utilisation de l'eau et des intrants aux États-Unis. Le Programme d'Incitations à la Qualité Environnementale du Département de l'Agriculture des États-Unis fournit une assistance financière et technique aux producteurs agricoles mettant en œuvre des pratiques de conservation, notamment la gestion de l'eau d'irrigation et les améliorations des systèmes d'irrigation. Les programmes de conservation de l'USDA soutiennent également des pratiques de gestion précise des nutriments qui aident les producteurs à appliquer les engrais et autres intrants de manière plus efficace. Ces incitations peuvent réduire certains des coûts associés à l'adoption de l'irrigation de précision, de l'application de nutriments et des équipements de terrain connexes, soutenant ainsi la demande d'équipements agricoles permettant une utilisation plus efficace de l'eau et des intrants agricoles.
Analyse de l'Impact des Freins*
| Frein | Impact (~) % sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Faiblesse des Prix des Matières Premières Retardant les Cycles de Remplacement | -1.8% | National, avec le plus grand effet dans la Ceinture de Maïs et les Grandes Plaines | Court terme (≤ 2 ans) |
| Pénurie de Techniciens chez les Concessionnaires Ralentissant la Capacité de Service des Équipements | -0.9% | National, plus aigu dans le Midwest rural et le Sud-Est | Moyen terme (2-4 ans) |
| Lacunes de Connectivité Rurale Limitant l'Adoption des Équipements Connectés | -0.6% | Midwest rural, Grandes Plaines et Sud | Moyen terme (2-4 ans) |
| Délais de Conformité aux Émissions et Perturbations de l'Approvisionnement | -0.5% | National, principalement les équipements avec des moteurs supérieurs à 56 kilowatts (kW) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Faiblesse des Prix des Matières Premières Retardant les Cycles de Remplacement
La faiblesse des prix des matières premières et le déclin de la rentabilité agricole incitent les producteurs à reporter les achats de nouveaux équipements agricoles, limitant la croissance sur le marché des équipements agricoles aux États-Unis. Selon le Service de Recherche Économique du Département de l'Agriculture des États-Unis, les recettes agricoles en espèces sont prévues à 514,7 milliards USD en 2026, une baisse de 14,2 milliards USD par rapport à 2025, principalement en raison de la baisse des recettes provenant de l'élevage et des produits animaux[3]Source : Département de l'Agriculture des États-Unis, Service de Recherche Économique, Prévisions du Revenu du Secteur Agricole 2026,
ers.usda.gov.. La réduction des revenus agricoles contraint les dépenses d'investissement, incitant les exploitants à prolonger la durée de vie opérationnelle des machines existantes plutôt que d'investir dans de nouveaux équipements. En conséquence, les cycles de remplacement s'allongent, ralentissant la demande d'équipements et créant une pression sur les prix à travers le marché.
Pénurie de Techniciens chez les Concessionnaires Ralentissant la Capacité de Service des Équipements
La pénurie de techniciens de service agricole qualifiés continue de contraindre la capacité de maintenance des équipements, limitant la croissance sur le marché des équipements agricoles aux États-Unis. Selon Farmdoc Daily (2026), les États disposant de la plus grande capacité de service ne comptaient qu'environ 3 à 7 techniciens de service d'équipements agricoles pour 100 exploitations, soulignant la disponibilité limitée de la main-d'œuvre qualifiée nécessaire pour entretenir des machines agricoles de plus en plus sophistiquées. À mesure que les équipements agricoles deviennent plus dépendants des technologies de précision, des capteurs, de la télématique et des logiciels, un soutien technique insuffisant peut retarder les réparations et prolonger les temps d'arrêt des équipements. En conséquence, la réduction de la capacité de service peut décourager les achats d'équipements et ralentir l'expansion du marché, en particulier pendant les saisons critiques de plantation et de récolte.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit : Les Tracteurs Ancrent les Revenus, les Équipements d'Irrigation Stimulent la Croissance
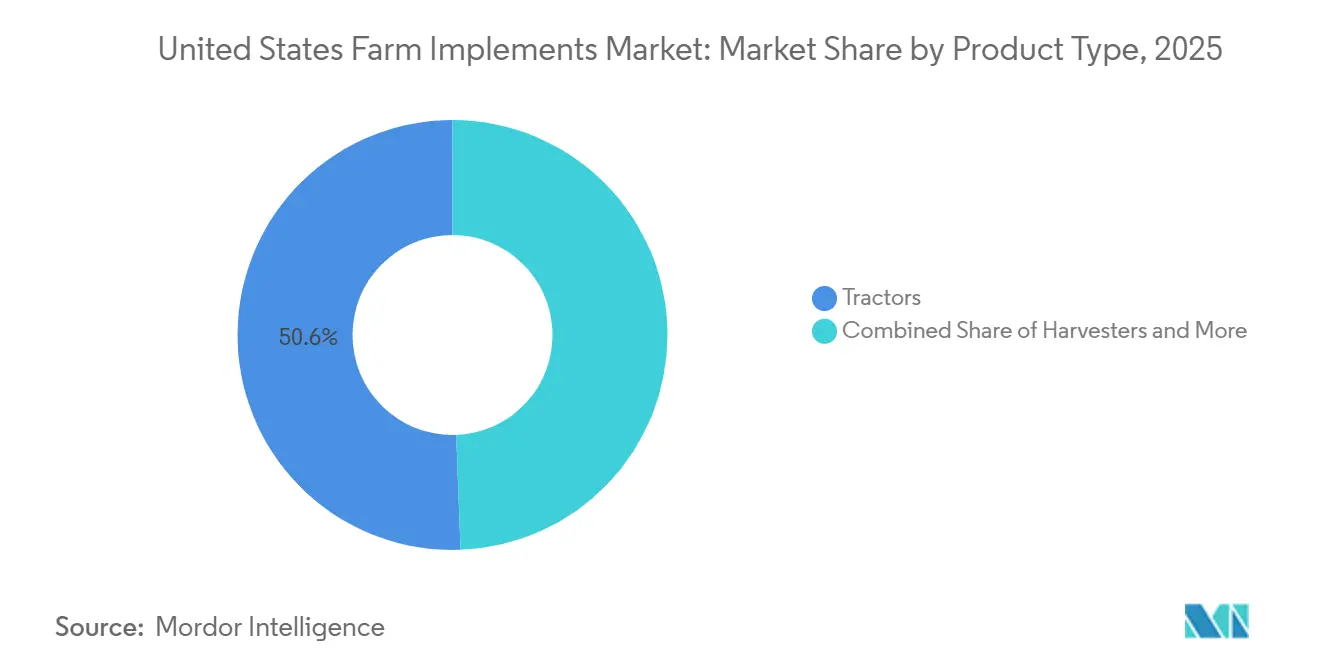
Les tracteurs représentaient la plus grande part du marché des équipements agricoles aux États-Unis à 50,6 % en 2025. Cela reflète leur rôle de principale source d'énergie pour le travail du sol, la plantation, le semis, la manutention des matériaux et les opérations de cultures spécialisées dans divers systèmes agricoles. Les grands tracteurs restent essentiels pour la production de grandes cultures en rangs, tandis que les modèles compacts soutiennent les vergers, les vignobles et les exploitations d'élevage. Les fabricants continuent d'introduire des plateformes avancées dotées de guidage de précision, de connectivité et de capacités d'équipements électrifiés pour améliorer l'efficacité sur le terrain. Les moissonneuses représentent également une catégorie de produits importante, soutenant la récolte mécanisée dans les principales régions de production de céréales et de cultures spécialisées.
Les équipements d'irrigation et de protection des cultures devraient croître au CAGR le plus rapide, soit 9,3 %, de 2026 à 2031. Les exigences croissantes en matière de conservation de l'eau, la gestion précise des intrants et l'adoption croissante des technologies d'application automatisées continuent de soutenir la demande dans les principales régions agricoles. Les systèmes d'irrigation de précision intègrent la surveillance de l'humidité du sol, l'application à taux variable et les commandes automatisées pour améliorer l'efficacité d'utilisation de l'eau tout en réduisant les coûts d'exploitation. Les pulvérisateurs de précision et les équipements de terrain autonomes gagnent également en acceptation commerciale à mesure que les producteurs privilégient l'efficacité de la main-d'œuvre et la gestion durable des cultures. Les équipements de préparation du sol, de plantation, de semis, de fenaison et de fourrage restent essentiels car ils servent des opérations agricoles saisonnières récurrentes.


Par Mode de Fonctionnement : Les Équipements Motorisés Captent à la Fois le Volume et la Croissance
Les équipements motorisés détenaient la plus grande part de 78,0 % en 2025 et devraient croître au CAGR le plus rapide de 7,4 % de 2026 à 2031. Cette domination reflète l'adoption croissante d'équipements dotés de systèmes hydrauliques, électriques et à commande électronique qui améliorent la productivité sur le terrain et la précision des applications. Les équipements motorisés soutiennent la plantation de précision, la pulvérisation, la fertilisation, la récolte et la manutention des matériaux dans les grandes exploitations commerciales. L'intégration avec les technologies de guidage, la télématique, l'automatisation et les systèmes d'application à taux variable permet aux producteurs d'optimiser l'utilisation des intrants, de réduire les besoins en main-d'œuvre et d'améliorer l'efficacité opérationnelle dans divers systèmes de culture.
Les équipements non motorisés continuent de jouer un rôle important dans les exploitations de petite et moyenne taille où l'accessibilité financière et la simplicité opérationnelle sont des critères d'achat essentiels. Les outils de travail du sol conventionnels, les planteuses mécaniques, les cultivateurs et les applicateurs non motorisés sont largement utilisés pour les activités de terrain courantes nécessitant une automatisation limitée. Leur conception simple réduit les besoins de maintenance et permet aux opérateurs d'effectuer des réparations à l'aide de composants facilement disponibles, les rendant adaptés aux producteurs soucieux des coûts. Les améliorations continues de la durabilité structurelle, de la qualité des matériaux et de la compatibilité des équipements continuent d'améliorer les performances sur le terrain, maintenant la pertinence des équipements non motorisés aux côtés des systèmes agricoles motorisés de plus en plus sophistiqués.
Par Puissance : Au-Dessus de 130 CV en Tête, En Dessous de 30 CV Gagne en Dynamisme
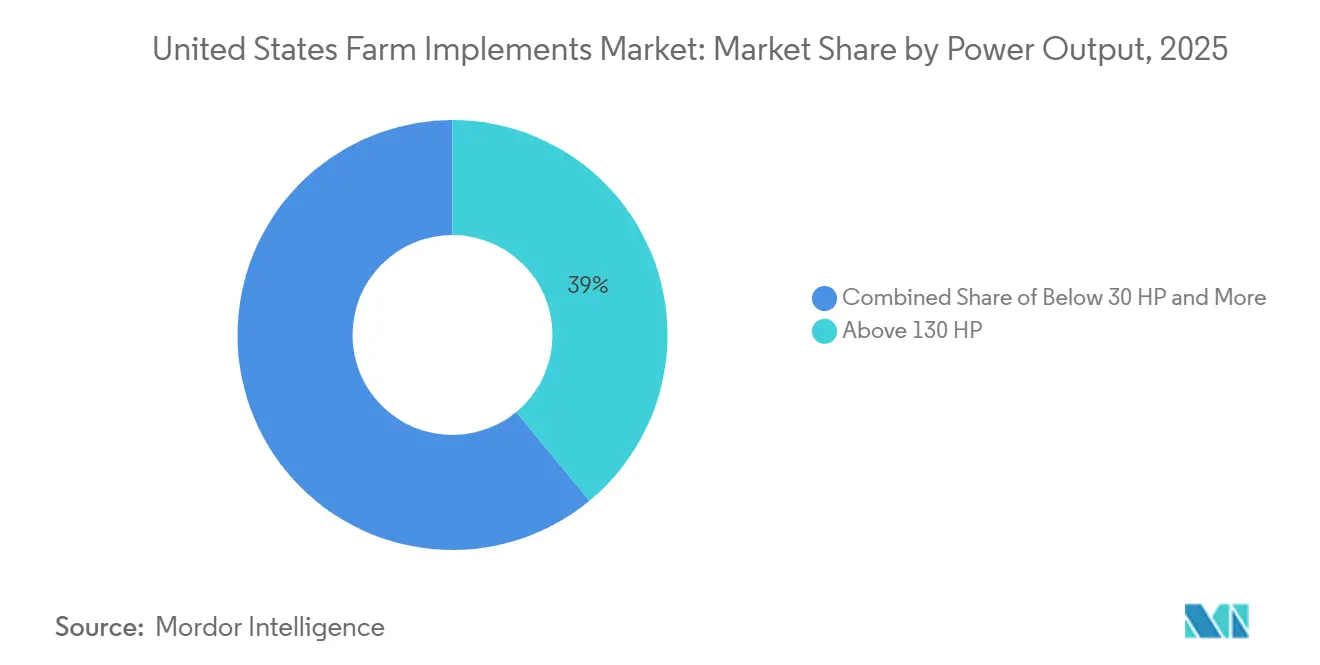
Le segment supérieur à 130 CV représentait la plus grande part à 39,0 % en 2025. Les équipements à haute puissance sont largement utilisés dans les grandes exploitations commerciales produisant du maïs, du soja, du blé et du coton, où une plus grande capacité de traction et une productivité sur le terrain plus élevée sont essentielles. Ces machines font fonctionner efficacement les outils de travail du sol à grande largeur, les planteuses à haute capacité, les semoirs pneumatiques et les équipements d'application de précision, réduisant les passages sur le terrain et les besoins en main-d'œuvre. Les fabricants continuent d'intégrer des systèmes hydrauliques avancés, la télématique, l'automatisation et les technologies de guidage de précision, permettant aux opérateurs d'améliorer l'efficacité dans les opérations agricoles à grande échelle.
La taille du marché des équipements agricoles aux États-Unis pour le segment inférieur à 30 CV devrait croître au CAGR le plus rapide de 7,8 % de 2026 à 2031. La demande augmente à mesure que les petites exploitations, les vergers, les vignobles, les exploitations d'élevage et les exploitations de loisirs investissent dans des équipements compacts et polyvalents adaptés aux environnements de travail confinés. Ces machines offrent une consommation de carburant plus faible, des coûts de maintenance réduits et une compatibilité avec une large gamme d'équipements légers, en faisant un choix économique pour les activités agricoles diversifiées. Les fabricants continuent d'élargir les portefeuilles d'équipements compacts avec un meilleur confort pour l'opérateur, des transmissions hydrostatiques et une connectivité numérique, soutenant l'adoption dans les opérations agricoles à petite échelle.
Analyse Géographique
Le Midwest a dominé le marché des équipements agricoles aux États-Unis en 2025, porté par la production extensive de maïs, de soja et de blé dans des États tels que l'Iowa, l'Illinois, le Nebraska, le Minnesota et l'Indiana. Les grandes exploitations commerciales de la région génèrent une forte demande de tracteurs à haute capacité, de planteuses, d'équipements de travail du sol et d'équipements d'application de précision pour améliorer la productivité sur le terrain et l'efficacité opérationnelle. La région bénéficie également d'un réseau bien établi de concessionnaires d'équipements agricoles, de niveaux élevés de mécanisation et d'une adoption généralisée des technologies d'agriculture de précision, qui soutiennent l'investissement continu dans les machines agricoles avancées.
Le Sud des États-Unis représente un autre marché majeur, soutenu par une production agricole diversifiée comprenant le coton, le riz, les arachides, la canne à sucre, la volaille et l'élevage. Des États tels que le Texas, l'Arkansas, la Géorgie, le Mississippi et la Louisiane nécessitent une large gamme d'équipements spécialisés adaptés aux systèmes de culture régionaux et aux grandes exploitations agricoles. L'adoption croissante des technologies de plantation, de pulvérisation et de récolte de précision, ainsi que la demande de remplacement des machines vieillissantes et l'expansion des activités agricoles commerciales, continuent de soutenir les ventes d'équipements dans toute la région.
La Californie, Washington, l'Oregon et l'Arizona continuent de stimuler l'investissement dans les équipements agricoles avancés en raison de leur concentration de production de cultures spécialisées à haute valeur ajoutée et de leurs besoins croissants en mécanisation. Selon le Service National des Statistiques Agricoles du Département de l'Agriculture des États-Unis (USDA), la Californie a généré 63,8 milliards USD de recettes agricoles en espèces en 2025, maintenant sa position d'État agricole numéro un du pays. La hausse des pénuries de main-d'œuvre, l'adoption de l'irrigation de précision et l'expansion de la production de vergers, de vignobles, de fruits et de légumes encouragent les exploitants à investir dans des tracteurs compacts, des pulvérisateurs de précision, des équipements de récolte automatisés et d'autres équipements spécialisés, renforçant la demande de machines agricoles avancées dans l'ouest des États-Unis.
Paysage Concurrentiel
Le marché des équipements agricoles aux États-Unis est modérment fragmenté en 2025. Les principaux fabricants comprennent Deere and Company, CNH Industrial N.V., AGCO Corporation, Kubota Corporation et Mahindra and Mahindra Limited, qui sont en concurrence aux côtés de nombreux fabricants régionaux et fournisseurs d'équipements spécialisés. Ces entreprises maintiennent leurs positions sur le marché grâce à des réseaux de concessionnaires étendus, de larges portefeuilles de produits, des technologies d'agriculture de précision et des investissements continus en recherche et développement pour améliorer l'efficacité des équipements, l'automatisation et les capacités d'agriculture numérique.
La concurrence est de plus en plus axée sur l'innovation technologique, les solutions d'agriculture intelligente et le développement d'équipements durables. Les fabricants intègrent le guidage GPS, la télématique, le fonctionnement autonome, l'intelligence artificielle et les technologies d'application de précision dans les tracteurs et les équipements agricoles pour améliorer la productivité tout en réduisant les coûts de main-d'œuvre et d'intrants. Les partenariats stratégiques, l'expansion de la fabrication, les lancements de produits et les améliorations des services après-vente sont également des stratégies concurrentielles clés utilisées pour renforcer la fidélisation des clients et élargir la présence sur le marché aux États-Unis.
Les innovations récentes en matière de produits continuent d'intensifier la concurrence sur le marché des équipements agricoles aux États-Unis. Par exemple, Deere and Company a dévoilé sa plateforme technologique autonome de deuxième génération et de nouvelles machines agricoles autonomes au CES 2025, notamment le tracteur autonome 9RX et le tracteur de verger 5ML, conçus pour remédier aux pénuries de main-d'œuvre et améliorer les opérations d'agriculture de précision. Ces développements reflètent l'accent croissant de l'industrie sur l'automatisation, l'intelligence artificielle et l'agriculture de précision, incitant les concurrents à accélérer les investissements dans les équipements agricoles de nouvelle génération et les solutions d'agriculture numérique.
Leaders du Secteur des Équipements Agricoles aux États-Unis
Deere and Company
CNH Industrial N.V.
AGCO Corporation
Kubota Corporation
Mahindra & Mahindra Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Février 2026 : Deere and Company a lancé six nouveaux tracteurs 8R et 8RX dotés de la Transmission Variable Électrique (EVT) et d'une technologie prête pour l'autonomie, élargissant son portefeuille d'équipements à haute puissance et d'agriculture de précision pour le marché agricole américain.
- Janvier 2026 : Kubota Corporation a dévoilé le tracteur autonome M5 Narrow prêt pour la commercialisation, développé avec Agtonomy, au CES 2026, élargissant les solutions d'équipements agricoles autonomes pour les opérations en vergers et vignobles aux États-Unis.
- Août 2025 : CNH Industrial N.V. a lancé le Case IH Steiger 785 Quadtrac, le tracteur à la plus haute puissance de la marque, accompagné de nouvelles technologies d'agriculture de précision au Farm Progress Show en Illinois.


Périmètre du Rapport sur le Marché des Équipements Agricoles aux États-Unis
Les équipements agricoles sont des machines, des équipements et des accessoires agricoles utilisés pour effectuer des opérations sur le terrain telles que la préparation du sol, la plantation, le semis, la fertilisation, l'irrigation, la protection des cultures, la récolte, et les opérations de fenaison et de fourrage.
Le rapport sur le marché des équipements agricoles aux États-Unis est segmenté par type de produit (tracteurs, moissonneuses, équipements de préparation du sol et de culture, équipements de plantation, de semis et de fertilisation, équipements d'irrigation et de protection des cultures, équipements de précision et autonomes, équipements de fenaison et de fourrage, et autres équipements), par mode de fonctionnement (équipements motorisés et équipements non motorisés), et par puissance (moins de 30 CV, 31–70 CV, 71–130 CV, et supérieur à 130 CV). Les prévisions du marché sont fournies en termes de valeur (USD).
| Tracteurs |
| Moissonneuses |
| Équipements de Préparation du Sol et de Culture |
| Équipements de Plantation, de Semis et de Fertilisation |
| Équipements d'Irrigation et de Protection des Cultures |
| Équipements de Précision et Autonomes |
| Équipements de Fenaison et de Fourrage |
| Autres Équipements |
| Équipements Motorisés |
| Équipements Non Motorisés |
| Moins de 30 CV |
| 31–70 CV |
| 71–130 CV |
| Supérieur à 130 CV |
| Par Type de Produit | Tracteurs |
| Moissonneuses | |
| Équipements de Préparation du Sol et de Culture | |
| Équipements de Plantation, de Semis et de Fertilisation | |
| Équipements d'Irrigation et de Protection des Cultures | |
| Équipements de Précision et Autonomes | |
| Équipements de Fenaison et de Fourrage | |
| Autres Équipements | |
| Par Mode de Fonctionnement | Équipements Motorisés |
| Équipements Non Motorisés | |
| Par Puissance | Moins de 30 CV |
| 31–70 CV | |
| 71–130 CV | |
| Supérieur à 130 CV |


Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des équipements agricoles aux États-Unis en 2026 et quelle est la prévision de croissance pour 2031 ?
Le marché devrait croître de 32,14 milliards USD en 2026 à 43,84 milliards USD d'ici 2031, à un CAGR de 6,41 % de 2026 à 2031.
Quelle catégorie de produits est en tête de la demande d'équipements agricoles aux États-Unis ?
Les tracteurs étaient en tête avec une part de 50,6 % en 2025 car ils soutiennent les activités essentielles telles que le travail du sol, le semis et la manutention des matériaux.
Quelle catégorie de type de produit d'équipements agricoles connaît la croissance la plus rapide ?
Les équipements d'irrigation et de protection des cultures devraient croître à un CAGR de 9,3 % de 2026 à 2031, soutenus par les besoins en gestion de l'eau et les incitations à la conservation.
Qu'est-ce qui limite l'adoption des équipements agricoles connectés ?
La pénurie de techniciens et l'accès inégal au haut débit rural peuvent retarder le service et restreindre l'utilisation en temps réel de la télématique et des systèmes à taux variable.
Dernière mise à jour de la page le:



