
Marktgröße und Marktanteil für Landmaschinen in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 30.20 Milliarden US-Dollar |
| Marktgröße (2026) | 32.14 Milliarden US-Dollar |
| Marktgröße (2031) | 43.84 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.41 % |
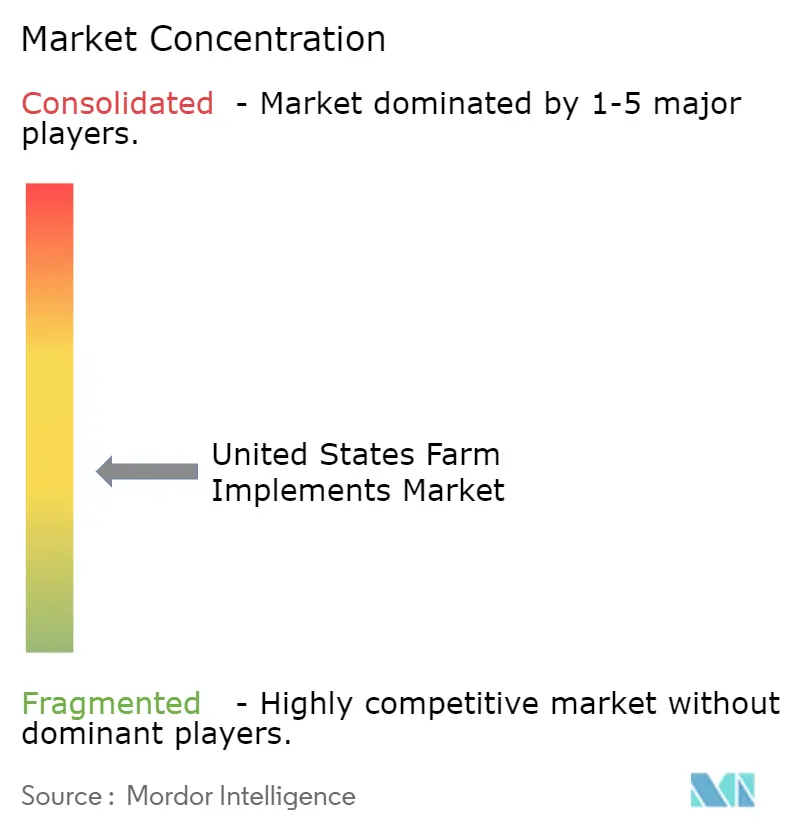
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Landmaschinen in den Vereinigten Staaten von Mordor Intelligence
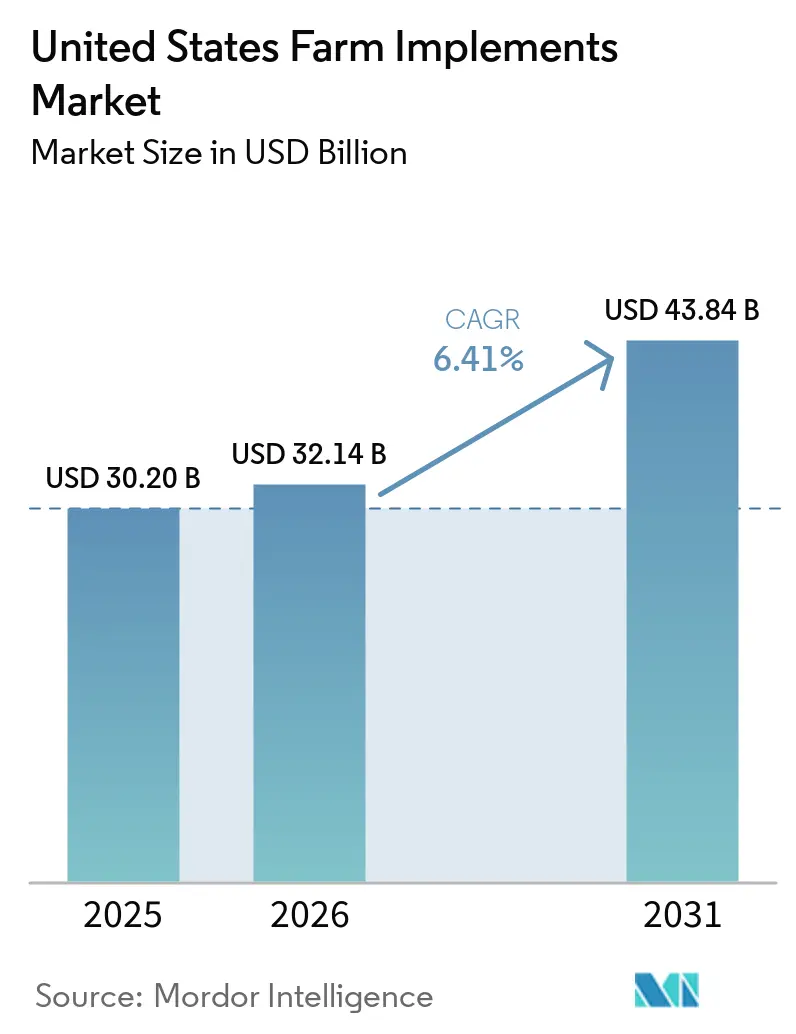
Der Markt für Landmaschinen in den Vereinigten Staaten wurde im Jahr 2025 auf 30,20 Milliarden USD geschätzt und soll von 32,14 Milliarden USD im Jahr 2026 auf 43,84 Milliarden USD bis 2031 wachsen, mit einer CAGR von 6,41 % während des Prognosezeitraums von 2026 bis 2031. Das Marktwachstum wird durch die Einführung von Präzisionslandwirtschaftstechnologien, zunehmende Geräteautomatisierung und die Nachfrage nach Maschinen unterstützt, die die Feldproduktivität und die Effizienz des Betriebsmitteleinsatzes verbessern. Vernetzte Geräte, Ferndiagnose und andere digitale Funktionen erweitern die Funktionalität landwirtschaftlicher Maschinen und unterstützen die Modernisierung der unterstützenden Ausrüstung. Hohe Gerätekosten und der Druck auf die landwirtschaftlichen Investitionsausgaben können jedoch Kauf- und Ersatzentscheidungen beeinflussen.
Wichtigste Erkenntnisse des Berichts
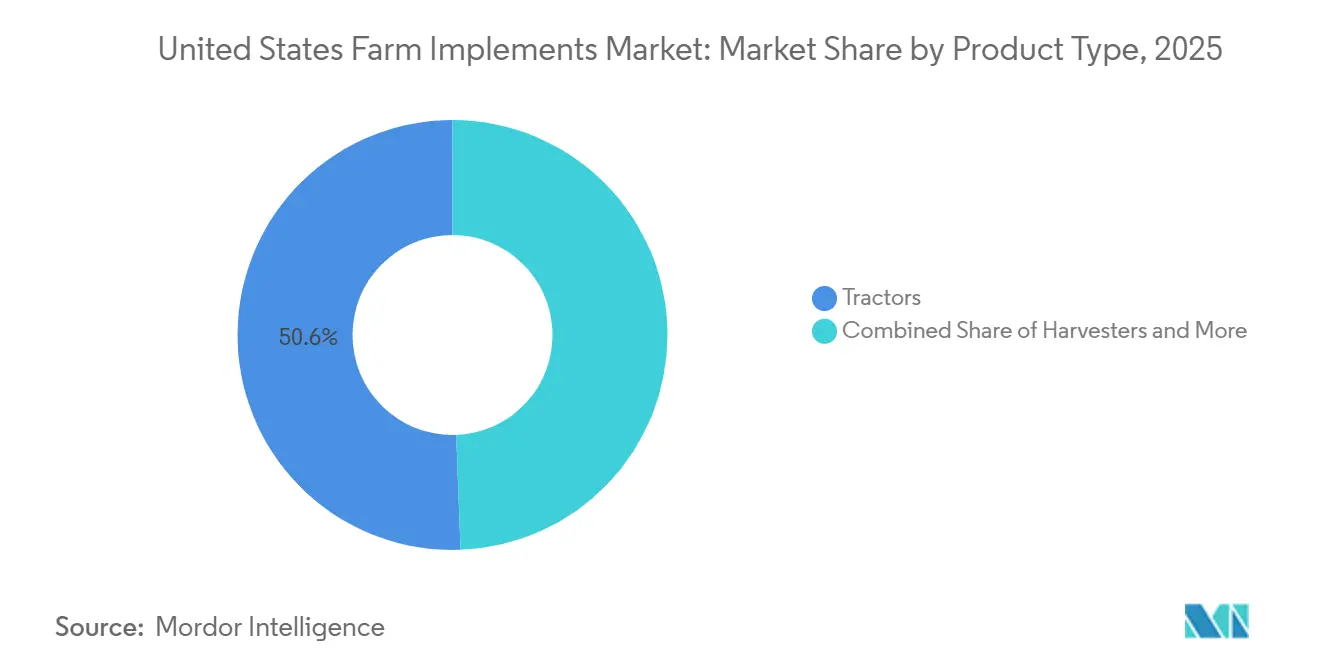
- Nach Produkttyp entfielen im Jahr 2025 die größten 50,6 % des Marktanteils für Landmaschinen in den Vereinigten Staaten auf Traktoren, während Bewässerungs- und Pflanzenschutzgeräte voraussichtlich mit der schnellsten CAGR von 9,3 % von 2026 bis 2031 wachsen werden.
- Nach Betriebsart hielten angetriebene Geräte im Jahr 2025 den größten Anteil von 78,0 % und sollen mit der schnellsten CAGR von 7,4 % von 2026 bis 2031 wachsen.
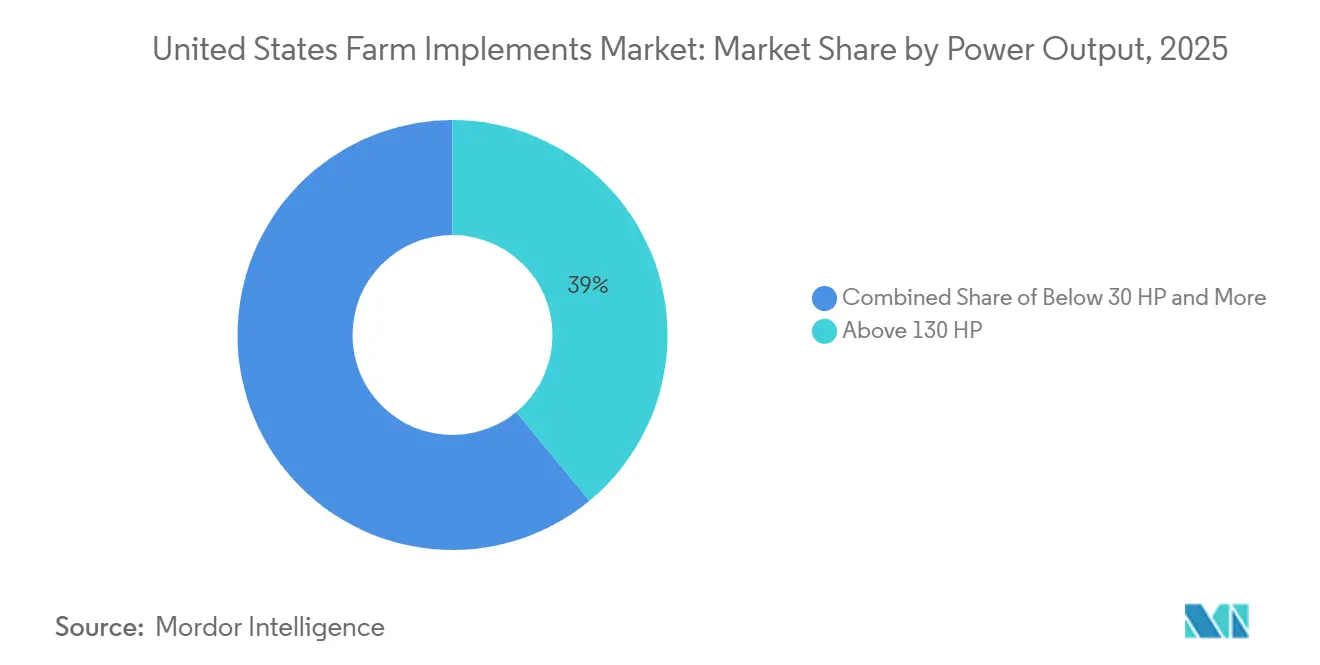
- Nach Leistungsabgabe entfiel im Jahr 2025 der größte Anteil von 39,0 % auf über 130 PS, während die Marktgröße für Landmaschinen in den Vereinigten Staaten für unter 30 PS voraussichtlich mit der schnellsten CAGR von 7,8 % von 2026 bis 2031 wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Markt für Landmaschinen in den Vereinigten Staaten
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einführung von Präzisionslandwirtschafts-Nachrüstlösungen in bestehenden Maschinenparks | +1.6% | National, mit Schwerpunkt im Corn Belt und in den Great Plains | Mittelfristig (2–4 Jahre) |
| Elektrifizierung durch Erstausrüster und Produkterneuerungszyklen im Niedrigleistungsbereich | +1.2% | National, mit frühen Gewinnen in Kalifornien und im Nordosten | Mittelfristig (2–4 Jahre) |
| Telematikgestützte vorausschauende Wartung und Verfügbarkeitsgarantien | +1% | National, mit Aktivitäten im Corn Belt und im pazifischen Nordwesten | Mittelfristig (2–4 Jahre) |
| Förderung klimafreundlicher Programme für Wasser- und Betriebsmitteleffizienz | +0.8% | National, mit Schwerpunkt in den westlichen Bundesstaaten und den Great Plains | Kurzfristig (≤ 2 Jahre) |
| Maßgeschneiderte Leasing- und Abonnementmodelle für finanzschwache Betriebe | +0.7% | National, Mittlerer Westen und Süden | Kurzfristig (≤ 2 Jahre) |
| Einführung von Robotik für Sonderkulturen in Obstgärten, Weinbergen und Baumschulen | +0.6% | Westküste, pazifischer Nordwesten und Südosten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einführung von Präzisionslandwirtschafts-Nachrüstlösungen in bestehenden Maschinenparks
Die hohen Vorabkosten für Präzisionslandwirtschaftstechnologien treiben die Nachfrage nach Nachrüstlösungen an, die bestehenden Landmaschinen erweiterte Funktionen hinzufügen. Das Rechnungskontrollamt der Vereinigten Staaten berichtete im Januar 2024, dass Präzisionslandwirtschaftstechnologien, einschließlich GPS, Automatisierung und Systemen mit variabler Ausbringrate, das Ressourcenmanagement und die Rentabilität landwirtschaftlicher Betriebe verbessern können, obwohl hohe Anschaffungskosten nach wie vor eine erhebliche Adoptionsbarriere darstellen. Gerätehersteller reagieren mit Nachrüsttechnologien, die es Landwirten ermöglichen, Führungs-, Konnektivitäts-, Automatisierungs- und Präzisionsausbringungsfunktionen zu Traktoren, Pflanzmaschinen, Sprühgeräten, Mähdreschern und anderen vorhandenen Geräten hinzuzufügen. John Deere bietet Präzisions-Upgrades für bereits im Besitz von Landwirten befindliche Maschinen an, während das PTx-Portfolio von AGCO Nachrüstlösungen für gemischte Maschinenparks verschiedener Marken bereitstellt. Diese Lösungen ermöglichen es Erzeugern, vorhandene Geräte zu modernisieren, ohne ganze Maschinen zu ersetzen, und unterstützen so die Nachfrage nach präzisionsgestützten Landmaschinen und Nachrüsttechnologie-Upgrades.
Elektrifizierung durch Erstausrüster und Produkterneuerungszyklen im Niedrigleistungsbereich
Erstausrüster beschleunigen die Elektrifizierung und Produkterneuerungszyklen bei kompakten Landmaschinen und schaffen damit neue Wachstumschancen im Markt für Landmaschinen in den Vereinigten Staaten. Im Haushaltsjahr 2025 gab das Landwirtschaftsministerium der Vereinigten Staaten bekannt, dass das Programm für ländliche Energie in Amerika 80 % der Darlehensbürgschaften für förderfähige Projekte zur Nutzung erneuerbarer Energien und zur Verbesserung der Energieeffizienz bereitstellt, wodurch Finanzierungshürden für fortschrittliche Agrartechnologien gesenkt werden [1]Quelle: Landwirtschaftsministerium der Vereinigten Staaten, Ländliche Entwicklung, Programm für ländliche Energie in Amerika – Garantierte Darlehen für erneuerbare Energiesysteme und Verbesserungen der Energieeffizienz,
rd.usda.gov.. Dieses politische Umfeld fördert Investitionen in elektrisch betriebene und energieeffiziente Landmaschinen. Infolgedessen erweitern Hersteller elektrische Niedrigleistungsplattformen und kompatible Geräte, die es Landwirten ermöglichen, die Betriebseffizienz zu verbessern, Geräte zu modernisieren und nachhaltige landwirtschaftliche Praktiken voranzutreiben.
Telematikgestützte vorausschauende Wartung und Verfügbarkeitsgarantien
Die wachsende Nachfrage nach vernetzten Geräten beschleunigt die Einführung telematikgestützter Wartungslösungen im gesamten Markt für Landmaschinen in den Vereinigten Staaten. Laut dem Nachhaltigkeitsdatenbuch 2024 von John Deere hat das Unternehmen das Ziel gesetzt, bis 2026 1,5 Millionen Maschinen zu vernetzen, was sein kontinuierliches Engagement in digitale Landwirtschaft und vernetzte Gerätetechnologien widerspiegelt[2]Quelle: John Deere, Nachhaltigkeitsdatenbuch 2024,
deere.com.. Dieses wachsende Telematik-Ökosystem ermöglicht die Echtzeit-Geräteüberwachung, vorausschauende Wartung und Ferndiagnose, sodass Händler potenzielle Probleme erkennen können, bevor Ausfälle auftreten, und ungeplante Ausfallzeiten während kritischer landwirtschaftlicher Betriebsphasen minimieren können. Infolgedessen stärken Hersteller ihre Verfügbarkeitsgarantieprogramme und digitalen Servicefähigkeiten, verbessern die Gerätezuverlässigkeit, Betriebseffizienz und den Kundenwert im gesamten Markt für Landmaschinen in den Vereinigten Staaten.
Förderung klimafreundlicher Programme für Wasser- und Betriebsmitteleffizienz
Bundesweite Naturschutzmittel unterstützen Investitionen in landwirtschaftliche Geräte und Technologien, die die Wasser- und Betriebsmitteleffizienz in den Vereinigten Staaten verbessern. Das Programm für Anreize zur Umweltqualität des Landwirtschaftsministeriums der Vereinigten Staaten bietet landwirtschaftlichen Erzeugern finanzielle und technische Unterstützung bei der Umsetzung von Naturschutzpraktiken, einschließlich des Bewässerwassermanagements und der Verbesserung von Bewässerungssystemen. Die Naturschutzprogramme des Landwirtschaftsministeriums der Vereinigten Staaten unterstützen auch präzise Nährstoffmanagementpraktiken, die Erzeugern helfen, Düngemittel und andere Betriebsmittel effizienter auszubringen. Diese Anreize können einige der mit der Einführung von Präzisionsbewässerung, Nährstoffausbringung und zugehörigen Feldgeräten verbundenen Kosten senken und damit die Nachfrage nach Landmaschinen unterstützen, die einen effizienteren Einsatz von Wasser und landwirtschaftlichen Betriebsmitteln ermöglichen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schwache Rohstoffpreise verzögern Ersatzzyklen | -1.8% | National, mit den stärksten Auswirkungen im Corn Belt und in den Great Plains | Kurzfristig (≤ 2 Jahre) |
| Mangel an Händlertechnikern verlangsamt die Geräteservicekapazität | -0.9% | National, am stärksten ausgeprägt im ländlichen Mittleren Westen und Südosten | Mittelfristig (2–4 Jahre) |
| Lücken in der ländlichen Konnektivität begrenzen die Einführung vernetzter Geräte | -0.6% | Ländlicher Mittlerer Westen, Great Plains und Süden | Mittelfristig (2–4 Jahre) |
| Vorlaufzeiten für die Emissionskonformität und Versorgungsunterbrechungen | -0.5% | National, hauptsächlich Geräte mit Motoren über 56 Kilowatt (kW) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schwache Rohstoffpreise verzögern Ersatzzyklen
Schwache Rohstoffpreise und sinkende Rentabilität landwirtschaftlicher Betriebe veranlassen Erzeuger, Käufe neuer Landmaschinen aufzuschieben, was das Wachstum im Markt für Landmaschinen in den Vereinigten Staaten begrenzt. Laut dem Wirtschaftsforschungsdienst des Landwirtschaftsministeriums der Vereinigten Staaten werden die Bareinnahmen der Landwirtschaft im Jahr 2026 voraussichtlich 514,7 Milliarden USD erreichen, ein Rückgang von 14,2 Milliarden USD gegenüber 2025, hauptsächlich aufgrund niedrigerer Einnahmen aus Vieh und tierischen Produkten[3]Quelle: Landwirtschaftsministerium der Vereinigten Staaten, Wirtschaftsforschungsdienst, Einkommensprognose für den Agrarsektor 2026,
ers.usda.gov.. Geringere landwirtschaftliche Einnahmen schränken die Kapitalausgaben ein und veranlassen Erzeuger, die Betriebslebensdauer vorhandener Maschinen zu verlängern, anstatt in neue Geräte zu investieren. Infolgedessen verlängern sich die Ersatzzyklen, was die Gerätenachfrage verlangsamt und Preisdruck im gesamten Markt erzeugt.
Mangel an Händlertechnikern verlangsamt die Geräteservicekapazität
Ein Mangel an qualifizierten landwirtschaftlichen Servicetechnikern schränkt weiterhin die Gerätewartungskapazität ein und begrenzt das Wachstum im Markt für Landmaschinen in den Vereinigten Staaten. Laut Farmdoc Daily (2026) hatten Bundesstaaten mit der höchsten Servicekapazität nur etwa 3 bis 7 Landmaschinen-Servicetechniker pro 100 Betriebe, was die begrenzte Verfügbarkeit von Fachkräften verdeutlicht, die für die Wartung zunehmend anspruchsvoller Landmaschinen benötigt werden. Da Landmaschinen immer stärker auf Präzisionstechnologien, Sensoren, Telematik und Software angewiesen sind, können unzureichende technische Unterstützung Reparaturen verzögern und Geräteausfallzeiten verlängern. Infolgedessen kann eine reduzierte Servicekapazität Gerätekäufe entmutigen und die Marktexpansion verlangsamen, insbesondere während kritischer Pflanz- und Erntesaisons.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Traktoren sichern den Umsatz, Bewässerungsgeräte treiben das Wachstum an
Traktoren entfielen im Jahr 2025 mit 50,6 % auf den größten Anteil am Markt für Landmaschinen in den Vereinigten Staaten. Dies spiegelt ihre Rolle als primäre Antriebsquelle für Bodenbearbeitung, Pflanzung, Aussaat, Materialhandhabung und Sonderkulturbetrieb in verschiedenen Anbausystemen wider. Große Traktoren bleiben für die Reihenkulturproduktion auf großen Flächen unverzichtbar, während kompakte Modelle Obstgärten, Weinberge und Viehbetriebe unterstützen. Hersteller führen weiterhin fortschrittliche Plattformen mit Präzisionsführung, Konnektivität und elektrifizierten Gerätefunktionen ein, um die Feldleistung zu verbessern. Mähdrescher stellen ebenfalls eine wichtige Produktkategorie dar und unterstützen die mechanisierte Ernte in den wichtigsten Getreide- und Sonderkulturerzeugungsregionen.
Bewässerungs- und Pflanzenschutzgeräte sollen mit der schnellsten CAGR von 9,3 % von 2026 bis 2031 wachsen. Steigende Anforderungen an die Wassereinsparung, präzises Betriebsmittelmanagement und die zunehmende Einführung automatisierter Ausbringungstechnologien unterstützen weiterhin die Nachfrage in den wichtigsten Agrarregionen. Präzisionsbewässerungssysteme integrieren Bodenfeuchteüberwachung, variable Ausbringrate und automatisierte Steuerungen, um die Wassernutzungseffizienz zu verbessern und gleichzeitig die Betriebskosten zu senken. Präzisionssprühgeräte und autonome Feldgeräte gewinnen ebenfalls an kommerzieller Akzeptanz, da Erzeuger Arbeitseffizienz und nachhaltiges Kulturpflanzenmanagement priorisieren. Bodenbearbeitungs-, Pflanz-, Sä-, Heu- und Futtergeräte bleiben unverzichtbar, da sie wiederkehrende saisonale landwirtschaftliche Betriebsabläufe unterstützen.


Nach Betriebsart: Angetriebene Geräte erfassen sowohl Volumen als auch Wachstum
Angetriebene Geräte hielten im Jahr 2025 den größten Anteil von 78,0 % und sollen mit der schnellsten CAGR von 7,4 % von 2026 bis 2031 wachsen. Diese Dominanz spiegelt die zunehmende Einführung von Geräten mit hydraulischen, elektrischen und elektronisch gesteuerten Systemen wider, die die Feldproduktivität und Ausbringungsgenauigkeit verbessern. Angetriebene Geräte unterstützen präzises Pflanzen, Sprühen, Düngen, Ernten und Materialhandhabung auf großen kommerziellen Betrieben. Die Integration mit Führungstechnologien, Telematik, Automatisierung und Systemen mit variabler Ausbringrate ermöglicht es Erzeugern, den Betriebsmitteleinsatz zu optimieren, den Arbeitskräftebedarf zu reduzieren und die Betriebseffizienz in verschiedenen Anbausystemen zu verbessern.
Nicht angetriebene Geräte spielen weiterhin eine wichtige Rolle in kleinen und mittelgroßen landwirtschaftlichen Betrieben, in denen Erschwinglichkeit und Betriebseinfachheit wichtige Kaufkriterien sind. Konventionelle Bodenbearbeitungswerkzeuge, mechanische Pflanzmaschinen, Kultivatoren und nicht angetriebene Ausbringungsgeräte werden häufig für routinemäßige Feldarbeiten eingesetzt, die eine begrenzte Automatisierung erfordern. Ihr unkompliziertes Design reduziert den Wartungsaufwand und ermöglicht es Bedienern, Reparaturen mit leicht verfügbaren Komponenten durchzuführen, was sie für kostenbewusste Erzeuger geeignet macht. Kontinuierliche Verbesserungen bei der strukturellen Haltbarkeit, Materialqualität und Gerätekompatibilität verbessern weiterhin die Feldleistung und halten nicht angetriebene Geräte neben zunehmend anspruchsvolleren angetriebenen Agrarsystemen relevant.
Nach Leistungsabgabe: Über 130 PS führt, unter 30 PS gewinnt an Dynamik
Das Segment über 130 PS entfiel im Jahr 2025 mit 39,0 % auf den größten Anteil. Hochleistungsgeräte werden auf großen kommerziellen Betrieben, die Mais, Sojabohnen, Weizen und Baumwolle produzieren, weit verbreitet eingesetzt, wo eine größere Zugkraft und Feldproduktivität unerlässlich sind. Diese Maschinen betreiben effizient breite Bodenbearbeitungswerkzeuge, Hochkapazitätspflanzmaschinen, Drillmaschinen und Präzisionsausbringungsgeräte, wodurch Feldüberfahrten und Arbeitskräftebedarf reduziert werden. Hersteller integrieren weiterhin fortschrittliche Hydrauliksysteme, Telematik, Automatisierung und Präzisionsführungstechnologien, die es Bedienern ermöglichen, die Effizienz in großflächigen landwirtschaftlichen Betrieben zu verbessern.
Die Marktgröße für Landmaschinen in den Vereinigten Staaten für das Segment unter 30 PS soll mit der schnellsten CAGR von 7,8 % von 2026 bis 2031 wachsen. Die Nachfrage steigt, da kleine Betriebe, Obstgärten, Weinberge, Viehbetriebe und Hobbyfarmen in kompakte und vielseitige Geräte investieren, die für beengte Arbeitsumgebungen geeignet sind. Diese Maschinen bieten einen geringeren Kraftstoffverbrauch, reduzierte Wartungskosten und Kompatibilität mit einer breiten Palette von leichten Geräten, was sie zu einer wirtschaftlichen Wahl für diversifizierte landwirtschaftliche Tätigkeiten macht. Hersteller erweitern weiterhin kompakte Geräteportfolios mit verbessertem Bedienkomfort, hydrostatischen Getrieben und digitaler Konnektivität, was die Einführung in kleinen landwirtschaftlichen Betrieben unterstützt.
Geografische Analyse
Der Mittlere Westen dominierte im Jahr 2025 den Markt für Landmaschinen in den Vereinigten Staaten, angetrieben durch die umfangreiche Produktion von Mais, Sojabohnen und Weizen in Bundesstaaten wie Iowa, Illinois, Nebraska, Minnesota und Indiana. Große kommerzielle Betriebe in der Region erzeugen eine starke Nachfrage nach Hochkapazitätstraktoren, Pflanzmaschinen, Bodenbearbeitungsgeräten und Präzisionsausbringungsgeräten, um die Feldproduktivität und Betriebseffizienz zu verbessern. Die Region profitiert auch von gut etablierten Landmaschinen-Händlernetzwerken, einem hohen Mechanisierungsgrad und einer weit verbreiteten Einführung von Präzisionslandwirtschaftstechnologien, die kontinuierliche Investitionen in fortschrittliche Landmaschinen unterstützen.
Der Süden der Vereinigten Staaten stellt einen weiteren wichtigen Markt dar, der durch eine diversifizierte landwirtschaftliche Produktion einschließlich Baumwolle, Reis, Erdnüssen, Zuckerrohr, Geflügel und Vieh unterstützt wird. Bundesstaaten wie Texas, Arkansas, Georgia, Mississippi und Louisiana benötigen eine breite Palette spezialisierter Geräte, die für regionale Anbausysteme und große landwirtschaftliche Betriebe geeignet sind. Die wachsende Einführung von Präzisionspflanz-, Sprüh- und Erntetechnologien sowie der Ersatzbedarf für alternde Maschinen und die Ausweitung kommerzieller landwirtschaftlicher Tätigkeiten unterstützen weiterhin den Geräteabsatz in der gesamten Region.
Kalifornien, Washington, Oregon und Arizona treiben weiterhin Investitionen in fortschrittliche Landmaschinen voran, aufgrund ihrer Konzentration auf hochwertige Sonderkulturerzeugung und steigenden Mechanisierungsbedarf. Laut dem Nationalen Statistikdienst für Landwirtschaft des Landwirtschaftsministeriums der Vereinigten Staaten (USDA) erzielte Kalifornien im Jahr 2025 landwirtschaftliche Bareinnahmen von 63,8 Milliarden USD und behauptete damit seine Position als führender Agrarstaat der Nation. Steigende Arbeitskräftemangel, die Einführung von Präzisionsbewässerung und die Ausweitung der Obstgarten-, Weinberg-, Obst- und Gemüseproduktion ermutigen Erzeuger, in kompakte Traktoren, Präzisionssprühgeräte, automatisierte Erntemaschinen und andere spezialisierte Geräte zu investieren, was die Nachfrage nach fortschrittlichen Landmaschinen im gesamten westlichen Teil der Vereinigten Staaten stärkt.
Wettbewerbslandschaft
Der Markt für Landmaschinen in den Vereinigten Staaten ist im Jahr 2025 mäßig fragmentiert. Zu den wichtigsten Herstellern gehören Deere and Company, CNH Industrial N.V., AGCO Corporation, Kubota Corporation und Mahindra and Mahindra Limited, die neben zahlreichen regionalen Herstellern und spezialisierten Geräteanbietern konkurrieren. Diese Unternehmen behaupten ihre Marktpositionen durch umfangreiche Händlernetzwerke, breite Produktportfolios, Präzisionslandwirtschaftstechnologien und kontinuierliche Investitionen in Forschung und Entwicklung, um die Geräteeffizienz, Automatisierung und digitale Landwirtschaftsfähigkeiten zu verbessern.
Der Wettbewerb konzentriert sich zunehmend auf technologische Innovation, intelligente Landwirtschaftslösungen und nachhaltige Geräteentwicklung. Hersteller integrieren GPS-Führung, Telematik, autonomen Betrieb, künstliche Intelligenz und Präzisionsausbringungstechnologien in Traktoren und Landmaschinen, um die Produktivität zu verbessern und gleichzeitig Arbeits- und Betriebsmittelkosten zu senken. Strategische Partnerschaften, Produktionserweiterungen, Produkteinführungen und Verbesserungen des Nachmarktservices sind ebenfalls wichtige Wettbewerbsstrategien, die zur Stärkung der Kundenbindung und zur Ausweitung der Marktpräsenz in den Vereinigten Staaten eingesetzt werden.
Jüngste Produktinnovationen intensivieren weiterhin den Wettbewerb im Markt für Landmaschinen in den Vereinigten Staaten. So stellte Deere and Company auf der CES 2025 seine autonome Technologieplattform der zweiten Generation und neue autonome Landmaschinen vor, darunter den autonomen Traktor 9RX und den Obstgarten-Traktor 5ML, die darauf ausgelegt sind, den Arbeitskräftemangel zu beheben und Präzisionslandwirtschaftsbetriebe zu verbessern. Solche Entwicklungen spiegeln den wachsenden Schwerpunkt der Branche auf Automatisierung, künstliche Intelligenz und Präzisionslandwirtschaft wider und veranlassen Wettbewerber, Investitionen in Landmaschinen der nächsten Generation und digitale Landwirtschaftslösungen zu beschleunigen.
Marktführer in der Branche der Landmaschinen in den Vereinigten Staaten
Deere and Company
CNH Industrial N.V.
AGCO Corporation
Kubota Corporation
Mahindra & Mahindra Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Februar 2026: Deere and Company brachte sechs neue 8R- und 8RX-Traktoren mit elektrisch variablem Getriebe (EVT) und autonomiefähiger Technologie auf den Markt und erweiterte damit sein Portfolio an Hochleistungs- und Präzisionslandwirtschaftsgeräten für den US-amerikanischen Agrarmarkt.
- Januar 2026: Kubota Corporation stellte auf der CES 2026 den kommerziell einsatzbereiten autonomen Traktor M5 Narrow vor, der gemeinsam mit Agtonomy entwickelt wurde, und erweiterte damit autonome Landmaschinenlösungen für Obstgarten- und Weinbergbetriebe in den Vereinigten Staaten.
- August 2025: CNH Industrial N.V. stellte auf der Farm Progress Show in Illinois den Case IH Steiger 785 Quadtrac, den Traktor mit der höchsten Leistung der Marke, zusammen mit neuen Präzisionslandwirtschaftstechnologien vor.


Berichtsumfang für den Markt für Landmaschinen in den Vereinigten Staaten
Landmaschinen sind landwirtschaftliche Maschinen, Geräte und Anbaugeräte, die zur Durchführung von Feldarbeiten wie Landvorbereitung, Pflanzung, Aussaat, Düngung, Bewässerung, Pflanzenschutz, Ernte sowie Heu- und Futteroperationen eingesetzt werden.
Der Bericht über den Markt für Landmaschinen in den Vereinigten Staaten ist segmentiert nach Produkttyp (Traktoren, Mähdrescher, Bodenbearbeitungs- und Kultivierungsgeräte, Pflanz-, Sä- und Düngeausrüstung, Bewässerungs- und Pflanzenschutzgeräte, Präzisions- und autonome Geräte, Heu- und Futtergeräte sowie sonstige Geräte), nach Betriebsart (angetriebene Geräte und nicht angetriebene Geräte) und nach Leistungsabgabe (unter 30 PS, 31–70 PS, 71–130 PS und über 130 PS). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Traktoren |
| Mähdrescher |
| Bodenbearbeitungs- und Kultivierungsgeräte |
| Pflanz-, Sä- und Düngeausrüstung |
| Bewässerungs- und Pflanzenschutzgeräte |
| Präzisions- und autonome Geräte |
| Heu- und Futtergeräte |
| Sonstige Geräte |
| Angetriebene Geräte |
| Nicht angetriebene Geräte |
| Unter 30 PS |
| 31–70 PS |
| 71–130 PS |
| Über 130 PS |
| Nach Produkttyp | Traktoren |
| Mähdrescher | |
| Bodenbearbeitungs- und Kultivierungsgeräte | |
| Pflanz-, Sä- und Düngeausrüstung | |
| Bewässerungs- und Pflanzenschutzgeräte | |
| Präzisions- und autonome Geräte | |
| Heu- und Futtergeräte | |
| Sonstige Geräte | |
| Nach Betriebsart | Angetriebene Geräte |
| Nicht angetriebene Geräte | |
| Nach Leistungsabgabe | Unter 30 PS |
| 31–70 PS | |
| 71–130 PS | |
| Über 130 PS |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Landmaschinen in den Vereinigten Staaten im Jahr 2026 und wie stark wird er bis 2031 voraussichtlich wachsen?
Der Markt soll von 32,14 Milliarden USD im Jahr 2026 auf 43,84 Milliarden USD bis 2031 wachsen, mit einer CAGR von 6,41 % von 2026 bis 2031.
Welche Produktkategorie führt die Nachfrage nach Landmaschinen in den Vereinigten Staaten an?
Traktoren führten im Jahr 2025 mit einem Anteil von 50,6 %, da sie Kernaktivitäten wie Bodenbearbeitung, Aussaat und Materialhandhabung unterstützen.
Welche Produkttyp-Kategorie von Landmaschinen wächst am schnellsten?
Bewässerungs- und Pflanzenschutzgeräte sollen von 2026 bis 2031 mit einer CAGR von 9,3 % wachsen, unterstützt durch den Bedarf an Wassermanagement und Naturschutzanreize.
Was begrenzt die Einführung vernetzter Landmaschinen?
Technikermangel und ungleichmäßiger Breitbandzugang im ländlichen Raum können den Service verzögern und die Echtzeitnutzung von Telematik- und Systemen mit variabler Ausbringrate einschränken.
Seite zuletzt aktualisiert am:



