
Tamaño y Participación del Mercado de Implementos Agrícolas de los Estados Unidos
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 30.20 Mil millones de dólares |
| Tamaño del Mercado (2026) | 32.14 Mil millones de dólares |
| Tamaño del Mercado (2031) | 43.84 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.41 % |
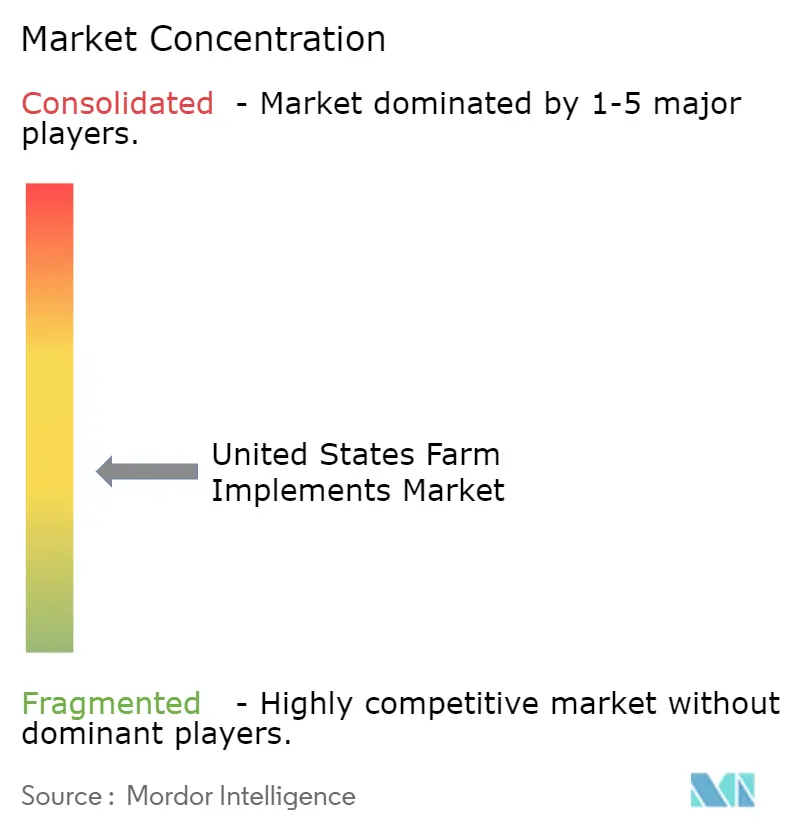
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Implementos Agrícolas de los Estados Unidos por Mordor Intelligence
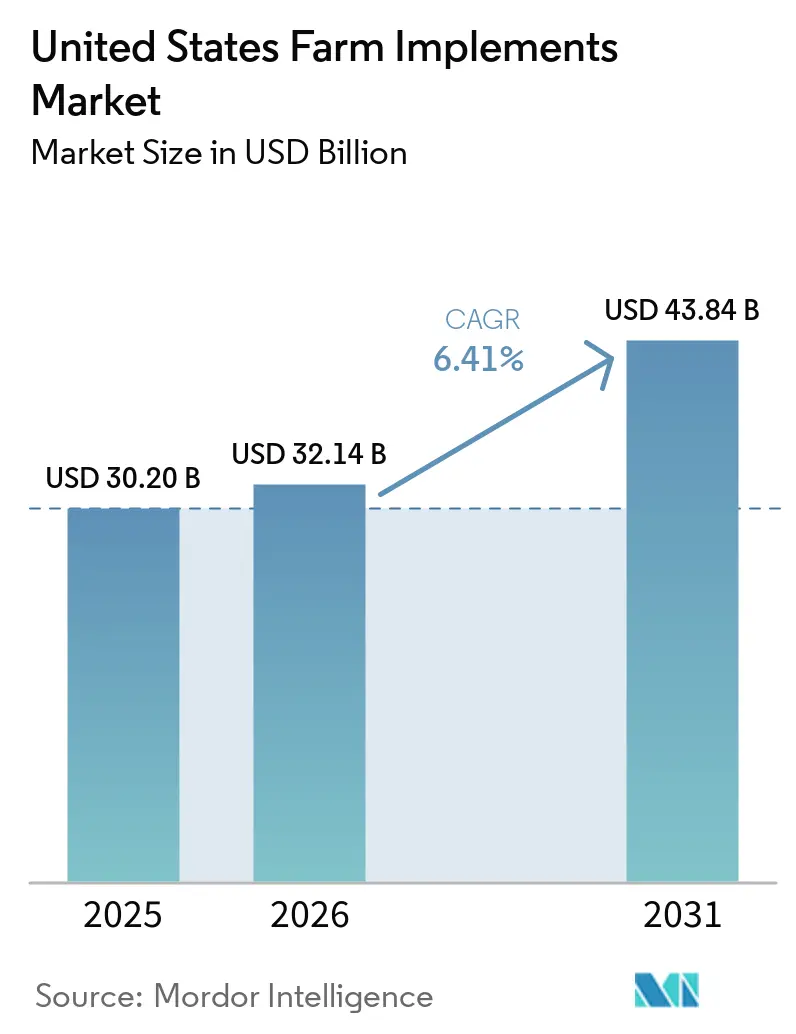
El mercado de implementos agrícolas de los Estados Unidos fue valorado en 30,20 mil millones de USD en 2025 y se proyecta que crezca de 32,14 mil millones de USD en 2026 a 43,84 mil millones de USD en 2031, a una CAGR del 6,41% durante el período de pronóstico de 2026 a 2031. El crecimiento del mercado está respaldado por la adopción de tecnologías de agricultura de precisión, la creciente automatización de equipos y la demanda de maquinaria que mejora la productividad en campo y la eficiencia en el uso de insumos. Los equipos conectados, el diagnóstico remoto y otras capacidades digitales están ampliando la funcionalidad de la maquinaria agrícola y apoyando la modernización de los equipos de soporte. Sin embargo, los altos costos de los equipos y la presión sobre el gasto de capital agrícola pueden influir en las decisiones de compra y reemplazo.
Conclusiones Clave del Informe
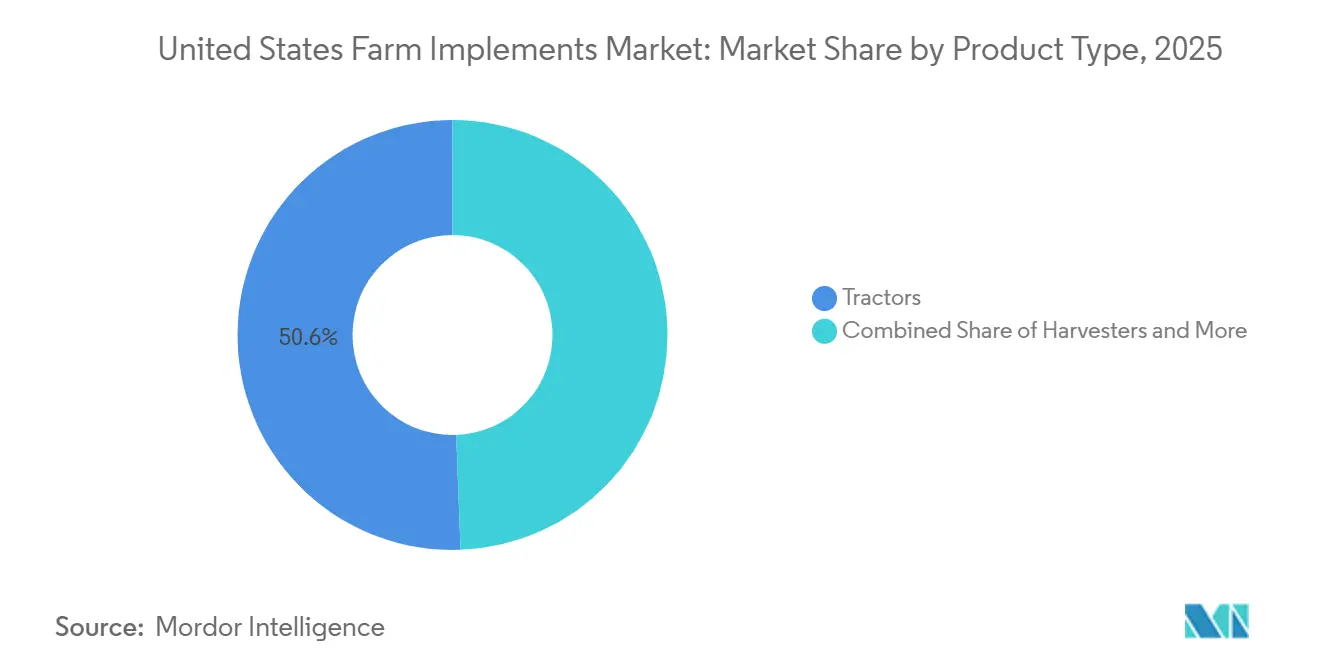
- Por tipo de producto, los tractores representaron la mayor participación del 50,6% del mercado de implementos agrícolas de los Estados Unidos en 2025, mientras que se proyecta que los implementos de riego y protección de cultivos crezcan a la CAGR más rápida del 9,3% de 2026 a 2031.
- Por modo de operación, los implementos motorizados mantuvieron la mayor participación del 78,0% en 2025 y se proyecta que crezcan a la CAGR más rápida del 7,4% de 2026 a 2031.
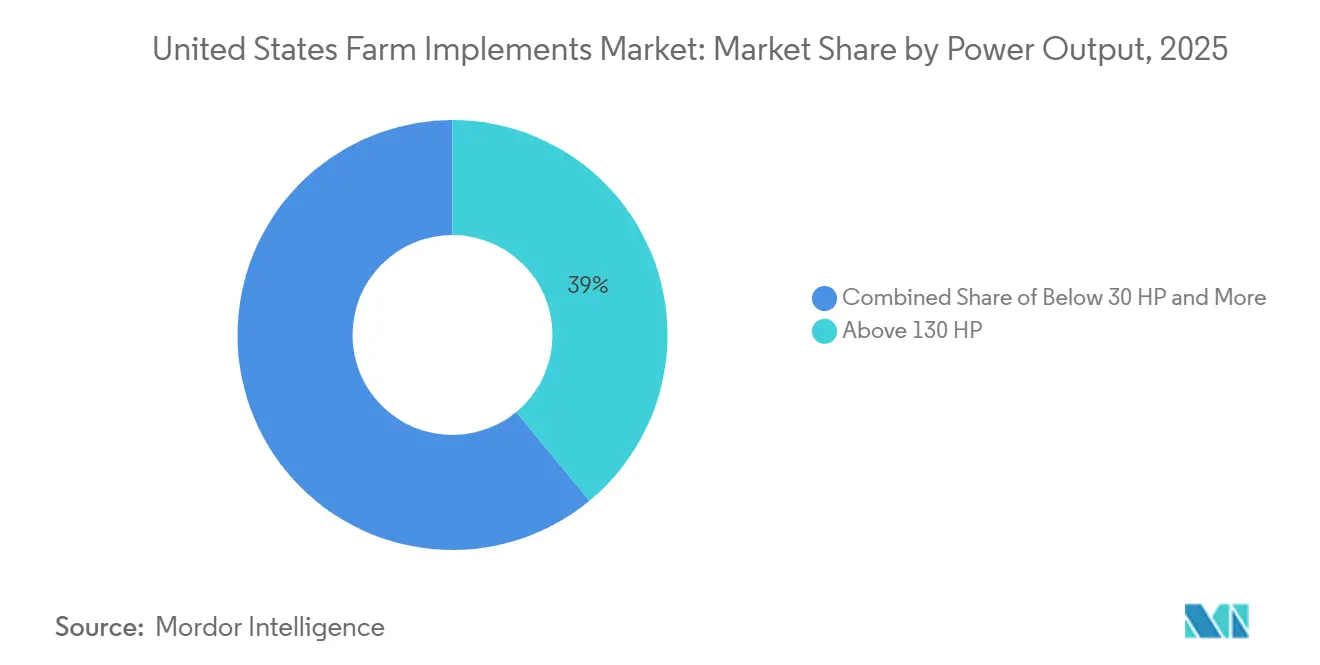
- Por potencia, los equipos de más de 130 HP representaron la mayor participación del 39,0% en 2025, mientras que se proyecta que el tamaño del mercado de implementos agrícolas de los Estados Unidos para los equipos de menos de 30 HP crezca a la CAGR más rápida del 7,8% de 2026 a 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Implementos Agrícolas de los Estados Unidos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción de Modernización de Agricultura de Precisión en Flotas Existentes | +1.6% | Nacional, con concentración en el Cinturón del Maíz y las Grandes Llanuras | Mediano plazo (2-4 años) |
| Ciclos de Electrificación y Renovación de Productos de Baja Potencia por Parte de los Fabricantes de Equipos Originales | +1.2% | Nacional, con ganancias tempranas en California y el Noreste | Mediano plazo (2-4 años) |
| Mantenimiento Predictivo Basado en Telemática y Garantías de Disponibilidad | +1% | Nacional, con actividad en el Cinturón del Maíz y el Noroeste del Pacífico | Mediano plazo (2-4 años) |
| Financiamiento de Programas de Agricultura Climáticamente Inteligente para la Eficiencia Hídrica y de Insumos | +0.8% | Nacional, con concentración en los estados del Oeste y las Grandes Llanuras | Corto plazo (≤ 2 años) |
| Modelos de Arrendamiento y Suscripción Personalizados para Granjas con Limitaciones de Capital | +0.7% | Nacional, Medio Oeste y Sur | Corto plazo (≤ 2 años) |
| Adopción de Robótica para Cultivos Especializados en Huertos, Viñedos y Operaciones de Vivero | +0.6% | Costa Oeste, Noroeste del Pacífico y Sureste | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Adopción de Modernización de Agricultura de Precisión en Flotas Existentes
Los altos costos iniciales asociados con las tecnologías de agricultura de precisión están impulsando la demanda de soluciones de modernización que añaden capacidades avanzadas a la maquinaria agrícola existente. La Oficina de Rendición de Cuentas del Gobierno de los Estados Unidos informó en enero de 2024 que las tecnologías de agricultura de precisión, incluidos los sistemas GPS, de automatización y de aplicación a tasa variable, pueden mejorar la gestión de recursos y la rentabilidad agrícola, aunque los altos costos iniciales de adquisición siguen siendo una barrera significativa para su adopción. Los fabricantes de equipos están respondiendo con tecnologías de modernización que permiten a los agricultores añadir capacidades de guía, conectividad, automatización y aplicación de precisión a tractores, sembradoras, pulverizadoras, cosechadoras y otros equipos existentes. John Deere ofrece Actualizaciones de Precisión para maquinaria ya propiedad de los agricultores, mientras que la cartera PTx de AGCO proporciona soluciones de modernización para flotas de múltiples marcas. Estas soluciones permiten a los productores modernizar los equipos existentes sin reemplazar las máquinas completas, apoyando la demanda de implementos agrícolas habilitados para la precisión y las actualizaciones tecnológicas del mercado de posventa.
Ciclos de Electrificación y Renovación de Productos de Baja Potencia por Parte de los Fabricantes de Equipos Originales
Los fabricantes de equipos originales están acelerando la electrificación y los ciclos de renovación de productos en equipos agrícolas compactos, creando nuevas oportunidades de crecimiento en el mercado de implementos agrícolas de los Estados Unidos. En el Año Fiscal 2025, el Departamento de Agricultura de los Estados Unidos anunció que el Programa de Energía Rural para América proporciona el 80% de las garantías de préstamos para proyectos elegibles de energía renovable y mejora de la eficiencia energética, reduciendo las barreras de financiamiento para las tecnologías agrícolas avanzadas [1]Fuente: Departamento de Agricultura de los Estados Unidos, Desarrollo Rural, Préstamos Garantizados para Sistemas de Energía Renovable y Mejora de la Eficiencia Energética del Programa de Energía Rural para América,
rd.usda.gov.. Este entorno de políticas fomenta la inversión en equipos agrícolas eléctricos y energéticamente eficientes. Como resultado, los fabricantes están ampliando las plataformas eléctricas de baja potencia y los implementos compatibles, permitiendo a los agricultores mejorar la eficiencia operativa, modernizar los equipos y avanzar en prácticas agrícolas sostenibles.
Mantenimiento Predictivo Basado en Telemática y Garantías de Disponibilidad
La creciente demanda de equipos conectados está acelerando la adopción de soluciones de mantenimiento habilitadas por telemática en el mercado de implementos agrícolas de los Estados Unidos. Según el Libro de Datos de Sostenibilidad 2024 de John Deere, la empresa ha establecido un objetivo de conectar 1,5 millones de máquinas para 2026, lo que refleja su continua inversión en agricultura digital y tecnologías de equipos conectados[2]Fuente: John Deere, Libro de Datos de Sostenibilidad 2024,
deere.com.. Este ecosistema de telemática en expansión permite el monitoreo de equipos en tiempo real, el mantenimiento predictivo y el diagnóstico remoto, lo que permite a los distribuidores identificar posibles problemas antes de que ocurran fallas y minimizar el tiempo de inactividad no planificado durante las operaciones agrícolas críticas. Como resultado, los fabricantes están fortaleciendo los programas de garantía de disponibilidad y las capacidades de servicio digital, mejorando la confiabilidad de los equipos, la eficiencia operativa y el valor para el cliente en el mercado de implementos agrícolas de los Estados Unidos.
Financiamiento de Programas de Agricultura Climáticamente Inteligente para la Eficiencia Hídrica y de Insumos
El financiamiento federal para la conservación está apoyando la inversión en equipos y tecnologías agrícolas que mejoran la eficiencia en el uso del agua y los insumos en los Estados Unidos. El Programa de Incentivos para la Calidad Ambiental del Departamento de Agricultura de los Estados Unidos proporciona asistencia financiera y técnica a los productores agrícolas que implementan prácticas de conservación, incluida la gestión del agua de riego y las mejoras a los sistemas de riego. Los programas de conservación del Departamento de Agricultura de los Estados Unidos también apoyan prácticas de gestión precisa de nutrientes que ayudan a los productores a aplicar fertilizantes y otros insumos de manera más eficiente. Estos incentivos pueden reducir algunos de los costos asociados con la adopción de riego de precisión, aplicación de nutrientes y equipos de campo relacionados, apoyando así la demanda de implementos agrícolas que permiten un uso más eficiente del agua y los insumos agrícolas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Debilidad en los Precios de los Productos Básicos que Retrasa los Ciclos de Reemplazo | -1.8% | Nacional, con el mayor efecto en el Cinturón del Maíz y las Grandes Llanuras | Corto plazo (≤ 2 años) |
| Escasez de Técnicos en Distribuidores que Ralentiza la Capacidad de Servicio de Equipos | -0.9% | Nacional, más aguda en el Medio Oeste rural y el Sureste | Mediano plazo (2-4 años) |
| Brechas de Conectividad Rural que Limitan la Adopción de Implementos Conectados | -0.6% | Medio Oeste rural, Grandes Llanuras y Sur | Mediano plazo (2-4 años) |
| Plazos de Cumplimiento de Emisiones e Interrupciones en la Cadena de Suministro | -0.5% | Nacional, principalmente equipos con motores de más de 56 kilovatios (kW) | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Debilidad en los Precios de los Productos Básicos que Retrasa los Ciclos de Reemplazo
Los bajos precios de los productos básicos y la disminución de la rentabilidad agrícola están llevando a los productores a posponer las compras de nuevos equipos agrícolas, limitando el crecimiento en el mercado de implementos agrícolas de los Estados Unidos. Según el Servicio de Investigación Económica del Departamento de Agricultura de los Estados Unidos, se prevé que los ingresos en efectivo del sector agrícola alcancen los 514,7 mil millones de USD en 2026, una disminución de 14,2 mil millones de USD respecto a 2025, principalmente debido a menores ingresos por productos ganaderos y animales[3]Fuente: Servicio de Investigación Económica del Departamento de Agricultura de los Estados Unidos, Pronóstico de Ingresos del Sector Agrícola 2026,
ers.usda.gov.. La reducción de los ingresos agrícolas está restringiendo el gasto de capital, lo que lleva a los productores a extender la vida útil de la maquinaria existente en lugar de invertir en nuevos implementos. Como resultado, los ciclos de reemplazo se están alargando, lo que ralentiza la demanda de equipos y crea presión sobre los precios en todo el mercado.
Escasez de Técnicos en Distribuidores que Ralentiza la Capacidad de Servicio de Equipos
La escasez de técnicos de servicio agrícola calificados continúa restringiendo la capacidad de mantenimiento de equipos, limitando el crecimiento en el mercado de implementos agrícolas de los Estados Unidos. Según Farmdoc Daily (2026), los estados con mayor capacidad de servicio tenían solo aproximadamente 3 a 7 técnicos de servicio de equipos agrícolas por cada 100 granjas, lo que pone de relieve la limitada disponibilidad de mano de obra calificada necesaria para mantener una maquinaria agrícola cada vez más sofisticada. A medida que los implementos agrícolas dependen más de las tecnologías de precisión, sensores, telemática y software, el soporte técnico insuficiente puede retrasar las reparaciones y prolongar el tiempo de inactividad de los equipos. Como resultado, la reducción de la capacidad de servicio puede desalentar las compras de equipos y ralentizar la expansión del mercado, particularmente durante las temporadas críticas de siembra y cosecha.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Los Tractores Anclan los Ingresos, los Implementos de Riego Impulsan el Crecimiento
Los tractores representaron la mayor participación del mercado de implementos agrícolas de los Estados Unidos con el 50,6% en 2025. Esto refleja su papel como la principal fuente de potencia para las operaciones de labranza, siembra, sembradora, manejo de materiales y cultivos especializados en diversos sistemas agrícolas. Los tractores grandes siguen siendo esenciales para la producción de cultivos en hileras de gran superficie, mientras que los modelos compactos apoyan los huertos, viñedos y granjas ganaderas. Los fabricantes continúan introduciendo plataformas avanzadas con guía de precisión, conectividad y capacidades de implementos electrificados para mejorar la eficiencia en campo. Las cosechadoras también representan una categoría de productos importante, apoyando la cosecha mecanizada en las principales regiones de producción de granos y cultivos especializados.
Se proyecta que los implementos de riego y protección de cultivos crezcan a la CAGR más rápida, del 9,3%, de 2026 a 2031. Los crecientes requisitos de conservación del agua, la gestión precisa de insumos y la creciente adopción de tecnologías de aplicación automatizada continúan apoyando la demanda en las principales regiones agrícolas. Los sistemas de riego de precisión integran el monitoreo de la humedad del suelo, la aplicación a tasa variable y los controles automatizados para mejorar la eficiencia en el uso del agua y reducir los costos operativos. Las pulverizadoras de precisión y los equipos de campo autónomos también están ganando aceptación comercial a medida que los productores priorizan la eficiencia laboral y la gestión sostenible de cultivos. Los implementos de preparación del suelo, siembra, sembradora, henificación y forraje siguen siendo esenciales ya que sirven a las operaciones agrícolas estacionales recurrentes.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Modo de Operación: Los Implementos Motorizados Capturan Tanto el Volumen como el Crecimiento
Los implementos motorizados mantuvieron la mayor participación del 78,0% en 2025 y se proyecta que crezcan a la CAGR más rápida del 7,4% de 2026 a 2031. Este dominio refleja la creciente adopción de equipos con sistemas hidráulicos, eléctricos y controlados electrónicamente que mejoran la productividad en campo y la precisión de aplicación. Los implementos motorizados apoyan la siembra de precisión, la pulverización, la fertilización, la cosecha y el manejo de materiales en grandes granjas comerciales. La integración con tecnologías de guía, telemática, automatización y sistemas de aplicación a tasa variable permite a los productores optimizar el uso de insumos, reducir los requisitos de mano de obra y mejorar la eficiencia operativa en diversos sistemas de cultivo.
Los implementos no motorizados continúan desempeñando un papel importante en las operaciones agrícolas pequeñas y medianas donde la asequibilidad y la simplicidad operativa son consideraciones clave de compra. Las herramientas de labranza convencionales, las sembradoras mecánicas, los cultivadores y los aplicadores no motorizados se utilizan ampliamente para actividades de campo rutinarias que requieren automatización limitada. Su diseño sencillo reduce los requisitos de mantenimiento y permite a los operadores realizar reparaciones utilizando componentes fácilmente disponibles, lo que los hace adecuados para productores conscientes de los costos. Las mejoras continuas en la durabilidad estructural, la calidad de los materiales y la compatibilidad de los implementos continúan mejorando el rendimiento en campo, manteniendo los equipos no motorizados relevantes junto a los sistemas agrícolas motorizados cada vez más sofisticados.
Por Potencia: Los Equipos de Más de 130 HP Lideran, los de Menos de 30 HP Ganan Impulso
El segmento de más de 130 HP representó la mayor participación del 39,0% en 2025. Los equipos de alta potencia se utilizan ampliamente en grandes granjas comerciales que producen maíz, soja, trigo y algodón, donde una mayor capacidad de tracción y productividad en campo son esenciales. Estas máquinas operan eficientemente herramientas de labranza de gran anchura, sembradoras de alta capacidad, sembradoras neumáticas y equipos de aplicación de precisión, reduciendo los pases en campo y los requisitos de mano de obra. Los fabricantes continúan integrando sistemas hidráulicos avanzados, telemática, automatización y tecnologías de guía de precisión, permitiendo a los operadores mejorar la eficiencia en operaciones agrícolas a gran escala.
Se proyecta que el tamaño del mercado de implementos agrícolas de los Estados Unidos para el segmento de menos de 30 HP crezca a la CAGR más rápida del 7,8% de 2026 a 2031. La demanda está aumentando a medida que las pequeñas granjas, huertos, viñedos, operaciones ganaderas y granjas de afición invierten en equipos compactos y versátiles adecuados para entornos de trabajo confinados. Estas máquinas ofrecen menor consumo de combustible, costos de mantenimiento reducidos y compatibilidad con una amplia gama de implementos de uso ligero, lo que las convierte en una opción económica para actividades agrícolas diversificadas. Los fabricantes continúan ampliando las carteras de equipos compactos con mayor comodidad para el operador, transmisiones hidrostáticas y conectividad digital, apoyando la adopción en operaciones agrícolas a pequeña escala.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
El Medio Oeste dominó el mercado de implementos agrícolas de los Estados Unidos en 2025, impulsado por la extensa producción de maíz, soja y trigo en estados como Iowa, Illinois, Nebraska, Minnesota e Indiana. Las grandes granjas comerciales de la región generan una fuerte demanda de tractores de alta capacidad, sembradoras, equipos de labranza e implementos de aplicación de precisión para mejorar la productividad en campo y la eficiencia operativa. La región también se beneficia de redes de distribuidores de equipos agrícolas bien establecidas, altos niveles de mecanización y una amplia adopción de tecnologías de agricultura de precisión, que apoyan la inversión continua en maquinaria agrícola avanzada.
El Sur de los Estados Unidos representa otro mercado importante, respaldado por una producción agrícola diversificada que incluye algodón, arroz, cacahuetes, caña de azúcar, aves de corral y ganado. Estados como Texas, Arkansas, Georgia, Mississippi y Luisiana requieren una amplia gama de implementos especializados adecuados para los sistemas de cultivo regionales y las grandes operaciones agrícolas. La creciente adopción de tecnologías de siembra, pulverización y cosecha de precisión, junto con la demanda de reemplazo de maquinaria envejecida y la expansión de las actividades agrícolas comerciales, continúa apoyando las ventas de equipos en toda la región.
California, Washington, Oregón y Arizona continúan impulsando la inversión en implementos agrícolas avanzados debido a su concentración de producción de cultivos especializados de alto valor y las crecientes necesidades de mecanización. Según el Servicio Nacional de Estadísticas Agrícolas del Departamento de Agricultura de los Estados Unidos (USDA), California generó 63,8 mil millones de USD en ingresos en efectivo agrícolas en 2025, manteniendo su posición como el principal estado agrícola del país. La creciente escasez de mano de obra, la adopción de riego de precisión y la expansión de la producción de huertos, viñedos, frutas y verduras están alentando a los productores a invertir en tractores compactos, pulverizadoras de precisión, equipos de cosecha automatizados y otros implementos especializados, fortaleciendo la demanda de maquinaria agrícola avanzada en el oeste de los Estados Unidos.
Panorama Competitivo
El mercado de implementos agrícolas de los Estados Unidos está moderadamente fragmentado en 2025. Los principales fabricantes incluyen Deere and Company, CNH Industrial N.V., AGCO Corporation, Kubota Corporation y Mahindra and Mahindra Limited, que compiten junto a numerosos fabricantes regionales y proveedores de equipos especializados. Estas empresas mantienen sus posiciones en el mercado a través de extensas redes de distribuidores, amplias carteras de productos, tecnologías de agricultura de precisión e inversiones continuas en investigación y desarrollo para mejorar la eficiencia de los equipos, la automatización y las capacidades de agricultura digital.
La competencia se centra cada vez más en la innovación tecnológica, las soluciones de agricultura inteligente y el desarrollo de equipos sostenibles. Los fabricantes están integrando guía GPS, telemática, operación autónoma, inteligencia artificial y tecnologías de aplicación de precisión en tractores e implementos agrícolas para mejorar la productividad y reducir los costos de mano de obra e insumos. Las alianzas estratégicas, la expansión de la fabricación, el lanzamiento de productos y las mejoras en el servicio posventa también son estrategias competitivas clave utilizadas para fortalecer la retención de clientes y ampliar la presencia en el mercado en los Estados Unidos.
Las recientes innovaciones en productos continúan intensificando la competencia en el mercado de implementos agrícolas de los Estados Unidos. Por ejemplo, Deere and Company presentó su plataforma de tecnología autónoma de segunda generación y nuevas máquinas agrícolas autónomas en CES 2025, incluido el tractor autónomo 9RX y el tractor para huertos 5ML, diseñados para abordar la escasez de mano de obra y mejorar las operaciones de agricultura de precisión. Estos desarrollos reflejan el creciente énfasis de la industria en la automatización, la inteligencia artificial y la agricultura de precisión, lo que lleva a los competidores a acelerar las inversiones en implementos agrícolas de próxima generación y soluciones de agricultura digital.
Líderes de la Industria de Implementos Agrícolas de los Estados Unidos
Deere and Company
CNH Industrial N.V.
AGCO Corporation
Kubota Corporation
Mahindra & Mahindra Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Febrero de 2026: Deere and Company lanzó seis nuevos tractores 8R y 8RX con Transmisión Variable Eléctrica (EVT) y tecnología lista para la autonomía, ampliando su cartera de equipos de alta potencia y agricultura de precisión para el mercado agrícola de los Estados Unidos.
- Enero de 2026: Kubota Corporation presentó el tractor autónomo M5 Narrow listo para uso comercial, desarrollado con Agtonomy, en CES 2026, ampliando las soluciones de implementos agrícolas autónomos para operaciones en huertos y viñedos en los Estados Unidos.
- Agosto de 2025: CNH Industrial N.V. lanzó el Case IH Steiger 785 Quadtrac, el tractor de mayor potencia de la marca, junto con nuevas tecnologías de agricultura de precisión en el Farm Progress Show en Illinois.


Alcance del Informe del Mercado de Implementos Agrícolas de los Estados Unidos
Los implementos agrícolas son máquinas, equipos y accesorios agrícolas utilizados para realizar operaciones de campo como la preparación del terreno, la siembra, la sembradora, la fertilización, el riego, la protección de cultivos, la cosecha y las operaciones de henificación y forraje.
El informe del mercado de implementos agrícolas de los Estados Unidos está segmentado por tipo de producto (tractores, cosechadoras, equipos de preparación del suelo y cultivo, equipos de siembra, sembradora y fertilización, implementos de riego y protección de cultivos, implementos de precisión y autónomos, equipos de henificación y forraje, y otros implementos), por modo de operación (implementos motorizados e implementos no motorizados), y por potencia (menos de 30 HP, 31–70 HP, 71–130 HP y más de 130 HP). Los pronósticos del mercado se proporcionan en términos de valor (USD).
| Tractores |
| Cosechadoras |
| Equipos de Preparación del Suelo y Cultivo |
| Equipos de Siembra, Sembradora y Fertilización |
| Implementos de Riego y Protección de Cultivos |
| Implementos de Precisión y Autónomos |
| Equipos de Henificación y Forraje |
| Otros Implementos |
| Implementos Motorizados |
| Implementos No Motorizados |
| Menos de 30 HP |
| 31–70 HP |
| 71–130 HP |
| Más de 130 HP |
| Por Tipo de Producto | Tractores |
| Cosechadoras | |
| Equipos de Preparación del Suelo y Cultivo | |
| Equipos de Siembra, Sembradora y Fertilización | |
| Implementos de Riego y Protección de Cultivos | |
| Implementos de Precisión y Autónomos | |
| Equipos de Henificación y Forraje | |
| Otros Implementos | |
| Por Modo de Operación | Implementos Motorizados |
| Implementos No Motorizados | |
| Por Potencia | Menos de 30 HP |
| 31–70 HP | |
| 71–130 HP | |
| Más de 130 HP |


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de implementos agrícolas de los Estados Unidos en 2026 y cuánto se prevé que crezca en 2031?
Se proyecta que el mercado crezca de 32,14 mil millones de USD en 2026 a 43,84 mil millones de USD en 2031, a una CAGR del 6,41% de 2026 a 2031.
¿Qué categoría de productos lidera la demanda de implementos agrícolas en los Estados Unidos?
Los tractores lideraron con una participación del 50,6% en 2025 porque apoyan actividades fundamentales como la labranza, la siembra y el manejo de materiales.
¿Qué categoría de tipo de producto de implementos agrícolas está creciendo más rápido?
Se prevé que los implementos de riego y protección de cultivos crezcan a una CAGR del 9,3% de 2026 a 2031, respaldados por las necesidades de gestión del agua y los incentivos de conservación.
¿Qué está limitando la adopción de equipos agrícolas conectados?
La escasez de técnicos y el acceso desigual a la banda ancha rural pueden retrasar el servicio y restringir el uso en tiempo real de la telemática y los sistemas de aplicación a tasa variable.
Última actualización de la página el:



