
米国ダンプスター市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 1.81 十億米ドル |
| 市場規模 (2027) | 1.88 十億米ドル |
| 市場規模 (2032) | 2.31 十億米ドル |
| 成長率 (2027 - 2032) | 4.21 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国ダンプスター市場分析
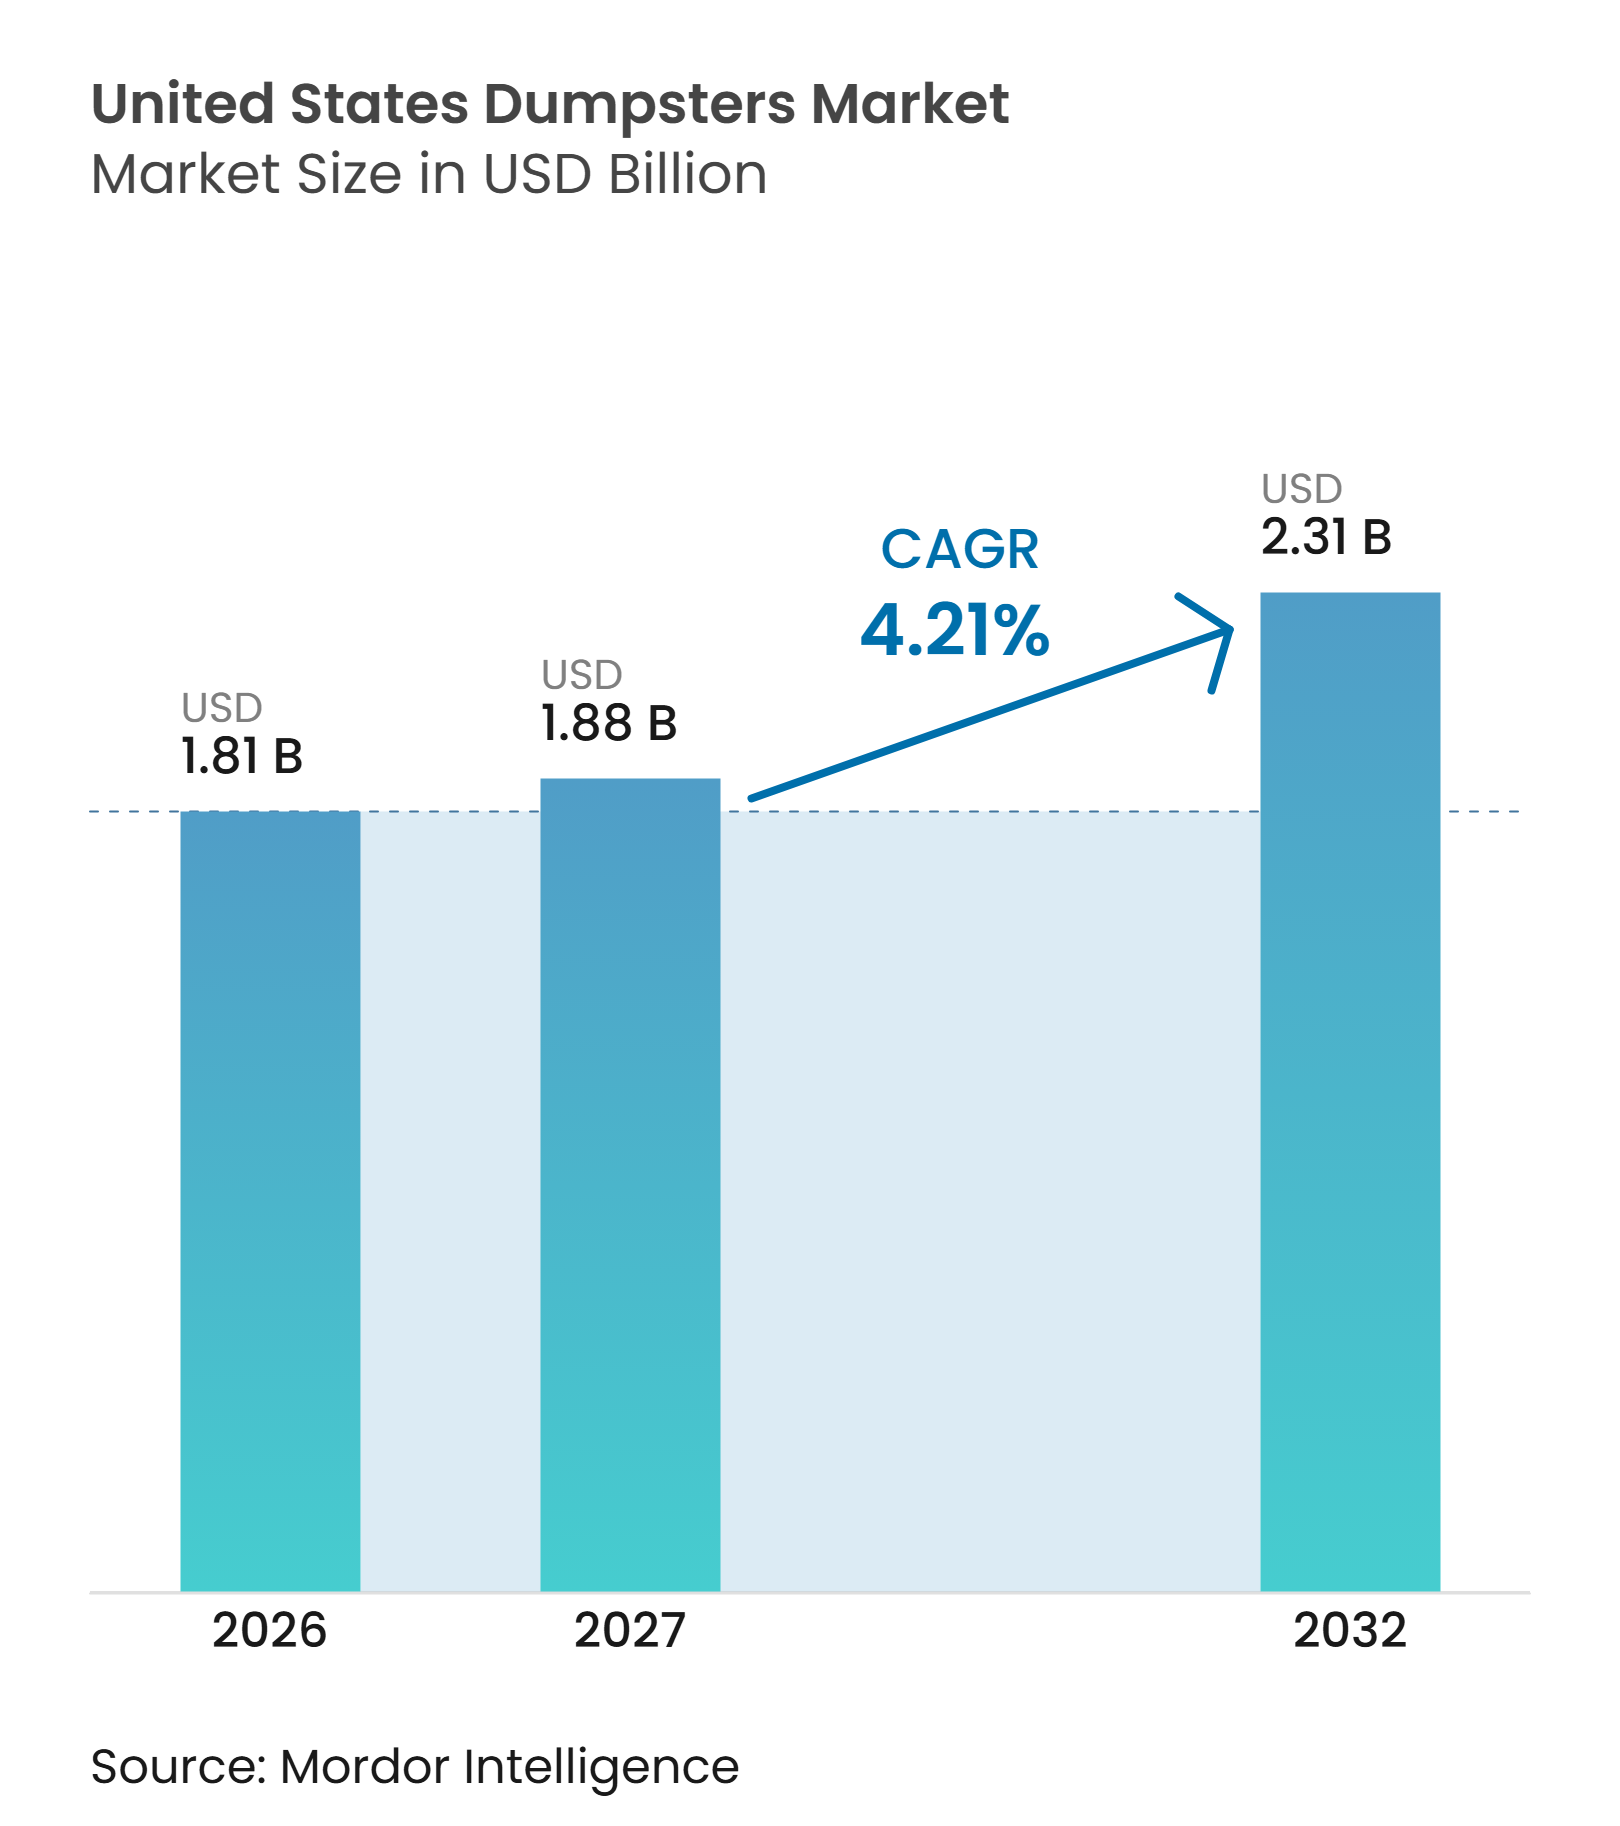
米国ダンプスター市規模は、2026年の18.1億米ドルから2027年には18.8億米ドルに増加し、2032年までに23.1億米ドルに達する見込みであり、2027年から2032年にかけてCAGR4.21%で成長します。
建設活動、商業廃棄物量、および分別廃棄物ストリームへの要件が、通常の車両更新を超えたコンテナ需要を支えています。米国の建設支出は2025年に2,164.4 ビリオン 米ドルに達し、公共建設は516.8 ビリオン 米ドルとなり、2024年比で3.6%増加し、米国ダンプスター市場における現場需要の実質的な基盤を維持しています。高速道路、水道、交通機関工事への連邦支出は、2027年まで公共プロジェクトを活発に維持すると見込まれています。コンテナメーカーは、国内生産能力の拡充、納期短縮、および既存の吊り上げ・安全基準を満たす製品を通じて対応しています。同時に、変動する鉄鋼原材料とデジタルレンタルプラットフォームが、米国ダンプスター市場のコストおよび流通条件を変化させています。
主要レポートのポイント
- ダンプスタータイプ別では、着脱式バルク廃棄物コンテナが2026年の米国ダンプスター市場シェアの48.5%を占め、2032年にかけて最高のCAGR4.5%を記録すると予測されています。
- エンドユーザー・購買者別では、廃棄物収集・運搬会社が2026年の米国ダンプスター市場規模の52.6%を占め、建設・解体・インフラ請負業者が2032年にかけて最高のCAGR4.5%を記録すると予測されています。
- 廃棄物タイプ別では、一般・混合非有害固形廃棄物が2026年に38.1%のシェアを占め、有機・グリーン廃棄物が2032年にかけて最高のCAGR8.3%を記録すると予測されています。
- ビンサイズ別では、6~10立方ヤードのコンテナが2026年に21.9%のシェアを占め、40立方ヤード超のコンテナが2032年にかけて最高のCAGR4.6%を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 建設・解体廃棄物の発生強度 | +1.4% | 全国規模、サンベルト州およびミッドウェスト製造回廊での早期成長 | 短期(2年以内) |
| 商業・自治体コンテナの更新 | +0.9% | 全国規模、北東部・中西部・南東部の都市中心部に集中 | 中期(2~4年) |
| 有機物・リサイクルの発生源分別要件 | +0.7% | カリフォルニア州、コネチカット州、メイン州、メリーランド州で最も高い | 中期(2~4年) |
| スマートコンテナおよび資産追跡の採用 | +0.5% | 全国規模、両海岸の主要交通・都市圏システムが先導 | 長期(4年以上) |
| 消費者直接向けロールオフ調達 | +0.4% | 全国規模、サンベルト拡大都市圏で最も強い | 短期(2年以内) |
| 国内製造の地域化と納期短縮 | +0.3% | 南東部、中部大西洋岸、中西部の製造拠点 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
建設・解体廃棄物の発生強度
2025年の建設支出は2,164.4 ビリオン 米ドルに達し、公共建設は516.8 ビリオン 米ドルと2024年比3.6%増となりました。[1] 交通建設は同年5.3%増加し、大型着脱式コンテナを必要とする高速道路・交通機関現場での需要を支えました。米国環境保護庁は最新の全国データで建設・解体廃棄物を6億300万トンと報告しており、これは都市固形廃棄物量の2倍以上です。解体がその廃棄物量の94.5%を占め、新築は5.5%を占めており、需要は新規住宅着工よりも改修・取り壊し工事と密接に結びついています。[2] 連邦支援の道路・橋梁プロジェクトが進展するにつれ、マウンテンウェストおよび南東部での工事が20~40立方ヤード範囲のケーブルホイストおよびフックリフトコンテナの使用を支えています。この活動は米国ダンプスター市場に継続的な需要基盤を提供しています。
商業・自治体コンテナの更新
廃棄物運搬契約では、フロントロード車両を7~12年の更新サイクルで運用することが一般的です。手動リアロード収集から自動サイドロード収集に移行する自治体は、改訂された機器に適合しないコンテナを交換する必要があります。ANSI Z245.60は、スリーブ位置、ポケット高さ、トラニオンバー仕様を含む吊り上げインターフェースの寸法要件を定めています。Republic Servicesは2023年に過積載または汚染コンテナへの手数料を導入し、そのプログラムの初年度に6,000万米ドル超の技術関連増分収益を報告しました。このプログラムは、商業顧客による密閉・適切サイズのコンテナへの評価を高めます。ウィティア市は2025年9月にAthens Servicesに独占フランチャイズを付与し、従来の2事業者体制からの市全体の移行と集中的な更新イベントを生み出しました。
有機物・リサイクルの発生源分別要件
コネチカット州は2025年1月、年間26トン以上の発生源分別有機物を排出する事業者を対象に商業有機物リサイクル法の施行を開始しました。[3] 報告要件は2025年3月に開始され、コンテナの選択が収集と記録管理の両方に関連するものとなりました。メイン州は2025年6月にLD1065を制定し、2030年から始まる段階的な廃棄物転換要件を確立しました。メリーランド州はCOMAR 26.04.13に基づき、対象となる食品残渣排出者に対してそれらの材料を別途収集・転換することを義務付けています。カリフォルニア州もSB 1383に基づき、管轄区域に有機廃棄物収集の提供を義務付けています。これらの規制は、米国ダンプスター市場において施錠蓋付き、カバー付き、色分け、および分割コンパートメントコンテナを優遇しています。
スマートコンテナおよび資産追跡の採用
スマートコンテナシステムは充填レベルセンサーと無線周波数識別を使用して、コンテナが注意を必要とする時期を示します。ベイエリア高速鉄道は2025年に駅および保守施設全体のダンプスターおよびロールオン・ロールオフコンテナにSensoneoセンサーを導入しました。この導入ではCAT-M携帯電話接続を使用して収集チームにリアルタイムの充填レベルデータを提供しました。ベイエリア高速鉄道は2024年に5,070万人の乗客旅行を運んでおり、大規模交通システムへの導入の関連性を示しています。センサーデータは不要な収集ルートを削減し、固定ピックアップ間隔の代わりにスケジュールオンデマンド運用を可能にします。コンテナ側壁に設置されたRFIDは、自治体契約におけるサービス証明記録もサポートできます。この技術は米国ダンプスター市場の車両運営者にアップグレードパスを提供します。
制約の影響分析*
| 制約 | CAGRへの響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 鉄鋼および樹脂コストの変動 | -0.7% | 全国規模 | 短期(2年以内) |
| 運搬業者の車両標準化と長い更新サイクル | -0.5% | 全国規模 | 長期(4年以上) |
| コンテナ物流とフレート非効率 | -0.4% | 農村・遠隔市場、中西部、マウンテンウェスト | 中期(2~4年) |
| 自治体調達と仕様のロックイン | -0.3% | 北東部・中西部の都市中心部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
鉄鋼および樹脂コストの変動
鉄鋼は鉄鋼製ダンプスター製造における主要な材料コストです。鉄鋼製品の生産者物価指数は2025年に平均298.4を記録し、2026年9月の速報データでは388.6に達しました。固定価格供給契約は、入札受諾後に原材料価格が上昇した場合に製造業者をリスクにさらす可能性があります。Wastequipは2026年6月にノースカロライナ州ソールズベリーに43,000平方フィートの鉄鋼生産施設を追加し、コンテナおよびコンパクター製造能力を拡大しました。地域調達および内製化により、鉄鋼価格変動へのエクスポージャーを一部制限できます。高密度ポリエチレン樹脂もプラスチック製有機物コンテナおよびカートのコストを引き上げ、ポリマーベース製品に別途の圧力をかけています。
運搬業者の車両標準化と長い更新サイクル
運搬業者は混合トラック車両全体で動作するコンテナを好む傾向があり、これにより設置済み仕様が長期間維持される場合があります。ANSI Z245.60の互換性要件は、フロントロードおよび自動サイドロード収集トラックとの安全な使用に必要な機能をカバーしています。自治体契約のフロントロードコンテナは10~15年間使用され続けることが多いです。北米固形廃棄物協会は収集機器の経済的に効率的な更新時期を7年と特定していますが、地域の予算決定により更新が延期される場合があります。購入の遅延は、センサーおよび分別収集向けに設計されたコンテナの採用を遅らせます。農村・遠隔地域でのフレート非効率は、大型製造ユニットの配送コストを増加させます。自治体の入札規則も、複数の契約サイクルにわたって確立された仕様を維持する場合があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ダンプスタータイプ別:
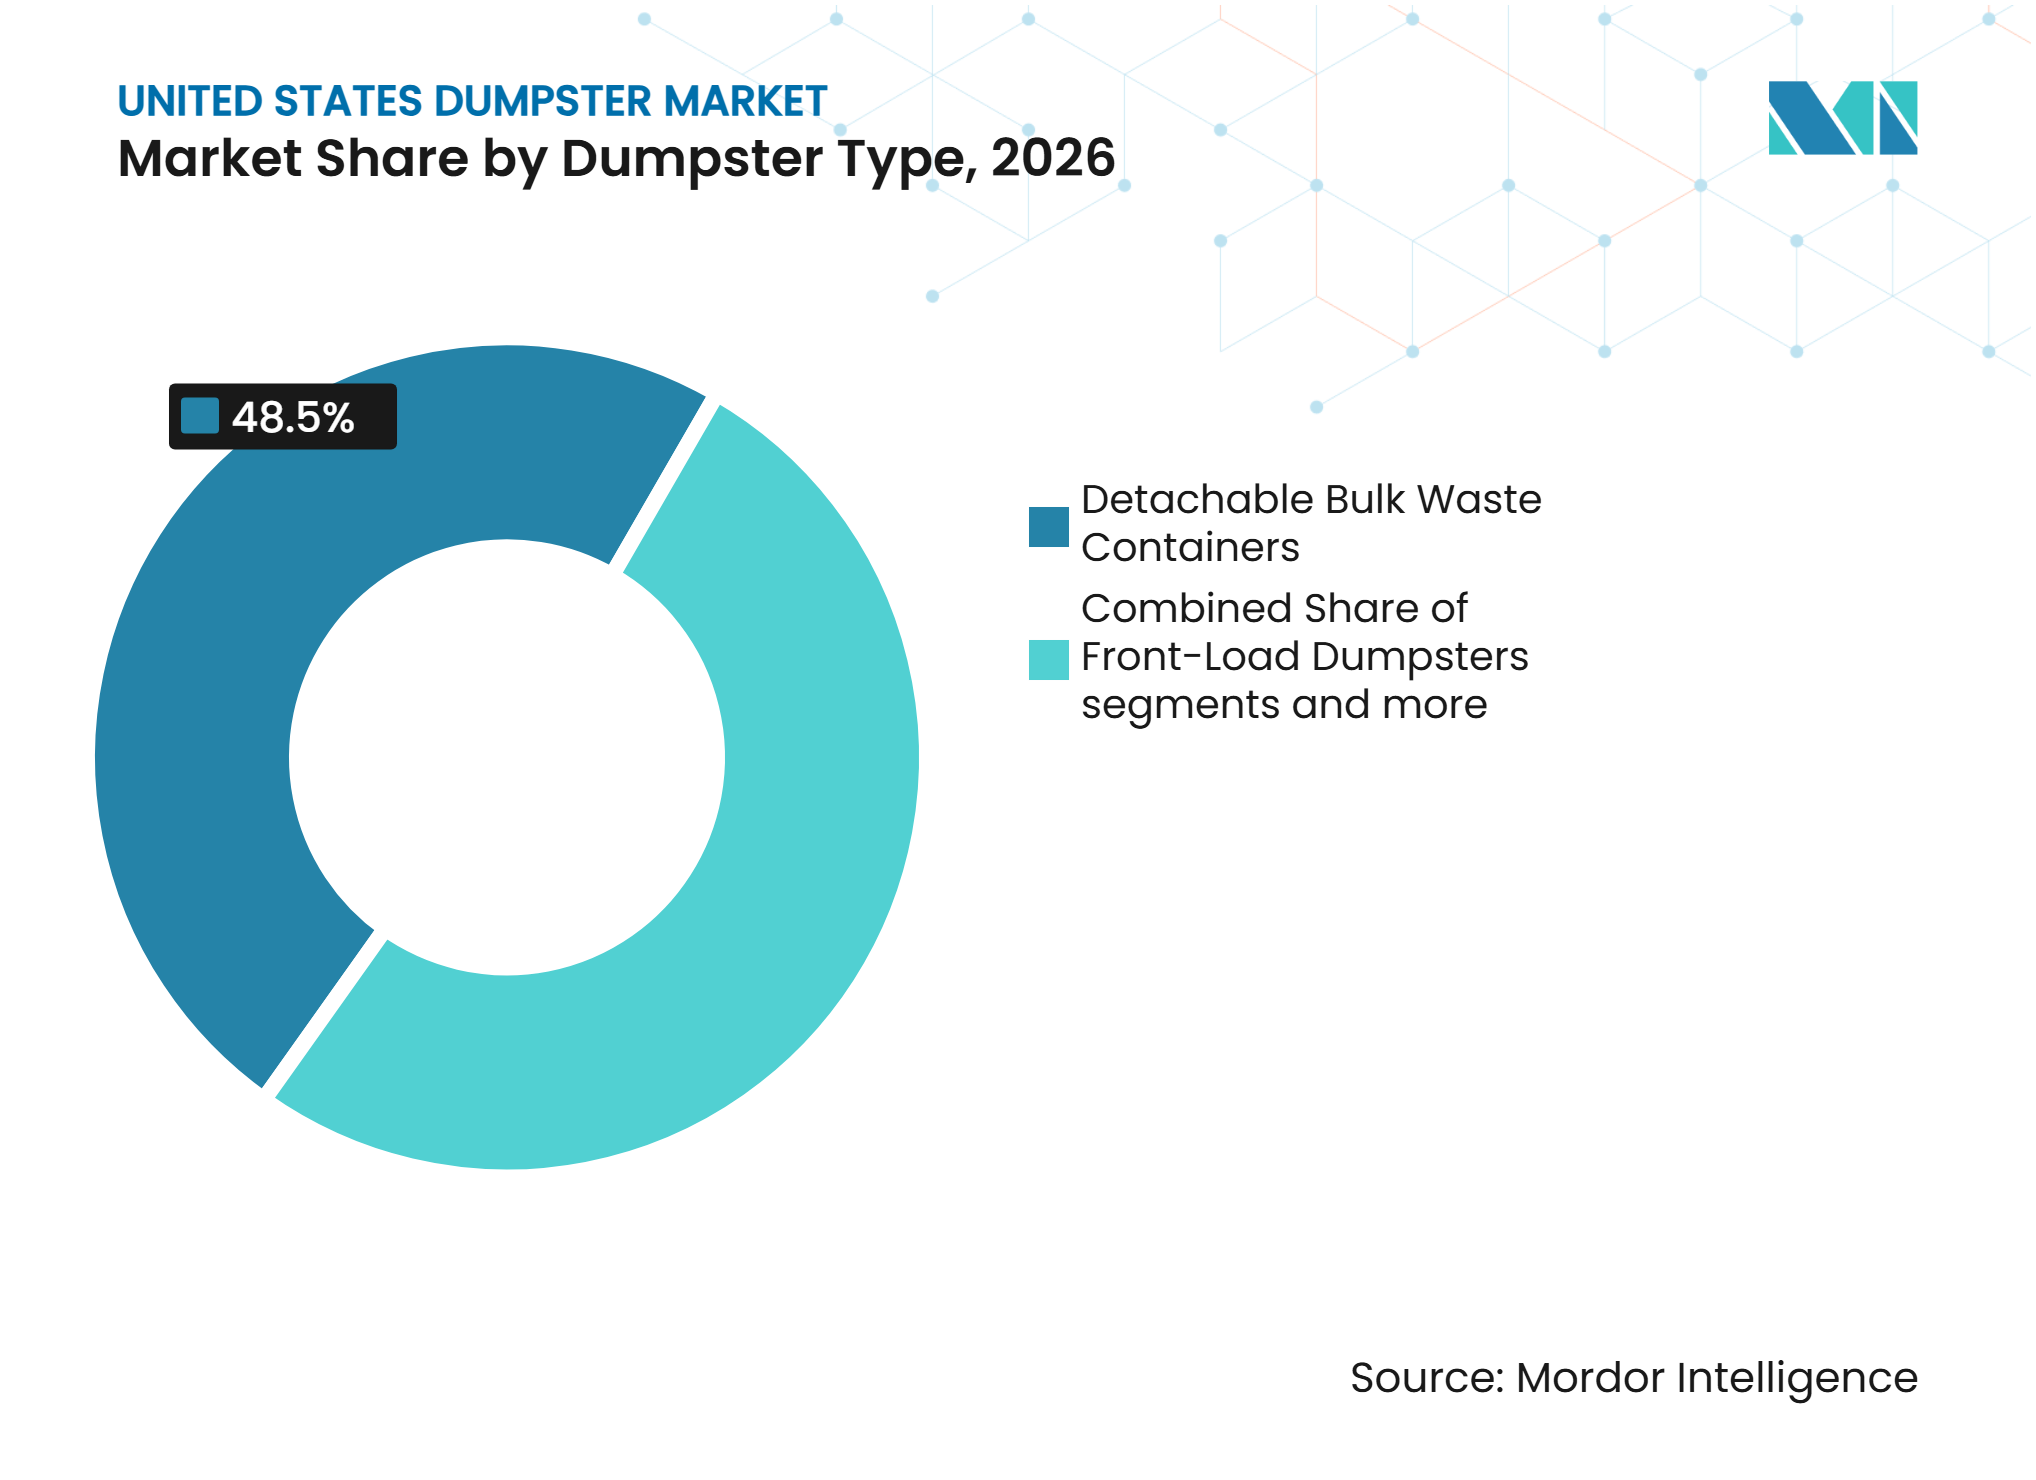
着脱式コンテナが量と成長の両方を定義着脱式バルク廃棄物コンテナは2026年の米国ダンプスター市場シェアの48.5%を占め、2032年にかけてCAGR4.5%で拡大すると予測されています。このカテゴリには、建設、解体、産業工事で使用されるロールオフ、フックリフト、ケーブルホイスト、レールシステムが含まれます。ケーブルホイストおよびレールロールオフコンテナは、転換ステーション、大規模解体プロジェクト、および材料回収施設に使用されます。フックリフトコンテナにより、1台のトラックが異なるコンテナタイプを扱えるため、中規模運搬業者の資本ニーズを削減できます。一時的な現場収集ニーズと高密度材料ストリームが、着脱式コンテナの米国ダンプスター市場規模を支えています。
フロントロードダンプスターは2番目に大きいタイプであり、小売センター、集合住宅、施設にサービスを提供する商業ルートで運用されています。リアロードコンテナは、密集した都市の路地やフロントロード機器が安全に作業できない場所に適しています。スキップリフトおよびチェーンリフトユニットは、都市中心部および転換用途に引き続き関連性があります。コンパクションコンテナは、収集回数の削減と運搬頻度の低下を求める顧客に対応します。Wastequipは、ドア取り付け済みで出荷可能な狭いプロファイルを持つ20、30、40立方ヤード構成のUltimate Containerを提供しています。この設計は、ANSI Z245.30互換仕様を維持しながら準備時間と配送コストを削減することを目的としています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー・購買者別:
運搬業者が主導、請負業者が加速廃棄物収集・運搬会社は2026年のエンドユーザー需要の52.6%を占めました。これらの企業はルートベースの車両向けに標準化されたフロントロードおよびリアロードユニットを購入し、長期間にわたって維持します。建設・解体・インフラ請負業者は2032年にかけてCAGR4.5%で拡大すると予測されています。これらの購入は、稼働中の現場で必要な一時的な着脱式コンテナに焦点を当てています。運搬業者が保有する米国ダンプスター市場シェアは、コンテナの設置、サービス、更新における中心的な役割を反映しています。
ダンプスターレンタル・リース会社は、直接オンライン予約と地域配送モデルに対応するために車両を拡大しています。Sourgumは2025年7月にナッシュビルでサービスを開始し、即時見積もりと自動スケジューリングを通じて顧客を地域運搬業者に接続しました。自治体および公共廃棄物当局は引き続き購買者ですが、複数年契約と競争入札により異なる製品設計の採用が遅れる場合があります。商業・機関顧客には、分別ストリーム用コンテナをますます必要とする小売、飲食サービス、医療、不動産事業者が含まれます。産業・製造顧客、リサイクル施設、材料回収事業は40立方ヤード超の重量級ユニットへの需要を支えています。これらの廃棄物ストリームには、スクラップ金属、建設骨材、産業プロセス廃棄物が含まれます。
廃棄物タイプ別:
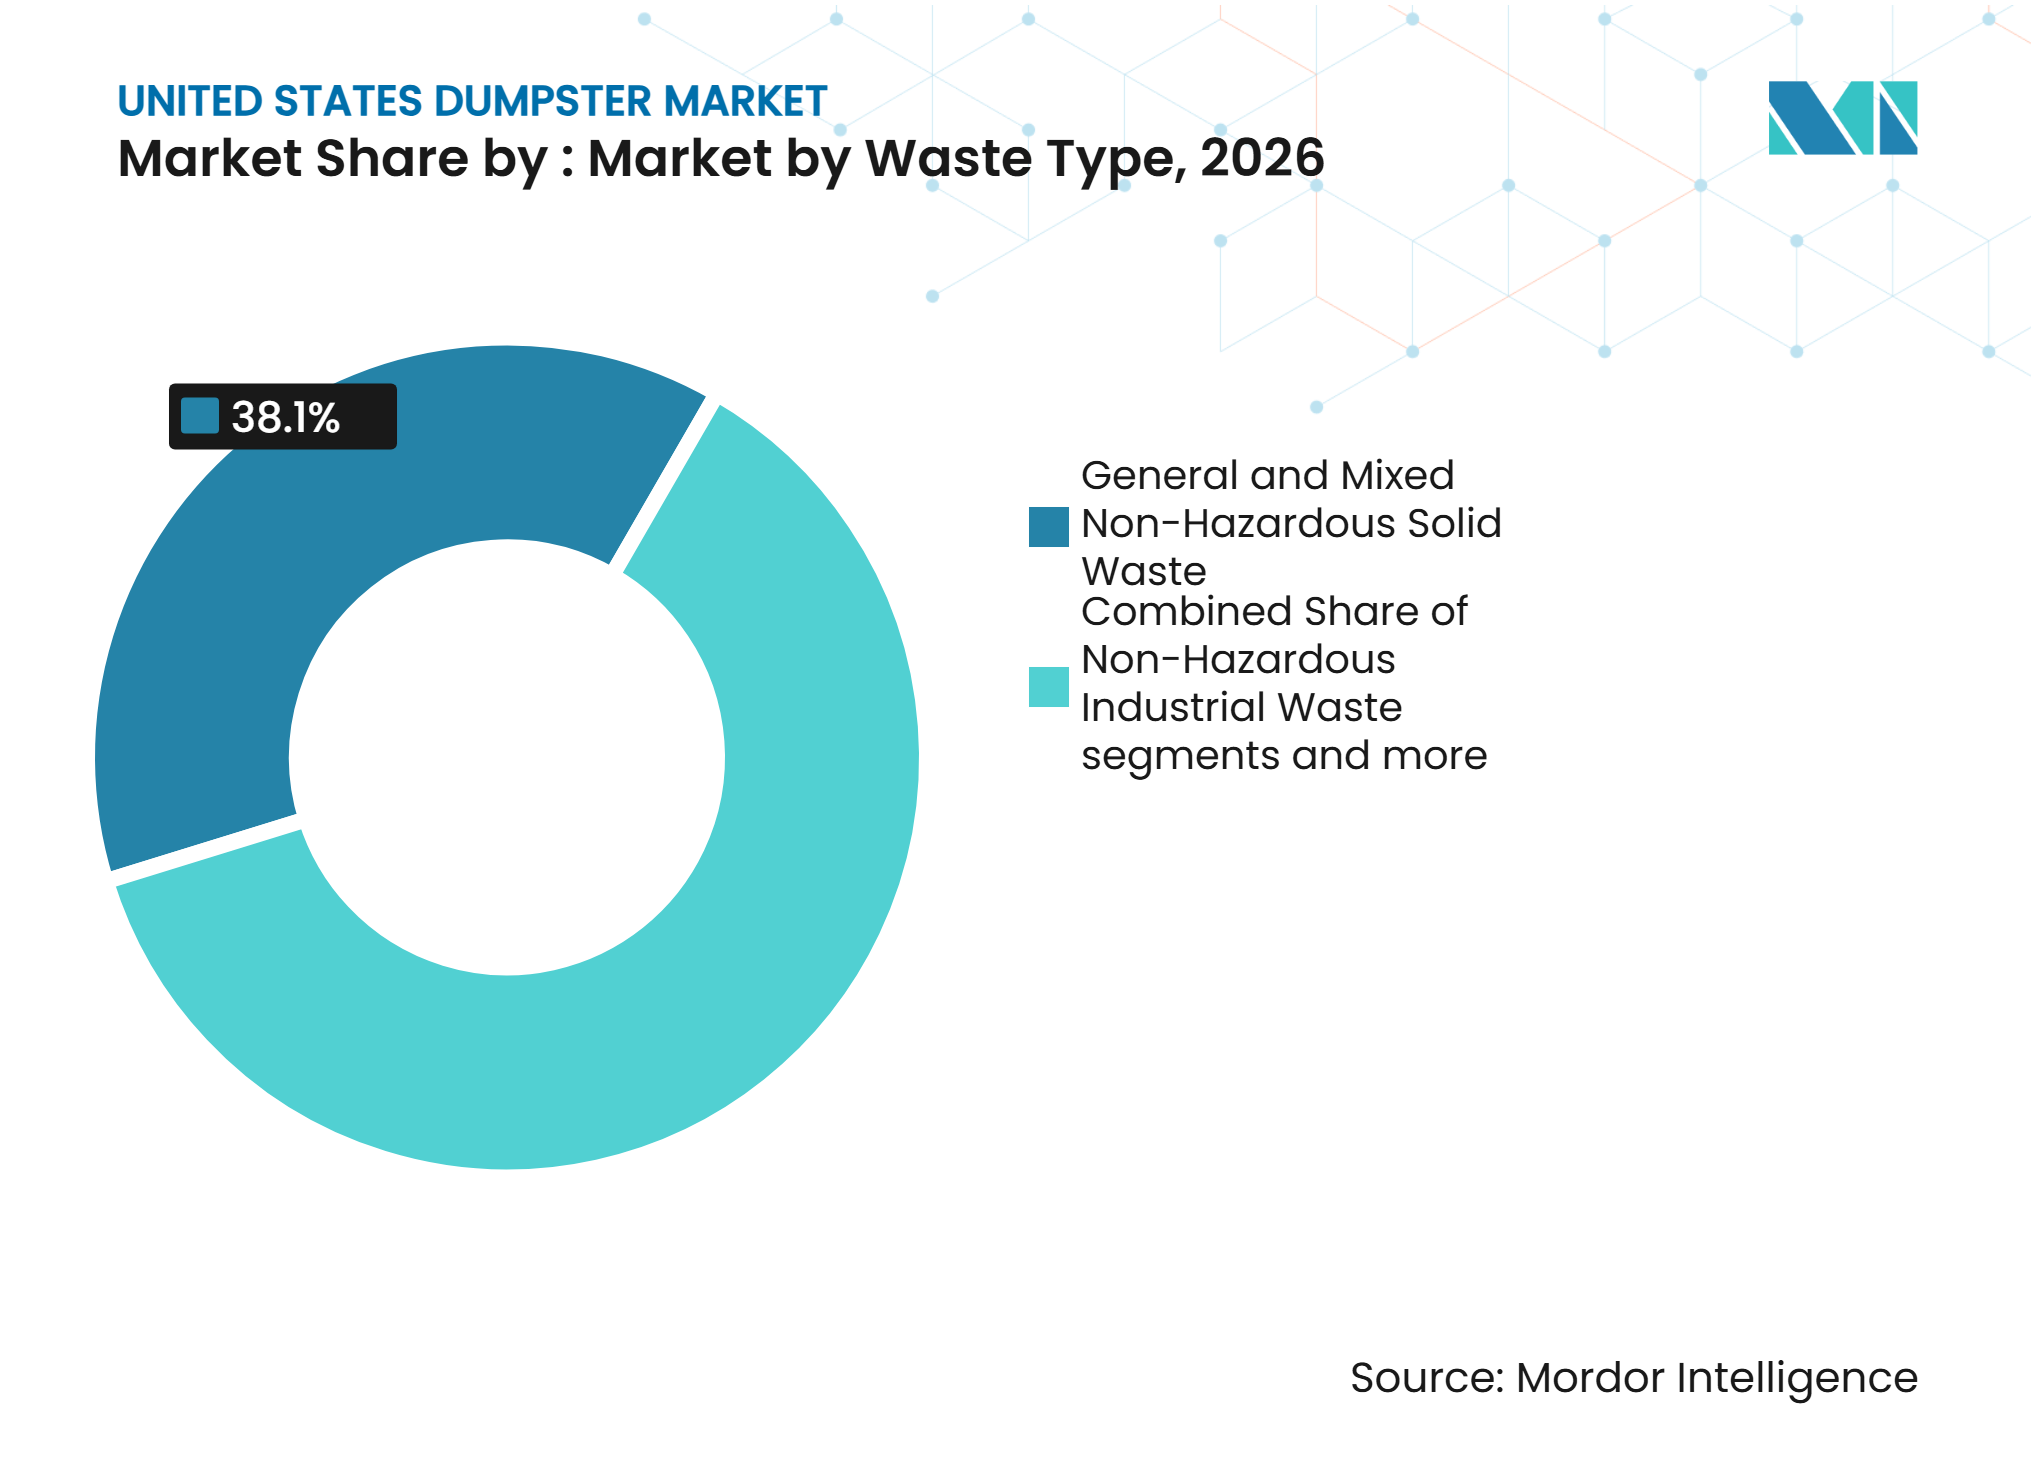
有機物の急増がコンテナ仕様を再定義一般・混合非有害固形廃棄物は2026年の廃棄物タイプ別で38.1%のシェアを占めました。これは商業、自治体、住宅収集ルート全体に引き続き存在しています。発生源分別規制により、この材料の一部が専用の有機物・リサイクル可能ストリームに移行しています。建設・解体廃棄物は2番目に大きいカテゴリです。環境保護庁は最新の全国データで建設・解体廃棄物を6億300万トンと報告しています。
有機・グリーン廃棄物は2027年から2032年にかけてCAGR8.3%で成長すると予測されています。メリーランド州の規制は、適格なリサイクル業者から30マイル以内に位置する対象食品残渣排出者に対して、その材料を別途収集・転換することを義務付けています。これらの要件は、カバー付き、施錠可能、防臭コンテナの使用を支えています。紙、段ボール、プラスチック、ガラス、金属などのリサイクル可能材料は分割コンパートメントユニットを使用できます。WastequipはCONFAB分割ダンプスターを提供しており、別々のコンパートメント、施錠、ダンピング機能を備えています。非有害産業廃棄物および大型クリーンアウト材料は、米国ダンプスター市場において別途の施設管理および定期クリーンアウトニーズに引き続き対応しています。

ビンサイズ別:
中間レンジが主導し、大型セグメントが勢いを増す6~10立方ヤードの範囲が2026年の需要の21.9%を占めました。これらのコンテナは、小売、飲食サービス、集合住宅にサービスを提供する商業フロントロードルートで広く使用されています。その設置基盤は米国の都市全体における定期的な商業廃棄物発生を反映しています。3~6立方ヤードの範囲は小規模事業者や都市の路地に対応しています。3立方ヤード以下のコンテナは、屋内コンパクターコンテナや大型ユニットが収まらない密集した場所を含む特殊用途をサポートします。
40立方ヤード超のコンテナは2027年から2032年にかけてCAGR4.6%で成長すると予測されています。大規模解体工事、産業スクラップ収集、現場材料仕分けがその拡大を支えています。10~20および20~30立方ヤード範囲のコンテナは、住宅改修、クリーンアウト、中規模リモデルの中心的存在であり続けています。30~40立方ヤードの範囲は大規模建設・解体工事に対応しています。Marathon Equipmentは80,000 lbfのコンパクション力を持つ30および40立方ヤード形式のOC Octagonコンパクションコンテナを提供しています。この機器は、大量顧客のペイロード密度を高め、収集頻度を削減するよう設計されています。
地理的分析
北東部
北東部の需要は、都市商業ルート、自治体収集契約、および厳格な発生源分別要件によって支えられています。コネチカット州は2025年1月、年間26トン以上の発生源分別有機物を排出する事業者を対象に商業有機物リサイクル法の施行を開始しました。この要件により、商業施設でのカバー付き、施錠可能、明確に指定されたコンテナの必要性が高まります。自治体調達は、契約がコンテナ寸法と更新スケジュールを指定することが多いため、慎重に進められる場合があります。これらの条件は、確立された吊り上げインターフェースおよび安全要件を満たすことができるサプライヤーを優遇します。
南東部およびサンベルト
南東部およびサンベルトは、建設集約的な活動と拡大する大都市圏のため、ロールオフ需要の主要な場所です。米国の建設支出は2025年に2,164.4 ビリオン 米ドルに達し、公共建設は3.6%増加して516.8 ビリオン 米ドルとなりました。高速道路、水道、交通プロジェクトは、稼働中の現場での着脱式コンテナ需要を支えています。Wastequipは2026年6月にノースカロライナ州ソールズベリーに43,000平方フィートの鉄鋼製造施設を開設し、コンテナおよびコンパクター能力を追加して南東部および中部大西洋岸の顧客にサービスを提供しています。地域生産により、建設、運搬、廃棄物サービス顧客への納期を短縮できます。
中西部およびマウンテンウェスト
中西部の製造回廊とマウンテンウェストのインフラプロジェクトは、重量級ロールオフ、フックリフト、ケーブルホイストコンテナへの需要を支えています。建設・解体廃棄物は最新の全国環境保護庁データで6億300万トンに達しました。これらの地域の米国ダンプスター市場規模は、解体、改修、産業スクラップ、材料仕分け工事によって支えられています。農村配送距離は大型製造ユニットのフレートコストを引き上げる可能性があり、地域在庫と生産能力が重要となります。野生動物に敏感なマウンテンウェストおよび太平洋岸北西部の場所では、Toterの96ガロン自動クマ耐性カートが2025年3月に機関間グリズリーベア委員会の認証を取得しました。
競合環境
市場集中度
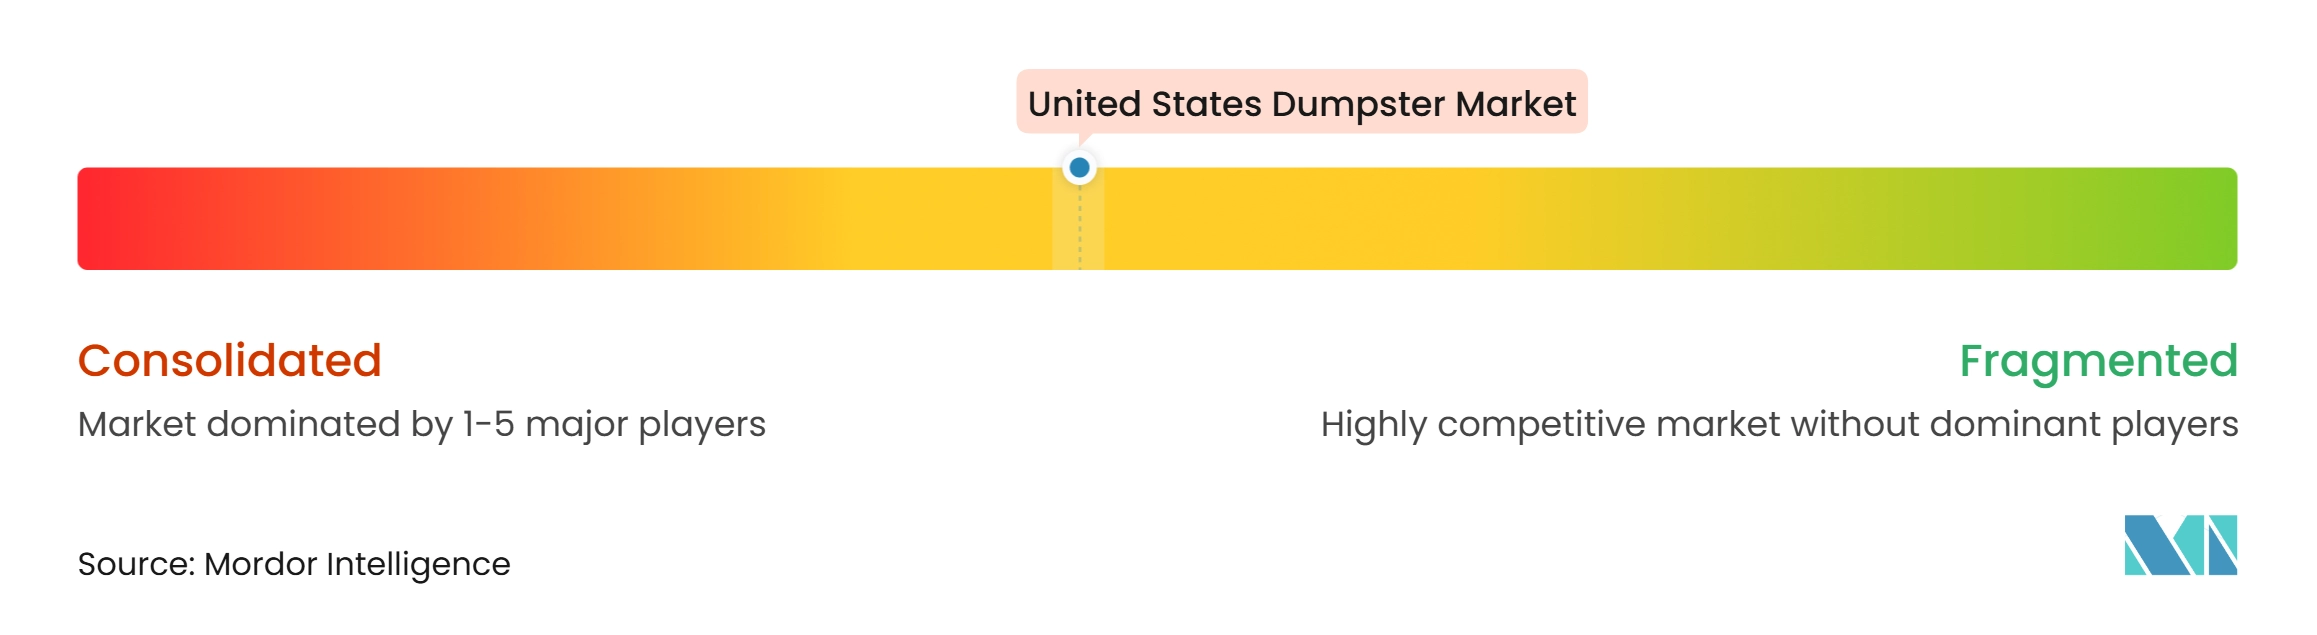
米国ダンプスター市場は中程度の市場集中度を示しています。Wastequipはロールオフ、フックリフト、廃棄物収集車両、カート、鉄鋼製ダンプスター全体にわたる製品を持つ米国の主要製造業者の一つです。そのポートフォリオにはGalbreath、AMREP、Toter、CONFABブランドが含まれ、複数のコンテナカテゴリをカバーしています。同社は2026年6月のソールズベリー鉄鋼施設(43,000平方フィート)の開設により国内生産能力を拡大しました。Ultimate Containerラインは出荷最適化された幅を使用し、20、30、40立方ヤード構成で利用可能です。これらの取り組みは配送効率、国内能力、機器互換性に焦点を当てています。米国ダンプスター市場には、リードタイム、地域サービス、カスタマイズ、および確立された安全要件を満たす能力に基づく競争が含まれます。
大手運搬業者は実質的なコンテナ車両を運用しているため、調達に影響を与えます。Republic Servicesはカメラ技術を使用して過積載コンテナを特定し、初年度に6,000万米ドル超の技術関連増分収益を報告しました。このアプローチは、商業顧客にとってコンテナの状態と正確な容量選択の重要性を高めます。これらの地域契約移行は、実質的な設置、更新、再配布ニーズを生み出す可能性があります。製造業者はこれらの移行期間中に互換性のある機器を供給できる場合に恩恵を受けます。
小規模製造業者は地域配送カバレッジとカスタム製造で競争しています。Marathon EquipmentはOC Octagonコンパクションコンテナ設計で差別化しています。レンタルプラットフォームは、オンライン見積もり、透明な価格設定、地域運搬業者ネットワークに向けて顧客獲得をシフトさせる可能性があります。Sourgumの2025年7月のナッシュビル開始はこの流通アプローチの例です。ANSI互換設計は、吊り上げインターフェースが既存の車両機器と安全に動作する必要があるため、引き続き重要です。したがって、米国ダンプスター市場の競争的地位は、製造製品能力と機器がエンドユーザーに届くサービスモデルの両方に依存しています。
米国ダンプスター産業リーダー
-
Wastequip, LLC
-
Iron Container, LLC
-
E-Pak Manufacturing LLC
-
Rehrig Pacific Company
-
Cascade Engineering Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
米国ダンプスター市場 このレポートでカバーされる企業
- Wastequip, LLC
- Iron Container, LLC
- Thompson Fabricating, Inc.
- E-Pak Manufacturing, LLC
- Rehrig Pacific Company
- Cascade Engineering, Inc.
- Otto Environmental Systems North America, Inc.
- SSI SCHAEFER Group
- SULO Group GmbH
- IPL Plastics Inc.
- Durham Manufacturing Company
- American Container Company
- Roll-Offs USA
- Pak-Mor Ltd.
- Marathon Equipment Company
- Perfection Equipment, Inc.
最近の産業開発事情 米国ダンプスター市場
- 2026年10月:Wastequipは、出荷最適化された狭い幅、統合フックリフト互換性、高回転ロールオフ運用における現場損傷を削減するよう設計された強化トップキャップコーナーを特徴とし、ANSI Z245.30互換仕様を持つ20、30、40立方ヤード構成のUltimate Containerラインの最終製品資料を公開しました。この設計により、コンテナをドア取り付け済みで出荷でき、東海岸顧客の物流準備時間を短縮し、配送効率を向上させます。
- 2026年6月:Wastequipはノースカロライナ州ソールズベリーに43,000平方フィートの鉄鋼製造施設を開設し、既存のAMREP事業内にフロントロードダンプスター、ロールオフコンテナ、コンパクター生産能力を追加し、改善されたリードタイムと流通効率で南東部および中部大西洋岸市場にサービスを提供しています。
- 2025年9月:Athens Servicesはカリフォルニア州ウィティアで独占フランチャイズ契約を授与され、2025年11月から開始し、以前は2事業者間で分割されていた住宅、集合住宅、商業アカウントをカバーしています。新しいAthensコンテナは2026年1月に配送予定でした。
- 2025年7月:Sourgumはテネシー州ナッシュビル大都市圏でサービスを開始し、即時見積もりと自動スケジューリングのロールオフレンタルプラットフォームをこの地域に拡大しました。
米国ダンプスター市場レポートの範囲
米国ダンプスター市場レポートは、ダンプスタータイプ別(フロントロードダンプスター、リアロードダンプスター、その他)、エンドユーザー・購買者別(廃棄物収集・運搬会社、その他)、廃棄物タイプ別(一般・混合非有害固形廃棄物、建設・解体(C&D)廃棄物、その他)、ビンサイズ別(3立方ヤード以下、その他)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| フロントロードダンプスター | |
| リアロードダンプスター | |
| 着脱式バルク廃棄物コンテナ | ケーブルホイスト・レールロールオフコンテナ |
| フックリフトコンテナ | |
| スキップリフト・チェーンリフトコンテナ | |
| その他の着脱式コンテナ構成 | |
| そ他のダンプスタータイプ |
| 廃棄物収集・運搬会社 | |
| ダンプスターレンタル・リース会社 | |
| 自治体および公共廃棄物当局 | |
| 建設・解体・インフラ請負業者 | |
| 商業・機関施設 | 小売・ショッピングセンター |
| ホスピタリティ、レストラン、飲食サービス | |
| オフィスおよび商業ビル | |
| 医療・教育機関 | |
| 不動産・施設管理会社 | |
| その他の商業・機関施設 | |
| 産業・製造会社 | |
| リサイクル・材料回収会社 | |
| その他の直接購買者 |
| 一般・混合非有害固形廃棄物 |
| 建設・解体(C&D)廃棄物 |
| リサイクル可能廃棄物(紙、段ボール、プラスチック、ガラス、金属) |
| 有機・グリーン廃棄物(食品、庭、景観、園芸廃棄物) |
| 非有害産業廃棄物 |
| 大型廃棄物およびクリーンアウト材料 |
| その他の非有害廃棄物 |
| 3立方ヤード以下 |
| 3~6立方ヤード |
| 6~10立方ヤード |
| 10~20立方ヤード |
| 20~30立方ヤード |
| 30~40立方ヤード |
| 40立方ヤード超 |
| ダンプスタータイプ別 | フロントロードダンプスター | |
| リアロードダンプスター | ||
| 着脱式バルク廃棄物コンテナ | ケーブルホイスト・レールロールオフコンテナ | |
| フックリフトコンテナ | ||
| スキップリフト・チェーンリフトコンテナ | ||
| その他の着脱式コンテナ構成 | ||
| そ他のダンプスタータイプ | ||
| エンドユーザー・購買者別 | 廃棄物収集・運搬会社 | |
| ダンプスターレンタル・リース会社 | ||
| 自治体および公共廃棄物当局 | ||
| 建設・解体・インフラ請負業者 | ||
| 商業・機関施設 | 小売・ショッピングセンター | |
| ホスピタリティ、レストラン、飲食サービス | ||
| オフィスおよび商業ビル | ||
| 医療・教育機関 | ||
| 不動産・施設管理会社 | ||
| その他の商業・機関施設 | ||
| 産業・製造会社 | ||
| リサイクル・材料回収会社 | ||
| その他の直接購買者 | ||
| 廃棄物タイプ別 | 一般・混合非有害固形廃棄物 | |
| 建設・解体(C&D)廃棄物 | ||
| リサイクル可能廃棄物(紙、段ボール、プラスチック、ガラス、金属) | ||
| 有機・グリーン廃棄物(食品、庭、景観、園芸廃棄物) | ||
| 非有害産業廃棄物 | ||
| 大型廃棄物およびクリーンアウト材料 | ||
| その他の非有害廃棄物 | ||
| ビンサイズ(容量)別 | 3立方ヤード以下 | |
| 3~6立方ヤード | ||
| 6~10立方ヤード | ||
| 10~20立方ヤード | ||
| 20~30立方ヤード | ||
| 30~40立方ヤード | ||
| 40立方ヤード超 | ||
レポート回答される主要な質問
米国ダンプスター市場の2032年までの予測値は?
米国ダンプスター市場は2026年の18.1億米ドルから2032年までに23.1億米ドルに達すると予測されており、CAGR4.21%で成長します。
米国で最も急速に拡大しているダンプスタータイプは何ですか?
着脱式バルク廃棄物コンテナは2032年にかけてCAGR4.5%で成長すると予測されており、2026年に48.5%のシェアを占めました。
有機廃棄物コンテナの需要が高まっている理由は何ですか?
分別収集に関する州の要件が、食品・庭廃棄物向けのカバー付き、施錠可能、分割コンパートメントコンテナへの需要を支えています。
ダンプスターへの需要が最も大きい購買者はどこですか?
廃棄物収集・運搬会社は2026年のエンドユーザー需要の52.6%を占め、請負業者はCAGR4.5%で最も高い予測成長率を示しました。
最も強い成長見通しを持つコンテナサイズはどれですか?
40立方ヤード超のコンテナは解体・産業用途に支えられ、2032年にかけてCAGR4.6%で成長すると予測されています。
鉄鋼価格はダンプスターメーカーにどのような影響を与えますか?
鉄鋼は主要な製造原材料であり、価格の上昇は固定価格供給契約下でマージンを圧迫する可能性があります。