
Tamaño y Participación del Mercado de Contenedores de Residuos de los Estados Unidos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 1.81 Mil millones de dólares |
| Tamaño del Mercado (2027) | 1.88 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.31 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.21 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Contenedores de Residuos de los Estados Unidos por Mordor Intelligence
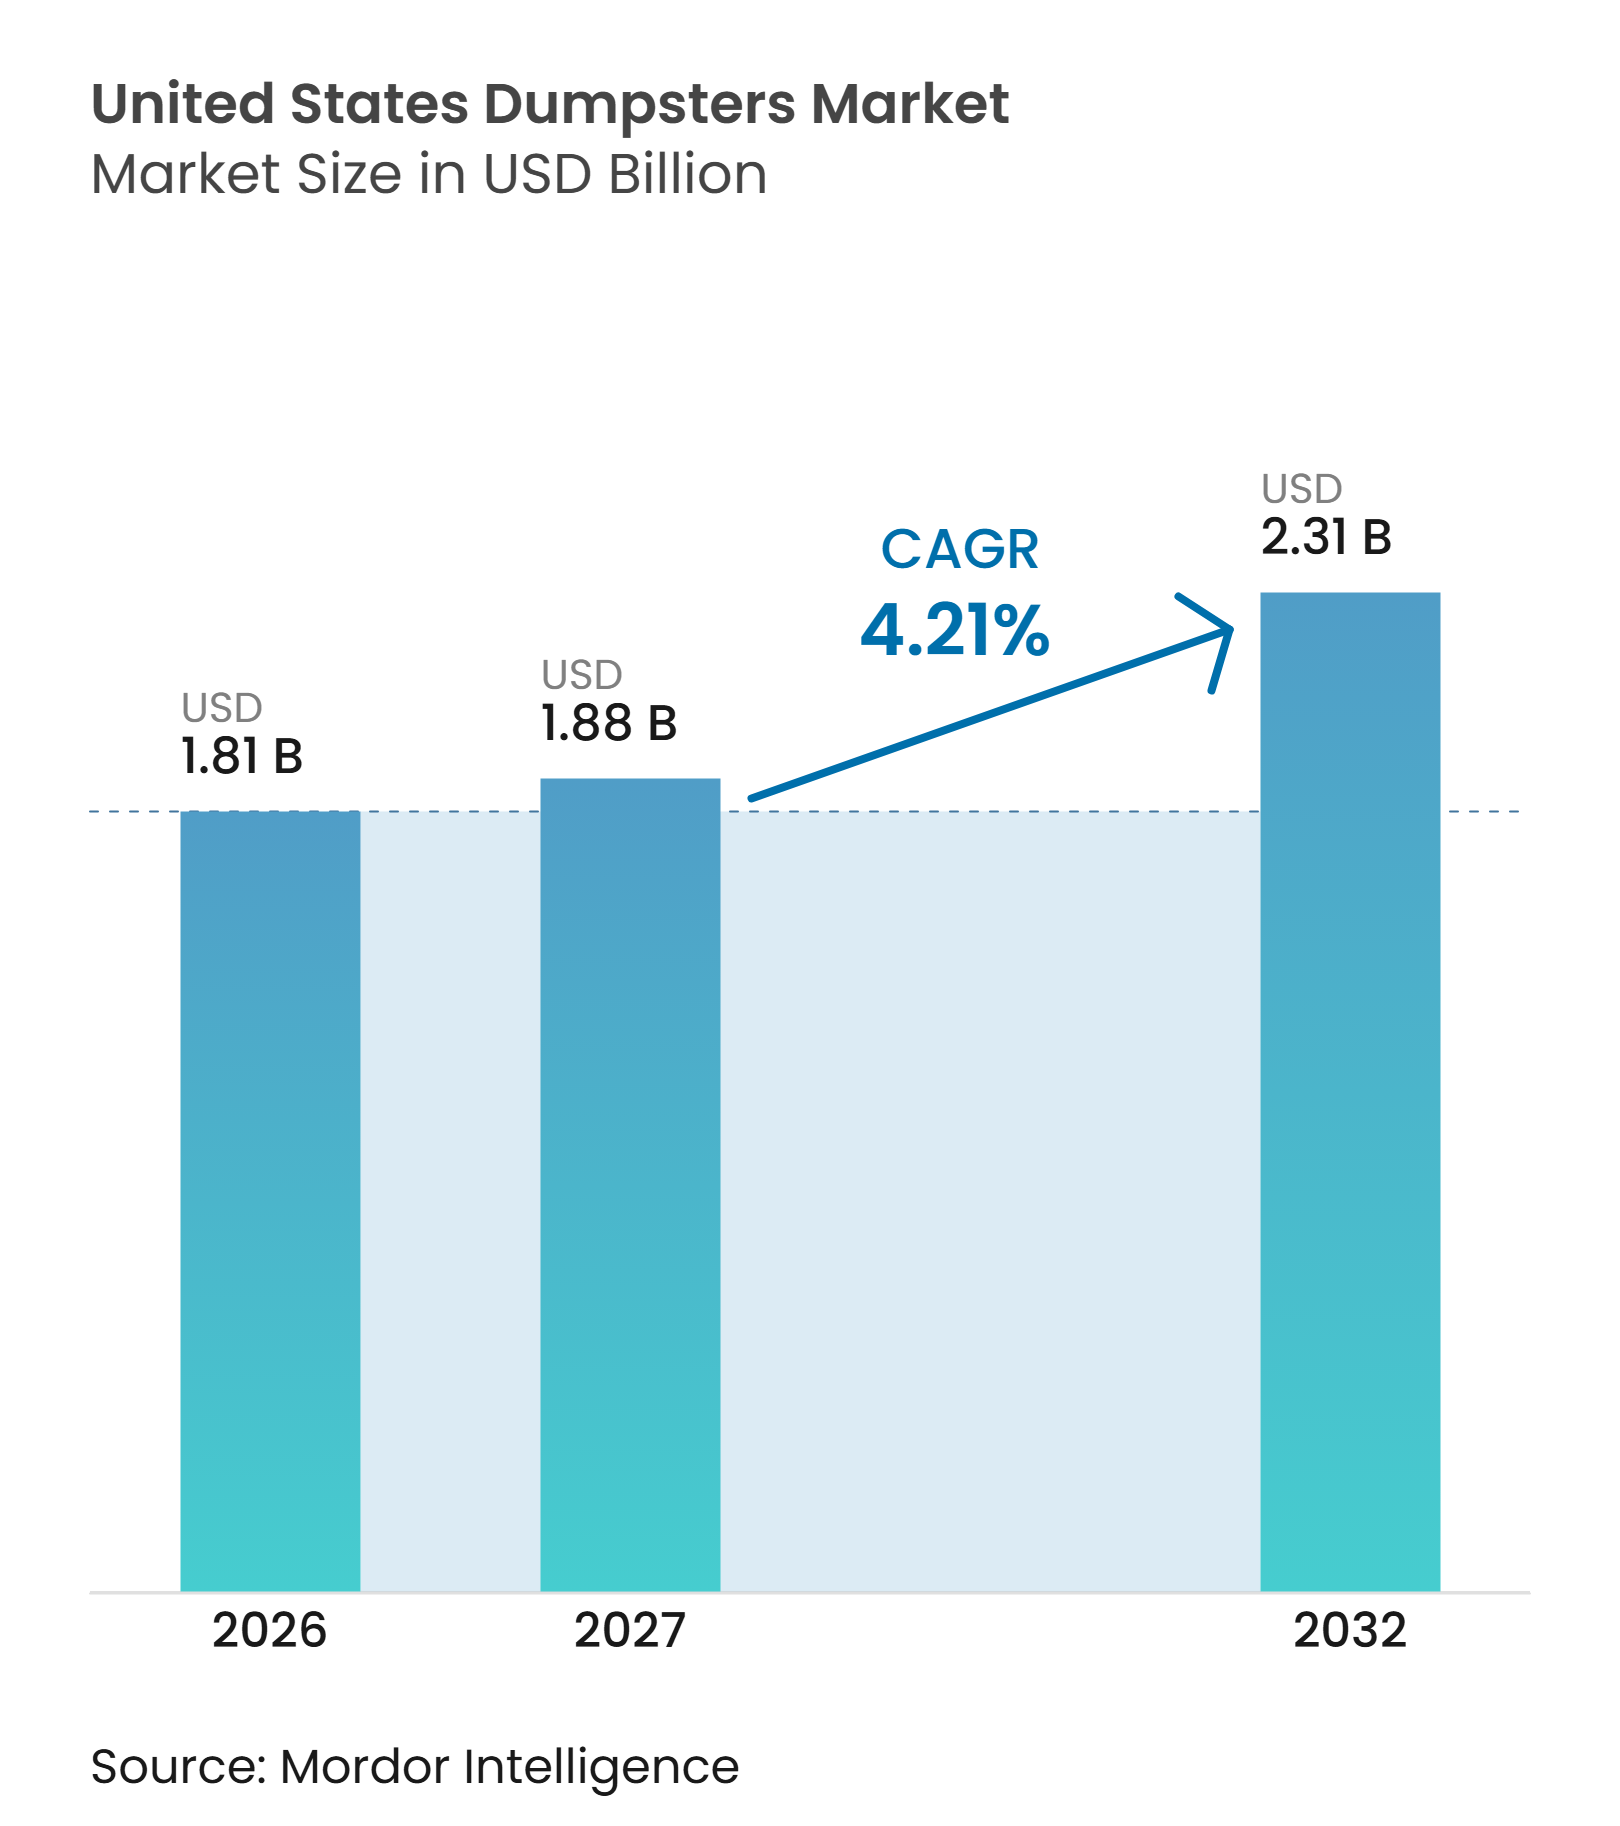
Se espera que el tamaño del Mercado de Contenedores de Residuos de los Estados Unidos aumente de 1,81 mil millones de USD en 2026 a 1,88 mil millones de USD en 2027 y alcance los 2,31 mil millones de USD para 2032, creciendo a un CAGR del 4,21% durante 2027-2032.
La actividad de construcción, los volúmenes de residuos comerciales y los requisitos para flujos de residuos separados están impulsando la demanda de contenedores más allá de la sustitución normal de flotas. El gasto en construcción de los Estados Unidos totalizó 2.164,4 mil millones de USD en 2025, mientras que la construcción pública alcanzó los 516,8 mil millones de USD y aumentó un 3,6% respecto a 2024, manteniendo una base sustancial de demanda en obras para el mercado de contenedores de residuos de los Estados Unidos. Se espera que el gasto federal en carreteras, agua y obras de tránsito mantenga activos los proyectos públicos hasta 2027. Los fabricantes de contenedores están respondiendo mediante ampliaciones de capacidad nacional, tiempos de entrega más cortos y productos que cumplen con las normas de elevación y seguridad vigentes. Al mismo tiempo, los insumos de acero volátiles y las plataformas digitales de alquiler están cambiando las condiciones de costo y distribución para el mercado de contenedores de residuos de los Estados Unidos.
Conclusiones Clave del Informe
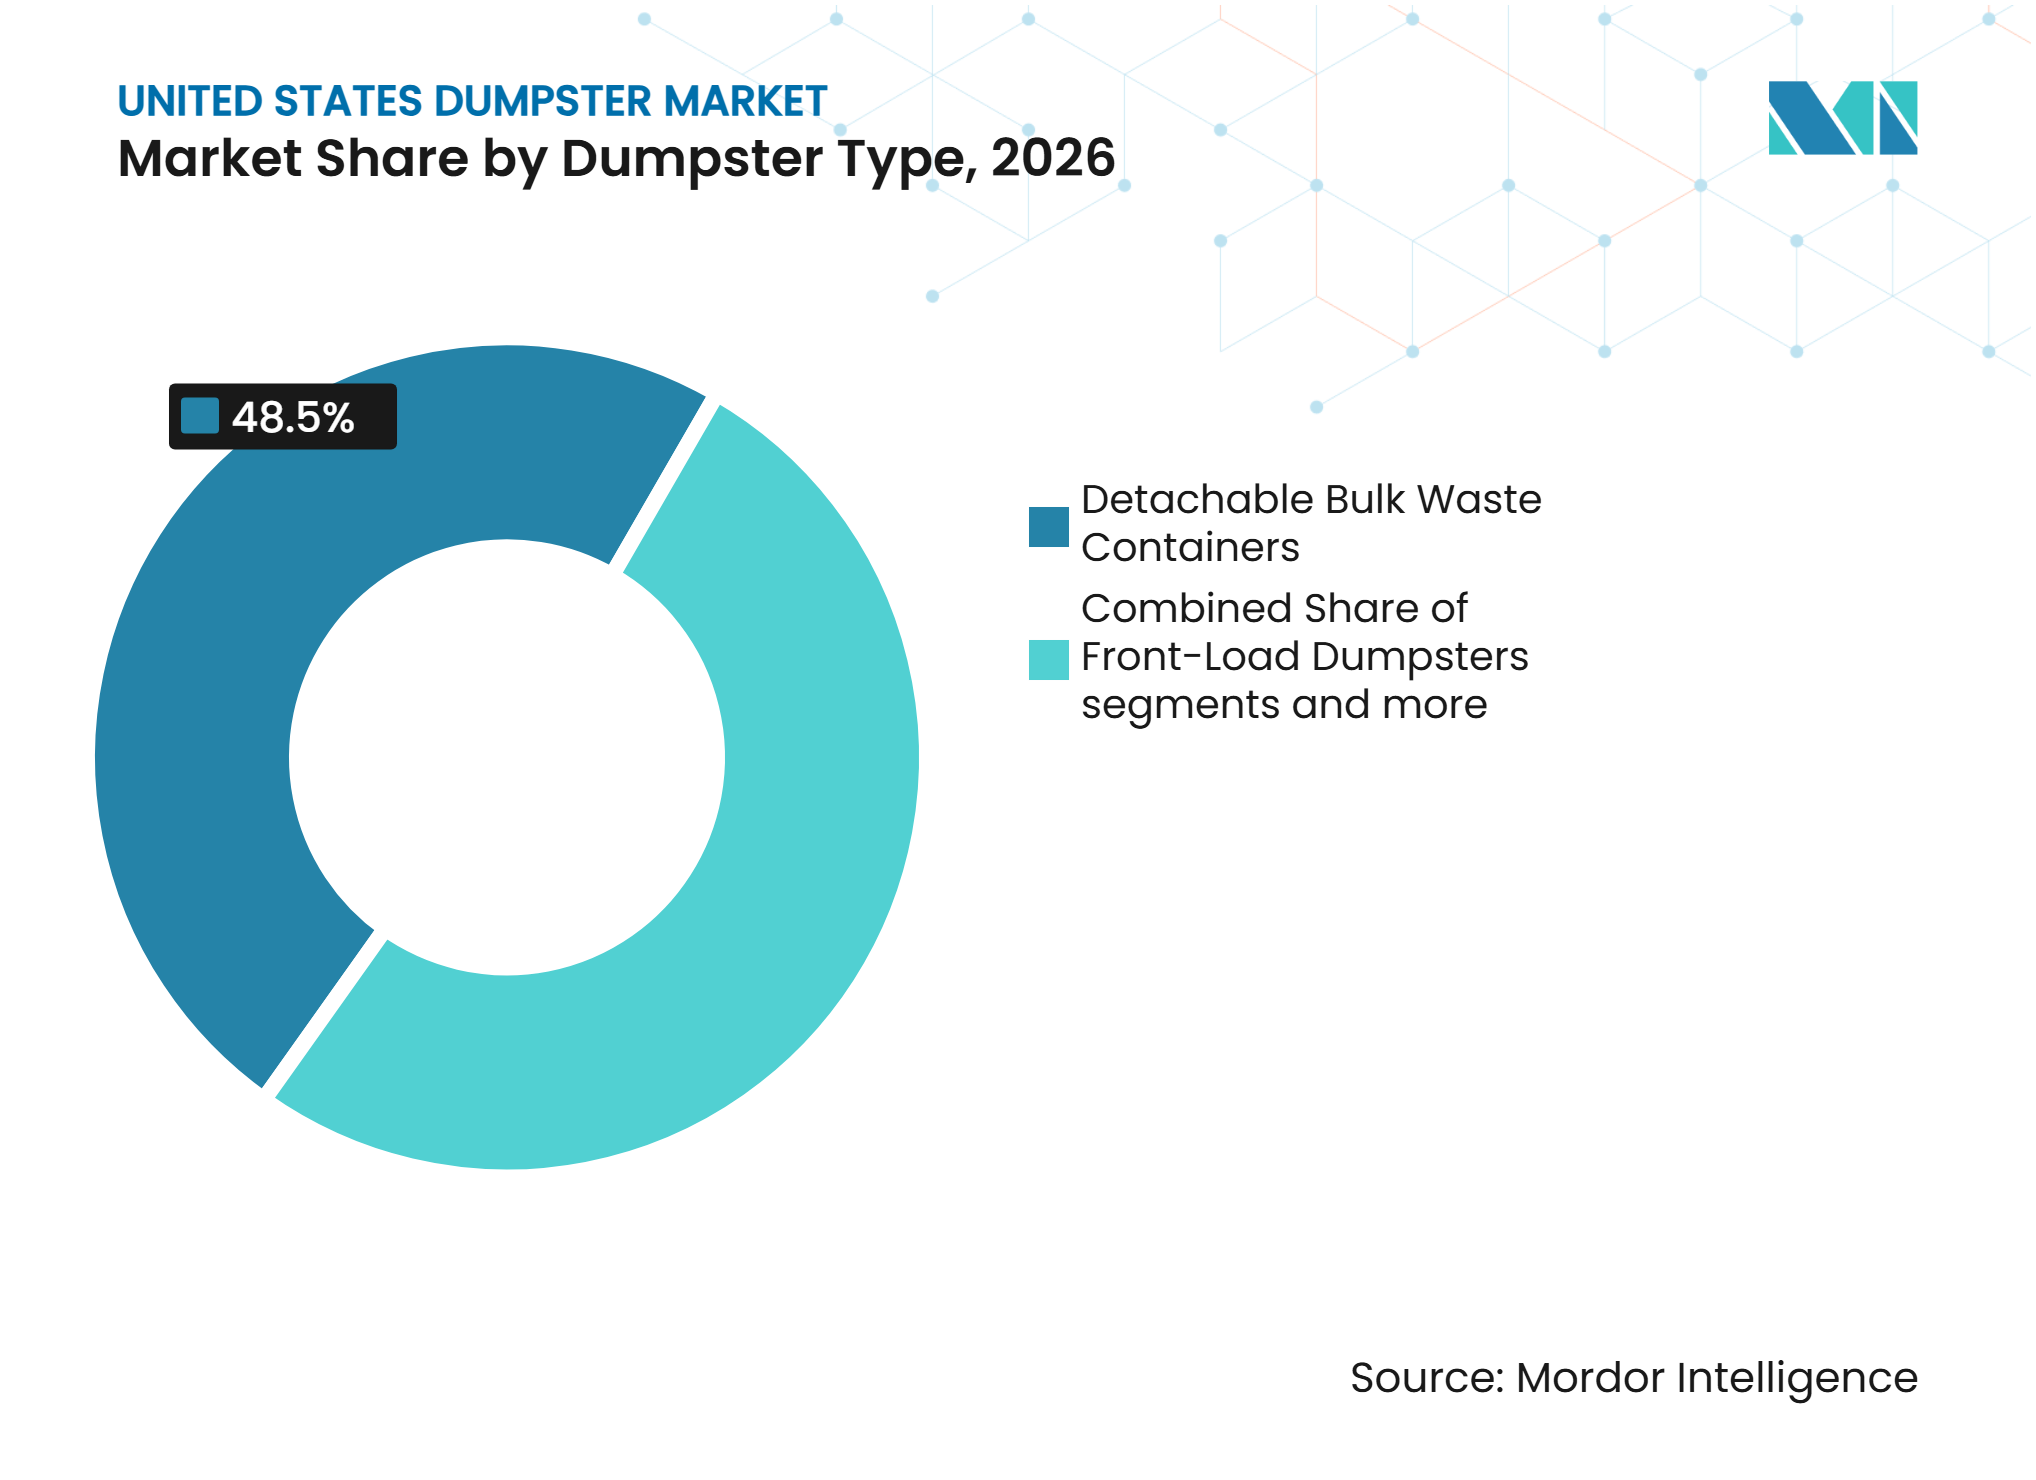
- Por tipo de contenedor, los contenedores de residuos a granel desmontables representaron el 48,5% de la participación del mercado de contenedores de residuos de los Estados Unidos en 2026 y se proyecta que registren el CAGR más alto del 4,5% hasta 2032.
- Por usuario final/comprador, las empresas de recolección y transporte de residuos representaron el 52,6% del tamaño del mercado de contenedores de residuos de los Estados Unidos en 2026, mientras que se proyecta que los contratistas de construcción, demolición e infraestructura registren el CAGR más alto del 4,5% hasta 2032.
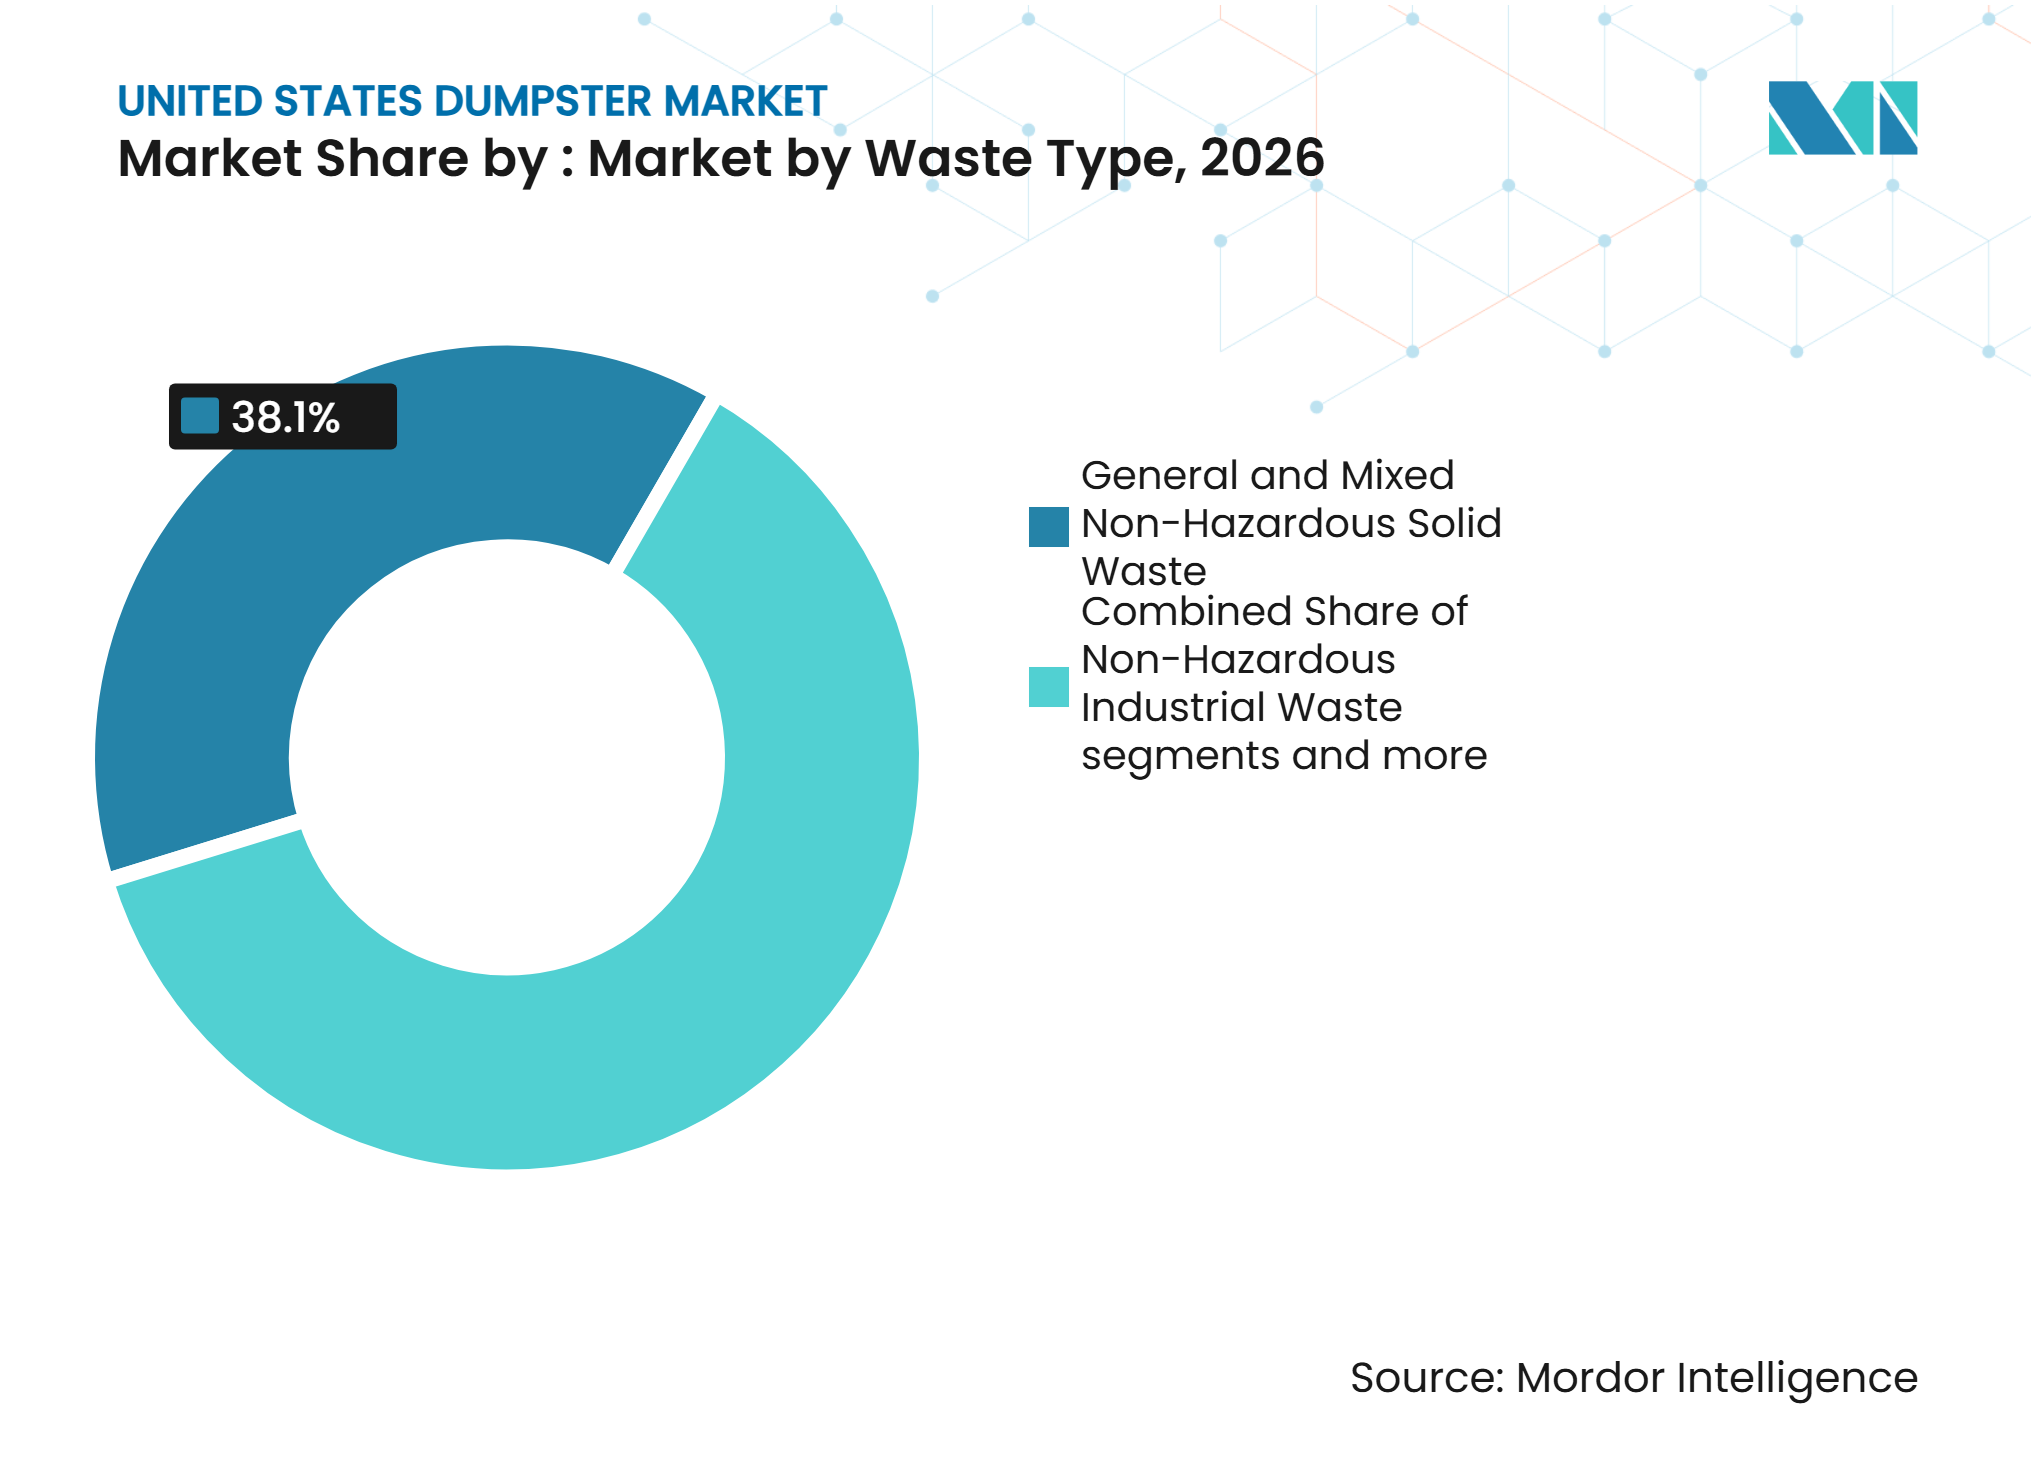
- Por tipo de residuo, los residuos sólidos no peligrosos generales y mixtos representaron una participación del 38,1% en 2026, mientras que se proyecta que los residuos orgánicos y verdes registren el CAGR más alto del 8,3% hasta 2032.
- Por tamaño de contenedor, los contenedores de 6 a 10 yardas cúbicas representaron una participación del 21,9% en 2026, mientras que se proyecta que los contenedores de más de 40 yardas cúbicas registren el CAGR más alto del 4,6% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Intensidad de los Residuos de Construcción y Demolición | +1.4% | Nacional, con ganancias tempranas en los estados del Cinturón Solar y los corredores manufactureros del Medio Oeste | Corto plazo (≤ 2 años) |
| Sustitución de Contenedores Comerciales y Municipales | +0.9% | Nacional, concentrado en centros urbanos del Noreste, Medio Oeste y Sureste | Mediano plazo (2-4 años) |
| Requisitos de Separación en Origen de Orgánicos y Reciclables | +0.7% | Más alto en California, Connecticut, Maine y Maryland | Mediano plazo (2-4 años) |
| Adopción de Contenedores Inteligentes y Seguimiento de Activos | +0.5% | Nacional, liderado por los principales sistemas de tránsito y metro en ambas costas | Largo plazo (≥ 4 años) |
| Adquisición Directa al Consumidor de Contenedores de Carga por Cable | +0.4% | Nacional, más fuerte en las áreas metropolitanas en expansión del Cinturón Solar | Corto plazo (≤ 2 años) |
| Fabricación Doméstica Localizada y Tiempos de Entrega Más Cortos | +0.3% | Centros manufactureros del Sureste, Atlántico Medio y Medio Oeste | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Intensidad de los Residuos de Construcción y Demolición
El gasto en construcción en 2025 totalizó 2.164,4 mil millones de USD, con la construcción pública en 516,8 mil millones de USD, un 3,6% más que en 2024.[1] La construcción de transporte aumentó un 5,3% durante el año, impulsando la demanda en obras de carreteras y tránsito que necesitan contenedores grandes y desmontables. La Agencia de Protección Ambiental de los Estados Unidos reportó 600,3 millones de toneladas de escombros de construcción y demolición en sus últimos datos nacionales, más del doble del volumen de residuos sólidos municipales. La demolición representó el 94,5% de ese volumen de escombros, mientras que la nueva construcción produjo el 5,5%, vinculando la demanda más estrechamente a los trabajos de renovación y derribo que a los nuevos inicios de viviendas.[2] A medida que avanzan los proyectos de carreteras y puentes con apoyo federal, los trabajos en el Oeste Montañoso y el Sureste respaldan el uso de contenedores de elevación por cable y gancho en el rango de 20 a 40 yardas cúbicas. Esta actividad proporciona una base de demanda continua para el mercado de contenedores de residuos de los Estados Unidos.
Sustitución de Contenedores Comerciales y Municipales
Los contratos de transporte de residuos comúnmente establecen ciclos de sustitución de flotas de carga frontal de 7 a 12 años. Los municipios que pasan de la recolección manual de carga trasera a la recolección automatizada de carga lateral deben reemplazar los contenedores que no se adaptan al equipo revisado. La norma ANSI Z245.60 establece requisitos dimensionales para las interfaces de elevación, incluidas las posiciones de las mangas, las alturas de los bolsillos y las especificaciones de las barras de muñón. Republic Services introdujo cargos por contenedores sobrellenados o contaminados en 2023 y reportó más de 60 millones de USD en ingresos incrementales relacionados con tecnología en el primer año de ese programa. El programa aumenta el valor que los clientes comerciales otorgan a los contenedores sellados y correctamente dimensionados. La Ciudad de Whittier otorgó a Athens Services una franquicia exclusiva en septiembre de 2025, creando una transición a nivel de toda la ciudad desde el acuerdo anterior de dos operadores y un evento de sustitución concentrado.
Requisitos de Separación en Origen de Orgánicos y Reciclables
Connecticut comenzó a aplicar su Ley de Reciclaje Comercial de Orgánicos en enero de 2025 para empresas que generan 26 o más toneladas de material orgánico separado en origen anualmente.[3] Los requisitos de reporte comenzaron en marzo de 2025, haciendo que la selección de contenedores sea relevante tanto para la recolección como para el mantenimiento de registros. Maine promulgó la LD1065 en junio de 2025, estableciendo requisitos de desvío por fases que comienzan en 2030. Maryland exige a los generadores calificados de residuos alimentarios que recolecten y desvíen esos materiales por separado bajo COMAR 26.04.13. California también exige a las jurisdicciones que proporcionen recolección de residuos orgánicos bajo la SB 1383. Estas normas favorecen los contenedores con tapa con cerrojo, cubiertos, codificados por colores y con compartimentos divididos para el mercado de contenedores de residuos de los Estados Unidos.
Adopción de Contenedores Inteligentes y Seguimiento de Activos
Los sistemas de contenedores inteligentes utilizan sensores de nivel de llenado e identificación por radiofrecuencia para indicar cuándo los contenedores necesitan atención. El Distrito de Tránsito Rápido del Área de la Bahía desplegó sensores Sensoneo en contenedores de residuos y contenedores de carga y descarga en 2025 en estaciones e instalaciones de mantenimiento. El despliegue utilizó conectividad celular CAT-M para proporcionar datos actuales del nivel de llenado a los equipos de recolección. El Distrito de Tránsito Rápido del Área de la Bahía transportó 50,7 millones de viajes de pasajeros en 2024, otorgando relevancia al despliegue para grandes sistemas de tránsito. Los datos de los sensores pueden reducir las rutas de recolección innecesarias y permitir operaciones de programación bajo demanda en lugar de intervalos de recogida fijos. El RFID instalado en las paredes laterales de los contenedores también puede respaldar los registros de prueba de servicio en los contratos municipales. La tecnología crea una vía de actualización para los operadores de flotas en el mercado de contenedores de residuos de los Estados Unidos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Costo del Acero y la Resina | -0.7% | Nacional | Corto plazo (≤ 2 años) |
| Estandarización de Flotas de Transportistas y Largos Ciclos de Sustitución | -0.5% | Nacional | Largo plazo (≥ 4 años) |
| Ineficiencia Logística y de Flete de Contenedores | -0.4% | Mercados rurales y remotos, Medio Oeste y Oeste Montañoso | Mediano plazo (2-4 años) |
| Bloqueo de Adquisiciones Municipales y Especificaciones | -0.3% | Centros urbanos del Noreste y Medio Oeste | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Costo del Acero y la Resina
El acero es el principal costo de material en la fabricación de contenedores de acero. El Índice de Precios al Productor para productos de acero laminado promedió 298,4 en 2025 y alcanzó 388,6 en los datos preliminares de septiembre de 2026. Los contratos de suministro a precio fijo pueden dejar a los fabricantes expuestos cuando los precios de los insumos suben después de que se aceptan las ofertas. Wastequip añadió una instalación de producción de acero de 43.000 pies cuadrados en Salisbury, Carolina del Norte, en junio de 2026 para ampliar su capacidad de fabricación de contenedores y compactadores. Los acuerdos de suministro local y la fabricación interna pueden limitar cierta exposición a los movimientos de precios del acero. La resina de polietileno de alta densidad también eleva los costos de los contenedores y carros de orgánicos de plástico, creando una presión separada para los productos a base de polímeros.
Estandarización de Flotas de Transportistas y Largos Ciclos de Sustitución
Los transportistas prefieren contenedores que operen en flotas de camiones mixtas, lo que puede preservar las especificaciones instaladas durante largos períodos. Los requisitos de compatibilidad con la norma ANSI Z245.60 cubren las características necesarias para un uso seguro con camiones de recolección de carga frontal y carga lateral automatizada. Los contenedores de carga frontal en contratos municipales a menudo permanecen en servicio durante 10 a 15 años. La Asociación de Residuos Sólidos de América del Norte identifica un punto de sustitución económicamente eficiente de 7 años para el equipo de recolección, aunque las decisiones presupuestarias locales pueden aplazar las sustituciones. Las compras retrasadas ralentizan la adopción de contenedores diseñados para sensores y recolección separada. La ineficiencia del flete en áreas rurales y remotas aumenta los costos de entrega de unidades fabricadas voluminosas. Las normas de licitación municipal también pueden retener las especificaciones establecidas durante varios ciclos de contrato.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Contenedor:
Los Contenedores Desmontables Definen Tanto el Volumen como el CrecimientoLos contenedores de residuos a granel desmontables representaron el 48,5% de la participación del mercado de contenedores de residuos de los Estados Unidos en 2026 y se proyecta que se expandan a un CAGR del 4,5% hasta 2032. La categoría incluye sistemas de carga por cable, gancho, cable de izado y rieles utilizados en trabajos de construcción, demolición e industriales. Los contenedores de carga por cable y rieles sirven a estaciones de transferencia, grandes proyectos de demolición e instalaciones de recuperación de materiales. Los contenedores de gancho permiten que un solo camión maneje diferentes tipos de contenedores, lo que puede reducir las necesidades de capital para los transportistas de tamaño mediano. Las necesidades de recolección temporal en obras y los flujos de materiales de alta densidad respaldan el tamaño del mercado de contenedores de residuos de los Estados Unidos para contenedores desmontables.
Los contenedores de carga frontal son el segundo tipo más grande y operan en rutas comerciales que sirven a centros comerciales, propiedades multifamiliares e instituciones. Los contenedores de carga trasera siguen siendo adecuados para callejones urbanos densos y ubicaciones donde el equipo de carga frontal no puede operar de forma segura. Las unidades de elevación por salto y cadena siguen siendo relevantes para aplicaciones en el centro de la ciudad y de transferencia. Los contenedores de compactación atienden a clientes que buscan menos recolecciones y menor frecuencia de transporte. Wastequip ofrece el Contenedor Ultimate en configuraciones de 20, 30 y 40 yardas cúbicas con un perfil más estrecho que permite el envío con las puertas instaladas. El diseño está destinado a reducir el tiempo de preparación y los costos de entrega mientras se mantienen las especificaciones compatibles con ANSI Z245.30.



Por Usuario Final/Comprador:
Los Transportistas Lideran, los Contratistas AceleranLas empresas de recolección y transporte de residuos representaron el 52,6% de la demanda de usuarios finales en 2026. Estas empresas compran unidades estandarizadas de carga frontal y trasera para flotas basadas en rutas y las mantienen durante períodos operativos prolongados. Se proyecta que los contratistas de construcción, demolición e infraestructura se expandan a un CAGR del 4,5% hasta 2032. Sus compras se centran en contenedores desmontables temporales necesarios en obras activas. La participación del mercado de contenedores de residuos de los Estados Unidos en manos de los transportistas refleja su papel central en la colocación, el servicio y la sustitución de contenedores.
Las empresas de alquiler y arrendamiento de contenedores de residuos amplían sus flotas para atender los modelos de reserva en línea directa y entrega local. Sourgum lanzó servicios en Nashville en julio de 2025, conectando a los clientes con transportistas locales a través de cotizaciones instantáneas y programación automatizada. Los municipios y las autoridades públicas de residuos siguen siendo compradores, pero los contratos plurianuales y las licitaciones competitivas pueden ralentizar la adopción de diferentes diseños de productos. Los clientes comerciales e institucionales incluyen operadores de comercio minorista, servicios de alimentación, atención médica e inmobiliaria que cada vez más necesitan contenedores para flujos separados. Los clientes industriales y manufactureros, las instalaciones de reciclaje y las operaciones de recuperación de materiales respaldan la demanda de unidades de servicio pesado de más de 40 yardas cúbicas. Sus flujos de residuos incluyen chatarra metálica, áridos de construcción y residuos de procesos industriales.
Por Tipo de Residuo:
El Auge de los Orgánicos Redefine las Especificaciones de los ContenedoresLos residuos sólidos no peligrosos generales y mixtos representaron una participación del 38,1% por tipo de residuo en 2026. Siguen presentes en las rutas de recolección comerciales, municipales y residenciales. Las normas de separación en origen están trasladando parte de este material a flujos orgánicos y reciclables dedicados. Los residuos de construcción y demolición son la segunda categoría más grande. La Agencia de Protección Ambiental reportó 600,3 millones de toneladas de escombros de construcción y demolición en sus últimos datos nacionales.
Se proyecta que los residuos orgánicos y verdes crezcan a un CAGR del 8,3% de 2027 a 2032. Las regulaciones de Maryland exigen a los generadores calificados de residuos alimentarios ubicados a menos de 30 millas de un reciclador calificado que recolecten y desvíen el material por separado. Estos requisitos respaldan el uso de contenedores cubiertos, con cerrojo y resistentes a los olores. Los materiales reciclables como papel, cartón, plástico, vidrio y metal pueden usar unidades de compartimentos divididos. Wastequip ofrece el Contenedor Dividido CONFAB con compartimentos separados, funciones de cierre y vaciado. Los residuos industriales no peligrosos y el material de limpieza voluminoso continúan atendiendo necesidades separadas de gestión de instalaciones y limpieza periódica en el mercado de contenedores de residuos de los Estados Unidos.

Por Tamaño de Contenedor:
El Rango Medio Lidera Mientras los Segmentos de Gran Tamaño Ganan ImpulsoEl rango de 6 a 10 yardas cúbicas representó el 21,9% de la demanda en 2026. Estos contenedores se utilizan ampliamente en rutas comerciales de carga frontal que sirven a comercios minoristas, servicios de alimentación y propiedades multifamiliares. Su base instalada refleja la generación regular de residuos comerciales en las ciudades de los Estados Unidos. El rango de 3 a 6 yardas cúbicas sirve a pequeñas empresas y callejones urbanos. Los contenedores de hasta 3 yardas cúbicas respaldan usos especializados, incluidos los contenedores de compactadores interiores y los sitios densos donde no caben unidades más grandes.
Se proyecta que los contenedores de más de 40 yardas cúbicas crezcan a un CAGR del 4,6% de 2027 a 2032. Los grandes trabajos de demolición, la recolección de chatarra industrial y la clasificación de materiales en obras respaldan esa expansión. Los contenedores en los rangos de 10 a 20 y de 20 a 30 yardas cúbicas siguen siendo fundamentales para las renovaciones residenciales, las limpiezas y las remodelaciones de tamaño mediano. El rango de 30 a 40 yardas cúbicas sirve a grandes obras de construcción y demolición. Marathon Equipment ofrece contenedores de compactación OC Octagon en formatos de 30 y 40 yardas cúbicas con una fuerza de compactación de 80.000 lbf. El equipo está diseñado para aumentar la densidad de carga y reducir la frecuencia de recolección para clientes de alto volumen.
Análisis Geográfico
Noreste
La demanda en el Noreste está respaldada por rutas comerciales urbanas, contratos de recolección municipal y requisitos más estrictos de separación en origen. Connecticut comenzó a aplicar su Ley de Reciclaje Comercial de Orgánicos en enero de 2025 para empresas que generan 26 o más toneladas de material orgánico separado en origen anualmente. Este requisito aumenta la necesidad de contenedores cubiertos, con cerrojo y claramente designados en ubicaciones comerciales. Las adquisiciones municipales pueden seguir siendo deliberadas porque los contratos a menudo especifican las dimensiones de los contenedores y los calendarios de sustitución. Estas condiciones favorecen a los proveedores que pueden cumplir con los requisitos establecidos de interfaz de elevación y seguridad.
Sureste y Cinturón Solar
El Sureste y el Cinturón Solar son ubicaciones clave para la demanda de contenedores de carga por cable debido a la actividad intensiva en construcción y las áreas metropolitanas en expansión. El gasto en construcción de los Estados Unidos alcanzó los 2.164,4 mil millones de USD en 2025, mientras que la construcción pública aumentó un 3,6% hasta los 516,8 mil millones de USD. Los proyectos de carreteras, agua y transporte respaldan la demanda de contenedores desmontables en obras activas. Wastequip abrió una instalación de fabricación de acero de 43.000 pies cuadrados en Salisbury, Carolina del Norte, en junio de 2026 para atender a los clientes del Sureste y el Atlántico Medio con mayor capacidad de contenedores y compactadores. La producción regional puede acortar los tiempos de entrega para los clientes de construcción, transporte y servicios de residuos.
Medio Oeste y Oeste Montañoso
Los corredores manufactureros del Medio Oeste y los proyectos de infraestructura del Oeste Montañoso respaldan la demanda de contenedores de carga por cable, gancho y cable de izado de servicio pesado. Los escombros de construcción y demolición totalizaron 600,3 millones de toneladas en los últimos datos nacionales de la Agencia de Protección Ambiental. El tamaño del mercado de contenedores de residuos de los Estados Unidos en estas áreas está respaldado por trabajos de demolición, modernización, chatarra industrial y clasificación de materiales. Las distancias de entrega rurales pueden aumentar los costos de flete de las unidades fabricadas voluminosas, lo que hace que el inventario regional y la capacidad de producción sean importantes. En las ubicaciones del Oeste Montañoso y el Noroeste del Pacífico sensibles a la vida silvestre, los carros automatizados resistentes a osos de 96 galones de Toter recibieron la certificación del Comité Interagencial del Oso Grizzly en marzo de 2025.
Panorama Competitivo
Concentración del Mercado
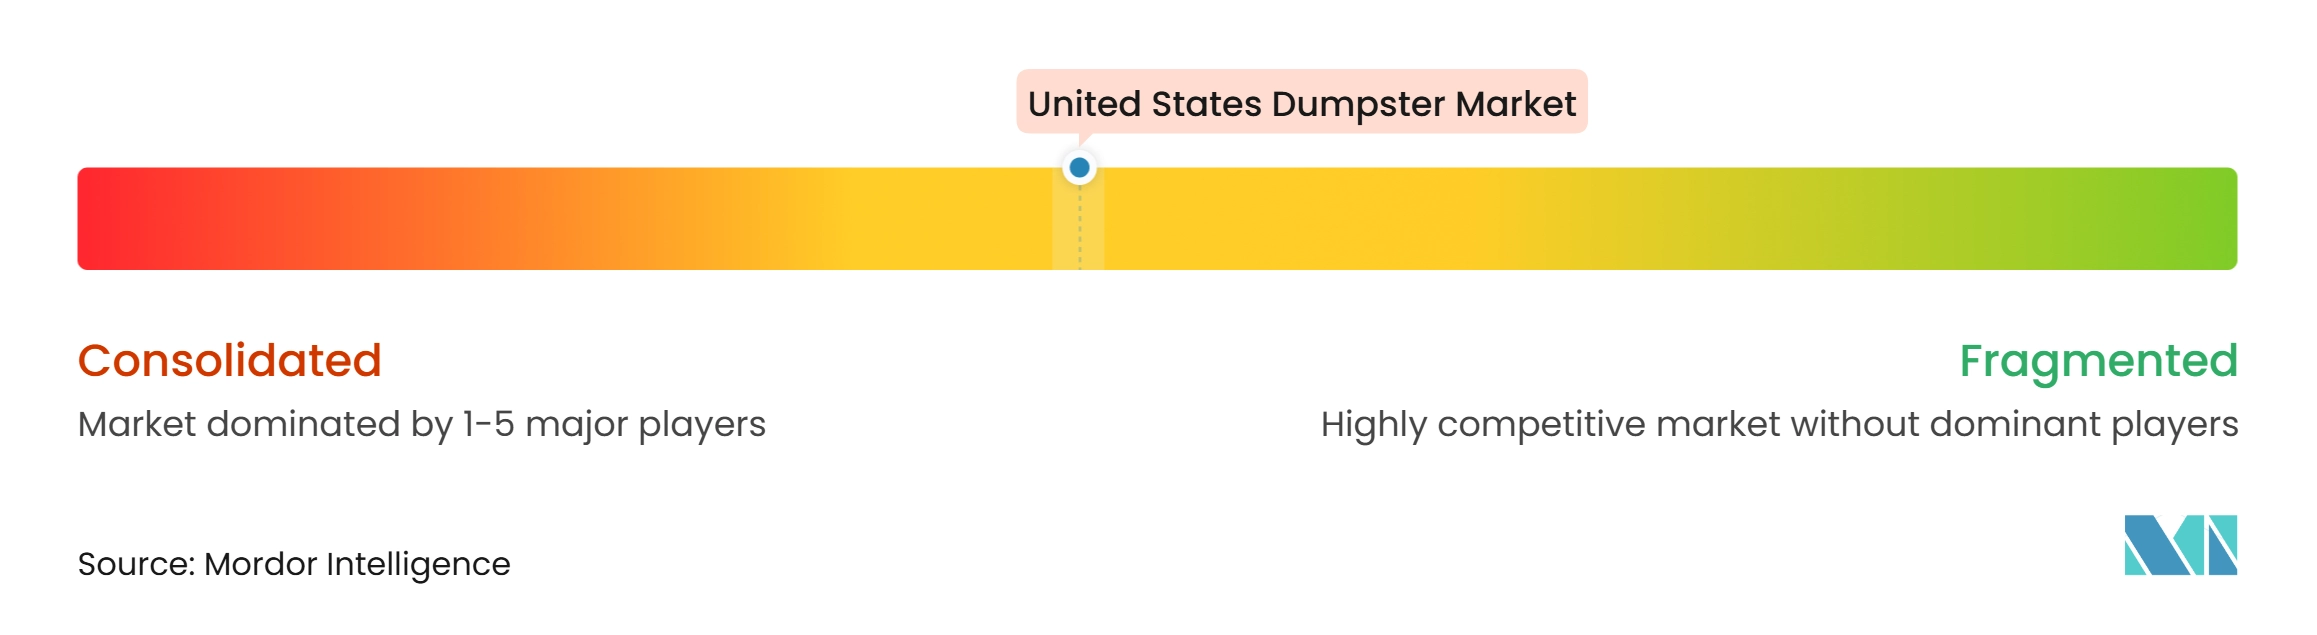
El mercado de contenedores de residuos de los Estados Unidos exhibe un nivel medio de concentración de mercado. Wastequip es uno de los principales fabricantes de los Estados Unidos con productos en las categorías de carga por cable, gancho, vehículos de recolección de residuos, carros y contenedores de acero. Su cartera incluye las marcas Galbreath, AMREP, Toter y CONFAB, que cubren varias categorías de contenedores. La empresa amplió la capacidad de producción nacional con la apertura en junio de 2026 de su instalación de acero de 43.000 pies cuadrados en Salisbury. Su línea de Contenedores Ultimate utiliza un ancho optimizado para el envío y está disponible en configuraciones de 20, 30 y 40 yardas cúbicas. Estas acciones se centran en la eficiencia de entrega, la capacidad nacional y la compatibilidad del equipo. El mercado de contenedores de residuos de los Estados Unidos incluye competencia basada en el tiempo de entrega, el servicio regional, la personalización y la capacidad de cumplir con los requisitos de seguridad establecidos.
Los grandes transportistas influyen en las adquisiciones porque operan flotas de contenedores sustanciales. Republic Services utilizó tecnología de cámaras para identificar contenedores sobrellenados y reportó más de 60 millones de USD en ingresos incrementales relacionados con tecnología en su primer año. Su enfoque eleva la importancia de la condición del contenedor y la selección correcta de capacidad para los clientes comerciales. Estas transiciones de contratos locales pueden crear necesidades sustanciales de colocación, sustitución y redistribución. Los fabricantes se benefician cuando pueden suministrar equipos compatibles durante estas transiciones.
Los fabricantes más pequeños compiten con cobertura de entrega regional y fabricación personalizada. Marathon Equipment se diferencia a través de su diseño de contenedor de compactación OC Octagon. Las plataformas de alquiler pueden desplazar la adquisición de clientes hacia cotizaciones en línea, precios transparentes y redes de transportistas locales. El lanzamiento de Sourgum en Nashville en julio de 2025 es un ejemplo de este enfoque de distribución. Los diseños compatibles con ANSI siguen siendo importantes porque las interfaces de elevación deben operar de forma segura con el equipo de flota existente. La posición competitiva del mercado de contenedores de residuos de los Estados Unidos depende, por tanto, tanto de la capacidad del producto fabricado como de los modelos de servicio a través de los cuales el equipo llega a los usuarios finales.
Líderes de la Industria de Contenedores de Residuos de los Estados Unidos
-
Wastequip, LLC
-
Iron Container, LLC
-
E-Pak Manufacturing LLC
-
Rehrig Pacific Company
-
Cascade Engineering Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Contenedores de Residuos de los Estados Unidos Empresas cubiertas en este informe
- Wastequip, LLC
- Iron Container, LLC
- Thompson Fabricating, Inc.
- E-Pak Manufacturing, LLC
- Rehrig Pacific Company
- Cascade Engineering, Inc.
- Otto Environmental Systems North America, Inc.
- SSI SCHAEFER Group
- SULO Group GmbH
- IPL Plastics Inc.
- Durham Manufacturing Company
- American Container Company
- Roll-Offs USA
- Pak-Mor Ltd.
- Marathon Equipment Company
- Perfection Equipment, Inc.
Desarrollos recientes de la industria en Mercado de Contenedores de Residuos de los Estados Unidos
- Octubre de 2026: Wastequip publicó la literatura de producto finalizada para la línea de Contenedores Ultimate en configuraciones de 20, 30 y 40 yardas cúbicas, con un ancho más estrecho optimizado para el envío, compatibilidad integrada con gancho y esquinas superiores reforzadas diseñadas para reducir daños en campo en operaciones de carga por cable de alta rotación, con especificaciones compatibles con ANSI Z245.30. El diseño permite enviar los contenedores con las puertas instaladas, reduciendo el tiempo de preparación logística y mejorando la eficiencia de entrega para los clientes de la Costa Este.
- Junio de 2026: Wastequip abrió una instalación de fabricación de acero de 43.000 pies cuadrados en Salisbury, Carolina del Norte, añadiendo capacidad de producción de contenedores de carga frontal, contenedores de carga por cable y compactadores dentro de la operación AMREP existente para atender a los mercados del Sureste y el Atlántico Medio con mejores tiempos de entrega y eficiencia de distribución.
- Septiembre de 2025: Athens Services recibió un acuerdo de franquicia exclusiva en Whittier, California, a partir de noviembre de 2025 y que cubre cuentas residenciales, multifamiliares y comerciales anteriormente divididas entre 2 operadores. Los nuevos contenedores de Athens estaban programados para su entrega en enero de 2026.
- Julio de 2025: Sourgum lanzó servicios en el área metropolitana de Nashville, Tennessee, extendiendo su plataforma de alquiler de contenedores de carga por cable con cotización instantánea y programación automatizada a la región.
Alcance del Informe del Mercado de Contenedores de Residuos de los Estados Unidos
El Informe del Mercado de Contenedores de Residuos de los Estados Unidos está segmentado por Tipo de Contenedor (Contenedores de Carga Frontal, Contenedores de Carga Trasera y más), por Usuario Final/Comprador (Empresas de Recolección y Transporte de Residuos y más), por Tipo de Residuo (Residuos Sólidos No Peligrosos Generales y Mixtos, Residuos de Construcción y Demolición (C&D) y más), y por Tamaño de Contenedor (Hasta 3 Yardas Cúbicas y más). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Contenedores de Carga Frontal | |
| Contenedores de Carga Trasera | |
| Contenedores de Residuos a Granel Desmontables | Contenedores de Carga por Cable / Rieles |
| Contenedores de Gancho | |
| Contenedores de Elevación por Salto / Cadena | |
| Otras Configuraciones de Contenedores Desmontables | |
| Otros Tipos de Contenedores de Residuos |
| Empresas de Recolección y Transporte de Residuos | |
| Empresas de Alquiler y Arrendamiento de Contenedores de Residuos | |
| Municipios y Autoridades Públicas de Residuos | |
| Contratistas de Construcción, Demolición e Infraestructura | |
| Establecimientos Comerciales e Institucionales | Comercios Minoristas y Centros Comerciales |
| Hostelería, Restaurantes y Servicios de Alimentación | |
| Oficinas y Edificios Comerciales | |
| Instituciones Sanitarias y Educativas | |
| Empresas de Gestión Inmobiliaria e Instalaciones | |
| Otros Establecimientos Comerciales e Institucionales | |
| Empresas Industriales y Manufactureras | |
| Empresas de Reciclaje y Recuperación de Materiales | |
| Otros Compradores Directos |
| Residuos Sólidos No Peligrosos Generales y Mixtos |
| Residuos de Construcción y Demolición (C&D) |
| Residuos Reciclables (Papel, Cartón, Plásticos, Vidrio y Metales) |
| Residuos Orgánicos y Verdes (Residuos de Alimentos, Jardín, Paisajismo y Horticultura) |
| Residuos Industriales No Peligrosos |
| Residuos Voluminosos y Materiales de Limpieza |
| Otros Residuos No Peligrosos |
| Hasta 3 Yardas Cúbicas |
| 3 a 6 Yardas Cúbicas |
| 6 a 10 Yardas Cúbicas |
| 10 a 20 Yardas Cúbicas |
| 20 a 30 Yardas Cúbicas |
| 30 a 40 Yardas Cúbicas |
| Más de 40 Yardas Cúbicas |
| Por Tipo de Contenedor | Contenedores de Carga Frontal | |
| Contenedores de Carga Trasera | ||
| Contenedores de Residuos a Granel Desmontables | Contenedores de Carga por Cable / Rieles | |
| Contenedores de Gancho | ||
| Contenedores de Elevación por Salto / Cadena | ||
| Otras Configuraciones de Contenedores Desmontables | ||
| Otros Tipos de Contenedores de Residuos | ||
| Por Usuario Final/Comprador | Empresas de Recolección y Transporte de Residuos | |
| Empresas de Alquiler y Arrendamiento de Contenedores de Residuos | ||
| Municipios y Autoridades Públicas de Residuos | ||
| Contratistas de Construcción, Demolición e Infraestructura | ||
| Establecimientos Comerciales e Institucionales | Comercios Minoristas y Centros Comerciales | |
| Hostelería, Restaurantes y Servicios de Alimentación | ||
| Oficinas y Edificios Comerciales | ||
| Instituciones Sanitarias y Educativas | ||
| Empresas de Gestión Inmobiliaria e Instalaciones | ||
| Otros Establecimientos Comerciales e Institucionales | ||
| Empresas Industriales y Manufactureras | ||
| Empresas de Reciclaje y Recuperación de Materiales | ||
| Otros Compradores Directos | ||
| Por Tipo de Residuo | Residuos Sólidos No Peligrosos Generales y Mixtos | |
| Residuos de Construcción y Demolición (C&D) | ||
| Residuos Reciclables (Papel, Cartón, Plásticos, Vidrio y Metales) | ||
| Residuos Orgánicos y Verdes (Residuos de Alimentos, Jardín, Paisajismo y Horticultura) | ||
| Residuos Industriales No Peligrosos | ||
| Residuos Voluminosos y Materiales de Limpieza | ||
| Otros Residuos No Peligrosos | ||
| Por Tamaño de Contenedor (Capacidad) | Hasta 3 Yardas Cúbicas | |
| 3 a 6 Yardas Cúbicas | ||
| 6 a 10 Yardas Cúbicas | ||
| 10 a 20 Yardas Cúbicas | ||
| 20 a 30 Yardas Cúbicas | ||
| 30 a 40 Yardas Cúbicas | ||
| Más de 40 Yardas Cúbicas | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de contenedores de residuos de los Estados Unidos para 2032?
Se proyecta que el mercado de contenedores de residuos de los Estados Unidos alcance los 2,31 mil millones de USD para 2032, desde los 1,81 mil millones de USD en 2026, a un CAGR del 4,21%.
¿Qué tipo de contenedor se está expandiendo más rápido en los Estados Unidos?
Se proyecta que los contenedores de residuos a granel desmontables crezcan a un CAGR del 4,5% hasta 2032 y representaron una participación del 48,5% en 2026.
¿Por qué los contenedores de residuos orgánicos están ganando demanda?
Los requisitos estatales para la recolección separada respaldan la demanda de contenedores cubiertos, con cerrojo y de compartimentos divididos para residuos de alimentos y jardín.
¿Qué compradores representan la mayor demanda de contenedores de residuos?
Las empresas de recolección y transporte de residuos representaron el 52,6% de la demanda de usuarios finales en 2026, mientras que los contratistas tuvieron la tasa de crecimiento proyectada más alta del 4,5%.
¿Qué tamaño de contenedor tiene las mejores perspectivas de crecimiento?
Se proyecta que los contenedores de más de 40 yardas cúbicas crezcan a un CAGR del 4,6% hasta 2032, respaldados por aplicaciones de demolición e industriales.
¿Cómo afectan los precios del acero a los fabricantes de contenedores de residuos?
El acero es un insumo de fabricación importante, y los movimientos de precios al alza pueden reducir los márgenes bajo acuerdos de suministro a precio fijo.