
Taille et part du marché des bennes aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
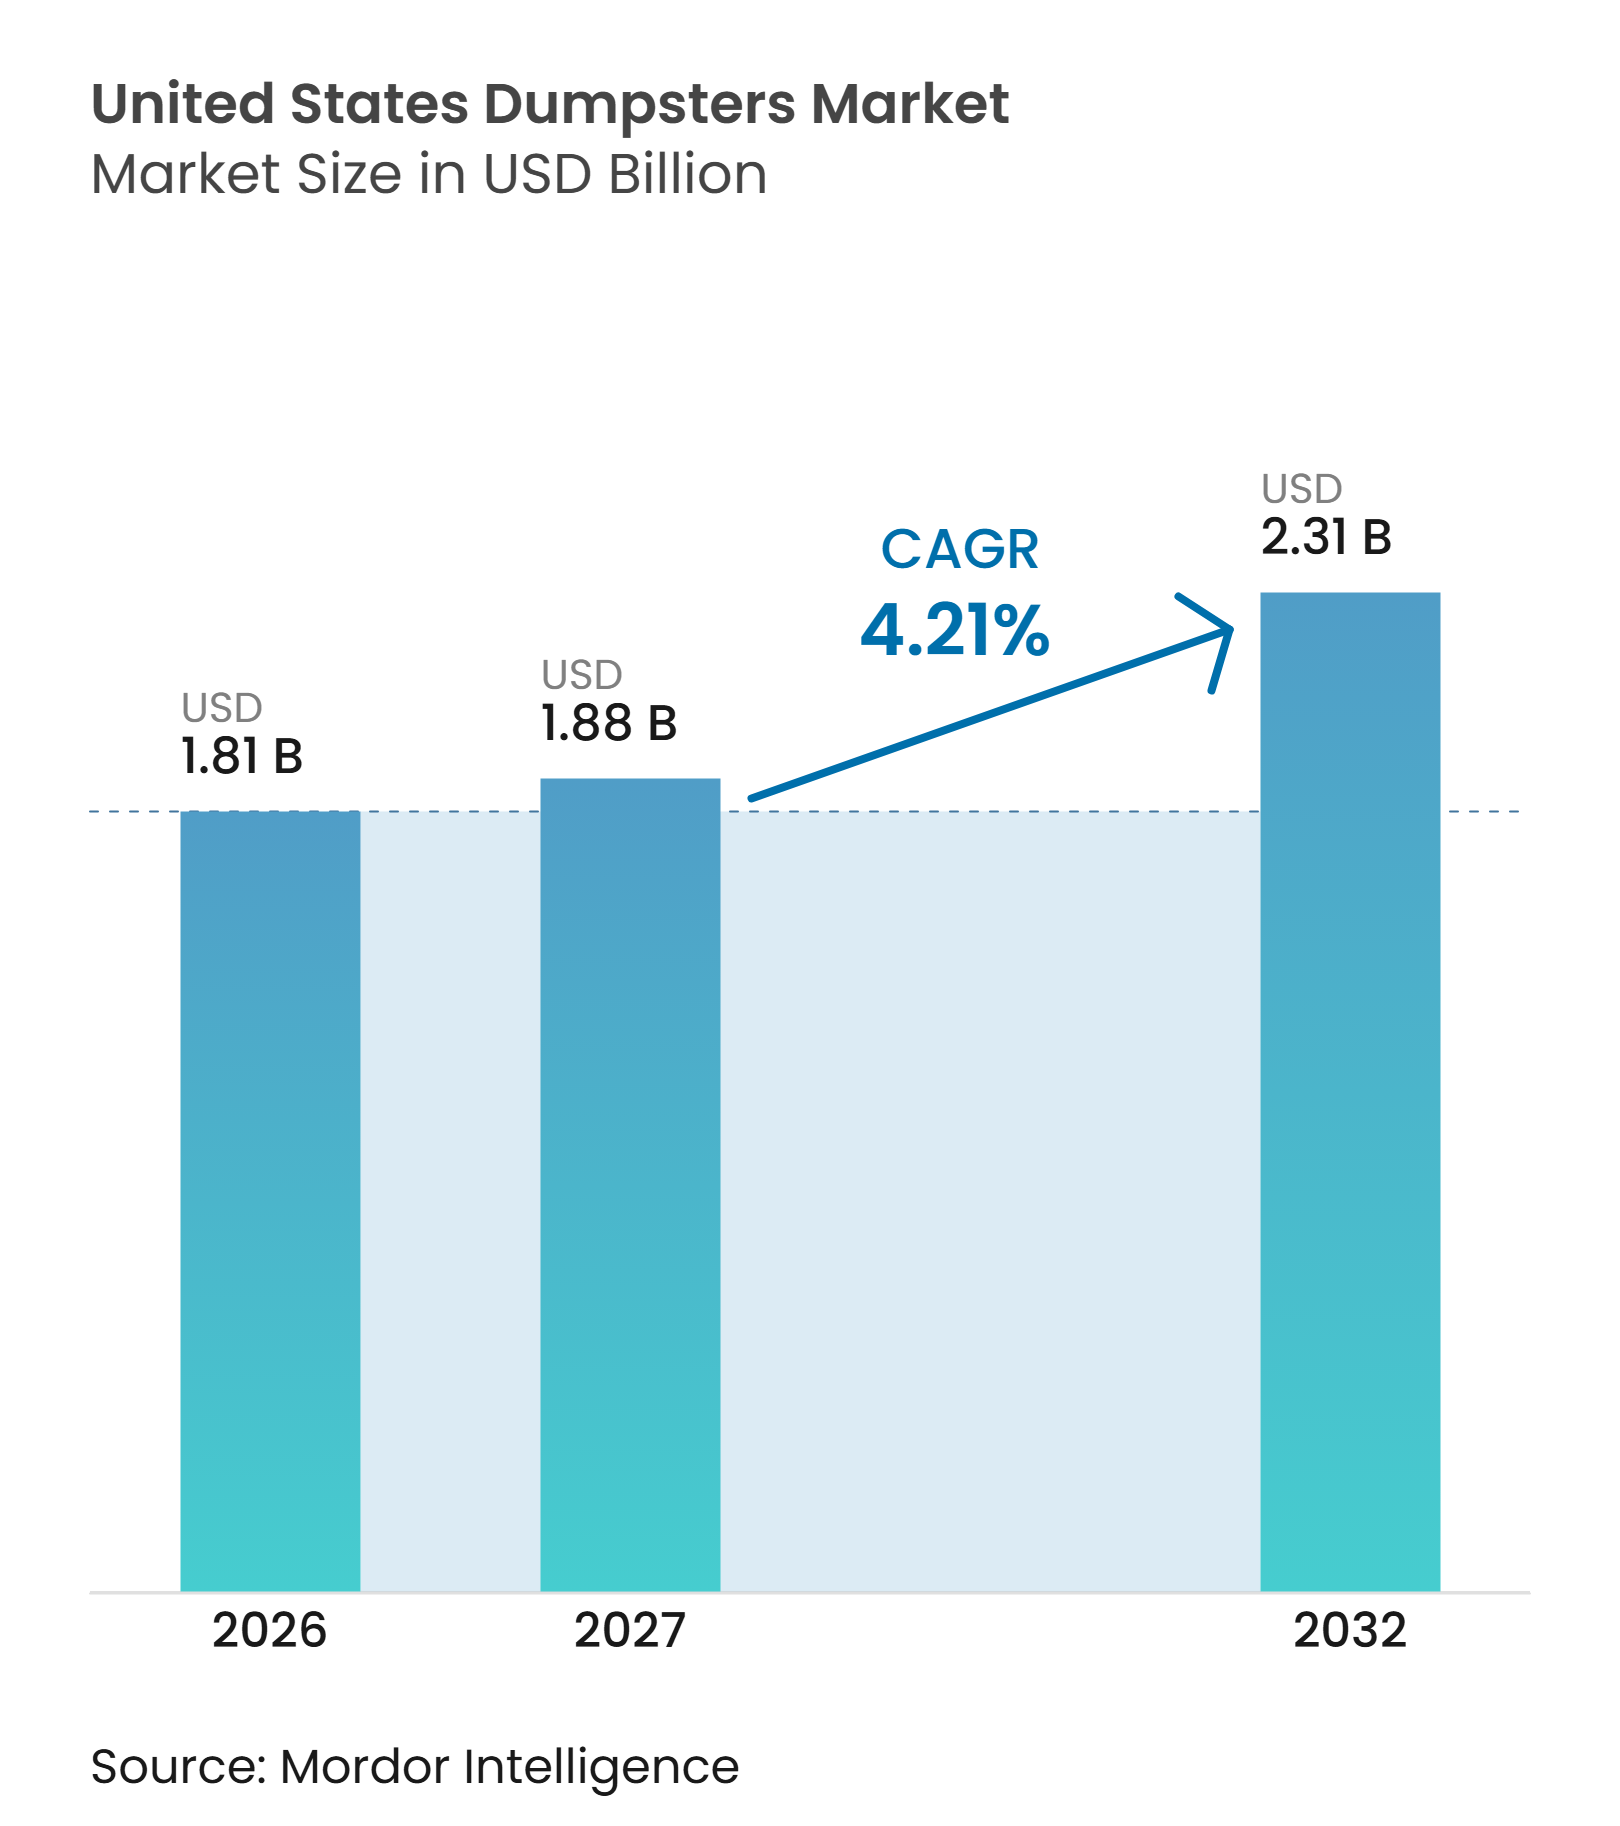
| Taille du marché de l'année de base (2026) | 1.81 Milliards de dollars |
| Taille du Marché (2027) | 1.88 Milliards de dollars |
| Taille du Marché (2032) | 2.31 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.21 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des bennes aux États-Unis par Mordor Intelligence
La taille du marché des bennes aux États-Unis devrait augmenter de 1,81 milliard USD en 2026 à 1,88 milliard USD en 2027 et atteindre 2,31 milliards USD d'ici 2032, avec un CAGR de 4,21 % sur la période 2027-2032.
L'activité de construction, les volumes de déchets commerciaux et les exigences relatives aux flux de déchets séparés soutiennent la demande de conteneurs au-delà du simple renouvellement normal de flotte. Les dépenses de construction aux États-Unis ont totalisé 2 164,4 milliards USD en 2025, tandis que la construction publique a atteint 516,8 milliards USD et a augmenté de 3,6 % par rapport à 2024, maintenant une base substantielle de demande sur les chantiers pour le marché des bennes aux États-Unis. Les dépenses fédérales consacrées aux autoroutes, à l'eau et aux transports en commun devraient maintenir les projets publics actifs jusqu'en 2027. Les fabricants de conteneurs répondent à cette demande par des ajouts de capacité nationale, des délais de livraison plus courts et des produits conformes aux normes de levage et de sécurité en vigueur. Dans le même temps, les intrants en acier volatils et les plateformes de location numérique modifient les conditions de coût et de distribution pour le marché des bennes aux États-Unis.
Points clés du rapport
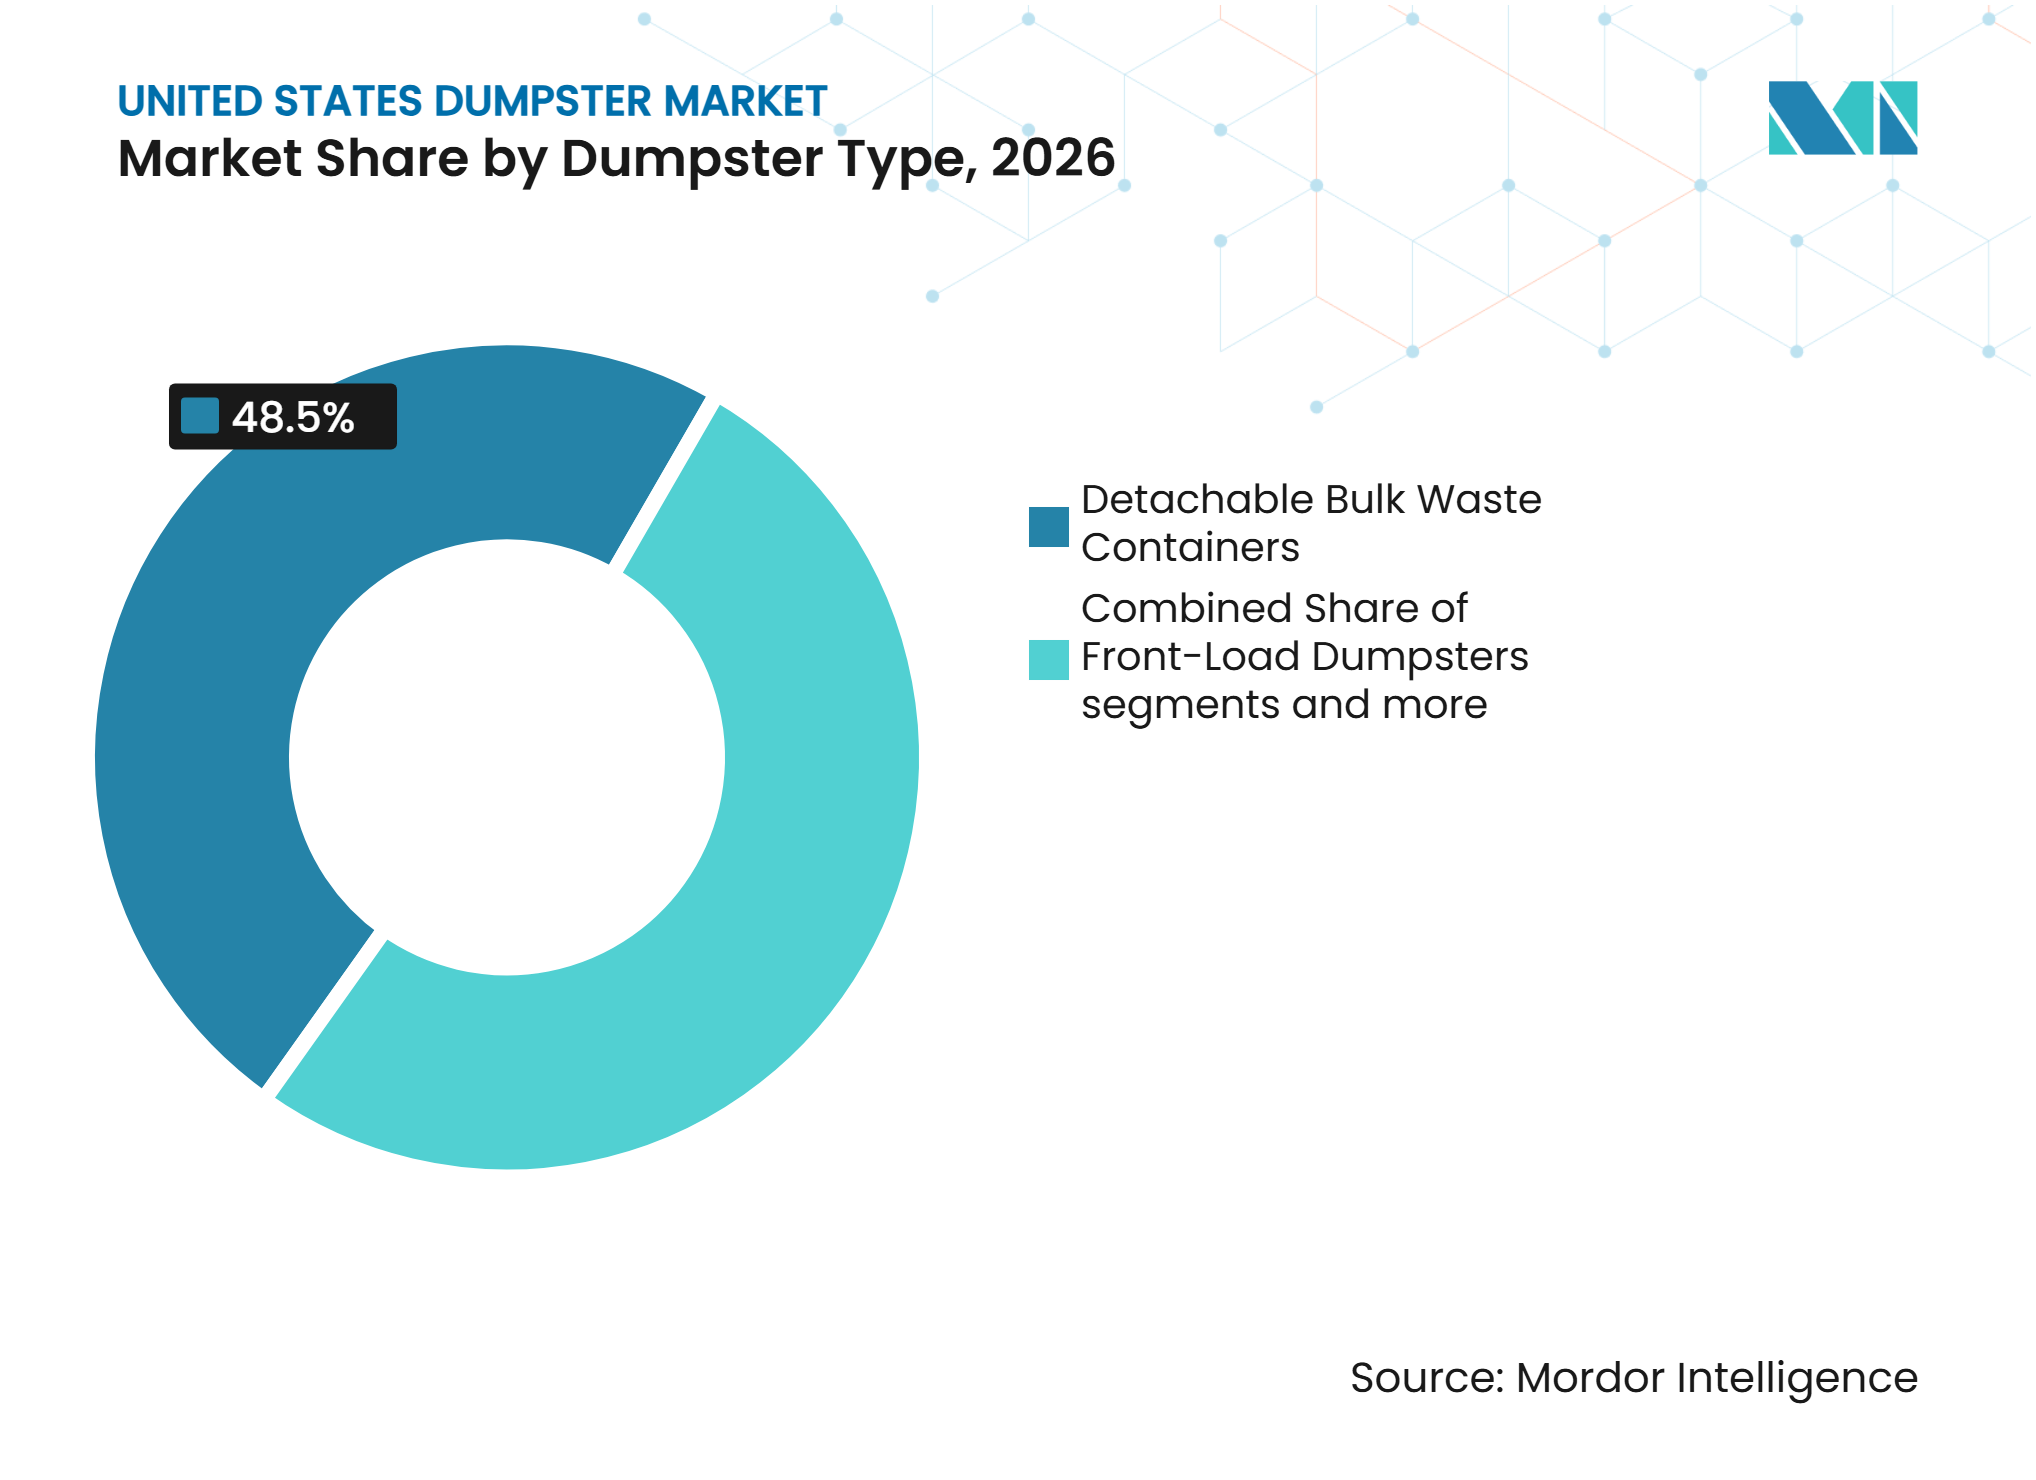
- Par type de benne, les conteneurs à déchets en vrac détachables détenaient 48,5 % de la part du marché des bennes aux États-Unis en 2026 et devraient enregistrer le CAGR le plus élevé à 4,5 % jusqu'en 2032.
- Par utilisateur final/acheteur, les entreprises de collecte et de transport des déchets détenaient 52,6 % de la taille du marché des bennes aux États-Unis en 2026, tandis que les entrepreneurs en construction, démolition et infrastructure devraient enregistrer le CAGR le plus élevé à 4,5 % jusqu'en 2032.
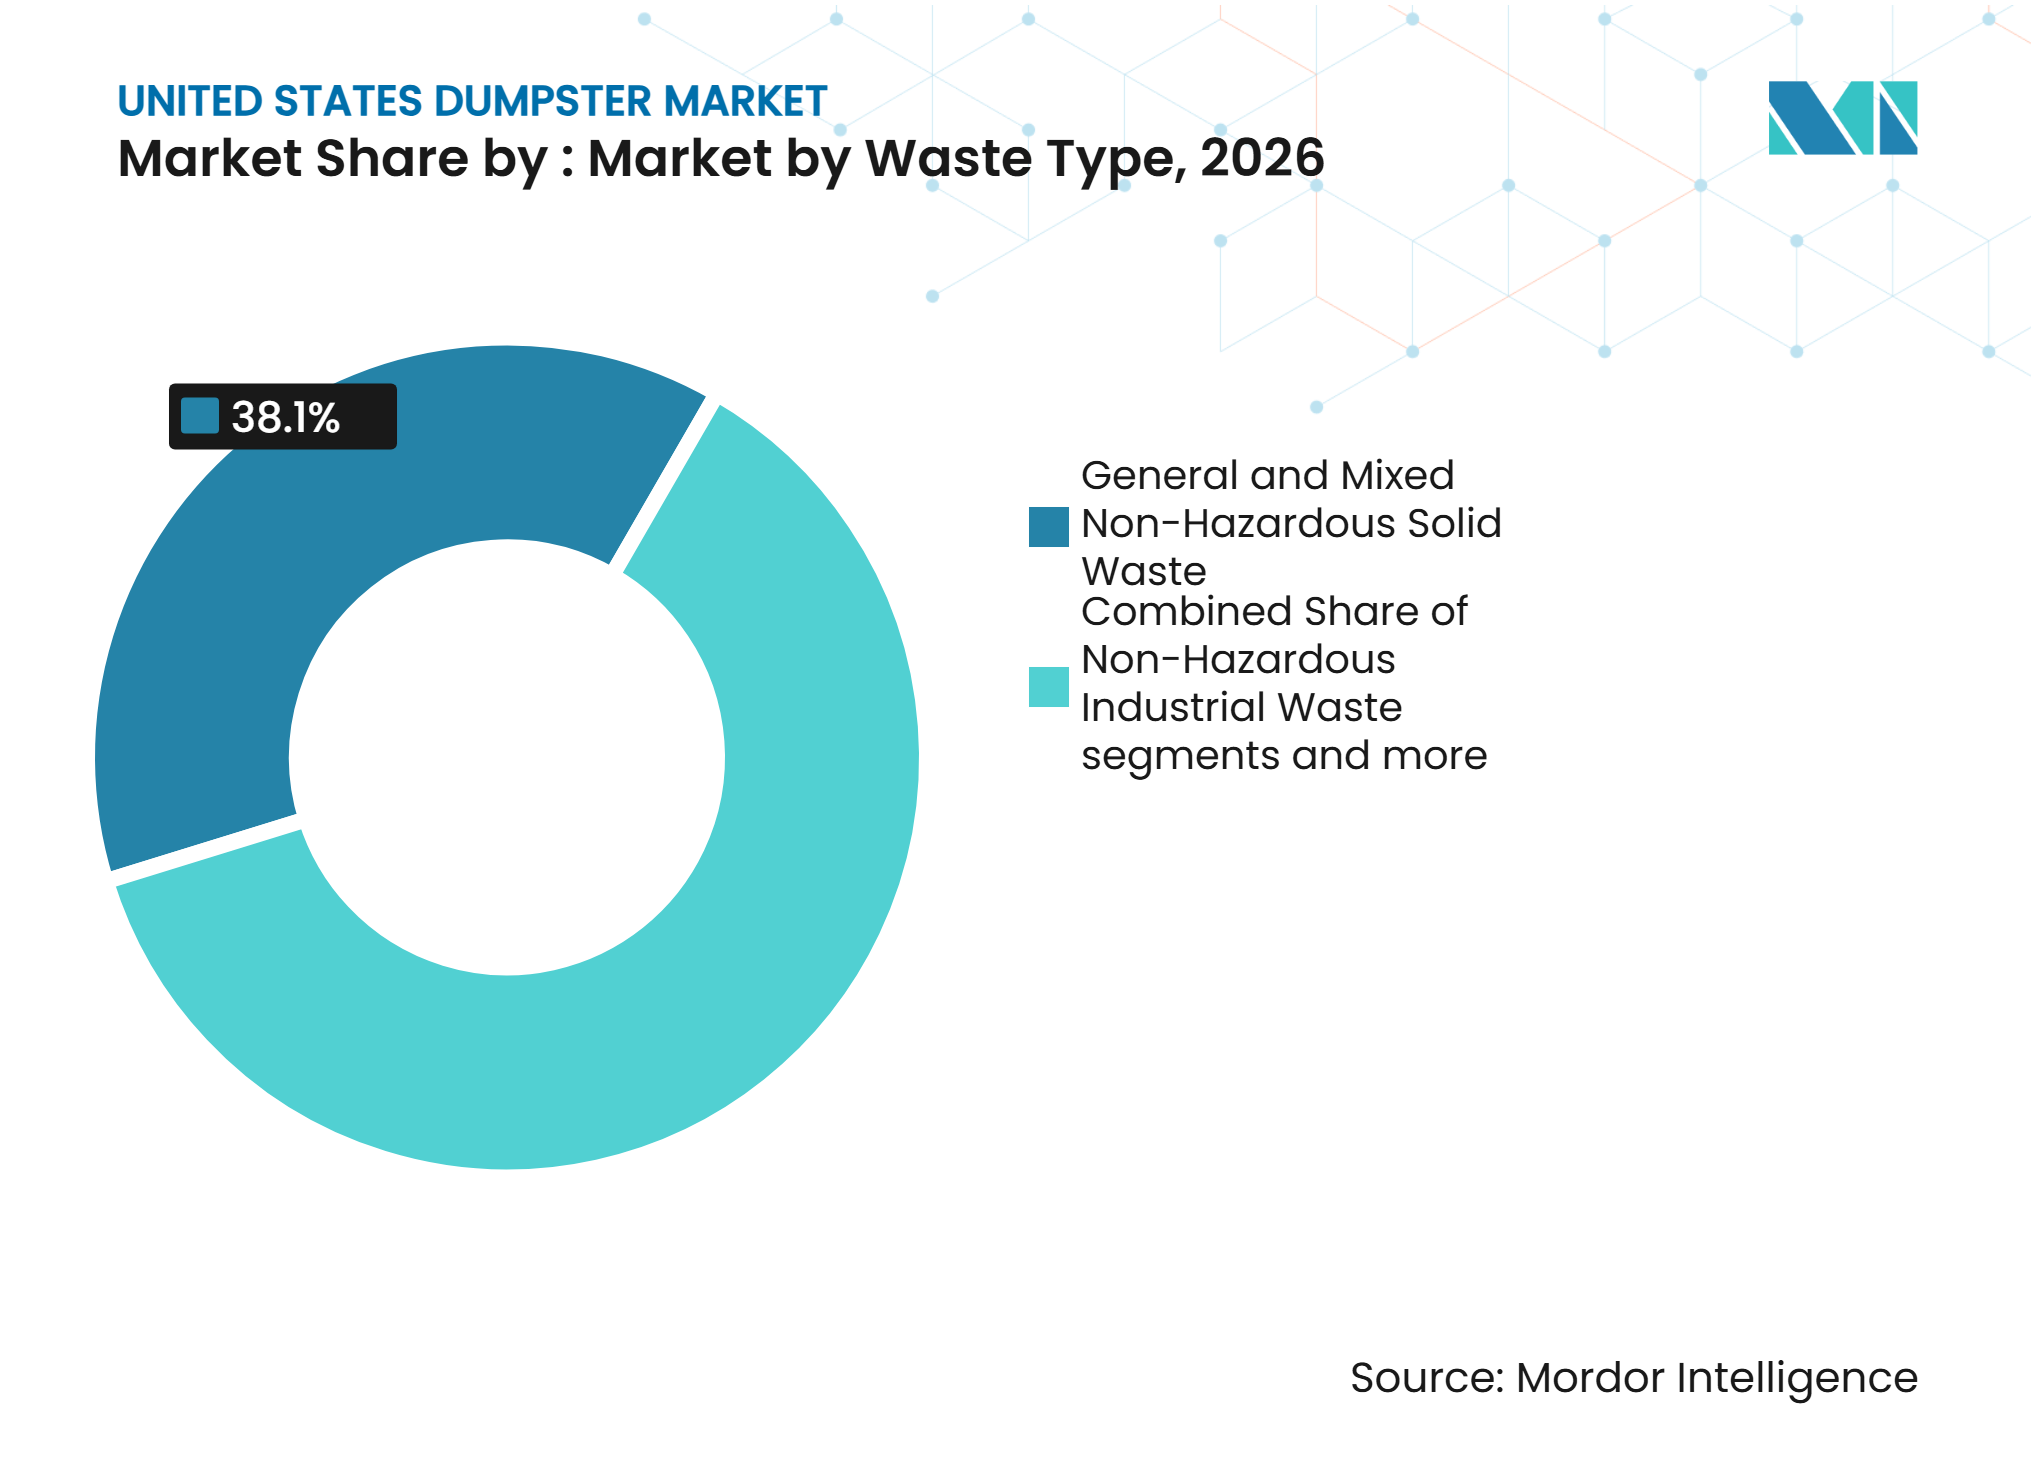
- Par type de déchets, les déchets solides non dangereux généraux et mixtes détenaient une part de 38,1 % en 2026, tandis que les déchets organiques et verts devraient enregistrer le CAGR le plus élevé à 8,3 % jusqu'en 2032.
- Par taille de bac, les conteneurs de 6 à 10 mètres cubes détenaient une part de 21,9 % en 2026, tandis que les conteneurs de plus de 40 mètres cubes devraient enregistrer le CAGR le plus élevé à 4,6 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intensité des déchets de construction et de démolition | +1.4% | National, avec des gains précoces dans les États de la Sun Belt et les corridors manufacturiers du Midwest | Court terme (≤ 2 ans) |
| Remplacement des conteneurs commerciaux et municipaux | +0.9% | National, concentré dans les centres urbains du Nord-Est, du Midwest et du Sud-Est | Moyen terme (2-4 ans) |
| Exigences de séparation à la source des matières organiques et du recyclage | +0.7% | Plus élevées en Californie, au Connecticut, dans le Maine et dans le Maryland | Moyen terme (2-4 ans) |
| Adoption des conteneurs intelligents et du suivi des actifs | +0.5% | National, porté par les grands systèmes de transport en commun et les métropoles des deux côtes | Long terme (≥ 4 ans) |
| Approvisionnement direct aux consommateurs en bennes amovibles | +0.4% | National, plus fort dans les métropoles en expansion de la Sun Belt | Court terme (≤ 2 ans) |
| Fabrication nationale localisée et délais de livraison plus courts | +0.3% | Pôles manufacturiers du Sud-Est, de la région Mid-Atlantique et du Midwest | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Intensité des déchets de construction et de démolition
Les dépenses de construction en 2025 ont totalisé 2 164,4 milliards USD, avec la construction publique à 516,8 milliards USD, en hausse de 3,6 % par rapport à 2024.[1] La construction de transports a augmenté de 5,3 % au cours de l'année, soutenant la demande sur les chantiers routiers et de transport en commun qui nécessitent de grands conteneurs amovibles. L'Agence de protection de l'environnement des États-Unis a signalé 600,3 millions de tonnes de débris de construction et de démolition dans ses dernières données nationales, soit plus du double du volume de déchets solides municipaux. La démolition représentait 94,5 % de ce volume de débris, tandis que la nouvelle construction en produisait 5,5 %, liant la demande plus étroitement aux travaux de rénovation et de démolition qu'aux nouvelles mises en chantier.[2] À mesure que les projets de routes et de ponts soutenus par le gouvernement fédéral progressent, les travaux dans le Mountain West et le Sud-Est soutiennent l'utilisation de conteneurs à câble et à crochet dans la plage de 20 à 40 mètres cubes. Cette activité constitue une base de demande continue pour le marché des bennes aux États-Unis.
Remplacement des conteneurs commerciaux et municipaux
Les contrats de transport des déchets placent généralement les flottes à chargement frontal sur des cycles de remplacement de 7 à 12 ans. Les municipalités qui passent de la collecte manuelle à chargement arrière à la collecte automatisée à chargement latéral doivent remplacer les conteneurs qui ne correspondent pas au nouvel équipement. La norme ANSI Z245.60 fixe les exigences dimensionnelles pour les interfaces de levage, notamment les positions des manchons, les hauteurs des poches et les spécifications des barres de tourillon. Republic Services a introduit des frais pour les conteneurs trop remplis ou contaminés en 2023 et a déclaré plus de 60 millions USD de revenus supplémentaires liés à la technologie au cours de la première année de ce programme. Le programme augmente la valeur accordée aux conteneurs scellés et correctement dimensionnés par les clients commerciaux. La ville de Whittier a accordé à Athens Services une franchise exclusive en septembre 2025, créant une transition à l'échelle de la ville depuis l'arrangement précédent à deux opérateurs et un événement de remplacement concentré.
Exigences de séparation à la source des matières organiques et du recyclage
Le Connecticut a commencé à appliquer sa loi sur le recyclage des matières organiques commerciales en janvier 2025 pour les entreprises générant 26 tonnes ou plus de matières organiques séparées à la source annuellement.[3] Les exigences de déclaration ont débuté en mars 2025, rendant le choix des conteneurs pertinent à la fois pour la collecte et la tenue des registres. Le Maine a adopté la loi LD1065 en juin 2025, établissant des exigences de détournement progressives qui débutent en 2030. Le Maryland exige que les générateurs qualifiés de résidus alimentaires collectent et détournent ces matières séparément en vertu du COMAR 26.04.13. La Californie exige également que les juridictions fournissent une collecte des déchets organiques en vertu de la loi SB 1383. Ces règles favorisent les conteneurs à couvercle verrouillable, couverts, codés par couleur et à compartiments séparés pour le marché des bennes aux États-Unis.
Adoption des conteneurs intelligents et du suivi des actifs
Les systèmes de conteneurs intelligents utilisent des capteurs de niveau de remplissage et l'identification par radiofréquence pour indiquer quand les conteneurs nécessitent une attention. Bay Area Rapid Transit a déployé des capteurs Sensoneo sur des bennes et des conteneurs amovibles en 2025 dans ses stations et installations de maintenance. Le déploiement a utilisé la connectivité cellulaire CAT-M pour fournir des données de niveau de remplissage en temps réel aux équipes de collecte. BART a enregistré 50,7 millions de voyages de passagers en 2024, conférant au déploiement une pertinence pour les grands systèmes de transport en commun. Les données des capteurs peuvent réduire les tournées de collecte inutiles et permettre des opérations à la demande plutôt que des intervalles de collecte fixes. Les puces RFID installées dans les parois des conteneurs peuvent également soutenir les enregistrements de preuve de service dans les contrats municipaux. La technologie crée une voie de mise à niveau pour les opérateurs de flotte sur le marché des bennes aux États-Unis.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des coûts de l'acier et de la résine | -0.7% | National | Court terme (≤ 2 ans) |
| Standardisation de la flotte des transporteurs et longs cycles de remplacement | -0.5% | National | Long terme (≥ 4 ans) |
| Inefficacité logistique et de fret des conteneurs | -0.4% | Marchés ruraux et éloignés, Midwest et Mountain West | Moyen terme (2-4 ans) |
| Verrouillage des marchés publics municipaux et des spécifications | -0.3% | Centres urbains du Nord-Est et du Midwest | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des coûts de l'acier et de la résine
L'acier est le principal coût matière dans la fabrication de bennes en acier. L'indice des prix à la production pour les produits des aciéries a atteint une moyenne de 298,4 en 2025 et a atteint 388,6 dans les données préliminaires de septembre 2026. Les contrats d'approvisionnement à prix fixe peuvent exposer les fabricants lorsque les prix des intrants augmentent après l'acceptation des offres. Wastequip a ajouté une installation de production d'acier de 43 000 pieds carrés à Salisbury, en Caroline du Nord, en juin 2026 pour étendre sa capacité de fabrication de conteneurs et de compacteurs. Les arrangements d'approvisionnement local et la fabrication interne peuvent limiter une partie de l'exposition aux mouvements des prix de l'acier. La résine de polyéthylène haute densité augmente également les coûts des conteneurs et bacs en plastique pour les matières organiques, créant une pression distincte pour les produits à base de polymères.
Standardisation de la flotte des transporteurs et longs cycles de remplacement
Les transporteurs privilégient les conteneurs qui fonctionnent sur des flottes de camions mixtes, ce qui peut préserver les spécifications installées pendant de longues périodes. Les exigences de compatibilité ANSI Z245.60 couvrent les caractéristiques nécessaires à une utilisation sûre avec les camions de collecte à chargement frontal et à chargement latéral automatisé. Les conteneurs à chargement frontal dans les contrats municipaux restent souvent en service pendant 10 à 15 ans. La Solid Waste Association of North America identifie un point de remplacement économiquement efficace de 7 ans pour les équipements de collecte, bien que les décisions budgétaires locales puissent différer les remplacements. Les achats différés ralentissent l'adoption de conteneurs conçus pour les capteurs et la collecte séparée. L'inefficacité du fret dans les zones rurales et éloignées s'ajoute aux coûts de livraison des unités fabriquées volumineuses. Les règles d'appel d'offres municipales peuvent également maintenir les spécifications établies pendant plusieurs cycles de contrats.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de benne :
les conteneurs détachables définissent à la fois le volume et la croissanceLes conteneurs à déchets en vrac détachables détenaient 48,5 % de la part du marché des bennes aux États-Unis en 2026 et devraient se développer à un CAGR de 4,5 % jusqu'en 2032. La catégorie comprend les systèmes à benne amovible, à crochet, à câble et sur rails utilisés dans les travaux de construction, de démolition et industriels. Les conteneurs à câble et sur rails servent les stations de transfert, les grands projets de démolition et les installations de récupération des matériaux. Les conteneurs à crochet permettent à un seul camion de gérer différents types de conteneurs, ce qui peut réduire les besoins en capital pour les transporteurs de taille moyenne. Les besoins de collecte temporaires sur les chantiers et les flux de matériaux à haute densité soutiennent la taille du marché des bennes aux États-Unis pour les conteneurs détachables.
Les bennes à chargement frontal sont le deuxième type en importance et opèrent sur des itinéraires commerciaux desservant les centres commerciaux, les propriétés multifamiliales et les institutions. Les conteneurs à chargement arrière restent adaptés aux ruelles urbaines denses et aux endroits où les équipements à chargement frontal ne peuvent pas fonctionner en toute sécurité. Les unités à levage par palonnier et à chaîne restent pertinentes pour les applications en centre-ville et de transfert. Les conteneurs de compactage répondent aux clients cherchant à réduire les collectes et la fréquence de transport. Wastequip propose l'Ultimate Container en configurations de 20, 30 et 40 mètres cubes avec un profil plus étroit permettant l'expédition avec les portes installées. La conception vise à réduire le temps de préparation et les coûts de livraison tout en maintenant des spécifications compatibles ANSI Z245.30.



Par utilisateur final/acheteur :
les transporteurs en tête, les entrepreneurs accélèrentLes entreprises de collecte et de transport des déchets détenaient 52,6 % de la demande des utilisateurs finaux en 2026. Ces entreprises achètent des unités standardisées à chargement frontal et à chargement arrière pour les flottes sur itinéraires et les entretiennent sur de longues périodes d'exploitation. Les entrepreneurs en construction, démolition et infrastructure devraient se développer à un CAGR de 4,5 % jusqu'en 2032. Leurs achats se concentrent sur les conteneurs détachables temporaires nécessaires sur les chantiers actifs. La part du marché des bennes aux États-Unis détenue par les transporteurs reflète leur rôle central dans le placement, l'entretien et le remplacement des conteneurs.
Les entreprises de location de bennes développent leurs flottes pour répondre aux modèles de réservation en ligne directe et de livraison locale. Sourgum a lancé ses services à Nashville en juillet 2025, connectant les clients aux transporteurs locaux via des devis instantanés et une planification automatisée. Les municipalités et les autorités publiques de gestion des déchets restent des acheteurs, mais les contrats pluriannuels et les appels d'offres concurrentiels peuvent ralentir l'adoption de différentes conceptions de produits. Les clients commerciaux et institutionnels comprennent les opérateurs de commerce de détail, de restauration, de soins de santé et d'immobilier qui ont de plus en plus besoin de conteneurs pour des flux séparés. Les clients industriels et manufacturiers, les installations de recyclage et les opérations de récupération des matériaux soutiennent la demande d'unités robustes de plus de 40 mètres cubes. Leurs flux de déchets comprennent la ferraille, les agrégats de construction et les déchets de processus industriels.
Par type de déchets :
la montée en puissance des matières organiques redéfinit les spécifications des conteneursLes déchets solides non dangereux généraux et mixtes détenaient une part de 38,1 % par type de déchets en 2026. Ils restent présents sur les itinéraires de collecte commerciaux, municipaux et résidentiels. Les règles de séparation à la source déplacent une partie de ces matières vers des flux organiques et recyclables dédiés. Les déchets de construction et de démolition constituent la deuxième catégorie en importance. L'Agence de protection de l'environnement a signalé 600,3 millions de tonnes de débris de construction et de démolition dans ses dernières données nationales.
Les déchets organiques et verts devraient croître à un CAGR de 8,3 % de 2027 à 2032. Les réglementations du Maryland exigent que les générateurs qualifiés de résidus alimentaires situés à moins de 30 miles d'un recycleur qualifié collectent et détournent les matières séparément. Ces exigences soutiennent l'utilisation de conteneurs couverts, verrouillables et résistants aux odeurs. Les matières recyclables telles que le papier, le carton, le plastique, le verre et le métal peuvent utiliser des unités à compartiments séparés. Wastequip propose la benne divisée CONFAB avec des compartiments séparés, des fonctions de verrouillage et de déversement. Les déchets industriels non dangereux et les matériaux de nettoyage encombrants continuent de répondre à des besoins distincts de gestion des installations et de nettoyage périodique sur le marché des bennes aux États-Unis.

Par taille de bac :
le milieu de gamme en tête tandis que les segments surdimensionnés prennent de l'élanLa plage de 6 à 10 mètres cubes détenait 21,9 % de la demande en 2026. Ces conteneurs sont largement utilisés pour les itinéraires commerciaux à chargement frontal desservant le commerce de détail, la restauration et les propriétés multifamiliales. Leur base installée reflète la génération régulière de déchets commerciaux dans les villes américaines. La plage de 3 à 6 mètres cubes sert les petites entreprises et les ruelles urbaines. Les conteneurs jusqu'à 3 mètres cubes soutiennent des utilisations spécialisées, notamment les conteneurs de compacteurs intérieurs et les sites denses où les unités plus grandes ne s'adaptent pas.
Les conteneurs de plus de 40 mètres cubes devraient croître à un CAGR de 4,6 % de 2027 à 2032. Les grands travaux de démolition, la collecte de ferraille industrielle et le tri des matériaux sur les chantiers soutiennent cette expansion. Les conteneurs dans les plages de 10 à 20 et de 20 à 30 mètres cubes restent essentiels pour la rénovation résidentielle, les nettoyages et les rénovations de taille moyenne. La plage de 30 à 40 mètres cubes sert les grands travaux de construction et de démolition. Marathon Equipment propose des conteneurs de compactage OC Octagon en formats de 30 et 40 mètres cubes avec une force de compactage de 80 000 lbf. L'équipement est conçu pour augmenter la densité de charge utile et réduire la fréquence de collecte pour les clients à volume élevé.
Analyse géographique
Nord-Est
La demande dans le Nord-Est est soutenue par les itinéraires commerciaux urbains, les contrats de collecte municipaux et des exigences de séparation à la source plus strictes. Le Connecticut a commencé à appliquer sa loi sur le recyclage des matières organiques commerciales en janvier 2025 pour les entreprises générant 26 tonnes ou plus de matières organiques séparées à la source annuellement. Cette exigence accroît le besoin de conteneurs couverts, verrouillables et clairement désignés dans les établissements commerciaux. Les marchés publics municipaux peuvent rester délibérés car les contrats spécifient souvent les dimensions des conteneurs et les calendriers de remplacement. Ces conditions favorisent les fournisseurs capables de répondre aux exigences établies en matière d'interface de levage et de sécurité.
Sud-Est et Sun Belt
Le Sud-Est et la Sun Belt sont des emplacements clés pour la demande de bennes amovibles en raison de l'activité intensive de construction et de l'expansion des zones métropolitaines. Les dépenses de construction aux États-Unis ont atteint 2 164,4 milliards USD en 2025, tandis que la construction publique a augmenté de 3,6 % pour atteindre 516,8 milliards USD. Les projets routiers, hydrauliques et de transport soutiennent la demande de conteneurs détachables sur les chantiers actifs. Wastequip a ouvert une installation de fabrication d'acier de 43 000 pieds carrés à Salisbury, en Caroline du Nord, en juin 2026 pour servir les clients du Sud-Est et de la région Mid-Atlantique avec une capacité supplémentaire de conteneurs et de compacteurs. La production régionale peut raccourcir les délais de livraison pour les clients de la construction, du transport et des services de gestion des déchets.
Midwest et Mountain West
Les corridors manufacturiers du Midwest et les projets d'infrastructure du Mountain West soutiennent la demande de conteneurs robustes à benne amovible, à crochet et à câble. Les débris de construction et de démolition ont totalisé 600,3 millions de tonnes dans les dernières données nationales de l'Agence de protection de l'environnement. La taille du marché des bennes aux États-Unis dans ces zones est soutenue par les travaux de démolition, de rénovation, de ferraille industrielle et de tri des matériaux. Les distances de livraison en zones rurales peuvent augmenter les coûts de fret pour les unités fabriquées volumineuses, rendant les stocks régionaux et la capacité de production importants. Dans les zones sensibles à la faune sauvage du Mountain West et du Nord-Ouest Pacifique, les bacs automatisés de 96 gallons résistants aux ours de Toter ont reçu la certification du Comité interagences sur l'ours grizzly en mars 2025.
Paysage concurrentiel
Concentration du Marché
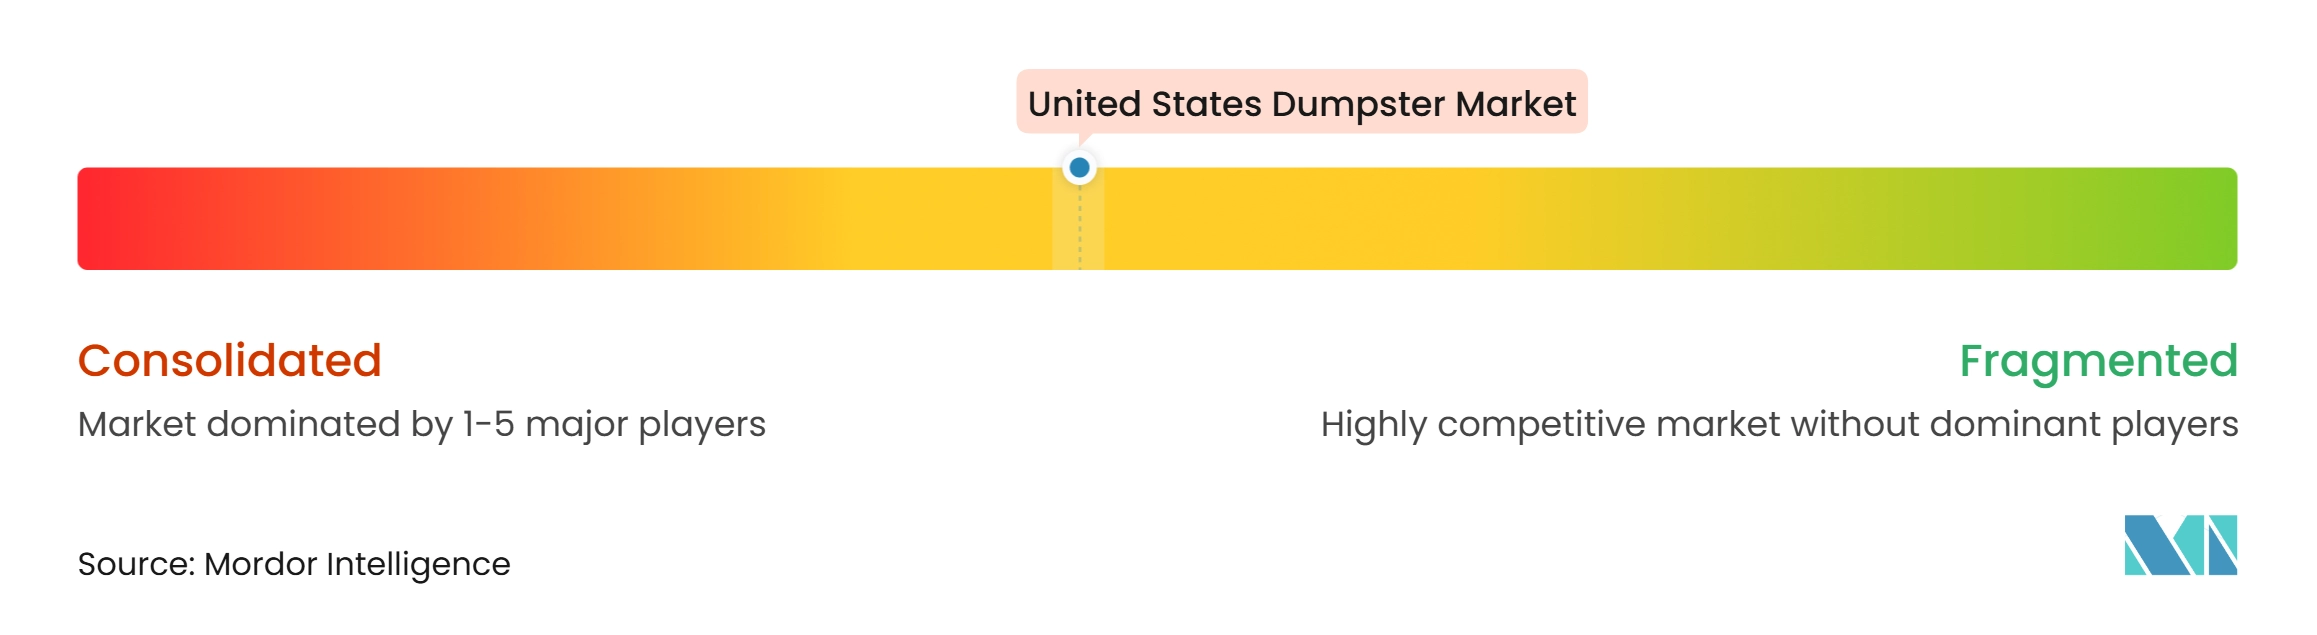
Le marché des bennes aux États-Unis présente un niveau moyen de concentration du marché. Wastequip est l'un des principaux fabricants américains avec des produits couvrant les bennes amovibles, à crochet, les véhicules de collecte des ordures, les bacs et les bennes en acier. Son portefeuille comprend les marques Galbreath, AMREP, Toter et CONFAB, couvrant plusieurs catégories de conteneurs. L'entreprise a étendu sa capacité de production nationale avec l'ouverture en juin 2026 de son installation d'acier de 43 000 pieds carrés à Salisbury. Sa gamme Ultimate Container utilise une largeur optimisée pour l'expédition et est disponible en configurations de 20, 30 et 40 mètres cubes. Ces actions se concentrent sur l'efficacité de la livraison, la capacité nationale et la compatibilité des équipements. Le marché des bennes aux États-Unis comprend une concurrence basée sur les délais de livraison, le service régional, la personnalisation et la capacité à répondre aux exigences de sécurité établies.
Les grands transporteurs influencent les achats car ils exploitent des flottes de conteneurs importantes. Republic Services a utilisé la technologie de caméra pour identifier les conteneurs trop remplis et a déclaré plus de 60 millions USD de revenus supplémentaires liés à la technologie au cours de sa première année. Son approche renforce l'importance de l'état des conteneurs et de la sélection correcte de la capacité pour les clients commerciaux. Ces transitions de contrats locaux peuvent créer des besoins substantiels de placement, de remplacement et de redistribution. Les fabricants en bénéficient lorsqu'ils peuvent fournir des équipements compatibles lors de ces transitions.
Les fabricants plus petits se font concurrence grâce à une couverture de livraison régionale et à une fabrication sur mesure. Marathon Equipment se différencie par sa conception de conteneur de compactage OC Octagon. Les plateformes de location peuvent orienter l'acquisition de clients vers des devis en ligne, une tarification transparente et des réseaux de transporteurs locaux. Le lancement de Sourgum à Nashville en juillet 2025 est un exemple de cette approche de distribution. Les conceptions compatibles ANSI restent importantes car les interfaces de levage doivent fonctionner en toute sécurité avec les équipements de flotte existants. La position concurrentielle du marché des bennes aux États-Unis dépend donc à la fois de la capacité des produits fabriqués et des modèles de service par lesquels les équipements parviennent aux utilisateurs finaux.
Leaders du secteur des bennes aux États-Unis
-
Wastequip, LLC
-
Iron Container, LLC
-
E-Pak Manufacturing LLC
-
Rehrig Pacific Company
-
Cascade Engineering Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des bennes aux États-Unis Entreprises couvertes dans ce rapport
- Wastequip, LLC
- Iron Container, LLC
- Thompson Fabricating, Inc.
- E-Pak Manufacturing, LLC
- Rehrig Pacific Company
- Cascade Engineering, Inc.
- Otto Environmental Systems North America, Inc.
- SSI SCHAEFER Group
- SULO Group GmbH
- IPL Plastics Inc.
- Durham Manufacturing Company
- American Container Company
- Roll-Offs USA
- Pak-Mor Ltd.
- Marathon Equipment Company
- Perfection Equipment, Inc.
Développements industriels récents dans Marché des bennes aux États-Unis
- Octobre 2026 : Wastequip a publié la documentation produit finalisée pour la gamme Ultimate Container en configurations de 20, 30 et 40 mètres cubes, avec une largeur plus étroite optimisée pour l'expédition, une compatibilité intégrée avec les crochets de levage et des coins de capuchon supérieur renforcés conçus pour réduire les dommages sur le terrain dans les opérations de bennes amovibles à fort roulement, avec des spécifications compatibles ANSI Z245.30. La conception permet d'expédier les conteneurs avec les portes installées, réduisant le temps de préparation logistique et améliorant l'efficacité de livraison pour les clients de la côte Est.
- Juin 2026 : Wastequip a ouvert une installation de fabrication d'acier de 43 000 pieds carrés à Salisbury, en Caroline du Nord, ajoutant une capacité de production de bennes à chargement frontal, de conteneurs à benne amovible et de compacteurs au sein de l'opération AMREP existante pour servir les marchés du Sud-Est et de la région Mid-Atlantique avec des délais de livraison et une efficacité de distribution améliorés.
- Septembre 2025 : Athens Services s'est vu attribuer un accord de franchise exclusive à Whittier, en Californie, débutant en novembre 2025 et couvrant les comptes résidentiels, multifamiliaux et commerciaux précédemment partagés entre 2 opérateurs. Les nouveaux conteneurs Athens étaient prévus pour livraison en janvier 2026.
- Juillet 2025 : Sourgum a lancé ses services dans la zone métropolitaine de Nashville, Tennessee, étendant sa plateforme de location de bennes amovibles à devis instantané et planification automatisée dans la région.
Périmètre du rapport sur le marché des bennes aux États-Unis
Le rapport sur le marché des bennes aux États-Unis est segmenté par type de benne (bennes à chargement frontal, bennes à chargement arrière et autres), par utilisateur final/acheteur (entreprises de collecte et de transport des déchets et autres), par type de déchets (déchets solides non dangereux généraux et mixtes, déchets de construction et de démolition (C&D) et autres) et par taille de bac (jusqu'à 3 mètres cubes et plus). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Bennes à chargement frontal | |
| Bennes à chargement arrière | |
| Conteneurs à déchets en vrac détachables | Conteneurs à câble / sur rails à benne amovible |
| Conteneurs à crochet | |
| Unités à levage par palonnier / à chaîne | |
| Autres configurations de conteneurs détachables | |
| Autres types de bennes |
| Entreprises de collecte et de transport des déchets | |
| Entreprises de location de bennes | |
| Municipalités et autorités publiques de gestion des déchets | |
| Entrepreneurs en construction, démolition et infrastructure | |
| Établissements commerciaux et institutionnels | Commerce de détail et centres commerciaux |
| Hôtellerie, restaurants et restauration | |
| Bureaux et immeubles commerciaux | |
| Établissements de santé et d'enseignement | |
| Sociétés immobilières et de gestion des installations | |
| Autres établissements commerciaux et institutionnels | |
| Entreprises industrielles et manufacturières | |
| Entreprises de recyclage et de récupération des matériaux | |
| Autres acheteurs directs |
| Déchets solides non dangereux généraux et mixtes |
| Déchets de construction et de démolition (C&D) |
| Déchets recyclables (papier, carton, plastiques, verre et métaux) |
| Déchets organiques et verts (déchets alimentaires, de jardinage, d'aménagement paysager et horticoles) |
| Déchets industriels non dangereux |
| Déchets encombrants et matériaux de nettoyage |
| Autres déchets non dangereux |
| Jusqu'à 3 mètres cubes |
| 3 à 6 mètres cubes |
| 6 à 10 mètres cubes |
| 10 à 20 mètres cubes |
| 20 à 30 mètres cubes |
| 30 à 40 mètres cubes |
| Plus de 40 mètres cubes |
| Par type de benne | Bennes à chargement frontal | |
| Bennes à chargement arrière | ||
| Conteneurs à déchets en vrac détachables | Conteneurs à câble / sur rails à benne amovible | |
| Conteneurs à crochet | ||
| Unités à levage par palonnier / à chaîne | ||
| Autres configurations de conteneurs détachables | ||
| Autres types de bennes | ||
| Par utilisateur final/acheteur | Entreprises de collecte et de transport des déchets | |
| Entreprises de location de bennes | ||
| Municipalités et autorités publiques de gestion des déchets | ||
| Entrepreneurs en construction, démolition et infrastructure | ||
| Établissements commerciaux et institutionnels | Commerce de détail et centres commerciaux | |
| Hôtellerie, restaurants et restauration | ||
| Bureaux et immeubles commerciaux | ||
| Établissements de santé et d'enseignement | ||
| Sociétés immobilières et de gestion des installations | ||
| Autres établissements commerciaux et institutionnels | ||
| Entreprises industrielles et manufacturières | ||
| Entreprises de recyclage et de récupération des matériaux | ||
| Autres acheteurs directs | ||
| Par type de déchets | Déchets solides non dangereux généraux et mixtes | |
| Déchets de construction et de démolition (C&D) | ||
| Déchets recyclables (papier, carton, plastiques, verre et métaux) | ||
| Déchets organiques et verts (déchets alimentaires, de jardinage, d'aménagement paysager et horticoles) | ||
| Déchets industriels non dangereux | ||
| Déchets encombrants et matériaux de nettoyage | ||
| Autres déchets non dangereux | ||
| Par taille de bac (capacité) | Jusqu'à 3 mètres cubes | |
| 3 à 6 mètres cubes | ||
| 6 à 10 mètres cubes | ||
| 10 à 20 mètres cubes | ||
| 20 à 30 mètres cubes | ||
| 30 à 40 mètres cubes | ||
| Plus de 40 mètres cubes | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des bennes aux États-Unis d'ici 2032 ?
Le marché des bennes aux États-Unis devrait atteindre 2,31 milliards USD d'ici 2032, contre 1,81 milliard USD en 2026, avec un CAGR de 4,21 %.
Quel type de benne connaît la croissance la plus rapide aux États-Unis ?
Les conteneurs à déchets en vrac détachables devraient croître à un CAGR de 4,5 % jusqu'en 2032 et détenaient une part de 48,5 % en 2026.
Pourquoi les conteneurs pour déchets organiques gagnent-ils en demande ?
Les exigences étatiques de collecte séparée soutiennent la demande de conteneurs couverts, verrouillables et à compartiments séparés pour les déchets alimentaires et de jardinage.
Quels acheteurs représentent la plus grande demande de bennes ?
Les entreprises de collecte et de transport des déchets détenaient 52,6 % de la demande des utilisateurs finaux en 2026, tandis que les entrepreneurs affichaient le taux de croissance projeté le plus élevé à 4,5 %.
Quelle taille de conteneur présente les meilleures perspectives de croissance ?
Les conteneurs de plus de 40 mètres cubes devraient croître à un CAGR de 4,6 % jusqu'en 2032, soutenus par les applications de démolition et industrielles.
Comment les prix de l'acier affectent-ils les fabricants de bennes ?
L'acier est un intrant de fabrication majeur, et des mouvements de prix plus élevés peuvent comprimer les marges dans le cadre d'accords d'approvisionnement à prix fixe.