
Marktgröße und Marktanteile des Dumpster-Marktes in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 1.81 Milliarden US-Dollar |
| Marktgröße (2027) | 1.88 Milliarden US-Dollar |
| Marktgröße (2032) | 2.31 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.21 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Dumpster-Marktes der Vereinigten Staaten durch Mordor Intelligence
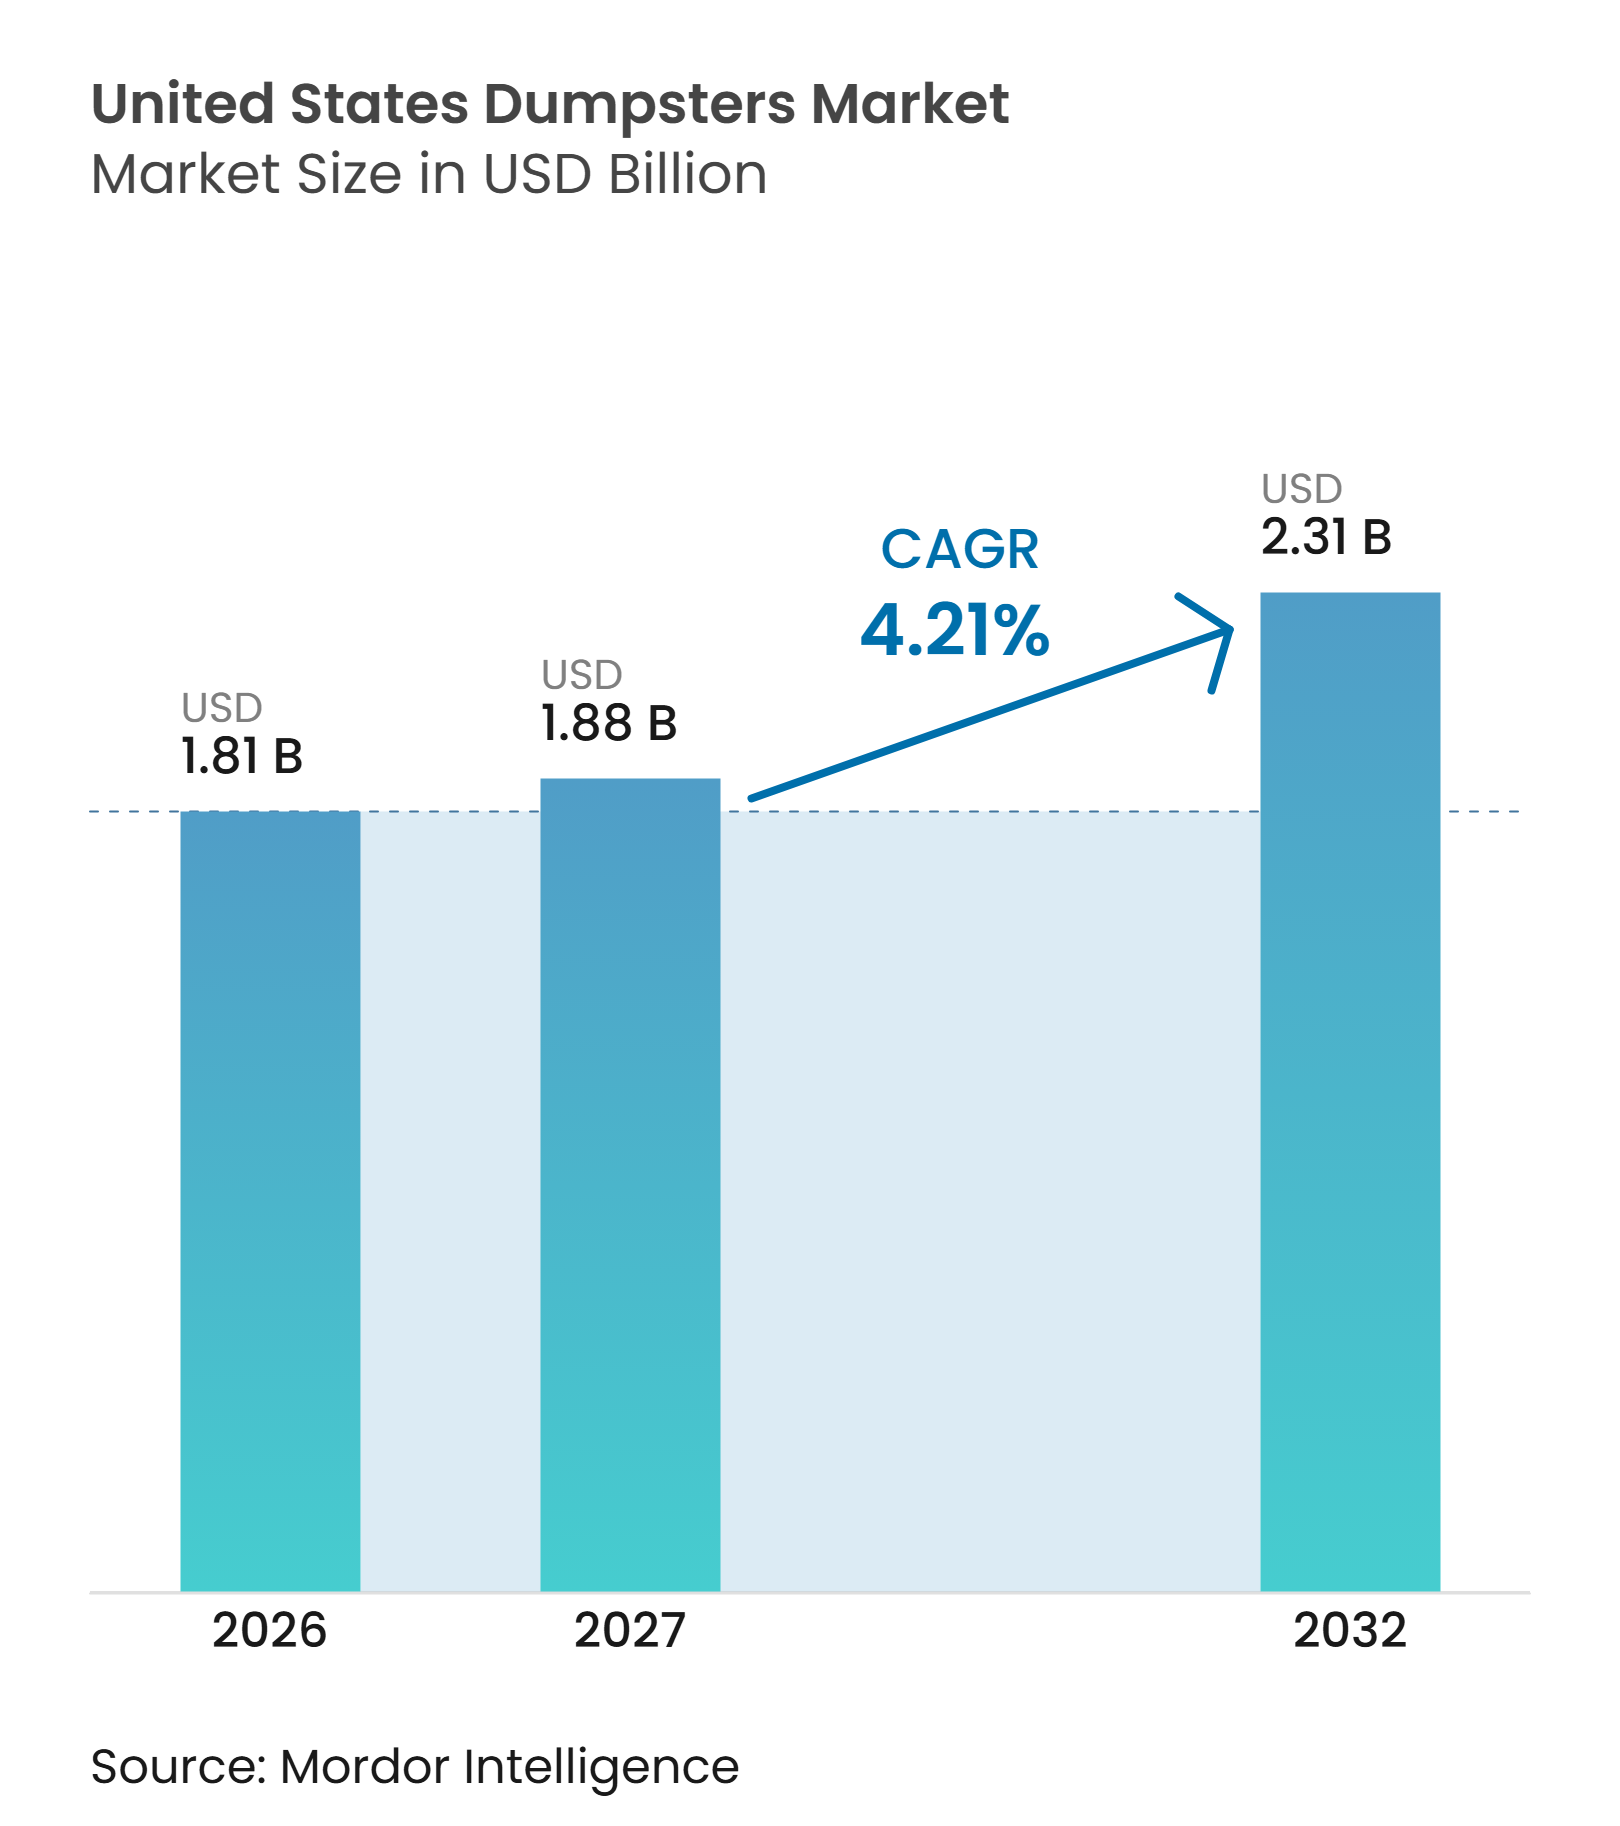
Die Marktgröße des Dumpster-Marktes der Vereinigten Staaten wird voraussichtlich von 1,81 Milliarden USD im Jahr 2026 auf 1,88 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 2,31 Milliarden USD erreichen, was einem CAGR von 4,21 % über den Zeitraum 2027–2032 entspricht.
Bautätigkeit, gewerbliche Abfallmengen und Anforderungen an getrennte Abfallströme stützen die Nachfrage nach Behältern über den normalen Flottenersatz hinaus. Die Bauausgaben in den Vereinigten Staaten beliefen sich im Jahr 2025 auf insgesamt 2.164,4 Milliarden USD, während die öffentlichen Bauausgaben 516,8 Milliarden USD erreichten und gegenüber 2024 um 3,6 % stiegen, was eine erhebliche Grundlage für die Nachfrage auf Baustellen im Dumpster-Markt der Vereinigten Staaten aufrechterhält. Die Bundesausgaben für Autobahnen, Wasserversorgung und Nahverkehr werden voraussichtlich öffentliche Projekte bis 2027 aktiv halten. Behälterhersteller reagieren durch inländische Kapazitätserweiterungen, kürzere Lieferzeiten und Produkte, die bestehende Hebe- und Sicherheitsstandards erfüllen. Gleichzeitig verändern volatile Stahlrohstoffe und digitale Mietplattformen die Kosten- und Vertriebsbedingungen für den Dumpster-Markt der Vereinigten Staaten.
Wichtigste Erkenntnisse des Berichts
- Nach Dumpster-Typ hielten abnehmbare Großraum-Abfallbehälter im Jahr 2026 einen Marktanteil von 48,5 % am Dumpster-Markt der Vereinigten Staaten und werden voraussichtlich bis 2032 die höchste CAGR von 4,5 % verzeichnen.
- Nach Endverbraucher/Käufer hielten Abfallsammel- und Transportunternehmen im Jahr 2026 einen Anteil von 52,6 % an der Marktgröße des Dumpster-Marktes der Vereinigten Staaten, während Bau-, Abbruch- und Infrastrukturunternehmen voraussichtlich bis 2032 die höchste CAGR von 4,5 % verzeichnen werden.
- Nach Abfallart hielt allgemeiner und gemischter nicht gefährlicher Feststoffabfall im Jahr 2026 einen Anteil von 38,1 %, während organische Abfälle und Grünabfälle voraussichtlich bis 2032 die höchste CAGR von 8,3 % verzeichnen werden.
- Nach Behältergröße hielten Behälter von 6 bis 10 Kubikyards im Jahr 2026 einen Anteil von 21,9 %, während Behälter über 40 Kubikyards voraussichtlich bis 2032 die höchste CAGR von 4,6 % verzeichnen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Intensität von Bau- und Abbruchabfällen | +1.4% | National, mit frühen Gewinnen in den Sun-Belt-Staaten und den Fertigungskorridoren des Mittleren Westens | Kurzfristig (≤ 2 Jahre) |
| Ersatz gewerblicher und kommunaler Behälter | +0.9% | National, konzentriert in städtischen Zentren des Nordostens, Mittleren Westens und Südostens | Mittelfristig (2–4 Jahre) |
| Anforderungen zur Quellentrennung von Bioabfällen und Recycling | +0.7% | Am höchsten in Kalifornien, Connecticut, Maine und Maryland | Mittelfristig (2–4 Jahre) |
| Einführung von Smart-Containern und Asset-Tracking | +0.5% | National, angeführt von großen Transit- und Metrosystemen an beiden Küsten | Langfristig (≥ 4 Jahre) |
| Direkte Beschaffung von Roll-off-Containern durch Verbraucher | +0.4% | National, am stärksten in den Wachstumsmetropolen des Sun Belts | Kurzfristig (≤ 2 Jahre) |
| Lokalisierte inländische Fertigung und kürzere Lieferzeiten | +0.3% | Fertigungszentren im Südosten, Mid-Atlantic und Mittleren Westen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Intensität von Bau- und Abbruchabfällen
Die Bauausgaben beliefen sich im Jahr 2025 auf insgesamt 2.164,4 Milliarden USD, davon entfielen 516,8 Milliarden USD auf öffentliche Bauten, ein Anstieg von 3,6 % gegenüber 2024.[1] Der Verkehrsinfrastrukturbau stieg im Jahresverlauf um 5,3 % und stützte die Nachfrage an Autobahn- und Nahverkehrsbaustellen, die große, abnehmbare Behälter benötigen. Die Umweltschutzbehörde der Vereinigten Staaten meldete in ihren aktuellen nationalen Daten 600,3 Millionen Tonnen Bau- und Abbruchabfälle, mehr als das Doppelte des Volumens an kommunalem Feststoffabfall. Auf Abbrucharbeiten entfielen 94,5 % dieses Abfallvolumens, während Neubauarbeiten 5,5 % ausmachten, was die Nachfrage stärker mit Sanierungs- und Abrissarbeiten als mit neuen Wohnungsbaustarts verknüpft.[2] Mit dem Fortschritt von bundesfinanzierten Straßen- und Brückenprojekten unterstützt die Bautätigkeit im Mountain West und Südosten den Einsatz von Seilzug- und Hook-lift-Containern im Bereich von 20 bis 40 Kubikyards. Diese Aktivität bildet eine kontinuierliche Nachfragebasis für den Dumpster-Markt der Vereinigten Staaten.
Ersatz gewerblicher und kommunaler Behälter
Abfalltransportverträge sehen für Front-Load-Flotten üblicherweise Ersatzzyklen von 7 bis 12 Jahren vor. Kommunen, die von der manuellen Rear-Load-Sammlung auf die automatisierte Side-Load-Sammlung umstellen, müssen Behälter ersetzen, die nicht zu den geänderten Geräten passen. ANSI Z245.60 legt Maßanforderungen für Hebevorrichtungsschnittstellen fest, einschließlich Hülsenpositionen, Taschenhöhen und Trunnion-Stangen-Spezifikationen. Republic Services führte 2023 Gebühren für überfüllte oder kontaminierte Behälter ein und meldete im ersten Jahr dieses Programms mehr als 60 Millionen USD an zusätzlichen technologiebezogenen Einnahmen. Das Programm erhöht den Wert, den gewerbliche Kunden auf versiegelte und korrekt dimensionierte Behälter legen. Die Stadt Whittier vergab im September 2025 eine exklusive Konzession an Athens Services, was einen stadtweiten Übergang von der bisherigen Zwei-Betreiber-Regelung und ein konzentriertes Ersatzereignis schuf.
Anforderungen zur Quellentrennung von Bioabfällen und Recycling
Connecticut begann im Januar 2025 mit der Durchsetzung seines Gesetzes zum Recycling gewerblicher Bioabfälle für Unternehmen, die jährlich 26 oder mehr Tonnen quellengetrennter organischer Materialien erzeugen.[3] Die Meldepflichten begannen im März 2025, wodurch die Behälterauswahl sowohl für die Sammlung als auch für die Dokumentation relevant wurde. Maine verabschiedete im Juni 2025 LD1065, das gestaffelte Umleitungsanforderungen einführt, die ab 2030 beginnen. Maryland verpflichtet qualifizierte Erzeuger von Lebensmittelrückständen, diese Materialien gemäß COMAR 26.04.13 getrennt zu sammeln und umzuleiten. Kalifornien verpflichtet Kommunen außerdem zur Bereitstellung von Bioabfallsammlungen gemäß SB 1383. Diese Vorschriften begünstigen Behälter mit verschließbarem Deckel, Abdeckung, Farbkodierung und geteilten Fächern für den Dumpster-Markt der Vereinigten Staaten.
Einführung von Smart-Containern und Asset-Tracking
Smart-Container-Systeme verwenden Füllstandssensoren und Radiofrequenzidentifikation, um anzuzeigen, wann Behälter Aufmerksamkeit benötigen. Bay Area Rapid Transit setzte 2025 Sensoneo-Sensoren an Dumpster- und Roll-on-Roll-off-Containern in Bahnhöfen und Wartungseinrichtungen ein. Der Einsatz nutzte CAT-M-Mobilfunkkonnektivität, um Sammelteams aktuelle Füllstandsdaten bereitzustellen. BART beförderte im Jahr 2024 50,7 Millionen Fahrgäste, was dem Einsatz Relevanz für große Nahverkehrssysteme verleiht. Sensordaten können unnötige Sammelfahrten reduzieren und bedarfsgesteuerte Abholungen anstelle fester Abholintervalle ermöglichen. In Behälterwände eingebaute RFID-Chips können auch Servicenachweise in kommunalen Verträgen unterstützen. Die Technologie schafft einen Aufrüstpfad für Flottenoperatoren im Dumpster-Markt der Vereinigten Staaten.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Stahl- und Harzkosten | -0.7% | National | Kurzfristig (≤ 2 Jahre) |
| Standardisierung der Hauler-Flotte und lange Ersatzzyklen | -0.5% | National | Langfristig (≥ 4 Jahre) |
| Ineffizienz in der Behälterlogistik und im Frachttransport | -0.4% | Ländliche und abgelegene Märkte, Mittlerer Westen und Mountain West | Mittelfristig (2–4 Jahre) |
| Kommunale Beschaffung und Spezifikationsbindung | -0.3% | Städtische Zentren im Nordosten und Mittleren Westen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Stahl- und Harzkosten
Stahl ist der wichtigste Materialkostenfaktor bei der Herstellung von Stahl-Dumpster. Der Erzeugerpreisindex für Stahlwerksprodukte lag im Jahr 2025 im Durchschnitt bei 298,4 und erreichte in den vorläufigen Daten für September 2026 einen Wert von 388,6. Festpreislieferverträge können Hersteller exponieren, wenn die Inputpreise nach Angebotsannahme steigen. Wastequip eröffnete im Juni 2026 eine 43.000 Quadratfuß große Stahlproduktionsanlage in Salisbury, North Carolina, um seine Fertigungskapazität für Behälter und Verdichter zu erweitern. Lokale Liefervereinbarungen und interne Fertigung können einen Teil der Exponierung gegenüber Stahlpreisbewegungen begrenzen. Hochdichtes Polyethylenharz erhöht auch die Kosten für Kunststoff-Bioabfallbehälter und -wagen und erzeugt separaten Druck für polymerbasierte Produkte.
Standardisierung der Hauler-Flotte und lange Ersatzzyklen
Hauler bevorzugen Behälter, die in gemischten Lkw-Flotten betrieben werden können, was etablierte Spezifikationen über lange Zeiträume erhalten kann. Die ANSI-Z245.60-Kompatibilitätsanforderungen umfassen Merkmale, die für den sicheren Einsatz mit Front-Load- und automatisierten Side-Load-Sammelfahrzeugen erforderlich sind. Front-Load-Behälter in kommunalen Verträgen bleiben oft 10 bis 15 Jahre im Einsatz. Die Solid Waste Association of North America identifiziert einen wirtschaftlich effizienten Ersatzzeitpunkt von 7 Jahren für Sammelgeräte, obwohl lokale Haushaltsentscheidungen Ersatzkäufe verzögern können. Verzögerte Käufe verlangsamen die Einführung von Behältern, die für Sensoren und getrennte Sammlung ausgelegt sind. Frachtineffizienz in ländlichen und abgelegenen Gebieten erhöht die Lieferkosten für sperrige gefertigte Einheiten. Kommunale Ausschreibungsregeln können auch etablierte Spezifikationen für mehrere Vertragszyklen beibehalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dumpster-Typ:
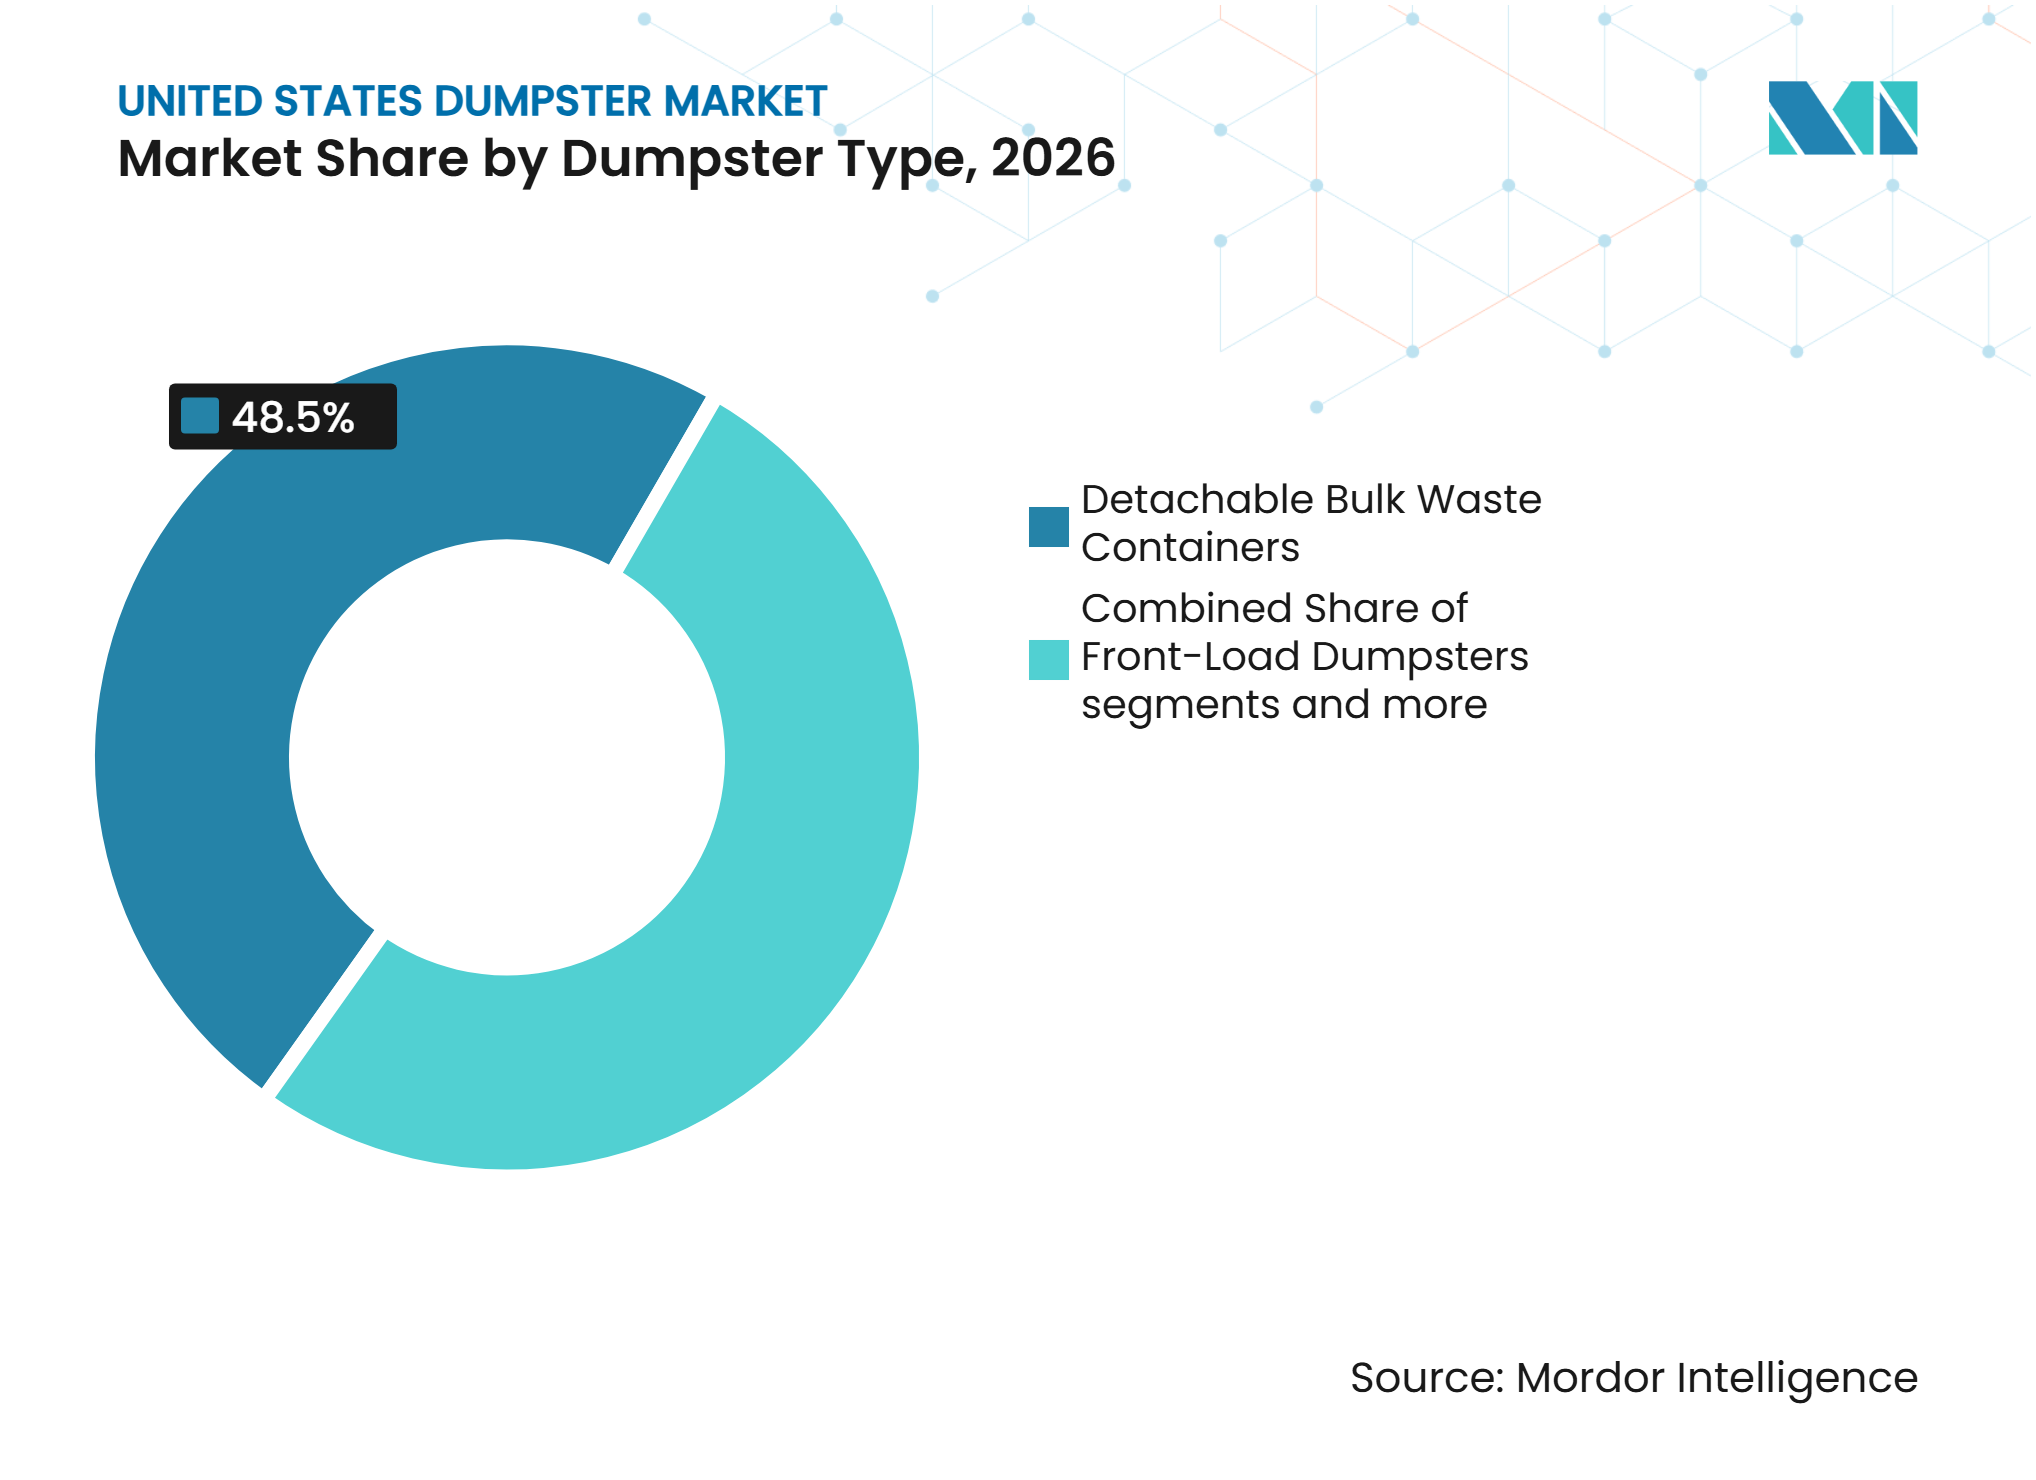
Abnehmbare Behälter bestimmen sowohl Volumen als auch WachstumAbnehmbare Großraum-Abfallbehälter hielten im Jahr 2026 einen Marktanteil von 48,5 % am Dumpster-Markt der Vereinigten Staaten und werden voraussichtlich bis 2032 mit einem CAGR von 4,5 % wachsen. Die Kategorie umfasst Roll-off-, Hook-lift-, Seilzug- und Schienensysteme, die im Bau-, Abbruch- und Industriebereich eingesetzt werden. Seilzug- und Schienen-Roll-off-Behälter dienen Umschlagstationen, großen Abbruchprojekten und Materialrückgewinnungsanlagen. Hook-lift-Behälter ermöglichen es einem einzelnen Lkw, verschiedene Behältertypen zu handhaben, was den Kapitalbedarf für mittelgroße Hauler reduzieren kann. Temporäre Sammelbedarfe auf Baustellen und hochdichte Materialströme stützen die Marktgröße des Dumpster-Marktes der Vereinigten Staaten für abnehmbare Behälter.
Front-Load-Dumpster sind der zweitgrößte Typ und werden auf gewerblichen Routen eingesetzt, die Einkaufszentren, Mehrfamilienhäuser und Institutionen bedienen. Rear-Load-Behälter bleiben geeignet für dicht besiedelte städtische Gassen und Standorte, an denen Front-Load-Geräte nicht sicher arbeiten können. Skip-lift- und Kettenhub-Einheiten bleiben für Innenstadtanwendungen und Umschlagstationen relevant. Verdichtungsbehälter sprechen Kunden an, die weniger Abholungen und eine geringere Abfuhrhäufigkeit anstreben. Wastequip bietet den Ultimate Container in Konfigurationen von 20, 30 und 40 Kubikyards mit einem schmaleren Profil an, das den Versand mit installierten Türen ermöglicht. Das Design soll die Vorbereitungszeit und Lieferkosten reduzieren und gleichzeitig ANSI-Z245.30-kompatible Spezifikationen beibehalten.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucher/Käufer:
Hauler führen, Auftragnehmer beschleunigenAbfallsammel- und Transportunternehmen hielten im Jahr 2026 einen Anteil von 52,6 % an der Endverbrauchernachfrage. Diese Unternehmen kaufen standardisierte Front-Load- und Rear-Load-Einheiten für routenbasierte Flotten und warten diese über längere Betriebszeiträume. Bau-, Abbruch- und Infrastrukturunternehmen werden voraussichtlich bis 2032 mit einem CAGR von 4,5 % wachsen. Ihre Käufe konzentrieren sich auf temporäre abnehmbare Behälter, die auf aktiven Baustellen benötigt werden. Der Marktanteil des Dumpster-Marktes der Vereinigten Staaten, der von Haulern gehalten wird, spiegelt ihre zentrale Rolle beim Aufstellen, Warten und Ersetzen von Behältern wider.
Dumpster-Miet- und Leasingunternehmen erweitern ihre Flotten, um direkte Online-Buchungs- und lokale Liefermodelle zu bedienen. Sourgum startete im Juli 2025 Dienste in Nashville und verband Kunden über Sofortangebote und automatisierte Terminplanung mit lokalen Haulern. Kommunen und öffentliche Abfallbehörden bleiben Käufer, aber mehrjährige Verträge und wettbewerbsfähige Ausschreibungen können die Einführung anderer Produktdesigns verlangsamen. Gewerbliche und institutionelle Kunden umfassen Einzelhandels-, Gastronomie-, Gesundheits- und Immobilienbetreiber, die zunehmend Behälter für getrennte Ströme benötigen. Industrie- und Fertigungskunden, Recyclinganlagen und Materialrückgewinnungsbetriebe stützen die Nachfrage nach robusten Einheiten über 40 Kubikyards. Ihre Abfallströme umfassen Schrott, Bauaggregat und industriellen Prozessabfall.
Nach Abfallart:
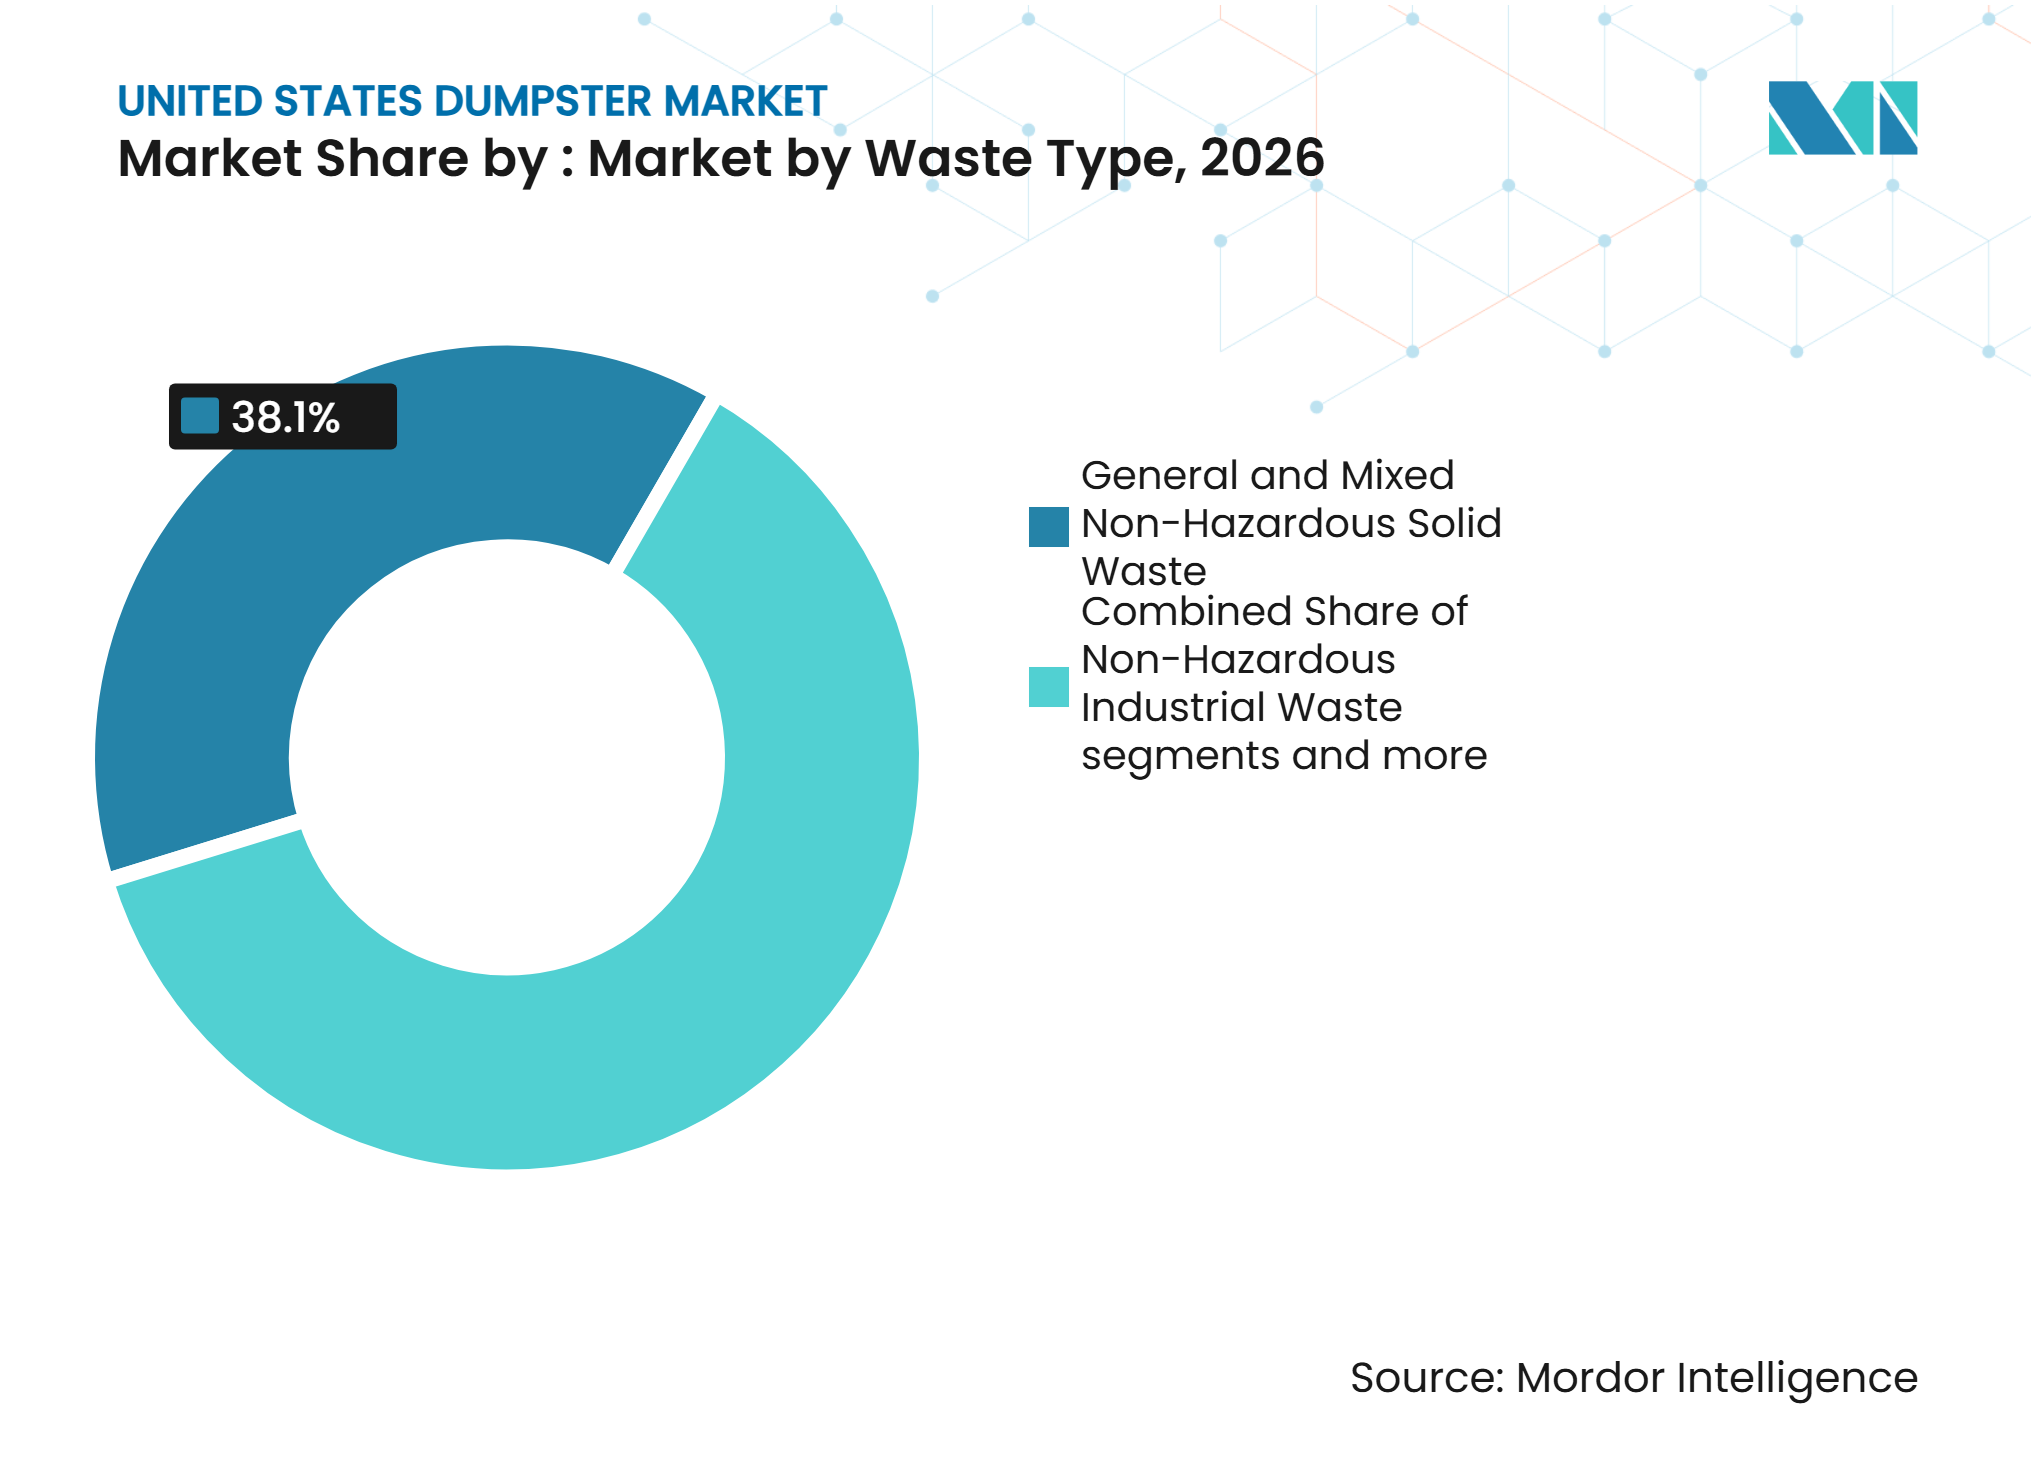
Bioabfall-Boom definiert Behälterspezifikationen neuAllgemeiner und gemischter nicht gefährlicher Feststoffabfall hielt im Jahr 2026 nach Abfallart einen Anteil von 38,1 %. Er ist weiterhin auf gewerblichen, kommunalen und privaten Sammelrouten präsent. Quellentrennungsvorschriften verlagern einen Teil dieses Materials in dedizierte organische und recycelbare Ströme. Bau- und Abbruchabfall ist die zweitgrößte Kategorie. Die Umweltschutzbehörde meldete in ihren aktuellen nationalen Daten 600,3 Millionen Tonnen Bau- und Abbruchabfälle.
Organische Abfälle und Grünabfälle werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 8,3 % wachsen. Maryland-Vorschriften verpflichten qualifizierte Lebensmittelrückstandserzeuger, die sich innerhalb von 30 Meilen eines qualifizierten Recyclers befinden, das Material getrennt zu sammeln und umzuleiten. Diese Anforderungen unterstützen den Einsatz von abgedeckten, verschließbaren und geruchsresistenten Behältern. Recycelbare Materialien wie Papier, Pappe, Kunststoff, Glas und Metall können Behälter mit geteilten Fächern verwenden. Wastequip bietet den CONFAB Split Dumpster mit separaten Fächern, Verriegelungs- und Kippfunktionen an. Nicht gefährlicher Industrieabfall und sperriger Entrümpelungsabfall bedienen weiterhin separate Facility-Management- und periodische Entrümpelungsbedarfe im Dumpster-Markt der Vereinigten Staaten.

Nach Behältergröße:
Mittlere Größen führen, während übergroße Segmente an Dynamik gewinnenDer Bereich von 6 bis 10 Kubikyards hielt im Jahr 2026 einen Anteil von 21,9 % an der Nachfrage. Diese Behälter werden häufig auf gewerblichen Front-Load-Routen eingesetzt, die Einzelhandel, Gastronomie und Mehrfamilienhäuser bedienen. Ihre installierte Basis spiegelt die regelmäßige gewerbliche Abfallerzeugung in Städten der Vereinigten Staaten wider. Der Bereich von 3 bis 6 Kubikyards bedient kleinere Unternehmen und städtische Gassen. Behälter bis zu 3 Kubikyards unterstützen spezialisierte Verwendungszwecke, einschließlich Innenverdichtungsbehälter und dicht besiedelte Standorte, an denen größere Einheiten nicht passen.
Behälter über 40 Kubikyards werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 4,6 % wachsen. Große Abbrucharbeiten, industrielle Schrottsammlung und Materialsortierung auf Baustellen unterstützen diese Expansion. Behälter im Bereich von 10 bis 20 und 20 bis 30 Kubikyards bleiben zentral für Wohnrenovierungen, Entrümpelungen und mittelgroße Umbauten. Der Bereich von 30 bis 40 Kubikyards bedient größere Bau- und Abbrucharbeiten. Marathon Equipment bietet OC Octagon Verdichtungsbehälter in 30- und 40-Kubikyard-Formaten mit einer Verdichtungskraft von 80.000 lbf an. Das Gerät ist darauf ausgelegt, die Nutzlastdichte zu erhöhen und die Abholhäufigkeit für Hochvolumenkunden zu reduzieren.
Geografische Analyse
Nordosten
Die Nachfrage im Nordosten wird durch städtische gewerbliche Routen, kommunale Sammelverträge und strengere Quellentrennungsanforderungen gestützt. Connecticut begann im Januar 2025 mit der Durchsetzung seines Gesetzes zum Recycling gewerblicher Bioabfälle für Unternehmen, die jährlich 26 oder mehr Tonnen quellengetrennter organischer Materialien erzeugen. Diese Anforderung erhöht den Bedarf an abgedeckten, verschließbaren und klar gekennzeichneten Behältern an gewerblichen Standorten. Die kommunale Beschaffung kann bedächtig bleiben, da Verträge häufig Behälterabmessungen und Ersatzpläne festlegen. Diese Bedingungen begünstigen Lieferanten, die etablierte Hebevorrichtungsschnittstellen- und Sicherheitsanforderungen erfüllen können.
Südosten und Sun Belt
Der Südosten und der Sun Belt sind wichtige Standorte für die Roll-off-Nachfrage aufgrund bauintensiver Aktivitäten und expandierender Ballungsräume. Die Bauausgaben in den Vereinigten Staaten erreichten im Jahr 2025 2.164,4 Milliarden USD, während die öffentlichen Bauausgaben um 3,6 % auf 516,8 Milliarden USD stiegen. Autobahn-, Wasser- und Verkehrsprojekte stützen die Nachfrage nach abnehmbaren Behältern auf aktiven Baustellen. Wastequip eröffnete im Juni 2026 eine 43.000 Quadratfuß große Stahlfertigungsanlage in Salisbury, North Carolina, um Kunden im Südosten und Mid-Atlantic mit zusätzlicher Behälter- und Verdichterkapazität zu bedienen. Regionale Produktion kann die Lieferzeiten für Bau-, Transport- und Abfalldienstleistungskunden verkürzen.
Mittlerer Westen und Mountain West
Die Fertigungskorridore des Mittleren Westens und Infrastrukturprojekte im Mountain West stützen die Nachfrage nach robusten Roll-off-, Hook-lift- und Seilzugbehältern. Bau- und Abbruchabfälle beliefen sich in den aktuellen nationalen Daten der Umweltschutzbehörde auf 600,3 Millionen Tonnen. Die Marktgröße des Dumpster-Marktes der Vereinigten Staaten in diesen Gebieten wird durch Abbruch-, Retrofit-, Industrieschrott- und Materialsortierarbeiten gestützt. Ländliche Lieferdistanzen können die Frachtkosten für sperrige gefertigte Einheiten erhöhen, was regionale Lager- und Produktionskapazitäten wichtig macht. An wildtierempfindlichen Standorten im Mountain West und im pazifischen Nordwesten erhielten Toters 96-Gallonen-automatisierte bärensichere Wagen im März 2025 die Zertifizierung des Interagency Grizzly Bear Committee.
Wettbewerbslandschaft
Marktkonzentration
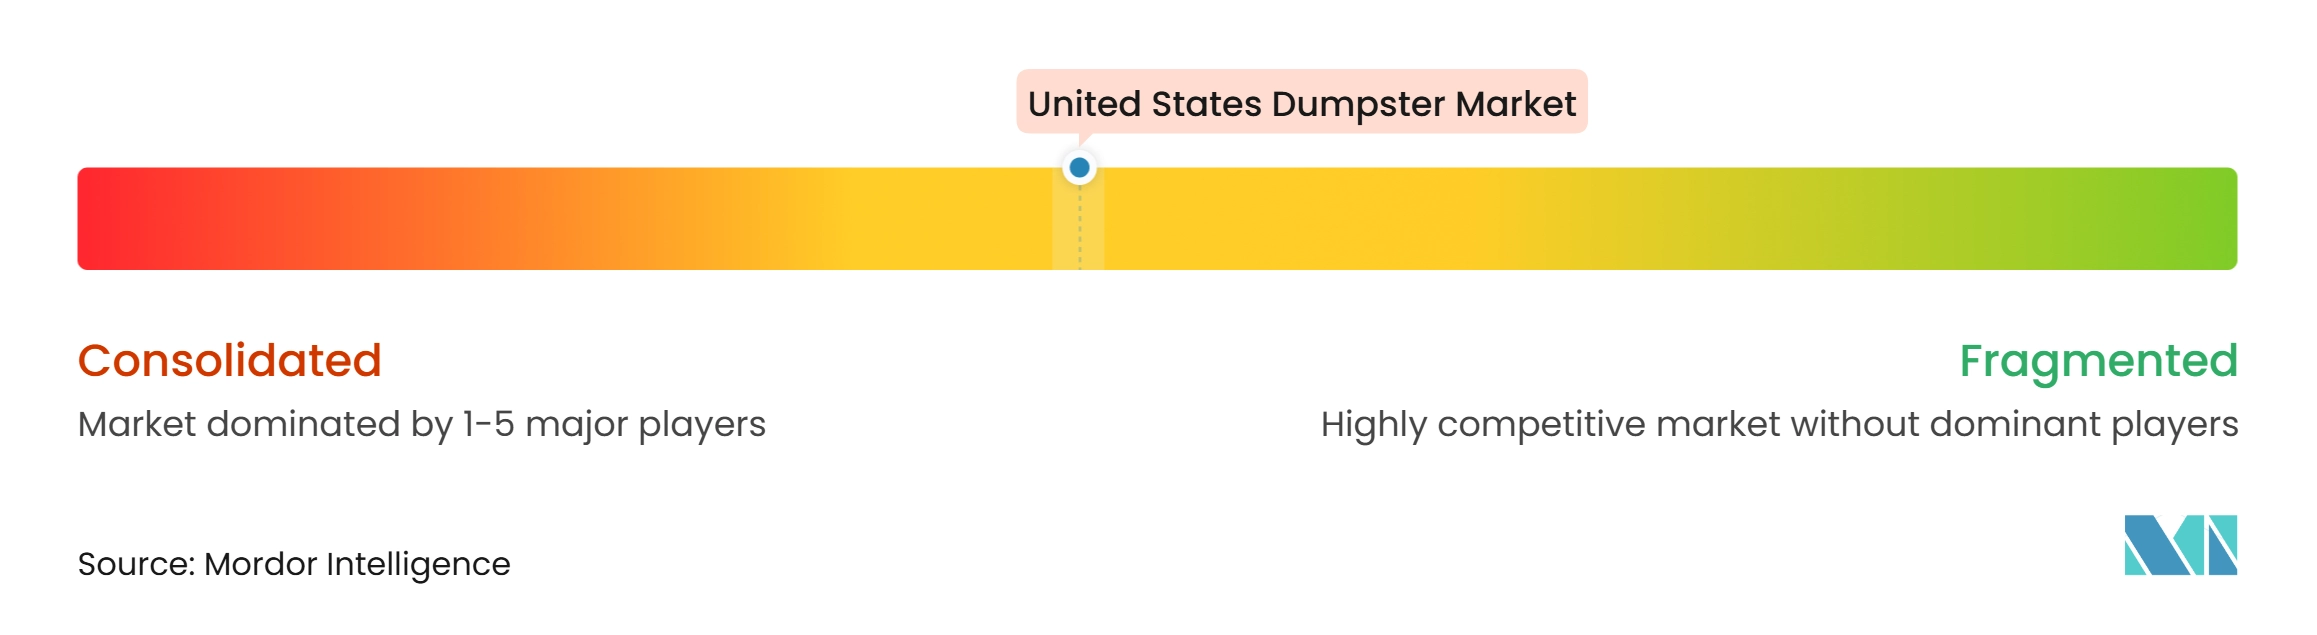
Der Dumpster-Markt der Vereinigten Staaten weist eine mittlere Marktkonzentration auf. Wastequip ist einer der führenden Hersteller in den Vereinigten Staaten mit Produkten in den Bereichen Roll-off, Hook-lift, Abfallsammelfahrzeuge, Wagen und Stahl-Dumpster. Das Portfolio umfasst die Marken Galbreath, AMREP, Toter und CONFAB, die mehrere Behälterkategorien abdecken. Das Unternehmen erweiterte die inländische Produktionskapazität mit der Eröffnung seiner 43.000 Quadratfuß großen Salisbury-Stahlanlage im Juni 2026. Die Ultimate Container-Linie verwendet eine versandoptimierte Breite und ist in Konfigurationen von 20, 30 und 40 Kubikyards erhältlich. Diese Maßnahmen konzentrieren sich auf Liefereffizienz, inländische Kapazität und Gerätekompatibilität. Der Dumpster-Markt der Vereinigten Staaten umfasst Wettbewerb auf Basis von Lieferzeiten, regionalem Service, Individualisierung und der Fähigkeit, etablierte Sicherheitsanforderungen zu erfüllen.
Große Hauler beeinflussen die Beschaffung, da sie erhebliche Behälterflotten betreiben. Republic Services nutzte Kameratechnologie zur Identifizierung überfüllter Behälter und meldete im ersten Jahr mehr als 60 Millionen USD an zusätzlichen technologiebezogenen Einnahmen. Sein Ansatz erhöht die Bedeutung des Behälterzustands und der korrekten Kapazitätsauswahl für gewerbliche Kunden. Diese lokalen Vertragsübergänge können erhebliche Aufstellungs-, Ersatz- und Umverteilungsbedarfe schaffen. Hersteller profitieren, wenn sie während dieser Übergänge kompatible Geräte liefern können.
Kleinere Hersteller konkurrieren mit regionaler Lieferabdeckung und maßgeschneiderter Fertigung. Marathon Equipment differenziert sich durch sein OC Octagon Verdichtungsbehälter-Design. Mietplattformen können die Kundengewinnung in Richtung Online-Angebote, transparente Preisgestaltung und lokale Hauler-Netzwerke verlagern. Sourgums Nashville-Start im Juli 2025 ist ein Beispiel für diesen Vertriebsansatz. ANSI-kompatible Designs bleiben wichtig, da Hebevorrichtungsschnittstellen sicher mit vorhandenen Flottengeräten arbeiten müssen. Die Wettbewerbsposition des Dumpster-Marktes der Vereinigten Staaten hängt daher sowohl von der Fähigkeit zur Herstellung von Produkten als auch von den Servicemodellen ab, über die Geräte zu Endverbrauchern gelangen.
Marktführer der Dumpster-Branche in den Vereinigten Staaten
-
Wastequip, LLC
-
Iron Container, LLC
-
E-Pak Manufacturing LLC
-
Rehrig Pacific Company
-
Cascade Engineering Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Dumpster-Markt Vereinigte Staaten Unternehmen in diesem Bericht
- Wastequip, LLC
- Iron Container, LLC
- Thompson Fabricating, Inc.
- E-Pak Manufacturing, LLC
- Rehrig Pacific Company
- Cascade Engineering, Inc.
- Otto Environmental Systems North America, Inc.
- SSI SCHAEFER Group
- SULO Group GmbH
- IPL Plastics Inc.
- Durham Manufacturing Company
- American Container Company
- Roll-Offs USA
- Pak-Mor Ltd.
- Marathon Equipment Company
- Perfection Equipment, Inc.
Neueste Industrielle Entwicklungen in Dumpster-Markt Vereinigte Staaten
- Oktober 2026: Wastequip veröffentlichte finalisierte Produktliteratur für die Ultimate Container-Linie in Konfigurationen von 20, 30 und 40 Kubikyards mit versandoptimierter schmalerer Breite, integrierter Hook-lift-Kompatibilität und verstärkten Oberkanten-Ecken, die darauf ausgelegt sind, Feldschäden bei Roll-off-Betrieb mit hohem Umschlag zu reduzieren, mit ANSI-Z245.30-kompatiblen Spezifikationen. Das Design ermöglicht den Versand von Behältern mit installierten Türen, was die Logistikvorbereitung verkürzt und die Liefereffizienz für Kunden an der Ostküste verbessert.
- Juni 2026: Wastequip eröffnete eine 43.000 Quadratfuß große Stahlfertigungsanlage in Salisbury, North Carolina, und fügte Produktionskapazität für Front-Load-Dumpster, Roll-off-Behälter und Verdichter innerhalb des bestehenden AMREP-Betriebs hinzu, um Märkte im Südosten und Mid-Atlantic mit verbesserten Lieferzeiten und Vertriebseffizienz zu bedienen.
- September 2025: Athens Services erhielt einen exklusiven Konzessionsvertrag in Whittier, Kalifornien, der im November 2025 beginnt und Wohn-, Mehrfamilien- und Gewerbekonten abdeckt, die zuvor zwischen 2 Betreibern aufgeteilt waren. Neue Athens-Behälter waren für die Lieferung im Januar 2026 geplant.
- Juli 2025: Sourgum startete Dienste im Großraum Nashville, Tennessee, und erweiterte seine Roll-off-Mietplattform mit Sofortangeboten und automatisierter Terminplanung in die Region.
Berichtsumfang des Dumpster-Marktes der Vereinigten Staaten
Der Marktbericht für Dumpster in den Vereinigten Staaten ist segmentiert nach Dumpster-Typ (Front-Load-Dumpster, Rear-Load-Dumpster und weitere), nach Endverbraucher/Käufer (Abfallsammel- und Transportunternehmen und weitere), nach Abfallart (Allgemeiner und gemischter nicht gefährlicher Feststoffabfall, Bau- und Abbruchabfall (C&D) und weitere) sowie nach Behältergröße (bis zu 3 Kubikyards und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Front-Load-Dumpster | |
| Rear-Load-Dumpster | |
| Abnehmbare Großraum-Abfallbehälter | Seilzug- / Schienen-Roll-off-Behälter |
| Hook-lift-Behälter | |
| Skip-lift- / Kettenhub-Behälter | |
| Sonstige abnehmbare Behälterkonfigurationen | |
| Sonstige Dumpster-Typen |
| Abfallsammel- und Transportunternehmen | |
| Dumpster-Miet- und Leasingunternehmen | |
| Kommunen und öffentliche Abfallbehörden | |
| Bau-, Abbruch- und Infrastrukturunternehmen | |
| Gewerbliche und institutionelle Einrichtungen | Einzelhandel und Einkaufszentren |
| Gastronomie, Restaurants und Lebensmittelservice | |
| Büros und Gewerbegebäude | |
| Gesundheits- und Bildungseinrichtungen | |
| Immobilien- und Facility-Management-Unternehmen | |
| Sonstige gewerbliche und institutionelle Einrichtungen | |
| Industrie- und Fertigungsunternehmen | |
| Recycling- und Materialrückgewinnungsunternehmen | |
| Sonstige Direktkäufer |
| Allgemeiner und gemischter nicht gefährlicher Feststoffabfall |
| Bau- und Abbruchabfall (C&D) |
| Recycelbare Abfälle (Papier, Pappe, Kunststoffe, Glas und Metalle) |
| Organische Abfälle und Grünabfälle (Lebensmittel-, Garten-, Landschafts- und Gartenbauabfälle) |
| Nicht gefährlicher Industrieabfall |
| Sperrmüll und Entrümpelungsmaterial |
| Sonstige nicht gefährliche Abfälle |
| Bis zu 3 Kubikyards |
| 3 bis 6 Kubikyards |
| 6 bis 10 Kubikyards |
| 10 bis 20 Kubikyards |
| 20 bis 30 Kubikyards |
| 30 bis 40 Kubikyards |
| Über 40 Kubikyards |
| Nach Dumpster-Typ | Front-Load-Dumpster | |
| Rear-Load-Dumpster | ||
| Abnehmbare Großraum-Abfallbehälter | Seilzug- / Schienen-Roll-off-Behälter | |
| Hook-lift-Behälter | ||
| Skip-lift- / Kettenhub-Behälter | ||
| Sonstige abnehmbare Behälterkonfigurationen | ||
| Sonstige Dumpster-Typen | ||
| Nach Endverbraucher/Käufer | Abfallsammel- und Transportunternehmen | |
| Dumpster-Miet- und Leasingunternehmen | ||
| Kommunen und öffentliche Abfallbehörden | ||
| Bau-, Abbruch- und Infrastrukturunternehmen | ||
| Gewerbliche und institutionelle Einrichtungen | Einzelhandel und Einkaufszentren | |
| Gastronomie, Restaurants und Lebensmittelservice | ||
| Büros und Gewerbegebäude | ||
| Gesundheits- und Bildungseinrichtungen | ||
| Immobilien- und Facility-Management-Unternehmen | ||
| Sonstige gewerbliche und institutionelle Einrichtungen | ||
| Industrie- und Fertigungsunternehmen | ||
| Recycling- und Materialrückgewinnungsunternehmen | ||
| Sonstige Direktkäufer | ||
| Nach Abfallart | Allgemeiner und gemischter nicht gefährlicher Feststoffabfall | |
| Bau- und Abbruchabfall (C&D) | ||
| Recycelbare Abfälle (Papier, Pappe, Kunststoffe, Glas und Metalle) | ||
| Organische Abfälle und Grünabfälle (Lebensmittel-, Garten-, Landschafts- und Gartenbauabfälle) | ||
| Nicht gefährlicher Industrieabfall | ||
| Sperrmüll und Entrümpelungsmaterial | ||
| Sonstige nicht gefährliche Abfälle | ||
| Nach Behältergröße (Kapazität) | Bis zu 3 Kubikyards | |
| 3 bis 6 Kubikyards | ||
| 6 bis 10 Kubikyards | ||
| 10 bis 20 Kubikyards | ||
| 20 bis 30 Kubikyards | ||
| 30 bis 40 Kubikyards | ||
| Über 40 Kubikyards | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Dumpster-Markt der Vereinigten Staaten bis 2032 erreichen?
Der Dumpster-Markt der Vereinigten Staaten wird voraussichtlich bis 2032 einen Wert von 2,31 Milliarden USD erreichen, ausgehend von 1,81 Milliarden USD im Jahr 2026, bei einem CAGR von 4,21 %.
Welcher Dumpster-Typ wächst in den Vereinigten Staaten am schnellsten?
Abnehmbare Großraum-Abfallbehälter werden voraussichtlich bis 2032 mit einem CAGR von 4,5 % wachsen und hielten im Jahr 2026 einen Anteil von 48,5 %.
Warum steigt die Nachfrage nach Bioabfallbehältern?
Staatliche Anforderungen zur getrennten Sammlung stützen die Nachfrage nach abgedeckten, verschließbaren und Behältern mit geteilten Fächern für Lebensmittel- und Gartenabfälle.
Welche Käufer haben den größten Bedarf an Dumpster?
Abfallsammel- und Transportunternehmen hielten im Jahr 2026 einen Anteil von 52,6 % an der Endverbrauchernachfrage, während Auftragnehmer die höchste prognostizierte Wachstumsrate von 4,5 % aufwiesen.
Welche Behältergröße hat die stärksten Wachstumsaussichten?
Behälter über 40 Kubikyards werden voraussichtlich bis 2032 mit einem CAGR von 4,6 % wachsen, unterstützt durch Abbruch- und Industrieanwendungen.
Wie wirken sich Stahlpreise auf Dumpster-Hersteller aus?
Stahl ist ein wichtiger Fertigungsrohstoff, und höhere Preisbewegungen können die Margen bei Festpreislieferverträgen belasten.