
米国変流器市場規模・シェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
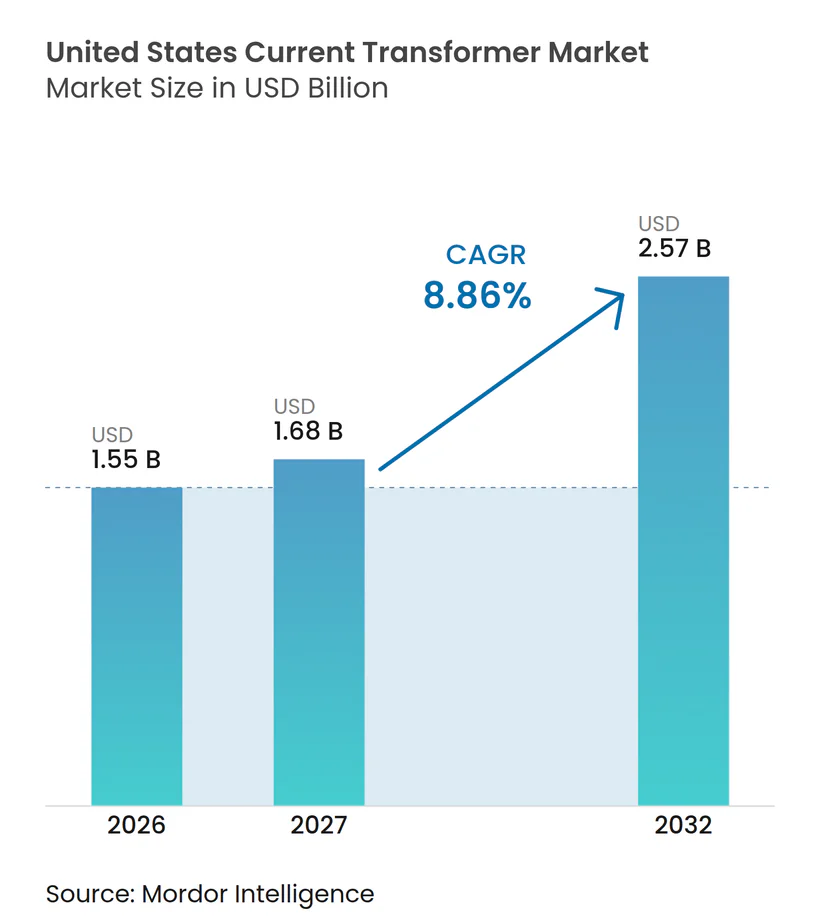
| 基準年の市場規模 (2026) | 1.55 十億米ドル |
| 市場規模 (2027) | 1.68 十億米ドル |
| 市場規模 (2032) | 2.57 十億米ドル |
| 成長率 (2027 - 2032) | 8.86 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国変流器市場分析
米国変流器市場規模は、2026年の1.55 ビリオン 米ドルから2027年には1.68 ビリオン 米ドルへと拡大し、2032年までに2.57 ビリオン 米ドルに達する見込みで、2027年~2032年にかけてCAGR 8.86%で成長すると予測されています。米国変流器市場は、老朽化した変電所における更新需要、新規発電接続、およびデータセンターからの電力需要増加によって形成されています。2025年末時点で、米国の有効な系統連系申請キューには2,061 GWの発電・蓄電容量が含まれており、プロジェクト接続点における計量・保護機器の大規模なパイプラインを形成しています。[1] 米国のデータセンターの電力使用量は、2028年までに全国電力消費量の6.7%から12%に達する可能性があり、電力会社および施設内電力システム全体での正確な計量に対する需要が高まっています。[2] 開閉装置、保護機器、デジタル変電所ポートフォリオを持つサプライヤーは、より大規模なプロジェクトパッケージに変流器を組み込むことができる一方、小規模な専門メーカーはカスタム製品と認証取得の迅速さで競争しています。材料の入手可能性、校正能力、および再生可能エネルギーが主体のグリッドにおける変化する事故電流条件が、予測期間中の調達判断に影響を与えるでしょう。
主要レポートのポイント
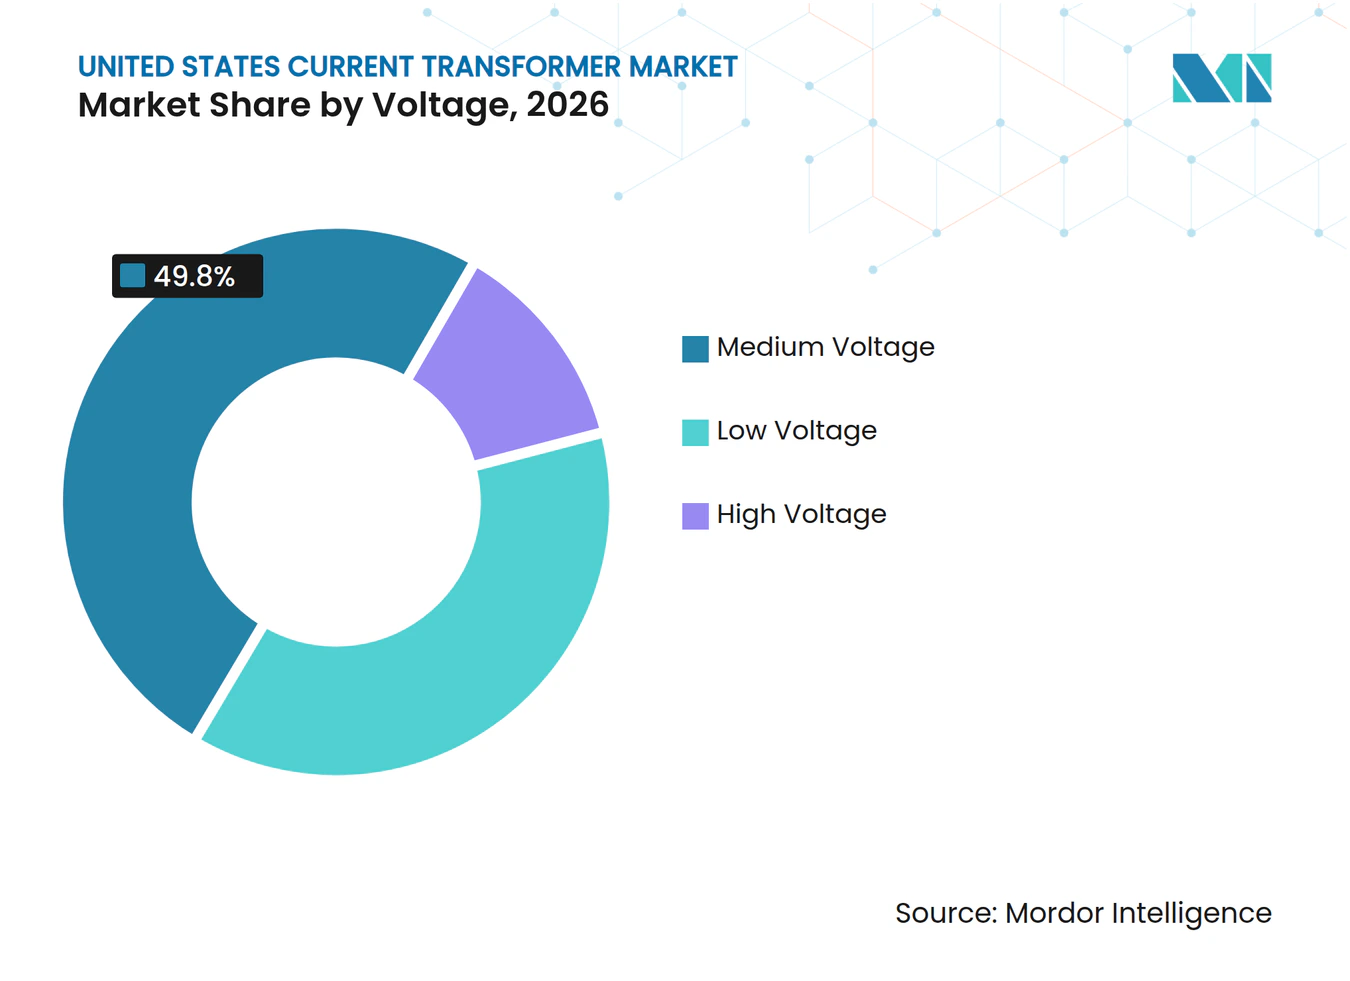
- 電圧別では、中電圧が2026年の米国変流器市場シェアの49.8%を占め、高電圧は2032年にかけてCAGR 9.5%で成長すると予測されています。
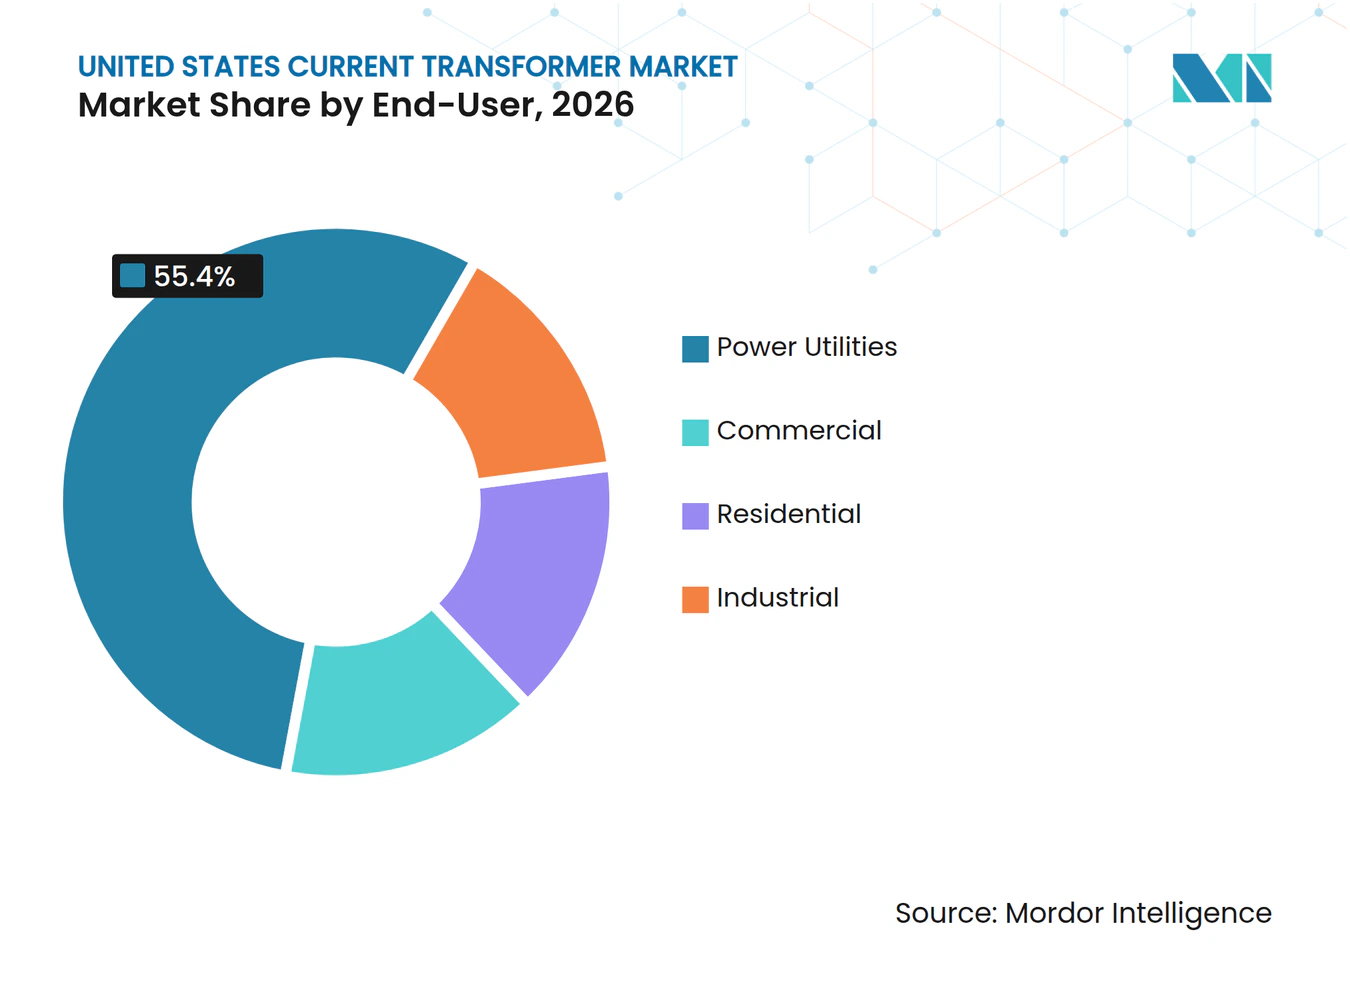
- エンドユーザー別では、電力会社が2026年の米国変流器市場シェアの55.4%を占め、2032年にかけてCAGR 9.9%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
米国変流器市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| グリッドの近代化と変電所の更新 | +2.8% | 全国規模、PJMおよびERCOTで特に顕著 | 中期(2~4年) |
| 再生可能エネルギーおよびバッテリーの系統連系計量 | +1.9% | ERCOT、非ISO西部地域、CAISO | 短期(2年以内) |
| デジタル変電所および高度計量インフラの導入 | +1.3% | 全国規模、カリフォルニア州・アリゾナ州・テキサス州で先行 | 中期(2~4年) |
| データセンターおよび産業負荷モニタリング | +1.4% | 全国規模、テキサス州・バージニア州・ジョージア州に集中 | 中期(2~4年) |
| 無停電スプリットコア設置によるレトロフィット需要 | +0.5% | 全国規模 | 中期(2~4年) |
| インバータ主体の事故プロファイルに対応した広帯域計測 | +0.4% | CAISO、ERCOT、MISO | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
グリッドの近代化と変電所の更新
米国変流器市場は、変電所の更新とグリッド近代化に対する電力会社の投資から恩恵を受けています。老朽化した送配電資産は、保護・計量機器の更新需要を支えています。変流器の更新は、既存変電所におけるリレー、遮断器、制御システムのアップグレードに伴って行わることが多くあります。これらのプロジェクトでは、旧来の保護慣行のもとで設置されたものよりも高い精度クラスが求められる場合があります。FirstEnergyは2026年3月、オハイオ州およびペンシルベニア州においてPJMが選定した9億5,000万米ドルの近代化プロジェクトを発表し、変電所の再建および高電圧線のアップグレードを含む内容となっています。信頼性要件も投資を持続させており、電力会社は老朽化資産を更新しながら安全で信頼性の高いシステム運用を維持しなければなりません。
再生可能エネルギーおよびバッテリーの系統連系計量
米国変流器市場は、電力会社の系統連系プロセスに参入する再生可能エネルギー発電およびバッテリープロジェクトからの追加需要を受けています。2025年末時点での全国キュー2,061 GWは、提案中の発電・蓄電の大量の案件がまだ接続調査、建設、またはその両方を必要としていることを示しています。[3] 系統連系点には、収益計量、保護、および制御機能のために変流器が必要です。バッテリープロジェクトでも、充電と放電の状態を正確に区別できる計量が必要です。クラスター処理により、選定プロジェクトの合意完了から建設活動までの期間が短縮され、機器メーカーの納期スケジュールが厳しくなる可能性があります。撤退したプロジェクトも、フィージビリティ調査や部分的なサイト開発の段階で限定的な機器需要を支えていた可能性があります。
デジタル変電所および高度計量インフラの導入
デジタル変電所プログラムは、米国変流器市場における従来型変流器の需要を引き続き支えています。デジタルアーキテクチャはプロセスバス機器とマージングユニットを使用しますが、多くの設計では主要な計測点において依然として高精度の従来型変流器が必要とされています。LADWPは2025年秋に高度計量の展開を開始し、収益グレードの計量インフラ需要の新たな供給源を加えました。サンディエゴ・ガス&エレクトリック(SDG&E)は、2024年から2031年をカバーする8億2,500万米ドルのスマートメーター2.0プログラムの申請を行いました。これらのプログラムにより、高精度計測の要件が送電システムから配電ネットワークへと移行する可能性があります。州の電力委員会のスケジュールにより、サプライヤーは主要な計量機器および関連機器購入のタイミングをより明確に把握できるようになります。
データセンターおよび産業負荷モニタリング
データセンターの拡大は、米国変流器市場に独立した需要の流れを生み出しています。ローレンス・バークレー国立研究所(LBNL)は、高成長シナリオにおいてデータセンターが2028年までに米国の電力消費量の最大12%を占める可能性があると予測しています。大規模なキャンパスでは、電力会社の請求ポイント、中電圧フィーダー、内部配電盤、および電力品質モニタリング箇所に変流器が必要です。EatonとSiemens Energyは2025年6月、データセンター向けモジュール式電力インフラを提供するための協業を正式化しました。[4] この協業には中電圧および低電圧機器が含まれており、計量仕様が初期サイト設計の一部となっています。テキサス州、バージニア州、ジョージア州でのサービス関係を確立しているサプライヤーは、これらの地域に集中する負荷成長に対応できる立場にあります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高いレトロフィット・認証・校正コスト | -0.8% | 全国規模 | 中期(2~4年) |
| 銅・電磁鋼板・絶縁材料の価格変動 | -1.0% | 全世界、米国全メーカーに影響 | 長期(4年以上) |
| インバータ主体の事故条件下における変流器の飽和 | -0.5% | CAISO、ERCOT、MISO | 長期(4年以上) |
| 電力会社の長い資格審査サイクルとられた校正能力 | -0.4% | 全国規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高いレトロフィット・認証・校正コスト
レトロフィットコストは、米国変流器市場における一部の需要を制限しています。充電中の変電所で計器用変成器を交換するには、スプリットコアの設置または回路変更を伴う計画停電のいずれかが必要になる場合があります。スプリットコアオプションは精度上のトレードオフを伴う場合があり、計画停電は電力会社、請負業者、および顧客間の調整を必要とします。認定された規格に基づく校正はコストを増加させ、プロジェクトスケジュールを延長する可能性があります。小規模な商業・産業ユーザーは、計画費用を分散させるユニット数が少ないため、これらのコストに対してより敏感です。電力会社のプロジェクトは、適格投資が規制された料金体系を通じて回収できることが多いため、影響を受けにくい状況にあります。
銅・電磁鋼板・絶縁材料の価格変動
原材料コストの変動は、米国変流器市場に供給するメーカーに圧力をかけています。銅、電磁鋼板、および絶縁材料は、計器用変成器製造コストの相当部分を占めています。固定価格の供給契約により、サプライヤーが材料価格の急激な上昇を回収することが困難になっています。特殊な電磁鋼板については国内調達の選択肢も限られている場合があり、輸入の入手可能性や貿易措置へのエクスポージャーが高まる可能性があります。大手企業は規模の経済を活用し、供給契約を締結するか、またはヘッジ手法を用いてこれらのリスクを管理することができます。小規模な専門メーカーは、複数年の電力会社契約期間中に価格を改定できない場合、利益率が薄くなる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
電圧別:中電圧が最大シェアを保持し、高電圧がより速く成長
中電圧は2026年の米国変流器市場規模の49.8%を占めました。このセグメントは、12 kVから35 kVの開閉装置を使用する配電変電所、自動フィーダーシステム、高度計量インフラ、および産業施設を支えています。カリフォルニア州、テキサス州、ニューヨーク州における大規模な電力会社の計量プログラムが、この設置ベース全体の更新需要を支えています。配電プロジェクトでは、請求およびシステム管理のためにより精密な電流計測がますます求められています。低電圧製品は、コンパクトな設計と簡単な設置が重要な住宅用サブ計量および分散型エネルギーモニタリングに対応しています。国際電気標準会議(IEC)61869-2および米国規格協会(ANSI)C57.13への準拠は、電力会社および産業バイヤーが適格製品と信頼性の高い校正体制を必要とするため、電圧クラス全体で引き続き重要です。
高電圧は2032年にかけてCAGR 9.5%で成長すると予測されており、米国変流器市場全体の成長率を上回っています。このセグメントは、115 kVから765 kVシステム向けの機器を必要とする送電変電所および大規模発電系統連系に対応しています。新規送電プロジェクトおよびステーションクラス機器の更新サイクルがこの需要を支えています。グリッドオペレーターも、広域監視システムにおける現代的な計測・保護ニーズを満たす製品を求めています。GE Vernovaは2025年にRevenueSenseおよびSUPERBUTE製品資料を更新し、収益計量アプリケーション向けに電気電子学会(IEEE)C57.13クラス0.15性能を明記しまた。より厳しい精度仕様を満たすことができるサプライヤーは、レガシー機器が更新された運用慣行を満たさなくなったプロジェクトで競争力を持つことができます。



エンドユーザー別:電力会社が規模と成長においてリード
電力会社は2026年の米国変流器市場シェアの55.4%を占めました。電力会社は、保護、制御、および決済が正確な電流データに依存しているため、発電タイラインから配電フィーダーまで変流器を使用しています。送電拡張、グリッド近代化、高度計量、および再生可能エネルギー接続が同時に需要を強化しています。新設および改修された変電所では、保護、計量、および制御ゾーン全体に変流器が必要です。電力会社の調は、多くの場合、承認済み製品リスト、信頼性の実績、および実証済みのフィールドサポートに基づいています。これにより、既存の電力会社資格と利用可能なサービスカバレッジを持つサプライヤーに優位性が生まれます。
電力会社はまた、2032年にかけてCAGR 9.9%で成長すると予測されており、米国変流器市場において最も成長の速いエンドユーザーグループとなっています。産業顧客は、製造施設、コジェネレーションサイト、およびデータセンターキャンパスに支えられ、次に大きな需要グループを形成しています。商業顧客は、建物のエネルギー管理、キャンパスモニタリング、および電力会社アカウントのサブ計量に変流器を使用しています。電力会社は通常、サービス接続点の主要計量機器を所有しているため、住宅需要は引き続き小規模にとどまっています。住宅用バッテリーおよびバーチャルパワープラントプログラムは、小型計量製品に対する後続の需要層を支える可能性があります。これらのエンドユーザーパターンは、高精度の電力会社向けアプリケーションと適応性の高い低・中電圧設置の両方にわたって製品を提供できるメーカーに有利に働きます。

地理的分析
米国変流器市場は、PJM相互接続地域に最大の需要集中があります。この地域は13州とワシントンD.C.にサービスを提供しており、老朽化した都市部の変電所が密集するネットワークが更新需要を支えています。FirstEnergyの2026年3月のオハイオ州およびペンシルベニア州でのプロジェクトは、計画されたグリッド改善に9億5,000万米ドルを投じるものであり、この地域内で実行段階に入るプロジェクトの規模を示しています。この地域の電力会社は、変電所を再建し新規発電を接続するにあたり、保護クラスおよび収益計量機器を必要としています。繰り延べられたメンテナンスも、配電ネットワーク全体での中電圧更新を支えています。
ERCOTは、テキサス州がデータセンター容量、再生可能エネルギー発電、バッテリー蓄電、および送電インフラを追加しているため、米国変流器市場において最も成長の速い州レベルの地域です。ERCOTは2025年に30 GW以上の系統連系契約を締結し、新規接続点での計量・保護を必要とするプロジェクトパイプラインを形成しました。西テキサスの太陽光・蓄電サイトでは系統タイラインに高電圧機器が必要であり、北テキサスのデータセンターでは新規キャンパス全体に中電圧モニタリングが必要です。非独立系統運用機関(ISO)西部地域は2025年末時点で567 GWの有効キュー容量を保有しており、全国最大の地域合計となっています(LBNL.GOV)。カリフォルニア州も、LADWPの展開やSDG&Eのスマートメーター2.0提案を含む電力会社の計量プログラムを通じて需要を追加しています。
MISOおよび南東部が、米国変流器市場の主要な地理的需要基盤を完成させています。MISOの風力・蓄電プロジェクトは、過酷な条件下で動作できる屋外定格機器の需要を支えています。南東部は、ジョージア州のデータセンター開発および自動車・半導体投資に関連した産業電化によって支えられています。これらの地域では、地域の電力会社がコアのANSI規格を超えた試験要件を適用する場合があるため、サプライヤーの資格審査要件が長くなる可能性があります。地域のサービスカバレッジと電力会社プロセスへの精通が、入札時のサプライヤーの立場を改善することができます。したがって、地理的パターンは、全国的な製品能力と地域サポートおよび資格を持つフィールドリソースを組み合わせた企業に有利に働きます。
競争環境
市場集中度
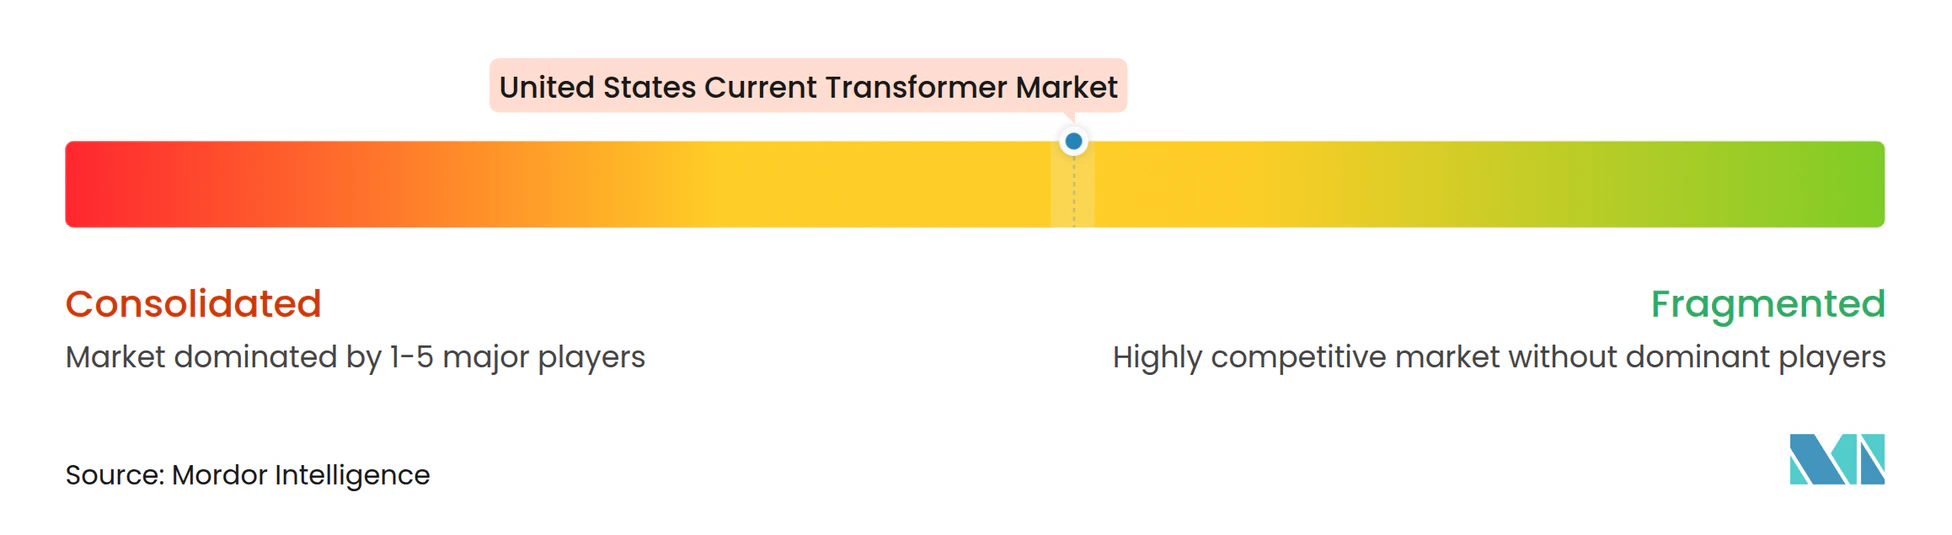
米国変流器市場は、高電圧および大規模電力会社向けアプリケーションにおいて適度に集約されています。ABB、Eaton、GE Vernova、Hitachi Energy、Schneider Electric、およびSiemens Energyは、幅広いグリッドポートフォリオ、国内サービスネットワーク、および長年にわたる電力会社との関係を持っています。AMRAN、Continental Control Systems、CR Magnetics、RITZ、Instrument Transformer Equipment Corporation、Flex-Core、NK Technologies、およびOhio Semitronicsは、より専門的な低・中電圧要件に対応しています。主要サプライヤーは、変流器を開閉装置、保護リレー、およびデジタル制御機器とパッケージ化することができます。このパッケージングアプローチにより、電力会社および大規模産業顧客の調達が簡素化される可能性があります。また、サプライヤー選定時に設置ベースとの関係やシステム互換性の重要性が高まる可能性があります。
EatonとSiemens Energyは2025年6月、発電・電気配電機器を組み合わせたモジュール式データセンター電力インフラのための協業を正式化しました。この取り決めにより、建設契約が締結される前に、より広範な機器仕様の中に電流計測要件が組み込まれます。SiemensとJabilは2026年にバージニア州での電気機器製造の拡大を開始し、国内中電圧機器の生産を支える施設を設けました。この投資により、米国の電力会社およびデータセンターバイヤーのリードタイムが短縮される可能性があります。GE Vernovaの2025年製品更新は、収益計量精度と近代化された変成器性能をめぐる継続的な競争を示しています。製品資格、地域サービス、および利用可能な製造能力は、引き続き重要な競争要因となるでしょう。
Hitachi Energyは20266月、多端子直流送電アプリケーション向けにAxoniQを発表し、変化する送電システム設計をサポートする機器の必要性に対応しました。同社はまた、2026年8月にEconiQ SF6フリー高電圧ポートフォリオを拡張しました。これらの動きは、サプライヤーがデジタル統合、環境性能、および高電圧システム能力を通じて競争していることを示しています。専門企業は、顧客がカスタム変流比、コンパクト設計、スプリットコア設置、または迅速な認証サポートを必要とする場合に競争力を維持することができます。ただし、材料コストの変動を吸収する能力は、一般的に多角化されたサプライヤーよりも限られています。したがって、米国変流器市場は、幅広いシステム能力と専門的なアプリケーション専門知識の両方を評価します。
米国変流器産業リーダー
-
GE Vernova Inc.
-
Hitachi Energy Ltd.
-
Siemens Energy AG
-
Schneider Electric SE
-
Eaton Corporation plc
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年9月:Schneider Electric USAは、高密度変電所自動化エンクロージャーにおける電磁干渉が仕様上の障壁となる差動センシング構成でのクロストークを抑制するために設計された統合磁気シールドを備えた高度な変流器アセンブリに対して、米国特許12731727を取得しました。
- 2026年8月:Hitachi Energyは、パリで開催されたCIGRE 2026においてEconiQ 300 kVおよび420 kV遮断器、ならびに420 kV 80 kAライブタンク遮断器を発表し、SF6フリー高電圧ポートフォリオを拡張しました。イツのTenneT社は、EconiQの設置成功を受けて420 kV 80 kAユニットを発注し、SF6廃止コミットメントを目指す米国送電電力会社による近期的な仕様採用を示す商業的牽引力を実証しました。
- 2026年6月:Hitachi Energyは多端子直流システム向けの包括的なポートフォリオであるAxoniQを発表し、コンバーターステーションで新たなクラスの高精度変流器を必要とする多端子直流(MTDC)系統連系計量要件に対応しました。このプラットフォームは、米国エネルギー省のグリッド強靭化資金プログラムのもとで高電圧直流(HVDC)プロジェクトが進展するにつれ、米国の計器用変成器市場のアドレス可能な範囲を直接拡大します。
- 2026年3月:FirstEnergyは、オハイオ州およびペンシルベニア州においてPJMが指定した9億5,000万米ドルのグリッド近代化プロジェクトを発表しました。このプロジェクトには、約200マイルにわたる変電所の再建および高電圧線のアップグレードが含まれており、多数のアップグレードされた変電所にわたる複数電圧クラスの変流器調達要件を直接生み出します。
米国変流器市場レポートの範囲
変流器(CT)は、高電流を安全に計測または監視するために使用される電気機器です。電力線を流れる大電流を、計量器や保護リレーで計測できる小さ比例電流に変換します。
変流器市場レポートは、電圧、エンドユーザー、および地域別にセグメント化されています。電圧別では、市場は低電圧、中電圧、および高電圧にセグメント化されています。エンドユーザー別では、市場は電力会社、産業、商業、および住宅にセグメント化されています。各セグメントについて、市場規模と予測が金額(米ドル)ベースで提供されています。
| 低電圧 |
| 中電圧 |
| 高電圧 |
| 電力会社 |
| 産業 |
| 商業 |
| 住宅 |
| 電圧別 | 低電圧 |
| 中電圧 | |
| 高電圧 | |
| エンドユーザー別 | 電力会社 |
| 産業 | |
| 商業 | |
| 住宅 |
レポートで回答される主要な質問
米国変流器市場の2032年における予測値はいくらですか?
米国変流器市場は2032年までに2.57 ビリオン 米ドルに達すると予測されており、2027年からCAGR 8.86%で成長します。この予測は、グリッド更新、送電接続、高度計量プログラム、および大口電力ユーザーからの継続的需要を反映しています。
米国変流器市場において最大のシェアを持つ電圧カテゴリーはどれですか?
中電圧は2026年に49.8%のシェアでリードしており、配電変電所、フィーダー自動化、および高度計量アプリケーションに支えられています。その大規模な設置ベースにより、電力会社は更新機器とより正確な計測に対する継続的なニーズを持っています。
米国において最も速く成長している変流器の電圧カテゴリーはどれですか?
高電圧は2032年にかけてCAGR 9.5%で拡大すると予測されており、送電増強およびステーションクラスの更新需要に支えられています。グリッドオペレーターも、保護および収益計量業務に対するより厳しい性能要件を満たす機器を必要としています。
米国における変流器需要の最大シェアを占める顧客はどこですか?
電力会社は2026年に需要の55.4%を占め、2032年にかけてCAGR 9.9%で最も成長の速いエンドユーザーカテゴリーでもあります。その調達には、送電、配電、再生可能エネルギー接続、および高度計量インフラ向けの機器が含まれています。
再生可能エネルギおよび蓄電プロジェクトに変流器が必要な理由は何ですか?
系統接続には収益計量、保護、および制御のために変流器が必要であり、バッテリーには充放電状態の正確な計測が必要です。これらの機能により、オペレーターは電力フローを計測し、接続点でのシステムの信頼性の高い運用を維持することができます。
データセンターは変流器需要にどのような影響を与えていますか?
データセンターは電力会社の接続点および内部電力システム全体での計測を必要としており、米国のデータセンターの電力使用量は2028年までに総消費量の12%に達する可能性があります(LBNL.GOV)。大規模なキャンパスでは、中電圧フィーダー、配電機器、および電力品質システム全体での計量・モニタリングが必要です。