
Taille et part du marché des transformateurs de courant aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 1.55 Milliards de dollars |
| Taille du Marché (2027) | 1.68 Milliards de dollars |
| Taille du Marché (2032) | 2.57 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.86 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des transformateurs de courant aux États-Unis par Mordor Intelligence
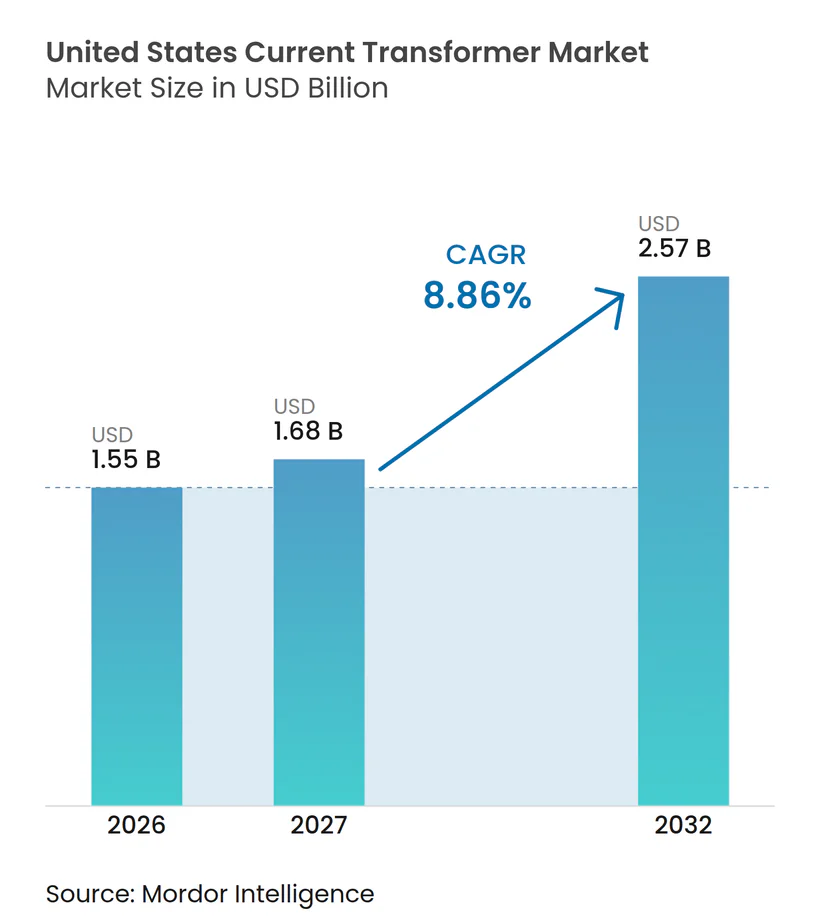
La taille du marché des transformateurs de courant aux États-Unis devrait augmenter de 1,55 milliard USD en 2026 à 1,68 milliard USD en 2027 et atteindre 2,57 milliards USD d'ici 2032, avec un CAGR de 8,86 % sur la période 2027-2032. Le marché américain des transformateurs de courant est façonné par les besoins de remplacement des postes de transformation vieillissants, les nouvelles connexions de production et la demande accrue d'électricité des centres de données. La file d'attente active d'interconnexion aux États-Unis contenait 2 061 GW de capacité de production et de stockage à la fin de 2025, créant un important pipeline pour les équipements de mesure et de protection aux points de connexion des projets.[1] La consommation d'électricité des centres de données américains pourrait atteindre entre 6,7 % et 12 % de la consommation nationale d'électricité d'ici 2028, ce qui accroît la demande de mesures précises dans les systèmes d'alimentation des services publics et sur site.[2] Les fournisseurs disposant de portefeuilles d'appareillages de commutation, de protection et de postes numériques peuvent intégrer les transformateurs de courant dans des ensembles de projets plus larges, tandis que les spécialistes de plus petite taille se démarquent par des produits personnalisés et la rapidité de certification. La disponibilité des matériaux, la capacité d'étalonnage et l'évolution des conditions de courant de défaut dans les réseaux à forte proportion d'énergies renouvelables influenceront les décisions d'approvisionnement au cours de la période de prévision.
Principaux enseignements du rapport
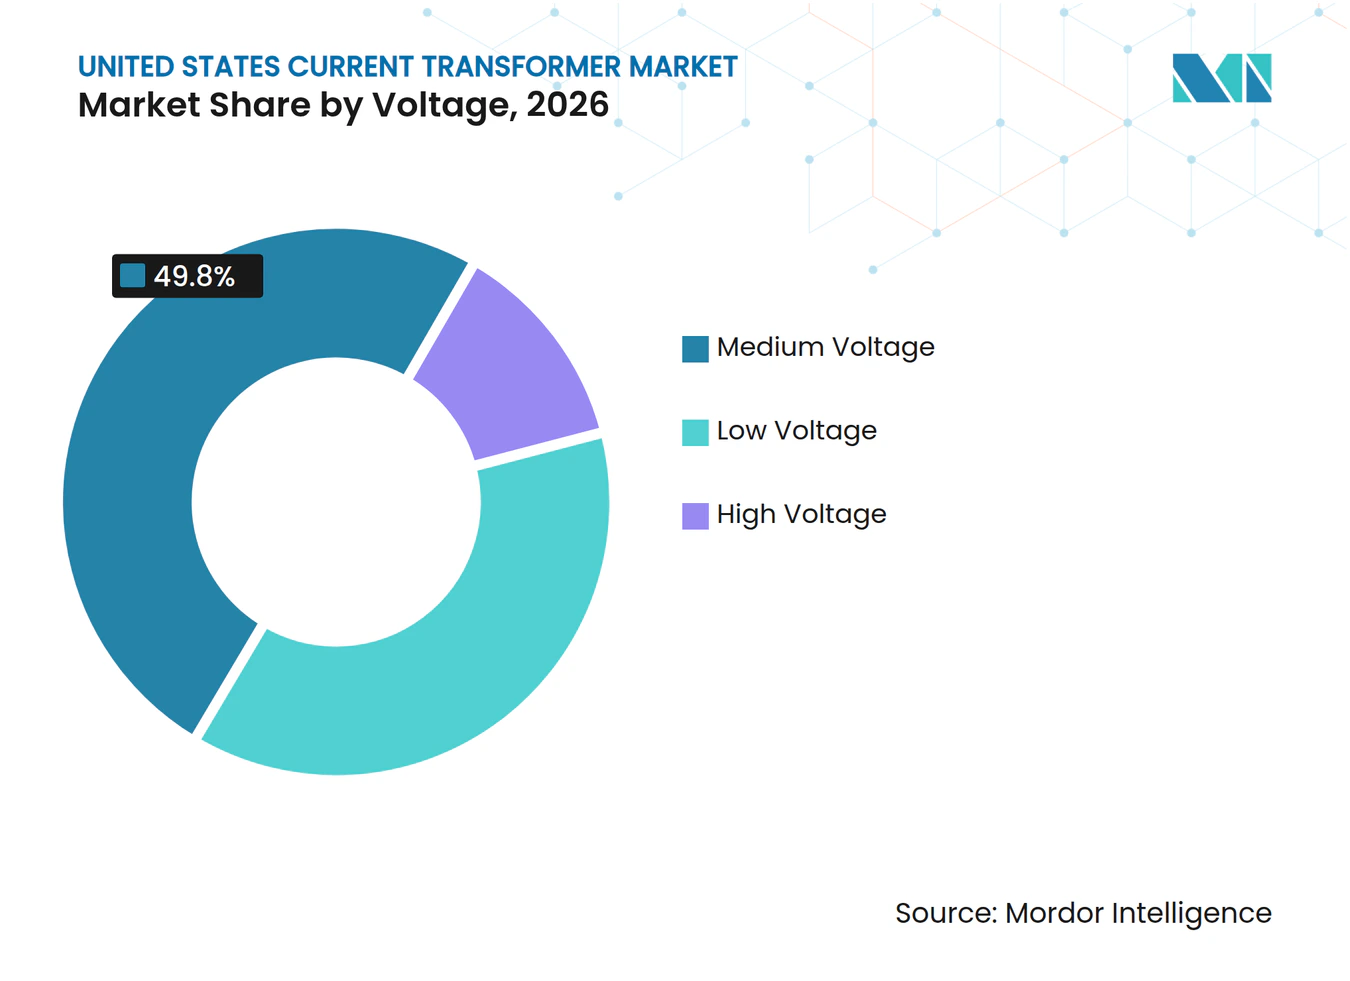
- Par tension, la moyenne tension détenait 49,8 % de la part du marché des transformateurs de courant aux États-Unis en 2026, tandis que la haute tension devrait croître à un CAGR de 9,5 % jusqu'en 2032.
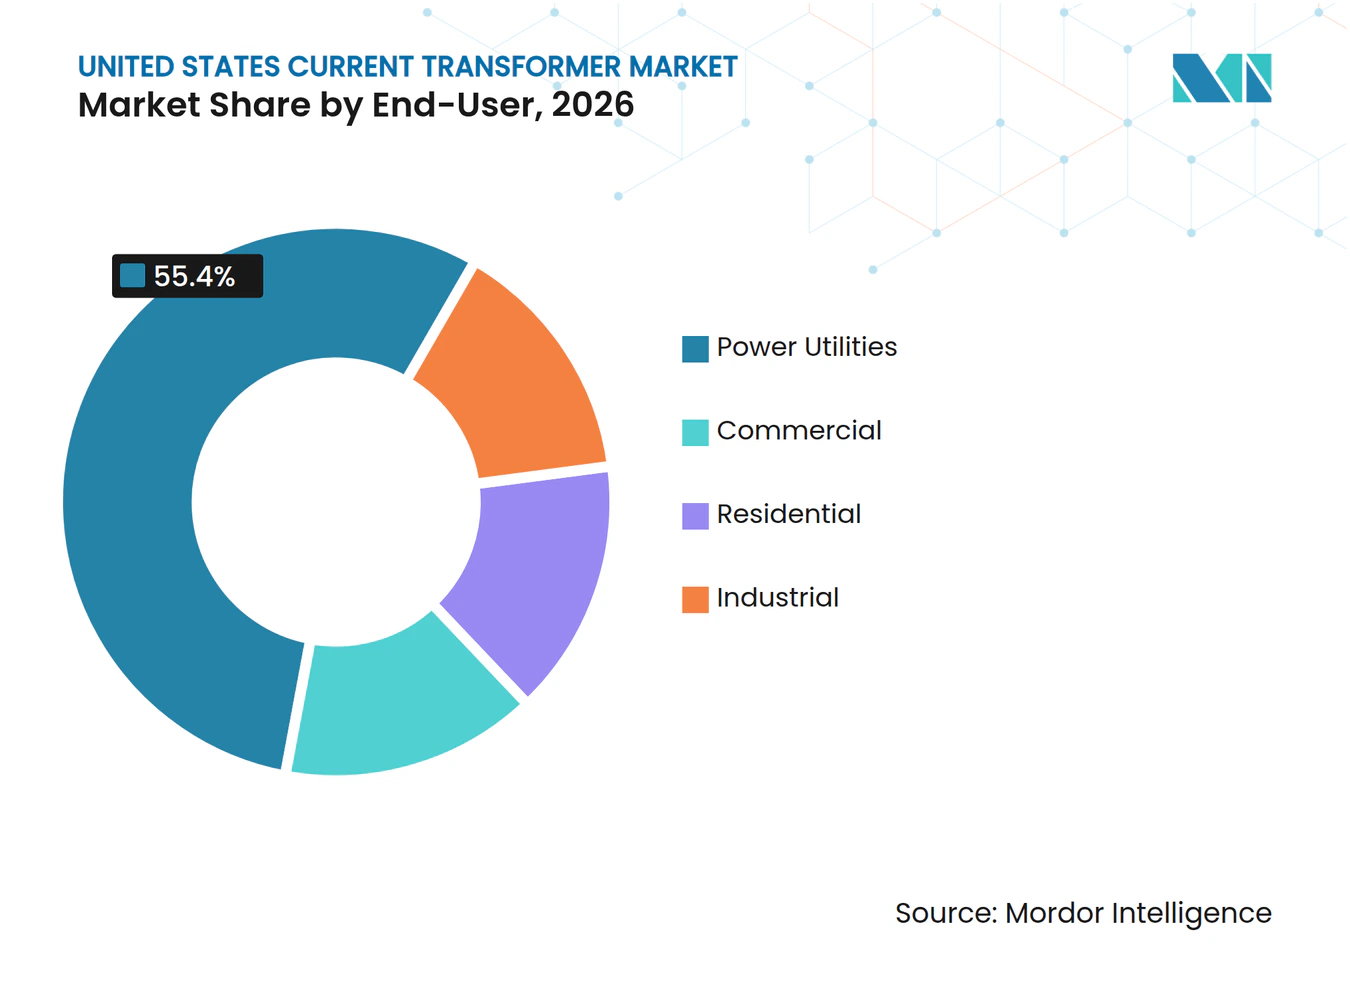
- Par utilisateur final, les services publics d'électricité détenaient 55,4 % de la part du marché des transformateurs de courant aux États-Unis en 2026 et devraient croître à un CAGR de 9,9 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché des transformateurs de courant aux États-Unis
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Modernisation du réseau et remplacement des postes de transformation | +2.8% | National, avec une intensité dans PJM et ERCOT | Moyen terme (2-4 ans) |
| Mesure des interconnexions d'énergies renouvelables et de batteries | +1.9% | ERCOT, Ouest non-ISO, CAISO | Court terme (≤ 2 ans) |
| Adoption des postes numériques et de la mesure avancée | +1.3% | National, avec des gains précoces en Californie, en Arizona et au Texas | Moyen terme (2-4 ans) |
| Surveillance de la charge des centres de données et de l'industrie | +1.4% | National, concentré au Texas, en Virginie et en Géorgie | Moyen terme (2-4 ans) |
| Demande de remplacement sans coupure par installation de noyau fendu | +0.5% | National | Moyen terme (2-4 ans) |
| Mesure à large bande pour les profils de défaut à forte proportion d'onduleurs | +0.4% | CAISO, ERCOT, MISO | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Modernisation du réseau et remplacement des postes de transformation
Le marché des transformateurs de courant aux États-Unis bénéficie des investissements des services publics dans le remplacement des postes de transformation et la modernisation du réseau. Le vieillissement des actifs de transport et de distribution soutient la demande de remplacement des équipements de protection et de mesure. Les remplacements de transformateurs de courant accompagnent souvent les mises à niveau des relais, des disjoncteurs et des systèmes de contrôle dans les postes existants. Ces projets peuvent nécessiter des classes de précision plus élevées que celles installées selon les anciennes pratiques de protection. FirstEnergy a annoncé en mars 2026 un projet de modernisation sélectionné par PJM d'une valeur de 950 millions USD en Ohio et en Pennsylvanie, couvrant la reconstruction de postes de transformation et la mise à niveau de lignes haute tension. Les exigences de fiabilité soutiennent également les investissements, car les services publics doivent maintenir un fonctionnement sûr et fiable du système tout en remplaçant les actifs vieillissants.
Mesure des interconnexions d'énergies renouvelables et de batteries
Le marché des transformateurs de courant aux États-Unis reçoit une demande supplémentaire des projets de production d'énergie renouvelable et de batteries entrant dans les processus d'interconnexion des services publics. La file d'attente nationale de 2 061 GW à la fin de 2025 indique que de grands volumes de production et de stockage proposés nécessitent encore des études de connexion, des travaux de construction, ou les deux.[3] Les points d'interconnexion nécessitent des transformateurs de courant pour les fonctions de mesure des recettes, de protection et de contrôle. Les projets de batteries nécessitent également une mesure capable de distinguer avec précision les conditions de charge et de décharge. Le traitement par grappes réduit le délai entre la conclusion des accords et l'activité de construction pour les projets sélectionnés, ce qui peut resserrer les délais de livraison pour les fabricants d'équipements. Les projets retirés peuvent néanmoins avoir soutenu une demande limitée en équipements lors des travaux de faisabilité ou du développement partiel du site.
Adoption des postes numériques et de la mesure avancée
Les programmes de postes numériques continuent de soutenir la demande de transformateurs de courant conventionnels sur le marché des transformateurs de courant aux États-Unis. L'architecture numérique utilise des équipements de bus de processus et des unités de fusion, mais de nombreuses conceptions nécessitent encore des transformateurs de courant conventionnels de haute précision aux points de mesure clés. LADWP a commencé les déploiements de mesure avancée à l'automne 2025, ajoutant une nouvelle source de demande d'infrastructure de compteurs de qualité commerciale. San Diego Gas & Electric (SDG&E) a déposé sa demande Smart Meter 2.0 pour un programme de 825 millions USD couvrant la période 2024 à 2031. Ces programmes peuvent transférer les exigences de mesure de haute précision des réseaux de transport vers les réseaux de distribution. Les calendriers des commissions de régulation des services publics des États offrent aux fournisseurs une meilleure visibilité sur le calendrier des achats importants de compteurs et d'équipements associés.
Surveillance de la charge des centres de données et de l'industrie
L'expansion des centres de données crée un flux de demande distinct pour le marché des transformateurs de courant aux États-Unis. Le Lawrence Berkeley National Laboratory (LBNL) prévoit que les centres de données pourraient représenter jusqu'à 12 % de la consommation d'électricité américaine d'ici 2028 dans son scénario de forte croissance. Un grand campus nécessite des transformateurs de courant aux points de facturation des services publics, aux alimentateurs moyenne tension, aux tableaux de distribution internes et aux emplacements de surveillance de la qualité de l'alimentation. Eaton et Siemens Energy ont formalisé en juin 2025 une collaboration visant à fournir une infrastructure d'alimentation modulaire pour les centres de données.[4] La collaboration comprend des équipements moyenne et basse tension, intégrant les spécifications de mesure dès la conception initiale du site. Les fournisseurs entretenant des relations de service établies au Texas, en Virginie et en Géorgie sont bien positionnés pour répondre à la croissance concentrée de la charge dans ces zones.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés de remplacement, de certification et d'étalonnage | -0.8% | National | Moyen terme (2-4 ans) |
| Volatilité du cuivre, de l'acier électrique et des matériaux d'isolation | -1.0% | Mondial, affectant tous les fabricants américains | Long terme (≥ 4 ans) |
| Saturation des transformateurs de courant dans les conditions de défaut dominées par les onduleurs | -0.5% | CAISO, ERCOT, MISO | Long terme (≥ 4 ans) |
| Longs cycles de qualification des services publics et capacité d'étalonnage limitée | -0.4% | National | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de remplacement, de certification et d'étalonnage
Les coûts de remplacement limitent une partie de la demande sur le marché des transformateurs de courant aux États-Unis. Le remplacement d'un transformateur de mesure dans un poste sous tension peut nécessiter soit une installation à noyau fendu, soit une coupure planifiée avec modifications du circuit. Les options à noyau fendu peuvent impliquer des compromis en matière de précision, tandis que les coupures planifiées nécessitent une coordination entre les services publics, les entrepreneurs et les clients. L'étalonnage selon des normes reconnues ajoute des coûts et peut prolonger le calendrier du projet. Les petits utilisateurs commerciaux et industriels sont plus sensibles à ces coûts car leurs projets comportent moins d'unités sur lesquelles répartir les dépenses de planification. Les projets des services publics sont moins exposés car les investissements qualifiants peuvent souvent être récupérés via des structures tarifaires réglementées.
Volatilité du cuivre, de l'acier électrique et des matériaux d'isolation
La volatilité des coûts des intrants crée des pressions pour les fabricants approvisionnant le marché des transformateurs de courant aux États-Unis. Le cuivre, l'acier électrique et les matériaux d'isolation représentent une part substantielle des coûts de fabrication des transformateurs de mesure. Les accords d'approvisionnement à prix fixe rendent difficile pour les fournisseurs de répercuter les augmentations soudaines des prix des matériaux. Les options d'approvisionnement national peuvent également être limitées pour l'acier électrique spécialisé, ce qui peut accroître l'exposition à la disponibilité des importations et aux mesures commerciales. Les grandes entreprises peuvent utiliser leur échelle, établir des accords d'approvisionnement ou des méthodes de couverture pour gérer ces risques. Les spécialistes de plus petite taille peuvent faire face à des marges plus étroites lorsqu'ils ne peuvent pas réviser leurs prix dans le cadre d'un contrat pluriannuel avec un service public.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par tension : la moyenne tension occupe la position la plus importante, tandis que la haute tension croît plus rapidement
La moyenne tension détenait 49,8 % de la taille du marché des transformateurs de courant aux États-Unis en 2026. Le segment soutient les postes de distribution, les systèmes d'alimentation automatisés, l'infrastructure de mesure avancée et les installations industrielles utilisant des appareillages de commutation de 12 kV à 35 kV. Les grands programmes de mesure des services publics en Californie, au Texas et à New York soutiennent la demande de remplacement dans cette base installée. Les projets de distribution nécessitent de plus en plus des mesures de courant plus précises pour la facturation et la gestion du système. Les produits basse tension servent au sous-comptage résidentiel et à la surveillance des énergies distribuées, où les conceptions compactes et la simplicité d'installation sont importantes. La conformité à la norme IEC (Commission électrotechnique internationale) 61869-2 et à la norme ANSI (Institut national américain de normalisation) C57.13 reste importante dans toutes les classes de tension, car les services publics et les acheteurs industriels exigent des produits qualifiés et des arrangements d'étalonnage crédibles.
La haute tension devrait croître à un CAGR de 9,5 % jusqu'en 2032, dépassant le taux global du marché des transformateurs de courant aux États-Unis. Ce segment dessert les postes de transport et les grandes interconnexions de production nécessitant des équipements pour les systèmes de 115 kV à 765 kV. Les nouveaux projets de transport et le cycle de remplacement des équipements de classe station soutiennent cette demande. Les opérateurs de réseau recherchent également des produits capables de répondre aux besoins modernes de mesure et de protection dans les systèmes de surveillance à grande échelle. GE Vernova a mis à jour ses documents produits RevenueSense et SUPERBUTE en 2025, incluant des performances spécifiées IEEE (Institut des ingénieurs électriciens et électroniciens) C57.13 Classe 0,15 pour les applications de mesure des recettes. Les fournisseurs capables de satisfaire des spécifications de précision plus strictes peuvent concourir pour des projets où les équipements existants ne répondent plus aux pratiques d'exploitation mises à jour.



Par utilisateur final : les services publics d'électricité dominent en volume et en croissance
Les services publics d'électricité détenaient 55,4 % de la part du marché des transformateurs de courant aux États-Unis en 2026. Les services publics utilisent des transformateurs de courant depuis les lignes de raccordement de production jusqu'aux alimentateurs de distribution, car la protection, le contrôle et le règlement dépendent de données de courant précises. L'expansion du transport, la modernisation du réseau, la mesure avancée et les connexions d'énergies renouvelables renforcent simultanément la demande. Les postes neufs et rénovés nécessitent des transformateurs de courant dans les zones de protection, de mesure et de contrôle. Les achats des services publics sont souvent basés sur des listes de produits approuvés, des historiques de fiabilité et un support terrain éprouvé. Cela crée un avantage pour les fournisseurs disposant de qualifications existantes auprès des services publics et d'une couverture de service disponible.
Les services publics d'électricité devraient également croître à un CAGR de 9,9 % jusqu'en 2032, ce qui en fait le groupe d'utilisateurs finaux à la croissance la plus rapide sur le marché des transformateurs de courant aux États-Unis. Les clients industriels représentent le prochain grand groupe de demande, soutenus par les installations de fabrication, les sites de cogénération et les campus de centres de données. Les clients commerciaux utilisent des transformateurs de courant pour la gestion de l'énergie des bâtiments, la surveillance des campus et le sous-comptage des comptes de services publics. La demande résidentielle reste plus faible car les services publics possèdent généralement l'équipement de mesure principal aux points de raccordement. Les batteries résidentielles et les programmes de centrales électriques virtuelles peuvent soutenir une couche de demande ultérieure pour des produits de mesure plus petits. Ces tendances par utilisateur final favorisent les fabricants capables de fournir des produits couvrant les applications de haute précision pour les services publics et les installations basse et moyenne tension adaptables.

Analyse géographique
Le marché des transformateurs de courant aux États-Unis présente sa plus grande concentration de demande dans le territoire de l'interconnexion PJM. La région dessert 13 États et Washington, DC, et son dense réseau de postes urbains anciens soutient la demande de remplacement. Le projet de mars 2026 de FirstEnergy en Ohio et en Pennsylvanie implique 950 millions USD d'améliorations planifiées du réseau et illustre l'ampleur des projets entrant en phase d'exécution dans ce territoire. Les services publics de cette région ont besoin d'équipements de classe protection et de mesure des recettes lors de la reconstruction des postes et de la connexion de nouvelles productions. La maintenance différée soutient également les remplacements moyenne tension dans les réseaux de distribution.
ERCOT est la zone de croissance la plus rapide au niveau des États pour le marché des transformateurs de courant aux États-Unis, car le Texas ajoute des capacités de centres de données, de production d'énergie renouvelable, de stockage par batteries et d'infrastructure de transport. ERCOT a conclu des accords d'interconnexion pour plus de 30 GW en 2025, créant un pipeline de projets nécessitant des équipements de mesure et de protection aux nouveaux points de connexion. Les sites solaires et de stockage de l'ouest du Texas nécessitent des équipements haute tension aux lignes de raccordement au réseau, tandis que les centres de données du nord du Texas nécessitent une surveillance moyenne tension sur les nouveaux campus. L'Opérateur de système non indépendant (non-ISO) Ouest détenait 567 GW de capacité de file d'attente active à la fin de 2025, le total régional le plus élevé du pays selon LBNL.GOV. La Californie ajoute également de la demande via des programmes de mesure des services publics, notamment le déploiement LADWP et la proposition SDG&E Smart Meter 2.0.
MISO et le Sud-Est complètent la base géographique principale de la demande pour le marché des transformateurs de courant aux États-Unis. Les projets éoliens et de stockage de MISO soutiennent la demande d'équipements conçus pour l'extérieur pouvant fonctionner dans des conditions difficiles. Le Sud-Est est soutenu par le développement de centres de données en Géorgie et par l'électrification industrielle liée aux investissements dans les secteurs automobile et des semi-conducteurs. Ces zones peuvent avoir des exigences de qualification des fournisseurs plus longues car les services publics locaux peuvent appliquer des exigences de test au-delà des normes ANSI de base. La couverture de service locale et la familiarité avec les processus des services publics peuvent améliorer la position d'un fournisseur lors des appels d'offres. Le schéma géographique favorise donc les entreprises qui combinent des capacités de produits nationales avec un support régional et des ressources terrain qualifiées.
Paysage concurrentiel
Concentration du Marché
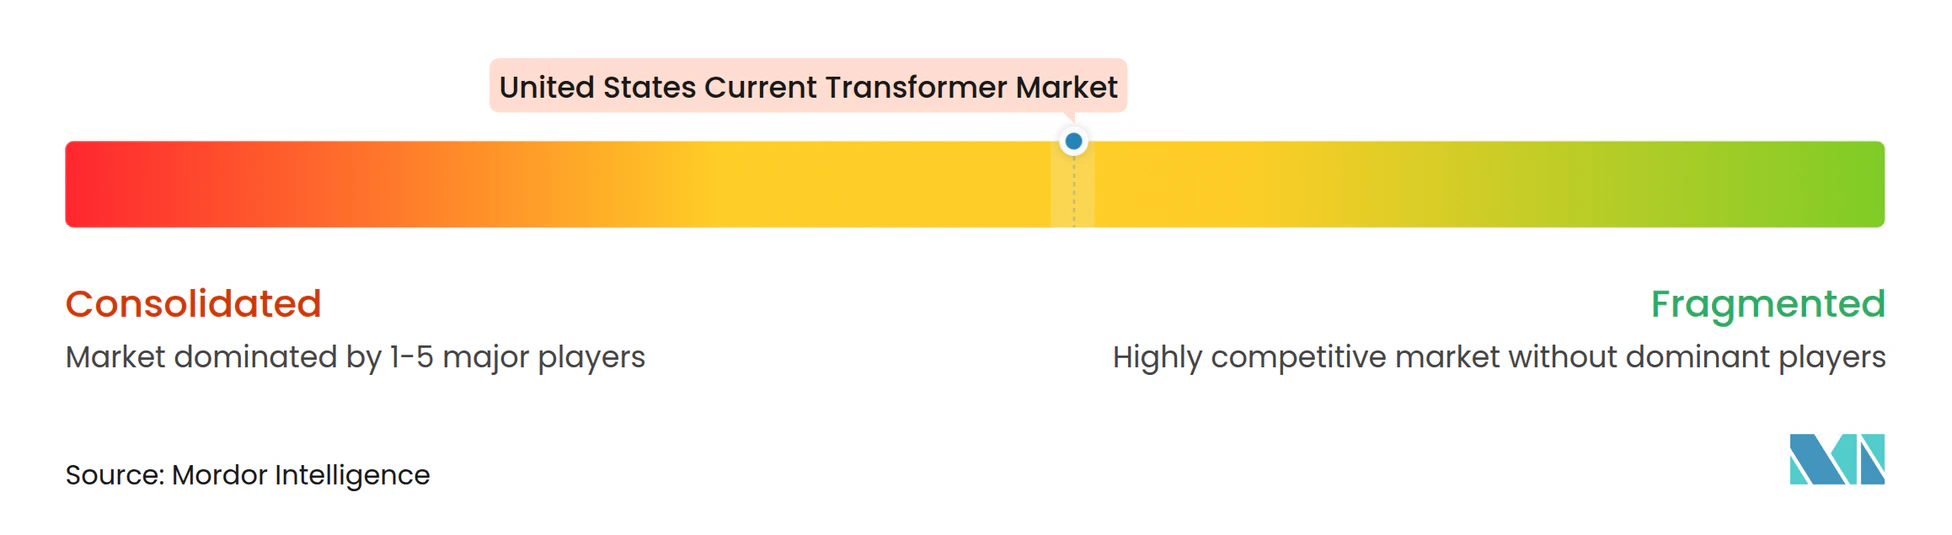
Le marché des transformateurs de courant aux États-Unis est modérément consolidé dans les applications haute tension et les grands services publics. ABB, Eaton, GE Vernova, Hitachi Energy, Schneider Electric et Siemens Energy disposent de larges portefeuilles de réseau, de réseaux de service nationaux et de relations établies de longue date avec les services publics. AMRAN, Continental Control Systems, CR Magnetics, RITZ, Instrument Transformer Equipment Corporation, Flex-Core, NK Technologies et Ohio Semitronics répondent à des besoins plus spécialisés en basse et moyenne tension. Les grands fournisseurs peuvent regrouper les transformateurs de courant avec des appareillages de commutation, des relais de protection et des équipements de contrôle numérique. Cette approche de regroupement peut simplifier les achats pour les services publics et les grands clients industriels. Elle peut également accroître l'importance des relations avec la base installée et la compatibilité des systèmes lors de la sélection des fournisseurs.
Eaton et Siemens Energy ont formalisé en juin 2025 une collaboration pour une infrastructure d'alimentation modulaire de centres de données, combinant des équipements de production et de distribution électrique. Cet accord intègre les exigences de mesure du courant dans une spécification d'équipement plus large avant l'attribution des contrats de construction. Siemens et Jabil ont commencé à développer la fabrication d'équipements électriques en Virginie en 2026, avec une installation soutenant la production nationale d'équipements moyenne tension. Cet investissement peut réduire les délais de livraison pour les acheteurs américains des services publics et des centres de données. Les mises à jour de produits 2025 de GE Vernova témoignent d'une concurrence continue autour de la précision de mesure des recettes et des performances modernisées des transformateurs. La qualification des produits, le service local et la capacité de fabrication disponible resteront des facteurs concurrentiels importants.
Hitachi Energy a présenté AxoniQ en juin 2026 pour les applications de transmission en courant continu multi-terminaux, répondant au besoin d'équipements supportant l'évolution des conceptions des systèmes de transport. La société a également étendu son portefeuille haute tension sans SF6 EconiQ en août 2026. Ces actions montrent que les fournisseurs se démarquent par l'intégration numérique, la performance environnementale et les capacités des systèmes haute tension. Les entreprises spécialisées peuvent rester compétitives lorsque les clients exigent des rapports de transformation personnalisés, des conceptions compactes, une installation à noyau fendu ou un support de certification rapide. Cependant, leur capacité à absorber les variations des coûts des matériaux est généralement plus limitée que celle des fournisseurs diversifiés. Le marché des transformateurs de courant aux États-Unis récompense donc à la fois les capacités systèmes étendues et l'expertise applicative spécialisée.
Leaders du secteur des transformateurs de courant aux États-Unis
-
GE Vernova Inc.
-
Hitachi Energy Ltd.
-
Siemens Energy AG
-
Schneider Electric SE
-
Eaton Corporation plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Septembre 2026 : Schneider Electric USA s'est vu accorder le brevet américain 12731727 pour un ensemble de transformateur de courant avancé avec un blindage magnétique intégré conçu pour supprimer la diaphonie dans les configurations de détection différentielle, ciblant les armoires d'automatisation de postes à haute densité où les interférences électromagnétiques constituent un obstacle aux spécifications.
- Août 2026 : Hitachi Energy a lancé les disjoncteurs EconiQ 300 kV et 420 kV ainsi qu'un disjoncteur à cuve sous tension 420 kV 80 kA au CIGRE 2026 à Paris, étendant son portefeuille haute tension sans SF6. TenneT Allemagne, à la suite d'une installation EconiQ réussie, a commandé l'unité 420 kV 80 kA, démontrant une traction commerciale qui signale une adoption prochaine des spécifications par les services publics de transport américains visant des engagements d'élimination progressive du SF6.
- Juin 2026 : Hitachi Energy a dévoilé AxoniQ, un portefeuille complet pour les systèmes en courant continu multi-terminaux, répondant aux exigences de mesure d'interconnexion MULTI-TERMINAL EN COURANT CONTINU (MTDC) qui nécessiteront de nouvelles classes de transformateurs de courant de haute précision aux stations de conversion. La plateforme élargit directement le marché américain des transformateurs de mesure adressable à mesure que les projets HVDC progressent dans le cadre des programmes de financement de la résilience du réseau du Département américain de l'énergie.
- Mars 2026 : FirstEnergy a annoncé un projet de modernisation du réseau désigné par PJM d'une valeur de 950 millions USD en Ohio et en Pennsylvanie, comprenant la reconstruction de postes de transformation et la mise à niveau de lignes haute tension sur près de 200 miles, créant une exigence directe d'approvisionnement en transformateurs de courant multi-classes de tension dans de nombreuses stations modernisées.
Périmètre du rapport sur le marché des transformateurs de courant aux États-Unis
Un transformateur de courant (TC) est un dispositif électrique utilisé pour mesurer ou surveiller en toute sécurité des courants électriques élevés. Il réduit un courant important circulant dans une ligne électrique à un courant plus faible et proportionnel pouvant être mesuré par des compteurs ou des relais de protection.
Le rapport sur le marché des transformateurs de courant est segmenté par tension, utilisateur final et géographie. Par tension, le marché est segmenté en basse tension, moyenne tension et haute tension. Par utilisateur final, le marché est segmenté en services publics d'électricité, industrie, commerce et résidentiel. Pour chaque segment, le dimensionnement et les prévisions du marché ont été fournis sur la base de la valeur (USD).
| Basse tension |
| Moyenne tension |
| Haute tension |
| Services publics d'électricité |
| Industrie |
| Commerce |
| Résidentiel |
| Par tension | Basse tension |
| Moyenne tension | |
| Haute tension | |
| Par utilisateur final | Services publics d'électricité |
| Industrie | |
| Commerce | |
| Résidentiel |
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des transformateurs de courant aux États-Unis d'ici 2032 ?
Le marché des transformateurs de courant aux États-Unis devrait atteindre 2,57 milliards USD d'ici 2032, avec un CAGR de 8,86 % à partir de 2027. Les prévisions reflètent la demande continue liée au remplacement du réseau, aux connexions de transport, aux programmes de mesure avancée et aux grands consommateurs d'électricité.
Quelle catégorie de tension occupe la position la plus importante sur le marché des transformateurs de courant aux États-Unis ?
La moyenne tension est en tête avec une part de 49,8 % en 2026, soutenue par les postes de distribution, l'automatisation des alimentateurs et les applications de mesure avancée. Sa grande base installée donne aux services publics un besoin continu d'équipements de remplacement et de mesures plus précises.
Quelle catégorie de tension de transformateur de courant connaît la croissance la plus rapide aux États-Unis ?
La haute tension devrait se développer à un CAGR de 9,5 % jusqu'en 2032, soutenue par les ajouts de transport et la demande de remplacement des équipements de classe station. Les opérateurs de réseau ont également besoin d'équipements répondant à des exigences de performance plus strictes pour les fonctions de protection et de mesure des recettes.
Quels clients représentent la plus grande part de la demande de transformateurs de courant aux États-Unis ?
Les services publics d'électricité détenaient 55,4 % de la demande en 2026 et constituent également la catégorie d'utilisateurs finaux à la croissance la plus rapide avec un CAGR de 9,9 % jusqu'en 2032. Leurs achats comprennent des équipements pour le transport, la distribution, les connexions d'énergies renouvelables et l'infrastructure de mesure avancée.
Pourquoi les projets d'énergies renouvelables et de stockage nécessitent-ils des transformateurs de courant ?
Les connexions au réseau nécessitent des transformateurs de courant pour la mesure des recettes, la protection et le contrôle, tandis que les batteries nécessitent une mesure précise des conditions de charge et de décharge. Ces fonctions aident les opérateurs à mesurer les flux de puissance et à maintenir des performances fiables du système au point de connexion.
Comment les centres de données affectent-ils la demande de transformateurs de courant ?
Les centres de données nécessitent des équipements de mesure aux points de connexion des services publics et dans l'ensemble des systèmes d'alimentation internes, tandis que la consommation d'électricité des centres de données américains pourrait atteindre 12 % de la consommation totale d'ici 2028 selon LBNL.GOV. Les grands campus nécessitent des équipements de mesure et de surveillance sur les alimentateurs moyenne tension, les équipements de distribution et les systèmes de qualité de l'alimentation.