
Marktgröße und Marktanteil des Stromwandlermarkts der Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 1.55 Milliarden US-Dollar |
| Marktgröße (2027) | 1.68 Milliarden US-Dollar |
| Marktgröße (2032) | 2.57 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.86 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Stromwandlermarkts der Vereinigten Staaten von Mordor Intelligence
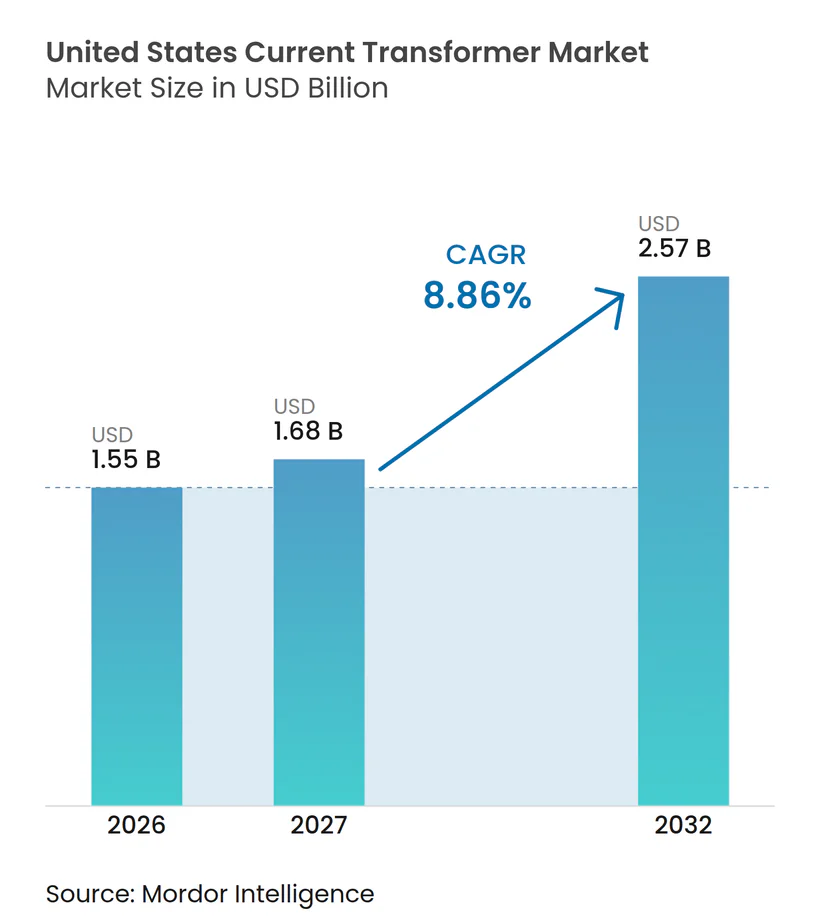
Die Marktgröße des Stromwandlermarkts der Vereinigten Staaten wird voraussichtlich von 1,55 Milliarden USD im Jahr 2026 auf 1,68 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 2,57 Milliarden USD erreichen, mit einer CAGR von 8,86 % über den Zeitraum 2027–2032. Der Stromwandlermarkt der Vereinigten Staaten wird durch den Ersatzbedarf in alternden Umspannwerken, neue Einspeisungsanschlüsse und eine höhere Stromnachfrage aus Rechenzentren geprägt. Die aktive Warteschlange für Netzanschlüsse in den USA enthielt Ende 2025 2.061 GW an Erzeugungs- und Speicherkapazität und schafft damit eine große Pipeline für Mess- und Schutzausrüstung an Projektanschlusspunkten.[1] Der Stromverbrauch von US-Rechenzentren könnte bis 2028 zwischen 6,7 % und 12 % des nationalen Stromverbrauchs erreichen, was die Nachfrage nach präziser Messung in Versorgungs- und standortinternen Stromsystemen erhöht.[2] Anbieter mit Schaltanlagen-, Schutz- und digitalen Umspannwerkportfolios können Stromwandler in größere Projektpakete einbinden, während kleinere Spezialisten durch maßgeschneiderte Produkte und schnelle Zertifizierung konkurrieren. Materialverfügbarkeit, Kalibrierungskapazität und veränderte Kurzschlussstrom-Bedingungen in Netzen mit hohem Anteil erneuerbarer Energien werden die Beschaffungsentscheidungen im Prognosezeitraum beeinflussen.
Wichtigste Erkenntnisse des Berichts
- Nach Spannung hielt Mittelspannung im Jahr 2026 einen Marktanteil von 49,8 % am Stromwandlermarkt der Vereinigten Staaten, während Hochspannung bis 2032 voraussichtlich mit einer CAGR von 9,5 % wachsen wird.
- Nach Endnutzer hielten Energieversorgungsunternehmen im Jahr 2026 einen Marktanteil von 55,4 % am Stromwandlermarkt der Vereinigten Staaten und sollen bis 2032 mit einer CAGR von 9,9 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse im Stromwandlermarkt der Vereinigten Staaten
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Netzmodernisierung und Umspannwerkerneuerung | +2.8% | National, mit Schwerpunkt in PJM und ERCOT | Mittelfristig (2–4 Jahre) |
| Messung von Anschlüssen für erneuerbare Energien und Batteriespeicher | +1.9% | ERCOT, Nicht-ISO-Westen, CAISO | Kurzfristig (≤ 2 Jahre) |
| Digitale Umspannwerke und Einführung fortschrittlicher Messtechnik | +1.3% | National, mit frühen Fortschritten in Kalifornien, Arizona und Texas | Mittelfristig (2–4 Jahre) |
| Lastüberwachung in Rechenzentren und der Industrie | +1.4% | National, konzentriert in Texas, Virginia und Georgia | Mittelfristig (2–4 Jahre) |
| Nachrüstungsbedarf für ausfallfreie Klappkern-Installation | +0.5% | National | Mittelfristig (2–4 Jahre) |
| Breitbandmessung für wechselrichterreiche Fehlerstromprofile | +0.4% | CAISO, ERCOT, MISO | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzmodernisierung und Umspannwerkerneuerung
Der Stromwandlermarkt der Vereinigten Staaten profitiert von Investitionen der Versorgungsunternehmen in die Erneuerung von Umspannwerken und die Modernisierung des Netzes. Alternde Übertragungs- und Verteilungsanlagen stützen die Ersatznachfrage nach Schutz- und Messausrüstung. Stromwandlerersatz geht häufig mit Upgrades von Schutzrelais, Leistungsschaltern und Steuerungssystemen in bestehenden Umspannwerken einher. Diese Projekte können höhere Genauigkeitsklassen erfordern als jene, die unter älteren Schutzpraktiken installiert wurden. FirstEnergy kündigte im März 2026 ein von PJM ausgewähltes Modernisierungsprojekt im Wert von 950 Millionen USD in Ohio und Pennsylvania an, das Umspannwerkneubauten und Hochspannungsleitungsaufrüstungen umfasst. Zuverlässigkeitsanforderungen stützen ebenfalls Investitionen, da Versorgungsunternehmen einen sicheren und zuverlässigen Systembetrieb aufrechterhalten müssen, während sie alternde Anlagen ersetzen.
Messung von Anschlüssen für erneuerbare Energien und Batteriespeicher
Der Stromwandlermarkt der Vereinigten Staaten erhält zusätzliche Nachfrage durch Projekte für erneuerbare Energien und Batteriespeicher, die in die Netzanschlussprozesse der Versorgungsunternehmen eintreten. Die nationale Warteschlange von 2.061 GW Ende 2025 zeigt, dass große Mengen geplanter Erzeugungs- und Speicherprojekte noch Anschlussstudien, Bau oder beides benötigen.[3] Anschlusspunkte benötigen Stromwandler für Abrechnungsmessung, Schutz- und Steuerfunktionen. Batteriespeicherprojekte benötigen außerdem Messtechnik, die Lade- und Entladebedingungen präzise unterscheiden kann. Die Clusterverarbeitung verkürzt die Zeit zwischen abgeschlossenen Vereinbarungen und Bautätigkeiten für ausgewählte Projekte, was die Liefertermine für Gerätehersteller verkürzen kann. Zurückgezogene Projekte können während der Machbarkeitsstudien oder der teilweisen Standortentwicklung dennoch eine begrenzte Gerätenachfrage ausgelöst haben.
Digitale Umspannwerke und Einführung fortschrittlicher Messtechnik
Programme für digitale Umspannwerke unterstützen weiterhin die konventionelle Stromwandlernachfrage im Stromwandlermarkt der Vereinigten Staaten. Digitale Architekturen verwenden Prozessbus-Ausrüstung und Merging Units, aber viele Designs erfordern an wichtigen Messpunkten nach wie vor hochgenaue konventionelle Stromwandler. LADWP begann im Herbst 2025 mit der Einführung fortschrittlicher Messtechnik und schuf damit eine neue Nachfragequelle für abrechnungsgenaue Messinfrastruktur. San Diego Gas & Electric (SDG&E) reichte seinen Antrag für das Smart Meter 2.0-Programm im Wert von 825 Millionen USD für den Zeitraum 2024 bis 2031 ein. Diese Programme können hochgenaue Messanforderungen von Übertragungsnetzen in Verteilungsnetze verlagern. Die Zeitpläne der staatlichen Versorgungskommissionen geben Lieferanten mehr Transparenz über den Zeitpunkt größerer Mess- und Begleitausrüstungskäufe.
Lastüberwachung in Rechenzentren und der Industrie
Die Expansion von Rechenzentren schafft einen eigenständigen Nachfragestrom für den Stromwandlermarkt der Vereinigten Staaten. Das Lawrence Berkeley National Laboratory (LBNL) prognostiziert, dass Rechenzentren in seinem Hochszenario bis 2028 bis zu 12 % des US-Stromverbrauchs ausmachen könnten. Ein großer Campus benötigt Stromwandler an Abrechnungspunkten der Versorgungsunternehmen, an Mittelspannungszuleitungen, internen Verteilungsfeldern und Standorten zur Stromqualitätsüberwachung. Eaton und Siemens Energy formalisierten im Juni 2025 eine Zusammenarbeit zur Bereitstellung modularer Strominfrastruktur für Rechenzentren.[4] Die Zusammenarbeit umfasst Mittel- und Niederspannungsausrüstung, wodurch Messanforderungen Teil der anfänglichen Standortplanung werden. Anbieter mit etablierten Servicebeziehungen in Texas, Virginia und Georgia sind gut positioniert, um auf das konzentrierte Lastwachstum in diesen Regionen zu reagieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Nachrüstungs-, Zertifizierungs- und Kalibrierungskosten | -0.8% | National | Mittelfristig (2–4 Jahre) |
| Volatilität bei Kupfer, Elektroblech und Isoliermaterialien | -1.0% | Global, alle US-Hersteller betreffend | Langfristig (≥ 4 Jahre) |
| Sättigung von Stromwandlern unter wechselrichterdominanten Fehlerstrombedingungen | -0.5% | CAISO, ERCOT, MISO | Langfristig (≥ 4 Jahre) |
| Lange Qualifizierungszyklen der Versorgungsunternehmen und begrenzte Kalibrierungskapazität | -0.4% | National | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Nachrüstungs-, Zertifizierungs- und Kalibrierungskosten
Nachrüstungskosten begrenzen einen Teil der Nachfrage im Stromwandlermarkt der Vereinigten Staaten. Der Austausch eines Messwandlers in einem unter Spannung stehenden Umspannwerk kann entweder eine Klappkern-Installation oder eine geplante Abschaltung mit Schaltungsänderungen erfordern. Klappkernoptionen können mit Genauigkeitskompromissen verbunden sein, während geplante Abschaltungen eine Koordination zwischen Versorgungsunternehmen, Auftragnehmern und Kunden erfordern. Die Kalibrierung nach anerkannten Normen erhöht die Kosten und kann den Projektzeitplan verlängern. Kleinere Gewerbe- und Industriekunden reagieren empfindlicher auf diese Kosten, da ihre Projekte weniger Einheiten umfassen, auf die Planungskosten verteilt werden können. Versorgungsunternehmen sind weniger exponiert, da qualifizierende Investitionen häufig über regulierte Tarifstrukturen amortisiert werden können.
Volatilität bei Kupfer, Elektroblech und Isoliermaterialien
Volatilität bei Inputkosten erzeugt Druck für Hersteller, die den Stromwandlermarkt der Vereinigten Staaten beliefern. Kupfer, Elektroblech und Isoliermaterialien machen einen erheblichen Teil der Herstellungskosten für Messwandler aus. Festpreislieferverträge erschweren es Lieferanten, plötzliche Materialpreiserhöhungen weiterzugeben. Inländische Bezugsquellen können auch für spezialisiertes Elektroblech begrenzt sein, was die Abhängigkeit von Importverfügbarkeit und Handelsmaßnahmen erhöhen kann. Größere Unternehmen können Skaleneffekte nutzen, Lieferverträge abschließen oder Absicherungsmethoden einsetzen, um diese Risiken zu managen. Kleinere Spezialisten können mit geringeren Margen konfrontiert sein, wenn sie die Preise während eines mehrjährigen Versorgungsvertrags nicht anpassen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Spannung: Mittelspannung hält die größte Position, während Hochspannung schneller wächst
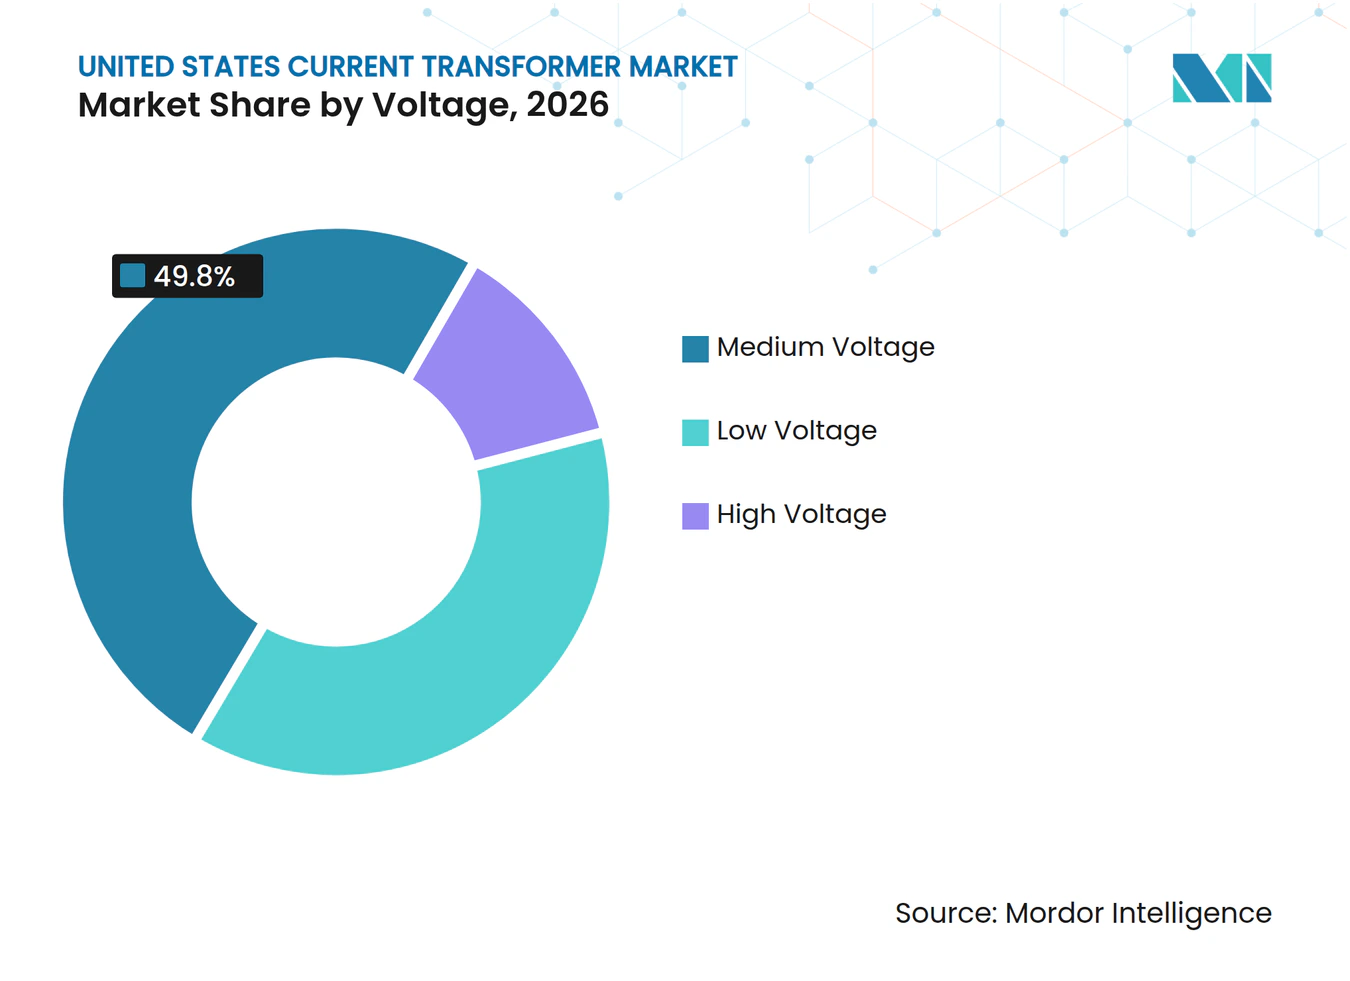
Mittelspannung hielt im Jahr 2026 einen Anteil von 49,8 % an der Marktgröße des Stromwandlermarkts der Vereinigten Staaten. Das Segment unterstützt Verteilungsumspannwerke, automatisierte Speisesysteme, fortschrittliche Messinfrastruktur und Industrieanlagen mit 12-kV- bis 35-kV-Schaltanlagen. Große Messerprogramme der Versorgungsunternehmen in Kalifornien, Texas und New York stützen die Ersatznachfrage in dieser installierten Basis. Verteilungsprojekte erfordern zunehmend präzisere Strommessungen für Abrechnung und Systemmanagement. Niederspannungsprodukte dienen der Teilmessung in Wohngebäuden und der Überwachung dezentraler Energiequellen, wo kompakte Designs und einfache Installation wichtig sind. Die Einhaltung der Normen IEC 61869-2 der Internationalen Elektrotechnischen Kommission und ANSI C57.13 des Amerikanischen Nationalen Normeninstituts bleibt über alle Spannungsklassen hinweg wichtig, da Versorgungsunternehmen und Industriekäufer qualifizierte Produkte und glaubwürdige Kalibrierungsvereinbarungen benötigen.
Hochspannung soll bis 2032 mit einer CAGR von 9,5 % wachsen und damit die Gesamtrate des Stromwandlermarkts der Vereinigten Staaten übertreffen. Dieses Segment bedient Übertragungsumspannwerke und große Erzeugungsanschlüsse, die Ausrüstung für 115-kV- bis 765-kV-Systeme erfordern. Neue Übertragungsprojekte und der Erneuerungszyklus für stationsklassige Ausrüstung stützen diese Nachfrage. Netzbetreiber suchen auch nach Produkten, die moderne Mess- und Schutzanforderungen in Weitbereichsüberwachungssystemen erfüllen können. GE Vernova aktualisierte seine RevenueSense- und SUPERBUTE-Produktmaterialien im Jahr 2025, einschließlich der spezifizierten IEEE C57.13 Klasse 0,15-Leistung des Instituts für Elektro- und Elektronikingenieure für Abrechnungsmessanwendungen. Anbieter, die engere Genauigkeitsspezifikationen erfüllen können, können sich um Projekte bewerben, bei denen ältere Ausrüstung aktualisierte Betriebspraktiken nicht mehr erfüllt.



Nach Endnutzer: Energieversorgungsunternehmen führen in Umfang und Wachstum
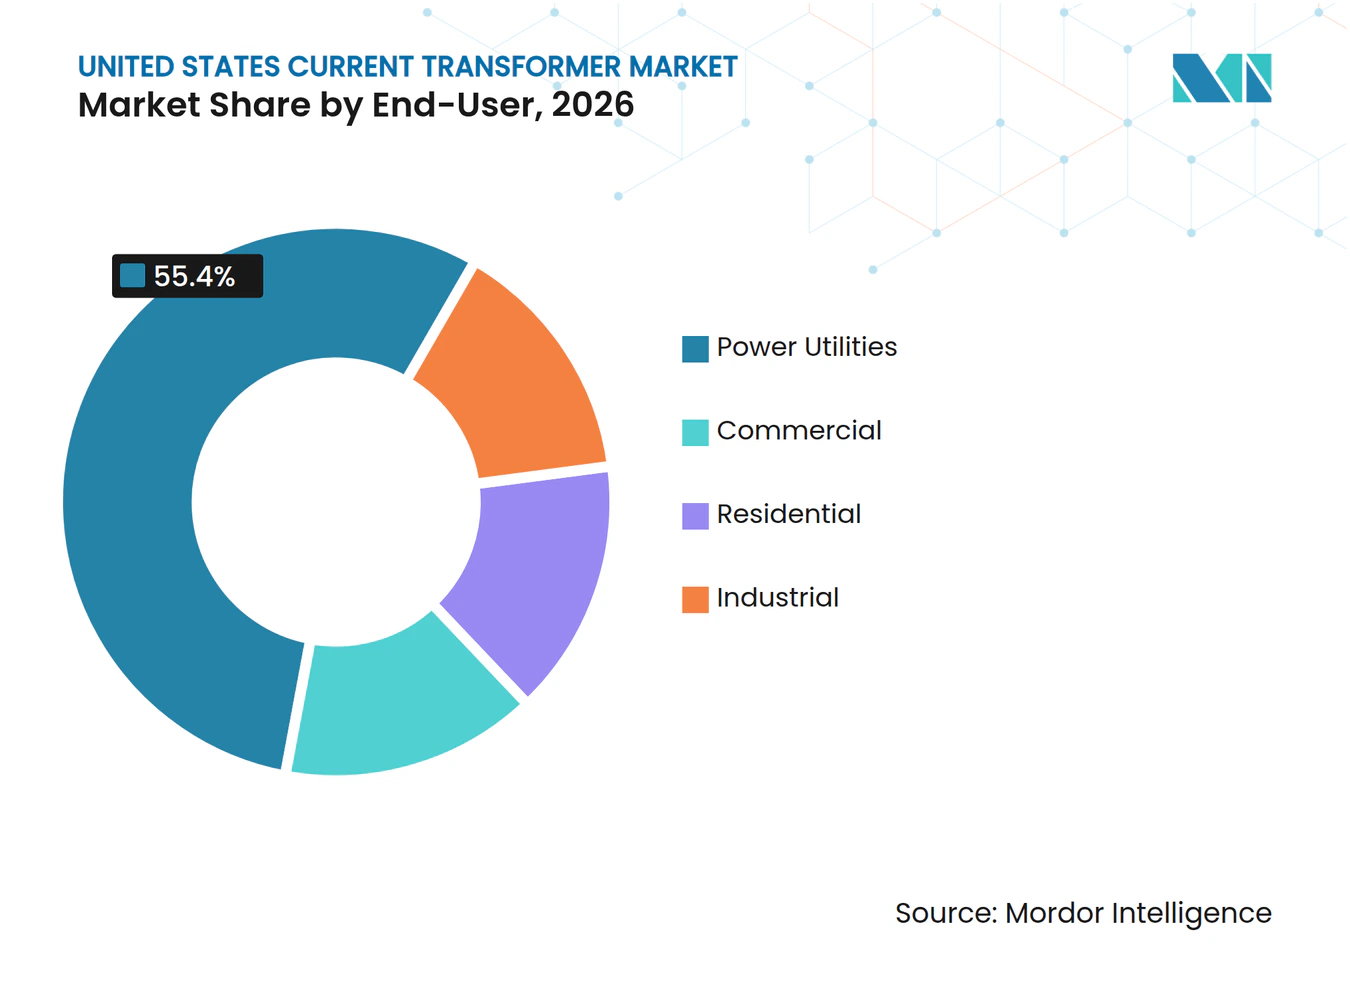
Energieversorgungsunternehmen hielten im Jahr 2026 einen Marktanteil von 55,4 % am Stromwandlermarkt der Vereinigten Staaten. Versorgungsunternehmen verwenden Stromwandler von Erzeugungsanschlussleitungen bis zu Verteilungsspeisern, da Schutz, Steuerung und Abrechnung von genauen Stromdaten abhängen. Übertragungsausbau, Netzmodernisierung, fortschrittliche Messtechnik und Anschlüsse für erneuerbare Energien stärken die Nachfrage gleichzeitig. Neue und renovierte Umspannwerke benötigen Stromwandler in Schutz-, Mess- und Steuerzonen. Der Einkauf von Versorgungsunternehmen basiert häufig auf genehmigten Produktlisten, Zuverlässigkeitsnachweisen und bewährtem Außendienst. Dies verschafft Anbietern, die über bestehende Versorgungsqualifikationen und verfügbare Serviceabdeckung verfügen, einen Vorteil.
Energieversorgungsunternehmen sollen bis 2032 ebenfalls mit einer CAGR von 9,9 % wachsen und sind damit die am schnellsten wachsende Endnutzergruppe im Stromwandlermarkt der Vereinigten Staaten. Industriekunden stellen die nächstgrößte Nachfragegruppe dar, gestützt durch Fertigungsanlagen, Kraft-Wärme-Kopplungsstandorte und Rechenzentrumscampusse. Gewerbekunden verwenden Stromwandler für das Gebäudeenergiemanagement, die Campus-Überwachung und die Teilmessung von Versorgungskonten. Die Wohngebietsnachfrage bleibt geringer, da Versorgungsunternehmen in der Regel die Hauptmessausrüstung an Serviceanschlüssen besitzen. Wohngebäudebatterien und Programme für virtuelle Kraftwerke können eine spätere Nachfrageschicht für kleinere Messprodukte unterstützen. Diese Endnutzermuster begünstigen Hersteller, die Produkte für hochgenaue Versorgungsanwendungen und anpassungsfähige Nieder- und Mittelspannungsinstallationen anbieten können.

Geografische Analyse
Der Stromwandlermarkt der Vereinigten Staaten weist seine größte Nachfragekonzentration im Gebiet des PJM Interconnection auf. Die Region bedient 13 Bundesstaaten und Washington, D.C., und ihr dichtes Netz älterer städtischer Umspannwerke stützt die Ersatznachfrage. Das Projekt von FirstEnergy vom März 2026 in Ohio und Pennsylvania umfasst geplante Netzverbesserungen im Wert von 950 Millionen USD und veranschaulicht den Umfang der Projekte, die im Gebiet in die Ausführung eintreten. Versorgungsunternehmen in dieser Region benötigen Schutzklassen- und Abrechnungsmessausrüstung, während sie Umspannwerke neu aufbauen und neue Erzeugung anschließen. Aufgeschobene Wartung stützt auch Mittelspannungsersatz in Verteilungsnetzen.
ERCOT ist das am schnellsten wachsende Gebiet auf Bundesstaatsebene für den Stromwandlermarkt der Vereinigten Staaten, da Texas Rechenzentrumkapazitäten, erneuerbare Energieerzeugung, Batteriespeicher und Übertragungsinfrastruktur ausbaut. ERCOT schloss im Jahr 2025 Netzanschlussvereinbarungen für mehr als 30 GW ab und schuf damit eine Projektpipeline, die Mess- und Schutzausrüstung an neuen Anschlusspunkten erfordert. Solar- und Speicherstandorte in Westtexas benötigen Hochspannungsausrüstung an Netzanschlussleitungen, während Rechenzentren in Nordtexas Mittelspannungsüberwachung über neue Campusse hinweg benötigen. Der Nicht-Unabhängige Systembetreiber (ISO) West hielt Ende 2025 567 GW aktive Warteschlangenkapazität, den größten regionalen Gesamtwert im Land LBNL.GOV. Kalifornien trägt ebenfalls durch Messerprogramme der Versorgungsunternehmen zur Nachfrage bei, einschließlich der LADWP-Einführung und des SDG&E Smart Meter 2.0-Vorschlags.
MISO und der Südosten vervollständigen die wichtigste geografische Nachfragebasis für den Stromwandlermarkt der Vereinigten Staaten. MISOs Wind- und Speicherprojekte stützen die Nachfrage nach Außenausrüstung, die unter rauen Bedingungen betrieben werden kann. Der Südosten wird durch die Rechenzentrumsentwicklung in Georgia und die industrielle Elektrifizierung im Zusammenhang mit Automobil- und Halbleiterinvestitionen gestützt. Diese Gebiete können längere Lieferantenqualifizierungsanforderungen haben, da lokale Versorgungsunternehmen möglicherweise Prüfanforderungen über die ANSI-Kernstandards hinaus anwenden. Lokale Serviceabdeckung und Vertrautheit mit Versorgungsprozessen können die Position eines Lieferanten bei Ausschreibungen verbessern. Das geografische Muster begünstigt daher Unternehmen, die nationale Produktfähigkeiten mit regionaler Unterstützung und qualifizierten Außendienstressourcen kombinieren.
Wettbewerbslandschaft
Marktkonzentration
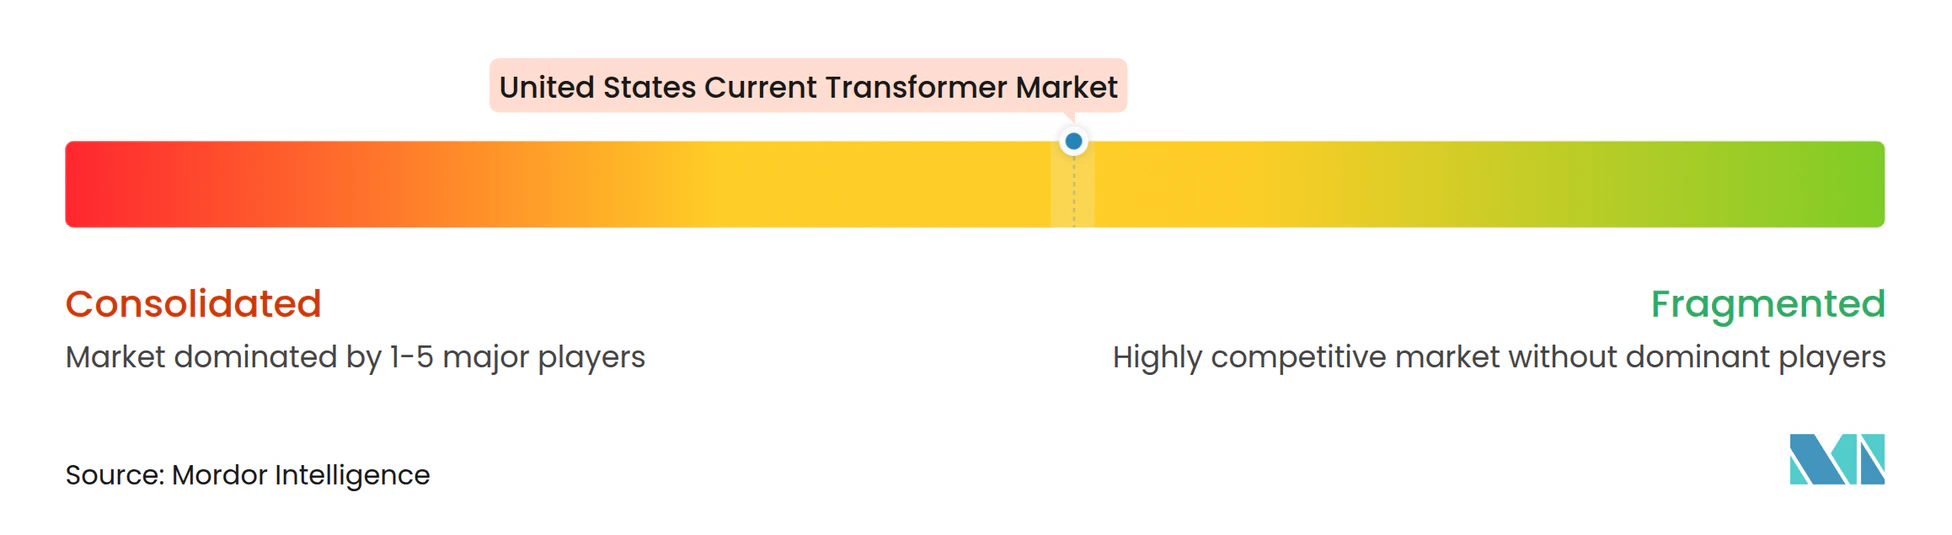
Der Stromwandlermarkt der Vereinigten Staaten ist bei Hochspannungs- und großen Versorgungsanwendungen mäßig konsolidiert. ABB, Eaton, GE Vernova, Hitachi Energy, Schneider Electric und Siemens Energy verfügen über breite Netzportfolios, inländische Servicenetzwerke und langjährige Beziehungen zu Versorgungsunternehmen. AMRAN, Continental Control Systems, CR Magnetics, RITZ, Instrument Transformer Equipment Corporation, Flex-Core, NK Technologies und Ohio Semitronics bedienen speziellere Nieder- und Mittelspannungsanforderungen. Große Anbieter können Stromwandler mit Schaltanlagen, Schutzrelais und digitaler Steuerungsausrüstung bündeln. Dieser Bündelungsansatz kann die Beschaffung für Versorgungsunternehmen und große Industriekunden vereinfachen. Er kann auch die Bedeutung von Beziehungen zur installierten Basis und Systemkompatibilität bei der Lieferantenauswahl erhöhen.
Eaton und Siemens Energy formalisierten im Juni 2025 eine Zusammenarbeit für modulare Rechenzentrumsstrominfrastruktur, die Erzeugungs- und elektrische Verteilungsausrüstung kombiniert. Die Vereinbarung stellt Strommessanforderungen in eine breitere Ausrüstungsspezifikation, bevor Bauverträge vergeben werden. Siemens und Jabil begannen 2026 mit der Ausweitung der Fertigung elektrischer Ausrüstung in Virginia, mit einer Anlage, die die inländische Mittelspannungsausrüstungsproduktion unterstützt. Diese Investition kann die Lieferzeiten für US-Versorgungs- und Rechenzentrumskäufer verkürzen. GE Vernova's Produktaktualisierungen von 2025 zeigen anhaltenden Wettbewerb um Abrechnungsmessgenauigkeit und modernisierte Transformatorleistung. Produktqualifikation, lokaler Service und verfügbare Fertigungskapazität werden weiterhin wichtige Wettbewerbsfaktoren bleiben.
Hitachi Energy stellte im Juni 2026 AxoniQ für Mehrterminal-Gleichstromübertragungsanwendungen vor und adressierte damit den Bedarf an Ausrüstung, die veränderte Übertragungssystemdesigns unterstützt. Das Unternehmen erweiterte im August 2026 auch sein EconiQ SF6-freies Hochspannungsportfolio. Diese Maßnahmen zeigen, dass Anbieter durch digitale Integration, Umweltleistung und Hochspannungssystemfähigkeit konkurrieren. Spezialisierte Unternehmen können wettbewerbsfähig bleiben, wo Kunden benutzerdefinierte Übersetzungsverhältnisse, kompakte Designs, Klappkern-Installation oder schnelle Zertifizierungsunterstützung benötigen. Ihre Fähigkeit, Materialkostenbewegungen zu absorbieren, ist jedoch im Allgemeinen begrenzter als die diversifizierter Anbieter. Der Stromwandlermarkt der Vereinigten Staaten belohnt daher sowohl breite Systemfähigkeiten als auch spezialisierte Anwendungsexpertise.
Marktführer der Stromwandlerbranche der Vereinigten Staaten
-
GE Vernova Inc.
-
Hitachi Energy Ltd.
-
Siemens Energy AG
-
Schneider Electric SE
-
Eaton Corporation plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- September 2026: Schneider Electric USA wurde das US-Patent 12731727 für eine fortschrittliche Stromwandlerbaugruppe mit integriertem Magnetschild erteilt, der zur Unterdrückung von Übersprechen in Differenzerfassungskonfigurationen entwickelt wurde und auf hochdichte Umspannwerksautomatisierungsgehäuse abzielt, bei denen elektromagnetische Interferenz eine Spezifikationsbarriere darstellt.
- August 2026: Hitachi Energy stellte auf der CIGRE 2026 in Paris die EconiQ 300-kV- und 420-kV-Leistungsschalter sowie einen 420-kV-80-kA-Freiluftleistungsschalter vor und erweiterte damit sein SF6-freies Hochspannungsportfolio. TenneT Deutschland bestellte nach einer erfolgreichen EconiQ-Installation die 420-kV-80-kA-Einheit, was eine kommerzielle Zugkraft demonstriert, die eine kurzfristige Spezifikationsübernahme durch US-Übertragungsversorgungsunternehmen signalisiert, die auf SF6-Ausstiegsverpflichtungen abzielen.
- Juni 2026: Hitachi Energy stellte AxoniQ vor, ein umfassendes Portfolio für Mehrterminal-Gleichstromsysteme, das die Messanforderungen für MEHRTERMINAL-GLEICHSTROM (MTDC)-Verbindungen adressiert, die neue Klassen hochgenauer Stromwandler an Umrichterstationen erfordern werden. Die Plattform erweitert direkt den adressierbaren US-Messwandlermarkt, da Hochspannungsgleichstrom-Projekte im Rahmen der Netzresilienz-Förderprogramme des US-Energieministeriums voranschreiten.
- März 2026: FirstEnergy kündigte ein von PJM designiertes Netzmodernisierungsprojekt im Wert von 950 Millionen USD in Ohio und Pennsylvania an, einschließlich Umspannwerkneubauten und Hochspannungsleitungsaufrüstungen über fast 200 Meilen, was eine direkte Mehrstromwandler-Beschaffungsanforderung über mehrere Spannungsklassen hinweg an zahlreichen aufgerüsteten Stationen schafft.
Berichtsumfang des Stromwandlermarkts der Vereinigten Staaten
Ein Stromwandler (CT) ist ein elektrisches Gerät, das zur sicheren Messung oder Überwachung hoher elektrischer Ströme verwendet wird. Er reduziert einen großen Strom, der in einer Stromleitung fließt, auf einen kleineren, proportionalen Strom, der von Messgeräten oder Schutzrelais gemessen werden kann.
Der Bericht zum Stromwandlermarkt ist nach Spannung, Endnutzer und Geografie segmentiert. Nach Spannung ist der Markt in Niederspannung, Mittelspannung und Hochspannung segmentiert. Nach Endnutzer ist der Markt in Energieversorgungsunternehmen, Industrie, Gewerbe und Wohnbereich segmentiert. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) bereitgestellt.
| Niederspannung |
| Mittelspannung |
| Hochspannung |
| Energieversorgungsunternehmen |
| Industrie |
| Gewerbe |
| Wohnbereich |
| Nach Spannung | Niederspannung |
| Mittelspannung | |
| Hochspannung | |
| Nach Endnutzer | Energieversorgungsunternehmen |
| Industrie | |
| Gewerbe | |
| Wohnbereich |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Stromwandlermarkt der Vereinigten Staaten bis 2032 erreichen?
Der Stromwandlermarkt der Vereinigten Staaten soll bis 2032 einen Wert von 2,57 Milliarden USD erreichen und ab 2027 mit einer CAGR von 8,86 % wachsen. Die Prognose spiegelt die anhaltende Nachfrage aus Netzerneuerung, Übertragungsanschlüssen, fortschrittlichen Messprogrammen und großen Stromverbrauchern wider.
Welche Spannungskategorie hält die größte Position im Stromwandlermarkt der Vereinigten Staaten?
Mittelspannung führt mit einem Anteil von 49,8 % im Jahr 2026, gestützt durch Verteilungsumspannwerke, Speiserautomatisierung und fortschrittliche Messanwendungen. Ihre große installierte Basis gibt Versorgungsunternehmen einen anhaltenden Bedarf an Ersatzausrüstung und genauerer Messung.
Welche Stromwandler-Spannungskategorie wächst in den Vereinigten Staaten am schnellsten?
Hochspannung soll bis 2032 mit einer CAGR von 9,5 % wachsen, gestützt durch Übertragungserweiterungen und stationsklassigen Ersatzbedarf. Netzbetreiber benötigen auch Ausrüstung, die strengere Leistungsanforderungen für Schutz- und Abrechnungsmessaufgaben erfüllt.
Welche Kunden machen den größten Anteil der Stromwandlernachfrage in den Vereinigten Staaten aus?
Energieversorgungsunternehmen hielten im Jahr 2026 einen Nachfrageanteil von 55,4 % und sind mit einer CAGR von 9,9 % bis 2032 auch die am schnellsten wachsende Endnutzerkategorie. Ihre Beschaffung umfasst Ausrüstung für Übertragung, Verteilung, Anschlüsse für erneuerbare Energien und fortschrittliche Messinfrastruktur.
Warum benötigen Projekte für erneuerbare Energien und Speicher Stromwandler?
Netzanschlüsse benötigen Stromwandler für Abrechnungsmessung, Schutz und Steuerung, während Batteriespeicher eine genaue Messung von Lade- und Entladebedingungen erfordern. Diese Funktionen helfen Betreibern, Leistungsflüsse zu messen und eine zuverlässige Systemleistung am Anschlusspunkt aufrechtzuerhalten.
Wie beeinflussen Rechenzentren die Stromwandlernachfrage?
Rechenzentren benötigen Messung an Versorgungsanschlusspunkten und in internen Stromsystemen, während der US-Stromverbrauch von Rechenzentren bis 2028 12 % des Gesamtverbrauchs erreichen könnte LBNL.GOV. Große Campusse benötigen Mess- und Überwachungsausrüstung über Mittelspannungsspeiser, Verteilungsausrüstung und Stromqualitätssysteme hinweg.