
Tamaño y Participación del Mercado de Transformadores de Corriente de los Estados Unidos
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
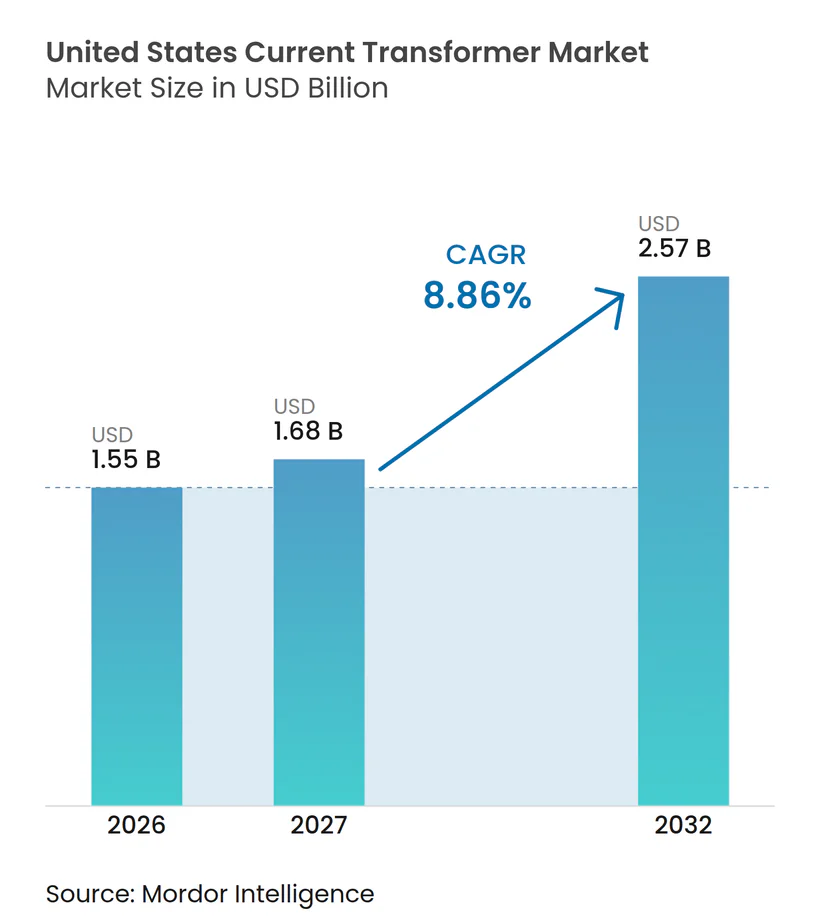
| Tamaño del mercado en el año base (2026) | 1.55 Mil millones de dólares |
| Tamaño del Mercado (2027) | 1.68 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.57 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.86 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Transformadores de Corriente de los Estados Unidos por Mordor Intelligence
Se espera que el tamaño del Mercado de Transformadores de Corriente de los Estados Unidos aumente de 1,55 mil millones de USD en 2026 a 1,68 mil millones de USD en 2027 y alcance los 2,57 mil millones de USD en 2032, creciendo a una CAGR del 8,86% durante 2027-2032. El mercado de transformadores de corriente de los Estados Unidos está siendo moldeado por las necesidades de reemplazo en subestaciones envejecidas, nuevas conexiones de generación y una mayor demanda de electricidad proveniente de centros de datos. La cola de interconexión activa de los EE. UU. contenía 2.061 GW de capacidad de generación y almacenamiento a finales de 2025, creando un gran flujo de proyectos para equipos de medición y protección en los puntos de conexión de proyectos.[1] El uso de electricidad en los centros de datos de los EE. UU. podría alcanzar entre el 6,7% y el 12% del consumo nacional de electricidad para 2028, lo que aumenta la demanda de medición precisa en los sistemas de energía de servicios públicos y en sitio.[2] Los proveedores con carteras de aparamenta, protección y subestaciones digitales pueden incluir transformadores de corriente en paquetes de proyectos más amplios, mientras que los especialistas más pequeños compiten a través de productos personalizados y rapidez de certificación. La disponibilidad de materiales, la capacidad de calibración y las cambiantes condiciones de corriente de falla en redes con alta penetración de energías renovables influirán en las decisiones de adquisición durante el período de pronóstico.
Conclusiones Clave del Informe
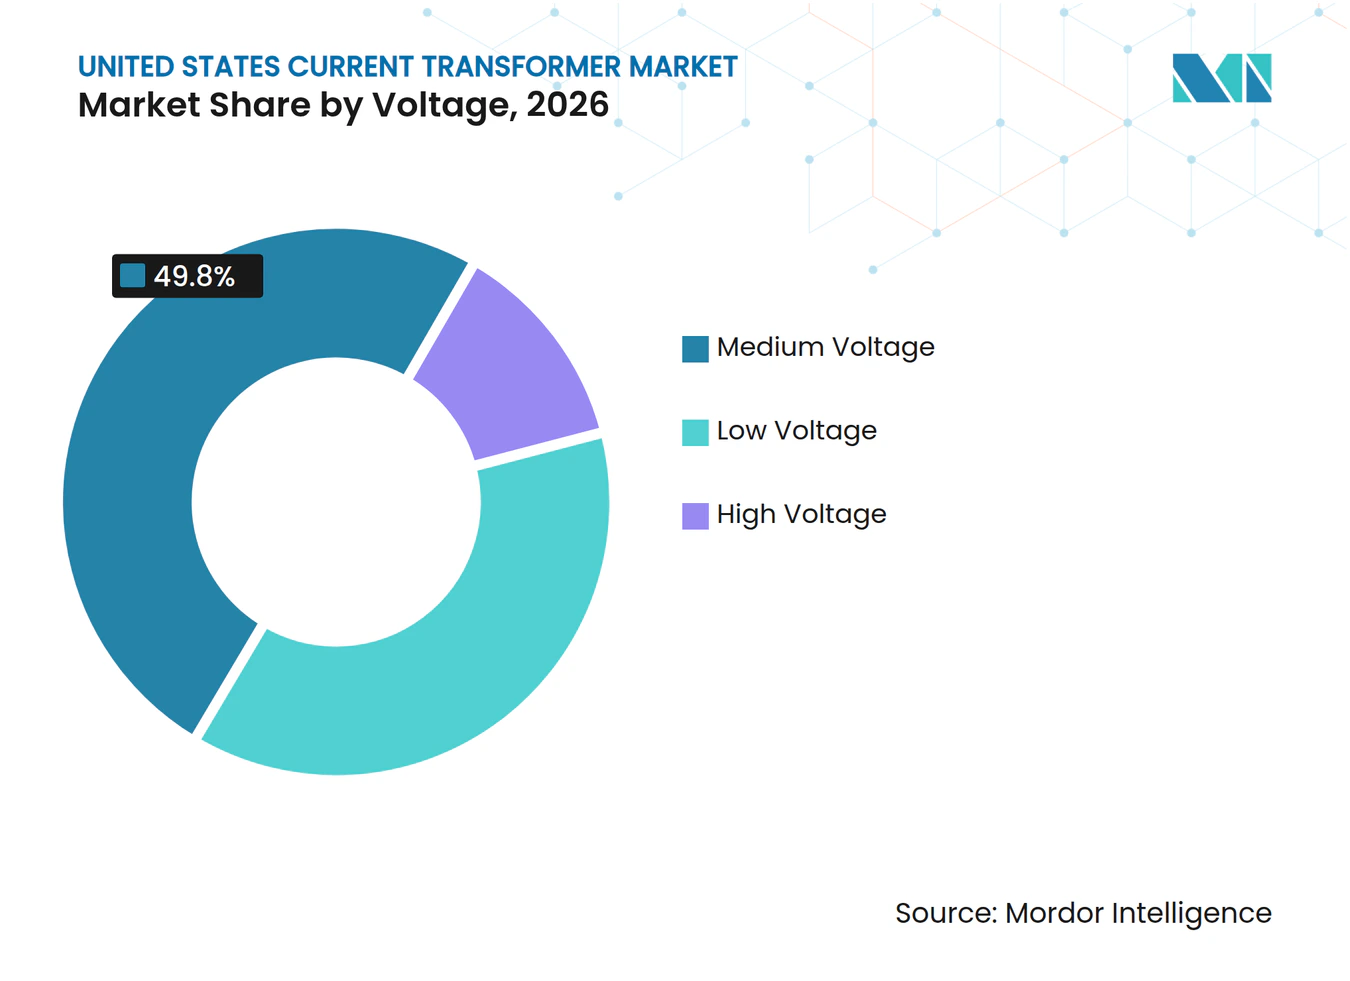
- Por voltaje, el voltaje medio representó el 49,8% de la participación del mercado de transformadores de corriente de los Estados Unidos en 2026, mientras que se prevé que el alto voltaje crezca a una CAGR del 9,5% hasta 2032.
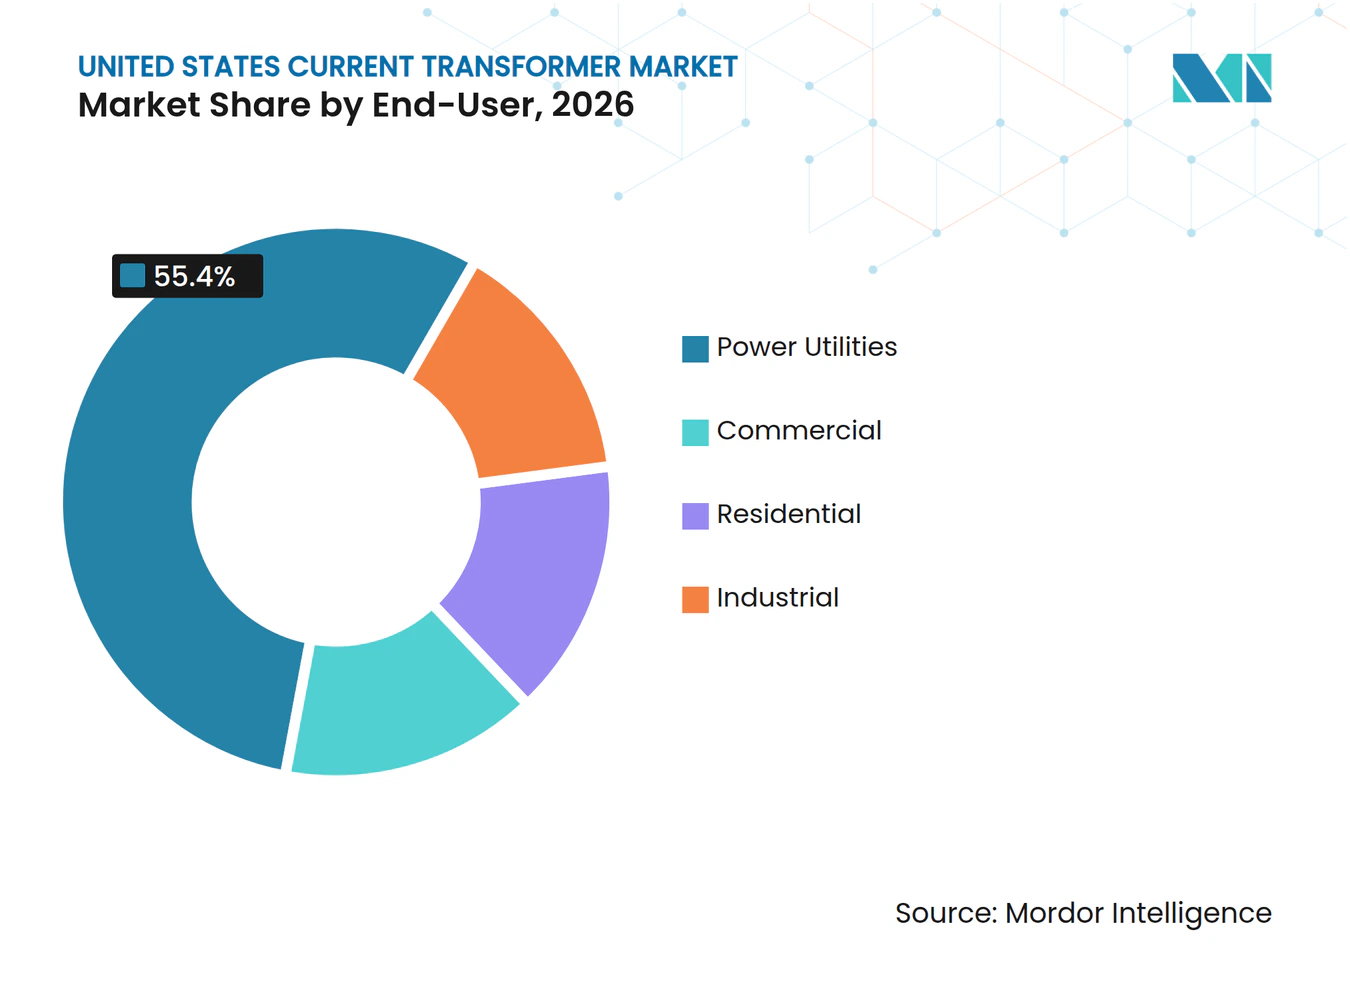
- Por usuario final, las empresas de servicios eléctricos representaron el 55,4% de la participación del mercado de transformadores de corriente de los Estados Unidos en 2026 y se prevé que crezcan a una CAGR del 9,9% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Transformadores de Corriente de los Estados Unidos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Modernización de la Red y Reemplazo de Subestaciones | +2.8% | Nacional, con mayor intensidad en PJM y ERCOT | Mediano plazo (2-4 años) |
| Medición de Interconexión de Energías Renovables y Baterías | +1.9% | ERCOT, Oeste no ISO, CAISO | Corto plazo (≤ 2 años) |
| Adopción de Subestaciones Digitales y Medición Avanzada | +1.3% | Nacional, con avances tempranos en California, Arizona y Texas | Mediano plazo (2-4 años) |
| Monitoreo de Carga de Centros de Datos e Industrial | +1.4% | Nacional, concentrado en Texas, Virginia y Georgia | Mediano plazo (2-4 años) |
| Demanda de Retrofitting para Instalación de Núcleo Partido sin Corte de Suministro | +0.5% | Nacional | Mediano plazo (2-4 años) |
| Medición de Amplio Ancho de Banda para Perfiles de Falla en Redes con Alta Penetración de Inversores | +0.4% | CAISO, ERCOT, MISO | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Modernización de la Red y Reemplazo de Subestaciones
El mercado de transformadores de corriente de los Estados Unidos se beneficia de la inversión de las empresas de servicios eléctricos en el reemplazo de subestaciones y la modernización de la red. Los activos de transmisión y distribución envejecidos respaldan la demanda de reemplazo de equipos de protección y medición. Los reemplazos de transformadores de corriente suelen acompañar las actualizaciones de relés, interruptores y sistemas de control en subestaciones existentes. Estos proyectos pueden requerir clases de precisión más elevadas que las instaladas bajo prácticas de protección más antiguas. FirstEnergy anunció un proyecto de modernización seleccionado por PJM de 950 millones de USD en Ohio y Pensilvania durante marzo de 2026, que abarca la reconstrucción de subestaciones y actualizaciones de líneas de alto voltaje. Los requisitos de confiabilidad también sostienen la inversión porque las empresas de servicios eléctricos deben mantener una operación del sistema segura y confiable mientras reemplazan activos envejecidos.
Medición de Interconexión de Energías Renovables y Baterías
El mercado de transformadores de corriente de los Estados Unidos recibe demanda adicional de proyectos de generación renovable y baterías que ingresan a los procesos de interconexión de servicios eléctricos. La cola nacional de 2.061 GW a finales de 2025 indica que grandes volúmenes de generación y almacenamiento propuestos aún requieren estudios de conexión, construcción o ambos.[3] Los puntos de interconexión necesitan transformadores de corriente para funciones de medición de ingresos, protección y control. Los proyectos de baterías también necesitan medición que pueda distinguir con precisión las condiciones de carga y descarga. El procesamiento por grupos reduce el tiempo entre los acuerdos completados y la actividad de construcción para los proyectos seleccionados, lo que puede ajustar los plazos de entrega para los fabricantes de equipos. Los proyectos retirados pueden haber respaldado una demanda limitada de equipos durante los trabajos de viabilidad o el desarrollo parcial del sitio.
Adopción de Subestaciones Digitales y Medición Avanzada
Los programas de subestaciones digitales continúan respaldando la demanda de transformadores de corriente convencionales en el mercado de transformadores de corriente de los Estados Unidos. La arquitectura digital utiliza equipos de bus de proceso y unidades de fusión, pero muchos diseños aún requieren transformadores de corriente convencionales de alta precisión en puntos clave de medición. LADWP inició despliegues de medición avanzada en otoño de 2025, añadiendo una nueva fuente de demanda de infraestructura de medidores de grado de ingresos. San Diego Gas & Electric (SDG&E) presentó su solicitud de Medidor Inteligente 2.0 para un programa de 825 millones de USD que abarca de 2024 a 2031. Estos programas pueden trasladar los requisitos de medición de alta precisión desde los sistemas de transmisión hacia las redes de distribución. Los calendarios de las comisiones reguladoras de servicios eléctricos estatales ofrecen a los proveedores mayor visibilidad sobre el momento de las principales compras de medidores y equipos de soporte.
Monitoreo de Carga de Centros de Datos e Industrial
La expansión de los centros de datos está creando una corriente de demanda independiente para el mercado de transformadores de corriente de los Estados Unidos. El Laboratorio Nacional Lawrence Berkeley (LBNL) proyecta que los centros de datos podrían representar hasta el 12% del consumo de electricidad de los EE. UU. para 2028 en su escenario de alto crecimiento. Un gran campus necesita transformadores de corriente en los puntos de facturación de servicios eléctricos, alimentadores de voltaje medio, paneles de distribución internos y ubicaciones de monitoreo de calidad de energía. Eaton y Siemens Energy formalizaron en junio de 2025 una colaboración para proporcionar infraestructura de energía modular para centros de datos.[4] La colaboración incluye equipos de voltaje medio y bajo, lo que hace que las especificaciones de medición formen parte del diseño inicial del sitio. Los proveedores con relaciones de servicio establecidas en Texas, Virginia y Georgia están posicionados para responder al crecimiento concentrado de la carga en esas áreas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Retrofitting, Certificación y Calibración | -0.8% | Nacional | Mediano plazo (2-4 años) |
| Volatilidad del Cobre, el Acero Eléctrico y los Materiales de Aislamiento | -1.0% | Global, afectando a todos los fabricantes de los EE. UU. | Largo plazo (≥ 4 años) |
| Saturación de Transformadores de Corriente bajo Condiciones de Falla Dominadas por Inversores | -0.5% | CAISO, ERCOT, MISO | Largo plazo (≥ 4 años) |
| Largos Ciclos de Calificación de Servicios Eléctricos y Capacidad de Calibración Limitada | -0.4% | Nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Retrofitting, Certificación y Calibración
Los costos de retrofitting limitan parte de la demanda dentro del mercado de transformadores de corriente de los Estados Unidos. Reemplazar un transformador de instrumentación en una subestación energizada puede requerir una instalación de núcleo partido o una interrupción planificada con cambios de circuito. Las opciones de núcleo partido pueden implicar compromisos en la precisión, mientras que las interrupciones planificadas requieren coordinación entre empresas de servicios eléctricos, contratistas y clientes. La calibración conforme a normas reconocidas añade costos y puede extender el cronograma del proyecto. Los usuarios comerciales e industriales más pequeños son más sensibles a estos costos porque sus proyectos tienen menos unidades sobre las cuales distribuir los gastos de planificación. Los proyectos de servicios eléctricos están menos expuestos porque las inversiones calificadas a menudo pueden recuperarse a través de estructuras tarifarias reguladas.
Volatilidad del Cobre, el Acero Eléctrico y los Materiales de Aislamiento
La volatilidad de los costos de insumos genera presión para los fabricantes que abastecen el mercado de transformadores de corriente de los Estados Unidos. El cobre, el acero eléctrico y los materiales de aislamiento representan una parte sustancial de los costos de fabricación de transformadores de instrumentación. Los acuerdos de suministro a precio fijo dificultan que los proveedores recuperen aumentos repentinos en los precios de los materiales. Las opciones de abastecimiento nacional también pueden ser limitadas para el acero eléctrico especializado, lo que puede aumentar la exposición a la disponibilidad de importaciones y a las medidas comerciales. Las empresas más grandes pueden utilizar su escala, establecer acuerdos de suministro o métodos de cobertura para gestionar estos riesgos. Los especialistas más pequeños pueden enfrentar márgenes más reducidos cuando no pueden revisar los precios durante un contrato de servicios eléctricos de varios años.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Voltaje: El Voltaje Medio Ocupa la Posición más Grande, Mientras que el Alto Voltaje Crece más Rápido
El voltaje medio representó el 49,8% del tamaño del mercado de transformadores de corriente de los Estados Unidos en 2026. El segmento respalda subestaciones de distribución, sistemas de alimentadores automatizados, infraestructura de medición avanzada e instalaciones industriales que utilizan aparamenta de 12 kV a 35 kV. Los grandes programas de medición de servicios eléctricos en California, Texas y Nueva York respaldan la demanda de reemplazo en esta base instalada. Los proyectos de distribución requieren cada vez más mediciones de corriente más precisas para la facturación y la gestión del sistema. Los productos de bajo voltaje sirven para la submedición residencial y el monitoreo de energía distribuida, donde los diseños compactos y la instalación sencilla son importantes. El cumplimiento de la norma IEC 61869-2 de la Comisión Electrotécnica Internacional (IEC) y la norma C57.13 del Instituto Nacional Americano de Estándares (ANSI) sigue siendo importante en todas las clases de voltaje porque las empresas de servicios eléctricos y los compradores industriales requieren productos calificados y acuerdos de calibración creíbles.
Se proyecta que el alto voltaje crezca a una CAGR del 9,5% hasta 2032, superando la tasa general del mercado de transformadores de corriente de los Estados Unidos. Este segmento sirve a subestaciones de transmisión y grandes interconexiones de generación que requieren equipos para sistemas de 115 kV a 765 kV. Los nuevos proyectos de transmisión y el ciclo de reemplazo de equipos de clase estación respaldan esta demanda. Los operadores de red también buscan productos que puedan satisfacer las necesidades modernas de medición y protección en sistemas de monitoreo de área amplia. GE Vernova actualizó sus materiales de productos RevenueSense y SUPERBUTE durante 2025, incluyendo el rendimiento especificado de Clase 0,15 según la norma IEEE C57.13 del Instituto de Ingenieros Eléctricos y Electrónicos (IEEE) para aplicaciones de medición de ingresos. Los proveedores capaces de cumplir con especificaciones de precisión más estrictas pueden competir por proyectos donde el equipo heredado ya no cumple con las prácticas operativas actualizadas.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Usuario Final: Las Empresas de Servicios Eléctricos Lideran en Escala y Crecimiento
Las empresas de servicios eléctricos representaron el 55,4% de la participación del mercado de transformadores de corriente de los Estados Unidos en 2026. Las empresas de servicios eléctricos utilizan transformadores de corriente desde las líneas de conexión de generación hasta los alimentadores de distribución porque la protección, el control y la liquidación dependen de datos de corriente precisos. La expansión de la transmisión, la modernización de la red, la medición avanzada y las conexiones de energías renovables están fortaleciendo la demanda al mismo tiempo. Las subestaciones nuevas y renovadas requieren transformadores de corriente en zonas de protección, medición y control. Las adquisiciones de las empresas de servicios eléctricos suelen basarse en listas de productos aprobados, registros de confiabilidad y soporte de campo comprobado. Esto crea una ventaja para los proveedores que cuentan con calificaciones de servicios eléctricos existentes y cobertura de servicio disponible.
También se proyecta que las empresas de servicios eléctricos crezcan a una CAGR del 9,9% hasta 2032, convirtiéndolas en el grupo de usuarios finales de más rápido crecimiento en el mercado de transformadores de corriente de los Estados Unidos. Los clientes industriales representan el siguiente gran grupo de demanda, respaldado por instalaciones de fabricación, sitios de cogeneración y campus de centros de datos. Los clientes comerciales utilizan transformadores de corriente para la gestión de energía en edificios, el monitoreo de campus y la submedición de cuentas de servicios eléctricos. La demanda residencial sigue siendo menor porque las empresas de servicios eléctricos generalmente son propietarias del equipo de medición principal en los puntos de conexión de servicio. Las baterías residenciales y los programas de plantas de energía virtual pueden respaldar una capa de demanda posterior para productos de medición más pequeños. Estos patrones de usuarios finales favorecen a los fabricantes que pueden proporcionar productos en aplicaciones de servicios eléctricos de alta precisión e instalaciones adaptables de bajo y voltaje medio.

Análisis Geográfico
El mercado de transformadores de corriente de los Estados Unidos tiene su mayor concentración de demanda en el territorio de la Interconexión PJM. La región sirve a 13 estados y al Distrito de Columbia, y su densa red de subestaciones urbanas más antiguas respalda la demanda de reemplazo. El proyecto de marzo de 2026 de FirstEnergy en Ohio y Pensilvania implica 950 millones de USD en mejoras de red planificadas e ilustra la escala de los proyectos que entran en ejecución dentro del territorio. Las empresas de servicios eléctricos en esta región necesitan equipos de clase de protección y medición de ingresos a medida que reconstruyen subestaciones y conectan nueva generación. El mantenimiento diferido también respalda los reemplazos de voltaje medio en las redes de distribución.
ERCOT es el área de más rápido crecimiento a nivel estatal para el mercado de transformadores de corriente de los Estados Unidos porque Texas está añadiendo capacidad de centros de datos, generación renovable, almacenamiento de baterías e infraestructura de transmisión. ERCOT ejecutó acuerdos de interconexión por más de 30 GW en 2025, creando un flujo de proyectos que requiere medición y protección en nuevos puntos de conexión. Los sitios solares y de almacenamiento del oeste de Texas requieren equipos de alto voltaje en las líneas de conexión a la red, mientras que los centros de datos del norte de Texas requieren monitoreo de voltaje medio en nuevos campus. El Operador del Sistema Independiente No Independiente (no ISO) del Oeste tenía 567 GW de capacidad de cola activa a finales de 2025, el total regional más grande del país según LBNL.GOV. California también añade demanda a través de programas de medición de servicios eléctricos, incluido el despliegue de LADWP y la propuesta de Medidor Inteligente 2.0 de SDG&E.
MISO y el Sureste completan la base principal de demanda geográfica para el mercado de transformadores de corriente de los Estados Unidos. Los proyectos eólicos y de almacenamiento de MISO respaldan la demanda de equipos con clasificación para exteriores que puedan operar en condiciones adversas. El Sureste está respaldado por el desarrollo de centros de datos en Georgia y la electrificación industrial vinculada a inversiones en los sectores automotriz y de semiconductores. Estas áreas pueden tener requisitos de calificación de proveedores más prolongados porque las empresas de servicios eléctricos locales pueden aplicar requisitos de prueba más allá de las normas ANSI básicas. La cobertura de servicio local y la familiaridad con los procesos de las empresas de servicios eléctricos pueden mejorar la posición de un proveedor durante las licitaciones. El patrón geográfico favorece, por tanto, a las empresas que combinan capacidades de productos a nivel nacional con soporte regional y recursos de campo calificados.
Panorama Competitivo
Concentración del Mercado
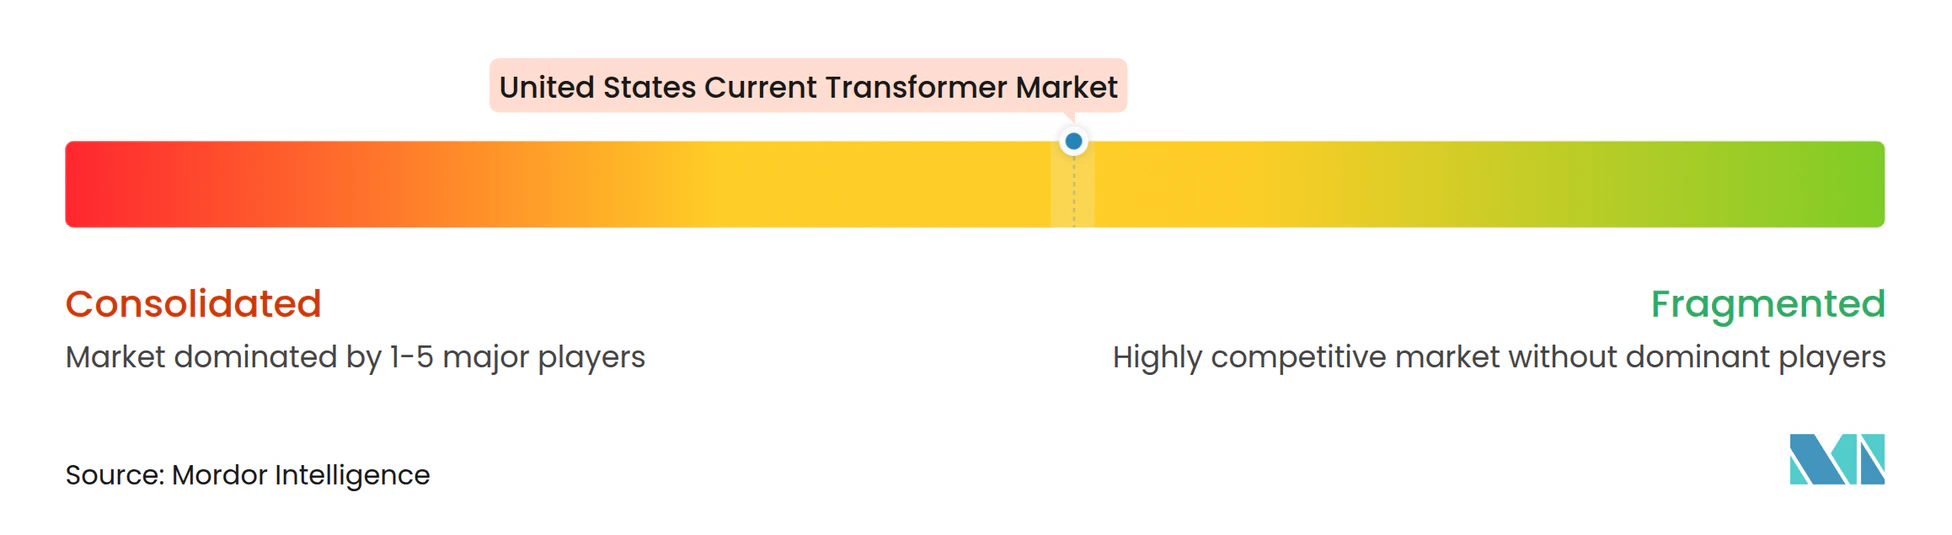
El mercado de transformadores de corriente de los Estados Unidos está moderadamente consolidado en aplicaciones de alto voltaje y grandes servicios eléctricos. ABB, Eaton, GE Vernova, Hitachi Energy, Schneider Electric y Siemens Energy tienen amplias carteras de red, redes de servicio nacionales y relaciones de larga data con empresas de servicios eléctricos. AMRAN, Continental Control Systems, CR Magnetics, RITZ, Instrument Transformer Equipment Corporation, Flex-Core, NK Technologies y Ohio Semitronics atienden requisitos más especializados de bajo y voltaje medio. Los principales proveedores pueden empaquetar transformadores de corriente con aparamenta, relés de protección y equipos de control digital. Este enfoque de empaquetado puede simplificar las adquisiciones para las empresas de servicios eléctricos y los grandes clientes industriales. También puede aumentar la importancia de las relaciones con la base instalada y la compatibilidad del sistema durante la selección de proveedores.
Eaton y Siemens Energy formalizaron en junio de 2025 una colaboración para infraestructura de energía modular para centros de datos, combinando equipos de generación y distribución eléctrica. El acuerdo sitúa los requisitos de medición de corriente dentro de una especificación de equipos más amplia antes de que se adjudiquen los contratos de construcción. Siemens y Jabil comenzaron a expandir la fabricación de equipos eléctricos en Virginia durante 2026, con una instalación que respalda la producción nacional de equipos de voltaje medio. Esta inversión puede reducir los plazos de entrega para los compradores de servicios eléctricos y centros de datos de los EE. UU. Las actualizaciones de productos de GE Vernova en 2025 muestran una competencia continua en torno a la precisión de la medición de ingresos y el rendimiento modernizado de los transformadores. La calificación de productos, el servicio local y la capacidad de fabricación disponible seguirán siendo factores competitivos importantes.
Hitachi Energy presentó AxoniQ en junio de 2026 para aplicaciones de transmisión de corriente continua de múltiples terminales, abordando la necesidad de equipos que respalden los cambiantes diseños de los sistemas de transmisión. La empresa también amplió su cartera de alto voltaje sin SF6 EconiQ durante agosto de 2026. Estas acciones muestran que los proveedores compiten a través de la integración digital, el rendimiento ambiental y la capacidad de los sistemas de alto voltaje. Las empresas especializadas pueden seguir siendo competitivas donde los clientes requieren relaciones de transformación personalizadas, diseños compactos, instalación de núcleo partido o soporte rápido de certificación. Sin embargo, su capacidad para absorber movimientos en los costos de materiales es generalmente más limitada que la de los proveedores diversificados. El mercado de transformadores de corriente de los Estados Unidos recompensa, por tanto, tanto las amplias capacidades de sistemas como la experiencia especializada en aplicaciones.
Líderes de la Industria de Transformadores de Corriente de los Estados Unidos
-
GE Vernova Inc.
-
Hitachi Energy Ltd.
-
Siemens Energy AG
-
Schneider Electric SE
-
Eaton Corporation plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Septiembre de 2026: Schneider Electric USA obtuvo la Patente de los EE. UU. 12731727 por un conjunto avanzado de transformadores de corriente con un escudo magnético integrado diseñado para suprimir la diafonía en configuraciones de detección diferencial, dirigido a gabinetes de automatización de subestaciones de alta densidad donde la interferencia electromagnética es una barrera de especificación.
- Agosto de 2026: Hitachi Energy lanzó los interruptores automáticos EconiQ de 300 kV y 420 kV y un interruptor automático de tanque vivo de 420 kV y 80 kA en CIGRE 2026 en París, ampliando su cartera de alto voltaje sin SF6. TenneT Alemania, tras una instalación exitosa de EconiQ, ordenó la unidad de 420 kV y 80 kA, demostrando tracción comercial que señala la adopción de especificaciones a corto plazo por parte de las empresas de transmisión de los EE. UU. que apuntan a compromisos de eliminación gradual del SF6.
- Junio de 2026: Hitachi Energy presentó AxoniQ, una cartera integral para sistemas de corriente continua de múltiples terminales, abordando los requisitos de medición de interconexión de CORRIENTE CONTINUA DE MÚLTIPLES TERMINALES (MTDC) que necesitarán nuevas clases de transformadores de corriente de alta precisión en las estaciones convertidoras. La plataforma amplía directamente el mercado de transformadores de instrumentación de los EE. UU. a medida que los proyectos de HVDC avanzan bajo los programas de financiamiento de resiliencia de la red del Departamento de Energía.
- Marzo de 2026: FirstEnergy anunció un proyecto de modernización de la red designado por PJM de 950 millones de USD en Ohio y Pensilvania, que incluye la reconstrucción de subestaciones y actualizaciones de líneas de alto voltaje en casi 200 millas, creando un requisito directo de adquisición de transformadores de corriente de múltiples clases de voltaje en numerosas estaciones actualizadas.
Alcance del Informe del Mercado de Transformadores de Corriente de los Estados Unidos
Un transformador de corriente (TC) es un dispositivo eléctrico utilizado para medir o monitorear corrientes eléctricas elevadas de forma segura. Reduce una corriente grande que fluye en una línea de energía a una corriente más pequeña y proporcional que puede ser medida por medidores o relés de protección.
El Informe del Mercado de Transformadores de Corriente está segmentado por voltaje, usuario final y geografía. Por voltaje, el mercado está segmentado en bajo voltaje, voltaje medio y alto voltaje. Por usuario final, el mercado está segmentado en empresas de servicios eléctricos, industrial, comercial y residencial. Para cada segmento, el tamaño del mercado y los pronósticos se han proporcionado sobre la base del valor (USD).
| Bajo Voltaje |
| Voltaje Medio |
| Alto Voltaje |
| Empresas de Servicios Eléctricos |
| Industrial |
| Comercial |
| Residencial |
| Por Voltaje | Bajo Voltaje |
| Voltaje Medio | |
| Alto Voltaje | |
| Por Usuario Final | Empresas de Servicios Eléctricos |
| Industrial | |
| Comercial | |
| Residencial |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de transformadores de corriente de los Estados Unidos para 2032?
Se prevé que el mercado de transformadores de corriente de los Estados Unidos alcance los 2,57 mil millones de USD en 2032, creciendo a una CAGR del 8,86% desde 2027. El pronóstico refleja la demanda continua derivada del reemplazo de la red, las conexiones de transmisión, los programas de medición avanzada y los grandes consumidores de electricidad.
¿Qué categoría de voltaje ocupa la posición más grande en el mercado de transformadores de corriente de los Estados Unidos?
El voltaje medio lidera con una participación del 49,8% en 2026, respaldado por subestaciones de distribución, automatización de alimentadores y aplicaciones de medición avanzada. Su gran base instalada otorga a las empresas de servicios eléctricos una necesidad continua de equipos de reemplazo y medición más precisa.
¿Qué categoría de voltaje de transformadores de corriente está creciendo más rápido en los Estados Unidos?
Se prevé que el alto voltaje se expanda a una CAGR del 9,5% hasta 2032, respaldado por las adiciones de transmisión y la demanda de reemplazo de equipos de clase estación. Los operadores de red también necesitan equipos que cumplan con requisitos de rendimiento más estrictos para funciones de protección y medición de ingresos.
¿Qué clientes representan la mayor participación de la demanda de transformadores de corriente en los Estados Unidos?
Las empresas de servicios eléctricos representaron el 55,4% de la demanda en 2026 y también son la categoría de usuarios finales de más rápido crecimiento con una CAGR del 9,9% hasta 2032. Sus adquisiciones incluyen equipos para transmisión, distribución, conexiones de energías renovables e infraestructura de medición avanzada.
¿Por qué los proyectos de energías renovables y almacenamiento requieren transformadores de corriente?
Las conexiones a la red necesitan transformadores de corriente para la medición de ingresos, la protección y el control, mientras que las baterías requieren una medición precisa de las condiciones de carga y descarga. Estas funciones ayudan a los operadores a medir los flujos de energía y mantener un rendimiento confiable del sistema en el punto de conexión.
¿Cómo están afectando los centros de datos a la demanda de transformadores de corriente?
Los centros de datos requieren medición en los puntos de conexión de servicios eléctricos y en los sistemas de energía internos, mientras que el uso de electricidad en los centros de datos de los EE. UU. podría alcanzar el 12% del consumo total para 2028 según LBNL.GOV. Los grandes campus necesitan medición y monitoreo en alimentadores de voltaje medio, equipos de distribución y sistemas de calidad de energía.