
米国商業温室市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
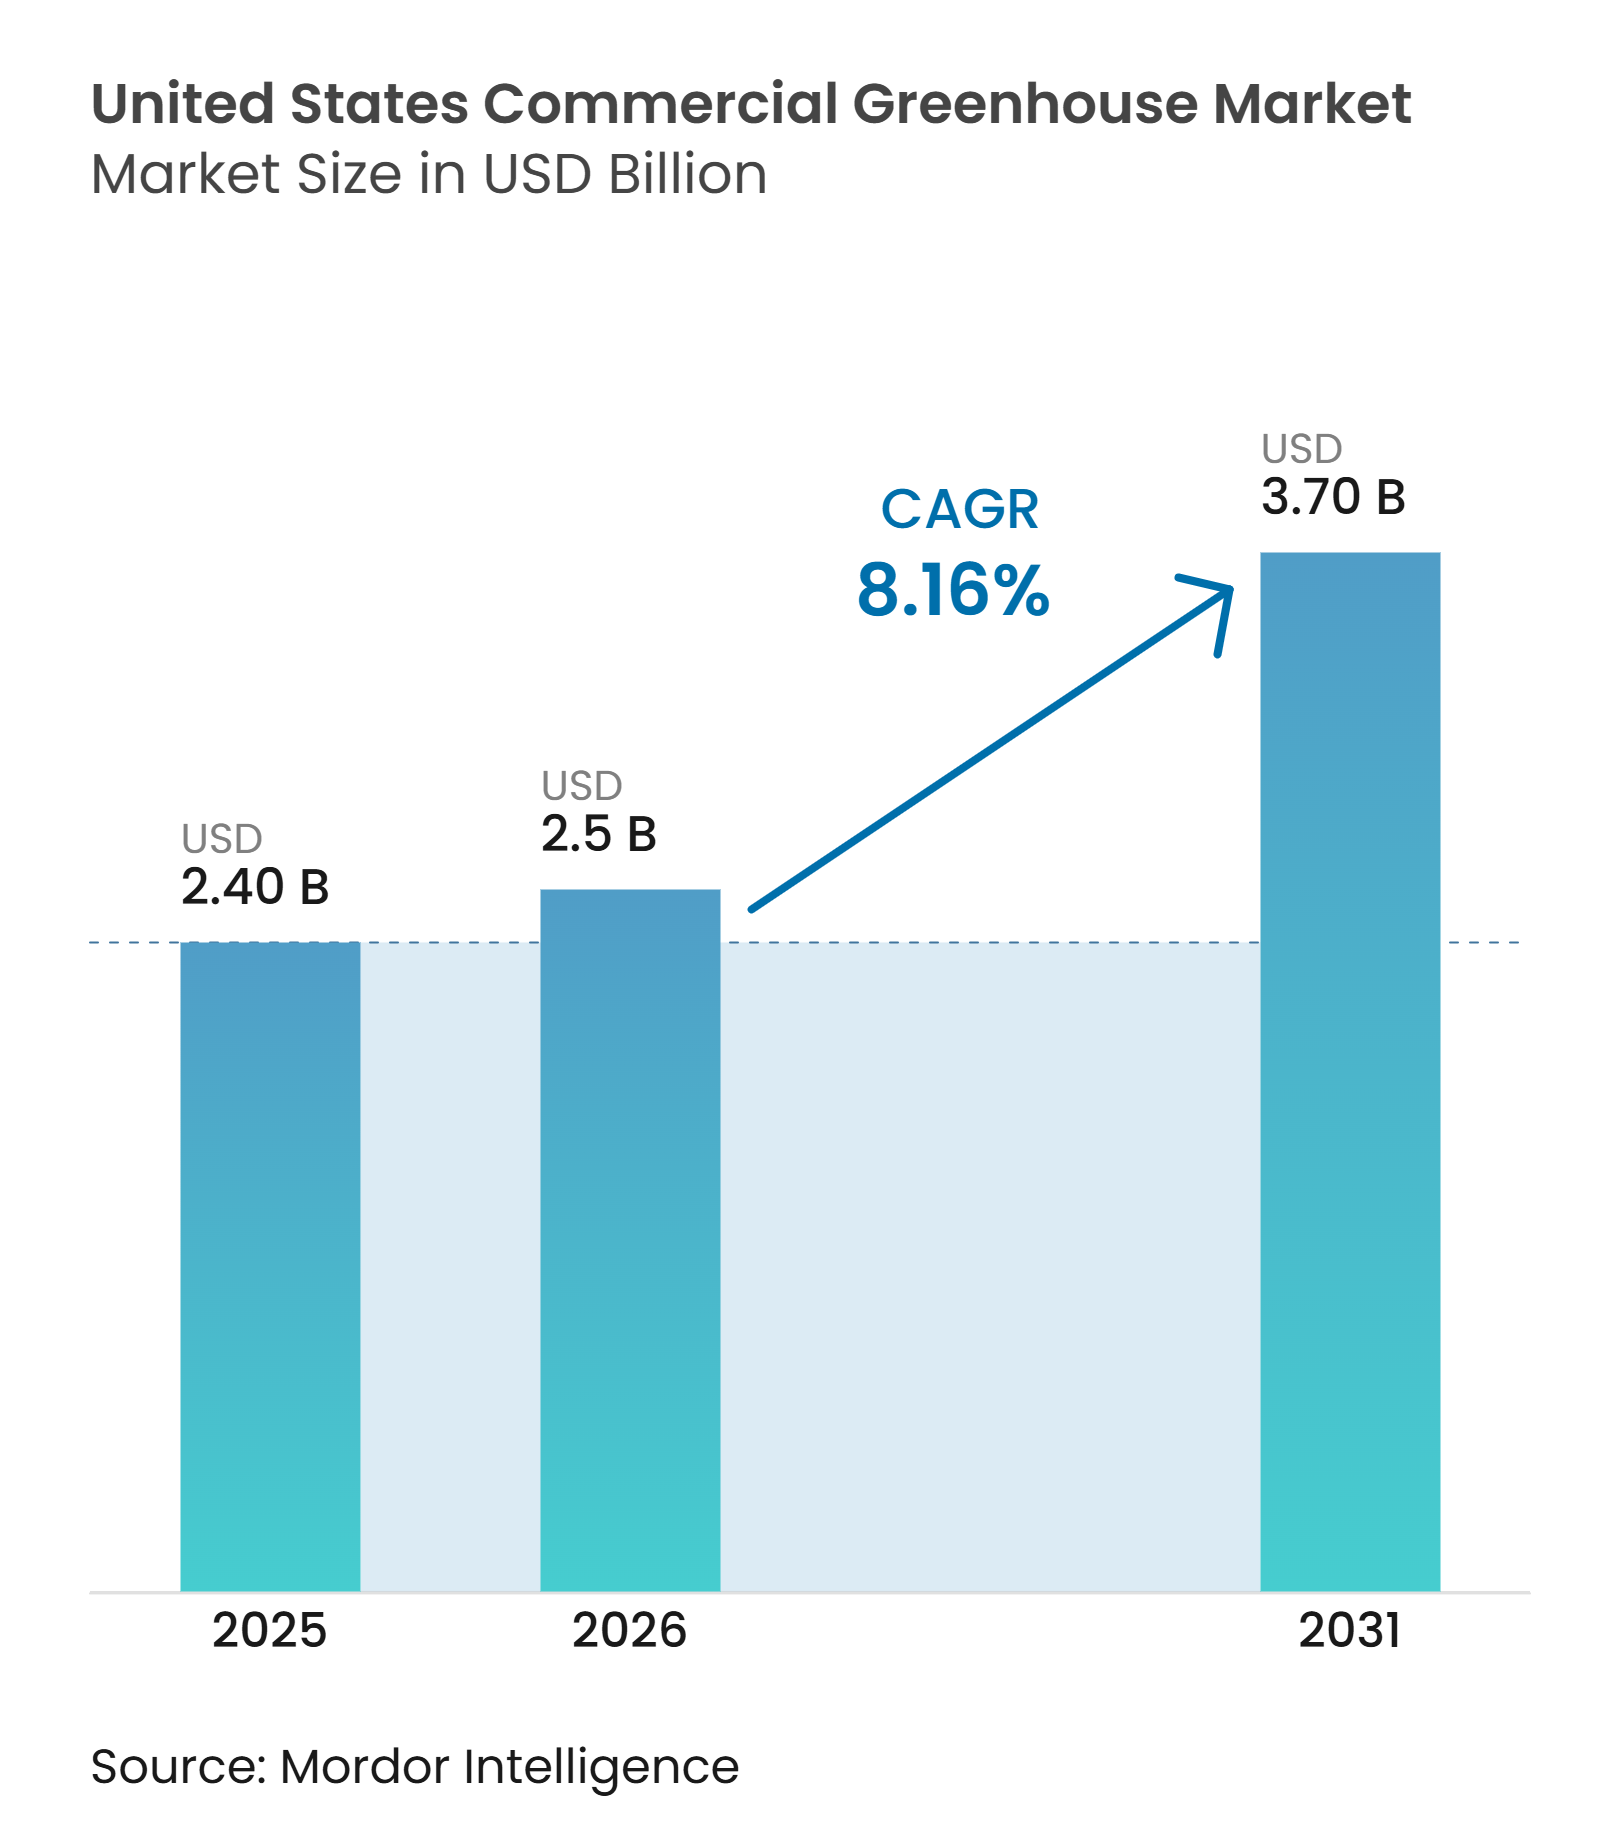
| 基準年の市場規模 (2025) | 2.40 十億米ドル |
| 市場規模 (2026) | 2.5 十億米ドル |
| 市場規模 (2031) | 3.70 十億米ドル |
| 成長率 (2026 - 2031) | 8.16 % |
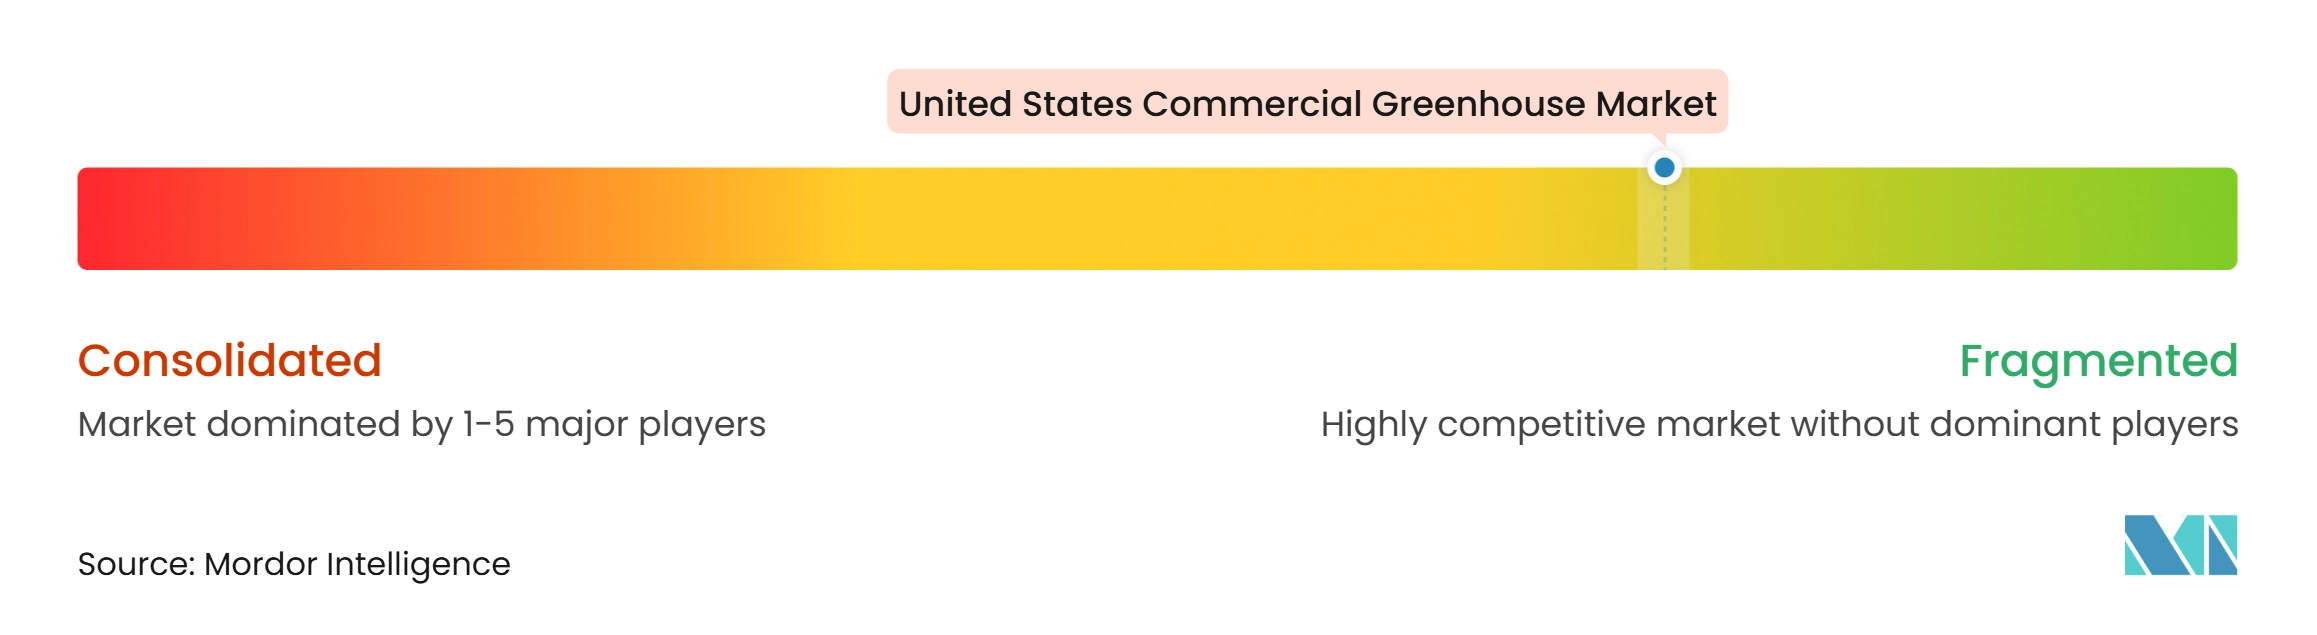
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国商業温室市場分析
米国商業温室市場規模は2025年に2.4 ビリオン 米ドルと評価され、2026年の2.5 ビリオン 米ドルから2031年には3.7 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは8.16%です。年間を通じた国内産の新鮮農産物への需要が、予測可能な供給を実現するための施設・設備への投資を支えています。米国農務省全国農業統計局(USDA NASS)によると、保護食用作物の売上高は1.01 ビリオン 米ドルに達し、2019年比44%増となっており、これは米国農務省全国農業統計局(USDA NASS)によれば保護生産への継続的なシフトを示しています。小売業者および外食産業のバイヤーは一貫した品質と供給を必要とし、栽培者は労働力、エネルギー、および作物の状態をより精密に管理するシステムを必要としています。こうした状況が、米国商業温室市場全体において、統合型気候制御、照明、灌漑、および栽培システムへの機会を生み出しています。
主要レポートのポイント
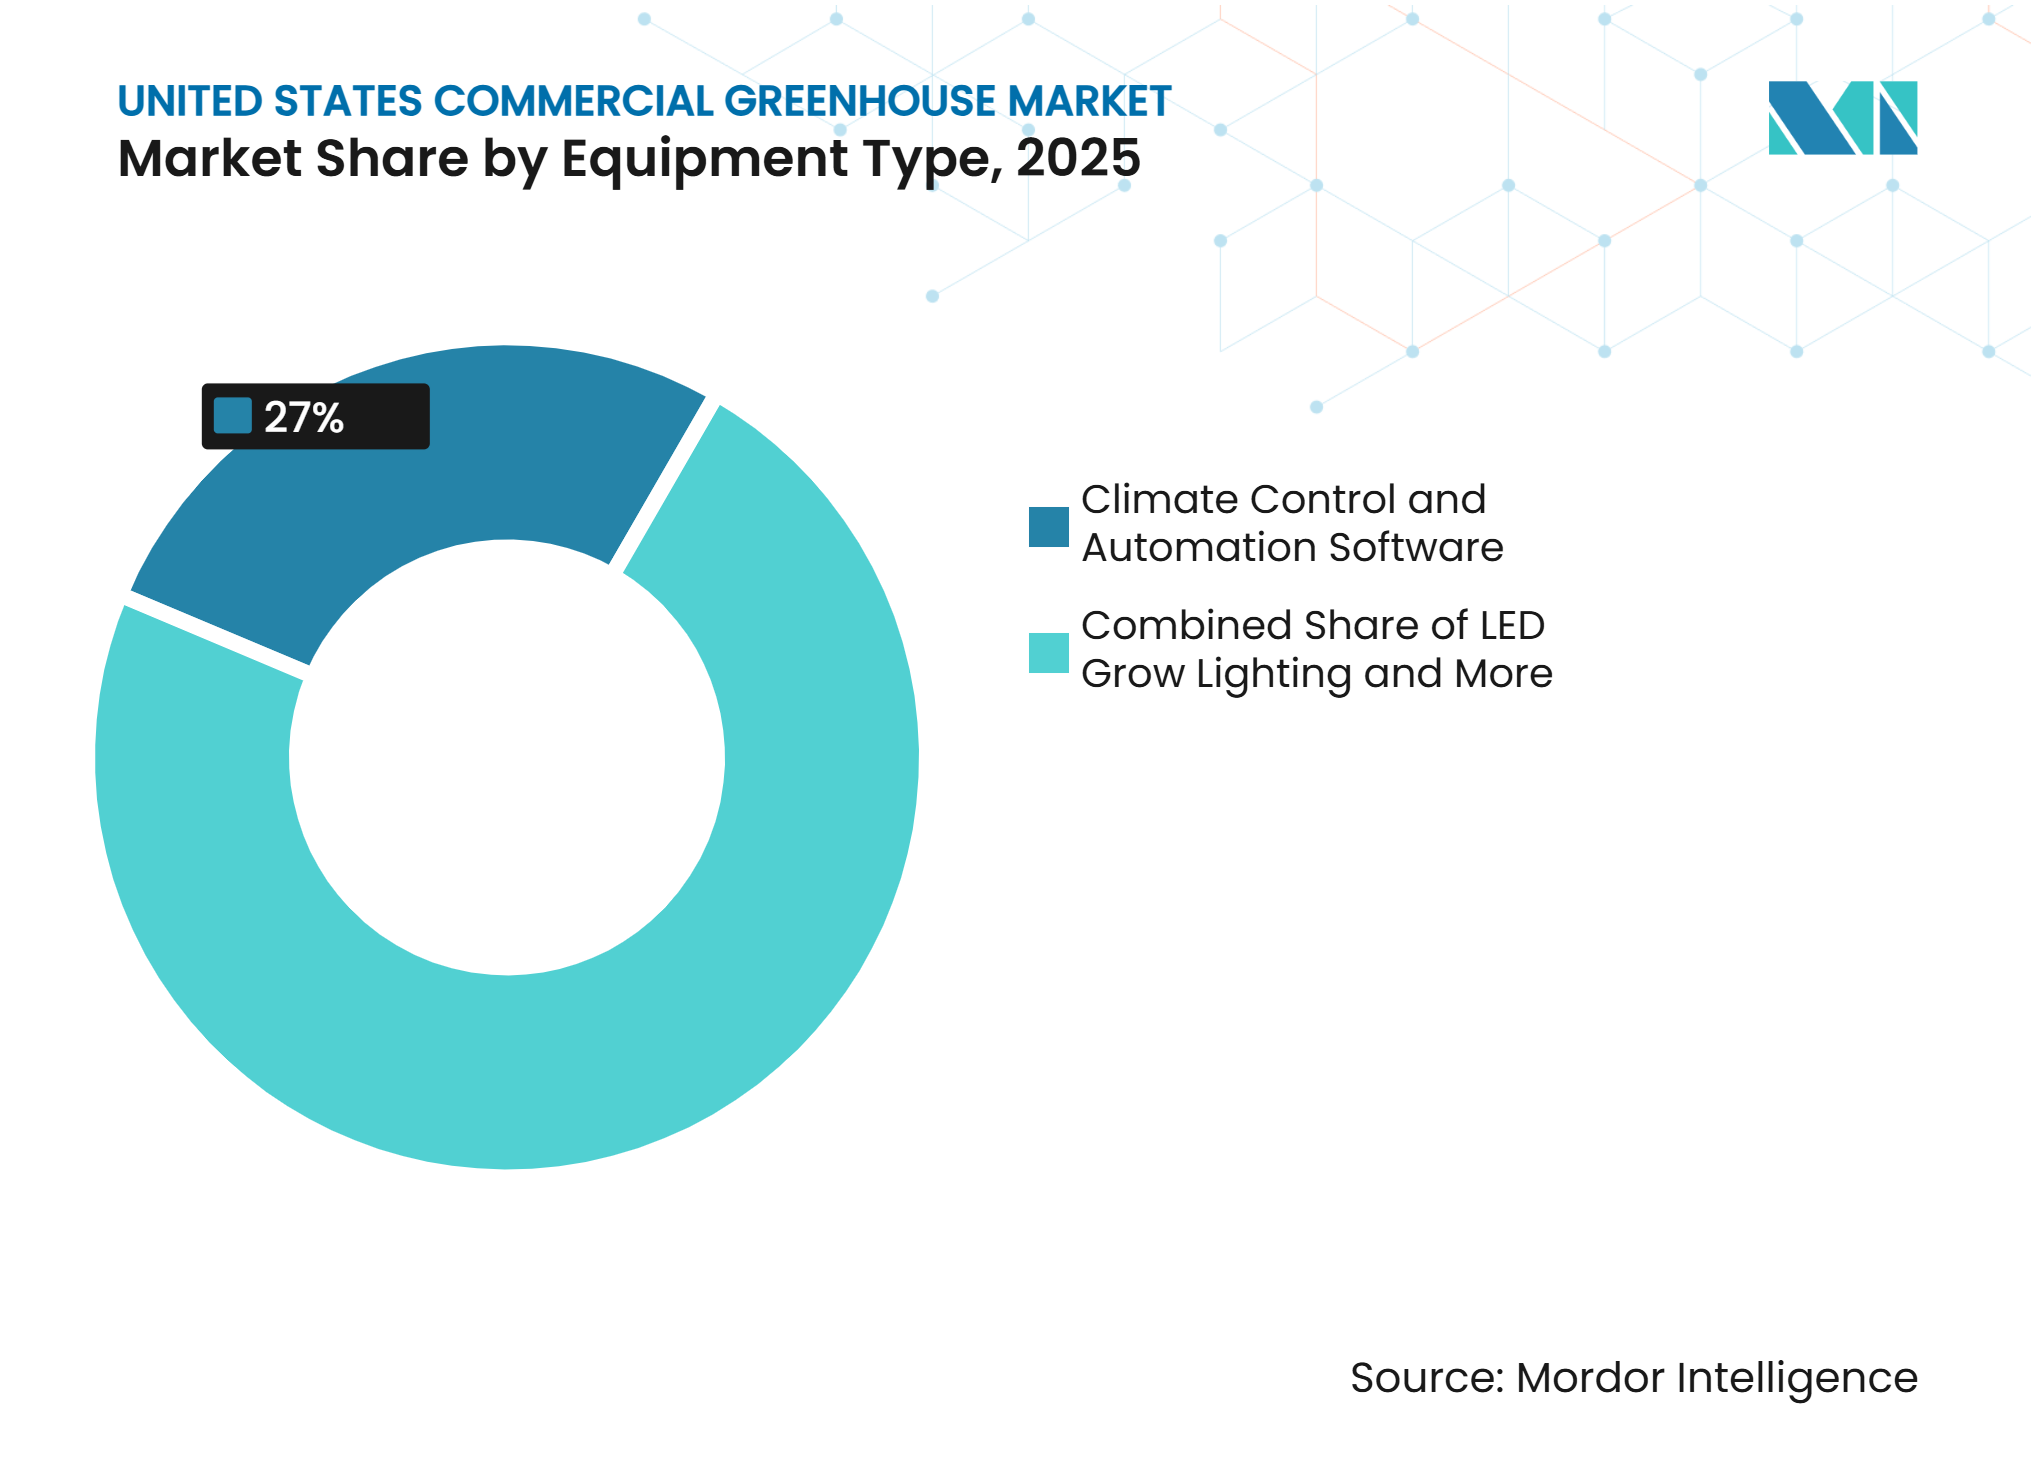
- 設備タイプ別では、気候制御・自動化ソフトウェアが最大セグメントであり、2025年の米国商業温室市場シェアの27%を占めました。同セグメントは2026年~2031年にかけてCAGR 12.5%で成長し、最も成長の速いセグメントになると予測されています。
- 作物タイプ別では、果物・野菜が2025年の米国商業温室市場規模の57%を占める最大セグメントであり、ハーブ・マイクログリーンは2026年~2031年にかけてCAGR 11.5%で成長すると予測されています。
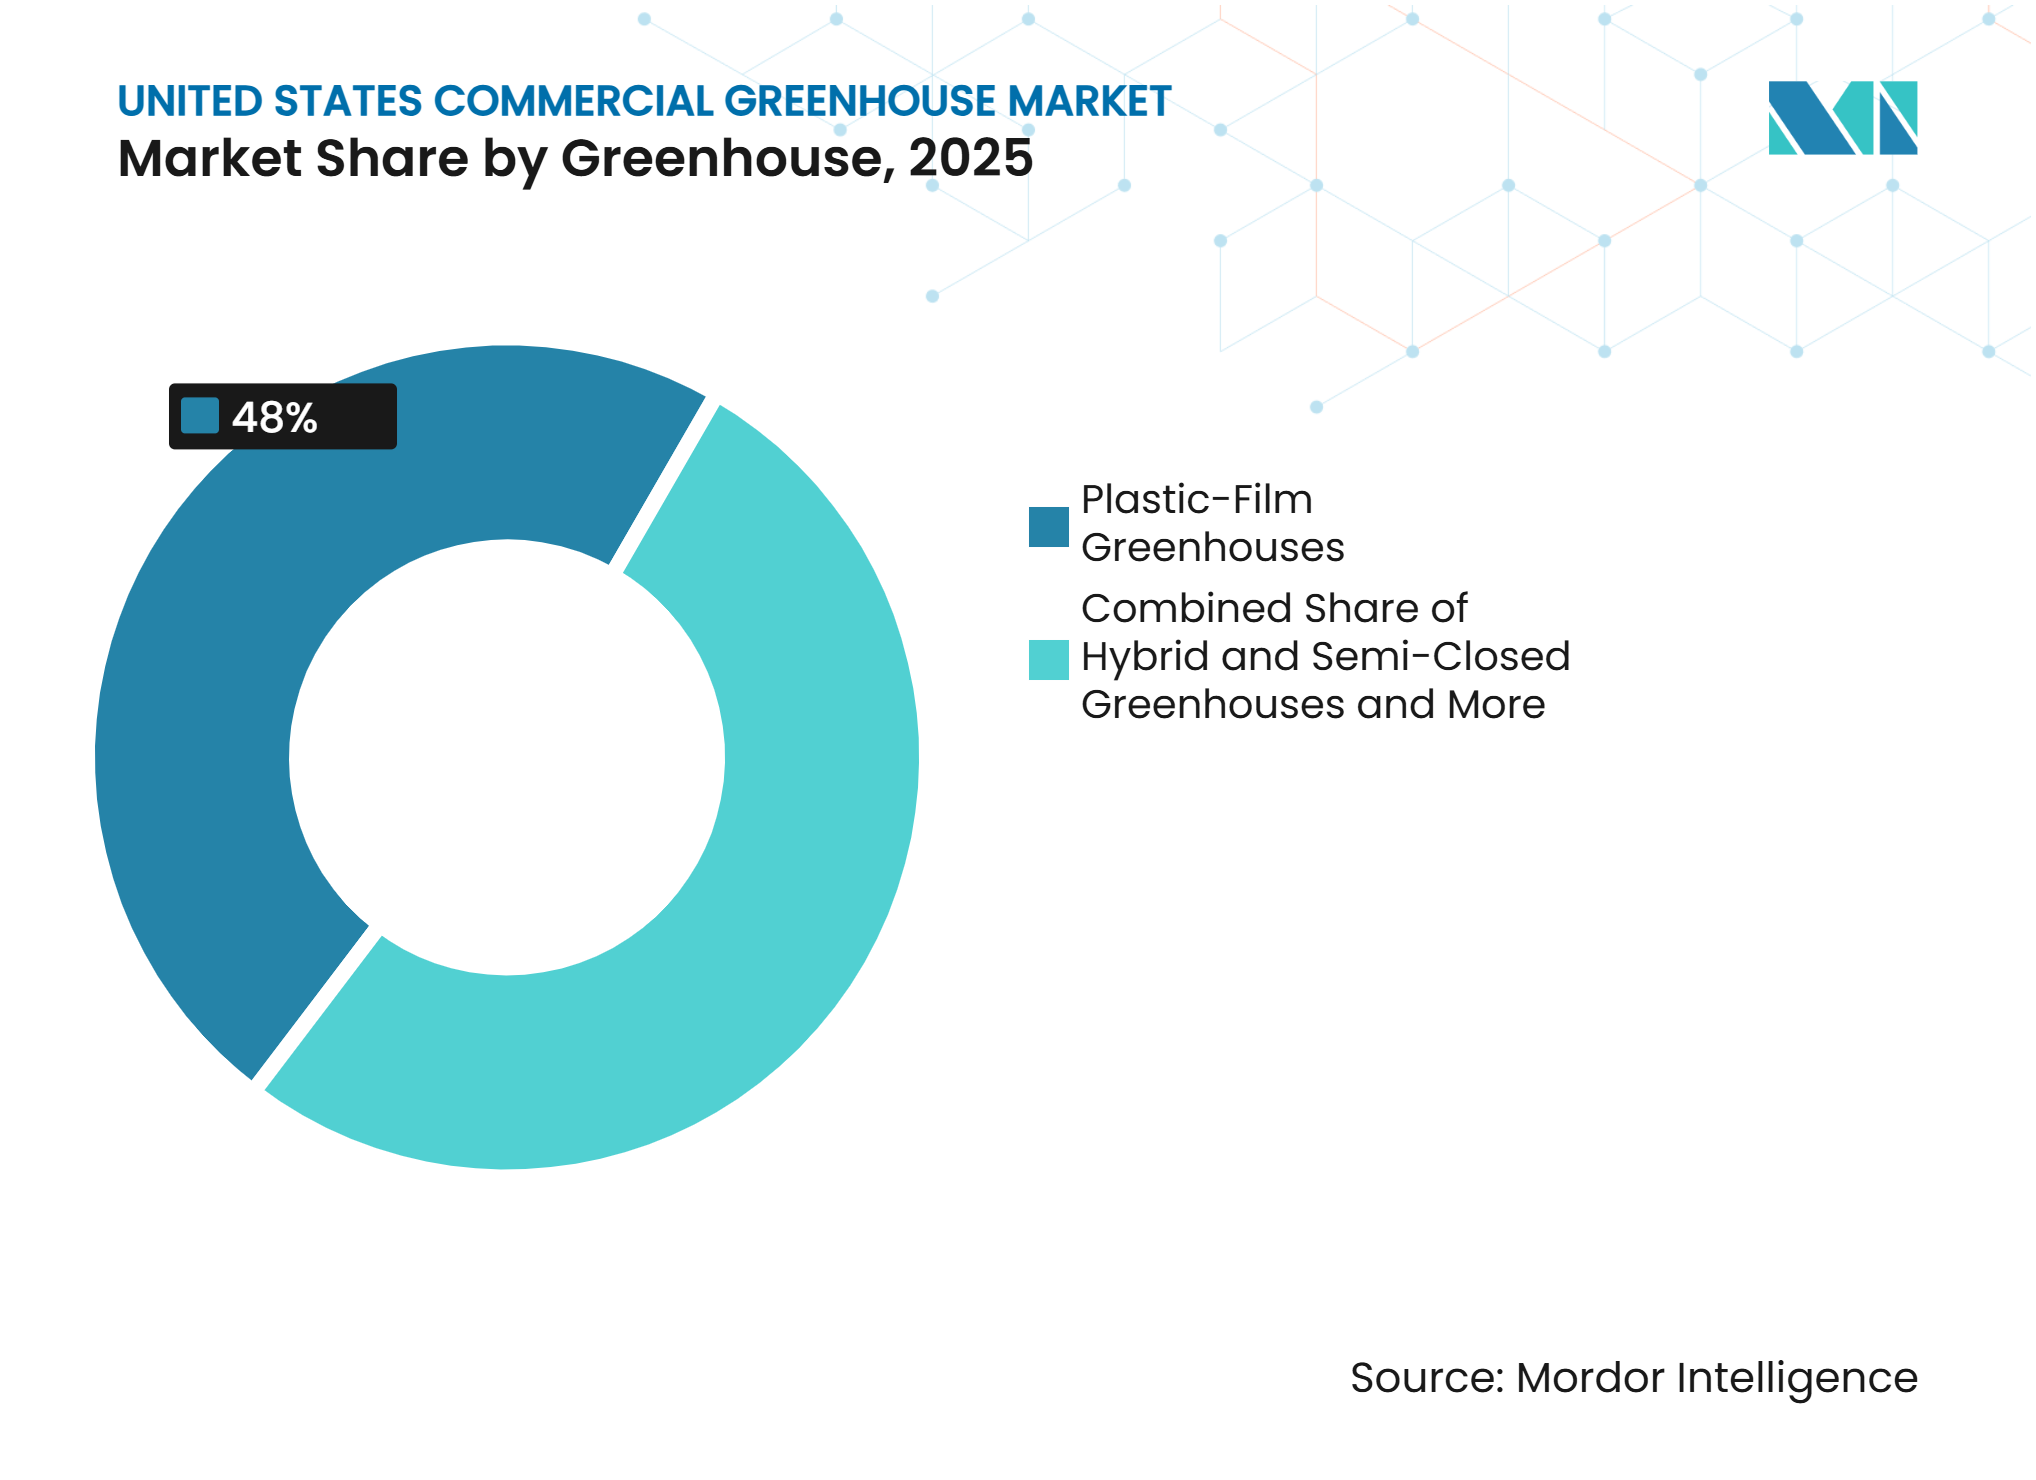
- 温室タイプ別では、プラスチックフィルム温室が2025年に48%のシェアを持つ最大セグメントであり、ハイブリッド・半密閉型温室は2026年~2031年にかけてCAGR 10.8%で成長すると予測されています。
- 栽培技術別では、水耕栽培が2025年に55%のシェアを持つ最大セグメントであり、ハイブリッド・垂直統合は2026年~2031年にかけてCAGR 12.2%で成長すると予測されています。
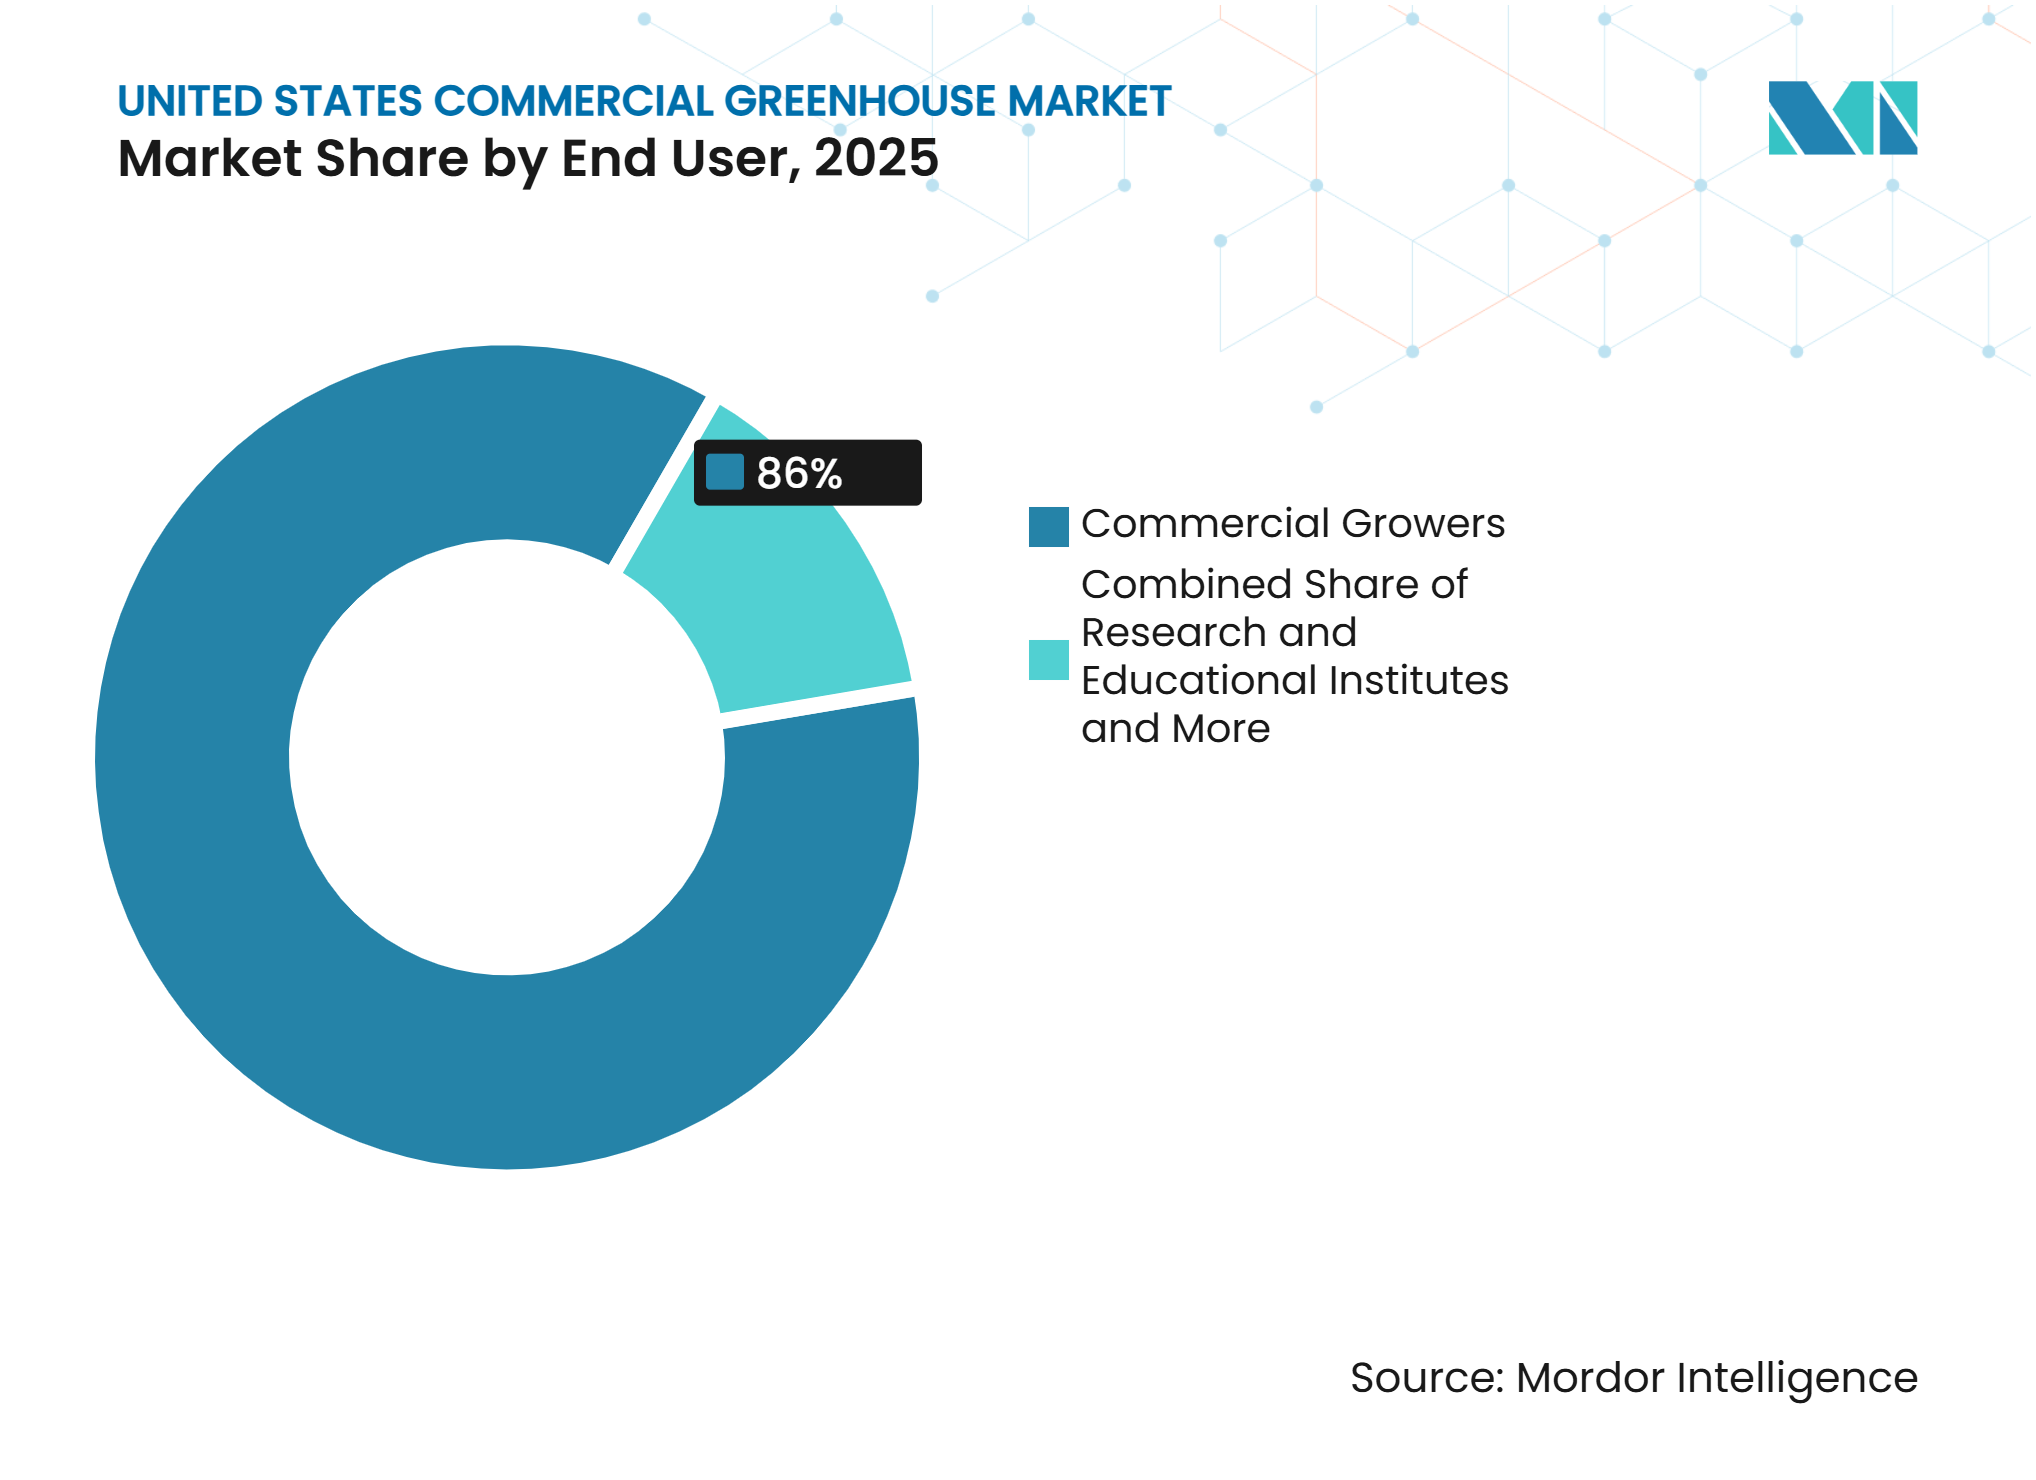
- エンドユーザー別では、商業栽培者が2025年に86%のシェアを持つ最大セグメントであり、研究・教育機関は2026年~2031年にかけてCAGR 9.5%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 年間を通じた国内産温室農産物への需要増加 | +2.0% | 米国、特に北東部、中西部、西部 | 短期(2年以内) |
| メキシコ産トマトへのアンチダンピング関税による国内温室栽培者の支援 | +1.8% | 米国、特に北東部、中西部、西部 | 中期(2年~4年) |
| 高付加価値果物・野菜・ハーブ・観賞植物向け温室生産の拡大 | +1.5% | 米国、特に西部、南部、中西部 | 中期(2年~4年) |
| 温室における労働力確保の制約に対応するための自動化の採用 | +1.3% | 米国、特に中西部、南部、西部 | 中期(2年~4年) |
| 米国温室における電力系統連系型エネルギー管理システムの成長 | +0.6% | 米国、特に北東部、中西部、西部 | 長期(4年以上) |
| 一貫した国内産温室供給に対する小売業者・外食産業の選好 | +0.5% | 米国、特に北東部、中西部、西部 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
年間を通じた国内産温室農産物への需要増加
新鮮な国内産温室野菜に対する消費者需要はプレミアムニッチを超え、今やメインストリームの小売購買を形成しています。米国農務省全国農業統計局(USDA NASS)によると、2024年の園芸専門品センサスでは、2019年から2024年にかけて保護食用作物の売上高が44%増加したことが記録されています。この変化は、保護施設が地域の露地供給が限られる時期にも野菜を生産できるため、米国商業温室市場を支えていす。複数年の購買契約は、栽培者が新たな温室プロジェクトを評価する際に需要の見通しをより明確にする可能性があります。こうした取り決めはまた、北東部や中西部の主要消費地に近い施設を支援し、より短い供給ルートが小売業者にとって重要となる場合があります。したがって、国内供給要件は年間を通じた気候管理生産の根拠を強化します。
メキシコ産トマトへのアンチダンピング関税による国内温室栽培者の支援
米国商務省は2025年7月14日にメキシコとの2019年トマト停止協定を終了し、温室品種を含むメキシコからの生鮮トマト輸入のほとんどに17.09%のアンチダンピング関税を課しました[1]。この関税は最大の輸入競合相手のコストを引き上げるものであり、メキシコは米国で消費されるトマトの約3分の2を供給しています。2026年8月、米国国際貿易委員会(USITC)は命令を維持し、この政策が価格・調達決定における持続的な要因となることを示しました。これにより米国温室栽培者の価格競争力が向上すると期待されていますが、国内生産能力への影響は栽培者がつる熟れ生産をどれだけ迅速に拡大できるかにかかっています。
高付加価値果物・野菜・ハーブ・観賞植物向け温室生産の拡大
高付加価値の食用・観賞植物作物が温室投資の商業的基盤を広げています。USDA NASSによると、苗木販売額は2024年に5.3 ビリオン 米ドルに達し、一年草・ガーデン植物の年間販売額は2.7 ビリオン 米ドルに達し、両カテゴリーとも前年比で成長を記録しました。同センサスでは、鉢植え多年草の販売額が2019年から2024年にかけて47%増加し、鉢植え開花植物の販売額が7%増加したことも判明しました。ハーブ・マイクログリーンもまた、バジル、コリアンダー、ルッコラ、特産グリーンを作物サイクルにわたってローテーションできる柔軟な施設を支援しています。この作物ミックスは、単一作物施設よりも適応性の高い灌漑、栄養素供給、照明、および環境システムを優先します。食用・観賞植物作物全体の需要が、米国商業温室市場における設備購入を拡大しています。
温室における労働力確保の制約に対応するための自動化の採用
自動化は、労働力の制約と一貫した作物状態の必要性に対する実践的な対応策となっています。自動化により、温度、湿度、二酸化炭素レベル、灌漑、照明、および液肥施用を少ない操作ステップで調整することができます。Priva B.V.は2026年にConnext 916をリリースし、動的光制御、Philips GreenPower LEDシステムのサポート、およびエネルギー管理機能の追加を行いました。Ridder Holding Harderwijk B.V.はGreenTech 2026において、統合温室管理への低コストな入口を求めるオペレーター向けにHortimax Plus気候コンピューターを発表しました。これらの製品開発は、サプライヤーが大規模施設と中規模栽培者の両方のニーズに対応していることを示しています。自動化が施設全体の再設計を通じてのみでなく、段階的に採用できる場合、米国商業温室市場は恩恵を受けます。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連 | 影響の時間軸 |
|---|---|---|---|
| 商業温室建設における高い初期資本要件 | -1.50% | 米国、特に中西部、北東部、西部 | 短期(2年以内) |
| 米国北部栽培地域における冬季暖房・補助照明の高コスト | -1.00% | 米国、特に北東部、中西部 | 中期(2年~4年) |
| 温室プロジェクトに対する州・地方の許認可、ゾーニング、建築基準の複雑さ | -0.80% | 米国、特に北東部、西部 | 中期(2年~4年) |
| 米国温室特有のエンジニアリング、オペレーション、技術的自動化人材の不足 | -0.70% | 米国、特に中西部、南部、西部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
商業温室建設における高い初期資本要件
商業温室の建設は、施設が収益を生み出し始める前に多額の初期投資を必要とします。投資は構造物、グレージング、暖房、換気、灌漑、照明、制御、および敷地準備をカバーします。中規模オペレーターは、そのプロジェクトが小規模な補助金支援プロジェクトや大規模な機関向け建設と同じ資金調達オプションの対象とならない可能性があるため、困難な資金調達状況に直面することがあります。米国農務省は2025年に農村エネルギー・アメリカ・プログラムを通じて516件のクリーンエネルギープロジェクトに120 ミリオン 米ドルを投資しており、このプログラムは2027会計年度まで引き続き利用可能です。こうした支援はエネルギー改善の実現可能性を高めることができますが、新しいハイテク温室の全コストを除去するものではありません。したがって、段階的な建設と近代化は、米国商業温室市場において大規模な単一拠点開発よりもアクセスしやすい選択肢であり続ける可能性があります。
米国北部栽培地域における冬季暖房・補助照明の高コスト
冬季暖房と補助照明は、北部栽培地域の施設にとって引き続き重要な運営上の課題です。ペンシルベニア技術支援プログラムは2025年に、農村エネルギー・アメリカ・プログラムの評価によって支援された照明・建物外皮改善後に年間コストを33,000 米ドル削減した温室エネルギー効率化プロジェクトを記録しました[2]。この事例は、栽培者が断熱・暖房対策とともに照明アップグレードを評価している理由を示しています。Signify N.V.は2026年にPhilips GreenPower LED Toplighting ForceのPerformanceモデルとEliteモデルを発表し、Elite構成では最大4.2マイクロモル毎ジュールの効率を提供しています。照明効率の向上により電力使用量を削減できますが、地域のエネルギー価格リスクを完全に排除するものではありません。北部のオペレーターは、年間を通じた供給の生産上の利点と暖房・照明コストを引き続き比較検討する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
設備タイプ別:
ソフトウェアが設備需要をリード気候制御・自動化ソフトウェアは2025年の米国商業温室市場規模の27%を占めました。同セグメントは2026年~2031年にかけてCAGR 12.5%で成長すると予測されており、全設備タイプの中で最も速い成長率です。同セグメントは温度、湿度、二酸化炭素、照明、灌漑、および液肥施用の集中管理をサポートします。栽培者は個別の制御ポイントから、施設全体の運営上の意思決定を調整するプラットフォームへと移行しています。Priva B.V.は2026年にConnext 916を更新し、複数の照明システムにわたる動的光制御とより強力なエネルギー管理機能を提供しました。このタイプの統合により、制御は作物パフォーマンスとエネルギー管理の両方に関連するものとなります。また、オペレーターが日々の生産上の意思決定に活用できるデータの価値も高まります。
水耕栽培では水と栄養素の確実な供給が必要なため、灌漑・液肥施用システムは引き続き重要です。暖房、冷却、換気システムは不可欠ですが、その仕様は気候帯によって異なります。北部の施設は暖房能力をより重視し、南部の施設は効果的な換気と冷却を必要とします。スクリーニング、シェーディング、グレージング、フレーム、トラスは、材料の改善によって交換サイクルを延長できる確立された資本カテゴリーです。栽培者がエネルギー使用を作物要件に合わせようとするにつれ、照明システムも気候制御とより統合されるようになっています。これらの設備カテゴリーは全体として、個別コンポーネントから調整された温室運営システムへのより広範なシフトを支えています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
作物タイプ別:
果物・野菜が最大カテゴリーを維持果物・野菜は2025年の米国商業温室市場シェアの57%を占め、最大の作物タイプセグメントとなりました。温室産トマト、キュウリ、レタスは、露地供給が不安定な時期でも小売業者に一貫した規格を提供します。Dalsem Greenhouse Projects B.V.は、バージニア州キャロル郡のPluck'dプロジェクトが2026年に操業を開始し、北東部、南東部、中西部向けに年間20,411.66メートルトン以上のトマト生産を目標としていると報告しました。このプロジェクトは、地域流通向けに建設されているトマト施設の規模を反映しています。ハーブ・マイクログリーンは2026年~2031年にかけてCAGR 11.5%で成長すると予測されており、全作物タイプの中で最も速い成長率です。その成長は、トレーサビリティの高い特産食材に対する外食産業の需要と、短い作物サイクルがもたらす運営上の柔軟性に関連しています。
花卉・観賞植物は食用作物と並んで引き続き重要です。米国農務省全国農業統計局(USDA NASS)によると、米国の花卉販売額は2025年に8.4 ビリオン 米ドルに達し、2024年比25%増加しました[3]。切り花、鉢植え植物、ベッディングプランツは温室構造物・環境システムへの需要を支えています。大麻・特産作物は、規制された栽培に管理された条が必要な場合に温室での存在感を維持しています。苗・繁殖作物も初期発育段階において信頼性の高い環境管理を必要とします。イチゴおよびその他のベリー類は、管理生産方法が成熟するにつれて新興のプレミアムカテゴリーとなっています。この作物ミックスにより、設備サプライヤーは異なる生産サイクル、気候要件、価格帯を持つ施設にサービスを提供することができます。
温室タイプ別:
プラスチックフィルムが最大構造カテゴリープラスチックフィルム温室は最大の温室タイプセグメントであり、2025年の米国商業温室市場の48%を占めました。2024年の園芸専門品センサスでは、プラスチックフィルム面積が6億6,600万平方フィートと記録され、ガラス下の1億900万平方フィート、硬質プラスチック下の1億1,100万平方フィートと比較されました。平方フィートあたりの低い資本コストが、多くの商業事業においてプラスチックフィルムの使用を支えています。これらの構造物は、栽培者が低い初期投資で生産能力を拡大する必要がある場合に適切な選択肢となり得ます。ガラスおよび硬質ポリカーボネート構造物は、作物価値、光透過率、断熱性能、または長い資産寿命が高コストを正当化する場合に引き続き関連性を持ちます。したがって、構造物の選択は作物ミックス、気候、資金調達、および予想される運用寿命によって異なります。
ハイブリッド・半密閉型温室は2026年~2031年にかけてCAGR 10.8%で成長すると予測されており、全温室タイプの中で最も速い成長率です。これらの設計は、制御された空気処理と除湿を使用して、従来の開放換気構造よりも室内気候をより精密に管理します。Van der Hoeven Horticultural Projects B.V.は2024年にLocal BountiのテキサスレタスファシリティにModulAIR半密閉型温室システムを導入しました。このセグメントの成長は、エネルギー使用、除湿、二酸化炭素管理のバランスをとる生産システムへの関心を反映しています。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
栽培技術別:
水耕栽培が商業生産を支援水耕栽培は最大の栽培技術セグメントであり、2025年に55%のシェアを占めました。水耕栽培は、土壌を使用しない生産システムにおいて水と栄養素の供給を精密に制御することを栽培者に可能にします。栄養液薄膜法と深水培養法は葉物野菜やハーブに広く使用されており、点滴水耕栽培はトマトやキュウリの生産を支援します。KUBO Group B.V.は2024年に、ニューハンプシャー州、ペンシルベニア州、バージニア州、ノースカロライナ州、オハイオ州、イリノイ州など米国の複数の州でBrightFarmsの温室プロジェクトを支援したと報告しました。これらのプロジェクトは、商業的な水耕温室生産に使用される地域モデルを示しています。水耕システムは、栽培者が繰り返し可能な根域条件と保護生産エリアの効率的な使用を必要とする場合に特に有用です。
ハイブリッド・垂直統合は2026年~2031年にかけてCAGR 12.2%で成長すると予測されおり、全栽培技術の中で最も速い成長率です。オペレーターはこのアプローチを使用して、施設全体のフットプリントを同じ速度で拡大することなく収量密度を高めます。土壌ベースのシステムと培地法は観賞植物や一部の規制作物に引き続き関連性を持ちます。ヤシ繊維とロックウールは、完全循環システムよりも低いシステム複雑性で詳細な根域管理を可能にすることで、高茎トマトとキュウリの生産を支援できます。米国農業・生物工学会は、商業園芸向けの灌漑・液肥施用システム設計に関連する技術基準を提供しています。したがって、米国商業温室産業は単一の技術経路ではなく、複数の栽培アプローチを含んでいます。
エンドユーザー別:
商業栽培者が需要の大部分を占める商業栽培者は最大のエンドユーザーセグメントであり、2025年の米国商業温室市場の86%を占めました。彼らの購買ニーズには、構造物、暖房、冷却、照明、灌漑、制御、および栽培システムが含まれます。トマト、レタス、観賞植物の大規模オペレーターが設備・構造物調達の相当なシェアを占めています。ハーブ、マイクログリーン、特産作物の中規模栽培者は、管理生産を拡大するにつれてもう一つの需要源を提供しています。国内製造と地域サービスは、温室パートナーを選択する際のこれらのバイヤーにとって重要な考慮事項となり得ます。このセグメントの規模は、商業作物生産の資本集約的な性質と専門的な運営要件を反映しています。
研究・教育機関は2026年~2031年にかけてCAGR 9.5%で成長すると予測されており、全エンドユーザーセグメントの中で最も速い成長率です。これらの機関は応用研究、学生訓練、および技術検証のために温室システムを使用しています。Signify N.V.とブリティッシュコロンビア大学は2025年にPhilips GreenPower LED Toplighting Forceのベルペッパー試験の5年目を継続しました。この試験は、学術施設が管理された生産条件下で照明アプローチをテストする方法を示しています。小売ガーデンセンターと苗木業者は、ベッディングプランツ、多年草、低木に対する季節的な需要を持つ安定したエンドユーザーグループであり続けています。彼らのプラスチックフィルムおよび硬質ポリカーボネート構造物への選好は、食用生産に必要な完全な気候精度よりも資本効率を重視していることを反映していることが多いです。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
地理的分析
北東部と中西部は、確立された栽培者と大規模な都市消費市場を兼ね備えているため、主要な商業温室生産地域です。米国農務省全国農業統計局(USDA NASS)によると、フロリダ州は2025年に1,408 ミリオン 米ドルの花卉販売額で全国をリードし、カリフォルニア州が1,110 ミリオン 米ドル、ミシガン州が818 ミリオン 米ドルで続きました。これらの州は観賞植物・食用作物温室活動の密な基盤を支えています。小売・外食産業流通への近接性は、年間を通じた国内供給を支援することができます。冬季のエネルギーニーズはこれらの北部地域における主要な制約として残っています。エネルギー効率化対策とアップグレードは、オペレーターがこのリスクを管理するのに役立ちます。米国商業温室市場は、これらの地域において暖房、照明、制御システムを改善する強いインセンティブを持っています。
南部は、特にフロリダ州、バージニア州、テキサス州、ノースカロライナ州において、商業温室投資の拠点として拡大しています。冬季暖房ニーズの低さと利用可能な土地が、いくつかの南部州における新規プロジェクトの根拠を支えています。Dalsem Greenhouse Projects B.V.は2025年5月にバージニア州キャロル郡で26ヘクタールのトマト温室の建設を開始し、2026年にはフロリダ州ニューベリーで3ヘクタールのレタス温室プロジェクトの建設も開始しました。Van der Hoeven Horticultural Projects B.V.は2024年にバージニア州で47,180平方メートルのEquinox Growers半密閉型温室を完成させました。これらのプロジェクトは、農産物流通向けの新規温室生産能力における南部の役割を示しています。
カリフォルニア州は米国西部の花卉販売をリードし、2025年に1,110 ミリオン 米ドルを報告して、1,408 ミリオン 米ドルを報告したフロリダ州に次いで全国2位にランクされました(米国農務省全国農業統計局(USDA NASS)による)。カリフォルニア州の温室オペレーターは重大なエネルギー管理要件に直面しており、効率的な照明、気候システム、および自動化への需要を生み出しています。オレゴン州も苗木と観賞植物生産を通じて西部の温室基盤を支えています。西部諸州は、商業施設においてエネルギーと気候条件を管理できる温室技術に対する重要な需要を提供しています。
競争環境
市場集中度
競争環境
米国商業温室市場は、サプライヤーが構造物、気候制御、照明、灌漑、およびバリューチェーンのその他の異なる部分にわたって事業を展開しているため、断片化しています。Gibraltar Industries, Inc.、Agra Tech, Inc.、Atlas Greenhouse Systems, Inc.、Nexus Corporation、Poly-Tex, Inc.は国内の構造物重視サプライヤーの一部です。Priva B.V.、Ridder Holding Harderwijk B.V.、Argus Control Systems Limited、Signify N.V.、Netafim Ltd.は制御、照明、灌漑のニーズに対応しています。Van der Hoeven Horticultural Projects B.V.、Dalsem Greenhouse Projects B.V.、KUBO Group B.V.は米国のプロジェクトにハイテク温室エンジニアリングの経験をもたらしています。これらのサプライヤーは全員が同じ販売を競っているわけではなく、バリューチェーン全体での直接的な集中を制限しています。したがって、パートナーシップとシステム互換性は重要な競争形態です。
Priva B.V.とIUNUは2026年1月に、Priva Oneの気候実行データとIUNUのLUNAシステムを組み合わせて1週間から8週間の収量予測を行うパートナーシップを発表しました。この動きは気候データと温室オペレーターの生産計画を結びつけます。Ridder Holding Harderwijk B.V.は2025年にHorti Lighting Protocolを通じてPhilipsの園芸照明を統合しました。Ridderはまた2026年に、統合プロセス自動化を求める中規模オペレーター向けにHortimax Plusを発表しました。これらの行動は、制御プラットフォームプロバイダーが照明およびその他の温室設備との互換性を拡大していることを示しています。システム統合により、栽培者は接続されたツールを通じていくつかの運営機能を管理しやすくなります。
Dalsem Greenhouse Projects B.V.はバージニア州とフロリダ州でアクティブなプロジェクト持ち、Van der Hoeven Horticultural Projects B.V.はバージニア州とテキサス州で先進施設を完成させました。KUBO Group B.V.も米国の複数の州でBrightFarmsの施設を支援しています。これらのサプライヤーはエンジニアリング能力、プロジェクト実行、および技術統合を通じて競争しています。国内企業は製造能力、地域サービス、および米国のプロジェクト条件への精通度を通じて競争することができます。スケーラブルな自動化パッケージを提供するサプライヤーは、基本的な設備購入者と大規模エンタープライズ施設の間のオペレーターのニーズに対応できる可能性があります。商業温室プロジェクトは一つの標準化された製品ではなく、複数の専門的な投入物を必要とするため、競争フィールドは広いままです。
米国商業温室産業リーダー
-
Gibraltar Industries, Inc.
-
Agra Tech, Inc.
-
Priva B.V.
-
Argus Control Systems Limited
-
Heliospectra AB
- 注:主要企業の掲載順は順位を示すものではありません。
米国商業温室市場 このレポートでカバーされる企業
- Gibraltar Industries, Inc.
- Agra Tech, Inc.
- Atlas Greenhouse Systems, Inc.
- Nexus Corporation
- Poly-Tex, Inc.
- Priva B.V.
- Ridder Holding Harderwijk B.V.
- Van der Hoeven Horticultural Projects B.V.
- Dalsem Greenhouse Projects B.V.
- KUBO Group B.V.
- Signify N.V.
- Current Lighting Solutions, LLC
- Heliospectra AB
- Argus Control Systems Limited
- Netafim Ltd.
最近の産業開発事情 米国商業温室市場
- 2026年6月:Ridder Holding Harderwijk B.V.はアムステルダムで開催されたGreenTech 2026においてHortimax Plus気候コンピューターを発表し、Hortimax製品ポートフォリオを完成させ、完全な温室管理能力へのエントリーポイントとして費用対効果が高く将来対応型のプロセス自動化を求める中規模のグローバルおよび米国温室オペレーターを特に対象としました。
- 2026年6月:Signify N.V.はPhilips GreenPower LED Toplighting ForceポートフォリオをPerformanceモデルとEliteモデルで拡張し、Elite構成で最大4.2マイクロモル毎ジュールの効率を実現し、初期投資の低減と最大限の長期照明効率の間で製品レベルの選択肢を栽培者に提供しました。
- 2026年1月:Priva B.V.とIUNUは、Priva Oneの気候実行データとIUNUのLUNAシステムを統合し、商業温室栽培者向けに1週間から8週間の収量予測機能を提供するテクノロジーパートナーシップを発表し、手動の作物登録を必要とせずに気候管理記録を予測的な運営インテリジェンスに変換しました。
米国商業温室市場レポートの範囲
米国商業温室市場レポートは、設備タイプ別(暖房システム、冷却・換気システム、LED植物育成照明、灌漑・液肥施用システム、気候制御・自動化ソフトウェア、スクリーニング・シェーディングシステム、および構造コンポーネント〔グレージングシステム、フレームおよびトラス〕)、作物タイプ別(果物・野菜〔トマト、キュウリ、レタス・葉物野菜、ピーマン、イチゴ・ベリー類〕、花卉・観賞植物〔切り花、鉢植え植物・ベッディングプランツ〕、ハーブ・マイクログリーン、大麻・特産作物〔医療用大麻、苗・繁殖作物〕)、温室タイプ別(ガラス温室、プラスチックフィルム温室、硬質ポリカーボネート温室、ハイブリッド・半密閉型温室)、栽培技術別(水耕栽培〔栄養液薄膜法、深水培養法、点滴水耕栽培〕、非水耕土壌・培地〔土壌ベース、ヤシ繊維・ロックウール培地〕、ハイブリッド・垂直統合)、エンドユーザー別(商業栽培者、研究・教育機関、小売ガーデンセンター・苗木業者)にセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| 暖房システム | |
| 冷却・換気システム | |
| LED植物育成照明 | |
| 灌漑・液肥施用システム | |
| 気候制御・自動化ソフトウェア | |
| スクリーニング・シェーディングシステム | |
| 構造コンポーネント | グレージングシステム |
| フレームおよびトラス |
| 果物・野菜 | トマト |
| キュウリ | |
| レタス・葉物野菜 | |
| ピーマン | |
| イチゴ・ベリー類 | |
| 花卉・観賞植物 | 切り花 |
| 鉢植え植物・ベッディングプランツ | |
| ハーブ・マイクログリーン | |
| 大麻・特産作物 | 医療用大麻 |
| 苗・繁殖作物 |
| ガラス温室 |
| プラスチックフィルム温室 |
| 硬質ポリカーボネート温室 |
| ハイブリッド・半密閉型温室 |
| 水耕栽培 | 栄養液薄膜法 |
| 深水培養法 | |
| 点滴水耕栽培 | |
| 非水耕土壌・培地 | 土壌ベース |
| ヤシ繊維・ロックウール培地 | |
| ハイブリッド・垂直統合 |
| 商業栽培者 |
| 研究・教育機関 |
| 小売ガーデンセンター・苗木業者 |
| 設備タイプ別 | 暖房システム | |
| 冷却・換気システム | ||
| LED植物育成照明 | ||
| 灌漑・液肥施用システム | ||
| 気候制御・自動化ソフトウェア | ||
| スクリーニング・シェーディングシステム | ||
| 構造コンポーネント | グレージングシステム | |
| フレームおよびトラス | ||
| 作物タイプ別 | 果物・野菜 | トマト |
| キュウリ | ||
| レタス・葉物野菜 | ||
| ピーマン | ||
| イチゴ・ベリー類 | ||
| 花卉・観賞植物 | 切り花 | |
| 鉢植え植物・ベッディングプランツ | ||
| ハーブ・マイクログリーン | ||
| 大麻・特産作物 | 医療用大麻 | |
| 苗・繁殖作物 | ||
| 温室タイプ別 | ガラス温室 | |
| プラスチックフィルム温室 | ||
| 硬質ポリカーボネート温室 | ||
| ハイブリッド・半密閉型温室 | ||
| 栽培技術別 | 水耕栽培 | 栄養液薄膜法 |
| 深水培養法 | ||
| 点滴水耕栽培 | ||
| 非水耕土壌・培地 | 土壌ベース | |
| ヤシ繊維・ロックウール培地 | ||
| ハイブリッド・垂直統合 | ||
| エンドユーザー別 | 商業栽培者 | |
| 研究・教育機関 | ||
| 小売ガーデンセンター・苗木業者 | ||
レポートで回答される主要な質問
2031年における米国商業温室市場の予測値は?
市場は2031年までに3.7 ビリオン 米ドルに達すると予測されており、2026年~2031年にかけてCAGR 8.16%で成長します。この見通しは、構造物、設備、自動化、および統合温室ソリューションへの投資を反映しています。
米国の商業温室支出をリードする設備カテゴリーはどれですか?
気候制御・自動化ソフトウェアは2025年に27%のシェアで設備需要をリードし、2026年~2031年にかけてCAGR 12.5%で成長すると予測されています。気候、光、水、栄養素供給の調整された管理をサポートします。
米国の温室活動において最大のシェアを占める作物はどれですか?
果物・野菜は2025年に57%のシェアを占め、年間を通じて小売業者に供給されるトマト、キュウリ、レタス、その他の作物によって支えられています。花卉、観賞植物、ハーブ、マイクログリーンも設備需要を支えています。
商業温室システムの主要な購買者は誰ですか?
商業栽培者は2025年に86%のシェアを占め、研究・教育機関は2026年~2031年にかけてCAGR 9.5%で最も速く成長するエンドユーザーグループです。小売ガーデンセンターと苗木業者は安定した季節的な購買グループであり続けています。