
Tamaño y Participación del Mercado de Invernaderos Comerciales de Estados Unidos
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
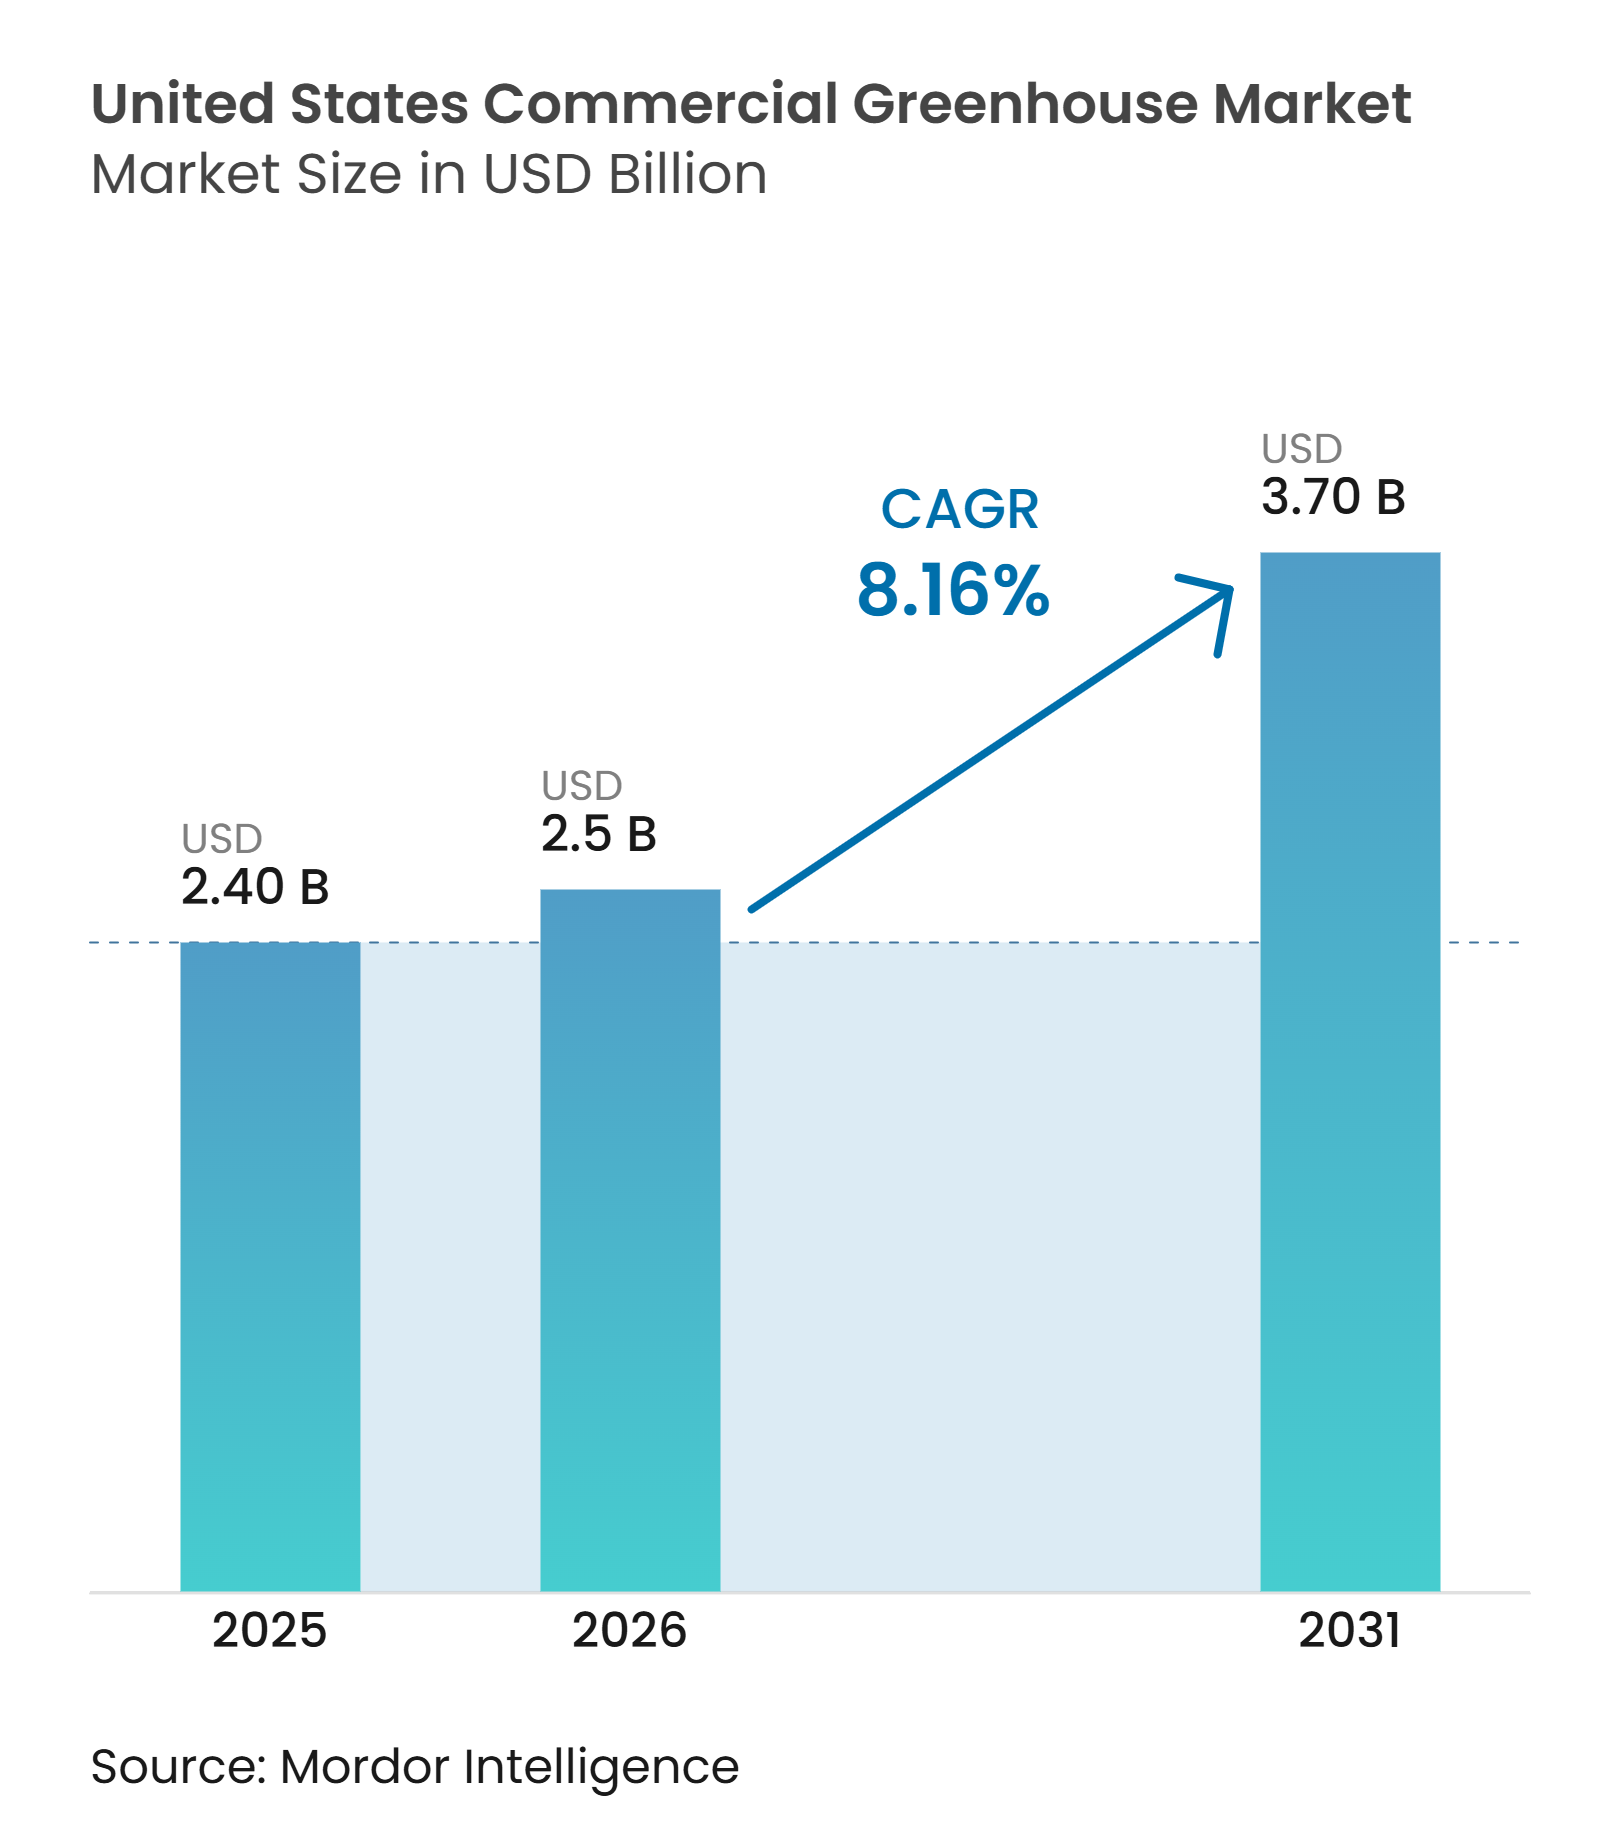
| Tamaño del mercado en el año base (2025) | 2.40 Mil millones de dólares |
| Tamaño del Mercado (2026) | 2.5 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.70 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.16 % |
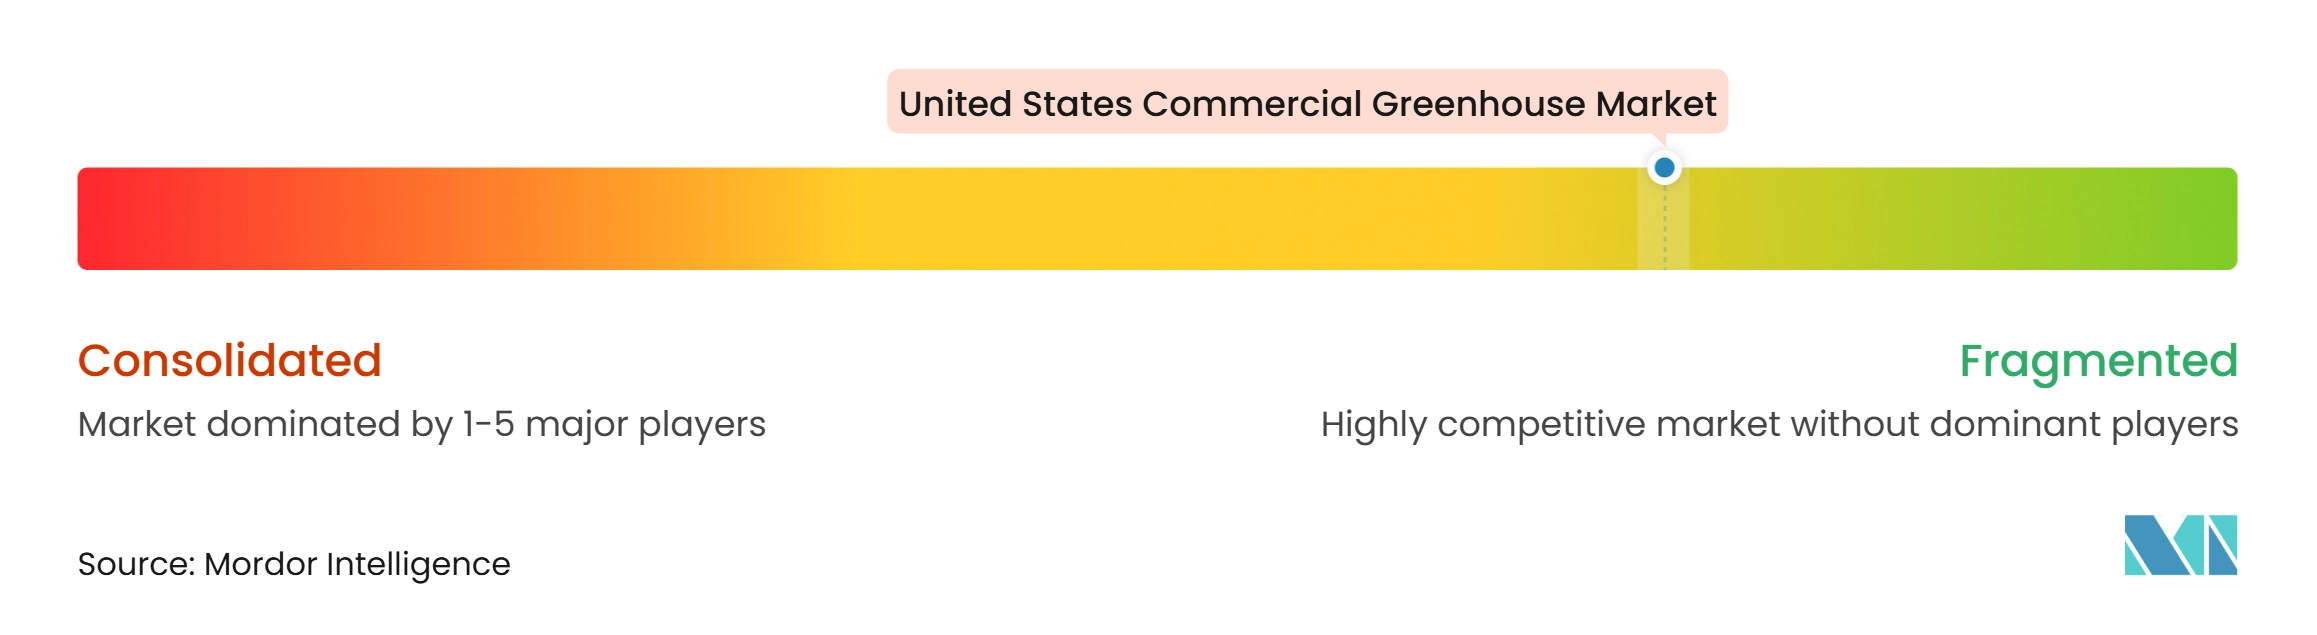
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Invernaderos Comerciales de Estados Unidos por Mordor Intelligence
El tamaño del mercado de invernaderos comerciales de Estados Unidos fue valorado en 2,4 mil millones de USD en 2025 y se estima que crecerá desde 2,5 mil millones de USD en 2026 hasta alcanzar los 3,7 mil millones de USD en 2031, a una CAGR del 8,16% durante el período de pronóstico (2026-2031). La demanda de productos frescos de origen nacional durante todo el año está respaldando la inversión en estructuras y equipos para garantizar un suministro predecible. Las ventas de cultivos alimentarios protegidos alcanzaron los 1,01 mil millones de USD según el Servicio Nacional de Estadísticas Agrícolas del Departamento de Agricultura de Estados Unidos (USDA NASS), un 44% por encima de 2019, lo que muestra el cambio continuo hacia la producción protegida según el Servicio Nacional de Estadísticas Agrícolas del Departamento de Agricultura de Estados Unidos (USDA NASS). Los compradores minoristas y del sector de servicios de alimentación necesitan calidad y suministro constantes, mientras que los productores necesitan sistemas que gestionen la mano de obra, la energía y las condiciones de los cultivos con mayor precisión. Estas condiciones crean oportunidades para sistemas integrados de control climático, iluminación, riego y cultivo en todo el mercado de invernaderos comerciales de Estados Unidos.
Conclusiones Clave del Informe
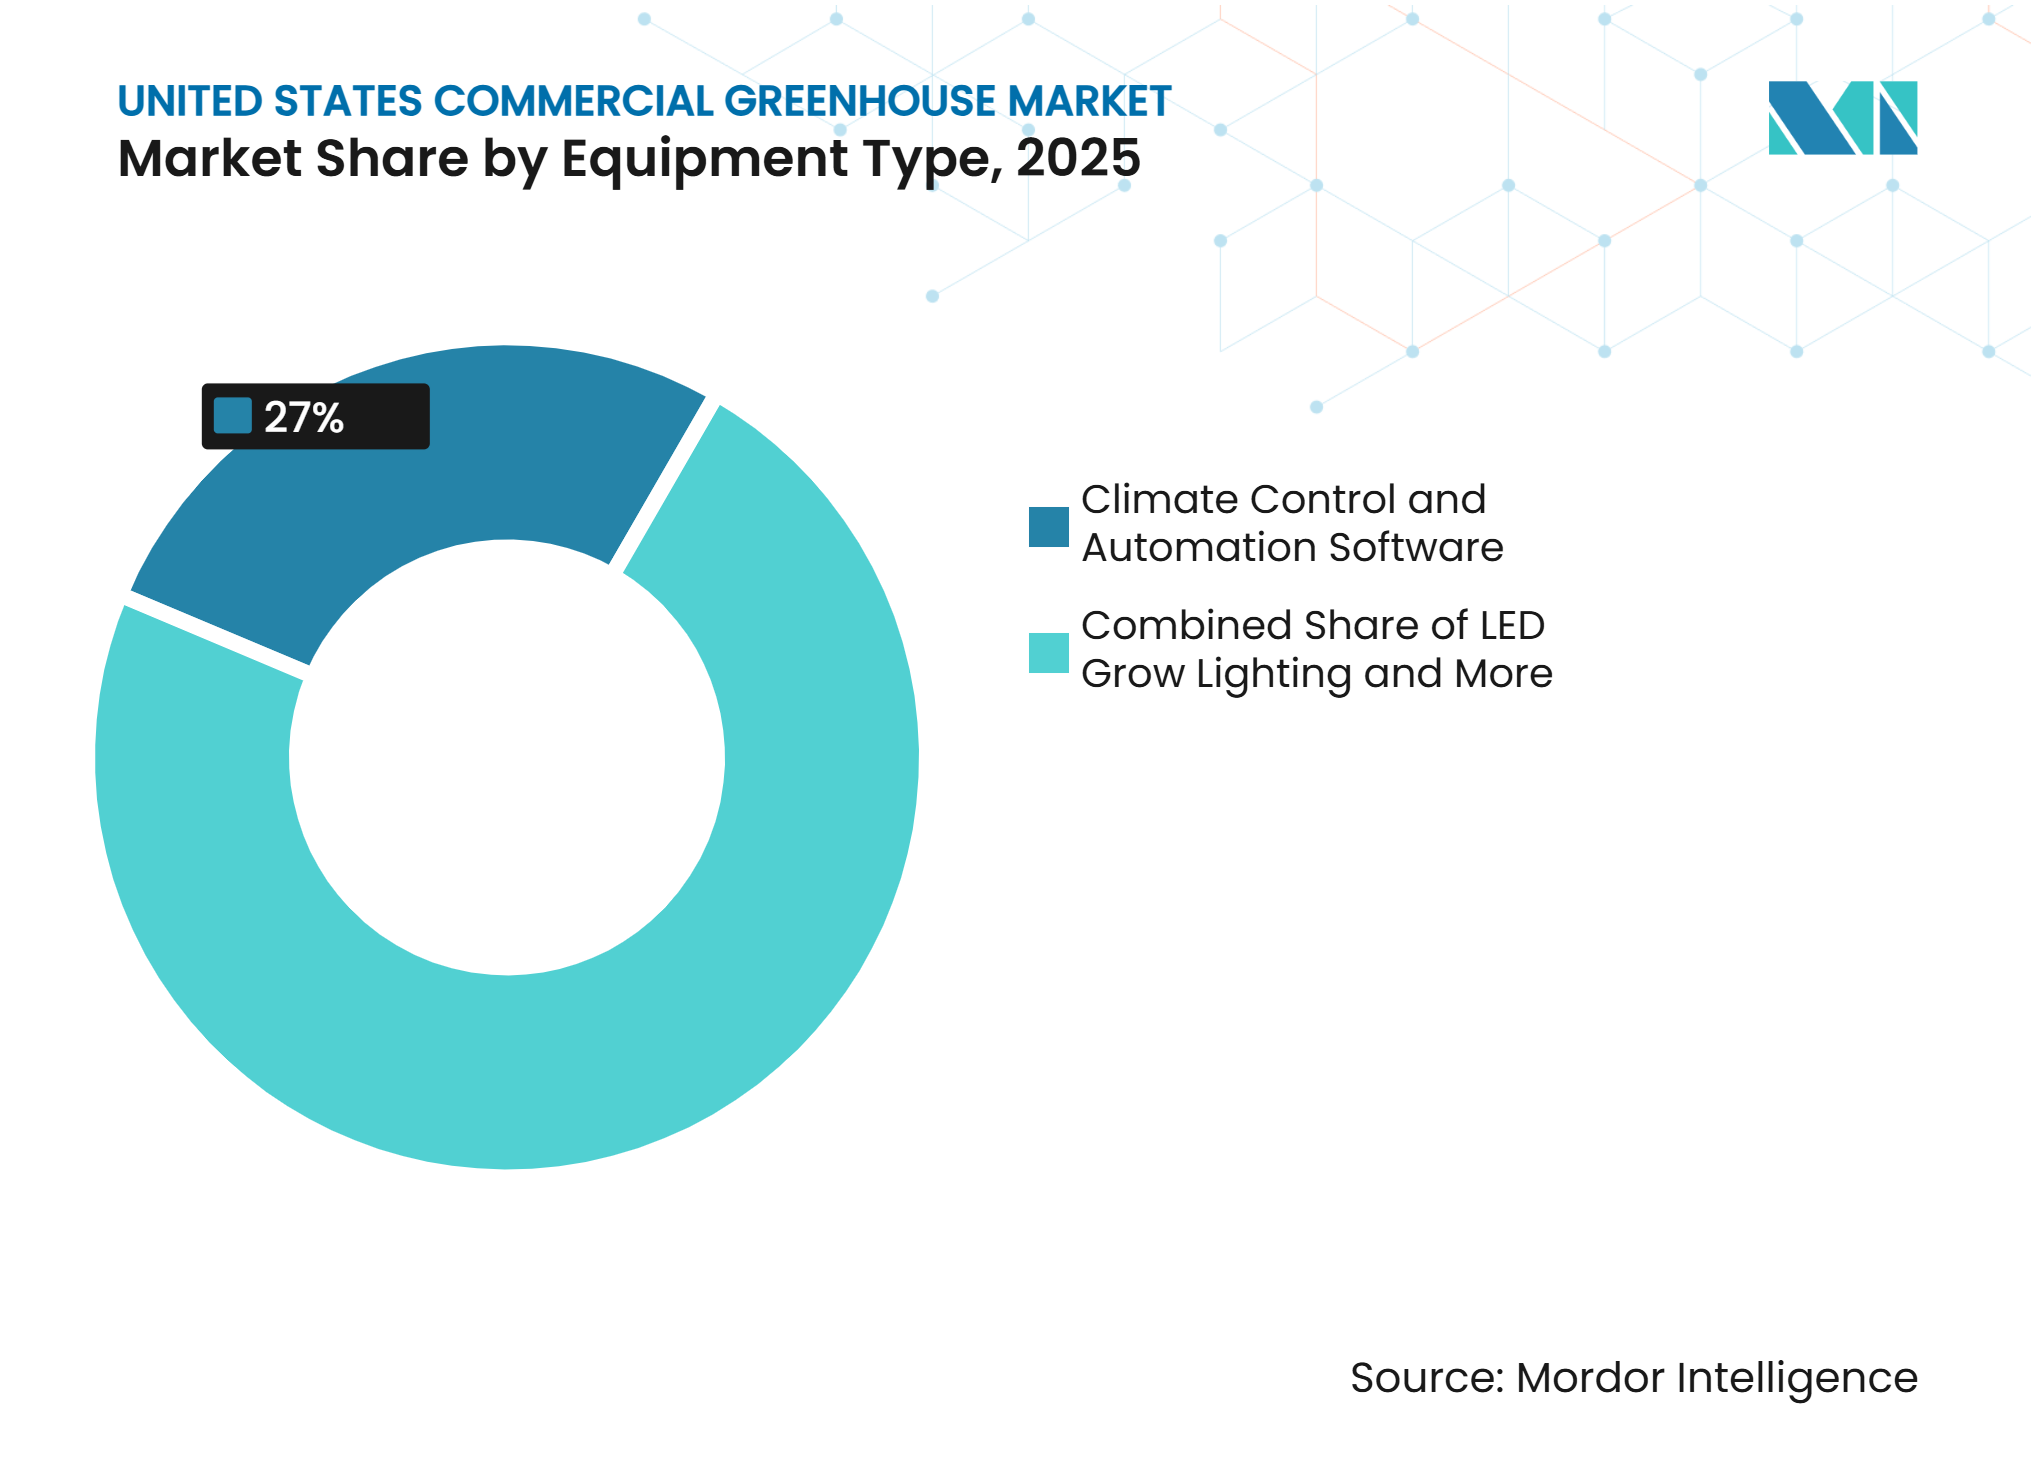
- Por tipo de equipo, el software de control climático y automatización fue el segmento más grande, con el 27% de la participación del mercado de invernaderos comerciales de Estados Unidos en 2025. Se proyecta que sea el segmento de mayor crecimiento, con una CAGR del 12,5% durante 2026–2031.
- Por tipo de cultivo, las frutas y verduras fueron el segmento más grande con el 57% del tamaño del mercado de invernaderos comerciales de Estados Unidos en 2025, mientras que se anticipa que las hierbas y microvegetales crezcan a una CAGR del 11,5% durante 2026–2031.
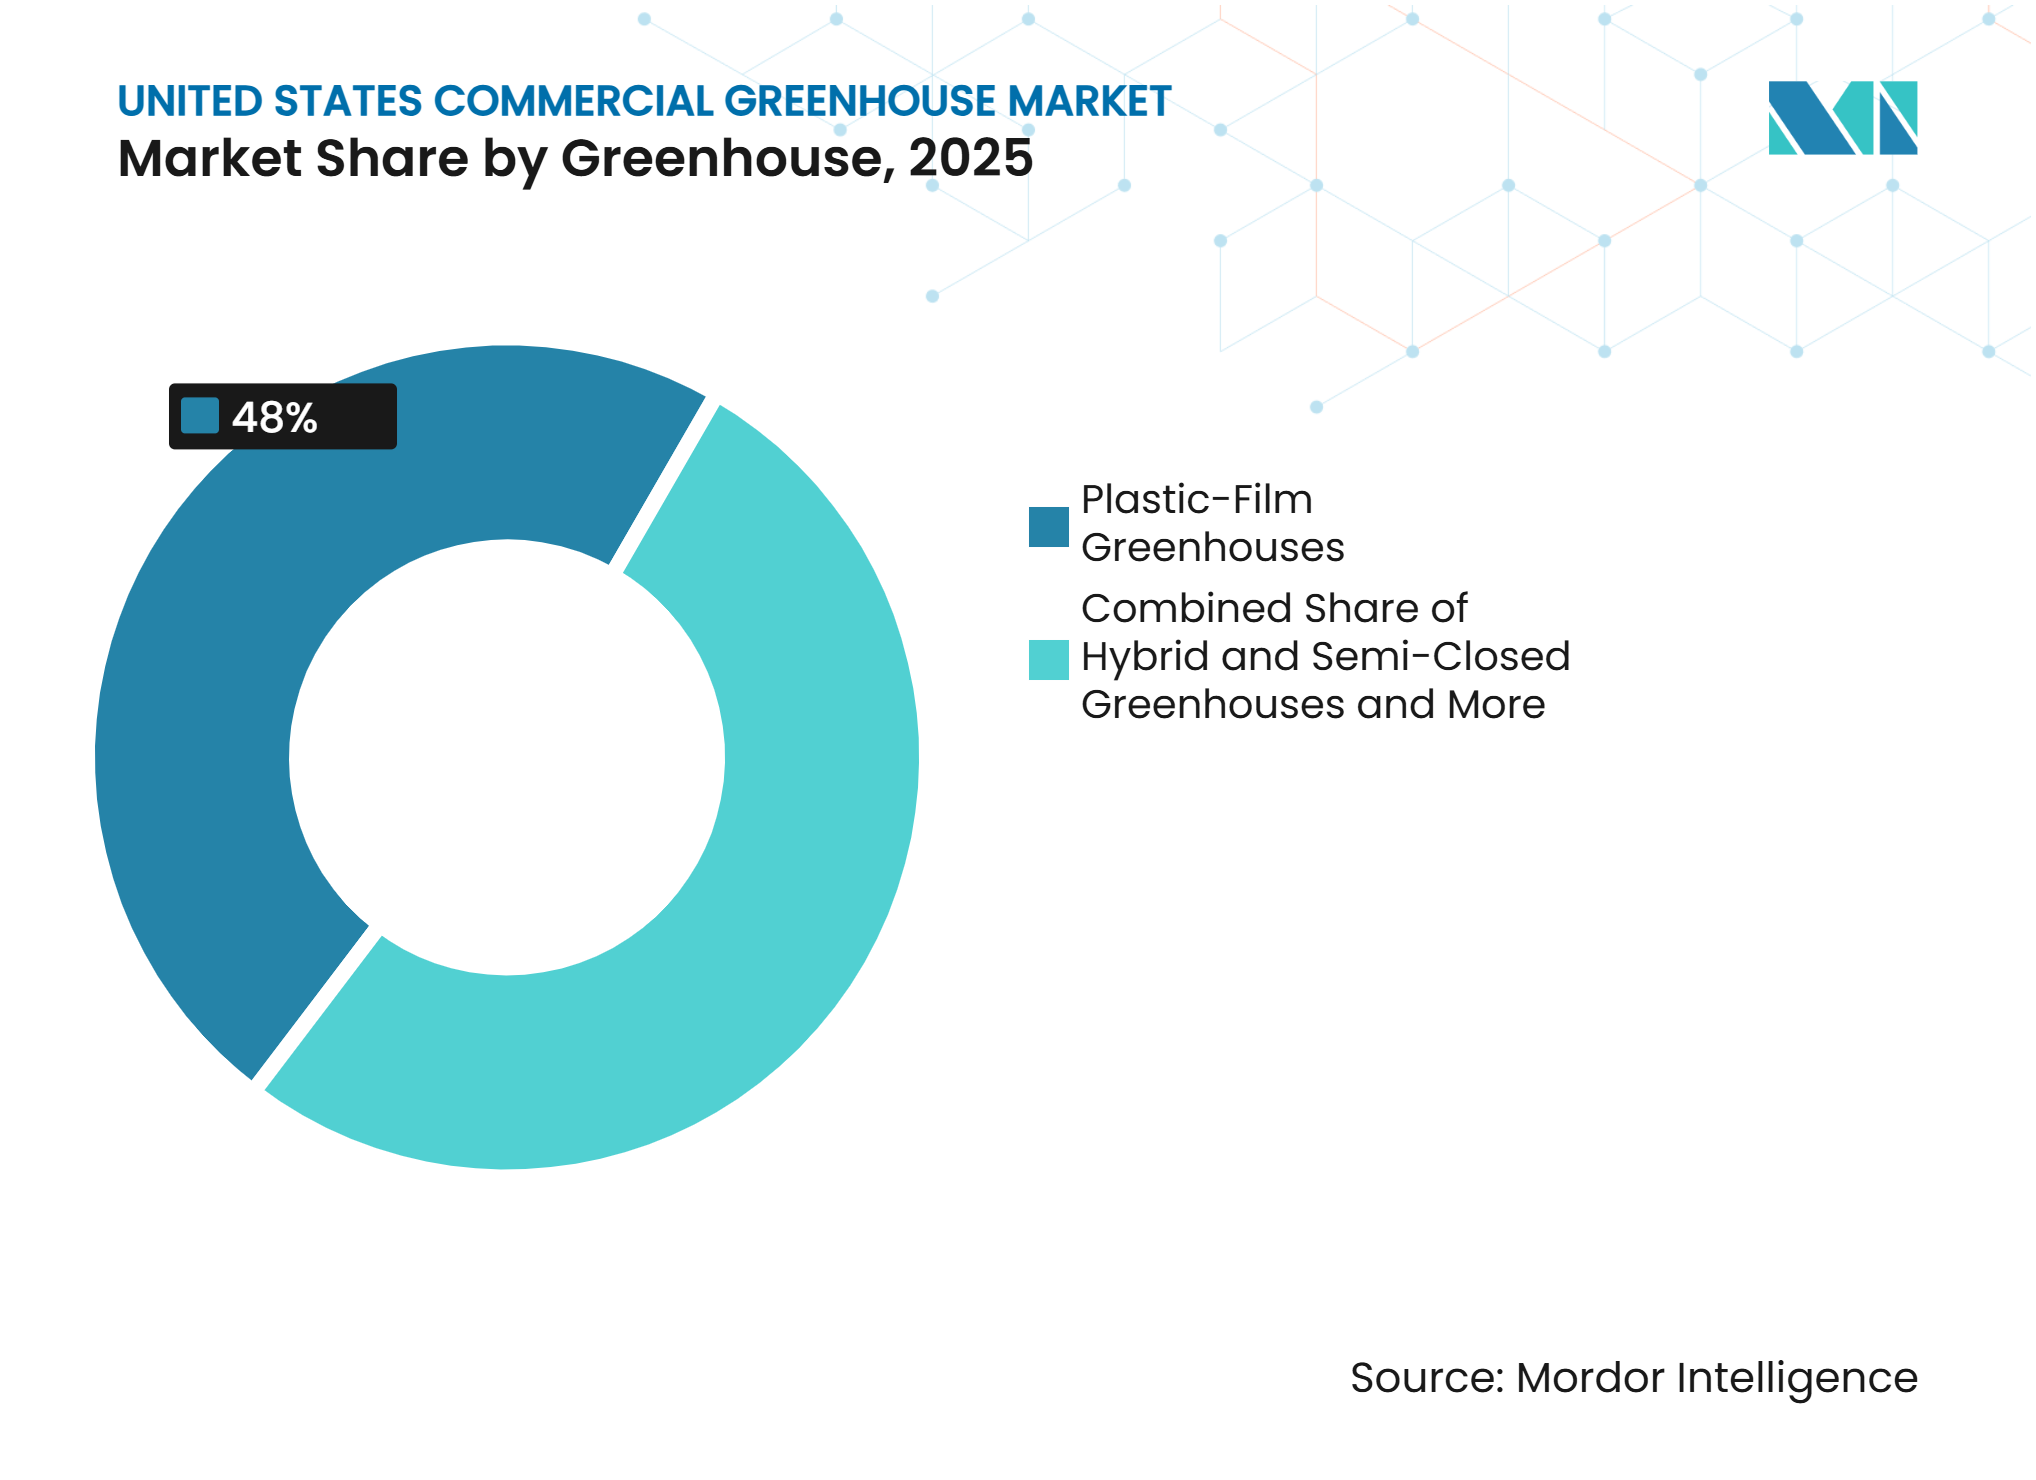
- Por tipo de invernadero, los invernaderos de película plástica fueron el segmento más grande con una participación del 48% en 2025, mientras que se proyecta que los invernaderos híbridos y semicerrados crezcan a una CAGR del 10,8% durante 2026–2031.
- Por tecnología de cultivo, el cultivo hidropónico fue el segmento más grande con una participación del 55% en 2025, mientras que la integración híbrida y vertical se proyecta que crezca a una CAGR del 12,2% durante 2026–2031.
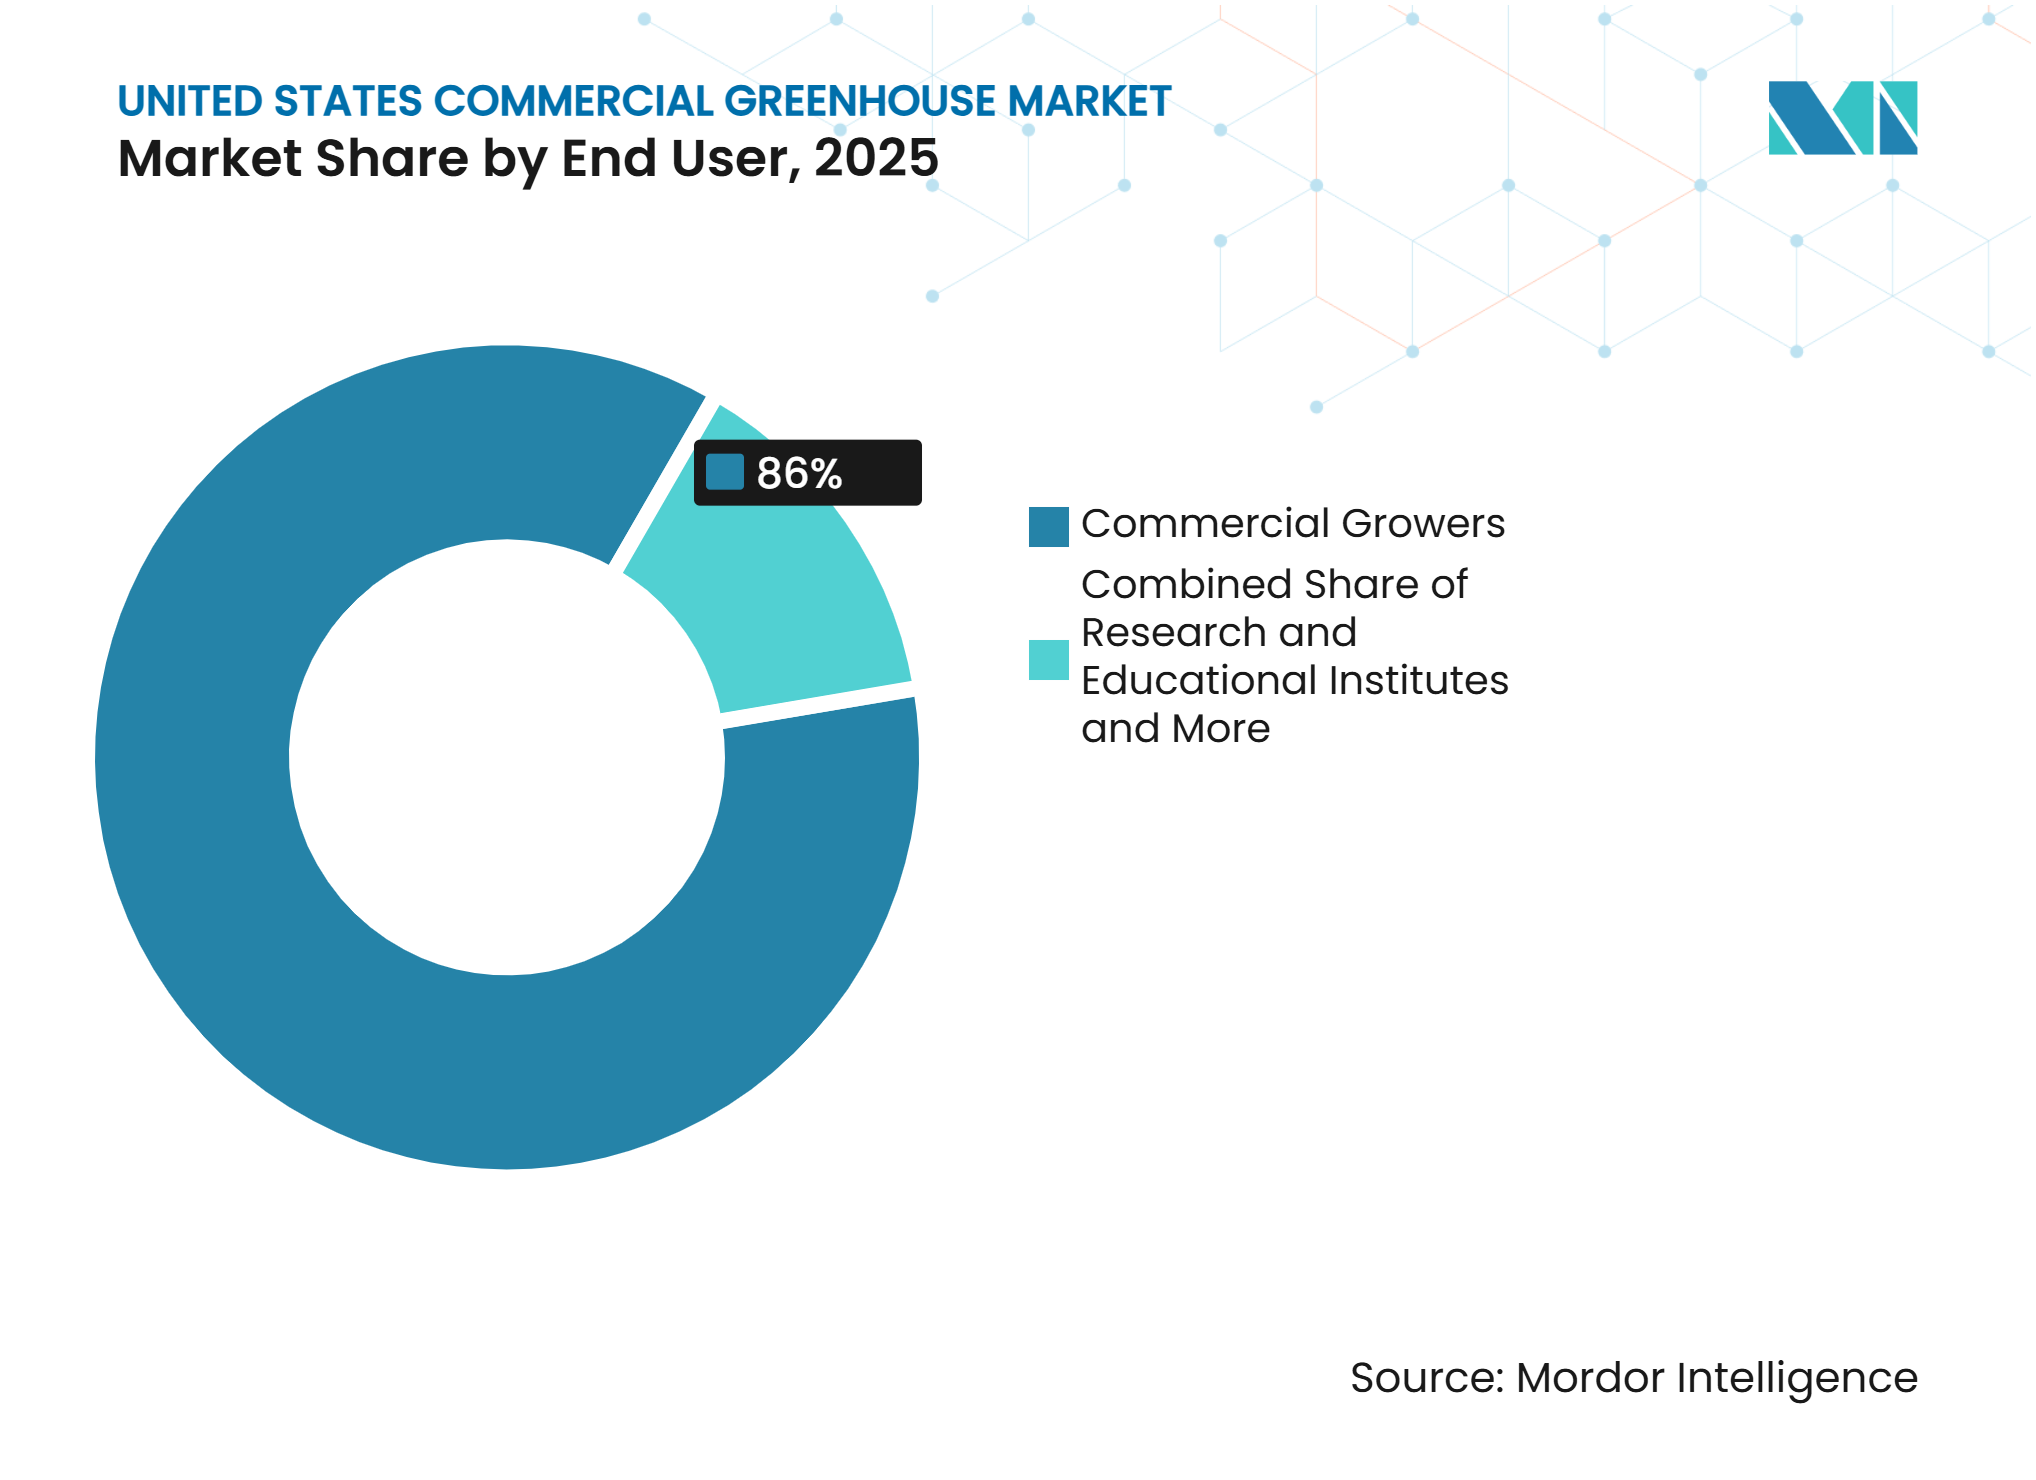
- Por usuario final, los productores comerciales fueron el segmento más grande con una participación del 86% en 2025, mientras que se anticipa que los institutos de investigación y educación crezcan a una CAGR del 9,5% durante 2026–2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Productos de Invernadero Nacionales Durante Todo el Año | +2.0% | Estados Unidos, especialmente el Noreste, el Medio Oeste y el Oeste | Corto plazo (≤ 2 años) |
| Derechos Antidumping sobre Tomates Mexicanos que Apoyan a los Productores Nacionales de Invernadero | +1.8% | Estados Unidos, especialmente el Noreste, el Medio Oeste y el Oeste | Mediano plazo (2-4 años) |
| Expansión de la Producción en Invernaderos para Frutas, Verduras, Hierbas y Plantas Ornamentales de Alto Valor | +1.5% | Estados Unidos, especialmente el Oeste, el Sur y el Medio Oeste | Mediano plazo (2-4 años) |
| Adopción de Automatización para Abordar las Limitaciones de Disponibilidad de Mano de Obra en Invernaderos | +1.3% | Estados Unidos, especialmente el Medio Oeste, el Sur y el Oeste | Mediano plazo (2-4 años) |
| Crecimiento de los Sistemas de Gestión de Energía Conectados a la Red Eléctrica en Invernaderos de EE. UU. | +0.6% | Estados Unidos, especialmente el Noreste, el Medio Oeste y el Oeste | Largo plazo (≥ 4 años) |
| Preferencia de Minoristas y Servicios de Alimentación por un Suministro Doméstico Constante de Invernaderos | +0.5% | Estados Unidos, especialmente el Noreste, el Medio Oeste y el Oeste | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Productos de Invernadero Nacionales Durante Todo el Año
La demanda de los consumidores de verduras frescas de invernadero de origen nacional ha superado el nicho premium y ahora conforma las compras minoristas del mercado general. El Censo de Especialidades Hortícolas de 2024 registró un aumento del 44% en las ventas de cultivos alimentarios protegidos entre 2019 y 2024, según el Servicio Nacional de Estadísticas Agrícolas del Departamento de Agricultura de Estados Unidos (USDA NASS). Ese cambio respalda el mercado de invernaderos comerciales de Estados Unidos porque las instalaciones protegidas pueden producir verduras cuando la oferta local a campo abierto es limitada. Los acuerdos de compra plurianuales pueden dar a los productores una mayor visibilidad de la demanda al evaluar nuevos proyectos de invernadero. Estos acuerdos también apoyan las instalaciones cercanas a los principales centros de consumo en el Noreste y el Medio Oeste, donde las rutas de suministro más cortas pueden ser importantes para los minoristas. Los requisitos de suministro nacional, por lo tanto, refuerzan el argumento a favor de la producción gestionada climáticamente durante todo el año.
Derechos Antidumping sobre Tomates Mexicanos que Apoyan a los Productores Nacionales de Invernadero
El Departamento de Comercio de Estados Unidos dio por terminado el acuerdo de suspensión de tomates de 2019 con México el 14 de julio de 2025 e impuso derechos antidumping del 17,09% sobre la mayoría de las importaciones de tomates frescos de México, incluidas las variedades de invernaderoEl Departamento de Comercio anuncia la retirada del Acuerdo de Suspensión de 1 sobre Tomates Frescos de México, ITA, trade.gov">[1]. El arancel eleva los costos del mayor competidor importador, ya que México suministra aproximadamente dos tercios de los tomates consumidos en Estados Unidos. En agosto de 2026, la Comisión de Comercio Internacional de Estados Unidos (USITC) mantuvo la orden vigente, lo que indica que la política seguirá siendo un factor duradero en las decisiones de fijación de precios y abastecimiento. Se espera que esto mejore la competitividad en precios de los productores de invernadero de Estados Unidos, aunque el efecto sobre la capacidad nacional dependerá de la rapidez con que los productores puedan ampliar la producción de tomates madurados en la vid.
Expansión de la Producción en Invernaderos para Frutas, Verduras, Hierbas y Plantas Ornamentales de Alto Valor
Los cultivos alimentarios y ornamentales de alto valor están ampliando la base comercial para la inversión en invernaderos. Según el USDA NASS, las ventas de plantas de vivero alcanzaron los 5,3 mil millones de USD en 2024, mientras que las ventas anuales de plantas de parterre y jardín alcanzaron los 2,7 mil millones de USD, con ambas categorías registrando crecimiento respecto al año anterior. El mismo censo encontró que las ventas de plantas herbáceas perennes en maceta aumentaron un 47% entre 2019 y 2024, mientras que las ventas de plantas con flores en maceta aumentaron un 7%. Las hierbas y los microvegetales también apoyan instalaciones flexibles que pueden rotar albahaca, cilantro, rúcula y verduras de especialidad a lo largo de los ciclos de cultivo. Esta combinación de cultivos favorece sistemas adaptables de riego, suministro de nutrientes, iluminación y control ambiental en lugar de instalaciones de cultivo único. La demanda de cultivos alimentarios y ornamentales está ampliando las compras de equipos en el mercado de invernaderos comerciales de Estados Unidos.
Adopción de Automatización para Abordar las Limitaciones de Disponibilidad de Mano de Obra en Invernaderos
La automatización se está convirtiendo en una respuesta práctica a las limitaciones de mano de obra y a la necesidad de condiciones de cultivo constantes. La automatización puede coordinar la temperatura, la humedad, los niveles de dióxido de carbono, el riego, la iluminación y la fertigación con menos pasos operativos. Priva B.V. lanzó Connext 916 en 2026 con control dinámico de luz, compatibilidad con los sistemas LED Philips GreenPower y funciones adicionales de gestión de energía. Ridder Holding Harderwijk B.V. presentó el ordenador climático Hortimax Plus en GreenTech 2026 para operadores que buscan un punto de entrada de menor costo a la gestión integrada de invernaderos. Estos desarrollos de productos muestran que los proveedores están atendiendo tanto a instalaciones más grandes como a productores de mediana escala. El mercado de invernaderos comerciales de Estados Unidos se beneficia cuando la automatización puede adoptarse por etapas en lugar de solo a través de rediseños completos de las instalaciones.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Requisitos de Capital Inicial para la Construcción de Invernaderos Comerciales | -1.50% | Estados Unidos, especialmente el Medio Oeste, el Noreste y el Oeste | Corto plazo (≤ 2 años) |
| Altos Costos de Calefacción Invernal e Iluminación Suplementaria en las Regiones de Cultivo del Norte de EE. UU. | -1.00% | Estados Unidos, especialmente el Noreste y el Medio Oeste | Mediano plazo (2-4 años) |
| Complejidad de Permisos Estatales y Locales, Zonificación y Códigos de Construcción para Proyectos de Invernadero | -0.80% | Estados Unidos, especialmente el Noreste y el Oeste | Mediano plazo (2-4 años) |
| Escasez de Personal de Ingeniería, Operaciones y Automatización Técnica Especializado en Invernaderos de EE. UU. | -0.70% | Estados Unidos, especialmente el Medio Oeste, el Sur y el Oeste | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Requisitos de Capital Inicial para la Construcción de Invernaderos Comerciales
La construcción de invernaderos comerciales requiere una inversión inicial sustancial antes de que una instalación comience a generar ingresos. La inversión cubre la estructura, el acristalamiento, la calefacción, la ventilación, el riego, la iluminación, los controles y la preparación del terreno. Los operadores de mediana escala pueden enfrentar una difícil situación de financiamiento porque sus proyectos pueden no calificar para las mismas opciones de financiamiento que los proyectos más pequeños respaldados por subvenciones o las construcciones institucionales más grandes. El Departamento de Agricultura de Estados Unidos invirtió 120 millones de USD en 516 proyectos de energía limpia en 2025 a través de su Programa de Energía Rural para América, que sigue disponible hasta el año fiscal 2027. Dicho apoyo puede mejorar la viabilidad de las mejoras energéticas, pero no elimina el costo total de un nuevo invernadero de alta tecnología. La construcción y modernización por fases pueden, por lo tanto, seguir siendo más accesibles que los grandes desarrollos en un solo sitio en el mercado de invernaderos comerciales de Estados Unidos.
Altos Costos de Calefacción Invernal e Iluminación Suplementaria en las Regiones de Cultivo del Norte de EE. UU.
La calefacción invernal y la iluminación suplementaria siguen siendo problemas operativos importantes para las instalaciones en las regiones de cultivo del norte. El Programa de Asistencia Técnica de Pensilvania documentó un proyecto de eficiencia energética en invernaderos en 2025 que redujo los costos anuales en 33.000 USD tras mejoras en la iluminación y la envolvente del edificio respaldadas por una evaluación del Programa de Energía Rural para América[2]. Este ejemplo muestra por qué los productores están evaluando las mejoras de iluminación junto con las medidas de aislamiento y calefacción. Signify N.V. presentó sus modelos Philips GreenPower LED Toplighting Force Performance y Elite en 2026, con la configuración Elite ofreciendo hasta 4,2 micromoles por julio de eficacia. La mejora en la eficiencia de la iluminación puede reducir el consumo de energía, aunque no elimina la exposición a los precios regionales de la energía. Los operadores del norte deben continuar sopesando los beneficios de producción del suministro durante todo el año frente a los costos de calefacción e iluminación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Equipo:
El Software Lidera la Demanda de EquiposEl software de control climático y automatización representó el 27% del tamaño del mercado de invernaderos comerciales de Estados Unidos en 2025. Se proyecta que el segmento crezca a una CAGR del 12,5% durante 2026–2031, la más rápida entre todos los tipos de equipos. El segmento apoya la gestión centralizada de temperatura, humedad, dióxido de carbono, iluminación, riego y fertigación. Los productores están pasando de puntos de control separados a plataformas que coordinan las decisiones operativas en toda la instalación. Priva B.V. actualizó Connext 916 en 2026 para proporcionar control dinámico de luz en múltiples sistemas de iluminación y capacidades más sólidas de gestión de energía. Este tipo de integración hace que los controles sean relevantes tanto para el rendimiento de los cultivos como para la gestión de la energía. También aumenta el valor de los datos que los operadores pueden utilizar en las decisiones de producción diarias.
Los sistemas de riego y fertigación siguen siendo importantes porque la producción sin suelo requiere un suministro confiable de agua y nutrientes. Los sistemas de calefacción, refrigeración y ventilación siguen siendo esenciales, pero sus especificaciones varían según las zonas climáticas. Las instalaciones del norte dan mayor énfasis a la capacidad de calefacción, mientras que las instalaciones del sur requieren ventilación y refrigeración efectivas. Las mallas, los sistemas de sombreado, el acristalamiento, los marcos y las cerchas son categorías de capital establecidas donde las mejoras materiales pueden extender los ciclos de reemplazo. Los sistemas de iluminación también se están integrando cada vez más con los controles climáticos a medida que los productores buscan alinear el uso de energía con los requisitos de los cultivos. En conjunto, estas categorías de equipos apoyan un cambio más amplio de componentes individuales hacia sistemas operativos coordinados de invernadero.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tipo de Cultivo:
Las Frutas y Verduras Siguen Siendo la Categoría Más GrandeLas frutas y verduras representaron el 57% de la participación del mercado de invernaderos comerciales de Estados Unidos en 2025, convirtiéndolas en el segmento de tipo de cultivo más grande. Los tomates, pepinos y lechugas de invernadero proporcionan especificaciones constantes para los minoristas durante los períodos en que la oferta a campo abierto es menos confiable. Dalsem Greenhouse Projects B.V. informó que su proyecto Pluck'd en el condado de Carroll, Virginia, comenzó operaciones en 2026 y tiene como objetivo más de 20.411,66 toneladas métricas de producción anual de tomates para el Noreste, el Sureste y el Medio Oeste. Este proyecto refleja la escala de las instalaciones de tomate que se construyen para la distribución regional. Se proyecta que las hierbas y los microvegetales crezcan a una CAGR del 11,5% durante 2026–2031, la más rápida entre todos los tipos de cultivos. Su crecimiento está vinculado a la demanda del sector de servicios de alimentación de ingredientes especiales trazables y a la flexibilidad operativa que ofrecen los ciclos de cultivo cortos.
Las flores y las plantas ornamentales siguen siendo importantes junto con los cultivos alimentarios. Las ventas de floricultura de Estados Unidos alcanzaron los 8,4 mil millones de USD en 2025, un aumento del 25% respecto a 2024, según el Servicio Nacional de Estadísticas Agrícolas del Departamento de Agricultura de Estados Unidos (USDA NASS)[3]. Las flores cortadas, las plantas en maceta y las plantas de parterre apoyan la demanda de estructuras de invernadero y sistemas ambientales. El cannabis y los cultivos de especialidad mantienen una presencia en invernaderos donde el cultivo regulado requiere condiciones controladas. Las plántulas y los cultivos de propagación también necesitan una gestión ambiental confiable durante el desarrollo temprano. Las fresas y otros frutos del bosque son una categoría premium emergente a medida que maduran los métodos de producción controlada. La combinación de cultivos permite a los proveedores de equipos atender instalaciones con diferentes ciclos de producción, requisitos climáticos y puntos de precio.
Por Tipo de Invernadero:
La Película Plástica Es la Categoría de Estructura Más GrandeLos invernaderos de película plástica fueron el segmento de tipo de invernadero más grande, con una participación del 48% del mercado de invernaderos comerciales de Estados Unidos en 2025. El Censo de Especialidades Hortícolas de 2024 registró 666 millones de pies cuadrados de área de película plástica, en comparación con 109 millones de pies cuadrados bajo vidrio y 111 millones de pies cuadrados bajo plástico rígido. El menor costo de capital por pie cuadrado apoya el uso de película plástica en muchas operaciones comerciales. Estas estructuras pueden ser apropiadas cuando los productores necesitan ampliar la capacidad con una inversión inicial menor. Las estructuras de vidrio y policarbonato rígido siguen siendo relevantes cuando el valor del cultivo, la transmisión de luz, el rendimiento térmico o la larga vida útil del activo justifican un mayor costo. La selección de la estructura, por lo tanto, depende de la combinación de cultivos, el clima, el financiamiento y la vida operativa esperada.
Se proyecta que los invernaderos híbridos y semicerrados crezcan a una CAGR del 10,8% durante 2026–2031, la más rápida entre todos los tipos de invernaderos. Estos diseños utilizan manejo controlado del aire y deshumidificación para gestionar el clima interior con mayor precisión que las estructuras convencionales de ventilación abierta. Van der Hoeven Horticultural Projects B.V. implementó su sistema de invernadero semicerrado ModulAIR en la instalación de lechuga de Local Bounti en Texas en 2024. El crecimiento del segmento refleja el interés en sistemas de producción que equilibran el uso de energía, la deshumidificación y la gestión del dióxido de carbono.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tecnología de Cultivo:
La Hidroponía Apoya la Producción ComercialEl cultivo hidropónico fue el segmento de tecnología de cultivo más grande, con una participación del 55% en 2025. Ofrece a los productores un control preciso del suministro de agua y nutrientes en sistemas de producción sin suelo. La Técnica de Película de Nutrientes y el Cultivo en Agua Profunda se utilizan ampliamente para verduras de hoja y hierbas, mientras que la hidroponía por goteo apoya la producción de tomates y pepinos. KUBO Group B.V. informó en 2024 que había apoyado proyectos de invernadero de BrightFarms en varios estados de Estados Unidos, incluidos Nuevo Hampshire, Pensilvania, Virginia, Carolina del Norte, Ohio e Illinois. Estos proyectos ilustran el modelo regional utilizado para la producción comercial de invernaderos hidropónicos. Los sistemas hidropónicos son particularmente útiles cuando los productores necesitan condiciones repetibles en la zona radicular y un uso eficiente de un área de producción protegida.
Se proyecta que la integración híbrida y vertical crezca a una CAGR del 12,2% durante 2026–2031, la más rápida entre todas las tecnologías de cultivo. Los operadores utilizan este enfoque para aumentar la densidad de rendimiento sin expandir la huella total de la instalación al mismo ritmo. Los sistemas basados en suelo y los métodos de sustrato siguen siendo relevantes para las plantas ornamentales y algunos cultivos regulados. La fibra de coco y la lana de roca pueden apoyar la producción de tomates y pepinos en espaldera alta al permitir una gestión detallada de la zona radicular con menor complejidad del sistema que los sistemas totalmente recirculantes. La Sociedad Americana de Ingenieros Agrícolas y Biológicos proporciona normas técnicas relevantes para el diseño de sistemas de riego y fertigación para la horticultura comercial. La industria de invernaderos comerciales de Estados Unidos, por lo tanto, incluye varios enfoques de cultivo en lugar de una única vía tecnológica.
Por Usuario Final:
Los Productores Comerciales Representan la Mayor Parte de la DemandaLos productores comerciales fueron el segmento de usuario final más grande, representando el 86% del mercado de invernaderos comerciales de Estados Unidos en 2025. Sus necesidades de compra incluyen estructuras, calefacción, refrigeración, iluminación, riego, controles y sistemas de cultivo. Los grandes operadores en tomates, lechuga y plantas ornamentales representan una parte sustancial de las adquisiciones de equipos y estructuras. Los productores de mediana escala en hierbas, microvegetales y cultivos de especialidad proporcionan otra fuente de demanda a medida que amplían la producción controlada. La fabricación nacional y el servicio local pueden ser consideraciones importantes para estos compradores al seleccionar socios de invernadero. La escala del segmento refleja la intensidad de capital y los requisitos operativos especializados de la producción comercial de cultivos.
Se proyecta que los institutos de investigación y educación crezcan a una CAGR del 9,5% durante 2026–2031, la más rápida entre todos los segmentos de usuarios finales. Estas instituciones utilizan sistemas de invernadero para investigación aplicada, formación de estudiantes y validación de tecnología. Signify N.V. y la Universidad de Columbia Británica continuaron su ensayo de pimiento morrón con Philips GreenPower LED Toplighting Force hasta su 5.º año en 2025. El ensayo muestra cómo las instalaciones académicas pueden probar enfoques de iluminación en condiciones de producción controlada. Los centros de jardinería minorista y los viveros siguen siendo un grupo estable de usuarios finales con demanda estacional de plantas de parterre, plantas perennes y arbustos. Su preferencia por estructuras de película plástica y policarbonato rígido a menudo refleja un énfasis en la eficiencia del capital en lugar de la precisión climática completa necesaria para la producción de alimentos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Análisis Geográfico
El Noreste y el Medio Oeste son las principales regiones de producción de invernaderos comerciales porque combinan productores establecidos con grandes mercados urbanos de consumo. Según el Servicio Nacional de Estadísticas Agrícolas del Departamento de Agricultura de Estados Unidos (USDA NASS), Florida lideró la nación en ventas de floricultura con 1.408 millones de USD en 2025, seguida de California con 1.110 millones de USD y Míchigan con 818 millones de USD. Estos estados apoyan una densa base de actividad de invernaderos ornamentales y de cultivos alimentarios. Su proximidad a la distribución minorista y de servicios de alimentación puede apoyar el suministro nacional durante todo el año. Las necesidades energéticas invernales siguen siendo una restricción clave en estas ubicaciones del norte. Las medidas de eficiencia energética y las mejoras pueden ayudar a los operadores a gestionar esta exposición. El mercado de invernaderos comerciales de Estados Unidos tiene un fuerte incentivo para mejorar los sistemas de calefacción, iluminación y control en estas regiones.
El Sur se está expandiendo como ubicación para la inversión en invernaderos comerciales, particularmente en Florida, Virginia, Texas y Carolina del Norte. Las menores necesidades de calefacción invernal y la disponibilidad de terreno apoyan el caso de nuevos proyectos en varios estados del sur. Dalsem Greenhouse Projects B.V. comenzó la construcción de su invernadero de tomates de 26 hectáreas en el condado de Carroll, Virginia, en mayo de 2025 y también comenzó la construcción de un proyecto de invernadero de lechuga de 3 hectáreas en Newberry, Florida, en 2026. Van der Hoeven Horticultural Projects B.V. completó el invernadero semicerrado Equinox Growers de 47.180 metros cuadrados en Virginia en 2024. Estos proyectos muestran el papel del Sur en la nueva capacidad de invernaderos para la distribución de productos frescos.
California lideró el oeste de Estados Unidos en ventas de floricultura, reportando 1.110 millones de USD en 2025 y ocupando el segundo lugar a nivel nacional después de Florida, que reportó 1.408 millones de USD, según el Servicio Nacional de Estadísticas Agrícolas del Departamento de Agricultura de Estados Unidos (USDA NASS). Los operadores de invernaderos de California enfrentan importantes requisitos de gestión de energía, lo que crea demanda de iluminación eficiente, sistemas climáticos y automatización. Oregón también apoya la base de invernaderos del oeste a través de la producción de plantas de vivero y ornamentales. Los estados del oeste proporcionan una demanda importante de tecnologías de invernadero que pueden gestionar las condiciones de energía y clima en instalaciones comerciales.
Panorama Competitivo
Concentración del Mercado
Panorama Competitivo
El mercado de invernaderos comerciales de Estados Unidos está fragmentado porque los proveedores operan en estructuras, controles climáticos, iluminación, riego y otras partes distintas de la cadena de valor. Gibraltar Industries, Inc., Agra Tech, Inc., Atlas Greenhouse Systems, Inc., Nexus Corporation y Poly-Tex, Inc. se encuentran entre los proveedores nacionales enfocados en estructuras. Priva B.V., Ridder Holding Harderwijk B.V., Argus Control Systems Limited, Signify N.V. y Netafim Ltd. atienden las necesidades de controles, iluminación y riego. Van der Hoeven Horticultural Projects B.V., Dalsem Greenhouse Projects B.V. y KUBO Group B.V. aportan experiencia en ingeniería de invernaderos de alta tecnología a proyectos en Estados Unidos. Estos proveedores no compiten todos por la misma venta, lo que limita la concentración directa en toda la cadena de valor. Las asociaciones y la compatibilidad de sistemas son, por lo tanto, formas importantes de competencia.
Priva B.V. e IUNU anunciaron una asociación en enero de 2026 que combina los datos de ejecución climática de Priva One con el sistema LUNA de IUNU para la previsión de rendimiento de 1 a 8 semanas. Este movimiento vincula los datos climáticos con la planificación de la producción para los operadores de invernaderos. Ridder Holding Harderwijk B.V. integró la iluminación hortícola de Philips a través del Protocolo de Iluminación Hortícola en 2025. Ridder también presentó Hortimax Plus en 2026 para operadores de mediana escala que buscan automatización integrada de procesos. Estas acciones muestran cómo los proveedores de plataformas de control están ampliando la compatibilidad con la iluminación y otros equipos de invernadero. La integración de sistemas puede facilitar a los productores la gestión de varias funciones operativas a través de herramientas conectadas.
Dalsem Greenhouse Projects B.V. tiene proyectos activos en Virginia y Florida, mientras que Van der Hoeven Horticultural Projects B.V. ha completado instalaciones avanzadas en Virginia y Texas. KUBO Group B.V. también ha apoyado instalaciones de BrightFarms en múltiples estados de Estados Unidos. Estos proveedores compiten a través de la capacidad de ingeniería, la ejecución de proyectos y la integración tecnológica. Las empresas nacionales pueden competir a través de la capacidad de fabricación, el servicio local y la familiaridad con las condiciones de los proyectos en Estados Unidos. Los proveedores que ofrecen paquetes de automatización escalables pueden atender las necesidades de los operadores entre los compradores de equipos básicos y las grandes instalaciones empresariales. El campo competitivo sigue siendo amplio porque los proyectos de invernaderos comerciales requieren varios insumos especializados en lugar de un producto estandarizado.
Líderes de la Industria de Invernaderos Comerciales de Estados Unidos
-
Gibraltar Industries, Inc.
-
Agra Tech, Inc.
-
Priva B.V.
-
Argus Control Systems Limited
-
Heliospectra AB
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Invernaderos Comerciales de Estados Unidos Empresas cubiertas en este informe
- Gibraltar Industries, Inc.
- Agra Tech, Inc.
- Atlas Greenhouse Systems, Inc.
- Nexus Corporation
- Poly-Tex, Inc.
- Priva B.V.
- Ridder Holding Harderwijk B.V.
- Van der Hoeven Horticultural Projects B.V.
- Dalsem Greenhouse Projects B.V.
- KUBO Group B.V.
- Signify N.V.
- Current Lighting Solutions, LLC
- Heliospectra AB
- Argus Control Systems Limited
- Netafim Ltd.
Desarrollos recientes de la industria en Mercado de Invernaderos Comerciales de Estados Unidos
- Junio de 2026: Ridder Holding Harderwijk B.V. presentó el ordenador climático Hortimax Plus en GreenTech 2026 en Ámsterdam, completando el portafolio Hortimax y dirigido específicamente a operadores de invernaderos de mediana escala a nivel global y en Estados Unidos que buscan automatización de procesos rentable y preparada para el futuro como punto de entrada a la capacidad de gestión integral de invernaderos.
- Junio de 2026: Signify N.V. amplió el portafolio Philips GreenPower LED Toplighting Force con los modelos Performance y Elite, ofreciendo a los productores una elección a nivel de producto entre una inversión inicial menor y la máxima eficiencia de iluminación a largo plazo con una eficacia de hasta 4,2 micromoles por julio para la configuración Elite.
- Enero de 2026: Priva B.V. e IUNU anunciaron una asociación tecnológica que integra los datos de ejecución climática de Priva One con el sistema LUNA de IUNU para ofrecer capacidad de previsión de rendimiento de 1 a 8 semanas para productores de invernaderos comerciales, convirtiendo los registros de gestión climática en inteligencia operativa predictiva sin necesidad de registro manual de cultivos.
Alcance del Informe del Mercado de Invernaderos Comerciales de Estados Unidos
El informe del Mercado de Invernaderos Comerciales de Estados Unidos está segmentado por tipo de equipo (sistemas de calefacción, sistemas de refrigeración y ventilación, iluminación LED de cultivo, sistemas de riego y fertigación, software de control climático y automatización, sistemas de mallas y sombreado, y componentes estructurales [sistemas de acristalamiento y marcos y cerchas]), tipo de cultivo (frutas y verduras [tomates, pepinos, lechuga y verduras de hoja, pimientos, y fresas y frutos del bosque], flores y plantas ornamentales [flores cortadas y plantas en maceta y plantas de parterre], hierbas y microvegetales, y cannabis y cultivos de especialidad [cannabis medicinal y plántulas y cultivos de propagación]), tipo de invernadero (invernaderos de vidrio, invernaderos de película plástica, invernaderos de policarbonato rígido e invernaderos híbridos y semicerrados), tecnología de cultivo (hidropónico [técnica de película de nutrientes, cultivo en agua profunda e hidroponía por goteo], suelo y sustrato no hidropónico [basado en suelo y sustrato de fibra de coco y lana de roca], e integración híbrida y vertical) y usuario final (productores comerciales, institutos de investigación y educación, y centros de jardinería minorista y viveros). Los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Sistemas de Calefacción | |
| Sistemas de Refrigeración y Ventilación | |
| Iluminación LED de Cultivo | |
| Sistemas de Riego y Fertigación | |
| Software de Control Climático y Automatización | |
| Sistemas de Mallas y Sombreado | |
| Componentes Estructurales | Sistemas de Acristalamiento |
| Marcos y Cerchas |
| Frutas y Verduras | Tomates |
| Pepinos | |
| Lechuga y Verduras de Hoja | |
| Pimientos | |
| Fresas y Frutos del Bosque | |
| Flores y Plantas Ornamentales | Flores Cortadas |
| Plantas en Maceta y Plantas de Parterre | |
| Hierbas y Microvegetales | |
| Cannabis y Cultivos de Especialidad | Cannabis Medicinal |
| Plántulas y Cultivos de Propagación |
| Invernaderos de Vidrio |
| Invernaderos de Película Plástica |
| Invernaderos de Policarbonato Rígido |
| Invernaderos Híbridos y Semicerrados |
| Hidropónico | Técnica de Película de Nutrientes |
| Cultivo en Agua Profunda | |
| Hidroponía por Goteo | |
| Suelo y Sustrato No Hidropónico | Basado en Suelo |
| Sustrato de Fibra de Coco y Lana de Roca | |
| Integración Híbrida y Vertical |
| Productores Comerciales |
| Institutos de Investigación y Educación |
| Centros de Jardinería Minorista y Viveros |
| Por Tipo de Equipo | Sistemas de Calefacción | |
| Sistemas de Refrigeración y Ventilación | ||
| Iluminación LED de Cultivo | ||
| Sistemas de Riego y Fertigación | ||
| Software de Control Climático y Automatización | ||
| Sistemas de Mallas y Sombreado | ||
| Componentes Estructurales | Sistemas de Acristalamiento | |
| Marcos y Cerchas | ||
| Por Tipo de Cultivo | Frutas y Verduras | Tomates |
| Pepinos | ||
| Lechuga y Verduras de Hoja | ||
| Pimientos | ||
| Fresas y Frutos del Bosque | ||
| Flores y Plantas Ornamentales | Flores Cortadas | |
| Plantas en Maceta y Plantas de Parterre | ||
| Hierbas y Microvegetales | ||
| Cannabis y Cultivos de Especialidad | Cannabis Medicinal | |
| Plántulas y Cultivos de Propagación | ||
| Por Tipo de Invernadero | Invernaderos de Vidrio | |
| Invernaderos de Película Plástica | ||
| Invernaderos de Policarbonato Rígido | ||
| Invernaderos Híbridos y Semicerrados | ||
| Por Tecnología de Cultivo | Hidropónico | Técnica de Película de Nutrientes |
| Cultivo en Agua Profunda | ||
| Hidroponía por Goteo | ||
| Suelo y Sustrato No Hidropónico | Basado en Suelo | |
| Sustrato de Fibra de Coco y Lana de Roca | ||
| Integración Híbrida y Vertical | ||
| Por Usuario Final | Productores Comerciales | |
| Institutos de Investigación y Educación | ||
| Centros de Jardinería Minorista y Viveros | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de invernaderos comerciales de Estados Unidos para 2031?
Se prevé que el mercado alcance los 3,7 mil millones de USD en 2031, creciendo a una CAGR del 8,16% durante 2026-2031. Las perspectivas reflejan la inversión en estructuras, equipos, automatización y soluciones integradas de invernadero.
¿Qué categoría de equipos lidera el gasto en invernaderos comerciales en Estados Unidos?
El software de control climático y automatización lideró la demanda de equipos con una participación del 27% en 2025 y se prevé que crezca a una CAGR del 12,5% durante 2026-2031. Apoya la gestión coordinada del clima, la luz, el agua y el suministro de nutrientes.
¿Qué cultivos representan la mayor participación de la actividad de invernaderos en Estados Unidos?
Las frutas y verduras representaron una participación del 57% en 2025, respaldadas por tomates, pepinos, lechuga y otros cultivos suministrados a los minoristas durante todo el año. Las flores, las plantas ornamentales, las hierbas y los microvegetales también apoyan la demanda de equipos.
¿Quiénes son los principales compradores de sistemas de invernaderos comerciales?
Los productores comerciales representaron una participación del 86% en 2025, mientras que los institutos de investigación y educación son el grupo de usuarios finales de mayor crecimiento con una CAGR del 9,5% durante 2026-2031. Los centros de jardinería minorista y los viveros siguen siendo un grupo estable de compradores estacionales.