
Marktgröße und Marktanteil des kommerziellen Gewächshausmarkts der Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
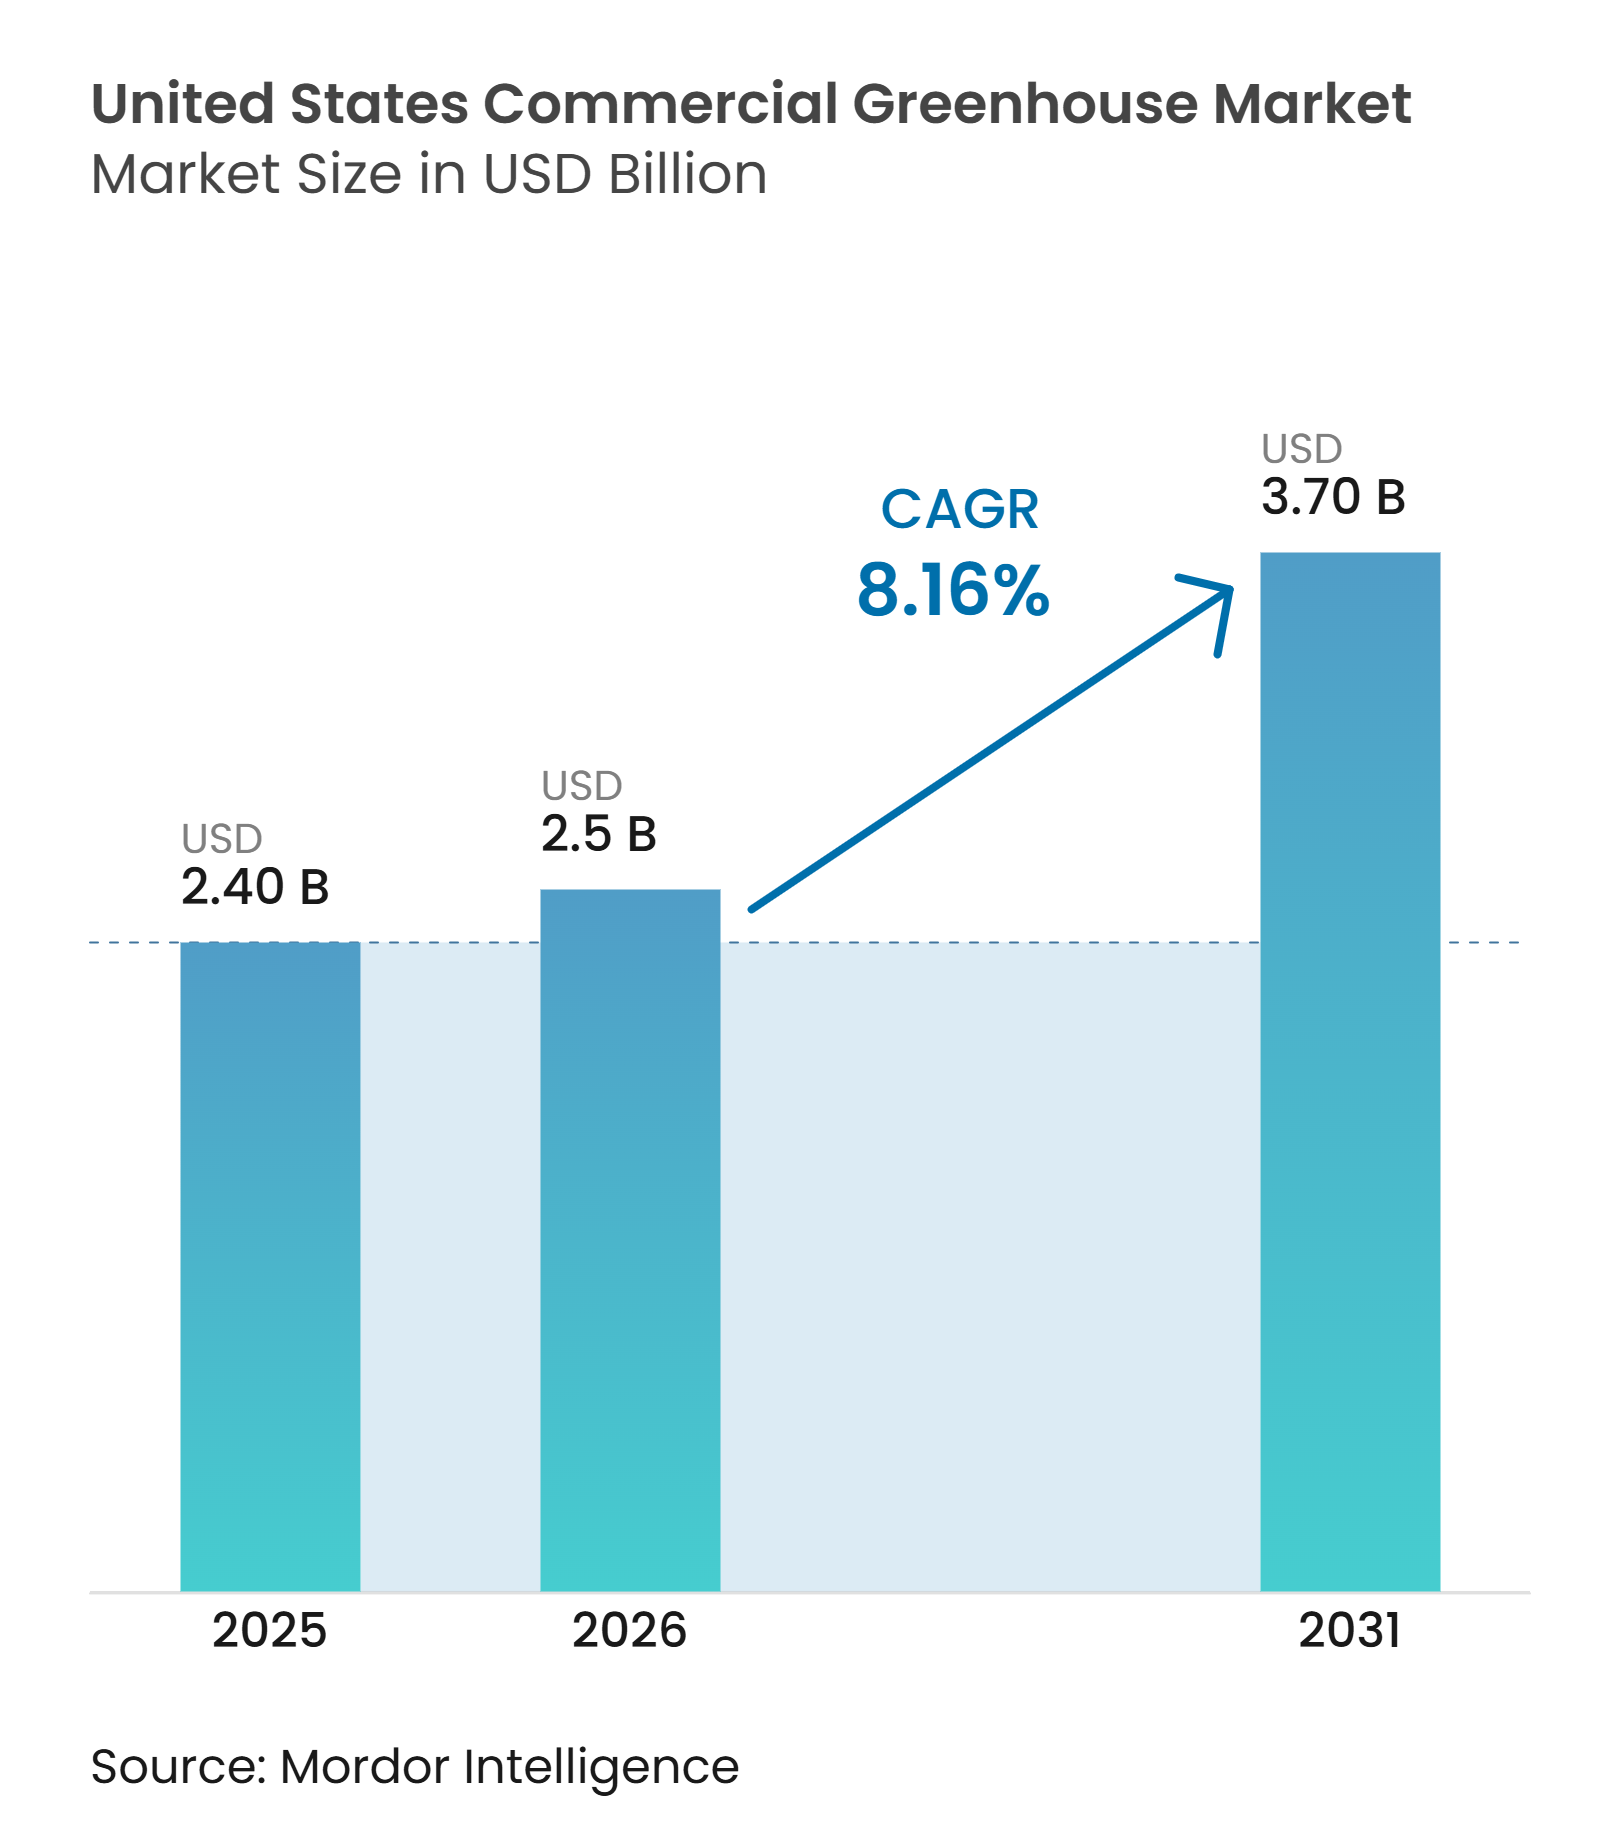
| Marktgröße im Basisjahr (2025) | 2.40 Milliarden US-Dollar |
| Marktgröße (2026) | 2.5 Milliarden US-Dollar |
| Marktgröße (2031) | 3.70 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.16 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des kommerziellen Gewächshausmarkts der Vereinigten Staaten von Mordor Intelligence
Die Marktgröße des kommerziellen Gewächshausmarkts der Vereinigten Staaten wurde im Jahr 2025 auf 2,4 Milliarden USD geschätzt und soll von 2,5 Milliarden USD im Jahr 2026 auf 3,7 Milliarden USD bis 2031 wachsen, bei einer CAGR von 8,16 % während des Prognosezeitraums (2026–2031). Die ganzjährige Nachfrage nach frischen inländischen Erzeugnissen unterstützt Investitionen in Strukturen und Ausrüstungen, um eine verlässliche Versorgung zu gewährleisten. Der Verkauf von geschützten Nahrungspflanzen erreichte laut dem National Agricultural Statistics Service des US-Landwirtschaftsministeriums (USDA NASS) 1,01 Milliarden USD, was 44 % über dem Wert von 2019 liegt und den anhaltenden Wandel hin zur geschützten Produktion zeigt. Einzel- und Großhandelskäufer benötigen gleichbleibende Qualität und Versorgung, während Anbauer Systeme benötigen, die Arbeit, Energie und Kulturbedingungen präziser steuern. Diese Bedingungen schaffen Möglichkeiten für integrierte Klimasteuerung, Beleuchtung, Bewässerung und Anbausysteme im gesamten kommerziellen Gewächshausmarkt der Vereinigten Staaten.
Wichtigste Erkenntnisse des Berichts
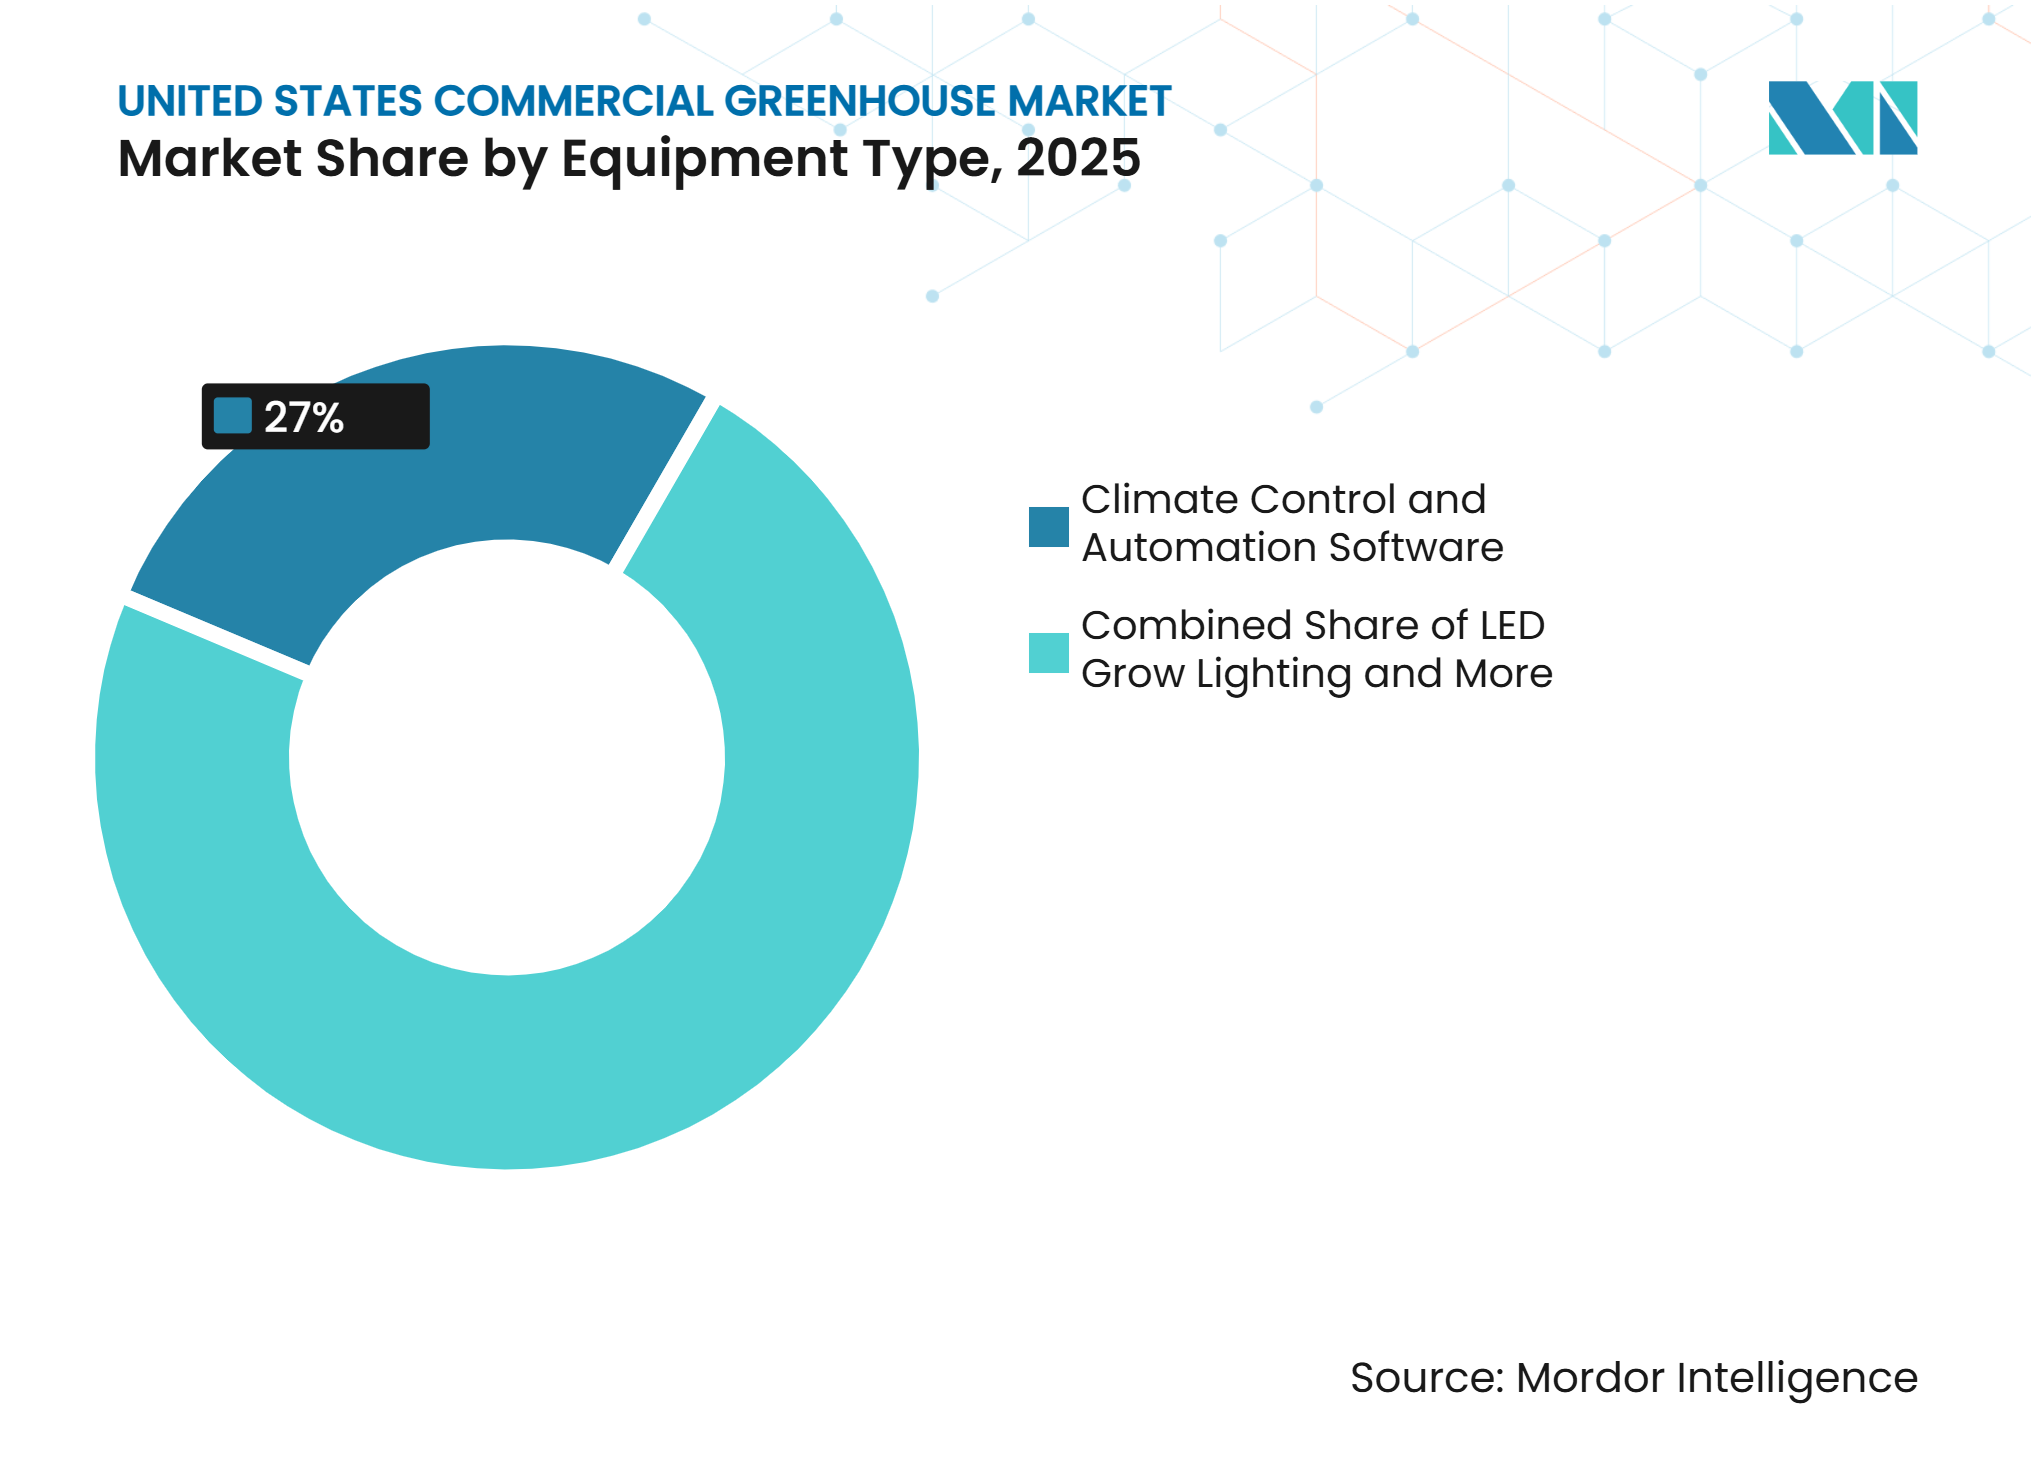
- Nach Gerätetyp war Klimasteuerungs- und Automatisierungssoftware das größte Segment mit 27 % des Marktanteils des kommerziellen Gewächshausmarkts der Vereinigten Staaten im Jahr 2025. Es wird voraussichtlich das am schnellsten wachsende Segment sein und während 2026–2031 mit einer CAGR von 12,5 % wachsen.
- Nach Kulturpflanzentyp waren Obst und Gemüse das größte Segment mit 57 % der Marktgröße des kommerziellen Gewächshausmarkts der Vereinigten Staaten im Jahr 2025, während Kräuter und Microgreens voraussichtlich mit einer CAGR von 11,5 % während 2026–2031 wachsen werden.
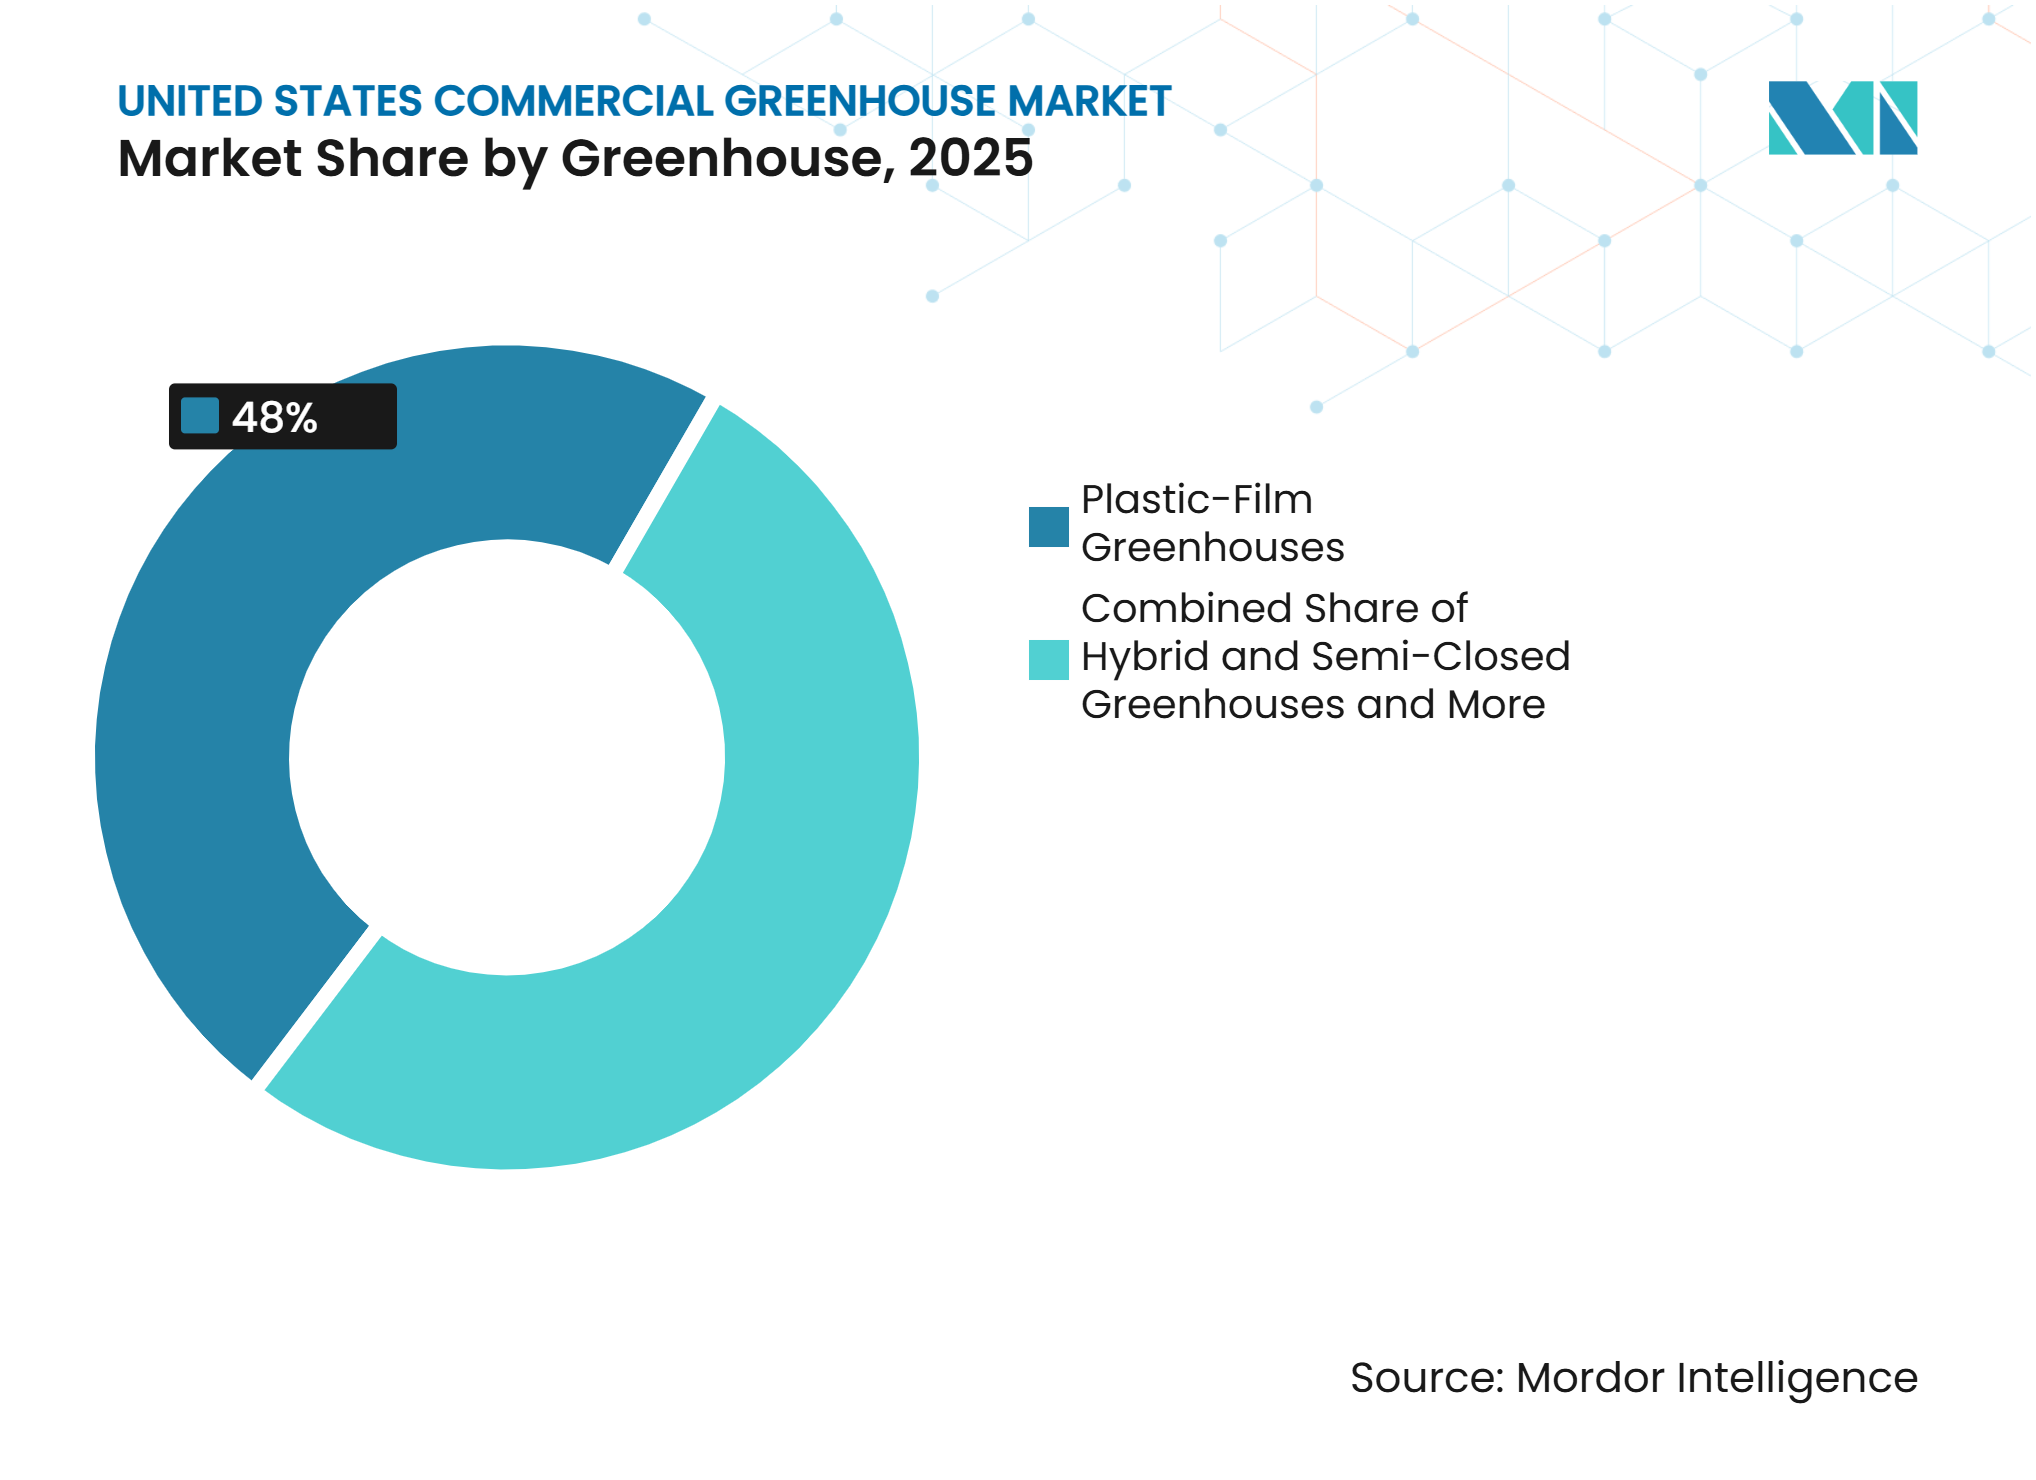
- Nach Gewächshaustyp waren Kunststofffoliengewächshäuser das größte Segment mit einem Anteil von 48 % im Jahr 2025, während Hybrid- und halbgeschlossene Gewächshäuser voraussichtlich mit einer CAGR von 10,8 % während 2026–2031 wachsen werden.
- Nach Anbautechnologie war der hydroponische Anbau das größte Segment mit einem Anteil von 55 % im Jahr 2025, während Hybrid- und vertikale Integration voraussichtlich mit einer CAGR von 12,2 % während 2026–2031 wachsen werden.
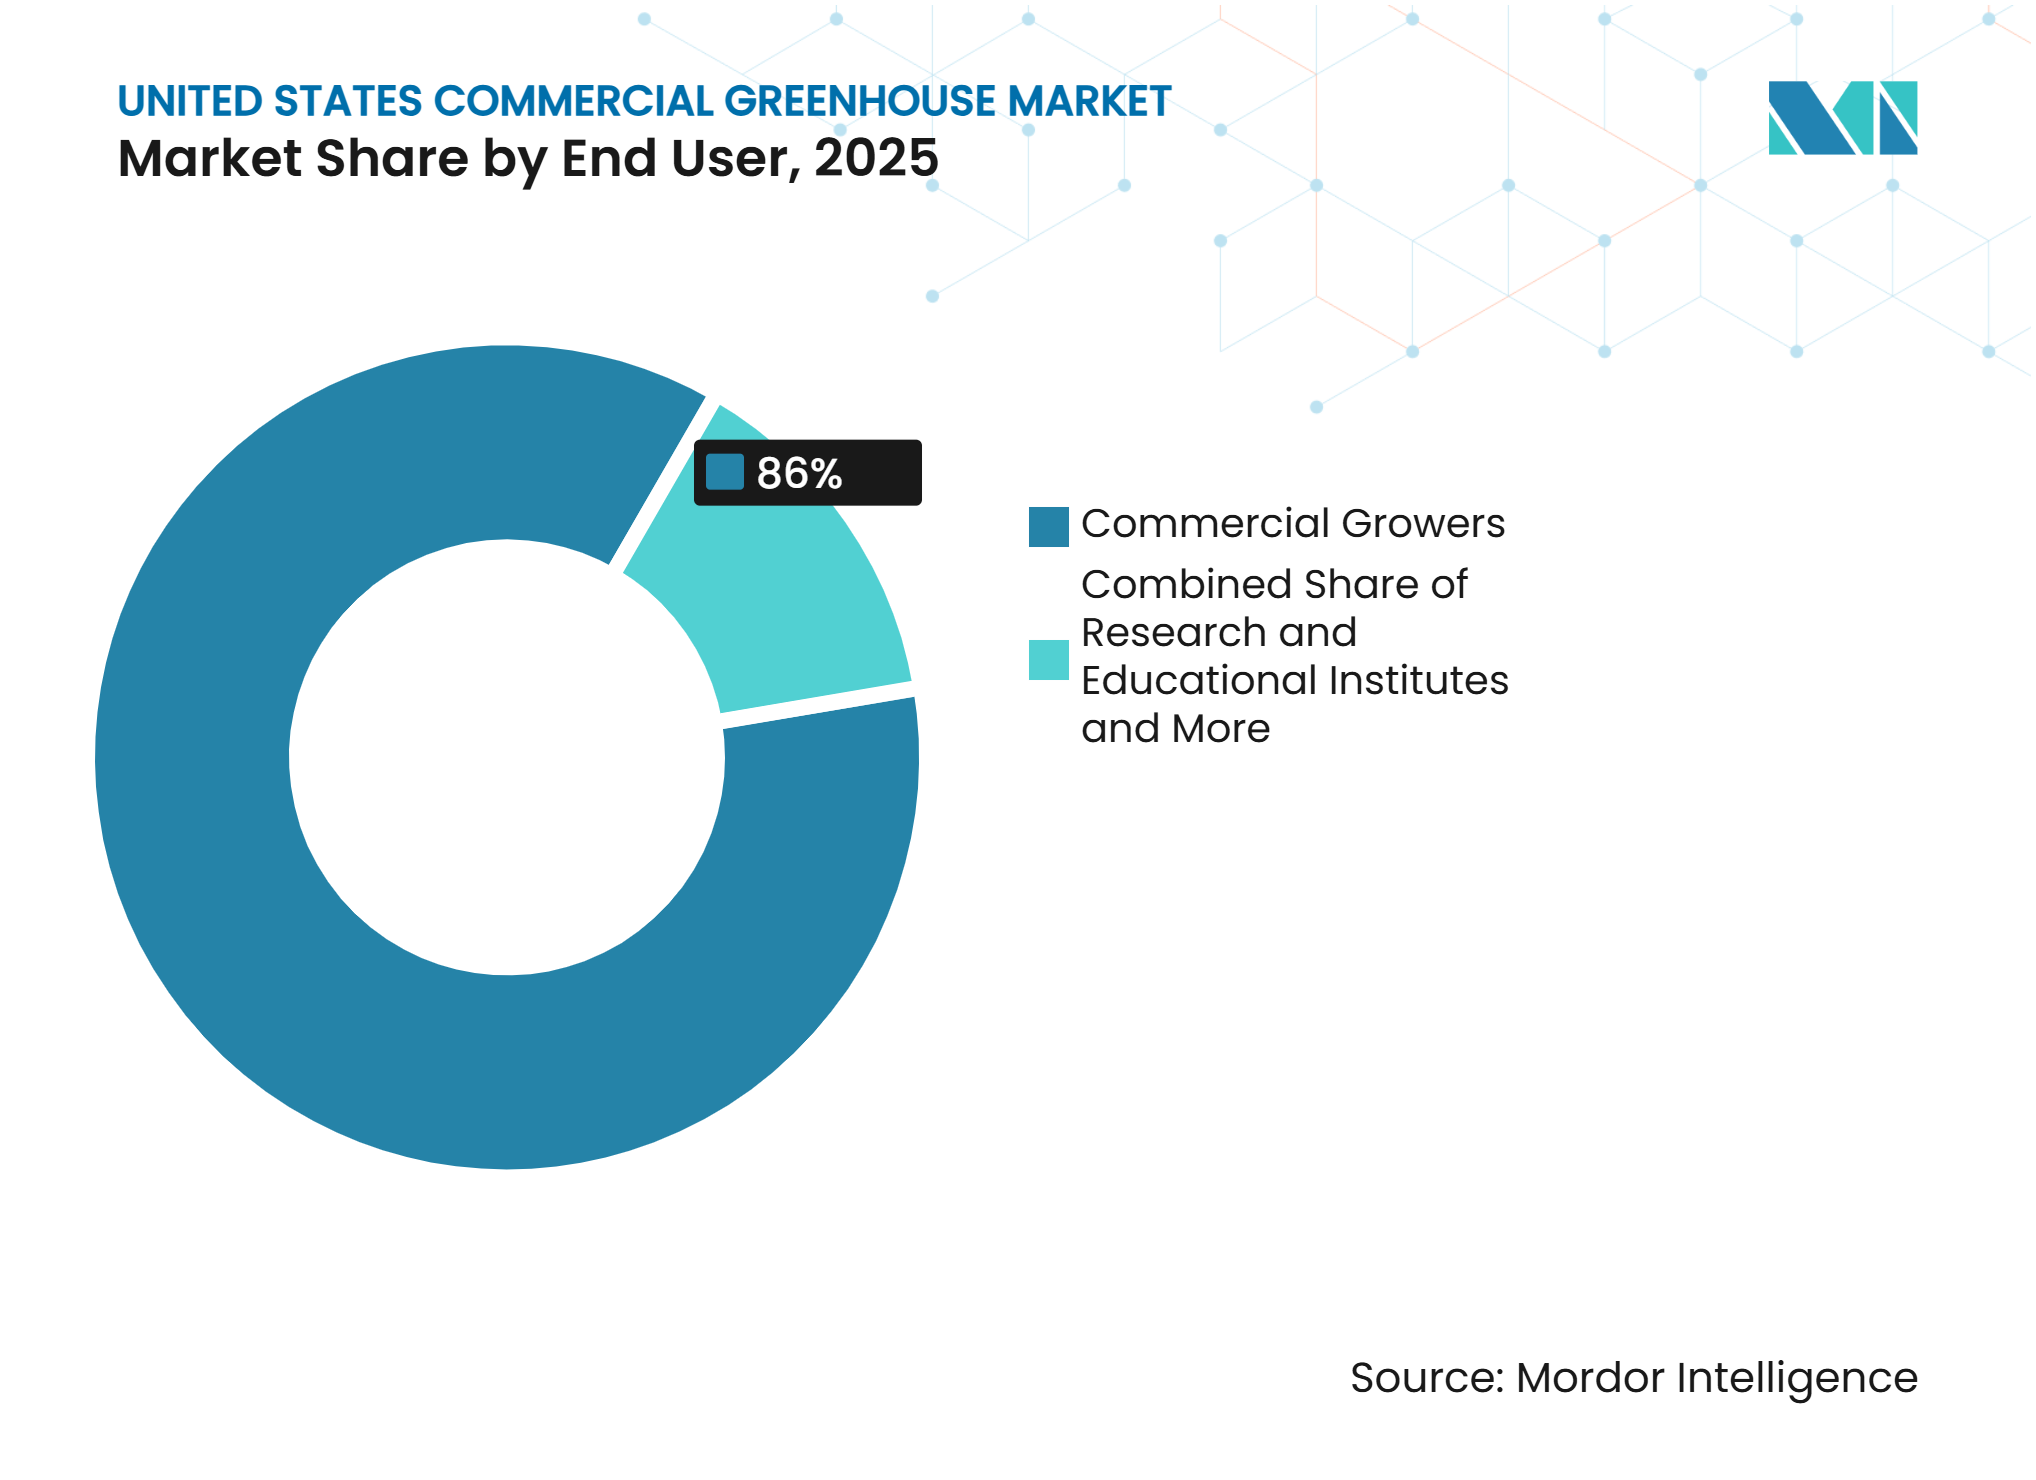
- Nach Endnutzer waren kommerzielle Anbauer das größte Segment mit einem Anteil von 86 % im Jahr 2025, während Forschungs- und Bildungseinrichtungen voraussichtlich mit einer CAGR von 9,5 % während 2026–2031 wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach ganzjährigen inländischen Gewächshausprodukten | +2.0% | Vereinigte Staaten, insbesondere Nordosten, Mittlerer Westen und Westen | Kurzfristig (≤ 2 Jahre) |
| Antidumping-Zölle auf mexikanische Tomaten zur Unterstützung inländischer Gewächshausanbauer | +1.8% | Vereinigte Staaten, insbesondere Nordosten, Mittlerer Westen und Westen | Mittelfristig (2–4 Jahre) |
| Ausweitung der Gewächshausproduktion für hochwertige Obst- und Gemüsesorten, Kruter und Zierpflanzen | +1.5% | Vereinigte Staaten, insbesondere Westen, Süden und Mittlerer Westen | Mittelfristig (2–4 Jahre) |
| Einsatz von Automatisierung zur Bewältigung von Arbeitskräftemangel in Gewächshäusern | +1.3% | Vereinigte Staaten, insbesondere Mittlerer Westen, Süden und Westen | Mittelfristig (2–4 Jahre) |
| Wachstum netzgekoppelter Energiemanagementsysteme in US-Gewächshäusern | +0.6% | Vereinigte Staaten, insbesondere Nordosten, Mittlerer Westen und Westen | Langfristig (≥ 4 Jahre) |
| Präferenz von Einzel- und Großhandel für eine gleichbleibende inländische Gewächshausversorgung | +0.5% | Vereinigte Staaten, insbesondere Nordosten, Mittlerer Westen und Westen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach ganzjährigen inländischen Gewächshausprodukten
Die Verbrauchernachfrage nach frischem inländischem Gewächshausgemüse hat sich über eine Premium-Nische hinaus entwickelt und prägt nun den Mainstream-Einzelhandelseinkauf. Die Volkszählung der Gartenbauerzeugnisse 2024 verzeichnete laut dem National Agricultural Statistics Service des US-Landwirtschaftsministeriums (USDA NASS) einen Anstieg der Verkäufe von geschützten Nahrungspflanzen um 44 % von 2019 bis 2024. Diese Entwicklung unterstützt den kommerziellen Gewächshausmarkt der Vereinigten Staaten, da geschützte Anlagen Gemüse produzieren können, wenn das lokale Freilandangebot begrenzt ist. Mehrjährige Kaufverträge können Anbauern eine klarere Nachfragesicht geben, wenn sie neue Gewächshausprojekte bewerten. Diese Vereinbarungen unterstützen auch Anlagen in der Nähe großer Verbrauchszentren im Nordosten und Mittleren Westen, wo kürzere Versorgungswege für Einzelhändler von Bedeutung sein können. Inländische Versorgungsanforderungen stärken daher die Grundlage für eine ganzjährige klimagesteuerte Produktion.
Antidumping-Zölle auf mexikanische Tomaten zur Unterstützung inländischer Gewächshausanbauer
Das US-Handelsministerium beendete am 14. Juli 2025 das Aussetzungsabkommen von 2019 mit Mexiko über Tomaten und verhängte Antidumping-Zölle von 17,09 % auf die meisten Importe frischer Tomaten aus Mexiko, einschließlich GewächshaussortenDepartment of Commerce Announces Withdrawal from 1 Suspension Agreement on Fresh Tomatoes from Mexico, ITA, trade.gov">[1]. Der Zoll erhöht die Kosten für den größten Importkonkurrenten, da Mexiko etwa zwei Drittel der in den Vereinigten Staaten verbrauchten Tomaten liefert. Im August 2026 hielt die US-Handelskommission (USITC) die Anordnung aufrecht, was signalisiert, dass die Politik ein dauerhafter Faktor bei Preis- und Beschaffungsentscheidungen bleiben wird. Es wird erwartet, dass dies die Preiswettbewerbsfähigkeit der US-Gewächshausanbauer verbessert, obwohl die Auswirkungen auf die inländische Kapazität davon abhängen, wie schnell die Anbauer die Produktion von am Rebstock gereiften Tomaten ausweiten können.
Ausweitung der Gewächshausproduktion für hochwertige Obst- und Gemüsesorten, Kräuter und Zierpflanzen
Hochwertige Nahrungsmittel- und Zierpflanzenkulturen erweitern die kommerzielle Grundlage für Gewächshausinvestitionen. Laut USDA NASS erreichten die Verkäufe von Baumschulware im Jahr 2024 5,3 Milliarden USD, während die Verkäufe von einjährigen Beet- und Gartenpflanzen 2,7 Milliarden USD erreichten, wobei beide Kategorien ein Wachstum gegenüber dem Vorjahr verzeichneten. Dieselbe Volkszählung ergab, dass die Verkäufe von getopften krautigen Stauden von 2019 bis 2024 um 47 % gestiegen sind, während die Verkäufe von getopften Blühpflanzen um 7 % gestiegen sind. Kräuter und Microgreens unterstützen auch flexible Anlagen, die Basilikum, Koriander, Rucola und Spezialgrün über Kulturzyklen hinweg rotieren können. Diese Kulturpflanzenmischung begünstigt anpassungsfähige Bewässerungs-, Nährstoffversorgungs-, Beleuchtungs- und Umweltsysteme anstelle von Einzelkultureinrichtungen. Die Nachfrage nach Nahrungsmittel- und Zierpflanzenkulturen weitet die Gerätekäufe im kommerziellen Gewächshausmarkt der Vereinigten Staaten aus.
Einsatz von Automatisierung zur Bewältigung von Arbeitskräftemangel in Gewächshäusern
Automatisierung wird zu einer praktischen Antwort auf Arbeitskräftemangel und die Notwendigkeit gleichbleibender Kulturbedingungen. Automatisierung kann Temperatur, Luftfeuchtigkeit, Kohlendioxidgehalt, Bewässerung, Beleuchtung und Fertigationssysteme mit weniger Betriebsschritten koordinieren. Priva B.V. veröffentlichte Connext 916 im Jahr 2026 mit dynamischer Lichtsteuerung, Unterstützung für Philips GreenPower LED-Systeme und erweiterten Energiemanagementfunktionen. Ridder Holding Harderwijk B.V. stellte den Hortimax Plus Klimacomputer auf der GreenTech 2026 für Betreiber vor, die einen kostengünstigeren Einstieg in das integrierte Gewächshausmanagement suchen. Diese Produktentwicklungen zeigen, dass Lieferanten sowohl größere Anlagen als auch mittelgroße Anbauer ansprechen. Der kommerzielle Gewächshausmarkt der Vereinigten Staaten profitiert, wenn Automatisierung schrittweise eingeführt werden kann, anstatt nur durch vollständige Umgestaltungen der Anlage.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionsanforderungen für den Bau kommerzieller Gewächshäuser | -1.50% | Vereinigte Staaten, insbesondere Mittlerer Westen, Nordosten und Westen | Kurzfristig (≤ 2 Jahre) |
| Hohe Winterheizungs- und Zusatzbeleuchtungskosten in nördlichen US-Anbauregionen | -1.00% | Vereinigte Staaten, insbesondere Nordosten und Mittlerer Westen | Mittelfristig (2–4 Jahre) |
| Komplexität staatlicher und lokaler Genehmigungen, Flächennutzungsplanung und Bauvorschriften für Gewächshausprojekte | -0.80% | Vereinigte Staaten, insbesondere Nordosten und Westen | Mittelfristig (2–4 Jahre) |
| Mangel an US-gewächshausspezifischem Fachpersonal für Ingenieurwesen, Betrieb und technische Automatisierung | -0.70% | Vereinigte Staaten, insbesondere Mittlerer Westen, Süden und Westen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionsanforderungen für den Bau kommerzieller Gewächshäuser
Der Bau kommerzieller Gewächshäuser erfordert erhebliche Vorabinvestitionen, bevor eine Anlage beginnt, Einnahmen zu generieren. Die Investition umfasst die Struktur, Verglasung, Heizung, Belüftung, Bewässerung, Beleuchtung, Steuerung und Standortvorbereitung. Mittelgroße Betreiber können sich in einer schwierigen Finanzierungssituation befinden, da ihre Projekte möglicherweise nicht für dieselben Finanzierungsoptionen wie kleinere zuschussunterstützte Projekte oder größere institutionelle Bauten in Frage kommen. Das US-Landwirtschaftsministerium investierte im Jahr 2025 über sein Rural Energy for America Program 120 Millionen USD in 516 Saubere-Energie-Projekte, das bis zum Haushaltsjahr 2027 verfügbar bleibt. Eine solche Unterstützung kann die Rentabilität von Energieverbesserungen verbessern, beseitigt jedoch nicht die vollen Kosten eines neuen Hochleistungsgewächshauses. Phasenweise Bau- und Modernisierungsmaßnahmen können daher im kommerziellen Gewächshausmarkt der Vereinigten Staaten zugänglicher bleiben als große Einzelstandortentwicklungen.
Hohe Winterheizungs- und Zusatzbeleuchtungskosten in nördlichen US-Anbauregionen
Winterheizung und Zusatzbeleuchtung bleiben wesentliche Betriebsprobleme für Anlagen in nördlichen Anbauregionen. Das Pennsylvania Technical Assistance Program dokumentierte im Jahr 2025 ein Gewächshaus-Energieeffizienzprojekt, das die jährlichen Kosten um 33.000 USD reduzierte, nachdem Beleuchtungs- und Gebäudehüllenverbesserungen durch eine Rural Energy for America Program-Bewertung unterstützt wurden[2]. Dieses Beispiel zeigt, warum Anbauer Beleuchtungsverbesserungen zusammen mit Dämmungs- und Heizungsmaßnahmen bewerten. Signify N.V. stellte 2026 seine Philips GreenPower LED Toplighting Force Performance- und Elite-Modelle vor, wobei die Elite-Konfiguration eine Effizienz von bis zu 4,2 Mikromol pro Joule bietet. Verbesserte Beleuchtungseffizienz kann den Stromverbrauch reduzieren, beseitigt jedoch nicht die regionale Energiepreisexposition. Nördliche Betreiber müssen weiterhin die Produktionsvorteile einer ganzjährigen Versorgung gegen Heizungs- und Beleuchtungskosten abwägen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp:
Software führt die Gerätenachfrage anKlimasteuerungs- und Automatisierungssoftware hielt im Jahr 2025 einen Anteil von 27 % an der Marktgröße des kommerziellen Gewächshausmarkts der Vereinigten Staaten. Das Segment wird voraussichtlich mit einer CAGR von 12,5 % während 2026–2031 wachsen, dem schnellsten unter allen Gerätetypen. Das Segment unterstützt das zentralisierte Management von Temperatur, Luftfeuchtigkeit, Kohlendioxid, Beleuchtung, Bewässerung und Fertigation. Anbauer wechseln von separaten Steuerungspunkten zu Plattformen, die Betriebsentscheidungen in der gesamten Anlage koordinieren. Priva B.V. aktualisierte Connext 916 im Jahr 2026, um dynamische Lichtsteuerung über mehrere Lichtsysteme und stärkere Energiemanagementfähigkeiten bereitzustellen. Diese Art der Integration macht Steuerungen sowohl für die Kulturleistung als auch für das Energiemanagement relevant. Sie erhöht auch den Wert der Daten, die Betreiber für tägliche Produktionsentscheidungen nutzen können.
Bewässerungs- und Fertigationssysteme bleiben wichtig, da die bodenlose Produktion eine zuverlässige Wasser- und Nährstoffversorgung erfordert. Heizungs-, Kühlungs- und Belüftungssysteme bleiben unerlässlich, aber ihre Spezifikationen variieren je nach Klimazone. Nördliche Anlagen legen größeren Wert auf Heizkapazität, während südliche Anlagen eine effektive Belüftung und Kühlung benötigen. Abschirmungs-, Beschattungs-, Verglasungs-, Rahmen- und Fachwerkkomponenten sind etablierte Investitionskategorien, bei denen Materialverbesserungen die Austauschzyklen verlängern können. Lichtsysteme werden auch zunehmend in Klimasteuerungen integriert, da Anbauer den Energieverbrauch auf die Kulturanforderungen abstimmen möchten. Zusammen unterstützen diese Gerätekategorien einen breiteren Wandel von einzelnen Komponenten hin zu koordinierten Gewächshausbetriebssystemen.



Nach Kulturpflanzentyp:
Obst und Gemüse bleiben die größte KategorieObst und Gemüse hielten im Jahr 2025 einen Anteil von 57 % am Marktanteil des kommerziellen Gewächshausmarkts der Vereinigten Staaten und sind damit das größte Kulturpflanzensegment. Gewächshaustomaten, Gurken und Salat bieten Einzelhändlern gleichbleibende Spezifikationen in Zeiten, in denen das Freilandangebot weniger zuverlässig ist. Dalsem Greenhouse Projects B.V. berichtete, dass sein Pluck'd-Projekt im Carroll County, Virginia, im Jahr 2026 den Betrieb aufnahm und auf mehr als 20.411,66 Tonnen jährliche Tomatenproduktion für den Nordosten, Südosten und Mittleren Westen abzielt. Dieses Projekt spiegelt den Umfang der für die regionale Verteilung gebauten Tomatenanlagen wider. Kräuter und Microgreens werden voraussichtlich mit einer CAGR von 11,5 % während 2026–2031 wachsen, dem schnellsten unter allen Kulturpflanzentypen. Ihr Wachstum ist mit der Nachfrage des Gastronomiesektors nach rückverfolgbaren Spezialzutaten und der betrieblichen Flexibilität durch kurze Kulturzyklen verbunden.
Blumen und Zierpflanzen bleiben neben Nahrungspflanzen wichtig. Der US-Floriculture-Umsatz erreichte im Jahr 2025 laut dem National Agricultural Statistics Service des US-Landwirtschaftsministeriums (USDA NASS) 8,4 Milliarden USD, ein Anstieg von 25 % gegenüber 2024[3]. Schnittblumen, Topfpflanzen und Beetpflanzen unterstützen die Nachfrage nach Gewächshausstrukturen und Umweltsystemen. Cannabis und Spezialkulturen behalten eine Gewächshauspräsenz, wo regulierter Anbau kontrollierte Bedingungen erfordert. Sämlinge und Vermehrungskulturen benötigen ebenfalls ein zuverlässiges Umweltmanagement in der frühen Entwicklungsphase. Erdbeeren und andere Beeren sind eine aufkommende Premium-Kategorie, da kontrollierte Produktionsmethoden reifen. Die Kulturpflanzenmischung ermöglicht es Gerätelieferanten, Anlagen mit unterschiedlichen Produktionszyklen, Klimaanforderungen und Preispunkten zu bedienen.
Nach Gewächshaustyp:
Kunststofffolie ist die größte StrukturkategorieKunststofffoliengewächshäuser waren das größte Gewächshaustypensegment und hielten im Jahr 2025 einen Anteil von 48 % am kommerziellen Gewächshausmarkt der Vereinigten Staaten. Die Volkszählung der Gartenbauerzeugnisse 2024 verzeichnete 666 Millionen Quadratfuß Kunststofffolienfläche, verglichen mit 109 Millionen Quadratfuß unter Glas und 111 Millionen Quadratfuß unter Hartplastik. Niedrigere Kapitalkosten pro Quadratfuß unterstützen den Einsatz von Kunststofffolie in vielen kommerziellen Betrieben. Diese Strukturen können geeignet sein, wenn Anbauer die Kapazität mit geringeren Anfangsinvestitionen erweitern müssen. Glas- und Hartpolycarbonatstrukturen bleiben relevant, wenn Kulturwert, Lichtdurchlässigkeit, Wärmeleistung oder lange Nutzungsdauer höhere Kosten rechtfertigen. Die Strukturauswahl hängt daher von der Kulturpflanzenmischung, dem Klima, der Finanzierung und der erwarteten Betriebsdauer ab.
Hybrid- und halbgeschlossene Gewächshäuser werden voraussichtlich mit einer CAGR von 10,8 % während 2026–2031 wachsen, dem schnellsten unter allen Gewächshaustypen. Diese Designs verwenden kontrollierte Luftführung und Entfeuchtung, um das Innenklima enger zu steuern als herkömmliche offene Belüftungsstrukturen. Van der Hoeven Horticultural Projects B.V. setzte sein ModulAIR halbgeschlossenes Gewächshaussystem 2024 in der Texas-Salatanlage von Local Bounti ein. Das Wachstum des Segments spiegelt das Interesse an Produktionssystemen wider, die Energieverbrauch, Entfeuchtung und Kohlendioxidmanagement ausbalancieren.

Nach Anbautechnologie:
Hydroponik unterstützt die kommerzielle ProduktionHydroponischer Anbau war das größte Anbautechnologiesegment mit einem Anteil von 55 % im Jahr 2025. Er gibt Anbauern präzise Kontrolle über Wasser- und Nährstoffversorgung in bodenlosen Produktionssystemen. Nährstofffilmtechnik und Tiefwasserkultur werden häufig für Blattgemüse und Kräuter verwendet, während Tropfhydroponik die Tomaten- und Gurkenproduktion unterstützt. KUBO Group B.V. berichtete im Jahr 2024, dass es BrightFarms-Gewächshausprojekte in mehreren US-Bundesstaaten unterstützt hatte, darunter New Hampshire, Pennsylvania, Virginia, North Carolina, Ohio und Illinois. Diese Projekte veranschaulichen das regionale Modell für die kommerzielle hydroponische Gewächshausproduktion. Hydroponische Systeme sind besonders nützlich, wenn Anbauer wiederholbare Wurzelzonenbedingungen und eine effiziente Nutzung einer geschützten Produktionsfläche benötigen.
Hybrid- und vertikale Integration wird voraussichtlich mit einer CAGR von 12,2 % während 2026–2031 wachsen, dem schnellsten unter allen Anbautechnologien. Betreiber nutzen diesen Ansatz, um die Ertragsdichte zu erhöhen, ohne den gesamten Anlagenfußabdruck im gleichen Maße zu erweitern. Bodenbasierte Systeme und Substratmethoden bleiben für Zierpflanzen und einige regulierte Kulturen relevant. Kokoskoirfaser und Steinwolle können die Hochdraht-Tomaten- und Gurkenproduktion unterstützen, indem sie ein detailliertes Wurzelzonenmanagement mit geringerer Systemkomplexität als vollständig rezirkulierende Systeme ermöglichen. Die American Society of Agricultural and Biological Engineers stellt technische Standards bereit, die für das Design von Bewässerungs- und Fertigationssystemen für den kommerziellen Gartenbau relevant sind. Die kommerzielle Gewächshausbranche der Vereinigten Staaten umfasst daher mehrere Anbauansätze anstelle eines einzigen Technologiepfads.
Nach Endnutzer:
Kommerzielle Anbauer machen den größten Teil der Nachfrage ausKommerzielle Anbauer waren das größte Endnutzersegment und machten im Jahr 2025 86 % des kommerziellen Gewächshausmarkts der Vereinigten Staaten aus. Ihr Beschaffungsbedarf umfasst Strukturen, Heizung, Kühlung, Beleuchtung, Bewässerung, Steuerung und Anbausysteme. Große Betreiber in den Bereichen Tomaten, Salat und Zierpflanzen machen einen erheblichen Anteil der Geräte- und Strukturbeschaffung aus. Mittelgroße Anbauer von Kräutern, Microgreens und Spezialkulturen bieten eine weitere Nachfragequelle, da sie die kontrollierte Produktion ausweiten. Inländische Fertigung und lokaler Service können für diese Käufer wichtige Überlegungen sein, wenn sie Gewächshauspartner auswählen. Der Umfang des Segments spiegelt die Kapitalintensität und die spezialisierten Betriebsanforderungen der kommerziellen Kulturpflanzenproduktion wider.
Forschungs- und Bildungseinrichtungen werden voraussichtlich mit einer CAGR von 9,5 % während 2026–2031 wachsen, dem schnellsten unter allen Endnutzersegmenten. Diese Einrichtungen nutzen Gewächshaussysteme für angewandte Forschung, Studentenausbildung und Technologievalidierung. Signify N.V. und die University of British Columbia setzten ihren Philips GreenPower LED Toplighting Force Paprikaversuch im Jahr 2025 in seinem 5. Jahr fort. Der Versuch zeigt, wie akademische Einrichtungen Beleuchtungsansätze unter kontrollierten Produktionsbedingungen testen können. Einzelhandels-Gartencenter und Baumschulen bleiben eine stabile Endnutzergruppe mit saisonaler Nachfrage nach Beetpflanzen, Stauden und Sträuchern. Ihre Präferenz für Kunststofffolien- und Hartpolycarbonatstrukturen spiegelt oft einen Schwerpunkt auf Kapitaleffizienz wider, anstatt auf die volle Klimapräzision, die für die Nahrungsmittelproduktion benötigt wird.
Geografische Analyse
Geografische Analyse
Der Nordosten und der Mittlere Westen sind wichtige kommerzielle Gewächshausproduktionsregionen, da sie etablierte Anbauer mit großen städtischen Verbrauchsmärkten verbinden. Laut dem National Agricultural Statistics Service des US-Landwirtschaftsministeriums (USDA NASS) führte Florida die Nation im Floriculture-Umsatz mit 1.408 Millionen USD im Jahr 2025 an, gefolgt von Kalifornien mit 1.110 Millionen USD und Michigan mit 818 Millionen USD. Diese Bundesstaaten unterstützen eine dichte Basis von Zier- und Nahrungspflanzen-Gewächshausaktivitäten. Ihre Nähe zu Einzel- und Großhandelsvertrieb kann eine ganzjährige inländische Versorgung unterstützen. Der Winterenergiebedarf bleibt eine wichtige Einschränkung an diesen nördlichen Standorten. Energieeffizienzmaßnahmen und Upgrades können Betreibern helfen, diese Exposition zu steuern. Der kommerzielle Gewächshausmarkt der Vereinigten Staaten hat einen starken Anreiz, Heizungs-, Beleuchtungs- und Steuerungssysteme in diesen Regionen zu verbessern.
Der Süden expandiert als Standort für kommerzielle Gewächshausinvestitionen, insbesondere in Florida, Virginia, Texas und North Carolina. Geringerer Winterheizungsbedarf und verfügbares Land unterstützen die Grundlage für neue Projekte in mehreren südlichen Bundesstaaten. Dalsem Greenhouse Projects B.V. begann im Mai 2025 mit dem Bau seines 26 Hektar großen Tomatengewächshauses im Carroll County, Virginia, und begann 2026 auch mit dem Bau eines 3 Hektar großen Salatgewächshausprojekts in Newberry, Florida. Van der Hoeven Horticultural Projects B.V. vollendete das 47.180 Quadratmeter große halbgeschlossene Gewächshaus Equinox Growers in Virginia im Jahr 2024. Diese Projekte zeigen die Rolle des Südens bei neuer Gewächshauskapazität für die Produktverteilung.
Kalifornien führte den westlichen Teil der Vereinigten Staaten im Floriculture-Umsatz an und meldete 1.110 Millionen USD im Jahr 2025, womit es national an zweiter Stelle nach Florida lag, das 1.408 Millionen USD meldete, laut dem National Agricultural Statistics Service des US-Landwirtschaftsministeriums (USDA NASS). Kaliforniens Gewächshausbetreiber stehen vor erheblichen Energiemanagementanforderungen, was eine Nachfrage nach effizienter Beleuchtung, Klimasystemen und Automatisierung schafft. Oregon unterstützt ebenfalls die westliche Gewächshausbasis durch Baumschulware und Zierpflanzenproduktion. Westliche Bundesstaaten bieten eine wichtige Nachfrage nach Gewächshaustechnologien, die Energie und Klimabedingungen in kommerziellen Anlagen steuern können.
Wettbewerbslandschaft
Marktkonzentration
Wettbewerbslandschaft
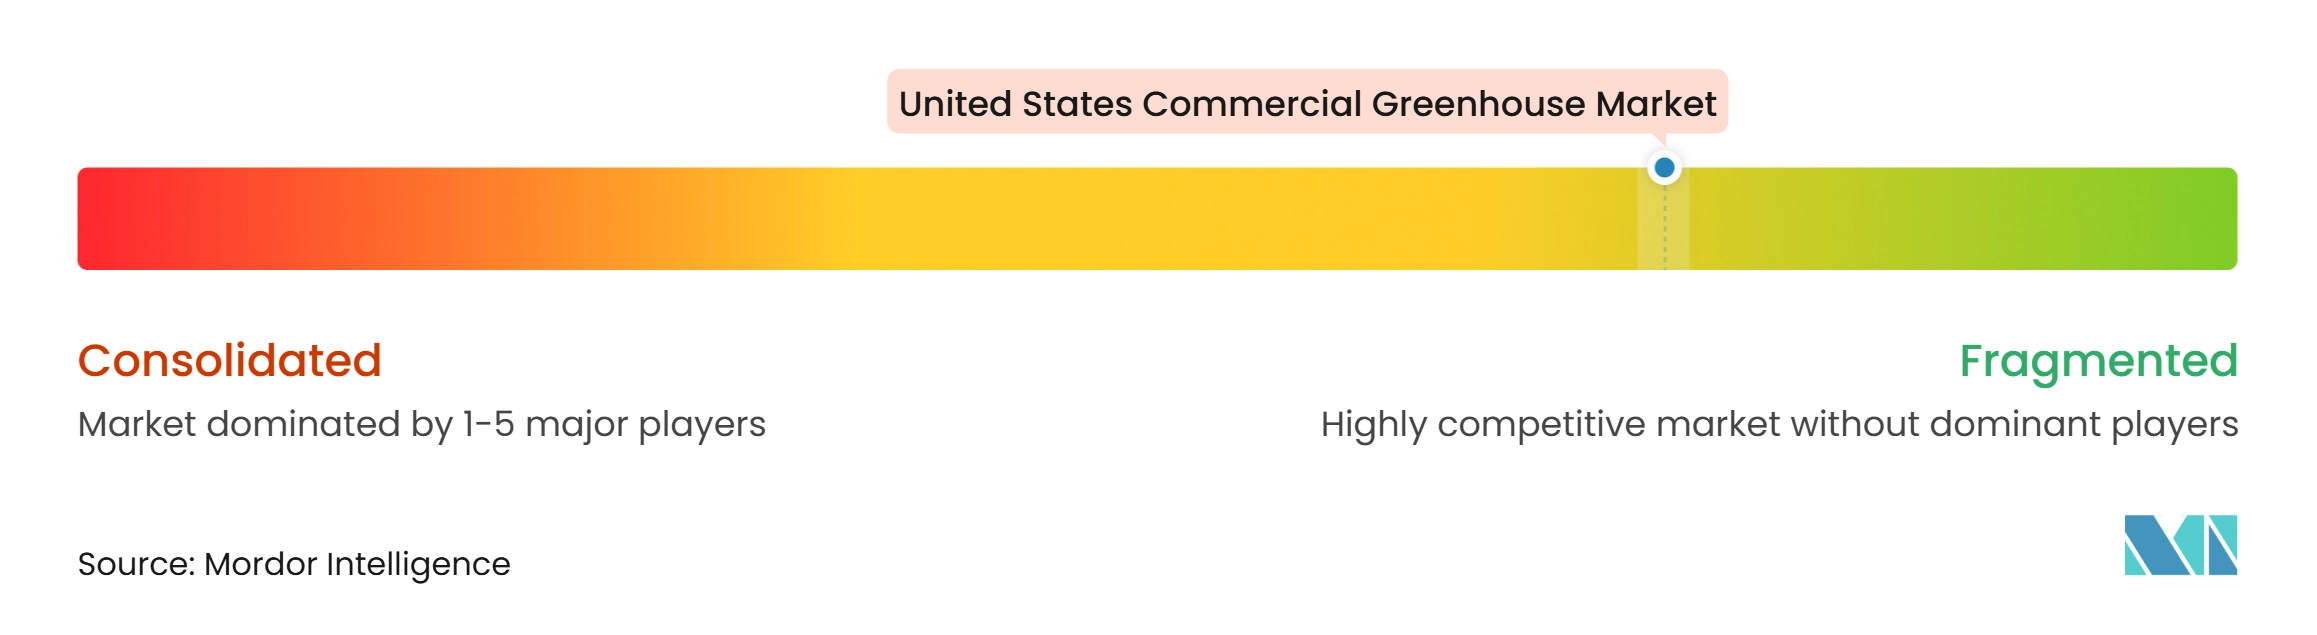
Der kommerzielle Gewächshausmarkt der Vereinigten Staaten ist fragmentiert, da Lieferanten in den Bereichen Strukturen, Klimasteuerung, Beleuchtung, Bewässerung und anderen unterschiedlichen Teilen der Wertschöpfungskette tätig sind. Gibraltar Industries, Inc., Agra Tech, Inc., Atlas Greenhouse Systems, Inc., Nexus Corporation und Poly-Tex, Inc. gehören zu den inländischen strukturorientierten Lieferanten. Priva B.V., Ridder Holding Harderwijk B.V., Argus Control Systems Limited, Signify N.V. und Netafim Ltd. decken den Bedarf an Steuerungen, Beleuchtung und Bewässerung. Van der Hoeven Horticultural Projects B.V., Dalsem Greenhouse Projects B.V. und KUBO Group B.V. bringen Erfahrung im Hochleistungsgewächshausingenieurwesen in Projekte in den Vereinigten Staaten ein. Diese Lieferanten konkurrieren nicht alle um denselben Verkauf, was die direkte Konzentration über die gesamte Wertschöpfungskette begrenzt. Partnerschaften und Systemkompatibilität sind daher wichtige Wettbewerbsformen.
Priva B.V. und IUNU gaben im Januar 2026 eine Partnerschaft bekannt, die Priva One Klimaausführungsdaten mit dem LUNA-System von IUNU für die Ertragsvorhersage über 1 bis 8 Wochen kombiniert. Dieser Schritt verbindet Klimadaten mit der Produktionsplanung für Gewächshausbetreiber. Ridder Holding Harderwijk B.V. integrierte 2025 Philips Gartenbaubeleuchtung über das Horti Lighting Protocol. Ridder stellte auch 2026 Hortimax Plus für mittelgroße Betreiber vor, die eine integrierte Prozessautomatisierung suchen. Diese Maßnahmen zeigen, wie Steuerungsplattformanbieter die Kompatibilität mit Beleuchtung und anderen Gewächshausgeräten ausweiten. Systemintegration kann es Anbauern erleichtern, mehrere Betriebsfunktionen über verbundene Tools zu verwalten.
Dalsem Greenhouse Projects B.V. hat aktive Projekte in Virginia und Florida, während Van der Hoeven Horticultural Projects B.V. fortschrittliche Anlagen in Virginia und Texas fertiggestellt hat. KUBO Group B.V. hat auch BrightFarms-Anlagen in mehreren US-Bundesstaaten unterstützt. Diese Lieferanten konkurrieren durch Ingenieurkapazität, Projektdurchführung und Technologieintegration. Inländische Unternehmen können durch Fertigungskapazität, lokalen Service und Vertrautheit mit US-Projektbedingungen konkurrieren. Lieferanten, die skalierbare Automatisierungspakete anbieten, können den Bedarf von Betreibern zwischen einfachen Gerätekäufern und großen Unternehmensanlagen decken. Das Wettbewerbsfeld bleibt breit, da kommerzielle Gewächshausprojekte mehrere Spezialeingaben anstelle eines standardisierten Produkts erfordern.
Marktführer im kommerziellen Gewächshausbereich der Vereinigten Staaten
-
Gibraltar Industries, Inc.
-
Agra Tech, Inc.
-
Priva B.V.
-
Argus Control Systems Limited
-
Heliospectra AB
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kommerzieller Gewächshausmarkt der Vereinigten Staaten Unternehmen in diesem Bericht
- Gibraltar Industries, Inc.
- Agra Tech, Inc.
- Atlas Greenhouse Systems, Inc.
- Nexus Corporation
- Poly-Tex, Inc.
- Priva B.V.
- Ridder Holding Harderwijk B.V.
- Van der Hoeven Horticultural Projects B.V.
- Dalsem Greenhouse Projects B.V.
- KUBO Group B.V.
- Signify N.V.
- Current Lighting Solutions, LLC
- Heliospectra AB
- Argus Control Systems Limited
- Netafim Ltd.
Neueste Industrielle Entwicklungen in Kommerzieller Gewächshausmarkt der Vereinigten Staaten
- Juni 2026: Ridder Holding Harderwijk B.V. stellte den Hortimax Plus Klimacomputer auf der GreenTech 2026 in Amsterdam vor, vervollständigte das Hortimax-Portfolio und richtete sich speziell an mittelgroße globale und US-amerikanische Gewächshausbetreiber, die eine kosteneffiziente, zukunftsfähige Prozessautomatisierung als Einstiegspunkt in die vollständige Gewächshausmanagementfähigkeit suchen.
- Juni 2026: Signify N.V. erweiterte das Philips GreenPower LED Toplighting Force Portfolio um Performance- und Elite-Modelle und bot Anbauern eine produktbezogene Wahl zwischen geringerer Anfangsinvestition und maximaler langfristiger Beleuchtungseffizienz bei einer Effizienz von bis zu 4,2 Mikromol pro Joule für die Elite-Konfiguration.
- Januar 2026: Priva B.V. und IUNU gaben eine Technologiepartnerschaft bekannt, die Priva One Klimaausführungsdaten mit dem LUNA-System von IUNU integriert, um eine 1-bis-8-Wochen-Ertragsvorhersagefähigkeit für kommerzielle Gewächshausanbauer bereitzustellen und Klimamanagementaufzeichnungen in prädiktive Betriebsintelligenz umzuwandeln, ohne eine manuelle Kulturregistrierung zu erfordern.
Berichtsumfang des kommerziellen Gewächshausmarkts der Vereinigten Staaten
Der Bericht über den kommerziellen Gewächshausmarkt der Vereinigten Staaten ist segmentiert nach Gerätetyp (Heizsysteme, Kühlungs- und Belüftungssysteme, LED-Wachstumsbeleuchtung, Bewässerungs- und Fertigationssysteme, Klimasteuerungs- und Automatisierungssoftware, Abschirmungs- und Beschattungssysteme sowie Strukturkomponenten [Verglasungssysteme und Rahmen und Fachwerke]), Kulturpflanzentyp (Obst und Gemüse [Tomaten, Gurken, Salat und Blattgemüse, Paprika sowie Erdbeeren und Beeren], Blumen und Zierpflanzen [Schnittblumen sowie Topfpflanzen und Beetpflanzen], Kräuter und Microgreens sowie Cannabis und Spezialkulturen [medizinisches Cannabis sowie Sämlinge und Vermehrungskulturen]), Gewächshaustyp (Glasgewächshäuser, Kunststofffoliengewächshäuser, Hartpolycarbonatgewächshäuser sowie Hybrid- und halbgeschlossene Gewächshäuser), Anbautechnologie (Hydroponik [Nährstofffilmtechnik, Tiefwasserkultur und Tropfhydroponik], nicht-hydroponischer Boden und Substrat [bodenbasiert sowie Kokoskoirfaser- und Steinwollesubstrat] sowie Hybrid- und vertikale Integration) und Endnutzer (kommerzielle Anbauer, Forschungs- und Bildungseinrichtungen sowie Einzelhandels-Gartencenter und Baumschulen). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Heizsysteme | |
| Kühlungs- und Belüftungssysteme | |
| LED-Wachstumsbeleuchtung | |
| Bewässerungs- und Fertigationssysteme | |
| Klimasteuerungs- und Automatisierungssoftware | |
| Abschirmungs- und Beschattungssysteme | |
| Strukturkomponenten | Verglasungssysteme |
| Rahmen und Fachwerke |
| Obst und Gemüse | Tomaten |
| Gurken | |
| Salat und Blattgemüse | |
| Paprika | |
| Erdbeeren und Beeren | |
| Blumen und Zierpflanzen | Schnittblumen |
| Topfpflanzen und Beetpflanzen | |
| Kräuter und Microgreens | |
| Cannabis und Spezialkulturen | Medizinisches Cannabis |
| Sämlinge und Vermehrungskulturen |
| Glasgewächshäuser |
| Kunststofffoliengewächshäuser |
| Hartpolycarbonatgewächshäuser |
| Hybrid- und halbgeschlossene Gewächshäuser |
| Hydroponik | Nährstofffilmtechnik |
| Tiefwasserkultur | |
| Tropfhydroponik | |
| Nicht-hydroponischer Boden und Substrat | Bodenbasiert |
| Kokoskoirfaser- und Steinwollesubstrat | |
| Hybrid- und vertikale Integration |
| Kommerzielle Anbauer |
| Forschungs- und Bildungseinrichtungen |
| Einzelhandels-Gartencenter und Baumschulen |
| Nach Gerätetyp | Heizsysteme | |
| Kühlungs- und Belüftungssysteme | ||
| LED-Wachstumsbeleuchtung | ||
| Bewässerungs- und Fertigationssysteme | ||
| Klimasteuerungs- und Automatisierungssoftware | ||
| Abschirmungs- und Beschattungssysteme | ||
| Strukturkomponenten | Verglasungssysteme | |
| Rahmen und Fachwerke | ||
| Nach Kulturpflanzentyp | Obst und Gemüse | Tomaten |
| Gurken | ||
| Salat und Blattgemüse | ||
| Paprika | ||
| Erdbeeren und Beeren | ||
| Blumen und Zierpflanzen | Schnittblumen | |
| Topfpflanzen und Beetpflanzen | ||
| Kräuter und Microgreens | ||
| Cannabis und Spezialkulturen | Medizinisches Cannabis | |
| Sämlinge und Vermehrungskulturen | ||
| Nach Gewächshaustyp | Glasgewächshäuser | |
| Kunststofffoliengewächshäuser | ||
| Hartpolycarbonatgewächshäuser | ||
| Hybrid- und halbgeschlossene Gewächshäuser | ||
| Nach Anbautechnologie | Hydroponik | Nährstofffilmtechnik |
| Tiefwasserkultur | ||
| Tropfhydroponik | ||
| Nicht-hydroponischer Boden und Substrat | Bodenbasiert | |
| Kokoskoirfaser- und Steinwollesubstrat | ||
| Hybrid- und vertikale Integration | ||
| Nach Endnutzer | Kommerzielle Anbauer | |
| Forschungs- und Bildungseinrichtungen | ||
| Einzelhandels-Gartencenter und Baumschulen | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der kommerzielle Gewächshausmarkt der Vereinigten Staaten bis 2031 erreichen?
Der Markt wird voraussichtlich bis 2031 3,7 Milliarden USD erreichen und während 2026–2031 mit einer CAGR von 8,16 % wachsen. Der Ausblick spiegelt Investitionen in Strukturen, Ausrüstungen, Automatisierung und integrierte Gewächshauslösungen wider.
Welche Gerätekategorie führt die Ausgaben für kommerzielle Gewächshäuser in den Vereinigten Staaten an?
Klimasteuerungs- und Automatisierungssoftware führte die Gerätenachfrage mit einem Anteil von 27 % im Jahr 2025 an und wird voraussichtlich während 2026–2031 mit einer CAGR von 12,5 % wachsen. Sie unterstützt das koordinierte Management von Klima, Licht, Wasser und Nährstoffversorgung.
Welche Kulturen machen den größten Anteil der Gewächshausaktivitäten in den Vereinigten Staaten aus?
Obst und Gemüse hielten im Jahr 2025 einen Anteil von 57 %, unterstützt durch Tomaten, Gurken, Salat und andere Kulturen, die das ganze Jahr über an Einzelhändler geliefert werden. Blumen, Zierpflanzen, Kräuter und Microgreens untersttzen ebenfalls die Gerätenachfrage.
Wer sind die wichtigsten Käufer kommerzieller Gewächshaussysteme?
Kommerzielle Anbauer machten im Jahr 2025 einen Anteil von 86 % aus, während Forschungs- und Bildungseinrichtungen die am schnellsten wachsende Endnutzergruppe mit einer CAGR von 9,5 % während 2026–2031 sind. Einzelhandels-Gartencenter und Baumschulen bleiben eine stabile saisonale Käufergruppe.