
Taille et part du marché des serres commerciales aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 2.40 Milliards de dollars |
| Taille du Marché (2026) | 2.5 Milliards de dollars |
| Taille du Marché (2031) | 3.70 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.16 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des serres commerciales aux États-Unis par Mordor Intelligence
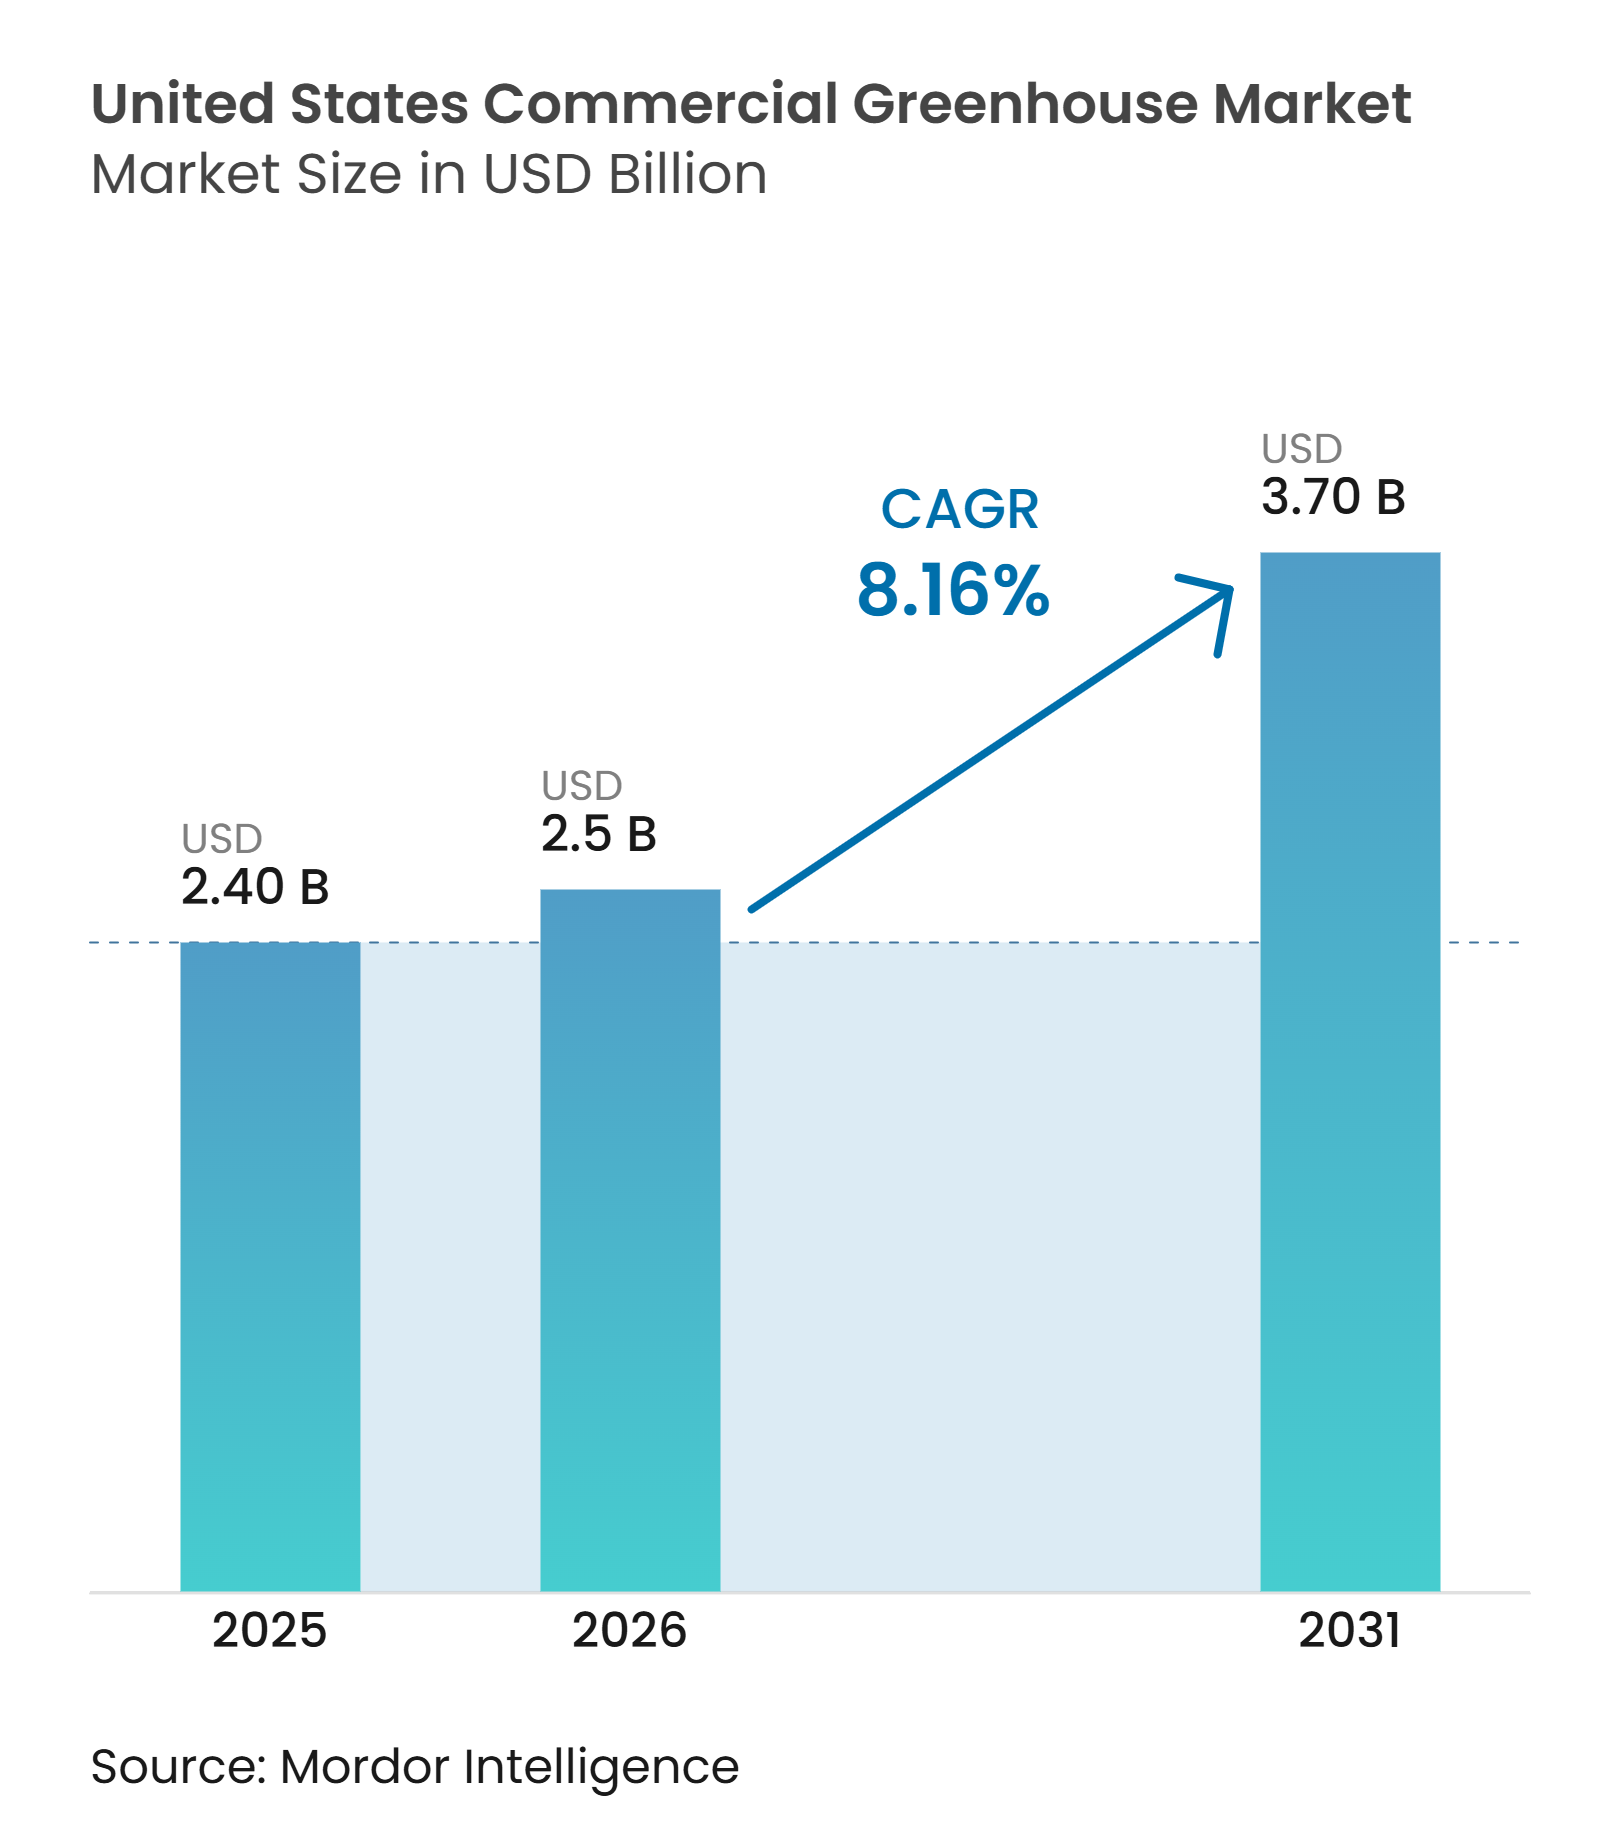
La taille du marché des serres commerciales aux États-Unis était évaluée à 2,4 milliards USD en 2025 et devrait croître de 2,5 milliards USD en 2026 pour atteindre 3,7 milliards USD d'ici 2031, à un CAGR de 8,16 % durant la période de prévision (2026-2031). La demande de produits frais domestiques tout au long de l'année soutient les investissements dans les structures et équipements afin d'assurer un approvisionnement prévisible. Les ventes de cultures alimentaires protégées ont atteint 1,01 milliard USD selon le Service national des statistiques agricoles du Département de l'agriculture des États-Unis (USDA NASS), soit 44 % au-dessus de 2019, ce qui témoigne de la transition continue vers la production protégée selon le Service national des statistiques agricoles du Département de l'agriculture des États-Unis (USDA NASS). Les acheteurs de la grande distribution et de la restauration ont besoin d'une qualité et d'un approvisionnement constants, tandis que les producteurs ont besoin de systèmes qui gèrent plus précisément la main-d'œuvre, l'énergie et les conditions de culture. Ces conditions créent des opportunités pour des systèmes intégrés de contrôle climatique, d'éclairage, d'irrigation et de culture à travers le marché des serres commerciales aux États-Unis.
Points clés du rapport
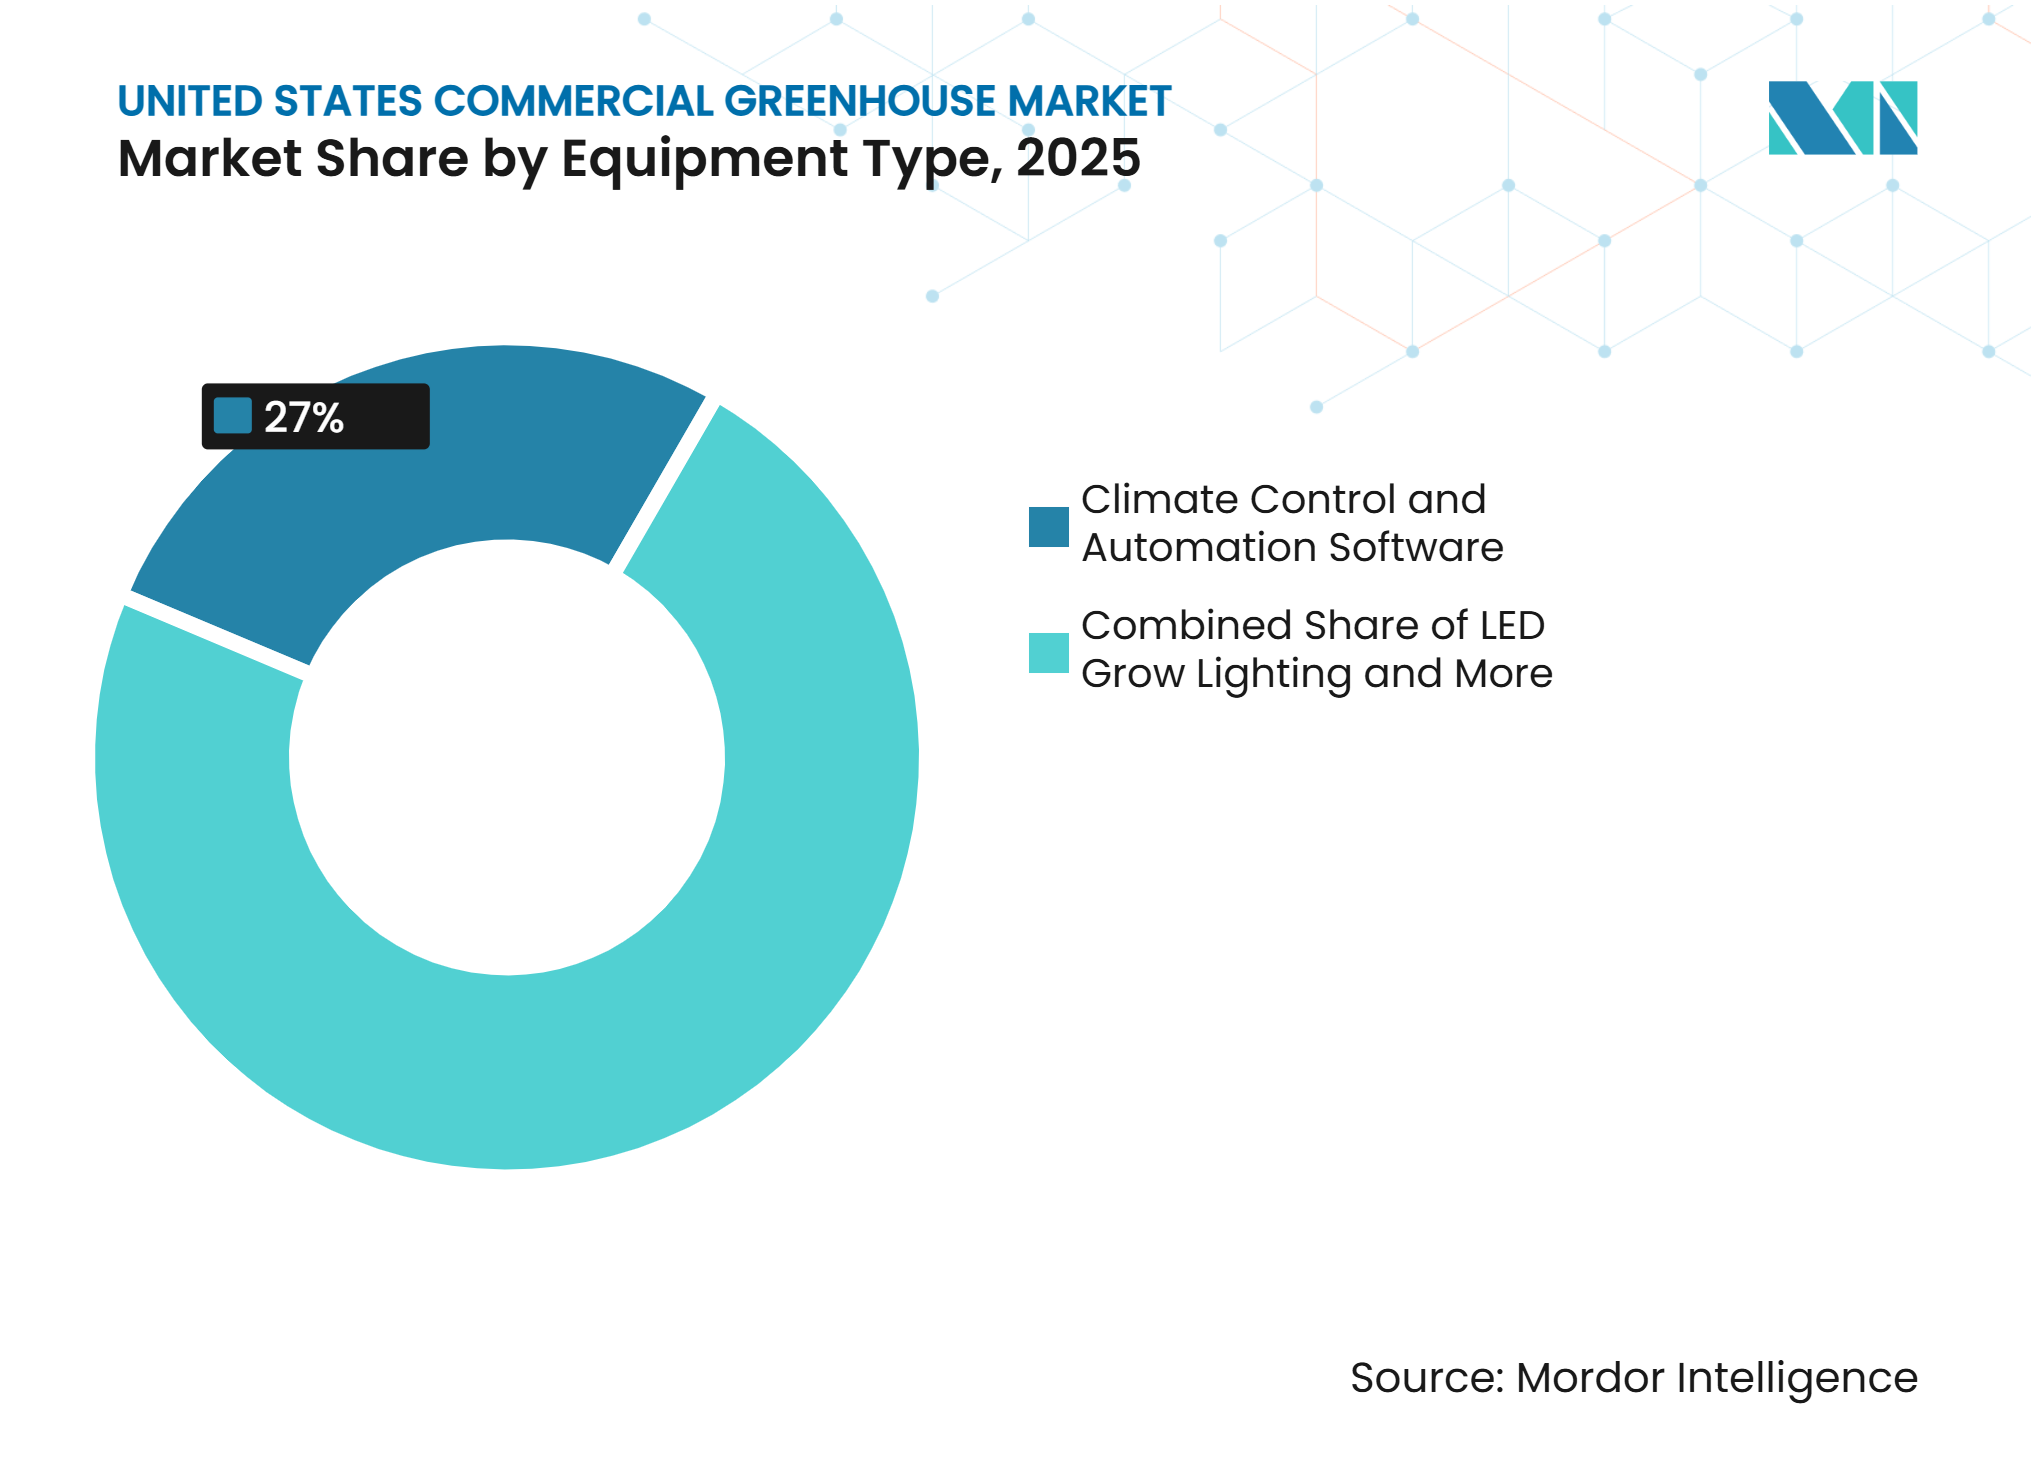
- Par type d'équipement, le logiciel de contrôle climatique et d'automatisation était le segment le plus important, avec 27 % de la part du marché des serres commerciales aux États-Unis en 2025. Il devrait être le segment à la croissance la plus rapide, avec un CAGR de 12,5 % durant 2026–2031.
- Par type de culture, les fruits et légumes constituaient le segment le plus important avec 57 % de la taille du marché des serres commerciales aux États-Unis en 2025, tandis que les herbes aromatiques et les micropousses devraient croître à un CAGR de 11,5 % durant 2026–2031.
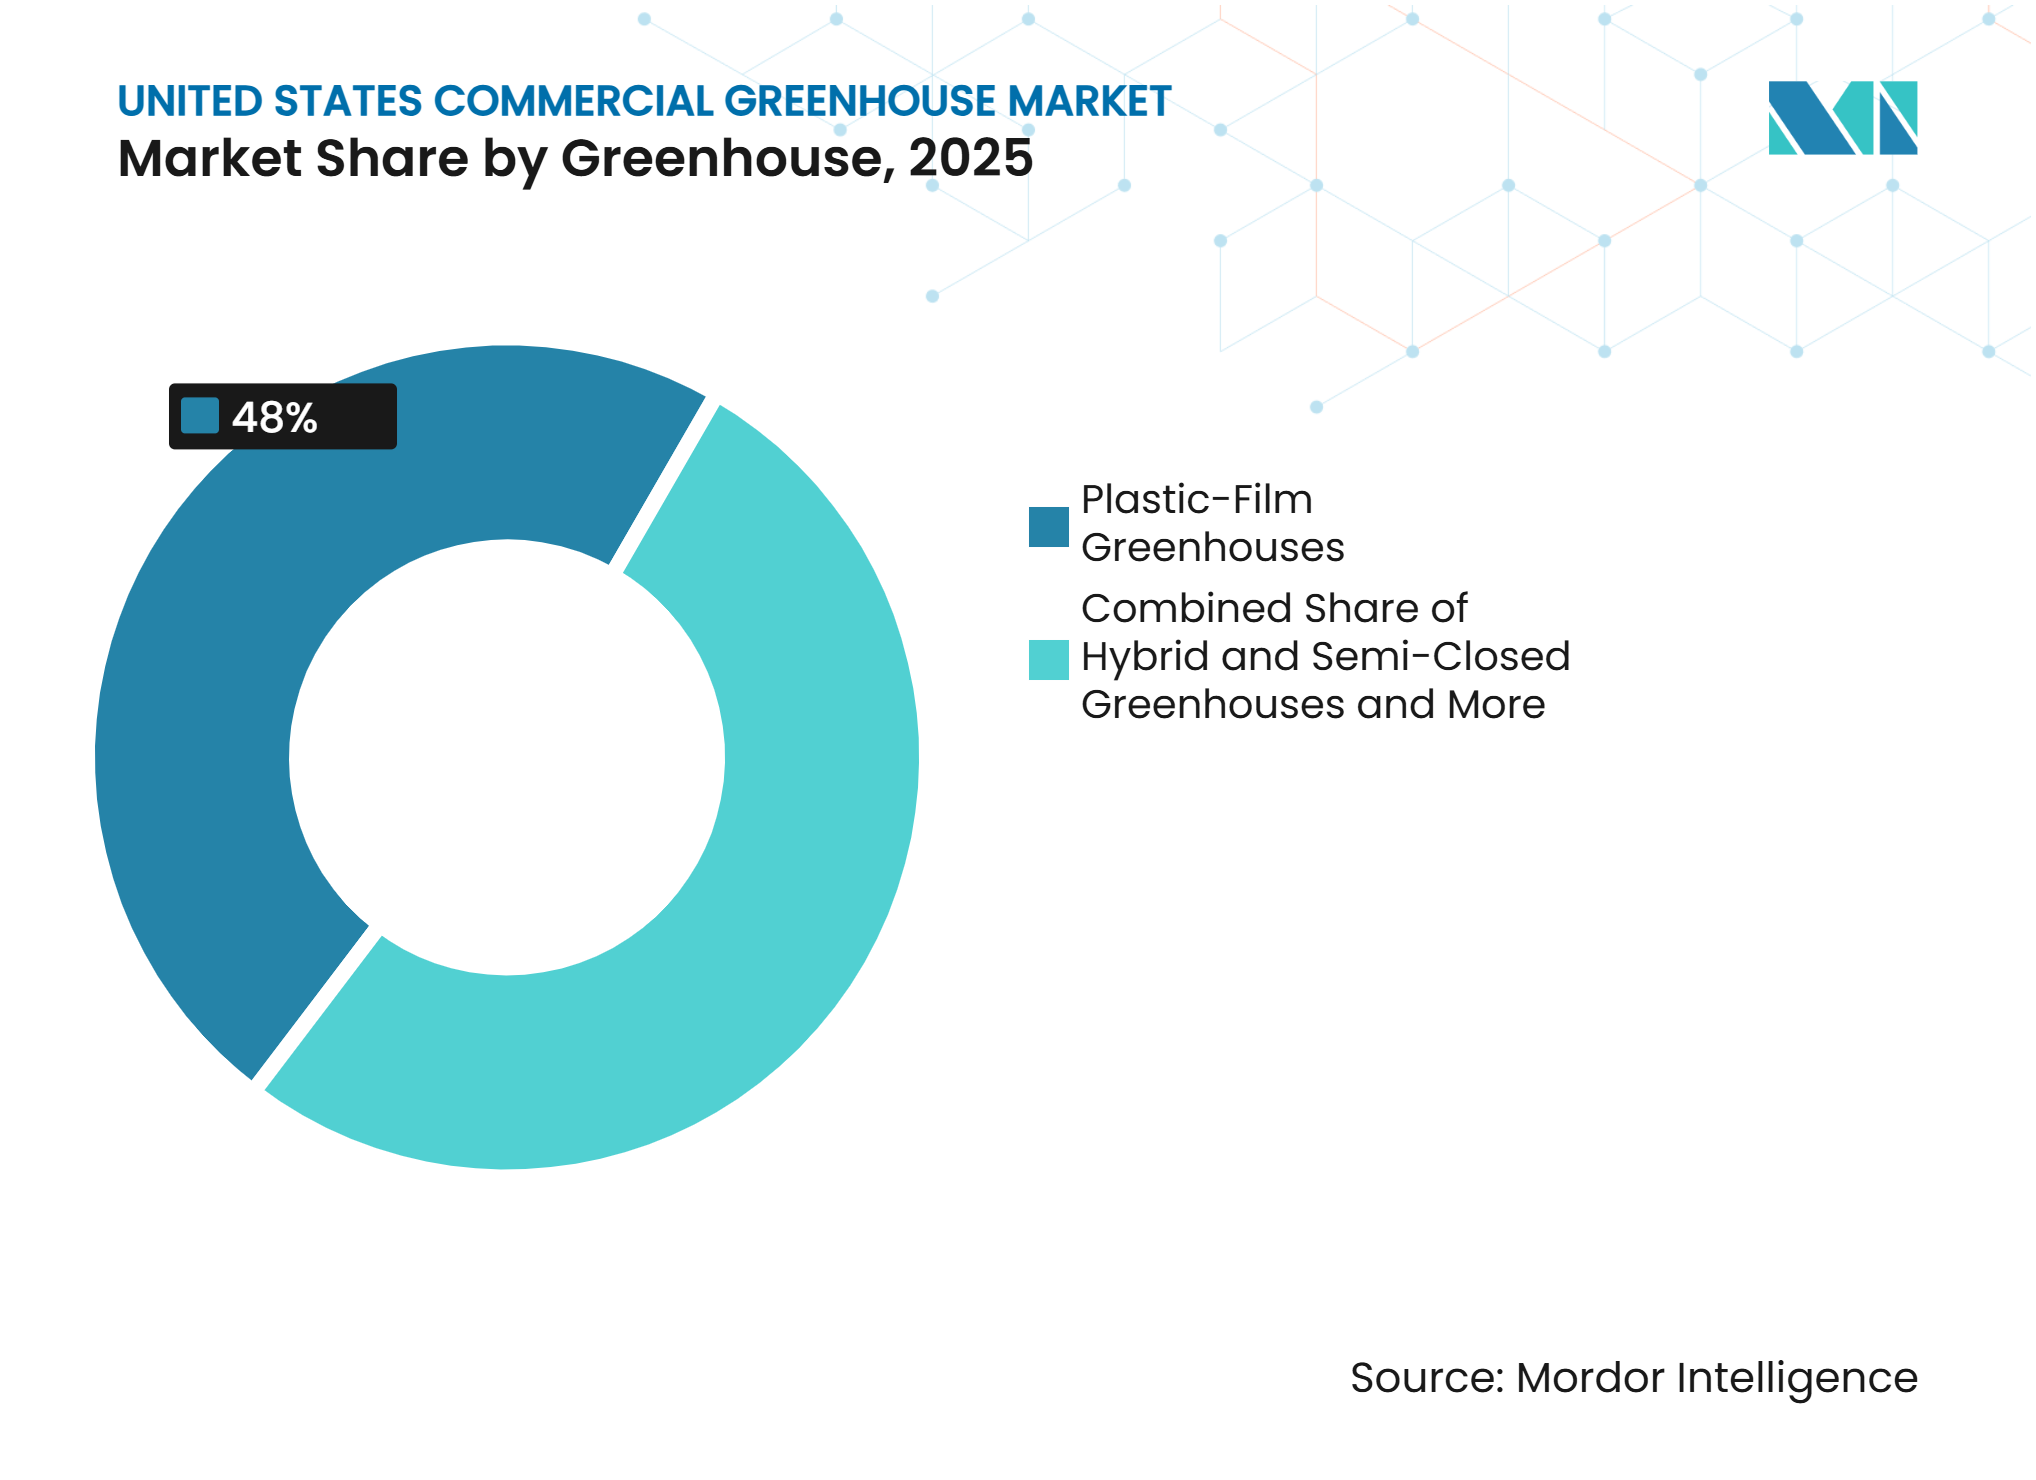
- Par type de serre, les serres à film plastique constituaient le segment le plus important avec 48 % de part en 2025, tandis que les serres hybrides et semi-fermées devraient croître à un CAGR de 10,8 % durant 2026–2031.
- Par technologie de culture, la culture hydroponique constituait le segment le plus important avec 55 % de part en 2025, tandis que l'intégration hybride et verticale devrait croître à un CAGR de 12,2 % durant 2026–2031.
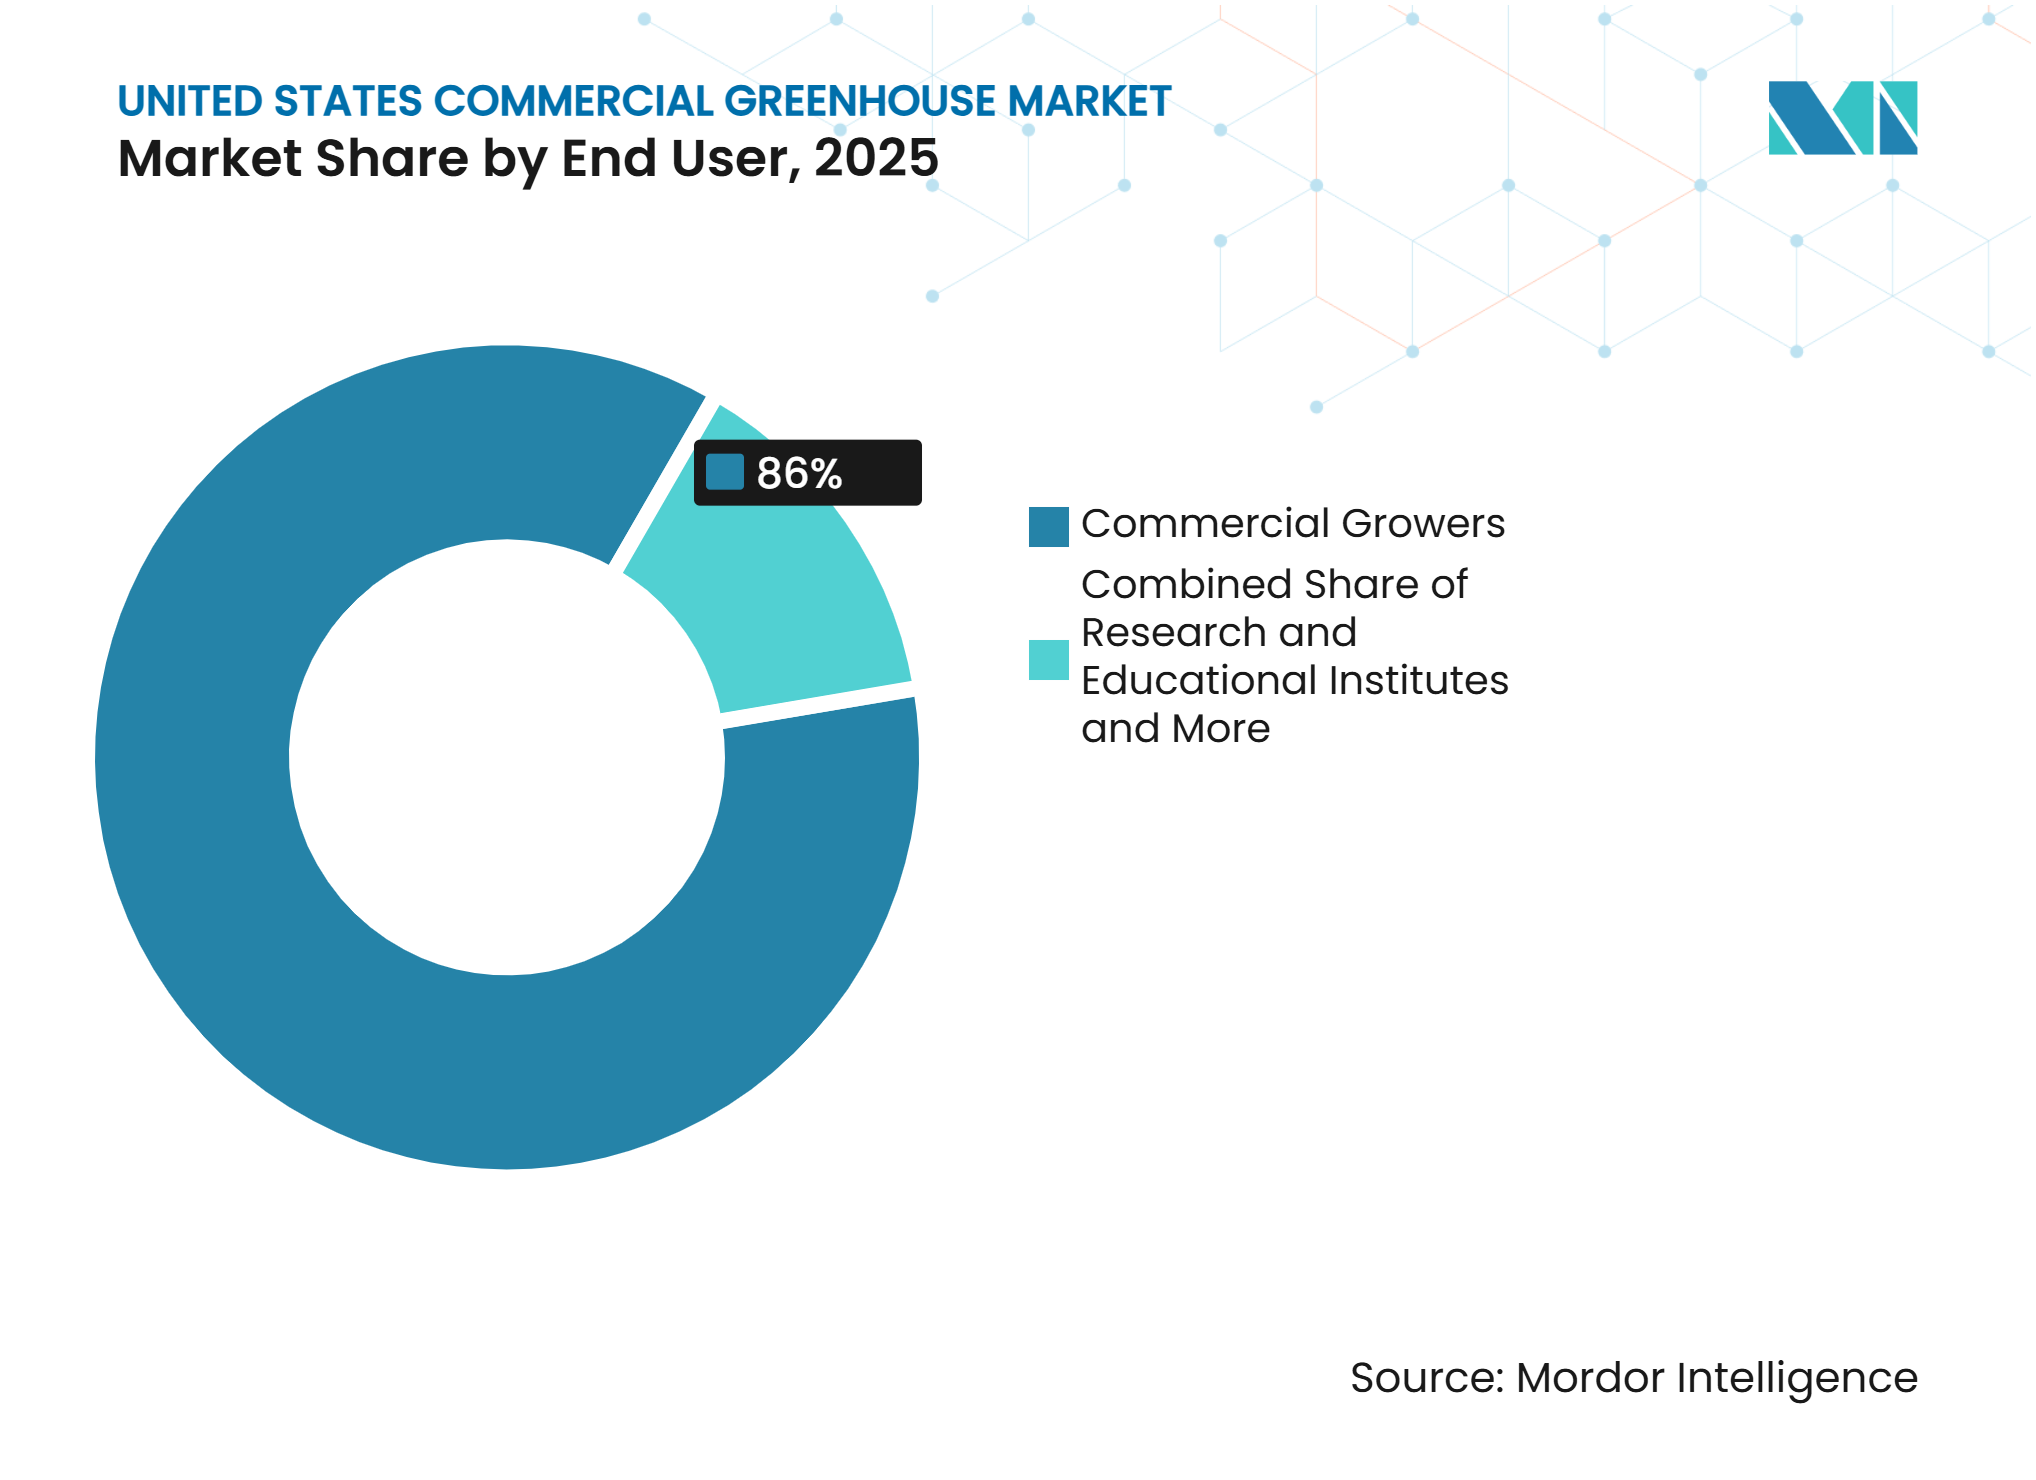
- Par utilisateur final, les producteurs commerciaux constituaient le segment le plus important avec 86 % de part en 2025, tandis que les instituts de recherche et d'enseignement devraient croître à un CAGR de 9,5 % durant 2026–2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de produits de serre domestiques disponibles toute l'année | +2.0% | États-Unis, notamment le Nord-Est, le Midwest et l'Ouest | Court terme (≤ 2 ans) |
| Droits antidumping sur les tomates mexicaines soutenant les producteurs de serres domestiques | +1.8% | États-Unis, notamment le Nord-Est, le Midwest et l'Ouest | Moyen terme (2-4 ans) |
| Expansion de la production en serre pour les fruits, légumes, herbes aromatiques et plantes ornementales à haute valeur ajoutée | +1.5% | États-Unis, notamment l'Ouest, le Sud et le Midwest | Moyen terme (2-4 ans) |
| Adoption de l'automatisation pour pallier les contraintes de disponibilité de la main-d'œuvre en serre | +1.3% | États-Unis, notamment le Midwest, le Sud et l'Ouest | Moyen terme (2-4 ans) |
| Croissance des systèmes de gestion de l'énergie connectés aux réseaux électriques dans les serres américaines | +0.6% | États-Unis, notamment le Nord-Est, le Midwest et l'Ouest | Long terme (≥ 4 ans) |
| Préférence des distributeurs et de la restauration pour un approvisionnement domestique constant en serres | +0.5% | États-Unis, notamment le Nord-Est, le Midwest et l'Ouest | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de produits de serre domestiques disponibles toute l'année
La demande des consommateurs pour des légumes de serre frais d'origine domestique a dépassé le statut de niche haut de gamme et façonne désormais les achats de la grande distribution. Le recensement 2024 des spécialités horticoles a enregistré une augmentation de 44 % des ventes de cultures alimentaires protégées entre 2019 et 2024, selon le Service national des statistiques agricoles du Département de l'agriculture des États-Unis (USDA NASS). Ce changement soutient le marché des serres commerciales aux États-Unis, car les installations protégées peuvent produire des légumes lorsque l'approvisionnement local en plein champ est limité. Des accords d'achat pluriannuels peuvent offrir aux producteurs une meilleure visibilité sur la demande lorsqu'ils évaluent de nouveaux projets de serres. Ces arrangements soutiennent également les installations situées à proximité des grands centres de consommation du Nord-Est et du Midwest, où des circuits d'approvisionnement plus courts peuvent être importants pour les distributeurs. Les exigences en matière d'approvisionnement domestique renforcent donc l'argument en faveur d'une production gérée climatiquement tout au long de l'année.
Droits antidumping sur les tomates mexicaines soutenant les producteurs de serres domestiques
Le Département du commerce des États-Unis a mis fin à l'accord de suspension des tomates de 2019 avec le Mexique le 14 juillet 2025 et a imposé des droits antidumping de 17,09 % sur la plupart des importations de tomates fraîches en provenance du Mexique, y compris les variétés de serreLe Département du commerce annonce le retrait de l'accord de suspension de 1 sur les tomates fraîches en provenance du Mexique, ITA, trade.gov">[1]. Ce droit augmente les coûts pour le principal concurrent à l'importation, le Mexique fournissant environ les deux tiers des tomates consommées aux États-Unis. En août 2026, la Commission du commerce international des États-Unis (USITC) a maintenu l'ordonnance en vigueur, signalant que cette politique restera un facteur durable dans les décisions de tarification et d'approvisionnement. Cela devrait améliorer la compétitivité-prix des producteurs de serres américains, bien que l'effet sur la capacité nationale dépende de la rapidité avec laquelle les producteurs pourront développer la production de tomates mûries sur pied.
Expansion de la production en serre pour les fruits, légumes, herbes aromatiques et plantes ornementales à haute valeur ajoutée
Les cultures alimentaires et ornementales à haute valeur ajoutée élargissent la base commerciale des investissements en serre. Selon l'USDA NASS, les ventes de plants de pépinière ont atteint 5,3 milliards USD en 2024, tandis que les ventes annuelles de plantes de massif et de jardin ont atteint 2,7 milliards USD, les deux catégories enregistrant une croissance par rapport à l'année précédente. Le même recensement a révélé que les ventes de plantes herbacées vivaces en pot ont augmenté de 47 % entre 2019 et 2024, tandis que les ventes de plantes à fleurs en pot ont augmenté de 7 %. Les herbes aromatiques et les micropousses soutiennent également des installations flexibles pouvant alterner le basilic, la coriandre, la roquette et les légumes verts de spécialité sur plusieurs cycles de culture. Ce mix de cultures favorise des systèmes d'irrigation, de distribution de nutriments, d'éclairage et d'environnement adaptables plutôt que des installations mono-culture. La demande pour les cultures alimentaires et ornementales élargit les achats d'équipements sur le marché des serres commerciales aux États-Unis.
Adoption de l'automatisation pour pallier les contraintes de disponibilité de la main-d'œuvre en serre
L'automatisation devient une réponse pratique aux contraintes de main-d'œuvre et à la nécessité de maintenir des conditions de culture constantes. L'automatisation peut coordonner la température, l'humidité, les niveaux de dioxyde de carbone, l'irrigation, l'éclairage et la fertirrigation avec moins d'étapes opérationnelles. Priva B.V. a lancé Connext 916 en 2026 avec un contrôle dynamique de l'éclairage, la prise en charge des systèmes LED Philips GreenPower, et des fonctions de gestion de l'énergie améliorées. Ridder Holding Harderwijk B.V. a présenté l'ordinateur climatique Hortimax Plus à GreenTech 2026 pour les opérateurs recherchant un point d'entrée à moindre coût vers la gestion intégrée des serres. Ces développements de produits montrent que les fournisseurs s'adressent à la fois aux grandes installations et aux producteurs de taille intermédiaire. Le marché des serres commerciales aux États-Unis bénéficie lorsque l'automatisation peut être adoptée par étapes plutôt que seulement par une refonte complète des installations.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences élevées en capital initial pour la construction de serres commerciales | -1.50% | États-Unis, notamment le Midwest, le Nord-Est et l'Ouest | Court terme (≤ 2 ans) |
| Coûts élevés de chauffage hivernal et d'éclairage d'appoint dans les régions de production du nord des États-Unis | -1.00% | États-Unis, notamment le Nord-Est et le Midwest | Moyen terme (2-4 ans) |
| Complexité des autorisations, du zonage et des codes de construction au niveau des États et des collectivités locales pour les projets de serres | -0.80% | États-Unis, notamment le Nord-Est et l'Ouest | Moyen terme (2-4 ans) |
| Pénurie de personnel américain spécialisé en ingénierie, exploitation et automatisation technique des serres | -0.70% | États-Unis, notamment le Midwest, le Sud et l'Ouest | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences élevées en capital initial pour la construction de serres commerciales
La construction de serres commerciales nécessite un investissement initial substantiel avant qu'une installation ne commence à générer des revenus. L'investissement couvre la structure, le vitrage, le chauffage, la ventilation, l'irrigation, l'éclairage, les systèmes de contrôle et la préparation du site. Les opérateurs de taille intermédiaire peuvent se trouver dans une position de financement difficile, car leurs projets peuvent ne pas être éligibles aux mêmes options de financement que les projets plus petits bénéficiant de subventions ou les grandes constructions institutionnelles. Le Département de l'agriculture des États-Unis a investi 120 millions USD dans 516 projets d'énergie propre en 2025 dans le cadre de son Programme d'énergie rurale pour l'Amérique, qui reste disponible jusqu'à l'exercice fiscal 2027. Ce soutien peut améliorer la viabilité des améliorations énergétiques, mais il ne supprime pas le coût total d'une nouvelle serre à haute technologie. La construction et la modernisation par phases peuvent donc rester plus accessibles que les grands développements sur site unique sur le marché des serres commerciales aux États-Unis.
Coûts élevés de chauffage hivernal et d'éclairage d'appoint dans les régions de production du nord des États-Unis
Le chauffage hivernal et l'éclairage d'appoint restent des problèmes opérationnels importants pour les installations situées dans les régions de production du nord. Le Programme d'assistance technique de Pennsylvanie a documenté un projet d'efficacité énergétique en serre en 2025 qui a réduit les coûts annuels de 33 000 USD après des améliorations de l'éclairage et de l'enveloppe du bâtiment soutenues par une évaluation du Programme d'énergie rurale pour l'Amérique[2]. Cet exemple montre pourquoi les producteurs évaluent les mises à niveau de l'éclairage conjointement avec les mesures d'isolation et de chauffage. Signify N.V. a introduit ses modèles Philips GreenPower LED Toplighting Force Performance et Elite en 2026, la configuration Elite offrant jusqu'à 4,2 micromoles par joule d'efficacité lumineuse. Une meilleure efficacité de l'éclairage peut réduire la consommation d'énergie, bien qu'elle n'élimine pas l'exposition aux prix régionaux de l'énergie. Les opérateurs du nord doivent continuer à peser les avantages de production d'un approvisionnement toute l'année par rapport aux coûts de chauffage et d'éclairage.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'équipement :
les logiciels dominent la demande en équipementsLes logiciels de contrôle climatique et d'automatisation détenaient 27 % de la taille du marché des serres commerciales aux États-Unis en 2025. Le segment devrait croître à un CAGR de 12,5 % durant 2026–2031, le plus rapide parmi tous les types d'équipements. Le segment soutient la gestion centralisée de la température, de l'humidité, du dioxyde de carbone, de l'éclairage, de l'irrigation et de la fertirrigation. Les producteurs passent de points de contrôle séparés à des plateformes qui coordonnent les décisions opérationnelles à travers l'installation. Priva B.V. a mis à jour Connext 916 en 2026 pour fournir un contrôle dynamique de l'éclairage sur plusieurs systèmes d'éclairage et des capacités de gestion de l'énergie renforcées. Ce type d'intégration rend les systèmes de contrôle pertinents à la fois pour les performances des cultures et la gestion de l'énergie. Il augmente également la valeur des données que les opérateurs peuvent utiliser dans les décisions de production quotidiennes.
Les systèmes d'irrigation et de fertirrigation restent importants car la production hors-sol nécessite une distribution fiable d'eau et de nutriments. Les systèmes de chauffage, de refroidissement et de ventilation restent essentiels, mais leurs spécifications varient selon les zones climatiques. Les installations du nord accordent une plus grande importance à la capacité de chauffage, tandis que les installations du sud nécessitent une ventilation et un refroidissement efficaces. Les écrans, les systèmes d'ombrage, le vitrage, les charpentes et les fermes sont des catégories d'investissement établies où les améliorations matérielles peuvent prolonger les cycles de remplacement. Les systèmes d'éclairage s'intègrent également de plus en plus aux systèmes de contrôle climatique, les producteurs cherchant à aligner la consommation d'énergie sur les besoins des cultures. Ensemble, ces catégories d'équipements soutiennent une transition plus large des composants individuels vers des systèmes d'exploitation de serres coordonnés.



Par type de culture :
les fruits et légumes restent la plus grande catégorieLes fruits et légumes détenaient 57 % de la part du marché des serres commerciales aux États-Unis en 2025, ce qui en fait le plus grand segment par type de culture. Les tomates, concombres et laitues de serre offrent des spécifications constantes aux distributeurs pendant les périodes où l'approvisionnement en plein champ est moins fiable. Dalsem Greenhouse Projects B.V. a indiqué que son projet Pluck'd dans le comté de Carroll, en Virginie, a démarré ses opérations en 2026 et vise plus de 20 411,66 tonnes métriques de production annuelle de tomates pour le Nord-Est, le Sud-Est et le Midwest. Ce projet reflète l'échelle des installations de tomates construites pour la distribution régionale. Les herbes aromatiques et les micropousses devraient croître à un CAGR de 11,5 % durant 2026–2031, le plus rapide parmi tous les types de cultures. Leur croissance est liée à la demande de la restauration pour des ingrédients de spécialité traçables et à la flexibilité opérationnelle offerte par les cycles de culture courts.
Les fleurs et les plantes ornementales restent importantes aux côtés des cultures alimentaires. Les ventes de floriculture aux États-Unis ont atteint 8,4 milliards USD en 2025, en hausse de 25 % par rapport à 2024, selon le Service national des statistiques agricoles du Département de l'agriculture des États-Unis (USDA NASS)[3]. Les fleurs coupées, les plantes en pot et les plantes de massif soutiennent la demande de structures de serres et de systèmes environnementaux. Le cannabis et les cultures de spécialité maintiennent une présence en serre là où la culture réglementée nécessite des conditions contrôlées. Les semis et les cultures de propagation ont également besoin d'une gestion environnementale fiable durant les premières phases de développement. Les fraises et autres baies constituent une catégorie premium émergente à mesure que les méthodes de production contrôlée arrivent à maturité. Le mix de cultures permet aux fournisseurs d'équipements de servir des installations avec différents cycles de production, exigences climatiques et niveaux de prix.
Par type de serre :
le film plastique est la plus grande catégorie de structuresLes serres à film plastique constituaient le plus grand segment par type de serre, détenant 48 % du marché des serres commerciales aux États-Unis en 2025. Le recensement 2024 des spécialités horticoles a enregistré 666 millions de pieds carrés de superficie en film plastique, contre 109 millions de pieds carrés sous verre et 111 millions de pieds carrés sous plastique rigide. Le coût en capital plus faible par pied carré soutient l'utilisation du film plastique dans de nombreuses exploitations commerciales. Ces structures peuvent être appropriées lorsque les producteurs ont besoin d'augmenter leur capacité avec un investissement initial plus faible. Les structures en verre et en polycarbonate rigide restent pertinentes lorsque la valeur de la culture, la transmission de la lumière, les performances thermiques ou la longue durée de vie des actifs justifient un coût plus élevé. Le choix de la structure dépend donc du mix de cultures, du climat, du financement et de la durée de vie opérationnelle prévue.
Les serres hybrides et semi-fermées devraient croître à un CAGR de 10,8 % durant 2026–2031, le plus rapide parmi tous les types de serres. Ces conceptions utilisent un traitement d'air contrôlé et une déshumidification pour gérer le climat intérieur de manière plus précise que les structures conventionnelles à ventilation ouverte. Van der Hoeven Horticultural Projects B.V. a déployé son système de serre semi-fermée ModulAIR dans l'installation de laitue au Texas de Local Bounti en 2024. La croissance de ce segment reflète l'intérêt pour les systèmes de production qui équilibrent la consommation d'énergie, la déshumidification et la gestion du dioxyde de carbone.

Par technologie de culture :
l'hydroponique soutient la production commercialeLa culture hydroponique constituait le plus grand segment de technologie de culture, avec une part de 55 % en 2025. Elle offre aux producteurs un contrôle précis de la distribution d'eau et de nutriments dans les systèmes de production hors-sol. La technique du film nutritif et la culture en eau profonde sont largement utilisées pour les légumes à feuilles et les herbes aromatiques, tandis que l'hydroponique au goutte-à-goutte soutient la production de tomates et de concombres. KUBO Group B.V. a indiqué en 2024 qu'il avait soutenu des projets de serres BrightFarms dans plusieurs États des États-Unis, notamment le New Hampshire, la Pennsylvanie, la Virginie, la Caroline du Nord, l'Ohio et l'Illinois. Ces projets illustrent le modèle régional utilisé pour la production commerciale en serre hydroponique. Les systèmes hydroponiques sont particulièrement utiles lorsque les producteurs ont besoin de conditions racinaires reproductibles et d'une utilisation efficace d'une zone de production protégée.
L'intégration hybride et verticale devrait croître à un CAGR de 12,2 % durant 2026–2031, le plus rapide parmi toutes les technologies de culture. Les opérateurs utilisent cette approche pour augmenter la densité de rendement sans étendre le périmètre global de l'installation au même rythme. Les systèmes à base de sol et les méthodes sur substrat restent pertinents pour les plantes ornementales et certaines cultures réglementées. La fibre de coco et la laine de roche peuvent soutenir la production de tomates et de concombres en haute tige en permettant une gestion détaillée de la zone racinaire avec une complexité de système moindre que les systèmes entièrement recirculants. La Société américaine des ingénieurs en agriculture et biologie fournit des normes techniques pertinentes pour la conception des systèmes d'irrigation et de fertirrigation en horticulture commerciale. Le secteur des serres commerciales aux États-Unis comprend donc plusieurs approches de culture plutôt qu'une seule voie technologique.
Par utilisateur final :
les producteurs commerciaux représentent la majeure partie de la demandeLes producteurs commerciaux constituaient le plus grand segment d'utilisateurs finaux, représentant 86 % du marché des serres commerciales aux États-Unis en 2025. Leurs besoins d'achat comprennent les structures, le chauffage, le refroidissement, l'éclairage, l'irrigation, les systèmes de contrôle et de culture. Les grands opérateurs dans les tomates, la laitue et les plantes ornementales représentent une part substantielle des achats d'équipements et de structures. Les producteurs de taille intermédiaire dans les herbes aromatiques, les micropousses et les cultures de spécialité constituent une autre source de demande à mesure qu'ils développent la production contrôlée. La fabrication nationale et le service local peuvent être des considérations importantes pour ces acheteurs lorsqu'ils sélectionnent des partenaires en serre. L'ampleur du segment reflète l'intensité capitalistique et les exigences opérationnelles spécialisées de la production commerciale de cultures.
Les instituts de recherche et d'enseignement devraient croître à un CAGR de 9,5 % durant 2026–2031, le plus rapide parmi tous les segments d'utilisateurs finaux. Ces institutions utilisent des systèmes de serres pour la recherche appliquée, la formation des étudiants et la validation technologique. Signify N.V. et l'Université de Colombie-Britannique ont poursuivi leur essai de poivrons avec les LED Philips GreenPower Toplighting Force jusqu'à sa 5e année en 2025. L'essai montre comment les installations académiques peuvent tester des approches d'éclairage dans des conditions de production contrôlées. Les jardineries et pépinières de détail restent un groupe d'utilisateurs finaux stable avec une demande saisonnière pour les plantes de massif, les vivaces et les arbustes. Leur préférence pour les structures en film plastique et en polycarbonate rigide reflète souvent une priorité accordée à l'efficacité du capital plutôt qu'à la précision climatique complète nécessaire pour la production alimentaire.
Analyse géographique
Analyse géographique
Le Nord-Est et le Midwest sont des régions majeures de production en serre commerciale car ils combinent des producteurs établis avec de grands marchés urbains de consommation. Selon le Service national des statistiques agricoles du Département de l'agriculture des États-Unis (USDA NASS), la Floride a mené la nation en ventes de floriculture avec 1 408 millions USD en 2025, suivie de la Californie avec 1 110 millions USD et du Michigan avec 818 millions USD. Ces États soutiennent une base dense d'activités de serres ornementales et de cultures alimentaires. Leur proximité avec la distribution de détail et de restauration peut soutenir un approvisionnement domestique toute l'année. Les besoins énergétiques hivernaux restent une contrainte clé dans ces régions du nord. Les mesures d'efficacité énergétique et les mises à niveau peuvent aider les opérateurs à gérer cette exposition. Le marché des serres commerciales aux États-Unis a une forte incitation à améliorer les systèmes de chauffage, d'éclairage et de contrôle dans ces régions.
Le Sud s'étend comme lieu d'investissement en serre commerciale, notamment en Floride, en Virginie, au Texas et en Caroline du Nord. Des besoins de chauffage hivernal plus faibles et des terres disponibles soutiennent l'argument en faveur de nouveaux projets dans plusieurs États du sud. Dalsem Greenhouse Projects B.V. a commencé la construction de sa serre de tomates de 26 hectares dans le comté de Carroll, en Virginie, en mai 2025 et a également commencé la construction d'un projet de serre de laitue de 3 hectares à Newberry, en Floride, en 2026. Van der Hoeven Horticultural Projects B.V. a achevé la serre semi-fermée Equinox Growers de 47 180 mètres carrés en Virginie en 2024. Ces projets montrent le rôle du Sud dans la nouvelle capacité de serres pour la distribution de produits frais.
La Californie a mené l'ouest des États-Unis en ventes de floriculture, enregistrant 1 110 millions USD en 2025 et se classant deuxième au niveau national après la Floride, qui a enregistré 1 408 millions USD, selon le Service national des statistiques agricoles du Département de l'agriculture des États-Unis (USDA NASS). Les opérateurs de serres en Californie font face à des exigences importantes en matière de gestion de l'énergie, créant une demande pour des systèmes d'éclairage, de climatisation et d'automatisation efficaces. L'Oregon soutient également la base de serres de l'ouest grâce à la production de plants de pépinière et de plantes ornementales. Les États de l'Ouest constituent une demande importante pour les technologies de serres capables de gérer l'énergie et les conditions climatiques dans les installations commerciales.
Paysage concurrentiel
Concentration du Marché
Paysage concurrentiel
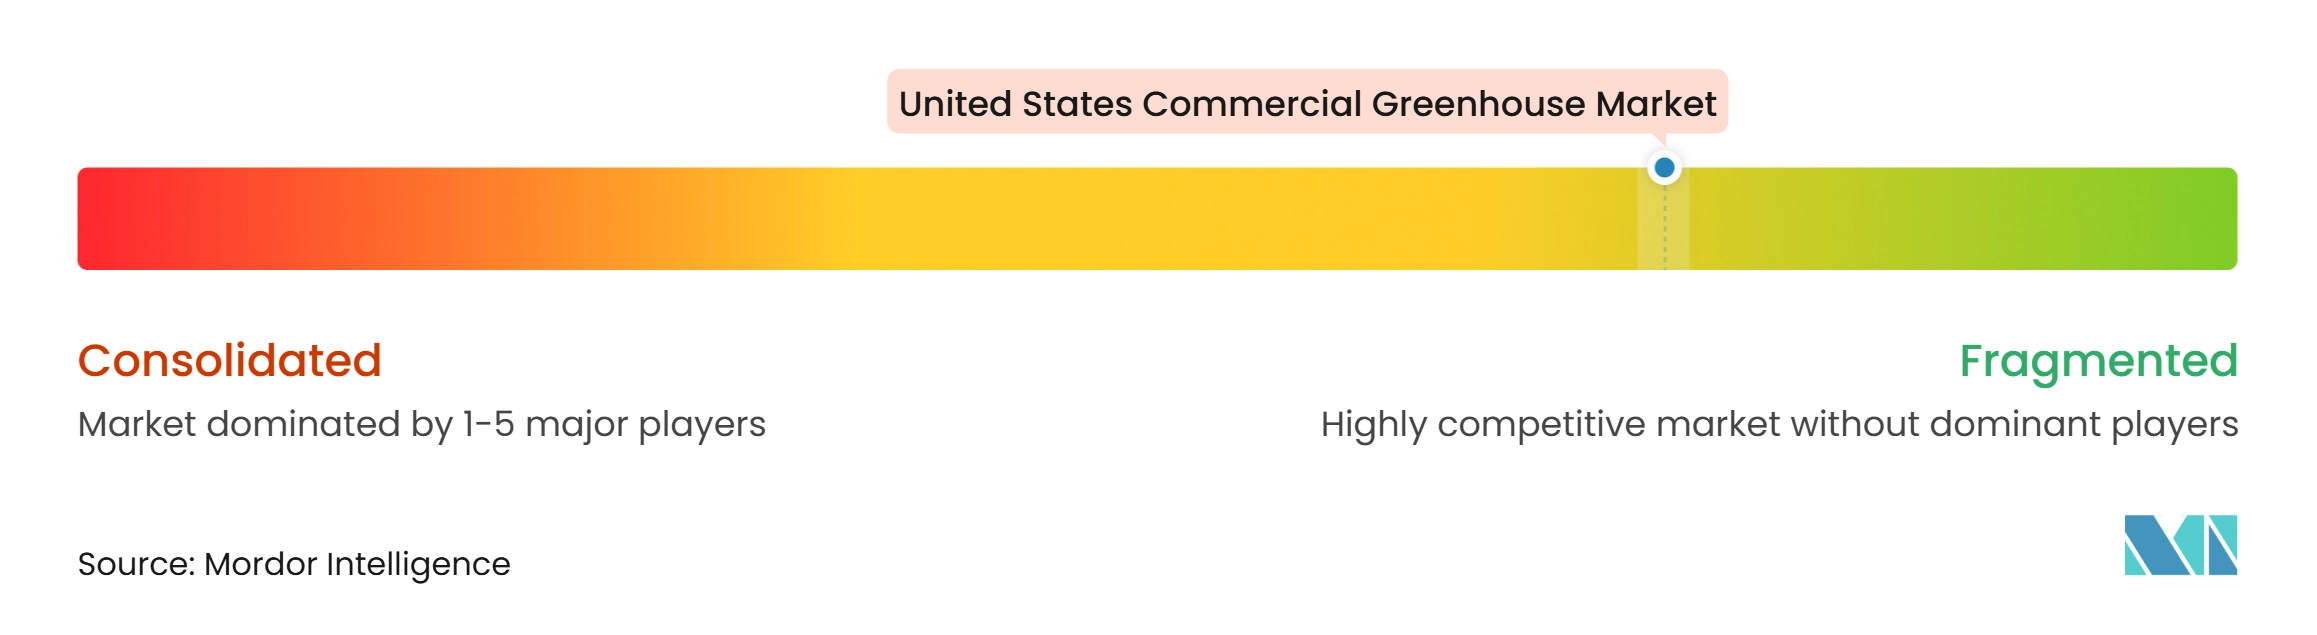
Le marché des serres commerciales aux États-Unis est fragmenté car les fournisseurs opèrent dans les structures, les systèmes de contrôle climatique, l'éclairage, l'irrigation et d'autres parties distinctes de la chaîne de valeur. Gibraltar Industries, Inc., Agra Tech, Inc., Atlas Greenhouse Systems, Inc., Nexus Corporation et Poly-Tex, Inc. figurent parmi les fournisseurs nationaux axés sur les structures. Priva B.V., Ridder Holding Harderwijk B.V., Argus Control Systems Limited, Signify N.V. et Netafim Ltd. répondent aux besoins en matière de systèmes de contrôle, d'éclairage et d'irrigation. Van der Hoeven Horticultural Projects B.V., Dalsem Greenhouse Projects B.V. et KUBO Group B.V. apportent une expérience en ingénierie de serres à haute technologie aux projets aux États-Unis. Ces fournisseurs ne sont pas tous en concurrence pour la même vente, ce qui limite la concentration directe sur l'ensemble de la chaîne de valeur. Les partenariats et la compatibilité des systèmes constituent donc des formes importantes de concurrence.
Priva B.V. et IUNU ont annoncé un partenariat en janvier 2026 qui combine les données d'exécution climatique de Priva One avec le système LUNA d'IUNU pour la prévision des rendements sur 1 à 8 semaines. Cette initiative relie les données climatiques à la planification de la production pour les opérateurs de serres. Ridder Holding Harderwijk B.V. a intégré l'éclairage horticole Philips via le protocole Horti Lighting Protocol en 2025. Ridder a également introduit Hortimax Plus en 2026 pour les opérateurs de taille intermédiaire recherchant une automatisation intégrée des processus. Ces actions montrent comment les fournisseurs de plateformes de contrôle élargissent la compatibilité avec l'éclairage et d'autres équipements de serres. L'intégration des systèmes peut faciliter la gestion par les producteurs de plusieurs fonctions opérationnelles via des outils connectés.
Dalsem Greenhouse Projects B.V. a des projets actifs en Virginie et en Floride, tandis que Van der Hoeven Horticultural Projects B.V. a achevé des installations avancées en Virginie et au Texas. KUBO Group B.V. a également soutenu des installations BrightFarms dans plusieurs États des États-Unis. Ces fournisseurs se font concurrence par leur capacité d'ingénierie, l'exécution des projets et l'intégration technologique. Les entreprises nationales peuvent se démarquer par leur capacité de fabrication, leur service local et leur connaissance des conditions de projet aux États-Unis. Les fournisseurs proposant des packages d'automatisation évolutifs peuvent répondre aux besoins des opérateurs situés entre les acheteurs d'équipements de base et les grandes installations d'entreprise. Le champ concurrentiel reste large car les projets de serres commerciales nécessitent plusieurs contributions spécialisées plutôt qu'un produit standardisé unique.
Leaders du secteur des serres commerciales aux États-Unis
-
Gibraltar Industries, Inc.
-
Agra Tech, Inc.
-
Priva B.V.
-
Argus Control Systems Limited
-
Heliospectra AB
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des serres commerciales aux États-Unis Entreprises couvertes dans ce rapport
- Gibraltar Industries, Inc.
- Agra Tech, Inc.
- Atlas Greenhouse Systems, Inc.
- Nexus Corporation
- Poly-Tex, Inc.
- Priva B.V.
- Ridder Holding Harderwijk B.V.
- Van der Hoeven Horticultural Projects B.V.
- Dalsem Greenhouse Projects B.V.
- KUBO Group B.V.
- Signify N.V.
- Current Lighting Solutions, LLC
- Heliospectra AB
- Argus Control Systems Limited
- Netafim Ltd.
Développements industriels récents dans Marché des serres commerciales aux États-Unis
- Juin 2026 : Ridder Holding Harderwijk B.V. a dévoilé l'ordinateur climatique Hortimax Plus à GreenTech 2026 à Amsterdam, complétant le portefeuille Hortimax et ciblant spécifiquement les opérateurs de serres mondiaux et américains de taille intermédiaire recherchant une automatisation des processus rentable et prête pour l'avenir comme point d'entrée vers une capacité complète de gestion des serres.
- Juin 2026 : Signify N.V. a élargi le portefeuille Philips GreenPower LED Toplighting Force avec les modèles Performance et Elite, offrant aux producteurs un choix au niveau du produit entre un investissement initial plus faible et une efficacité d'éclairage maximale à long terme avec une efficacité allant jusqu'à 4,2 micromoles par joule pour la configuration Elite.
- Janvier 2026 : Priva B.V. et IUNU ont annoncé un partenariat technologique intégrant les données d'exécution climatique de Priva One avec le système LUNA d'IUNU pour offrir une capacité de prévision des rendements sur 1 à 8 semaines aux producteurs de serres commerciales, convertissant les enregistrements de gestion climatique en intelligence opérationnelle prédictive sans nécessiter d'enregistrement manuel des cultures.
Périmètre du rapport sur le marché des serres commerciales aux États-Unis
Le rapport sur le marché des serres commerciales aux États-Unis est segmenté par type d'équipement (systèmes de chauffage, systèmes de refroidissement et de ventilation, éclairage de croissance LED, systèmes d'irrigation et de fertirrigation, logiciels de contrôle climatique et d'automatisation, systèmes d'écrans et d'ombrage, et composants structurels [systèmes de vitrage et charpentes et fermes]), type de culture (fruits et légumes [tomates, concombres, laitue et légumes à feuilles, poivrons, et fraises et baies], fleurs et plantes ornementales [fleurs coupées et plantes en pot et plantes de massif], herbes aromatiques et micropousses, et cannabis et cultures de spécialité [cannabis médical et semis et cultures de propagation]), type de serre (serres en verre, serres à film plastique, serres en polycarbonate rigide, et serres hybrides et semi-fermées), technologie de culture (hydroponique [technique du film nutritif, culture en eau profonde, et hydroponique au goutte-à-goutte], sol et substrat non hydroponiques [à base de sol et substrat de fibre de coco et laine de roche], et intégration hybride et verticale), et utilisateur final (producteurs commerciaux, instituts de recherche et d'enseignement, et jardineries et pépinières de détail). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Systèmes de chauffage | |
| Systèmes de refroidissement et de ventilation | |
| Éclairage de croissance LED | |
| Systèmes d'irrigation et de fertirrigation | |
| Logiciels de contrôle climatique et d'automatisation | |
| Systèmes d'écrans et d'ombrage | |
| Composants structurels | Systèmes de vitrage |
| Charpentes et fermes |
| Fruits et légumes | Tomates |
| Concombres | |
| Laitue et légumes à feuilles | |
| Poivrons | |
| Fraises et baies | |
| Fleurs et plantes ornementales | Fleurs coupées |
| Plantes en pot et plantes de massif | |
| Herbes aromatiques et micropousses | |
| Cannabis et cultures de spécialité | Cannabis médical |
| Semis et cultures de propagation |
| Serres en verre |
| Serres à film plastique |
| Serres en polycarbonate rigide |
| Serres hybrides et semi-fermées |
| Hydroponique | Technique du film nutritif |
| Culture en eau profonde | |
| Hydroponique au goutte-à-goutte | |
| Sol et substrat non hydroponiques | À base de sol |
| Substrat de fibre de coco et laine de roche | |
| Intégration hybride et verticale |
| Producteurs commerciaux |
| Instituts de recherche et d'enseignement |
| Jardineries et pépinières de détail |
| Par type d'équipement | Systèmes de chauffage | |
| Systèmes de refroidissement et de ventilation | ||
| Éclairage de croissance LED | ||
| Systèmes d'irrigation et de fertirrigation | ||
| Logiciels de contrôle climatique et d'automatisation | ||
| Systèmes d'écrans et d'ombrage | ||
| Composants structurels | Systèmes de vitrage | |
| Charpentes et fermes | ||
| Par type de culture | Fruits et légumes | Tomates |
| Concombres | ||
| Laitue et légumes à feuilles | ||
| Poivrons | ||
| Fraises et baies | ||
| Fleurs et plantes ornementales | Fleurs coupées | |
| Plantes en pot et plantes de massif | ||
| Herbes aromatiques et micropousses | ||
| Cannabis et cultures de spécialité | Cannabis médical | |
| Semis et cultures de propagation | ||
| Par type de serre | Serres en verre | |
| Serres à film plastique | ||
| Serres en polycarbonate rigide | ||
| Serres hybrides et semi-fermées | ||
| Par technologie de culture | Hydroponique | Technique du film nutritif |
| Culture en eau profonde | ||
| Hydroponique au goutte-à-goutte | ||
| Sol et substrat non hydroponiques | À base de sol | |
| Substrat de fibre de coco et laine de roche | ||
| Intégration hybride et verticale | ||
| Par utilisateur final | Producteurs commerciaux | |
| Instituts de recherche et d'enseignement | ||
| Jardineries et pépinières de détail | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des serres commerciales aux États-Unis d'ici 2031 ?
Le marché devrait atteindre 3,7 milliards USD d'ici 2031, avec un CAGR de 8,16 % durant 2026-2031. Les perspectives reflètent les investissements dans les structures, les équipements, l'automatisation et les solutions intégrées de serres.
Quelle catégorie d'équipements domine les dépenses en serres commerciales aux États-Unis ?
Les logiciels de contrôle climatique et d'automatisation ont dominé la demande en équipements avec une part de 27 % en 2025 et devraient croître à un CAGR de 12,5 % durant 2026-2031. Ils soutiennent la gestion coordonnée du climat, de la lumière, de l'eau et de la distribution des nutriments.
Quelles cultures représentent la plus grande part de l'activité en serre aux États-Unis ?
Les fruits et légumes détenaient une part de 57 % en 2025, soutenus par les tomates, les concombres, la laitue et d'autres cultures fournies aux distributeurs tout au long de l'année. Les fleurs, les plantes ornementales, les herbes aromatiques et les micropousses soutiennent également la demande en équipements.
Qui sont les principaux acheteurs de systèmes de serres commerciales ?
Les producteurs commerciaux représentaient une part de 86 % en 2025, tandis que les instituts de recherche et d'enseignement constituent le groupe d'utilisateurs finaux à la croissance la plus rapide avec un CAGR de 9,5 % durant 2026-2031. Les jardineries et pépinières de détail restent un groupe d'acheteurs saisonniers stable.