
米国コイン式洗濯機市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
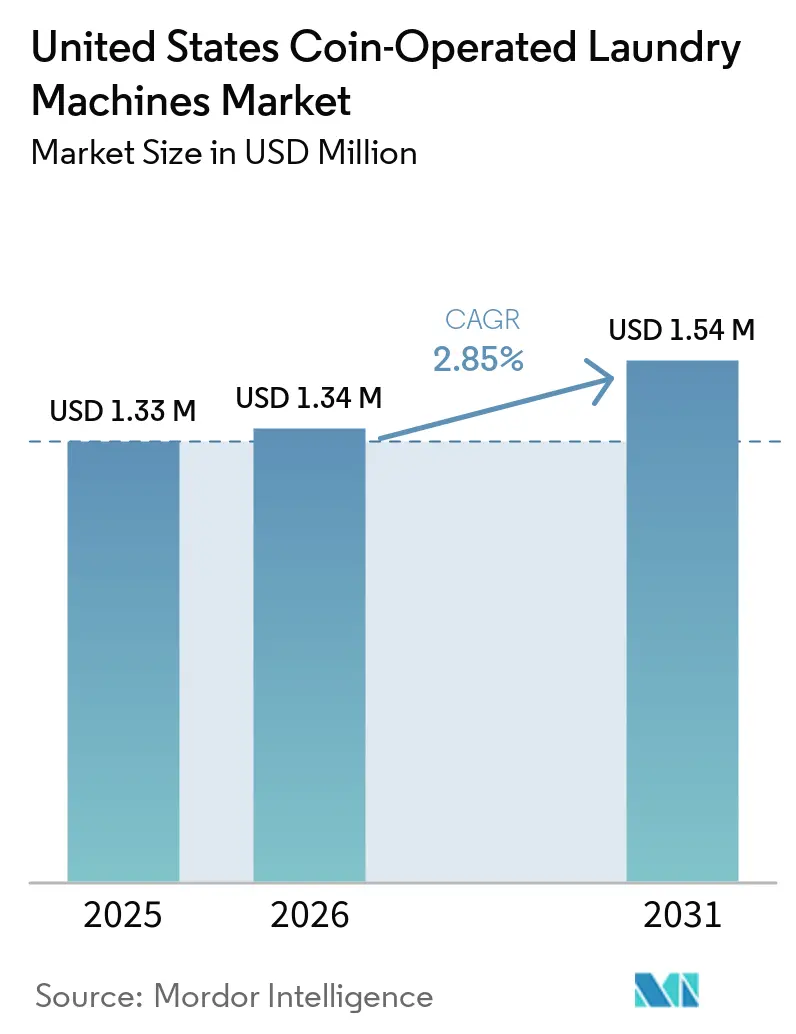
| 基準年の市場規模 (2025) | 1.33 百万米ドル |
| 市場規模 (2026) | 1.34 百万米ドル |
| 市場規模 (2031) | 1.54 百万米ドル |
| 成長率 (2026 - 2031) | 2.85 % |
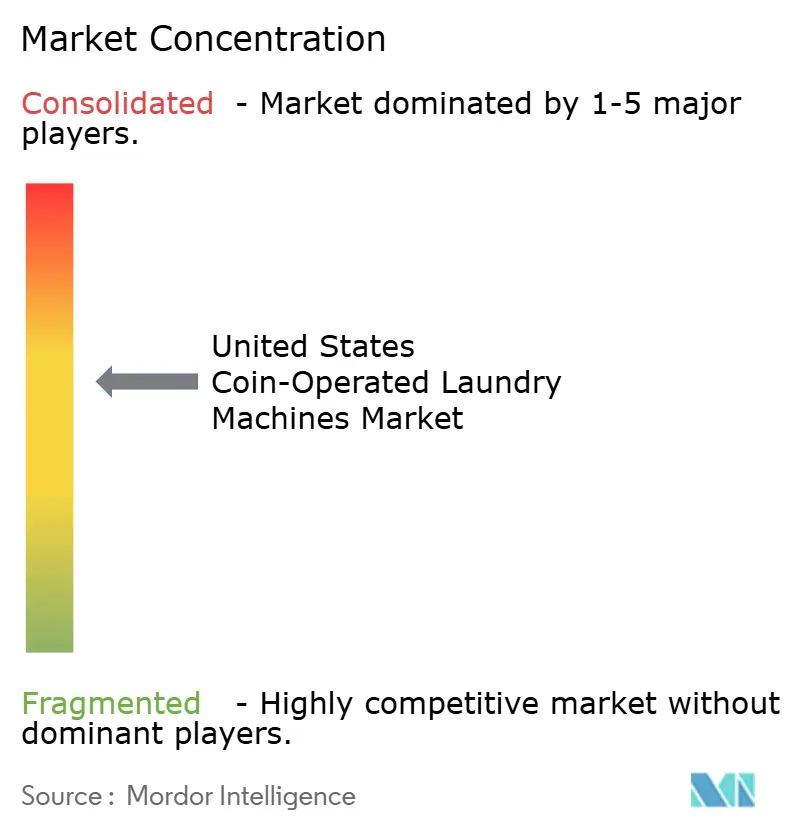
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国コイン式洗濯機市場分析
米国コイン式洗濯機市場規模は2025年に1.33 ビリオン 米ドルであり、1.34 ビリオン 米ドルに達すると見込まれ、2031年までに1.54 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 2.85%で成長します。米国コイン式洗濯機市場は、2008年から2013年の間に設置された業務用機器の更新需要に支えられています。室内洗濯機のない賃貸世帯は、共用洗濯施設の安定したユーザー基盤を提供しています。2024年の住宅エネルギー消費調査では、室内洗濯機のない賃貸世帯が1,601万世帯に上ることが記録されており、有料洗濯サービスへの需要を支えています[1]。機器サプライヤーは、より効率的な店舗運営を求めるオペレーターのニーズに応えるため、大型機器、遠隔管理、キャッシュレス決済オプションに注力しています。米国コイン式洗濯機市場は、光熱費の上昇や新築アパートにおける室内洗濯機との競合という課題にも直面しています。
主要レポートのポイント
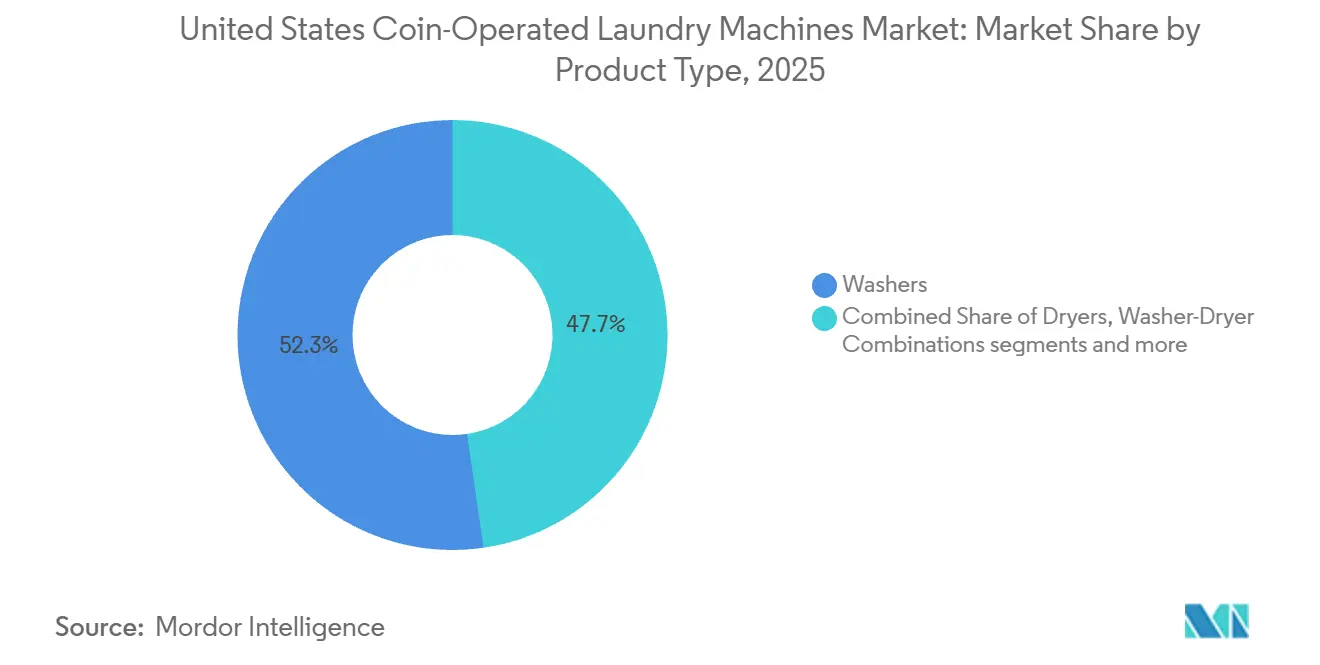
- 製品タイプ別では、洗濯機が2025年の売上の52.31%を占め、洗濯乾燥機一体型は2031年までにCAGR 4.11%を記録すると予測されています。
- 容量範囲別では、15kg超30kg以下カテゴリーが2025年の売上の44.51%を占め、30kg超50kg以下カテゴリーは2031年までにCAGR 4.06%を記録すると予測されています。
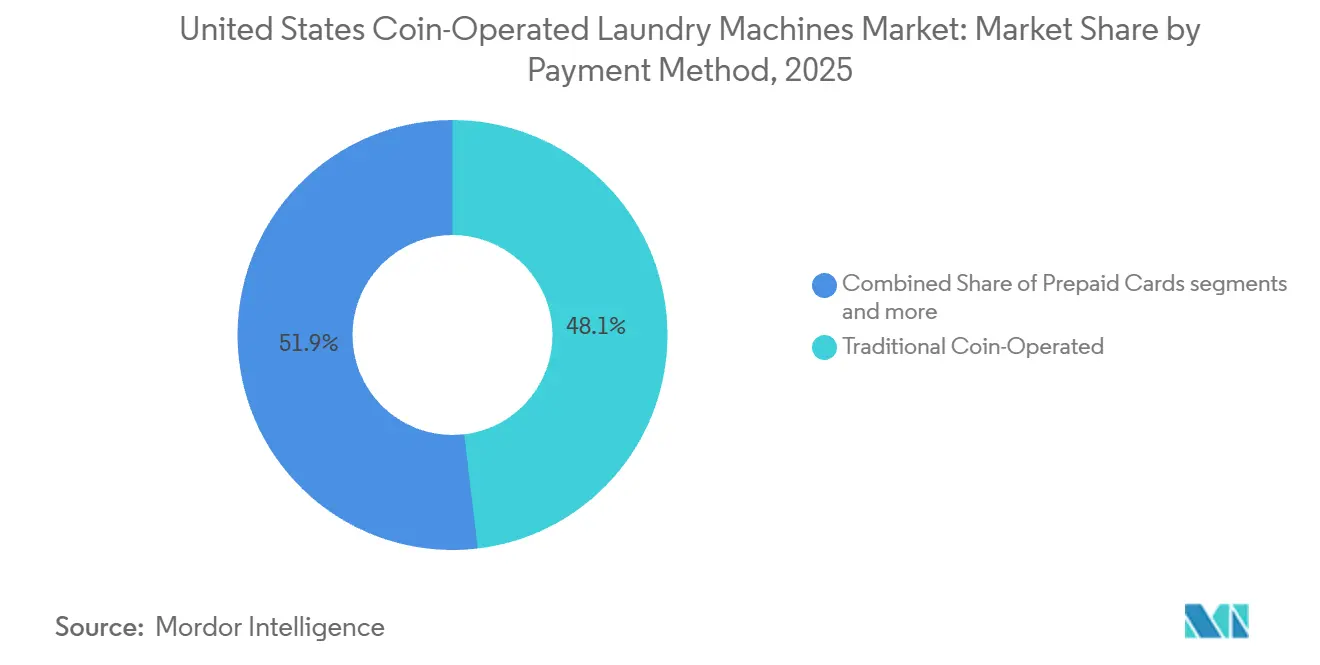
- 支払方法別では、従来型コイン式システムが2025年の売上の48.12%を占め、モバイルウォレットおよびアプリ決済は2031年までにCAGR 3.88%を記録すると予測されています。
- エンドユーザー別では、コインランドリーが2025年最大のカテゴリーであり続け、集合住宅は2031年までにCAGR 3.70%を記録すると予測されています。
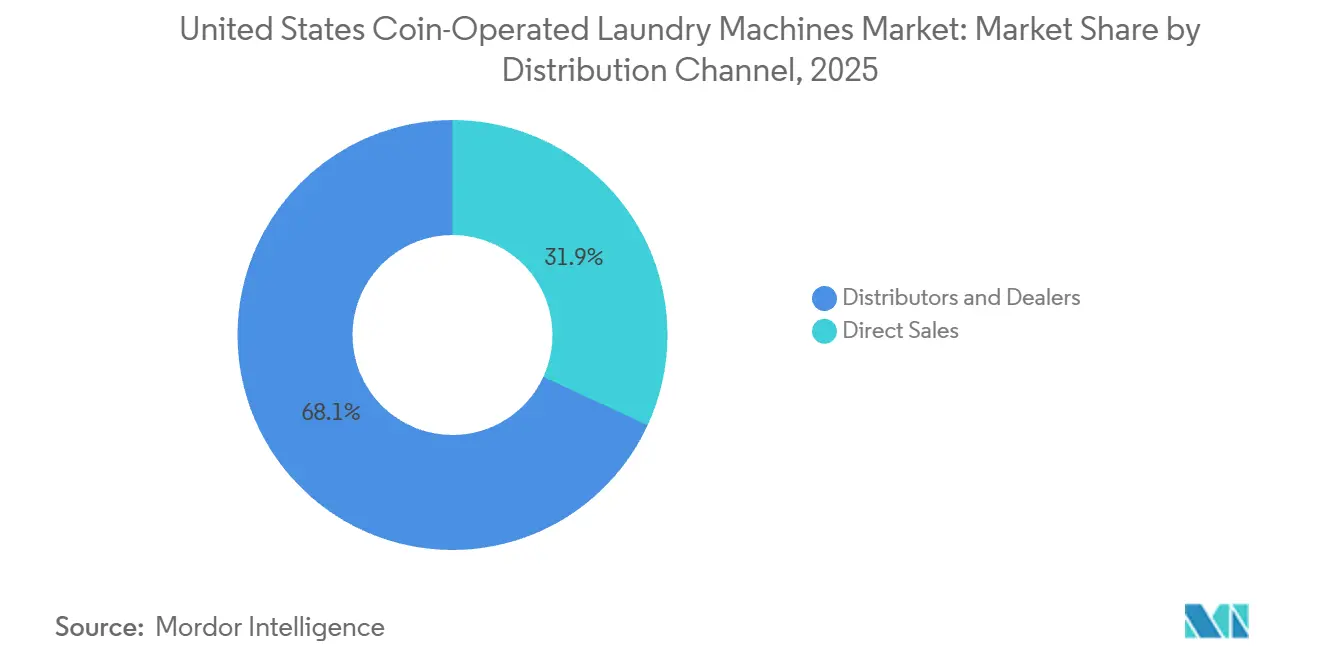
- 流通チャネル別では、ディストリビューターおよびディーラーが2025年の売上の68.11%を占め、直接販売は2031年までにCAGR 3.53%を記録すると予測されています。
- 地域別では、北東部が2025年の売上の28.23%を占め、南西部は2031年までにCAGR 3.16%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
米国コイン式洗濯機市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い賃貸人口集中と 室内洗濯機へのアクセス制限 | +0.7% | 全国的、特に北東部および中西部の高密度都市部で最も強い影響 | 長期(4年以上) |
| 老朽化した業務用洗濯機器の 更新 | +0.6% | 全国的、特にサンベルトおよび中西部における2008年から2013年設置機器コホートの更新波 | 中期(2~4年) |
| 光熱費効率および 高G力機器のアップグレード | +0.5% | 全国的、特にカリフォルニア州、ハワイ州、北東部回廊で関連性が高い | 中期(2~4年) |
| モバイル、カード、 非接触決済の普及 | +0.4% | 全国的、北東部、西海岸、高密度都市部のコインランドリークラスターでの採用が速い | 短期(2年以下) |
| 複数店舗オペレーターの プロフェッショナル化と遠隔管理 | +0.3% | 全国的、サンベルトのルートオペレーター統合回廊に集中 | 中期(2~4年) |
| 未活用の小売・集合住宅スペースの 洗濯施設への転換 | +0.2% | 北東部、南東部、西海岸の都市部、中西部の二次都市への波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い賃貸人口集中と室内洗濯機へのアクセス制限
米国コイン式洗濯機市場は、賃貸人と持ち家所有者の室内家電へのアクセスの明確な差異に依存しています。2024年の住宅エネルギー消費調査では、1,601万の賃貸世帯が室内洗濯機を持っていないことが判明しました。これらの世帯は、日常の洗濯のために共用エリアの機器または近隣のセルフサービスコインランドリーを必要としています。この需要は、他の多くの業務用家電購入と比べて、裁量的支出への依存度が低いです。古い集合住宅は、配管や電気工事が大規模になる可能性があるため、フックアップの追加が困難な場合があります。このアクセスギャップにより、オペレーターは賃貸の多い地域で継続的な顧客基盤を確保しています。
老朽化した業務用洗濯機器の更新
米国コイン式洗濯機市場は、2008年から2013年の間に設置された機器の更新需要にも支えられています。業務用洗濯脱水機やタンブル乾燥機は、一般的に10年から14年稼働した後、更新がより魅力的になります。Coin-O-Maticは、オペレーターが機器の稼働期間全体にわたって修理、更新、アップグレードを検討する必要があると指摘しています[2。古い機器は、より多くの電力と乾燥時間を消費しながら、より多くのサービスを必要とする場合があります。新しい高回転機器は、乾燥工程前に残留水分を減らすことができます。これにより、光熱費が高い場所での更新決定がより魅力的になる可能性があります。
モバイル、カード、非接触決済の普及
キャッシュレスオプションは、米国コイン式洗濯機市場全体の運営慣行を変えています。デジタル決済は、コインの回収や複数サイトにわたる価格変更に関連する労力を削減できます。CSC ServiceWorksは2025年6月、フリート全体にわたる接続型決済機能のためのPayRangeとの長期契約を発表しました[3]。Alliance Laundry Systemsは2025年8月、アプリをダウンロードせずにQRコードで支払いができるScan-Pay-Washを導入しました[4]。このアプローチは、カードやモバイルウォレットを好むユーザーにサービスを提供しながら、依然としてコインを使用するユーザーへのアクセスも維持できます。また、大規模オペレーターに機器使用状況や価格変更に関するより一貫した情報を提供します。
光熱費効率および高G力機器のアップグレード
エネルギーと水の効率性は、米国コイン式洗濯機市場における機器選定の中心的な要素です。高回転洗濯脱水機は、洗濯物からより多くの水分を除去することで乾燥時間を短縮できます。Electrolux Professionalは、Line 6000ヒートポンプ乾燥機が排気式乾燥機と比較してエネルギー消費を最大65%削減できると述べています。米国環境保護庁は2025年1月、ENERGY STAR仕様プロセスを通じて業務用洗濯機の更新基準を提案しました。効率の改善は、機器の耐用年数全体にわたって運営コストを削減できます。また、完全な機械的故障の前に機器を更新するようオペレーターを促すこともできます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い光熱費と 水道・ガス・電気料金の変動 | -0.5% | 全国的、特にカリフォルニア州、ハワイ州、北東部、干ばつの多い西部地域でより強い圧力 | 長期(4年以上) |
| 高い機器・内装・ 配管インフラコスト | -0.4% | 全国的、高賃料都市部の新規店舗でより重い負担 | 中期(2~4年) |
| 室内洗濯機・乾燥機との 競合 | -0.3% | 南西部および南東部の新築アパート、北東部の古い住宅への影響は低い | 長期(4年以上) |
| 立地制約、リース契約、 地域許認可の複雑さ | -0.1% | 北東部および西海岸の高密度都市部、商業空き物件を吸収する二次市場 | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
高い光熱費と水道・ガス・電気料金の変動
光熱費は、米国コイン式洗濯機市場のオペレーターの収益を制限する可能性があります。電気、水道、下水道、ガスの費用は、各洗濯・乾燥サイクルのコストに直接影響します。米国エネルギー情報局によると、2024年の州別電気料金は大きく異なりました。オペレーターは、光熱費の上昇と同じ速さで販売価格を調整できない場合があります。コイン式機器は、価格を調整する際に物理的な変更が必要な場合があります。水道・下水道料金は、供給が制限されている西部地域でさらなる圧力をもたらします。これらの状況は、水使用量、乾燥時間、エネルギー消費を削減する機器を有利にします。
高い機器・内装・配管インフラコスト
新規施設や大規模アップグレードは、収益を生み出す前に多額の資本を必要とします。プロジェクトには、配管変更、220Vまたは240Vの電気工事、乾燥機の排気、耐水性床材が必要になる場合があります。これらの要件により、立地選定から開業までの期間が延長される可能性があります。米国内国歳入庁は、セクション179により、適格事業者が機器をサービスに供した年に適格機器コストを控除できる場合があると説明しています。この控除はプロジェクトの経済性を改善できますが、初期資金調達の必要性をなくすものではありません。ルートオペレーターのリースおよび収益分配契約は、集合住宅オーナーの直接的な資本負担を軽減できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:洗濯機が売上を牽引、一体型が変化を示す
洗濯機は2025年の製品セグメントにおける米国コイン式洗濯機市場シェアの52.31%を占めました。各顧客の来店は洗濯サイクルから始まるため、洗濯機の容量とサイクルの利用可能性が店舗経済の中心となります。したがって、洗濯脱水機はほとんどのセルフサービス施設における中核資産であり続けます。乾燥機は通常、洗濯機のスループットに応じて設置されます。その需要は洗濯機ベースが生み出す量に従います。大型スタック乾燥機は、スペースが限られた施設での機器レイアウトを変える可能性があります。製品ミックスは、機器の信頼性、容量、各サイクルに必要な時間によって形成されます。オペレーターはまた、設置が将来の決済・監視アップグレードをどのようにサポートするかも評価します。これらの要因が洗濯機を購入決定の中心に置き続けています。
洗濯乾燥機一体型は2031年までにCAGR 4.11%で拡大すると予測されています。このカテゴリーは、別々のユニットが利用可能な床面積を使いすぎる場所で関連性があります。ブティック集合住宅の部屋、長期滞在施設、転換された小売ユニットはこれらの制約に直面する可能性があります。一体型ユニットは、より小さなフットプリント内に洗濯機能を配置する一つの方法を提供します。高容量コインランドリーにおける別々の業務用洗濯機と乾燥機の中心的な役割を置き換えるものではありません。補助機器も中核機器フリートに結びついたままです。決済キオスク、折り畳みステーション、管理ハードウェアは店舗の使いやすさを向上させることができます。米国コイン式洗濯市場は、中核機器の更新と補助機器のアップグレードの両方で発展しています。製品パターンは、大型店舗と制約のある設置の異なるニーズを反映しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
容量範囲別:大型ドラムがフットプリントあたりの売上を最大化
15kg超30kg以下カテゴリーは2025年の容量セグメント売上の44.51%を占めました。この範囲は多くのコインランドリーにおける確立された主力カテゴリーです。標準的な店舗レイアウトに収まりながら、一般的な家庭の洗濯物に対応します。このカテゴリーの設置済みベースは、相当な更新機会を生み出しています。オペレーターはこれらの機器を更新する際、スループット、光熱費、床面積を考慮することが多いです。小型ユニットは、設置制限が厳しいブティック施設や農村部の施設に適しています。50kg超の機器は、軍用住宅、キャンプ場、大型ホスピタリティ施設などの特殊な環境でより関連性があります。したがって、容量の選択は顧客量と立地条件によって異なります。米国コイン式洗濯機市場は複数の容量層にわたって需要を維持しています。
30kg超50kg以下の層は2031年までにCAGR 4.06%で成長すると予測されています。大型ドラムは1サイクルで処理できる量を増やすことができます。これは集合住宅や寮施設にサービスを提供するルートオペレーターにとって重要です。また、高使用時間帯の待ち時間を短縮することもできます。Alliance Laundry Systemsは2025年8月、従来のStack 45のフットプリントに55ポンドのポケットを2つ備えたStack 55タンブラーを発売しました。同社はこのモデルが最も近い競合他社より10%多い容量を提供すると述べました。このような発売は、機器メーカーがより大きな店舗を必要とせずに容量向上を追求している理由を示しています。大型機器は利用可能な平方フィートあたりの収益創出をサポートできます。したがって、米国コイン式洗濯機産業はより高密度な運営環境に対応する機器へと移行しています。
支払方法別:コインが地位を維持、デジタルチャネルがオペレーター経済を再形成
従来型コイン式システムは2025年の支払方法別売上の48.12%を占めました。このシェアは、独立型コインランドリーや集合住宅契約全体にわたる既存のコインインフラの深さを反映しています。多くのオペレーターはまだ稼働中の機器のコインメカニズムを交換していません。コイン決済は、デジタル決済方法を使用しない顧客にとって引き続き馴染み深いものです。既存のルート契約も新しいシステムへの完全な移行を遅らせる可能性があります。これらの要因が従来型機器の大規模な設置済みベースを維持しています。同時に、新たに設置される機器には複数の決済オプションが含まれることが増えています。ハイブリッドシステムはコイン、カード、モバイル決済を同時にサポートできます。この柔軟性により、単一の顧客グループを選択する必要性が減ります。
モバイルウォレットおよびアプリ決済は2031までにCAGR 3.88%で成長すると予測されています。デジタル決済システムはオペレーターに遠隔での価格変更と使用状況情報を提供できます。また、複数サイト運営における現金取扱いの負担を軽減することもできます。CSC ServiceWorksの2025年PayRange契約は、接続型決済と価格設定機能を中心としていました。プリペイドカードは学生住宅、軍事基地、職場施設で引き続き関連性があります。これらの環境では、クローズドループシステムを使用して請求を簡素化できます。この移行は、予測期間中にコインが消えることを意味するものではありません。むしろ、米国コイン式洗濯機市場は現金依存ユーザーとデジタルファーストユーザーの両方に対応する決済システムへと移行しています。利便性だけでなく、オペレーターの経済性がこの移行を支えています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:コインランドリーが量をリード、集合住宅が成長を牽引
コインランドリーは2025年最大のエンドユーザーカテゴリーであり続けました。賃貸人、室内機器が限られた世帯、高容量機器を必要とする顧客にサービスを提供しています。その業績は信頼性の高い機器と便利な立地に依存しています。コインランドリーはまた、集中した需要の時間帯を管理できる容量も必要です。このフォーマットは、古い賃貸住宅が多い高密度都市部で引き続き重要です。機器の更新は、これらの施設でのサービス信頼性を向上させ、光熱費を削減できます。デジタル決済と遠隔監視は、大規模なコインランドリーオペレーターが複数のサイトを管理するのにも役立ちます。これらのニーズは、セルフサービスオペレーターからの継続的な機器需要を支えています。米国コイン式洗濯機市場は引き続きこの確立された顧客基盤に大きく依存しています。
集合住宅は2031年までにCAGR 3.70%で成長すると予測されています。共用洗濯室は、各ユニットに家電を追加することなく、不動産管理者がアメニティを提供するのに役立ちます。このフォーマットはまた、ルートオペレーター契約の下で付随収入を生み出すこともできます。手頃な価格の住宅セクターは、共用エリアの洗濯施設の効率を改善する機会を研究してきました。学生住宅や寮は、カードおよびアプリベースのシステムの継続的なユーザーであり続けています。軍用住宅は、長期サービス契約と政府調達スケジュールを伴う場合があります。ホテル、ジム、職場住宅は、異なる利用パターンを持つより小さな用途を表しています。これらのエンドユーザーは、公共のコインランドリー以外の需要を生み出しています。米国コイン式洗濯機市場は、異なる決済、サービス、容量要件を通じて各環境にサービスを提供しています。
流通チャネル別:ディーラーネットワークが優位、直接販売が拡大
ディストリビューターおよびディーラーは2025年の流通チャネル別売上の68.11%を占めました。業務用洗濯機の購入は、機器が選定される前に現地調査が必要なことが多いです。水圧、ガス供給、排水、電気容量、排気が最終的な構成に影響します。ディーラーはこれらの技術的要件を資金調達、トレーニング、設置、サービスと結びつけることができます。このバンドルされた役割が彼らの主導的な地位を説明しています。独立したオペレーターは、更新プロジェクト中のアドバイスのために地元のディストリビューターに依存する場合があります。地元のサービス利用可能性も購入決定に影響を与える可能性があります。ディーラーとの関係は、オペレーターが継続的なメンテナンスサポートを必要とする場所で特に重要です。したがって、このチャネルは米国コイン式洗濯機市場の中心であり続けています。
直接販売は2031年までにCAGR 3.53%で成長すると予測されています。メーカーは顧客へのより直接的なアクセスを得るために自社流通資産を拡大しています。Alliance Laundry Systemsは2025年8月にMetropolitan Laundry Machinery Salesを買収し、ニューヨークメトロ直接流通オフィスを設立しました。同社はまた、2024年にカリフォルニア州、ユタ州、テネシー州での買収を通じて直接流通ネットワークを拡大しました。直接所有により、メーカーは製品展開とアフターマーケットサービスをより詳細に管理できます。これは独立した地元ディーラーの価値をなくすものではありません。確立された顧客関係と地元のサービス能力は多くの市場で引き続き重要です。チャネル構造は予測期間中に両方のモデルを維持する可能性が高いです。米国コイン式洗濯機産業には、メーカー所有と独立した市場へのルートの両方が含まれています。
地域分析
北東部は2025年の米国コイン式洗濯機市場シェアの28.23%を占めました。この地域には古い集合住宅の大きなベースがあり、室内フックアップの追加が困難な場合があります。したがって、共用施設や近隣のコインランドリーは多くの賃貸人にとって引き続き必要です。古い賃貸住宅は業務用洗濯機器への継続的な需要を支えています。北東部はまた多くの場所で高い光熱費に直面しています。これらのコストは効率的な洗濯脱水機と乾燥機の価値を高めます。この地域のオペレーターは、機器のアップグレードと古い施設の運営コストのバランスを取る必要があります。
中西部と南東部は米国コイン式洗濯機市場内で異なる需要パターンを持っています。中西部には大学都市と工業労働者住宅があり、コインランドリーの安定した利用を支えています。コインランドリー協会の2024年調査では、中西部でトップロード洗濯機と24時間営業の割合が高いことが確認されました。南東部には高密度な都市部の賃貸人口と成長する沿岸ホスピタリティベースがあります。室内洗濯機付きの新築アパートは、新たに完成した集合住宅からの需要を緩和する可能性があります。西部も市場間で分かれています。カリフォルニア州の節水要件は低水使用機器のアップグレードを支援し、シアトルとポートランドでは既存のコイン式インフラ上でのウォッシュ・フォールドサービスの利用が増えています。
南西部は2031年までにCAGR 3.16%で成長すると予測されていす。テキサス州とアリゾナ州への人口流入と集合住宅建設は機器展開の機会を支えています。新築建物は、共用洗濯室を使用する物件に共用エリアの機器を追加できます。同時に、多くの新築ユニットには室内洗濯機器が含まれています。したがって、オペレーターは新規開発だけでなく既存施設にも注力する必要があります。高効率機器は、光熱費と水の制約がある場所で関連性があります。このバランスが米国コイン式洗濯機市場の地域的な機会を定義しています。
競合状況
米国コイン式洗濯機市場は、機器製造とルート運営において異なる競合構造を持っています。機器製造はオペレーターベースよりも集中しています。Alliance Laundry SystemsはSpeed Queen、Huebsch、UniMacブランドを通じて競合しています。その戦略には、地域流通資産の買収と顧客への直接アクセスの拡大が含まれます。同社は2024年にカリフォルニア州でBestway Laundry Solutionsを買収したと報告しました。自社流通はサービス、部品の入手可能性、製品の商業化の迅速化をサポートできます。Dexter Laundryは独自の製品とサービスポジションを持つ関連性の高い国内機器サプライヤーであり続けています。
Dexter Laundryは2024年9月にX-Seriesの業務用洗濯機と乾燥機を発売しました。このラインには、タッチスクリーン、多言語インターフェース、DexterPayキャッシュレス統合、DexterLive遠隔管理が含まれていました。これらの機能は、大規模オペレーターの接続型機器へのニーズに対応しています。Alliance Laundry Systemsも2025年8月にScan-Pay-Washを導入しました。この決済オプションにより、顧客はアプリをダウンロードせずにQRコードをスキャンして支払いができます。同月のStack 55の発売は、確立されたフットプリント内でより大きな乾燥機容量に焦点を当てていました。これらの動きは、決済の柔軟性、容量、接続型管理が製品競争の重要な分野であることを示しています。機器サプライヤーは、独立したオーナーだけでなく複数サイトオペレーターにも対応しようとしています。
ルートオペレーターは、サービスカバレッジ、決済システム、機器アクセス、運営規模を通じて競合しています。CSC ServiceWorksのPayRange契約は、ルートオペレーターセグメントにおける接続型決済能力の重要性を示しています。小型フットプリント機器は、スペースが限られた高賃料都市部で引き続き関連性があります。節水機器は、光熱費が収益に影響を与える可能性がある西部州でも関連性があります。地元の関係と現地サービスが引き続き重要であるため、独立したオペレーターは引き続き重要です。米国コイン式洗濯機市場は単一の運営モデルによって定義されるものではありません。大規模ネットワークと地元オペレーターはそれぞれ異なる物件タイプと顧客ニーズに対応できます。
米国コイン式洗濯機産業リーダー
-
Alliance Laundry Systems LLC
-
Dexter Laundry, Inc.
-
Electrolux Professional AB
-
Whirlpool Corporation
-
Laundrylux, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年8月:Alliance Laundry Systemsは、業界最大のスタックユニットであり55ポンドの乾燥ポケットを2つ備えたT55スタックタンブラーにProCaptureリント回収システムを拡張し、業務用乾燥機ラインアップ全体にわたる全店舗リントソリュションを完成させました。
- 2026年6月:Alliance Laundry Systemsは、タイの工場に強化されたSTAR Labイノベーションセンターを開設し、5つのファミリーブランドにわたる次世代業務用洗濯機器の生産を披露するとともに、北米およびアジア太平洋市場向けのスマートで高効率な製品の研究開発パイプラインを強化しました。
- 2025年8月:Alliance Laundry Systemsは、Clean Show 2025でScan-Pay-Washを発売しました。これは業界初のダウンロード不要のキャッシュレス決済であり、顧客がQRコードをスキャンし、クレジットカードまたはモバイルウォレットで支払い、すぐにサイクルを起動できるもので、Speed Queen InsightsおよびHuebsch Commandプラットフォームで利用可能です。
- 2025年8月:Alliance Laundry Systemsは、業界最大の業務用スタック乾燥機であるStack 55タンブラーを発売しました。同じ物理的フットプリント内で最も近い競合他社より10%多い容量を持つ55ポンド容量のポケットを2つ提供します。
米国コイン式洗濯機市場レポートの範囲
| 洗濯機 |
| 乾燥機 |
| 洗濯乾燥機一体型 |
| 補助洗濯機器およびサービス |
| 15kg以下 |
| 15kg超30kg以下 |
| 30kg超50kg以下 |
| 50kg超 |
| 従来型コイン式 |
| プリペイドカード |
| モバイルウォレットおよびアプリ決済 |
| 非接触クレジット・デビットカード |
| ハイブリッドシステム |
| 独立型コインランドリー |
| 集合住宅 |
| 学生住宅・寮 |
| 軍用住宅・基地施設 |
| キャンプ場、マリーナ、レクリエーション施設 |
| ホテル、モーテル、長期滞在施設 |
| ジム、スパ、フィットネスセンター |
| 職場・スタッフ住宅 |
| 直接販売 |
| ディストリビューターおよびディーラー |
| 北東部 |
| 南東部 |
| 中西部 |
| 南西部 |
| 西部 |
| 製品タイプ別 | 洗濯機 |
| 乾燥機 | |
| 洗濯乾燥機一体型 | |
| 補助洗濯機器およびサービス | |
| 容量範囲別 | 15kg以下 |
| 15kg超30kg以下 | |
| 30kg超50kg以下 | |
| 50kg超 | |
| 支払方法別 | 従来型コイン式 |
| プリペイドカード | |
| モバイルウォレットおよびアプリ決済 | |
| 非接触クレジット・デビットカード | |
| ハイブリッドシステム | |
| エンドユーザー別 | 独立型コインランドリー |
| 集合住宅 | |
| 学生住宅・寮 | |
| 軍用住宅・基地施設 | |
| キャンプ場、マリーナ、レクリエーション施設 | |
| ホテル、モーテル、長期滞在施設 | |
| ジム、スパ、フィットネスセンター | |
| 職場・スタッフ住宅 | |
| 流通チャネル別 | 直接販売 |
| ディストリビューターおよびディーラー | |
| 地域別 | 北東部 |
| 南東部 | |
| 中西部 | |
| 南西部 | |
| 西部 |
レポートで回答される主要な質問
米国コイン式洗濯機の予測成長率は?
このセクターは2026年から2031年にかけてCAGR 2.85%で成長し、2031年までに1.54 ビリオン 米ドルに達すると予測されています。
2025年に最も多くの売上を生み出した製品カテゴリーはどれですか?
洗濯機が2025年に52.31%のシェアで製品売上をリードしました。
最も急速に成長している機器容量はどれですか?
30kg超50kg以下の容量層は2031年までにCAGR 4.06%で成長すると予測されています。
キャッシュレス洗濯決済がオペレーターにとって重要な理由は何ですか?
キャッシュレスシステムはコイン回収作業を削減し、複数の場所にわたる遠隔での価格設定と使用状況管理をサポートできます。