
Taille et Part du Marché des Machines à Laver à Pièces aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 1.33 Millions de dollars américains |
| Taille du Marché (2026) | 1.34 Millions de dollars américains |
| Taille du Marché (2031) | 1.54 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 2.85 % |
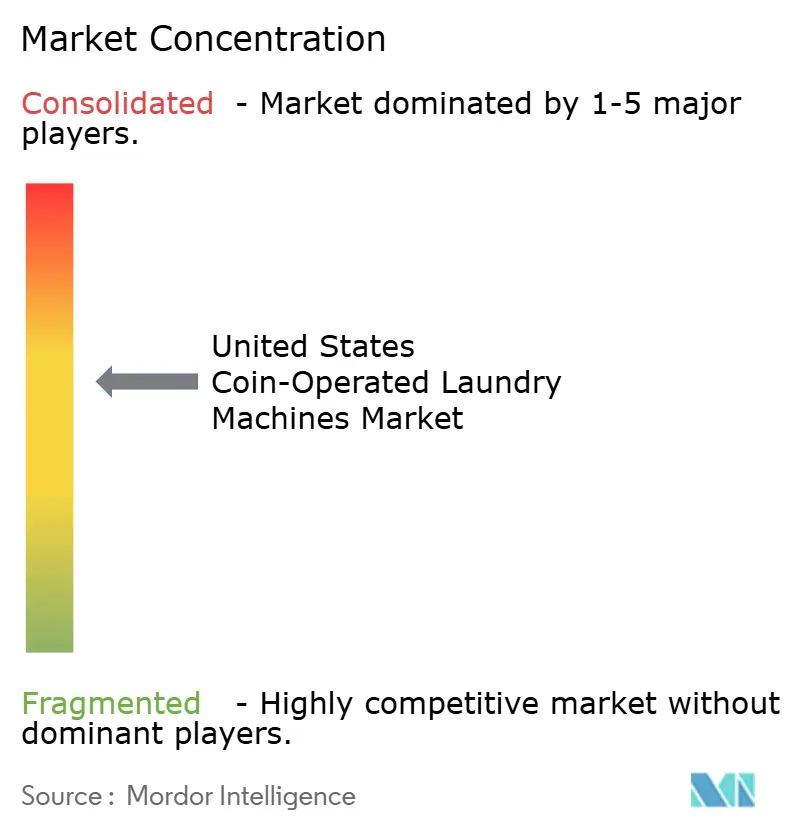
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Machines à Laver à Pièces aux États-Unis par Mordor Intelligence
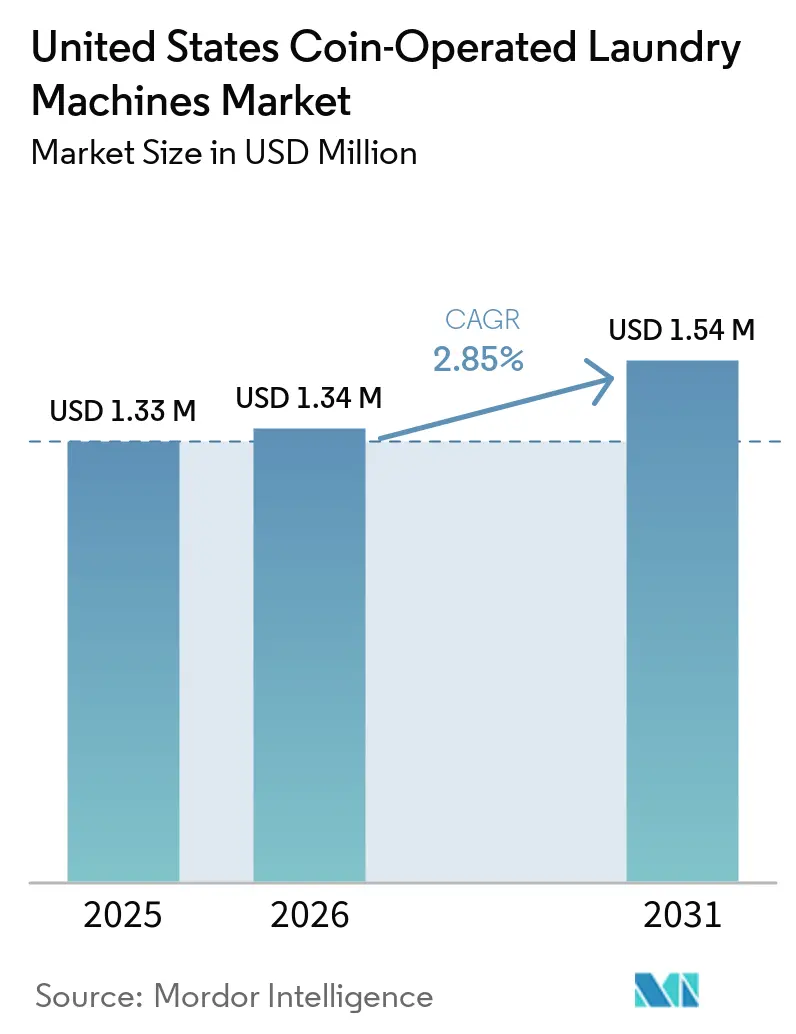
La taille du marché des machines à laver à pièces aux États-Unis était de 1,33 milliard USD en 2025 et devrait atteindre 1,34 milliard USD, avec une prévision d'atteindre 1,54 milliard USD d'ici 2031, en croissance à un CAGR de 2,85 % de 2026 à 2031. Le marché des machines à laver à pièces aux États-Unis est soutenu par la nécessité de remplacer les machines commerciales installées entre 2008 et 2013. Les ménages locataires sans machine à laver dans leur logement constituent une base durable d'utilisateurs pour les installations de laverie communes. L'Enquête sur la Consommation d'Énergie Résidentielle de 2024 a recensé 16,01 millions de ménages locataires sans machine à laver dans leur logement, ce qui soutient la demande d'accès à des services de laverie payants[1]. Les fournisseurs d'équipements se concentrent sur des machines plus grandes, la gestion à distance et les options de paiement sans espèces, les opérateurs cherchant à améliorer l'efficacité de leurs établissements. Le marché des machines à laver à pièces aux États-Unis est également confronté à des coûts d'utilité plus élevés et à la concurrence des machines à laver individuelles dans les nouveaux immeubles d'appartements.
Points Clés du Rapport
- Par type de produit, les machines à laver ont représenté 52,31 % du chiffre d'affaires en 2025, tandis que les combinés lave-linge/sèche-linge devraient enregistrer un CAGR de 4,11 % jusqu'en 2031.
- Par gamme de capacité, la catégorie De Plus de 15 kg à 30 kg a représenté 44,51 % du chiffre d'affaires en 2025, tandis que la catégorie De Plus de 30 kg à 50 kg devrait enregistrer un CAGR de 4,06 % jusqu'en 2031.
- Par mode de paiement, les systèmes traditionnels à pièces ont représenté 48,12 % du chiffre d'affaires en 2025, tandis que les paiements par portefeuille mobile et application devraient enregistrer un CAGR de 3,88 % jusqu'en 2031.
- Par utilisateur final, les laveries automatiques sont restées la plus grande catégorie en 2025, tandis que les logements collectifs devraient enregistrer un CAGR de 3,70 % jusqu'en 2031.
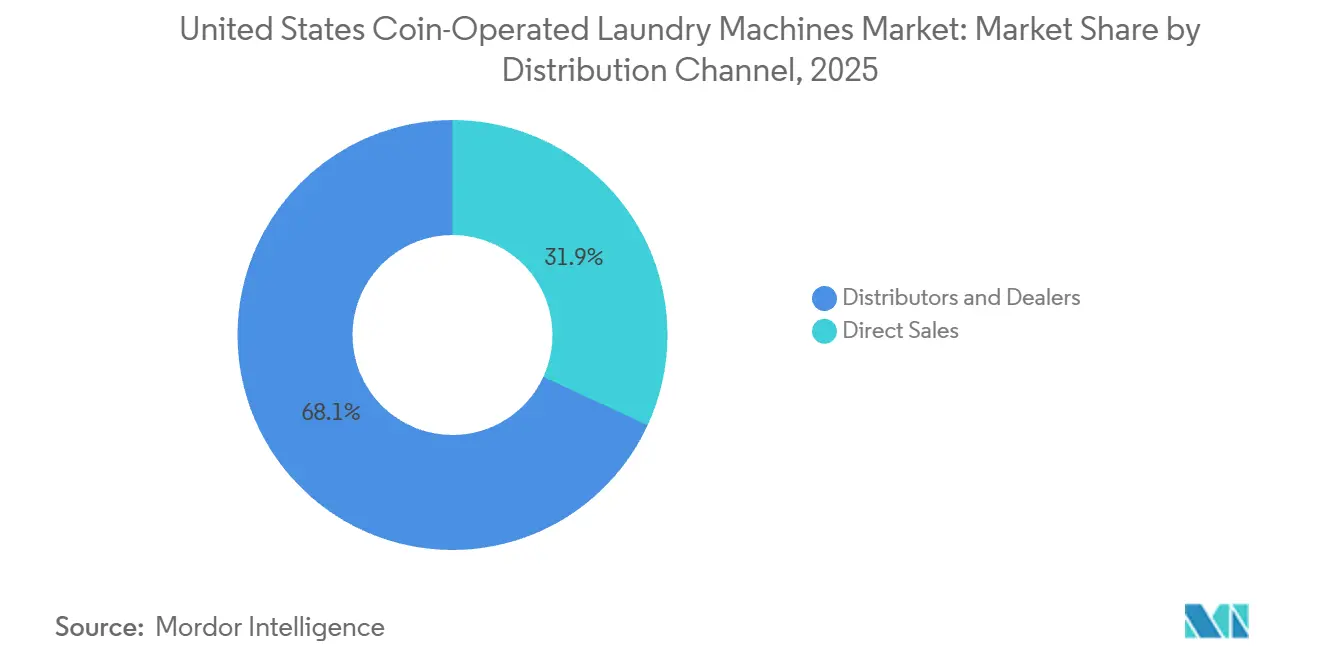
- Par canal de distribution, les distributeurs et revendeurs ont représenté 68,11 % du chiffre d'affaires en 2025, tandis que les ventes directes devraient enregistrer un CAGR de 3,53 % jusqu'en 2031.
- Par géographie, le Nord-Est a représenté 28,23 % du chiffre d'affaires en 2025, tandis que le Sud-Ouest devrait croître à un CAGR de 3,16 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché des Machines à Laver à Pièces aux États-Unis
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Forte Concentration de Locataires et Accès Limité aux Machines à Laver dans les Logements | +0.7% | National, avec la plus forte intensité dans les zones urbaines denses du Nord-Est et du Midwest | Long terme (≥ 4 ans) |
| Remplacement des Équipements de Laverie Commerciale Vieillissants | +0.6% | National, avec une vague de remplacement dans la Sun Belt et le Midwest, cohortes d'équipements de 2008 à 2013 | Moyen terme (2-4 ans) |
| Mises à Niveau des Équipements à Haute Efficacité Énergétique et à Haute Force Centrifuge | +0.5% | National, avec une pertinence particulière en Californie, à Hawaï et dans le couloir du Nord-Est | Moyen terme (2-4 ans) |
| Croissance des Paiements Mobiles, par Carte et Sans Contact | +0.4% | National, avec une adoption plus rapide dans le Nord-Est, la Côte Ouest et les clusters de laveries automatiques urbaines denses | Court terme (≤ 2 ans) |
| Professionnalisation des Opérateurs Multi-Sites et Gestion à Distance | +0.3% | National, concentré dans les couloirs de consolidation des opérateurs de routes de la Sun Belt | Moyen terme (2-4 ans) |
| Conversion d'Espaces Commerciaux et Collectifs Sous-Utilisés en Installations de Laverie | +0.2% | Zones urbaines du Nord-Est, du Sud-Est et de la Côte Ouest, avec des retombées dans les villes secondaires du Midwest | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Forte Concentration de Locataires et Accès Limité aux Machines à Laver dans les Logements
Le marché des machines à laver à pièces aux États-Unis repose sur une différence nette entre l'accès des locataires et des propriétaires aux appareils électroménagers dans leur logement. L'Enquête sur la Consommation d'Énergie Résidentielle de 2024 a révélé que 16,01 millions de ménages locataires ne disposaient pas d'une machine à laver dans leur logement. Ces ménages ont besoin soit de machines dans les parties communes, soit de laveries automatiques en libre-service à proximité pour leur lessive quotidienne. Cette demande est moins dépendante des dépenses discrétionnaires que de nombreux autres achats d'appareils commerciaux. Les immeubles collectifs anciens restent importants car l'ajout de raccordements peut nécessiter d'importants travaux de plomberie et d'électricité. L'écart d'accès qui en résulte offre aux opérateurs une clientèle récurrente dans les zones à forte densité locative.
Remplacement des Équipements de Laverie Commerciale Vieillissants
Le marché des machines à laver à pièces aux États-Unis est également soutenu par la demande de remplacement des équipements installés entre 2008 et 2013. Les essoreuses commerciales et les sèche-linge à tambour fonctionnent généralement pendant 10 à 14 ans avant que le remplacement ne devienne plus pertinent. Coin-O-Matic note que les opérateurs doivent évaluer les réparations, les remplacements et les mises à niveau tout au long de la durée de vie opérationnelle d'une machine[2. Les machines plus anciennes peuvent nécessiter davantage d'entretien tout en consommant plus d'électricité et de temps de séchage. Les équipements à haute vitesse d'essorage plus récents peuvent réduire l'humidité résiduelle avant l'étape de séchage. Cela peut rendre les décisions de remplacement plus attractives lorsque les charges d'utilité sont élevées.
Croissance des Paiements Mobiles, par Carte et Sans Contact
Les options sans espèces transforment les pratiques opérationnelles sur l'ensemble du marché des machines à laver à pièces aux États-Unis. Les paiements numériques peuvent réduire la charge de travail liée à la collecte des pièces et à la modification des prix sur plusieurs sites. CSC ServiceWorks a annoncé un accord à long terme avec PayRange en juin 2025 pour des capacités de paiement connecté sur l'ensemble de sa flotte[3]. Alliance Laundry Systems a introduit Scan-Pay-Wash en août 2025, permettant aux clients de payer via un code QR sans télécharger d'application[4]. Cette approche peut servir les utilisateurs qui préfèrent les cartes ou les portefeuilles mobiles tout en maintenant l'accès pour les utilisateurs qui utilisent encore des pièces. Elle donne également aux grands opérateurs des informations plus cohérentes sur l'utilisation des équipements et les modifications de prix.
Mises à Niveau des Équipements à Haute Efficacité Énergétique et à Haute Force Centrifuge
L'efficacité énergétique et hydrique est au cœur des décisions d'équipement sur le marché des machines à laver à pièces aux États-Unis. Les essoreuses à haute vitesse peuvent réduire les besoins en séchage en éliminant davantage d'humidité du linge. Electrolux Professional indique que ses sèche-linge à pompe à chaleur de la gamme Line 6000 peuvent réduire la consommation d'énergie jusqu'à 65 % par rapport aux sèche-linge à évacuation. L'Agence de Protection de l'Environnement des États-Unis a proposé des critères mis à jour pour les machines à laver commerciales en janvier 2025 dans le cadre de son processus de spécification ENERGY STAR. Les améliorations de l'efficacité peuvent réduire les coûts d'exploitation tout au long de la durée de vie de l'équipement. Elles peuvent également encourager les opérateurs à remplacer les machines avant une panne mécanique complète.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts d'Utilité Élevés et Prix Volatils de l'Eau, du Gaz et de l'Électricité | -0.5% | National, avec une pression plus forte en Californie, à Hawaï, dans le Nord-Est et dans les zones occidentales sujettes à la sécheresse | Long terme (≥ 4 ans) |
| Coûts Élevés d'Équipement, d'Aménagement et d'Infrastructure de Plomberie | -0.4% | National, avec une charge plus lourde pour les nouveaux établissements dans les zones urbaines à loyers élevés | Moyen terme (2-4 ans) |
| Concurrence des Machines à Laver et Sèche-Linge Individuels | -0.3% | Nouvelles constructions d'appartements dans le Sud-Ouest et le Sud-Est, avec un effet moindre sur les logements anciens du Nord-Est | Long terme (≥ 4 ans) |
| Contraintes de Site, Engagements Locatifs et Complexité des Permis Locaux | -0.1% | Zones urbaines denses du Nord-Est et de la Côte Ouest, ainsi que les marchés secondaires absorbant les vacances commerciales | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts d'Utilité Élevés et Prix Volatils de l'Eau, du Gaz et de l'Électricité
Les coûts d'utilité peuvent limiter les rendements des opérateurs sur le marché des machines à laver à pièces aux États-Unis. Les dépenses en électricité, eau, assainissement et gaz affectent directement le coût de chaque cycle de lavage et de séchage. Les prix de l'électricité par État différaient considérablement en 2024, selon l'Administration de l'Information sur l'Énergie des États-Unis. Les opérateurs ne peuvent pas toujours ajuster les prix de vente aussi rapidement que les factures d'utilité augmentent. Les équipements à pièces peuvent nécessiter des modifications physiques lors d'un ajustement de prix. Les charges d'eau et d'assainissement créent une pression supplémentaire dans les zones occidentales aux ressources limitées. Ces conditions favorisent les équipements qui réduisent la consommation d'eau, le temps de séchage et la consommation d'énergie.
Coûts Élevés d'Équipement, d'Aménagement et d'Infrastructure de Plomberie
Les nouveaux établissements et les mises à niveau majeures nécessitent un capital substantiel avant de générer des revenus. Un projet peut nécessiter des modifications de plomberie, des travaux électriques en 220 V ou 240 V, la ventilation des sèche-linge et un revêtement de sol résistant à l'eau. Ces exigences peuvent prolonger la période entre la sélection du site et l'ouverture. Le Service des Impôts Internes explique que la Section 179 peut permettre aux entreprises éligibles de déduire les coûts d'équipement admissibles l'année où l'équipement est mis en service. La déduction peut améliorer la rentabilité du projet mais ne supprime pas le besoin de financement initial. Les arrangements de crédit-bail et de partage des revenus des opérateurs de routes peuvent réduire la charge en capital direct pour les propriétaires d'immeubles collectifs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit : Les Machines à Laver Ancrent le Chiffre d'Affaires, les Combinés Signalent un Changement
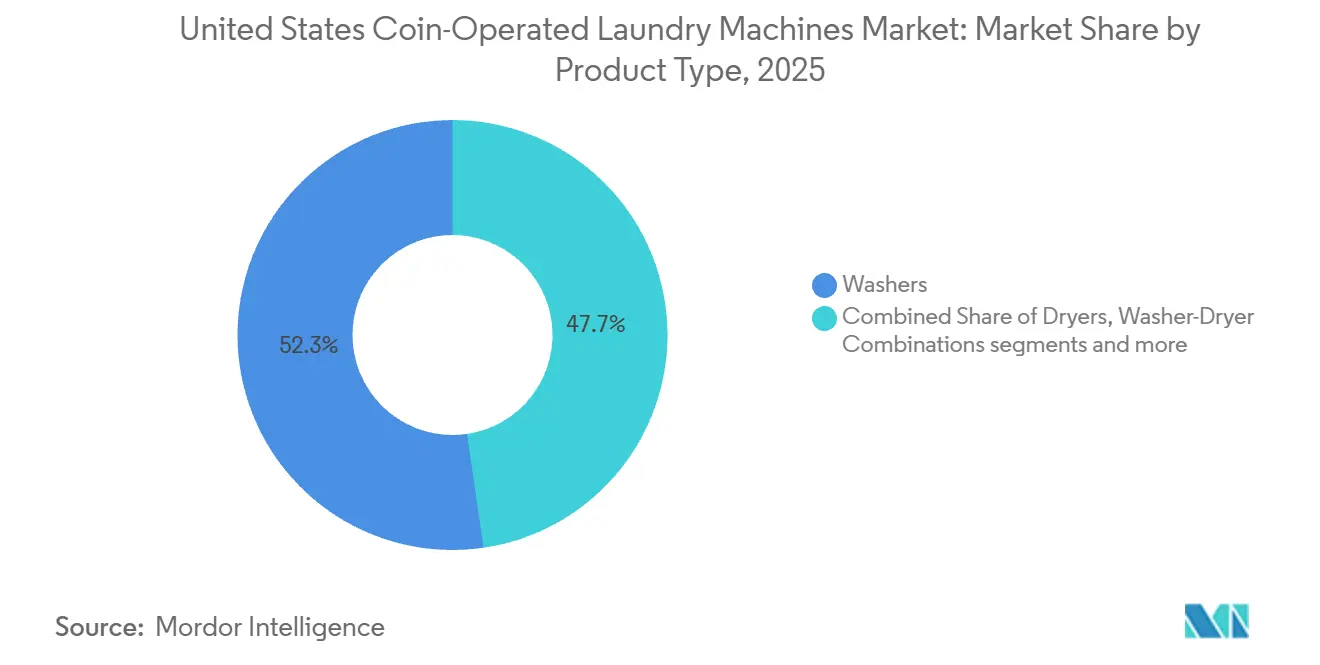
Les machines à laver ont représenté 52,31 % de la part du marché des machines à laver à pièces aux États-Unis au sein du segment produit en 2025. Chaque visite d'un client commence par un cycle de lavage, ce qui fait de la capacité des machines à laver et de la disponibilité des cycles des éléments centraux de l'économie des établissements. Les essoreuses restent donc l'actif principal dans la plupart des sites en libre-service. Les sèche-linge sont normalement installés en fonction du débit des machines à laver. Leur demande suit le volume créé par le parc de machines à laver. Les grands sèche-linge empilables peuvent néanmoins modifier les agencements d'équipements dans les sites à espace limité. La composition des produits est déterminée par la fiabilité des machines, la capacité et le temps requis pour chaque cycle. Les opérateurs évaluent également la manière dont une installation pourra prendre en charge les futures mises à niveau de paiement et de surveillance. Ces facteurs maintiennent les machines à laver au centre des décisions d'achat.
Les combinés lave-linge/sèche-linge devraient se développer à un CAGR de 4,11 % jusqu'en 2031. La catégorie est pertinente là où des unités séparées utiliseraient trop de la surface disponible. Les petites chambres en logements collectifs, les hébergements de longue durée et les unités commerciales reconverties peuvent faire face à ces contraintes. Les unités combinées offrent un moyen d'intégrer une capacité de lavage dans un espace réduit. Elles ne supplantent pas le rôle central des machines à laver et sèche-linge commerciaux séparés dans les laveries automatiques à fort volume. Les équipements auxiliaires restent également liés au parc de machines principal. Les kiosques de paiement, les tables de pliage et le matériel de gestion peuvent améliorer la convivialité d'un établissement. Le marché des machines à laver à pièces aux États-Unis se développe à la fois grâce au remplacement des machines principales et aux mises à niveau des équipements de support. La composition des produits reflète les différents besoins des grands établissements et des installations à espace contraint.

Par Gamme de Capacité : Les Tambours Plus Grands Maximisent le Chiffre d'Affaires par Surface
La catégorie De Plus de 15 kg à 30 kg a représenté 44,51 % du chiffre d'affaires du segment capacité en 2025. Cette gamme est la catégorie de référence établie dans de nombreuses laveries automatiques. Elle répond aux charges ménagères courantes tout en s'adaptant aux agencements standard des établissements. Le parc installé dans cette catégorie crée une opportunité de remplacement importante. Les opérateurs tiennent souvent compte du débit, des charges d'utilité et de la surface au sol lors du remplacement de ces machines. Les unités plus petites peuvent convenir aux sites boutiques et aux installations rurales avec des limites d'installation plus strictes. Les machines de plus de 50 kg sont plus pertinentes pour des contextes spécialisés tels que les logements militaires, les terrains de camping et les grands établissements hôteliers. Les choix de capacité varient donc en fonction du volume de clientèle et des conditions du site. Le marché des machines à laver à pièces aux États-Unis maintient une demande sur plusieurs niveaux de capacité.
Le niveau De Plus de 30 kg à 50 kg devrait croître à un CAGR de 4,06 % jusqu'en 2031. Les tambours plus grands peuvent augmenter le volume traité en un seul cycle. Cela est important pour les opérateurs de routes desservant des logements collectifs et des résidences universitaires. Cela peut également réduire les temps d'attente pendant les périodes de forte utilisation. Alliance Laundry Systems a lancé son tambour Stack 55 en août 2025 avec deux compartiments de 55 livres dans l'empreinte du précédent Stack 45. La société a indiqué que le modèle offrait 10 % de capacité supplémentaire par rapport au concurrent le plus proche. Ces lancements montrent pourquoi les fabricants d'équipements cherchent à augmenter la capacité sans nécessiter de plus grands établissements. Les machines plus grandes peuvent soutenir la génération de revenus par mètre carré disponible. Le secteur des machines à laver à pièces aux États-Unis évolue donc vers des équipements adaptés aux environnements d'exploitation plus denses.
Par Mode de Paiement : Les Pièces Maintiennent leur Position, les Canaux Numériques Remodèlent l'Économie des Opérateurs
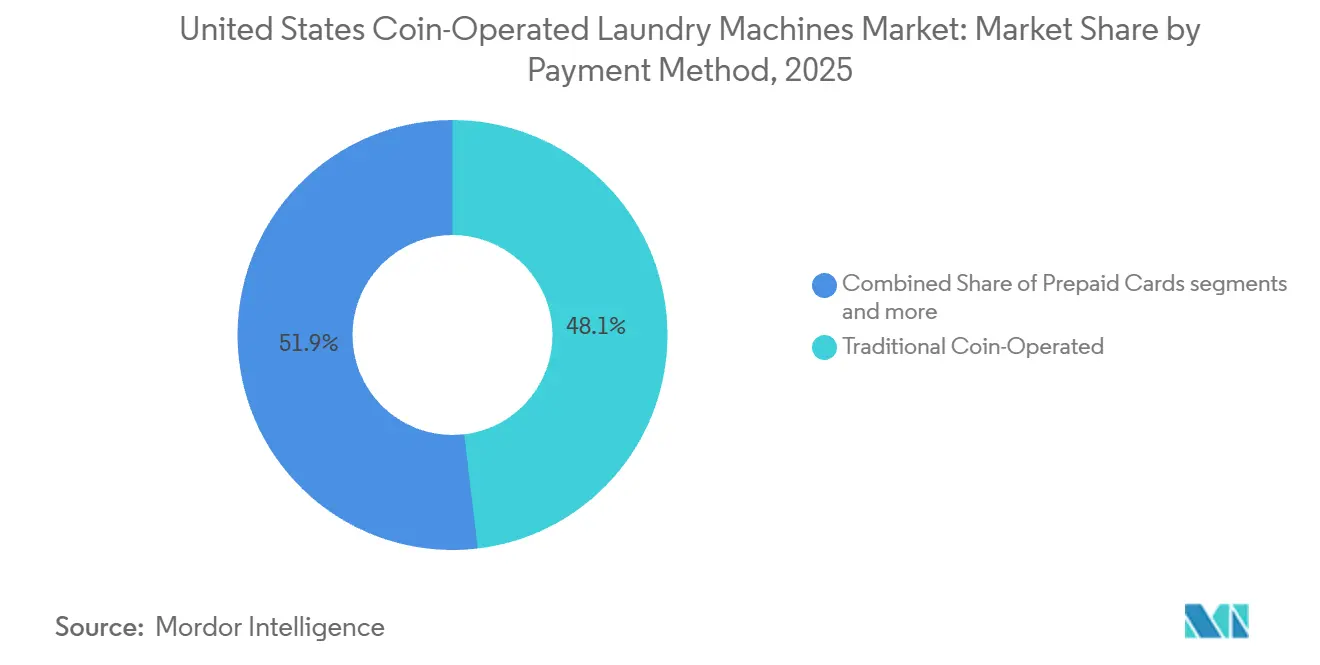
Les systèmes traditionnels à pièces ont représenté 48,12 % du chiffre d'affaires du segment mode de paiement en 2025. Cette part reflète la profondeur de l'infrastructure à pièces existante dans les laveries automatiques indépendantes et les contrats de logements collectifs. De nombreux opérateurs n'ont pas encore remplacé les mécanismes à pièces dans les machines en fonctionnement. Les paiements en pièces restent familiers aux clients qui n'utilisent pas les méthodes de paiement numérique. Les contrats de routes existants peuvent également ralentir une conversion complète vers de nouveaux systèmes. Ces facteurs maintiennent un large parc installé pour les équipements traditionnels. Dans le même temps, les machines nouvellement installées incluent de plus en plus plusieurs options de paiement. Les systèmes hybrides peuvent prendre en charge simultanément les pièces, les cartes et les paiements mobiles. Cette flexibilité réduit la nécessité de choisir un seul groupe de clients.
Les paiements par portefeuille mobile et application devraient croître à un CAGR de 3,88 % jusqu'en 2031. Les systèmes de paiement numérique peuvent offrir aux opérateurs des modifications de prix à distance et des informations sur l'utilisation. Ils peuvent également réduire la charge de gestion des espèces dans les opérations multi-sites. L'accord PayRange de CSC ServiceWorks en 2025 était centré sur les fonctionnalités de paiement connecté et de tarification. Les cartes prépayées restent pertinentes dans les résidences étudiantes, les bases militaires et les installations professionnelles. Ces contextes peuvent utiliser des systèmes en circuit fermé pour simplifier la facturation. Ce changement ne signifie pas que les pièces disparaîtront pendant la période de prévision. Au contraire, le marché des machines à laver à pièces aux États-Unis évolue vers des systèmes de paiement qui s'adaptent à la fois aux utilisateurs dépendants des espèces et aux utilisateurs privilégiant le numérique. L'économie des opérateurs, plutôt que la seule commodité, soutient cette transition.
Par Utilisateur Final : Les Laveries Automatiques Dominent le Volume, les Logements Collectifs Portent la Dynamique Future
Les laveries automatiques sont restées la plus grande catégorie d'utilisateurs finaux en 2025. Elles servent les locataires, les ménages disposant d'équipements limités à domicile et les clients ayant besoin de machines à plus grande capacité. Leur performance dépend d'équipements fiables et d'emplacements pratiques. Une laverie automatique a également besoin d'une capacité pouvant gérer les périodes de forte demande concentrée. Le format reste important dans les zones urbaines denses avec des logements locatifs anciens. Le remplacement des équipements peut améliorer la fiabilité du service et réduire la consommation d'utilité dans ces établissements. Le paiement numérique et la surveillance à distance peuvent également aider les grands opérateurs de laveries automatiques à gérer plusieurs sites. Ces besoins soutiennent une demande continue d'équipements de la part des opérateurs en libre-service. Le marché des machines à laver à pièces aux États-Unis continue de dépendre fortement de cette clientèle établie.
Les logements collectifs devraient croître à un CAGR de 3,70 % jusqu'en 2031. Les salles de laverie communes peuvent aider les gestionnaires immobiliers à offrir un service sans ajouter d'appareils dans chaque unité. Le format peut également générer des revenus annexes dans le cadre d'accords avec des opérateurs de routes. Le secteur du logement abordable a étudié les opportunités d'améliorer l'efficacité des installations de laverie dans les parties communes. Les résidences étudiantes et les dortoirs restent des utilisateurs récurrents de systèmes par carte et par application. Les logements militaires peuvent impliquer des arrangements de service à long terme et des calendriers d'approvisionnement gouvernementaux. Les hôtels, les salles de sport et les logements professionnels représentent des applications plus petites avec des modèles d'utilisation différents. Ces utilisateurs finaux créent une demande au-delà du cadre des laveries automatiques publiques. Le marché des machines à laver à pièces aux États-Unis sert chaque contexte à travers des exigences différentes en matière de paiement, de service et de capacité.
Par Canal de Distribution : Les Réseaux de Revendeurs Dominants, les Ventes Directes en Progression
Les distributeurs et revendeurs ont représenté 68,11 % du chiffre d'affaires du canal de distribution en 2025. Les achats de laverie commerciale nécessitent souvent une inspection sur site avant la sélection des équipements. La pression de l'eau, l'alimentation en gaz, le drainage, la capacité électrique et la ventilation affectent la configuration finale. Les revendeurs peuvent associer ces exigences techniques au financement, à la formation, à l'installation et au service. Ce rôle groupé explique leur position dominante. Les opérateurs indépendants peuvent s'appuyer sur des distributeurs locaux pour obtenir des conseils lors d'un projet de remplacement. La disponibilité du service local peut également influencer une décision d'achat. Les relations avec les revendeurs restent particulièrement importantes là où les opérateurs ont besoin d'un soutien continu à la maintenance. Le canal reste donc central sur le marché des machines à laver à pièces aux États-Unis.
Les ventes directes devraient croître à un CAGR de 3,53 % jusqu'en 2031. Les fabricants développent leurs actifs de distribution propres pour accéder plus directement aux clients. Alliance Laundry Systems a acquis Metropolitan Laundry Machinery Sales en août 2025 et a établi un bureau de distribution directe dans la région métropolitaine de New York. La société a également étendu son réseau de distribution directe par des acquisitions en Californie, en Utah et au Tennessee en 2024. La propriété directe peut donner aux fabricants plus de contrôle sur le lancement des produits et le service après-vente. Elle ne supprime pas la valeur des revendeurs locaux indépendants. Les relations clients établies et la capacité de service local restent importantes dans de nombreux marchés. La structure du canal devrait conserver les deux modèles pendant la période de prévision. Le secteur des machines à laver à pièces aux États-Unis comprend à la fois des circuits de distribution appartenant aux fabricants et des circuits indépendants.
Analyse Géographique
Le Nord-Est a représenté 28,23 % de la part du marché des machines à laver à pièces aux États-Unis en 2025. La région dispose d'un large parc d'immeubles collectifs anciens, où l'ajout de raccordements individuels peut être difficile. Les installations communes et les laveries automatiques à proximité restent donc nécessaires pour de nombreux locataires. Les logements locatifs anciens soutiennent une demande récurrente d'équipements de laverie commerciale. Le Nord-Est est également confronté à des coûts d'utilité élevés dans de nombreux endroits. Ces coûts augmentent la valeur des essoreuses et sèche-linge efficaces. Les opérateurs de la région doivent équilibrer les mises à niveau des équipements avec le coût d'exploitation des installations plus anciennes.
Le Midwest et le Sud-Est ont des modèles de demande différents au sein du marché des machines à laver à pièces aux États-Unis. Le Midwest comprend des villes universitaires et des logements pour travailleurs industriels qui soutiennent une utilisation régulière des laveries automatiques. L'enquête 2024 de la Coin Laundry Association a identifié une plus grande proportion de machines à chargement par le dessus et d'opérations 24 heures sur 24 dans le Midwest. Le Sud-Est compte des populations locataires urbaines denses et une base hôtelière côtière en croissance. La construction de nouveaux appartements avec laverie individuelle peut modérer la demande des nouveaux immeubles collectifs récemment achevés. L'Ouest est également divisé entre les marchés. Les exigences d'efficacité hydrique de la Californie soutiennent les mises à niveau d'équipements à faible consommation d'eau, tandis que Seattle et Portland montrent une plus grande utilisation des services de lavage-pliage sur l'infrastructure existante de machines à pièces.
Le Sud-Ouest devrait croître à un CAGR de 3,16 % jusqu'en 2031. Les afflux de population et la construction de logements collectifs au Texas et en Arizona soutiennent les opportunités de déploiement d'équipements. Les nouveaux bâtiments peuvent ajouter des machines dans les parties communes là où les propriétés utilisent des salles de laverie partagées. Dans le même temps, de nombreuses nouvelles unités incluent des équipements de laverie individuels. Les opérateurs doivent donc se concentrer à la fois sur les installations existantes et les nouveaux développements. Les équipements à haute efficacité peuvent être pertinents dans les endroits soumis à des contraintes d'utilité et d'eau. Cet équilibre définit l'opportunité régionale pour le marché des machines à laver à pièces aux États-Unis.
Paysage Concurrentiel
Le marché des machines à laver à pièces aux États-Unis présente des structures concurrentielles différentes dans la fabrication d'équipements et les opérations de routes. La fabrication d'équipements est plus concentrée que la base des opérateurs. Alliance Laundry Systems est en concurrence à travers les marques Speed Queen, Huebsch et UniMac. Sa stratégie comprend l'acquisition d'actifs de distribution régionaux et l'élargissement de l'accès direct aux clients. La société a annoncé l'acquisition de Bestway Laundry Solutions en Californie en 2024. La distribution propre peut soutenir le service, la disponibilité des pièces et une commercialisation plus rapide des produits. Dexter Laundry reste un fournisseur d'équipements nationaux pertinent avec une position distincte en matière de produits et de services.
Dexter Laundry a lancé ses machines à laver et sèche-linge commerciaux de la série X en septembre 2024. La gamme comprenait des écrans tactiles, des interfaces multilingues, l'intégration du paiement sans espèces DexterPay et la gestion à distance DexterLive. Ces fonctionnalités répondent au besoin d'équipements connectés parmi les grands opérateurs. Alliance Laundry Systems a également introduit Scan-Pay-Wash en août 2025. L'option de paiement permet à un client de scanner un code QR et de payer sans télécharger d'application. Le lancement de son Stack 55 le même mois s'est concentré sur une plus grande capacité de séchage dans une empreinte établie. Ces initiatives montrent que la flexibilité de paiement, la capacité et la gestion connectée sont des domaines importants de la concurrence produit. Les fournisseurs d'équipements cherchent à s'adresser aux opérateurs multi-sites ainsi qu'aux propriétaires indépendants.
Les opérateurs de routes sont en concurrence à travers la couverture de service, les systèmes de paiement, l'accès aux équipements et l'échelle opérationnelle. L'accord PayRange de CSC ServiceWorks illustre l'importance de la capacité de paiement connecté dans le segment des opérateurs de routes. Les équipements à faible encombrement restent pertinents dans les zones urbaines à loyers élevés où l'espace est limité. Les machines à économie d'eau sont également pertinentes dans les États de l'Ouest où les coûts d'utilité peuvent affecter les rendements. Les opérateurs indépendants continuent d'avoir de l'importance car les relations locales et le service sur site restent importants. Le marché des machines à laver à pièces aux États-Unis n'est pas défini par un seul modèle opérationnel. Les grands réseaux et les opérateurs locaux peuvent chacun répondre à différents types de propriétés et de besoins des clients.
Leaders du Secteur des Machines à Laver à Pièces aux États-Unis
-
Alliance Laundry Systems LLC
-
Dexter Laundry, Inc.
-
Electrolux Professional AB
-
Whirlpool Corporation
-
Laundrylux, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
- Août 2026 : Alliance Laundry Systems a étendu son système de collecte de peluches ProCapture au tambour empilable T55, la plus grande unité empilable du secteur avec deux compartiments de séchage de 55 livres, complétant ainsi une solution complète de collecte de peluches pour l'ensemble de sa gamme de sèche-linge commerciaux.
- Juin 2026 : Alliance Laundry Systems a inauguré son centre d'innovation STAR Lab amélioré dans son usine en Thaïlande, présentant la production d'équipements de laverie commerciale de nouvelle génération pour ses cinq marques familiales et renforçant son pipeline de R&D en matière de produits intelligents et à haute efficacité pour les marchés d'Amérique du Nord et d'Asie-Pacifique.
- Août 2025 : Alliance Laundry Systems a lancé Scan-Pay-Wash au Clean Show 2025, le premier paiement sans espèces sans téléchargement du secteur, permettant aux clients de scanner un code QR, de payer par carte de crédit ou portefeuille mobile, et d'activer le cycle immédiatement, disponible sur les plateformes Speed Queen Insights et Huebsch Command.
- Août 2025 : Alliance Laundry Systems a lancé le tambour Stack 55, le plus grand sèche-linge commercial empilable du secteur, offrant deux compartiments d'une capacité de 55 livres avec 10 % de capacité supplémentaire par rapport au concurrent le plus proche dans la même empreinte physique.
Périmètre du Rapport sur le Marché des Machines à Laver à Pièces aux États-Unis
| Machines à Laver |
| Sèche-Linge |
| Combinés Lave-Linge/Sèche-Linge |
| Équipements et Services de Laverie Auxiliaires |
| Jusqu'à 15 kg |
| De Plus de 15 kg à 30 kg |
| De Plus de 30 kg à 50 kg |
| Au-Dessus de 50 kg |
| Systèmes Traditionnels à Pièces |
| Cartes Prépayées |
| Portefeuille Mobile et Application |
| Cartes de Crédit et de Débit Sans Contact |
| Systèmes Hybrides |
| Laveries Automatiques Indépendantes |
| Logements Collectifs |
| Résidences Étudiantes et Dortoirs |
| Logements Militaires et Installations de Base |
| Terrains de Camping, Marinas et Installations de Loisirs |
| Hôtels, Motels et Hébergements de Longue Durée |
| Salles de Sport, Spas et Centres de Fitness |
| Logements Professionnels et de Personnel |
| Ventes Directes |
| Distributeurs et Revendeurs |
| Nord-Est |
| Sud-Est |
| Midwest |
| Sud-Ouest |
| Ouest |
| Par Type de Produit | Machines à Laver |
| Sèche-Linge | |
| Combinés Lave-Linge/Sèche-Linge | |
| Équipements et Services de Laverie Auxiliaires | |
| Par Gamme de Capacité | Jusqu'à 15 kg |
| De Plus de 15 kg à 30 kg | |
| De Plus de 30 kg à 50 kg | |
| Au-Dessus de 50 kg | |
| Par Mode de Paiement | Systèmes Traditionnels à Pièces |
| Cartes Prépayées | |
| Portefeuille Mobile et Application | |
| Cartes de Crédit et de Débit Sans Contact | |
| Systèmes Hybrides | |
| Par Utilisateur Final | Laveries Automatiques Indépendantes |
| Logements Collectifs | |
| Résidences Étudiantes et Dortoirs | |
| Logements Militaires et Installations de Base | |
| Terrains de Camping, Marinas et Installations de Loisirs | |
| Hôtels, Motels et Hébergements de Longue Durée | |
| Salles de Sport, Spas et Centres de Fitness | |
| Logements Professionnels et de Personnel | |
| Par Canal de Distribution | Ventes Directes |
| Distributeurs et Revendeurs | |
| Par Géographie | Nord-Est |
| Sud-Est | |
| Midwest | |
| Sud-Ouest | |
| Ouest |
Questions Clés Répondues dans le Rapport
Quel est le taux de croissance prévu pour les machines à laver à pièces aux États-Unis ?
Le secteur devrait croître à un CAGR de 2,85 % de 2026 à 2031 et atteindre 1,54 milliard USD d'ici 2031.
Quelle catégorie de produits a généré le plus de chiffre d'affaires en 2025 ?
Les machines à laver ont dominé le chiffre d'affaires produit avec une part de 52,31 % en 2025.
Quelle capacité d'équipement connaît la croissance la plus rapide ?
Le niveau de capacité De Plus de 30 kg à 50 kg devrait croître à un CAGR de 4,06 % jusqu'en 2031.
Pourquoi les paiements sans espèces en laverie sont-ils importants pour les opérateurs ?
Les systèmes sans espèces peuvent réduire le travail de collecte des pièces et soutenir la gestion à distance des prix et de l'utilisation sur plusieurs sites.