
Tamaño y Participación del Mercado de Máquinas Lavanderas de Autoservicio de los Estados Unidos
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 1.33 Millones de dólares |
| Tamaño del Mercado (2026) | 1.34 Millones de dólares |
| Tamaño del Mercado (2031) | 1.54 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 2.85 % |
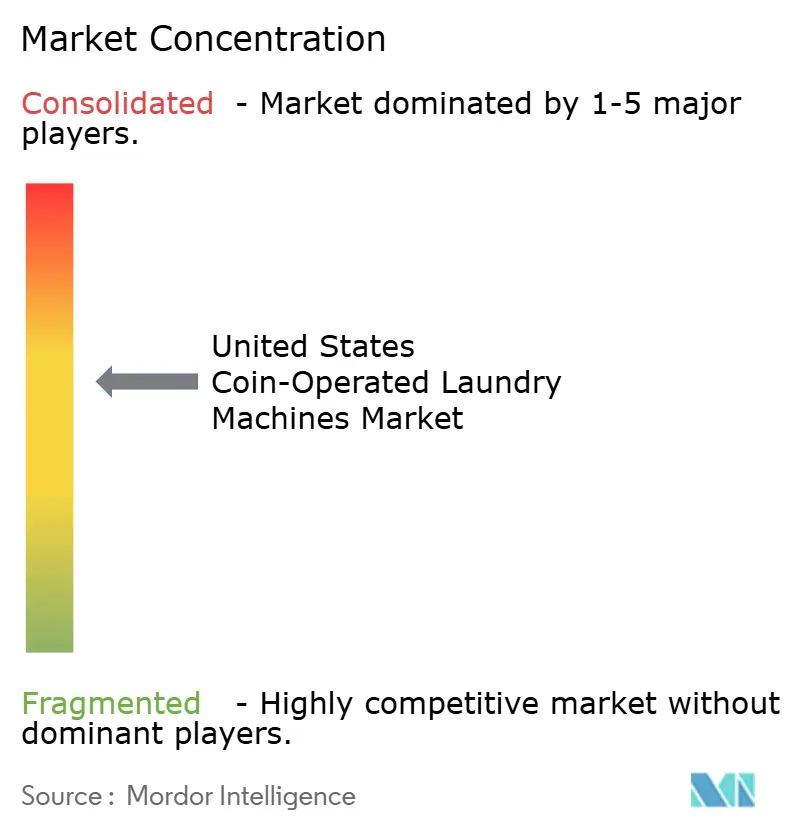
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Máquinas Lavanderas de Autoservicio de los Estados Unidos por Mordor Intelligence
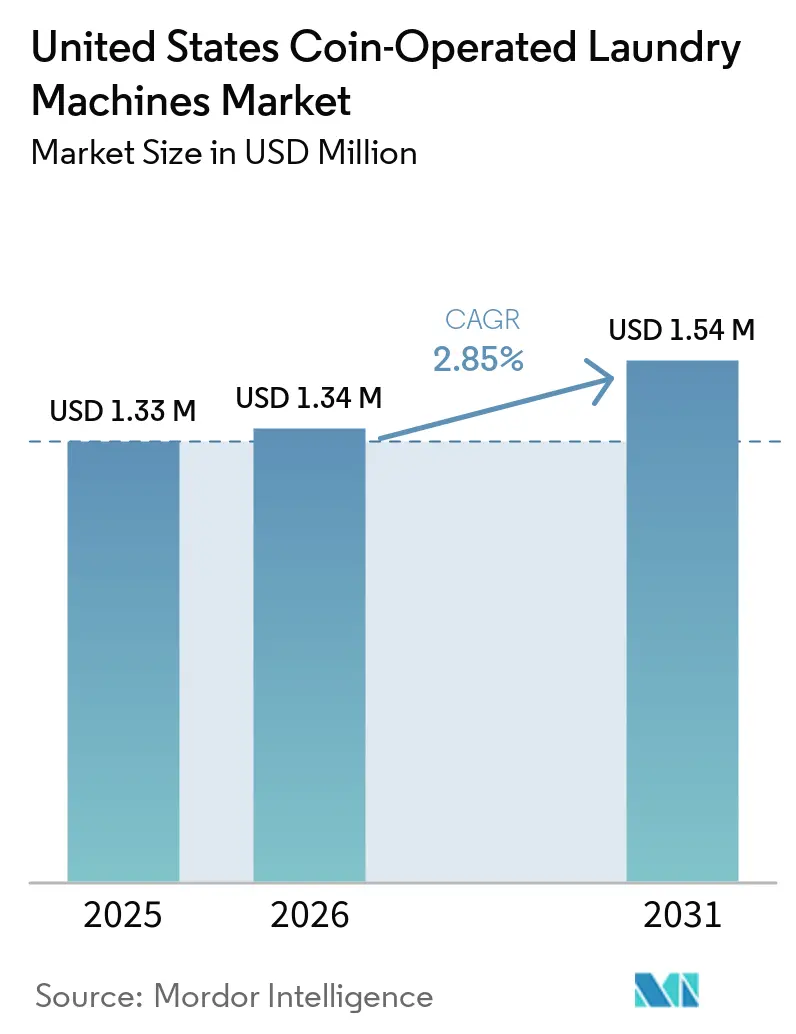
El tamaño del mercado de máquinas lavanderas de autoservicio de los Estados Unidos fue de 1,33 mil millones de USD en 2025 y se espera que alcance 1,34 mil millones de USD, con un pronóstico de llegar a 1,54 mil millones de USD en 2031, creciendo a una CAGR del 2,85% de 2026 a 2031. El mercado de máquinas lavanderas de autoservicio de los Estados Unidos está respaldado por la necesidad de reemplazar las máquinas comerciales instaladas entre 2008 y 2013. Los hogares de arrendatarios sin lavadoras en la unidad proporcionan una base duradera de usuarios para las instalaciones de lavandería compartida. La Encuesta de Consumo de Energía Residencial de 2024 registró 16,01 millones de hogares arrendatarios sin lavadora en la unidad, lo que respalda la demanda de acceso a lavandería de pago[1]. Los proveedores de equipos se están enfocando en máquinas más grandes, gestión remota y opciones de pago sin efectivo, ya que los operadores buscan operaciones de tienda más eficientes. El mercado de máquinas lavanderas de autoservicio de los Estados Unidos también enfrenta mayores costos de servicios públicos y competencia de lavanderías en la unidad en edificios de apartamentos más nuevos.
Conclusiones Clave del Informe
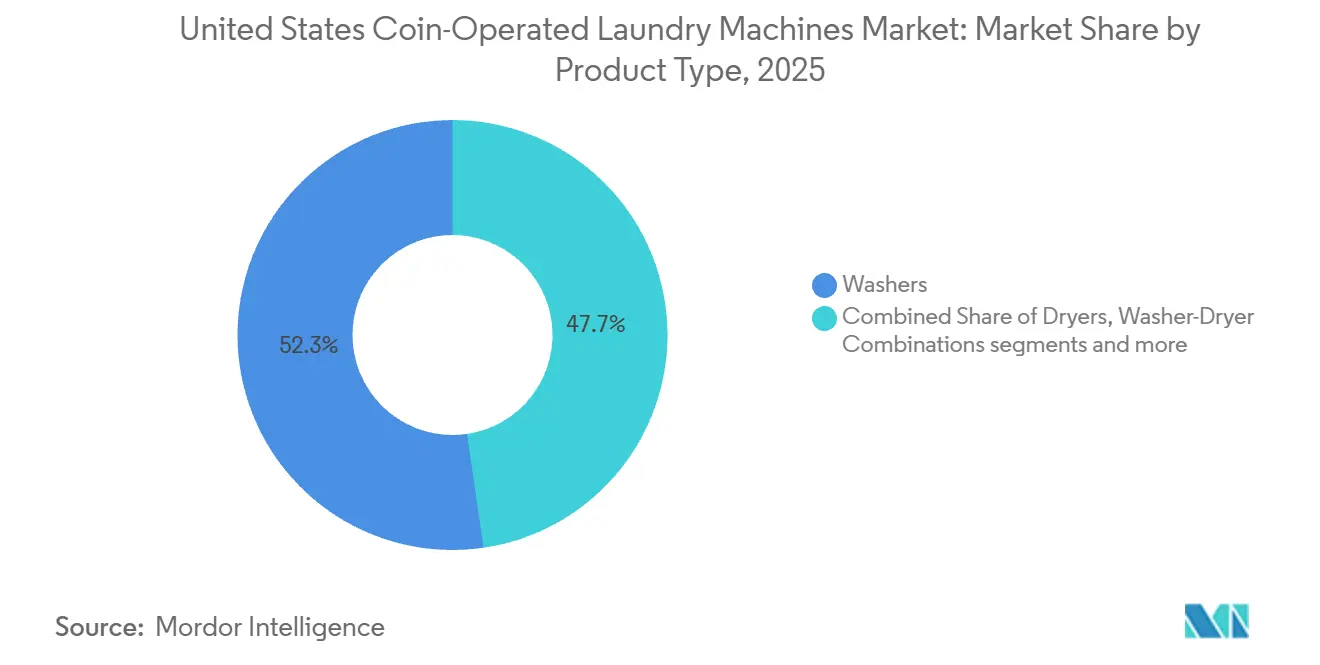
- Por tipo de producto, las lavadoras representaron el 52,31% de los ingresos en 2025, mientras que se pronostica que las combinaciones lavadora-secadora registrarán una CAGR del 4,11% hasta 2031.
- Por rango de capacidad, la categoría de más de 15 kg a 30 kg representó el 44,51% de los ingresos en 2025, mientras que se pronostica que la categoría de más de 30 kg a 50 kg registrará una CAGR del 4,06% hasta 2031.
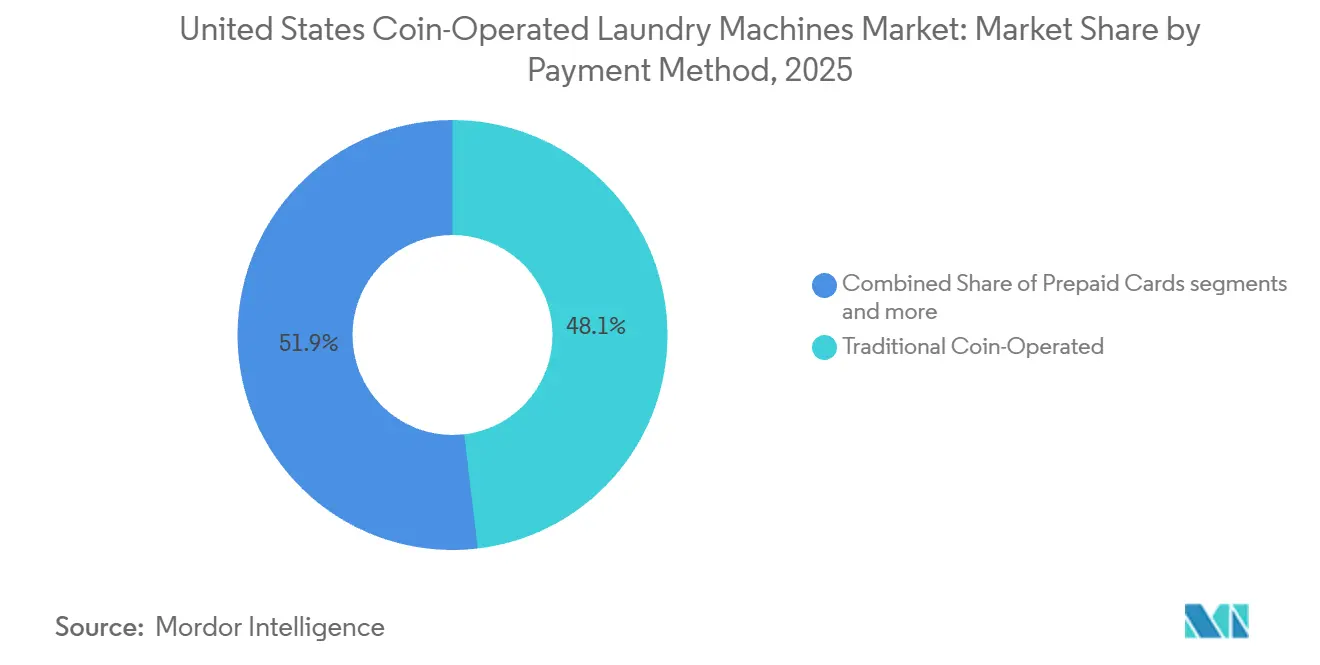
- Por método de pago, los sistemas tradicionales operados con monedas representaron el 48,12% de los ingresos en 2025, mientras que se pronostica que los pagos mediante billetera móvil y aplicaciones registrarán una CAGR del 3,88% hasta 2031.
- Por usuario final, las lavanderías se mantuvieron como la categoría más grande en 2025, mientras que se pronostica que las viviendas multifamiliares registrarán una CAGR del 3,70% hasta 2031.
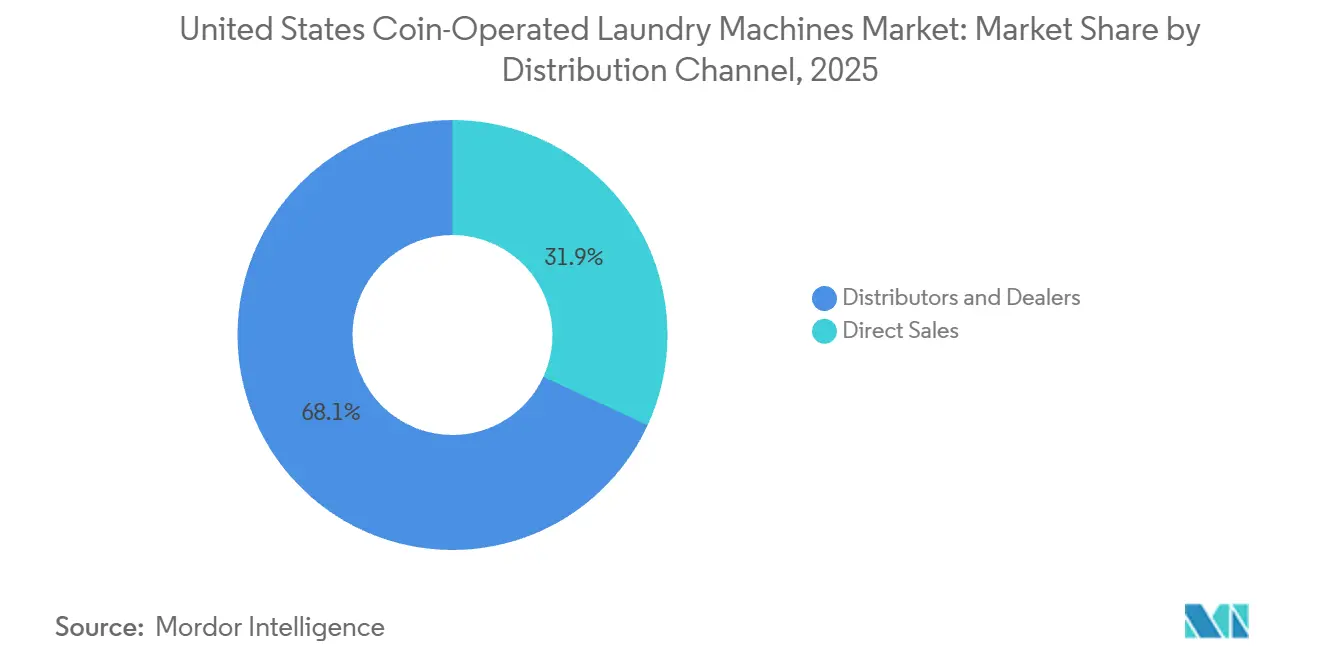
- Por canal de distribución, los distribuidores y concesionarios representaron el 68,11% de los ingresos en 2025, mientras que se pronostica que las ventas directas registrarán una CAGR del 3,53% hasta 2031.
- Por geografía, el noreste representó el 28,23% de los ingresos en 2025, mientras que se pronostica que el suroeste crecerá a una CAGR del 3,16% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Máquinas Lavanderas de Autoservicio de los Estados Unidos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta Concentración de Arrendatarios y Acceso Limitado a Lavandería en la Unidad | +0.7% | Nacional, con mayor intensidad en las densas áreas urbanas del noreste y el medio oeste | Largo plazo (≥ 4 años) |
| Reemplazo de Equipos de Lavandería Comercial Envejecidos | +0.6% | Nacional, con una ola de reemplazo en el Sun Belt y el Medio Oeste, cohortes de equipos de 2008 a 2013 | Mediano plazo (2-4 años) |
| Mejoras de Equipos de Alta Eficiencia Energética y Alta Fuerza G | +0.5% | Nacional, con particular relevancia en California, Hawái y el corredor del noreste | Mediano plazo (2-4 años) |
| Crecimiento de Pagos Móviles, con Tarjeta y Sin Contacto | +0.4% | Nacional, con adopción más rápida en el noreste, la costa oeste y los grupos de lavanderías urbanas densas | Corto plazo (≤ 2 años) |
| Profesionalización de Operadores de Múltiples Tiendas y Gestión Remota | +0.3% | Nacional, concentrado en los corredores de consolidación de operadores de ruta del Sun Belt | Mediano plazo (2-4 años) |
| Conversión de Espacios Comerciales y Multifamiliares Subutilizados en Instalaciones de Lavandería | +0.2% | Áreas urbanas del noreste, sureste y costa oeste, con expansión hacia ciudades secundarias del medio oeste | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alta Concentración de Arrendatarios y Acceso Limitado a Lavandería en la Unidad
El mercado de máquinas lavanderas de autoservicio de los Estados Unidos depende de una diferencia clara entre el acceso de arrendatarios y propietarios a electrodomésticos en la unidad. La Encuesta de Consumo de Energía Residencial de 2024 encontró que 16,01 millones de hogares arrendatarios carecían de lavadora en la unidad. Esos hogares necesitan máquinas en áreas comunes o lavanderías de autoservicio locales para el lavado rutinario. Esta demanda depende menos del gasto discrecional que muchas otras compras de electrodomésticos comerciales. Los edificios multifamiliares más antiguos siguen siendo importantes porque agregar conexiones puede requerir trabajos extensos de plomería e instalación eléctrica. La brecha de acceso resultante proporciona a los operadores una base de clientes recurrente en áreas con alta concentración de arrendatarios.
Reemplazo de Equipos de Lavandería Comercial Envejecidos
El mercado de máquinas lavanderas de autoservicio de los Estados Unidos también está respaldado por la demanda de reemplazo de equipos instalados entre 2008 y 2013. Las lavadoras extractoras comerciales y las secadoras de tambor generalmente operan entre 10 y 14 años antes de que el reemplazo se vuelva más atractivo. Coin-O-Matic señala que los operadores deben evaluar reparaciones, reemplazos y mejoras a lo largo de la vida operativa de una máquina[2. Las máquinas más antiguas pueden requerir más servicio mientras consumen más electricidad y tiempo de secado. Los equipos más nuevos de alta centrifugación pueden reducir la humedad residual antes de la etapa de secado. Esto puede hacer que las decisiones de reemplazo sean más atractivas donde los cargos por servicios públicos son elevados.
Crecimiento de Pagos Móviles, con Tarjeta y Sin Contacto
Las opciones sin efectivo están cambiando las prácticas operativas en todo el mercado de máquinas lavanderas de autoservicio de los Estados Unidos. Los pagos digitales pueden reducir el trabajo asociado con la recolección de monedas y el cambio de precios en múltiples sitios. CSC ServiceWorks anunció un acuerdo a largo plazo con PayRange en junio de 2025 para capacidades de pago conectado en toda su flota[3]. Alliance Laundry Systems introdujo Scan-Pay-Wash en agosto de 2025, permitiendo a los clientes pagar mediante un código QR sin necesidad de descargar una aplicación[4]. El enfoque puede atender a usuarios que prefieren tarjetas o billeteras móviles, al tiempo que mantiene el acceso para usuarios que aún utilizan monedas. También proporciona a los operadores más grandes información más consistente sobre el uso del equipo y los cambios de precios.
Mejoras de Equipos de Alta Eficiencia Energética y Alta Fuerza G
La eficiencia energética y del agua son fundamentales para las decisiones de equipamiento en el mercado de máquinas lavanderas de autoservicio de los Estados Unidos. Las lavadoras extractoras de alta centrifugación pueden acortar los requisitos de secado al eliminar más humedad de la ropa. Electrolux Professional afirma que sus secadoras de bomba de calor de la línea 6000 pueden reducir el consumo de energía hasta en un 65% en comparación con las secadoras de ventilación. La Agencia de Protección Ambiental de EE. UU. propuso criterios actualizados para lavadoras comerciales en enero de 2025 a través de su proceso de especificación ENERGY STAR. Las mejoras en eficiencia pueden reducir los costos operativos durante toda la vida útil del equipo. También pueden alentar a los operadores a reemplazar las máquinas antes de una falla mecánica completa.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Servicios Públicos y Precios Volátiles del Agua, Gas y Electricidad | -0.5% | Nacional, con mayor presión en California, Hawái, el noreste y las áreas occidentales propensas a la sequía | Largo plazo (≥ 4 años) |
| Altos Costos de Equipos, Instalación e Infraestructura de Plomería | -0.4% | Nacional, con una carga mayor en nuevas tiendas en áreas urbanas de alto alquiler | Mediano plazo (2-4 años) |
| Competencia de Lavadoras y Secadoras en la Unidad | -0.3% | Nuevas terminaciones de apartamentos en el suroeste y sureste, con menor efecto en las viviendas más antiguas del noreste | Largo plazo (≥ 4 años) |
| Restricciones de Ubicación, Compromisos de Arrendamiento y Complejidad de Permisos Locales | -0.1% | Áreas urbanas densas del noreste y la costa oeste, más mercados secundarios que absorben vacantes comerciales | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Servicios Públicos y Precios Volátiles del Agua, Gas y Electricidad
Los costos de servicios públicos pueden limitar los rendimientos de los operadores en el mercado de máquinas lavanderas de autoservicio de los Estados Unidos. Los gastos de electricidad, agua, alcantarillado y gas afectan directamente el costo de cada ciclo de lavado y secado. Los precios estatales de electricidad difirieron ampliamente en 2024, según la Administración de Información Energética de EE. UU. Los operadores no siempre pueden ajustar los precios de venta tan rápidamente como aumentan las facturas de servicios públicos. Los equipos operados con monedas pueden requerir cambios físicos cuando se ajusta un precio. Los cargos por agua y alcantarillado crean una presión adicional en las áreas occidentales con suministros limitados. Estas condiciones favorecen los equipos que reducen el uso de agua, el tiempo de secado y el consumo de energía.
Altos Costos de Equipos, Instalación e Infraestructura de Plomería
Las nuevas instalaciones y las mejoras importantes requieren capital sustancial antes de generar ingresos. Un proyecto puede requerir cambios de plomería, trabajos eléctricos de 220 V o 240 V, ventilación de secadoras y pisos resistentes al agua. Estos requisitos pueden extender el período entre la selección del sitio y la apertura. El Servicio de Impuestos Internos explica que la Sección 179 puede permitir a las empresas calificadas deducir los costos de equipos elegibles en el año en que el equipo se pone en servicio. La deducción puede mejorar la economía del proyecto, pero no elimina la necesidad de financiamiento inicial. Los acuerdos de arrendamiento de operadores de ruta y de participación en ingresos pueden reducir la carga de capital directo para los propietarios de propiedades multifamiliares.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Las Lavadoras Anclan los Ingresos, las Combinaciones Señalan un Cambio
Las lavadoras representaron el 52,31% de la participación del mercado de máquinas lavanderas de autoservicio de los Estados Unidos dentro del segmento de productos en 2025. Cada visita de un cliente comienza con un ciclo de lavado, lo que hace que la capacidad de la lavadora y la disponibilidad del ciclo sean fundamentales para la economía de la tienda. Las lavadoras extractoras, por lo tanto, siguen siendo el activo principal en la mayoría de las ubicaciones de autoservicio. Las secadoras normalmente se instalan en relación con el rendimiento de la lavadora. Su demanda sigue el volumen creado por la base de lavadoras. Las secadoras apilables más grandes aún pueden cambiar los diseños de equipos en sitios con espacio limitado. La combinación de productos está determinada por la confiabilidad de la máquina, la capacidad y el tiempo requerido para cada ciclo. Los operadores también evalúan cómo una instalación respaldará futuras mejoras de pago y monitoreo. Estos factores mantienen a las lavadoras en el centro de las decisiones de compra.
Se pronostica que las combinaciones lavadora-secadora se expandirán a una CAGR del 4,11% hasta 2031. La categoría es relevante donde las unidades separadas usarían demasiado del área de piso disponible. Las habitaciones multifamiliares boutique, las propiedades de estadía prolongada y las unidades comerciales convertidas pueden enfrentar estas restricciones. Las unidades combinadas ofrecen una forma de colocar la capacidad de lavandería dentro de una huella más pequeña. No desplazan el papel central de las lavadoras y secadoras comerciales separadas en lavanderías de alto volumen. El equipo auxiliar también permanece vinculado a la flota de máquinas principal. Los quioscos de pago, las estaciones de doblado y el hardware de gestión pueden mejorar la usabilidad de una tienda. El mercado de máquinas lavanderas de autoservicio de los Estados Unidos se desarrolla tanto con el reemplazo de máquinas principales como con mejoras de equipos de soporte. El patrón de productos refleja las diferentes necesidades de las tiendas grandes y las instalaciones con restricciones.


Por Rango de Capacidad: Los Tambores Más Grandes Maximizan los Ingresos por Superficie
La categoría de más de 15 kg a 30 kg representó el 44,51% de los ingresos del segmento de capacidad en 2025. Este rango es la categoría de caballo de batalla establecida en muchas lavanderías. Atiende cargas domésticas comunes y se adapta a los diseños estándar de las tiendas. La base instalada en esta categoría crea una importante oportunidad de reemplazo. Los operadores a menudo consideran el rendimiento, los servicios públicos y el espacio en el piso al reemplazar estas máquinas. Las unidades más pequeñas pueden adaptarse a ubicaciones boutique e instalaciones rurales con límites de instalación más estrictos. Las máquinas de más de 50 kg son más relevantes para entornos especializados como viviendas militares, campamentos y grandes instalaciones de hospitalidad. Las opciones de capacidad, por lo tanto, varían según el volumen de clientes y las condiciones del sitio. El mercado de máquinas lavanderas de autoservicio de los Estados Unidos mantiene demanda en varios niveles de capacidad.
Se pronostica que el nivel de más de 30 kg a 50 kg crecerá a una CAGR del 4,06% hasta 2031. Los tambores más grandes pueden aumentar el volumen manejado en un ciclo. Esto importa a los operadores de ruta que atienden ubicaciones multifamiliares y de dormitorios. También puede reducir las esperas durante los períodos de alto uso. Alliance Laundry Systems introdujo su secadora apilable Stack 55 en agosto de 2025 con dos compartimentos de 55 libras en la huella de la anterior Stack 45. La empresa declaró que el modelo ofrecía un 10% más de capacidad que el competidor más cercano. Tales lanzamientos muestran por qué los fabricantes de equipos están buscando ganancias de capacidad sin requerir tiendas más grandes. Las máquinas más grandes pueden respaldar la generación de ingresos por pie cuadrado disponible. La industria de máquinas lavanderas de autoservicio de los Estados Unidos, por lo tanto, se está moviendo hacia equipos que sirven a entornos operativos más densos.
Por Método de Pago: Las Monedas Mantienen su Posición, los Canales Digitales Reconfiguran la Economía del Operador
Los sistemas tradicionales operados con monedas representaron el 48,12% de los ingresos por método de pago en 2025. La participación refleja la profundidad de la infraestructura de monedas existente en lavanderías independientes y contratos multifamiliares. Muchos operadores aún no han reemplazado los mecanismos de monedas en máquinas en funcionamiento. Los pagos con monedas siguen siendo familiares para los clientes que no utilizan métodos de pago digital. Los contratos de ruta existentes también pueden ralentizar una conversión completa a nuevos sistemas. Estos factores mantienen una gran base instalada para equipos tradicionales. Al mismo tiempo, las máquinas recién instaladas incluyen cada vez más de una opción de pago. Los sistemas híbridos pueden admitir monedas, tarjetas y pagos móviles juntos. Esta flexibilidad reduce la necesidad de elegir un único grupo de clientes.
Se pronostica que los pagos mediante billetera móvil y aplicaciones crecerán a una CAGR del 3,88% hasta 2031. Los sistemas de pago digital pueden ofrecer a los operadores cambios de precios remotos e información de uso. También pueden reducir la carga de manejo de efectivo en operaciones de múltiples sitios. El acuerdo de PayRange de CSC ServiceWorks en 2025 se centró en funciones de pago conectado y fijación de precios. Las tarjetas prepagadas siguen siendo relevantes en viviendas estudiantiles, bases militares e instalaciones de trabajo. Estos entornos pueden usar sistemas de circuito cerrado para simplificar la facturación. El cambio no significa que las monedas desaparecerán durante el período de pronóstico. En cambio, el mercado de máquinas lavanderas de autoservicio de los Estados Unidos se está moviendo hacia sistemas de pago que acomodan tanto a usuarios dependientes del efectivo como a usuarios que priorizan lo digital. La economía del operador, más que la conveniencia por sí sola, respalda esta transición.
Por Usuario Final: Las Lavanderías Lideran el Volumen, las Viviendas Multifamiliares Impulsan el Impulso Futuro
Las lavanderías se mantuvieron como la categoría de usuario final más grande en 2025. Atienden a arrendatarios, hogares con equipos domésticos limitados y clientes que necesitan máquinas de mayor capacidad. Su desempeño depende de equipos confiables y ubicaciones convenientes. Una lavandería también necesita capacidad que pueda gestionar períodos de demanda concentrada. El formato sigue siendo importante en las densas áreas urbanas con viviendas de alquiler más antiguas. El reemplazo de equipos puede mejorar la confiabilidad del servicio y reducir el uso de servicios públicos en estas ubicaciones. El pago digital y el monitoreo remoto también pueden ayudar a los operadores de lavanderías más grandes a gestionar varios sitios. Estas necesidades respaldan la demanda continua de equipos por parte de los operadores de autoservicio. El mercado de máquinas lavanderas de autoservicio de los Estados Unidos continúa dependiendo en gran medida de esta base de clientes establecida.
Se pronostica que las viviendas multifamiliares crecerán a una CAGR del 3,70% hasta 2031. Las salas de lavandería compartidas pueden ayudar a los administradores de propiedades a proporcionar una comodidad sin agregar electrodomésticos a cada unidad. El formato también puede generar ingresos auxiliares bajo acuerdos de operadores de ruta. El sector de vivienda asequible ha estudiado oportunidades para mejorar la eficiencia en las instalaciones de lavandería de áreas comunes. Las viviendas estudiantiles y los dormitorios siguen siendo usuarios recurrentes de sistemas basados en tarjetas y aplicaciones. Las viviendas militares pueden involucrar acuerdos de servicio a largo plazo y calendarios de adquisición gubernamental. Los hoteles, gimnasios y viviendas de trabajo representan aplicaciones más pequeñas con diferentes patrones de utilización. Estos usuarios finales crean demanda más allá del entorno de lavandería pública. El mercado de máquinas lavanderas de autoservicio de los Estados Unidos atiende a cada entorno a través de diferentes requisitos de pago, servicio y capacidad.
Por Canal de Distribución: Las Redes de Distribuidores Dominan, las Ventas Directas Ganan Terreno
Los distribuidores y concesionarios representaron el 68,11% de los ingresos del canal de distribución en 2025. Las compras de lavandería comercial a menudo requieren una revisión en el sitio antes de seleccionar el equipo. La presión del agua, el suministro de gas, el drenaje, la capacidad eléctrica y la ventilación afectan la configuración final. Los distribuidores pueden conectar estos requisitos técnicos con financiamiento, capacitación, instalación y servicio. Este papel integrado ayuda a explicar su posición de liderazgo. Los operadores independientes pueden depender de distribuidores locales para obtener asesoramiento durante un proyecto de reemplazo. La disponibilidad de servicio local también puede influir en una decisión de compra. Las relaciones con los distribuidores siguen siendo especialmente importantes donde los operadores necesitan soporte de mantenimiento continuo. El canal, por lo tanto, sigue siendo central para el mercado de máquinas lavanderas de autoservicio de los Estados Unidos.
Se pronostica que las ventas directas crecerán a una CAGR del 3,53% hasta 2031. Los fabricantes están expandiendo sus activos de distribución propios para obtener un acceso más cercano a los clientes. Alliance Laundry Systems adquirió Metropolitan Laundry Machinery Sales en agosto de 2025 y estableció una oficina de distribución directa en el área metropolitana de Nueva York. La empresa también expandió su red de distribución directa mediante adquisiciones en California, Utah y Tennessee durante 2024. La propiedad directa puede dar a los fabricantes más control sobre el lanzamiento de productos y el servicio posventa. No elimina el valor de los distribuidores locales independientes. Las relaciones establecidas con los clientes y la capacidad de servicio local siguen siendo importantes en muchos mercados. Es probable que la estructura del canal retenga ambos modelos durante el período de pronóstico. La industria de máquinas lavanderas de autoservicio de los Estados Unidos incluye tanto rutas de mercado de propiedad del fabricante como independientes.
Análisis Geográfico
El noreste representó el 28,23% de la participación del mercado de máquinas lavanderas de autoservicio de los Estados Unidos en 2025. La región tiene una gran base de viviendas multifamiliares más antiguas, donde puede ser difícil agregar conexiones en la unidad. Las instalaciones compartidas y las lavanderías cercanas, por lo tanto, siguen siendo necesarias para muchos arrendatarios. Las viviendas de alquiler más antiguas respaldan la demanda recurrente de equipos de lavandería comercial. El noreste también enfrenta altos costos de servicios públicos en muchas ubicaciones. Estos costos aumentan el valor de las lavadoras extractoras y secadoras eficientes. Los operadores en la región deben equilibrar las mejoras de equipos con el costo de operar instalaciones más antiguas.
El Medio Oeste y el Sureste tienen diferentes patrones de demanda dentro del mercado de máquinas lavanderas de autoservicio de los Estados Unidos. El Medio Oeste incluye ciudades universitarias y viviendas para trabajadores industriales que respaldan el uso constante de lavanderías. La encuesta de 2024 de la Asociación de Lavanderías de Monedas identificó una mayor proporción de lavadoras de carga superior y operaciones de 24 horas en el Medio Oeste. El Sureste tiene densas poblaciones de arrendatarios urbanos y una creciente base de hospitalidad costera. La nueva construcción de apartamentos con lavandería en la unidad puede moderar la demanda de edificios multifamiliares recién completados. El Oeste también está dividido entre mercados. Los requisitos de eficiencia hídrica de California respaldan las mejoras de equipos de bajo consumo de agua, mientras que Seattle y Portland muestran un mayor uso de servicios de lavado y doblado en la infraestructura existente de lavandería de autoservicio.
Se pronostica que el Suroeste crecerá a una CAGR del 3,16% hasta 2031. Las entradas de población y la construcción multifamiliar en Texas y Arizona respaldan oportunidades de despliegue de equipos. Los nuevos edificios pueden agregar máquinas en áreas comunes donde las propiedades utilizan salas de lavandería compartidas. Al mismo tiempo, muchas unidades nuevas incluyen equipos de lavandería en la unidad. Los operadores, por lo tanto, necesitan enfocarse tanto en las instalaciones existentes como en los nuevos desarrollos. Los equipos de mayor eficiencia pueden ser relevantes en ubicaciones con restricciones de servicios públicos y agua. Este equilibrio define la oportunidad regional para el mercado de máquinas lavanderas de autoservicio de los Estados Unidos.
Panorama Competitivo
El mercado de máquinas lavanderas de autoservicio de los Estados Unidos tiene diferentes estructuras competitivas en la fabricación de equipos y las operaciones de ruta. La fabricación de equipos está más concentrada que la base de operadores. Alliance Laundry Systems compite a través de las marcas Speed Queen, Huebsch y UniMac. Su estrategia incluye adquirir activos de distribución regional y ampliar el acceso directo a los clientes. La empresa reportó la adquisición de Bestway Laundry Solutions en California durante 2024. La distribución propia puede respaldar el servicio, la disponibilidad de repuestos y una comercialización más rápida de los productos. Dexter Laundry sigue siendo un proveedor de equipos domésticos relevante con una posición distintiva en productos y servicios.
Dexter Laundry lanzó sus lavadoras y secadoras comerciales de la serie X en septiembre de 2024. La línea incluía pantallas táctiles, interfaces multilingües, integración de pago sin efectivo DexterPay y gestión remota DexterLive. Estas características abordan la necesidad de equipos conectados entre los operadores más grandes. Alliance Laundry Systems también introdujo Scan-Pay-Wash en agosto de 2025. La opción de pago permite a un cliente escanear un código QR y pagar sin descargar una aplicación. Su lanzamiento de la Stack 55 en el mismo mes se centró en una mayor capacidad de secado dentro de una huella establecida. Estos movimientos muestran que la flexibilidad de pago, la capacidad y la gestión conectada son áreas importantes de competencia de productos. Los proveedores de equipos buscan atender tanto a operadores de múltiples sitios como a propietarios independientes.
Los operadores de ruta compiten a través de la cobertura de servicio, los sistemas de pago, el acceso a equipos y la escala operativa. El acuerdo de PayRange de CSC ServiceWorks ilustra la importancia de la capacidad de pago conectado en el segmento de operadores de ruta. Los equipos de pequeña huella siguen siendo relevantes en ubicaciones urbanas de alto alquiler donde el espacio es limitado. Las máquinas eficientes en el uso del agua también son relevantes en los estados occidentales donde los costos de servicios públicos pueden afectar los rendimientos. Los operadores independientes siguen siendo importantes porque las relaciones locales y el servicio en el sitio siguen siendo importantes. El mercado de máquinas lavanderas de autoservicio de los Estados Unidos no está definido por un único modelo operativo. Las grandes redes y los operadores locales pueden atender diferentes tipos de propiedades y necesidades de los clientes.
Líderes de la Industria de Máquinas Lavanderas de Autoservicio de los Estados Unidos
-
Alliance Laundry Systems LLC
-
Dexter Laundry, Inc.
-
Electrolux Professional AB
-
Whirlpool Corporation
-
Laundrylux, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Alliance Laundry Systems extendió su sistema de recolección de pelusa ProCapture a la secadora apilable T55, la unidad apilable más grande de la industria con dos compartimentos de secado de 55 libras, completando una solución integral de pelusa en toda su línea de secadoras comerciales.
- Junio de 2026: Alliance Laundry Systems inauguró su mejorado centro de innovación STAR Lab en su fábrica de Tailandia, exhibiendo la producción de equipos de lavandería comercial de próxima generación en sus cinco marcas familiares y reforzando su canal de investigación y desarrollo de productos inteligentes y de alta eficiencia para los mercados de América del Norte y Asia Pacífico.
- Agosto de 2025: Alliance Laundry Systems lanzó Scan-Pay-Wash en el Clean Show 2025, el primer pago sin efectivo sin descarga de la industria, que permite a los clientes escanear un código QR, pagar con tarjeta de crédito o billetera móvil y activar el ciclo de inmediato, disponible en las plataformas Speed Queen Insights y Huebsch Command.
- Agosto de 2025: Alliance Laundry Systems lanzó la secadora apilable Stack 55, la secadora apilable comercial más grande de la industria, que ofrece dos compartimentos de capacidad de 55 libras con un 10% más de capacidad que el competidor más cercano dentro de la misma huella física.


Alcance del Informe del Mercado de Máquinas Lavanderas de Autoservicio de los Estados Unidos
| Lavadoras |
| Secadoras |
| Combinaciones Lavadora-Secadora |
| Equipos y Servicios Auxiliares de Lavandería |
| Hasta 15 kg |
| Más de 15 kg a 30 kg |
| Más de 30 kg a 50 kg |
| Más de 50 kg |
| Operadas con Monedas Tradicionales |
| Tarjetas Prepagadas |
| Billetera Móvil y Basado en Aplicaciones |
| Tarjetas de Crédito y Débito Sin Contacto |
| Sistemas Híbridos |
| Lavanderías Independientes |
| Viviendas Multifamiliares |
| Viviendas Estudiantiles y Dormitorios |
| Viviendas Militares e Instalaciones en Bases |
| Campamentos, Marinas e Instalaciones Recreativas |
| Hoteles, Moteles y Propiedades de Estadía Prolongada |
| Gimnasios, Spas y Centros de Fitness |
| Viviendas de Trabajo y Personal |
| Ventas Directas |
| Distribuidores y Concesionarios |
| Noreste |
| Sureste |
| Medio Oeste |
| Suroeste |
| Oeste |
| Por Tipo de Producto | Lavadoras |
| Secadoras | |
| Combinaciones Lavadora-Secadora | |
| Equipos y Servicios Auxiliares de Lavandería | |
| Por Rango de Capacidad | Hasta 15 kg |
| Más de 15 kg a 30 kg | |
| Más de 30 kg a 50 kg | |
| Más de 50 kg | |
| Por Método de Pago | Operadas con Monedas Tradicionales |
| Tarjetas Prepagadas | |
| Billetera Móvil y Basado en Aplicaciones | |
| Tarjetas de Crédito y Débito Sin Contacto | |
| Sistemas Híbridos | |
| Por Usuario Final | Lavanderías Independientes |
| Viviendas Multifamiliares | |
| Viviendas Estudiantiles y Dormitorios | |
| Viviendas Militares e Instalaciones en Bases | |
| Campamentos, Marinas e Instalaciones Recreativas | |
| Hoteles, Moteles y Propiedades de Estadía Prolongada | |
| Gimnasios, Spas y Centros de Fitness | |
| Viviendas de Trabajo y Personal | |
| Por Canal de Distribución | Ventas Directas |
| Distribuidores y Concesionarios | |
| Por Geografía | Noreste |
| Sureste | |
| Medio Oeste | |
| Suroeste | |
| Oeste |


Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento pronosticada para las máquinas lavanderas de autoservicio de los Estados Unidos?
Se pronostica que el sector crecerá a una CAGR del 2,85% de 2026 a 2031 y alcanzará 1,54 mil millones de USD en 2031.
¿Qué categoría de producto generó más ingresos en 2025?
Las lavadoras lideraron los ingresos por producto con una participación del 52,31% en 2025.
¿Qué capacidad de equipo está creciendo más rápido?
Se pronostica que el nivel de capacidad de más de 30 kg a 50 kg crecerá a una CAGR del 4,06% hasta 2031.
¿Por qué los pagos sin efectivo en lavanderías son importantes para los operadores?
Los sistemas sin efectivo pueden reducir el trabajo de recolección de monedas y respaldar la gestión remota de precios y uso en múltiples ubicaciones.


 Sus datos están seguros y nunca se venden ni se comparten.
